
Größe und Marktanteil des nordamerikanischen Marktes für Fotografiedienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 12.39 Milliarden US-Dollar |
| Marktgröße (2026) | 12.91 Milliarden US-Dollar |
| Marktgröße (2031) | 15.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.18 % |
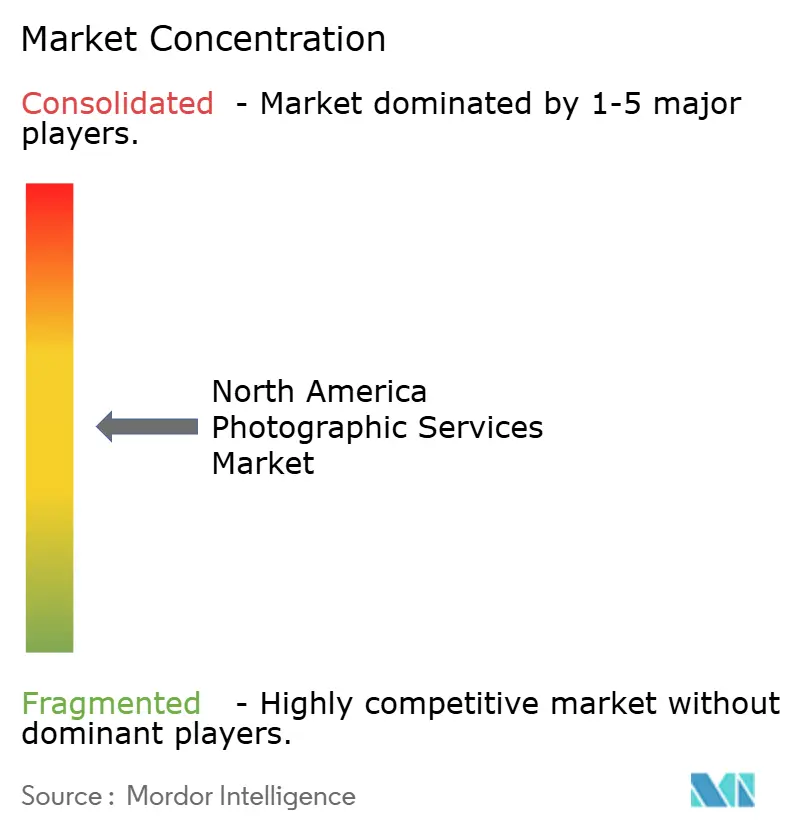
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Fotografiedienstleistungen durch Mordor Intelligence
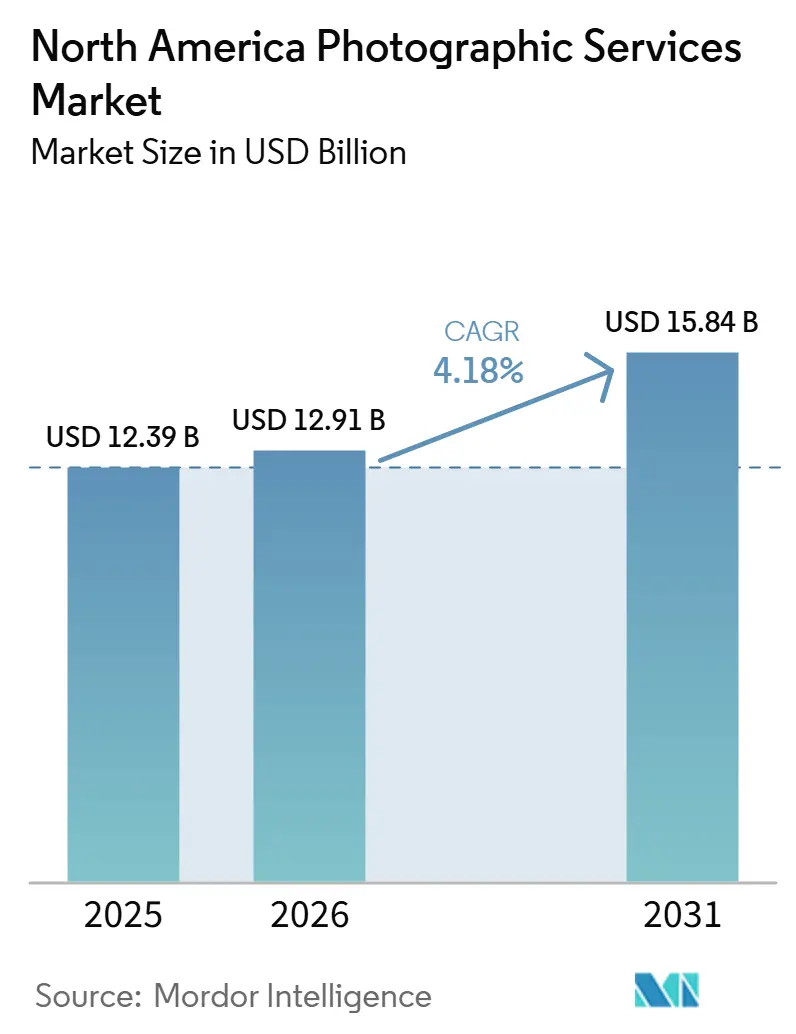
Die Größe des Nordamerika Marktes für Fotografische Dienstleistungen wurde im Jahr 2025 auf 12,39 Milliarden USD geschätzt und soll von 12,91 Milliarden USD im Jahr 2026 auf 15,84 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,18% während des Prognosezeitraums (2026-2031).
Eine stetige Expansion wird durch steigende Ausgaben im visuellen Handel, Corporate-Brand-Storytelling und die Nachfrage nach immersiven 360°-Inhalten unterstützt, auch wenn Smartphone-Kameras und KI-Automatisierung traditionelle Arbeitsabläufe neu gestalten. Großflächige Konsolidatoren verfolgen Fusionen, um Multiformatbibliotheken und KI-Fähigkeiten aufzubauen, während agile Spezialisten sich auf Nischensegmente wie KI-gestützte Bildbearbeitung oder virtuelle Studioproduktionen konzentrieren. Einzelne Verbraucher priorisieren weiterhin professionelle Bildaufnahmen für soziale Medien und besondere Anlässe, doch E-Commerce-Händler entwickeln sich zu einem starken Wachstumsmotor, da die Bildqualität direkt mit den Konversionsraten verknüpft ist. Der technologische Wandel wirkt daher sowohl als Wettbewerbsdruck als auch als Katalysator und zwingt Anbieter dazu, ihre Wertversprechen hinsichtlich Geschwindigkeit, Authentizität und plattformübergreifender Konsistenz zu schärfen.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart führte die Porträtfotografie mit einem Umsatzanteil von 28,93 % im nordamerikanischen Markt für Fotografiedienstleistungen im Jahr 2025, während die 360°/VR-Fotografie voraussichtlich mit einer CAGR von 6,41 % bis 2031 expandieren wird.
- Nach Endnutzer hielten Einzelverbraucher im Jahr 2025 einen Marktanteil von 60,74 % am nordamerikanischen Markt für Fotografiedienstleistungen, während E-Commerce und Online-Händler die höchste prognostizierte CAGR von 7,12 % bis 2031 verzeichneten.
- Nach Lieferkanal entfielen Vor-Ort-/Außenaufnahmen im Jahr 2025 auf 55,05 % der Größe des nordamerikanischen Marktes für Fotografiedienstleistungen; Rein-Online-Plattformen verzeichnen eine CAGR von 6,84 % bis 2031.
- Nach Land beanspruchten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 81,86 % und behalten Skalenvorteile, während Mexiko im Prognosezeitraum mit einer CAGR von 5,05 % am schnellsten wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im nordamerikanischen Markt für Fotografiedienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Soziale Medien und nutzergenerierte Inhalte | +0.8% | Global, am stärksten in städtischen US-Märkten | Kurzfristig (≤ 2 Jahre) |
| Hochwertige Produktbilder für den E-Commerce | +0.9% | Nordamerika, Ausstrahlungseffekte auf Mexiko | Mittelfristig (2–4 Jahre) |
| Erholung der Ausgaben für Corporate Branding | +0.7% | USA und Kanada | Mittelfristig (2–4 Jahre) |
| KI-gestützte automatisierte Bearbeitungsabläufe | +0.6% | Technologiezentren in ganz Nordamerika | Langfristig (≥ 4 Jahre) |
| Immersive 360°- und VR-Bildgebung | +0.5% | US-Unternehmensmärkte, frühe Einführung in Kanada | Langfristig (≥ 4 Jahre) |
| Personalisiertes Fotomerchandise über Print-on-Demand-Plattformen | +0.6% | Verbrauchermärkte in ganz Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung sozialer Medien und nutzergenerierter Inhalte
Marken und Influencer sind auf visuell einheitliche Feeds angewiesen, um ihr Publikum anzusprechen, was eine kontinuierliche Nachfrage nach professionellen Bildern auf sozialen Plattformen erzeugt. Obwohl Smartphone-Kameras spontane Aufnahmen ermöglichen, erfordert die Einhaltung von Markenrichtlinien professionelle Bildbearbeitung, Beleuchtungsberatungen und Mehrformat-Lieferungen. Diese Dienstleistungen gewährleisten Konsistenz und Qualität, die für die Aufrechterhaltung des Vertrauens des Publikums und der Markenidentität entscheidend sind. Infolgedessen erweitern hybride Praktiken den Markt für professionelle Dienstleistungen, indem sie die Bequemlichkeit der Smartphone-Fotografie mit der Fachkenntnis von Profis verbinden. Trends, die die Authentizität von Inhalten betonen, haben die Nachfrage nach ungestellten Porträts gesteigert, sodass Fotografen Beratungsrollen mit Schwerpunkt auf stilistischer Konsistenz übernehmen können. Darüber hinaus hat der wachsende Bedarf an personalisierten und ansprechenden Inhalten Möglichkeiten für Fotografen geschaffen, Kunden dabei zu unterstützen, ihre visuellen Strategien an den Präferenzen des Publikums auszurichten. Agenturen, die schnelle Bildbearbeitung mit auf spezifische Plattformen zugeschnittenen Optimierungen kombinieren, verzeichnen eine Zunahme von Folgeaufträgen von Kunden, die soziale Medien priorisieren, da diese Dienstleistungen ihnen helfen, in einem schnelllebigen digitalen Umfeld wettbewerbsfähig zu bleiben.
E-Commerce-Nachfrage nach hochwertigen Produktbildern
Konversionsanalysen bestätigen, dass professionell aufgenommene Bilder die Produktrückgabequoten senken und das Vertrauen der Käufer stärken, was digitale Händler dazu veranlasst, Fotografie in großem Maßstab auszulagern. Der nordamerikanische Markt für Fotografiedienstleistungen profitiert von der Beschleunigung des grenzüberschreitenden E-Commerce zwischen den Vereinigten Staaten und Mexiko, was die Nachfrage nach kulturell angepassten visuellen Inhalten steigert. Händler fordern zunehmend 360°-Drehungen und AR-fähige Assets an, was die Einnahmequellen für Studios erweitert, die in automatisierte Drehteller und interaktive Bildgebungssoftware investieren. Verbesserte Logistiknetzwerke verkürzen die Lieferfenster, sodass Händler wöchentliche Fotoshoot-Zyklen erwarten; Lieferanten, die solche Zeitpläne einhalten, gewinnen an vertraglicher Bindung. Die Entwicklung stärkt produktspezifische Mikrospezialisierungen wie Modekleidungs-Flat-Lays, Elektronik-Makroaufnahmen und Food-Styling.
Erholung der Ausgaben für Corporate Branding und Marketing
Die Wiedereröffnung nach der Pandemie stimulierte Unternehmenskampagnen, die sich auf Mitarbeitererfahrung, ESG-Storytelling und hybride Arbeitskultur konzentrierten. Investor-Relations-Abteilungen börsennotierter Unternehmen planen nun kontinuierliche Fotoshootings, um Führungsbilder in verschiedenen Umgebungen, auf Webseiten und in sozialen Medien zu aktualisieren. Sektorale Fusionen und die Erholung von Live-Events, die durch die Getty-Shutterstock-Fusion von 2025 unterstrichen werden, verdeutlichen das erneute Vertrauen in Content-Assets[1]Leigh McGowran, „Getty Images, Shutterstock bestätigen Fusion im Wert von 3,7 Milliarden USD,” reuters.com . Da die Sichtbarkeit von Führungskräften durch Webinare und Präsenzkonferenzen zunimmt, wächst die Nachfrage nach konsistenten Headshot-Bibliotheken. Anbieter sind in der Lage, städteübergreifende Sitzungen durch gemeinsame Stilrichtlinien und gesicherte Rahmenvereinbarungen zu koordinieren. Marketingagenturen lagern gleichzeitig Produktionsfotoaufnahmen hinter den Kulissen aus, um diese in das Video-Storytelling zu integrieren und so die durchschnittlichen Projektwerte aufrechtzuerhalten.
KI-gestützte automatisierte Bearbeitungsabläufe
Tools mit maschinellem Lernen führen jetzt Farbabgleich, Hintergrundentfernung und Stapelmarkierung in Minuten aus, wodurch die Lieferzyklen für frühe Anwender um mehr als die Hälfte verkürzt werden. Das fusionierte Unternehmen Getty Images-Shutterstock skaliert proprietäre KI, um der Konkurrenz durch generative Kunst entgegenzuwirken. Studios, die cloudbasierte Editoren einsetzen, bedienen geografisch verteilte Kunden ohne Engpässe bei der Dateigröße und ermöglichen Abonnementmodelle für wiederkehrende Unternehmensarbeiten. Schulungsinvestitionen wirken als Marktzutrittsschranke, aber sobald sie amortisiert sind, sinken die variablen Kosten deutlich, was es Anbietern ermöglicht, gegenüber traditionellen Anbietern aggressiv zu kalkulieren. Chancen ergeben sich auch in der KI-Qualitätssicherung, bei der Algorithmen Fokusprobleme erkennen, bevor Außenteams einen Standort verlassen, was das Risiko von Nachaufnahmen reduziert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschrittliche Smartphone-Kameras kannibalisieren die Nachfrage | -0.4% | Verbrauchersegmente in ganz Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Veranstaltungssaisonalität und -absagen | -0.3% | Hochzeits- und Firmenveranstaltungsmärkte | Mittelfristig (2–4 Jahre) |
| Datenschutzbestimmungen, die Candid-Fotografie einschränken | -0.2% | Märkte mit regulatorischer Compliance-Pflicht | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsprüfung chemischer Fotofinishing-Verfahren | -0.1% | Traditionelle Fotoentwicklungsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschrittliche Smartphone-Kameras kannibalisieren die Nachfrage
Die Fortschritte in der Computerfotografie haben diese zu einer praktikablen Alternative zu Einsteiger-DSLRs in gut beleuchteten Szenarien gemacht, was zu einem Rückgang der Nachfrage nach professionellen Porträtdienstleistungen geführt hat. Dieser Trend hat den Margendruck auf Studios der mittleren Preisklasse verstärkt, da kostenbewusste Verbraucher zunehmend auf DIY-Ansätze setzen. Hochwertige Dienstleistungen wie kontrollierte Beleuchtungsaufbauten, Großformatdrucke und fortschrittliche Nachbearbeitung bleiben jedoch auf professionelles Fachwissen angewiesen. Studios, die auf Smartphone-zentrierte Workshops und schnelle mobile Bearbeitungslösungen setzen, mindern effektiv die Risiken der Desintermediation. Durch den Einsatz dieser Strategien erschließen Anbieter neue Umsatzmöglichkeiten und passen sich gleichzeitig an sich entwickelnde Verbraucherpräferenzen an.
Veranstaltungssaisonalität und -absagen
Hochzeiten und Firmenveranstaltungen drängen sich oft in engen Zeitplänen, was in der Nebensaison zu Flauten führt. Diese Kapazitätslücken können die Einnahmequellen von Unternehmen, die auf konstante Buchungen angewiesen sind, erheblich beeinträchtigen. Plötzliche Wetteränderungen oder Gesundheitshinweise können Buchungen für ganze Wochenenden zunichtemachen und lassen Betreibern wenig Zeit zur Anpassung. Der Aufstieg hybrider und virtueller Veranstaltungen hat zu einem Rückgang der Nachfrage nach Vor-Ort-Fotos geführt, was in der Folge die durchschnittlichen Auftragswerte senkt und die Rentabilität verringert. Die Ausweitung auf Unternehmensporträts oder E-Commerce-Aufnahmen kann zwar den Cashflow stabilisieren, erfordert jedoch spezielle Ausrüstung, spezialisierte Fähigkeiten und maßgeschneiderte Marketingansätze, die möglicherweise zusätzliche Investitionen erfordern. Darüber hinaus werden Versicherungsprämien für unvorhergesehene Absagen zu einem zusätzlichen Kostenfaktor, der kleinere Betreiber dazu zwingt, ihre Preise in der Hochsaison anzupassen, um diese Kosten auszugleichen und die finanzielle Stabilität zu wahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Dominanz der Porträtfotografie und Aufschwung immersiver Formate
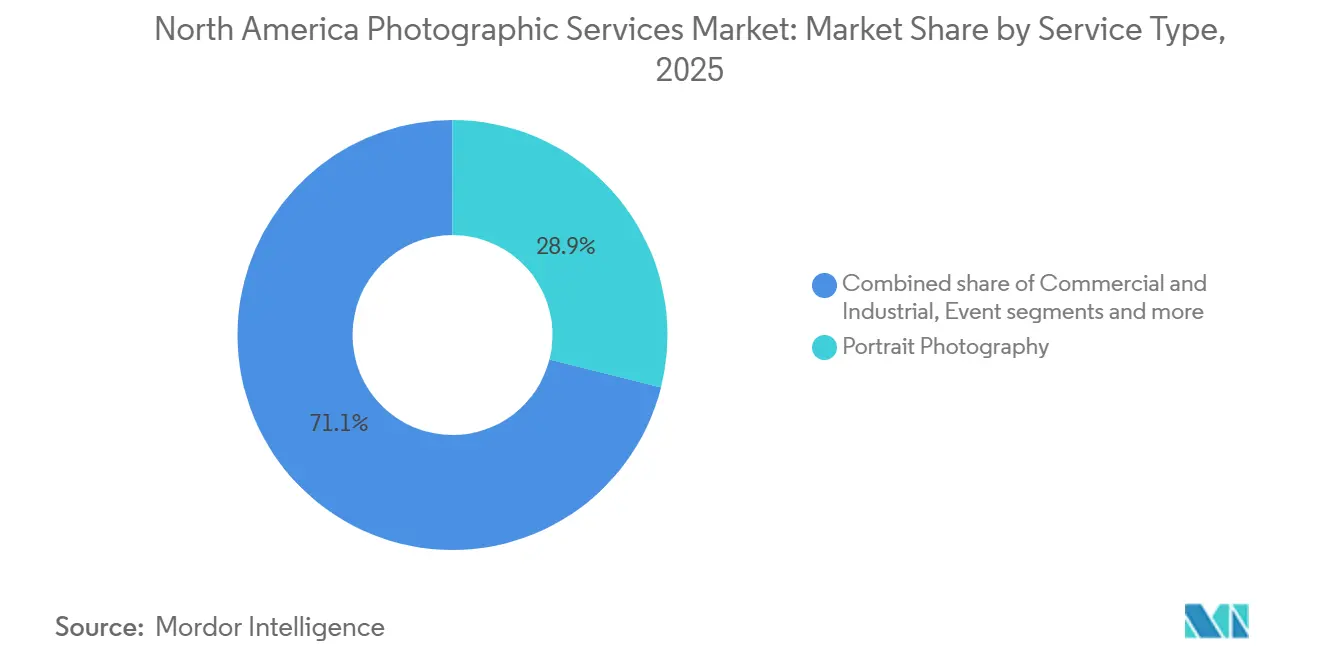
Die Porträtfotografie kontrolliert 28,93 % der Umsätze von 2025 und unterstreicht die stetige Nachfrage nach Bewerbungsfotos, Familienporträts und Bildern für das persönliche Branding innerhalb des nordamerikanischen Marktes für Fotografiedienstleistungen. Der Aufstieg professioneller Netzwerke und des Online-Unterrichts intensiviert die Nachfrage nach polierten Profilbildern in allen Altersgruppen. Studios differenzieren sich durch Expresslieferung und abgestufte Retuschierungsangebote, was eine Preissegmentierung ermöglicht, ohne die wahrgenommene Qualität zu mindern. Die Gewerbe- und Industriefotografie bleibt widerstandsfähig, da Unternehmen produktzentrierte Storylines für Omnichannel-Marketingassets priorisieren. Unterdessen wächst das 360°/VR-Teilsegment mit einer CAGR von 6,41 %, was signalisiert, dass immersive Formate von einer Neuheit zu einem Mainstream-Erfordernis in der Immobilienbranche und im Erlebniseinzelhandel reifen. Anbieter, die in Multisensor-Rigs, Stitching-Software und AR-Integrationen investieren, positionieren sich für überproportionalen Marktanteilsgewinn, sobald die Massenadoption beschleunigt.
Ein breiterer Mix an Spezialangeboten – darunter Schulfotografie, Lizenzierung von Stockfotos und KI-gestützte Bildbearbeitung – ergänzt den nordamerikanischen Markt für Fotografiedienstleistungen und schützt Betreiber vor der Volatilität einzelner Segmente. Schul- und Akademiksitzungen generieren vorhersehbare Jahresumsätze, stehen jedoch unter Beschaffungsdruck, da Bezirke kostensparende digitale Alternativen erkunden. Stock- und Lizenzierungsdienste haben durch die Fusion von Getty und Shutterstock neuen Schwung erhalten, was die durchsuchbaren Archive für globale Kreative erweitert. Die kontinuierliche Expansion von 360°/VR-Assets wird voraussichtlich den Beitrag des Segments innerhalb des nächsten Jahrzehnts auf über 10 % der Größe des nordamerikanischen Marktes für Fotografiedienstleistungen steigern und die Investitionsprioritäten der Studios hin zu immersiver Aufnahmehardware umgestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich


Nach Endnutzer: Verankerung bei Verbrauchern und Wachstumssurge der Händler
Einzelverbraucher machten 2025 60,74 % der Marktnachfrage aus und bestätigen damit den kulturellen Wert, der der professionellen Dokumentation von Lebensereignissen innerhalb des nordamerikanischen Marktes für Fotografiedienstleistungen beigemessen wird. Meilensteinfeierlichkeiten, persönliches Branding und für soziale Medien geeignete Porträts bilden die Grundlage für wiederkehrende Ausgaben. Verbesserte Smartphone-Optik hat die Einstiegshürden für Gelegenheitsschnappschüsse gesenkt, dennoch beauftragen Kunden nach wie vor Experten für Beleuchtungsmeisterschaft, druckauflösende Ausgaben und Zeiteffizienz. Unternehmen und KMU halten stabile Budgets für Führungsfotografie und Employer-Branding-Inhalte aufrecht, da die Arbeitsmärkte wettbewerbsintensiv bleiben. Medien- und Unterhaltungshäuser verlangen hochspezialisierte Aufnahmen, Lizenzierungen und Set-Fotos, die Premium-Tagessätze erzielen.
E-Commerce und Online-Händler stellen die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 7,12 % dar, da die Konversionswissenschaft mehrere Bildwinkel und konsistentes Styling mit höheren Warenkorbabschlussraten korreliert. Die Größe des nordamerikanischen Marktes für Fotografiedienstleistungen für dieses Segment wird voraussichtlich bis 2031 deutlich zunehmen, angetrieben durch interaktive 360°-Ansichten und AR-Overlays, die die Überlegungszeit verkürzen. Bildungseinrichtungen halten einen kleineren, aber stabilen Nachfrageanteil durch Abschluss- und Jahrbuchverträge, obwohl der Preisdruck zunimmt, wenn die Budgets enger werden. Anbieter, die Produktfotografie, Unternehmenspakete und Veranstaltungsberichterstattung cross-selling können, schaffen mehrschichtige Umsatzpipelines, die wirtschaftliche Schwankungen abfedern.
Nach Lieferkanal: Stärke der Vor-Ort-Aufnahmen und Dynamik digitaler Ansätze
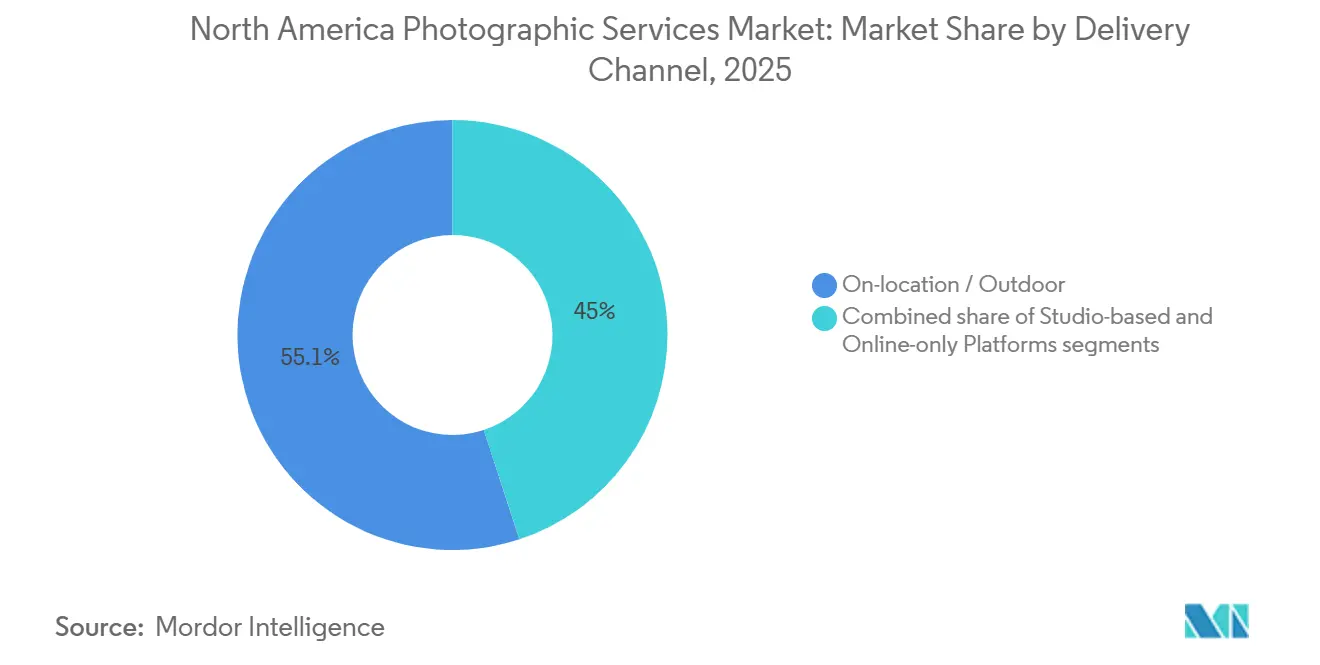
Im Jahr 2025 entfielen auf Vor-Ort- und Außenaufnahmen 55,05 % des Gesamtumsatzes, was eine klare Kundenpräferenz für authentische Umgebungen im nordamerikanischen Markt für Fotografiedienstleistungen unterstreicht. Der Reiz natürlicher Beleuchtung, kontextueller Hintergründe und immersiver Erzählungen rechtfertigt Reisezuschläge und verlängerte Sitzungen und trägt dazu bei, den durchschnittlichen Umsatz pro Auftrag aufrechtzuerhalten. Während studiobasierte Dienstleistungen für kontrollierte Beleuchtung, konsistente Hintergründe und Produktaufnahmen in hohem Volumen entscheidend sind, stellt der Aufstieg mobiler Pop-up-Sets die Vorteile traditioneller fester Standorte in Frage. Rein-Online-Plattformen verzeichnen eine robuste CAGR von 6,84 %, angetrieben durch cloudbasierte Bearbeitungssuiten und kollaboratives Korrekturlesen, das geografische Einschränkungen verringert. Diese Remote-Workflows ermöglichen es Fotografen, Kunden im ganzen Land zu betreuen, ohne zusätzliche Reisekosten zu verursachen, was ihre Reichweite effektiv verbreitert. Dienste wie KI-gestützte Massenretusche, Marken-Asset-Management-Portale und abonnementbasierte Content-Pakete florieren in dieser digitalen Landschaft. Das greifbare Erlebnis, bei Veranstaltungen oder während Umgebungsporträtsitzungen physisch anwesend zu sein, bleibt jedoch in der rein digitalen Lieferung unübertroffen. Hybridanbieter, die Online-Beratungen mit Vor-Ort-Ausführung verbinden, nutzen kanalübergreifende Vorteile, fördern eine tiefere Kundenbindung und festigen ihre Position in den Premiumsegmenten des nordamerikanischen Marktes für Fotografiedienstleistungen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts erhältlich
Geografische Analyse
Im Jahr 2025 werden die Vereinigten Staaten voraussichtlich den Markt dominieren und einen erheblichen Anteil von 81,86 % des Gesamtumsatzes auf sich vereinen. Diese Dominanz wird durch das robuste verfügbare Einkommen des Landes, einen gut etablierten E-Commerce-Rahmen und eine allgegenwärtige Kultur des visuellen Storytellings – sowohl persönlich als auch professionell – angetrieben. Großstädte wie New York, Los Angeles und Chicago dienen als pulsierende Knotenpunkte, in denen ein dichtes Netzwerk von Fotografen, Agenturen und Ausrüstungslieferanten angesiedelt ist. Während die kanadische Nachfrage diese Trends widerspiegelt, geschieht dies in kleinerem Maßstab. Sie bietet eine hervorragende Möglichkeit für US-Studios, die eine grenzüberschreitende Expansion anstreben, insbesondere in den Korridoren Vancouver und Toronto. Unterdessen befindet sich Mexiko auf einem Wachstumskurs und weist mit einer CAGR von 5,05 % bis 2031 die schnellste Expansionsrate aufgrund des beständigen BIP-Wachstums und einer aufstrebenden Mittelschicht mit gesteigerter Kaufkraft auf.
Während der Großteil der fotografischen Ausgaben in Nordamerika in den USA konzentriert ist, sind es die aufstrebenden städtischen Zentren in Mexiko, die die steilsten Wachstumsraten verzeichnen. Die rasche Digitalisierung des Einzelhandels in Mexiko hat Zahlungen und Logistik rationalisiert und KMU in die Lage versetzt, mehr in hochwertige Produktkataloge zu investieren. In Kanada legen Unternehmen besonderen Wert auf Employer-Branding-Bilder, was besonders in Technologiezentren wie Toronto und Montréal deutlich wird, wo der Aufstieg von hybriden Arbeitsmodellen die Nachfrage nach konsistenten Bildern von Remote-Mitarbeitern gesteigert hat. Darüber hinaus harmonisieren grenzüberschreitende Handelsabkommen Standards, was Studios dazu zwingt, mehrsprachige Metadaten sicherzustellen, unterschiedliche Datenschutzbestimmungen zu beachten und Zollprozesse für physische Lieferungen zu beschleunigen.
Küstenstaaten in den USA generieren aufgrund dichter Bevölkerungen und Hauptsitzen von Marken höhere Volumina, während Binnenlandmärkte von Veranstaltungsfotografie und personalisiertem Merchandise profitieren. Festivals und Sportfranchises in Texas und Florida sichern ganzjährige Aufträge und gleichen langsamere Winterperioden aus. Ländliche Gebiete nutzen zunehmend Remote-Korrekturleseportale, die es Kunden ermöglichen, Bearbeitungen ohne persönliche Beratungen auszuwählen. Bildlizenzierungsplattformen optimieren die Auffindbarkeit durch Segmentierung von Katalogen mit regionalen Schlüsselwörtern. In Kanada begünstigen staatliche Richtlinien vielfältige, inklusive Bildsprache und schaffen Möglichkeiten für Fotografen mit entsprechend ausgerichteten Portfolios. Mexikos Infrastrukturprojekte und Tourismusinitiativen treiben die Nachfrage nach Drohnenkartierung und immersiven 360°-Erfahrungen voran, obwohl Währungsschwankungen die Ausrüstungskosten beeinflussen.
Regulatorisches Umfeld
Der nordamerikanische Markt für fotografische Dienstleistungen operiert unter einer sich weiterentwickelnden Mischung aus Urheberrechts-, Verbraucherschutz- und Wettbewerbspolitikaufsicht, die sich auf Lizenzbedingungen, Abonnementmodelle und die Art und Weise auswirkt, wie Bilddatenbanken KI-gestützte Anwendungsfälle monetarisieren. In den Vereinigten Staaten erteilte das Justizministerium im Februar 2026 eine bedingungslose kartellrechtliche Freigabe für die Fusion von Getty Images und Shutterstock, was verdeutlicht, wie die Wettbewerbsprüfung die Konsolidierung unter großen Anbietern visueller Inhalte mit nordamerikanischer Geschäftstätigkeit beeinflussen kann.
Auf Verbraucher- und Urheberseite prägen auch Durchsetzungsmaßnahmen und Interessenvertretung die Betriebspraktiken von Plattformen und unabhängigen Fachleuten. Im Mai 2026 klärte Shutterstock eine FTC-Angelegenheit im Zusammenhang mit Abonnementpraktiken, was den Compliance-Fokus auf Preistransparenz und Kündigungsabläufe für rein online agierende Plattformen erhöhte. Das Urheberrechtsmanagement bleibt zentral für die Monetarisierung, wobei Kanada auf die Aufsicht des Copyright Board über Tarife und kollektive Lizenzierung setzt, während Professional Photographers of America (PPA) und die American Society of Media Photographers (ASMP) Standards, Bildung und Interessenvertretung unterstützen, die für Verträge, Model- und Property-Releases sowie Rechteverwaltung relevant sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im nordamerikanischen Markt für fotografische Dienstleistungen bewegt sich von den Aufnahme-Inputs (Kamera- und Lichtausrüstung, Studios und Logistik vor Ort, Teams und Talente) über die Produktion (Shootplanung, Styling, Aufnahme und Datenmanagement) hin zur Postproduktion (Farbkorrektur, Retusche, Compositing, Hintergrundentfernung, Tagging und Qualitätssicherung) und dann zur Distribution und Monetarisierung. Die Lieferung kombiniert zunehmend Kundenportale für Freigabe und Zusammenarbeit mit Multiformat-Outputs, einschließlich digitaler Assets für E-Commerce und Unternehmensmarkenbildung, sowie physischer Fotofertigung und personalisierten Merchandise-Artikeln, sofern relevant.
Bei stock- und lizenzorientierten Dienstleistungen erstreckt sich die Kette weiter auf Rechteverwaltung, Vertragsrahmen und Plattformdistribution. EULAs sowie Premium- und Enterprise-Zugangsbedingungen regeln Nutzung, Freistellungen und zulässige nachgelagerte Anwendungen. Große Aggregatoren und Bibliotheken, darunter Getty Images und Shutterstock, stehen im Zentrum von Akquisition, Kuratierung und globaler Distribution, während Branchenverbände wie PPA und ASMP sowie in Kanada ansässige Kreativverbände den Long Tail unabhängiger Fotografen durch Versicherung, Best Practices sowie Rechts- und Rechtebildung unterstützen, die dazu beitragen, die vorgelagerte Versorgung zu standardisieren und das Kundenvertrauen zu stärken.
Wettbewerbslandschaft
In Nordamerika bleibt der Markt für Fotografiedienstleistungen fragmentiert, wobei die führenden Akteure einen moderaten Anteil am Gesamtumsatz haben. Dieses Szenario öffnet die Tür für mittelgroße und Nischenanbieter, sich ihren Platz zu erarbeiten. Eine bedeutende Konsolidierung fand im Januar 2025 statt, als Getty Images und Shutterstock in einem Geschäft im Wert von 3,7 Milliarden USD fusionierten. Diese Fusion kombiniert nicht nur ihre umfangreichen Bibliotheken, sondern ermöglicht auch die gegenseitige Lizenzierung fortschrittlicher KI-Tools. Darüber hinaus wird die Fusion voraussichtlich jährliche Kostenvorteile zwischen 150 Millionen und 200 Millionen USD erzielen[2]„Getty Images und Shutterstock fusionieren und schaffen ein führendes Unternehmen für visuelle Inhalte,” investors.gettyimages.com . Angesichts dieser gesteigerten Skalierung ist das neu gebildete Unternehmen bereit, erhebliche Investitionen in die Forschung und Entwicklung generativer Bildgebung zu tätigen, ein Schritt, der darauf abzielt, dem Trend der Inhaltskommoditisierung entgegenzuwirken. Als Reaktion darauf erschließen unabhängige Spezialisten ihre Nische, indem sie sich auf personalisierte kreative Leitung, schnellere Iterationszyklen und ein Boutique-Erlebnis für ihre Kunden konzentrieren.
Die Technologieeinführung bildet das primäre Wettbewerbsfeld. Studios, die KI-gestützte Selektion und cloudbasierte Genehmigungsportale einsetzen, reduzieren die Bearbeitungszeit drastisch und gewinnen wiederkehrende Unternehmensverträge. Nischenanbieter wie Schulporträthäuser nutzen lokales Markenprestige und die jährliche Kundenbindung, um trotz Makrofragmentierung verteidigungsfähige Nischen zu halten. Ausrüstungshändler wie B&H Photo Video unterstützen die Widerstandsfähigkeit des Ökosystems durch schnelle Objektivverleihprogramme und Firmware-Kliniken, die sicherstellen, dass Profis mit der Hardwareentwicklung Schritt halten können. Mobile-First-Plattformen integrieren sofortige Buchung, dynamische Preisgestaltung und Gig-Economy-Personalmodelle, um die Erwartungen der Verbraucher an Bequemlichkeit zu erfüllen.
Der Preisdruck nimmt am niedrigkomplexen Ende des Spektrums zu, wo Smartphone-Kameras die Nachfrage auf Einstiegsniveau ersetzen. Anbieter reagieren mit der Diversifizierung in wertschöpfende Bereiche wie Wandkunstdrucke, datengestützte visuelle Audits für E-Commerce-Compliance und hybride Veranstaltungsberichterstattung, die Fotos mit Highlight-Reels kombiniert. Zusammen genommen halten diese differenzierten Dienstleistungen die Margenprofile aufrecht, auch wenn sich kommerzielle Segmente verdünnen. Der dienstleistungsorientierte Charakter des Marktes und die regionale Präferenz für lokales Talent gewährleisten, dass kleine Unternehmen neben globalen Plattformen lebensfähig bleiben und ein inhärent vielfältiges Wettbewerbsfeld erhalten.
Branchenführer im nordamerikanischen Markt für Fotografiedienstleistungen
Shutterfly LLC
Lifetouch Inc.
Getty Images Holdings Inc.
Shutterstock Inc.
Snappr Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weißräume sind dort am deutlichsten sichtbar, wo Käufer neben kreativer Differenzierung Geschwindigkeit, Wiederholbarkeit und Governance verlangen. E-Commerce- und Online-Einzelhandels-Workflows schaffen Raum für Servicepakete, die hochvolumige Produktaufnahmen mit 360-Grad-Assets, standardisiertem Styling und automatisierter Postproduktion kombinieren, unterstützt durch rein online agierende Zusammenarbeits- und Freigabeportale. Anbieter, die dies skalierbar umsetzen können, können auch grenzüberschreitende Workflows innerhalb Nordamerikas ausweiten, indem sie mehrsprachige Metadaten, konsistente Styleguides und verwaltete Asset-Bibliotheken für Einzelhändler anbieten, die in den Vereinigten Staaten, Kanada und Mexiko tätig sind.
Ein zweiter Chancenbereich konzentriert sich auf rechtefreie Inhalte und Lizenzmodelle, die zur Distribution im KI-Zeitalter passen. Die Konsolidierung unter großen Bibliotheken, verstärkt durch die kartellrechtliche Freigabe der Fusion von Getty Images und Shutterstock in den USA im Februar 2026, treibt Investitionen in proprietäre Tools und Content-Lösungen auf Unternehmensebene voran, was Raum für Spezialisten lässt, die freigegebene, gut lizenzierte Bildmaterialien mit klaren Nutzungsbedingungen für gewerbliche Kunden bündeln. Auch politische und Compliance-Themen erzeugen weiterhin Nachfrage nach Dienstleistungen, da die Interessenvertretung von Urhebern rund um die Modernisierung des Urheberrechts, einschließlich VACRA-Aktivitäten und Unterstützung durch Gruppen wie ASMP und NANPA, das Bewusstsein für Registrierung, Zuordnung und Lizenzhygiene schärft und formalisiertere Verträge, Freigaben und Rechteverwaltung sowohl bei Plattformen als auch bei unabhängigen Studios fördert.
Aktuelle Branchenentwicklungen
- Juni 2026: Getty Images Holdings, Inc. zeigt eine Partnerschaft mit OpenAI zur Integration lizenzierter Content-Bibliotheken in ChatGPT-Such- und -Entdeckungsfunktionen. Die KI-gestützte Content-Entdeckung und Lizenzierungsintegration erweitert den Zugang zu Premium-Bildmaterial und beschleunigt Lizenzierungsworkflows für Kunden. Die Integration der KI-Plattform monetarisiert lizenzierte Bibliotheken und stärkt die Wettbewerbsposition auf dem Markt für visuelle Inhalte.
- März 2026: Shutterfly LLC schloss eine mehrjährige strategische Vereinbarung mit HP Indigo zur Modernisierung seiner industriellen Druckflotte, einschließlich der Bereitstellung von 35 HP Indigo 120K-Druckmaschinen. Die Kapazitätserweiterung im großformatigen Digitaldruck erweitert die Produktionsfähigkeiten für hochwertige Outputs. Die Partnerschaft stärkt die fotografischen Dienstleistungen in Nordamerika, indem sie den Produktionsdurchsatz und die Automatisierung für personalisierte Produkte erhöht und so die Skalierung fördert.
- Februar 2026: Getty Images Holdings, Inc. und Shutterstock Inc. erhalten die bedingungslose kartellrechtliche Freigabe für ihre Fusion unter Gleichen. Bedeutende Konsolidierung im Markt für Stockbilder und Lizenzierung. Die kombinierten Bibliotheken und KI-Tools verändern die Wettbewerbsdynamik und ermöglichen Cross-Licensing-Vorteile.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Einnahmen aus professionellen fotografischen Dienstleistungen, die an Kunden in ganz Nordamerika erbracht werden, einschließlich Planung, Bildaufnahme, Bearbeitung und Endlieferung über Studio-, Vor-Ort- oder rein online-basierte Workflows.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt kundeneigene interne Fototeams, Do-it-yourself-Verbraucherfotografie sowie den Verkauf von Kameras, Objektiven, Beleuchtung und anderer Hardware aus.
Übersicht der Segmentierung
- Nach Serviceart
- Porträtfotografie
- Gewerbe- und Industriefotografie
- Veranstaltungs- und Hochzeitsfotografie
- Schul- und Akademikfotografie
- Stock- / Lizenzierungsdienstleistungen
- Nach Endnutzer
- Einzelverbraucher
- Unternehmen und KMU
- Medien und Unterhaltung
- Bildungseinrichtungen
- E-Commerce und Online-Händler
- Nach Lieferkanal
- Vor-Ort / Außenaufnahmen
- Studiobasiert
- Rein-Online-Plattformen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um Marktgrenzen festzulegen, Nachfragetreiber zu identifizieren und die erwartete Wachstumsrichtung in den Vereinigten Staaten, Kanada und Mexiko einem Belastungstest zu unterziehen. Wir haben öffentliche Statistiken und Referenzpunkte wie das US Bureau of Labor Statistics, Statistics Canada, das US Census Bureau und offizielle Handelsdatenquellen für grenzüberschreitende Dienstleistungen und verwandte Inputs herangezogen.
Um das Modell praxistauglich zu machen, haben wir außerdem Unternehmensmeldungen und Investorenpräsentationen im Hinblick auf offengelegte Serviceumsätze, Mix und Preiskommentare geprüft und diese Signale dann mit Veröffentlichungen von Branchenverbänden und seriöser Wirtschaftspresse zu Veränderungen wie Verschiebungen der Werbeausgaben und E-Commerce-Content-Bedarf verglichen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Prüfungen auf Sendungsebene für Import und Export genutzt, um Annahmen zu stützen, die schwerer aus einer einzigen öffentlichen Quelle zu verifizieren sind. Die hier aufgeführten Quellen sind exemplarisch, und weitere öffentliche und proprietäre Referenzen wurden zur Erhebung, Gegenprüfung und Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Kunden tatsächlich kaufen und wie es bepreist wird, da Servicepakete je nach Anwendungsfall erheblich variieren. Wir sprachen mit tätigen Fotografen, Studiobetreibern, online-first agierenden Dienstleistern, Unternehmenskunden und Vertriebspartnern, damit die Nachfrageperspektive mit den Realitäten auf Anbieterseite abgeglichen werden konnte.
Die Abdeckung wurde über Nordamerika hinweg ausgewogen gestaltet, um eine Übergewichtung eines Landes oder einer Kundengruppe zu vermeiden, angesichts der Unterschiede bei Preisniveaus, Saisonalität und Nutzungsmustern, insbesondere bei kommerziellen Shootings, Porträts und Veranstaltungen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 18% |
| Mid-Tier: 56% | Funktions-/Bereichsleiter: 33% |
| Kleinere Marktteilnehmer: 18% | Manager: 49% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Neuaufbau des nordamerikanischen Umsatzpools, indem die adressierbare Nachfrage mit beobachtbaren Signalen verknüpft wurde, und filterte diesen Pool anschließend auf professionelle, kostenpflichtige Fotografiedienstleistungen. In der Praxis wird der Serviceumsatz mithilfe von Indikatoren wie Unternehmenszahlen und Beschäftigungstrends für Fotografen, typischer Projekthäufigkeit nach Endnutzer, Saisonalitätsmustern bei Veranstaltungs- und Hochzeitsbuchungen sowie dem Anteil der Shootings, die über Studio- gegenüber Vor-Ort- und reinen Online-Formaten erbracht werden, rekonstruiert.
Nach Bildung des Gesamtpools führten wir selektive Bottom-up-Prüfungen durch, um die Summen realistisch zu halten. Diese Prüfungen umfassten stichprobenartige Preisbänder für gängige Leistungen (zum Beispiel Sitzungsgebühren und Pauschalpakete pro Bild), Kanalprüfungen zu Buchungsvolumina in wichtigen Metropolregionen sowie verfügbare Umsatzoffenlegungen von Anbietern. Wo Datenlücken bei kleineren Anbietern bestanden, erfolgte die Skalierung vorsichtig. Für Prognosen wurde eine Szenarioanalyse angewendet und anschließend an eine multivariate Betrachtung angebunden, die die Nachfrage mit der Intensität von E-Commerce-Content, der Richtung der Marketingausgaben und Trends bei Unternehmensgründungen verknüpft. Annahmen wurden basierend auf den von den Befragten beschriebenen Preis- und Auslastungserwartungen überprüft und angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte in mehreren Durchgängen, bei denen die Ergebnisse mit unabhängigen Signalen wie Beschäftigungs- und Lohntrends für fotografische Berufe, Unternehmenszahlen und offengelegten Umsatzverläufen sichtbarer Dienstleister verglichen wurden. Wenn das Modell unerwartete Sprünge zeigte, wurden die zugrunde liegenden Treiber erneut überprüft, und Befragte wurden erneut kontaktiert, wenn eine Schlüsselannahme wie der durchschnittliche Projektwert oder die Buchungshäufigkeit unstimmig erschien.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um sicherzustellen, dass Eingaben, Berechnungen und Logik über Länder und Serviceformate hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn eine wesentliche Veränderung die Nachfrage- oder Preisdynamik beeinflusst. Vor der Auslieferung wird eine abschließende Aktualisierungsrunde durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die an die jüngsten Datenveröffentlichungen angepasst ist.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für fotografische Dienstleistungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für fotografische Dienstleistungen können variieren, selbst wenn sie scheinbar dieselbe Region abdecken, da sich die Servicegrenzen und die Wahl der Umsatzerfassung unterscheiden. In dieser Kategorie stammen die größten Unterschiede meist daraus, was als kostenpflichtige Dienstleistung gegenüber angrenzenden Umsatzströmen gezählt wird, sowie davon, ob informelle und Teilzeitarbeit als Teil des Marktes behandelt wird.
Beschäftigungs- und Unternehmensregistrierungssignale zusammen mit interviewvalidierten Preisen für gängige Shootingtypen sind die Prüfungen, die die Schätzung von Mordor Intelligence an die professionellen Serviceumsätze in den Vereinigten Staaten, Kanada und Mexiko binden, anstatt an einen breiteren „Fotografie“-Bereich, der Ausrüstung, Kreativtools oder Hobby-Einkommen vermischen kann.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,39 Mrd. USD (2025) | |
| Branchendatenverlag A | 14,60 Mrd. USD (2025) | Orientiert sich häufig an einer breiteren Umsatzlinie der Fotoindustrie, die angrenzende Aktivitäten und gemischtes Teilzeiteinkommen einschließen kann, was die erfasste Umsatzmenge über kostenpflichtige Servicetransaktionen hinaus ausdehnt. |
| Marktblog B | 15,00 Mrd. USD (2023) | Verwendet ein älteres Basisjahr und stützt sich auf eine übergeordnete Prognose ohne klare Trennung zwischen kommerziellen Dienstleistungen und verwandter Medienproduktion und Content-Erstellung, was die Gesamtsumme erhöhen kann. |
Die Streuung der Zahlen ergibt sich hauptsächlich aus Umfangsgrenzen und dem Zeitpunkt des Basisjahres, nicht aus Uneinigkeit über die Wachstumsrichtung. Indem die Eingaben an messbare Nachfrage- und Preissignale gebunden und die Summen anschließend mit unabhängigen Indikatoren gegengeprüft werden, bleibt die Schätzung wiederholbar und leichter zu überprüfen, wenn Annahmen aktualisiert werden müssen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Fotografiedienstleistungen aktuell?
Der Markt hat im Jahr 2026 einen Wert von 12,91 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von 15,84 Milliarden USD zu erreichen, mit einem Wachstum von 4,18 % CAGR.
Welches Servicesegment hat den größten Anteil?
Die Porträtfotografie führt mit 28,93 % des Umsatzes im Jahr 2025, angetrieben durch Bewerbungsfotos, Familienporträts und den Bedarf an persönlichem Branding.
Warum ist E-Commerce für das Marktwachstum wichtig?
Online-Händler sind auf hochwertige Produktbilder angewiesen, um Rückgaben zu reduzieren und Konversionsraten zu steigern, was das E-Commerce-Endnutzersegment bis 2031 auf eine CAGR von 7,12 % treibt.
Wie wird die Fusion von Getty Images und Shutterstock den Wettbewerb beeinflussen?
Die Kombination vereint umfangreiche Inhaltsbibliotheken und KI-Forschungs- und Entwicklungsbudgets, verstärkt Skalenvorteile und erhöht gleichzeitig den Druck auf kleinere Stock-Bild-Anbieter.
Welches Land wächst innerhalb der Region am schnellsten?
Mexiko wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,05 % wachsen, unterstützt durch steigende verfügbare Einkommen und eine expandierende digitale Wirtschaft.
Welche Technologien gestalten Fotografiedienstleistungen neu?
KI-gestützte Bildbearbeitung, immersive 360°-Aufnahmen und cloudbasierte Kollaborationstools verkürzen Lieferzyklen und schaffen neue Dienstleistungskategorien in ganz Nordamerika.
Seite zuletzt aktualisiert am:



