
Marktgröße und Marktanteil für pharmazeutische Fertigungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.01 Milliarden US-Dollar |
| Marktgröße (2031) | 7.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.55 % |
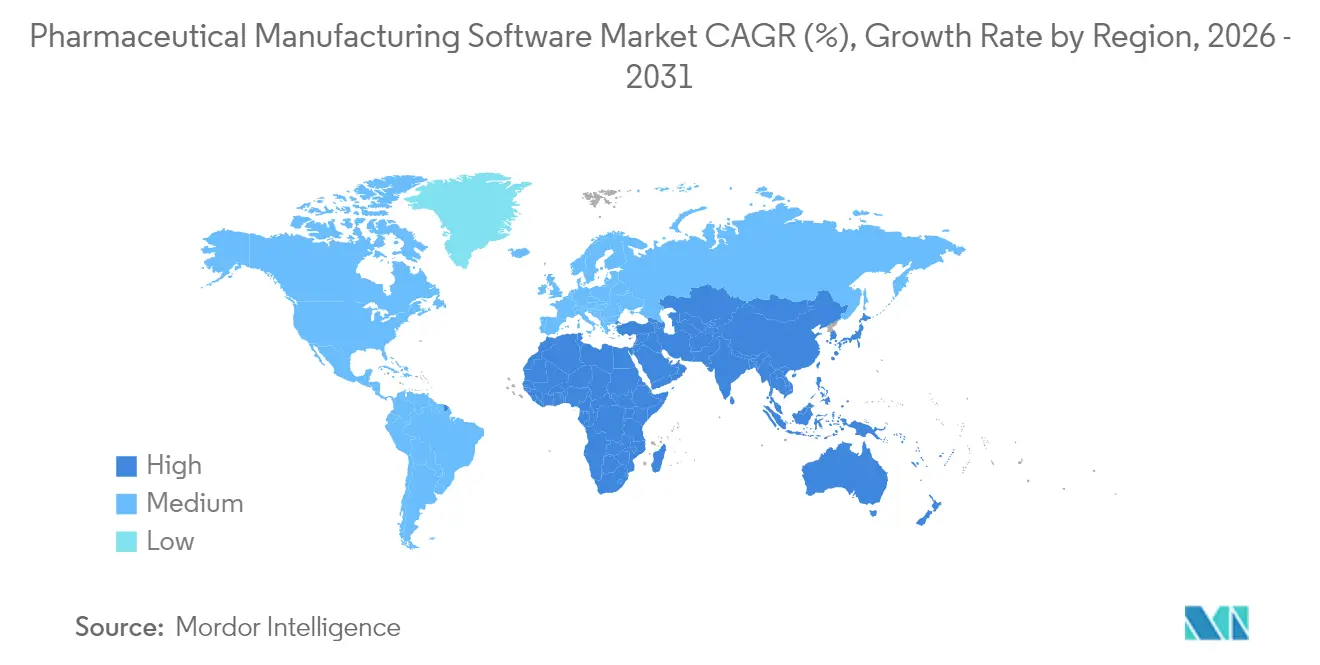
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
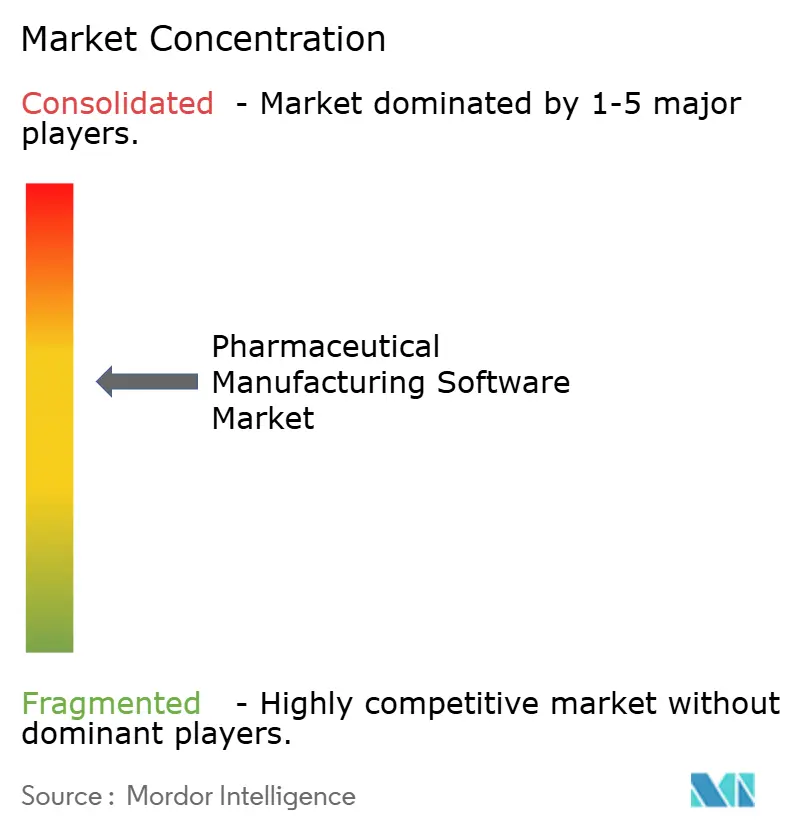
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutische Fertigungssoftware von Mordor Intelligence
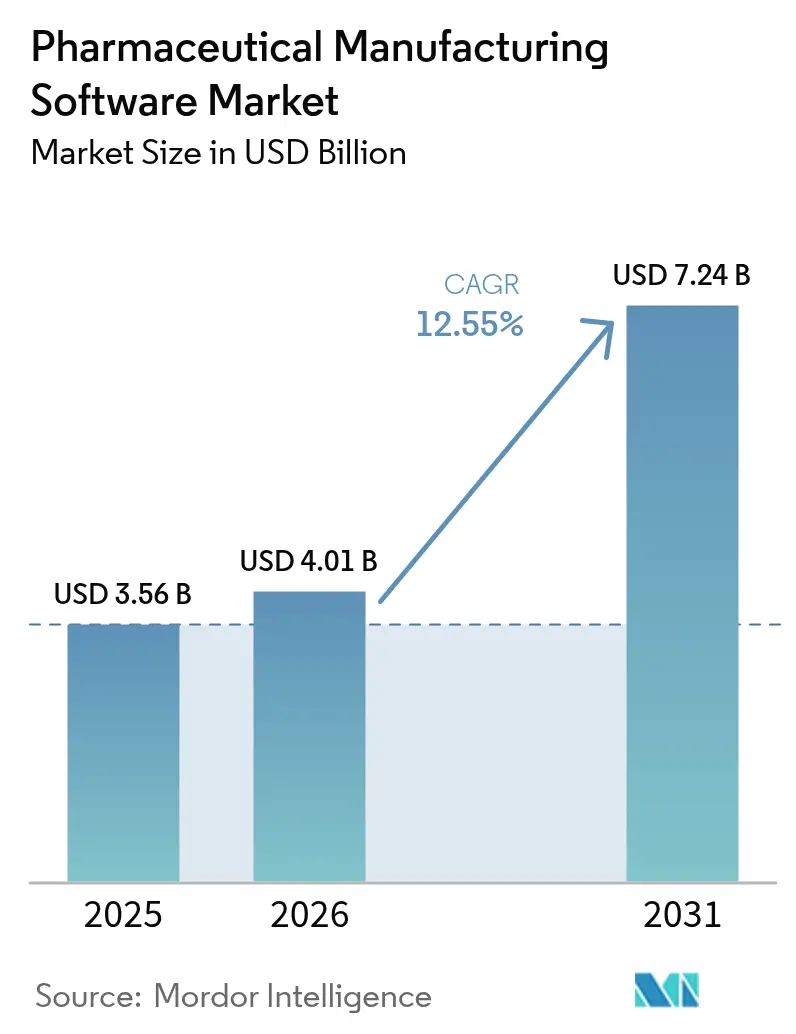
Die Marktgröße für pharmazeutische Fertigungssoftware wird im Jahr 2026 auf 4,01 Milliarden USD geschätzt, ausgehend vom Wert von 3,56 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 7,24 Milliarden USD, was einem Wachstum von 12,55 % CAGR über den Zeitraum 2026–2031 entspricht.
Steigende regulatorische Anforderungen, Kostendruck sowie die Konvergenz von künstlicher Intelligenz mit Manufacturing-Execution-Systemen (MES) bilden die Grundlage für eine anhaltende Nachfrage nach zweckspezifischen digitalen Plattformen. Marktteilnehmer wenden sich von fragmentierten Legacy-Lösungen hin zu einheitlichen Suiten ab, die Echtzeittransparenz, automatisiertes Abweichungsmanagement und prädiktive Qualitätskontrollen bieten. Die Cloud-Bereitstellung wächst rasch, da Hersteller den Bedarf an Datensouveränität mit der für den Mehrstandortbetrieb erforderlichen Skalierbarkeit in Einklang bringen. Die stärkste Segmentdynamik verzeichnen kleine und mittelständische Unternehmen (KMU), die über Abonnementmodelle nun Zugang zu Funktionen auf Unternehmensniveau erhalten, während Auftragsforschungs- und -fertigungsorganisationen (CDMOs) die Softwareeinführung beschleunigen, um spezialisierte, übertragbare Prozesse zu unterstützen. Nordamerika hält die Führungsposition beim Volumen dank der frühzeitigen FDA-getriebenen Digitalisierung, während Asien-Pazifik das schnellste Wachstum verzeichnet, da regionale Kapazitätserweiterungen mit nationalen Programmen zur digitalen Fabrik zusammenfallen.
Wesentliche Erkenntnisse des Berichts
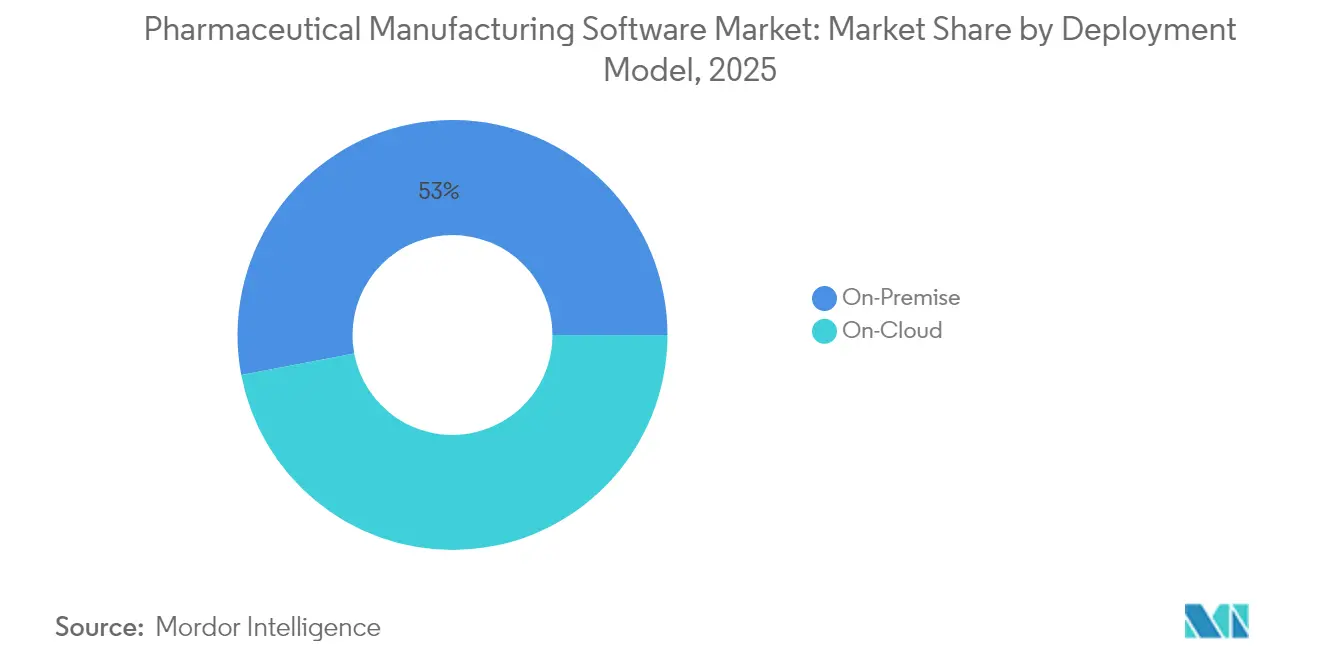
- Nach Bereitstellungsmodell führten On-Premises-Lösungen mit einem Marktanteil von 52,98 % am Markt für pharmazeutische Fertigungssoftware im Jahr 2025, während Cloud-Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 13,28 % expandieren werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 60,90 % am Markt für pharmazeutische Fertigungssoftware, während KMU voraussichtlich die höchste CAGR von 14,29 % bis 2031 verzeichnen werden.
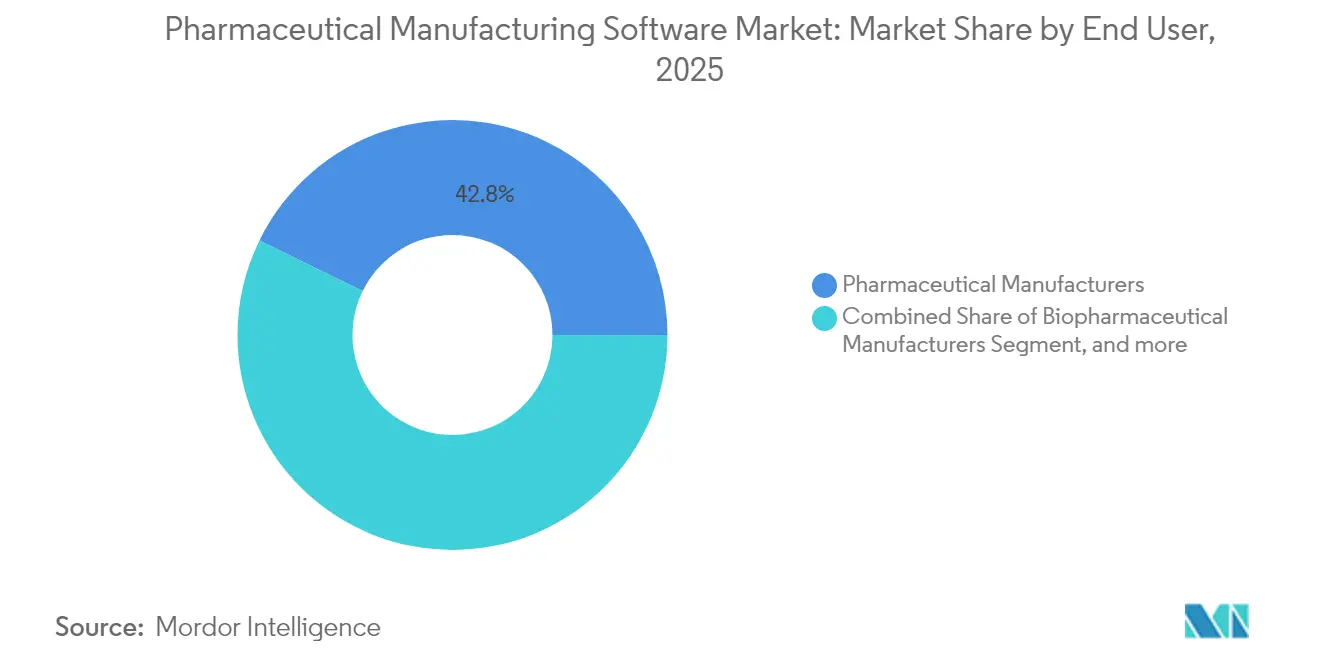
- Nach Endnutzer hielten Pharmahersteller im Jahr 2025 einen Marktanteil von 42,75 % am Markt für pharmazeutische Fertigungssoftware, während CDMOs mit einer CAGR von 14,88 % das am schnellsten wachsende Segment im gleichen Zeitraum bis 2031 darstellen.
- Nach Geografie beanspruchte Nordamerika im Jahr 2025 einen Umsatzanteil von 40,35 % am Markt für pharmazeutische Fertigungssoftware; Asien-Pazifik führt die künftige Expansion mit einer CAGR von 15,18 % bis 2031 an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Einführung von Automatisierung | +2.8% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Arzneimittelproduktionskosten | +2.1% | Global, besonders ausgeprägt in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Anforderungen an die regulatorische Konformität | +3.2% | Global, angeführt von FDA- und EMA-Zuständigkeitsbereichen | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Cloud-basierten Lösungen | +1.9% | Nordamerika und Asien-Pazifik als Kern, Ausstrahlungseffekte nach Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach datengesteuerter Entscheidungsfindung | +1.7% | Global, mit Konzentration in Innovationszentren | Mittelfristig (2–4 Jahre) |
| Ausbau pharmazeutischer Lieferketten | +1.4% | Asien-Pazifik als Kern, Ausstrahlungseffekte in den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Automatisierung
Hersteller investieren in Robotik und integrierte Manufacturing-Execution-Systeme (MES), um Arbeitskräftemangel auszugleichen und eine gleichbleibende Qualität zu gewährleisten. Mit MES verbundene Predictive-Maintenance-Tools reduzieren ungeplante Ausfallzeiten in validierten Anlagen um bis zu 25 %. Die Kontinuierliche Fertigung, die statische Chargenläufe durch dynamische Abläufe ersetzt, erfordert Software, die Rezepturen in Echtzeit neu berechnet und Streaming-Sensordaten mit elektronischen Chargendokumenten abgleicht. Japanische Unternehmen haben vollautomatisierte Zelltherapie-Suiten pilotiert, die Robotik mit MES verknüpfen, um Zykluszeiten zu verkürzen und gleichzeitig die Konformität zu wahren. Automatisierung unterstützt zudem datenreiche digitale Zwillinge zur Prozessoptimierung und ermöglicht eine schnellere Skalierung, wenn Therapien von der klinischen Phase in die kommerzielle Produktion übergehen.
Steigende Arzneimittelproduktionskosten
Hochwertige Biologika, komplexe Formulierungen und volatile Rohstoffpreise erhöhen den Kostendruck. Fortschrittliche Analyseplattformen simulieren mehrere Produktionsszenarien und helfen dabei, optimale Betriebsgeschwindigkeiten und Rohstoffausbeuten zu ermitteln. Anlagen, die solche Modelle einsetzen, haben nach sechs Betriebsmonaten Reduzierungen des Materialabfalls von 15–20 % gemeldet.[1]NVIDIA Corporation, „Gefion-Supercomputer beschleunigt pharmazeutische KI,” nvidia.com In MES integrierte Energiemanagement-Module überwachen Versorgungseinrichtungen in Echtzeit und senken den Verbrauch, ohne die Anforderungen der Guten Herstellungspraxis (GMP) zu beeinträchtigen. Diese Einsparungen gleichen steigende Kosten für Spezialinhaltsstoffe aus und helfen Anlagen, unternehmerische Nachhaltigkeitszusagen zu erfüllen.
Anforderungen an die regulatorische Konformität
Die Leitlinien der FDA zur Datenintegrität erfordern prüffähige elektronische Aufzeichnungen und sichere elektronische Signaturen, was zur weitverbreiteten Einführung validierter Software geführt hat, die 21 CFR Part 11-Kontrollen einbettet.[2]US-amerikanische Lebens- und Arzneimittelbehörde (U.S. Food & Drug Administration), „Datenintegrität und Konformität mit Arzneimittel-CGMP,” fda.gov Die Europäische Arzneimittelagentur (EMA) betont Quality-by-Design-Prinzipien und treibt die Nachfrage nach Plattformen an, die Prozessverständnis über den gesamten Produktlebenszyklus nachweisen können.[3]Europäische Arzneimittelagentur (European Medicines Agency), „GMP-Anhang 1 – Überarbeitung,” ema.europa.eu Serialisierungsvorschriften in mehr als 50 Jurisdiktionen erfordern Track-and-Trace-Module, die in MES integriert sind, damit Seriennummern Verpackung, Lagerung und Vertrieb nahtlos durchqueren. KI-Schichten kennzeichnen Abweichungen nun nahezu in Echtzeit, reduzieren Verzögerungen bei der Chargenfreigabe und minimieren das Risiko von Warnschreiben.
Fortschritte bei Cloud-basierten Lösungen
Pharmazeutikaspezifische virtuelle private Clouds, die nach GMP-Standards zertifiziert sind, haben frühere Sicherheitsbedenken gemildert. Hybride Architekturen halten regulierte Stammdaten On-Premises vor, während Cloud-Analysen für multivariate Prozessanalysen genutzt werden. Anbieter wie Körber migrierten ihr PAS-X MES zu Microsoft Azure, um Elastizität während der Skalierung zu bieten und Bereitstellungszeiten für Greenfield-Anlagen von Monaten auf Wochen zu verkürzen. KMU bevorzugen Abonnementpreismodelle, die Kapitalausgaben in planbare Betriebsausgaben umwandeln und Zugang zu häufigen funktionalen Upgrades gewähren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Implementierungskosten | -1.8% | Global, besonders ausgeprägt für KMU | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration mit Legacy-Systemen | -2.1% | Global, konzentriert in etablierten Märkten | Mittelfristig (2–4 Jahre) |
| Datensicherheit und Datenschutzbedenken | -1.4% | Global, mit erhöhtem Fokus in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mangelnde Standardisierung | -1.2% | Global, am ausgeprägtesten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten
Validierungskosten können die anfänglichen Lizenzgebühren um bis zu 300 % übersteigen, da jede Code-Änderung eine Dokumentation erfordert, die GMP-Auditoren zufriedenstellt. Kleinere Unternehmen lagern Implementierung und Validierung häufig an spezialisierte Integratoren aus, was die Gesamtprojektbudgets erhöht. Obwohl langfristige Erträge durch Produktivitätssteigerungen und weniger Konformitätsbefunde oft mehr als 25 % übersteigen, schrecken kurzfristige Liquiditätsbeschränkungen nach wie vor einige Erstkäufer ab. Staatliche Steuervergünstigungen für Investitionen in digitale Fabriken haben begonnen, die Hürde in ausgewählten Märkten zu senken.
Komplexe Integration mit Legacy-Systemen
Viele Anlagen betreiben noch maßgeschneiderte SCADA-Werkzeuge (Supervisory Control and Data Acquisition), die vor Jahrzehnten ohne standardisierte Anwendungsprogrammierschnittstellen entwickelt wurden. Die Harmonisierung dieser Systeme mit modernen MES erfordert individuelle Middleware und sorgfältige Datenmigrationstasks, um den Verlust historischer Chargendokumente zu vermeiden. Die Aufrechterhaltung des Validierungsstatus während gestaffelter Einführungen fügt zusätzliche Testzyklen und Dokumentation hinzu. Unternehmen entscheiden sich häufig für modulare Implementierungen, doch temporäre Datensilos können bis zur vollständigen Migrationsabschluss bestehen bleiben und die Echtzeittransparenz über standortübergreifende Netzwerke vorübergehend einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Cloud gewinnt an Dynamik trotz On-Premises-DominanzOn-Premises-Plattformen behielten im Jahr 2025 einen Anteil von 52,98 % am Markt für pharmazeutische Fertigungssoftware, da große Hersteller die direkte Kontrolle über validierte Infrastruktur bevorzugen. Cloud-Lösungen werden jedoch voraussichtlich mit einer CAGR von 13,28 % wachsen, was auf verbesserte Cybersicherheitszertifizierungen und die regulatorische Akzeptanz von virtuellen privaten Cloud-Umgebungen zurückzuführen ist. Hybride Modelle dominieren neue Projekte und ermöglichen es, dass Stamm-Chargendokumente On-Premises verbleiben, während Analysen für Burst-Computing-Anforderungen in der Cloud durchgeführt werden.
Die Cloud-Einführung kommt auch KMU zugute, denen dedizierte Rechenzentrumsressourcen fehlen. Abonnementpreismodelle reduzieren Kapitalausgaben, und integrierte Validierungsvorlagen verkürzen Qualifizierungszeiträume. Globale Unternehmen übernehmen mandantenfähige Architekturen, um Prozesse über Produktlinien hinweg zu harmonisieren, was die Nachfrage nach offenen Anwendungsprogrammierschnittstellen-Frameworks antreibt, die MES mit Enterprise-Resource-Planning (ERP) und Laborinformationsmanagementsystemen integrieren. Anbieter betten nun Machine-Learning-Operations-Pipelines ein, um prädiktive Qualitätsmodelle kontinuierlich zu verfeinern und das Wertversprechen von Cloud-MES zu stärken.


Nach Unternehmensgröße:
KMU treiben Wachstum trotz Dominanz von GroßunternehmenGroßunternehmen beanspruchten im Jahr 2025 einen Marktanteil von 60,90 % am Markt für pharmazeutische Fertigungssoftware und nutzen globale IT-Teams, um einheitliche Suiten über Dutzende von Standorten hinweg bereitzustellen. Diese Unternehmen priorisieren durchgängige digitale Threads, die frühzeitige Entwicklung mit der kommerziellen Produktion verbinden. KMU werden jedoch voraussichtlich mit einer CAGR von 14,29 % wachsen, da Cloud-Bereitstellung und modulare Architekturen die Einstiegshürden senken.
Für KMU minimieren vorkonfigurierte GMP-Workflows den Validierungsaufwand, während rollenbasierte Dashboards die Benutzerakzeptanz vereinfachen. Implementierungszyklen können in weniger als neun Monaten abgeschlossen werden, verglichen mit mehrjährigen Einführungen in großen multinationalen Umgebungen. Investoren erkennen die Chance; QbDVision sicherte sich im Jahr 2025 13 Millionen USD, um die Bereitstellung seiner Digital-CMC-Plattform für mittelgroße Biopharma-Hersteller zu beschleunigen (finsmes.com). Da KMU die Produktion von Nischentherapien skalieren, benötigen sie häufig flexible Chargengrößen, die Cloud-MES durch elastisches Computing und Standardkonnektoren für Einweggeräte unterstützt.
Nach Endnutzer:
CDMOs führen Wachstum an, da Outsourcing zunimmtTraditionelle Pharmaunternehmen behielten im Jahr 2025 einen Umsatzanteil von 42,75 %, doch CDMOs werden voraussichtlich mit einer CAGR von 14,88 % wachsen und damit die am schnellsten wachsende Endnutzergruppe im Markt für pharmazeutische Fertigungssoftware darstellen. Das Outsourcing nimmt zu, da Innovatoren sich auf die Entdeckung konzentrieren und gleichzeitig die Produktion an Partner übertragen, die auf kontinuierliche Verarbeitung, aseptische Abfüllung und Abschluss oder fortschrittliche Biologika spezialisiert sind.
CDMOs konkurrieren über technologische Differenzierung und investieren in KI-gestütztes MES, um Auftraggebern prädiktive Prozesskompetenz-Dashboards und beschleunigte Technologietransfer-Routinen anzubieten. Diese Systeme rationalisieren die Einführung mehrerer Kundenprodukte und schützen vertrauliche Prozessparameter in sicheren Datentresoren. Auf Biologika ausgerichtete CDMOs setzen Zellkulturoptimierungsmodule ein, die Vitalität, Titer und Metabolitenprofile in Echtzeit analysieren. In Kombination mit elektronischer Chargendokumentation verkürzen solche Fähigkeiten Chargenfreigabezyklen und reduzieren die Warenkosten, was die strategische Bedeutung der CDMOs für die Beschleunigung der späten Pipeline unterstreicht.
Geografische Analyse
Markt für pharmazeutische Fertigungssoftware in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 40,35 % am Umsatz des Marktes für pharmazeutische Fertigungssoftware. Die strikte Durchsetzung der FDA-Leitlinien zur Datenintegrität treibt die flächendeckende Einführung elektronischer Chargenprotokolle und auditfähiger Module zur Abweichungsverwaltung voran. Oracles jüngste Erweiterung KI-gestützter Gesundheitsanwendungen in Kanada verdeutlicht den regionalen Bedarf an Cloud-Infrastrukturen, wobei das Unternehmen für 2025 einen Anstieg der entsprechenden Umsätze um 70 % prognostiziert. Einrichtungen in den Vereinigten Staaten nutzen unternehmensweite MES-Einführungen, um die Produktion in Biologika- und Kleinmolekül-Werken zu synchronisieren, die Kapazitätsauslastung zu verbessern und die Chargenfreigabezeiten zu verkürzen.
Markt für pharmazeutische Fertigungssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,18 % bis 2031. China und Indien modernisieren ihre Produktionsstätten, um globale GMP-Standards zu erfüllen, wobei lokale Regulierungsbehörden ihre Datenintegritätsrahmen angleichen, um die Exportlizenzierung zu erleichtern. Japanische Hersteller führen regionale Automatisierungspilotprojekte an; Chugai Pharmaceutical berichtet von Zykluszeiteinsparungen nach der Implementierung eines integrierten Digitalfabrikprogramms, während Astellas ein Gemeinschaftsunternehmen mit Yaskawa Electric gegründet hat, um eine robotergestützte Fertigungsplattform für Zelltherapien zu entwickeln. Staatliche Subventionen zur Förderung der Einführung von Industrie 4.0 sowie ausländische Direktinvestitionen in neue Biologika-Produktionsstätten treiben die regionale Softwarenachfrage weiter voran.
Markt für pharmazeutische Fertigungssoftware in Europa
Europa behält eine stetige Dynamik bei, da die EMA-Leitlinien Quality-by-Design und Nachhaltigkeit fördern. Deutsche Cluster ziehen frisches Kapital multinationaler Unternehmen an, die fortschrittliche Produktionsökosysteme suchen, und der regionale Markt bevorzugt Plattformen, die Kohlenstoffemissionen in Echtzeit verfolgen. Durch den Brexit bedingte Lieferkettenkomplexitäten fördern die Einführung von Transparenzlösungen zur Verwaltung kanalübergreifender Chargendokumentation. Cloud-native Bereitstellungen gewinnen an Bedeutung, da Bedenken hinsichtlich der Datensouveränität im Rahmen europäischer Rechenzentren nachlassen.
Markt für pharmazeutische Fertigungssoftware im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika sind noch in der Entstehungsphase, verzeichnen jedoch eine zunehmende Akzeptanz, da inländische Hersteller internationale Qualitätszertifizierungen anstreben. Anreize im Rahmen der nationalen Industriestrategie Saudi-Arabiens und des brasilianischen Fahrplans für digitale Gesundheit fördern Investitionen in validierte MES, jedoch bremsen Kapitalbeschränkungen und ein begrenztes Angebot an qualifizierten Arbeitskräften die kurzfristige Akzeptanz. Anbieter, die modulare, abonnementbasierte Lösungen anbieten, sind gut positioniert, um frühe Anwender in diesen aufstrebenden Märkten zu gewinnen.

Regulatorisches Umfeld
Die Regulierung bleibt ein zentraler Adoptionskatalysator für validierte Fertigungsplattformen, die prüfbare elektronische Aufzeichnungen, sichere elektronische Signaturen und Datenintegritätskontrollen im Einklang mit cGMP-Anforderungen unterstützen. Im Februar 2026 veröffentlichte die US-amerikanische FDA ihre endgültige Leitlinie zur Computer Software Assurance (CSA) für Software des Produktions- und Qualitätsmanagementsystems und bekräftigte damit einen risikobasierten Ansatz für Sicherungsmaßnahmen bei Software, die in regulierten Betrieben eingesetzt wird. Dies beeinflusst, wie Hersteller Änderungen in MES-, eBR- und QMS-nahen Arbeitsabläufen dokumentieren und validieren.
In Europa werden die Prioritäten der EMA-Inspektorate in Bezug auf computergestützte Systeme und den Einsatz von KI im GMP-Bereich zunehmend spezifischer, was die Compliance-Belastung für Anbieter erhöht, die fortschrittliche Analytik in die Fertigungsausführung einbetten. Im Januar 2026 veröffentlichte die GMP/GDP-Inspektorenarbeitsgruppe der EMA ein Konzeptpapier zur Überarbeitung von Anhang 15 (Qualifizierung und Validierung), gefolgt vom GMP-Arbeitsplan 2026-2028, der Aktualisierungen von Anhang 11 (Computergestützte Systeme) und die Entwicklung eines neuen Anhangs 22 zu künstlicher Intelligenz priorisiert, unterstützt durch einen Multistakeholder-Workshop im Mai 2026. Parallele Harmonisierungsarbeiten im Rahmen der ICH, einschließlich ICH Q13 zur kontinuierlichen Fertigung und eines ICH-Reflexionspapiers vom März 2026 zur fortschrittlichen Fertigung, erhöhen ebenfalls die Erwartungen an eine robuste Datenverwaltung, Modellüberwachung und nachvollziehbare Prozesssteuerungsstrategien für Software, die kontinuierliche und hybride Produktion unterstützt.
Wettbewerbslandschaft
Der Markt für pharmazeutische Fertigungssoftware weist eine moderate Konsolidierung auf, da große Unternehmenssoftware-Anbieter spezialisierte Fähigkeiten akquirieren und Nischenanbieter rund um Cloud-native Architekturen innovieren. Siemens schloss im April 2025 die Akquisition von Dotmatics für 5,1 Milliarden USD ab und integrierte KI-gestützte Entdeckungsinformatik mit Manufacturing-Execution, um ein nahtloses Datenkontinuum vom Moleküldesign bis zum Fertigprodukt anzubieten. Oracle und SAP betten generative KI-Assistenten in ihre GMP-Workflow-Module ein, die Bediener durch komplexes Ausnahmenmanagement führen und dabei elektronische Signaturen wahren.
Traditionelle MES-Marktführer wie Körber und Honeywell modernisieren Produktlinien mit Low-Code-Konfigurationsschichten und containerisierten Bereitstellungsoptionen. Körbers PAS-X in der Cloud bietet On-Demand-Skalierbarkeit für Multi-Site-CDMO-Netzwerke, während Honeywell Digital-Twin-Engines für Prozesskompetenzprognosen integriert. Der technologische Wettbewerb konzentriert sich zunehmend auf Analytiksophistikation, Cybersicherheitszertifizierungen und den Umfang des sofort einsatzbereiten regulatorischen Inhalts.
Spezialisierte Herausforderer setzen auf Geschwindigkeit und Flexibilität. QbDVision positioniert seine Digital-CMC-Plattform als Plug-and-Play-Lösung für KMU, die angemessen dimensionierte Validierungsvorlagen benötigen, während Aizon auf die Konvertierung elektronischer Chargendokumente (eBR) mit KI-gestützten Papier-zu-Digital-Hilfsmitteln abzielt. Anbieter differenzieren sich auch durch Anwendungsprogrammierschnittstellen-Ökosysteme, die Verbindungen mit Labor-, Qualitäts- und Lieferkettensystemen vereinfachen. Nachhaltigkeitsanalysen und Internet-der-Dinge-Integrationen entstehen als White-Space-Chancen und veranlassen strategische Partnerschaften zwischen MES-Anbietern und Sensorherstellern, um Energieintensitäts-Dashboards und Nachverfolgbarkeit von Umweltauswirkungen bereitzustellen.
Marktführer im Bereich pharmazeutische Fertigungssoftware
BatchMaster Software
Vormittag Associates, Inc.
Oracle
Sage Group plc
MasterControl
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische Fertigungssoftware
- Oracle
- SAP
- Siemens Healthineers
- ABB Ltd
- Körber Pharma
- Rockwell Automation
- Honeywell International
- Emerson Electric
- Infor
- Dassault Systèmes
- AspenTech
- MasterControl
- BatchMaster Software
- Sage Group plc
- Deskera
- Intellect
- Fishbowl
- Datacor Chempax
- Aquilon Software
- Logic ERP Solutions
- Vormittag Associates
Lesen Sie die Analyse der pharmazeutische Fertigungssoftware-Unternehmen

Marktchancen und Zukunftsaussichten
Die Softwarenachfrage erweitert sich über die Kernausführung von MES hinaus hin zu validierten, durchgängigen digitalen Threads, die Kontrolle über verteilte Betriebe, kontinuierliche Fertigung und KI-gestützte Entscheidungsfindung nachweisen können. Der im Juli 2026 von der FDA vorgeschlagene Vorschriftsentwurf zur Modernisierung der Registrierung von Arzneimittelherstellern, einschließlich eines vereinfachten Pfads für verteilte Fertigung nach einem Hub-and-Spoke-Modell, schafft Raum für Plattformen, die Standortnetzwerke, Rezept- und Stammdatenverwaltung, elektronische Chargenprotokolle und Freigabe-nach-Ausnahme-Workflows verwalten, während konsistente Prüfpfade über alle Knoten hinweg erhalten bleiben. In den Vereinigten Staaten verstärken höhere Transparenzerwartungen für vorgelagerte Lieferketten, einschließlich Bestimmungen zur Stärkung der Registrierungsanforderungen für ausländische Betriebe, die an der Herstellung oder Verarbeitung von in das Land importierten Arzneimitteln beteiligt sind, den Bedarf an integrierter Herkunftsnachverfolgung, Lieferanten- und Materialrückverfolgbarkeit sowie standortübergreifenden Dokumentationskontrollen.
KI-Governance wird zunehmend zu einem Kaufkriterium, da Regulierungsbehörden ihre Erwartungen formalisieren und die Aufmerksamkeit der Durchsetzung zunimmt. Der GMP-Arbeitsplan 2026-2028 der EMA und die Arbeiten an einem neuen Anhang 22 zu künstlicher Intelligenz sowie die Prüfung des KI-Einsatzes in der Fertigung durch die FDA im Jahr 2026 deuten auf Chancen für Anbieter hin, die validiertes KI-Lebenszyklusmanagement (Datenintegrität, Versionierung, Erklärbarkeits-Artefakte, menschliche Aufsicht und Änderungskontrolle) innerhalb von MES- und Qualitätsworkflows bündeln. Hersteller investieren zudem in digitale Zwillinge und prädiktive Qualitätswerkzeuge zur Unterstützung von Scale-up und Abweichungserkennung, wie die Aktivitäten von Eli Lilly im Jahr 2026 rund um den Einsatz von Digital-Twin-Technologie und KI zur Simulation von Scale-up und Vorhersage von Chargenergebnissen zeigen, was die Anforderungen an eine engere Integration zwischen Ausführungsdaten, Prozessmodellen und konformen Überprüfungsprozessen in der Fertigungssoftware erhöht.
Recent Industry Developments in Markt für pharmazeutische Fertigungssoftware
- Februar 2026: Oracle kündigte neue Funktionen in Oracle Fusion Cloud Supply Chain and Manufacturing an, um die Prozessfertigung durch die Verknüpfung von Formeln und Rezepten mit Materialmanagement und Chargenausführung zu unterstützen. Das Update stärkt die cloudbasierte Orchestrierung für regulierte Chargenumgebungen, in denen eine strenge Kontrolle von Rezepten, Beständen und Fertigungsausführungsdaten konforme Betriebe untermauert.
- Februar 2026: BatchMaster Software gab die allgemeine Verfügbarkeit von BME Web ERP 9.0 mit KI-orientierten Funktionen für Prozesshersteller bekannt. Die Veröffentlichung unterstreicht die fortlaufenden Produktinvestitionen in webbasierte ERP- und Fertigungsworkflows, die für regulierte Branchen konfiguriert werden können und eine breitere Modernisierung weg von veralteten On-Premise-Bereitstellungen unterstützen.
- Dezember 2024: Oracle veröffentlichte Updates für Oracle Life Sciences Empirica, um das Sicherheitssignalmanagement und die Compliance in der Cloud zu optimieren. Obwohl der Fokus auf der Pharmakovigilanz liegt, unterstützt das Upgrade den breiteren Wandel hin zu cloud-validierten Plattformen in den Life Sciences und verschärft die Anforderungen an Datenverwaltung und Rückverfolgbarkeit in vernetzten Fertigungs- und Qualitätsökosystemen.


Markt für pharmazeutische Fertigungssoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software, die direkt in lizenzierten pharmazeutischen Produktionsanlagen eingesetzt wird, um Fertigungsvorgänge auszuführen und zu dokumentieren, einschließlich Fertigungsausführung, elektronischer Chargenprotokolle, Chargenherkunft, Qualitätsdokumentation, Bestandskontrolle und integrierter MRP- oder ERP-Workflows im gesamten Werk.
Ausgeschlossener Umfang: Nicht berücksichtigt werden Discovery-Informatik-Suiten, eigenständige LIMS, die nur für Laborworkflows verwendet werden, oder allgemeine Bürosoftware.
Übersicht der Segmentierung
- Nach Bereitstellungsmodell
- Cloud-basiert
- On-Premises
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzer
- Pharmahersteller
- Biopharmazeutische Hersteller
- Auftragsforschungs- und -fertigungsorganisationen (CDMOs)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die anfängliche Datenschicht aufzubauen und praktische Leitlinien für Nachfrage, Regulierung und Adoptionszeitpunkt festzulegen. Wir haben öffentliche regulatorische und Compliance-Referenzen überprüft, die den Softwarebedarf in den Anlagen bestimmen, sowie Fertigungs- und Handelssignale, die auf Kapazitätserweiterungen und Standorterweiterungen hinweisen.
Zu den verwendeten Quellen zählen öffentliche und offizielle Materialien wie FDA-Leitlinien und -Datenbanken, EMA-Veröffentlichungen, OECD-Gesundheitsstatistiken, makroökonomische Indikatoren der Weltbank und WTO-Handelsstatistiken. Wir haben auch begutachtete Fachjournale herangezogen, die Qualitätssysteme in der Pharmafertigung behandeln. Auf der kommerziellen Seite nutzten wir Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Branchennachrichten, um die Produktpositionierung, Bereitstellungsmuster und die Aufteilung der Ausgaben zwischen Anlagen, Linien und Validierungsarbeiten zu verstehen. Wo erforderlich, wurden kostenpflichtige Datenbankabonnements nur für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne und Produktrichtungen zu überprüfen. Diese Sekundärquellen sind nicht erschöpfend, und wir haben während der Datenerhebung, Validierung und Klärung auch andere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um zu bestätigen, was tatsächlich auf Anlagenebene gekauft wird, wie Verträge strukturiert sind und welche angrenzenden Softwarekategorien nicht in den Kernmarkt einbezogen werden sollten. Wir sprachen mit einer ausgewogenen Mischung aus Softwareanbietern, Implementierungspartnern und Pharma- sowie CDMO-Anwendern in wichtigen Regionen und nutzten die Ergebnisse, um die Adoptionsannahmen mit tatsächlichen Kaufzyklen und Validierungsanforderungen abzugleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 18% | APAC: 43% |
| Mid-Tier: 47% | Funktions-/Abteilungsleiter: 28% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 54% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte anhand eines Top-Down- und Bottom-Up-Ansatzes. Das Hauptmodell geht vom globalen Fußabdruck der Pharmafertigung und den Digitalisierungsbedürfnissen aus und wird dann durch Adoptions- und Ausgabenebenen rekonstruiert. In der Praxis wurden Anlagenzahlen, Signale zur Produktionserweiterung und die Intensität der compliance-getriebenen Digitalisierung genutzt, um abzuschätzen, wie viel Software in Fertigungsstandorten eingesetzt wird und wie schnell Ersatz- und Aktualisierungsvorgänge erfolgen.
Um das Modell fundiert zu halten, priorisierten wir wiederholbare Eingaben wie den Anteil der Standorte, die auf elektronische Chargenprotokolle umsteigen, die Rate neuer Linienaddition und Brownfield-Upgrades, die Aufteilung zwischen On-Premise- und sicheren Cloud-Implementierungen, typische mehrjährige Erneuerungsmuster sowie Implementierungs- und Validierungsaufwand, der in Softwareverträge eingebunden ist. Die Preisgestaltung wurde durch gemischte ASP-Bandbreiten behandelt, angepasst nach Anlagengröße und Anzahl der Linien. Wo direkte Angaben fehlten, füllten wir Lücken mit Proxy-Bandbreiten aus ähnlichen regulierten Fertigungsumgebungen. Die Prognose nutzte eine Szenarioanalyse mit einem zentralen Fall, wobei variable Pfade anhand des Interview-Konsens zu Compliance-Fristen, der Bereitschaft zur Cloud-Validierung und den Pharma-Capex-Zyklen festgelegt wurden. Anschließend testeten wir den zentralen Pfad gegen langsamere Budgetumgebungen und schnellere digitale Transformationszyklen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich öffentlicher Ankündigungen von Anlagenerweiterungen, Verschiebungen bei den Anforderungen an regulierte digitale Dokumentation und der in Berichten implizierten Software-Umsatzexposition. Wenn eine Region oder ein Bereitstellungsmodus einen Ausreißer ergab, wurden die Annahmen überprüft, und bei Bedarf wurde ein Folgeanruf genutzt, um zu bestätigen, was sich im Kaufverhalten geändert hatte.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungen, Umrechnungslogik und Wachstumstreiber auf interne Konsistenz über Jahre und Regionen hinweg überprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren regulatorischen Änderungen, umfangreichen Fusionen und Übernahmen oder abrupten Verschiebungen bei der Cloud-Validierungsadoption. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Darstellung die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für Pharmazeutische Fertigungssoftware von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für pharmazeutische Fertigungssoftware zu sehen, da Publizisten nicht immer die gleiche Softwaregrenze zählen und Zeitpunktwahlen die Ergebnisse jahresweise verschieben können. Unterschiede können auch daraus entstehen, wie Anbieter Implementierungs- und Validierungsdienstleistungen in Softwareverträge bündeln, und ob die Studie Abonnementumsätze anders behandelt als unbefristete Lizenzen.
Die größten Unterschiede ergeben sich hier meist daraus, ob angrenzende reine Laborwerkzeuge einbezogen werden, ob unternehmensweite ERP-Ausgaben mit Anlagenausführungssoftware vermischt werden, und wie der Cloud-Übergang modelliert wird. Einige Schätzungen wenden auch einen einzigen globalen ASP-Trend an, obwohl regulierte Anlagen nach großen Compliance-Projekten oft Stufenänderungen zeigen. Deshalb wurden unsere Annahmen wiederholt durch Interviews und öffentliche Signale gegengeprüft, bevor die Gesamtwerte finalisiert wurden – eine Umfangs- und Aktualisierungsentscheidung, die von Mordor Intelligence angewendet wird.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,01 Mrd. USD (2026) | |
| Branchenbericht A | 3,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint Fertigungssoftware für Anlagen mit einem breiteren Satz pharmazeutischer Betriebssoftware zu vermischen, was den Kernumfang der reinen Fertigung verwässern und den Wert in ein anderes Jahr verschieben kann. |
| Fachpublikation B | 3,40 Mrd. USD (2024) | Zitiert einen Einzelwert basierend auf historischer Nachverfolgung und breiten Kategoriedefinitionen, was wahrscheinlich den mit Validierung verbundenen Vertragswert unterschätzt und nicht klar zwischen eigenständigen Laborsystemen und Anlagenausführungs-Workflows unterscheidet. |
Insgesamt erklärt sich die Spannbreite durch die Jahresausrichtung und die Frage, was als Fertigungssoftware im Gegensatz zu angrenzenden Labor- und Unternehmenswerkzeugen gezählt wird. Indem der Umfang auf Workflows lizenzierter Produktionsanlagen begrenzt und die Annahmen anschließend durch Interviews und externe Signale überprüft wurden, bleibt die resultierende Zahl auf klare Nachfragetreiber und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für pharmazeutische Fertigungssoftware?
Der Markt wird im Jahr 2026 auf 4,01 Milliarden USD geschätzt und soll bis 2031 einen Wert von 7,24 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte Lösungen expandieren mit einer CAGR von 13,28 % und übertreffen damit On-Premises-Installationen, da Sicherheitszertifizierungen reifen.
Warum führen CDMOs Software schneller ein als Arzneimittelinnovatoren?
CDMOs investieren in fortschrittliches MES, um Dienstleistungen zu differenzieren, Technologietransfers zu rationalisieren und Multi-Client-Betriebe zu unterstützen, was zu einer CAGR von 14,88 % führt.
Wie beeinflussen Vorschriften die Softwareeinführung?
Datenintegritätsleitlinien der FDA und EMA schreiben prüffähige elektronische Aufzeichnungen vor und treiben die beschleunigte Einführung validierter digitaler Plattformen in allen Regionen voran.
Welche Herausforderungen begrenzen die Softwareeinführung bei KMU?
Hohe Validierungskosten und die Integration mit Legacy-Systemen bleiben die größten Hindernisse, obwohl modulare Cloud-Angebote die Einstiegshürden senken.
Welche Region wird am meisten zum künftigen Marktwachstum beitragen?
Asien-Pazifik führt beim Wachstum mit einer prognostizierten CAGR von 15,18 %, unterstützt durch Kapazitätserweiterungen in China, Indien und Japan sowie staatliche Anreize für digitale Fabriken.
Seite zuletzt aktualisiert am:



