
Prozessormarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
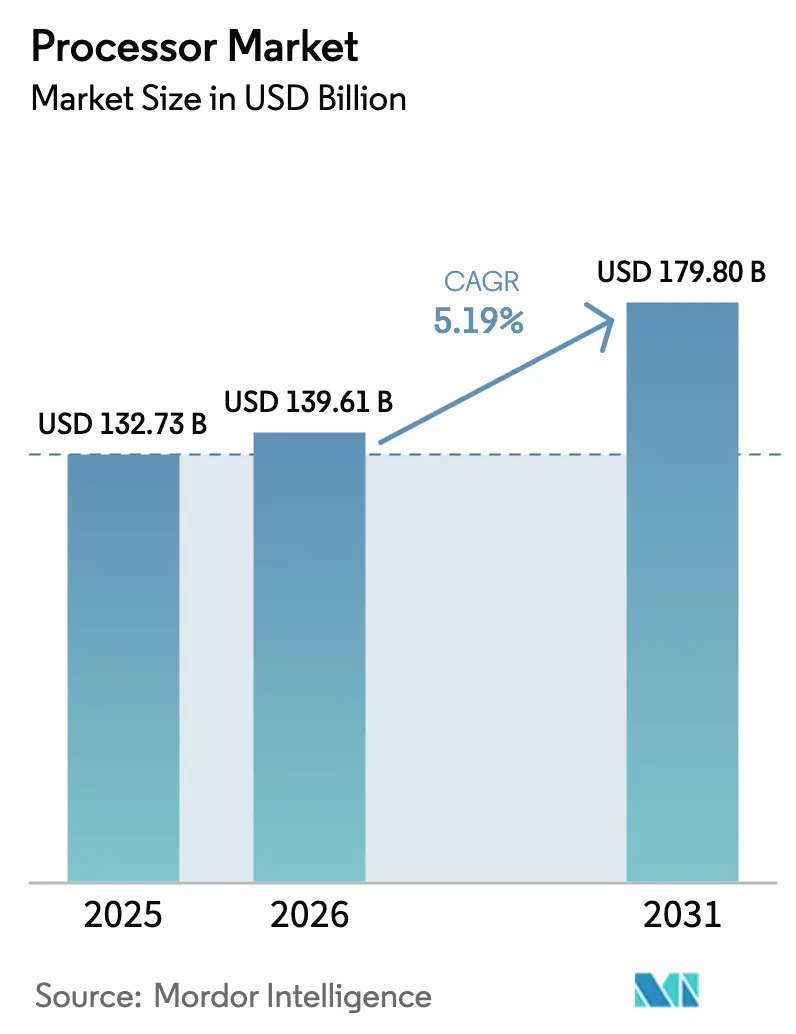
| Marktgröße (2026) | 139.61 Milliarden US-Dollar |
| Marktgröße (2031) | 179.8 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.19 % |
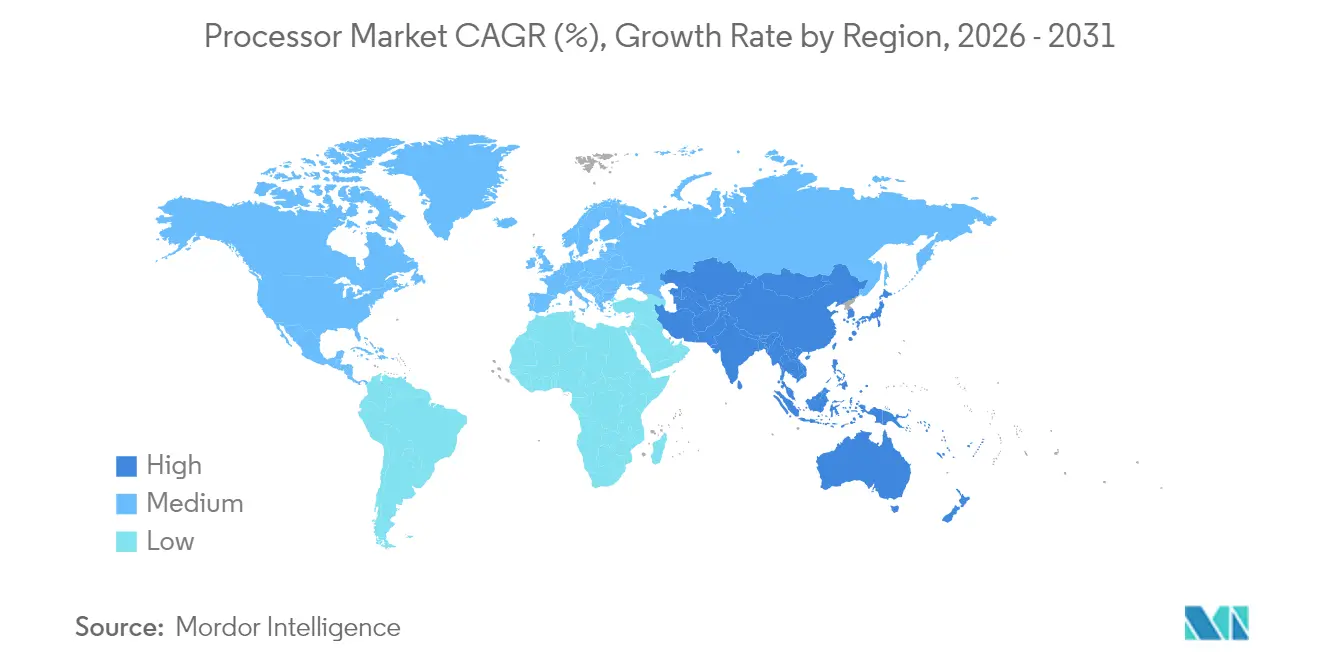
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Prozessormarktanalyse von Mordor Intelligence
Die Prozessormarktgröße wurde im Jahr 2025 auf 132,73 Milliarden USD bewertet und soll von 139,61 Milliarden USD im Jahr 2026 auf 179,8 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,19 % während des Prognosezeitraums (2026–2031). Das Wachstum beruht auf dem Übergang von universellen Designs zu KI-optimierten Architekturen, einem Aufschwung bei kundenspezifischem Silizium von Hyperscalern sowie staatlichen Anreizen, die die inländische Fertigungskapazität ausweiten. Nordamerika verankert die Nachfrage auf der Grundlage von Rechenzentrumsinfrastrukturinvestitionen und Anreizen aus dem CHIPS Act, während Asien-Pazifik beim Wachstumstempo führend ist, da Indien, China und Japan ihre Fertigungskapazitäten ausbauen. Der architektonische Wettbewerb verschärft sich, da die langjährige Führungsposition von x86 auf ARM- und RISC-V-Designs trifft, die eine höhere Leistung pro Watt liefern. Fusions- und Übernahmeaktivitäten im Wert von mehr als 50 Milliarden USD im Jahr 2025 verdeutlichen einen Branchenschwenk hin zu vertikaler Integration, fortschrittlicher Verpackungstechnologie und Chiplet-Strategien, die Kosten senken und die Leistung pro Fläche steigern.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten CPUs im Jahr 2025 einen Prozessormarktanteil von 63,70 %; APUs werden voraussichtlich mit einer CAGR von 6,32 % bis 2031 wachsen.
- Nach Mikroarchitektur erfasste x86 im Jahr 2025 54,10 % der Prozessormarktgröße, während RISC-V mit einer CAGR von 6,47 % bis 2031 das schnellste Wachstum verzeichnete.
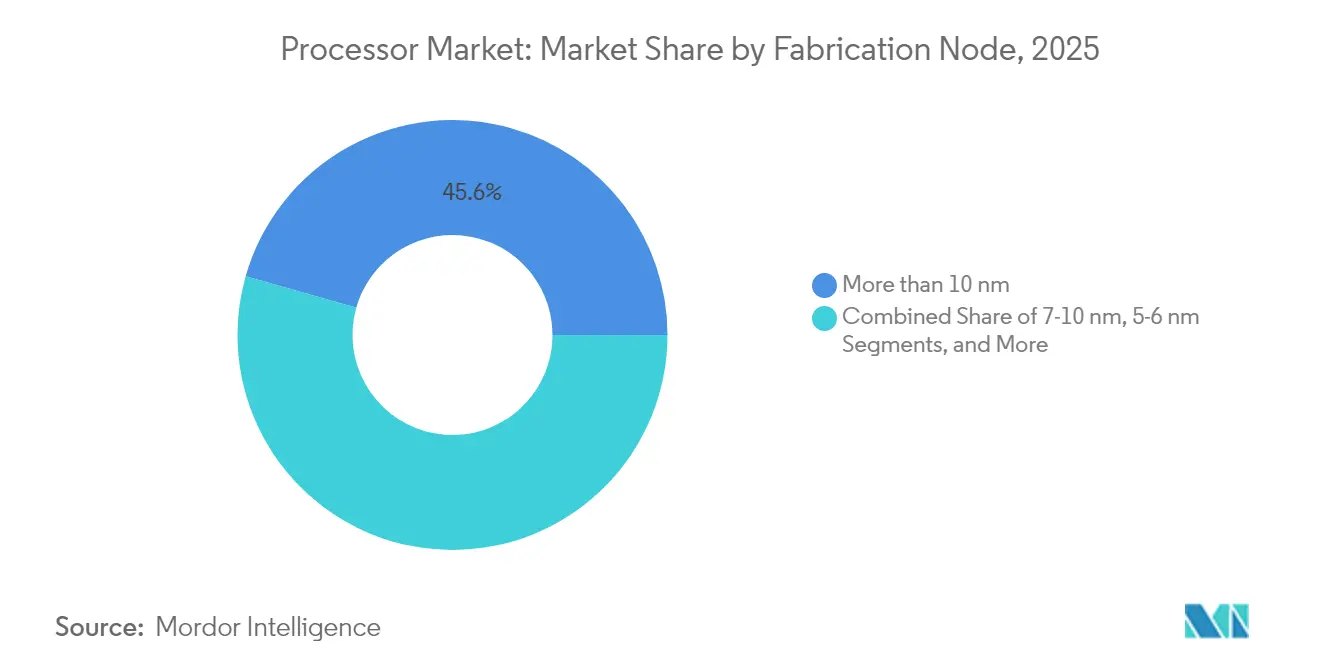
- Nach Fertigungsknoten weisen Prozesse bei 4 nm und darunter die höchste CAGR von 7,88 % zwischen 2026 und 2031 auf, obwohl Knoten >10 nm im Jahr 2025 noch immer 45,60 % des Umsatzes ausmachen.
- Nach Endanwendung führte Unterhaltungselektronik mit einem Anteil von 37,90 % an der Prozessormarktgröße im Jahr 2025; Automotive und ADAS ist das am schnellsten wachsende Segment mit einer CAGR von 7,49 % bis 2031.
- Nordamerika beherrschte im Jahr 2025 41,75 % des Prozessormarktanteils, während Asien-Pazifik im Prognosezeitraum die höchste CAGR von 8,25 % aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbreitung von Smartphones | +1.20% | Global, mit stärkster Auswirkung in Asien-Pazifik und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung von Cloud-, KI- und Big-Data-Workloads | +1.80% | Global, konzentriert in nordamerikanischen und europäischen Rechenzentren | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Edge-Computing-Implementierungen | +0.90% | Global, mit früher Einführung in der Industrie- und Automobilbranche | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Halbleiterkapazitäten | +0.70% | Nordamerika, Europa, Kernregionen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-optimierte Befehlssatzerweiterungen | +0.60% | Global, Übertragung von Rechenzentren auf Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Kosteneinsparungen durch Chiplet-basierte heterogene Integration | +0.40% | Global, mit Konzentration in Regionen mit fortschrittlicher Fertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung von Cloud-, KI- und Big-Data-Workloads
Hyperscaler entwerfen und setzen nun kundenspezifische Chips ein, die die Leistung pro Dollar gegenüber handelsüblichem Silizium steigern. AWS Trainium2 verbessert die Kosteneffizienz beim KI-Training um 30–40 % im Vergleich zu GPU-Instanzen, während Googles Ironwood TPU 4.614 TFLOPS pro Chip erreicht und auf 42,5 Exaflops pro Pod skaliert.[1]Wylie Wong, „AWS startet Trainium2 kundenspezifischen KI-Chip”, datacenterknowledge.com Die daraus resultierende Marktchance für kundenspezifische Chips im Wert von 45 Milliarden USD erodiert die Margen traditioneller Prozessorhersteller, da Cloud-Betreiber das Siliziumdesign internalisieren. Datensouveränitätsvorschriften in Europa und Teilen Asiens verstärken regionale Prozessorpräferenzen und segmentieren die Nachfragemuster weiter.
Steigende Verbreitung von Smartphones
Anwendungsprozessoren werden nun mit dedizierten NPUs ausgeliefert, da Smartphone-Hersteller auf geräteinterne KI setzen. Apples A18 Pro integriert Matrix-Koprozessoren, und Qualcomms Snapdragon 8 Gen 4 zielt auf eine 40-%-Leistungssteigerung durch NPU-Fortschritte ab.[2]Tyson Mark, „Google hat eigene Rechenzentrums-Server-Chips entwickelt”, tomshardware.com Die monolithische Integration von 5G-Modems hat die Stücklistenkosten um 15–20 % gesenkt und die Batterieeffizienz verbessert. Langsamere Ersatzzyklen verlagern den Fokus auf anhaltende Effizienz, was führende Knoten unter 5 nm im Premium-Segment in hohe Stückzahlen treibt.
Zunehmende Verbreitung von Edge-Computing-Implementierungen
Industrielle und automobile Edge-Workloads übersteigen die Kapazitäten älterer MCUs, was zur Einführung von Server-Klasse-Kernen führt. Ampere Computing LLCs 512-Kern-Prozessor zielt auf kompakte Rechenzentrum-in-einer-Box-Implementierungen ab, während Teslas Dojo-Die 362 BF16-TFLOPS für autonome Inferenz am Fahrzeug-Edge taktet.[3]Prickett Morgan Timothy, „Ampere Arm Server-CPUs erhalten 512 Kerne”, nextplatform.com Edge-Designs unterstützen nun gleichzeitig deterministische Steuerung und KI-Inferenz, was die Nachfrage nach heterogenen Rechenfabrics erhöht, die CPUs, GPU-Kacheln und Paketverarbeitungs-Engines kombinieren.
Staatliche Anreize für Halbleiterkapazitäten
Der CHIPS and Science Act erschloss 52,7 Milliarden USD zur Förderung inländischer Fertigungsanlagen, was TSMCs Arizona-Komplex im Wert von 165 Milliarden USD und Intels Mehrstandort-Erweiterung im Wert von 100 Milliarden USD auslöste.[4]TSMC, „Arizona-Werk-Erweiterung”, tsmc.com Ähnliche Programme in der EU (43 Milliarden EUR) und Indien (10 Milliarden USD) fördern lokalisierte Lieferketten. Lange Genehmigungszyklen und Bauzeiten bedeuten, dass Vorteile über einen Vier-Jahres-Horizont anfallen, aber die politische Dynamik beeinflusst bereits die Standortwahl und langfristige Kapazitätsplanung.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im Bereich fortgeschrittenes Knotendesign | -1.10% | Global, am akutesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen für EDA/IP | -0.80% | Global, mit Konzentration in den US-chinesischen Technologiekorridoren | Kurzfristig (≤ 2 Jahre) |
| Thermische Designgrenzen in Sub-3-nm-Knoten | -0.60% | Global, betrifft Regionen mit fortschrittlicher Fertigung | Langfristig (≥ 4 Jahre) |
| Compliance-Kosten für Lieferkettenemissionen | -0.30% | Global, mit strengerer Durchsetzung in Europa und Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Bereich fortgeschrittenes Knotendesign
Chiphersteller haben Schwierigkeiten, Ingenieure mit Qualifikation für 3 nm und darunter einzustellen. Intel meldete 3.000 offene Stellen trotz Einstiegsgehältern von 200.000 USD, und TSMC versetzte 1.000 taiwanesische Mitarbeiter nach Arizona, um lokale Mitarbeiter auszubilden. Langsamere Lehrplanzyklen der Hochschulen führen zu einem Qualifikationsrückstand von 5–7 Jahren, insbesondere in der Verifikation, was mit steigender Chiplet-Anzahl immer kritischer wird. Visabeschränkungen in den USA verengen das Angebot weiter und veranlassen Unternehmen, Designzentren nach Indien und Südostasien zu verlagern.
Geopolitische Exportkontrollen für EDA/IP
US-Regeln, die fortschrittliche EDA-Tools und geistiges Eigentum für China einschränken, spalten Designroadmaps. Alibabas T-Head muss separate EDA-Abläufe aufrechterhalten, was die Kosten und den Zeitplan um 15–25 % erhöht, während ARM-Lizenzunsicherheiten x86-Cross-Lizenzierungsvereinbarungen erschweren. Das offene Modell von RISC-V gewinnt aufgrund seiner Resilienz gegenüber Exportkontrollen an Bedeutung, obwohl leistungsstarke Toolchains noch nicht ausgereift sind. Unternehmen tragen daher duplizierte Verifikationskosten und eingeschränkten Foundry-Zugang, was das kurzfristige Wachstum dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Integration definiert Werte neuCPUs hielten im Jahr 2025 63,70 % des Prozessormarktanteils, doch die CAGR von 6,32 % bei APUs unterstreicht die Nachfrage nach einheitlichen CPU-GPU-Fabrics, die KI-Inferenz lokal verarbeiten. Die Prozessormarktgröße für APUs soll im Gleichschritt mit steigenden Creator-Workloads zunehmen, die eine On-Chip-Grafikbeschleunigung benötigen. Smartphone-SoCs weiten sich auf Automotive und IoT aus und verlängern ihren Lebensdauerwert, während Smart-TV-Prozessoren von 8K-Inhalten und KI-Upscaling-Rückenwind profitieren. Der Preisdruck bei Tablets hält an, da Smartphone-Silizium das Leistungsgefälle verringert.
Apples M-Serie veranschaulicht einen Wandel hin zu gemeinsamen Speicherarchitekturen, die PCIe-Engpässe beseitigen, während Intels Core Ultra einen 48-TOPS-NPU integriert, um die x86-Relevanz in KI-PCs zu erhalten. Spezielle Kategorien – Smartwatch, AR/VR und Automotive – gewinnen Marktanteile durch regulatorische Impulse für Sicherheit und assistiertes Fahren. Zertifizierungswege wie ISO 26262 verlängern die Entwicklung um bis zu 24 Monate, ermöglichen aber Premiumpreise und eine höhere Margenbeibehaltung.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Mikroarchitektur:
Offene Standards gewinnen an Bedeutungx86 dominiert weiterhin den Prozessormarkt mit einem Anteil von 54,10 % im Jahr 2025, aber ARM- und RISC-V-Architekturen gedeihen durch Effizienz und Lizenzierungsflexibilität. Die Prozessormarktgröße für ARM-Kerne profitiert von der Hyperscaler-Akzeptanz: AWS Graviton4 und Google Axion erzielen bis zu 60 % bessere Energieeffizienz gegenüber vergleichbaren x86-Instanzen. Intels AMX-Erweiterungen zielen darauf ab, den Rückstand aufzuholen, hängen aber von einer zweijährigen Software-Aktivierungskurve ab.
Die CAGR von 6,47 % bei RISC-V beruht auf Offenheit; SiFive und GlobalFoundries bringen automobilgerechte Designs, die die Nische der Power-Architektur in hochzuverlässigen Systemen herausfordern. Tooling-Lücken verzögern jedoch Mainstream-Workloads um drei bis fünf Jahre. Regulatorische Verschiebungen, die exportkontrollfreies geistiges Eigentum begünstigen, beschleunigen Pilotimplementierungen und deuten auf eine tiefere Marktdurchdringung nach 2028 hin.
Nach Fertigungsknoten:
Premiumknoten erfassen WachstumAusgereifte Knoten (>10 nm) kontrollieren im Jahr 2025 noch immer 45,60 % des Umsatzes und bedienen kostensensible Automobil- und HF-Geräte, aber Knoten bei 4 nm und darunter verzeichnen die schnellste CAGR von 7,88 %, da die KI-Dichtenanforderungen steigen. Die Prozessormarktgröße für fortschrittliche Knoten steigt mit jeder Generation, da die Transistorgewinne wachsende Maskenkosten überwiegen. Sub-4-nm-Chips treiben thermische Grenzen über 200 W/cm², was Flüssigkühlung und fortschrittliche Verpackungstechnologien erfordert, die 50–100 USD pro Gehäuse hinzufügen. Die Roadmaps von Samsung und TSMC bis zu 2 nm Ende 2025 konzentrieren sich auf rückseitige Stromversorgung zur Verringerung der Stromdichte.
Mittelklasseknoten (5–6 nm) werden für Premium-Mobil- und PC-Geräte zum Standard und balancieren Kosten und Effizienz, während 7–10 nm eine Brücke für Designer bieten, die von 12 nm migrieren, ohne Retikelkostenspitzen zu verursachen. Umweltvorschriften in Kalifornien und der EU erhöhen die Compliance-Kosten um 3–5 % jährlich und drängen einige Volumina in Regionen mit lockereren Emissionsobergrenzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endanwendung:
Automotive-Dynamik nimmt zuUnterhaltungselektronik behielt im Jahr 2025 einen Anteil von 37,90 % am Umsatz, aber die Prozessormarktgröße in Automotive und ADAS wächst mit einer CAGR von 7,49 % auf dem Weg zu Level-3-Autonomie. Teslas 16,5-Milliarden-USD-Deal mit Samsung sichert Kapazitäten für autonomes Fahren-Computing ab 2026. Hyperscale-Rechenzentren bleiben der zweitgrößte Absatzmarkt, da KI-Trainingsknoten expandieren, doch Edge-Implementierungen in Fabriken und Telekommunikationsstandorten schließen die Lücke, indem sie Inferenz-Workloads verteilen.
Industrielles IoT verlagert sich zu Anwendungsprozessoren, die Daten lokal verarbeiten und so die Backhaul-Latenz verringern. Luft- und Raumfahrt sowie Verteidigung fordern Prozessoren, die ITAR und DO-178C erfüllen, was die Designzyklen um 12–18 Monate verlängert, aber höhere durchschnittliche Verkaufspreise (ASP) ermöglicht. Gaming-Konsolen und Cloud-Gaming-Back-Ends verlängern die Lebensdauer monolithischer APUs, die Ray-Tracing-Kerne mit Skalarmaschinen kombinieren.
Geografische Analyse
Nordamerika Prozessormarkt
Nordamerika kontrollierte im Jahr 2025 einen Marktanteil von 41,75 % am Prozessormarkt, begünstigt durch die CHIPS-Act-Förderung und die Konzentration von Hyperscalern. Das Volumen wurde Anfang 2025 an der 4-nm-Linie von TSMC Arizona hochgefahren und beliefert Apple und NVIDIA, während Intel bis 2029 100 Milliarden USD für den Ausbau der Foundry-Kapazitäten zugesagt hat. Fachkräftemangel und Visabeschränkungen bleiben strukturelle Hindernisse und zwingen Unternehmen dazu, Expertise aus Asien zu importieren.
APAC Prozessormarkt
Asien-Pazifik verzeichnet mit einer CAGR von 8,25 % das stärkste Wachstum, da Chinas einheimische Designs und Indiens Anreizprogramme in Höhe von 10 Milliarden USD die regionale Eigenständigkeit stärken. Japans TSMC-JASM-Fab und Südkoreas System Semiconductor Vision 2030 verlagern die globale Produktion weiter nach Osten. Exportkontrollen schränken den Zugang zu hochwertigen EDA-Lösungen für chinesische Unternehmen ein und fördern die Einführung von RISC-V in inländischen Designs.
Europa Prozessormarkt
Europa hält sein Wachstum durch den 43 Milliarden EUR umfassenden Chips Act aufrecht, der die Dresdner Expansion von GlobalFoundries und Intels geplante Fab in Magdeburg unterstützt. Automobilprozessoren bilden den Kernnachfragebereich des Kontinents und stehen im Einklang mit einer robusten Tier-1-Lieferkette. Umwelt- und DSGVO-Vorschriften lenken OEMs trotz höherer Arbeitskosten hin zu regional ansässigen Fabs.
MEA Prozessormarkt
Der Nahe Osten und Afrika erschließen Montage- und Testsegmente mithilfe staatlicher Investitionsfonds, doch die fortgeschrittene Fertigung steckt noch in den Anfängen.

Regulatorisches Umfeld
Die Versorgung mit Prozessoren und Designentscheidungen werden zunehmend durch Industriepolitik und Exportkontrollregime geprägt. In den Vereinigten Staaten steuert der CHIPS and Science Act (52,7 Milliarden USD) weiterhin die Standortwahl von Fabriken und Finanzierungsentscheidungen, und im Juli 2026 hob das U.S. National Institute of Standards and Technology (NIST) eine erweiterte Investitionszusage im Halbleiterbereich hervor, die an den Ausbau der heimischen Kapazitäten gekoppelt ist und einen mehrjährigen Reshoring-Trend bekräftigt, der die Verfügbarkeit modernster Logikchips und die Planung fortschrittlicher Verpackungstechnologien beeinflusst.
Handels- und Sicherheitskontrollen verschärfen die grenzüberschreitenden Technologieflüsse, die den Prozessor-Roadmaps zugrunde liegen. Im April 2026 wurde der vorgeschlagene U.S. MATCH Act im Kongress vorangebracht, mit dem Ziel, abgestimmte Halbleiter-Exportkontrollen zwischen wichtigen Verbündeten innerhalb eines festgelegten Zeitrahmens zu erreichen, während Änderungen der Lizenzierungspraxis des U.S. Department of Commerce bestimmte Lieferungen von Chipfertigungsanlagen für China-verbundene Werke von Samsung und SK hynix auf Einzelfallprüfungen umstellten. Taiwan leitete formelle Konsultationen (Juni 2026) über die Beschränkung von Lieferungen von KI-Beschleunigern und fortschrittlichen GPU-Komponenten nach Festlandchina ein, was die Compliance-Komplexität für Unternehmen erhöht, die globale Prozessorportfolios über die x86-, Arm- und RISC-V-Ökosysteme hinweg aufbauen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Prozessoren umfasst IP- und Architekturlizenzierung, Chipdesign und EDA, Wafer-Fertigung, fortschrittliche Verpackung und Test sowie die Systemintegration bei OEMs und Hyperscalern. An der technologischen Spitze sind führende Designunternehmen wie Apple, NVIDIA, AMD und Broadcom stark von Foundry-Zugang abhängig, wobei TSMC eine dominante Position bei der Fertigung fortschrittlicher Knoten und der zugehörigen Verpackungskapazität einnimmt. Diese Konzentration erhöht das strategische Gewicht von Anlagen- und Prozessökosystemen (zum Beispiel EUV-Lithografie und Abscheidungs-/Ätz-Werkzeugketten) und macht den Zugang zu fortschrittlicher Verpackung zu einem Wettbewerbsvorteil, da die Chiplet-basierte Integration zunimmt.
Nachgelagert beeinflussen Hyperscaler und große OEMs zunehmend die Prozessorspezifikationen und Beschaffung durch kundenspezifische Chips, Rackscale-Plattformen und langfristige Kapazitätsreservierungen. Anbieter von Montage- und Testdienstleistungen sowie Substraten werden ebenfalls entscheidend für Ausbeute, Wärmemanagement und Markteinführungszeit bei hohen Leistungsdichten. Initiativen zur Lokalisierung der Kapazitäten verändern die Kette ebenfalls: Intel gab eine Fertigungserweiterung im Umfang von 5 Milliarden EUR auf seinem Campus in Leixlip, Irland, auf Intel 3 bekannt, was den Vorstoß widerspiegelt, regionale Fertigungsstandorte mit lokalen Nachfragezentren zu koppeln. Vorschriften zur Einhaltung von Exportkontrollen und Nachhaltigkeitsanforderungen erhöhen die Kosten und Vorlaufzeiten bei Design, Werkzeugqualifizierung und Fertigungsübergaben zusätzlich, insbesondere bei fortschrittlichen Knoten und KI-fokussierten Prozessoren.
Wettbewerbslandschaft
Der Wettbewerb im Prozessormarkt konzentriert sich auf drei Vektoren: architektonische Innovation, vertikale Integration und Verpackungsführerschaft. Intels Verzögerungen eröffnen Marktanteile für AMD und ARM-basierte Anbieter, während NVIDIAs Grace Hopper CPU und GPU zu einem einzigen Modul für die KI-Trainingsdominanz vereint. Hyperscaler, die mehr als 50 Millionen hauseigene Chips eingesetzt haben, beeinflussen nun Befehlssatz-Roadmaps und Foundry-Kapazitätsreservierungen.
Qualcomms Übernahme von Alphawave Semi für 2,4 Milliarden USD erweitert das Hochgeschwindigkeits-Interconnect-IP und unterstreicht den Wandel hin zu Chiplet-Ära-Integration. GlobalFoundries' Plan zur Übernahme von MIPS fügt RISC-V-IP für Edge- und autonome Workloads hinzu. Die Strategie konvergiert auf das Besitzen von Silizium-, Verpackungs- und Software-Stacks, die den Ökosystemwert sichern. Die FTC-Kontrolle großer Transaktionen schafft regulatorischen Aufwand, aber Anbieter betrachten die Konsolidierung als notwendig, um milliardenschwere Knotenmigrationsprojekte zu finanzieren.
Chancen bestehen weiterhin bei Edge-KI-ASICs, automobilen HPC-Lösungen und Post-Quanten-Kryptografie-Beschleunigern. Anbieter mit tiefen Software-Ökosystemen und Verpackungs-Know-how gewinnen an Einfluss, da die Transistorskalierung allein ein Plateau erreicht.
Prozessorbranchenführer
Advanced Micro Devices Inc. (AMD)
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
NVIDIA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Prozessormarkt
- Advanced Micro Devices Inc. (AMD)
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- NVIDIA Corporation
- MediaTek Inc.
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd. (HiSilicon)
- Broadcom Inc.
- Marvell Technology Group Ltd.
- UNISOC (Shanghai) Technologies Co. Ltd.
- Texas Instruments Inc.
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- VIA Technologies Inc.
- SiFive Inc.
- Ampere Computing LLC
- Alibaba Pingtouge (T-Head)
- Esperanto Technologies Inc.

Marktchancen und Zukunftsaussichten
Chancen erweitern sich dort, wo die KI-Rechenintensität auf Lokalisierung der Lieferkette und Verpackungsbeschränkungen trifft. Kapazitäten für fortschrittliche Verpackung und Co-Optimierungsdienste (Chiplet-Integration, Konnektivität für Speicher mit hoher Bandbreite und Leistungsversorgung) treten hervor, unterstützt durch große Ökosysteminvestitionen wie die Zusage von SK hynix, 100 Billionen KRW in den Bau von M17-NAND und einer fortschrittlichen P&T7-Verpackungsanlage in Cheongju zu investieren. Der Trend deutet darauf hin, dass Speicher, Interconnect und Verpackung zu systemebenenweiten Differenzierungsmerkmalen für Prozessoren werden, die für KI-Training und -Inferenz eingesetzt werden, nicht nur die Rechenkerne selbst.
Regionale Fertigungsprogramme eröffnen ebenfalls Möglichkeiten für neue Prozessorplattformen und lokalisierte Lieferabkommen. Im Juli 2026 erweiterte Apple eine mehrjährige Vereinbarung im Wert von über 30 Milliarden USD mit Broadcom, um Milliarden weiterer in den USA hergestellter Chips zu produzieren, und Mitteilungen des NIST im Juli 2026 unterstrichen den anhaltenden Schwung hinter dem Ausbau der US-Halbleiterkapazitäten. Parallel dazu skizzierte Tower Semiconductor einen Expansionsplan für Japan im Umfang von 3 Milliarden USD, der Siliziumphotonik, SiGe und fortschrittliche Verpackung mit staatlicher Unterstützung umfasst, was auf zusätzliche Chancen bei spezialisierten, prozessornahen Halbleitern (Hochgeschwindigkeits-I/O, optische Verbindungen und RF-Front-End-Integration) hinweist, die die CPU-/GPU-/NPU-Roadmaps für Rechenzentren, Edge-Systeme und Automotive-Computing ergänzen.
Recent Industry Developments in Prozessormarkt
- Juli 2026: Apple Inc. erhöht die Ausgaben bei Broadcom, um Milliarden weiterer in den USA hergestellter Chips zu produzieren. Die Zusage erweitert die Produktion kundenspezifischer Chips und der drahtlosen Konnektivität in den Vereinigten Staaten.
- Juli 2026: Taiwan Semiconductor Manufacturing Company (TSMC) sagte eine zusätzliche Investition von 100 Milliarden USD zu, um die US-Fertigungskapazität auszubauen. Die Erweiterung vergrößert die heimische Fertigungs- und Verpackungskapazität für KI- und Rechen-Workloads.
- Juni 2026: IBM stellt die weltweit erste Chiptechnologie im Sub-1-Nanometer-Bereich (0,7 nm) mit Nanostack-Transistorarchitektur vor. Der Durchbruch verbessert die Verarbeitungsdichte und die Leistung pro Watt.


Prozessormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Prozessormarkt definiert als die Umsätze, die aus Prozessoreinheiten erzielt werden, die in Computer- und eingebetteten Geräten verwendet werden, erfasst zum Zeitpunkt des Versands des Prozessors in Endanwendungen und gemessen in USD.
Ausgeschlossener Umfang: Ausgeschlossen sind Foundry-Dienstleistungen, Wafer-Verkäufe, Speicher, diskrete Leistungskomponenten sowie eigenständige Software- oder Cloud-Dienste, die nicht als Teil eines Prozessorgeräts verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- CPU
- Client (Desktop und Laptop)
- Server
- APU
- Smartphone
- Tablet
- Smart-TV
- Smart-Speaker
- Sonstige (Smartwatch, Notebook, AR/VR, Automotive)
- Nach Mikroarchitektur
- x86
- Arm
- RISC-V
- Power
- Nach Fertigungsknoten
- Mehr als 10 nm
- 7–10 nm
- 5–6 nm
- Gleich und kleiner als 4 nm
- Nach Endanwendung
- Unterhaltungselektronik
- Rechenzentrum und Cloud
- Industrie und IoT Edge
- Automotive und ADAS
- Luft- und Raumfahrt sowie Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Festlegung der Nachfragegrenzen und der wichtigsten in Prozessoren verwendeten Terminologie und dann mit der Abbildung der Wertschöpfungskette vom Design bis zum Systemversand. Wir stützten uns auf öffentliche, nicht kostenpflichtige Referenzen wie Veröffentlichungen der World Semiconductor Trade Statistics, Publikationen der Semiconductor Industry Association, Makroreihen der OECD und der Weltbank sowie Handels- und Zollressourcen der US International Trade Commission, da diese helfen, die breite Elektronikproduktion und grenzüberschreitende Ströme zu erklären.
Um diese breiten Signale in prozessorrelevante Eingaben umzuwandeln, prüften wir außerdem Unternehmensmeldungen und Investorenpräsentationen, Produktübersichten und seriöse Presseberichterstattung zu Knotenübergängen und Verpackungskapazitäten. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportaufzeichnungen auf Versandebene verwendet, um Zeitpläne zu validieren und Vermutungen bei Mix-Änderungen zu reduzieren. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden geprüft, um Datenpunkte zu erfassen, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um zu bestätigen, was die Sekundärsignale nicht vollständig zeigen konnten, insbesondere Verschiebungen im Mix zwischen Client-, Server- und eingebetteter Nachfrage sowie die Entwicklung der durchschnittlichen Verkaufspreise in Abhängigkeit von Knoten, Architektur und Angebotsbeschränkungen. Wir sprachen mit und befragten Interessengruppen wie Komponentenhändler, Akteure in der OEM- und ODM-Lieferkette, Einkäufer aus Rechenzentren und der Industrie sowie unabhängige Fachexperten. Ihre Angaben wurden anschließend genutzt, um Annahmen über wichtige Regionen hinweg auf Belastbarkeit zu prüfen, bevor das Modell finalisiert wurde.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 13% | APAC: 47% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 41% | EMEA: 30% |
| Kleinere Akteure: 15% | Manager: 46% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem Nachfrageindikatoren für Halbleiter und Elektronik in einen Prozessor-Wertpool nach Endverwendung rekonstruiert wurden, gefolgt von Überprüfungen des Architektur- und Knoten-Mix. Um die Gesamtsummen realistisch zu halten, haben wir sie anschließend durch selektive Bottom-up-Näherungen abgeglichen, wie beispielsweise gemessene ASP multipliziert mit Stückzahlen für wichtige Gerätegruppen, Überprüfungen von Vertriebskanälen und eine begrenzte Zusammenfassung der Umsatzexposition von Anbietern, soweit die Offenlegung dies zuließ.
Zu den wichtigsten Modelleingaben zählten Stückzahlen für PCs und Tablets, Indikatoren für den Ausbau von Servern und Rechenzentren, Smartphone-Produktionstrends, CPU- versus GPU- versus APU-Mix nach Anwendung sowie das Tempo der Knotenmigration (zum Beispiel der Übergang von mehr als 10 nm zu fortschrittlichen Knoten). Die Preisgestaltung wurde über eine einfache ASP-Kurve gehandhabt, die für den Produktmix und Angebotsknappheit aktualisiert wurde. Wo Datenlücken bestanden, verwendeten wir während der Interviews vereinbarte begrenzte Bandbreiten und engten diese anschließend durch Konsistenzprüfungen ein. Die Prognose stützte sich auf eine Szenarioanalyse, die durch eine kleine Anzahl von Treibern gestützt wurde, darunter Ersatzzyklen von Geräten, Erwartungen zu Investitionsausgaben von Rechenzentren und die erwartete Normalisierung von Angebotsbeschränkungen, sodass die Prognose erklärbar und wiederholbar ist, ohne sich auf verborgene Daten zu stützen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, sodass die endgültige Zahl nicht von einem einzelnen Datensatz oder einer einzelnen Annahme abhängt. Analysten verglichen die Gesamtsummen mit unabhängigen Signalen wie der allgemeinen Richtung der Halbleiterverkäufe, öffentlichen Trends bei Geräteversand und gemeldeten Mix-Verschiebungen wichtiger Käufergruppen, und untersuchten anschließend größere Abweichungen, bevor die Freigabe erfolgte.
Wenn eine Annahme außerhalb eines erwarteten Bereichs lag, kontaktierten wir die Befragten erneut und überarbeiteten die Eingabe, gefolgt von einer internen Überprüfung, die Berechnungen, Logik und Konsistenz der Darstellung prüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie zum Beispiel bedeutende Exportkontrollen, starke Nachfrageschwankungen oder sprunghafte Änderungen der Knotenkapazität. Vor der Lieferung wird ein abschließender, aktueller Durchlauf durchgeführt, damit die Kunden die neueste, aktualisierte Sichtweise erhalten.
Vergleich der Prozessormarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Prozessormarkt unterscheiden sich häufig, weil die zugrunde liegenden Abgrenzungen nicht immer übereinstimmen und weil dieselbe Nachfrage an unterschiedlichen Punkten der Wertschöpfungskette gezählt werden kann. Unterschiede entstehen auch dadurch, wie Analysten Architekturkategorien behandeln, wie sie ASPs im Zeitverlauf anpassen und wie häufig Modelle aktualisiert werden, wenn größere Mix-Verschiebungen auftreten.
Trends beim Geräteversand (PCs, Smartphones und Server) und Prüfungen der Richtung der Halbleiterverkäufe sind die Belegpunkte, die die Schätzung von Mordor Intelligence an die prozessorspezifische Nachfrage binden, anstatt sie auf breitere Chip-Umsätze auszuweiten. Wenn diese Prüfungen angewendet werden, treten die Haupttreiber der Abweichung meist deutlich zutage, einschließlich der Frage, ob Beschleuniger und eingebettete Prozessoren vollständig erfasst sind, ob bei der Preisgestaltung ein stetiger ASP-Anstieg angenommen wird, selbst wenn sich der Mix abkühlt, und ob die Währungsumrechnung eine konsistente zeitliche Basis für das Basisjahr verwendet.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 139,61 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 140,90 Milliarden USD (2025) | Verwendet eine Definition im Mikroprozessorstil und ein anderes Basisjahr, was die Gesamtsummen verschieben kann, wenn Beschleuniger, eingebettetes Computing und Edge-Prozessoren über verschiedene Endanwendungen hinweg inkonsistent behandelt werden. |
| Handelsverband B | 700,87 Milliarden USD (2025) | Stellt den gesamten Halbleiterumsatz über alle Produktkategorien hinweg dar, sodass die Zahl Speicher, Analog- und andere ICs über Prozessoren hinaus umfasst, was die Zahl im Vergleich zu einem reinen Prozessor-Nachfragepool aufbläht. |
Der Vergleich zeigt, dass die Wahl des Jahres und die Abgrenzung des Umfangs den größten Teil der Abweichung erklären, mehr als Berechnungsunterschiede. Wenn der Markt auf Prozessorgeräteebene gehalten und dann mit sichtbaren Versand- und Investitionssignalen gegengeprüft wird, bleibt das Ergebnis leichter überprüfbar und wiederholbar, was Entscheidungsträgern hilft, mit weniger verborgenen Annahmen zu planen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Prozessormarkt im Jahr 2026?
Die Prozessormarktgröße betrug im Jahr 2026 139,61 Milliarden USD.
Welche CAGR wird für Prozessoren bis 2031 prognostiziert?
Der Markt soll zwischen 2026 und 2031 mit einer CAGR von 5,19 % wachsen.
Welche Region verzeichnet das schnellste Wachstum bei der Prozessornachfrage?
Asien-Pazifik soll eine CAGR von 8,25 % verzeichnen, die höchste unter allen Regionen.
Welches Segment wächst in den Endanwendungen am schnellsten?
Automotive- und ADAS-Prozessoren sollen bis 2031 mit einer CAGR von 7,49 % steigen.
Welche Mikroarchitektur zeigt das stärkste Wachstum?
RISC-V führt mit einer CAGR von 6,47 % und spiegelt das Interesse an offenem, anpassbarem geistigem Eigentum wider.
Warum entwickeln Hyperscaler ihre eigenen Chips?
Kundenspezifisches Silizium verbessert die Leistung pro Dollar und entspricht Datensouveränitätsvorgaben, was einen internen Markt von 45 Milliarden USD schafft.
Seite zuletzt aktualisiert am:


