
Marktgröße und Marktanteil für orthopädische Navigationssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.05 Milliarden US-Dollar |
| Marktgröße (2032) | 7.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orthopädische Navigationssysteme von Mordor Intelligence
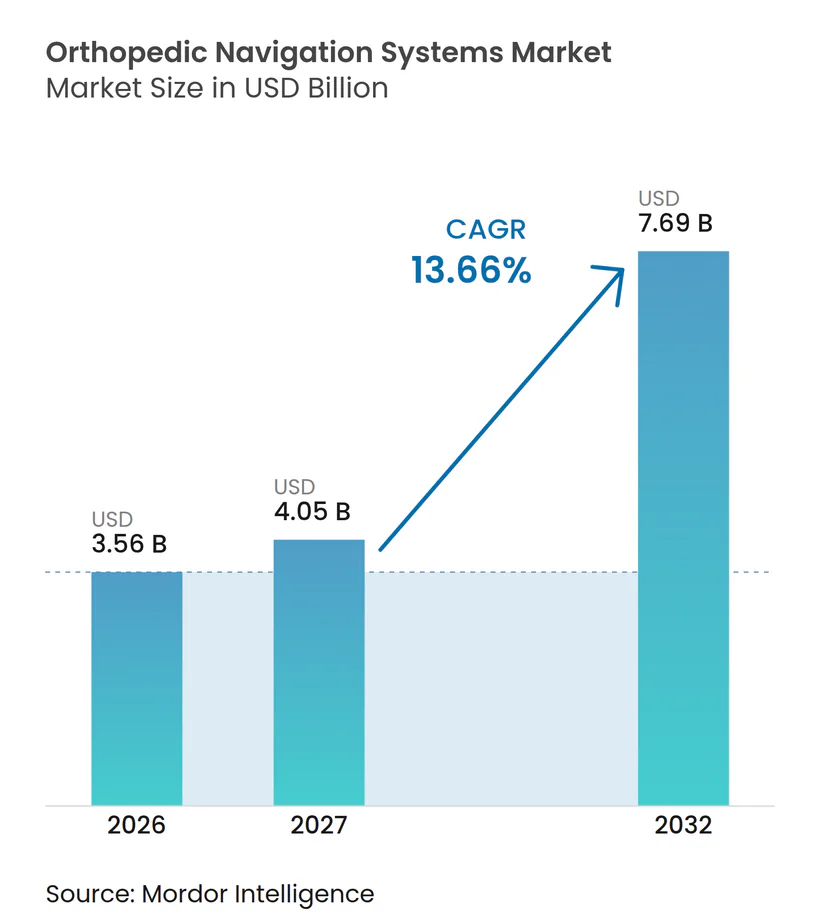
Die Marktgröße für orthopädische Navigationssysteme wurde im Jahr 2026 auf 3,56 Milliarden USD geschätzt und soll von 4,05 Milliarden USD im Jahr 2027 auf 7,69 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,66 % während des Prognosezeitraums (2027–2032).
Das Wachstum resultiert aus dem Zusammenspiel einer alternden Bevölkerung, steigenden Volumina minimal-invasiver Eingriffe sowie kontinuierlicher Bildgebungs- und Softwareinnovationen, die eine präzise Implantatplatzierung auch in beengten anatomischen Verhältnissen ermöglichen. Kostendämpfungsinitiativen im Gesundheitswesen begünstigen heute die chirurgische Erstgenauigkeit und veranlassen Krankenhäuser sowie ambulante Operationszentren (ASCs), in Führungsplattformen zu investieren, die das Revisionsrisiko senken. Technologieanbieter reagieren mit integrierten optischen, elektromagnetischen und Augmented-Reality-Lösungen (AR), die die Einrichtungszeiten verkürzen und den intraoperativen Workflow verbessern. Gleichzeitig belohnt das wertbasierte Einkaufen in Nordamerika und Europa niedrigere Komplikationsraten, während aufstrebende Märkte im asiatisch-pazifischen Raum ihre orthopädischen Kapazitäten ausbauen und dieselben Präzisionsstandards fordern. Diese Faktoren zusammen bilden die Grundlage für den aktuellen Schwung des Marktes für orthopädische Navigationssysteme.
Wichtigste Erkenntnisse des Berichts
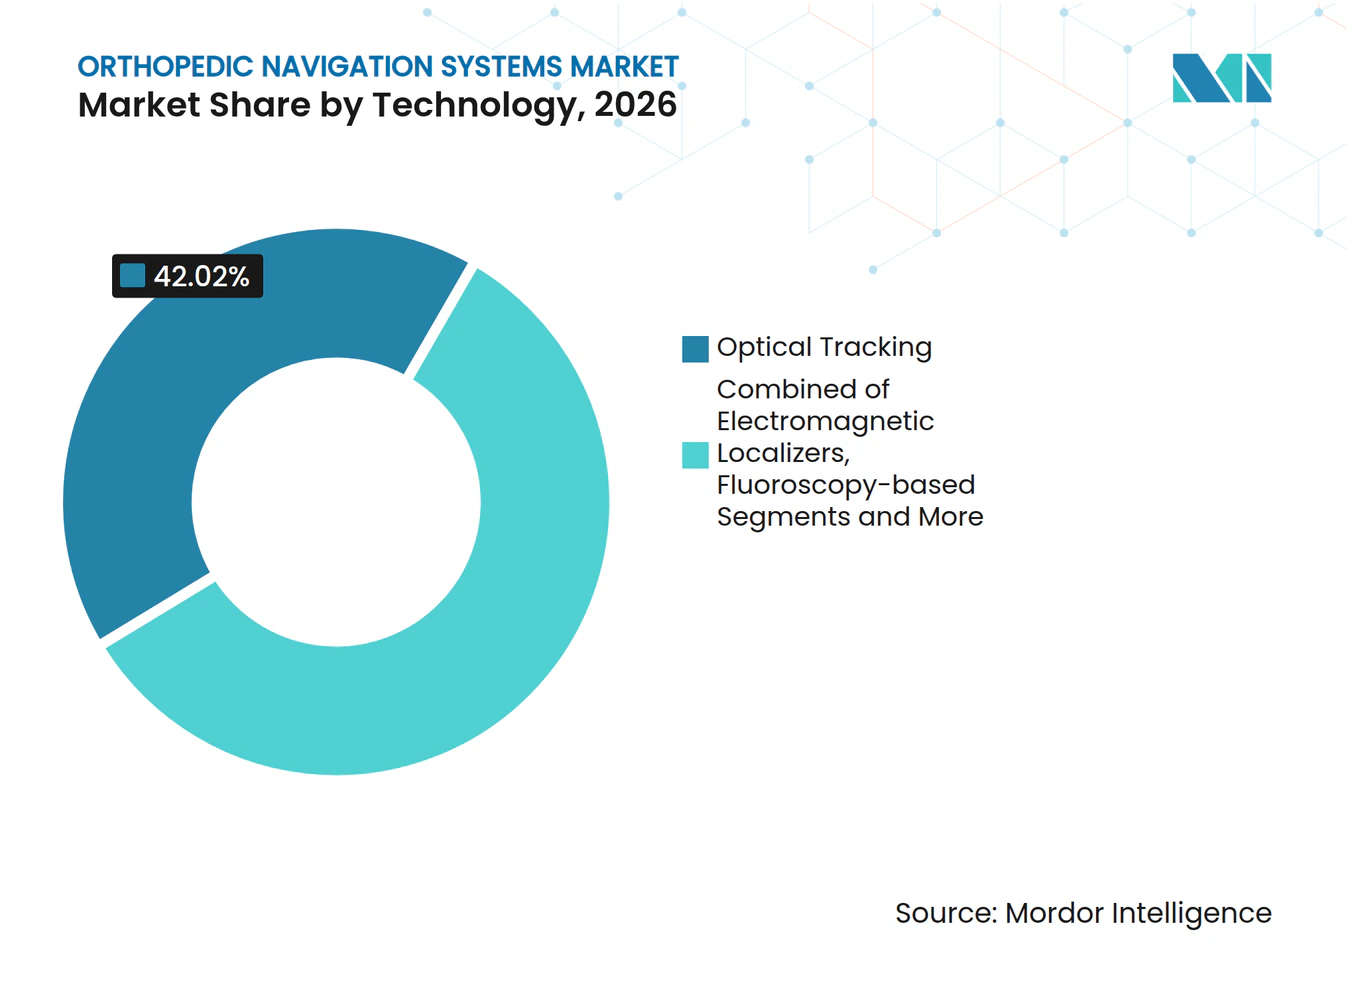
- Nach Technologie führte die optische Verfolgung mit einem Marktanteil von 42,02 % im Markt für orthopädische Navigationssysteme im Jahr 2026; AR/Mixed-Reality wird bis 2032 voraussichtlich mit einer CAGR von 17,85 % wachsen.
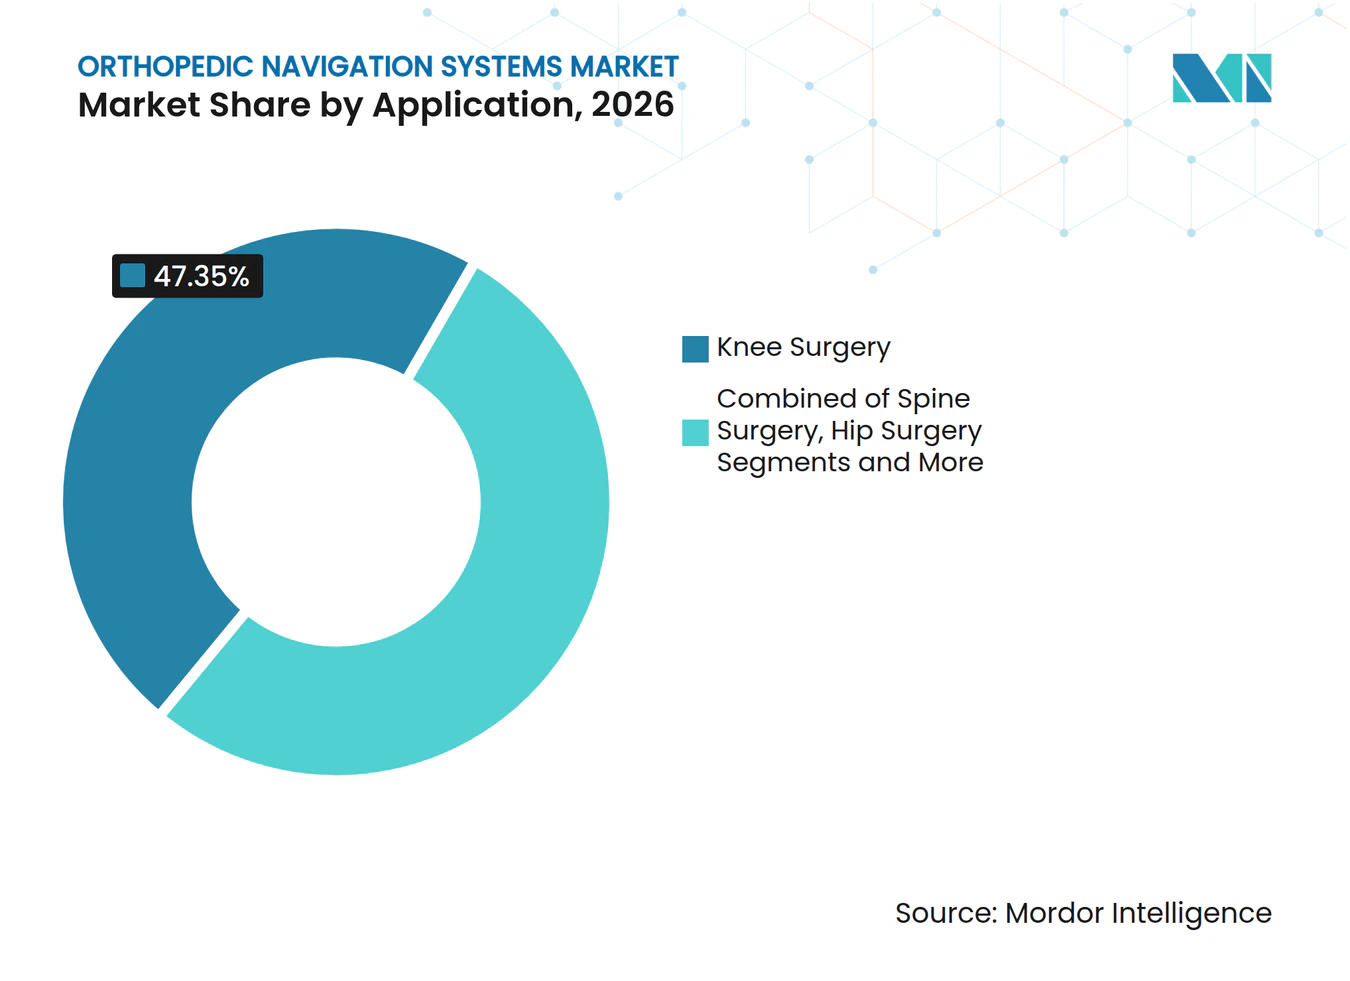
- Nach Anwendung entfiel auf Knieoperationen ein Anteil von 47,35 % an der Marktgröße für orthopädische Navigationssysteme im Jahr 2026; Schulter- und Oberextremitäteneingriffe entwickeln sich bis 2032 mit einer CAGR von 13,95 %.
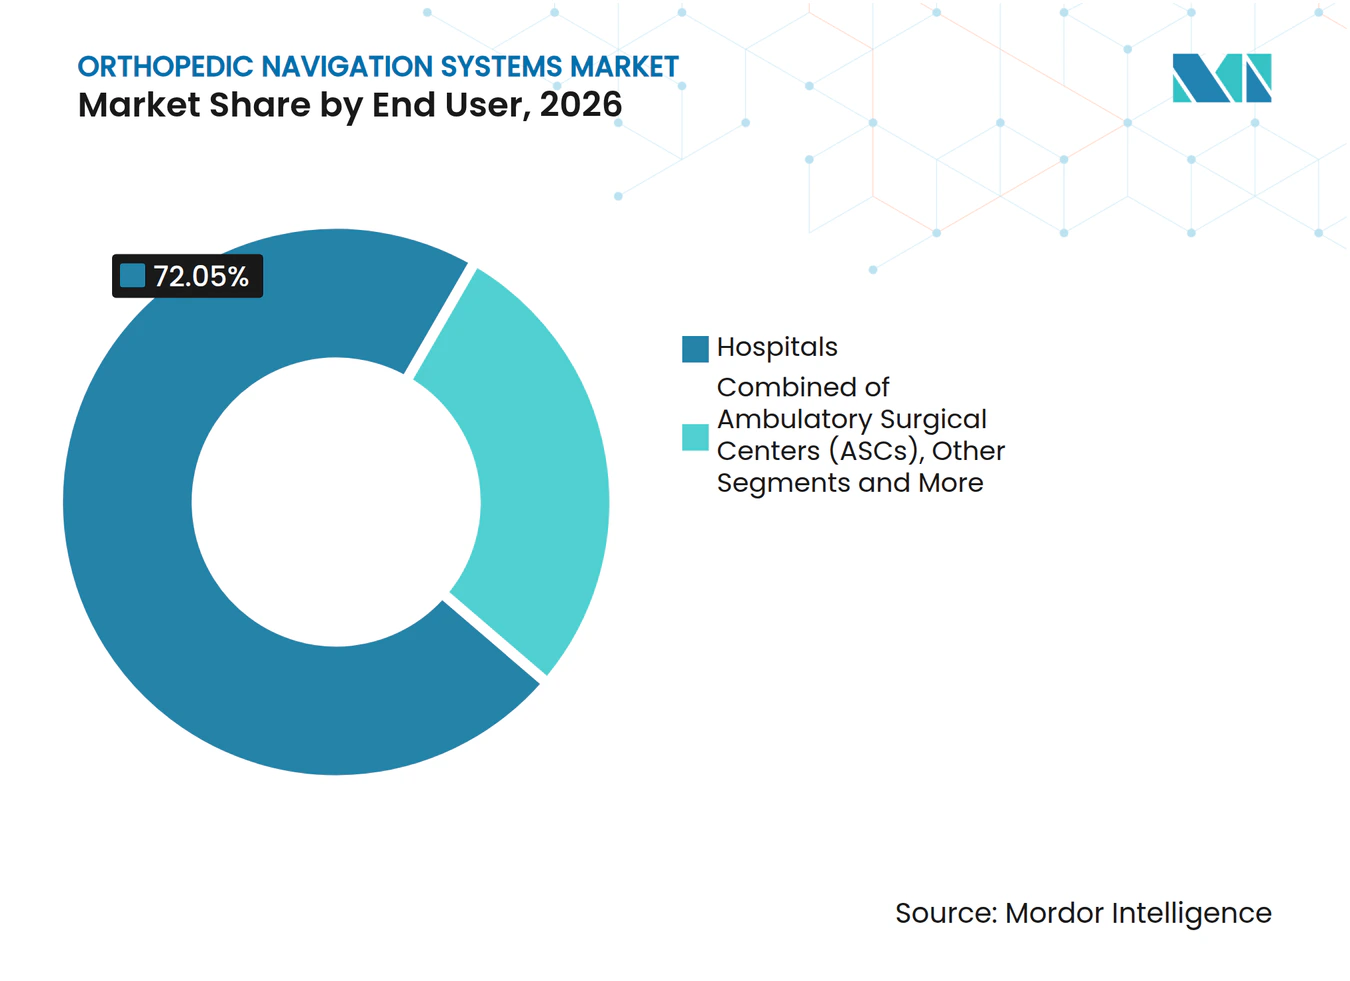
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 72,05 % am Markt für orthopädische Navigationssysteme, während ASCs mit einer CAGR von 15,55 % bis 2032 am schnellsten wachsen.
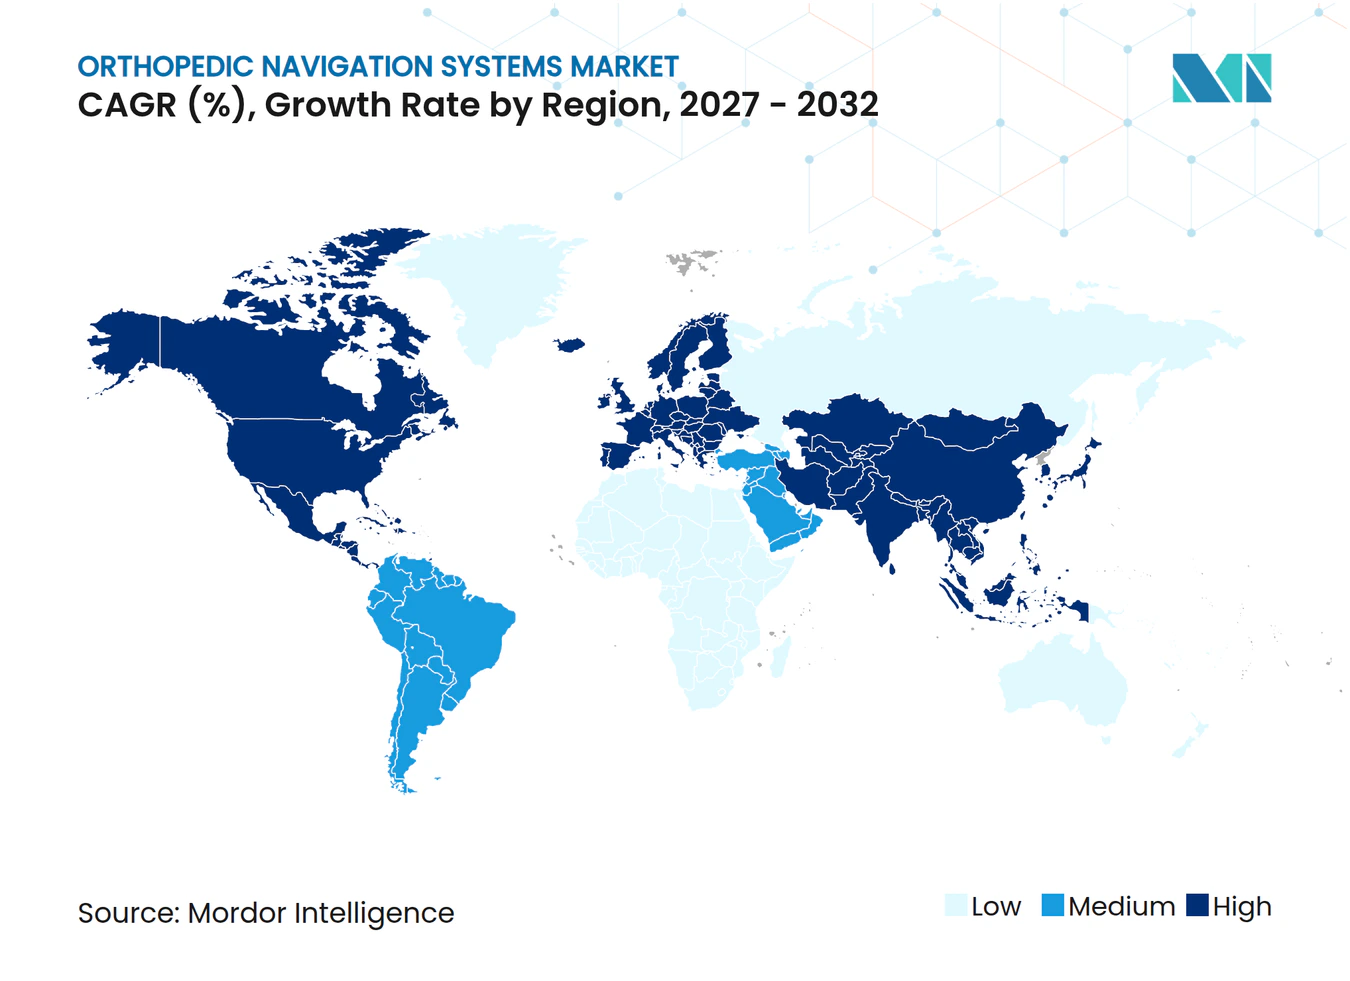
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,74 % am Markt für orthopädische Navigationssysteme, während der asiatisch-pazifische Raum mit einer CAGR von 15,24 % die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Akzeptanz minimal-invasiver orthopädischer Eingriffe | +2.80% | Global; frühe Gewinne in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wachsende installierte Basis robotergestützter Chirurgieplattformen | +2.10% | Nordamerika als Kern; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Fortschritte bei der Echtzeit-Bildgebung und Sensorfusion für die intraoperative Führung | +1.90% | Global; Hochvolumenzentren | Kurzfristig (≤2 Jahre) |
| Wachsende Belastung durch Erkrankungen des Bewegungsapparates in alternden Bevölkerungen | +2.30% | Global; entwickelte Märkte | Langfristig (≥4 Jahre) |
| Handgehaltene und stiftlose kostengünstige Geräte für ASC-Umgebungen | +1.70% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| FDA-Programme für Real-World-Evidence zur Beschleunigung der Nutzung von Post-Market-Daten | +1.20% | USA-zentriert; globale Ausstrahlungseffekte | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Akzeptanz minimal-invasiver orthopädischer Eingriffe
Chirurgen bevorzugen zunehmend kleinere Schnitte, die das Gewebetrauma minimieren, aber dennoch eine Implantatgenauigkeit im Submillimeterbereich erfordern. Die Navigation unterstützt dabei, indem sie Instrumente im dreidimensionalen Raum führt und eine Ausrichtungsgenauigkeit von 93 % innerhalb von ±2° bei der totalen Kniearthroplastik ermöglicht.[1]Wirtschaftliche Vorteile entstehen, wenn kürzere stationäre Aufenthalte und eine schnellere Rehabilitation die Ausgaben der Kostenträger reduzieren. Fluoroskopie-integrierte Systeme reduzieren die Strahlenbelastung im Vergleich zu herkömmlichen Methoden um weitere 91,8 %.
Wachsende installierte Basis robotergestützter Chirurgieplattformen
Krankenhäuser, die bereits auf Robotik setzen, schichten Navigationssoftware auf vorhandene Arme, um umfassende Ökosysteme zu bilden. Strykers bevorstehende Mako-4-Veröffentlichung erweitert seinen Fußabdruck von Hüften und Knien auf Wirbelsäule und Schultern und integriert das Q-Guidance-Modul für eine nahtlose Bildgebungs-Roboter-Synchronisation. Peer-reviewed-Forschung zeigt, dass die robotergestützte Navigation die Lernkurve bei der Hüftarthroplastik für Chirurgen in der Frühphase ihrer Karriere abflacht und früher Genauigkeit auf Veteranenniveau erreicht.[2]
Fortschritte bei der Echtzeit-Bildgebung und Sensorfusion für die intraoperative Führung
Maschinelle Sichtkameras, optische Tracker und elektromagnetische Spulen führen nun Datenströme zusammen, um Live-Anatomiekarten zu erstellen. Bei pädiatrischen Skoliosekorrekturen reduzierte eine solche Fusion die Fluoroskopiezeit um 68 % und die Strahlung um 66 %. AR-Overlays platzieren holografische anatomische Landmarken direkt im Sichtfeld und reduzieren die kognitive Belastung, während KI-Algorithmen Bohrertrajektorien vorhersagen, die kortikale Durchbrüche verhindern, bevor sie auftreten.
Wachsende Belastung durch Erkrankungen des Bewegungsapparates in alternden Bevölkerungen
Die wachsende Belastung durch Erkrankungen des Bewegungsapparates wird voraussichtlich die Nachfrage nach orthopädischen Navigationssystemen steigern und das Segmentwachstum ankurbeln. Laut einer im Journal of Indian Rheumatology Association veröffentlichten Studie betrug die Gesamtprävalenz der primären Knieerkrankung in großen Städten Indiens 33,2 %, in kleinen Städten 19,3 %, in Kleinstädten 18,3 % und in Dörfern 29,2 %. Die Studie zeigte auch, dass die Prävalenz der symptomatischen primären Kniearthrose in städtischen Gebieten deutlich höher ist als in ländlichen Regionen Indiens. Ältere Knochen weisen häufig atypische Anatomien auf, was Präzision entscheidend macht, um eine frühzeitige Lockerung zu vermeiden. Die Navigation reduziert Revisionsraten und liefert qualitätsbereinigte Lebensjahresgewinne bei USD 45.554 pro QALY beim Kniegelenkersatz.[3]
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Verfahrenskosten von Navigationsplattformen | -2.40% | Global; akut in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Steile Lernkurve und Arbeitsablaufunterbrechung für chirurgische Teams | -1.80% | Global; variiert je nach Institution | Kurzfristig (≤2 Jahre) |
| Strenge multiregionale Zulassung und Rückrufrisiko für Geräte | -1.60% | USA und EU-Zonen | Mittelfristig (2–4 Jahre) |
| Wettbewerbsverdrängung durch vollständig integrierte orthopädische Roboter | -1.40% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Verfahrenskosten von Navigationsplattformen
Systeme werden zu Preisen von USD 475.000 bis über USD 1 Million angeboten, während Verbrauchsmaterialien pro Eingriff USD 442–1.500 hinzufügen können. Erstattungslücken zwingen Einrichtungen häufig zur Eigenfinanzierung von Upgrades. Einige Belege zeigen, dass Neutralität erreicht wird, wenn die Navigation 17 Wirbelsäulenrevisionen pro Zentrum verhindert. Kostengünstigere handgehaltene Modelle erleichtern schrittweise die finanzielle Hürde für mittelgroße Krankenhäuser und ASCs.
Steile Lernkurve und Arbeitsablaufunterbrechung für chirurgische Teams
Chirurgen benötigen möglicherweise 20–30 Eingriffe, bevor sich die Operationszeiten normalisieren; frühe Eingriffe verlängern sich um 6–15 Minuten. Das OP-Personal muss Positionierung, Kabelmanagement und Steriltechnik anpassen, was Reibungsverluste erzeugt. Umfragen zeigen, dass 63,5 % der Wirbelsäulenchirurgen längere Zeiten als Nachteil nennen, doch KI-geführte Schnittstellen, die die Registrierung automatisieren, fördern eine schnellere Beherrschung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Optische Führerschaft, AR/MR-DynamikOptische Systeme kontrollierten 2026 42,02 % des Marktes für orthopädische Navigationssysteme, dank gut validierter Kamera-Arrays, die bei hochvolumigen Kniegelenkersatzoperationen eine Submillimeter-Genauigkeit liefern. Augmented- und Mixed-Reality-Lösungen verzeichnen nun mit einer CAGR von 17,85 % das schnellste Wachstum des Segments, angetrieben durch Head-Mounted-Displays, die holografische Führungslinien in das Sichtfeld des Chirurgen projizieren und die bei festen Kameras üblichen Sichtlinienbeschränkungen beseitigen. Elektromagnetische Tracker gewinnen bei Wirbelsäuleneingriffen an Bedeutung, bei denen metallische Instrumente optische Marker verdecken, während fluoroskopiebasierte Führung in Traumaräumen, die sofortige Bildgebung benötigen, ein bewährtes Mittel bleibt. MRT-spezifische Plattformen halten eine Nische für weichteilgesteuerte Tumorresektionen, die auf detailliertem Kontrast basieren.
Der Wettbewerb verschärft sich, da etablierte Anbieter Sensoren, GPUs und Cloud-Analysen in einzelne Pakete integrieren. Das TESSA Spatial Surgery System von Smith+Nephew läuft in Echtzeit auf NVIDIA-Chips, um die VKB-Rekonstruktion ohne externe Kameras zu führen, und veranschaulicht den Wandel hin zu kompakten Hybridgeräten. Proprietäre KI-Module segmentieren nun automatisch Knochen auf intraoperativen Scans und optimieren Instrumentenpfade, wodurch manuelle Schritte reduziert werden. Da die Zuverlässigkeit optischer Systeme bereits bewiesen ist, suchen Unternehmen die Differenzierung durch kleinere Stellflächen, weniger Kabel und AR-Integration. Mit sinkenden Preispunkten wird der Markt für orthopädische Navigationssysteme wahrscheinlich eine technologische Überschneidung erleben, anstatt einen Gewinner einer einzelnen Modalität hervorzubringen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Knie-Dominanz, Schulter-AufschwungKnieeingriffe generierten 2026 einen Umsatzanteil von 47,35 %, da jahrzehntelange randomisierte Evidenz eine Achsenausrichtung innerhalb von ±2° bei über 90 % der navigierten Knie belegt und Kostenträger dazu veranlasst, die Führung bei komplexen Deformitäten zu erstatten. Wirbelsäulenoperationen gewinnen einen wachsenden Anteil, da falsch platzierte Pedikelschrauben neurologische Schäden riskieren, was die Akzeptanz selbst in ressourcenärmeren Umgebungen fördert, die sich keine vollständige Robotik leisten können. Die Hüftendoprothetik profitiert ebenfalls vom direkten anterioren Zugang, der eine präzise Pfanneninklination und -version erfordert.
Schulter- und Oberextremitätenoperationen sind mit einer CAGR von 13,95 % auf dem schnellsten Wachstumspfad innerhalb der Branche für orthopädische Navigationssysteme, da Sportler und alternde Bevölkerungen bewegungserhaltende Implantate anstreben. Das Tornier-Portfolio von Stryker kombiniert nun 3D-Planung mit intraoperativen Trackern, die die Glenoidachse bestätigen, und fördert die Akzeptanz in Exzellenzzentren. Trauma- und Sportmedizingruppen bevorzugen Handgeräte, die einen schnellen Einsatz zu ungewöhnlichen Zeiten ermöglichen. Aufkommende Subspezialitäten wie die Fuß- und Sprunggelenkrekonstruktion werden die Nachfrage weiter diversifizieren, sobald die Einwegpreisgestaltung mit den ambulanten Margen übereinstimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser dominieren, während ASCs beschleunigenKrankenhäuser hielten 2026 einen Marktanteil von 72,05 % am Markt für orthopädische Navigationssysteme, indem sie Kapitalbudgets und multidisziplinäre Fallvolumina nutzten, die Geräte schnell amortisieren. Akademische Zentren priorisieren Navigation für die Ausbildung von Assistenzärzten und als Live-Datengeneratoren, die Register speisen, welche die Implantatlebensdauer benchmarken. Die Integration in elektronische Patientenakten ermöglicht es Krankenhäusern, Ergebnisse auszuwerten und gebündelte Zahlungsprämien von Versicherern auszuhandeln, die an vorhersehbaren Ergebnissen interessiert sind.
ASCs sind mit einer CAGR von 15,55 % der am schnellsten wachsende Bereich, begünstigt durch politische Veränderungen, die mehr Gelenkersatzoperationen außerhalb von Krankenhäusern erstatten. Tragbare, stiftlose Geräte mit einem Gewicht unter 3 kg passen in enge Operationssäle und vermeiden lange Umrüstzeiten. Sg2 prognostiziert eine zweistellige Migration orthopädischer Fälle zu ASCs, und Navigation hilft diesen Zentren, die Qualitätskennzahlen zu verteidigen, die für Kostenträgerverträge erforderlich sind. Spezialkliniken und globale Wohltätigkeitskrankenhäuser stellen kleinere Segmente dar, veranschaulichen jedoch, wie abgespeckte Führungsplattformen in unterschiedlichen wirtschaftlichen Kontexten gedeihen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für orthopädische Navigationssysteme in Nordamerika
Nordamerika entfiel 2026 auf 40,74 % des Umsatzes, was die frühe Akzeptanz, klare CPT-Codes, die Navigation bei komplexen Gelenken erstatten, und die Präsenz von Anbietern widerspiegelt, die 24/7-Außendienstunterstützung bieten können. Die Migration von Hüft- und Kniegelenkersatzoperationen zu ASCs intensiviert die Nachfrage nach kompakten Plattformen, die Präzision auf Krankenhausniveau replizieren. Eine Kostensenkung von 26 % gegenüber ambulanten Krankenhausabteilungen wurde dokumentiert, wenn ASCs navigierte Protokolle für Gelenkoperationen einsetzen. Kanada folgt diesem Weg mit provinziellen Förderprogrammen, die datenverifizierte Ergebnisse begünstigen, während Mexiko von grenzüberschreitendem Gerätehandel und dem Wachstum privater Krankenhäuser profitiert.
Markt für orthopädische Navigationssysteme in Europa
Europa bildet den nächstgrößten Block, wobei Deutschland, das Vereinigte Königreich und Frankreich strenge evidenzbasierte Leitlinien eingeführt haben, die Navigation bevorzugen, wenn die Ausrichtungsgenauigkeit die Langlebigkeit hochwertiger Implantate vorhersagt. Unterschiedliche Erstattungsregelungen führen zu einer variierenden Akzeptanz: Gesetzliche Kostenträger in Deutschland übernehmen Einwegmaterialien für die Navigation, während südliche Märkte auf private Versicherer oder Selbstzahlermodelle angewiesen sind. Akademische Zentren wie die Charité in Berlin und die Oxford University Hospitals veröffentlichen aussagekräftige Register, die die Technologie validieren und kontinentale Standards beeinflussen. Aufstrebende mittel- und osteuropäische Länder modernisieren nun ihre orthopädischen Abteilungen mit EU-Wiederaufbaufonds und betrachten Navigation als Weg zur Eindämmung kostenintensiver Revisionseingriffe.
Markt für orthopädische Navigationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 15,24 % bis 2032, da demografische Alterung auf steigende Einkommensniveaus trifft. Indiens Sektor für Endoprothesenimplantate wächst mit einer CAGR von nahezu 25 %, doch ein begrenztes Bewusstsein für Gelenkersatzoptionen begrenzt die unmittelbaren Volumina. Chinas Durchdringung bleibt gering, da nur 8,31 % der Hüftchirurgen Navigation oder Robotik einsetzen, aber staatliche 5-Jahres-Pläne, die auf fortschrittliche Gesundheitsversorgung abzielen, sollen die Nutzung steigern. Japan und Südkorea betreiben bereits ausgereifte Erstattungssysteme, während Australiens nationales Gelenkregister den Zusammenhang zwischen Navigation und geringerem Revisionsrisiko belegt und die Akzeptanz stärkt. Südostasiatische Märkte ziehen Medizintouristen an, die Hightech-Chirurgie suchen, und drängen Privatkrankenhäuser, in Navigation als Wettbewerbsvorteil zu investieren.
Regulatorisches Umfeld
Orthopädische Navigationssysteme werden in allen wichtigen Märkten als Medizinprodukte reguliert, wobei viele US-Angebote unter die FDA-Klasse II mit Sonderauflagen (21 CFR 882.4560) fallen. Diese Produkte nutzen üblicherweise den 510(k)-Zulassungsweg für Freigaben und für schrittweise Änderungen.
Im Mai 2026 veröffentlichte die FDA die endgültige Leitlinie zu patientenspezifischen Führungsschablonen für orthopädische Implantate, die die Anforderungen an Designvorgaben, Validierung und Einreichungsinhalte für patientenspezifische Arbeitsabläufe präzisiert. Solche Arbeitsabläufe stehen häufig in Wechselwirkung mit Navigationssoftware und intraoperativer Bildgebung. Hersteller richten sich zudem an globalen Qualitätsmanagementanforderungen aus, wobei ISO 13485:2016 weiterhin eine weit verbreitete Basis für QMS bei Medizinprodukten darstellt. Im April 2026 erließ die FDA eine endgültige Verordnung, mit der bestimmte manuelle chirurgische Instrumente zur geeigneten Patientenauswahl für orthopädische Implantate in die Klasse II (Sonderauflagen) eingestuft wurden, was klarere Kontrollen für Werkzeuge und Software, die Implantatauswahl und -platzierung beeinflussen, verstärkt. Diese Ausrichtung erhöht das Gewicht von Dokumentation, Post-Market-Überwachung und Rückverfolgbarkeit für navigationsgestützte Arbeitsabläufe.
Wettbewerbslandschaft
Marktkonzentration
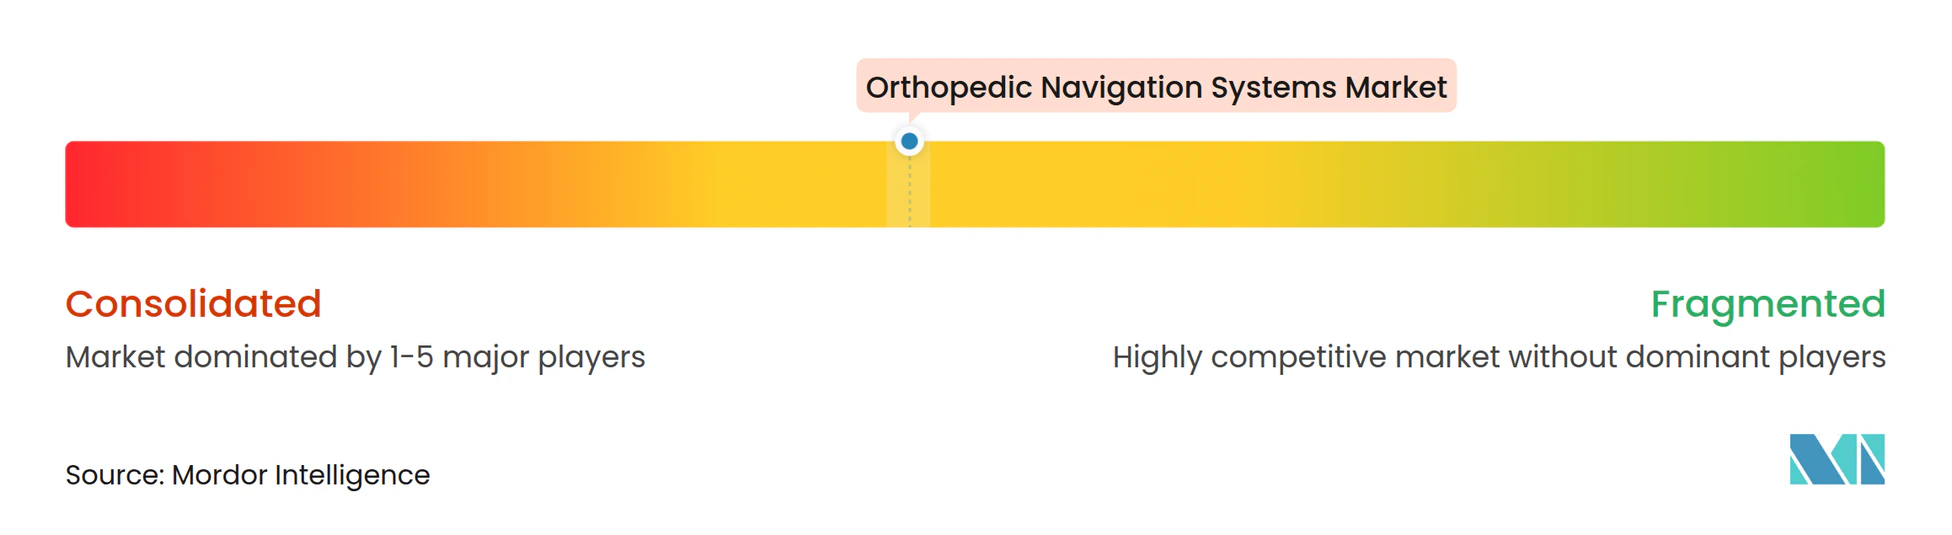
Der Markt für orthopädische Navigationssysteme ist mäßig fragmentiert. Globale Gerätehersteller bündeln Navigation in breite Implantatportfolios, was ihnen Cross-Selling-Hebel und mehrjährige Serviceverträge verschafft. Stryker vereint seine Mako-Roboter mit der Q-Guidance-Kameraplattform und bietet eine einheitliche Schnittstelle für Hüft-, Knie-, Schulter- und Wirbelsäuleneingriffe. Zimmer Biomets Übernahme von OrthoGrid bringt KI-gestützte Fluoroskopieanalysen und rundet seine ROSA-Roboterlinie ab. Smith & Nephew tritt mit TESSA in die räumliche Chirurgie ein und unterstreicht damit den Wandel von passivem Tracking zu immersiver AR-Führung.
Spezialisten wie Brainlab, 7D Surgical und OrthAlign besetzen Nischen durch ultraschnelle Kameraregistrierung, Flash-Bildgebung oder reine Einmalgeschäftsmodelle, die Kapitalhürden beseitigen. Neue Marktteilnehmer nutzen von akademischen Labors lizenzierte Algorithmen des maschinellen Lernens, um trackerlose Navigation zu liefern, die ausschließlich auf intraoperativer Bildgebung basiert und sperrige Arrays umgeht. Partnerschaften florieren: Smith & Nephew kooperiert mit JointVue für Ultraschallplanung, während Zimmer Biomet den kabellosen Knieroboter von THINK Surgical für ASCs vertreibt. Anbieter schöpfen auch aus Datenpools, die von vernetzten Robotern erstellt werden, um vorausschauende Wartung aufzubauen und Erkenntnisse zur Implantatlebensdauer abzuleiten, was die Beziehungen nach dem Verkauf stärkt.
Wettbewerbsverdrängung entsteht, da vollständig integrierte Roboter den Umsatz mit eigenständiger Navigation bedrohen. Dennoch kaufen Krankenhäuser weiterhin Kamerasysteme, wenn Volumen oder Budget keine vollständige Robotik rechtfertigen, was die adressierbare Basis breit hält. Handgehaltene, stiftlose Produkte sprechen in kostensensiblen Regionen und bei Chirurgen an, die großen Konsolen gegenüber resistent sind. Im Prognosezeitraum wird die Differenzierung auf KI-gestützter Automatisierung, reduzierten Lernkurven und Interoperabilität mit Operationssaal-Integrationsplattformen basieren, anstatt auf reiner Tracking-Genauigkeit, die nun als selbstverständlich gilt.
Branchenführer für orthopädische Navigationssysteme
-
Stryker
-
Zimmer Biomet
-
Smith + Nephew
-
Medtronic
-
NuVasive
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orthopädische Navigationssysteme Unternehmen in diesem Bericht
- Stryker
- Zimmer Biomet
- Smiths Group
- Medtronic
- Brain Lab
- NuVasive
- B. Braun
- Arthrex
- Siemens Healthineers
- MicroPort MedTech
- Exactech
- OrthAlign
- 7D Surgical
- Intellijoint Surgical
- Corin Group
- DePuy Synthes
- Joimax
- Globus Medical
- Karl Storz
- Scopis (Stryker)
Lesen Sie die Analyse der orthopädische Navigationssysteme-Unternehmen
Marktchancen und Zukunftsaussichten
KI-gestützte Navigation und automatisierte intraoperative Interpretation entwickeln sich zu einem zentralen Thema der Produktentwicklung, was Raum für Systeme schafft, die manuelle Landmarkensetzung reduzieren und die Registrierungszeit bei Hochvolumen-Arthroplastiken verkürzen. Im Juni 2026 gab DePuy Synthes die kommerzielle Verfügbarkeit von VELYS Hip Navigation with AI Assistance in den USA bekannt, was Fortschritte bei der automatisierten Bildinterpretation und Landmarkenidentifikation für die totale Hüftendoprothetik zeigt. Dieses Fähigkeitenset kann erweitert werden, sobald Anbieter ihre Verfahrensbibliotheken ausbauen.
Die Verlagerung hin zu ambulanten Eingriffen treibt zudem eine Verschiebung hin zu zweckgebundenen, tragbaren Navigationsangeboten voran, die auf die Wirtschaftlichkeit und Platzverhältnisse von ASCs abgestimmt sind, was die Nachfrage über große Krankenhaus-Investitionsbudgets hinaus stützt. OrthAlign erhielt im Juni 2026 die FDA-510(k)-Zulassung für das Lantern-ASC-System und meldete im Juli 2026 die ersten klinischen Fälle, was auf eine aktive Vermarktung handgehaltener Navigation für ambulante Versorgungseinrichtungen hindeutet. Innovationen bei der Tracking-Modalität sind ein weiterer Chancenbereich. Im Mai 2026 schloss DePuy Synthes eine verbindliche Vereinbarung zum Erwerb der Gemtrack-Hochfrequenz-Trackingtechnologie von MinMaxMedical für den Einsatz in seinem gesamten Portfolio zur Gelenkrekonstruktion, was Investitionen in Alternativen zum infrarotbasierten Sichtlinien-Tracking sowie Bemühungen widerspiegelt, den OP-Workflow zu vereinfachen und die Abhängigkeit von fest installierten Kamera-Arrays zu verringern.
Neueste Industrielle Entwicklungen in Markt für orthopädische Navigationssysteme
- Juli 2026: Stryker gab die vollständige kommerzielle Markteinführung von Mako RPS (Robotic Power System) für den totalen Kniegelenkersatz in den USA bekannt und stellte damit seine Mako-Handheld-Robotics-Plattform vor. Der Handheld-Ansatz zielt auf Workflow- und Platzbeschränkungen ab und erweitert die adressierbare Basis über große Roboterarm-Installationen hinaus. Dies erhöht zudem den Wettbewerbsdruck auf eigenständige Navigationsanbieter, da die Verbindung zwischen angetriebener Instrumentierung, Führung und dem breiteren Mako-Ökosystem enger wird.
- November 2025: Zimmer Biomet erhielt die FDA-510(k)-Zulassung für ROSA Knee mit OptimiZe, wodurch dem ROSA-Knee-System eine individualisierte intelligente Operationsplanung hinzugefügt wird. Die Zulassung stärkt Zimmer Biomets softwaregeführte Differenzierung im Bereich Planung und intraoperative Führung anstelle reiner Hardware. Sie unterstützt zudem die Vermarktung von Robotik und Navigation als integrierte Plattform in Kniegelenk-Programmen von Krankenhäusern und ambulanten Einrichtungen.
- Juli 2024: Stryker erhielt die FDA-510(k)-Zulassung für das Q Guidance System mit Spine Guidance 5 Software mit Copilot. Das Update kombiniert Navigationssoftware mit Führungsfunktionen, die die intraoperative Präzision bei Wirbelsäuleneingriffen verbessern sollen. Es festigt Strykers Ansatz, Navigationsfähigkeiten auf mehrere Anatomien auszuweiten und dabei die regulatorische Dynamik für iterative Software-Releases aufrechtzuerhalten.
Markt für orthopädische Navigationssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus orthopädischen Navigationssystemen, die zur Führung von Knochenschnitten und der Implantatplatzierung bei orthopädischen Eingriffen eingesetzt werden, einschließlich der Kernsoftware, Tracker und eingriffsbezogenen Zubehörteile, die zusammen mit diesen Systemen in Krankenhäusern und chirurgischen Zentren vertrieben werden.
Ausschlüsse: Veterinärmedizinische Navigationsanwendungen sowie eigenständige diagnostische Bildgebungssysteme, die nicht für die intraoperative Navigation vertrieben werden, sind nicht Bestandteil dieses Marktes.
Segmentierungsübersicht
- Nach Technologie
- Elektromagnetische Lokalisierer
- Optisches Tracking
- Fluoroskopiebasiert
- MRT-basiert
- Augmented- / Mixed-Reality-Systeme
- Andere aufkommende Technologien
- Nach Anwendung
- Kniechirurgie
- Wirbelsäulenchirurgie
- Hüftchirurgie
- Schulter und Oberextremitäten
- Trauma und Sportverletzungen
- Andere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren (ASCs)
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der als orthopädische Navigationssysteme vermarkteten Produkte sowie der typischen Beschaffungswege (Kapital-Konsole, Softwaremodule und fallbezogene Zusatzartikel). Dabei werden öffentlich zugängliche Quellen ausgewertet, darunter US-FDA-Gerätedatenbanken, europäische Regulierungslisten, Verfahrensstatistiken von Organisationen wie der OECD und den CDC sowie Methoden- und Adoptionsnachweise aus begutachteten orthopädischen Fachzeitschriften.
Darüber hinaus werden Geschäftsberichte, Investorenpräsentationen und Protokolle von Earnings Calls herangezogen, um zu verstehen, wie Navigationsumsätze dargestellt werden und welche Rolle sie innerhalb breiterer orthopädischer Portfolios spielen. Import- und Exportstatistiken, etwa die UN-Comtrade-Reihen für relevante Gerätekategorien, werden zur Plausibilitätsprüfung der Lieferrichtung nach Region herangezogen. Patentdatenbanken helfen dabei, die Technologieintensität und den voraussichtlichen Zeitpunkt von Produktveränderungen zu verfolgen. Einige Analysearbeiten werden durch kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Nachrichten und Finanzdaten sowie Patentrecherchen unterstützt; das endgültige Marktmodell basiert jedoch auf nachvollziehbaren Annahmen. Die oben genannte Liste der Desk-Research-Quellen ist lediglich illustrativ; zahlreiche weitere öffentliche Dokumente wurden zur Validierung und Klärung der Eingaben gesichtet.
Primärinterviews und Umfragen
Primärgespräche dienen dazu, Adoptionsraten, Preisspannen und Austauschzyklen für Navigationsplattformen an hochvolumigen Gelenkrekonstruktionszentren und wirbelsäulenspezialisierten Einrichtungen zu überprüfen. Die Interviews klären zudem, welcher Anteil der Eingriffe realistischerweise unter Einsatz von Navigation durchgeführt wird, insbesondere dort, wo Chirurgen verschiedene Führungsoptionen kombinieren. Es werden Hersteller, Distributoren, Chirurgen, OP-Manager und biomedizinische Ingenieurteams aus den wichtigsten Regionen befragt, damit die Annahmen die länderspezifischen und versorgungsstrukturellen Unterschiede bei Beschaffung und Nutzung widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 13 % | APAC: 41 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 37 % | EMEA: 37 % |
| Kleinere Anbieter: 22 % | Manager: 50 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem orthopädische Eingriffszahlen und die adressierbare installierte Basis nach Region rekonstruiert und anschließend durch Navigationsdurchdringung, durchschnittliche Systempreise und typische Zubehör-Attach-Raten gefiltert werden. Sobald dieser Nachfragepool aufgebaut ist, wird er durch selektive Bottom-up-Prüfungen bestätigt, etwa durch den durchschnittlichen Verkaufspreis multipliziert mit den geschätzten Stücklieferungen für wichtige Regionen sowie durch Kanalprüfungen zu Systeminstallationen und Austauschzeitpunkten.
Relevante Eingangsgrößen in diesem Markt umfassen Gelenkersatz- und Wirbelsäuleneingriffszahlen, die Navigationsnutzung nach Eingrifftyp, Austauschzyklen für Kapitalsysteme, die Preisentwicklung für Konsolen und Software sowie den Anteil der Eingriffe, bei denen Einweg- oder Mehrweg-Tracker und -Arrays eingesetzt werden. Wo direkte Stückdaten lückenhaft sind, werden Lücken durch Proxy-Indikatoren wie Eingriffswachstum, Einrichtungsanzahl und beobachtete Adoptionskurven aus Interviews geschlossen und anschließend im Rahmen der Überprüfung angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um unterschiedliche Adoptionsgeschwindigkeiten abzubilden, die mit der Chirurgenausbildung, den Auswirkungen auf den OP-Workflow und den Kapitalbudgetzyklen zusammenhängen. Die Szenarien werden anschließend mit den Konsenserwartungen der Primärexperten abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, beginnend mit Abweichungskontrollen anhand unabhängiger Signale wie Eingriffswachstum, Logik der installierten Basis und plausiblem Umsatz pro aktivem System nach Region. Erscheint eine Zahl unplausibel, werden die Eingabetreiber erneut geprüft, die Quellenhistorie nachverfolgt und Interviewpartner selektiv erneut kontaktiert, um zu klären, ob das Problem bei der Preisgestaltung, der Auslastung oder dem Umfang liegt.
Vor der Freigabe überprüft ein weiterer Analyst die Berechnungen, Annahmen und Jahres-zu-Jahres-Entwicklungen, damit das Modell über Regionen und Zeiträume hinweg konsistent bleibt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche regulatorische, technologische oder nachfrageseitige Ereignisse die Adoption oder Preisgestaltung maßgeblich verändern. Eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, um die neuesten öffentlichen Informationen einzubeziehen.
Marktgröße für orthopädische Navigationssysteme von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für orthopädische Navigationssysteme stimmen häufig nicht überein, da die einbezogenen Produktgrenzen nicht identisch sind und das als Referenzpunkt verwendete Jahr variieren kann. In der Praxis entstehen Unterschiede meist dadurch, ob angrenzende Robotikumsätze einbezogen werden, ob Service und Software als wiederkehrende Umsätze gezählt werden und wie schnell der Preisrückgang bei zunehmender Systeminstallation angenommen wird.
Die Tabelle zeigt eine große Bandbreite, die hauptsächlich auf Unterschiede in Umfang und Preislogik zurückzuführen ist. Im Modell von Mordor Intelligence werden ausschließlich Umsätze aus orthopädischen Navigationssystemen erfasst (einschließlich eingriffsbezogener Zubehörteile), während angrenzende Robotikplattformen und eigenständige diagnostische Bildgebungssysteme ausgeschlossen bleiben, auch wenn sie im selben Operationssaal eingesetzt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,56 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 2,25 Milliarden USD (2026) | Verwendet eine engere Gerätedefinition, die Software und fallbezogene Zubehörteile offenbar untererfasst, und wendet wahrscheinlich konservative Adoptionsannahmen für Gelenkersatzstandorte an. |
| Branchenblog B | 2,20 Milliarden USD (2022) | Verankert die Schätzung in einem älteren Jahr und vermischt möglicherweise unterschiedliche Preis- und Währungszeitpunkte, was den Wert nach unten ziehen kann, wenn spätere Adoptions- und Systemdurchschnittspreisänderungen nicht neu validiert werden. |
Insgesamt betrachtet liegt die Differenz nicht nur in der Wachstumsrate begründet, sondern darin, was erfasst wird und wie jede Komponente im Zeitverlauf bewertet wird. Indem das Modell an Eingriffszahlen, realistischer Auslastung und einer klaren Unterscheidung zwischen Kapitalsystemen und fallbezogenen Artikeln ausgerichtet bleibt, ist die endgültige Zahl nachvollziehbar und reproduzierbar, wenn Annahmen erneut überprüft werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für orthopädische Navigationssysteme?
Die Marktgröße für orthopädische Navigationssysteme beträgt im Jahr 2026 3,56 Milliarden USD und soll während des Prognosezeitraums (2027–2032) mit einer CAGR von 13,66 % wachsen.
Wer sind die wichtigsten Akteure im Markt für orthopädische Navigationssysteme?
Stryker, Zimmer Biomet, Smith + Nephew, Medtronic und NuVasive sind die wichtigsten Unternehmen, die im Markt für orthopädische Navigationssysteme tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für orthopädische Navigationssysteme?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2027–2032) mit der höchsten CAGR von 15,24 % wachsen.
Welche Region hat den größten Anteil am Markt für orthopädische Navigationssysteme?
Im Jahr 2026 entfällt auf Nordamerika der größte Marktanteil im Markt für orthopädische Navigationssysteme mit 40,74 %.
Welche Jahre deckt dieser Markt für orthopädische Navigationssysteme ab?
Der Bericht deckt die historische Marktgröße des Marktes für orthopädische Navigationssysteme für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für orthopädische Navigationssysteme für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.