
Marktgröße und Marktanteil für Fuß- und Sprunggelenksimplantate und -geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.28 Milliarden US-Dollar |
| Marktgröße (2032) | 8.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fuß- und Sprunggelenksimplantate und -geräte von Mordor Intelligence
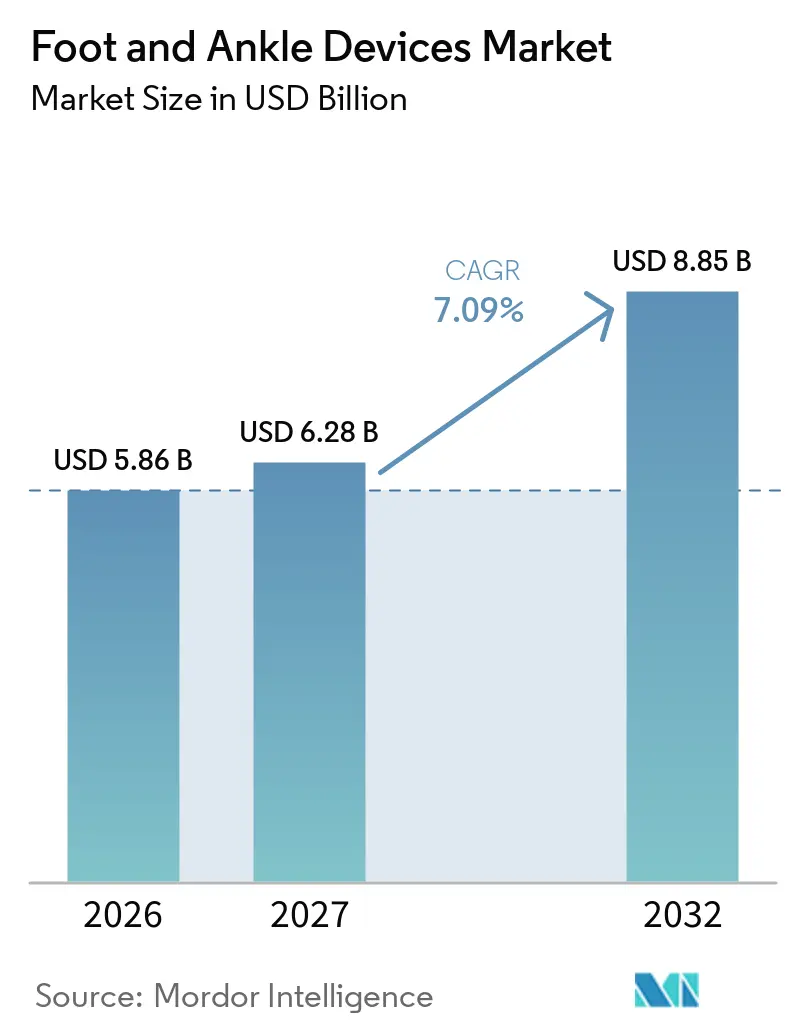
Die Marktgröße für Fuß- und Sprunggelenksimplantate und -geräte wurde im Jahr 2026 auf 5,86 Milliarden USD geschätzt und soll von 6,28 Milliarden USD im Jahr 2027 auf 8,85 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,09 % während des Prognosezeitraums (2027–2032).
Ambulante Operationszentren übernehmen elektive Rekonstruktionen in großem Maßstab, Fachkliniken richten eigene Operationssäle ein, und intelligente Implantate werden zunehmend im Routinebetrieb eingesetzt. Mikroprozessorgesteuerte Prothesen, patientenspezifische Fixationshardware und poröse, im 3D-Druckverfahren hergestellte Fusionskäfige verkürzen die Operationszeit und erhöhen gleichzeitig die Präzision der Eingriffe. Die demografische Alterung im asiatisch-pazifischen Raum, der Anstieg von Diabetes in allen Regionen und eine Zunahme hochenergetischer Traumata bei jüngeren Kohorten sorgen für ein zweistelliges Wachstum bei rekonstruktiven Eingriffen und der Frakturversorgung. Die Wettbewerbsintensität nimmt zu, da Nischenanbieter fokussierte Forschungs- und Entwicklungsarbeit in schnelle FDA-Zulassungen umwandeln und diversifizierte Großunternehmen dazu zwingen, ihre Programme für additive Fertigung und digitale Chirurgie zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2026 32,8 % des Marktanteils für Fuß- und Sprunggelenksimplantate und -geräte auf Prothesen, die bis 2032 mit einer CAGR von 9,5 % das stärkste Wachstum verzeichnen sollen.
- Nach Anwendungsbereich entfielen im Jahr 2026 36,8 % des Marktes für Fuß- und Sprunggelenksimplantate und -geräte auf Traumata und Frakturen, während diabetische Fußerkrankungen bis 2032 mit einer CAGR von 10,2 % wachsen sollen.
- Nach Endnutzer verzeichneten orthopädische und podiatrische Fachkliniken die schnellste Expansion mit einer CAGR von 10,4 % über den Zeitraum 2027–2032.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 43,21 % am Markt für Sprunggelenks- und Fußimplantate und -geräte, während Asien mit einer CAGR von 8,54 % im gleichen Zeitraum das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Operationsvolumen durch Trauma und degenerative Erkrankungen | +1.8% | Nordamerika und Europa führend; globale Relevanz | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Implantatmaterialien und digitaler Chirurgie | +1.5% | Nordamerika und EU ausgereift; Asien-Pazifik holt auf | Langfristig (≥ 4 Jahre) |
| Verlagerung von Eingriffen in ambulante Operationszentren | +1.2% | Nordamerika dominierend; Australien und Vereinigtes Königreich als frühe Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Wachsende globale geriatrische und adipöse Bevölkerung | +1.4% | Schwerpunkt Asien-Pazifik, globale Ausstrahlungseffekte | Langfristig (≥ 4 Jahre) |
| Entstehung von Bio-Gerüst- und regenerativen Lösungen | +0.9% | USA, klinische Zentren in der EU; frühe Akzeptanz in Japan | Mittelfristig (2–4 Jahre) |
| Integration intelligenter Implantate und Fernüberwachung | +1.0% | USA und Kanada als erste Anwender; schrittweise Einführung in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Operationsvolumen durch Trauma und degenerative Erkrankungen
Trauma und degenerative Pathologien treiben zusammen mehr als die Hälfte der gesamten Gerätenachfrage an, und die Frakturversorgung allein machte 2025 36,8 % der Anwendungen aus. Fahrzeugkollisionen, Sportverletzungen und Arbeitsunfälle verursachen hochenergetische Sprunggelenksfrakturen bei jüngeren Erwachsenen, während brüchige Knochen die Frakturraten bei Senioren verstärken, die länger mit Osteoporose leben. Chirurgen bevorzugen zunehmend minimalinvasive Fixation, Verriegelungsplatten und revisionsfreundliche Nägel, die eine frühere Belastung und schnellere Rehabilitation ermöglichen. Registerdaten aus dem Jahr 2025 bestätigten, dass anatomische Plattenosteosynthese die Ausrichtung verbesserte und die Pseudarthroseraten im Vergleich zu konventionellen Konstrukten reduzierte[1]. Einführungen wie das Gorilla Pilon Fusion Plating System von Zimmer Biomet veranschaulichen, wie Unternehmen die Hardwaregeometrie für Trümmerfrakturen und Arthrodese-Anforderungen verfeinern. Der stetige Anstieg gelenkerhaltender Optionen verzögert die Arthrodese im Endstadium und vergrößert den langfristigen Eingriffs-Pool.
Technologische Fortschritte bei Implantatmaterialien und digitaler Chirurgie
Regulatorische Klarheit für patientenspezifische Implantate beschleunigt die Einführung von 3D-gedruckten Titan- und Kobalt-Chrom-Konstrukten, die die Knochenkonturen eines Patienten widerspiegeln[2]. Poröse Gitterstrukturen fördern die Osseointegration, während Einwegführungen die Operationszeit um Minuten verkürzen. Die Zulassung des APEX 3D Total Ankle System von Paragon 28 im Jahr 2024 bestätigte die Geschwindigkeit, mit der kleinere Unternehmen additive Fertigung in kommerzielle Produkte umsetzen können. Digitale Plattformen blenden Navigationshinweise in das Sichtfeld der Chirurgen ein; das VOLT Mini-Plattenosteosynthese-System von Johnson & Johnson wird mit Augmented-Reality-Headsets kombiniert, um Schraubenverläufe zu optimieren. Sensorgestützte Implantate wie Canary Medicals Canturio TE übertragen Echtzeit-Lastdaten an Cloud-Dashboards und unterstützen so die Telerehabilitation und Frühwarnung bei Lockerungen. Normungsgremien, insbesondere ASTM F3001, leiten nun zerstörungsfreie Prüfroutinen, die Mikroporosität erkennen und Ermüdungsversagen verhindern.
Verlagerung von Eingriffen in ambulante Operationszentren
Änderungen der Kostenträgerregeln verlagerten Hüft-, Knie-, Schulter- und Sprunggelenkseingriffe von der stationären Liste und leiteten Fälle in leistungsstarke ambulante Operationszentren um. Eine Überprüfung der Centers for Medicare & Medicaid Services aus dem Jahr 2025 zeigte, dass ambulante Gelenkeingriffe mehr als 85 % aller Ersatzoperationen in den Vereinigten Staaten ausmachten – ein Muster, das auch für elektive Rückfußfusionen gilt. Geringere Gemeinkosten, straffere Terminplanung und Infektionsraten unter 0,5 % sprechen sowohl Chirurgen als auch Versicherer an. Gerätehersteller reagieren mit vorsterilisierten Implantatsets und optimierter Einzel-Tablett-Instrumentierung, die in den ambulanten Arbeitsablauf passt. Fachkliniken, von denen viele im Besitz von Ärzten sind, reinvestieren Einnahmen aus Eingriffen in bildgebende Diagnostik und Therapie vor Ort, was einen CAGR von 10,4 % bis 2031 antreibt, da sie Volumen von Krankenhäusern abziehen.
Wachsende globale geriatrische und adipöse Bevölkerung
China erwartet, dass bis 2025 280 Millionen Bürger 60 Jahre oder älter sein werden, und Japan meldet bereits, dass 28 % der Einwohner über 65 Jahre alt sind. Die metabolische Belastung steigt parallel dazu: Die Internationale Diabetes-Föderation prognostiziert, dass bis 2045 783 Millionen Erwachsene mit Diabetes leben werden, gegenüber 578 Millionen im Jahr 2025, und bis zu einem Drittel riskiert chronische Fußgeschwüre. Alter und Adipositas schädigen den Gelenkknorpel und erhöhen das Frakturrisiko, was das Operationsvolumen für Arthrodese, Arthroplastik und komplexe Fixation steigert. Krankenhäuser im asiatisch-pazifischen Raum, die im Rahmen von Indiens Gesundheitsmission 2025 in digitale Radiografie und Navigation investieren, veranschaulichen, wie aufstrebende Systeme Kapazitäten ausbauen. Gerätehersteller passen ihre Portfolios an und führen kostengünstigere Edelstahlkonstruktionen neben Premium-Titanlinien ein, um der Budgetvielfalt gerecht zu werden, ohne die Ergebnisse zu beeinträchtigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und begrenzte Erstattung in Schwellenmärkten | -0.9% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Strenge globale regulatorische Anforderungen und Anforderungen an die Marktüberwachung nach dem Inverkehrbringen | -0.7% | EU führend, weltweite Konvergenz | Langfristig (≥ 4 Jahre) |
| Klinische Bedenken hinsichtlich der Implantatlebensdauer und des Revisionsrisikos | -0.8% | Register in Nordamerika und Europa; globale Beobachtung | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Fertigungsqualität bei additiv gefertigten und individualisierten Implantaten | -0.6% | Global, mit Schwerpunkt auf US-amerikanischen und EU-Regulierungsbehörden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und begrenzte Erstattung in Schwellenmärkten
Selbstzahlung bleibt in weiten Teilen Südasiens, Afrikas und Teilen Lateinamerikas vorherrschend, wo die Pro-Kopf-Gesundheitsausgaben unter 600 USD liegen. Implantatpakete für den totalen Sprunggelenksersatz können vor Einrichtungs- und Chirurgengebühren 8.000 USD übersteigen, was Eingriffe für die meisten Haushalte unerschwinglich macht. Das Ayushman-Bharat-Programm Indiens erstattet katastrophale Versorgung, begrenzt jedoch die Implantatpreise, was viele Patienten dazu zwingt, auf einfache Edelstahlsysteme umzusteigen oder auf eine Operation zu verzichten. Eine private Krankenversicherungsquote von unter 5 % in mehreren Schwellenländern verlangsamt die Einführung von Premium-Prothesen und digitaler Instrumentierung. Abgestufte Produktfamilien helfen Herstellern, dem Kostendruck zu begegnen, aber fragmentierte Preisgestaltung erschwert Prognosen und Bestandsmanagement.
Strenge globale regulatorische Anforderungen und Anforderungen an die Marktüberwachung nach dem Inverkehrbringen
Die Medizinprodukteverordnung der Europäischen Union, die 2024 vollständig in Kraft getreten ist, erfordert nun longitudinale klinische Nachweise und Echtzeit-Vigilanzberichte für Klasse-III-Implantate. Benannte-Stellen-Audits, Lücken bei Prädikaten und erweiterte Kennzeichnungsanforderungen erhöhen die Compliance-Kosten und verzögern den Markteintritt – insbesondere für Start-ups. Die US-amerikanische Behörde für Lebens- und Arzneimittel verschärft die Aufsicht über die additive Fertigung und verlangt die Validierung der Pulverwiederverwendung und XCT-Bilddatensätze für jede 510(k)-Einreichung. Register wie der Bericht der British Orthopaedic Foot & Ankle Society aus dem Jahr 2025 haben bestimmte Prothesenmodelle mit erhöhten Lockerungsraten gekennzeichnet und veranschaulichen, wie die Überwachung Rückrufe auslösen kann. China und Japan übernehmen die Anforderungen der EU an Nachweise und schaffen mehrschichtige regulatorische Hürden, die die Produktzyklen verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
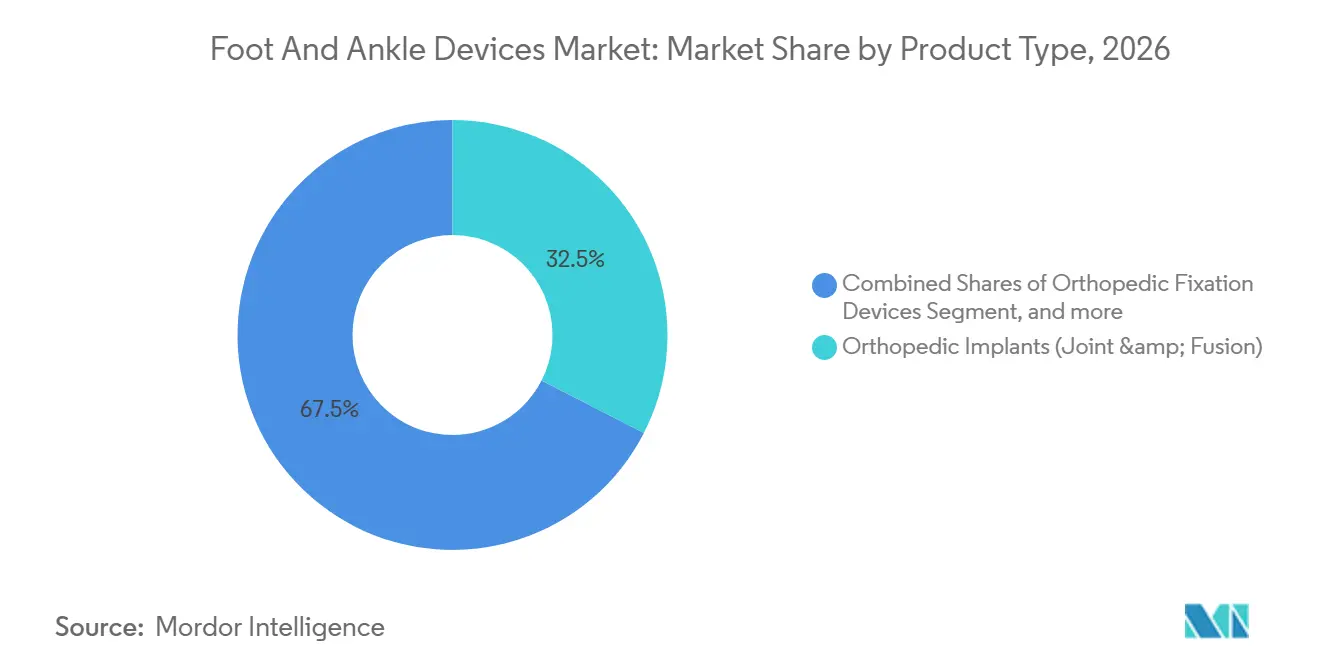
Prothesen führen die Innovationsgeschwindigkeit anProthesen eröffneten das Jahr 2026 mit einem Umsatzanteil von 32,9 % und sollen bis 2032 eine CAGR von 9,5 % erzielen, was sie zum stärksten Wachstumstreiber im Markt für Fuß- und Sprunggelenksimplantate und -geräte macht. Hochwertige Mikroprozessor-Sprunggelenke, wie Össurs Proprio Foot aus dem Jahr 2024, passen Gelenkwinkel in Echtzeit an, senken den Stoffwechselaufwand um bis zu 15 % und ermöglichen das Treppensteigen ohne kompensatorisches Hüftschwingen. Orthopädische Rekonstruktionsimplantate sichern sich einen Anteil von 32,5 %, doch ihr Wachstum verlangsamt sich, da Chirurgen die Zehn-Jahres-Überlebensrate diskutieren, die immer noch um rund 80 % hinter den Vergleichswerten für Hüfte und Knie zurückbleibt. Fixationshardware bleibt für komplexe Frakturen unverzichtbar, wobei winkelstabile Platten und perkutane Nägel gewebeschonende Techniken ermöglichen, die die Rehabilitation beschleunigen.
Ein Trend hin zu patientenspezifischen Konstrukten ist in allen Unterkategorien erkennbar. Elektronenstrahlschmelzen und Laser-Pulverbettfusion erzeugen poröse Geometrien, die mit spanender Bearbeitung nicht erreichbar sind, verbessern die Osseointegration und verteilen die Last gleichmäßiger über rekonstruierte Gelenke. Die regulatorische Akzeptanz nimmt zu: Die FDA hat allein im Jahr 2025 fünf patientenspezifische Sprunggelenkkonstrukte zugelassen, doppelt so viele wie im Jahr 2023. Anbieter liefern nun Einweg-Schnittführungen mit QR-codierten Sterilisationsprotokollen, was den Präferenzen ambulanter Zentren für Einweginstrumentarium entspricht, das den Aufbereitungsaufwand reduziert.



Nach Anwendung:
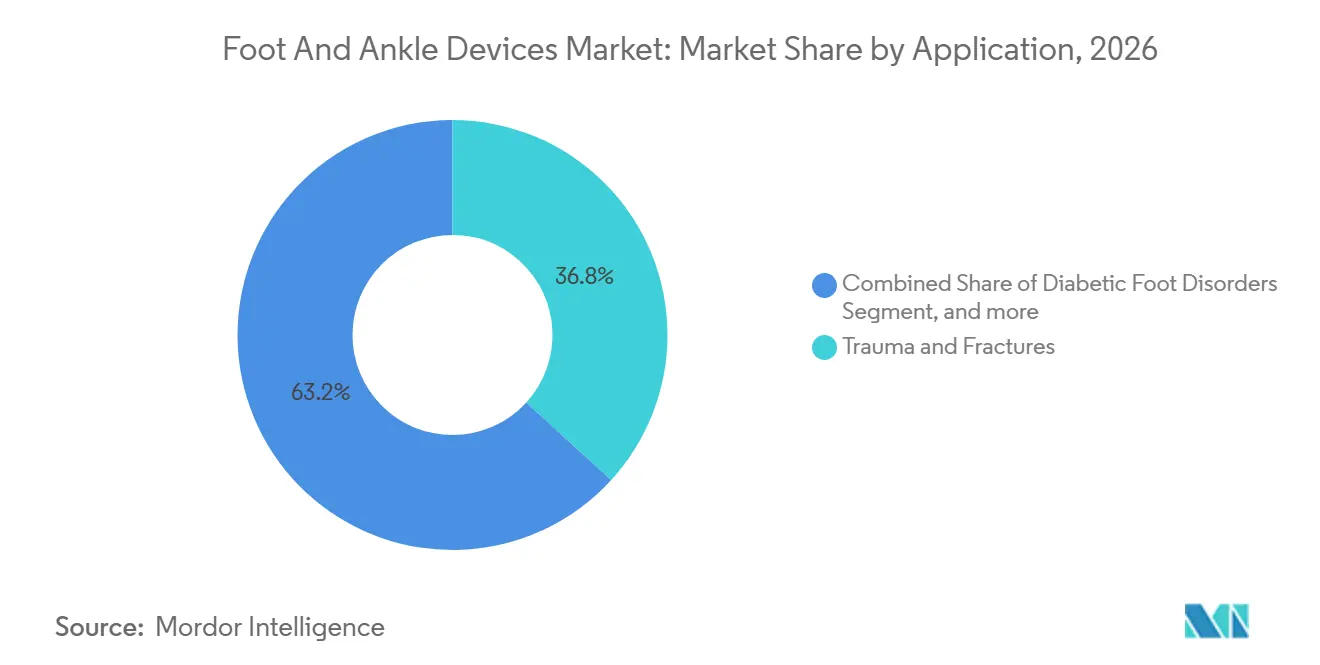
Diabetische Fußerkrankungen steigen inmitten der StoffwechselepidemieTraumata und Frakturen behaupteten im Jahr 2026 ihre führende Position mit 36,8 %, doch diabetische Fußerkrankungen entwickeln sich mit einer CAGR von 10,2 % und werden voraussichtlich vor 2032 die Segmente Sportverletzungen und Arthritis überholen. Etwa jeder zweite Erwachsene mit Diabetes entwickelt eine periphere Neuropathie, und bis zu 30 % schreiten ohne konsequente Druckentlastung zu Ulzerationen fort. Der Marktanteil für Fuß- und Sprunggelenksimplantate und -geräte im Bereich Entlastungsorthesen, individueller Karboneinlagen und Charcot-Rekonstruktionsimplantate wächst am schnellsten im asiatisch-pazifischen Raum, wo die Diabetesprävalenz im Jahr 2025 stark angestiegen ist. Gliedmaßenerhaltende Algorithmen, die multidirektionale Außenfixateure mit antibiotikaimprägnierten Platzhaltern kombinieren, erhalten die Funktion und begrenzen Amputationen. Sport- und angeborene Kategorien verzeichnen ein mittleres einstelliges Wachstum, unterstützt durch bioresorbierbare Fadenanker und Interferenzschrauben, die Sportler schneller wieder in den Wettkampf zurückbringen.
Regenerative Ansätze gewinnen in frühen Arthrosestadien an Bedeutung. Chirurgen kombinieren Mikrofrakturierung mit partikulierten juvenilen Knorpelmatrizes, wie Arthrex's BioCartilage, um eine definitive Fusion oder einen Ersatz hinauszuzögern. Auf orthopädischen Kongressen im Jahr 2025 präsentierte Real-World-Evidenz zeigte, dass eine biologische Augmentation die symptomfreien Intervalle bei Knorpelläsionen im Mittelfuß um zwei bis drei Jahre verlängern kann. Während Kostenträger noch zurückhaltend sind, wird die Bündelung von Eingriffen, die Biologika mit minimal-invasiven Osteotomien verbindet, in US-amerikanischen Zentren evaluiert.

Nach Endnutzer:
Ambulante Zentren beschleunigen ihre ExpansionKrankenhäuser trugen im Jahr 2026 noch 55,4 % des Umsatzes bei, verloren jedoch die Wachstumsdynamik an arztgeführte Fachzentren. Solche Kliniken integrieren Bildgebung, Therapie und Chirurgie unter einem Dach, verbessern die Kontinuität und verkürzen die gesamten Behandlungsepisoden. Die Marktgröße für Fuß- und Sprunggelenksimplantate und -geräte in Facheinrichtungen soll von 2,2 Milliarden USD im Jahr 2026 auf 3,6 Milliarden USD bis 2032 steigen. Ambulante Zentren bevorzugen auf Einzeltablett-Logistik optimierte Gerätekits, was die Bemühungen der Anbieter zur Vereinfachung der Instrumentenlinien unterstützt. Krankenhäuser verhandeln unter dem Druck der Kostenträger Mengenrabatte, die etablierte Großanbieter begünstigen, während Kliniken häufig auf hochwertige, patientenspezifische Systeme setzen, um ihr Angebot zu differenzieren.
Rehabilitationseinrichtungen bilden einen kleineren, aber strategisch wichtigen Kanal, der fortschrittliche Prothesenanpassungen und kraftplattengestütztes Gangtraining nach Operationen aufnimmt. Kooperationen zwischen Rehabilitationsnetzwerken und Herstellern intelligenter Implantate generieren Ergebnisdaten, die eine wertbasierte Vergütung unterstützen. Geräteanbieter nutzen diese Partnerschaften, um Sensoralgorithmen zu verfeinern und Reduzierungen bei Wiederaufnahmen und Revisionen nachzuweisen, und bauen so die Dokumentation auf, die Kostenträger für eine Premiumpreisgestaltung fordern.
Geografische Analyse
Markt für Fuß- und Sprunggelenksimplantate und -geräte in Nordamerika
Nordamerika entfiel im Jahr 2026 auf 43,2 % des Umsatzes, angetrieben durch Medicare-gestützte ambulante Migration und die rasche Einführung patientenspezifischer Hardware. Die im Jahr 2024 herausgegebenen FDA-Leitlinien klärten die Anforderungen an Dateien für die additive Fertigung und beschleunigten die Zulassungen für komplexe Rückfußkäfige, die die Operationszeit um 20 % verkürzen. US-amerikanische private Krankenversicherer folgten dem Beispiel des CMS und erweiterten in ihren Policen für 2026 die Deckung ambulanter Operationszentren für die Sprunggelenksarthroplastik. Kanadische Provinzen bündelten die Beschaffung von Standard-Traumaplatten und senkten so die Systemkosten, während mexikanische Privatkliniken Premiumrekonstruktionen für medizintouristische Patienten aus Mittelamerika vermarkteten.
Markt für Fuß- und Sprunggelenksimplantate und -geräte im asiatisch-pazifischen Raum
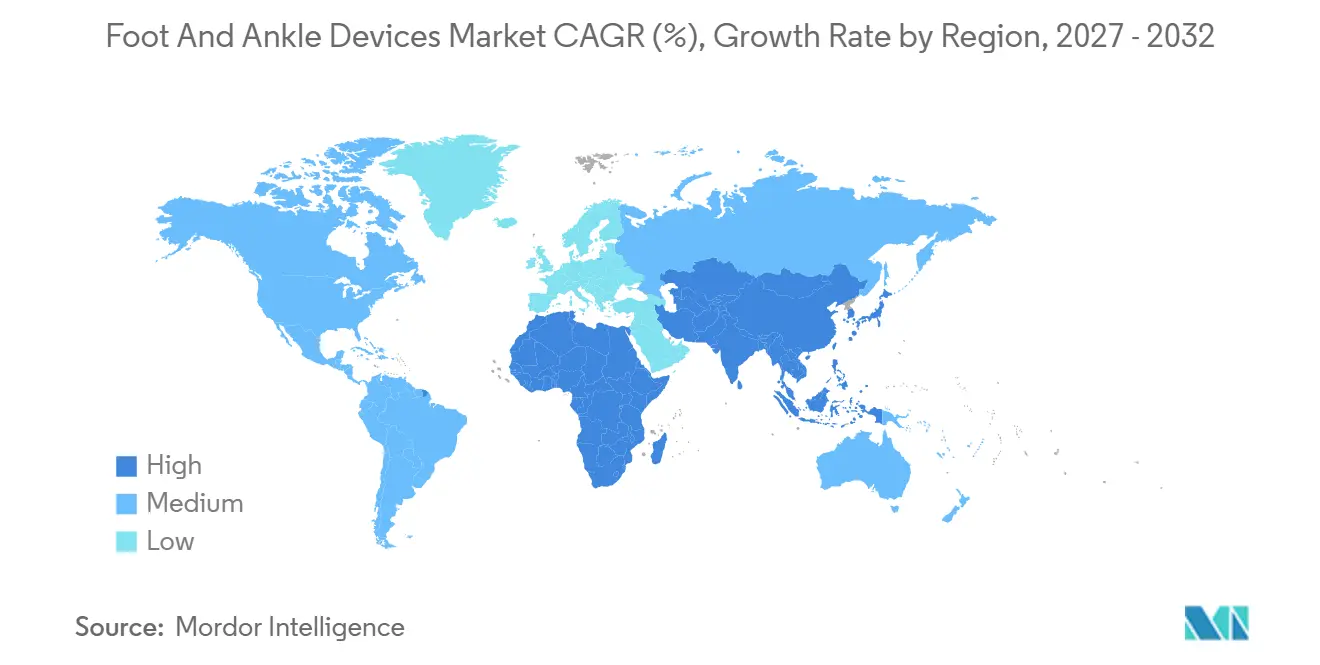
Für den asiatisch-pazifischen Raum wird die schnellste regionale CAGR von 8,5 % bis 2032 prognostiziert. Chinas 14. Fünfjahresplan priorisiert kommunale Traumazentren, und Provinzausschreibungen im Jahr 2026 bevorzugten Anbieter, die Schulungspakete mit Navigationseinheiten anboten. Indiens Health Mission finanzierte im Jahr 2025 digitale Radiografiesuiten und Navigationsmodule für 150 Bezirkskrankenhäuser und erschloss damit bisher unterversorgte ländliche Korridore[3]. Japans superalternde Bevölkerung ließ die Aufnahmen wegen Sprunggelenksfrakturen im Jahr 2025 um 11 % gegenüber dem Vorjahr ansteigen, was die Versicherer dazu veranlasste, die Erstattung für Arthrodesen zu erhöhen. Australiens robuste private Krankenversicherung finanziert die frühe Einführung intelligenter Implantate, während koreanische Chirurgen Mixed-Reality-Navigation bei Rückfußfusionen einsetzen, die durch staatliche Innovationsförderung unterstützt werden.
Markt für Fuß- und Sprunggelenksimplantate und -geräte in Europa und Südamerika
Europa und Südamerika verzeichneten ein mittleres einstelliges Wachstum. Die Kosten für die Einhaltung der EU-Medizinprodukteverordnung verzögerten mehrere Markteinführungen kleinerer Unternehmen, stärkten jedoch die Patientensicherheit und eröffneten Konsortiumsmöglichkeiten für Register mit realen Versorgungsdaten. Deutschland und Frankreich vergaben 2025 mehrjährige Rahmenverträge, die Trauma- und diabetische Fußkonstrukte bündelten, was die Preise stabilisierte, aber die Anbieterzahl reduzierte. Im Vereinigten Königreich überstiegen die Wartelisten des National Health Service für komplexe Rekonstruktionen Ende 2025 die 12-Monats-Marke, was einige Patienten in private Versorgungswege drängte, die schnelleren Zugang zu hochwertigen Implantaten bieten. Brasilien und Argentinien führten die südamerikanische Nachfrage an; schwankende Wechselkurse erhöhten das Beschaffungsrisiko, weshalb Krankenhäuser Ratenzahlungsverträge in USD aushandelten, um Lieferungen für 2026 zu sichern.
Regulatorisches Umfeld
Geräte für Fuß und Sprunggelenk unterliegen zunehmend harmonisierten, aber anspruchsvollen orthopädischen Regelwerken für Medizinprodukte, wobei diese Produkte in den Vereinigten Staaten größtenteils unter 21 CFR 888 (Orthopedic Devices) reguliert werden und viele implantierbare Systeme über den FDA-510(k)-Zulassungsweg freigegeben werden. Im Juni 2026 kodifizierte die FDA 21 CFR 888.3041, um resorbierbare metallische Knochenfixationselemente als Klasse II mit besonderen Kontrollmaßnahmen einzustufen, wodurch die Erwartungen an die Charakterisierung des Abbauverhaltens und die mechanische Leistungsprüfung über den gesamten Abbauverlauf – nicht nur zum Ausgangszeitpunkt – verschärft wurden.
In Europa wird die Medizinprodukteverordnung (EU) 2017/745 seit 2024 vollständig durchgesetzt, wodurch die Anforderungen an klinische Nachweise und die Überwachung nach dem Inverkehrbringen für implantierbare Produkte und Produkte der Klasse III steigen und die Rolle der Benannten Stellen bei der Überwachung ausgeweitet wird. Im Jahr 2026 trieb die Europäische Kommission Verfeinerungen der MDR durch einen delegierten Rechtsakt voran, der die Anforderungen an Ausnahmen von klinischen Prüfungen für bestimmte implantierbare Produkte und Produkte der Klasse III änderte, während umfassendere klinische Bewertungs- und Nachmarktüberwachungspflichten beibehalten wurden, die sich auf Zeitpläne und die Dokumentationsplanung für Fusions-, Fixations- und Ersatzimplantate auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoff- und Komponenteneingaben (Titan, Edelstahl, Kobalt-Chrom, Spezialpolymere und Nahtmaterialkonstruktionen), Präzisionsfertigung (Bearbeitung, Beschichtungen und additive Fertigung für poröse und patientenspezifische Implantate), Sterilisation und Verpackung sowie regulierten Marktzugang, der durch Qualitätsmanagementsysteme und Einreichungen unterstützt wird. In den Vereinigten Staaten zeigen wiederholte 510(k)-Freigaben im Jahr 2025 für Totalendoprothesensysteme des Sprunggelenks und Plattenlösungen (zum Beispiel APEX 3D Total-Sprunggelenkersatz, Incompass Total-Sprunggelenk und neuere Plattensysteme), wie regulatorischer Durchsatz und Dokumentationsbereitschaft direkt mit der Kommerzialisierung neben der Fertigungskapazität zusammenhängen.
Nachgelagert prägen Vertriebs- und Chirurgen-Support-Infrastrukturen die Akzeptanz, insbesondere da sich Eingriffe zunehmend in ambulante und spezialisierte Einrichtungen verlagern, die schlanke, eingriffsspezifische Kits bevorzugen. Regionale Vertriebspartnerschaften bleiben ein wichtiger Hebel für Reichweite und Bestandsplatzierung, wie exklusive Vertriebsvereinbarungen im Jahr 2025 zeigen, darunter Osteotec für Novastep in Großbritannien, Irland und den nordischen Märkten sowie die Benennung von Alpha Medical durch Enovis Foot and Ankle für Neuseeland. Auch die digitale Workflow-Unterstützung wird zunehmend Teil der Kette; die 2025 geschlossene Partnerschaft von Enhatch mit 3D Systems zur Unterstützung der patientenspezifischen Sprunggelenklösungen von Smith and Nephew über ein chirurgisches Fallportal deutet auf eine engere Verknüpfung zwischen präoperativer Planung, Fertigungsfreigabe und Fallabwicklung hin.
Wettbewerbslandschaft
Marktkonzentration
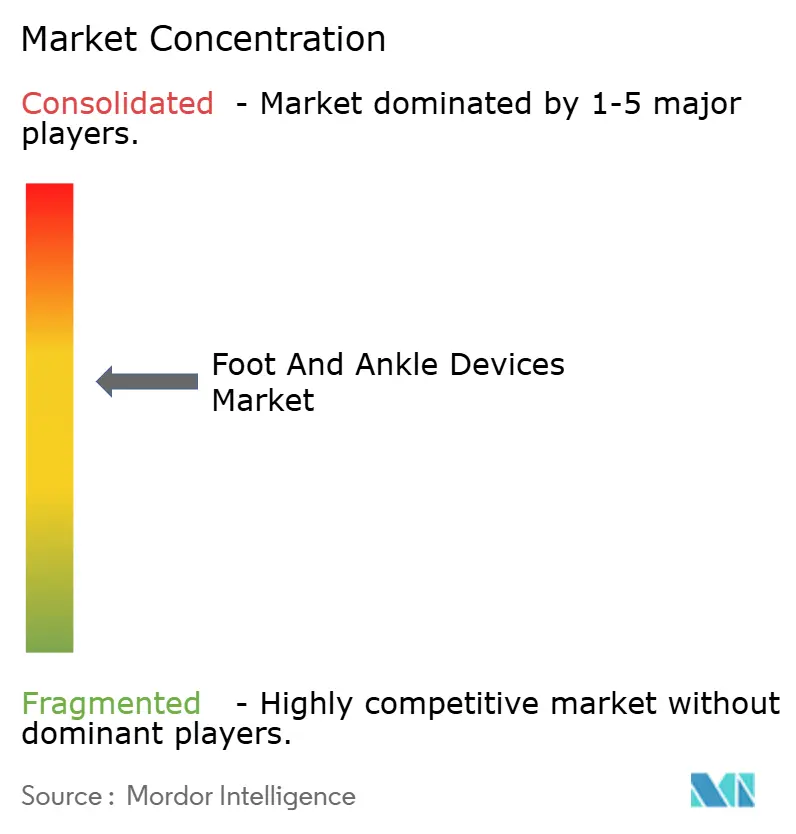
Das Wettbewerbsfeld ist mäßig fragmentiert. Vier diversifizierte Orthopädie-Großunternehmen – Stryker, Zimmer Biomet, Johnson & Johnson DePuy Synthes und Smith & Nephew – entfallen zusammen auf etwa 55 % des weltweiten Umsatzes. Ihre Stärken liegen in Multi-Linien-Portfolios, Chirurgenausbildungsprogrammen und globalem Vertrieb. Sie verteidigen ihren Marktanteil durch Investitionen in eigene 3D-Druckzentren; Strykers Anlage 8 in Arizona ging Mitte 2025 mit einer Jahreskapazität von 70.000 patientenspezifischen trabekulären Implantaten in Betrieb. Gleichzeitig konzentrieren sich agile Spezialisten wie Paragon 28 und Extremity Medical ausschließlich auf Fuß- und Sprunggelenks-Kits und beschleunigen Iterationen, die auf anatomische Nischenherausforderungen eingehen. Paragon 28 verzeichnete 2025 ein Umsatzwachstum von mehr als 20 % nach dem Debüt seines APEX 3D Sprunggelenks.
Aufstrebende Disruptoren verbinden digitale und biologische Fähigkeiten. Canary Medical arbeitet mit Zimmer Biomet zusammen, um lastsensitive Schäfte in bestehende Nägel zu integrieren und so langfristige Überwachungsdatensätze zu bereichern. Arthrex entwickelt regenerative Matrizes, die den Zeitraum bis zum Ersatz bei jüngeren, aktiven Patienten verlängern. Hersteller betrachten Nachmarktregister als Wettbewerbsvorteile: Unternehmen, die validierte Praxisergebnisdaten beisteuern, erhalten schnellere Ausschreibungsakzeptanz und größeres Vertrauen der Kostenträger. Qualitätsmanagement bleibt ein Prüfstein unter der Medizinprodukteverordnung und den sich entwickelnden Erwartungen der US-amerikanischen Behörde für Lebens- und Arzneimittel; Produktlinien, die die radiografische Defektanalyse gemäß ASTM F3001 bestehen, erlangen einen Reputationsvorteil, da die additive Fertigung skaliert.
Marktführer im Bereich Fuß- und Sprunggelenksimplantate und -geräte
-
Arthrex Inc.
-
Zimmer Biomet
-
Smith & Nephew PLC
-
Stryker Corporation
-
Johnson & Johnson (DePuy Synthes)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fuß- und Sprunggelenkimplantate und -geräte Unternehmen in diesem Bericht
- Acumed
- Advanced Orthopaedic Solutions
- Arthrex
- Conmed
- Enovis (Formerly DJO)
- Extremity Medical LLC
- Integra LifeSciences
- Johnson & Johnson
- Medartis
- MiRus LLC
- Orthofix
- Ottobock
- Paragon 28
- Smiths Group
- Stryker
- Wright Medical Group
- Zimmer Biomet
Lesen Sie die Analyse der Fuß- und Sprunggelenkgeräte-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf eingriffsspezifische Fixations- und Rekonstruktionssysteme, die die Reibung im OP in ambulanten und spezialisierten Einrichtungen reduzieren, wo Einzeltablett-Instrumentierung, integrierte Spannwerkzeuge und anatomisch angepasste Geometrien einen schnelleren Durchlauf und standardisierte Arbeitsabläufe unterstützen. Dies wird durch die Kommerzialisierungsaktivitäten im Jahr 2026 im Bereich Fixation und Rekonstruktion verstärkt, darunter die Markteinführung von Synchfix EVT durch Stryker im Februar 2026 für flexible syndesmotische Fixation und die kommerzielle Einführung des gebogenen TTC-Nagelsystems Phantom durch Zimmer Biomet im Februar 2026 für die Rückfußfusion, wodurch beide differenzierte Optionen bei hochvolumigen Wegen zur Sprunggelenkstabilisierung und -fusion erweitern.
Ein zweiter Weißraum konzentriert sich auf fortschrittliche Materialien, Modularität und additive Fertigung, die ein individuelleres Ausrichtungsmanagement und größere Revisionsflexibilität bei Totalendoprothesen des Sprunggelenks und Deformitätskorrekturen unterstützen. Im Februar 2026 erhielt MiRus die FDA-510(k)-Freigabe für sein IO Expandable Wedge Osteotomy System unter Verwendung der MoRe-Superlegierung für die intraoperative Korrektur bei Evans-Osteotomien, und im April 2026 gab restor3d die vollständige kommerzielle Verfügbarkeit des Aeros Modular Stem Systems bekannt, eines 3D-gedruckten Schaftimplantats für die Tibia bei Totalendoprothesen des Sprunggelenks. Auf der Seite des Betriebsmodells erhöht die im Februar 2026 von der FDA umgesetzte aktualisierte Quality Management System Regulation (QMSR) die Bedeutung skalierbarer Qualitätsmanagementsysteme und Lieferantenkontrollen und begünstigt Unternehmen, die patientenspezifische und additive Workflows industrialisieren können, während sie auditfähige Dokumentation über Designänderungen und Fertigungsvalidierung hinweg aufrechterhalten.
Neueste Industrielle Entwicklungen in Markt für Fuß- und Sprunggelenkimplantate und -geräte
- Februar 2026: Stryker brachte Synchfix EVT auf den Markt und erweiterte seine flexiblen syndesmotischen Fixationsoptionen für die Sprunggelenkstabilisierung bei Erwachsenen und Jugendlichen mit integrierten Nahtspannungsgriffen. Die Einführung stärkt eingriffsspezifische Fixationsangebote, die sich in ambulante und sportmedizinische Arbeitsabläufe einfügen, wo Geschwindigkeit und reproduzierbare Spannung die Geräteauswahl differenzieren können.
- April 2025: Zimmer Biomet schloss die Übernahme von Paragon 28 ab und fügte damit eine spezialisierte Fuß-Sprunggelenk-Plattform zu seinem breiteren Orthopädie-Portfolio hinzu. Die Kombination erweiterte die Produkttiefe und die chirurgenorientierten Fähigkeiten von Zimmer Biomet im Bereich Extremitäten und unterstützte Cross-Selling über ein etabliertes globales Vertriebsnetz.
- Oktober 2024: Johnson and Johnson MedTech (DePuy Synthes) führte das VOLT-Miniplattensystem mit Kompatibilität für Augmented-Reality-Navigationsheadsets ein. Die Einführung verstärkte die Verschiebung hin zu digital unterstützter Miniplattenfixation und passte Implantat-Kits an Visualisierungs- und Navigationswerkzeuge an, die zur Standardisierung von Schraubenverläufen und zur Reduzierung intraoperativer Variabilität eingesetzt werden.
Markt für Fuß- und Sprunggelenkimplantate und -geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der weltweit erzielte Umsatz mit Medizinprodukten definiert, die bei chirurgischen Reparatur-, Fusions- und Ersatzverfahren im Bereich des Fußes und des Sprunggelenks eingesetzt werden, einschließlich Implantate und damit verbundener verfahrensbezogener Systeme, die diese Eingriffe unterstützen.
Ausschlüsse aus dem Geltungsbereich: Nicht-chirurgische Verbraucherprodukte wie rezeptfreie Einlegesohlen, herkömmliche Schuheinlagen und allgemeine Gehhilfen sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Orthopädische Fixationsgeräte
- Orthopädische Implantate (Gelenk und Fusion)
- Orthesen und Stützgeräte
- Prothesen
- Orthopädische Weichteilgeräte
- Nach Anwendung
- Trauma und Frakturen
- Osteoarthritis und rheumatoide Arthritis
- Diabetische Fußerkrankungen
- Neurologische und angeborene Störungen
- Sportverletzungen und sonstige
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Orthopädische und podiatrische Fachkliniken
- Rehabilitationszentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen des Marktes festzulegen, Definitionen abzustimmen und konsistente Nachfragesignale zu erfassen, die regionenübergreifend verglichen werden können. Wir haben öffentliche Quellen herangezogen, darunter die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, US-FDA-Gerätedatenbanken (für Zulassungen und Sicherheitshinweise), das US-amerikanische CDC für Indikatoren zur Verletzungs- und Diabeteslast sowie von Experten begutachtete orthopädische Fachzeitschriften für Verfahrenstrends und klinische Adoptionsmuster.
Darüber hinaus haben wir Unternehmensberichte und Investorenpräsentationen auf Hinweise zur Portfoliozusammensetzung geprüft sowie seriöse Presse- und Verbandswebsites für Leitlinien- und Erstattungsrichtungen ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patente und handelsseitige Versandstatistiken genutzt, um Gesamtwerte gegenzuprüfen, insbesondere wenn Produktportfolios mehrere orthopädische Bereiche umfassen. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls konsultiert, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung des Verfahrenswachstums, des Preisverhaltens und der Abgrenzung zwischen dem im Geltungsbereich enthaltenen Umsatz mit Fuß- und Sprunggelenkgeräten und angrenzenden orthopädischen Produkten. Interviews wurden mit Herstellern, Distributoren, Chirurgen sowie Beschaffungs- und OP-Verantwortlichen in der Region APAC, EMEA und Amerika geführt, was dazu beitrug, Lücken aus der Desk Research zu schließen und die im Endmodell verwendeten Annahmen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 14 % | APAC: 40 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % | Amerika: 24 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe von Top-down- und Bottom-up-Methoden ermittelt, wobei die Hauptstruktur von der Verfahrensnachfrage ausging und diese Nachfrage anschließend mithilfe von Preis- und Nutzungsannahmen in Umsatz umgerechnet wurde. In der Praxis wurden die Verfahrensvolumina für wichtige Fuß- und Sprunggelenkoperationen nach Regionen rekonstruiert, unter Verwendung öffentlich zugänglicher Gesundheitsstatistiken, Indikatoren für Verletzungen und chronische Erkrankungen sowie Krankenhausaktivitätssignale, und anschließend den Gerätenutzungsraten zugeordnet.
Um das Modell an das beobachtete Marktverhalten zu knüpfen, wurden selektive Bottom-up-Prüfungen anhand von Umsatzhinweisen der Lieferanten, Kanalfeedback und Stichprobenpreisbändern für gängige Gerätegruppen ergänzt. Nach Abschluss des Modells waren die wesentlichen Treiber: Trends bei Fraktur- und Traumafallzahlen, Belastung durch Osteoarthritis und diabetesbedingte Fußkomplikationen, Akzeptanz von Sprunggelenkersatz- und Rekonstruktionstechniken, durchschnittliche Einheiten pro Eingriff sowie typische Entwicklung des durchschnittlichen Verkaufspreises (ASP) nach Geografie und Versorgungsumfeld. Für die Prognose wurde eine Szenarioanalyse zu Verfahrenserholung, Preisdruck und Adoptionsgeschwindigkeit eingesetzt; diese Szenarien wurden durch die Erwartungen der Interviewpartner hinsichtlich Fallwachstum und Ausschreibungsverhalten gefiltert. Wo Produkt- oder Länderdaten dünn waren, wurden Annahmen mithilfe benachbarter orthopädischer Verfahrensquoten aufgefüllt und anschließend anhand des Primärfeedbacks angepasst, bevor die Gesamtwerte festgeschrieben wurden.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale überprüft, wie z. B. Verfahrensindikatoren, Import- und Exportmuster für relevante Gerätekategorien sowie unternehmensseitige Kommentare zu Wachstumstreibern. Ausreißer wurden durch Varianzprüfungen untersucht, und Annahmen wurden erneut getestet, wenn eine Region unerwartete ASP-Sprünge aufwies oder ein Verfahrenstrend nicht mit dem klinischen Feedback übereinstimmte.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Definitionen, Berechnungen und Einheitenumrechnungen über alle Länder hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter regulatorische Änderungen, erhebliche Preisänderungen oder sprunghafte Veränderungen bei der Verfahrensadoption. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße des globalen Marktes für Fuß- und Sprunggelenkgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Fuß- und Sprunggelenkgeräte können unterschiedlich aussehen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Abgrenzung des Geltungsbereichs und der Jahreszeitpunkt nicht immer übereinstimmen. Abweichungen entstehen auch dadurch, wie jede Studie den Verfahrensmix behandelt, wie die Preisgestaltung fortgeschrieben wird und ob die Werte in konstanter Währung gehalten oder mit den aktuellen Wechselkursen aktualisiert werden.
In dieser Studie wurden der Aktualisierungsrhythmus und der Währungszeitpunkt über alle Regionen hinweg konsistent gehalten, und die ASP-Entwicklung wurde anhand aktueller Ausschreibungs- und Distributorfeedbacks erneut überprüft, bevor die Gesamtwerte finalisiert wurden. Dies erklärt, warum Mordor Intelligence zu anderen Ergebnissen gelangt als Zahlen, die auf älteren Preiskurven oder früheren Wechselkursmomentaufnahmen basieren. Lücken entstehen auch, wenn angrenzende Kategorien einbezogen werden, wie z. B. breitere Extremitätenwerkzeuge, nicht-chirurgische Orthesen oder umfassendere Orthobiologika, die die Gesamtwerte aufblähen können, wenn eine Einschlussregel nicht klar definiert ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,86 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,22 Milliarden USD (2025) | Verwendet eine Vorjahresbasis und einen anderen Jahresschnitt; der anwendungsbasierte Aufbau kann die Gesamtwerte verschieben, wenn der Verfahrensmix mit früheren Preisannahmen in Umsatz umgerechnet wird. |
| Branchenpublikation B | 5,49 Milliarden USD (2026) | Behält 2026 als Berichtsjahr bei, schließt jedoch möglicherweise eine breitere Gruppe von Nicht-Implantat-Artikeln ein (wie z. B. umfassendere Orthesen oder verfahrensunterstützende Kategorien), was die Abgrenzung des im Geltungsbereich enthaltenen Umsatzes verändert. |
Der Vergleich zeigt, dass die Streuung größtenteils durch Zeitpunktentscheidungen (Basisjahr und Wechselkurs) und die Definition des im Geltungsbereich enthaltenen Geräteumsatzes erklärt wird. Indem der Nachfragepool an die Verfahrensaktivität geknüpft und eine transparente Preis- und Nutzungslogik angewendet wird, bleibt die Schätzung reproduzierbar und lässt sich leichter abgleichen, wenn neue Daten oder Marktereignisse auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Fuß- und Sprunggelenksimplantate und -geräte bis 2032 voraussichtlich wachsen?
Der Umsatz soll von 5,86 Milliarden USD im Jahr 2026 auf 8,85 Milliarden USD bis 2032 steigen, mit einer CAGR von 7,09 %.
Welche Produktkategorie zeigt die stärkste zukünftige Dynamik?
Prothesen sollen mit einem CAGR von 9,5 % wachsen, angetrieben durch Mikroprozessor-Sprunggelenke und patientenspezifische Totalsprunggelenkssysteme.
Welche Anwendung wächst am schnellsten?
Interventionen bei diabetischen Fußerkrankungen, einschließlich druckentlastender Orthesen und Charcot-Rekonstruktionshardware, sollen mit einem CAGR von 10,2 % wachsen.
Warum gewinnen Fachkliniken Marktanteile?
Kostenträger belohnen kostengünstigere ambulante Einrichtungen, und arztgeführte Zentren integrieren Bildgebung, Therapie und Chirurgie, was einen CAGR von 10,4 % für diesen Kanal antreibt.
Welche Region wird den größten neuen Umsatz generieren?
Für den asiatisch-pazifischen Raum wird der höchste regionale CAGR von 8,5 % prognostiziert, da China, Indien und Japan die orthopädischen Kapazitäten und die Versorgungsabdeckung ausbauen.
Welche Technologietrends werden den Wettbewerb prägen?
Patientenspezifische 3D-gedruckte Implantate, sensorgestützte Hardware und Augmented-Reality-Navigation werden Portfolios differenzieren und Premium-Preisgestaltung unterstützen.