
Größe und Marktanteil des Marktes für chirurgische Navigationssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 12.30 Milliarden US-Dollar |
| Marktgröße (2032) | 23.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.62 % |
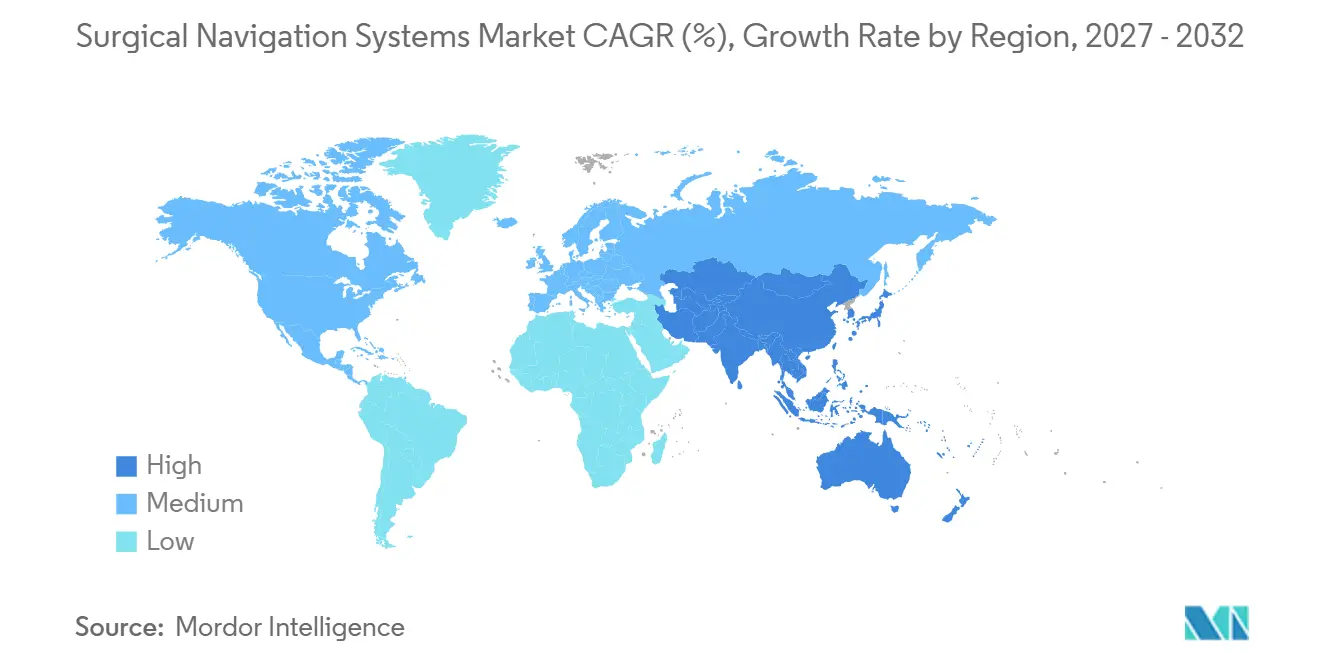
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chirurgische Navigationssysteme von Mordor Intelligence
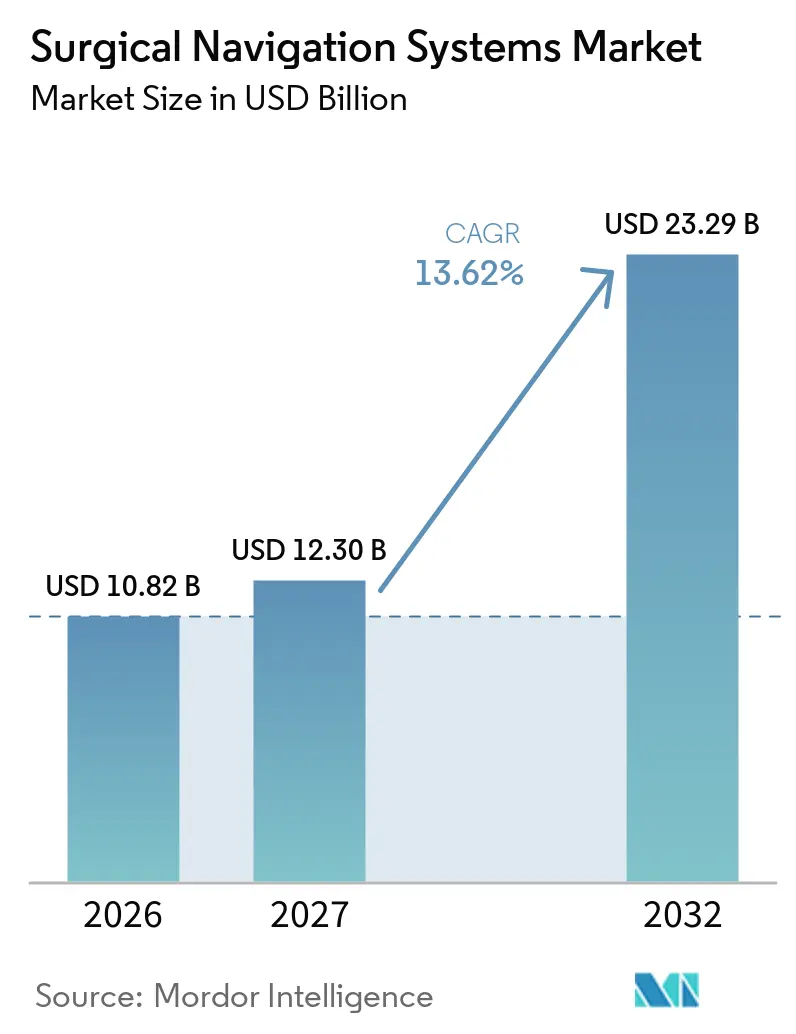
Die Marktgröße für chirurgische Navigationssysteme wurde im Jahr 2026 auf 10,82 Milliarden USD geschätzt und soll von 12,30 Milliarden USD im Jahr 2027 auf 23,29 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,62 % während des Prognosezeitraums (2027–2032).
Die Beschleunigung spiegelt die weitverbreitete Migration hin zu präzisionsgeführten, minimal-invasiven Eingriffen wider, die Revisionsraten senken und die Genesungszeiten der Patienten verkürzen. Eine höhere klinische Komplexität in der Wirbelsäulen-, Neurochirurgie und Orthopädie veranlasst Krankenhäuser, in bildgeführte Technologien zu investieren, während KI-gestützte Planungstools die Operationszeit verkürzen und die Genauigkeit der Implantatpositionierung verbessern. Eine breitere Erstattungsabdeckung und gebündelte Zahlungsmodelle belohnen Anbieter, die Ergebnisverbesserungen nachweisen, was die Akzeptanz weiter steigert. Die rasche Infrastrukturexpansion im asiatisch-pazifischen Raum schafft neue Nachfrage nach vernetzten Plattformen, die sich in hybride Operationssäle integrieren lassen. Anbieter differenzieren sich durch die Kombination von 3D-Bildgebung mit Algorithmen des maschinellen Lernens, müssen jedoch auch Cybersicherheitsvorschriften und einen Mangel an ausgebildeten Technikern bewältigen, der die Einführung verlangsamen könnte.
Wichtigste Erkenntnisse des Berichts
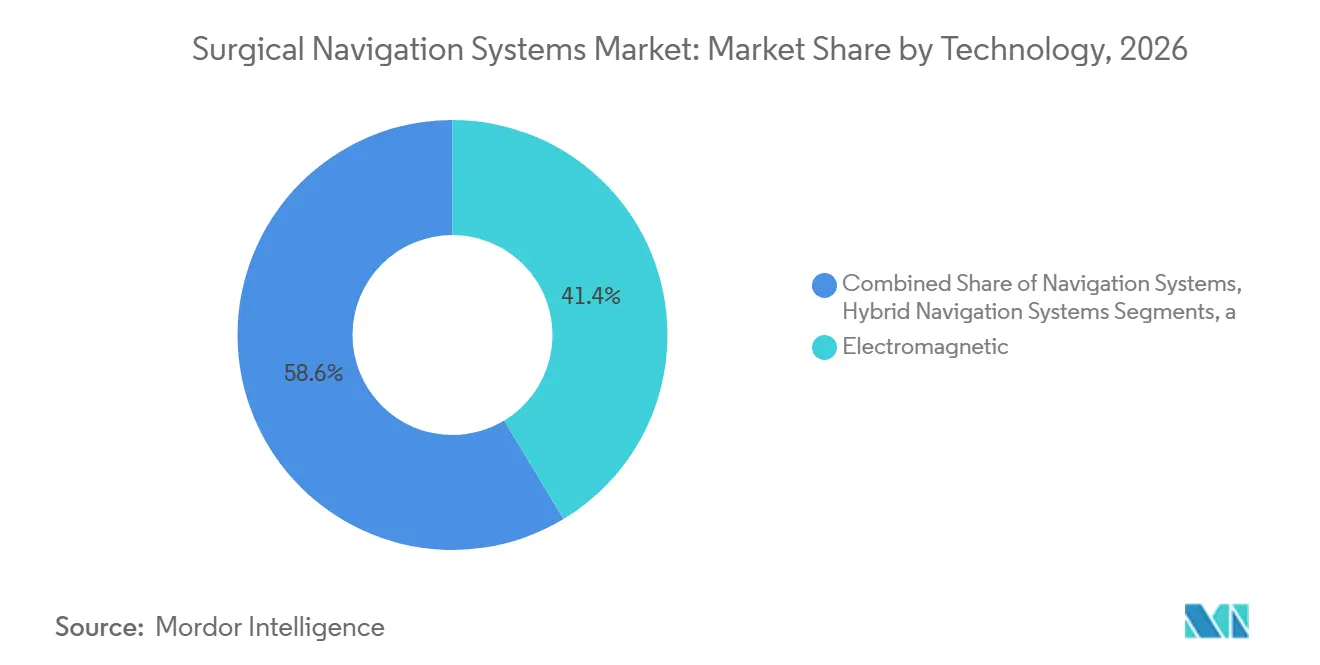
- Nach Technologie führten elektromagnetische Systeme mit einem Marktanteil von 41,36 % im Markt für chirurgische Navigationssysteme im Jahr 2026; optische Systeme verzeichneten die schnellste CAGR von 18,12 % bis 2032.
- Nach Anwendung entfiel auf die Neurochirurgie ein Anteil von 39,25 % an der Marktgröße für chirurgische Navigationssysteme im Jahr 2026, während HNO-Eingriffe mit einer CAGR von 17,95 % bis 2032 am schnellsten wuchsen.
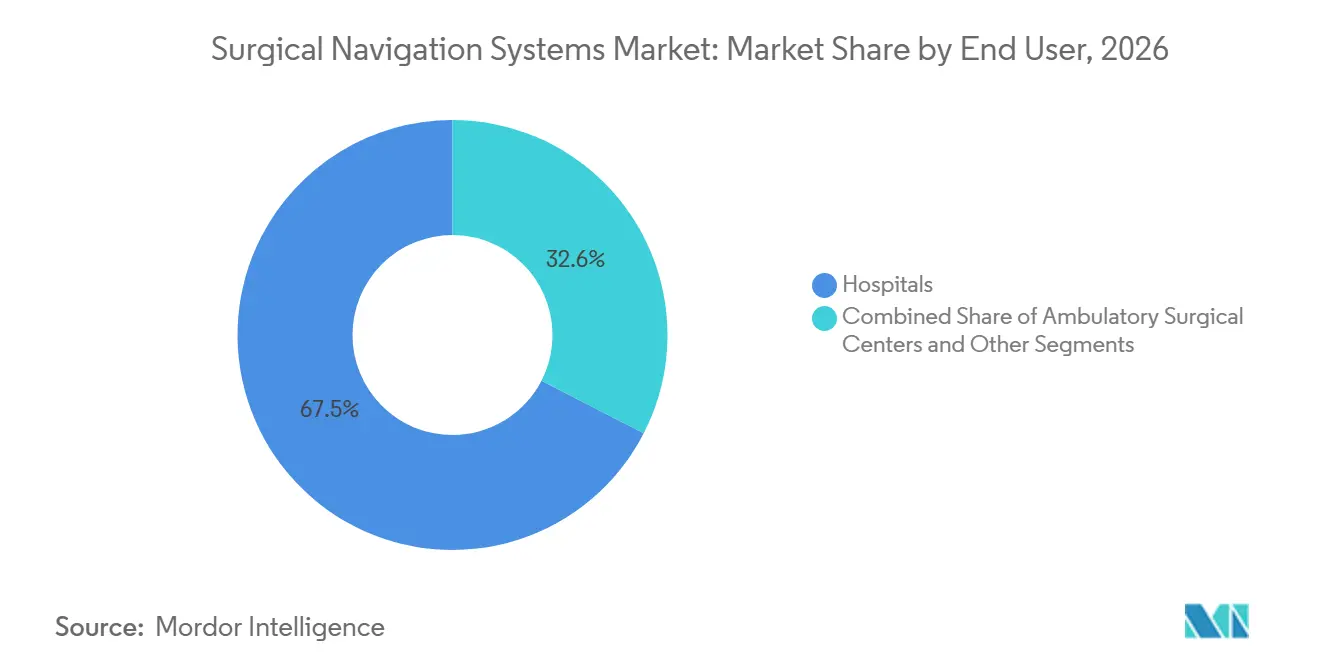
- Nach Endnutzer hielten Krankenhäuser und akademische medizinische Zentren im Jahr 2026 einen Umsatzanteil von 67,45 %; ambulante chirurgische Zentren verzeichneten die höchste CAGR von 18,68 % bis 2032.
- Nach Geografie dominierte Nordamerika mit einem Anteil von 37,85 % im Jahr 2026; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 17,76 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse des globalen Marktes für chirurgische Navigationssysteme*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit komplexer chirurgischer Eingriffe | 3.20% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Akzeptanz minimal-invasiver und robotergestützter Verfahren | 2.80% | Nordamerika und EU führend, asiatisch-pazifischer Raum übernimmt rasch | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Innovationen in der 3D-Bildgebung und bei KI-Algorithmen | 2.10% | Global, mit Forschungs- und Entwicklungszentren in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Breitere Erstattung und Finanzierung für fortschrittliche Operationssaaltechnologien | 1.90% | Nordamerika und Europa vorrangig | Mittelfristig (2–4 Jahre) |
| Rasche Infrastrukturexpansion in aufstrebenden Gesundheitsmärkten | 1.70% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integration von Navigationsplattformen in hybride Operationssäle | 1.40% | Global, fortschrittliche Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit komplexer chirurgischer Eingriffe
Vierundachtzig Prozent der komplexen Wirbelsäulendeformitätsoperationen stützen sich heute auf Navigation, um eine Schraubengenauigkeit der Klasse A zu erreichen, gegenüber 50–80 % unter Fluoroskopie, was die Revisionsoperationskosten senkt, die im Durchschnitt 33.939 USD pro Fall betragen.[1] Alternde Bevölkerungen mit Multimorbidität vergrößern das Fallvolumen, sodass Anbieter den Kapitalaufwand rechtfertigen, indem sie präzise Führung mit niedrigeren Komplikationsraten und kürzeren Aufenthalten verknüpfen. Die Nachfrage bleibt daher auch in budgetknappen Umgebungen stabil und stärkt den Markt für chirurgische Navigationssysteme. Anbieter, die durch langjährige klinische Erfahrung gestärkt werden, steigern das Vertrauen der Chirurgen weiter und beschleunigen die Erneuerungszyklen in Hochvolumenzentren.
Steigende Akzeptanz minimal-invasiver und robotergestützter Verfahren
Robotergestützter totaler Kniegelenkersatz macht bereits 13 % des US-amerikanischen Volumens aus, und Navigation ist für eine genaue Knochenresektion und Implantatausrichtung unerlässlich. Chirurgen erreichen typischerweise nach nur 12–17 robotergestützten Eingriffen Kompetenz, was die Lernkurvenbarriere senkt. Ambulante Einrichtungen übernehmen diese Eingriffe, unterstützt durch Medicare-Tarife, die ambulante Einrichtungen bevorzugen und zwischen 2011 und 2018 Einsparungen von 28,7 Milliarden USD erzielten.[2] Diese Migration sorgt für mehrjährigen Rückenwind für den Markt für chirurgische Navigationssysteme, da Präzisionswerkzeuge für sichere minimal-invasive Ansätze unverzichtbar werden
Kontinuierliche Innovationen in der 3D-Bildgebung und bei KI-Algorithmen
Algorithmen des maschinellen Lernens klassifizieren heute Gewebe und verfolgen Instrumente in Echtzeit, was die kognitive Belastung der Chirurgen verringert und die operative Genauigkeit steigert. Die 2025 veröffentlichten FDA-Leitlinien klären die Erwartungen an KI-gestützte Geräte und ermutigen Anbieter, Entscheidungsunterstützungsmodule einzubetten. Augmented-Reality-Überlagerungen reduzieren den intraoperativen Blutverlust um 43 % und senken die Komplikationsraten bei laparoskopischen Eingriffen um 24 %. Diese Verbesserungen verwandeln Navigation von einer „Karte” in einen „Co-Piloten”, was die Einführung zu einem strategischen Gebot für Gesundheitssysteme macht und den Markt für chirurgische Navigationssysteme erweitert.
Breitere Erstattung und Finanzierung für fortschrittliche Operationssaaltechnologien
Der dedizierte CPT-Code +61783 unterstützt computergestützte Wirbelsäuleneingriffe in den Vereinigten Staaten, während sich entwickelnde wertbasierte Verträge Technologien belohnen, die Komplikationen reduzieren. Europäische DRG-Systeme weisen noch immer Tarifinkonsistenzen auf, doch Pilotprojekte mit gebündelten Zahlungen zeigen, dass Krankenhäuser Investitionen durch geringere Revisionshäufigkeit amortisieren können. Anbieter positionieren Navigation daher als Instrument zur Kostenvermeidung und nicht als diskretionäres Upgrade, was den Schwung in den Kapitalbudgetzyklen aufrechterhält.
Analyse der Hemmnisse des globalen Marktes für chirurgische Navigationssysteme*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszyklusausgaben | -2.10% | Global, insbesondere in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Langwierige multiregionale Zulassungsverfahren | -1.80% | Global, mit regionalen Unterschieden | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem klinischen und technischen Personal | -1.50% | Global, akut in ländlichen und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Zunehmende Cybersicherheits- und Datenschutzbedenken | -1.20% | Global, verstärkt in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszyklusausgaben
Die Anschaffung eines O-Arms mit Navigation kann über vier Jahre 589.205 USD kosten, und 77 % der Wirbelsäulenchirurgen nennen den Preis als größtes Hindernis für die Einführung. Nutzungsbasierte Leasingmodelle und Finanzierungspakete der Hersteller versuchen, die Belastung abzumildern, doch kleinere Krankenhäuser und Anbieter in aufstrebenden Märkten haben weiterhin Schwierigkeiten. Kostenbedenken können Erstinstallationen begrenzen, obwohl wirtschaftliche Modelle positive Renditen in Hochvolumenzentren belegen, die teure Revisionsoperationen vermeiden. Da Anbieter modulare Upgrades einführen, zielen sie darauf ab, Ausgabenkurven zu glätten und das Wachstum im Markt für chirurgische Navigationssysteme zu verteidigen.
Zunehmende Cybersicherheits- und Datenschutzbedenken
Die FDA-Vormarktvorschrift von 2024 verpflichtet Hersteller, Pläne zur Bedrohungsminderung für jedes „Cyber-Gerät” zu dokumentieren.[3] Da Navigationskonsolen mit PACS und Cloud-Dashboards verbunden sind, müssen Krankenhäuser die Netzwerksegmentierung, den Endpunktschutz und die Reaktion auf Vorfälle verstärken. Diese Investitionen erhöhen die Gesamtbetriebskosten und können Beschaffungszyklen verlängern. Hochkarätige Ransomware-Angriffe verstärken die Kontrolle auf Vorstandsebene, verzögern einige Implementierungen trotz des klinischen Nutzens und schaffen einen Gegenwind für den Markt für chirurgische Navigationssysteme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des globalen Marktes für chirurgische Navigationssysteme
Nach Technologie:
Elektromagnetische Zuverlässigkeit trifft auf optischen SchwungElektromagnetische Plattformen hielten im Jahr 2026 einen Marktanteil von 41,36 % im Markt für chirurgische Navigationssysteme, da sie in der Anatomie bewährte Leistung zeigen, wo die Sichtlinie verdeckt ist. Krankenhäuser schätzen ihre Fähigkeit, Instrumente durch Weichgewebe zu verfolgen, ohne sperrige Reflektoren. Optische Lösungen holen jedoch auf; unterstützt durch schnellere Kameras und KI-basiertes markerloses Tracking verzeichnen sie eine CAGR von 18,12 %. Der Aufstieg des Segments zeigt, dass Operationssäle schnellere Einrichtung und geringere Driftfehler in einem überfüllten Operationsfeld schätzen, was Einrichtungen zu Dual-Modalitäts-Suiten drängt, die zwischen Tracking-Modi umschalten können.
Hybridkonfigurationen kombinieren Spulen und Kameras in einem einheitlichen Wagen, sodass Chirurgen während des Eingriffs die Modalitäten wechseln können. Fluoroskopie- und CT-basierte Navigation sichern Nischennachfrage in der Traumatologie und komplexen Wirbelsäulenchirurgie, stehen jedoch unter Strahlungsexpositions-Prüfung. Aufkommende Modalitäten wie Augmented-Reality-Headsets und MRT-adaptive elektromagnetische Sonden befinden sich im Bereich „Sonstige” und versprechen bedeutende Fortschritte, sobald Preis und regulatorische Wege ausgereift sind. Diese Innovationen tragen zur langfristigen Expansion des Marktes für chirurgische Navigationssysteme bei.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Neurochirurgie führt, HNO-Chirurgie schreitet voranDie Neurochirurgie behielt im Jahr 2026 einen Umsatzanteil von 39,25 %, wobei Kraniotomien und Tiefenhirnstimulationen stark auf Submillimeter-Führung für Tumorgrenzen und Elektrodenplatzierung angewiesen sind. HNO-Eingriffe werden jedoch mit einer CAGR von 17,95 % am schnellsten wachsen, da endoskopische Nasennebenhöhlen- und Cochlea-Implantat-Eingriffe zunehmen. Bildgeführte Cochlea-Implantationen berichten von einer mittleren Operationszeit von 24,4 Minuten mit vernachlässigbaren Tracking-Fehlern, was das Vertrauen der Chirurgen und den Patientendurchsatz steigert. Orthopädische, Trauma- und Wirbelsäulenoperationen expandieren ebenfalls, da Robotersysteme in der Gelenkendoprothetik und Deformitätskorrektur zur Routine werden. Herz- und Thoraxteams setzen Navigation für minimal-invasive Klappenreparaturen ein, während Zahn- und Kiefergesichtsspezialisten geführte Implantat-Workflows erkunden. Diese sich erweiternden Indikationen vergrößern die Marktgröße für chirurgische Navigationssysteme und verschieben die Produktentwicklungs-Roadmaps hin zu vielseitigen, multidisziplinären Konsolen.
Nach Endnutzer:
Dynamik der ambulanten chirurgischen Zentren stört die KrankenhausdominanzKrankenhäuser machen 67,45 % des Umsatzes aus, bedingt durch einen komplexen Fallmix und integrierte Bildgebungsinfrastruktur. Ambulante chirurgische Zentren verzeichnen jedoch die schnellste CAGR von 18,68 %, da Knie-, Schulter- und Wirbelsäuleneingriffe in ambulante Einrichtungen verlagert werden, angetrieben durch geringeres Infektionsrisiko und schnellere Entlassung. Ambulante chirurgische Zentren sparten Medicare zwischen 2011 und 2018 28,7 Milliarden USD und könnten bis 2028 weitere Einsparungen von 73,4 Milliarden USD generieren, was die Unterstützung der Kostenträger für diese Migration unterstreicht. Infolgedessen bieten Anbieter nun kleinere Wagen und Abonnementmodelle an, die auf die Budgets ambulanter chirurgischer Zentren zugeschnitten sind, und erweitern so den adressierbaren Markt für chirurgische Navigationssysteme. Fachkliniken runden die Nachfrage ab, indem sie sich auf disziplinäre Exzellenz konzentrieren und Navigation häufig nutzen, um in wettbewerbsintensiven städtischen Korridoren einen Überweisungsvorteil zu erlangen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für chirurgische Navigationssysteme in Nordamerika
Nordamerika erfasst 37,85 % des Umsatzes im Jahr 2026, unterstützt durch starke Erstattung, weitverbreitete Hybrid-OP-Ausbauten und frühe Übernahme von KI-Modulen. Die Vereinigten Staaten führen das regionale Wachstum an, begünstigt durch CPT-Pfade, die stereotaktische Navigation in Wirbelsäulen- und Hirnverfahren erstatten, während Kanada die provinzielle Finanzierung für Kapitalaufrüstungen ausbaut. Mexikos grenzüberschreitende Gerätelieferabkommen machen hochwertige Konsolen für Privatkrankenhäuser zugänglicher. Dennoch lenkt die Sättigung in Ballungszentren den nordamerikanischen Markt für chirurgische Navigationssysteme eher in Richtung Ersatz als Erstkäufe, was Hersteller dazu veranlasst, Workflow- und Cybersicherheits-Upgrades statt rohe Genauigkeitsgewinne hervorzuheben.
Markt für chirurgische Navigationssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Arena mit einer CAGR von 17,76 % bis 2032. China priorisiert inländische Neuro-Roboter-Programme, und Reformen der Nationalen Medizinprodukteverwaltung haben die Genehmigungszeiten für innovative Plattformen verkürzt, was sowohl lokale als auch ausländische Marktteilnehmer ermutigt. Japan und Südkorea nutzen robuste Elektroniklieferketten, um OEM-Partnerschaften zu beschleunigen, während Indiens aufstrebende Medizintourismus-Cluster kosteneffiziente, aber fortschrittliche Navigationskonsolen nachfragen.
Markt für chirurgische Navigationssysteme in EMEA und Lateinamerika
Europa verzeichnet eine stetige, aber variable Akzeptanz aufgrund mehrschichtiger Erstattungsregelungen und CE-Kennzeichnungsfristen. Deutschland und Frankreich sind frühe Anwender dank starker Krankenhausbudgets und des Einflusses der Chirurgenlobby, doch Tarifunklarheiten in DRG-Systemen können die Beschaffung in Italien und Spanien verzögern. Grenzüberschreitende Forschungskonsortien halten die Innovation lebendig, während das EU-KI-Gesetz digitale Gesundheitsstandards harmonisieren und regionsweite Markteinführungen erleichtern könnte. Der Ausgabenschub in den GCC-Staaten und Südafrika im Nahen Osten und Afrika eröffnet Anbietern neue Absatzwege, während die makroökonomische Volatilität in Lateinamerika kurzfristige Installationen außerhalb des brasilianischen Privatnetzwerks dämpft. Über den Prognosezeitraum hinweg stärken diese gemischten Treiber insgesamt die langfristige Expansion des Marktes für chirurgische Navigationssysteme.
Regulatorisches Umfeld
Chirurgische Navigationssysteme werden in den wichtigsten Märkten als Medizinprodukte reguliert, wobei Software, Konnektivität und die Integration von Bildgebung oder Robotik einer verstärkten Prüfung unterliegen. In der EU regelt der Rahmen der EU-MDR 2017/745 die klinische Bewertung, die Überwachung nach dem Markteintritt, die PMCF- und PSUR-Pflichten sowie die Lebenszyklussteuerung für softwaregesteuerte Systeme. Zu den genannten Meilensteinen für 2026 gehören Januar 2026, als ClearPoint Neuro die EU-MDR-Zertifizierung für ClearPoint Navigation Software v3.0.2 erhielt, Februar 2026, als Synaptive Medical die EU-MDR-CE-Kennzeichnung für Modus Nav erlangte, und April 2026, als Medtronic die CE-Kennzeichnung für das Navigationssystem Stealth AXiS sicherte, zusammen mit CE-Kennzeichnungsmitteilungen für HNO-Eingriffe im Juni 2026.
In den USA stützen sich die FDA-Zulassungswege für Navigationsgeräte typischerweise auf 510(k)-Freigaben und, falls erforderlich, auf De-Novo-Anträge, wobei die Cybersicherheitsanforderungen für vernetzte Geräte durch die Leitlinien von 2024 verstärkt wurden. Weltweit beeinflusst die IMDRF-SaMD-Leitlinie weiterhin die Risikocharakterisierung und die Lebenszyklussteuerung für KI-gestützte Navigationsplattformen.
Wettbewerbslandschaft
Marktkonzentration
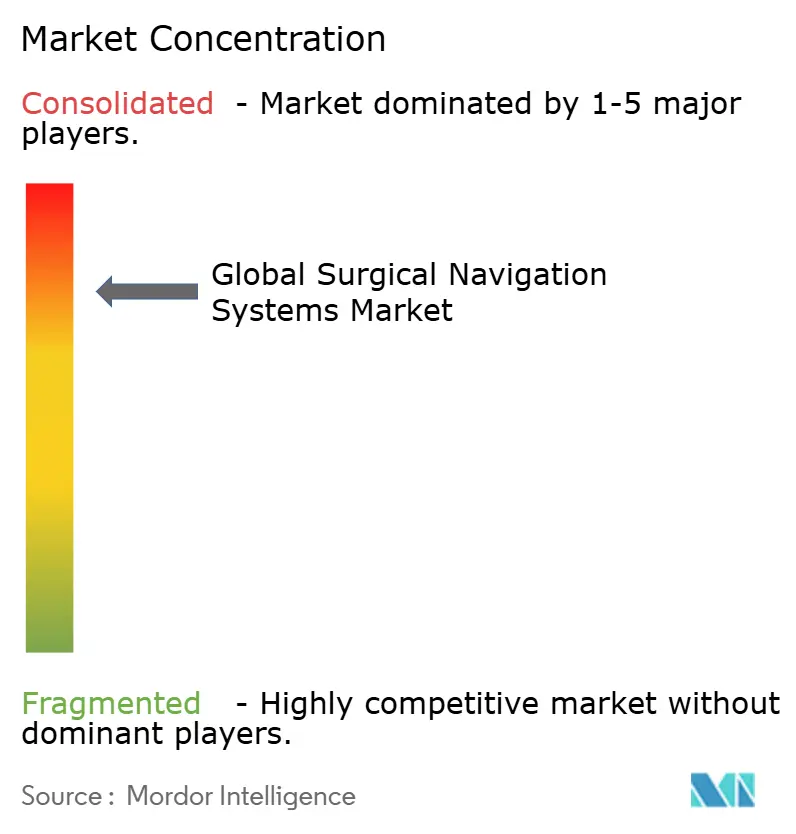
Der Markt für chirurgische Navigationssysteme weist eine moderate Konzentration auf. Medtronic, Stryker und Brainlab nutzen jahrzehntelange klinische Daten, Servicenetzwerke und ergänzende Verbrauchsmaterialien, um ihren Anteil zu verteidigen. Medtronics StealthStation hat weltweit mehr als 3,5 Millionen Eingriffe geführt; Strykers Mako-Installationen übersteigen 1.500 Einheiten mit über 1 Million abgeschlossenen Gelenkfällen. Brainlab integriert kraniale, spinale und HNO-Workflows in eine einzige Softwareschicht, was die Wechselkosten für Krankenhäuser erhöht.
Fusions- und Übernahmeaktivitäten bleiben lebhaft. Zimmer Biomet erwarb OrthoGrid Systems im Jahr 2024, um KI-fluoroskopische Führung in seine HipIQ-Plattform zu integrieren, und KARL STORZ erwarb Asensus Surgical, um Senhance-Robotik zu seinem Bildgebungs-Stack hinzuzufügen. Start-ups wie Elucent Medical sammelten 2024 42,5 Millionen USD für Lokalisierungssonden mit maschinellem Lernen ein, was das Investoreninteresse an Nischeninnovationen signalisiert. Der Wettbewerbsvorteil hängt zunehmend von eingebetteter KI, Augmented-Reality-Überlagerungen und sicherer Cloud-Analytik ab. Unternehmen, die diese mit schlüsselfertigen Bildungsprogrammen kombinieren, können den Fachkräftemangel überwinden und die globale Durchdringung des Marktes für chirurgische Navigationssysteme beschleunigen.
Regulierung prägt auch den Wettbewerb. Strengere FDA-Vormarkt-Cybersicherheitsregeln begünstigen etablierte Unternehmen mit umfangreichen Compliance-Teams und könnten unterkapitalisierte Neueinsteiger verdrängen. Andererseits ermöglichen offene Softwarearchitekturen und API-Ebenen-Partnerschaften agilen Akteuren, spezialisierte Module in Legacy-Konsolen einzubinden, was Umsatzströme fragmentiert. Folglich werden Allianzen zwischen Bildgebungsgrößen und Navigationsanbietern – exemplarisch durch Medtronics Zusammenschluss mit Siemens Healthineers im Jahr 2025 – voraussichtlich zunehmen und Ökosysteme verknüpfen, die Kunden für mehrjährige Erneuerungszyklen binden.
Branchenführer im Bereich chirurgischer Navigationssysteme
-
Zimmer Biomet Holdings
-
B Braun Melsungen AG
-
Medtronic
-
Stryker
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Navigationssysteme Unternehmen in diesem Bericht
- Medtronic
- Stryker
- Brain Lab
- Siemens Healthineers
- Zimmer Biomet
- B. Braun (Aesculap)
- KARL STORZ SE
- Fiagon GmbH
- DePuy Synthes (J&J)
- CAScination AG
- Intuitive Surgical
- Smiths Group
- Globus Medical
- GE Healthcare
- Royal Philips
- Accuray
- Surgalign Holdings
- Scopis GmbH (Stryker)
- Synaptive Medical
- Elvation Medical
Lesen Sie die Analyse der chirurgische Navigationssysteme-Unternehmen
Marktchancen und Zukunftsaussichten
Eine zentrale Chance besteht darin, Kapital- und Workflow-Hürden zu senken, damit Navigation auch in ambulanten Umgebungen, einschließlich ASCs und Hochdurchsatz-Orthopädiezentren, eingesetzt werden kann. Die US-FDA-510(k)-Freigabe für Lantern ASC im Juni 2026 zeigt einen Weg für portable, integrationsfreundliche Navigation auf, die zu kleineren Flächen passt und einen schnelleren Patientendurchlauf in ambulanten orthopädischen Arbeitsabläufen unterstützt. Parallel dazu verstärkt die FDA-Freigabe im April 2026 für Pixee Medical Knee+ NexSight auf einer Augmented-Reality-Plattform für den totalen Kniegelenkersatz die Dynamik für AR-gestützte Planung bei ambulanten Gelenkeingriffen.
Jüngste Branchenentwicklungen im globalen Markt für chirurgische Navigationssysteme
- Juni 2026: OrthAlign Lantern ASC erhielt die US-FDA-510(k)-Freigabe für Lantern ASC, eine handgehaltene orthopädische Navigationslösung für ASCs. Diese Freigabe unterstützt einen Wandel hin zu portabler, durchlauffreundlicher Navigation in ambulanten orthopädischen Arbeitsabläufen.
- Mai 2026: Zeta Surgical erhielt die US-FDA-510(k)-Freigabe für das Zeta Navigation System, zusammen mit dem Zeta Stylet und dem Zeta Bolt, um die Point-of-Care-Navigationsoptionen bei neurochirurgischen Eingriffen zu erweitern. Die Freigabe unterstreicht die Dynamik hinter computervisions- und KI-gestützter Navigation mit Fokus auf schnellerer Einrichtung und breiterem Zugang jenseits traditioneller kapitalintensiver Säle.
- April 2026: Medtronic gab die CE-Kennzeichnung für das chirurgische Navigationssystem Stealth AXiS bekannt, was die europäische Kommerzialisierung einer integrierten Plattform für Planung, Navigation und Robotik bei Wirbelsäulen- und Schädeleingriffen unterstützt. Der Meilenstein stärkt die Fähigkeit von Medtronic, Arbeitsabläufe an US- und EU-Standorten im Rahmen der EU-MDR-Anforderungen zu standardisieren, und verbessert seine Wettbewerbsposition in vernetzten chirurgischen Ökosystemen.
Markt für chirurgische Navigationssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Systeme, die Chirurgen dabei unterstützen, Instrumente in Echtzeit mithilfe von Tracking-Hardware und Software zu navigieren, die in der Regel mit Bildgebungs- und Planungstools verknüpft sind. Er schließt Geräte und zugehörige Software ein, die in den wichtigsten chirurgischen Fachgebieten in Krankenhaus- und ambulanten Operationsumgebungen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Reine Smartphone-Referenz-Apps, die Instrumente nicht in Echtzeit verfolgen, werden in diesem Markt nicht berücksichtigt.
Segmentierungsübersicht
- Nach Technologie
- Elektromagnetische Navigationssysteme
- Optische Navigationssysteme
- Hybridsysteme
- Fluoroskopiebasierte Systeme
- CT-basierte Systeme
- Sonstige
- Nach Anwendung
- Neurochirurgie
- Orthopädische Chirurgie und Traumachirurgie
- Wirbelsäulenchirurgie
- HNO-Chirurgie
- Herz- und Thoraxchirurgie
- Zahn- und Kiefergesichtschirurgie
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur des Modells aufzubauen, damit wir nachvollziehen konnten, wie die Nachfrage entsteht und wo Umsätze tatsächlich verbucht werden. Öffentliche Quellen wie die US-amerikanischen FDA-Gerätedatenbanken, die US Centers for Medicare and Medicaid Services, die OECD-Gesundheitsstatistiken und die Gesundheitsausgabenindikatoren der Weltbank wurden herangezogen, um Verfahrensumgebungen, Adoptionssignale und Trends in der Versorgungserbringung zu verankern.
Wir haben außerdem Quellen wie begutachtete klinische Fachzeitschriften zu Ergebnissen bildgeführter Chirurgie, Websites nationaler Krankenhaus- und Chirurgieverbände sowie Jahresberichte und Investorenpräsentationen von Unternehmen herangezogen, um Produktpositionierung und Verkaufsmuster zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Querprüfungen zu Produkt-Footprints und Technologieaktivitäten zu unterstützen. Dies sind illustrative Beispiele; darüber hinaus wurden viele weitere öffentliche Quellen gesichtet, um Daten zu erheben, Annahmen zu validieren und Unstimmigkeiten zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Geräteherstellern, Distributoren, Chirurgen, OP-Personal und Beschaffungsteams von Krankenhäusern geführt, um zu bestätigen, was in der Praxis eingesetzt wird und was in Deals gebündelt wird. Da die Nachfrage global ist, wurden die Eingaben in den wichtigsten Einkaufsregionen überprüft, um das Adoptionsniveau nach Verfahrenstyp, die Rolle von Serviceverträgen und typische Ersatzzyklen zu validieren, bevor die endgültigen Zahlen festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 16 % | APAC: 47 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 43 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der das Wachstum des Verfahrensvolumens mit den Bereichen verknüpft, in denen Navigation klinisch relevant ist und wo Käufer sie in finanzieller Hinsicht tatsächlich adoptieren, und wandelt diesen Pool dann mithilfe praktischer Nutzungs- und Preisannahmen in System- und Softwareumsätze um. Da Verfahrenszahlen allein die Nachfrage überschätzen können, wendet das Modell außerdem Penetrationsraten nach chirurgischem Fachgebiet und Umgebung an, gefolgt von typischen Kapitalersatzzeitplänen und dem Anteil der Standorte, die integrierte Workflows betreiben.
Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen als Querprüfungen verwendet, darunter stichprobenartige durchschnittliche Verkaufspreise nach Systemtyp, Kanal-Feedback zu jährlichen Platzierungen sowie eine Plausibilitätsprüfung der Service- und Software-Attach-Raten. Zu den wichtigsten Eingaben des Modells zählen das Wachstum orthopädischer und neurochirurgischer Fallvolumina, die Navigationsnutzung je Fachgebiet, Ersatzzyklen des installierten Bestands, Inanspruchnahmequoten von Serviceverträgen sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Region, wobei das Währungstiming in der Zeitreihe berücksichtigt wird. Wo Datenpunkte für kleinere Länder dünn sind, werden Lücken mit Proxy-Indikatoren wie dem Wachstum der Krankenhausinfrastruktur und der Erweiterung von Bildgebungseinheiten geschlossen, die anschließend in Interviews getestet werden.
Für die Prognose wird eine Szenarioanalyse verwendet, mit einem Basisszenario, das die erwartete Adoption minimal-invasiver und präzisionsorientierter Workflows widerspiegelt, sowie konservativen und aggressiven Szenarien, um Erstattungsverschiebungen und Schwankungen im Krankenhauskapitalbudget abzubilden. Annahmen zu Penetration, Preisgestaltung und Ersatz werden mit Experten überprüft, und die Prognose wird angepasst, wenn der Interviewkonsens auf ein anderes Adoptionsniveau hindeutet als die historische Zeitreihe nahelegt.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden mithilfe einer Triangulation aus Verfahrensindikatoren, Signalen zum installierten Bestand und Umsatzhinweisen aus öffentlichen Bekanntmachungen validiert und anschließend mit dem implizierten Systemplatzierungstempo verglichen, um Doppelzählungen zu erkennen. Wenn ein unerwarteter Sprung auftritt, wird er durch zusätzliche Desk-Checks untersucht, und Folgegespräche werden eingeleitet, um festzustellen, ob die Veränderung durch Preisgestaltung, Mix-Verschiebung oder eine einmalige Ausschreibung verursacht wurde.
Vor der Veröffentlichung durchläuft das Modell mehrere Analysten-Reviews, damit die Annahmen über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder bedeutende Verschiebungen in den Krankenhausausgabenmustern. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für chirurgische Navigationssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für chirurgische Navigationssysteme können weit auseinanderliegen, weil verschiedene Studien unter demselben Begriff unterschiedliche Dinge erfassen und zudem unterschiedliche Basisjahre und Wachstumszeiträume wählen. Die größten Abweichungen entstehen in der Regel dadurch, was als Teil des Systemverkaufs gegenüber angrenzenden Tools behandelt wird und wie Service, Planungsmodule und Verbrauchsmaterialien in der Umsatzlinie berücksichtigt werden.
Einige Schätzungen erweitern den Geltungsbereich, indem sie benachbarte Enabling-Technologien einbeziehen, oder sie gehen von schnelleren durchschnittlichen Verkaufspreiserhöhungen aus, ohne diese mit Installationsmustern zu verknüpfen. Die Spanne vergrößert sich auch, wenn der Zeitpunkt der Währungsumrechnung abweicht, wenn eine Studie ein aggressives Szenario als Hauptzahl ausweist oder wenn der Aktualisierungsrhythmus die Stimmung beim Krankenhauskapex und die Trends bei der Verfahrenserholung im aktuellen Jahr nicht erneut überprüft. Aus diesem Grund werden Einschlüsse rund um Wartungsverträge und eingebettete Planungsmodule im von Mordor Intelligence verwendeten Modell explizit behandelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,82 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 9,72 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Studienzeitraum; die öffentliche Zusammenfassung gibt nicht klar an, wie Serviceverträge, Planungssoftware und Verbrauchsmaterialien im Marktgesamtwert berücksichtigt werden. |
| Branchenpublikation B | 8,38 Milliarden USD (2024) | Beginnt mit einer Basis von 2024 und projiziert bis 2030, was die Gesamtwerte verschieben kann, wenn Ersatzzeitpunkte und Penetration früher oder später angenommen werden und wenn Einschlüsse rund um gebündelte Software und Support nicht konsistent getrennt werden. |
Bei den drei Zahlen lässt sich der größte Teil der Abweichung auf die Wahl des Basisjahres, den im Umsatzumfang enthaltenen Leistungsumfang sowie darauf zurückführen, ob Adoptionsannahmen mit Verfahrens- und Installationsbestandssignalen verknüpft sind. Indem die Eingaben auf Verfahrensrelevanz, Penetration, Ersatzzyklen und Attach-Raten zurückführbar gehalten werden, ergibt sich eine Zahl, die nachvollzogen und sinnvoll angepasst werden kann, wenn neue Erkenntnisse vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für chirurgische Navigationssysteme?
Der Markt hat im Jahr 2026 einen Wert von 10,82 Milliarden USD und wird voraussichtlich bis 2032 bei einer CAGR von 13,62 % über 2027–2032 einen Wert von 23,29 Milliarden USD erreichen.
Welches Technologiesegment führt den Markt derzeit an?
Elektromagnetisches Tracking dominiert mit einem Umsatzanteil von 41,36 % und wird für seine Zuverlässigkeit in verdeckten chirurgischen Feldern geschätzt.
Warum investieren ambulante chirurgische Zentren in Navigationsplattformen?
Ambulante chirurgische Zentren profitieren von geringerem Infektionsrisiko, kürzeren Aufenthalten und Medicare-Zahlungen, die Eingriffe aus Krankenhäusern verlagern, sodass Navigationswerkzeuge ihnen helfen, komplexe Fälle sicher durchzuführen und gleichzeitig den Kostenträgern Milliarden von Dollar einzusparen.
Was ist das größte Hindernis für die Einführung in aufstrebenden Märkten?
Hohe Kapital- und Lebenszyklusausgaben bleiben die primäre Hürde, obwohl Hersteller nun nutzungsbasierte und Leasingmodelle anbieten, um die Anfangsbelastung zu erleichtern.
Wie verändern KI und Augmented Reality die chirurgische Navigation?
Algorithmen des maschinellen Lernens automatisieren die Gewebeerkennung und Instrumentenverfolgung, während Augmented-Reality-Überlagerungen die Visualisierung verbessern und gemeinsam die Operationszeit und Komplikationsraten reduzieren.