
Marktgröße und Marktanteil für optische Verschlüsselung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.27 Milliarden US-Dollar |
| Marktgröße (2031) | 7.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Verschlüsselung von Mordor Intelligence
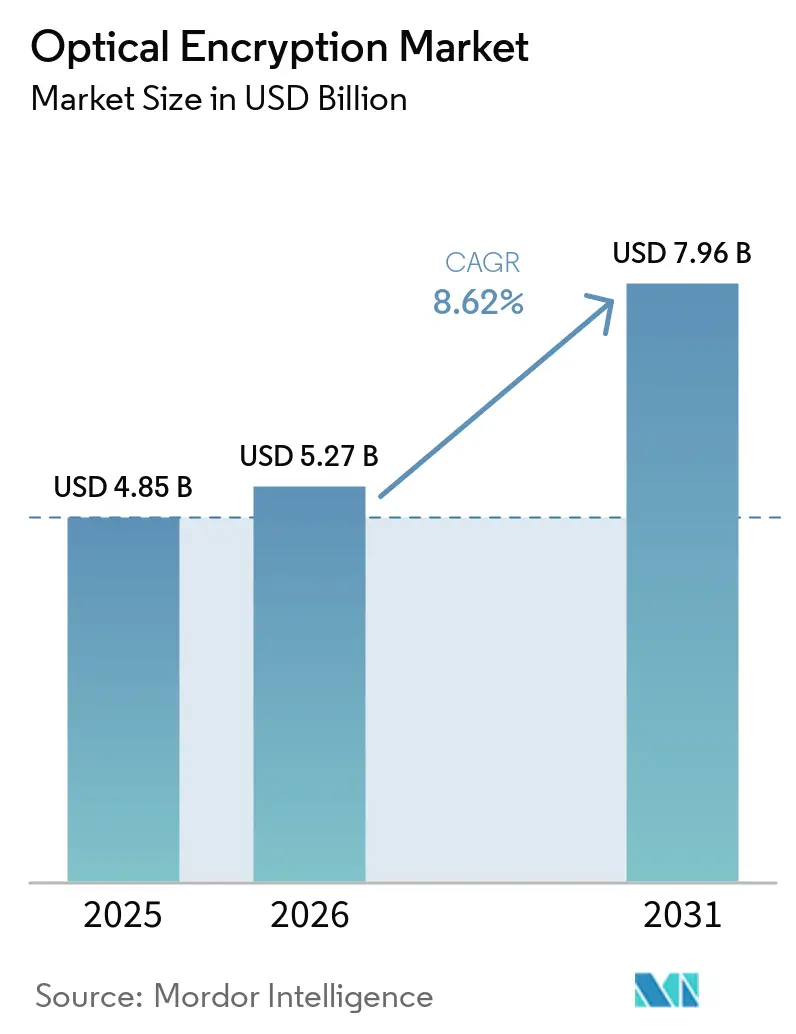
Die Marktgröße für optische Verschlüsselung wurde im Jahr 2025 auf 4,85 Milliarden USD geschätzt und soll von 5,27 Milliarden USD im Jahr 2026 auf 7,96 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,62 % während des Prognosezeitraums (2026–2031).
Die rasche Einführung quantensicherer Architekturen, steigende KI-Bandbreitenanforderungen und Leitungsraten-Performance über 800 Gbps treiben Investitionen in Schicht-1-Verschlüsselungsplattformen voran. Hardwarebasierte Designs beseitigen Software-Schwachstellen, erfüllen Zero-Trust-Anforderungen und entsprechen Souveräne-Cloud-Regelungen, die eine Schlüsselkontrolle während der Übertragung vorschreiben. Hyperscale-Rechenzentrumsbetreiber beschleunigen 400-G- und 800-G-Kohärenz-Upgrades, während Telekommunikationsanbieter Metro-Ringe erneuern, um Multi-Terabit-Rechenzentrumsverbindungen mit integrierter AES-256-GCM-Verschlüsselung zu ermöglichen.[1] Die Integration von Siliziumphotonik senkt den Energiebedarf und erhöht die Portdichten, was verlustfreie KI/LLM-Workflows unterstützt, die keine Neuübertragungen auf Paketebene tolerieren können. Der Abschluss der Post-Quanten-Standards FIPS 203-205 des NIST schafft ein klares Compliance-Ziel und stärkt die Nachfrage nach kryptoagilem optischen Hardware.
Wichtigste Erkenntnisse des Berichts
- Nach Verschlüsselungsschicht hielten Schicht-1-Lösungen im Jahr 2025 einen Marktanteil von 45,60 % am Markt für optische Verschlüsselung und expandieren bis 2031 mit einem CAGR von 11,55 %.
- Nach Datenrate entfiel auf die Kategorie 40–100 Gbps im Jahr 2025 ein Anteil von 37,35 % an der Marktgröße für optische Verschlüsselung, während das Segment >100 Gbps bis 2031 mit einem CAGR von 17,4 % wächst.
- Nach Komponente erzielten Hardware-Geräte im Jahr 2025 einen Umsatzanteil von 41,10 %; kohärente und steckbare Module verzeichnen den schnellsten CAGR von 15,85 %.
- Nach Bereitstellungsmodus kontrollierten On-Premise-Systeme im Betreiberbesitz im Jahr 2025 einen Anteil von 56,20 % an der Marktgröße für optische Verschlüsselung, während Cloud- und Netzwerk-als-Service-Modelle mit einem CAGR von 16,5 % wachsen.
- Nach Endnutzer-Vertikale führten Rechenzentrum und Cloud im Jahr 2025 mit einem Umsatzanteil von 51,20 % und werden voraussichtlich bis 2031 mit einem CAGR von 14,9 % wachsen.
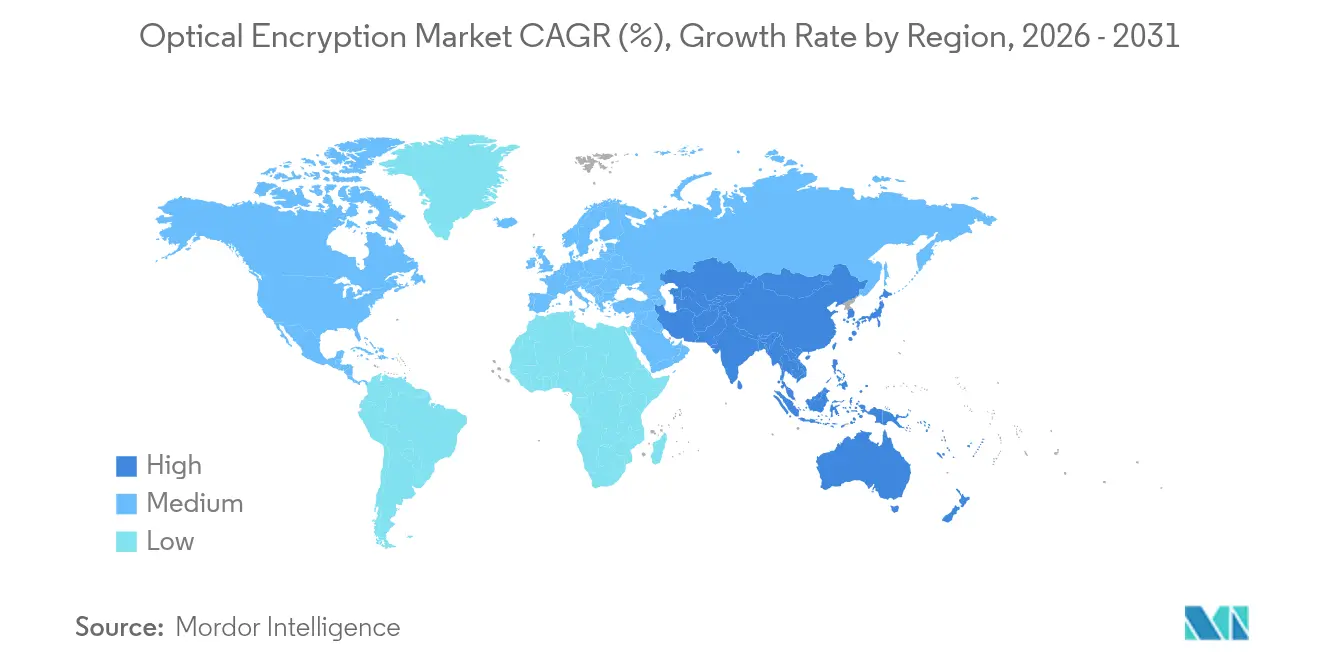
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 40,60 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 9,62 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multi-Terabit-Metro-DCI-Ausbauten | +2.1% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zero-Trust-Vorgaben für kritische Infrastrukturen | +1.8% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| MACsec-Engpässe, die Schicht-1-Upgrades vorantreiben | +1.4% | Globale Rechenzentrumsmärkte | Kurzfristig (≤ 2 Jahre) |
| Post-Quanten-kryptoagile Transport-Pilotprojekte | +1.2% | Regierungs- und BFSI-Sektoren weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Multi-Terabit-Metro-DCI-Ausbauten treiben die Einführung kohärenter Technologie voran
Hyperscale-Betreiber verbinden verteilte KI-Campus mit Multi-Terabit-Metro-Ringen und wechseln zu kohärenter Optik, die AES-256-GCM bei 400 G und 800 G einbettet. Cienas WaveLogic 6 Extreme ermöglicht 1,6 Tbps pro Wellenlänge und reduziert dabei den Energieverbrauch pro Bit um 50 %. Optisches Leitungsvermitteln innerhalb von Rechenzentren beseitigt Kupfer-Engpässe und übergibt die Verschlüsselung an die physikalische Schicht, was einen verlustfreien Gradientenabgleich während des Modelltrainings gewährleistet. Regionale Anbieter replizieren dieses Modell, um bestehende Dunkelglasfasern durch das Anbieten verschlüsselter Bandbreitenabschnitte zu monetarisieren. Die daraus resultierenden Skaleneffekte senken die Kosten pro gesichertem Bit und beschleunigen die Schicht-1-Durchdringung in Colocation- und Unternehmens-Campus-Bereichen.
Zero-Trust-Vorgaben beschleunigen die Schicht-1-Integration
Regierungsrahmenwerke gehen nun von einer Datenverletzung aus und erfordern eine kontinuierliche Überprüfung, wodurch Hardware-Verschlüsselung zur Standardlösung statt einer optionalen Ergänzung wird. Die US-amerikanische CNSA 2.0 und die EU-NIS2-Richtlinie verweisen direkt auf quantenresistente Schlüssel und lenken Budgets auf Geräte, die transparent mit Line-Rate verschlüsseln. Broadcoms Emulex Secure Fibre Channel-Adapter veranschaulichen, wie Hardware-Telemetrie Ransomware blockiert und dabei den vollen Durchsatz aufrechterhält.[2] Finanzinstitute übernehmen ähnliche Designs für den Hochfrequenzhandel, bei dem Mikrosekunden-Verzögerungen Gewinne zunichtemachen. Dieser compliance-getriebene Ausgaben entkoppelt die Nachfrage von gewöhnlichen Technologie-Erneuerungszyklen und sichert Premium-Preise für zertifizierte optische Ausrüstung.
MACsec-Engpässe treiben Schicht-1-Upgrades voran
Bei Geschwindigkeiten über 100 Gbps verursacht MACsec Latenz und Frame-Erweiterungen, die Switch-Puffer belasten. Betreiber, die mit Überlastung konfrontiert sind, verlagern die Verschlüsselung nun auf kohärente Optik, die außerhalb der Ethernet-Pipeline arbeitet. Dieses Design gibt Kapazität des Weiterleitungs-ASICs frei, unterstützt 800-G-Trunk-Links und vereinfacht die Instrumentierung, da die Verschlüsselung nicht mehr mit dem L2-Management verflochten ist. Anbieter, die Verschlüsselung mit DSP-Silizium bündeln, gewinnen Vorteile bei der Stückliste und verteidigen ihre Margen gegenüber handelsüblicher grauer Optik. Der Wandel komprimiert mehrschichtige Sicherheit in eine einzige photonische Stufe und verbessert die Beobachtbarkeit ohne Paket-Neuzusammenstellung.
Post-Quanten-kryptoagile Transport-Pilotprojekte
Die Billigung der ML-KEM- und ML-DSA-Standards durch das NIST beseitigt die Unsicherheit bei der Algorithmenwahl und ermöglicht es Transport-Anbietern, diese in Firmware einzubinden.[3] Das hybride Schlüsselprotokoll TS 104 015 des Europäischen Instituts für Telekommunikationsnormen ermöglicht einen nahtlosen Rückgriff auf klassische Kurven während der Migration.[4] Regierungsnetzwerke im Nahen Osten und im asiatisch-pazifischen Raum demonstrieren einen Dual-Stack-Betrieb, der Schlüssel rotiert, ohne den Verkehr zu unterbrechen, und beweisen damit die wirtschaftliche Tragfähigkeit kryptoagiler Optik. Frühe Anwender berichten von reibungsloseren Audits und längeren Asset-Lebenszyklen, da Hardware nicht ausgetauscht werden muss, wenn sich Algorithmen weiterentwickeln. Diese Pilotprojekte schaffen Referenzarchitekturen, die das wahrgenommene Risiko für Mainstream-Unternehmen senken.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für kohärente 400-G+-Optik | -1.9% | Global, ausgeprägt in kostenempfindlichen Märkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Zertifizierung | -1.3% | Weltweit, jurisdiktionsabhängig | Kurzfristig (≤ 2 Jahre) |
| Knappheit an Entropiequellen bei Line-Rate-Geschwindigkeiten | -0.8% | Hochsicherheitssegmente weltweit | Langfristig (≥ 4 Jahre) |
| Lieferkettenengpässe bei DSPs | -1.1% | Global, konzentriert in asiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für kohärente 400-G+-Optik
Kohärente Transceiver erzielen nach wie vor Aufschläge gegenüber Direktdetektionsmodulen, da sie Indiumphosphid-PICs und fortschrittliche DSPs erfordern. Coherent Corps Umstieg auf 6-Zoll-InP-Wafer zielt auf eine 60-prozentige Reduktion der Die-Kosten ab, aber kommerzielle Volumina sind noch 18 Monate entfernt. Materialausfuhrrestriktionen für Gallium und Germanium erhöhen zudem die Inputkosten und drücken die Margen von Lieferanten, die keine vertikale Integration besitzen. Kleinere Anbieter könnten Upgrades verschieben oder stattdessen Bandbreite-auf-Abruf-Dienste anstelle von Direktkäufen übernehmen, was kurzfristige Stücklieferungen dämpft, obwohl sich die langfristige Wirtschaftlichkeit verbessert.
Fragmentierte regulatorische Zertifizierungsanforderungen
Anbieter optischer Verschlüsselung jonglieren mit FIPS 140-3 Stufe 3 in den Vereinigten Staaten, Common Criteria NDcPP in Europa und abweichenden nationalen Regelungen im asiatisch-pazifischen Raum. Hardware-Neudesigns zur Erfüllung obligatorischer Mehrfaktor-Authentifizierung und Zeroization-Funktionen verlängern die Zertifizierung um bis zu 18 Monate. Unternehmen mit globalen Kundenstämmen müssen parallele SKUs pflegen, was den Forschungs- und Entwicklungsaufwand erhöht und die Lieferkettenplanung erschwert. Harmonisierungsbestrebungen hinken hinterher, was die Einstiegshürden für kleinere Akteure hoch hält und länderübergreifende Einführungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verschlüsselungsschicht:
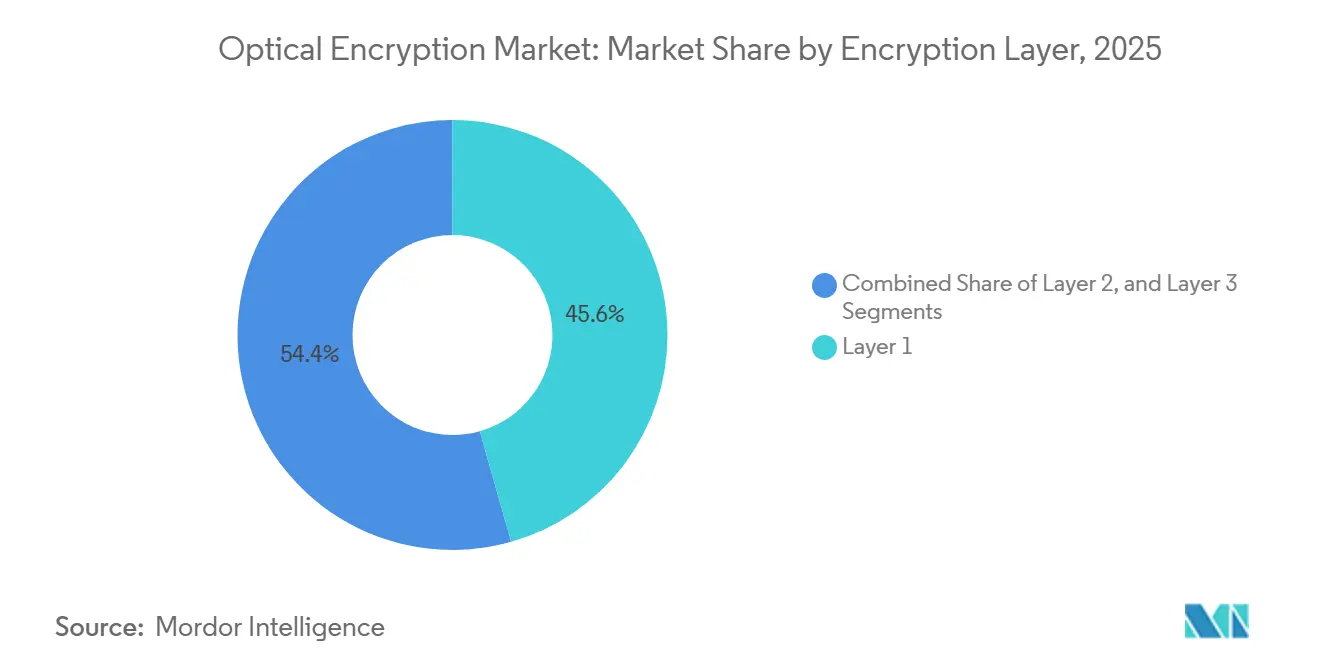
Hardware-Dominanz treibt Schicht-1-Führungsposition voranSchicht 1 beanspruchte im Jahr 2025 einen Marktanteil von 45,60 % und wächst mit einer CAGR von 11,55 %, dem stärksten Wachstumstempo unter allen Schichten. PacketLights DWDM-Portfolio zeigt, wie Quantenschlüsselverteilung direkt in kohärente Kanäle integriert wird und dabei innerhalb der FIPS-140-3-Grenzen bleibt. Die Marktgröße für optische Verschlüsselung bei Schicht-1-Plattformen soll sich stetig ausweiten, da Hyperscaler 800-G-Line-Cards einführen. Hardware-verankerte Schlüsselspeicher, Manipulationssicherheit und deterministische Latenz bleiben entscheidende Vorteile. Unternehmen behalten Schicht-2-MACsec-Geräte für Legacy-10–25-G-Verbindungen, doch diese Einsätze stagnieren angesichts von Leistungsobergrenzen. Schicht-3-IPsec bleibt in Nischen-WAN-Szenarien erhalten, in denen Anwendungsbewusstsein die Rohgeschwindigkeit überwiegt; seine inkrementelle Latenz schreckt jedoch die Einführung in KI-Trainings-Clustern ab, die Mikrosekunden-Determinismus erfordern.
Bei Metro- und Weitverkehrsausbau ermöglicht Cienas WaveLogic-Verschlüsselung einen Schutz pro Wellenlänge ohne externe Shelfs und reduziert den Rack-Platzbedarf um 30 %. Betreiber berichten von vereinfachter Bereitstellung, da DSP-Firmware automatisch Verschlüsselungsparameter aushandelt und die betriebliche Agilität steigert. Der Markt für optische Verschlüsselung verschiebt weiterhin Budgets von höheren OSI-Schichten in die photonische Ebene, was die Preismacht der Hardware-Anbieter stärkt, während der Wert für reine Software-Lieferanten schrumpft.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Datenrate:
40–100 Gbps führend, während über 100 Gbps beschleunigtDas Segment 40–100 Gbps entfiel im Jahr 2025 auf 37,35 % der Marktgröße für optische Verschlüsselung, da kohärente 100-G-Steckmodule die Serienproduktion erreichten. Etablierte Telekommunikationsnetze nutzen diese Raten für die Metro-Aggregation und Edge-Cloud-Zugangspunkte. Das industrietemperaturtaugliche 100-G-ZR-QSFP28-DCO von Coherent Corp. erweitert die Reichweite in raue Umgebungen und ermöglicht Verschlüsselung an Mobilfunktürmen ohne Klimaanlagenaufwand. Dennoch verzeichnen >100-Gbps-Strecken einen CAGR von 17,4 %, da Hyperscaler auf 400 G und 800 G für GPU-Cluster-Verbindungen umsteigen. Marvells COLORZ 800 senkt die Investitionskosten für 800-G-DCI-Verbindungen um bis zu 75 % und schließt die Preislücke, die früher die Einführung hemmte.
Verbindungen unter 10 Gbps bleiben in Brownfield-Steuerungsnetzen und im industriellen IoT bestehen, wo Verkehrsspitzen gering bleiben. Die 10–40-Gbps-Stufe bedient Campus-Backbones und 25-G-PON, doch der inkrementelle Umsatz verlagert sich nach oben, da KI-Workloads die Verkehrsprofile neu gestalten. Dementsprechend verlagern Anbieter ihre Forschungs- und Entwicklungsausgaben in Richtung 1,6-T-Roadmaps, die auf DSP-Knoten mit 3 nm basieren, was den Schwung weiter in Richtung höherer Geschwindigkeiten lenkt.
Nach Komponente:
Hardware-Geräte führen, während kohärente Module beschleunigenDedizierte Geräte erfassten im Jahr 2025 einen Marktanteil von 41,10 %, da öffentliche Auftraggeber manipulationssichere Gehäuse mit integrierten HSMs bevorzugen. Der Marktanteil für optische Verschlüsselung könnte jedoch allmählich erodieren, da kohärente Steckmodule eine CAGR von 15,85 % auf der Grundlage von Siliziumphotonik-Effekten beschleunigen. Cienas WaveLogic Nano und Marvells 3-nm-PAM4-Chips demonstrieren eingebettete Sicherheit direkt in optischen Modulen und liefern Line-Rate-Verschlüsselung ohne externe Blades. Software-Orchestrierung gewinnt an Bedeutung, da die Flottengrößen steigen; Anbieter liefern nun quantenfertige Schlüsselserver, die in Minuten neue Post-Quanten-Anmeldeinformationen erzeugen.
Die Miniaturisierung von Komponenten reduziert den Energieverbrauch um bis zu 20 %, ein wichtiger Maßstab, da das US-Energieministerium erwartet, dass sich die Strombedarfsmenge von US-amerikanischen Rechenzentren bis 2028 verdreifacht. Anbieter, die DSP-geistiges Eigentum besitzen, können schneller auf neue Algorithmen umstellen, was Eintrittsbarrieren stärkt und die Exposition gegenüber Lieferketten reduziert.
Nach Bereitstellungsmodus:
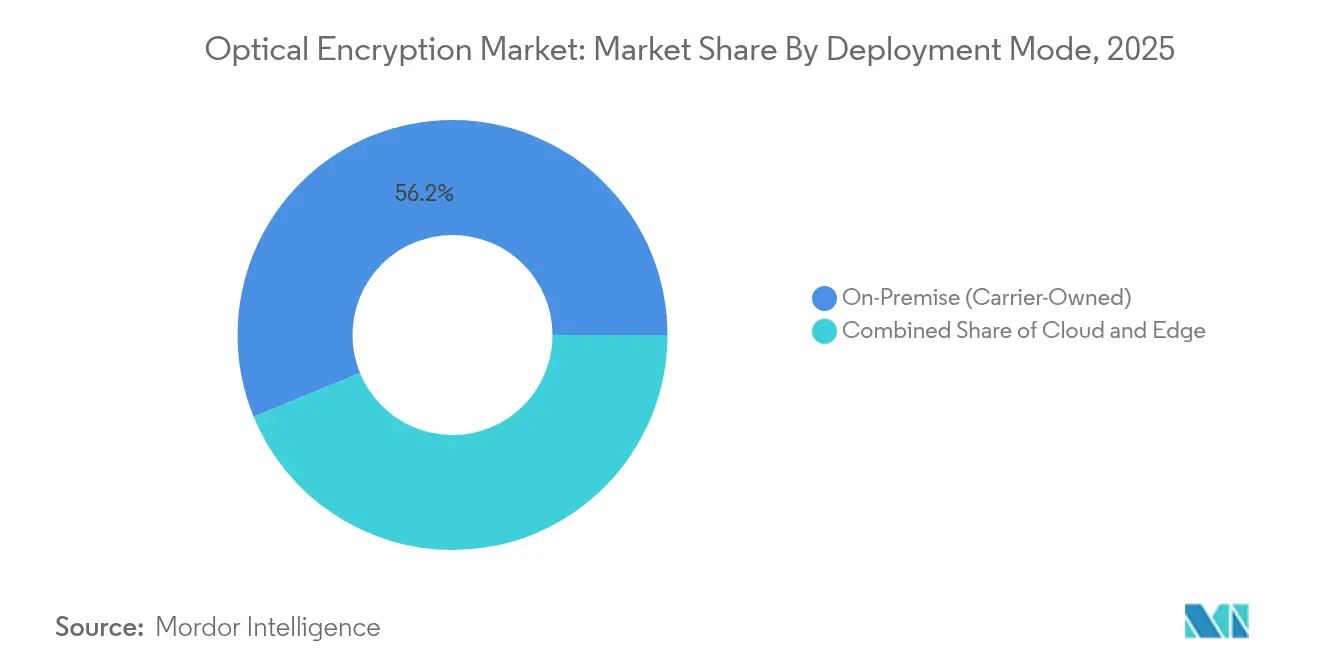
On-Premise-Dominanz trifft auf Cloud-BeschleunigungCarrier-eigene On-Premise-Systeme hielten im Jahr 2025 einen Anteil von 56,20 %, was den Bedarf der Telekommunikation nach physischer Kontrolle und regulatorischer Rechenschaftspflicht widerspiegelt. Cloud- und Netzwerk-als-Dienst-Modelle wachsen jedoch mit einer CAGR von 16,5 %, da Hyperscaler verwaltete Dunkelglasfasern mieten und kundenverwaltete Schlüssel behalten. Cienas Plattform für verwaltete optische Glasfasernetze ermöglicht es Anbietern, photonische APIs freizugeben, während Kunden Verschlüsselung und Telemetrie verwalten. Hybride Bereitstellung gewinnt bei Versorgungsunternehmen und Logistikunternehmen an Bedeutung, die lokale Gateways mit cloud-gehosteten Schlüsselmanagern kombinieren, um Latenz und Compliance auszubalancieren.
Edge-Geräte bleiben relevant, wo einheimische Datenschutzgesetze die Nutzung ausländischer Clouds einschränken. Souveräne Clouds in Europa und Südasien verlassen sich auf regionalen Schlüsselhinterlegung und stellen sicher, dass der Datenverkehr nie unverschlüsselt die Jurisdiktion verlässt. Diese architektonische Vielfalt sichert Umsätze für OEMs, Integratoren und aufstrebende Dienst-als-Broker.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endbenutzer-Vertikale:
Rechenzentrum-Dominanz treibt KI-Nachfrage voranRechenzentrum- und Cloud-Akteure generierten 51,20 % des Umsatzes im Jahr 2025 und werden mit einer CAGR von 14,9 % zulegen, was KI-Trainings-Cluster widerspiegelt, die jede Sekunde Petabytes zwischen GPUs bewegen. Marvells PCIe-Gen-6-über-Optik-Demo zeigt Host-zu-GPU-Verschlüsselung bei 64 GT/s ohne Nachtrainingsstrafen, eine Voraussetzung für die Konvergenz von Exascale-Modellen. BFSI-Institute erproben quantensichere Optik, um hochwertige Devisenhandelsgeschäfte zu schützen, während Regierungsbehörden FIPS 140-3 Stufe 3 für klassifizierten Transport vorschreiben. Im Energiebereich zeigt Hitachi Energys quantengesichertes Netz in Oman, wie Versorgungsunternehmen SCADA-Datenströme mit Line-Rate schützen.
Die Einführung im Gesundheitswesen wächst, da Telediagnostik homomorphe Verschlüsselung nutzt, um MRT-Bilder in der Cloud zu verarbeiten, ohne Rohdaten preiszugeben. Einzelhandel und E-Commerce konzentrieren sich auf Zahlungslatenz und integrieren photonische Verschlüsselung in Edge-Präsenzpunkte, um die Zeitspanne von der Zahlung bis zur Genehmigung unter 150 ms zu halten. Die unterschiedlichen Latenz-, Compliance- und Schlüsselverwaltungsanforderungen jeder Branche diversifizieren die Lieferanten-Roadmaps und reduzieren die Abhängigkeit von einer einzigen Kundenkohorts.
Geografische Analyse
Markt für optische Verschlüsselung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 40,60 %, gestützt durch bundesweite Zero-Trust-Direktiven und hyperscale KI-Cluster-Aufbauten, die sichere 800-G-Wellen erfordern. Inländische Anreize für die Chip-Lieferkette beschleunigen die Einführung von Co-Packaged Optics und verankern einen Großteil der DSP-Wertschöpfungskette im Inland. Kanadas Feldversuche zur Quantenkommunikation und Mexikos wachsender Colocation-Markt sorgen für zusätzliche Nachfrage, doch die Vereinigten Staaten bleiben der dominante Abnehmer und F&E-Standort.
Markt für optische Verschlüsselung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 9,62 % bis 2031. China leitet staatliche Mittel in Milliardenhöhe in den Aufbau quantensicherer Backbone-Netze, während Japans Glasfaser-Meilenstein von 402 Tbps die regionale Tiefe in der Photonikforschung belegt. Indiens Rechenzentrums-Kapazität verdoppelt sich zwischen 2025 und 2028, was die Beschaffung von 100-G-ZR-Steckmodulen mit integriertem AES-256 ankurbelt. Südkorea erweitert den 5G-Transport in ländliche Gebiete mithilfe von verschlüsseltem 25-G-PON, und die ASEAN-Staaten nutzen regionale Fertigungskapazitäten zur Lokalisierung der Photonik-Montage.
Markt für optische Verschlüsselung in Europa und dem Nahen Osten
Europas Marktanteil schrumpft trotz erstklassiger Forschungseinrichtungen, beeinträchtigt durch fragmentierte Zertifizierungsregime. Nationale Pilotprojekte wie das quantensichere Netzwerk von Telia und VTT in Finnland validieren die Technologie, erreichen jedoch keinen kontinentweiten Konsens. Das EuroQCI-Programm zielt auf eine Harmonisierung der Beschaffung ab, doch der Rollout hinkt asiatischen und nordamerikanischen Wettbewerbern hinterher. Das Wachstum im Nahen Osten übertrifft Europa auf einer kleineren Basis, begünstigt durch die Demonstration der Quantenschlüsselverteilung per Glasfaser-zu-Satellit der VAE auf der GITEX 2024. Saudi-Arabiens Vision 2030 stuft die Verschlüsselung souveräner Clouds als kritische Infrastruktur ein und schafft damit neuen Spielraum für Anbieter mit arabischer Lokalisierung und lokalen Schlüsselverwaltungsoptionen.
Regulatorisches Umfeld
Die Einführung optischer Verschlüsselung wird zunehmend durch formale Post-Quanten- und Telekommunikationssicherheitsanforderungen geprägt und nicht durch freiwillige Best Practices. NIST hat im August 2024 die ersten drei Post-Quanten-Kryptografie-Standards FIPS 203, FIPS 204 und FIPS 205 finalisiert und damit einen konkreten Referenzpunkt für kryptoagile optische Plattformen und Schlüsselverwaltungsdesigns geschaffen, die in Behörden, Verteidigung und regulierter Infrastruktur eingesetzt werden.
In den Vereinigten Staaten bleibt die Validierung kryptografischer Module nach FIPS 140-3 ein zentrales Beschaffungskriterium für hardwarebasierte Verschlüsselung in Übertragungsgeräten, während die föderale Migrationssteuerung mit dem White House Memorandum M-26-15 (Juni 2026) verschärft wurde, das Behörden anweist, Post-Quanten-Migrationspläne bei OMB und ONCD einzureichen. In Europa verleihen ETSI-Veröffentlichungen wie TS 103 924 (Katalog der Sicherheitsanforderungen für optische Netzwerke und Geräte) und TS 103 996 (EUCC-Schutzprofil für die Sicherheit optischer Netzwerke und Geräte) den Erwartungen an die optische Sicherheitszertifizierung mehr Struktur, während der aktualisierte Telecommunications Security Code of Practice 2026 (Version 1.1) des Vereinigten Königreichs die Sicherheitspflichten nach dem Telecommunications (Security) Act 2021 verstärkt und die Compliance-Prüfung für öffentliche Telekommunikationsanbieter und ihre Verschlüsselungslieferketten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit photonischen und Rechen-Silizium-Eingaben, einschließlich DSPs, Indiumphosphid- und Silizium-Photonik-PICs, kohärenten Optik-Unterbaugruppen und Hardware-Sicherheitsbausteinen, die Manipulationsschutz und Schlüsselspeicherung unterstützen. OEMs und Modulanbieter integrieren diese in optische Transportplattformen der Schicht 1, kohärente und steckbare Module sowie verschlüsselungsfähige Linecards, wobei die Verschlüsselung üblicherweise mit Leitungsgeschwindigkeit eingebettet wird (zum Beispiel AES-256-GCM in kohärenten DSP-Pipelines). Zertifizierungs- und Konformitätsarbeiten (wie die FIPS-140-3-Validierung in den Vereinigten Staaten und ETSI-konforme Sicherheitsanforderungen in Europa) werden zu einem zusätzlichen nachgelagerten Schritt, der parallele SKUs erzwingen und die Markteinführungszeit verlängern kann.
Vertriebskanäle führen über Carrier- und Hyperscale-Beschaffung, Systemintegratoren und Anbieter verwalteter Konnektivität, die verschlüsselte Wellenlängen oder private Konnektivitätsdienste mit kundengesteuerten Schlüsseln bündeln. Jüngste Kommerzialisierungssignale umfassen die Einführung des quantensicheren privaten Konnektivitätsdienstes Quantum Shield durch Adtran und euNetworks im Mai 2026 unter Verwendung der verschlüsselten optischen Übertragungstechnologie Adtran FSP 3000 für europäische Unternehmenskunden, was verdeutlicht, wie Dienste und Orchestrierung neben Hardware im Vermarktungsstack stehen. Vorgelagerte Einschränkungen, die im Marktkontext hervorgehoben werden, insbesondere Engpässe in der Lieferkette bei DSPs mit extrem niedrigem Jitter und die hohen Investitionsausgaben für kohärente 400G+-Optik, machen die Komponentenbeschaffung und vertikale Integrationsstrategien der Anbieter strategisch wichtig für die Verfügbarkeit und Preisgestaltung optischer Verschlüsselung.
Wettbewerbslandschaft
Marktkonzentration
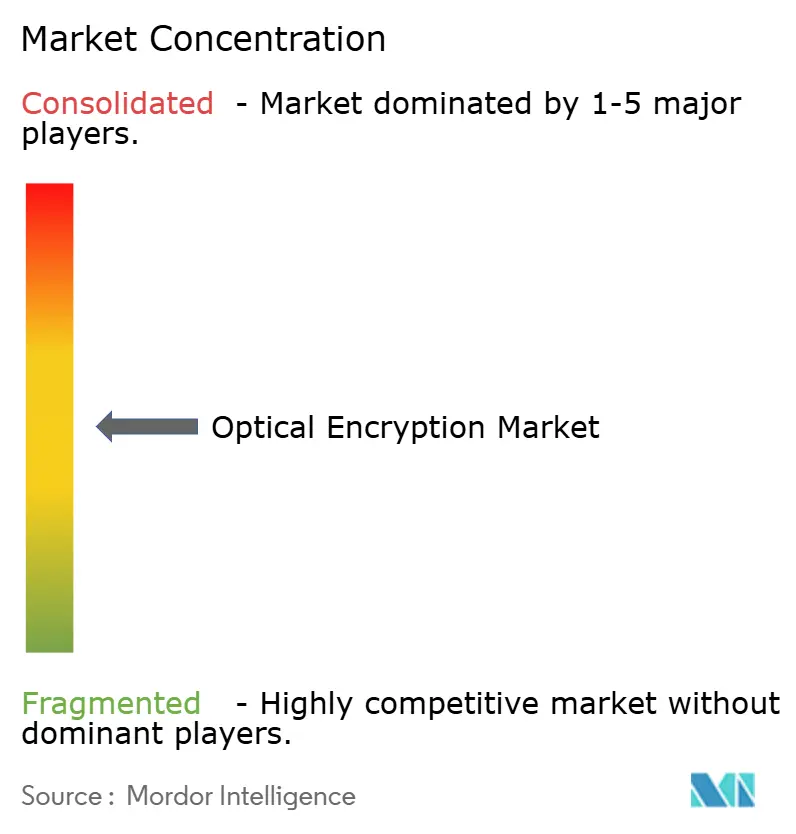
Der Markt für optische Verschlüsselung weist eine moderate Konzentration auf. Branchen-Incumbents Nokia, Cisco und Ciena bündeln kohärenten Transport, DSP und Sicherheit in integrierte Stacks. Nokias vereinbarte Übernahme von Infinera für 2,3 Milliarden USD konsolidiert DSP-Talente und PIC-Kapazitäten unter einem Dach. Cienas WaveLogic-6-Roadmap verlagert Verschlüsselung in 3-nm-ASICs und sperrt Wettbewerber für mindestens einen Designzyklus von der Leistungsführerschaft aus. Cisco nutzt seinen Routing-Fußabdruck, um optische Sicherheits-Blades zu verkaufen und Konten mit Lebenszyklusdienstleistungen zu verankern.
Herausforderer nutzen Siliziumphotonik-Kostenkurven. Marvell liefert Händler-800-G-ZR/ZR+-Module an OEMs, denen eine eigene Optik fehlt, und erweitert so den Marktzugang. Coherents Übergang zu 6-Zoll-InP-Wafern senkt die Die-Kosten und ermöglicht eine vierfache Leistungssteigerung, was für die Erfüllung von Hyperscale-Volumina entscheidend ist. Broadcom bettet quantenresistente Algorithmusagilität in Emulex-HBAs ein und zielt auf die Ransomware-Abwehr in Fibre-Channel-SANs ab.
Die Patentaktivität intensiviert sich rund um photonische Integration und Post-Quanten-Schlüsselaustausch. Meta und Google melden hermtische PIC-Verpackungen und schräge Gitterkoppler an, um den Einfügungsverlust zu reduzieren und verteidigungsfähige Schutzmauern zu stärken. Start-ups, die Quanten-Zufallszahlengeneratoren und neuromorphe optische Verschlüsselung verfolgen, erschließen Nischenmärkte jenseits des klassischen DSP-Skalierens. Anbieter, die vertikale Integration, NIST-validierte Algorithmen und energiesparende PICs kombinieren, sind am besten positioniert, um die nächste Welle KI-getriebener Ausgaben zu erfassen.
Marktführer für optische Verschlüsselung
-
Nokia Corporation
-
Huawei Technologies Co. Ltd
-
Broadcom Inc.
-
Cisco System Inc.
-
Ciena Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Verschlüsselung Unternehmen in diesem Bericht
- Nokia Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd
- Broadcom Inc.
- Juniper Networks Inc.
- Ciena Corporation
- Ribbon Communications
- Infinera Corporation
- ADVA Optical Networking SE
- Arista Networks Inc.
- Acacia Communications
- Thales Group
- Fujitsu Ltd.
- Lumentum Holdings Inc.
- Marvell (Inphi)
- PacketLight Networks
- Microchip Technology Inc.
- LightRiver Technologies
- ID Quantique SA
Lesen Sie die Analyse der optische Verschlüsselung-Unternehmen
Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum besteht darin, quantensicheren Transport ohne dedizierte Dunkelfaser zu operationalisieren, indem leitungsratenbasierte optische Verschlüsselung mit quantensicheren Schlüsselverfahren kombiniert wird, die auf aktiver DWDM-Infrastruktur funktionieren. Ein konkreter Marktbeweis ist die Bereitstellung in Malta im Mai 2026 durch Terra Quantum AG, Merqury Cybersecurity und Melita Business einer produktionsreifen post-quanten-sicheren optischen Netzwerkverbindung zwischen zwei kommerziellen Rechenzentren, unter Verwendung einer QKD-Hardwareplattform, die in bestehende aktive DWDM-Faser integriert wurde. Diese Art von Bereitstellung unterstützt gebündelte Angebote für Metro-DCI, Colocation-Interconnect und regulierte Unternehmens-Backbones, bei denen Kunden eine messbare quantensichere Haltung wünschen und gleichzeitig die Leistung der photonischen Schicht erhalten bleiben soll.
Ein weiterer Chancenbereich liegt in der Verbindung compliance-getriebener Post-Quanten-Zeitpläne mit Upgrade-Zyklen für 400G/800G-Transport. Das White House Memorandum M-26-15 (Juni 2026) formalisiert die Planungsanforderungen für die US-föderale Migration zu Post-Quanten-Kryptografie, während NIST-Standards (FIPS 203-205, im August 2024 finalisiert, und HQC, im März 2025 für einen zukünftigen Entwurf ausgewählt) eine Anbieter-Roadmap für kryptoagile Implementierungen bieten. Anbieter, die optische Verschlüsselungshardware, Schlüsselverwaltung und Zertifizierungsartefakte an diesen Referenzpunkten ausrichten, können die Prüfungsreibung für Behörden- und Käufer kritischer Infrastruktur reduzieren, während die ETSI-Arbeiten zu optischen Sicherheitsanforderungen und Schutzprofilen (TS 103 924 und TS 103 996) Raum für europafokussierte Produktisierung rund um standardisierte Sicherheitskontrollen und Dokumentationspakete schaffen.
Neueste Industrielle Entwicklungen in Markt für optische Verschlüsselung
- Mai 2026: Adtran und euNetworks führten den quantensicheren privaten Konnektivitätsdienst Quantum Shield in Europa ein, unter Verwendung der verschlüsselten optischen Übertragungstechnologie Adtran FSP 3000 für Unternehmenskunden. Der Dienst zeigt, wie Orchestrierungs- und Sicherheitsschichten als verwaltete Fähigkeit auf bestehenden Glasfasernetzen angeboten werden können.
- März 2026: Ciena und Quantum Computing Inc. demonstrierten auf der OFC 2026 eine quantengesicherte Kommunikationsarchitektur, die Quantenschlüsselverteilung mit hochgeschwindigkeits-optischer Verschlüsselung unter Verwendung von PQC und AES-256-GCM kombinierte. Die Demonstration validierte hybride Schlüsselansätze auf transportfähiger Optik und unterstützte das Interesse der Betreiber an kryptoagilen Upgrades, die den Durchsatz mit Leitungsgeschwindigkeit nicht beeinträchtigen.
- Oktober 2025: Nokia führte eine 50G-PON-Lösung auf der Lightspan-MF-Plattform ein, die quantensichere Verschlüsselung für die Breitbandkonnektivität von Unternehmensglasfasern integriert. Die Ausweitung der quantensicheren Positionierung auf Zugangsnetze erweitert die adressierbare Fläche für optische Verschlüsselungsfähigkeiten über den Fernübertragungs- und Metro-Transport hinaus.
Markt für optische Verschlüsselung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für optische Verschlüsselung ist definiert als Hardware, eingebettete Module, Software und Dienstleistungen, die Daten verschlüsseln, während diese über faseroptische Transportnetze übertragen werden, einschließlich Metro- und Weitverkehrsverbindungen, die von Betreibern und großen Unternehmen genutzt werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Verschlüsselungsprodukte aus, die ausschließlich auf dem elektrischen Paketstrom arbeiten und nicht auf dem optischen Transportpfad sitzen oder in diesen integriert sind.
Segmentierungsübersicht
- Nach Verschlüsselungsschicht
- Schicht 1
- Schicht 2
- Schicht 3
- Nach Datenrate
- unter 10 Gbps
- 10–40 Gbps
- 40–100 Gbps
- über 100 Gbps
- Nach Komponente
- Hardware-Verschlüsselungsgeräte
- Kohärente/steckbare Module und Optik
- Schlüsselverwaltungs-/Orchestrierungssoftware
- Verwaltete Verschlüsselungsdienste
- Nach Bereitstellungsmodus
- On-Premise (Carrier-eigene Systeme)
- Cloud/Netzwerk als Dienst
- Edge-/Fernstandort-Geräte
- Nach Endbenutzer-Vertikale
- Rechenzentrum und Cloud
- BFSI
- Regierung und Verteidigung
- Gesundheitswesen
- Energie und Versorgungsunternehmen
- Einzelhandel und E-Commerce
- Sonstige Endbenutzer-Vertikalen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und den ersten Satz von Annahmen zu Angebot und Nachfrage zu entwickeln. Wir stützten uns auf öffentliche Quellen wie FCC- und NTIA-Veröffentlichungen, NIST-Sicherheitspublikationen, ITU-T- und IEEE-Normenseiten sowie OECD-Telekommunikationsindikatoren, um Netzwerkausbauaktivitäten und Sicherheitserwartungen zu verstehen. Wir haben auch Einreichungen von Betreibern und Systemintegratoren, Investorenpräsentationen und Pressemitteilungen ausgewertet, um zu erfassen, wie optische Transport-Upgrades und Sicherheitserweiterungen positioniert werden.
Um das Modell praxistauglich zu gestalten, nutzten wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen sowie Patentdatenbanken und einen Nachrichten- und Finanzdienst, um Produkteinführungen zu verfolgen und typische Preisentwicklungen abzuschätzen. Diese Eingaben halfen uns, realistische Adoptionskurven nach Verbindungstyp und Käufergruppe zu erstellen, die anschließend durch Interviews auf ihre Belastbarkeit geprüft wurden. Die oben genannten Beispiele sind illustrativ und nicht abschließend; viele weitere öffentliche und interne Referenzpunkte wurden für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit erfolgte durch Experteninterviews und strukturierte Umfragen mit Telekommunikationsbetreibern, Rechenzentrums-Netzwerkteams, Vertriebspartnern für optische Geräte und Sicherheitsentscheidungsträgern, die Verschlüsselungsentscheidungen beeinflussen. Wir konzentrierten uns darauf zu validieren, wo Verschlüsselung tatsächlich aktiviert wird (leitungsseitig gegenüber clientseitig sowie bei Neubauten gegenüber Nachrüstungen) und wie Käufer Kompromisse wie Latenz, Compliance-Anforderungen und Upgrade-Zeitplanung abwägen. Die Abdeckung wurde global gehalten, damit regionale Unterschiede beim Backbone-Ausbau und bei der grenzüberschreitenden Datenverarbeitung in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Stufe: 33 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Stufe: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 47 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte hauptsächlich nach einem Top-down-Ansatz, bei dem die Ausgaben für optischen Transport und die installierten Glasfaserverbindungsaktivitäten in einen adressierbaren Pool umgerechnet wurden, gefolgt von der Anwendung von Penetrationsraten für die Verschlüsselungsanbindung auf optischer Ebene. Zur Bestätigung wurden anschließend selektive Bottom-up-Näherungen verwendet, wie z. B. Stichproben von Deployments bei großen Betreibergruppen und typische Durchschnittsverkaufspreisbereiche für Leitungskarten, Steckmodule und Softwarelizenzen, um sicherzustellen, dass die Gesamtwerte plausibel blieben.
Zu den im Modell verwendeten Schlüsselinputs gehörten optische Transport-Upgrade-Zyklen, das Wachstum der Rechenzentrumsverbindungskapazität, der Anteil der Verbindungen, die regulierten oder sensiblen Datenverkehr tragen, typische Verschlüsselungsaktivierungsraten nach Verbindungstyp sowie Preisentwicklungen, da kohärente Hochgeschwindigkeitslösungen immer verbreiteter werden. Wo lokale Daten dünn waren, wurden Annahmen mithilfe vergleichbarer Betreiber-Footprints und Lieferantenkanal-Checks überbrückt und erst nach Validierung der Logik in Interviews angepasst.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die auf Backbone-Ausbauplänen und der Einführung von Sicherheitsrichtlinien basiert, wobei eine leichte multivariate Regression als Konsistenzprüfung gegenüber Verkehrswachstum und Investitionszyklen eingesetzt wurde. Die endgültigen Zahlen wurden mithilfe durchschnittlicher Jahreskurse für das jeweilige Größenbestimmungsjahr in USD umgerechnet, was das Timing-Rauschen bei Gesamtwerten aus mehreren Ländern reduzierte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Ergebnisse mit unabhängigen Signalen wie Kommentaren zu Lieferungen von optischen Transportgeräten, öffentlichen Investitionsleitlinien großer Netzbetreiber und dem Tempo der Erweiterungen von Rechenzentrumsverbindungen. Wenn eine Region oder ein Jahr einen Sprung zeigte, der durch diese Signale nicht erklärt werden konnte, wurden die Annahmen erneut geöffnet und die relevanten Interview-Themen vor der Freigabe erneut aufgegriffen.
Jeder Modell-Durchlauf durchläuft mehrstufige interne Prüfungen, bei denen ein Analyst die Eingaben prüft, ein weiterer die Berechnungen überprüft und eine abschließende Prüfung sicherstellt, dass die Darstellung mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage, die Preisgestaltung oder die Versorgungsbedingungen verändert. Unmittelbar vor der Lieferung wird ein erneuter Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für optische Verschlüsselung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für optische Verschlüsselung zu sehen, selbst wenn die Titel ähnlich aussehen, da die gezählten Produkte und der Aktivierungspunkt im Netzwerk variieren können. Unterschiede entstehen auch dadurch, wie die Preisgestaltung für kohärente Hochgeschwindigkeitsoptik behandelt wird und ob die Studie eine schnelle Einführung über alle Verbindungstypen hinweg annimmt oder die Einführung auf die sicherheitssensitivsten Strecken beschränkt.
Wesentliche Treiber von Lücken in diesem Bereich umfassen in der Regel, ob Schicht-2- und Schicht-3-Verschlüsselungsfunktionen in denselben Gesamtwert einbezogen werden, ob nur optischer Transport (OTN und leitungsseitig) gezählt wird und wie Dienstleistungen und Software zum Hardware-Umsatz hinzugefügt werden. Währungszeitpunkte können Gesamtwerte verschieben, wenn Anbieter global verkaufen, und der Aktualisierungsrhythmus ist wichtig, da sich Netzwerk-Upgrade-Pläne nach neuen Vorschriften oder größeren Sicherheitsverletzungen schnell ändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,85 Milliarden USD (2025) | |
| Branchenpublikation A | 4,08 Milliarden USD (2025) | Diese Zahl erscheint niedriger, da sie den Umsatz in der Regel auf Hardware für optische Transport-Verschlüsselung beschränkt und möglicherweise Schlüsselverwaltungssoftware und verwaltete Serviceumsätze, die in Deployments gebündelt sind, nicht vollständig berücksichtigt. |
| Globale Unternehmensberatung B | 6,16 Milliarden USD (2025) | Diese Zahl erscheint höher, wenn Schicht-2- und Schicht-3-Verschlüsselungsfunktionsumsätze breit über Netzwerk-Upgrades hinweg addiert werden und wenn angenommen wird, dass die durchschnittlichen Verkaufspreise bei Hochgeschwindigkeitsports länger stabil bleiben. |
Die Streuung ergibt sich hauptsächlich daraus, ob der Gesamtwert nur die Verschlüsselung auf dem optischen Pfad umfasst oder auch angrenzende Paketschicht-Sicherheitsfunktionen hinzufügt, sowie daraus, wie schnell Upgrades in bezahlte Verschlüsselungsaktivierungen umgewandelt werden. Durch die ausschließliche Zählung von Schicht 1, 2 und 3, wenn die Funktion auf optischen Transportgeräten oder integrierten kohärenten Modulen bereitgestellt wird, und durch die regelmäßige Aktualisierung der Anbindungsraten-Annahmen durch wiederkehrende Betreiber- und Kanal-Checks bleibt die Größenbestimmung an den Nachfragepool auf optischer Ebene gebunden – eine Methodik, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Was treibt das starke Wachstum des Marktes für optische Verschlüsselung?
Die Nachfrage nach quantensicherer Sicherheit, KI-getriebene Bandbreitenspitzen und Zero-Trust-Vorgaben, die hardwarebasierte Schicht-1-Lösungen bevorzugen, treiben den Markt gemeinsam auf eine CAGR von 8,62 % bis 2031 zu.
Welches Segment führt derzeit beim Umsatz?
Schicht-1-Hardware-Plattformen dominieren mit einem Marktanteil von 45,60 % im Jahr 2025, da sie mit Line-Rate verschlüsseln und Software-Schwachstellen beseitigen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Umfangreiche Quantentechnologie-Förderung, 6G-Versuche und aggressive Rechenzentrumsausbauten verleihen dem asiatisch-pazifischen Raum eine CAGR von 9,62 % und übertreffen damit alle anderen Regionen.
Wie verändern kohärente Steckmodule die Wettbewerbslandschaft?
Siliziumphotonik-Steckmodule senken Kosten und Energieverbrauch und verzeichnen eine CAGR von 15,85 %, die traditionelle gehäusebasierte Geräte herausfordert und die Lieferantenvielfalt erweitert.
Welche Rolle spielen Post-Quanten-Standards bei der Einführung?
Die endgültigen FIPS-203-205-Standards des NIST beseitigen die Algorithmusunsicherheit und veranlassen Unternehmen, Budgets für kryptoagile optische Hardware bereitzustellen, die künftigen regulatorischen Prüfungen entspricht.
Sind hohe Kapitalkosten noch immer eine Barriere?
Ja, kohärente 400G+-Optik bleibt kostspielig, aber Initiativen wie Coherents 6-Zoll-InP-Wafer sollen die Chipkosten innerhalb von zwei Jahren um 60 % senken und so die Einführung für kostensensible Käufer erleichtern.