
Glasfaserkabel-Marktanalyse von Mordor Intelligence
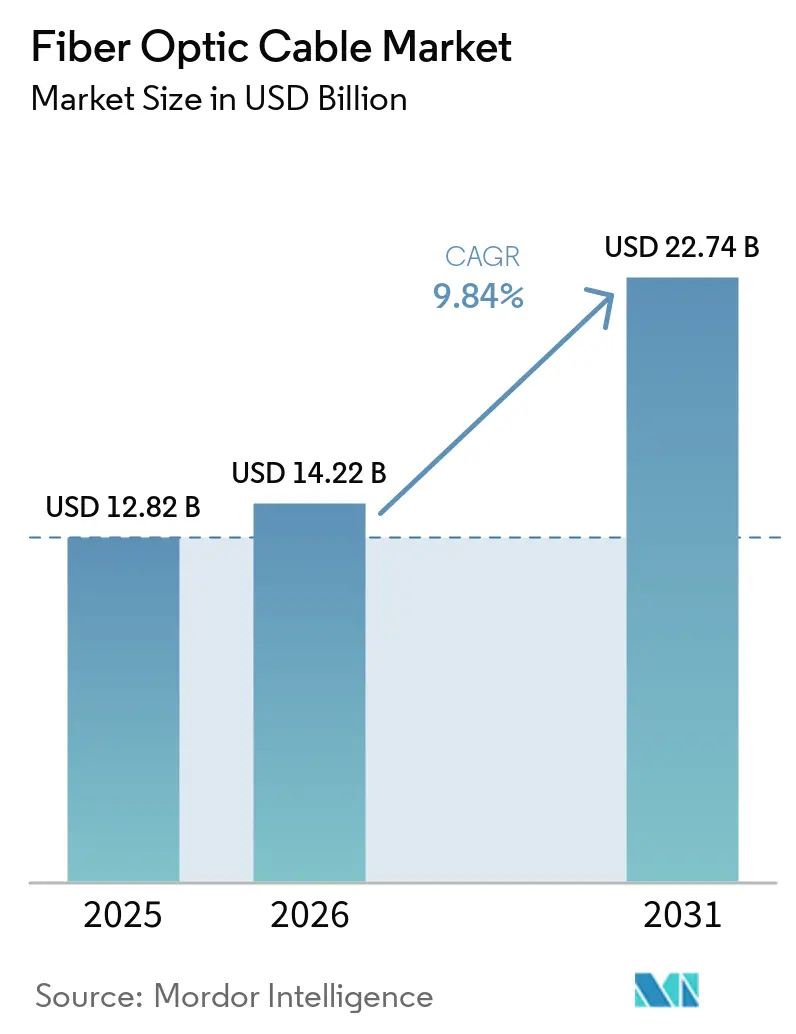
Die Größe des Glasfaserkabelmarkts wird voraussichtlich von 14,22 Milliarden USD im Jahr 2026 auf 15,62 Milliarden USD im Jahr 2027 steigen und bis 2032 25,47 Milliarden USD erreichen, mit einer CAGR von 10,27 % über 2027–2032.
Die Nutzung des Internets und die Ausweitung des Glasfaserzugangs unterstützen neue Trassen und höhere Kapazitäten innerhalb der bestehenden Infrastruktur. Lieferverpflichtungen für Rechenzentren in den Vereinigten Staaten stärken die Nachfrage und unterstützen die mehrjährige Produktionsplanung. Hochfaser-Bandkabel ermöglichen es Betreibern, die Kapazität in bestehenden Leerrohren zu erhöhen, was den Wert von Lieferanten steigert, die diese in großen Mengen liefern können. Bereitstellungskosten schränken die Expansion ein, während die Unterbrechung der Heliumversorgung aus Katar im März 2026 infolge iranischer Angriffe auf Ras Laffan ein zusätzliches Produktionsrisiko für optische Fasern schuf. Heliumengpässe gefährden Lieferverpflichtungen, sodass eine mehrjährige Produktionsfähigkeit die Position von Lieferanten gegenüber Hyperscale- und Carrier-Abnehmern stärken kann.
Wichtigste Erkenntnisse des Berichts
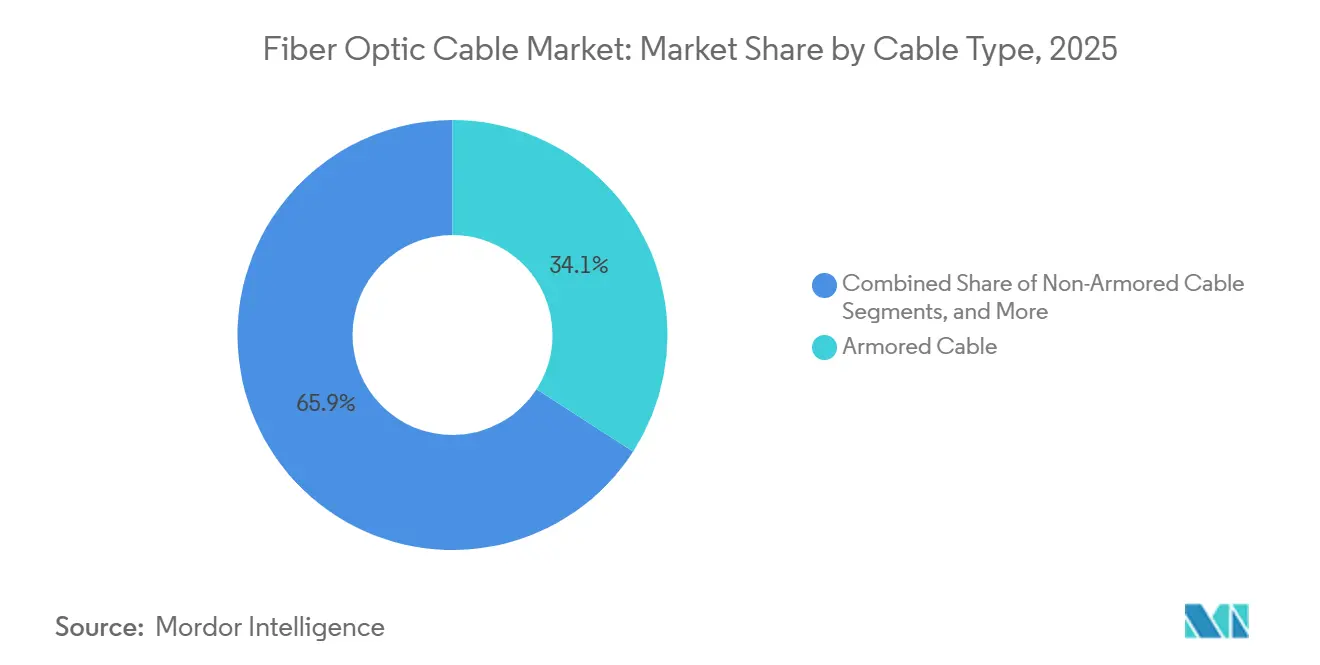
- Die Nachfrage nach Kabeltypen wurde von armierten Kabeln mit einem Glasfaserkabelmarktanteil von 34,03 % im Jahr 2026 angeführt, während Bandkabel mit einer CAGR von 10,98 % über 2027–2032 am schnellsten wachsen sollen.
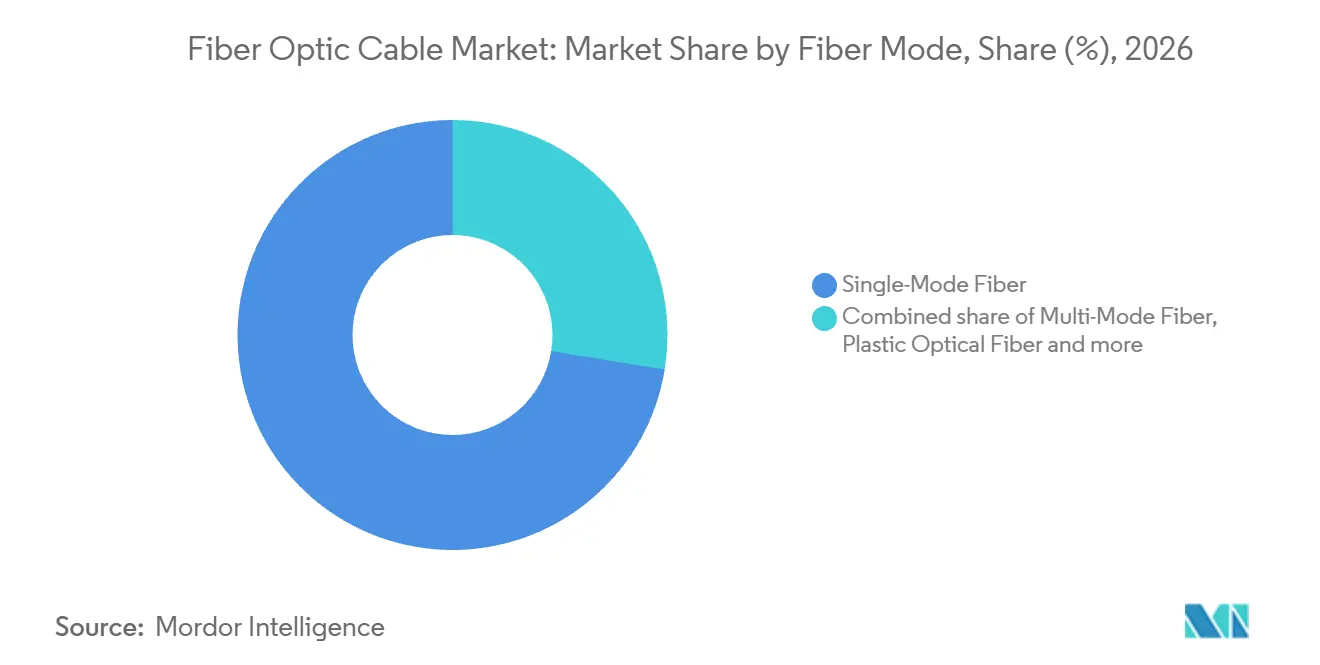
- Bei den Fasermodi hielt Einmodenfaser im Jahr 2026 einen Anteil von 72,43 % am Glasfaserkabelmarkt, und Multimodenfaser ist das am schnellsten wachsende Segment mit einer CAGR von 10,6 % über 2027–2032.
- Nach Installationstyp führten unterirdische und erdverlegte Kabel mit 46,14 % des Marktumsatzes im Jahr 2026, während Unterwasser- und Seekabel mit einer CAGR von 11,3 % über 2027–2032 am schnellsten wachsen sollen.
- Telekommunikation führte die Endverbrauchernachfrage mit 60,14 % des Marktumsatzes im Jahr 2026 an, wobei Rechenzentren und Cloud-Anbieter mit einer CAGR von 11,2 % über 2027–2032 am schnellsten wachsen sollen.
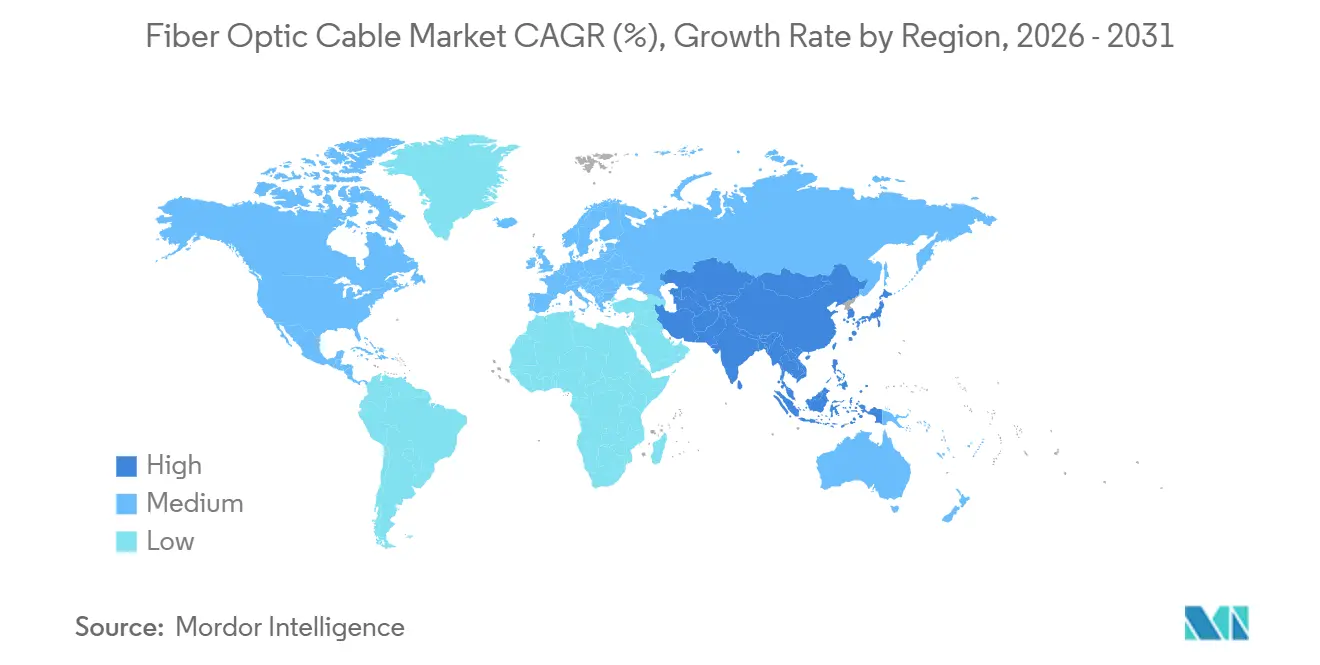
- Geografisch führte Asien-Pazifik mit 36,12 % des Marktumsatzes im Jahr 2026, und der Nahe Osten ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 11,5 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Hochgeschwindigkeitsinternet und globaler Datendatenverkehrsanstieg | +3.3% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigter 5G-Ausbau und glasfasertiefe FTTx-Bereitstellungen | +3.1% | Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Hyperscale-Rechenzentrumsverbindungen | +3.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Programme für ländliches Breitband und digitale Inklusion | +2% | Indien und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Diversifizierung von Unterseeverbindungen für geopolitische Resilienz | +1.1% | Südostasien und Ostasien | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsbestrebungen zur Ablösung von Kupfer durch kohlenstoffarme Glasfaser | +0.7% | Niederlande und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Hochgeschwindigkeitsinternet und globaler Datendatenverkehrsanstieg
Eine größere vernetzte Bevölkerung erweitert den adressierbaren Bedarf an Netzwerken, während steigendes Datenaufkommen die Kapazität erhöht, die diese Netzwerke bereitstellen müssen. Die Internationale Fernmeldeunion schätzte, dass 74 % der Weltbevölkerung, also 6 Milliarden Menschen, das Internet im Jahr 2025 nutzten, gegenüber 71 % und 5,8 Milliarden im Jahr 2024. Der globale Festbreitband-Datenverkehr stieg von 6,2 ZB im Jahr 2024 auf 7,3 ZB im Jahr 2025, wie die Organisation schätzte, was die wachsenden Datentransportanforderungen unterstreicht, die den Glasfaserkabelmarkt stützen.[1] Diese Kennzahlen unterscheiden das Wachstum der vernetzten Bevölkerung vom Wachstum des Datenverkehrs, den Netzwerke transportieren, wobei beide die erforderliche Glasfaserkabelmarktgröße zur Unterstützung der Netzwerkerweiterung beeinflussen. Ein Betreiber, der nur auf neue Nutzer plant, würde die durch den Datenverkehr getriebene Kapazitätsnachfrage aus seinem Erweiterungsplan ausklammern.
Beschleunigter 5G-Ausbau und glasfasertiefe FTTx-Bereitstellungen
Festnetzausbau und der Transport in Mobilfunknetzen prägen die Trends im Glasfaserkabelmarkt und schaffen separate Wege von Betreiberinvestitionen zur Nachfrage nach Glasfaserinfrastruktur. Ende 2025 überstiegen die globalen 5G-Verbindungen 2,7 Milliarden, laut GSMA Intelligence. Am 26. Mai 2025 beauftragte U Mobile die Telekom Malaysia mit der Bereitstellung von gemietetem Glasfaser-Backhaul für seinen landesweiten 5G-Rollout der nächsten Generation in Malaysia. Der Ausbau von Proximus erreichte Ende 2025 in Belgien 2,6 Millionen erschlossene Glasfaser-bis-ins-Haus (FTTH)-Anschlüsse, was einer Bevölkerungsabdeckung von rund 42 % entspricht. Der belgische Ausbau veranschaulicht die Größenordnung von Zugangsnetzen, während die malaysische Beauftragung Glasfasertransport als Teil des Mobilfunknetzausbaus identifiziert. Bei gemietem Backhaul kann der 5G-Rollout eines Mobilfunkbetreibers über seinen Transportanbieter sowie durch direkte Kabelbeschaffung Glasfasernachfrage erzeugen.
Steigende Nachfrage nach Hyperscale-Rechenzentrumsverbindungen
Die Verbindung von Rechenzentren schafft einen Glasfaserbedarf, der über die in einem einzelnen Rechenzentrum installierten Geräte hinausgeht. Equinix überschritt im Jahr 2025 weltweit 500.000 Verbindungen und veranschaulicht damit die Größenordnung seines breiteren Verbindungsökosystems. Am 23. September 2026 machte WhiteFiber Continuum kommerziell verfügbar und verband 2 HITRUST-zertifizierte QTS-Einrichtungen, die 83 Kilometer voneinander entfernt sind, über 12 Zayo-Dunkelglasfaserstränge. WhiteFibers Dienst präsentiert die 2 verbundenen Einrichtungen als einen logischen GPU-Supercluster und bringt ihre getrennten physischen Standorte innerhalb einer gemeinsamen Rechenarchitektur zusammen. Jeder solche aufgeteilte Cluster nutzt einen dedizierten Satz von Strängen über seine gesamte 83-Kilometer-Trasse, sodass die Verbindungsnachfrage mit der Anzahl der verbundenen Standorte sowie mit den in jedem installierten Geräten wächst.
Staatlich geförderte Programme für ländliches Breitband und digitale Inklusion
Staatlich geförderte ländliche Ausbauprojekte schaffen Kabelnachfrage, indem sie Ziele der digitalen Inklusion in physische Verbindungen für konkret identifizierte Gemeinden umwandeln. Am 13. Oktober 2026 meldete die britische Regierung, dass Gigaclear seinen Project-Gigabit-Rollout für 3.880 ländliche Haushalte in North Oxfordshire 4 Monate vor dem Zeitplan abgeschlossen hatte.[2] In Indien meldete Digital Bharat Nidhi zum 30. September 2026 265.064 Gram Panchayats mit Hochgeschwindigkeits-Glasfaser-Breitband im Rahmen des laufenden BharatNet-Programms. Der abgeschlossene lokale Ausbau und der größere Programmumfang zeigen unterschiedliche Wege, wie staatliche Eingriffe die Glasfaserinfrastruktur über eine bloße Grundsatzerklärung hinaus unterstützen. Beide Programme werden öffentlich finanziert, sodass das von ihnen absorbierte Kabel finanzierten Liefermeilensteinen folgt und nicht der Akquise von Endkundenabonnenten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Tiefbaukosten und Komplexität bei Wegerechten | -1.5% | Vereinigte Staaten, England und Wales | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Rohstoffen und Engpässe bei der Heliumversorgung | -1% | Indien und Katar | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Umweltgenehmigung für Unterseetrassen | -0.6% | Stanley Bay, Hongkong SVR | Mittelfristig (2–4 Jahre) |
| Stagnierende Investitionsausgaben der Telekommunikationsunternehmen in gesättigten Ballungsraumsmärkten | -0.4% | Philippinen und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Tiefbaukosten und Komplexität bei Wegerechten
Der Zugang zu Trassen kann einen Glasfaserausbau verzögern, bevor die Kabelverlegung beginnt, und fügt neben der Erschwinglichkeit des Ausbaus eine zeitliche Einschränkung hinzu. In einer US-Umfrage von 2025 des NTCA, der Rural Broadband Association, nannten 84,6 % der befragten Unternehmen die Ausbaukosten als erhebliche Hürde für eine flächendeckende Glasfaserverlegung. In Stellungnahmen vom 18. November 2025 berichtete Crown Castle Fiber LLC von einer durchschnittlichen Wartezeit von 9 Monaten für Genehmigungen des Los Angeles Department of Transportation für unterirdische Glasfaseranlagen. Diese Risiken betreffen unterschiedliche Projektentscheidungen im Glasfaserkabelmarkt, wobei die Kosten die Erschwinglichkeit und die Genehmigung den Zeitpunkt des Baubeginns bestimmen. Selbst wenn ein Betreiber bereit ist, den Ausbau zu finanzieren, kann die Trassengenehmigung den Zeitpunkt verzögern, ab dem die Glasfaser Einnahmen generiert.
Preisvolatilität bei Rohstoffen und Engpässe bei der Heliumversorgung
Rohstoffknappheit wird zu einer Ausbaubeschränkung in der Glasfaserkabelbranche, wenn Lieferanten Ersatzkosten innerhalb zuvor vereinbarter Projektpreise auffangen müssen. Im Juni 2026 berichtete ETTelecom, dass die Preise für fertige Glasfaserkabel aufgrund begrenzter Rohstoffverfügbarkeit fast auf das Doppelte gestiegen waren, was inländische Unternehmen mit Festpreisverträgen für BharatNet Phase III belastete. Im März 2026 warnte Prysmian, dass Heliumengpässe infolge iranischer Angriffe auf die Ras-Laffan-Anlage in Katar langsamere Glasfaserlieferungen und eine eingeschränkte Verfügbarkeit riskierten. Bei einem festen Verkaufspreis verringert teureres Kabel den Spielraum zur Finanzierung der verbleibenden Vertragsarbeiten. Versorgungsrisiken und Festpreisexposition können Hersteller und Ausbauunternehmen an verschiedenen Punkten in der Lieferkette einschränken. Im Rahmen von Festpreisverträgen für BharatNet Phase III sichert eine vergebene Trasse dem Lieferanten Einnahmen, lässt ihn aber die Kosten für die Lieferung von Kabel tragen, das fast doppelt so teuer ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kabeltyp:
Schutz und Dichte bestimmen die KabelauswahlArmiertes Kabel hatte im Jahr 2026 einen Anteil von 34,03 % an der Glasfaserkabelmarktgröße und war damit das größte Segment. Armierte Konstruktionen fügen eine Schutzschicht um die Fasern für unterirdische Trassen hinzu, die Druck oder Stößen ausgesetzt sind. Für den Netzbetreiber gefährdet ein beschädigtes Kabel die Verbindung, für die die vergrabene Trasse gebaut wurde. Die Spezifikationsentscheidung betrifft die Frage, ob diese Exposition einen Schutz rechtfertigt, und nicht, ob mehr Fasern die Übertragungskapazität erhöhen würden.
Bandkabel ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,98 % über den Zeitraum 2027–2032. Im September 2026 schlossen Verizon und Corning eine Liefervereinbarung für hochdichte Glasfaser- und Konnektivitätslösungen für die Lieferung im Zeitraum 2027–2032. Verizon identifizierte Cornings flexibles Bandkabel Contour Flow als Möglichkeit, mehr Fasern in Leerrohren unterzubringen und die Netzkapazität zu erhöhen, was die Nachfrage nach spezialisierten Lösungen im Kabelkonfektionsmarkt unterstützt. Die bessere Nutzung eines vorhandenen Leerrohrs bietet einem Betreiber eine Alternative zur Erweiterung des physischen Trassenwegs, sodass die Kabeldichte die Reihenfolge der Netzwerkerweiterungsentscheidungen beeinflussen kann.



Nach Fasermodus:
Einmodenfaser-Größenordnung und Multimodenfaser-WachstumEinmodenfaser repräsentierte im Jahr 2026 einen Glasfaserkabelmarktanteil von 72,43 % und war damit das größte Segment. EXA Infrastructure schloss im Jahr 2025 eine europäische Trassenbereitstellung ab, die 1.085 Kilometer neue terrestrische G.652D-Einmodenfaser umfasste. Die Trasse verband London mit Frankfurt, Amsterdam und Brüssel. Da der 1.085 Kilometer lange terrestrische Abschnitt den Großteil der 1.200 Kilometer langen Trasse ausmachte, platzierte ein einziger Korridorausbau einen großen Einmodenfaserbedarf bei einem einzigen Betreiber.
Multimodenfaser ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,6 % über 2027–2032. Der Ausblick von CRU vom Januar 2025 prognostizierte ein erhebliches Wachstum des Multimodenfaserkabelverbrauchs in verschiedenen Regionen in Rechenzentren und generativen KI-Anwendungen. Bis Juli 2025 berichtete IEEE 802.3 von der Einführung von Ethernet-Standards für Verbindungen, die Multimodenkabel und Transceiver mit vertikalem Hohlraumoberflächen-Emissionslaser in KI-Backend- und Server-Anschlussnetzwerken kombinieren. Die Gruppe führte die Einführung auf den geringeren Stromverbrauch und die niedrigeren Kosten dieser Verbindungen im Vergleich zu anderen optischen Technologien sowie auf ihre größere Reichweite als Kupfer zurück. Das Käuferargument beruht auf der Wirtschaftlichkeit und Reichweite der vollständigen Ethernet-Verbindung, sodass reine Kabelkapazitätsvergleiche einen Teil der Attraktivität von Multimodenfaser verfehlen.

Nach Installationstyp:
Erdverlegte Resilienz trifft auf Untersee-ProjektgrößeUnterirdische und erdverlegte Installationen machten im Jahr 2026 46,14 % des Glasfaserkabelmarktanteils nach Umsatz aus und waren damit das größte Segment. Bis August 2026 hatte Globe Telecom mehr als 1.500 Kilometer unterirdische Glasfaseranlagen auf den Philippinen verlegt. Globe erklärte, dass die Erdverlegung Glasfaserunterbrechungen in den Bereichen, in denen diese Anlagen installiert worden waren, erheblich reduziert hatte. Die Erfahrung von Globe verknüpft die Bauentscheidung mit der Netzwerkverfügbarkeit, sodass Betreiber, die eine Erdverlegung prüfen, Unterbrechungskosten neben den anfänglichen Baukosten abwägen können.
Die Glasfaserkabelmarktprognose identifiziert Unterwasser- und Seekabelinstallationen als das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,3 % über den Zeitraum 2027–2032. Am 25. Juni 2026 meldete SUBCO, dass sein 5.000 Kilometer langes SMAP-Kabel, das Sydney, Melbourne, Adelaide und Perth verbindet, betriebsbereit war. Das System verfügt über 16 Fasernpaare und eine Kapazität von über 400 Tbps. Diese Merkmale zeigen, wie eine einzige in Betrieb genommene Trasse erhebliche geografische Reichweite mit hoher Datentransportkapazität verbinden kann. Für Kabellieferanten kann eine einzige Systementscheidung eine erhebliche Mengenchance über eine gesamte Langstreckentrasse hinweg definieren.
Nach Endverbraucherbranche:
Zugangsnetzabdeckung und Hyperscale-Verpflichtungen treiben die NachfrageTelekommunikation hielt im Jahr 2026 60,14 % des Marktumsatzes und war damit das größte Endverbrauchersegment. Deutsche Telekom machte im Jahr 2025 durch eigenen Ausbau und Partnerschaften 2,5 Millionen zusätzlichen Haushalten und Unternehmen in Deutschland Glasfaserleitungen verfügbar. In den Vereinigten Staaten meldeten die Fiber Broadband Association und Cartesian zum September 2025 84,6 Millionen mit Glasfaser erschlossene Haushalte, was mehr als 60 % der Haushalte entspricht. Diese Ausbauzahlen ordnen die Kabelnachfrage im Telekommunikationsbereich in die breite Entwicklung von Zugangsnetzen ein und umfassen betreibereigene Trassen und partnerschaftlich unterstützte Erweiterungen. Kabellieferanten können einen Zugangsausbau bedienen, bevor alle erschlossenen Anschlüsse in zahlende Abonnenten umgewandelt werden.
Rechenzentren und Cloud-Anbieter sind das am schnellsten wachsende Endverbrauchersegment und unterstützen das Glasfaserkabelmarktwachstum mit einer prognostizierten CAGR von 11,2 % über den Zeitraum 2027–2032. Im Januar 2026 schloss Meta einen mehrjährigen Vertrag im Wert von bis zu 6 Milliarden USD mit Corning für Glasfaserkabel für seine Rechenzentren in den Vereinigten Staaten. Im Juni 2026 schloss Amazon einen mehrjährigen Vertrag mit Corning für Glasfaser, Kabel und Konnektivitätslösungen für seine Rechenzentrumsinfrastruktur in den Vereinigten Staaten. Beide Käufer wählten Corning und platzierten damit einen gemeinsamen Lieferanten hinter separaten Rechenzentrumsbeschaffungsprogrammen in der Glasfaserkabelbranche. Die Vergabe der mehrjährigen Kabelversorgung von 2 Hyperscale-Käufern an einen Hersteller knüpft den Rechenzentrums-Bauplan jedes Käufers an Cornings Produktionskapazität über die Vertragslaufzeit.
Geografische Analyse
Glasfaserkabelmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Glasfaserkabelmarktanteil von 36,12 % und war damit die größte geografische Region. China baute im Jahr 2025 2,11 Millionen Kilometer neue optische Kabelleitungen und lieferte damit ein erhebliches Beispiel für die physische Netzwerkerweiterung. Für das Geschäftsjahr 2025 berichtete TelkomGroup von einem gruppenweiten Glasfaser-Backbone von über 210.000 Kilometern als Teil seines B2B-Infrastrukturgeschäfts und erklärte, den nationalen Aufbau der digitalen Infrastruktur Indonesiens zu beschleunigen. Chinas Neulinienbau repräsentiert das Trassenausbauvolumen, während TelkomGroups umfangreicher Backbone eine Betreiberbasis bietet, die Lieferanten durch Upgrades und Erweiterungen bedienen können.
Glasfaserkabelmarkt Naher Osten
Der Nahe Osten ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 11,5 % über 2027–2032. Im Jahr 2025 aktivierten du und Omantel das 275 Kilometer lange Oman-Emirates-Gateway-Untersee-Glasfaserkabel zwischen den Vereinigten Arabischen Emiraten und Oman. Das System verbindet datamena DX1 in Dubai mit Equinix MC1 in Barka und Equinix SN1 in Salalah. Für Equinix MC1, Equinix SN1 und datamena DX1 zeigt die 275 Kilometer lange Trasse, wie Kabelnachfrage durch die Verbindung spezifischer Einrichtungen zu einem grenzüberschreitenden Netzwerk entsteht.
In Nordamerika beschrieb der im Juni 2026 von der FCC vorgeschlagene Regelgebungsprozess, dass einige US-amerikanische staatliche und lokale Genehmigungsverfahren für leitungsgebundene Netze Monate oder Jahre dauern und Bereitstellungen verzögern. Bei einer Anhörung im US-Kongress am 29. April 2026 berichtete der stellvertretende Rechtsberater von Anatel, dass Glasfaser-Backhaul in 4.645 brasilianischen Gemeinden installiert worden sei, während Perus glasfaserbasierte Festnetz-Internetverbindungen im Jahr 2025 zunahmen. Der Connecting Europe Broadband Fund der Europäischen Kommission hatte bis Juni 2025 eine Million unterversorgte ländliche und halbländliche Gebäude mit Glasfaser-Breitband erschlossen. Die Glasfaser-bis-zum-Haus/Gebäude-Abonnements in Südafrika wuchsen im Jahr 2025 um 22 %, während DSL-Abonnements um 6 % zurückgingen, und Kenias laufendes Universal-Breitband-Konnektivitätsprojekt meldete bis zum 16. Oktober 2026 676 Kilometer installierter Glasfaser und verfehlte sein Ziel. US-Genehmigungsverfahren verzögern Bereitstellungen, während Kenias installierte Länge hinter dem Projektziel zurückblieb und europäische Zugangsprogramme sowie Abonnentenmigration in Peru und Südafrika die Glasfasernachfrage unterstützen.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet Bereitstellungs- und Beschaffungsrahmen in ausgewählten Rechtsordnungen aus der Perspektive eines Glasfasernetzbereitstellers, der Kabel kauft. Brasilien und die Vereinigten Staaten regulieren den gemeinsamen Zugang zu Trägerstrukturen und Masten, während das Vereinigte Königreich die Sicherheit öffentlicher Netze reguliert. Südafrika und Saudi-Arabien regulieren den Zugang zu Grundstücken und Gebäuden, während Chinas empfohlener Standard für Außenkabel eine freiwillige Spezifikationsreferenz bietet.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Communications Commission | Anatel | Ofcom | Ministerium für Industrie und Informationstechnologie (Elektronik) | Kommission für Kommunikation, Raumfahrt und Technologie | Independent Communications Authority of South Africa (ICASA) |
| Wesentliche Instrumente oder Ausrichtung | Bundesweite Änderungen zur Mastanbringung, wirksam ab 7. Mai 2026; staatliche Zertifizierungsanfrage vom Juni 2026 | Resolution 683/2017, Artikel 5, Nutzung gemeinsamer Trägerinfrastruktur | Sicherheitsmaßnahmenverordnung 2022; Leitlinien 2026 für Anbieter der Stufen 1 und 2; ausstehende Grundsatzerklärung von Ofcom zum 1. Oktober 2026 | Empfohlener GB/T 7424.3-2025 für Außenoptikkabel, wirksam ab 1. Februar 2026 | Immobilientelekommunikationsvorschriften 2025 gemäß Entscheidung 560/1446 | Gesetz über elektronische Kommunikation, Abschnitt 22; vorgeschlagene Schnellbereitstellungsregeln 2026 |
| Kommerzielle Auswirkung | Definierte Großauftragsfristen und 30-tägige Versorgungsunternehmen-Antworten auf Auftragnehmerlistenanfragen unter Bundesjurisdiktion | Fairer, angemessener und nichtdiskriminierender Zugang zu überschüssiger Trägerkapazität, vorbehaltlich begründeter technischer Ausnahmen | Angemessene und verhältnismäßige Reduzierung von Sicherheitsrisiken bei der Planung und dem Bau neuer Teile öffentlicher Netze | Freiwillige technische Beschaffungsreferenz für Außenkabel | Grundstückseigentümer schließen Verträge mit einem einzigen Gastgeber für die Glasfasernutzung; Gastgeber dürfen keine Exklusivitätsvereinbarungen für Endnutzerdienste treffen | Lizenzierte Netzanbieter dürfen Grundstücke betreten und bauen, vorbehaltlich des geltenden Rechts und der Umweltpolitik; Entwurfsregeln würden Konsultation und mindestens 30 Tage schriftliche Ankündigung erfordern |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die US-amerikanischen bundesweiten Mastanbringungsfristen unterstützen eine mittlere Attraktivität und Kontinuität, da die staatliche Zertifizierungsanfrage vom Juni 2026 Kommentare einholte, ohne diese operativen Bereitstellungsverfahren zu ändern. Chinas freiwillige Außenkabelreferenz und die britischen Leitlinien 2026, die verbindliche Sicherheitspflichten unverändert lassen, unterstützen ihre mittleren Bewertungen und unveränderten Ausrichtungen. Brasiliens Pflicht zur Nutzung überschüssiger Kapazität, qualifiziert durch begründete technische Ausnahmen und mit der Anforderung fairer, angemessener und nichtdiskriminierender Bedingungen, unterstützt die Bewertung „Hoch”, während Anatels Empfehlung von 2025, Resolution 683 beizubehalten, „Keine Änderung” unterstützt. Saudi-arabische Einzelgastgeber-Grundstücksvereinbarungen und das Verbot der Endnutzerexklusivität sowie der südafrikanische Grundstückszugang, qualifiziert durch Recht und Umweltpolitik und vorgeschlagene Konsultation mit mindestens 30 Tagen Ankündigung, unterstützen „Mittel” und „Keine Änderung”.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht die Produktion optischer Fasern, die Herstellung fertiger Kabel und die Integration von Untersee-Systemen nach Lieferantenerlösen und Lieferbeschränkungen. Im Jahr 2025 schloss Putian Cable sein Phase-II-Faserziehprojekt ab und nahm es in Betrieb, fügte 3 Türme und 6 Produktionslinien hinzu und erhöhte die Jahreskapazität auf 12 Millionen Faserkilometer. Diese Expansion veranschaulicht, wie Investitionen auf der Faserproduktionsstufe die für die anschließende Kabelherstellung verfügbare Fertigungsbasis vergrößern können.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Optische Faserproduktion | Optische Faserhersteller wie Putian Communication Group und Prysmian Group | Verkauf optischer Fasern | Abstimmung der Ziehkapazität mit Kabelaufträgen | Ziehlinien hinzufügen und qualifizieren |
| Herstellung fertiger Kabel | Kabelhersteller wie Putian Communication Group und Prysmian Group | Verkauf fertiger Kabel | Neupreisgestaltung von Aufträgen und unsichere Lieferverpflichtungen | Zugesagte Produktionsmengen und Lieferbedingungen mit Käufern koordinieren |
| Integration und Installation von Untersee-Systemen | Schlüsselfertige Systemanbieter wie Nexans S.A. und Prysmian Group | Integrations-, Installations-, Test- und Wartungsgebühren | Koordinierung von Engineering, Kabelversorgung und Meeresinstallation | Verantwortlichkeiten für Design, Fertigung und Bereitstellung integrieren |
| Quelle: Mordor Intelligence | ||||
Im März 2026 meldeten einige BEAD-Empfänger im Mittleren Westen stornierte Glasfaserkaufaufträge und überarbeitete Aufträge mit Kostensteigerungen von bis zu 70 % bis 80 %. Zugewiesene BEAD-Mittel verhinderten daher nicht, dass Aufträge storniert oder neu bepreist wurden, was das Risiko dort verortet, wo Lieferanten Volumen und Preis zusagen. Auf der Seekabelebene schloss ein Joint Venture, das zu 80 % Prysmian und zu 20 % Fincantieri gehört, am 13. Oktober 2026 die Übernahme von Xtera ab und kombinierte dabei Expertise im Bereich Seekabelsysteme mit Fertigungs-, Installations-, Überwachungs- und Wartungskapazitäten.[3] Diese Integration schafft die Möglichkeit, Erträge über die Kabellieferung und Lebenszyklusdienstleistungen hinweg zu erzielen und die Lieferantenbeziehung über das gefertigte Kabel hinaus zu verlängern.
Wettbewerbslandschaft
Marktkonzentration
Die Branche kombiniert multinationale Lieferanten mit Spezialherstellern in einer mäßig fragmentierten Wettbewerbsstruktur. Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) und Furukawa Electric Co., Ltd. sind bedeutende Lieferanten. YOFC stellt optische Kabel für die Telekommunikation her und verkauft diese, während Prysmian optische Fasern, Kupferkabel und Konnektivitätssysteme produziert. Im März 2025 schlossen Sumitomo Electric und 3M eine Montagekooperation, die es Sumitomo Electric ermöglicht, 12- und 16-Faser-Expanded-Beam-Optikkabelkonfektionen für Rechenzentren anzubieten. Die Vereinbarung ermöglicht es Sumitomo Electric, fertige Konfektionen auf Basis der Ferrultechnologie von 3M anzubieten, sodass Rechenzentrumskäufer eine vollständige Verbindungslösung statt nur Fasern beziehen können.
Am 1. April 2025 übertrug Furukawa Electric sein Glasfaser- und Kabelgeschäft sowie die zugehörigen Tochtergesellschaftsanteile durch eine interne Unternehmensaufspaltung auf die vollständig im Eigentum befindliche Lightera Japan. Lightera Japan, Lightera, LLC (ehemals OFS Fitel, LLC) und Lightera LatAm S.A. (ehemals Furukawa Electric LatAm S.A.) wurden unter die vollständig im Eigentum befindliche Zwischenholdinggesellschaft Lightera Holding gestellt. Im November 2025 stellte Prysmian seine BendBrightXS-Einmodenfaser mit 160 Mikrometern vor, die es als erste ihrer Art beschrieb und die kleinere Kabel ermöglicht, die mehr Fasern zusammenpacken. Dieser Ansatz verlagert Dichtegewinne in die Faser selbst und adressiert Betreiber, die durch den Platzmangel in Leerrohren, Gebäuden und Rechenzentren eingeschränkt sind.
Im März 2026 berichtete Furukawa Electric, dass Lightera mit der Massenproduktion von Kabeln mit 13.824 Fasern für Hyperscale-Rechenzentren begonnen hatte. Das Werk Nr. 2 von Furukawa Electric in Mie nahm im Februar 2026 den Vollbetrieb auf, mit einer Kapazität für Kabel mit extrem hoher Faseranzahl, die mehr als doppelt so hoch ist wie im Geschäftsjahr 2023. Incab America LLC zertifizierte im April 2026, dass seine InArmor-OSP-Kabel, die in Grapevine, Texas, hergestellt werden, die Build-America-Buy-America-Anforderungen (BABA) für das Broadband-Equity-Access-and-Deployment-Programm (BEAD) erfüllen. Kunden müssen die BABA-Anforderung während der Angebotsphase angeben, damit Incab für diesen spezifischen Auftrag Cornings in North Carolina hergestellte Faser mit in den Vereinigten Staaten gefertigten Vorformen anfordern kann. Furukawas Investition adressiert das Hyperscale-Kabelvolumen, während Incabs auftragsspezifische Faserbeschaffung BEAD-geförderten Käufern einen Qualifizierungsweg für inländische Inhalte bietet.
Führende Unternehmen der Glasfaserkabel-Branche
-
Corning Inc.
-
Sumitomo Electric Industries Ltd.
-
Prysmian Group
-
Yangtze Optical Fibre and Cable (YOFC)
-
Furukawa Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Glasfaserkabelmarkt Unternehmen in diesem Bericht
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable (YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen vorgeschlagene Unterseekorridore nach Käuferbedarf, Projektreife und dem praktischen Einstiegspunkt für Kabellieferanten. Am 14. Oktober 2026 gründeten Equitix, MDM und Orange ein Joint Venture für Pisces, ein rund 3.125 Kilometer langes Kabel mit 16 Faserpaaren, das Irland, Frankreich, Spanien und Portugal verbindet, mit einer erwarteten Bereitstellung im Jahr 2028. Die geplante direkte Verbindung zwischen Irland und dem europäischen Kontinent veranschaulicht, wie eine spezifische Verbindungslücke ein adressierbares Kabelprojekt formen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Direkte Rechenzentrumsverbindung zwischen Irland und dem europäischen Kontinent | Pisces-Joint-Venture im Oktober 2026 gegründet | Pisces-Joint-Venture und Nutzer von Rechenzentrumsverbindungen | Trassenspezifische Kabel- und Landungsanlagenvorschläge entwickeln | Engineering und Genehmigungsverfahren laufen vor der erwarteten Bereitstellung 2028 | Untersee-Kabelhersteller und Systemintegratoren |
| AUÐUR-Kabel zwischen Südisland und Schottland | Farice begann im April 2026 mit Vorbereitungen, bevor sein Betrieb in Korda Networks überging | Korda Networks | Kabel- und Integrationskapazitäten rund um die geplante Trasse positionieren | Vorbereitungsphase und erwarteter Betriebshorizont 2030 | Untersee-Kabel- und Netzwerkintegrationslieferanten |
| Chennai-Singapur-Konnektivität mit potenziellen Landungen in Südostasien | USTDA stimmte im Januar 2026 der Finanzierung der SCNX3-Machbarkeitsstudie zu | SubConnex Malaysia Sdn. Bhd. | Technische und Kostenbeiträge für trassenspezifisches Systemdesign liefern | Trassen-, Finanz-, Handels- und Regulierungsarbeiten in der Machbarkeitsphase | Untersee-Kabel-, Engineering- und Landungsanlagenlieferanten |
| Quelle: Mordor Intelligence | |||||
Die deutlichste kurzfristige Möglichkeit ist die engineering-geführte Beteiligung an Pisces, dessen Meeresuntersuchung vor den laufenden Engineering- und Genehmigungsarbeiten abgeschlossen wurde. Dieser Fortschritt gibt Lieferanten einen konkreten Trassenentwicklungskontext für die Gestaltung ihres Beitrags zu einem grenzüberschreitenden System. AUÐUR zwischen Südisland und Schottland soll voraussichtlich 2030 in Betrieb gehen, während die Bereitstellung von Pisces für 2028 erwartet wird. Die Vereinbarung der USTDA vom 20. Januar 2026 finanzierte die vorgeschlagene SCNX3-Machbarkeitsstudie, was eine Beteiligung in der Designphase dort relevanter macht als eine Produktionslieferverpflichtung.
Neueste Industrielle Entwicklungen in Glasfaserkabelmarkt
- Oktober 2026: Equitix, MDM und Orange gründeten ein Joint Venture für Pisces, ein rund 3.125 Kilometer langes Untersee-Kabel mit 16 Faserpaaren, das Irland, Frankreich, Spanien und Portugal verbindet, mit einer erwarteten Bereitstellung im Jahr 2028.
- Oktober 2026: Ein Joint Venture, das zu 80 % Prysmian und zu 20 % Fincantieri gehört, schloss die Übernahme von Xtera ab und kombinierte Untersee-System-Expertise mit Kabelherstellung, Installation, Überwachung und Wartungskapazitäten.
- September 2026: AT&T unterzeichnete eine mehrjährige Vereinbarung im Wert von mehr als 3 Milliarden USD mit Corning zur Beschaffung von Glasfasern und Kabeln für die Netzwerkerweiterung in den USA.
Glasfaserkabelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Glasfaserkabelmarkt umfasst den jährlichen weltweiten Umsatz aus dem Verkauf von fertigen Glasfaserkabelbaugruppen, die optische Signale durch Glas- oder Kunststofflichtleitfasern übertragen. Der Umsatz wird nach Kabelkonstruktion, Fasermodus, Installationsform, Endverbraucherbranche und globaler Region klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Kupferkabel, aktive optische Module und Transceiver, andere eigenständige Glasfaserkomponenten, die keine Kabelbaugruppen sind, sowie Kabelinstallations- und Tiefbaudienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Kabeltyp
- Gepanzertes Kabel
- Nicht-gepanzertes Kabel
- Bandkabel
- Sonstiger Kabeltyp
- Nach Fasermodus
- Einmodenfaser
- Multimodenfaser
- Plastikoptische Faser
- Nach Installationstyp
- Freileitung / Oberirdisch
- Unterirdisch / Erdverlegt
- Unterwasser / Unterseeisch
- Innen- / Anschlusskabel
- Nach Endverbraucherbranche
- Telekommunikation
- Rechenzentren und Cloud-Anbieter
- Energieversorgung und Smart Grid
- Verteidigung und Luft- und Raumfahrt
- Industrielle Automatisierung und Steuerung
- Gesundheitswesen und Medizin
- Öl und Gas und Offshore
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Konnektivitätsindikatoren helfen dabei, die Kabelnachfrage einzurahmen, ohne Breitbandzugangsmaßnahmen als Kabelumsatz zu behandeln. Quellen wie die Internetverkehrs- und IKT-Statistiken der Internationalen Fernmeldeunion, der Bericht der Europäischen Kommission zur Konnektivitätsabdeckung im Rahmen des Digitalen Jahrzehnts und die BEAD-Updates der National Telecommunications and Information Administration können die Analyse von Datenverkehr, Glasfaserreichweite und öffentlich geförderter Ausbautätigkeit unterstützen.
Unternehmensberichte, Investorenmaterialien und seriöse Wirtschaftspresse können die Produktmischung, Kapazität, Preisdruck und angekündigte Lieferverpflichtungen der Hersteller verdeutlichen, während Verbands- und Regierungsdatensätze die Ausbaubedingungen gegenchecken können. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung ist auf Kabelhersteller, Distributoren, Installateure, Netzbetreiber und Endnutzer ausgerichtet, wobei leitende Mitarbeiter aus den Bereichen Vertrieb, Produkt, Beschaffung und Netzplanung in der Lage sind, Verkaufs- und Ausbaubedingungen zu erläutern. Analysten würden strukturierte Fragen verwenden, um die Interpretationen aus Sekundärquellen zu Produktgrenzen, Liefer- und Preistrends sowie dem Zeitpunkt der Nachfrage nach Kabeltypen, Fasermodi, Installationsformen, Endverbraucherbranchen und Regionen zu überprüfen. Wo Belege fehlen oder inkonsistent sind, würden Analysten die Lücke dokumentieren, Klärung von relevanten Befragten oder öffentlichen Unterlagen einholen und die resultierende Erklärung gegen unabhängige Angebots- und Ausbausindikatoren triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den weltweiten Herstellerumsatz aus fertigen Kabelverkäufen zu Nettoverkaufspreisen und verteilt den Wert dann nach Kabelkonstruktion, Fasermodus, Installationsform, Käuferbranche und Region. Eine Top-down-Schätzung beginnt mit dem globalen Umsatz und verwendet Indikatoren wie Fest- und Mobilbreitband-Datenverkehr, FTTP- und ländlicher Breitbandausbau, 5G- und Rechenzentrumsnetzwerkinvestitionen, Seekabelprojekte und Kabelpreise. Diese Kennzahlen zeigen Nachfrageintensität, Zeitpunkt, Trassentyp und Veränderungen des realisierten Werts an. Segmentanteile werden aus gemeldeter Produktmischung, Ausbau- und Beschaffungsnachweisen, Lieferantenangaben und Befragtenchecks aufgebaut, wobei die Anteile mit dem Gesamtwert abgeglichen werden. Selektive Bottom-up-Prüfungen vergleichen Lieferantenumsatz-Zusammenfassungen oder Stichprobenverkaufspreise multipliziert mit geschätzten Kabelvolumina mit dem globalen Ergebnis. Zeitreihenindikatoren und Markthistorie können Regressions- oder Szenarioanalysen für die Prognose unterstützen, während politisches Timing, Versorgungsengpässe und Projektverzögerungen alternative Pfade aufzeigen. Befragte können testen, ob Annahmen auf Variablenebene Beschaffungszyklen und Produktmischung widerspiegeln. Wo öffentliche Daten keine Kabelvolumina, Preise oder eine Segmentaufteilung offenlegen, verwenden Analysten den nächstgelegenen relevanten offengelegten Indikator, dokumentieren die Annahme und testen ihre Auswirkung gegen Lieferanten- und Kanalnachweise, anstatt sie als direkte Marktbeobachtung zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Umsatzschätzung und ihre Segmentallokationen gegen unabhängige Konnektivitäts-, Ausbau-, Lieferanten- und Handelssignale und untersuchen dann ungewöhnliche Bewegungen, inkonsistente Einheiten und wesentliche Unterschiede zwischen Evidenzströmen vor der Freigabe. Die Überprüfung erfolgt durch Quellenprüfungen, Modell- und Rechenprüfungen sowie eine Herausforderung durch einen leitenden Analysten. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Definition, der Zeitraum oder die Erklärung eines Befragten mit anderen Belegen in Konflikt steht oder eine entscheidungsrelevante Lücke hinterlässt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Angebots-, Politik- oder Investitionsereignis den Ausblick verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Glasfaserkabelmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Glasfaserkabelmarkt umfasst den jährlichen weltweiten Umsatz aus dem Verkauf von fertigen Glasfaserkabelbaugruppen, die optische Signale durch Glas- oder Kunststofflichtleitfasern übertragen.
Wesentliche Unterschiede in der Methodik umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine Top-down-Schätzung beginnt mit dem globalen Umsatz und verwendet Indikatoren wie Fest- und Mobilbreitband-Datenverkehr, FTTP- und ländlicher Breitbandausbau, 5G- und Rechenzentrumsnetzwerkinvestitionen, Seekabelprojekte und Kabelpreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,62 Mrd. USD (2027) | |
| Regionale Beratungsgesellschaft A | 13,45 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 13,9 % unter dem Wert dieses Berichts für 2027 von 15,62 Mrd. USD, 2 Jahre später. Die Messung für 2025 liegt vor dem aktuellen Jahr 2027 dieses Berichts und spiegelt daher ein früheres Marktniveau wider. |
| Branchenjournal B | 14,6 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 6,5 % unter dem Wert dieses Berichts für 2027 von 15,62 Mrd. USD, 2 Jahre später. Das Basisjahr 2025 liegt vor dem aktuellen Jahr 2027 dieses Berichts und spiegelt daher ein früheres Marktniveau wider. |
Die Analysten von Mordor Intelligence triangulieren die Umsatzschätzung und ihre Segmentallokationen gegen unabhängige Konnektivitäts-, Ausbau-, Lieferanten- und Handelssignale und untersuchen dann ungewöhnliche Bewegungen, inkonsistente Einheiten und wesentliche Unterschiede zwischen Evidenzströmen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des Glasfaserkabelmarkts?
Die Größe soll 2027 15,62 Milliarden USD und bis 2032 25,47 Milliarden USD erreichen, mit einer CAGR von 10,27 % über 2027–2032.
Welche Kräfte treiben die Nachfrage nach optischen Kabeln?
Internetdatenverkehr, 5G-Transport, Rechenzentrumsverbindungen und öffentliche Breitbandprogramme unterstützen die Nachfrage. Das britische Project Gigabit brachte 2026 Vollglasfaser zu 3.880 ländlichen Haushalten in North Oxfordshire, 4 Monate vor dem Zeitplan.
Welcher Fasermodus hält den größten Anteil am Glasfaserkabelumsatz?
Einmodenfaser hielt im Jahr 2026 einen Anteil von 72,43 % am Umsatz.
Wer sind die bedeutenden Lieferanten von optischen Kabeln?
Zu den bedeutenden Lieferanten zählen Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) und Furukawa Electric Co., Ltd.
Welche Herausforderung beeinträchtigt die Bereitstellung von Glasfaserkabeln?
Die Bereitstellungskosten wurden von 84,6 % der Befragten in der US-Umfrage des NTCA aus dem Jahr 2025 als erhebliche Hürde identifiziert.
Welche Regionen führen beim optischen Kabelumsatz und beim prognostizierten Wachstum?
Asien-Pazifik hielt im Jahr 2026 36,12 % des Umsatzes, während der Nahe Osten mit einer prognostizierten CAGR von 11,5 % über 2027–2032 am schnellsten wachsen soll.