
Größe und Marktanteil des Marktes für optische Transceiver
Analyse des Marktes für optische Transceiver durch Mordor Intelligence
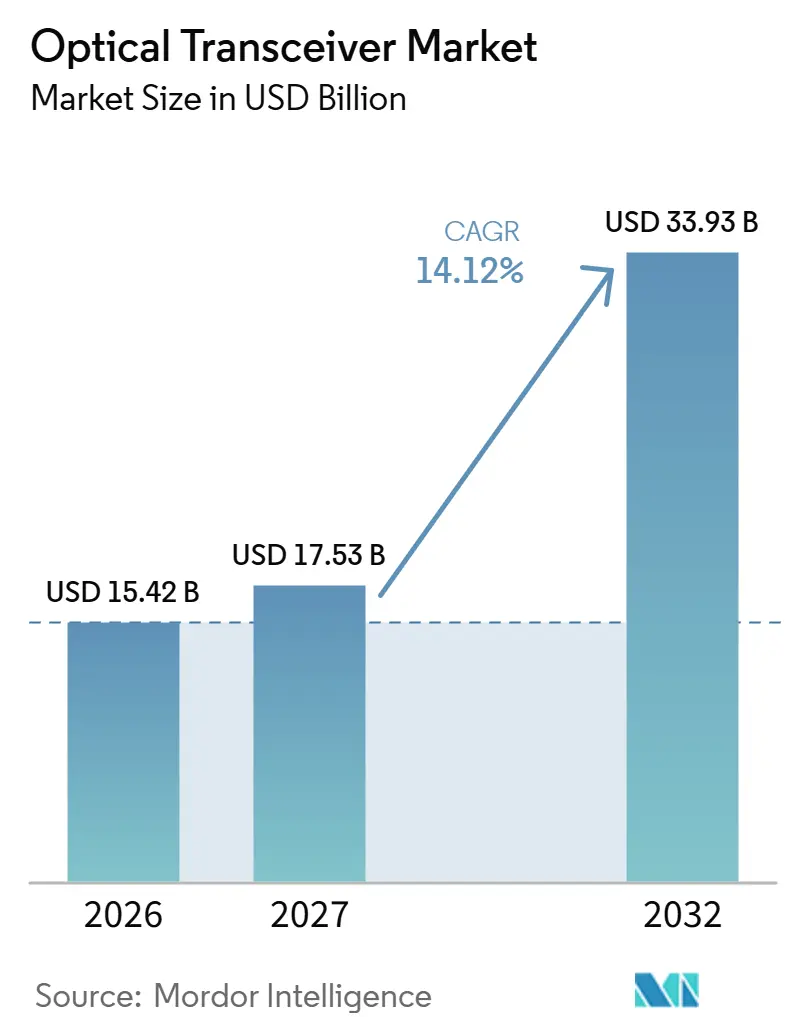
Die Marktgröße für optische Transceiver soll von 15,42 Milliarden USD im Jahr 2026 und 17,53 Milliarden USD im Jahr 2027 auf 33,93 Milliarden USD bis 2032 wachsen und dabei eine CAGR von 14,12 % zwischen 2027 und 2032 verzeichnen.
Die Expansion der KI-Infrastruktur in den Vereinigten Staaten und Carrier-Upgrades mit kohärenten QSFP-DD-Modulen weiten die Nachfrage in Rechen- und Transportnetzwerken aus. Anbieter reagieren mit Produkten höherer Geschwindigkeit, energieeffizienten Designs und einer Fertigung, die kundenzertifizierte Deployments unterstützen kann. Kostspielige europäische Koaxial-zu-Glasfaser-Umrüstungen und Engpässe bei spezialisierten optischen Komponenten können die Bereitstellung nutzbarer Kapazitäten verlangsamen. Anbieter, die knappe Laser und DSPs sichern und fertige Module qualifizieren können, erschließen Umsätze früher, da die lieferbare optische Kapazität bestimmt, wann Netzwerkinvestitionen in Geräteverkäufe umgewandelt werden können.
Wichtigste Erkenntnisse des Berichts
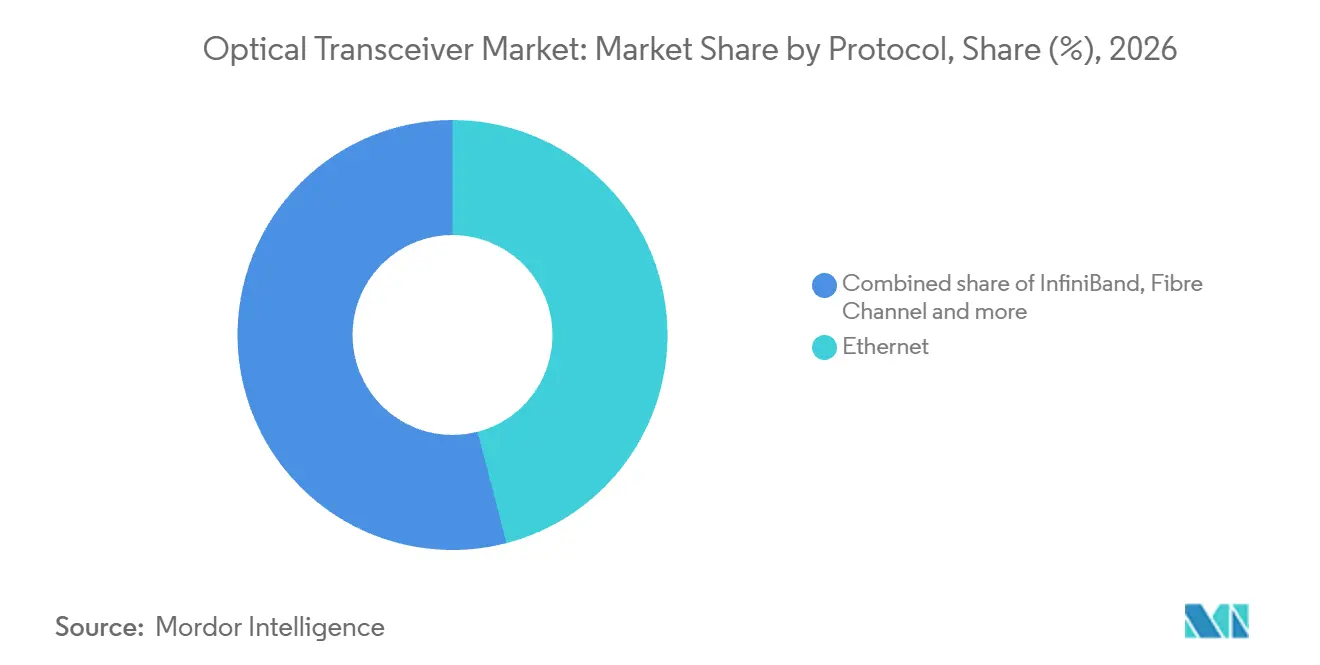
- Nach Protokoll führte Ethernet mit einem Marktanteil von 45,96 % im Markt für optische Transceiver im Jahr 2026, während CWDM / DWDM mit einer CAGR von 15,33 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
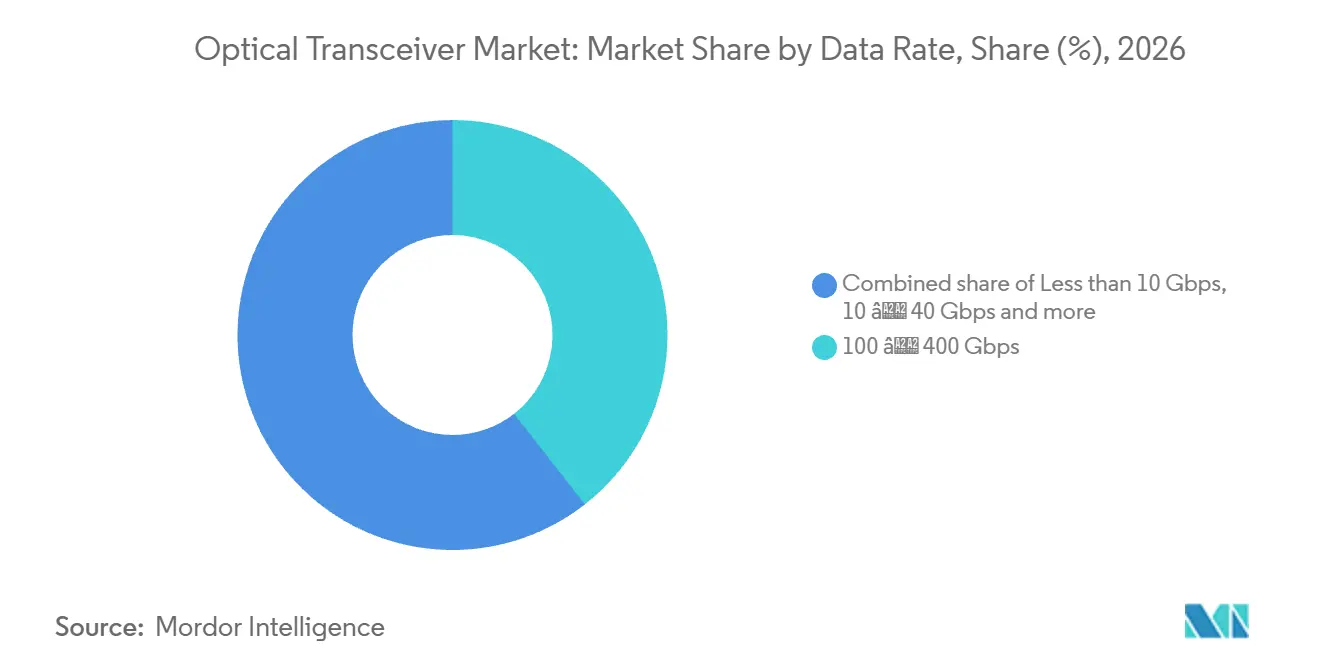
- Bei den Datenraten hielt das Segment 100 bis 400 Gbps einen Anteil von 39,44 % an der Marktgröße für optische Transceiver im Jahr 2026, während Produkte über 400 Gbps mit einer CAGR von 15,1 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Formfaktoren entfielen auf QSFP28 / QSFP-DD im Jahr 2026 39,25 % des Marktes, und OSFP soll mit einer CAGR von 15,25 % von 2027 bis 2032 am schnellsten wachsen.
- Nach Fasertyp führte Einmodenfaser mit einem Marktanteil von 62,21 % im Jahr 2026, während Multimodefaser mit einer CAGR von 14,62 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
- Innerhalb der Reichweitenklassen hielten Kurzreichweiten-Transceiver unter 10 Kilometern im Jahr 2026 einen Marktanteil von 45,44 %, und Mittelreichweiten-Produkte für 10 bis 40 Kilometer sollen mit einer CAGR von 14,6 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Anwendungen hielten Rechenzentren im Jahr 2026 einen Marktanteil von 56,43 % und sollen mit einer CAGR von 14,75 % von 2027 bis 2032 am schnellsten wachsen.
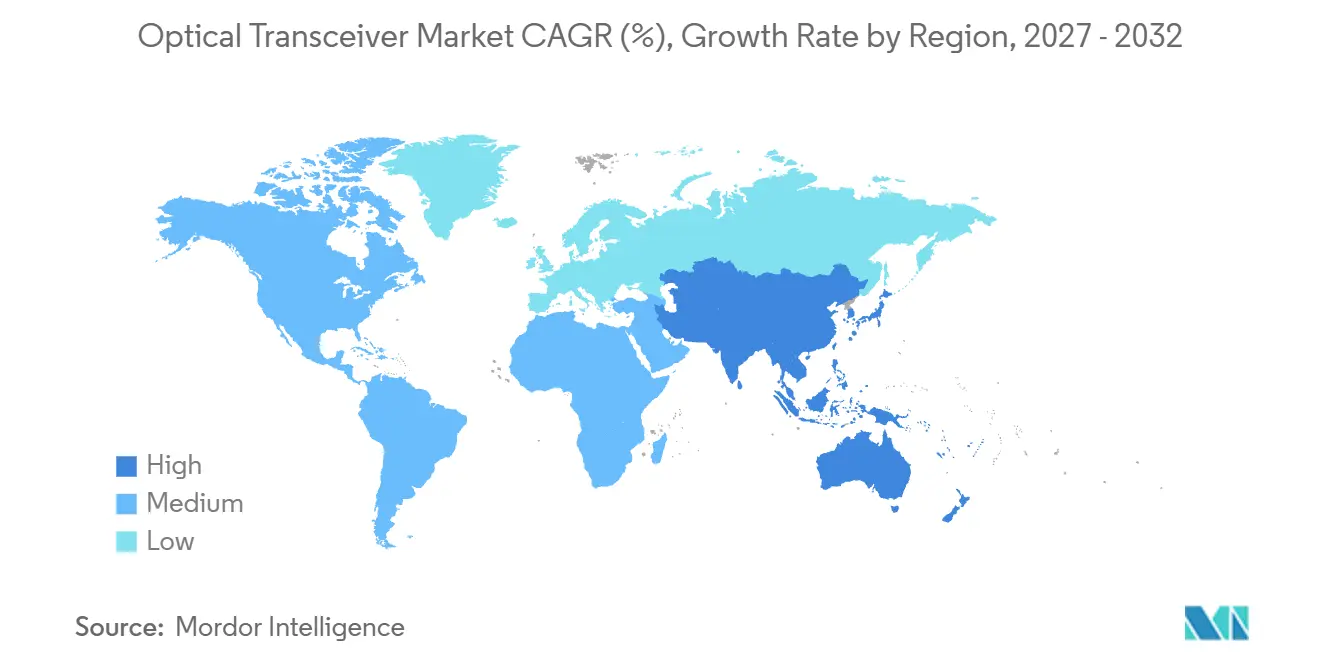
- Geografisch entfielen auf Nordamerika im Jahr 2026 33,9 % des Marktes, während der asiatisch-pazifische Raum mit einer CAGR von 14,95 % von 2027 bis 2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale-Rechenzentren | +7.2% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Glasfaserausbau für 5G-Fronthaul und -Backhaul | +3.8% | Das Königreich Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Migration zu 400G- und 800G-Ethernet | +4.4% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Cloud-KI- / ML-Cluster, die CPO einsetzen | +3% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Temperaturgehärtete Module für LEO-Satelliten | +0.4% | Nordamerika, insbesondere Kanada | Langfristig (≥ 4 Jahre) |
| Aufstieg linearer steckbarer Optiken zur Reduzierung von Leistungsaufnahme und Kosten | +1.1% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale-Rechenzentren
Die Hyperscale-Expansion erhöht die Anforderungen an optische Verbindungen, wenn ein einzelnes Rechensystem mehrere Rechenzentrumsgebäude umfasst. Im Oktober 2026 berichtete Meta, dass sein Prometheus-Supercluster in New Albany, Ohio, aus Hunderttausenden von GPUs in glasfaserverbundenen Rechenzentrumsgebäuden besteht.[1] Meta beschrieb diese miteinander verbundenen Gebäude als eine einzige Maschine. Diese Architektur macht die Kommunikation zwischen Gebäuden zu einem Teil des Rechensystems selbst und erweitert die kommerzielle Rolle der Optik über die Konnektivität innerhalb einzelner Einrichtungen hinaus. Ein größerer Rechen-Footprint an einem Campus kann optische Nachfrage zwischen Gebäuden erzeugen, sodass die Cluster-Expansion zusätzliche Verbindungen schaffen kann, ohne einen separaten Rechenzentrumsstandort zu erfordern.
Glasfaserausbau für 5G-Fronthaul und -Backhaul
Die Expansion von Mobilfunknetzen schafft eine optische Transportmöglichkeit, wenn Betreiber ihre 5G-Infrastruktur über Glasfaser verbinden. Im Jahr 2025 etablierte die stc group 8.858 Glasfaser-Backhaul-Verbindungen für 5G-Standorte in Saudi-Arabien.[2] Diese abgeschlossene Aktivität zeigt, wie Investitionen in drahtlose Dienste neben der Funkinfrastruktur einen erheblichen Festnetz-Implementierungsbedarf erzeugen können. Für Transceiver-Anbieter ist der relevante Nachfragemechanismus die Erweiterung der optischen Konnektivität in das mobile Transportnetz. Jede Glasfaser-Backhaul-Verbindung verbindet einen 5G-Standort mit dem Betreibernetz, sodass Ausbauten in diesem Umfang optische Endpunktnachfrage an beiden Enden jeder Verbindung erzeugen.
Migration zu 400G- und 800G-Ethernet
Die Migration zu schnellerem Ethernet schafft eine Deployment-Möglichkeit, die sich über die gesamte Struktur eines Rechenfabrics erstreckt. Meta berichtete, dass seine 2x400G FR4 BASE-Optiken, die primäre Lösung für Next-Generation-51T-Plattformen, bis Oktober 2025 weitgehend in seinen Rechenzentren eingesetzt worden waren. Meta berichtete außerdem, im Oktober 2025 2x400G FR4-Optiken zwischen Switch-Rollen in seinem KI-Rechenzentrum-Fabric einzusetzen. Diese Architektur knüpft die kommerzielle Möglichkeit an die Verteilung schnellerer Schnittstellen im gesamten Netzwerk neben der Spezifikation eines einzelnen Moduls. Jede Switch-Ebene, die dieselbe 2x400G-Optik übernimmt, fügt einen weiteren Satz von Verbindungen hinzu, sodass das Modulvolumen davon abhängt, wie weit ein Plattformdesign ausgerollt wird.
Wachsende Cloud-KI- / ML-Cluster, die CPO einsetzen
Co-Packaged Optics (CPO) können eine bedingte Modulchance rund um die externen Verbindungen expandierender Cloud-KI- und ML-Cluster schaffen. Wo ein Cluster separat einsetzbare optische Schnittstellen beibehält, können Gerätehersteller Transceiver für diese Verbindungen erwerben, während andere optische Funktionen in das Gehäuse integriert werden. Switch- und Server-Hersteller könnten steckbare Module für Rack-zu-Switch-Scale-out-Verbindungen spezifizieren, die außerhalb des integrierten optischen Gehäuses verbleiben. Das Hinzufügen von Racks würde die Modulnachfrage nur dort erhöhen, wo diese separaten Verbindungen mit dem Cluster wachsen. Der adressierbare Umsatz würde in steckbar belassenen Schnittstellen liegen, sodass die Topologiewahl und nicht die Anzahl der CPO-Gehäuse die Modulnachfrage bestimmt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CAPEX-Belastung für die Modernisierung veralteter Glasfaseranlagen | -2.4% | Kabelnetzgebiete in Europa | Langfristig (≥ 4 Jahre) |
| Engpässe bei Laserdioden und DSPs | -1.8% | Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Hoher Stromverbrauch von Modulen über 800G | -0.9% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| IP-Lizenzierungsbarrieren für Zweitquellen-Anbieter | -0.6% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CAPEX-Belastung durch Upgrade veralteter Fasernetze
Die Kosten für den Ersatz veralteter Zugangsnetzinfrastruktur können die Expansion optischer Endpunkte begrenzen, selbst wenn das Netzwerk-Upgrade Betriebsvorteile bietet. Connect Europe berichtet, dass das Selbst-Überbauen veralteter Hybrid-Glasfaser-Koaxial-Anlagen (HFC) durch Glasfaser bis zum Gebäude (FTTH) für europäische Kabelbetreiber kapitalintensiver ist als die Modernisierung von HFC-Technologien. Der Verband unterscheidet Kabelbetreiber zwischen FTTH-Überbau und HFC-Upgrades mit DOCSIS 3.1 oder DOCSIS 4.0. Betreiber, die den letzteren Weg wählen, können den Koaxialzugang beibehalten, anstatt Glasfaser bis zu jedem Gebäude zu verlegen. Höhere Überbaukosten können daher glasfaserbasierte Modulvolumina in europäischen Kabelnetzen zurückhalten, indem sie Upgrades begünstigen, die weniger neue Glasfaser-Endpunkte erfordern.
Engpässe bei Laserdioden und DSPs
Die Verfügbarkeit von Komponenten kann verhindern, dass eine stärkere Nachfrage nach kohärenten Optiken direkt in lieferbare Module umgesetzt wird. Am 26. Mai 2026 warnte Rob Shore von Nokia vor Engpässen bei spezialisierten Hochleistungslasern, die 800G ZR/ZR+-Steckmodule betreffen, sowie vor möglichen Lieferzeiten für 3-nm-Digitalsignalprozessoren (DSP) von mehr als 9 Monaten. Coherent identifizierte außerdem in seinem Geschäftsbericht für das Geschäftsjahr 2026 einen branchenweiten Indiumphosphid-Engpass. Diese Einschränkungen setzen Transceiver-Hersteller separaten vorgelagerten Abhängigkeiten aus, sodass zusätzliche Montagekapazitäten allein das Lieferrisiko für die betroffenen Produkte nicht beheben können. Für Cloud- und optische Netzkäufer ist die kommerzielle Einschränkung daher der Zeitpunkt der nutzbaren Kapazität, wobei lange Komponentenlieferzeiten eine Netzwerkerweiterungsverpflichtung von ihrer Umsetzung trennen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Protokoll:
Ethernet-Fabrics verankern die Nachfrage, während kohärenter Transport expandiertEthernet entfiel im Jahr 2026 auf einen Anteil von 45,96 % an der Marktgröße für optische Transceiver. Im Oktober 2026 beschrieb Meta den Betrieb von Ethernet-Fabrics auf Gebäudeebene in seinem Prometheus-Supercluster in New Albany, Ohio, wobei jedes Fabric bis zu 20.736 GPUs miteinander verbindet. Diese Fabrics auf Gebäudeebene nutzen eine Hochbandbreiten-, Niedriglatenz-Mehrschichttopologie, um Konnektivität über die Accelerator-Population innerhalb des Rechengebäudes bereitzustellen. Da jedes Fabric diese GPUs über mehrere Switching-Ebenen verbindet, bedienen Modulanbieter ein Netzwerk, dessen Leistung von der gesamten Topologie und nicht von einer einzelnen Verbindung abhängt.
CWDM / DWDM soll das am schnellsten wachsende Segment sein, mit einer CAGR von 15,33 % von 2027 bis 2032. RETN schloss 2025 ein Deployment von Hunderten von kohärenten 400G-Steckmodulen auf 300 bis 950 Kilometer langen Verbindungen über sein pan-eurasisches Backbone mit IP-over-DWDM ab. Diese Anwendung platziert kohärente Modulkapazitäten innerhalb einer wellenlängenbasierten Transportarchitektur und verbindet die Möglichkeit mit den Kapazitätsanforderungen eines Betreibers auf Langstreckenrouten. Backbone-Betreiber können kohärente Steckmodule zu einer wiederkehrenden Einheit der Langstreckenkapazitätserweiterung machen und so die adressierbare Nachfrage der Modulanbieter über lokale Rechenverbindungen hinaus ausweiten.



Nach Datenrate:
Carrier-Upgrades stützen das führende Band, während schnellere Produkte skalierenDas Segment 100 bis 400 Gbps repräsentierte im Jahr 2026 einen Marktanteil von 39,44 % im Markt für optische Transceiver. Im Mai 2025 gab Polens EXATEL bekannt, Cienas kohärente steckbare 400G ZR+-Transceiver über mehrere Router-Anbieter hinweg auf einem offenen photonischen Leitungssystem einzusetzen. Da die Module über Router-Anbieter hinweg einsetzbar sind, ermöglicht EXATELs Design das Hinzufügen optischer Kapazität, ohne dass die Transceiver-Wahl von einer einzigen Router-Plattform abhängt.
Das Segment über 400 Gbps soll das am schnellsten wachsende Segment sein, mit einer CAGR von 15,1 % von 2027 bis 2032. Applied Optoelectronics berichtete, dass sein 800G-Produktvolumen von Q1 2026 bis Q2 2026 mehr als verdoppelt wurde. In seinen Ergebnissen für das zweite Quartal 2026 prognostizierte Applied Optoelectronics, dass die Nachfrage nach seinen 800G-Transceivern und 1,6-Tb-Produkten bis Mitte 2027 seine Produktionskapazität übersteigen würde. Die Prognose weist auf eine herstellerspezifische Begrenzung des kurzfristigen 800G-Angebots hin, sodass der Zugang zu Produktionskapazitäten neben den Übertragungsspezifikationen eine wichtige Rolle spielt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Formfaktor:
Router-Integration stützt QSFP28 / QSFP-DD, während OSFP breitere Akzeptanz gewinntQSFP28 / QSFP-DD hielt im Jahr 2026 mit 39,25 % des Marktes das größte Segment. Im Februar 2025 setzte Uniti Fiber Cienas universellen QSFP-DD-Transceiver WL5n 100G bis 400G in seinen bestehenden Cisco- und UfiSpace-Routern ein. Dieses Beispiel knüpft die Formfaktorwahl an den Router-Bestand eines Betreibers und zeigt, wie ein steckbares Gehäuse einen optischen Upgrade-Pfad innerhalb bereits genutzter Netzwerkgeräte bieten kann. Ein in bestehende Router verkauftes Upgrade trennt den Modulaustausch vom Router-Austausch, sodass die Einführung kohärenter Verbindungen weniger Geräteänderungen erfordert.
OSFP soll das am schnellsten wachsende Segment sein, mit einer CAGR von 15,25 % von 2027 bis 2032. CIG Shanghai berichtete, dass seine auf Siliziumphotonik basierenden 800G OSFP 2xFR4/2xLR4-Module die Zertifizierung bei mehreren großen Auslandskunden abgeschlossen haben und in der ersten Hälfte des Jahres 2026 Massenlieferungen erreichten. Kundenzertifizierung und Volumenlieferungen zusammen belegen die kommerzielle Umsetzung für diese spezifische OSFP-Produktfamilie. Die Qualifizierung bei mehreren ausländischen Käufern kann die Abhängigkeit von der Akzeptanzentscheidung eines einzelnen Kunden beim Hochskalieren der Produktion dieser OSFP-Familie verringern.
Nach Fasertyp:
Einmodenfaser skaliert in Rechenzentren, während Multimodefaser Reichweite gegen Effizienz tauschtEinmoden-Transceiver hielten im Jahr 2026 mit 62,21 % des Marktes das größte Segment. Bis April 2026 berichtete Applied Optoelectronics, die ersten 10.000 Einheiten einer 800G-Einmoden-Rechenzentrum-Transceiver-Bestellung an einen nicht genannten Hyperscale-Kunden ausgeliefert zu haben. Dies verbindet die Faserklasse mit der Erfüllung eines spezifizierten Hochgeschwindigkeits-Rechenzentrum-Produkts und zeigt eine kommerzielle Rolle, die durch Anforderungen an Rechennetze geprägt ist. Die Erfüllung einer ersten Charge zeigt, dass Applied Optoelectronics das Einmoden-Design dieses Hyperscalers liefern kann, und Folgeaufträge würden davon abhängen, dass der Käufer Verbindungen hinzufügt.
Multimodefaser soll das am schnellsten wachsende Segment sein, mit einer CAGR von 14,62 % von 2027 bis 2032. Das Fiber Optics Tech Consortium beschreibt Multimode-Ethernet-Netzwerke als solche mit kostengünstigeren Steckverbindern und energieärmeren Vertical-Cavity-Surface-Emitting-Laser-Lichtquellen (VCSEL) als gleichschnelle Einmoden-Netzwerke, jedoch mit geringerer Reichweite. Dieser Kompromiss gibt Gerätedesignern einen Grund, Multimodefaser zu wählen, wenn die erforderliche Verbindungsdistanz zu ihren optischen Fähigkeiten passt. Bei einer festen Datenrate kann das Wachstum daher aus der Wiederholung eines kostengünstigeren Verbindungsdesigns resultieren, dessen Lichtquellen weniger Energie über Verbindungen innerhalb ihrer Reichweite verbrauchen.
Nach Reichweite:
Kurzstreckenverbindungen führen, während breitere Zugangsnetz-Footprints das Wachstum stützenKurzreichweiten-Transceiver für Verbindungen unter 10 Kilometern hielten im Jahr 2026 mit 45,44 % des Marktes das größte Segment. Im Jahr 2025 qualifizierte CIG Shanghai seine auf Siliziumphotonik basierenden 800G OSFP DR8/DR8+-Transceiver bei großen Auslandskunden. Das Unternehmen erzielte außerdem im Jahr 2025 Massenlieferungen dieser Produkte. Diese Produktfamilie kombiniert eine hohe Datenrate mit einer kurzen optischen Reichweite, sodass größere Bandbreite durch Designs für lokale Verbindungen bereitgestellt wird.
Mittelreichweiten-Transceiver für 10 bis 40 Kilometer sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 14,6 % von 2027 bis 2032. NEC begann im März 2025 mit dem Vertrieb eines abstimmbaren 25G-SFP-Transceivers mit 40-Kilometer-Reichweite für 5G-Mobilfunk- und Zugangsnetze. Dieses Design veranschaulicht, wie ein Mittelreichweiten-Produkt einen breiteren Zugangsnetz-Footprint neben der Entwicklung schnellerer Produkte der Branche adressieren kann. Die adressierbare Möglichkeit ist ein Zugangsnetz-Betreiber, der seinen Dienst-Footprint erweitert und dabei eine niedrigere Geschwindigkeitsschnittstelle beibehält – ein anderes Designziel als die Maximierung der Rechenzentrum-Bandbreite.
Nach Anwendung:
Hyperscale-Beziehungen unterstützen neue Generationen von Rechenzentrum-OptikenRechenzentren hielten im Jahr 2026 einen Marktanteil von 56,43 % und sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 14,75 % von 2027 bis 2032. Im März 2026 erhielt Applied Optoelectronics einen Erstauftrag im Wert von mehr als 200 Millionen USD für 1,6T-Rechenzentrum-Transceiver von einem langjährigen großen Hyperscale-Kunden, wobei die Lieferungen von der Produktqualifizierung abhängen.[3] Der Auftrag sollte die Netzwerkbandbreite des Kunden für KI-Workloads steigern. Etablierte Hyperscale-Beziehungen können einem Hersteller ermöglichen, Aufträge mit höherer Kapazität vom selben Käufer zu verfolgen, sodass die Einführung einer neuen Geschwindigkeitsgeneration nicht von der Gewinnung eines weiteren Kontos abhängen muss.
Die Qualifizierung macht die Erfüllung zu einer separaten kommerziellen Hürde gegenüber der Sicherung einer ersten Hyperscale-Verpflichtung. Dies gibt der produktspezifischen Abnahme eine Rolle bei der Umwandlung eines Rechenzentrum-Auftrags in gelieferte optische Kapazität. Die Telekommunikationsnachfrage folgt einem Betreibernetz-Weg, veranschaulicht durch SoftBanks abgeschlossenes erstes Metro-All-Optical-Deployment in einem ersten Gebiet der Präfektur Osaka im September 2025. Das Deployment verwendete kohärente Cisco 400G OpenZR+-Transceiver in IP-Routern. Rechenzentrum-Aufträge hängen von der Anbieterqualifizierung ab, während das SoftBank-Deployment kohärente Module mit den Cisco-Routern kombinierte, die sie tragen.
Geografische Analyse
Optischer Transceiver-Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,9 % im Markt für optische Transceiver. JLL verfolgte zum Jahresende 2025 39 GW aktive Rechenzentrumskapazität in Nordamerika, wobei etwa die Hälfte vermietet und die andere Hälfte im Besitz von Hyperscalern war. Diese Infrastruktur bietet eine erhebliche Basis von Einrichtungen, die optische Konnektivität benötigen, während ihr Eigentumsanteil sowohl Mieternetze als auch Hyperscale-Bestände für die kommerzielle Möglichkeit relevant macht. Hyperscaler-eigene Kapazität kann koordinierte optische Upgrades über den Bestand eines Betreibers hinweg unterstützen, während vermietete Einrichtungen mehr Raum für mieter-spezifische Netzwerkentscheidungen lassen.
Markt für optische Transceiver im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einer CAGR von 14,95 % von 2027 bis 2032. Eine Beschaffungsvergabe im Jahr 2025 in Shenzhen, China, umfasste 80 optische 400G CFP2-DCO-Module im erweiterten C-Band. Mapletree Industrial Trust berichtete, dass die gesamte IT-Kapazität von Rechenzentren im asiatisch-pazifischen Raum zwischen 2024 und 2025 um 42,7 % gewachsen ist. Australien, Malaysia und Indien trugen 63,9 % der inkrementellen Kapazität im Jahr 2025 bei, insbesondere in den Kategorien zugesagt und in früher Phase, sodass die Modulnachfrage im asiatisch-pazifischen Raum folgt, wenn diese Projekte zu Betriebseinrichtungen werden.
In Europa umfasste die Zusammenarbeit von Telxius und Nokia im September 2026 zur Einführung kohärenter 800G-Steckmodule europäische terrestrische Transportnetze. Im Nahen Osten berichtete e& UAE im Dezember 2025, dass 400G-Verbindungen über seinen UAE EMIX-Kern, eine Großhandels-Transit-Plattform, eingesetzt worden waren. Das UAE-Upgrade adressierte Anforderungen von Carriern, Internetdienstanbietern und Mobilfunkbetreibern und macht den Großhandels-Transit zu einem eigenständigen Weg zu optischen Netzwerkinvestitionen. Der Betreiberkanal in Südamerika umfasst Brasilien, wo Algar im Dezember 2025 berichtete, in Padtecs kohärente 400 Gb/s QSFP-DD-Steckmodule für eine geplante Kapazitätserweiterung über 7 Hauptstädte und Uberlândia zu investieren. Das Multi-Regions-Upgrade von Telxius, der Großhandels-Transit-Kern von e& UAE und Algars geplante brasilianische Stadterweiterungen sind separate Betreiberprogramme, sodass ein für eines qualifiziertes Modul nicht automatisch die Anforderungen der anderen erfüllt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive von Netzwerkgerätherstellern verglichen, die optische Transceiver-Module kaufen und abgedeckte Geräte auf lokalen Märkten platzieren. Der Vergleich betrifft Zulassungs-, Registrierungs- und Konformitätsarbeiten für abgedeckte Geräte und anwendbare Produktkategorien. Diese Pflichten prägen, wie optische Modulentscheidungen in das Marktzugangs- und Lebenszyklus-Compliance-Programm eines Geräteherstellers einfließen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Federal Communications Commission | Umweltbundesamt | Staatliche Marktaufsichtsbehörde und Ministerium für Industrie und Informationstechnologie | Anatel |
| Wichtigste Instrumente oder Ausrichtung | 47 CFR Teil 15 für abgedeckte unbeabsichtigte Strahler | ElektroG-Registrierung und anwendbare Rücknahmepflichten für Nicht-Haushalte | Für laufende Produkte: Umstellung auf geändertes GB/T 26572-2011 oder GB 26572-2025 bis zum 1. Januar 2027; neuer Standard wirksam ab 1. August 2027 | Resolution 715/2019 in der geänderten Fassung |
| Kommerzielle Auswirkung | Abgedeckte Geräte vor der Vermarktung zulassen und Emissionsgrenzwerte einhalten | Abgedeckte Geräte vor der Vermarktung registrieren und gegebenenfalls ein Rücknahmekonzept für Nicht-Haushalte bereitstellen | Bewertungsumstellung für abgedeckte laufende Produktion und Importe | Homologation, bevor abgedeckte Produkte verwendet oder verkauft werden |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Attraktivität der Vereinigten Staaten spiegelt einen definierten Zulassungs- und Emissionsrahmen wider, wobei bestehende Vorvermarktungspflichten die Grundlage für Kontinuität bieten. Deutschlands ElektroG-Registrierung und anwendbare Rücknahmepflichten für Nicht-Haushalte bleiben unter dem im November 2025 geänderten Gesetz in Kraft und unterstützen die Kontinuität, während die geplante WEEE-Revision der Europäischen Kommission noch als Vorschlag aussteht. Chinas Verschärfungsrichtung spiegelt GB 26572-2025 wider, den ersten verbindlichen nationalen Standard für gefährliche Stoffe in elektrischen und elektronischen Produkten, der ab dem 1. August 2027 gilt, wobei laufende Produkte nach GB/T 26572-2011 und seiner ersten Änderung ab diesem Datum bei Zertifikatserneuerung oder Produktänderung umgestellt werden können. Brasiliens Bewertung beruht auf der Homologation als Voraussetzung für die Lieferung abgedeckter Geräte, wobei diese Marktzugangsvoraussetzung im geänderten Rahmen beibehalten wird.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wo Anbieter Umsätze erzielen, wenn optische Komponenten zu fertigen Modulen werden und in Netzwerkgeräte eingehen. Coherent und Semtech liefern vorgelagerte optische Komponenten, während Innolight Technology und Eoptolink Technology fertige Transceiver entwickeln oder liefern. Nokia liefert kohärente steckbare Technologie an Netzbetreiber und verbindet Modulkapazitäten mit Transportnetzanforderungen. Die kommerzielle Unterscheidung liegt zwischen dem Verkauf einer optischen Komponente und der Lieferung einer Modul- oder Gerätelösung für eine definierte Netzwerkanwendung.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Optische Chips und Unterbaugruppen | Optische Komponentenlieferanten wie Coherent Corp. und Semtech | Verkauf von optischen Chips und Unterbaugruppen | Koordinierung von Lichtquellen- und Detektorversorgung | Alternative Komponentenwege qualifizieren |
| Transceiver-Entwicklung und -Herstellung | Fertigmodul-Lieferanten wie InnoLight und Eoptolink Technology | Verkauf fertiger Transceiver | Entwicklung von Modulplattformen über Datenraten und Anwendungen hinweg | Validierte Designs wiederverwenden, wo Anwendungsanforderungen dies erlauben |
| Netzwerkgeräteintegration | Optische Gerätelieferanten wie Nokia | Verkauf optischer Geräte | Integration steckbarer Kapazitäten in das Transportnetzdesign | Modul- und Netzwerkkonfigurationen gemeinsam validieren |
| Quelle: Mordor Intelligence | ||||
Vertikale Integration überschreitet diese Stufen, da Eoptolink Technology sowohl Transceiver als auch Unterbaugruppen liefert. Diese Überschneidung gibt Anbietern mehrere Umsatzwege, während die Fertigmodul-Integration die Verantwortung für das Produkt konzentriert, das Gerätekunden angeboten wird. Da sich die Verbindungsanforderungen weiterentwickeln, wird ein breiteres Komponentenportfolio kommerziell wertvoll, wenn es ein fertiges Modul unterstützt, das für die Anwendung des Betreibers geeignet ist.
Wettbewerbslandschaft
Marktkonzentration
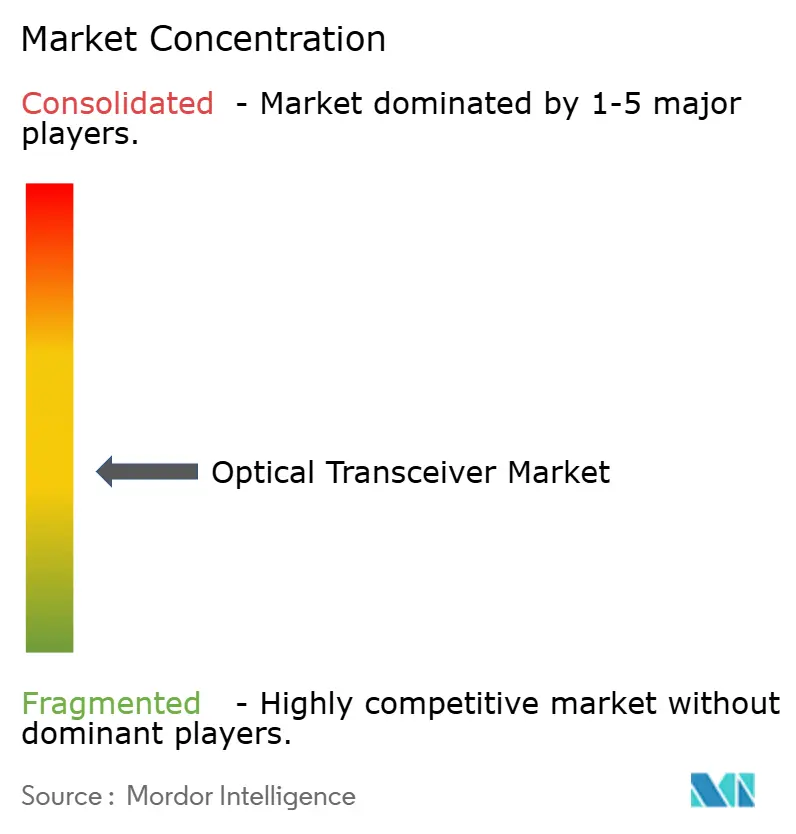
Der Wettbewerb kombiniert mehrere etablierte Modulhersteller mit vorgelagerten DSP- und Komponentenlieferanten. Coherent Corp. und Lumentum Holdings Inc. bieten Datacom-Transceiver an, während Broadcom Inc. ermöglichende DSP- und optische Verbindungstechnologien liefert. Accelink Technologies' Rechenzentrum-Module für 2025 deckten 100 Gb/s bis 1,6 Tb/s in QSFP-, QSFP-DD- und OSFP-Formfaktoren für Verbindungen bis zu 10 Kilometern ab. Sumitomo Electric Industries bietet steckbare Module einschließlich CWDM/DWDM-Produkte für Hochkapazitätsverkehr an. Coherent begann im vierten Quartal des Geschäftsjahres 2025 mit Umsatzlieferungen von 1,6T-Datacom-Transceivern für KI-Rechenzentren.
Fertigungsausführung schafft eine eigenständige Wettbewerbsgrundlage, wenn Anbieter hohe Übertragungsgeschwindigkeiten mit energieeffizienten Datenkommunikations-Produktdesigns kombinieren. Accelink berichtete, im Jahr 2025 mehrere Hochgeschwindigkeits-, Niedrigenergie-Datenkommunikations-Optikmodule entwickelt und in Massenproduktion gebracht zu haben. Für Gerätehersteller, die dichte, latenzarme Rechenzentrum-Netzwerke entwerfen, kann diese Kombination Designs unterstützen, die Übertragungs- und Energieanforderungen gemeinsam adressieren, anstatt Bandbreite als einziges Produktauswahlkriterium zu behandeln.
Lumentum berichtete im zweiten Quartal des Geschäftsjahres 2026 von unternehmensrekordverdächtigen Cloud-Transceiver-Lieferungen und lieferte damit ein kommerzielles Ergebnis neben seinem KI- und Cloud-Rechenzentrum-Modulangebot. Am 15. Mai 2025 kündigte Broadcom die Einführung seiner dritten Generation von 200G-pro-Lane-CPO-Produktlinie für KI-Scale-up- und Scale-out-Netzwerke an. Coherent beschrieb am 28. Mai 2025 seine Roadmap für steckbare und co-verpackte Optik-Transceiver. Hersteller steckbarer Module stehen vor einem breiteren Designwettbewerb, da sich die switch-seitige Integration entwickelt, sodass die Bedienung sowohl integrierter als auch separater optischer Schnittstellen den Zugang zu Geräteprogrammen erhalten könnte, die unterschiedliche Architekturen wählen.
Marktführer der Branche für optische Transceiver
-
Coherent Corp.
-
Lumentum Holdings
-
Broadcom Inc.
-
Accelink Technologies
-
Sumitomo Electric Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Optischer Transceiver-Markt Unternehmen in diesem Bericht
- Coherent Corp.
- Lumentum Holdings
- Broadcom Inc.
- Accelink Technologies
- Sumitomo Electric Industries
- Furukawa FITEL Optical Components
- Source Photonics
- Huawei Technologies
- Cisco Systems (Acacia)
- Innolight Technology
- Ligent Technologies
- Eoptolink Technology
- Applied Optoelectronics
- Marvell Technology
- Credo Technology
- Ciena Corp.
- HUBER+SUHNER Cube Optics
- POET Technologies
- Molex LLC
- Lumentum Holdings Inc.
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Modulverkäufe in verschiedene Verbindungsumgebungen, da sich KI-Infrastruktur- und optische Transportanforderungen entwickeln. Im Oktober 2026 sagte Meta, dass Prometheus Millionen von Optiken verwendet. Meta beschrieb außerdem eine zukünftige vollständige Konfiguration von etwa 1 Million verteilten GPUs. Für Anbieter unterstützt diese Kombination eine Portfolio-Chance über unterschiedliche Verbindungsanforderungen hinweg, wobei Kurzreichweiten-Cluster-Konnektivität und Langstreckenübertragung unterschiedliche Modulangebote erfordern.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kostengünstige gebäudeinterne Steckmodule | FR4 LITE-Steckmodule bedienen Verbindungen innerhalb des betrieblichen KI-Clusters | KI-Rechenzentrum-Betreiber | Kurzreichweiten-Modulfamilien rund um gebäudeinterne Anforderungen entwickeln | Die erforderliche Verbindungsleistung bei niedrigen Modulkosten erreichen | Qualifizierte Kurzreichweiten-Modulanbieter |
| Kohärente Verbindungen zwischen Cluster-Einrichtungen | 800G-ZR-Optiken bedienen Cluster-Verbindungen über etwa 10 Kilometer hinaus | Mehrbäudige KI-Cluster | Kohärente Module anbieten, die auf die Gebäudezwischenabstand abgestimmt sind | Die optischen Verbindungsanforderungen für längere Distanzen erfüllen | Kohärente Modulanbieter |
| Kohärente Module für zukünftige terrestrische Upgrades | Carrier-Einführung kohärenter 800G-Steckmodule im Jahr 2026 | Terrestrische Transportbetreiber | Steckbare Module in Kapazitäts-Upgrade-Designs integrieren | Modulkapazitäten in die Carrier-Transportarchitektur einpassen | Optische Gerätelieferanten wie Nokia |
| Quelle: Mordor Intelligence | |||||
Die deutlichste Möglichkeit ist ein reichweitenspezifisches Modulportfolio für expandierende KI-Infrastruktur. Die Mischung des Clusters aus kostengünstigen Steckmodulen und kohärenten Langstreckenoptiken trennt Kostenprioritäten von Übertragungsdistanzanforderungen. Separat entwickelte Angebote können daher sowohl dichte interne Konnektivität als auch Kommunikation zwischen Einrichtungen bedienen und Modulanbietern mehrere Einstiegspunkte in ein größeres Rechen-Deployment bieten.
Neueste Industrielle Entwicklungen in Optischer Transceiver-Markt
- Sep 2026: Telxius und Nokia gaben eine Zusammenarbeit zur Einführung kohärenter 800G-Steckoptiken in Telxius' terrestrischen Transportnetzen in Europa, den Vereinigten Staaten und Lateinamerika bekannt.
- Jul 2026: Applied Optoelectronics begann mit dem Bau von 2 Liegenschaften in Pearland, Texas, um fast 400.000 Quadratfuß Fertigungsfläche hinzuzufügen, die geplante Produktionssteigerungen für optische 800G- und 1,6T-Transceiver unterstützen.
Optischer Transceiver-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der globale Markt für optische Transceiver misst den jährlichen Umsatz aus dem Verkauf fertiger optischer Transceiver-Module, die elektrische Signale für Glasfaser-Datenleitungen in optische Signale umwandeln und zurück. Er umfasst Module, die in Rechenzentren, Telekommunikation, Unternehmens- und Campus-Netzwerken sowie industriellen und anderen Anwendungen weltweit eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Passive Kupfer-Direktanschlusskabel, dauerhaft in Leitungskarten integrierte Optiken und diskrete optische Unterbaugruppen, die außerhalb eines fertigen Moduls verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Protokoll
- Ethernet
- InfiniBand
- Fibre Channel
- CWDM / DWDM
- FTTx / PON
- Sonstige Protokolle
- Nach Datenrate
- Weniger als 10 Gbps
- 10–40 Gbps
- 40–100 Gbps
- 100–400 Gbps
- Mehr als 400 Gbps
- Nach Formfaktor
- SFP / SFP+
- QSFP / QSFP+
- QSFP28 / QSFP-DD
- CFP / CFP2 / CFP4
- OSFP
- Sonstige Formfaktoren
- Nach Fasertyp
- Einzelmodus
- Multimode
- Nach Reichweite
- Kurzreichweite (weniger als 10 km)
- Mittlere Reichweite (10–40 km)
- Langreichweite (mehr als 40 km)
- Nach Anwendung
- Rechenzentren
- Telekommunikation
- Unternehmen / Campus
- Industrielle und sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
ITU-Empfehlungen und Erläuterungsmaterial, IEEE-Ethernet-Standards, die 400ZR-Implementierungsvereinbarung des Optical Internetworking Forum sowie öffentliches Photonik-Branchenmaterial wie Veröffentlichungen von Konferenzen zur optischen Kommunikation helfen dabei, Modulschnittstellen, Übertragungsraten, Reichweitenklassen und Interoperabilitätsanforderungen zu definieren. Wo Standards Schnittstellenleistung und optische Transportrollen beschreiben, verwenden Analysten sie zur Klassifizierung fertiger Module nach Rate, Reichweite und Anwendung.
Unternehmenseinreichungen und Investorenmaterialien, einschließlich Jahresberichte und Produktankündigungen von Optikmodulherstellern, können Produktqualifizierung, Lieferfortschritt, Kapazitätserweiterungen und Anwendungsmix gegenseitig überprüfen. Seriöse Fachberichterstattung kann Deployment-Timing und Versorgungsengpässe klären. Diese genannten Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Modulanbieter, Netzwerkgerätehersteller, Distributoren, Rechenzentrum-Betreiber und Telekommunikationsbetreiber umfassen, wobei die Befragten kaufmännische, Produkt-, Ingenieur-, Beschaffungs- und Finanzrollen abdecken. Ihre Erkenntnisse würden verwendet, um Sekundärbefunde zu Modulnachfrage, Preisgestaltung, Produktmix, Qualifizierung und Lieferbedingungen zu testen, während ungelöste Lücken nach Variable protokolliert und gegen unabhängige Unternehmens-, Standards- und Marktindikatoren geprüft würden. Schätzungen würden über Befragte und dokumentarische Belege trianguliert, wobei widersprüchliche Aussagen hinsichtlich ihres Zeitraums, ihrer Geografie und Produktabdeckung nachverfolgt würden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Geräteerlös für fertige Module und überprüft das Gesamtergebnis anhand ausgewählter Anbieter-Rollups und stichprobenartiger durchschnittlicher Verkaufspreise multipliziert mit dem Liefervolumen. Kernindikatoren umfassen Rechenzentrum-Bau und Cloud-Infrastrukturausgaben, Telekommunikations- und Netzwerkgeräte-Kapitalausgaben, Modullieferungen nach Datenrate und Formfaktor, realisierte Modulpreise sowie Anbieterqualifizierungs- oder Liefersignale, die zusammen adressierbare Deployments, Geschwindigkeitsmix, Umsatz pro Einheit und Timing der Marktversorgung anzeigen. Öffentliche Anbieterberichte und Produktoffenlegungen unterstützen Produkt- und Unternehmensebenen-Belege, während Standards und Netzwerk-Deployment-Quellen klären, welche Module zu jeder Anwendung und Reichweite passen.
Historischer Umsatz und Mix bilden den Ausgangspunkt, wobei Anteile aus Anbieterprodukterlösen, Lieferbelegen sowie Anwendungs- oder Produktklassifizierungen aufgebaut werden, die mit dem Marktgesamtergebnis abgestimmt werden. Die Szenarioanalyse trägt Nachfrage- und Produktmix-Treiber fort und testet dabei alternative Deployment- und Versorgungsbedingungen. Wenn Liefer- und Preisbeobachtungen unvollständig sind, überbrücken Analysten Lücken mit den nächstgelegenen dokumentierten Produkt- oder Anwendungsindikatoren und kennzeichnen sie für Sensitivitätsprüfungen. Experten würden die variablenspezifischen Pfade überprüfen, Annahmen zu Qualifizierungs- und Adoptions-Timing hinterfragen und identifizieren, wo die Prognose einer Anpassung oder eines breiteren Szenariobereichs bedarf.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Standards- und Deployment-Belege sowie unabhängige Indikatoren wie Cloud-Investitionen, Netzwerkgeräteausgaben und Liefertrends. Sie untersuchen ungewöhnliche Bewegungen, vergleichen Schätzungen mit früheren Perioden und benachbarten Produktklassen, dokumentieren Erklärungen für Abweichungen und überprüfen das Modell durch Quellen-, Berechnungs- und Senior-Analysten-Prüfungen vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn Befragtenbelege wesentlich mit veröffentlichten Informationen in Konflikt stehen, wenn eine Produkt- oder Geografiedefinition unklar ist oder wenn eine unerwartete Liefer-, Preis- oder Versorgungsänderung die Schätzung beeinflusst. Der Belegsatz wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Ereignissen erneuert und vor der Lieferung einer neuen Überprüfung unterzogen.
Marktgröße für optische Transceiver von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Markt für optische Transceiver misst den jährlichen Umsatz aus dem Verkauf fertiger optischer Transceiver-Module, die elektrische Signale für Glasfaser-Datenleitungen in optische Signale umwandeln und zurück.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen Rechenzentrum-Bau und Cloud-Infrastrukturausgaben, Telekommunikations- und Netzwerkgeräte-Kapitalausgaben, Modullieferungen nach Datenrate und Formfaktor, realisierte Modulpreise sowie Anbieterqualifizierungs- oder Liefersignale, die zusammen adressierbare Deployments, Geschwindigkeitsmix, Umsatz pro Einheit und Timing der Marktversorgung anzeigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,53 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 15,4 Milliarden USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 12,2 % unter dem 2027-Wert dieses Berichts von 17,53 Milliarden USD, ein Jahr später. Sein veröffentlichtes Gesamtergebnis misst den globalen Markt für optische Transceiver ein Jahr früher, vor der Marktexpansion des Folgejahres. |
| Globales Forschungsunternehmen B | 13,26 Milliarden USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 24,4 % unter dem 2027-Wert dieses Berichts von 17,53 Milliarden USD, zwei Jahre später. Sein veröffentlichtes globales Gesamtergebnis verwendet eine zwei Jahre frühere Basis und spiegelt daher einen früheren Zeitpunkt in der Modulnachfrage und Produktakzeptanz wider. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Standards- und Deployment-Belege sowie unabhängige Indikatoren wie Cloud-Investitionen, Netzwerkgeräteausgaben und Liefertrends.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Transceiver und wie sind die Wachstumsaussichten?
Der Markt soll 2027 17,53 Milliarden USD und bis 2032 33,93 Milliarden USD erreichen, bei einer CAGR von 14,12 % von 2027 bis 2032.
Was treibt die Nachfrage nach optischen Transceivern an?
Die Expansion von KI-Clustern und der Glasfaser-Backhaul-Ausbau für 5G treiben die Nachfrage an. Im Jahr 2025 etablierte die stc group 8.858 Glasfaser-Backhaul-Verbindungen für 5G-Standorte in Saudi-Arabien.
Welche Anwendung ist die größte für optische Transceiver?
Rechenzentren hielten im Jahr 2026 56,43 % des Marktes und sollen mit einer CAGR von 14,75 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind wichtige Teilnehmer im Bereich optische Transceiver?
Zu den wichtigsten Teilnehmern zählen Coherent Corp., Lumentum Holdings Inc., Broadcom Inc., Accelink Technologies und Sumitomo Electric Industries. Broadcom liefert ermöglichende DSP- und optische Verbindungstechnologien.
Welche Herausforderung kann den Einsatz von Hochgeschwindigkeits-Transceivern verlangsamen?
Die Versorgung mit spezialisierten Komponenten ist eine wesentliche Einschränkung. Rob Shore von Nokia berichtete im Mai 2026, dass die Lieferzeiten für 3-nm-DSPs für 800G ZR/ZR+-Steckmodule 9 Monate überschreiten könnten.
Welche Regionen führen die Nachfrage nach optischen Transceivern an und welche Wachstumsprognosen gibt es?
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,9 %, und der asiatisch-pazifische Raum soll mit einer CAGR von 14,95 % von 2027 bis 2032 am schnellsten wachsen.