
Tamanho e Participação do Mercado de Criptografia Óptica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
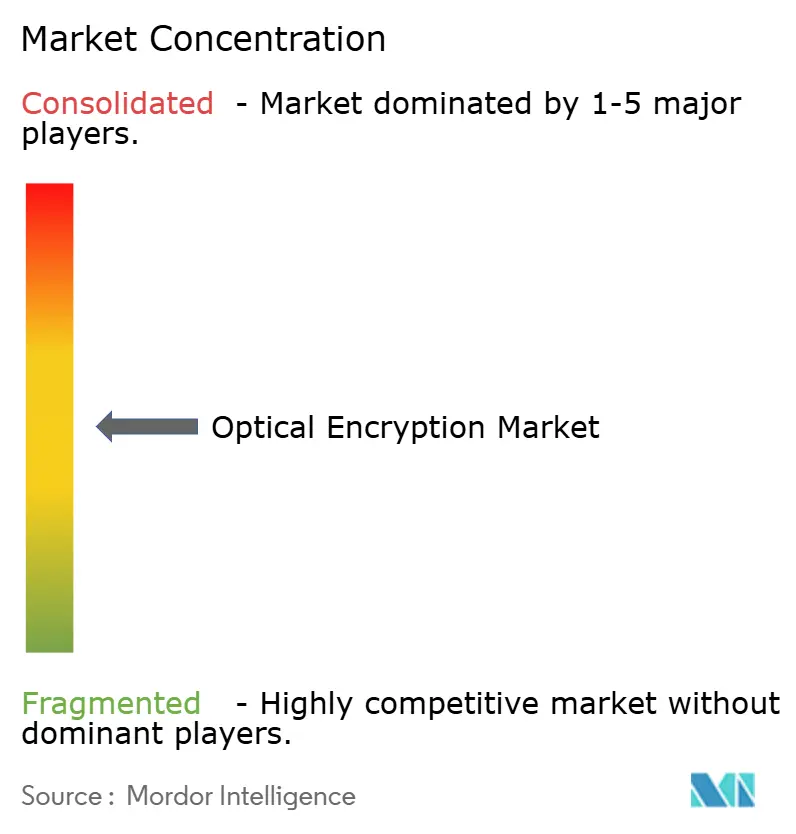
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Criptografia Óptica pela Mordor Intelligence
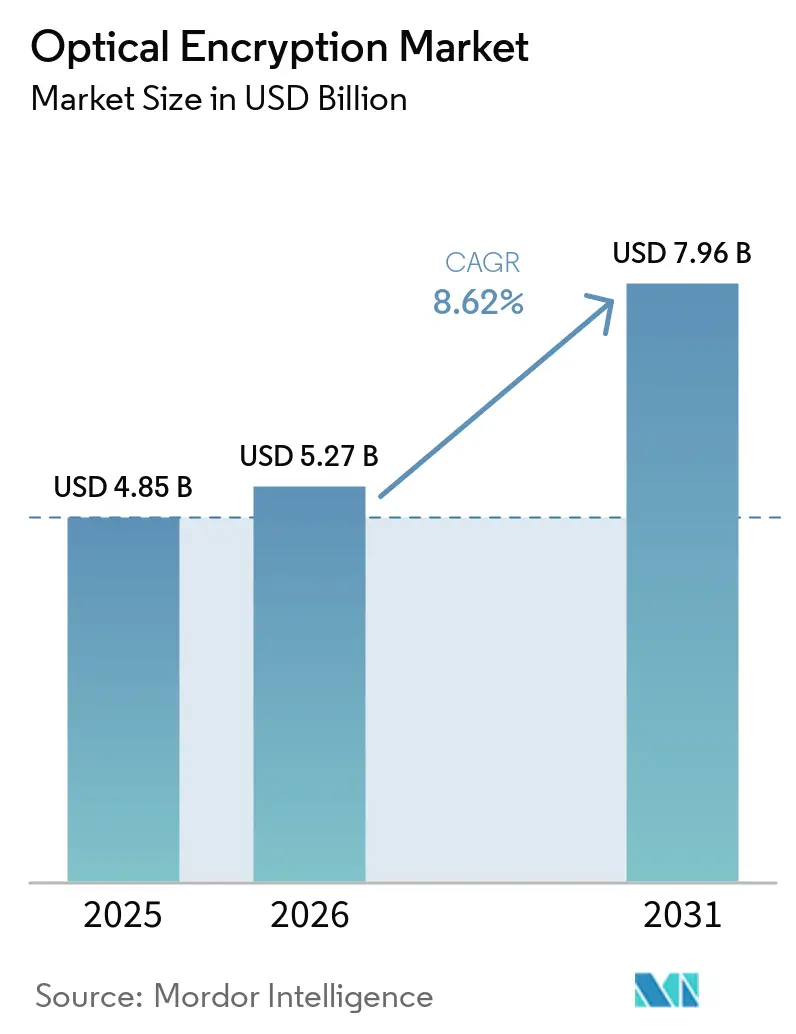
O tamanho do Mercado de Criptografia Óptica foi avaliado em USD 4,85 bilhões em 2025 e estimado para crescer de USD 5,27 bilhões em 2026 para atingir USD 7,96 bilhões até 2031, a um CAGR de 8,62% durante o período de previsão (2026-2031).
A rápida adoção de arquiteturas seguras contra ameaças quânticas, os crescentes requisitos de largura de banda para IA e o desempenho em linha acima de 800 Gbps impulsionam os investimentos em plataformas de criptografia de Camada 1. Designs baseados em hardware eliminam vulnerabilidades de software, atendem aos mandatos de confiança zero e se alinham às regras de nuvem soberana que exigem controle de chaves em trânsito. Operadores de datacenters em hiperescala aceleram as atualizações coerentes de 400 G e 800 G, enquanto as operadoras de telecomunicações renovam os anéis metropolitanos para viabilizar interconexões de datacenter com múltiplos terabits usando criptografia AES-256-GCM integrada.[1] A integração de fotônica em silício reduz os orçamentos de energia e aumenta as densidades de portas, suportando fluxos de trabalho de IA/LLM sem perdas que não toleram retransmissões em nível de pacote. A finalização dos padrões pós-quânticos FIPS 203-205 do NIST cria uma meta de conformidade clara, reforçando a demanda por hardware óptico com criptografia ágil.
Principais Conclusões do Relatório
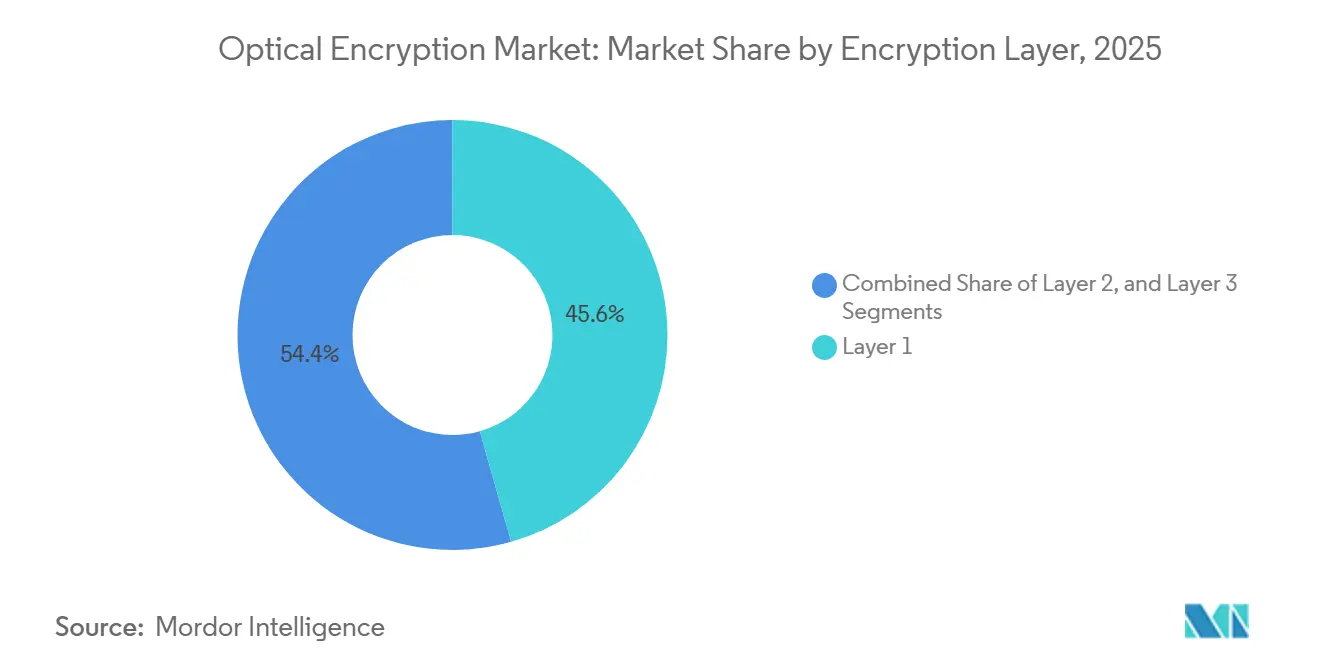
- Por camada de criptografia, as soluções de Camada 1 detinham 45,60% da participação de mercado de criptografia óptica em 2025 e estão se expandindo a um CAGR de 11,55% até 2031.
- Por taxa de dados, a categoria de 40-100 Gbps representou 37,35% do tamanho do mercado de criptografia óptica em 2025, enquanto o segmento de >100 Gbps avança a um CAGR de 17,4% até 2031.
- Por componente, os dispositivos de hardware capturaram 41,10% da participação de receita em 2025; os módulos coerentes e conectáveis registram o CAGR mais rápido de 15,85%.
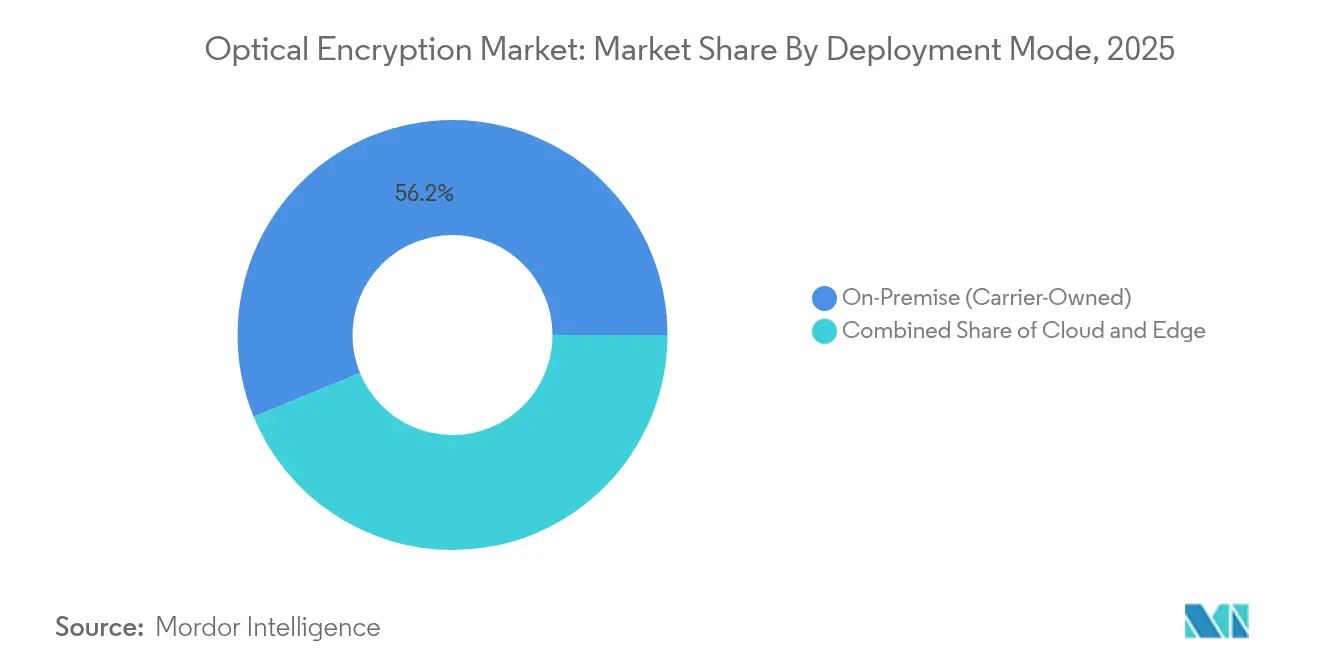
- Por modo de implantação, os sistemas locais de propriedade das operadoras controlavam 56,20% do tamanho do mercado de criptografia óptica em 2025, enquanto os modelos de nuvem e rede como serviço crescem a um CAGR de 16,5%.
- Por vertical de usuário final, datacenter e nuvem lideraram com 51,20% de participação de receita em 2025 e a previsão é de crescimento a um CAGR de 14,9% até 2031.
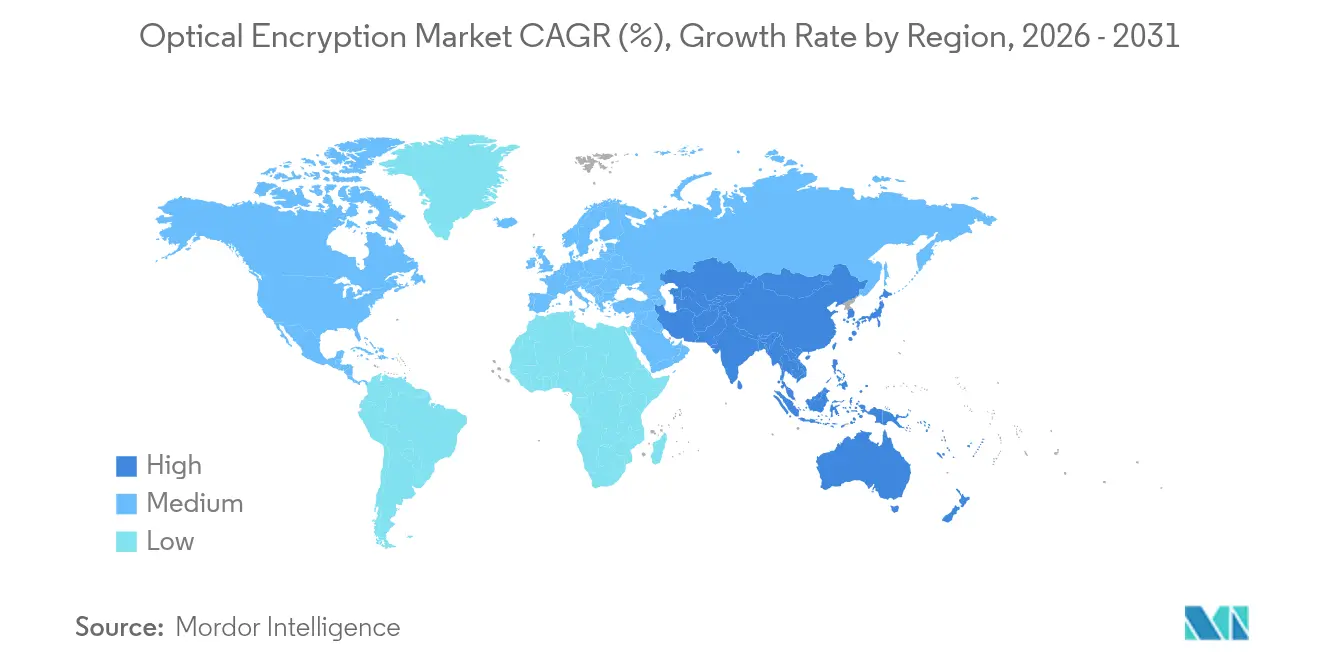
- Por geografia, a América do Norte comandou 40,60% de participação em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 9,62%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construções de DCI metro de múltiplos terabits | +2.1% | Global, com concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de confiança zero em infraestrutura crítica | +1.8% | América do Norte e UE, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Gargalos de MACsec impulsionando atualizações de Camada 1 | +1.4% | Mercados globais de datacenter | Curto prazo (≤ 2 anos) |
| Pilotos de transporte com agilidade criptográfica pós-quântica | +1.2% | Setores governamentais e BFSI em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construções de DCI Metro de Múltiplos Terabits Impulsionam a Adoção Coerente
Operadores de hiperescala interconectam campi de IA distribuídos com anéis metro de múltiplos terabits, migrando para óptica coerente que incorpora AES-256-GCM a 400 G e 800 G. O WaveLogic 6 Extreme da Ciena possibilita 1,6 Tbps por comprimento de onda enquanto reduz o consumo de energia por bit em 50%. A comutação de circuito óptico dentro dos datacenters elimina gargalos de cobre e transfere a criptografia para a camada física, garantindo troca de gradiente sem perdas durante o treinamento de modelos. As operadoras regionais replicam esse modelo para monetizar fibras escuras existentes oferecendo fatias de largura de banda criptografada. As economias de escala resultantes reduzem o custo por bit protegido e aceleram a penetração da Camada 1 em campi de colocalização e empresariais.
Mandatos de Confiança Zero Aceleram a Integração da Camada 1
As estruturas governamentais agora presumem violação e exigem verificação contínua, tornando a criptografia por hardware um padrão e não um complemento. O CNSA 2.0 dos EUA e a NIS2 da UE apontam diretamente para chaves resistentes a ataques quânticos, direcionando orçamentos para dispositivos que criptografam de forma transparente na taxa de linha. Os adaptadores Emulex Secure Fibre Channel da Broadcom ilustram como a telemetria de hardware bloqueia ransomware mantendo o throughput total.[2] Instituições financeiras adotam projetos semelhantes para atender à negociação de alta frequência onde atrasos de microssegundos eliminam lucros. Esse gasto orientado por conformidade desvincula a demanda dos ciclos comuns de atualização tecnológica e sustenta preços premium para equipamentos ópticos certificados.
Gargalos de MACsec Impulsionam Atualizações de Camada 1
Em velocidades acima de 100 Gbps, o MACsec introduz latência e expansão de quadro que sobrecarregam os buffers dos switches. Operadores que enfrentam congestionamento agora transferem a criptografia para óptica coerente que opera fora do pipeline Ethernet. O projeto libera capacidade de ASIC de encaminhamento, suporta links de tronco de 800 G e simplifica a instrumentação porque a criptografia não está mais entrelaçada com o gerenciamento L2. Fornecedores que incorporam criptografia ao silício DSP ganham vantagem na lista de materiais e defendem margens contra óptica cinza commoditizada. A mudança comprime a segurança de múltiplas camadas em um único estágio fotônico, melhorando a observabilidade sem remontagem de pacotes.
Pilotos de Transporte com Agilidade Criptográfica Pós-Quântica
O endosso do NIST aos padrões ML-KEM e ML-DSA elimina a incerteza sobre a escolha de algoritmos, permitindo que os fornecedores de transporte os incorporem ao firmware.[3] O protocolo de chave híbrida TS 104 015 do ETSI permite retorno perfeito para curvas clássicas durante a migração.[4] Redes governamentais no Oriente Médio e na Ásia-Pacífico demonstram operação de pilha dupla que rotaciona chaves sem interromper o tráfego, provando a viabilidade do caso de negócios para óptica com agilidade criptográfica. Os primeiros adotantes relatam auditorias mais tranquilas e ciclos de vida de ativos mais longos porque o hardware não precisa ser substituído quando os algoritmos evoluem. Esses pilotos criam arquiteturas de referência que reduzem o risco percebido para empresas convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto capex de óptica coerente de 400 G+ | -1.9% | Global, pronunciado em mercados sensíveis a custos | Médio prazo (2-4 anos) |
| Certificação regulatória fragmentada | -1.3% | Mundial, dependente de jurisdição | Curto prazo (≤ 2 anos) |
| Escassez de fontes de entropia na taxa de linha | -0.8% | Segmentos de alta segurança globalmente | Longo prazo (≥ 4 anos) |
| Gargalos na cadeia de suprimentos em DSPs | -1.1% | Global, centrado em centros de manufatura na Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex de Óptica Coerente de 400 G+
Os transceivers coerentes ainda comandam prêmios sobre os módulos de detecção direta porque exigem PICs de fosfeto de índio e DSPs avançados. A mudança da Coherent Corp. para wafers de InP de 6 polegadas visa uma redução de 60% no custo por chip, mas os volumes comerciais ainda estão a 18 meses de distância. As restrições à exportação de materiais de gálio e germânio elevam ainda mais os custos de insumos, comprimindo as margens dos fornecedores que carecem de integração vertical. Operadoras menores podem adiar atualizações ou adotar serviços de largura de banda sob demanda em vez de compras definitivas, moderando os embarques unitários de curto prazo mesmo com a melhora das economias de longo prazo.
Requisitos de Certificação Regulatória Fragmentados
Os fornecedores de criptografia óptica equilibram o FIPS 140-3 Nível 3 nos Estados Unidos, o Common Criteria NDcPP na Europa e esquemas nacionais divergentes na Ásia-Pacífico. Redesenhos de hardware para satisfazer recursos obrigatórios de autenticação multifator e zeroização estendem a certificação em até 18 meses. Empresas com bases de clientes globais devem manter SKUs paralelos, inflando as despesas gerais de P&D e complicando a previsão da cadeia de suprimentos. Os esforços de harmonização estão atrasados, mantendo as barreiras elevadas para entrantes menores e retardando as implantações em múltiplas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Camada de Criptografia:
A Dominância do Hardware Impulsiona a Liderança da Camada 1A Camada 1 comandou 45,60% de participação de mercado em 2025 e está crescendo a um CAGR de 11,55%, a taxa mais forte entre todas as camadas. O portfólio DWDM da PacketLight mostra como a distribuição de chaves quânticas se integra diretamente em canais coerentes enquanto permanece dentro dos limites do FIPS 140-3. O tamanho do mercado de criptografia óptica para plataformas de Camada 1 está projetado para se expandir de forma constante à medida que os hiperescaladores adotam placas de linha de 800 G. Repositórios de chaves com raiz em hardware, evidência de adulteração e latência determinística permanecem vantagens decisivas. As empresas mantêm dispositivos MACsec de Camada 2 para links legados de 10–25 G, mas essas implantações se estabilizam diante dos limites de desempenho. O IPsec de Camada 3 persiste em cenários WAN de nicho onde a consciência de aplicação supera a velocidade bruta; no entanto, sua latência incremental desencoraja a adoção em clusters de treinamento de IA que demandam determinismo de microssegundos.
Em construções metro e de longo alcance, a Criptografia WaveLogic da Ciena permite proteção por comprimento de onda sem shelves externos, reduzindo o espaço em rack em 30%. Os operadores relatam provisionamento simplificado porque o firmware DSP negocia automaticamente os parâmetros de criptografia, aumentando a agilidade operacional. O mercado de criptografia óptica continua a transferir orçamentos das camadas OSI superiores para o plano fotônico, reforçando o poder de precificação dos fornecedores de hardware enquanto comprime o valor para fornecedores exclusivamente de software.


Por Taxa de Dados:
40-100 Gbps Lidera Enquanto Acima de 100 Gbps AceleraO segmento de 40-100 Gbps representou 37,35% do tamanho do mercado de criptografia óptica em 2025, à medida que os módulos coerentes conectáveis de 100 G atingiram produção em volume. As redes de telecomunicações estabelecidas utilizam essas taxas para agregação metropolitana e pontos de acesso à nuvem de borda. O módulo QSFP28-DCO de temperatura industrial de 100 G ZR da Coherent Corp. estende o alcance a ambientes adversos, permitindo criptografia em hubs de torres de celular sem os custos de climatização. No entanto, as faixas de >100 Gbps registram um CAGR de 17,4% à medida que os hiperescaladores migram para 400 G e 800 G para interconexões de clusters de GPU. O COLORZ 800 da Marvell reduz o custo de capital dos links DCI de 800 G em até 75%, eliminando a diferença de preço que antes dificultava a adoção.
Os links abaixo de 10 Gbps sobrevivem em redes de controle de infraestrutura legada e IoT industrial onde os picos de tráfego permanecem modestos. A faixa de 10-40 Gbps atende às redes de backbone de campus e PON de 25 G, mas a receita incremental migra para cima à medida que as cargas de trabalho de IA reformulam os perfis de tráfego. Consequentemente, os fornecedores realocam P&D em direção a roteiros de 1,6 T sustentados por nós DSP em 3 nm, inclinando ainda mais o momentum para velocidades mais altas.
Por Componente:
Dispositivos de Hardware Lideram Enquanto Módulos Coerentes AceleramOs dispositivos dedicados capturaram 41,10% de participação de mercado em 2025, pois os compradores do setor público favorecem chassis à prova de adulteração com HSMs integrados. A participação de mercado de criptografia óptica pode erodir gradualmente, no entanto, à medida que os conectáveis coerentes aceleram um CAGR de 15,85% com base nas economias de fotônica de silício. O WaveLogic Nano da Ciena e os chips PAM4 de 3 nm da Marvell demonstram segurança incorporada diretamente dentro dos módulos ópticos, fornecendo criptografia na taxa de linha sem lâminas externas. A orquestração por software ganha importância à medida que os tamanhos das frotas aumentam; os fornecedores agora enviam servidores de chaves prontos para computação quântica que geram novas credenciais pós-quânticas em minutos.
A miniaturização de componentes reduz o consumo de energia em até 20%, uma métrica importante à medida que o Departamento de Energia antecipa triplicar a demanda de eletricidade dos datacenters dos EUA até 2028. Os fornecedores que possuem propriedade intelectual de DSP podem se adaptar mais rapidamente a novos algoritmos, reforçando as barreiras de entrada enquanto reduzem a exposição à cadeia de suprimentos.
Por Modo de Implantação:
Dominância Local Encontra Aceleração da NuvemOs sistemas locais de propriedade de operadoras detiveram 56,20% de participação em 2025, refletindo a necessidade de controle físico e responsabilidade regulatória das telecomunicações. No entanto, os modelos de nuvem e rede como serviço estão crescendo a um CAGR de 16,5% à medida que os hiperescaladores alugam fibra escura gerenciada e retêm chaves gerenciadas pelo cliente. A plataforma de Redes de Fibra Óptica Gerenciadas da Ciena permite que os provedores exponham APIs fotônicas enquanto os clientes gerenciam criptografia e telemetria. A implantação híbrida ganha força entre empresas de serviços públicos e logística que combinam gateways locais com gerenciadores de chaves hospedados na nuvem para equilibrar latência e conformidade.
Os dispositivos de borda permanecem relevantes onde as leis de dados nacionais restringem o uso de nuvem estrangeira. As nuvens soberanas na Europa e no Sul da Ásia dependem de custódia de chaves regional, garantindo que o tráfego nunca saia da jurisdição sem criptografia. Essa diversidade arquitetônica sustenta a receita entre OEMs, integradores e corretores emergentes como serviço.
Por Vertical de Usuário Final:
A Dominância do Datacenter Impulsiona a Demanda de IAOs stakeholders de datacenter e nuvem geraram 51,20% da receita de 2025 e subirão a um CAGR de 14,9%, refletindo clusters de treinamento de IA que movem petabytes entre GPUs a cada segundo. A demonstração de PCIe Gen 6 sobre óptica da Marvell mostra criptografia de host para GPU a 64 GT/s sem penalidades de retreinamento, um pré-requisito para a convergência de modelos em exaescala. Instituições BFSI fazem pilotos de óptica segura contra ataques quânticos para proteger negociações de câmbio de alto valor, enquanto agências governamentais exigem FIPS 140-3 Nível 3 para transporte classificado. No setor de energia, a rede quântica segura da Hitachi Energy em Omã ilustra como as concessionárias protegem os fluxos SCADA na taxa de linha.
A adoção na área de saúde cresce à medida que a telediagnóstica utiliza criptografia homomórfica para processar imagens de MRI na nuvem sem expor dados brutos. O varejo e o comércio eletrônico focam na latência de pagamento, integrando criptografia fotônica em POPs de borda para manter o tempo de aprovação por toque abaixo de 150 ms. As necessidades distintas de latência, conformidade e gerenciamento de chaves de cada vertical diversificam os roteiros dos fornecedores e diluem a dependência de qualquer coorte de clientes único.
Análise Geográfica
Mercado de Criptografia Óptica da América do Norte
A América do Norte reteve 40,60% da participação de receita em 2025, sustentada por diretivas federais de confiança zero e construções de clusters de IA em hiperescala que exigem ondas seguras de 800 G. Os incentivos à cadeia de suprimentos doméstica de chips aceleram a adoção de óptica co-empacotada, ancorando grande parte da cadeia de valor de DSP no país. Os testes de campo de comunicação quântica do Canadá e o mercado de colocalização em expansão do México adicionam demanda incremental, mas os Estados Unidos permanecem o principal comprador e polo de P&D.
Mercado de Criptografia Óptica da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 9,62% até 2031. A China canaliza financiamento estatal de múltiplos bilhões de dólares para a construção de backbones seguros contra ameaças quânticas, enquanto o marco de 402 Tbps em fibra óptica do Japão comprova a profundidade regional em pesquisa de fotônica. A capacidade de datacenters da Índia mais do que dobra entre 2025 e 2028, impulsionando a aquisição de módulos conectáveis 100 G-ZR com AES-256 integrado. A Coreia do Sul estende o transporte 5G para áreas rurais usando PON de 25 G criptografado, e as nações da ASEAN aproveitam a capacidade de manufatura regional para localizar a montagem fotônica.
Mercado de Criptografia Óptica da Europa e Oriente Médio
A participação da Europa se contrai apesar de laboratórios de classe mundial, penalizada por regimes de certificação fragmentados. Projetos-piloto nacionais, como a rede quântico-segura Telia-VTT da Finlândia, validam a tecnologia, mas ficam aquém de um consenso continental. O programa EuroQCI visa harmonizar as aquisições, porém sua implantação está atrasada em relação aos pares asiáticos e norte-americanos. O crescimento do Oriente Médio supera o da Europa a partir de uma base menor, impulsionado pela demonstração de distribuição de chaves quânticas de fibra para satélite dos Emirados Árabes Unidos na GITEX 2024. A Visão 2030 da Arábia Saudita destina a criptografia de nuvem soberana como infraestrutura crítica, criando novo espaço para fornecedores com localização em árabe e opções de custódia local de chaves.

Panorama regulatório
A adoção de criptografia óptica está sendo cada vez mais moldada por requisitos formais de pós-quântica e segurança de telecomunicações, e não por boas práticas voluntárias. O NIST finalizou os três primeiros padrões de criptografia pós-quântica, FIPS 203, FIPS 204 e FIPS 205, em agosto de 2024, criando um ponto de referência concreto para plataformas ópticas com agilidade criptográfica e projetos de gerenciamento de chaves usados em governo, defesa e infraestrutura regulada.
Nos Estados Unidos, a validação de módulos criptográficos sob a FIPS 140-3 continua sendo um portal central de aquisição para criptografia baseada em hardware usada em equipamentos de transporte, enquanto a governança de migração federal se intensificou com o Memorando M-26-15 da Casa Branca (junho de 2026), que orienta agências a submeter planos de migração pós-quântica ao OMB e à ONCD. Na Europa, publicações da ETSI, como a TS 103 924 (catálogo de requisitos de segurança para redes e dispositivos ópticos) e a TS 103 996 (perfil de proteção EUCC para segurança de redes e dispositivos ópticos), adicionam estrutura às expectativas de certificação de segurança óptica, enquanto o Código de Prática de Segurança de Telecomunicações do Reino Unido atualizado em 2026 (versão 1.1) reforça os deveres de segurança sob o Telecommunications (Security) Act 2021, elevando o escrutínio de conformidade para provedores públicos de telecomunicações e suas cadeias de suprimento de criptografia.
Análise da cadeia de valor
A cadeia de valor começa com insumos de silício fotônico e de computação, incluindo DSPs, PICs de fosfeto de índio e fotônica de silício, subconjuntos de óptica coerente e blocos de construção de segurança de hardware que suportam resistência a violações e armazenamento de chaves. OEMs e fornecedores de módulos integram esses elementos em plataformas de transporte óptico de Camada 1, módulos coerentes e conectáveis, e placas de linha com capacidade de criptografia, sendo a criptografia comumente incorporada à velocidade da linha (por exemplo, AES-256-GCM em pipelines de DSP coerentes). O trabalho de certificação e conformidade (como a validação FIPS 140-3 nos Estados Unidos e requisitos de segurança alinhados à ETSI na Europa) se torna uma etapa adicional a jusante, que pode forçar SKUs paralelos e alongar o tempo até o lançamento no mercado.
Os canais de mercado passam por aquisições de operadoras e hyperscalers, integradores de sistemas e provedores de conectividade gerenciada que empacotam comprimentos de onda criptografados ou serviços de conectividade privada com chaves controladas pelo cliente. Sinais recentes de comercialização incluem o lançamento pela Adtran e pela euNetworks do serviço de conectividade privada quantum-safe Quantum Shield em maio de 2026, usando a tecnologia de transporte óptico criptografado Adtran FSP 3000 para clientes corporativos europeus, ilustrando como serviços e orquestração convivem com hardware na pilha de comercialização. As restrições upstream destacadas no contexto de mercado, notavelmente pontos de estrangulamento na cadeia de suprimento de DSPs de baixíssimo jitter e o alto capex de ópticas coerentes de 400G+, mantêm o abastecimento de componentes e as estratégias de integração vertical de fornecedores estrategicamente importantes para a disponibilidade e o preço da criptografia óptica.
Cenário Competitivo
O mercado de criptografia óptica exibe concentração moderada. Os incumbentes do setor Nokia, Cisco e Ciena agrupam transporte coerente, DSP e segurança em pilhas integradas. A aquisição acordada de USD 2,3 bilhões da Nokia pela Infinera consolida o talento em DSP e a capacidade de PIC sob um mesmo teto. O roteiro WaveLogic 6 da Ciena move a criptografia para ASICs de 3 nm, bloqueando os concorrentes da liderança de desempenho por pelo menos um ciclo de design. A Cisco aproveita seu alcance em roteamento para fazer venda cruzada de lâminas de segurança óptica, ancorando contas com serviços de ciclo de vida.
Os desafiantes exploram as curvas de custo da fotônica de silício. A Marvell fornece módulos ZR/ZR+ de 800 G para OEMs que não possuem óptica interna, ampliando o acesso ao mercado. A transição da Coherent para wafers de InP de 6 polegadas encolhe o custo por chip e permite uma produção quádrupla, fundamental para atender ao volume de hiperescala. A Broadcom incorpora agilidade de algoritmos resistentes à computação quântica dentro dos HBAs Emulex, visando a mitigação de ransomware em SANs Fibre Channel.
A atividade de patentes se intensifica em torno da integração fotônica e da troca de chaves pós-quântica. A Meta e a Google solicitam patentes para empacotamento hermético de PIC e acopladores de grade inclinada para reduzir a perda de inserção, reforçando fossos defensáveis. Startups que buscam geradores de números aleatórios quânticos e criptografia óptica neuromórfica criam nichos além do escalonamento clássico de DSP. Os fornecedores que combinam integração vertical, algoritmos validados pelo NIST e PICs de baixa potência estão na melhor posição para capturar a próxima onda de gastos impulsionados por IA.
Líderes do Setor de Criptografia Óptica
-
Nokia Corporation
-
Huawei Technologies Co. Ltd
-
Broadcom Inc.
-
Cisco System Inc.
-
Ciena Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Criptografia Óptica
- Nokia Corporation
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd
- Broadcom Inc.
- Juniper Networks Inc.
- Ciena Corporation
- Ribbon Communications
- Infinera Corporation
- ADVA Optical Networking SE
- Arista Networks Inc.
- Acacia Communications
- Thales Group
- Fujitsu Ltd.
- Lumentum Holdings Inc.
- Marvell (Inphi)
- PacketLight Networks
- Microchip Technology Inc.
- LightRiver Technologies
- ID Quantique SA

Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário é operacionalizar o transporte quantum-safe sem exigir fibra escura dedicada, combinando criptografia óptica em velocidade de linha com métodos de codificação de chaves quantum-safe que funcionam em infraestrutura DWDM ativa. Um ponto de prova de mercado concreto é a implantação em maio de 2026, em Malta, pela Terra Quantum AG, Merqury Cybersecurity e Melita Business, de um link de rede óptica segura pós-quântica de nível de produção, conectando dois data centers comerciais, usando uma plataforma de hardware QKD integrada à infraestrutura de fibra DWDM ativa existente. Esse tipo de implantação sustenta ofertas empacotadas para DCI metropolitano, interconexão de colocation e backbones corporativos regulados, onde os clientes desejam uma postura quantum-safe mensurável, preservando o desempenho da camada fotônica.
Outra área de oportunidade está em conectar os cronogramas pós-quânticos impulsionados pela conformidade com os ciclos de atualização de transporte 400G/800G. O Memorando M-26-15 da Casa Branca (junho de 2026) formaliza requisitos de planejamento para a migração federal dos EUA para a criptografia pós-quântica, enquanto os padrões do NIST (FIPS 203-205 finalizados em agosto de 2024 e HQC selecionado em março de 2025 para um futuro rascunho) fornecem um roteiro para fornecedores de implementações com agilidade criptográfica. Fornecedores que alinham hardware de criptografia óptica, gerenciamento de chaves e artefatos de certificação a esses pontos de referência podem reduzir o atrito de auditoria para compradores governamentais e de infraestrutura crítica, enquanto o trabalho de requisitos de segurança óptica e perfis de proteção da ETSI (TS 103 924 e TS 103 996) cria espaço para a produtização focada na Europa em torno de controles de segurança padronizados e pacotes de documentação.
Recent Industry Developments in Mercado de Criptografia Óptica
- Maio de 2026: Adtran e euNetworks lançaram o serviço de conectividade privada quantum-safe Quantum Shield na Europa, usando a tecnologia de transporte óptico criptografado Adtran FSP 3000 para clientes corporativos. O serviço demonstra como camadas de orquestração e segurança podem ser oferecidas como uma capacidade gerenciada em redes de fibra existentes.
- Março de 2026: Ciena e Quantum Computing Inc. demonstraram uma arquitetura de comunicações quantum-secured na OFC 2026, que combinou distribuição de chaves quânticas com criptografia óptica de alta velocidade usando PQC e AES-256-GCM. A demonstração validou abordagens híbridas de codificação de chaves em óptica de nível de transporte, apoiando o interesse das operadoras em atualizações com agilidade criptográfica que não comprometam o throughput em velocidade de linha.
- Outubro de 2025: a Nokia lançou uma solução PON de 50G na plataforma Lightspan MF, incorporando criptografia quantum-safe para conectividade de banda larga em fibra corporativa. A extensão do posicionamento quantum-safe para redes de acesso amplia a área endereçável para capacidades de criptografia óptica além do transporte de longa distância e metropolitano.


Mercado de Criptografia Óptica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de criptografia óptica é definido como hardware, módulos embarcados, software e serviços que criptografam dados enquanto são transportados por fibra óptica, incluindo links metropolitanos e de longa distância utilizados por operadoras e grandes empresas.
Exclusões de escopo: Excluímos produtos de criptografia que operam apenas no fluxo de pacotes elétricos e não estão integrados ao caminho de transporte óptico.
Visão Geral da Segmentação
- Por Camada de Criptografia
- Camada 1
- Camada 2
- Camada 3
- Por Taxa de Dados
- Menos de 10 Gbps
- 10 - 40 Gbps
- 40 - 100 Gbps
- Acima de 100 Gbps
- Por Componente
- Dispositivos de Criptografia por Hardware
- Módulos Coerentes/Conectáveis e Óptica
- Software de Gerenciamento de Chaves / Orquestração
- Serviços de Criptografia Gerenciada
- Por Modo de Implantação
- Local (Propriedade da Operadora)
- Nuvem / Rede como Serviço
- Dispositivos de Borda / Local Remoto
- Por Vertical de Usuário Final
- Datacenter e Nuvem
- BFSI
- Governo e Defesa
- Saúde
- Energia e Serviços Públicos
- Varejo e Comércio Eletrônico
- Outros Verticais de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e construir o primeiro conjunto de premissas sobre oferta e demanda. Baseamo-nos em referências públicas como publicações da FCC e da NTIA, publicações de segurança do NIST, páginas de padrões da ITU-T e do IEEE, e indicadores de telecomunicações da OCDE para compreender a atividade de construção de redes e as expectativas de segurança. Também revisamos registros de operadoras e integradores de sistemas, apresentações a investidores e comunicados à imprensa para mapear como as atualizações de transporte óptico e os complementos de segurança estão sendo posicionados.
Para tornar o modelo prático, utilizamos assinaturas pagas focadas em finanças e inteligência corporativa, juntamente com bases de dados de patentes e um serviço de notícias e finanças, para acompanhar lançamentos de produtos e estimar a direção típica de preços. Esses insumos nos ajudaram a selecionar curvas de adoção realistas por tipo de link e por grupo de compradores, que foram então testadas sob pressão por meio de entrevistas. Os exemplos listados acima são ilustrativos e não exaustivos, e muitos outros pontos de referência públicos e internos foram utilizados para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com operadoras de telecomunicações, equipes de redes de datacenters, parceiros de canal de equipamentos ópticos e tomadores de decisão em segurança que influenciam as escolhas de criptografia. Concentramo-nos em validar onde a criptografia é efetivamente ativada (no lado da linha versus no lado do cliente, e em novas construções versus retrofits), e como os compradores avaliam as compensações entre latência, necessidades de conformidade e cronograma de atualização. A cobertura foi mantida global para que as diferenças regionais na expansão do backbone e no tratamento de dados transfronteiriços pudessem ser refletidas nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 12% | APAC: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 47% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído principalmente usando uma abordagem de cima para baixo, na qual os gastos com transporte óptico e a atividade de links de fibra instalados foram reconstruídos em um pool endereçável, seguido pela aplicação de taxas de penetração para a adoção de criptografia na camada óptica. Para corroboração, utilizamos aproximações seletivas de baixo para cima, como implantações amostradas por grandes grupos de operadoras e faixas típicas de preço médio de venda para placas de linha, módulos conectáveis e licenças de software, para confirmar que os totais permaneciam razoáveis.
Os principais insumos utilizados no modelo incluíram ciclos de atualização de transporte óptico, crescimento na capacidade de interconexão de datacenters, participação de links que transportam tráfego regulamentado ou sensível, taxas típicas de habilitação de criptografia por tipo de link e movimentação de preços à medida que soluções coerentes de maior velocidade se tornam comuns. Onde os dados locais eram escassos, as premissas foram complementadas usando footprints comparáveis de operadoras e verificações de canais de fornecedores, ajustadas somente após a validação da lógica em entrevistas.
As previsões foram produzidas usando análise de cenários ancorada em planos de construção de backbone e adoção de políticas de segurança, com uma regressão multivariada leve utilizada como verificação de consistência em relação ao crescimento do tráfego e aos ciclos de capex. Os números finais foram convertidos para USD usando taxas de câmbio anuais médias do ano dimensionado, o que reduziu o ruído de timing nos totais de múltiplos países.
Ciclo de Validação e Atualização de Dados
A validação foi realizada triangulando os resultados com sinais independentes, como comentários sobre remessas de equipamentos de transporte óptico, orientações públicas de capex das principais operadoras e o ritmo das expansões de interconexão de datacenters. Se uma região ou ano apresentasse um salto que não pudesse ser explicado por esses sinais, as premissas eram reabertas e os temas relevantes das entrevistas eram revisitados antes da aprovação final.
Cada passagem do modelo passa por verificações internas em múltiplas etapas, nas quais um analista revisa os insumos, outro revisa os cálculos e uma revisão final verifica se a narrativa corresponde aos números. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera a demanda, os preços ou as condições de oferta. Imediatamente antes da entrega, uma nova passagem é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Criptografia Óptica da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para criptografia óptica, mesmo quando os títulos parecem semelhantes, porque os produtos contabilizados e o ponto de ativação na rede podem variar. As diferenças também decorrem de como os preços são tratados para óptica coerente de alta velocidade, e de se o estudo assume adoção rápida em todos os tipos de links ou limita a adoção às rotas mais sensíveis à segurança.
Os principais fatores de divergência neste espaço geralmente incluem se os recursos de criptografia de Camada 2 e Camada 3 estão agrupados no mesmo total, se apenas o transporte óptico (OTN e lado da linha) é contabilizado, e como os serviços e o software são adicionados à receita de hardware. O timing cambial também pode deslocar os totais quando os fornecedores vendem globalmente, e a cadência de atualização importa porque os planos de atualização de rede podem mudar rapidamente após novas regulamentações ou grandes violações de segurança.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,85 B (2025) | |
| Publicador do Setor A | USD 4,08 B (2025) | Este valor parece menor porque normalmente limita a receita ao hardware de criptografia de transporte óptico e pode não contabilizar integralmente o software de gerenciamento de chaves e a receita de serviços gerenciados que são agrupados nas implantações. |
| Consultoria Global B | USD 6,16 B (2025) | Este valor parece maior quando a receita de recursos de criptografia de Camada 2 e Camada 3 é adicionada amplamente nas atualizações de rede, e quando se assume que os preços médios de venda se mantêm em portas de maior velocidade por mais tempo. |
A diferença decorre principalmente de se o total inclui apenas a criptografia no caminho óptico, ou também adiciona recursos de segurança adjacentes na camada de pacotes, e de quão rapidamente se assume que as atualizações se convertem em ativações de criptografia pagas. Ao contabilizar as Camadas 1, 2 e 3 somente quando a função é entregue em equipamentos de transporte óptico ou módulos coerentes integrados, e ao atualizar as premissas de taxa de adoção por meio de verificações recorrentes com operadoras e canais, o dimensionamento permanece vinculado ao pool de demanda da camada óptica — um tratamento aplicado pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o forte crescimento do mercado de criptografia óptica?
A demanda por segurança resistente a ataques quânticos, as explosões de largura de banda lideradas por IA e os mandatos de confiança zero que favorecem soluções de Camada 1 baseadas em hardware estão coletivamente empurrando o mercado em direção a um CAGR de 8,62% até 2031.
Qual segmento lidera atualmente em receita?
As plataformas de hardware de Camada 1 dominam com 45,60% de participação de mercado em 2025 porque criptografam na taxa de linha e eliminam vulnerabilidades de software.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O financiamento em larga escala de tecnologia quântica, os testes de 6 G e as construções agressivas de datacenters conferem à Ásia-Pacífico um CAGR de 9,62%, superando todas as outras regiões.
Como os módulos conectáveis coerentes estão mudando o cenário competitivo?
Os conectáveis de fotônica de silício reduzem custos e consumo de energia, registrando um CAGR de 15,85% que desafia os dispositivos tradicionais baseados em chassis e amplia a diversidade de fornecedores.
Qual papel os padrões pós-quânticos desempenham na adoção?
Os padrões finais FIPS 203-205 do NIST eliminam a incerteza algorítmica, levando as empresas a orçar hardware óptico com criptografia ágil em conformidade com futuras auditorias regulatórias.
Os altos custos de capital ainda são uma barreira?
Sim, a óptica coerente de 400G+ continua cara, mas iniciativas como as lâminas de InP de 6 polegadas da Coherent devem reduzir os custos de die em 60% em dois anos, facilitando a adoção para compradores sensíveis ao custo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
