
Halbleiterlaser-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.40 Milliarden US-Dollar |
| Marktgröße (2031) | 17.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.15 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Halbleiterlaser-Marktanalyse von Mordor Intelligence
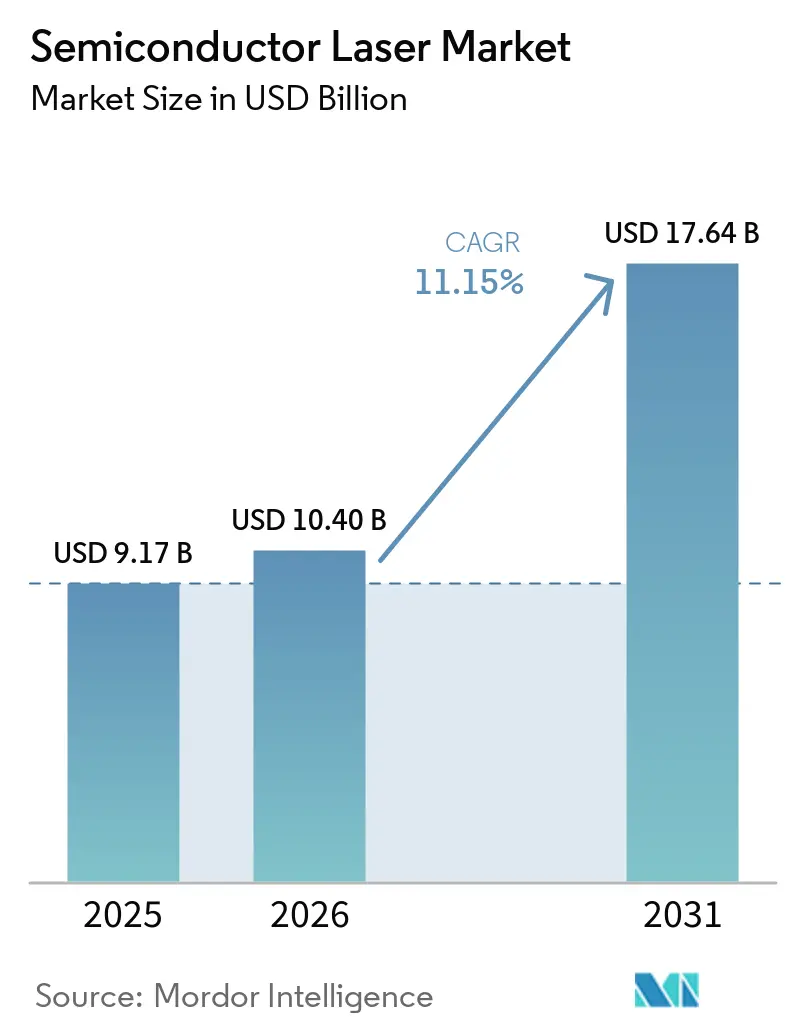
Die Größe des Halbleiterlaser-Marktes wird voraussichtlich von 9,17 Milliarden USD im Jahr 2025 auf 10,40 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 17,64 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 11,15 % über den Zeitraum 2026–2031 entspricht. Anhaltende Upgrades der Rechenzentrumsbandbreite, steigende Anforderungen an die Fahrzeugsicherheit und eine breitere Verbraucherakzeptanz von 3D-Sensorik unterstützen eine zweistellige Umsatzexpansion, auch wenn Engpässe bei Verbindungshalbleiter-Wafern und Wärmemanagementgrenzen bei höheren Leistungsdichten die Wachstumsdynamik dämpfen. Vertikalresonator-Oberflächenemissionslaser (VCSELs) hielten 2025 mit 37,8 % den führenden Marktanteil, angetrieben durch die Gesichtserkennung bei Smartphones und Time-of-Flight-Module, während Quantenkaskadenlaser (QCLs) mit einer CAGR von 16,3 % am schnellsten wachsen sollen, begünstigt durch höhere Budgets für industrielle Gasmessung und chemische Detektionssysteme im Verteidigungsbereich. Kommunikationsanwendungen repräsentierten 2025 den größten Umsatzanteil von 34,12 %, doch der Automobilbereich verzeichnet mit einer CAGR von 13,2 % das schnellste Wachstum, da die Euro-NCAP-Regeln von 2025 LiDAR-gestützte autonome Notbremsung vorschreiben. Infrarotwellenlängen dominierten mit einem Anteil von 42,5 %, aber Ultraviolett-Varianten beschleunigen sich mit einer CAGR von 14,8 %, angetrieben durch die Nachfrage nach Extrem-Ultraviolett-Lithografiewerkzeugen (EUV) und medizinischer UV-härtbarer additiver Fertigung. Der asiatisch-pazifische Raum trug 2025 48,2 % des Umsatzes bei, gestützt durch Chinas Galliumarsenid-Substratkapazität und Japans traditionelle Kantenemissionsproduktion; der Nahe Osten ist mit einer CAGR von 12,9 % die am schnellsten wachsende Teilregion, da Saudi Vision 2030 und Smart-City-Programme der Vereinigten Arabischen Emirate die Photonik-Investitionen ausweiten.
Wichtigste Erkenntnisse des Berichts
- Nach Lasertyp erfassten VCSELs 2025 einen Marktanteil von 37,8 % am Halbleiterlaser-Markt, während QCLs bis 2031 die steilste CAGR von 16,3 % verzeichnen sollen.
- Nach Anwendung behielt die Kommunikation 2025 den höchsten Anteil von 34,12 %, während der Automobilsektor dank LiDAR-Integration mit einer CAGR von 13,2 % am schnellsten wächst.
- Nach Wellenlänge entfiel 2025 ein dominanter Anteil von 42,5 % auf Infrarot; Ultraviolett soll bis 2031 mit einer CAGR von 14,8 % wachsen.
- Nach Ausgangsleistung hielt das Segment 100 mW bis 1 W im Jahr 2025 einen Anteil von 46,6 % am Halbleiterlaser-Markt, während Geräte über 5 W im Prognosezeitraum voraussichtlich mit einer CAGR von 15,7 % wachsen werden.
- Nach Geografie war der asiatisch-pazifische Raum mit 48,2 % im Jahr 2025 der größte Halbleiterlaser-Markt, während der Nahe Osten und Afrika bis 2031 mit einer CAGR von 12,9 % das stärkste Wachstum anführen sollen, da Fertigungskapazitäten und rechenzentrumsgetriebene Photonik-Nachfrage zunehmen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Expansion der 3D-Sensorik in der Unterhaltungselektronik | +3.2% | Global, mit Schwerpunkt in den Fertigungszentren des asiatisch-pazifischen Raums und den Designzentren Nordamerikas | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Nachfrage aus Siliziumphotonik-Verbindungen | +2.8% | Rechenzentrumskorridore in Nordamerika und dem asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von Halbleiterlaser-Anwendungen | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Photonik-Fertigungsinitiativen | +1.9% | Vereinigte Staaten, Europäische Union, China, Japan | Langfristig (≥ 4 Jahre) |
| Wachstum bei der Einführung von Faserlasern | +1.5% | Global, mit Schwerpunkt auf den industriellen Fertigungsregionen im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Bevorzugung von Halbleiterlasern gegenüber anderen Lichtquellen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion der 3D-Sensorik in der Unterhaltungselektronik
Die Lieferungen von VCSEL-Arrays für Time-of-Flight- und Strukturlichtmodule stiegen stark an, da Smartphone-Hersteller die Gesichtserkennung und Augmented-Reality-Funktionen ausbauten, wobei die Wandsteckdosen-Effizienz 45 % überstieg und ein zuverlässiger Betrieb bis 150 °C ohne aktive Kühlung gewährleistet wurde [1]Quelle: Nature Photonics, "VCSEL-Technologiefortschritte für 3D-Sensoranwendungen," nature.com . Sony nutzte seine Expertise bei rückseitig beleuchteten Sensoren, um VCSEL-Dies und CMOS-Detektoren gemeinsam zu verpacken, wodurch die Modulgröße um 30 % reduziert und die Stückkosten bei Großbestellungen auf unter 2 USD gesenkt wurden. Die Einführung in Android-Flaggschiffen stieg von 18 % im Jahr 2023 auf geschätzte 42 % im Jahr 2025, da Hersteller Zahlungen absichern und ihre Produkte differenzieren wollten. Die Euro-NCAP-Regeln zur Kabinenüberwachung lösten den Einsatz von Zweizonen-VCSEL-Beleuchtungseinheiten aus, die Temperaturen von -40 °C bis +85 °C standhalten und damit die Anforderungen an die epitaktische Gleichmäßigkeit verschärfen. Wearables bieten einen weiteren Wachstumsvektor: Für Smart Glasses und Gesundheitsmonitore wird prognostiziert, dass sie bis 2028 jährlich 50 Millionen Einheiten überschreiten werden, da VCSEL-Module unter 5 mm Gestenerkennung und berührungslose Herzfrequenzmessung ermöglichen.
Aufkommende Nachfrage aus Siliziumphotonik-Verbindungen
Hyperscale-Betreiber wechselten zwischen 2024 und 2025 von 400G auf 800G Ethernet und integrierten heterogen gebondete III-V-Laser auf Silizium, um eine Leitungsleistung unter 3 W und Kopplungsverluste von unter 0,5 dB zu erzielen. Co-Packaged Optics platzieren Laser-Arrays direkt auf Switch-ASICs, eliminieren SerDes-Engpässe und reduzieren die Latenz um 40 ns – ein Vorteil, der für KI-Trainingscluster besonders wertvoll ist. DARPA verpflichtete sich 2025 zu 203 Millionen USD, um die Ausbeute bei heterogener Integration auf 95 % zu steigern. Die aktuelle Wandsteckdosen-Effizienz liegt bei etwa 10 % und verfehlt damit den thermischen Grenzwert von 20 % für luftgekühlte Racks, was die Forschung an Quantenpunkt-Verstärkungsmedien und photonischen Kristallresonatoren mit dem Ziel angeregt hat, bis 2027 15 % zu erreichen. Kerr-Frequenzkämme verdrängen diskrete Arrays und liefern 80 Kanäle aus einem einzigen Mikroresonator, wodurch die Stücklistenkosten für Transceiver in Metronetzen um 35 % gesenkt werden.
Verbreitung von Halbleiterlaser-Anwendungen
Das Schweißen von Fahrzeugkarosserien nutzt heute 8-kW-halbleitergepumpte Faserlaser, deren 100-µm-Strahlen Einlagenschweißnähte an 3-mm-Aluminium ohne Vorwärmung ermöglichen. Medizinische Hersteller verwenden 355-nm-UV-Laser für das Schneiden von Stents mit einer Genauigkeit unter 10 µm bei wärmebeeinflussten Zonen von weniger als 5 µm. Militärische Entfernungsmesser wurden auf kompakte Halbleiterlaser umgestellt, wodurch das Systemgewicht um 40 % reduziert und die Batterielaufzeit auf 72 Stunden verlängert wurde, was den NATO-Zielen zur Modernisierung der Soldatenausrüstung entspricht. Quantenkaskadennetzwerke detektieren Methanlecks mit einer Empfindlichkeit im Sub-ppb-Bereich und erfüllen damit die EPA-Regel der USA von 2024 für vorgelagerte Öl- und Gasbetreiber. Die additive Fertigung nutzt 365-nm- und 405-nm-Dioden, um Schichten in unter 2 Sekunden auszuhärten, was biokompatible Implantate mit einer Oberflächenrauheit von <1 µm ermöglicht.
Staatlich geförderte Photonik-Fertigungsinitiativen
Der CHIPS and Science Act stellt 52,7 Milliarden USD für Halbleiter bereit, darunter 300 Millionen USD für fortschrittliche Verpackung, in der Photonik ausdrücklich genannt wird. Das LUMOS-Programm der DARPA investiert 10 Millionen USD, um monolithische Distributed-Feedback-Laser auf Silizium zu demonstrieren. Die Horizon-Initiative der EU stellt 25 Millionen EUR für integrierte Photonik bereit und zielt auf Kopplungsverluste von <1 dB und eine Skalierung auf 200-mm-Wafer ab. Chinas Phase-III-Großfonds reserviert 200 Milliarden CNY (≈ 28 Milliarden USD) für Galliumnitrid- und Indiumphosphid-Kapazitäten, wobei provinzielle Subventionen 30 % der Investitionskosten abdecken. Japans Ministerium für Wirtschaft, Handel und Industrie startete 2025 ein Photonik-Programm im Wert von 50 Milliarden JPY (~ 340 Millionen USD), um 6-Zoll-Galliumarsenid-Pilotlinien aufzubauen und die Kosten durch Automatisierung um 20 % zu senken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Lieferkette bei Verbindungshalbleiter-Wafern | -1.8% | Global, mit akutem Druck in Nordamerika und Europa, abhängig von der Substratversorgung aus dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen beim Wärmemanagement bei hohen Ausgangsleistungen | -1.3% | Global, am ausgeprägtesten bei industriellen und automobilen Hochleistungsanwendungen | Mittelfristig (2–4 Jahre) |
| Strenge Exportkontrollen für fortschrittliche Photonik | -0.9% | Global, insbesondere den Handel zwischen den Vereinigten Staaten, der Europäischen Union und China betreffend | Mittelfristig (2–4 Jahre) |
| Schwierigkeiten bei Zuverlässigkeit und Prüfung | -0.7% | Global, mit verstärkten Auswirkungen in den Qualifizierungszyklen für Automobil- und Medizingeräte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Lieferkette bei Verbindungshalbleiter-Wafern
Vier Lieferanten kontrollieren 78 % der weltweiten Galliumarsenid-Waferkapazität, was den Halbleiterlaser-Markt plötzlichen Nachfrageschwankungen aussetzt. Chinas Beschränkungen für Gallium und Germanium vom August 2023 verlängerten die Lieferzeiten für 6-Zoll-Substrate von 12 auf 26 Wochen und trieben die Spotpreise bis Anfang 2024 um 40 % in die Höhe. Hyperscale-Käufer sicherten sich langfristige Indiumphosphid-Verträge und drängten kleinere Diodenhersteller zu weniger flexiblen Galliumarsenid-Alternativen. Dual-Sourcing erfordert 18–24 Monate AEC-Q100- und Telcordia-GR-468-CORE-Tests, was die Diversifizierung verzögert. Die Skalierung von 4- auf 6-Zoll-Wafer ist kapitalintensiv; ein einzelner MOCVD-Reaktor kostet 4 Millionen USD und benötigt eine Auslastung von 95 % für eine Amortisationszeit von 5 Jahren.
Herausforderungen beim Wärmemanagement bei hohen Ausgangsleistungen
Sperrschichttemperaturen über 100 °C bei Lasern mit ≥5 W verschieben die Wellenlängen um 0,3 nm/°C und reduzieren die Quanteneffizienz um 15 % im Vergleich zu Basiswerten bei 25 °C. Thermoelektrische Kühler erhöhen die Kosten um 8–12 USD pro Modul und verbrauchen 3–5 W parasitäre Leistung, was die Effizienz auf Systemebene einschränkt. Das Erreichen eines thermischen Widerstands von <2 K/W in Gehäusen mit <10 mm² erfordert Gold-Zinn- oder Sintersilber-Verbindungen, was die Montagekosten um 25 % erhöht und die Ausbeute senkt. Das Risiko katastrophaler optischer Schäden steigt, wenn die lokale Erwärmung 150 °C überschreitet, was die mittlere Betriebsdauer zwischen Ausfällen von 100.000 Stunden bei 25 °C auf <20.000 Stunden bei 85 °C verkürzt. Flüssigkühlung funktioniert im Labor, ist jedoch für Verbraucher- und Automobilgeräte unpraktisch und zwingt Entwickler, Ausgangsleistung gegen Zuverlässigkeit und Baugröße abzuwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wellenlänge:
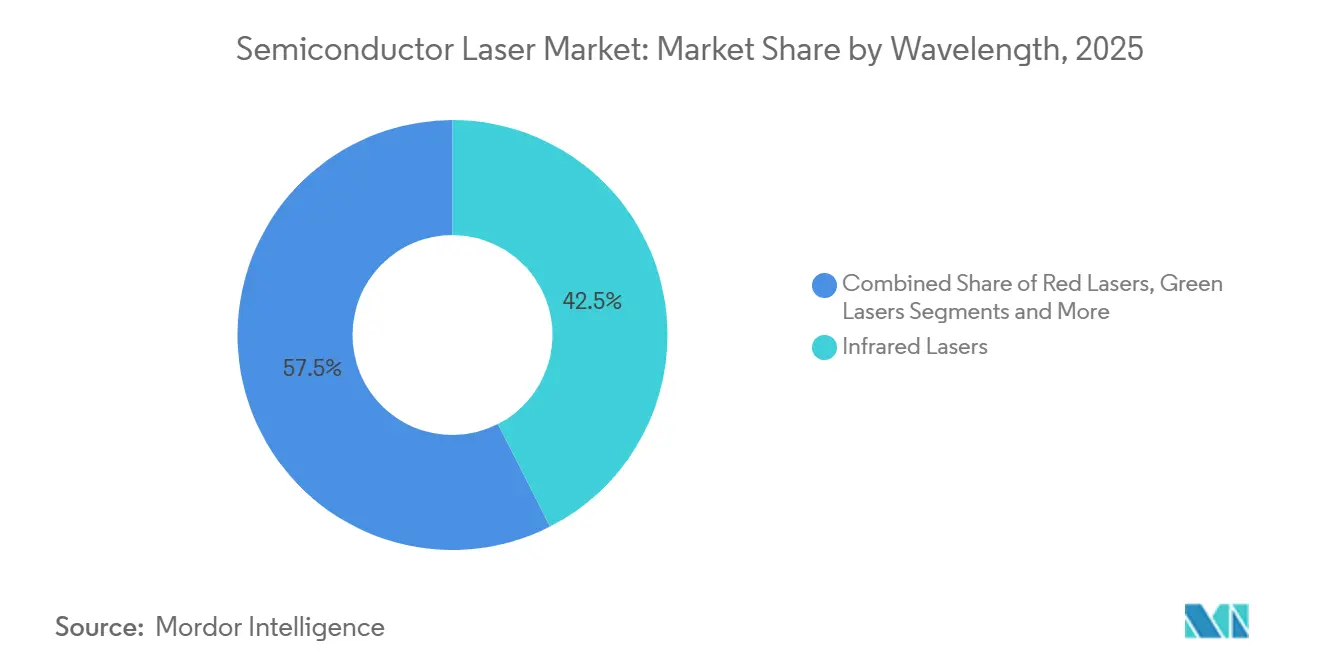
Infrarot-Skalierung verankert das Wachstum, während Ultraviolett beschleunigtInfrarotlaser machten 2025 42,5 % des Umsatzes aus und stützen den Halbleiterlaser-Markt durch 850-nm- und 1.550-nm-Bauelemente, die in der 3D-Sensorik für Verbraucher und bei Langstrecken-Glasfaserverbindungen dominieren [2]Quelle: Optica Publishing Group, „Miniaturized VCSEL Modules,” opg.optica.org. Ultraviolett-Varianten sind zwar in absoluten Dollarbeträgen kleiner, werden jedoch bis 2031 mit einem CAGR von 14,8 % wachsen, angetrieben durch EUV-Lithografie-Lieferungen und medizinische UV-härtende Prototypenentwicklung – was auf einen wachsenden Beitrag der Halbleiterlaser-Marktgröße aus fortschrittlichen Fertigungswerkzeugen hindeutet. Die steigende Nachfrage nach Halbleiterchips in verschiedenen Endnutzersektoren schafft ein günstiges Marktumfeld für das Wachstum des Marktes für Halbleiterlaser-Ausrüstung.
VCSEL-basierte Infrarotmodule liefern kreisförmige Strahlen, die die Kopplung vereinfachen, während QCL-basierte Mittelinfrarotquellen Abstimmbarkeit für die Gasdetektion bieten. Die Durchdringung im Ultraviolettbereich bleibt kostenempfindlich, doch aufkommende 266-nm-Dioden versprechen höhere Ausbeuten und längere Lebensdauern. Die regulatorischen IEC-60825-Grenzwerte der Klasse 3B und Klasse 4 erfordern ausgefeilte Verriegelungssysteme oberhalb von 5 mW, was Designbudgets und die Markteinführungszeit beeinflusst. Da fortschrittliche Logikknoten unter 3 nm migrieren, werden Anbieter von Lithografie-Werkzeugen die Ultraviolett-Nachfrage vorantreiben und deren zweistelliges Wachstum innerhalb des Halbleiterlaser-Marktes festigen.


Nach Lasertyp:
VCSEL-Führerschaft trifft auf Quantenkaskaden-DynamikVCSELs erfassten einen Anteil von 37,8 %, dank waferweiter Tests, die die Die-Kosten unter 0,50 USD senken und damit ihre Führungsposition im Halbleiterlaser-Markt sichern. QCLs hingegen eilen mit einer CAGR von 16,3 % bis 2031 voran, da die Mittelinfrarot-Spektroskopie regulatorischen Rückenwind erhält, was auf einen wachsenden Einfluss auf die Halbleiterlaser-Marktgröße durch Umwelt- und Verteidigungsprogramme hindeutet.
Kantenemittierende Balken bleiben für industrielles Schneiden mit mehreren Kilowatt relevant, doch ihre CAGR von 6 % liegt zurück. Faserlaser, obwohl technisch außerhalb der reinen Halbleiterklassifikation, sind auf Diodenoptik angewiesen und halten eine Wachstumsrate von 9 %. Schmallinige Dioden mit externem Resonator füllen Metrologie-Nischen, die eine Linienbreite von <1 MHz erfordern. Im Prognosezeitraum werden Design-Wins in der automobilen LiDAR- und Gasüberwachung QCLs helfen, die VCSEL-Dominanz zu erodieren und die Umsatzströme im Halbleiterlaser-Markt zu diversifizieren.
Nach Anwendung:
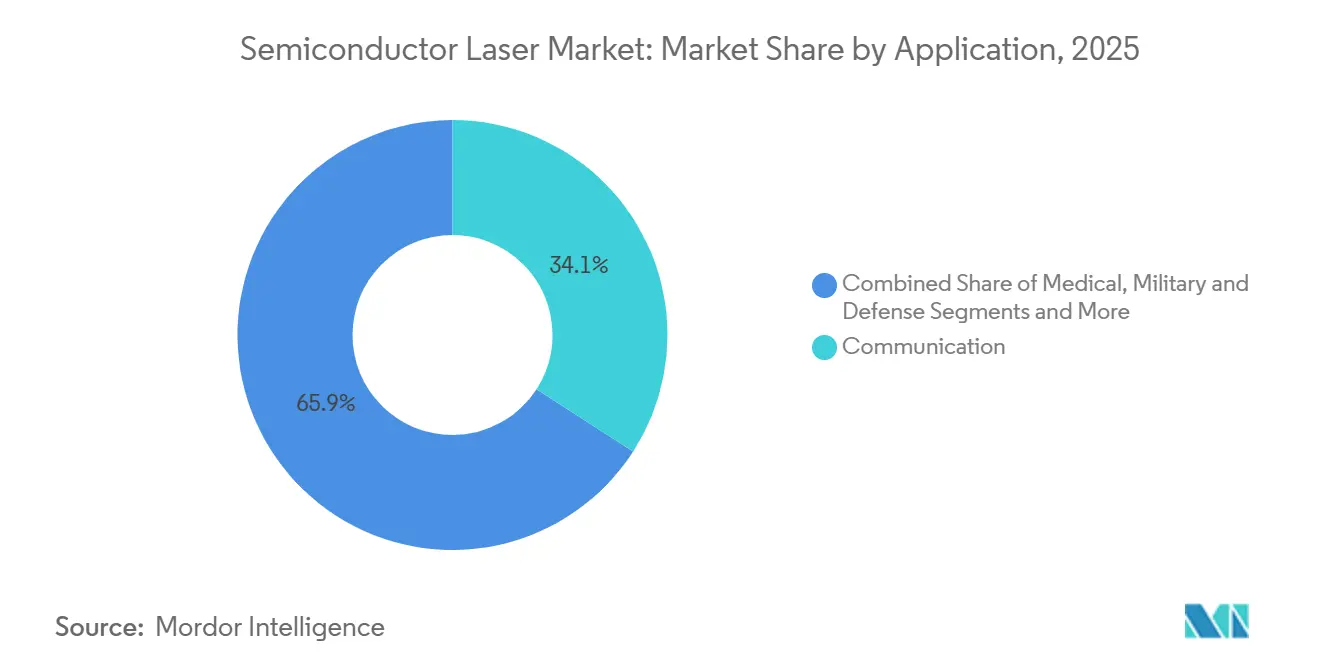
Kommunikationsdominanz trifft auf automobilen AufschwungDie Kommunikation behielt 2025 den größten Umsatzanteil von 34,12 % und nutzte VCSEL-basierte 100-Gbit-Kurzstreckenverbindungen und kohärente 1.550-nm-Module für Metrostrecken. Der Automobilbereich verfolgt jedoch eine CAGR von 13,2 %, und sein wachsendes Sensorpaket soll die Halbleiterlaser-Marktgröße in sicherheitskritischen Systemen bis 2031 steigern.
Die medizinische Nachfrage wächst jährlich um 8 %, da Femtosekunden-Ophthalmologie- und Dermatologiesysteme die Eingriffszahlen steigern. Militärprogramme halten eine CAGR von 10 % aufrecht, gestützt durch luftgestützte Entfernungsmesser und Finanzierung von Prototypen für gerichtete Energie. Industrieautomation und Instrumentierung verzeichnen weiterhin stetige einstellige Zuwächse, aber das LiDAR-getriebene Automobilwachstum bleibt im Fokus, da Erstausrüster mehrjährige Verträge sichern.
Nach Ausgangsleistung:
Mittelbereichsdominanz weicht HochleistungsdynamikLaser mit 100 mW–1 W hielten 2025 einen Anteil von 46,6 % am Halbleiterlaser-Markt, verankert durch Verbraucher-Biometrie und Kurzstreckenoptik. Geräte über 5 W werden mit einer CAGR von 15,7 % stark wachsen, begünstigt durch Migrationen beim Blechschneiden und gepulste automobile LiDAR-Systeme, was die gesamte Halbleiterlaser-Marktgröße für industrielle und Mobilitätsanwender stützen wird.
Zeiger unter 100 mW wachsen mit 4 % langsam, da Smartphones Handscanner verdrängen. Das Segment 1 W–5 W hält eine Wachstumsrate von 8 % und bedient chirurgische Werkzeuge und Projektionssysteme. Höhere Leistungsklassen unterliegen strengeren Klasse-4-Anforderungen, was Kosten und technische Komplexität erhöht, doch ihr überlegener Durchsatz rechtfertigt die Investition in die Hochvolumenfertigung.
Geografische Analyse
APAC-Halbleiterlaser-Markt
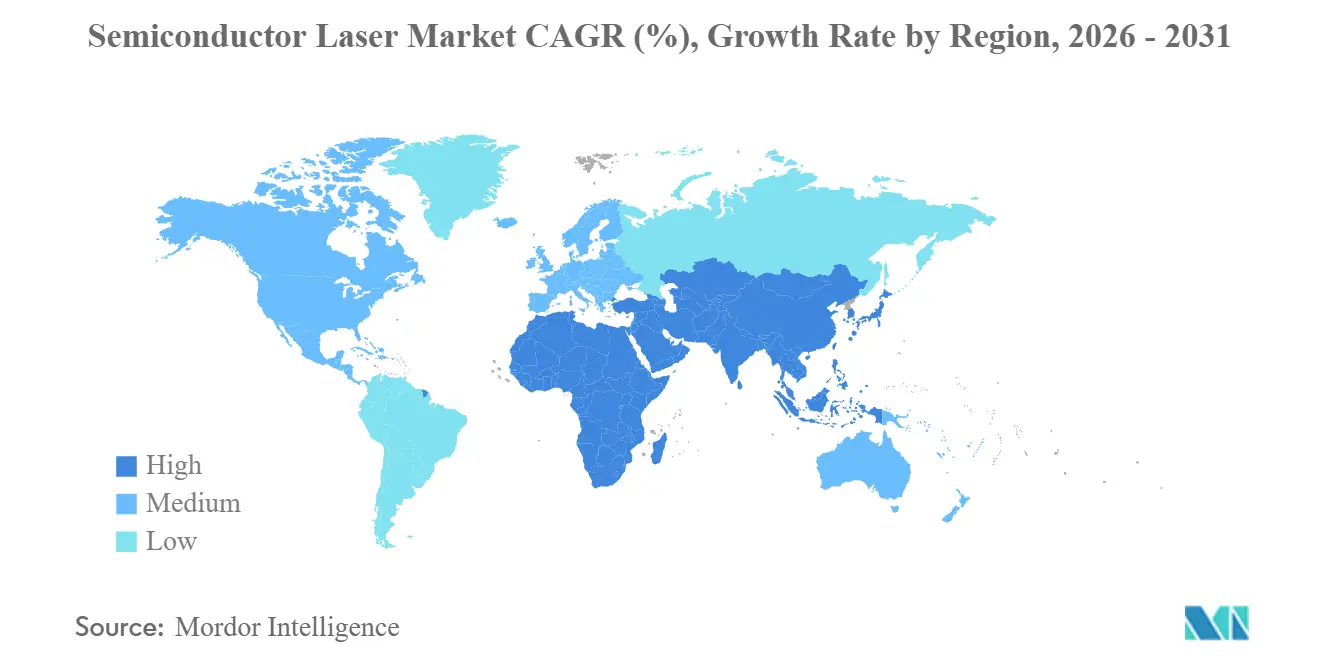
Die asiatisch-pazifische Region erzielte 48,2 % des Umsatzes im Jahr 2025, was Chinas 60-prozentigen Anteil an den weltweiten VCSEL-Epitaxialwafern und Japans jährliche Diodenproduktion von 200 Millionen Einheiten widerspiegelt. Samsungs Galliumarsenid-Dienstleistungen im Foundry-Maßstab senken die Waferkosten um 20 %, während Indiens 25-prozentige Subvention neue Montagelinien anzieht. Die Erweiterungen von Rechenzentren in Singapur, Hongkong und Tokio, die 800-Gbit-Transceiver erfordern, dürften einen regionalen CAGR von 10,8 % unterstützen und die asiatisch-pazifische Region weiterhin zentral im Halbleiterlaser-Markt halten.
Nordamerika-Halbleiterlaser-Markt
Nordamerika blieb 2025 ein bedeutender Umsatzbeitragender, angetrieben durch den Hyperscale-Cloud-Verbrauch, der 40 % der weltweiten Siliziumphotonik-Lieferungen ausmacht. Der CHIPS Act wird die Finanzierung inländischer Epitaxialwafer ermöglichen; neue Fertigungsanlagen benötigen jedoch in der Regel 36 bis 48 Monate, um die Serienproduktion zu erreichen. Kanadas Photonik-Cluster im Wert von 100 Millionen CAD und Mexikos zollfreie Geräteimporte im Rahmen des USMCA stärken die kontinentale Resilienz.
EMEA- und Südamerika-Halbleiterlaser-Markt
Europa blieb ein bedeutender Umsatzbeitragender, verankert durch Deutschlands TRUMPF und ams-OSRAM sowie die Fraunhofer-Forschung und -Entwicklung. Horizon-Fördermittel und britische Pilotlinien fördern die heterogene Integration, während die Einhaltung von RoHS und REACH einen Qualifizierungsaufwand von sechs bis zwölf Monaten verursacht. Der CAGR von 12,9 % im Nahen Osten wird durch NEOMs Investition von 500 Milliarden USD angetrieben, die LiDAR in die Mobilitätsinfrastruktur integriert. Südamerika und Afrika zusammen tragen 6 % des Umsatzes bei, mit Brasilien als.

Regulatorisches Umfeld
Die weltweiten Lieferungen von Halbleiterlasern werden durch die Produktsicherheitsklassifizierung, die Sicherheit von Endgeräten und grenzüberschreitende Handelskontrollen für fortschrittliche Photonik und angrenzende Halbleiterartikel geprägt. In Bezug auf die Lasersicherheit bleibt die IEC-60825-Normenfamilie weiterhin die Grundlage für Design- und Kennzeichnungspraktiken bei klassifizierten Laserprodukten. IEC TS 60825-13:2026 (veröffentlicht im Februar 2026) aktualisiert die Mess- und Klassifizierungsrichtlinien, die zur Unterstützung der Konformität mit IEC 60825-1 verwendet werden. Für die Gerätecharakterisierung und die Vergleichbarkeit zwischen Anbietern standardisiert IEC 60747-5-4:2022+AMD1:2024 Terminologie, Kennwerte und Messmethoden für Halbleiterlaser, einschließlich Überarbeitungen der Definitionen des Strahlungswinkels und der Berichterstattung über die spektrale Linienbreite.
Auch politische Maßnahmen im Bereich Medizin und Hochleistungsrechnen beeinflussen Qualifizierungs- und Beschaffungsstrategien. Bei Medizinlasern bringt SIST EN IEC 60601-2-22:2020/A11:2026 (veröffentlicht im Februar 2026) die besonderen Sicherheitsanforderungen für medizinische Lasergeräte in Einklang mit der EU-Medizinprodukteverordnung (EU) 2017/745 und verschärft die Dokumentations- und Prüfanforderungen für OEMs, die Halbleiterlaserquellen integrieren. Im Bereich Handel führten die USA im Januar 2026 Wertzölle von 25 % (HTSUS 9903.79.01) auf bestimmte Halbleiterartikel ein, die anhand technischer Leistungsparameter definiert sind, während BIS-Leitlinien vom Mai 2026 durchsetzbare Lizenzanforderungen im Zusammenhang mit eingeschränkten Zielländern und Entitäten bekräftigten, was die Compliance-Komplexität für global verteilte Liefernetze für Laser, Photonik und Rechentechnik erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Substraten, insbesondere GaAs und InP, und geht dann zu Spezialchemikalien und Gasen für Epitaxie (MOCVD/MBE) und Waferverarbeitung über. Anschließend folgt die Chipfertigung für Edge-Emitter, VCSELs und QCLs, und nachgelagerte Verpackung und Montage fügen Schritte wie Facettenbeschichtung, hermetische oder nicht-hermetische Versiegelung, Mikrooptik-Ausrichtung und thermische Lösungen (einschließlich Gold-Zinn- oder gesintertem Silber-Anschluss für Hochleistungsgeräte) hinzu. Danach werden Laser in Transceiver, Sensormodule, Beleuchtungssysteme, medizinische und industrielle Systeme sowie Fahrzeug-Subsysteme integriert. Qualifizierungshürden wie Telcordia GR-468-CORE und AEC-Q100 verlängern zudem die Zeitpläne für die Doppelbeschaffung.
Engpässe konzentrieren sich vorgelagert sowie bei Test und Qualifizierung. Indiumphosphid-Kapazitäten und Vorlaufzeiten bei MOCVD-Anlagen, zusammen mit arbeitsintensivem Chipvereinzelung und Alterungstests, schränken die Versorgung mit Hochgeschwindigkeitskommunikation ein, während die konzentrierte Waferversorgung die Vorlaufzeiten volatil hält. Die Kette zeigt zudem eine stärkere vertikale Integration und Bindung durch Liefer- und Fertigungspartnerschaften. Quintessent und IQE (Januar 2025) kündigten eine Lieferkette für Quantenpunktlaser und SOA-Epitaxiewafer an, unterstützt durch Bestellzusagen; Sivers Semiconductors kooperierte mit WIN Semiconductors (März 2025), um Hochleistungs-DFB-Laser und -Arrays für CWDM/DWDM zu skalieren; und Sivers und O-Net Technologies (April 2025) bildeten eine OEM-Partnerschaft rund um externe Laserquellen für Co-Packaged Optics in KI-Rechenzentren. Große Käufer und Plattforminhaber beeinflussen die Zuteilung entlang der Kette, und langfristige VCSEL-Lieferverträge wie der zwischen Coherent und Apple (August 2025), gebunden an die Produktion in Sherman, Texas, ziehen Kapazitäten, Verpackungs- und Testressourcen zu den volumenstärksten Endanwendungen.
Wettbewerbslandschaft
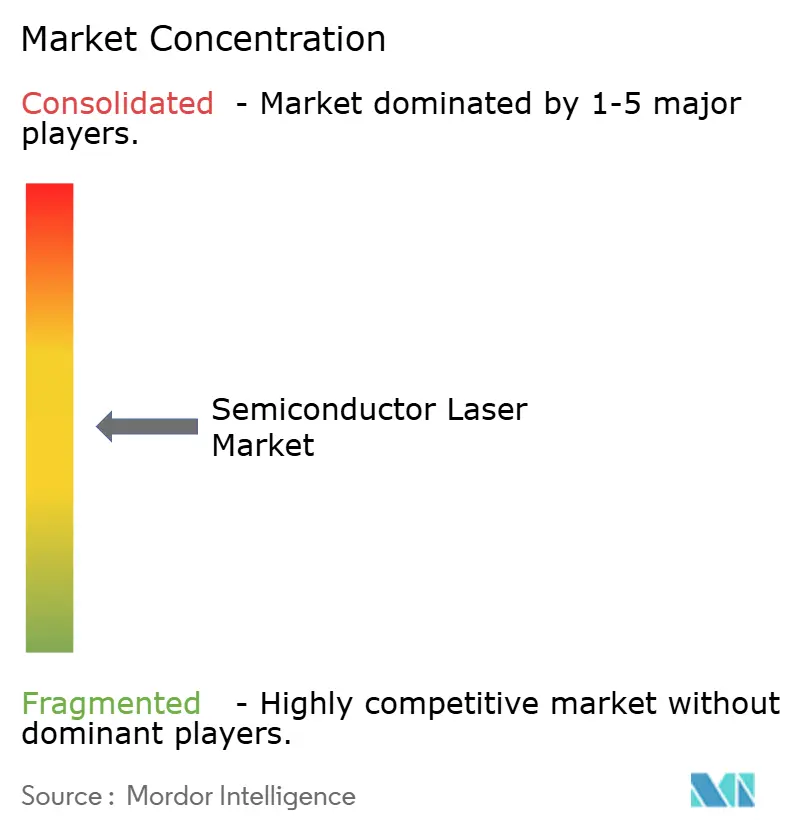
Der Halbleiterlaser-Markt ist mäßig konzentriert: Die fünf größten Anbieter – Coherent, Lumentum, ams-OSRAM, IPG Photonics und TRUMPF – hielten 2025 etwa 42 % des Umsatzes [3]Quelle: Coherent Investor Relations, "Aktualisierung zur Fusionsintegration," investors.coherent.com. Coherents Fusion mit II-VI im Jahr 2022 vereinte Galliumnitrid- und Siliziumkarbid-Fähigkeiten über Wellenlängen von Ultraviolett bis 10 µm. Lumentum und ams-OSRAM erweitern ihre 6-Zoll-VCSEL-Linien um 2 Millionen Wafer jährlich, senken die Die-Kosten um 18 % und ermöglichen automobile Module unter 2 USD.
IPG Photonics behauptet seine Führungsposition bei Faserlasern durch vertikale Integration und erzielt Bruttomargen von 30 %, obwohl chinesische Wettbewerber die Preise um 25 % unterbieten. TRUMPF arbeitet mit Fraunhofer zusammen, um QCL-Gassensoren gemeinsam zu entwickeln, während Coherent 150 Millionen USD in Siliziumkarbid-Substrate in Texas investiert, um die Versorgung zu lokalisieren und Asien-Risiken zu mindern. Die technologische Differenzierung konzentriert sich auf das epitaktische Design: ams-OSRAMs VCSEL-Architektur hält bei 150 °C eine Wandsteckdosen-Effizienz von 50 % aufrecht und verlängert die Batterielaufzeit in Mobilgeräten um 30 %.
Die regionale Diversifizierung nimmt zu. Lumentums Montagewerk in Thailand mindert geopolitische Spannungen, und Sharps Hochlauf von 405-nm-Blauelasern bedient die Nachfrage nach automobilen Scheinwerfern. Weiße-Flecken-Wetten umfassen die nicht-invasive Glukosemessung über 9-µm-QCLs, ein potenziell 3 Milliarden USD großes adressierbares Segment, das auf klinische Validierung wartet. Hybride Silizium-III-V-Co-Packaged-Optik ist noch Jahre entfernt, aber die DARPA-Finanzierung signalisiert strategische Beharrlichkeit.
Führende Unternehmen der Halbleiterlaser-Branche
Coherent Corporation
Nichia Corporation
IPG Photonics Corporation
TRUMPF Group
ams-OSRAM AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Halbleiterlaser-Markt
- Coherent Corp.
- Sharp Corporation
- Nichia Corporation
- IPG Photonics Corporation
- TT Electronics plc
- Sumitomo Electric Industries Ltd.
- Sheaumann Laser Inc.
- Newport Corporation (MKS Instruments Inc.)
- Panasonic Industry Co. Ltd.
- Rohm Co. Ltd.
- Hamamatsu Photonics K.K.
- Jenoptik AG
- TRUMPF Group
- ams-OSRAM AG
- Lumentum Holdings Inc.
- Broadcom Inc.
- Furukawa Electric Co. Ltd.
- Innolume GmbH
- MACOM Technology Solutions Holdings Inc.
- II-VI Incorporated (now part of Coherent)

Marktchancen und Zukunftsaussichten
KI-Rechenzentrumsoptik und der Trend zu Co-Packaged Optics schaffen kurzfristigen Freiraum bei Lasern für Hochgeschwindigkeitskommunikation, insbesondere bei EML- und CW-DFB-Geräten, wo Versorgungsengpässe und Qualifizierungsreibung weiterhin sichtbar sind. Im Juni 2026 verwies TrendForce auf eine kombinierte monatliche Produktionskapazität von rund 50,7 Millionen Einheiten für EML- und CW-DFB-Laserdioden zur Unterstützung der Expansion von KI-Rechenzentren, was verdeutlicht, wie inkrementelle Kapazitäts- und Ausbeuteverbesserungen sich in Marktzugang für Transceiver- und Co-Packaged-Optics-Lieferketten übersetzen. Produkt-Roadmaps bewegen sich auch in Richtung höherer Geschwindigkeiten pro Kanal, und neue Marktteilnehmer sowie Spezialisten nutzen Foundry- und Wafer-Partnerschaften, um Zugang zu GaAs/InP-Prozesstiefe zu erhalten, wie sich an der Einführung von 200G-VCSEL-Produkten durch PicoJools im Juli 2026 und dessen Fertigungspartnerschaft mit WIN Semiconductors zeigt.
Programme zur Souveränität bei Materialien und Fertigung fügen eine weitere Chancenschicht hinzu, die sich auf die Widerstandsfähigkeit der Substrat- und Waferversorgung für InP und Silizium-Photonik konzentriert. Sumitomo Electric Industries verpflichtete sich im Juli 2026 zu 18 Milliarden JPY (etwa 120 Millionen USD), um die InP-Substratfertigung in seinem Itami-Werk zu modernisieren, mit dem Ziel, die Kapazität bis zum Geschäftsjahr 2028 im Vergleich zum Geschäftsjahr 2024 auf das 3,1-Fache zu erhöhen, was Anstrengungen zur Entlastung vorgelagerter Engpässe unterstützt. Coherent unterzeichnete zudem im Juli 2026 eine Absichtserklärung über bis zu 50 Millionen USD an Fördermitteln im Rahmen des CHIPS and Science Act zur Erweiterung seiner 6-Zoll-InP-Anlage in Sherman, Texas, und Tower Semiconductor kündigte eine zweigleisige Expansion in Japan für 300-mm-Silizium-Photonik und SiGe mit einer Unterstützung von 1 Milliarde USD durch die japanische Regierung an. Diese Maßnahmen stärken die Chancen für Anbieter, die Kapazität mit Qualifizierung (Telcordia/Automobil) und Wärmemanagement-Verpackung kombinieren können, insbesondere für Klassen über 5 W, bei denen Zuverlässigkeit und Wärmeableitung weiterhin begrenzende Faktoren sind.
Recent Industry Developments in Halbleiterlaser-Markt
- Juli 2026: Coherent unterzeichnete eine Absichtserklärung über bis zu 50 Millionen USD an Fördermitteln im Rahmen des CHIPS and Science Act zur Erweiterung seiner 6-Zoll-Indiumphosphid(InP)-Fertigung in Sherman, Texas, mit dem Ziel einer größeren Fläche und höherer Waferausbeute. Der Schritt verbessert die inländischen Versorgungsoptionen für Laserquellen für optische Hochgeschwindigkeitsnetzwerke und Co-Packaged Optics und unterstützt breitere Bemühungen, Engpässe bei InP-basierten Geräten für KI-Rechenzentrums-Interconnects zu verringern.
- August 2025: Coherent und Apple erweiterten ihre strategische Partnerschaft mit einer neuen mehrjährigen Vereinbarung zur VCSEL-Produktion in Coherents Anlage in Sherman, Texas. Die Bindung der Volumennachfrage an einen benannten Standort stärkt die Kapazitätsauslastung und das Investitionsvertrauen für VCSEL-Fertigung und -Verpackung, mit positiven Auswirkungen auf Kosten und Prozessreife bei hochvolumigem 3D-Sensing und verwandten Beleuchtungsmodulen.
- März 2024: Coherent kündigte skalierbare 6-Zoll-InP-Waferfertigungskapazitäten in Sherman, Texas, und Järfälla, Schweden an, um die Kapazität für Laser der nächsten Generation für KI-Transceiver und 6G-Netzwerke zu erhöhen. Die Verlagerung der InP-Produktion auf größere Wafer verbessert Skaleneffekte und Ausbeutelernkurven und erhöht zudem den Wettbewerbsdruck auf Anbieter, die weiterhin durch kleinere InP-Wafer und lange Qualifizierungszyklen eingeschränkt sind.


Halbleiterlaser-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Halbleiterlasern (Laserdioden und verwandte Halbleiter-Verstärkungsbauelemente), die zur Erzeugung von kohärentem Licht für Kommunikation, Sensorik, industrielle Verarbeitung, Medizin, Verteidigung und Automobilanwendungen eingesetzt werden, über die weltweite Nachfrage hinweg.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Laser-Lichtquellen (wie LEDs) und die meisten eigenständigen optischen Komponenten aus, deren Hauptfunktion nicht die Laseremission ist.
Segmentierungsübersicht
- Nach Wellenlänge
- Infrarotlaser
- Rotlaser
- Grünlaser
- Blaulaser
- Ultraviolettlaser
- Nach Lasertyp
- Kantenemittierende Laser
- Vertikalresonator-Oberflächenemissionslaser (VCSEL)
- Quantenkaskadenlaser
- Faserlaser
- Sonstige Typen
- Nach Anwendung
- Kommunikation
- Medizin
- Militär und Verteidigung
- Industrie
- Instrumentierung und Sensor
- Automobil
- Sonstige Anwendungen
- Nach Ausgangsleistung
- Unter 100 mW
- 100 mW – 1 W
- 1 W – 5 W
- Über 5 W
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Abgrenzung dessen, was als Halbleiterlaser-Lieferung gezählt wird und was nicht, und richtet diese Lieferdefinitionen anschließend an den in der Branchenberichterstattung verwendeten Anwendungskategorien aus. Wir beziehen uns auf öffentliche Quellen wie die Handelsstatistiken der US International Trade Commission, UN Comtrade, Veröffentlichungen der World Semiconductor Trade Statistics, IEEE und andere begutachtete Photonik-Fachzeitschriften sowie Normen oder technische Hinweise von Gremien wie der IEC, um Terminologie und Einheitenlogik zu verankern.
Anschließend erstellen wir die unterstützende Datenschicht anhand von Unternehmenseinreichungen, Investorenpräsentationen, Pressemitteilungen und glaubwürdiger Berichterstattung über Kapazitätserweiterungen und Nachfrageverschiebungen in der Datenkommunikation, Sensorik und industriellen Nutzung. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening sowie Patentdatenbanken genutzt, um die Technologierichtung und Produkt-Roadmaps gegenzuprüfen. Diese genannten Beispiele sind nur illustrativ; wir haben auch viele andere öffentliche Quellen zur Unterstützung der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Annahmen zu Lieferungsmix, Entwicklung der durchschnittlichen Verkaufspreise und zur Unterschiedlichkeit der Nachfrage nach Endnutzung (beispielsweise Telekommunikationsoptik gegenüber Automobil-Sensorik) einem Stresstest zu unterziehen. Wir sprechen mit einer breiten Auswahl an Herstellern, Komponenten- und Modulteilnehmern, Distributoren und nachgelagerten Käufern; die Eingaben werden über APAC, EMEA und Amerika hinweg abgeglichen, damit regionale Preisgestaltung und Versorgungsengpässe nicht verallgemeinert werden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | CXOs: 13 % | APAC: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 43 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Unser Modell verwendet einen Top-down-Ansatz, bei dem Produktion, Handelsströme und Signale zur Endmarktnachfrage zu einer Umsatzbetrachtung für Halbleiterlaser rekonstruiert und anschließend mit der berichteten Entwicklung wichtiger Lieferanten und großer Abnehmersektoren abgeglichen werden. Um es praktikabel zu halten, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch den Stichproben-Durchschnittsverkaufspreis je Lasertyp multipliziert mit indikativen Liefervolumina, verfeinert durch Kanalprüfungen.
Zu den wichtigsten Eingaben zählen Indikatoren wie die Upgrade-Intensität von Rechenzentren und Telekommunikationsoptik, die Durchdringung von 3D-Sensorik in Verbrauchergeräten, Design-Wins bei Automobil-Sensorik und -Beleuchtung, industrielle Laserverarbeitungsaktivitäten sowie Verschiebungen im Wellenlängen- und Leistungsausgangsmix, die die Preisgestaltung verändern. Da sich diese Treiber nicht jedes Jahr in dieselbe Richtung bewegen, erfolgt die Prognose mittels Szenarioanalyse, gestützt durch Expertenkonsens darüber, welche Variablen sich voraussichtlich verschärfen oder entspannen werden (beispielsweise Komponentenverfügbarkeit und Preisgestaltung bei Hochleistungsbauelementen). Wo Bottom-up-Momentaufnahmen für kleinere Anwendungen unvollständig sind, werden Lücken durch verhältnisbasierte Allokation unter Verwendung validierter Mixanteile geschlossen, anstatt eine gleichmäßige Wachstumsrate anzunehmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Marktgesamtwerte mit unabhängigen Signalen, wie der Richtung von Handelstrends, offengelegten Umsatzentwicklungen in relevanten Produktlinien und nachfrageseitigen Indikatoren aus wichtigen Endnutzungen. Zeigt ein Segment einen ungewöhnlichen Ausschlag, werden die Treiber erneut geprüft, Annahmen überarbeitet und Befragte gegebenenfalls erneut kontaktiert, damit das Problem vor der Freigabe gelöst wird.
Die Arbeit durchläuft eine mehrstufige Analysten-Überprüfung, bei der Berechnungen, Währungszeitpunkte und Jahresabgleiche geprüft sowie Abweichungsprüfungen dokumentiert werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Versorgungsunterbrechungen oder ein bedeutender Technologiewandel. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence-Schätzung des Halbleiterlaser-Marktes im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Halbleiterlaser können weit auseinanderliegen, selbst wenn der Themenname identisch ist, da jeder Herausgeber den Geräteumfang, die Annahmen zur Preiskurve und den Zeitpunkt der jährlichen Aktualisierung unterschiedlich definiert. Unterschiede entstehen auch dadurch, wie gemischte Produkte behandelt werden – beispielsweise ob ein Laser innerhalb eines Moduls dem Lasermarkt zugerechnet oder in einem breiteren Optik- oder Systembucket eingeordnet wird.
Einige Schätzungen wenden einen weiteren Umfang an, indem sie angrenzende Photonik-Elemente und gebündelte Module einbeziehen und dann einen einheitlichen gemischten Durchschnittsverkaufspreis-Trend über alle Endnutzungen hinweg beibehalten. Im Modell von Mordor Intelligence wird der Umsatz für Halbleiterlaser-Bauelemente über definierte Wellenlängen, Leistungsbänder und Anwendungen erfasst, und wir halten ihn von den meisten nicht emittierenden optischen Komponenten getrennt, damit der Nachfragepool über die Jahre hinweg konsistent bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,17 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 9,42 Milliarden USD (2025) | Verwendet eine andere Aufteilung von Lasertypen und Anwendungen, was die Preisgewichtungen verschieben kann, und das längere Prognosefenster neigt dazu, kurzfristige Angebots- und Mixvolatilität zu glätten. |
| Branchenpublikation B | 12,84 Milliarden USD (2025) | Wendet wahrscheinlich einen breiteren erfassten Umsatzpool an, indem mehr Modul- und Endnutzungsverpackungswert einbezogen wird, und die Umfangshinweise sind begrenzt, was die geräteexklusive Abstimmung erschwert. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, wie eng das gezählte Element definiert ist und wie die Preisgestaltung über verschiedene Anwendungen hinweg fortgeführt wird. Durch die Beibehaltung einer konsistenten Abrechnungseinheit, die Überprüfung von Mix und Preisgestaltung durch Interviews und die erneute Validierung der Logik bei Aktualisierungen bleibt die Schätzung auf klare Eingaben zurückführbar, die ein Leser nachvollziehen und reproduzieren kann.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Halbleiterlaser-Markt bis 2031 voraussichtlich wachsen?
Der Umsatz soll von 10,40 Milliarden USD im Jahr 2026 auf 17,64 Milliarden USD bis 2031 steigen, was einer CAGR von 11,15 % entspricht.
Welcher Lasertyp wird bis 2031 den größten inkrementellen Umsatz generieren?
Quantenkaskadenlaser, die voraussichtlich mit einer CAGR von 16,3 % wachsen werden, werden den größten neuen Umsatzpool generieren, insbesondere in der Mittelinfrarot-Sensorik.
Warum gewinnen Automobilanwendungen an Dynamik?
Die Euro-NCAP-Anforderung zur autonomen Notbremsung von 2025 und die breitere Einführung von LiDAR und Fahrerüberwachungssystemen treiben eine CAGR von 13,2 % in der automobilen Nachfrage an.
Welche Region bietet die höchste Wachstumsrate im Prognosezeitraum?
Der Nahe Osten führt mit einer CAGR von 12,9 %, da Saudi Vision 2030 und Smart-City-Projekte der Vereinigten Arabischen Emirate Kapital in photonikgestützte Infrastruktur investieren.
Was ist das wichtigste Lieferkettenrisiko für Laserhersteller?
Die konzentrierte Versorgung mit Galliumarsenid- und Indiumphosphid-Wafern, verschärft durch Chinas Exportbeschränkungen, verlängert Lieferzeiten und treibt Substratpreise in die Höhe.
Wie gehen Anbieter mit Hochleistungs-Wärmeherausforderungen um?
Lösungen umfassen Gold-Zinn- oder Sintersilber-Die-Verbindungen, verbesserte Kühlkörpermaterialien und effizienzgesteigerte epitaktische Designs, um Sperrschichttemperaturen unter kritischen Schwellenwerten zu halten.
Seite zuletzt aktualisiert am:



