
Marktgröße und Marktanteil für ophthalmische viskooperative Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
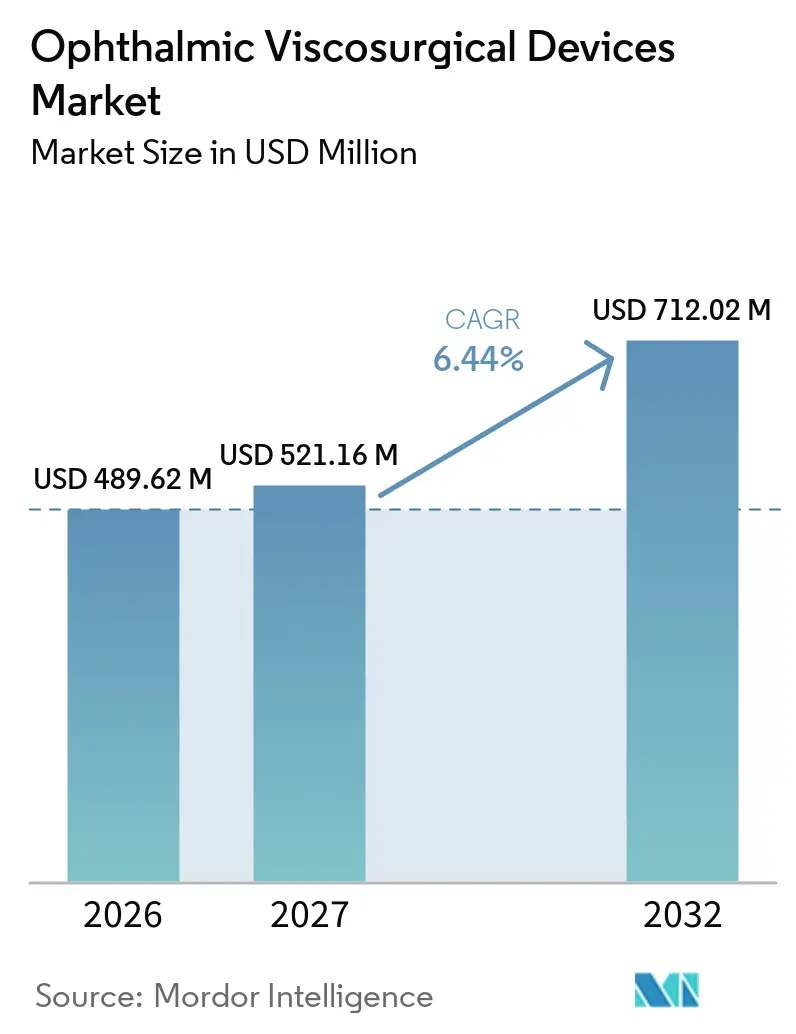
| Marktgröße (2027) | 521.16 Millionen US-Dollar |
| Marktgröße (2032) | 712.02 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.44 % |
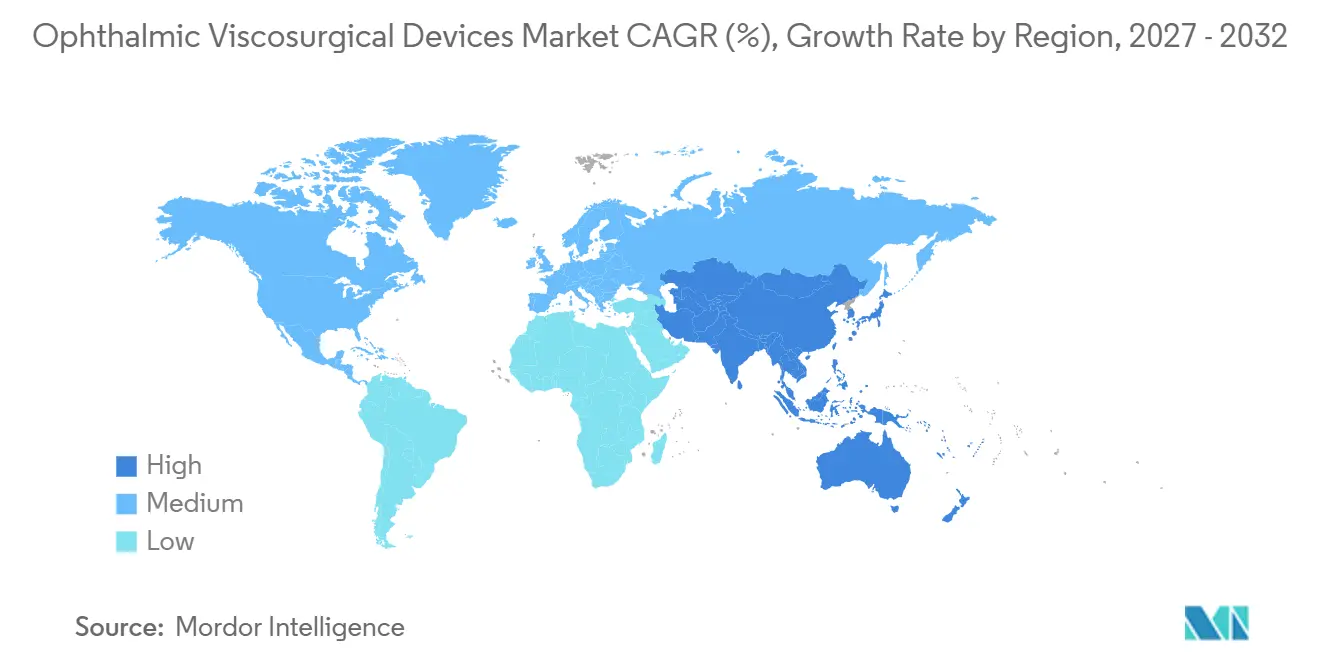
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
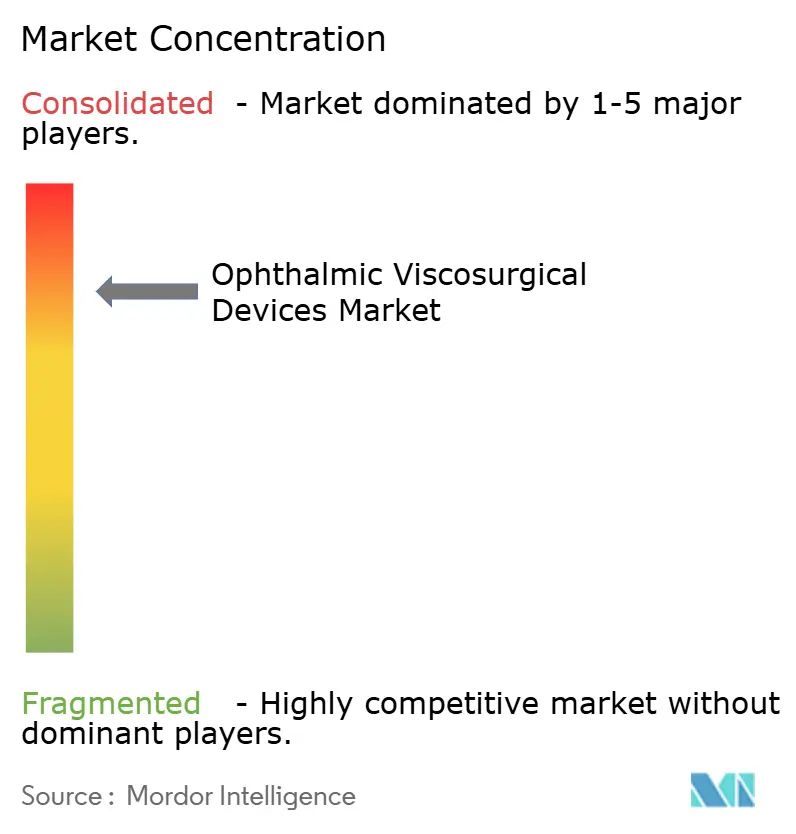
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für ophthalmische viskooperative Geräte von Mordor Intelligence
Die Marktgröße für ophthalmische viskoschirurgische Geräte wurde im Jahr 2026 auf 489,62 Millionen USD geschätzt und soll von 521,16 Millionen USD im Jahr 2027 auf 712,02 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,44 % während des Prognosezeitraums (2027–2032).
Steigende globale Kataraktoperationszahlen, eine breitere Akzeptanz der minimal-invasiven Glaukomchirurgie sowie kontinuierliche Upgrades bei Premium-Plattformen für das vordere Augensegment tragen gemeinsam dazu bei, sowohl die Stückzahlen als auch die durchschnittlichen Verkaufspreise zu steigern. Krankenhäuser in etablierten Gesundheitssystemen verlängern zunehmend ihre OP-Pläne, um Kataraktrückstände abzubauen, während ambulante Operationszentren (ASCs) Durchsatzgewinne erzielen, die Einwegpacks für Viskoelastika begünstigen. Chirurgen konsolidieren ihre Einkäufe zunehmend auf Mehrfacheigenschafts-Formulierungen, die zwischen dispersivem und kohäsivem Verhalten wechseln können, was die Rolle von Komplettsatz-Kits für den gesamten Eingriff stärkt. Umweltkriterien beginnen zunehmend Ausschreibungen zu beeinflussen, was Hersteller dazu veranlasst, Lebenszyklusanalysen zu veröffentlichen und die Verpackung als Wettbewerbsvorteil zu überarbeiten.
Wesentliche Erkenntnisse des Berichts
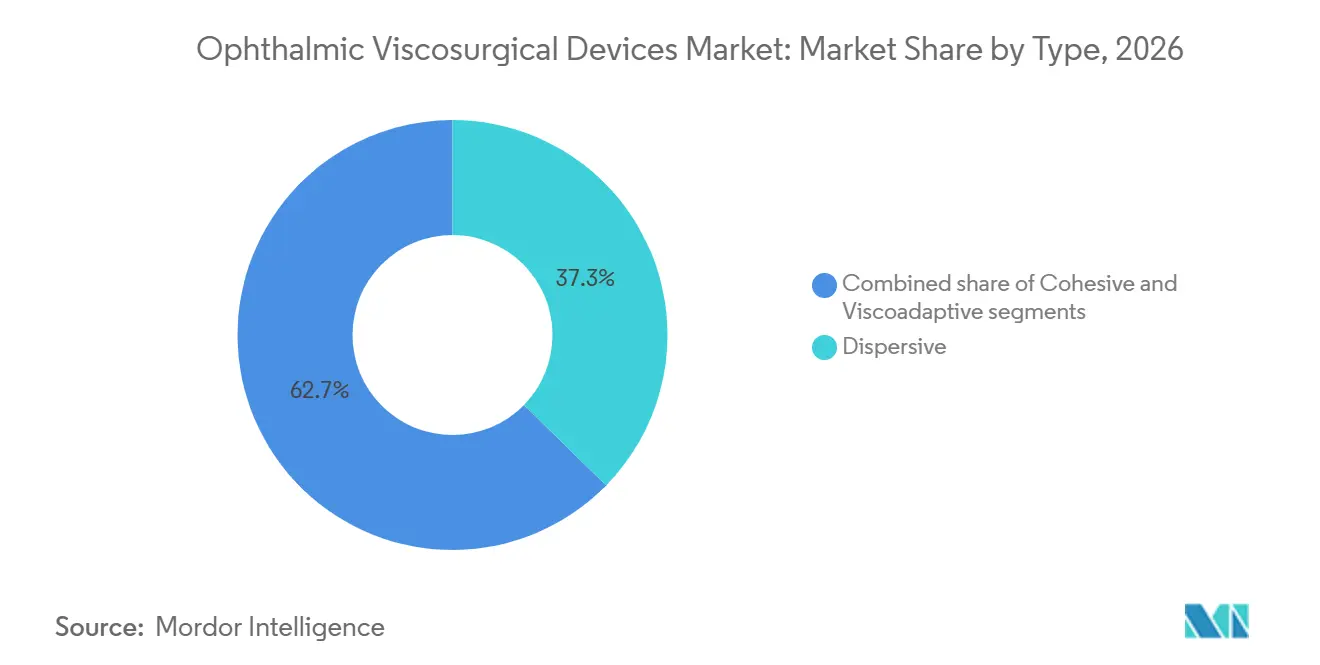
- Nach Produkttyp führten dispersive Agenzien mit einem Marktanteil von 37,33 % im Markt für ophthalmische viskoschirurgische Geräte im Jahr 2026, während viskoadaptive Agenzien bis 2032 die höchste CAGR von 7,59 % verzeichnen sollen.
- Nach Quelle sicherte sich bakteriell gewonnene Hyaluronsäure im Jahr 2026 einen Anteil von 39,02 % an der Marktgröße für ophthalmische viskoschirurgische Geräte; halbsynthetische/fermentative Qualitäten sollen bis 2032 mit einer CAGR von 8,74 % wachsen.
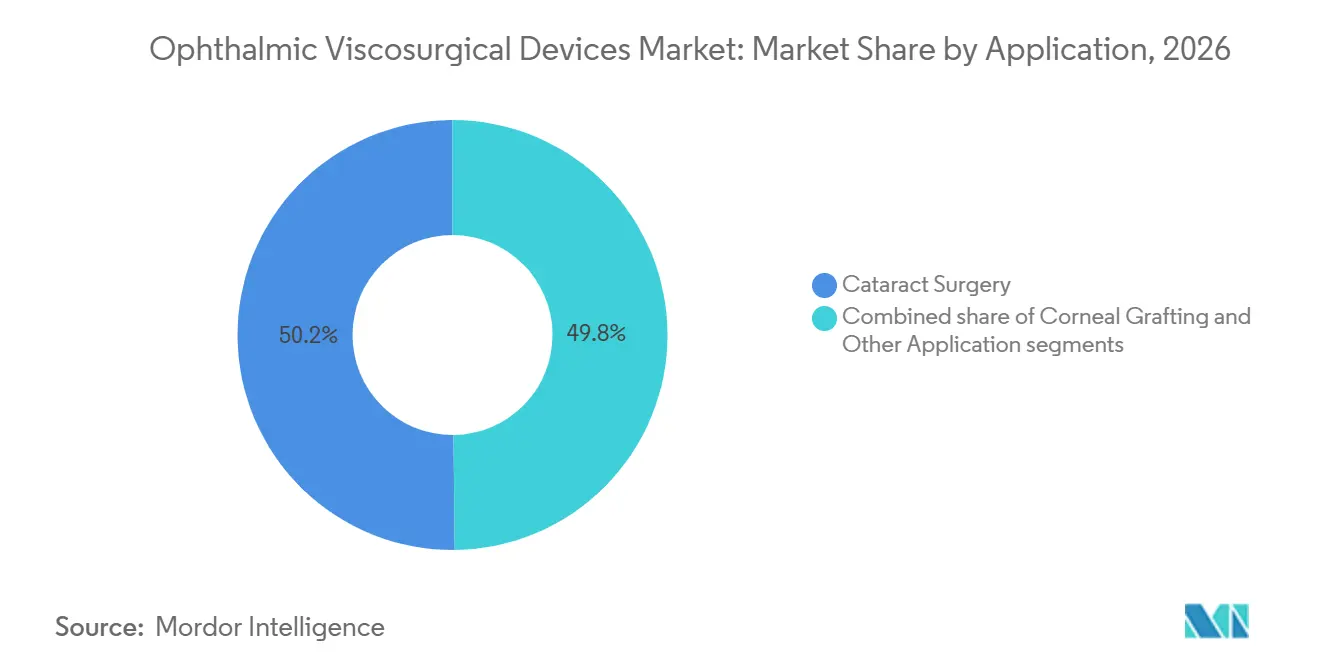
- Nach Anwendung entfiel auf die Kataraktchirurgie im Jahr 2026 ein Anteil von 50,17 % an der Marktgröße für ophthalmische viskoschirurgische Geräte, während Glaukomeingriffe bis 2032 die höchste CAGR von 6,47 % aufweisen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 59,74 %; ASCs stellen den am schnellsten wachsenden Kanal mit einer CAGR von 8,06 % bis 2032 dar.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,58 %; Asien-Pazifik stellt die am schnellsten wachsende Region mit einer CAGR von 7,68 % bis 2032 dar.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Alternde, kataraktanfällige Bevölkerung | +1.3% | Global (hoch in Nordamerika & Europa) | Langfristig (≥ 4 Jahre) |
| Diabetesbedingte Augenkomplikationen | +1.0% | Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Weiterentwicklung von Phako-, Femto- und MIGS-Plattformen | +0.9% | Drei-Regionen (Nordamerika, Europa, Asien-Pazifik) | Kurzfristig (≤ 2 Jahre) |
| ASC-Wachstum & Programme zur Erblindungsprävention | +0.8% | Vereinigte Staaten & Asien | Kurzfristig (≤ 2 Jahre) |
| Steigende Gesundheitsausgaben & Katarakterstattung | +0.7% | OECD-Märkte & große Schwellenländer | Mittelfristig (2–4 Jahre) |
| Präzisionsfermentation von hochmolekularer Hyaluronsäure | +0.6% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Demografische Expansion der kataraktanfälligen älteren Bevölkerungsgruppe
Die aufgrund von Katarakt verlorenen behinderungsbereinigten Lebensjahre stiegen von 6,68 Millionen im Jahr 2019 auf 7,1 Millionen im Jahr 2021 und könnten bei anhaltenden Inzidenztrends bis 2025 über 7,5 Millionen übersteigen[1]. Eine Metaanalyse aus dem Jahr 2024 erfasste 17 Millionen erblindete Menschen und 83,5 Millionen mit mittelschwerer bis schwerer Sehbeeinträchtigung durch Katarakt im Jahr 2020. Krankenhäuser in Hocheinkommensländern sehen sich jetzt mit einer medianen Wartezeit von sechs Wochen für Operationstermine zur Linsenextraktion konfrontiert, was den grundlegenden Einsatz von viskoelastischen Spritzen unmittelbar erhöht. Jedes zusätzliche Jahr Lebenserwartung vergrößert den chirurgischen Versorgungstrichter und stellt sicher, dass der Markt für ophthalmische viskooperative Geräte den breiteren Sektor der ophthalmologischen Verbrauchsmaterialien weiterhin übertrifft. Vorausbuchungen, die Anfang 2025 veröffentlicht wurden, unterstreichen die ungedeckte Nachfrage, was auf eine stärkere Gerätenachfrage hindeutet, selbst wenn die Dosierung pro Eingriff konstant bleibt.
Steigende Inzidenz diabetesbedingter Augenkomplikationen
Erwachsene mit Diabetes entwickeln früher und aggressiver eine Katarakt als Nicht-Diabetiker, was das Alter bei der Erstoperation vorverlegt und die lebenslange Exposition gegenüber Viskoelastika verlängert. Routinemäßige Frühscreenings erhöhen die Interventionsraten, die sich auf Glaukom- und Vitrektomieindikationen ausweiten. Hersteller betonen nun Formulierungen, die postoperative Augeninnendruckspitzen dämpfen, und positionieren diese Eigenschaften als klinische Differenzierungsmerkmale. Chirurgen, die jüngere diabetische Patientengruppen behandeln, bevorzugen Viskoadaptiva, die die Endothelintegrität wahren, was die Nachfrage im Premiumsegment stärkt. Der Markt für ophthalmische viskooperative Geräte profitiert daher von einem doppelten Auftrieb durch größere Patientengruppen und einen höherwertigen Produktmix.
Technologische Weiterentwicklung von Phako-, Femto- und MIGS-Plattformen
Die Femtosekunden-Laser-assistierte Kataraktchirurgie erzeugt Mikroblasen-Turbulenzen, die das Hornhautendothel ohne hochmolekulare Pufferung gefährden. Mit dem Einzug von Mikroinzisions-Spitzen in den Mainstream fordern Chirurgen viskoadaptive Mischungen, die die Vorderkammentiefe aufrechterhalten und gleichzeitig Trümmer schnell abführen. Das rasche Wachstum von MIGS-Eingriffen verstärkt die Forderung nach ultra-klaren, partikelarmen Viskoelastika, die den gonioskopischen Blick nicht verdecken. Diese Plattformfortschritte erhöhen die Leistungserwartungen und festigen den Markt für ophthalmische viskooperative Geräte als Wachstumsausreißer unter den Einweg-Operationsverbrauchsmaterialien.
Wachsende chirurgische Kapazität durch ASCs und nationale Programme zur Erblindungsprävention
ASCs führen inzwischen fast jeden fünften Medicare-finanzierten Katarakteingriff in den Vereinigten Staaten durch. Geringere Gemeinkosten beschleunigen die Amortisation von Premiumgeräten und fördern den Einsatz leistungsstarker ophthalmischer viskooperativer Mittel, die die Behandlungszeit verkürzen. In ganz Asien statten staatlich geförderte Kataraktkampagnen mobile Einheiten mit kompakten Sets aus, die vorgefüllte Viskoelastik-Spritzen bündeln, was an chirurgischen Hochvolumentagen Großaufträge generiert. Diese zeitliche Clusterung der Nachfrage hilft Herstellern, Produktionsläufe zu planen und Lagerzyklen für den Markt für ophthalmische viskooperative Geräte zu glätten.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Preissensibilität & Erstattungsobergrenzen | –0.7% | Vereinigte Staaten & Europa | Kurzfristig (≤ 2 Jahre) |
| Operationstechniken mit wenig OVD oder ohne OVD | –0.5% | Hochvolumige globale Zentren | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Kontrolle | –0.4% | Global (insbesondere EU & USA) | Langfristig (≥ 4 Jahre) |
| Kosten des Umweltabfallmanagements | –0.3% | Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität und Erstattungsobergrenzen bei Premium-OVD-Qualitäten
ASC-Zahlungen sind an den ambulanten Krankenhausplan gekoppelt und bündeln die Viskoelastikkosten in umfassendere Katarakterstattungspakete. Wenn Zahlungsobergrenzen die Margen einengen, wechseln Beschaffungsteams zu mittleren Formulierungen oder handeln Mengenrabatte aus. Europäische Krankenhäuser, die unter wertorientierten Budgets arbeiten, verlangen von Kollegen überprüfte Daten zum Endothelzellverlust, bevor sie teurere Upgrades genehmigen, und bevorzugen Unternehmen, die robuste klinische Unterstützungsprogramme finanzieren. Diese Erstattungskompression dämpft die Expansion des Premiummix innerhalb des Marktes für ophthalmische viskooperative Geräte, ohne das Gesamtvolumenwachstum zu beeinträchtigen.
Verfügbarkeit von Operationstechniken mit wenig OVD oder ohne OVD
Neue Fluidik-Systeme stabilisieren die Vorderkammer mit balancierter Salzlösung und reduzieren das Viskoelastikvolumen pro Eingriff. Pilotaudits zeigen spürbare Einsparungen, dennoch verlassen sich Chirurgen bei Kapsulorrhexis- und Linsenimplantationsphasen weiterhin auf OVDs. Die sofortige sequenzielle bilaterale Kataraktchirurgie verspricht Effizienzgewinne pro Patient, erfordert jedoch in der Regel separate Einwegsets zur Risikokontrolle, was den Rückgang des Verbrauchs teilweise ausgleicht. Der Nettoeffekt ist eine allmähliche, nicht abrupte Dämpfung der Nachfrage innerhalb des Marktes für ophthalmische viskooperative Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dispersive Mittel dominieren, Viskoadaptiva gewinnen an DynamikDispersive Agenzien hatten im Jahr 2026 mit 37,33 % den größten Anteil an der Marktgröße für ophthalmische viskoschirurgische Geräte, da sie in der Lage sind, empfindliches Gewebe während der Kernzerlegung zu beschichten. Chirurgen behandeln komplexe Kataraktfälle – Pseudoexfoliation, flache Vorderkammern, Fälle nach LASIK – durch den abwechselnden Einsatz dispersiver und kohäsiver OVDs innerhalb eines einzigen Eingriffs, was das Volumen pro Fall erhöht. Innovatoren betten nun antioxidative Zusätze in dispersive Formulierungen ein und verteidigen damit Preispunkte selbst bei kostensensitiven Ausschreibungen.
Viskoadaptive Mischungen expandieren am schnellsten mit einer CAGR von 7,59 % bis 2032, angetrieben durch Premium-Intraokularlinsen (IOL)-Fälle, die einen überlegenen Endothelschutz erfordern. Diese Agenzien verhalten sich bei niedrigem Schergefälle kohäsiv und dispergieren bei hohem Fluss, wodurch die Kammerstabilität während der Phakoemulsifikation oder femtosekundären Fragmentierung aufrechterhalten wird. Hersteller koppeln viskoadaptive Spritzen an Injektorsysteme, was die Chirurgentreue sichert und die Durchdringung des Marktes für ophthalmische viskoschirurgische Geräte vertieft.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf erhältlich
Nach Quelle:
Biologische Hyaluronsäure führt, Fermentationsqualitäten gewinnen an BodenBakteriell gewonnene Hyaluronsäure sicherte sich im Jahr 2026 einen Anteil von 39,02 % am Marktanteil für ophthalmische viskoschirurgische Geräte und wird für ihre gleichmäßige Kettenlänge und geringe Immunogenität geschätzt. Krankenhäuser richten diese Produkte an Nachhaltigkeitsbewertungen aus, die tierfreie Beschaffung bevorzugen. Die Versorgungszuverlässigkeit festigt die Führungsposition des Segments zusätzlich.
Halbsynthetische/fermentative Qualitäten sind bis 2032 für eine CAGR von 8,74 % vorgesehen. Die Fermentation ermöglicht eine schnelle Skalierung und präzise Molekulargewichtskontrolle, was maßgeschneiderte Mischungen für kombinierte Katarakt-Glaukom-Eingriffe ermöglicht. Beschaffungsteams schätzen die Unabhängigkeit von Tierseuchen-Schocks, was die strategische Attraktivität von Fermentationswegen im Markt für ophthalmische viskoschirurgische Geräte erhöht. Tierisch gewonnene Quellen behalten aufgrund des Preises einen Anteil, verlieren jedoch an Boden, da Regulierungsbehörden die Reduzierung tierischer Proteine befürworten.
Nach Anwendung:
Katarakt bleibt das Hauptanwendungsgebiet, Glaukom gewinnt an BedeutungDie Kataraktchirurgie generierte im Jahr 2026 50,17 % der Marktgröße für ophthalmische viskoschirurgische Geräte. Die Eingriffszahlen in den Vereinigten Staaten übersteigen jährlich 4 Millionen und steuern bis 2030 auf 6 Millionen zu. Jeder Katarakteingriff verbraucht mindestens eine Spritze, was die Basisnachfrage verankert. Krankenhäuser planen nun verlängerte Abendlisten, um Wartezeiten zu verkürzen – eine operative Änderung, die den Spritzenverbrauch weiter steigert.
Glaukomeingriffe tragen einen kleineren absoluten Anteil bei, weisen jedoch bis 2032 die stärkste CAGR von 6,47 % auf. Die minimal-invasive Glaukomchirurgie ist auf eine präzise viskoelastische Applikation angewiesen, um Winkelstrukturen zu schützen, was Formulierungsausschüsse dazu veranlasst, spezialisierte Rheologien zu bevorraten. Diagnostische Screening-Programme erkennen die Erkrankung früher, erweitern den adressierbaren Pool und lenken den Markt für ophthalmische viskoschirurgische Geräte in Richtung größerer Eingriffsdiversität.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf erhältlich
Nach Endnutzer:
Krankenhäuser verankern die Nachfrage, ASCs beschleunigen das WachstumKrankenhäuser hielten im Jahr 2026 59,74 % des Marktanteils für ophthalmische viskoschirurgische Geräte, da sie komplexe Fälle verwalten und die Einführung von Premium-Viskoadaptiva vorantreiben. Zentraler Einkauf über multiregionale Netzwerke sichert die Versorgungskontinuität und stärkt etablierte Marken. Lehrkrankenhäuser führen zudem vergleichende Studien durch, die regionale Formulierungen prägen und indirekt Marktpräferenzen steuern.
ASCs verzeichnen bis 2032 die höchste CAGR von 8,06 %, gestützt durch einen Anstieg der Medicare-Zahlungen um 15,41 % im Jahresvergleich im Jahr 2023. Ihr Effizienzfokus lenkt die Produktauswahl auf Einwegpacks, die die Umrüstzeit verkürzen. Spezialkliniken behalten eine stetige Präsenz, indem sie Premium- oder komplexe Patientengruppen betreuen, und aufkommende praxisbasierte Operationsräume könnten eine Mikro-Ebene kompakter viskoelastischer Spritzen hervorbringen, was dem Markt für ophthalmische viskoschirurgische Geräte zusätzliche Nuancen verleiht.
Geografische Analyse
Markt für ophthalmische viskoschirurgische Geräte in Nordamerika
Nordamerika repräsentierte im Jahr 2026 37,58 % der globalen Marktgröße für ophthalmische viskoschirurgische Geräte, gestützt durch eine robuste Erstattungslandschaft und eine dichte Ophthalmologenverteilung. Medicare bestätigt die Kataraktextraktion als den häufigsten chirurgischen Eingriff in ASCs mit einem Anteil von rund 19 % am Volumen. Fast 27,8 % der US-amerikanischen Erwachsenen ab 71 Jahren berichten von Sehbeeinträchtigungen, was die chirurgische Belastung verstärkt. Gebündelte Kaufvereinbarungen, die Viskoelastika mit Phako-Spitzen und IOL-Injektoren verknüpfen, gewinnen an Bedeutung und festigen die Lieferantenbindung.
Markt für ophthalmische viskoschirurgische Geräte im asiatisch-pazifischen Raum
Asien-Pazifik verzeichnet bis 2032 die höchste CAGR von 7,68 %. Die Ausweitung der Krankenversicherung in China und Indien treibt die Kataraktversorgung voran, während Provinzeinrichtungen auf Femtosekunden-Plattformen umsteigen, die fortschrittliche Viskoelastika benötigen. Umfragen aus Südwestchina zeigen einen wachsenden Anteil von Kataraktpatienten mit vorheriger refraktiver Chirurgie oder hoher Myopie. Da die Erstattung beginnt, Premium-IOLs anzuerkennen, gewinnen dual-aktive Viskoadaptiva die Präferenz der Chirurgen, heben den regionalen Mix an und lenken inkrementelle Umsätze in den Markt für ophthalmische viskoschirurgische Geräte.
Markt für ophthalmische viskoschirurgische Geräte in Europa
Europa verfügt über eine beträchtliche Marktbasis, sieht sich jedoch einem strengeren wertorientierten Beschaffungswesen gegenüber. Krankenhäuser fordern direkte Vergleichsdaten zum Endothelzellverlust, bevor sie Premium-Upgrades genehmigen, was Unternehmen mit starken klinischen Evidenzbudgets begünstigt. Regionale Fachgesellschaften befürworten elektronische Gebrauchsanweisungen mit dem Ziel, die Verpackungsemissionen von Intraokularlinsen um 67 % zu reduzieren. Eine frühzeitige Einhaltung ökologisch qualifizierter Verpackungsstandards kann die Ausschreibungsbewertungen verbessern und den Marktanteil im Markt für ophthalmische viskoschirurgische Geräte sichern.
Regulatorisches Umfeld
Ophthalmochirurgische Viskoelastika (OVDs) entsprechen der ISO 15798:2022, die Anforderungen an Sicherheit, Leistung, Bewertung und Kennzeichnung festlegt und von Herstellern häufig zur Strukturierung der technischen Dokumentation und Prüfungen verwendet wird. In der Europäischen Union unterliegen OVDs der Verordnung (EU) 2017/745 (MDR), wobei die Einhaltung der grundlegenden Sicherheits- und Leistungsanforderungen sowie belastbare klinische Nachweise den Marktzugang und laufende Lebenszyklusaktualisierungen beeinflussen.
In den Vereinigten Staaten werden OVDs von der FDA reguliert und in der Regel über den Premarket-Approval-(PMA)-Rahmen verwaltet, sodass Änderungen an Herstellung, Lieferanten und Standorten PMA-Ergänzungen erfordern. Aktuelle FDA-Aktivitäten unterstreichen diese Intensität der Lebenszykluskontrolle: Im Februar 2026 erhielt Alcon eine PMA-Ergänzungszulassung (P840064/S089) für ein neues Füllvolumen von 0,75 ml für Viscoat, das in der Anlage von LifeCore Biomedical hergestellt wird, und im Dezember 2025 sowie Dezember 2024 erhielt Johnson & Johnson Surgical Vision PMA-Ergänzungszulassungen (P810031/S081 und P810031/S076) für einen alternativen Lieferanten einer Komponente des Verabreichungssystems sowie eine zusätzliche Lagereinrichtung für Healon-Produkte.
Wettbewerbslandschaft
Etwa 65,0 % des Marktanteils für ophthalmische viskooperative Geräte entfallen auf die fünf größten Hersteller, angeführt von Alcon, Johnson & Johnson und Bausch + Lomb. Die Kapitalmarkttag-Präsentation von Alcon im Jahr 2025 kündigte weitere Investitionen in Viskoadaptiva der nächsten Generation an, die in seine Mikroinzisions-Chirurgie-Sets integriert werden. Gebündelte Lösungen erhöhen die Wechselkosten für Krankenhäuser, die bereits Alcon-Konsolen verwenden.
Johnson & Johnson vertiefte sein Kataraktökosystem durch die Einführung von TECNIS Odyssey IOLs im Jahr 2024, begleitet von klinischen Protokollen, die den reduzierten Endothelzellverlust bei Implantation mit firmeneigenen Viskoadaptiva hervorheben. Chirurgen-Supportprogramme und reale Evidenz festigen die Pull-through-Nachfrage und stärken Johnsons Position im Markt für ophthalmische viskooperative Geräte.
Bausch + Lomb schärfte die Differenzierung durch die Einführung von ClearVisc- und Totalvisc-Dual-Action-Systemen, die Hyaluronsäure mit dem Antioxidans Sorbit kombinieren. SEC-Einreichungen bestätigen eine strategische Ausrichtung auf die Segmente Augenoberfläche und Chirurgie. Nischenanbieter wie Seikagaku nutzen proprietäre Hyaluronsäure-Ketten, um die Schmierfähigkeit unter hoher Scherung zu erhalten, und sichern sich die Loyalität in Japan und ausgewählten Exportgebieten.
Marktführer für ophthalmische viskooperative Geräte
-
Carl Zeiss Meditec AG
-
Bausch & Lomb Incorporated
-
Rayner Intraocular Lenses Limited
-
Alcon AG
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ophthalmische viskoschirurgische Geräte Unternehmen in diesem Bericht
- Alcon
- Johnson & Johnson
- Bausch + Lomb Inc.
- Carl Zeiss
- Beckton Dickinson
- Rayner Intraocular Lenses Ltd.
- Bohus Biotech
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical
- Advin Health Care
- MicroSurgical Technology (MST)
- Lifecore Biomedical
- Contamac Ltd.
Lesen Sie die Analyse der ophthalmische viskoschirurgische Geräte-Unternehmen
Marktchancen und Zukunftsaussichten
Lebenszyklusmanagement und SKU-Optimierung schaffen kurzfristigen Spielraum, da chirurgische Zentren Bestandsbeschränkungen mit steigendem Durchsatz in Einklang bringen müssen. FDA-Zulassungen für Herstellungs- und Konfigurationsänderungen zeigen, wo Lieferanten Reibungsverluste in Krankenhaus- und ASC-Arbeitsabläufen reduzieren, darunter die PMA-Ergänzungszulassung von Alcon vom Februar 2026, die ein neues Füllvolumen von 0,75 ml für Viscoat bei LifeCore Biomedical ermöglicht. Dies unterstützt verfahrens- und einsatzspezifische Packungsgrößen, einschließlich Einweg-Komplettsets für den gesamten Eingriff, die den Durchsatz verbessern können, während sie mit den erstattungsgetriebenen Kostenkontrollen im Einklang bleiben.
Die Erweiterung von Portfolio und Vertriebskanälen ist ein weiterer Chancenvektor, insbesondere dort, wo Kataraktökosysteme durch kommerzielle Rechte und gebündelte Angebote erweitert werden. Rayners Ankündigung vom März 2026, die US-Vertriebsrechte für Anikavisc zu erwerben, zeigt, dass der Zugang zu etablierten OVD-Produkten neben IOLs und Kataraktplattformen als strategischer Hebel behandelt wird, wodurch Cross-Selling-Wege mit Chirurgen-Accounts gestärkt werden. Gleichzeitig unterstreicht die von der FDA anerkannte Flexibilität der Lieferkette, wie etwa die PMA-Ergänzungszulassung von Johnson & Johnson Surgical Vision vom Dezember 2025 für einen alternativen Lieferanten einer Healon-Verabreichungskomponente, den Bedarf an widerstandsfähigen Beschaffungsoptionen und validierten Prozessalternativen, die das Störungsrisiko bei hochvolumigen Kataract- und MIGS-Terminplänen verringern.
Neueste Industrielle Entwicklungen in Markt für ophthalmische viskoschirurgische Geräte
- Juni 2026: Carl Zeiss Meditec berichtete über erfolgreiche frühe klinische Implantationen seiner torischen Intraokularlinse AT LUCIA toric 721P. Die Erweiterung von Premium-Kataract-Workflows kann die Nachfrage nach eng integrierten Verbrauchsmaterialien erhöhen und die Rolle der OVD-Auswahl innerhalb durchgängiger chirurgischer Ökosysteme stärken.
- März 2026: Rayner gab die Übernahme der US-Vertriebsrechte für Anikavisc bekannt und erweiterte damit seinen Zugang zur Kategorie der ophthalmochirurgischen Viskoelastika. Der Schritt stärkt Rayners Fähigkeit, Kataraktchirurgie-Verbrauchsmaterialien mit seinem IOL-Portfolio zu bündeln und die Beziehungen zu US-Kataraktkunden zu vertiefen.
- September 2024: Johnson & Johnson erweiterte sein presbyopiekorrigierendes IOL-Portfolio TECNIS Odyssey in den Vereinigten Staaten, unterstützt durch Unternehmensrichtlinien, die Implantationsprotokolle mit markenspezifischen viskoadaptiven OVDs kombinieren. Diese Art der Portfolioerweiterung fördert den Absatz angrenzender chirurgischer Verbrauchsmaterialien, die bei Premium-IOL-Eingriffen verwendet werden.
Markt für ophthalmische viskoschirurgische Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ophthalmische viskoschirurgische Geräte, die bei Augenoperationen eingesetzt werden, um den Raum aufrechtzuerhalten und empfindliche Gewebe in der Vorderkammer zu schützen; er wird als Umsatz aus OVD-Produkten gemessen, die an Krankenhäuser, Augenkliniken und Operationszentren verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen chirurgische Geräte, Intraokularlinsen, Arzneimittel und postoperative Augentropfen aus, die nicht als OVD-Produkte verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Kohäsiv
- Dispersiv
- Viskoadaptiv
- Nach Quelle
- Biologisch (Bakterien-abgeleitete Hyaluronsäure)
- Tierisch (Hahnenkamm, Schwein, Rind)
- Halbsynthetisch / Fermentationsbasiert
- Nach Anwendung
- Kataraktchirurgie
- Hornhauttransplantation / Keratoplastik
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte Augenkliniken
- Ambulante Operationszentren (ASCs)
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grundstruktur des Modells aufzubauen und den klinischen und verfahrensbezogenen Kontext zu bestimmen, in dem OVDs routinemäßig eingesetzt werden. Wir stützen uns in der Regel auf öffentliche Quellen wie Ressourcen der Weltgesundheitsorganisation zu Katarakt und Augengesundheit, Statistiken des CDC zu Sehbeeinträchtigungen, Veröffentlichungen der Nationalen Gesundheitsinstitute und OECD-Gesundheitsindikatoren, um Wachstumssignale bei Eingriffen zu verstehen. Für den regulatorischen und produktbezogenen Kontext durchsuchen wir auch FDA-Datenbanken und Leitlinienmaterial sowie begutachtete ophthalmologische Fachzeitschriften, die OVD-Verwendungsmuster und Materialtypen erläutern.
Anschließend ergänzen wir dies durch Unternehmensberichte, Investorenpräsentationen, seriöse Pressemitteilungen und Verbandswebseiten, um die angebotsseitige Positionierung und Vertriebswege nach Region zu kartieren. Wo Lücken bestehen, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken, um Produktpipelines und wichtige Fertigungsaktivitäten zu überprüfen. Die aufgeführten Quellen sind nur illustrativ; wir haben viele weitere öffentliche Referenzen geprüft, um die endgültigen Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Interessengruppen wie ophthalmischen Chirurgen, Krankenhausbeschaffungsteams, Administratoren ambulanter Operationszentren und Vertriebsleitern auf Distributionsebene durchgeführt. Da Kataraktoperationsvolumina und Erstattungsrealitäten je nach Geografie variieren, haben wir die wichtigsten Nachfrageregionen abgedeckt und diese Gespräche genutzt, um die Nutzung pro Eingriff, typische Packungsgrößen und die Variation der Produktpräferenzen in verschiedenen chirurgischen Umgebungen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsebene (CXOs): 13 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde nach einer Top-down- und Bottom-up-Logik aufgebaut, bei der eingriffsbezogene Nachfragepools zunächst rekonstruiert und dann anhand angebotsseitiger Signale überprüft wurden. Auf der Top-down-Seite verknüpften wir ophthalmische Operationsvolumina, den Anteil der Katarakteingriffe an den gesamten Augenoperationen und den typischen OVD-Verbrauch pro Eingriff, um den regionalen Verbrauch zu ermitteln, der dann unter Verwendung realistischer durchschnittlicher Verkaufspreise in Umsatz umgerechnet wird. Um das Modell praktikabel zu halten, haben wir einige wichtige Eingaben hervorgehoben, wie das Wachstum der Kataraktchirurgie, Trends bei der alternden Bevölkerung, Aktivitäten bei Glaukom- und Hornhauttransplantationseingriffen, Produktmixverschiebungen zwischen kohäsiver und dispersiver Nutzung sowie Veränderungen im Anteil von Krankenhäusern gegenüber ambulanten Operationszentren.
Diese Ergebnisse wurden dann durch selektive Bottom-up-Annäherungen bestätigt. Wir haben den Umsatz anhand von Stichprobenpreisbereichen plausibilisiert, Kanalprüfungen zum Kaufverhalten auf Packungsebene durchgeführt und die Präsenz der Anbieter nach wichtigen Regionen überprüft. Wo Abdeckungslücken für kleinere Länder oder geringfügige Anwendungen auftraten, haben wir Proxy-Annahmen auf der Grundlage der Eingriffsintensität und Indikatoren für den Gesundheitszugang angewendet und diese dann während der Expertenvalidierung angepasst. Für die Prognose haben wir hauptsächlich eine Szenarioanalyse verwendet, die auf dem Eingriffswachstum und der Preisentwicklung basiert, wobei die Annahmen anhand der Erwartungen der Befragten zu Nutzungstrends, Mixveränderungen und Beschaffungsdruck in den nächsten Jahren verfeinert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, wie der Richtung des Eingriffswachstums, regionalen Gesundheitsausgabenmustern und der Frage, ob die implizierten Preise innerhalb realistischer Bereiche blieben, die in den Interviews berichtet wurden. Ausreißer wurden markiert, die zugrunde liegenden Treiber wurden erneut überprüft, und eine zweite Analystenprüfung wurde vor der Freigabe abgeschlossen, um sicherzustellen, dass arithmetische und logische Fehler nicht in die endgültigen Gesamtwerte übernommen wurden. Wenn eine wesentliche Diskrepanz bestehen blieb, wurden die Befragten erneut kontaktiert, um Nutzungsraten, Mixannahmen oder Preisbewegungen zu bestätigen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn bedeutende Marktereignisse Eingriffszahlen, Produktverfügbarkeit oder Preisgestaltung beeinflussen können. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und die validierten Primäreingaben in den Marktzahlen und der Prognose berücksichtigt sind.
Vergleich der Marktgrößenbestimmung für ophthalmische viskoschirurgische Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für ophthalmische viskoschirurgische Geräte können unterschiedlich aussehen, selbst wenn sie scheinbar dieselbe Produktgruppe beschreiben, da der gezählte Eingriffspool und die Preislogik nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, welche Operationen einbezogen werden, ob die Schätzung die tatsächliche Nutzung pro Eingriff oder einen breiteren Geräteausgaben-Eimer widerspiegelt und wie Währungszeitpunkt und Inflationsannahmen angewendet werden.
Bei OVDs speziell treten Lücken häufig auf, wenn nur auf Katarakt ausgerichtete Modelle verwendet werden oder wenn eine Studie angrenzende ophthalmische Verbrauchsmaterialien einbezieht, die denselben Beschaffungsweg verfolgen. Ein weiterer häufiger Treiber ist die Handhabung des durchschnittlichen Verkaufspreises, da die Verwendung von Listenpreisen anstelle der tatsächlich erzielten Krankenhaus- und Distributorpreise die Gesamtwerte erhöhen kann, und der regionale Mix kann die Ergebnisse verschieben, wenn ambulante Zentren untererfasst werden. Diese Entscheidungen helfen zu erklären, warum einige Werte für 2025 über oder unter dem Wert für 2026 liegen, selbst wenn die Wachstumsraten aufgrund eines anderen Ausgangspunkts ähnlich erscheinen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 489,62 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 479,80 Mio. USD (2025) | Verwendet eine Basis von 2024 mit einer Schätzung für 2025, die empfindlich auf Annahmen zum Eingriffswachstum im frühen Jahr und auf das Timing der Währungsumrechnung reagieren kann, was möglicherweise nicht einer späteren Neukalibrierung entspricht. |
| Forschungsverlag B | 565,17 Mio. USD (2025) | Der höhere Wert ist konsistent mit einem breiteren Ausgaben-Eimer und aggressiveren Annahmen zu realisierten Preisen, insbesondere wenn angrenzende chirurgische Verbrauchsmaterialien oder eine breitere Anwendungsabdeckung in den OVD-Gesamtwert eingeflossen sind. |
Die Streuung ergibt sich hauptsächlich daraus, wie der Eingriffspool aufgebaut wird und wie die Preisgestaltung in Umsatz übersetzt wird, und nicht aus einem einzigen Wachstumstreiber. Indem die Nachfrage an Katarrakt-, Glaukom- und Hornhauttransplantationseingriffsignalen ausgerichtet und die durchschnittlichen Verkaufspreise an das ausgerichtet werden, was Käufer nach eigenen Angaben zahlen, wird der Marktgesamtwert näher an wiederholbaren, überprüfbaren Eingaben gehalten – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für ophthalmische viskooperative Geräte?
Die Marktgröße für ophthalmische viskoschirurgische Geräte beläuft sich im Jahr 2026 auf 489,62 Millionen USD und soll bis 2032 einen Wert von 712,02 Millionen USD erreichen, was einer CAGR von 6,44 % entspricht.
Welcher Produkttyp hat im Jahr 2026 den größten Marktanteil?
Dispersive Agenzien führten den Markt im Jahr 2026 mit einem Umsatzanteil von 37,33 % an.
Welcher Anwendungsbereich wächst am schnellsten?
ASCs konzentrieren sich auf hohen Durchsatz; ihre Präferenz für Einweg-Viskoelastik-Sets mit Effizienzfokus treibt in diesem Kanal eine CAGR von 8,06 % an.
Wie konzentriert ist die Wettbewerbslandschaft?
Etwa 65,0 % des Umsatzes entfallen auf die fünf größten Marktteilnehmer, was einem Marktkonzentrationsgrad von 8 auf einer 10-Punkte-Skala entspricht.
Welcher regionale Markt expandiert am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,68 % wachsen, angetrieben durch eine ausgeweitete Versicherungsabdeckung und die rasche Einführung von Premium-Kataraktplattformen.