
Pupillometer Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 486.25 Millionen US-Dollar |
| Marktgröße (2031) | 687.1 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.18 % |
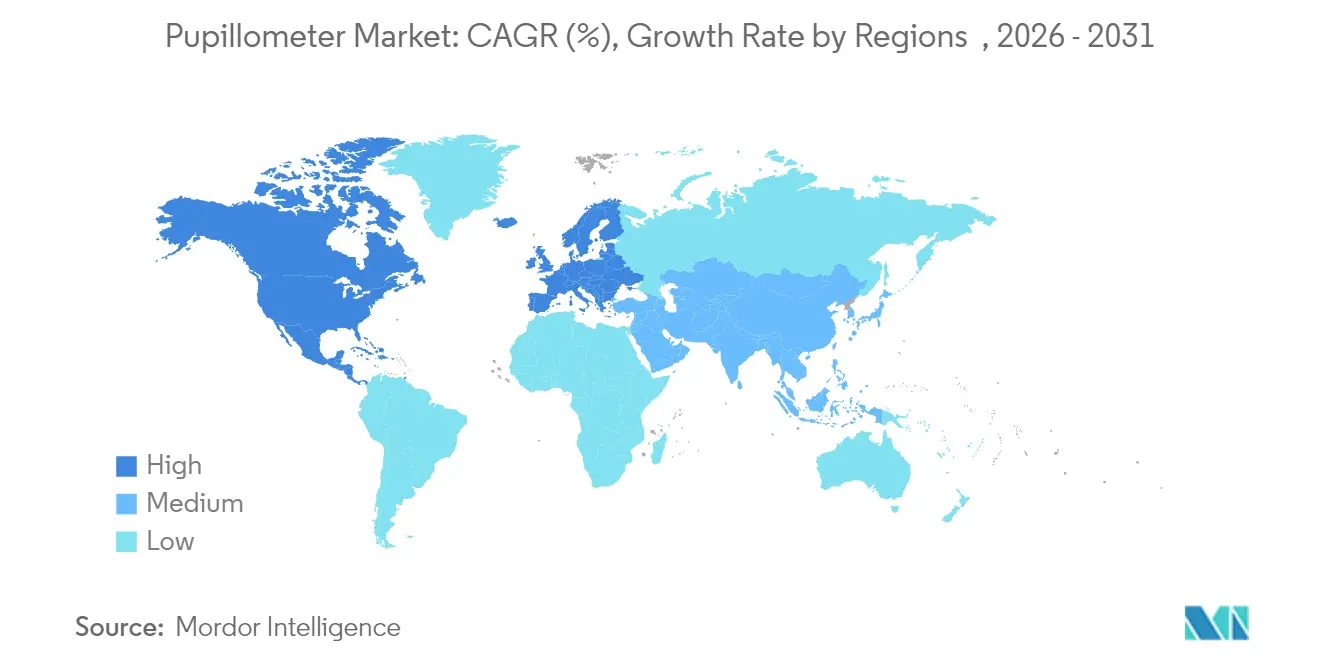
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pupillometer Marktanalyse von Mordor Intelligence
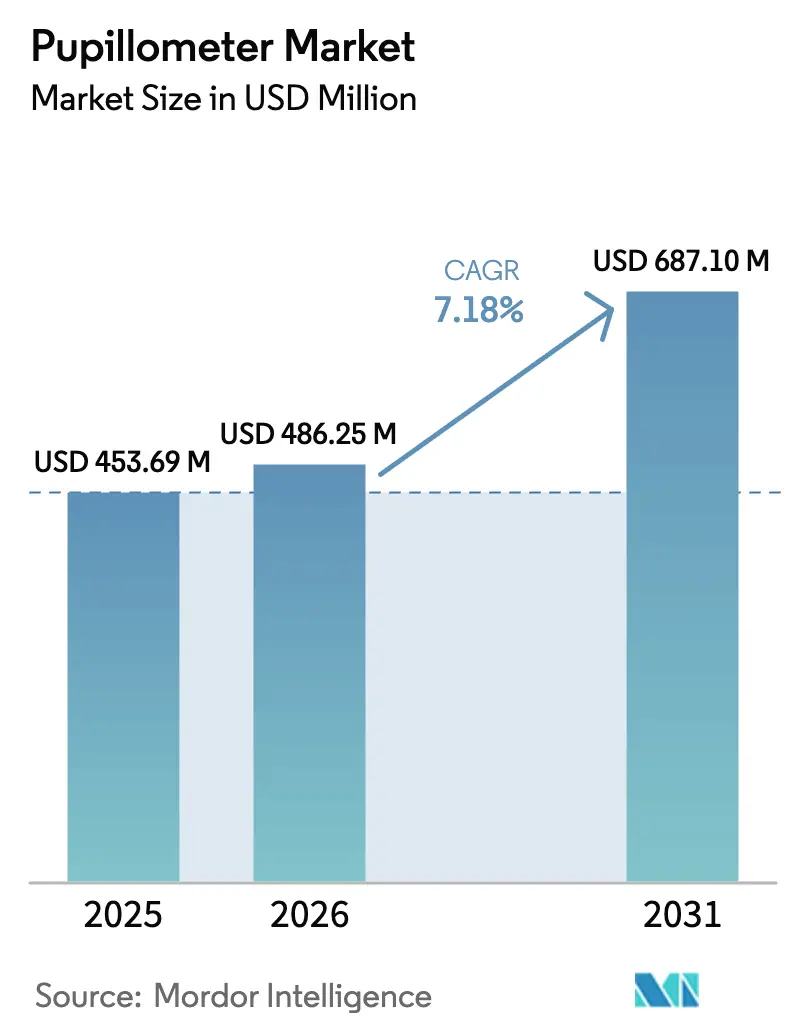
Die Pupillometer Marktgröße wurde im Jahr 2025 auf 453,69 Millionen USD bewertet und wird voraussichtlich von 486,25 Millionen USD im Jahr 2026 auf 687,1 Millionen USD bis 2031 ansteigen, mit einer CAGR von 7,18 % während des Prognosezeitraums (2026–2031). Die rasche Verbreitung quantitativer Pupillometrie in Traumazentren und Intensivstationen erweitert die klinische Akzeptanz, während die Fusion von Infrarotoptik mit KI-Algorithmen die Beurteilungszeit von Minuten auf Sekunden verkürzt und die Reaktionsfähigkeit in der Intensivmedizin verbessert. Erstausrüster (OEMs) integrieren sichere Cloud-Konnektivität, die de-identifizierte Pupillenmetriken an elektronische Patientenakten überträgt und dabei Trendanalysen sowie frühzeitige neurologische Interventionen unterstützt. Sportmedizin, Verteidigungsgesundheitsversorgung und Tele-Neurologie erschließen neue adressierbare Volumina, da portable und smartphone-basierte Geräte den Feldeinsatz ermöglichen. Gleichzeitig bremsen Erstattungsambiguität und Lücken in der klinischen Ausbildung die kurzfristige Verbreitung trotz klarer Belege für verbesserte Behandlungsergebnisse.
Wichtigste Erkenntnisse des Berichts
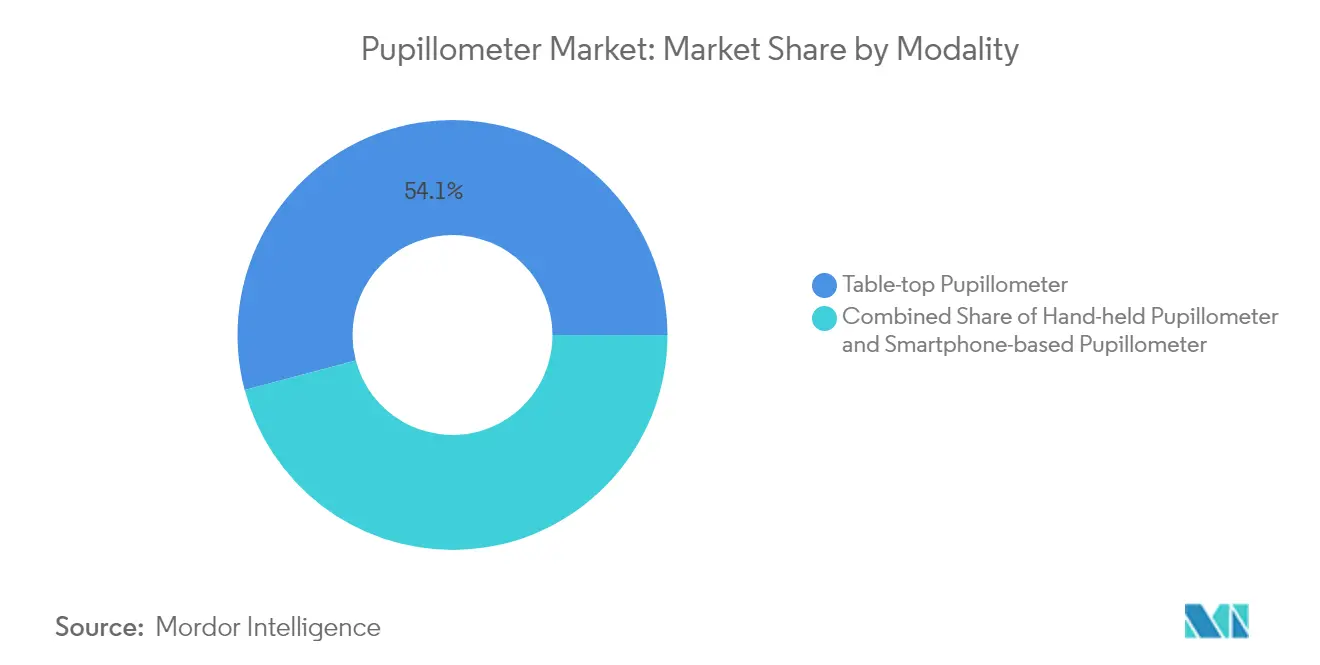
- Nach Modalität führten Tischaufsatz-Systeme mit einem Umsatzanteil von 54,12 % im Jahr 2025; handgehaltene Geräte werden bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen.
- Nach Typ erfasste Videotechnologie im Jahr 2025 einen Pupillometer Marktanteil von 51,62 %, während digitale Infrarotsysteme mit einer CAGR von 7,89 % wachsen.
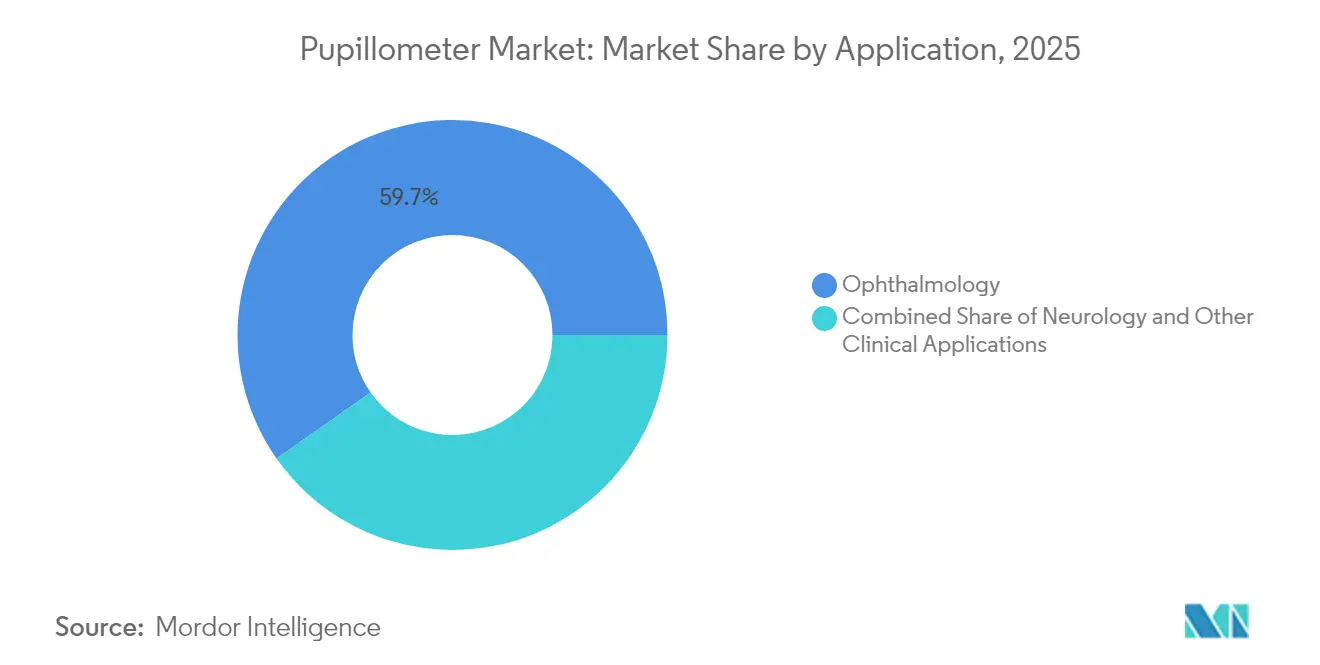
- Nach Anwendung entfiel auf die Ophthalmologie im Jahr 2025 ein Anteil von 59,74 % an der Pupillometer Marktgröße; neurologische Anwendungen verzeichnen bis 2031 eine CAGR von 8,19 %.
- Nach Endnutzer behielten Krankenhäuser im Jahr 2025 einen Anteil von 58,56 %; Augenkliniken und Sehzentren werden bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen.
- Regional dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,75 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 8,53 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Sensibilisierung & technologische Fortschritte in der quantitativen Pupillometrie | +1.8% | Global, mit führender Verbreitung in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Prävalenz neuro-kritischer Versorgung & TBI-Fälle | +1.5% | Global, konzentriert in Regionen mit alternder Bevölkerung | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung für Glaukom- & Refraktionschirurgie-Screening | +1.2% | APAC als Kernmarkt, Ausbreitung nach Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Integration in KI-gestützte ophthalmologische Diagnostik | +1.0% | Nordamerika & EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Expansion von Point-of-Care- & Tele-Neurologie-Plattformen | +0.8% | Global, mit Priorisierung ländlicher und unterversorgter Gebiete | Kurzfristig (≤ 2 Jahre) |
| Einsatz bei Sporterschütterungsprotokollen & Schlachtfeld-Triage | +0.6% | Nordamerika & EU, militärische Anwendungen global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Sensibilisierung & technologische Fortschritte in der quantitativen Pupillometrie
Kliniker wechseln von subjektiven Taschenlampenuntersuchungen zu algorithmusgesteuerten Neurologischen Pupillenindex (NPi)-Messungen, die eng mit Veränderungen des intrakraniellen Drucks korrelieren. Echtzeit-Analysen quantifizieren nun die Verengungsgeschwindigkeit und den Dilatationsverzug bei unterschiedlichen Irispigmentierungen. Portable Geräte mit Infrarot-LEDs passen auf Notfallwagen und Krankenwagen und erweitern den Pupillometer Markt im prähospitalen Triage-Bereich. Cloud-Dashboards stellen longitudinale Pupillentrends dar und erkennen subklinische neurologische Veränderungen bis zu 4 Stunden früher als Variationen der Glasgow-Koma-Skala. Solche objektiven Metriken überzeugen Kostenträger, ergebnisbasierte Erstattungsmodelle in Hochakutat-Umgebungen zu erproben.
Wachsende Prävalenz neuro-kritischer Versorgung & TBI-Fälle
Die globalen TBI-Raten bleiben in alternden Bevölkerungen und Kontaktsport-Teilnehmern erhöht, was Krankenhäuser dazu veranlasst, handgehaltene Geräte in Traumabereichen bereitzustellen. Militärische Sanitäter setzen robuste Geräte bei der Schlachtfeld-Triage ein, bei der ein 30-sekündiger Pupillenscan die Evakuierungspriorität bestimmt. Teams bei Herzstillstand nutzen Pupillometrie zur Prognose innerhalb der ersten 24 Stunden nach der Rückkehr des Spontankreislaufs (ROSC), was die ICU-Liegedauer verkürzt, wenn frühzeitig schlechte neurologische Ergebnisse vorhergesagt werden. Die wachsende Evidenzbasis positioniert den Pupillometer Markt für eine tiefere Durchdringung umfassender Schlaganfallzentren und Gehirnerschütterungskliniken.
Zunehmende Verbreitung für Glaukom- & Refraktionschirurgie-Screening
Ophthalmologen integrieren quantitative Pupillenanalyse, um die Dysfunktion retinaler Ganglienzellen zu erkennen, bevor Gesichtsfeldverluste auftreten. Refraktionschirurgiezentren kartieren skotopische und photopische Pupillendurchmesser, um das optische Zonendesign bei LASIK zu verfeinern und Nachtsichtkomplikationen zu reduzieren. Smartphone-basierte Pupillometer in Verbindung mit KI-Bewertung ermöglichen es Outreach-Programmen, ländliche Bevölkerungen in Minuten zu screenen – eine Entwicklung, die das Volumenwachstum in Asien-Pazifik beschleunigt. Pupillenmetriken unterstützen auch die Risikostratifizierung der diabetischen Retinopathie und verbinden die Augenheilkunde mit dem Management chronischer Erkrankungen.
Integration in KI-gestützte ophthalmologische Diagnostik
Machine-Learning-Modelle erkennen nun subtile relative afferente Pupillendefekte mit klinischer Genauigkeit. Mit elektronischen Patientenakten verknüpfte Dashboards erfassen monatliche NPi-Veränderungen und helfen Neurologen, die Therapie in Echtzeit anzupassen. Virtual-Reality-Headsets integrieren Eye-Tracking-Sensoren, die während kognitiver Tests verdeckte Pupillometrie durchführen und Neurologie mit der Bewertung der psychischen Gesundheit verbinden. Multimodale Plattformen kombinieren optische Kohärenztomographie, Gesichtsfeldaten und Pupillenmetriken und erstellen 360-Grad-Okular-Neuro-Profile zur Unterstützung der Präzisionsmedizin.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe Anschaffungskosten & begrenzte Erstattungen | -1.2% | Global, insbesondere auf Schwellenmärkte auswirkend | Kurzfristig (≤ 2 Jahre) |
| Mangel an Klinikern mit Ausbildung in neuro-ophthalmologischer Interpretation | -0.8% | Global, ländliche Gebiete am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit bei Software-als-Medizinprodukt-Algorithmen | -0.6% | Nord- amerika & EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Datenschutz- bedenken bezüglich cloudbasierter Pupillenaufzeichnungen | -0.4% | Global, mit strengster EU-DSGVO-Konformität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten & begrenzte Erstattungen
Kapitalintensive Geräte werden zu Preisen über 20.000 USD angeboten, was kleinere Kliniken abschreckt, bei denen die Abrechnungscodes weiterhin unklar bleiben [1]F. Gupta, "Klinische Codes für Pupillometrie fehlen," Aetna Klinisches Richtlinienbulletin, aetna.com. Das Fehlen eines dedizierten CPT-Codes erzwingt die Bündelung unter allgemeinen Augenuntersuchungen, was die Kostendeckung um bis zu 40 % reduziert. Wartungsverträge, Softwarelizenzen und Mitarbeiterschulungen erhöhen die Gesamtbetriebskosten weiter. Aufkommende Smartphone-Alternativen liegen unter 1.000 USD und drohen, die Margen im Premiumhardware-Bereich zu erodieren, während sie den Fußabdruck des Pupillometer Markts bei kostenbewussten Anbietern erweitern.
Mangel an Klinikern mit Ausbildung in neuro-ophthalmologischer Interpretation
Weltweit gibt es jährlich weniger als 50 Neuro-Ophthalmologie-Stipendien, was die Fachkräftepipeline einschränkt. Die komplexe Pupillenphysiologie erfordert multidisziplinäres Wissen, das Allgemeinmedizinern häufig fehlt. Ländliche Krankenhäuser nutzen daher installierte Geräte zu wenig, was den Return on Investment senkt. Cloud-basierte KI-Analysen, die automatisch generierte Interpretationen liefern, werden entscheidend sein, um die Nutzung über Tertiärzentren hinaus zu skalieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modalität:
Tragbarkeit katalysiert die Verbreitung handgehaltener GeräteHandgehaltene Geräte treiben den Pupillometer Markt mit einer CAGR von 7,72 % voran, da Notaufnahmen und Sportprogramme leichte Designs bevorzugen, die eine gesamte Schicht mit einer einzigen Ladung betreiben können. Tischaufsatz-Systeme sichern sich weiterhin 54,12 % des Umsatzes von 2025, indem sie sich nahtlos in ICU-Überwachungsanordnungen integrieren und Mehrparameter-Analysen neben Vitalzeichen bieten.
Fortschritte bei Lithium-Ionen-Batterien und miniaturisierten Optiken reduzieren das Gerätegewicht auf unter 300 Gramm, sodass Ersthelfer Pupillenmetriken während des Transports erfassen können. Tischaufsatz-Plattformen bündeln zunehmend KI-Dashboards, die Warnmeldungen an die Smartphones von Neurologen senden und trotz ihres stationären Fußabdrucks relevant bleiben. Marktteilnehmer, die Smartphone-Chassis nutzen, umgehen proprietäre Hardwarekosten und signalisieren eine Zukunft, in der Mobilität den Wettbewerbsvorteil definiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Typ:
Video führt, Infrarot beschleunigtVideogeräte machten im Jahr 2025 einen Pupillometer Marktanteil von 51,62 % aus, was weitverbreiteten Krankenhausprotokollen entspricht, die hochbildratige Aufzeichnungen für medizinisch-rechtliche Dokumentation erfordern. Digitale Infrarotgeräte gewinnen mit einer CAGR von 7,89 % an Boden, da die Sensorgenauigkeit nun Schwankungen der Irispigmentierung kompensiert.
Hochauflösende Videostreams ermöglichen die Frame-für-Frame-Überprüfung der Verengungsdynamik, was Lehrrankhäusern zugute kommt, die de-identifizierte Clips für das Training von KI-Modellen archivieren. Infrarotgeräte zeichnen sich bei Umgebungslichtschwankungen aus und unterstützen ländliche Outreach-Fahrzeuge, in denen Dunkelraumbedingungen schwer aufrechtzuerhalten sind. Hybridprodukte, die Video- und Infrarot-Tracking kombinieren, sind für den Start im Jahr 2026 geplant und zielen darauf ab, branchenführende Funktionen zu vereinen und gleichzeitig die Pupillometer Marktgröße in akuten und ambulanten Umgebungen zu erweitern.
Nach Anwendung:
Neurologie überholt OphthalmologieDie Ophthalmologie erzielte 59,74 % des Umsatzes von 2025, doch die Neurologie wächst mit einer CAGR von 8,19 % am schnellsten, da TBI-Screening-Protokolle objektive Pupillenchecks standardisieren. Die Pupillometer Marktgröße für neurologie-spezifische Anwendungen wird bis 2031 voraussichtlich 193,6 Millionen USD erreichen, gestützt durch Vorschriften zur Sporterschütterung.
Kardiale Intensivstationen integrieren NPi-Warnmeldungen in Code-Blau-Dashboards, sodass Intensivmediziner Genesungsverläufe nach der Wiederbelebung verfolgen können. Die Ophthalmologie nutzt weiterhin Pupillenmetriken zur Glaukomdiagnose, aber integrierte KI-Entscheidungsunterstützung verkürzt nun die Stuhlzeit um 15 % und schafft Kapazitäten für margenträchtigere chirurgische Konsultationen. Die interdisziplinäre Verbreitung unterstreicht das sich ausdehnende klinische Einsatzfeld der quantitativen Pupillometrie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Sehzentren holen aufKrankenhäuser führten die Ausgaben mit 58,56 % im Jahr 2025 an; jedoch fügen Augenkliniken und Sehzentren Geräte mit einer CAGR von 8,33 % hinzu. Ihr Anteil an der Pupillometer Marktgröße wird bis 2031 voraussichtlich auf 228,4 Millionen USD ansteigen, da LASIK-Volumina sich erholen.
Optische Einzelhandelsketten erproben kiosk-basierte Pupillenuntersuchungen, die Glaukomverdachtspatienten in angeschlossene Augenarztpraxen weiterleiten und neue Synergien zwischen Einzelhandel und Klinik demonstrieren. Lehrkrankenhäuser setzen Multi-Einheiten-Flotten ein, die Neurotrauma, Anästhesie und Schlaganfallstationen abdecken und eine Rund-um-die-Uhr-Verfügbarkeit sicherstellen. Unterdessen integrieren Militärkliniken robuste Modelle in Schlachtfeld-Telemedizin-Kits und unterstreichen die Vielseitigkeit der Technologie über alle Endnutzersegmente hinweg.
Geografische Analyse
Nordamerika Pupillometer-Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 42,75 % am globalen Umsatz, da die FDA-Klasse-I-Klassifizierung den regulatorischen Aufwand minimiert und die Beschaffungszyklen in Krankenhäusern beschleunigt. Von den National Institutes of Health finanzierte multizentrische Studien validieren weiterhin neue KI-Algorithmen und stärken das Vertrauen der Kostenträger. Hochschulsport setzt zunehmend auf Basis-Pupillenscans, was zu einem schrittweisen Geräteeinsatz außerhalb traditioneller Krankenhausumgebungen führt.
APAC Pupillometer-Markt
Asien-Pazifik wird mit einer CAGR von 8,53 % bis 2031 die schnellste Wachstumsdynamik verzeichnen. Die hohe Prävalenz von Kurzsichtigkeit und die zunehmende Belastung durch neurologische Erkrankungen veranlassen Regierungen, Früherkennungstechnologien zu subventionieren. Private Augenheilkundeketten in Indien und China bündeln Pupillenanalytik mit Katarakt- und refraktiven Paketen, um ihr Leistungsangebot zu differenzieren. Inländische Start-ups dringen ebenfalls mit kostengünstigen Smartphone-Adaptern in den Pupillometer-Markt ein und verschärfen den Preiswettbewerb.
Europa Pupillometer-Markt
Europa profitiert weiterhin von kohärenten Regulierungswegen im Rahmen der Medizinprodukteverordnung, die schnellere Einführungen digitaler Infrarot-Innovationen ermöglichen. Die alternde Bevölkerung treibt die steigende Glaukom-Inzidenz voran und hält die Gerätenachfrage in öffentlichen Krankenhäusern und Privatkliniken aufrecht. Grenzüberschreitende Telemedizin-Initiativen, die ländliche Kliniken im Baltikum mit Neuro-Ophthalmologie-Zentren in Deutschland verbinden, veranschaulichen kollaborative Einsatzmodelle, die die diagnostische Reichweite erweitern.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Pupillometer als Medizinprodukte reguliert und sind gemäß 21 CFR 886.1700 als Klasse-I-Geräte gelistet, was den Aufwand für die Marktzulassungsmeldung (510(k)) im Allgemeinen verringert, jedoch weiterhin eine Betriebsregistrierung und Gerätelisting erfordert. Ab dem 2. Februar 2026 wird die FDA Quality Management System Regulation (QMSR) stärker an die Anforderungen der ISO 13485:2016 angeglichen, wodurch der Schwerpunkt auf dokumentierten Designkontrollen, Fertigungskontrollen und Rückverfolgbarkeit innerhalb der Pupillometer-Lieferbasis zunimmt.
Für OEMs und neue Marktteilnehmer, die Softwareanalysen, Cloud-Konnektivität oder KI-Module hinzufügen, erstrecken sich Compliance-Programme zunehmend sowohl auf Geräte-Qualitätsanforderungen als auch auf breitere Datenschutz- und Cybersicherheitspflichten im Zusammenhang mit anonymisierten Pupillenaufzeichnungen und EHR-Konnektivität. Dies ist besonders relevant bei vernetzten Workflow-Implementierungen, bei denen Krankenhäuser die Gerätebeschaffung neben der QMS-Reife und der Interoperabilitätsbereitschaft und nicht nur anhand der Optikleistung bewerten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Pupillometer beginnt mit der Beschaffung von Komponenten, insbesondere Infrarotemittern, optischen Sensoren, Kameramodulen für Videosysteme, Mikrocontrollern, Batterien und Gehäusen, die für klinische Reinigung und Haltbarkeit ausgelegt sind. Geräte-OEMs integrieren anschließend Optik, eingebettete Software und Kalibrierungsroutinen, gefolgt von der Validierung für Anwendungsfälle in Augenkliniken und der neurologischen Intensivpflege. Mit dem Inkrafttreten der FDA-QMSR-Aktualisierung am 2. Februar 2026 erhöht die Ausrichtung des Qualitätssystems an der ISO 13485:2016 die Anforderungen an Lieferantenqualifizierung, Wareneingangsprüfung und Dokumentation.
Vertriebswege bestehen typischerweise aus einer Mischung von Direktverkäufen an Krankenhäuser und IDNs für den Einsatz auf Intensivstationen und Notaufnahmen sowie Kanalvertrieb an Augenheilkunde- und Optometriekliniken, wo Pupillometrie häufig in umfassendere Diagnosesuiten integriert wird. Nach der Installation hängt die Wertschöpfung zunehmend von Softwarelizenzierung, Konnektivitätsmodulen, die Pupillenmessdaten in EHR- und Analyse-Dashboards einspeisen, Service- und Kalibrierungsverträgen sowie Klinikerschulungen ab, die gemeinsam die Gesamtbetriebskosten und die Erneuerungsökonomie prägen.
Wettbewerbslandschaft
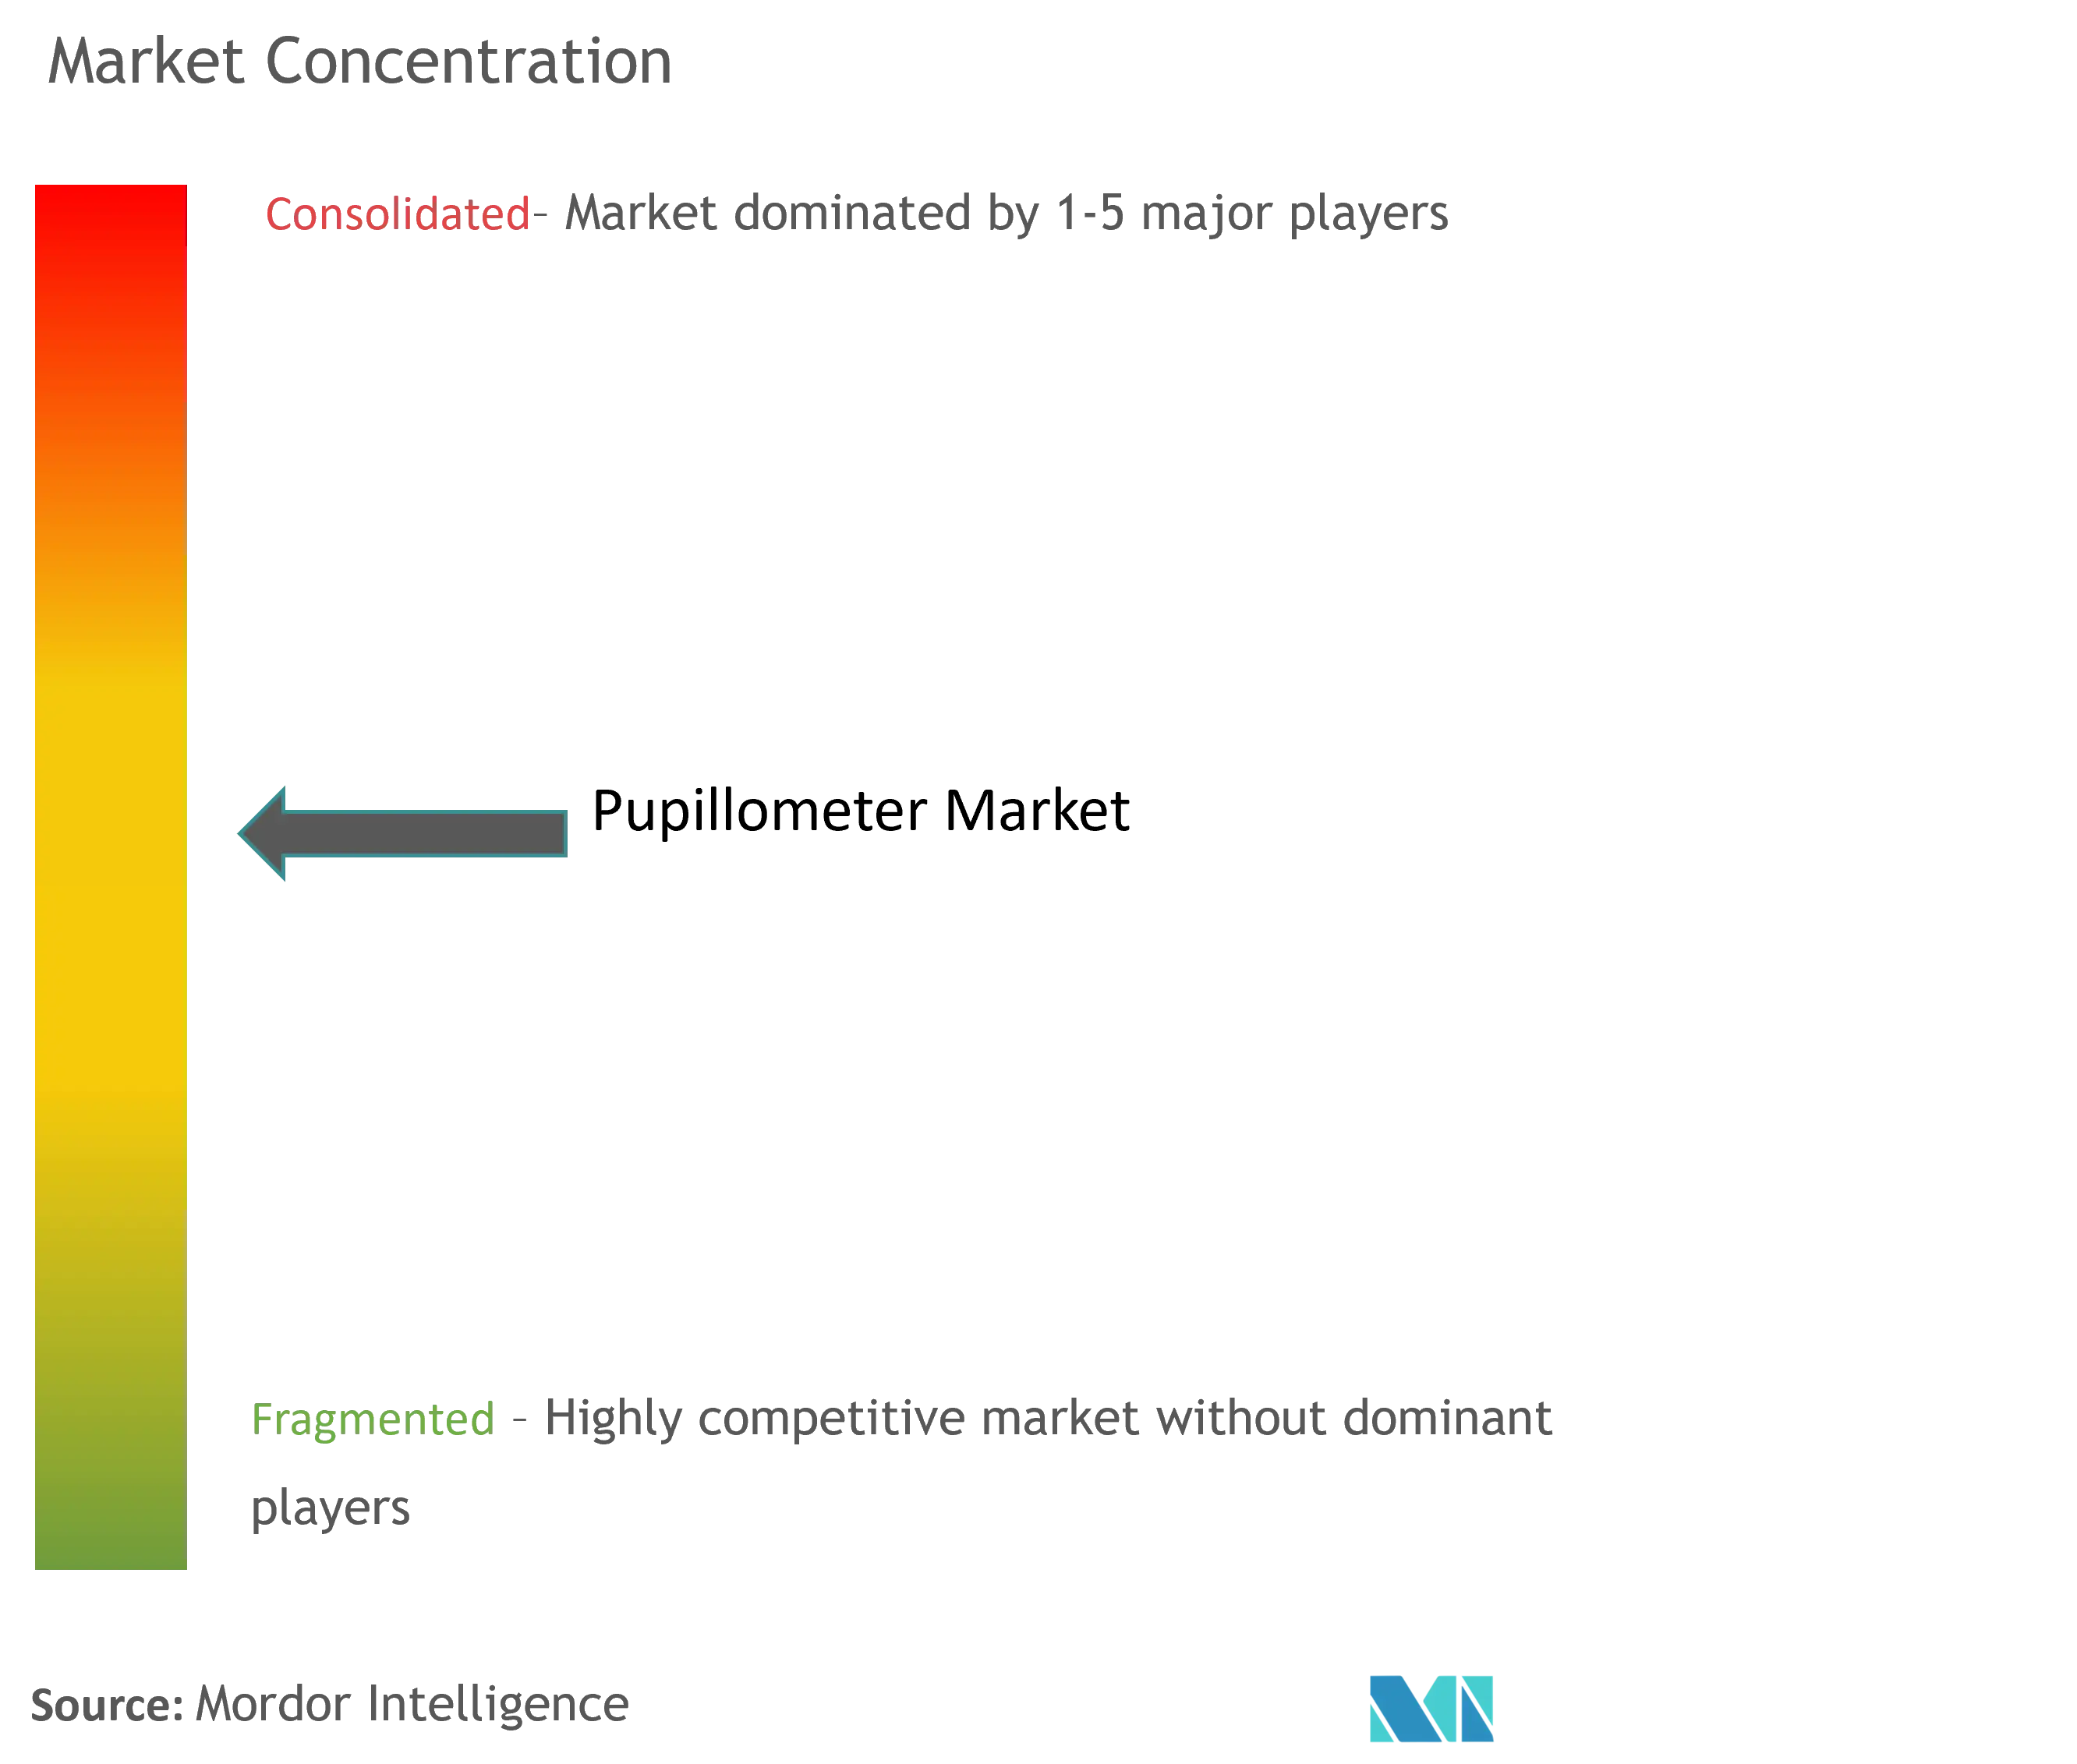
Der Pupillometer Markt ist mäßig fragmentiert. NeurOptics, Essilor Instruments und NIDEK verankern das Premiumsegment durch validierte Algorithmen und breite Distribution. NeurOptics erweiterte seine NPi-300-Markteinführung im Jahr 2024 auf 15 Länder und stärkte damit die klinische Markenreputation [3]NeurOptics Inc., "NPi-300 Globale Markteinführungs-Pressemitteilung," neuroptics.com. Essilor Instruments nutzt sein Brillenglasnetzwerk, um digitale Infrarotgeräte im Einzelhandelsoptik-Bereich querzuverkaufen. NIDEK bündelt Pupillometrie mit Autorefraktions-Keratometern und zielt auf asiatische Kliniken mit hohem Durchsatz ab.
Smartphone-zentrierte Marktteilnehmer stören etablierte Anbieter, indem sie den Kapitalaufwand auf unter 1.000 USD senken und nutzungsbasierte Analyseabonnements anbieten. Ein führender App-Entwickler hat kürzlich eine Partnerschaft mit einem Anbieter elektronischer Patientenakten geschlossen, um NPi-Werte automatisch in Patientenakten einzupflegen und die Dokumentationszeit um 30 % zu verkürzen. Erstausrüster reagieren mit der Vorstellung hybrider Software-Hardware-Lösungen und der Entwicklung CE-zertifizierter KI-Module, die eine klinisch qualitativ hochwertige Analyse auf Verbrauchergeräten ermöglichen.
Partnerschaften dominieren die strategischen Aktivitäten. Im Jahr 2025 schloss ein US-amerikanisches Krankenhausnetzwerk einen Vertrag mit einem Cloud-KI-Spezialisten ab, um bettseitige Pupillometer mit einem zentralisierten Neuro-Dashboard zu verknüpfen und Daten aus 50 Intensivstationen zu bündeln. Gleichzeitig bestellte eine europäische Verteidigungsbehörde robuste Geräte, die Feldbedingungen von −20 °C standhalten können, und unterstreicht damit das Nischenanwendungspotenzial. Patentanmeldungen konzentrieren sich auf blickrichtungsunabhängiges Pupillen-Tracking und Machine-Vision-Algorithmen, was einen Schwenk hin zu softwaredefinierten Differenzierungsmerkmalen signalisiert.
Branchenführer im Pupillometer Markt
NeurOptics Inc.
Essilor Group (Essilor Instruments)
NIDEK SA
Reichert Inc.
Konan Medical USA Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pupillometer-Markt
- NeurOptics
- Essilor Instruments
- Visionix (Luneau Technology)
- Advancing Eyecare (US Ophthalmic)
- Nidek
- HAAG-STREIT Group
- Reichert Technologies
- Konan Medical
- Good-Lite Company
- Grobet USA (Vigor Optical)
- Plusoptix GmbH
- IDMED (NeuroLight)
- Righton Instruments
- Topcon
- Carl Zeiss
- Keeler Ltd.
- Medline Industries
- BVI Medical
- Optomed Plc
- Coburn Technologies
- Marco Ophthalmic

Marktchancen und Zukunftsaussichten
Es besteht Freiraum, quantitative Pupillometrie über Tertiärzentren hinaus in Workflows zu skalieren, die bereits Geschwindigkeit, Reproduzierbarkeit und Dokumentation priorisieren, einschließlich Notfallmedizin, Traumazentren, Transport und Tele-Neurologie. Konnektivität und Workflow-Integration sind ein praktischer Hebel: NeurOptics hat objektive Pupillometrie für Intensivpflege und Neurologie hervorgehoben und vernetzte Ansätze gefördert, die die klinische Akzeptanz unterstützen sollen, während Entscheidungsträger in Krankenhäusern Pupillometer zunehmend als Teil einer umfassenderen Datenpipeline und nicht als eigenständige Messinstrumente betrachten.
In der ambulanten Augenpflege konzentrieren sich die Chancen auf die Einbettung objektiver Pupillenprüfungen in Multitest-Diagnoselinien und Refraktionsscreenings, unterstützt durch etablierte Anbieter ophthalmologischer Geräte. Konan Medical USA vermarktet EyeKinetix für die objektive Pupillenprüfung zusammen mit klinischer Praxisanleitung, und Reichert Technologies legt weiterhin Wert auf diagnostische Integration, was Kliniken entgegenkommt, die Ein-Anbieter-Workflows und optimierte Untersuchungen anstreben. Sowohl im akuten als auch im ambulanten Bereich schafft der Preisdruck durch kostengünstigere und smartphone-zentrierte Alternativen Raum für gestufte Angebote, bei denen Premium-Geräte mit validierten Algorithmen, Interoperabilität und Service konkurrieren, während Einstiegssysteme über Zugänglichkeit und Einsatzvolumen konkurrieren.
Recent Industry Developments in Pupillometer-Markt
- Mai 2026: NeurOptics veranstaltete klinische Schulungssitzungen mit NPi-Pupillometrie-Technologie auf der AACN NTI 2026. Die Veranstaltung deutet auf eine wachsende Dynamik bei Ausbildung und klinischer Akzeptanz in der Intensivpflege hin, da Praktiker während der Visiten mit Pupillometriedaten konfrontiert werden. Dies erweitert das fachliche Bewusstsein und das potenzielle EMR-Interoperabilitätspotenzial innerhalb von ICU-Workflows.
- Mai 2026: NIDEK brachte den ICE-2 Intelligent Blocker zur Unterstützung präziser Linsenrandbearbeitungsprozesse auf den Markt. Die Einführung erweitert die Produktaktivität innerhalb des Ökosystems für die Herstellung ophthalmologischer Geräte. Sie könnte die Akzeptanz von mit NIDEK-Pupillometrie verknüpften Workflows in Kliniken stärken.
- März 2026: NeurOptics installierte den NPi-Connect SmartGuard Connectivity Hub in den Intensivpflegeabteilungen des University of Nebraska Medical Center. Der Einsatz zeigt, wie zentralisierte Pupillometrie-Analysen in ICU-Datenflüsse integriert werden können. Er unterstützt eine breitere Akzeptanz, indem Pupillometrie mit EMR-Systemen verbunden wird.


Pupillometer-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus Pupillometer-Geräten, die zur Messung der Pupillengröße und -reaktivität in klinischen und Screening-Umgebungen verwendet werden, einschließlich Handgeräten und Tischsystemen, die für ophthalmologische und neurologische Beurteilungen verkauft werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen allgemeine Augenuntersuchungsgeräte aus, die die Pupillendynamik nicht messen, sowie reine Softwaretools und nicht-medizinische Verbraucher-Apps, die nicht als Pupillometer gelten.
Übersicht der Segmentierung
- Nach Modalität
- Handgehaltenes Pupillometer
- Tischaufsatz-Pupillometer
- Smartphone-basiertes Pupillometer
- Nach Typ
- Digitales (Infrarot-)Pupillometer
- Video-Pupillometer
- Photorefraktor-basiertes Pupillometer
- Nach Anwendung
- Ophthalmologie
- Neurologie
- Andere klinische Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Augenkliniken & Sehzentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Referenzpunkten aus dem Gesundheits- und Medizingerätebereich, um die Dimensionierung auf realen Nachfragesignalen zu stützen. Verwendete Quellen umfassen beispielsweise die Gerätedatenbanken der US FDA, Ressourcen der US National Library of Medicine, die Weltgesundheitsorganisation, makroökonomische Indikatoren der Weltbank und OECD-Gesundheitsstatistiken, die bei der Zusammensetzung der Versorgungsumgebungen und dem Ausgabenkontext helfen.
Wir haben zudem Unternehmensberichte, Investorenpräsentationen, Vertriebskataloge, Beschaffungsnotizen von Krankenhäusern in angesehenen Medien und, soweit verfügbar, Seiten klinischer Fachgesellschaften ausgewertet. Diese Quellen wurden genutzt, um typische Anwendungsfälle und Beschaffungszyklen zu verstehen. In einigen Fällen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzen und Nachrichten sowie eine kostenpflichtige Patentdatenbank, hauptsächlich um Produktaktivitäten und den Zeitpunkt von Markteinführungen zu bestätigen. Diese Sekundärquellen sind nicht erschöpfend, und weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Eingaben zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung stützte sich auf Interviews und kurze Umfragen mit einer Mischung aus geräteseitigen Experten und Interessengruppen der Versorgungserbringung, einschließlich klinischer Anwender in Augenheilkunde und Intensivpflege, biomedizinischen Beschaffungsteams und Teilnehmern aus Vertriebskanälen. Da sich die Akzeptanzmuster je nach Versorgungsumgebung unterscheiden, wurden diese Gespräche verwendet, um die Logik der Geräteplatzierung, den Zeitpunkt des Austauschs und die Preisunterschiede zwischen Hand- und Tischgeräten zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 21 % | APAC: 44 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 37 % | EMEA: 35 % |
| Kleinere Akteure: 22 % | Manager: 42 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem der Nachfragepool aus der Akzeptanz in den Versorgungsumgebungen, der Intensität von Verfahren und Überwachung sowie dem Anteil der Standorte, die quantitative Pupillenmessungen als Teil des routinemäßigen Workflows nutzen, rekonstruiert wird. Anschließend haben wir diese Summen mit selektiven Bottom-up-Näherungen abgeglichen, etwa gemessenen durchschnittlichen Verkaufspreisspannen multipliziert mit geschätzten Stückzahlvolumina nach Modalität, gefolgt von Prüfungen bei Vertriebshändlern und Kanälen, um die Summen realistisch zu halten.
Wichtige Modelleingaben umfassten den Trend des installierten Bestands in Krankenhäusern und Augenkliniken, Austauschzyklen für Handgeräte, die durchschnittliche Geräteauslastung nach Versorgungsumgebung und Preisbänder nach Modalität und Funktionsniveau (digital versus Videofunktionen). Wir berücksichtigten zudem regionale Unterschiede in der Akzeptanz im Zusammenhang mit klinischen Protokollen und Schulungen. Wo Bottom-up-Belege für kleinere geografische Regionen dünn waren, füllten wir Lücken mit validierten Proxy-Verhältnissen aus ähnlichen Versorgungsumgebungen und passten diese anschließend mit Expertenfeedback an, damit die Annahmen erklärbar blieben.
Die Prognose nutzte eine Szenarioanalyse, unterstützt durch eine leichte multivariate Betrachtung von Treibern wie Kapazitätserweiterungen in der Krankenhaus-Intensivpflege, diagnostischen Volumina in der Augenheilkunde und Preisverschiebungen durch Funktionsupgrades. Der endgültige Verlauf wurde erst akzeptiert, nachdem die Treiberpfade mit dem übereinstimmten, was Befragte zu Beschaffungsvorlaufzeiten und Budgetbeschränkungen beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch stufenweise Gegenprüfungen, um eine Verzerrung durch Einzelquellen zu reduzieren. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie der Richtung regionaler Gesundheitsausgaben, gemeldeten Hinweisen zur Geräteakzeptanz in klinischen Umgebungen und sichtbarer Produktaktivität und überprüften die Ergebnisse anschließend vor der Freigabe auf Ausreißer.
Wo das Modell sprunghafte Veränderungen erzeugte, überprüften wir die Annahmen erneut und nahmen bei Bedarf erneut Kontakt zu Primärquellen auf, um zu bestätigen, ob eine Veränderung real war oder ein Datenartefakt darstellte. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, die durch wesentliche Ereignisse wie regulatorische Änderungen, größere Markteinführungen oder Verschiebungen in der Lieferkette ausgelöst werden. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten verfügbaren Informationen in den Marktzahlen und der Erzählung widergespiegelt werden.
Marktgröße für Pupillometer von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Pupillometer können inkonsistent wirken, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung fortgeschrieben wird. Die Tabelle zeigt, wie diese Entscheidungen die Zahl nach oben oder unten verschieben können, selbst wenn die Wachstumsgeschichte ähnlich erscheint.
Ein häufiger Treiber für Abweichungen ist der Anwendungsbereich. Einige Schätzungen bündeln umfassendere Augenuntersuchungsgeräte oder verwandte Neuro-Monitoring-Instrumente, was den adressierbaren Pool über echte Pupillometer hinaus aufbläst. Unterschiede ergeben sich auch aus Preismethoden, da eine lineare ASP-Annahme die Realität überschätzen kann, wenn sich der Mix hin zu Handgeräten verschiebt, sowie aus dem Aktualisierungsrhythmus, da ältere Modelle möglicherweise jüngste Beschaffungspausen oder protokollbedingte Akzeptanzänderungen nicht widerspiegeln.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 453,69 Mio. USD (2025) | |
| Fachzeitschrift A | 379,20 Mio. USD (2023) | Verwendet ein früheres Basisjahr und scheint den Schwerpunkt auf Gerätelieferungen zu legen, ohne die Preiszusammensetzung nach Modalität vollständig anzupassen, was den Umsatz unterschätzen kann, wenn Systeme mit höherem Funktionsumfang gekauft werden. |
| Branchenverlag B | 310,00 Mio. USD (2024) | Deckt eine engere Gerätedefinition ab und geht von einer konservativen Akzeptanz in der Intensivpflege aus, was den implizierten installierten Bestand reduziert und die Gesamtsumme niedriger hält als ein Nachfrageaufbau, der auf der Versorgungsumgebung basiert. |
Die Tabelle zeigt eine Spannbreite, die hauptsächlich aus der Wahl des Basisjahres und dem, was als qualifizierendes Gerät gezählt wird, resultiert, und im Modell von Mordor Intelligence wird die Gesamtsumme rund um reine Pupillometer-Umsätze über klinische Anwendungsfälle hinweg aufgebaut, wobei Preis- und Akzeptanzprüfungen auf Modalitätsebene verwendet werden, um die Zahl nachvollziehbar an das reale Beschaffungsverhalten zu koppeln.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pupillometer Markt?
Die Pupillometer Marktgröße wird voraussichtlich im Jahr 2026 486,25 Millionen USD erreichen und mit einer CAGR von 7,18 % auf 687,1 Millionen USD bis 2031 wachsen.
Welche Modalität wächst am schnellsten?
Handgehaltene Geräte verzeichnen das höchste Wachstum mit einer CAGR von 7,72 %, da Notfallmedizin, Sportkliniken und militärische Einheiten portable Diagnostik bevorzugen.
Wer sind die wichtigsten Akteure im Pupillometer Markt?
NeurOptics Inc., Essilor Group (Essilor Instruments), NIDEK SA, Reichert Inc. und Konan Medical USA Inc. sind die wichtigsten Unternehmen, die im Pupillometer Markt tätig sind.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Der Ausbau der Gesundheitsinfrastruktur, die hohe Myopie-Prävalenz und die steigende Inzidenz neurologischer Erkrankungen treiben eine CAGR von 8,53 % in Asien-Pazifik voran.
Welche Region hat den größten Anteil am Pupillometer Markt?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Pupillometer Markt.
Welche Hindernisse begrenzen eine breitere Verbreitung?
Hohe Kapitalkosten, uneinheitliche Erstattung und ein Mangel an Klinikern mit Ausbildung in neuro-ophthalmologischer Interpretation bleiben wesentliche Hindernisse.
Seite zuletzt aktualisiert am:



