
Marktgröße und Marktanteil für ophthalmologische Diagnostik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
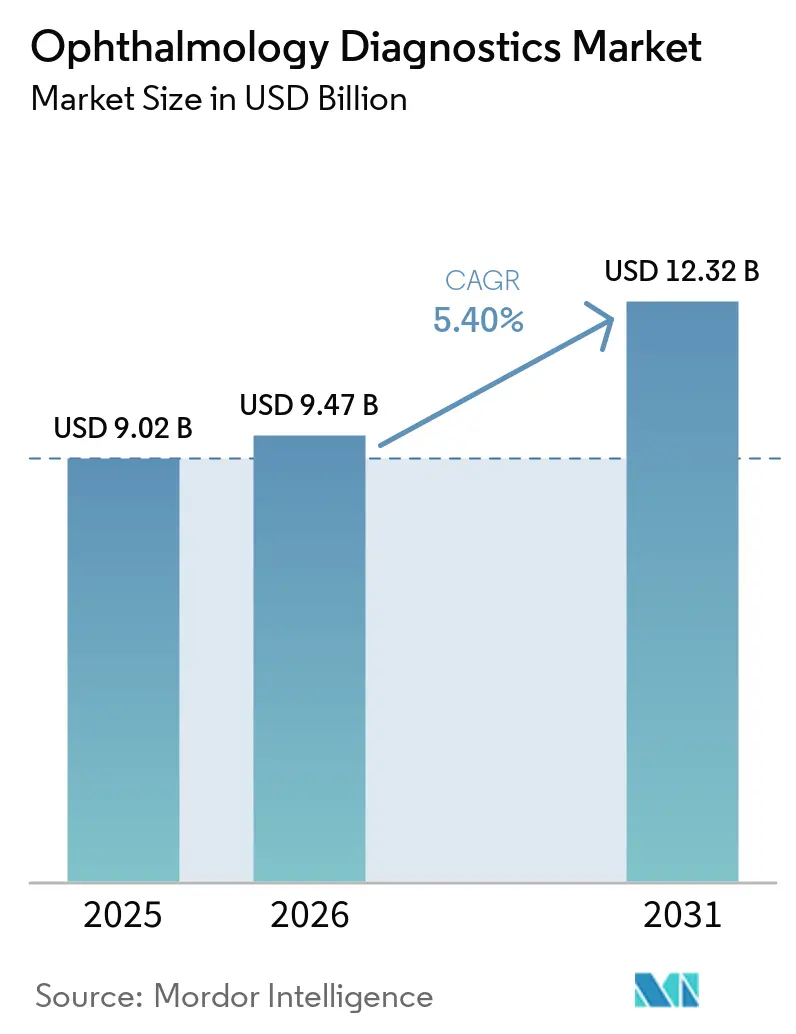
| Marktgröße (2026) | 9.47 Milliarden US-Dollar |
| Marktgröße (2031) | 12.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmologische Diagnostik von Mordor Intelligence
Die Marktgröße für ophthalmologische Diagnostik soll von 9,02 Milliarden USD im Jahr 2025 auf 9,47 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,40 % über den Zeitraum 2026–2031 einen Wert von 12,32 Milliarden USD erreichen.
Die Einführung autonomer Künstliche-Intelligenz-Screenings in der Primärversorgung, die steigende Diabetesprävalenz und die durch Private-Equity-finanzierte Verlagerung von Diagnosekapital aus Krankenhäusern in Fachkliniken treiben die Stückzahlen gemeinsam nach oben. Der Schwung verstärkt sich, wenn Kostenträger KI-Screenings für Glaukom, altersbedingte Makuladegeneration und diabetische Retinopathie erstatten – ein Erstattungswandel, der das jährliche Verfahrenswachstum schätzungsweise um 1,2 Prozentpunkte steigert. Die kurzfristige Nachfrage ist am stärksten bei Ultra-Weitwinkel-Funduskameras, die algorithmische Triage einbetten und die Überprüfungszeit durch Spezialisten um 70 % reduzieren. Gleichzeitig verteidigen Swept-Source-Optische-Kohärenztomographie (OCT)-Plattformen das Premiumsegment des Produktmixes. Das Wettbewerbsverhalten verlagert sich hin zu Software-Abonnementmodellen, die den anfänglichen Kapitalaufwand auf ein Zehntel des Wertes herkömmlicher Geräte reduzieren und damit den Margenspielraum etablierter Anbieter verringern. Erstattungszeiträume, Datenschutzvorgaben und Technikermangel bleiben strukturelle Hemmnisse, werden jedoch teilweise durch tragbare Bildgebungsgeräte und Teleophthalmologie-Netzwerke ausgeglichen, die die Arbeitslast umverteilen.
Wichtigste Erkenntnisse des Berichts
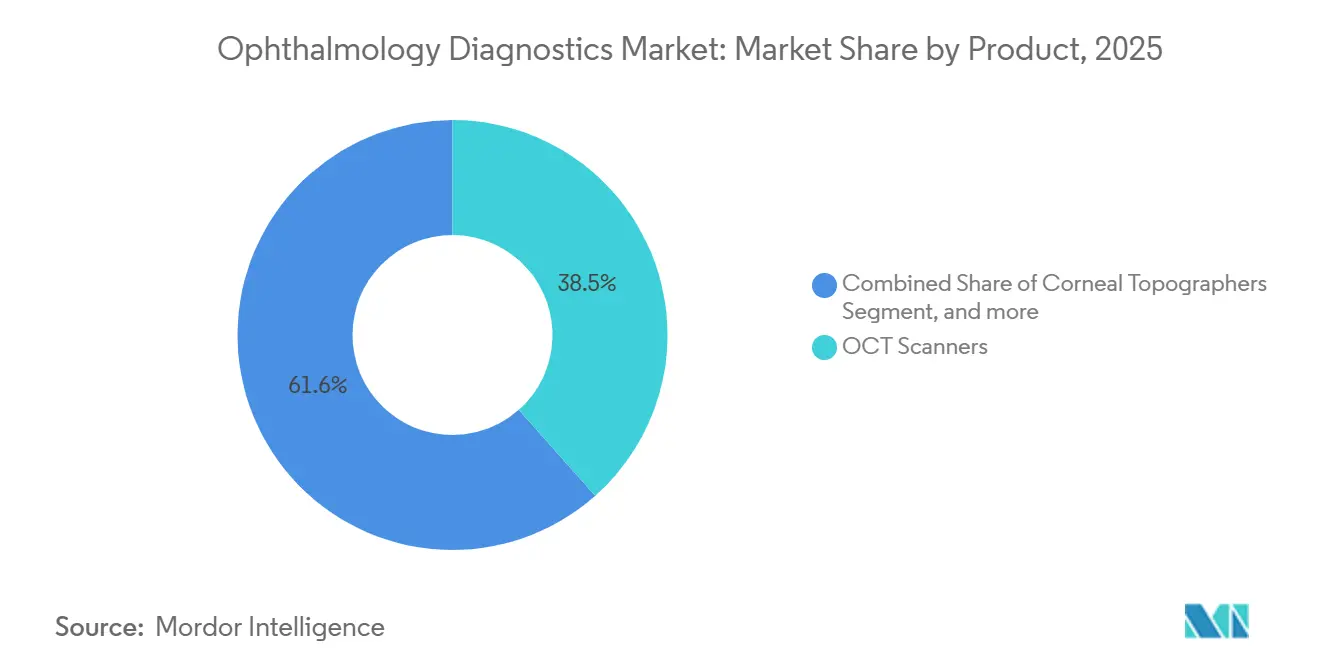
- Nach Produkt entfielen auf OCT-Scanner im Jahr 2025 38,45 % des Umsatzes. Im Gegensatz dazu werden Funduskameras mit einer CAGR von 7,58 % bis 2031 das schnellste Wachstum verzeichnen, was unterschiedliche Preispunkte und die Dynamik der Einführung in der Primärversorgung widerspiegelt.
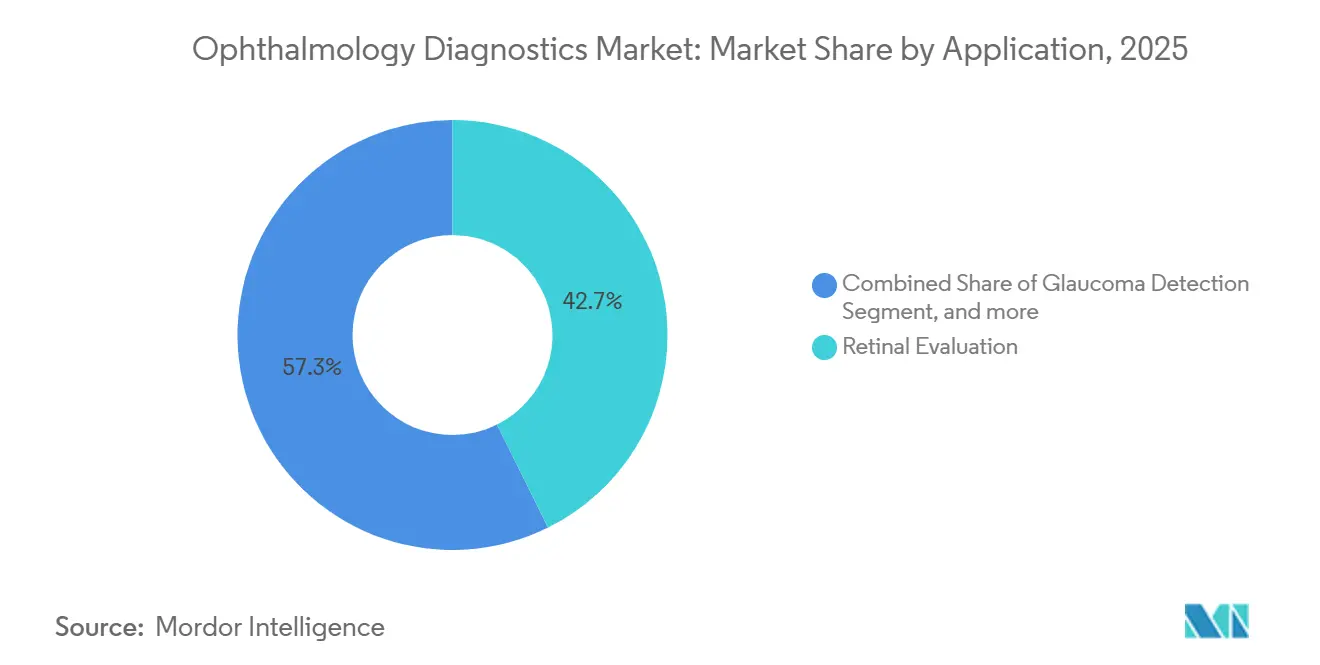
- Nach Anwendung führte die Netzhautbeurteilung im Jahr 2025 mit einem Umsatzanteil von 42,67 %, während die chirurgische Beurteilung mit einer CAGR von 7,34 % voranschreitet, angetrieben durch die Erholung bei Kataraktoperationen und Fortschritte bei der Genauigkeit der Swept-Source-Biometrie.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 57,54 %; Fachkliniken verzeichneten jedoch mit einer CAGR von 8,43 % die höchste Wachstumsrate, da Gruppenpraxis-Konsolidierer Rabatte von 15–25 % auf Geräte aushandelten.
- Nach Geografie entfielen auf Nordamerika 41,87 % des Umsatzes im Jahr 2025, und für die Region Asien-Pazifik wird bis 2031 die schnellste CAGR von 6,43 % prognostiziert, angetrieben durch den Aufbau landesweiter Teleophthalmologie-Knotenpunkte in Indien und die Einführung obligatorischer jährlicher Augenuntersuchungen in China.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Inzidenz von Augenerkrankungen aufgrund der alternden Bevölkerung und Diabetes | 1.80% | Global, mit höchster Auswirkung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung von OCT und KI-integrierten Bildgebungsmodalitäten | 1.50% | Nordamerika & Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Günstige staatliche Programme für die Augengesundheitsversorgung | 0.90% | Nordamerika, Europa, Asien-Pazifik (Indien, China) | Mittelfristig (2–4 Jahre) |
| Integration ophthalmologischer Diagnostik in Point-of-Care-Primärkliniken mittels kompakter tragbarer Geräte | 0.70% | Global, mit frühen Gewinnen in Nordamerika und urbanem Asien | Kurzfristig (≤ 2 Jahre) |
| Integration von Teleophthalmologie-Plattformen mit cloudbasierter Diagnoseanalytik | 0.60% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Augenerkrankungen aufgrund der alternden Bevölkerung und Diabetes
Diabetische Retinopathie betrifft weltweit 103 Millionen Erwachsene – ein Anstieg von 24 % seit 2021 –, während die Fallzahlen der altersbedingten Makuladegeneration bis 2040 voraussichtlich 288 Millionen erreichen werden: Beide Trends vervielfachen die Diagnoseworkloads. Überarbeitungen der Leitlinien der Amerikanischen Diabetes-Gesellschaft im Jahr 2025 verkürzten die Screening-Intervalle von 24 auf 12 Monate und verdoppelten damit effektiv die Testhäufigkeit[1]Amerikanische Diabetes-Gesellschaft, „Standards of Care 2025”, diabetes.org. Katarakteingriffe erholten sich im Jahr 2025 auf 28 Millionen und steigerten die Nachfrage nach Biometrie- und Hornhauttopographiegeräten. Indien veranschlagte 12 Milliarden INR (144 Millionen USD), um 3.000 Primärzentren mit Funduskameras und Autorefraktometern auszustatten, was staatliche Nachfrageförderung verdeutlicht. Das Defizit an Augenärzten von 1 Spezialist pro 17.000 Einwohner verstärkt den Bedarf an automatisierter Diagnostik.
Wachsende Einführung von OCT und KI-integrierten Bildgebungsmodalitäten
Die Lieferungen von Swept-Source-OCT stiegen im Jahr 2025 um 18 % im Jahresvergleich, angetrieben durch tiefere Eindringtiefe und schnellere Scangeschwindigkeiten, die die Visualisierung der Aderhautschichten verbessern. Sieben KI-Diagnosealgorithmen erhielten zwischen 2024 und 2025 FDA-De-Novo- oder 510(k)-Zulassungen in den USA, darunter das Heim-OCT-System von Notal Vision, was den regulatorischen Schwung belegt. Cloud-Dienste wie EyePACS verarbeiteten im Jahr 2025 1,2 Millionen Bilder und lieferten 92 % der erwarteten Ergebnisse innerhalb von 24 Stunden, wodurch unnötige Überweisungen reduziert wurden. Erstattungslücken außerhalb der Vereinigten Staaten bestehen weiterhin; nur vier EU-Länder erstatteten bis 2025 das autonome Screening auf diabetische Retinopathie. IT-Integrationskosten pro Krankenhaus belaufen sich auf 50.000–150.000 USD und bremsen die Implementierungsgeschwindigkeit.
Günstige staatliche Programme für die Augengesundheitsversorgung
CPT 92229, von Medicare im Jahr 2024 zu 60 USD pro beidseitigem KI-Screening eingeführt, steigerte das Testvolumen in der US-amerikanischen Primärversorgung innerhalb von 12 Monaten um 40 %. Indiens Ayushman-Bharat-Digitalmission zielt darauf ab, Teleophthalmologie bis Ende 2025 in 150.000 Gesundheits- und Wellnesszentren zu integrieren und die Reisekosten im ländlichen Raum um 800 INR pro Besuch zu senken. Der Gesundheitsplan „Gesundes China 2030” schreibt jährliche Augenuntersuchungen für Bürger über 60 vor, was nach 2027 voraussichtlich 140 Millionen zusätzliche Diagnosebegegnungen pro Jahr generieren wird. Die EU-Medizinprodukteverordnung harmonisierte die CE-Kennzeichnung, erhöhte jedoch die Compliance-Ausgaben für Hersteller und beschleunigte letztlich die europaweiten KI-Markteinführungen. Saudi-Arabiens Vision 2030 finanzierte 47 neue Sehzentren, die mit OCT und Funduskameras ausgestattet wurden, und erweiterte den Zugang in unterversorgten Provinzen.
Integration ophthalmologischer Diagnostik in Point-of-Care-Primärkliniken mittels tragbarer Geräte
Tragbare Funduskameras unter 500 Gramm und zu einem Preis unter 10.000 USD ermöglichen die Netzhautbildgebung vor Ort im Rahmen routinemäßiger Primärversorgungsbesuche. Optomeds Aurora AEYE erreichte bis Dezember 2025 1.200 US-amerikanische Einsatzorte und gewann 8 % der Screenings auf diabetische Retinopathie, die zuvor von Tischgeräten durchgeführt wurden. Das smartphonebasierte Fundus-on-Phone untersuchte im Jahr 2025 2,3 Millionen Patienten in Indien, Kenia und Brasilien und zeigte eine 94-prozentige Übereinstimmung mit der Standard-Fundusphotographie. Medicare erstattet die tragbare Photographie zu 85 % der Tarife für Tischgeräte, was eine Lücke von 12 USD pro Untersuchung hinterlässt und die Einführung in Vergütungsmodellen nach Einzelleistung verlangsamt. Heim-OCT-Systeme reduzieren Klinikbesuche zur Überwachung der Makuladegeneration um 60 % und unterstreichen das Potenzial der Dezentralisierung. Die Sentinel-Kamera von AI Optics läuft 8 Stunden mit Batterie und erfüllt die Bildgebungsstandards der Amerikanischen Akademie für Ophthalmologie.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Bildgebungssysteme | -0.8% | Global, am stärksten in Schwellenmärkten und kleinen Praxen | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Augenärzten und Technikern | -0.6% | Global, gravierend in ländlichen Gebieten und einkommensschwachen Ländern | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken, die die Cloud-Bereitstellung von Diagnosebildern behindern | -0.3% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche Bildgebungssysteme
Swept-Source-OCT-Geräte werden zu 120.000–180.000 USD gelistet, was den Kapitalausgabenrahmen vieler eigenständiger Praxen übersteigt, deren jährliche Gerätebudgets typischerweise unter 200.000 USD liegen. Ultra-Weitwinkel-Kameras kosten 80.000–150.000 USD und erfordern 800–1.200 Untersuchungen pro Jahr für eine Amortisation über drei Jahre zu Medicare-Tarifen. Leasing trägt einen Zinssatz von 6–8 % und erhöht die Kosten einer fünfjährigen Eigentümerschaft um 15.000–25.000 USD. Einfuhrzölle von 15–30 % treiben die Gerätepreise in Indien, Brasilien und Südafrika in die Höhe, während die Zinssätze 12 % übersteigen. Nationale Ausschreibungen verlaufen langsam; Indien lieferte bis Dezember 2025 aufgrund von Beschaffungsverzögerungen nur 2.100 von 5.000 bestellten Kameras aus.
Mangel an qualifizierten Augenärzten und Technikern
Das globale Verhältnis beträgt 1 Augenarzt pro 17.000 Einwohner, weit unter dem WHO-Ziel von 1 pro 10.000. US-amerikanische Praxen meldeten im Jahr 2025 eine Vakanzrate von 25 % für ophthalmologische Techniker, was die Arbeitskosten erhöhte und zu Durchsatzbeschränkungen führte. Weiterbildungsplätze wurden seit 2020 nicht ausgeweitet, was trotz eines Nachfrageanstiegs von 12 % bei Katarakt- und Netzhautleistungen jährlich zur Graduierung von 475 Ärzten führt. Technikerprogramme erfordern 18–24 Monate und Studiengebühren zwischen 5.000 und 8.000 USD, was Interessenten im Vergleich zu schnelleren Ausbildungswegen als medizinische Assistenten abschreckt. Autonome KI entlastet 85 % der regulären Retinopathie-Untersuchungen von der Auswertungsarbeit, doch Berufsausübungsgesetze beschränken Optometristen weiterhin auf 22 US-Bundesstaaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
OCT-Führerschaft trifft auf Funduskamera-BeschleunigungOCT-Scanner erwirtschafteten 2025 38,45 % des Umsatzes und unterstrichen damit ihre Dominanz in den Bereichen Netzhaut, Glaukom und Erkrankungen des hinteren Augenabschnitts, während Funduskameras mit einem CAGR von 7,58 % von 2026 bis 2031 das stärkste Wachstum verzeichneten. Die Marktgröße fr ophthalmologische Diagnostik im Bereich Funduskameras wird voraussichtlich zunehmen, da Primärversorgungseinrichtungen Ultraweitwinkelgeräte im Rahmen der CPT-Code-92229-Erstattung einsetzen. Ultraweitwinkelplattformen erfassen in einer einzigen Aufnahme 200-Grad-Ansichten und erleichtern so Untersuchungen bei pädiatrischen und kognitiv eingeschränkten Patientengruppen. Hornhauttopographiesysteme mit einem Preis von 40.000–60.000 USD gewinnen in der refraktiven Planung an Bedeutung, obwohl die Akzeptanz tendenziell auf Hochvolumen-Laserzentren ausgerichtet ist. Digitale Ersatzgeräte überholen Handheld-Ophthalmoskope mit einem Preis unter 1.000 USD; Welch Allyn meldete 2025 einen Rückgang der Stückzahlen um 12 %. Swept-Source-OCT, angeführt von Topcon Triton und Zeiss PLEX Elite, erfasste 2025 60 % der Installationen, da es 100.000 A-Scans pro Sekunde bietet, verglichen mit 70.000 bei Spectral-Domain-Geräten, wodurch Scanzeiten verkürzt und die Aderhautvisualisierung verbessert werden. Die regulatorischen Hürden sind moderat; die meisten Systeme können im Rahmen des FDA-510(k)-Verfahrens zugelassen werden, was Entwicklungszyklen von 12–18 Monaten ermöglicht.
Das Wachstum bei Funduskameras übertrifft andere Kategorien, da die Stückpreise (15.000–80.000 USD) mit den Budgets der Primärversorgung vereinbar sind. Ultraweitwinkel-Bildgebung ermöglicht überweisungsqualitatives Screening ohne Pupillenerweiterung, und die KI-Integration erleichtert die automatisierte Triage und reduziert die Arbeitsbelastung von Spezialisten um 70 %. Kamerahersteller bündeln nun Software als Dienstleistung und verlagern Kosten von Investitionsausgaben zu Betriebsausgaben. Wettbewerbslücken bestehen weiterhin: Smartphone-Aufsätze erreichen eine diagnostische Übereinstimmung von 94 %, sehen sich jedoch nach wie vor mit einer teilweisen Erstattung konfrontiert. Das Produktspektrum erweitert sich um multimodale Geräte, die OCT, OCT-A und Fundusphotographie kombinieren, wie die Spectralis-Plattform von Heidelberg Engineering zeigt, die 2025 35 % der Ausgaben europäischer Tertiärzentren auf sich vereinte.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Netzhautdominanz, chirurgischer SchwungDie Netzhautbeurteilung machte im Jahr 2025 42,67 % des Umsatzes aus, bedingt durch obligatorische Screenings auf diabetische Retinopathie und altersbedingte Makuladegeneration. Der Marktanteil für ophthalmologische Diagnostik im Bereich der chirurgischen Beurteilung wächst am schnellsten mit einer CAGR von 7,34 %, da Katarakteingriffe jährlich 28 Millionen übersteigen und Chirurgen auf Swept-Source-Biometrie mit einer Genauigkeit von 10 Mikrometern vertrauen[2]Europäische Gesellschaft für Katarakt- und Refraktivchirurgen, „Klinische Umfrage 2025”, escrs.org. Barrett Universal II und andere Formeln der vierten Generation, die in moderne Biometer eingebettet sind, haben die IOL-Vorhersage bei Augen nach LASIK verbessert, die nun 18 % der Kataraktfälle in entwickelten Märkten ausmachen. OCT-Angiographie überschreitet Anwendungsgrenzen und hilft bei der Früherkennung von Glaukom durch Perfusionskartierung des Sehnervs, wodurch ihr adressierbarer Gesamtmarkt erweitert wird. Die Glaukomdetektion wuchs im Jahr 2025 um 6,1 %, da Leitlinien eine frühere Intervention bei Augeninnendrücken über 21 mmHg empfahlen. Die autorefraktometerbasierte Refraktionsbeurteilung wächst parallel mit einem Anstieg des Augenuntersuchungsvolumens um 4,2 %, da Telegesundheits-Einzelhändler skalieren. Hornhauttopographie und Pachymetrie bleiben Nischenanwendungen, stiegen jedoch in der Region Asien-Pazifik um 5,8 %, da die LASIK-Volumina im Jahr 2025 um 14 % zunahmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhauskern, Fachklinik-BeschleunigungKrankenhäuser hielten im Jahr 2025 57,54 % des Umsatzes und spiegeln die fest verankerte Präsenz der tertiären Bildgebung für komplexe Fälle wider. Fachkliniken werden jedoch voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen, da Private-Equity-Plattformen Gruppen mit mehr als 200 Standorten zusammenstellen und zweistellige Lieferantenrabatte erzielen. EyeCare Partners setzte im Jahr 2025 120 OCTs und 200 Funduskameras ein und nutzte dabei seine Netzwerkgröße. Ambulante Operationszentren führten im Jahr 2025 40 % der US-amerikanischen Kataraktoperationen durch und erleichterten die Verlagerung von Biometrie und Hornhauttopographie aus Krankenhäusern heraus. Standortneutrale Medicare-Zahlungskürzungen reduzierten die Krankenhausvergütung für diagnostische Bildgebung um 15 % und beschleunigten die Verlagerung in die ambulante Versorgung. Optische Einzelhandelsketten und mobile Fahrzeuge wuchsen um 6,2 %, nachdem Walmart und Costco digitale Phoropter zur Steigerung des Durchsatzes installierten. Teleophthalmologie erweiterte die Reichweite: Bundesweit qualifizierte Zentren setzten 1.200 tragbare Kameras ein und erfassten 8 % des Screening-Volumens für diabetische Retinopathie.
Geografische Analyse
Markt für ophthalmologische Diagnostik in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 41,87 %, gestützt durch die CPT-92229-Erstattung, die die Vorsorgeuntersuchungen in der Primärversorgung im ersten Jahr um 40 % ansteigen ließ. Die Sättigung an Augenärzten in städtischen Gebieten, kombiniert mit ausgehandelten Kürzungen der Erstattungssätze um 8–12 % durch Medicare-Advantage-Pläne, dämpft das Wachstum. Private-Equity-Konsolidierungen decken mittlerweile 60 % der US-amerikanischen Praxen mit fünf oder mehr Ärzten ab, bündeln die Einkaufsmacht und senken die Gerätepreise um 15–25 %. Kanada hinkt bei der fortgeschrittenen Bildgebung hinterher; nur vier Provinzen erstatten die OCT-Angiographie bei diabetischem Makulaödem.
Markt für ophthalmologische Diagnostik im asiatisch-pazifischen Raum
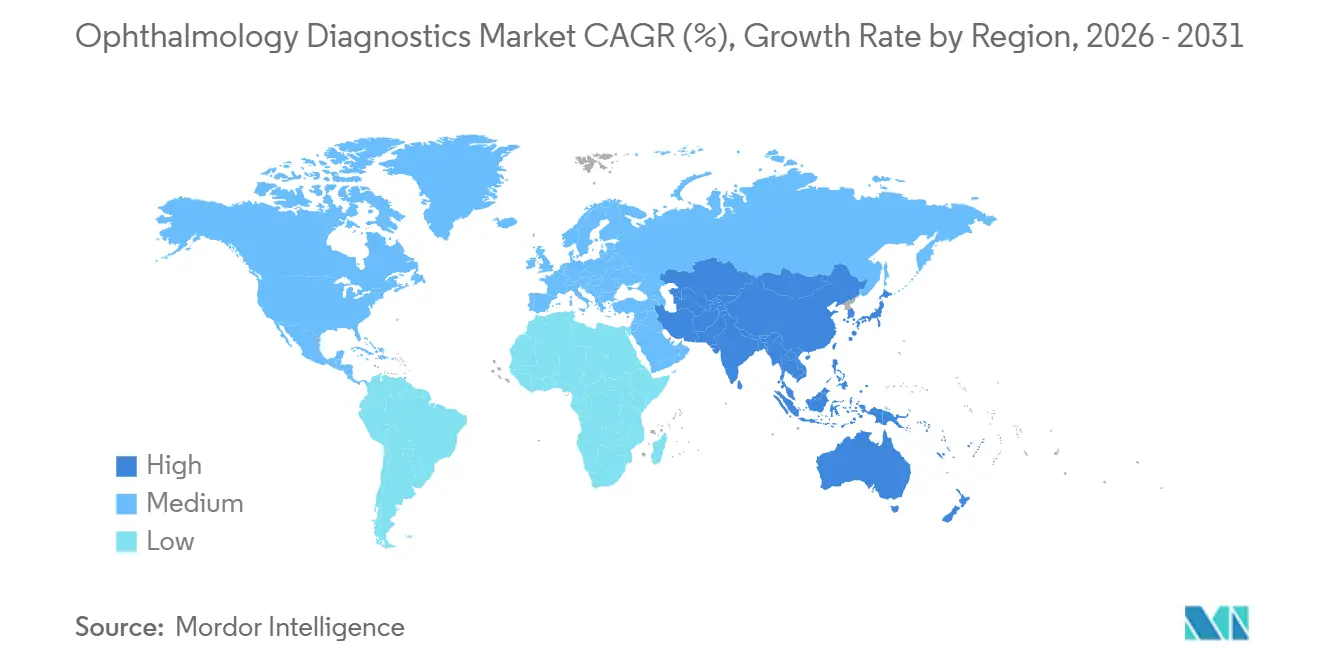
Der asiatisch-pazifische Raum ist auf einen CAGR von 6,43 % ausgerichtet – das schnellste regionale Wachstum –, wobei Indien die Teleophthalmologie bis 2027 auf 500 Bezirke ausweitet und China im Rahmen von „Gesundes China 2030” jährliche Untersuchungen für Senioren vorschreibt[3]Nationale Gesundheitskommission Chinas, „Gesundes China 2030 – Fahrplan für die Sehversorgung”, nhc.gov.cn. Indien hat 2025 2.100 Funduskameras hinzugefügt, erreicht jedoch nach wie vor nur 15 % seiner Primärversorgungsziele. Die Myopie-Prävalenz in Japan (40 % der Erwachsenen) treibt die Einführung von Swept-Source-OCT voran, die mittlerweile 55 % der Neuinstallationen ausmacht. Chinesische Inlandsanbieter, die 40 % günstiger als multinationale Unternehmen anbieten, haben einen Marktanteil von 22 % im Funduskameramarkt gewonnen, obwohl die Falsch-Negativ-Raten in Validierungsstudien um 8 % höher liegen.
Markt für ophthalmologische Diagnostik in Europa
Europa trug 2025 28 % zum Umsatz bei, sieht sich jedoch einer durch die DSGVO bedingten Zurückhaltung gegenüber Cloud-Lösungen gegenüber, die 40 % der Praxen zu lokalen Datenspeichern veranlasst und die IT-Ausgaben erhöht. Deutschland und Frankreich erstatten die OCT-Angiographie auf nationaler Ebene; südeuropäische Märkte kämpfen jedoch mit Budgetbeschränkungen. Der britische NHS hat 180 OCT-Geräte in Gemeinschaftsoptometrie-Standorten installiert und damit die Wartezeiten für Glaukom-Überweisungen von 12 auf 3 Wochen verkürzt.
Markt für ophthalmologische Diagnostik im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika verzeichnete ein Wachstum von 5,8 %, angetrieben durch die Finanzierung von 47 Sehzentren im Jahr 2025 im Rahmen der Saudi Vision 2030. In Subsahara-Afrika kommt nach wie vor nur 1 Augenarzt auf 250.000 Einwohner; das smartphone-basierte Screening durch Peek Vision erreichte 2025 400.000 Patienten. Südamerika verzeichnete ein Wachstum von 5,2 %; Brasilien schrieb 1.200 Kameras aus, doch Importzölle und Lieferverzögerungen bremsten den Einsatz.

Regulatorisches Umfeld
In den Vereinigten Staaten gelangen ophthalmologische Diagnosegeräte (einschließlich OCT-Systeme, Funduskameras und KI-Software für Screening-Zwecke) üblicherweise über FDA-510(k)-Zulassungsverfahren auf den Markt, wobei sich die Dynamik bei bildgebenden Verfahren in der Ophthalmologie und bei Zulassungen für autonome Screening-Software fortsetzt. Im Mai 2026 erhielt Heidelberg Engineering die FDA-510(k)-Zulassung für SPECTRALIS HRA+OCT und Varianten. Im Juli 2026 erhielt iHealthScreen eine FDA-510(k)-Zulassung (K253704) für iPredict-DR, ein KI-gestütztes Softwaretool zum automatisierten Screening auf diabetische Retinopathie anhand von Netzhautfundusbildern, was das Tempo der Aktualisierungen von SaMD- und Bildgebungsplattformen im Übergang zur Routineversorgung unterstreicht.
In Europa prägen die EU-Medizinprodukteverordnung (MDR) und die stufenweise Einführung von EUDAMED weiterhin die Compliance-Planung, die Dokumentation und die Verpflichtungen nach dem Markteintritt für den installierten Bestand an ophthalmologischen Diagnosegeräten. Im Anschluss an die EU-Verordnung 2024/1860 (verabschiedet im Juni 2024), die den Rahmen für die schrittweise Einführung von EUDAMED festlegte, wurde das EUDAMED-Modul für UDI-/Geräteregistrierung im Mai 2026 für die Registrierung von Medizinprodukten verpflichtend, was den Bedarf an strukturiertem Gerätestammdatenmanagement über Produktfamilien hinweg erhöht. Auch Normaktualisierungen beeinflussen die technische Dokumentation und Beschaffungsanforderungen, darunter ISO 11979-1:2026 (veröffentlicht im Februar 2026) für die Terminologie von Intraokularlinsen und EN ISO 10322:2026 (veröffentlicht im April 2026) für Halbfertigprodukte der ophthalmischen Optik.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Anbieter optischer und bildgebender Komponenten (Linsen, Sensoren, Beleuchtung, Präzisionsmechanik), Systemintegration und Fertigung (OCT-Scanner, Funduskameras, Biometer, Topographen) sowie eine wachsende Softwareschicht für KI-gestütztes Screening, Workflow- und Cloud-Analysen. Führende OEMs wie Carl Zeiss Meditec, Topcon, NIDEK, Heidelberg Engineering, Canon, Visionix und Lumibird kombinieren interne F&E mit spezialisierten vorgelagerten Komponenten. Die Einhaltung von Interoperabilitätsanforderungen, beispielsweise der in Krankenhaus-IT-Ausschreibungen referenzierten DICOM-OCT-A-Spezifikationen, beeinflusst zunehmend das Produktdesign und die Validierung vor der kommerziellen Einführung.
Nachgelagert kombiniert der Vertrieb Direktverkäufe an Krankenhäuser und Fachkliniken mit regionalen Vertriebspartnern, die Installation, Schulung, Wartung und Aufarbeitung unterstützen, was insbesondere für kapitalintensive Swept-Source-OCT- und Ultra-Widefield-Bildgebungsplattformen relevant ist. Die Einführung autonomer KI-Screenings in der Primärversorgung bringt zudem neue Intermediäre mit sich, darunter Telemedizin-Netzwerke für Augenheilkunde und Bildmanagementplattformen, die Kliniken mit diagnostischen Analysen und Kostenträger-Workflows verbinden. Die Kette wird zudem durch regulatorische Prozesse für KI-basierte Medizinprodukte und Software-Lebenszyklusmanagement geprägt, einschließlich FDA-Ansätzen, die kontrollierte Algorithmusänderungen im Rahmen definierter Pläne zulassen, was sich darauf auswirkt, wie Anbieter Abonnements, Updates und Servicevereinbarungen über den gesamten Gerätelebenszyklus strukturieren.
Wettbewerbslandschaft
Die Branche für ophthalmologische Diagnostik weist eine moderate Konzentration auf, wobei die fünf größten Hersteller – Zeiss Meditec, Topcon, Heidelberg Engineering, Canon und Nidek – im Jahr 2025 gemeinsam 55 % des Umsatzes auf sich vereinten. Patentdickichte rund um Swept-Source-OCT und OCT-Angiographie halten die Eintrittsbarrieren hoch; Zeiss meldete zwischen 2024 und 2025 47 Bildgebungspatente an. Heidelbergs multimodale Spectralis-Plattform gewann im Jahr 2025 35 % der europäischen OCT-Ausschreibungen für Tertiärzentren, indem sie OCT, OCT-A und Fundusphotographie kombinierte. Alcons Partnerschaft mit Visionix bündelt Autorefraktometer in chirurgische Ökosysteme und veranschaulicht vertikale Bündelung. Notal Vision vermarktete Heim-OCT zu 4.800 USD und störte klinische Modelle, indem es die Kapitalausgaben um 70 % unterbot. Eyenuk verarbeitete 800.000 KI-Untersuchungen auf diabetische Retinopathie zu 15 USD pro Test – ein Viertel der Kosten manueller Überprüfung – und gewann vier Medicare-Advantage-Verträge. Smartphone-Aufsätze wie Fundus-on-Phone und Sentinel erreichen eine diagnostische Übereinstimmung von 94 %, sehen sich jedoch Erstattungsobergrenzen gegenüber. Traditionelle Ophthalmoskop-Lieferanten verloren an Boden; Welch Allyn meldete im Jahr 2025 einen Rückgang von 12 % bei den Stückzahlen. Normungsgremien verschärfen Interoperabilitätsanforderungen; die DICOM-OCT-A-Spezifikation von 2024 ist nun ein entscheidender Faktor bei Krankenhaus-IT-Ausschreibungen.
Marktführer in der ophthalmologischen Diagnostik
Topcon Corporation
Ziemer Ophthalmic Systems AG
Alcon Inc.
NIDEK CO., LTD
Canon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für ophthalmologische Diagnostik
- Alcon
- Bausch + Lomb Corporation
- Canon
- Carl Zeiss
- Coburn Technologies
- EssilorLuxottica
- HAAG-Streit
- Heidelberg Engineering
- Johnson & Johnson
- Lumenis
- Lumibird Group SA
- Marco Ophthalmic
- Metall Zug Group (Haag-Streit Holding)
- Nidek
- Optos plc (Nikon Corporation)
- Optovue Inc. (Visionix)
- Quantel Medical (Lumibird)
- Topcon
- Visionix Ltd.
- Ziemer Group
Lesen Sie die Analyse der ophthalmologische Diagnostik-Unternehmen

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht darin, das autonome Screening auf diabetische Retinopathie über Facharztpraxen hinaus zu skalieren, indem zugelassene KI-Software mit bereits in der Primärversorgung und in Gemeindekliniken eingesetzten Funduskamera-Flotten kombiniert wird. Im Juli 2026 erhielt iHealthScreen eine FDA-510(k)-Zulassung (K253704) für die automatisierte Screening-Software iPredict-DR für diabetische Retinopathie, die mit Netzhautfundusbildern von iCare-DRSplus-Kameras arbeitet. Dies erweitert den Pool geeigneter Standorte, die erstattungsfähige Screening-Workflows umsetzen können, sofern eine Kostenübernahme besteht, und stärkt die Akzeptanz eigenständiger SaMD innerhalb von Screening-Programmen.
Ein weiterer Weißraumbereich ist die Kostensenkung und Dezentralisierung von Tests, bei denen kostengünstige Geräte und häusliche Screening-Konzepte die Abhängigkeit von knappen Fachkräften und teuren Bildgebungsräumen verringern. Erkenntnisse aus Forschungsarbeiten von 2026 umfassen Prototypen wie ein KI-integriertes, tragbares Scanning-Spaltlampengerät mit berichteten Materialkosten unter 500 USD sowie laufende klinische Studien zu einem kostengünstigen (42 USD) KI-gestützten Ansatz für die Gesichtsfeldprüfung zu Hause mittels Smartphone- und VR-Headset-Hardware. Diese Entwicklungen schaffen Raum für Anbieter, tragbare Bildgebung, häusliche Überwachung und Cloud-Analysen zu Servicemodellen zu kombinieren, die sich für Fachkliniken und Telemedizin-Programme in der Augenheilkunde eignen, während zugleich die Produkt-Roadmaps an sich weiterentwickelnde Anforderungen an Datenverwaltung und Geräteregistrierung angepasst werden, wie etwa die EU-MDR und die 2026 verpflichtend gewordenen EUDAMED-Module für die Registrierung.
Recent Industry Developments in Markt für ophthalmologische Diagnostik
- Juli 2026: iHealthScreen erhielt die US-FDA-510(k)-Zulassung (K253704) für iPredict-DR, eine KI-gestützte Software zum automatisierten Screening auf diabetische Retinopathie anhand von Netzhautfundusbildern, die mit iCare-DRSplus-Kameras aufgenommen wurden. Die Zulassung fördert den Einsatz eigenständiger Screening-Software in Workflows der Primärversorgung und unterstützt die Kommerzialisierung autonomer Screening-Pfade zusammen mit vernetzten Bildgebungsflotten.
- Juli 2025: Topcon Healthcare übernahm Intelligent Retinal Imaging Systems (IRIS) und baute damit seine Position im Bereich cloudbasiertes Netzhaut-Screening und vernetzte Versorgungs-Workflows aus. Der Deal stärkte Topcons Fähigkeit, Bildgebungshardware mit Screening-Software und Datendiensten für die Primärversorgung und gemeindebasierte Programme zu bündeln.
- April 2024: Optomeds tragbare Funduskamera Aurora AEYE erhielt die FDA-Zulassung, was den Einsatz kompakter Netzhautbildgebung in nicht-fachärztlichen Umgebungen unterstützt. Diese Zulassung trug dazu bei, Point-of-Care-Screening-Modelle zu beschleunigen, die Volumen von Krankenhäusern in Kliniken verlagern, indem sie Platz- und Einrichtungsbarrieren für die Netzhautbildgebung senkt.


Markt für ophthalmologische Diagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für ophthalmologische Diagnostik als Umsätze, die mit ophthalmologischen Diagnosegeräten und damit verbundenen Diagnoseverfahren erzielt werden, die zur Erkennung, Messung und Überwachung von Augenerkrankungen in klinischen Umgebungen eingesetzt werden.
Ausschlüsse aus dem Umfang: In dieser Methodik werden Sehkorrekturprodukte (wie Kontaktlinsen und Brillengläser) sowie chirurgische Behandlungsgeräte ausgeschlossen, sofern sie nicht primär für Diagnosetests verkauft und verwendet werden.
Segmentierungsübersicht
- Nach Produkt
- Hornhauttopographen
- Funduskameras
- Ophthalmoskope
- OCT-Scanner
- Retinoskope
- Refraktometer
- Weitere Produkte
- Nach Anwendung
- Netzhautbeurteilung
- Glaukomdetektion
- Chirurgische Beurteilung
- Refraktionsbeurteilung
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Weitere Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells aufzubauen und die Annahmen über Regionen und Versorgungsumgebungen hinweg realistisch zu halten. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die International Agency for the Prevention of Blindness, die US-amerikanischen Centers for Disease Control and Prevention, die FDA-Gerätedatenbank und OECD-Gesundheitsstatistiken, um Krankheitslast, Screening-Verhalten und das Tempo der Technologieakzeptanz zu erfassen.
Um diese Signale in Marktberechnungen umzuwandeln, haben wir außerdem Jahresberichte und Investorenpräsentationen ausgewertet und renommierte medizinische Fachzeitschriften geprüft, um den Kontext der Testnutzung zu verstehen. Websites von Fachverbänden wurden ebenfalls gesichtet, um klinische Leitlinien den bevorzugten diagnostischen Arbeitsabläufen zuzuordnen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um den Innovationsschwung bei Bildgebungs- und Refraktionswerkzeugen zu beurteilen. Diese Quellen sind nicht erschöpfend; weitere Referenzen wurden herangezogen, um Daten zu sammeln, Annahmen zu validieren und Lücken während der Recherche zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was bei alltäglichen Augenuntersuchungen gekauft und verwendet wird, und wie Ersatzzyklen und Serviceverträge die realisierten Umsätze beeinflussen. Wir sprachen mit Beschaffungsverantwortlichen in Krankenhäusern, spezialisierten Augenkliniken, Distributoren und technischen Experten in den wichtigsten Regionen, damit Nutzungsmuster, Preisspannen und Akzeptanzzeitpunkte vor der Abstimmung der Eingaben auf das Modell gegengeprüft werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 43 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik verwendet einen Top-down-Ansatz, bei dem der behandelte und gescreente Nachfragepool für Augenversorgung nach Region rekonstruiert und dann in Diagnosevolumina übersetzt wird. Diese Volumina werden anschließend dem Mix der typischerweise verwendeten Tests und Geräte zugeordnet und schließlich unter Verwendung realistischer durchschnittlicher Verkaufspreise und Annahmen zu Serviceumsätzen in Werte umgerechnet.
Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Näherungen unter Verwendung von Umsatzaufteilungsprüfungen der Lieferanten, stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit Installationsbasisergänzungen sowie Kanalfeedback zu umsatzstarken Produktkategorien bestätigt. Wenn ein Datenpunkt auf Länderebene fehlt, werden Lücken mithilfe von Proxy-Indikatoren wie Ophthalmologendichte, Diabetesprävalenz, Altersstruktur, ambulanten Besuchszahlen und typischer Untersuchungshäufigkeit überbrückt.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch einfache Trendanpassungen unterstützt werden. Eingaben wie alternde Bevölkerung, Akzeptanz des Screenings auf diabetische Augenerkrankungen, Ersatzzyklen für Bildgebungssysteme und Preisbewegungen in wichtigen Modalitäten werden auf der Grundlage der Erwartungen von Experten in ihren Märkten angepasst. Das Endergebnis bleibt reproduzierbar, da jeder Schritt auf klare Variablen und dokumentierte Annahmen zurückgeführt werden kann, die erneut geprüft und aktualisiert werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Querprüfungen getestet, sodass der Marktwert mehr als einen einzigen Datenstrom widerspiegelt. Wir vergleichen implizite Gerätelieferungen, das Wachstum der Installationsbasis und die Nutzungsintensität mit dem, was Interviews und öffentliche Indikatoren nahelegen, und untersuchen dann Ausreißer vor der Freigabe.
Vor der Veröffentlichung werden Schätzungen schrittweise überprüft, einschließlich interner Konsistenzprüfungen über Regionen und Produktgruppen hinweg. Rückkontakte werden ausgelöst, wenn eine Abweichung nicht durch Preisgestaltung, Mix oder Timing erklärt werden kann. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie Politikänderungen, größere Rückrufe oder starke Preisbewegungen führen bei Bedarf zu Zwischenaktualisierungen. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für ophthalmologische Diagnostik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für ophthalmologische Diagnostik variieren häufig, da die gezählten Produkte und Umsatzströme quellenübergreifend nicht konsistent sind und das gewählte Basisjahr den Ausgangspunkt verschieben kann. Unterschiede treten auch auf, wenn ein Modell stark auf Herstellerumsätzen basiert, während ein anderes stärker auf Verfahrensaktivität und Nutzung ausgerichtet ist.
Bei diesem Markt sind die größten Treiber für Abweichungen in der Regel die Frage, ob Spaltlampen und breitere optometrische Untersuchungswerkzeuge einbezogen werden, wie Serviceverträge und Software behandelt werden und wie Preise über Währungen und Zeiträume hinweg umgerechnet werden. Die Spanne vergrößert sich auch, wenn das Wachstum unter Verwendung aggressiver Akzeptanzkurven für Bildgebungs-Upgrades prognostiziert wird, ohne Ersatzzyklen und Installationsbasiseinschränkungen in Kliniken und Krankenhäusern zu berücksichtigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,02 Milliarden USD (2025) | |
| Branchenpublizist A | 9,48 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und neigt dazu, eine breitere Palette von Untersuchungsraumgeräten und -tests einzubeziehen, was mehr optometrisch-angrenzende Umsätze in die Gesamtsumme einbeziehen und den Wert nach oben verschieben kann, wenn er in USD umgerechnet wird. |
| Globaler Beratungsanbieter B | 7,10 Milliarden USD (2024) | Scheint einen engeren Produktumfang anzuwenden, der bildgebungsgestützte Diagnostik betont, und behandelt Service- und Wartungsumsätze möglicherweise inkonsistent, was die Gesamtsumme niedrig halten kann, selbst wenn die Geräteakzeptanz steigt. |
Die Tabelle zeigt, dass die Abstimmung von Umfang und Jahr genauso wichtig ist wie die Mathematik selbst, insbesondere in Bezug darauf, was als diagnostische Umsatzlinie gegenüber einem allgemeinen Untersuchungswerkzeug gilt. Indem Produkte an den ophthalmologischen Diagnoseeinsatz gebunden, Nutzung und Ersatzrhythmus durch Interviews validiert und die Preis- und Mixannahmen regelmäßig aktualisiert werden, bleibt die Schätzung auf reale Nachfragetreiber zurückführbar – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Markts für ophthalmologische Diagnostik bis 2031?
Der Markt für ophthalmologische Diagnostik soll bis 2031 einen Wert von 12,32 Milliarden USD erreichen.
Welche Produktkategorie wird bis 2031 voraussichtlich am schnellsten wachsen?
Funduskameras, insbesondere Ultra-Weitwinkelmodelle mit integrierter KI, sind auf die schnellste CAGR von 7,58 % ausgerichtet.
Welche Region weist den höchsten Wachstumsausblick auf?
Für Asien-Pazifik wird eine CAGR von 6,43 % prognostiziert, angetrieben durch Indiens Teleophthalmologie-Knotenpunkte und Chinas obligatorische Augenuntersuchungen für Senioren.
Wie wirken sich tragbare Funduskameras auf das Screening in der Primärversorgung aus?
Tragbare Kameras ermöglichen die Bildgebung in der Praxis und verkürzen die Überweisungszeit bei diabetischer Retinopathie von Wochen auf Minuten, wobei sie im Jahr 2025 8 % des US-amerikanischen Screening-Volumens erfassten.
Was ist das wesentliche Hemmnis, das die Einführung in Schwellenmärkten begrenzt?
Hohe Kapitalkosten für fortschrittliche OCT- und Fundussysteme, verstärkt durch Einfuhrzölle von 15–30 % und knappe Niedrigzinsfinanzierungsoptionen, verlangsamen die Einführung.
Welche Unternehmen dominieren Swept-Source-OCT?
Zeiss, Topcon und Heidelberg Engineering behaupten ihre Führungsposition durch Patentportfolios und integrierte multimodale Plattformen.
Seite zuletzt aktualisiert am:



