
Online-Lotterie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 13.22 Milliarden US-Dollar |
| Marktgröße (2031) | 19.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.25 % |
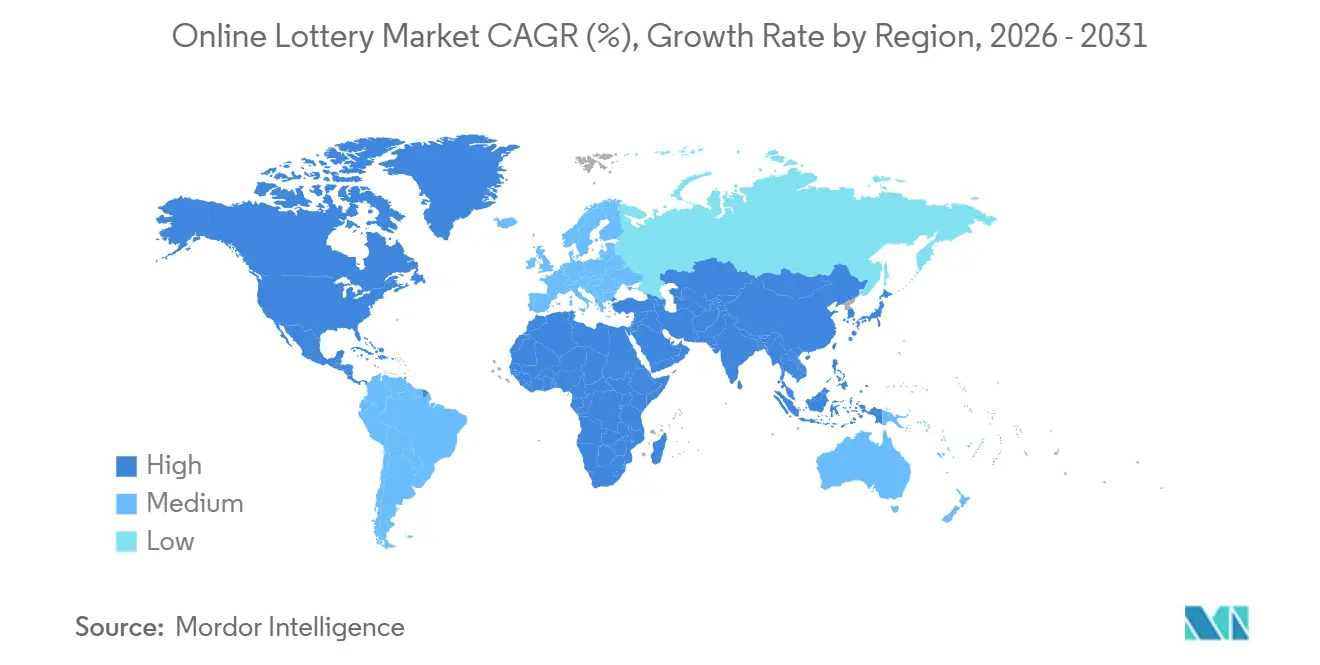
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
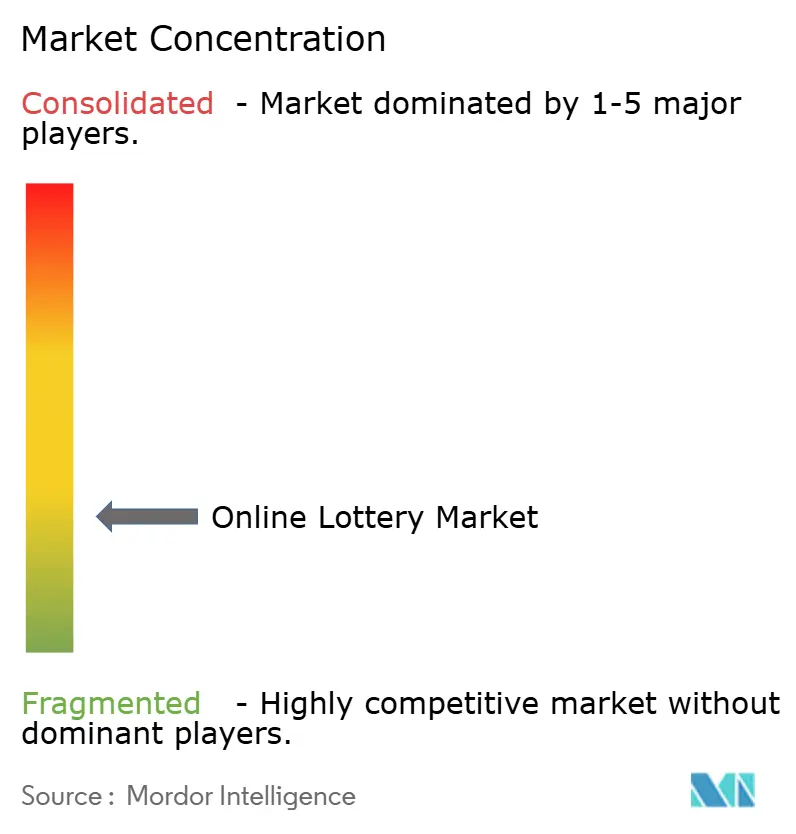
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Online-Lotterie-Marktanalyse von Mordor Intelligence
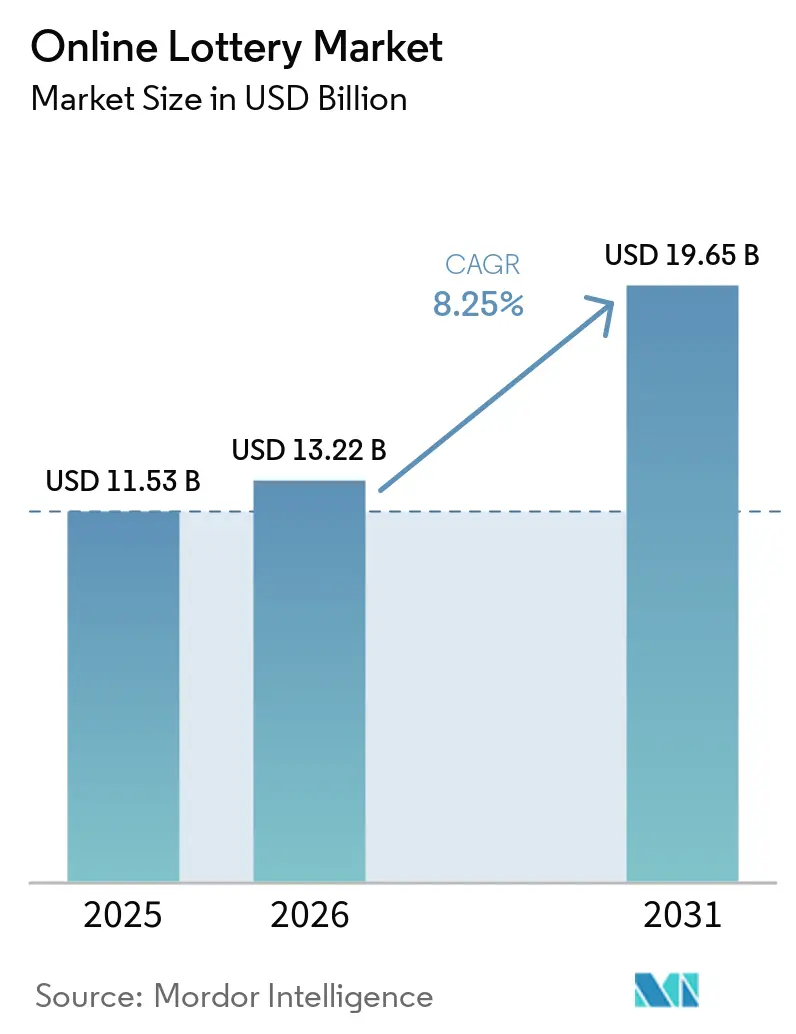
Die Größe des Online-Lotterie-Marktes wird voraussichtlich von 11,53 Milliarden USD im Jahr 2025 und 13,22 Milliarden USD im Jahr 2026 auf 19,65 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,25 % zwischen 2026 und 2031 entspricht. Mobiler Zugang, reibungslose digitale Geldbörsen und permissive Gesetzgebung in Nordamerika verstärken die Spielergewinnung, während grenzüberschreitendes Jackpot-Pooling Hauptpreise aufrechthält, die 1 Milliarde USD übersteigen, und gelegentliche, wertorientierte Nutzer zurück auf die Plattform bringt. Sofortgewinn-Formate imitieren gelegentliche mobile Spiele und verkürzen die Zeit von der Einzahlung bis zum Ergebnis – eine Dynamik, die bei jüngeren Kohorten Anklang findet, die Mikro-Einsätze und schnelle Rückkopplungsschleifen bevorzugen. Ausgereifte europäische Rahmenbedingungen halten die Einnahmen stabil, doch das inkrementelle Wachstum verlagert sich in liberalisierende US-Bundesstaaten und kanadische Provinzen, wo Omnichannel-Cloud-Stacks die Lizenz-Compliance und Marketing-Lokalisierung vereinfachen. Die Wettbewerbsintensität bleibt moderat, da staatliche Monopole, private Konzessionäre und cloudbasierte White-Label-Anbieter unterschiedliche Nischen besetzen, ohne den globalen Marktanteil zu dominieren.
Wichtigste Erkenntnisse des Berichts
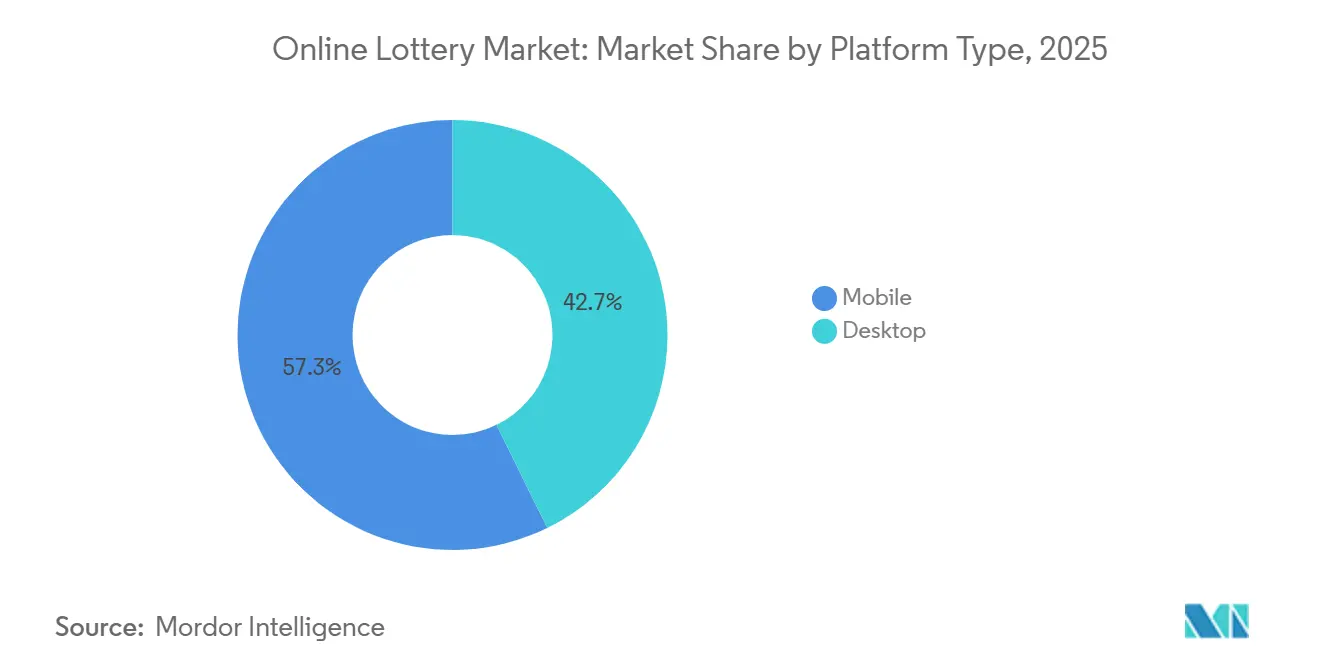
- Nach Plattform erfassten mobile Plattformen im Jahr 2025 einen Anteil von 57,26 % am Online-Lotterie-Markt; sie sind auf dem Weg zu einer CAGR von 10,25 % bis 2031.
- Nach Spieltyp entfielen im Jahr 2025 34,21 % der Online-Lotterie-Marktgröße auf ziehungsbasierte Spiele, während Sofortspiele die schnellste CAGR von 10,11 % bis 2031 verzeichneten.
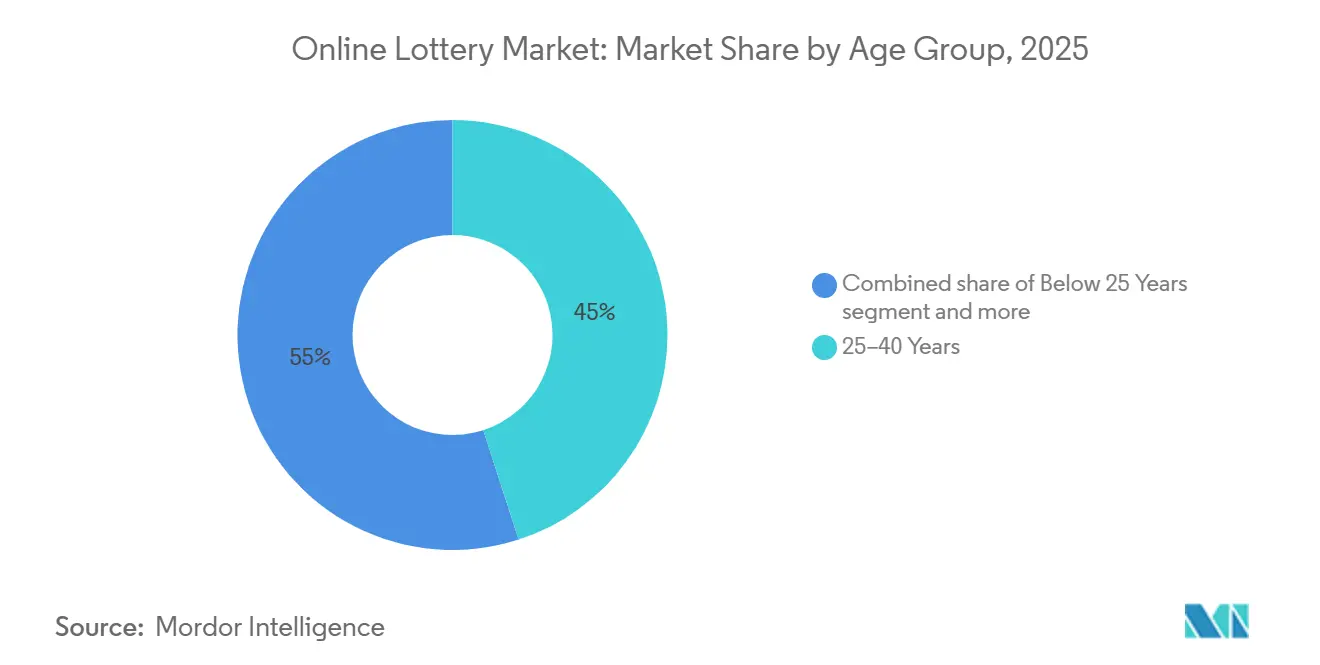
- Nach Alter hielt die Altersgruppe der 25- bis 40-Jährigen im Jahr 2025 einen Anteil von 45,02 %; die Kohorte der unter 25-Jährigen verzeichnete die höchste CAGR von 9,78 %.
- Nach Endnutzer repräsentierten männliche Teilnehmer 65,12 % des Umsatzes im Jahr 2025, während das Engagement von Frauen mit einer CAGR von 9,89 % bis 2031 zunahm.
- Nach Geografie führte Europa im Jahr 2025 mit einem Anteil von 46,72 %; Nordamerika weist die schnellste CAGR von 10,11 % bis 2031 auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung digitaler Geldbörsen und Integration mobiler Zahlungen | +2.1% | Global, mit beschleunigter Akzeptanz im asiatisch-pazifischen Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Legalisierung und regulatorische Liberalisierung | +2.5% | Nordamerika (USA, bundesstaatenweise), Lateinamerika, ausgewählte asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende globale Internetdurchdringung | +1.4% | Global, konzentriert in Schwellenmärkten (Indien, Indonesien, Nigeria) | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitendes Jackpot-Pooling zur Steigerung der Preisgrößen | +1.8% | Europa (EuroMillions), Nordamerika (Powerball, Mega Millions), aufkommende Mehrgebiets-Konsortien | Mittelfristig (2–4 Jahre) |
| Micro-Influencer-Affiliate-Marketing zur Senkung der Akquisitionskosten | +1.2% | Global, besonders wirksam in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fortschritt digitaler Technologien | +1.5% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung digitaler Geldbörsen und Integration mobiler Zahlungen
Digitale Geldbörsen und mobile Zahlungssysteme dominieren nun Online-Lotterie-Transaktionen, reduzieren den Kaufabbruch und ermöglichen Soforteinzahlungen für Impulskäufe. Im Jahr 2025 meldete die Internationale Fernmeldeunion über 1,6 Milliarden Mobile-Money-Konten weltweit mit Transaktionswerten von über USD 1,2 Billionen, was den Zugang für Lotteriebetreiber in Regionen mit begrenzter Bankinfrastruktur erleichtert[1]. Die Plattform von IGT integriert Apple Pay, Google Pay und regionale Geldbörsen wie M-Pesa in Kenia und Paytm in Indien, was eine schnelle Kontofinanzierung ohne Kartendetails ermöglicht und das Wetten beschleunigt. Im Jahr 2024 fügte Allwyn Entertainment PayPal und Klarna zu seiner britischen National-Lottery-App hinzu und steigerte die mobilen Konversionsraten bei Nutzern im Alter von 18 bis 34 Jahren um 23 %. Lateinamerika führt im Bereich eingebetteter Finanzen, wobei das PIX-System der Banco Central do Brasil im Jahr 2025 42 Milliarden Transaktionen verarbeitete und die Caixa Econômica Federal PIX-fähige Ticketkäufe pilotiert. In der Europäischen Union schreibt die überarbeitete Zahlungsdiensterichtlinie (PSD2) eine starke Kundenauthentifizierung vor und ermöglicht gleichzeitig Open-Banking-APIs, die es Lotterieplatformen erlauben, Zahlungen direkt von Bankkonten zu initiieren, Kartennetzwerke zu umgehen und Gebühren zu reduzieren.
Legalisierung und regulatorische Liberalisierung
Die jurisdiktionale Ausweitung legaler Online-Lotterie-Rahmenbedingungen dient als bedeutender kurzfristiger Wachstumstreiber, öffnet bisher eingeschränkte Märkte und überführt informelle Lotterie-Aktivitäten in regulierte Systeme. In den USA erzielte Michigans iLottery-Plattform im Jahr 2025 USD 1 Milliarde an Jahresumsatz und verdeutlichte die Kompatibilität digitaler Kanäle mit dem stationären Betrieb, ohne den Umsatz im Einzelhandel zu beeinträchtigen. Der Nationale Rat der Gesetzgeber aus Glücksspielstaaten (NCLGS) führte 2024 ein Muster-iLottery-Gesetz ein, das einen gesetzgeberischen Rahmen für Staaten bietet, die eine Genehmigung prüfen, und dabei Fragen wie Altersverifikation, Geolokalisierung und verantwortungsvolles Spielen anspricht[2]. In Europa erlaubt der Glücksspielstaatsvertrag in Deutschland Online-Lotterie-Verkäufe unter strengen Werbe- und Spielerschutzvorschriften. Im Jahr 2025 erteilte die Gemeinsame Glücksspielbehörde der Länder (GGL) 12 neue Lizenzen und verschärfte den Wettbewerb zwischen etablierten Akteuren wie Lotto24 und ZEAL Network. Ähnlich erlebt Lateinamerika eine Liberalisierung: Die argentinische Provinz Buenos Aires legalisierte 2024 Online-Lotterien, und die brasilianische Bundesregierung schloss die iGaming-Regulierungen ab, die 2026 in Kraft treten sollen, und schafft damit einen kombinierten adressierbaren Markt von über 250 Millionen Erwachsenen.
Zunehmende globale Internetdurchdringung
Schwellenmärkte erleben einen Anstieg des Internetzugangs, der die Spielerbasis für Lotterien erweitert. Dies ist besonders bedeutsam in Gebieten, in denen geografische Isolation und begrenzte Einzelhandelsgeschäfte die Lotteriebeteiligung historisch beeinträchtigt haben. Die Zahl der Internetnutzer in Indien erreichte 2025 900 Millionen, gestützt durch günstige 4G-Datentarife mit einem Durchschnitt von nur USD 2 monatlich. Darüber hinaus sind staatliche Initiativen wie BharatNet von zentraler Bedeutung, da sie die Glasfaserverbindung in ländliche Gebiete ausweiten, wie von der Regulierungsbehörde für Telekommunikation Indiens hervorgehoben[3]. In einem bemerkenswerten Wandel führten staatliche Lotterien in Kerala und Punjab mobile Apps ein, die UPI-Zahlungen ermöglichen. Dieser Schritt erschließt effektiv eine Nachfrage, die zuvor von informellen Lotterie-Agenten bedient wurde. Unterdessen stiegen die mobilen Breitbandabonnements in Subsahara-Afrika im Jahr 2025 um 18 % im Jahresvergleich. Insbesondere schloss das Uganda National Lotteries Board Partnerschaften mit den Telekommunikationsriesen MTN und Airtel und führte USSD-basierte Lotterie-Dienste ein. Diese Dienste sind auf Funktionstelefonen zugänglich und erfordern keine Smartphones, wie von GSMA's Mobile Economy Sub-Saharan Africa 2025 berichtet. In Indonesien war zwar 77 % der Bevölkerung im Jahr 2025 online, doch das Ministerium für Kommunikation und Informatik betonte einen kritischen Punkt: Die Glücksspielgesetze des Landes verbieten nach wie vor Online-Lotterien. Dies verdeutlicht eine entscheidende Realität: Bloße Konnektivität garantiert keine Beteiligung ohne die Unterstützung regulatorischer Rahmenbedingungen.
Grenzüberschreitendes Jackpot-Pooling zur Steigerung der Preisgrößen
Mehrgebiets-Lotterie-Konsortien bündeln Spieler über Grenzen hinweg, schaffen Jackpots von über USD 1 Milliarde und ziehen gelegentliche Teilnehmer an, die hohe Renditen anstreben. Im Dezember 2024 erreichte EuroMillions, das von neun europäischen nationalen Lotterien betrieben wird, einen Rekord-Jackpot von EUR 240 Millionen (USD 260 Millionen) und steigerte den Ticketverkauf während der Übertragungsperiode um 34 %. In den USA weiteten Powerball und Mega Millions bis 2025 auf 48 bzw. 47 Jurisdiktionen aus. Powerball stellte im November 2024 mit einem Jackpot von USD 2,04 Milliarden einen globalen Rekord auf und generierte in der letzten Ziehungswoche USD 120 Millionen an Ticketverkäufen in Kalifornien. Schwellenmärkte übernehmen dieses Modell. Das Caribbean Lottery Consortium startete 2025 eine regionale Ziehung, die Jamaika, Trinidad und Tobago sowie Barbados umfasst, mit einem Startjackpot von USD 5 Millionen und gemeinsamen Marketingbudgets, um global zu konkurrieren. Grenzüberschreitendes Pooling bringt jedoch Herausforderungen mit sich, wie Währungsumrechnung, unterschiedliche Steuereinbehalte und die Beilegung von Streitigkeiten, wenn Gewinner mit widersprüchlichen Preisanspruchsregelungen konfrontiert werden.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische und rechtliche Herausforderungen | -1.6% | Global, akut im asiatisch-pazifischen Raum (China, Indien, Indonesien) und im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Verschärfung der App-Store-Richtlinien für Echtgeld-Glücksspiele | -1.3% | Global, besonders wirkungsvoll in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsbedrohungen und Betrugsrisiken | -1.1% | Global, mit erhöhter Exposition in Schwellenmärkten ohne robuste KYC-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Negative öffentliche Wahrnehmung und Stigmatisierung | -0.8% | Nordamerika, Europa, ausgewählte asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische und rechtliche Herausforderungen
Fragmentierte und widersprüchliche regulatorische Regime in verschiedenen Jurisdiktionen erhöhen die Compliance-Kosten, verzögern den Markteintritt und schaffen rechtliche Unsicherheiten, die die Produktinnovation behindern. In den USA erlauben ab 2025 nur 11 Bundesstaaten iLottery-Verkäufe, während 39 Bundesstaaten diese entweder verbieten oder keine entsprechende Gesetzgebung haben, was Betreiber dazu zwingt, für jeden Bundesstaat separate Technologie- und Marketingmaßnahmen zu verwalten. Im asiatisch-pazifischen Raum klassifiziert Chinas Ministerium für öffentliche Sicherheit Online-Lotterien als illegales Glücksspiel, verfolgt Betreiber und Zahlungsabwickler strafrechtlich und schließt den Markt damit effektiv für legitime Anbieter. In Indien delegiert das Öffentliche Glücksspielgesetz von 1867 die Lotterie-Regulierung an die Bundesstaaten, was dazu führt, dass 13 Bundesstaaten Lotterien betreiben, wobei nur Sikkim Online-Verkäufe erlaubt. Darüber hinaus erhebt der Rat für Waren- und Dienstleistungssteuer eine Steuer von 28 % auf Lotterietickets, die höchste für jedes Konsumprodukt. In der Europäischen Union erlaubt das Subsidiaritätsprinzip den Mitgliedstaaten, Glücksspieldienste aus Gründen der öffentlichen Ordnung einzuschränken. Länder wie Polen und die Niederlande verlangen lokale Lizenzen, selbst für Betreiber, die anderswo in der EU zugelassen sind, was den Binnenmarkt weiter fragmentiert.
Verschärfung der App-Store-Richtlinien für Echtgeld-Glücksspiele
Apple und Google haben zunehmend strengere Richtlinien für Echtgeld-Glücksspiel-Apps durchgesetzt, Vertriebskanäle eingeschränkt und Betreiber dazu gedrängt, Progressive Web Apps (PWAs) einzusetzen. Während PWAs App-Stores umgehen, beeinträchtigen sie die Auffindbarkeit und Push-Benachrichtigungsfähigkeiten. Apples App-Store-Überprüfungsrichtlinien, die im Juni 2024 überarbeitet wurden, verbieten Lotterie-Apps in Regionen, in denen Online-Lotterien nicht ausdrücklich gesetzlich genehmigt sind. Darüber hinaus müssen Entwickler für die App-Genehmigung einen Lizenznachweis erbringen, ein Prozess, der 8 bis 12 Wochen dauert und Produkteinführungen häufig verzögert. Ebenso verlangt Googles Play-Entwicklerrichtlinie, die im September 2024 aktualisiert wurde, dass Glücksspiel-Apps beim Download eine Altersverifikation implementieren und In-App-Werbung auf Nutzer ab 21 Jahren beschränken. Diese zusätzliche Hürde wird auf eine Reduzierung der Konversionsraten um 15 % geschätzt. Als Reaktion darauf haben Betreiber wie Lottoland und theLotter ihren Fokus auf PWAs verlagert. Diese Plattformen nutzen HTML5 und Service Worker, um App-ähnliche Erlebnisse über mobile Browser bereitzustellen, und ermöglichen Offline-Funktionalität und Startbildschirm-Installation ohne App-Store-Genehmigung. PWAs haben jedoch Einschränkungen, wie die Unfähigkeit, auf iOS-Push-Benachrichtigungen und Androids vollständige Palette von Geräte-APIs zuzugreifen, was Engagement-Tools einschränkt, die für die Förderung der Wiedernutzung unerlässlich sind. Darüber hinaus müssen PWAs, während App-Store-Plattformen erweiterte Attribution und Kohortenanalyse bieten, auf Drittanbieter-Tools wie Google Analytics und Adjust zurückgreifen, um diese Analysefähigkeiten zu replizieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp:
Mobile Dominanz beschleunigt sichMobile erfasste im Jahr 2025 57,26 % des Online-Lotterie-Marktanteils und expandiert mit einer CAGR von 10,25 %, während Desktop-Geräte mit zunehmender Smartphone-Durchdringung an Bedeutung verlieren. Die Online-Lotterie-Marktgröße für mobile Transaktionen wird voraussichtlich parallel zur steigenden 5G-Abdeckung wachsen, die reichhaltigere Medien wie Live-Ziehungen und AR-Rubbelkarten unterstützt. Die biometrisch aktivierte Missouri-App von IGT steigerte die monatlich aktiven Nutzer innerhalb von sechs Monaten um 38 % und verdeutlicht, dass die Einzel-Tipp-Authentifizierung wiederholtes Spielen anregt. Desktop bleibt für hochwertige Syndikate relevant, die Multi-Ticket-Management und größere Bildschirme benötigen, verliert jedoch jedes Jahr Marktanteile. Schwellenmärkte, darunter Indien, weisen nahezu ausschließlich mobile Nutzungsmuster auf, da 89 % der Nutzer nie einen Desktop-Browser verwenden, was Betreiber zu Android-First-Entwicklungen drängt.
Mobile bietet Geofencing, Push-Benachrichtigungen und Gamification-Schleifen, die das Engagement beschleunigen, doch Betreiber kämpfen mit App-Store-Beschränkungen, steigenden Akquisitionskosten und begrenztem Bildschirmplatz für komplexe Wetten. Progressive Web Apps umgehen Store-Regeln, verzichten jedoch auf native Benachrichtigungen und erzwingen eine stärkere CRM-Abhängigkeit über SMS und E-Mail. Da 5G die Latenz reduziert und die Grafik verbessert, erwarten Betreiber die Einführung immersiver Lobbys und live gestreamter Preisverleihungen, die mobile Kanäle von herkömmlichen Web-Kanälen abheben.
Nach Spieltyp:
Sofortformate gewinnen MarktanteileZiehungsbasierte Spiele behielten 34,21 % des Umsatzes von 2025, verankert durch Marken wie Powerball und EuroMillions, die ritualisiertes wöchentliches Spiel und virale Jackpots liefern. Sofortgewinn-Titel verzeichnen jedoch die schnellste CAGR von 10,11 % und verlagern die Online-Lotterie-Marktgröße hin zu On-Demand-Unterhaltung, die gelegentliche mobile Spiele widerspiegelt. Lizenzierte geistige Eigentumsrechte, wie Monopoly, steigern die Wiederkaufrate und die durchschnittlichen Ausgaben, da erkennbare Themen das wahrgenommene Risiko reduzieren. Sofortprodukte erfordern aggressive Inhaltspipelines; NeoGames veröffentlichte 2025 120 einzigartige eInstant-Titel, um die Neuheit aufrechtzuerhalten.
Sportlotterien und ergänzende Spiele wie Keno oder Verlosungen bedienen Nischenanforderungen und diversifizieren das Risiko, haben jedoch Schwierigkeiten, die Aufmerksamkeit des Mainstreams zu gewinnen, es sei denn, die Jackpots steigen weit über die lokalen Durchschnittswerte hinaus. Ziehungsspiele verfügen nach wie vor über niedrigere Kosten pro Ticket und höhere durchschnittliche Bestellwerte, doch die begrenzte Ziehungsfrequenz begrenzt das Engagement im Vergleich zu stets verfügbaren Sofortkatalogen. Betreiber sichern sich nun ab, indem sie Ziehungsabonnements an Sofort-First-Nutzer und umgekehrt cross-verkaufen, was die Abwanderung in beiden Segmenten verringert.
Nach Altersgruppe:
Jugendliche Akzeptanz treibt Wachstum anPersonen im Alter von 25 bis 40 Jahren stellten 45,02 % der Beteiligung im Jahr 2025 und verbinden verfügbares Einkommen mit digitaler Kompetenz. Die Online-Lotterie-Marktgröße, die Spielern unter 25 Jahren zuzurechnen ist, wird voraussichtlich am schnellsten mit einer CAGR von 9,78 % steigen, angetrieben durch mobile Apps, die sozialen Chat, Mikro-Einsätze und Push-Benachrichtigungserinnerungen verbinden. Betreiber integrieren Abonnement-Auto-Kauf-Funktionen, die die Entscheidungsmüdigkeit reduzieren und Fintech-Gewohnheiten nachahmen.
Die Altersgruppe der 40- bis 55-Jährigen trägt aufgrund größerer Warenkörbe und langfristiger Loyalität etwa 30 % des Umsatzes bei, obwohl das Wachstum abflacht, wenn diese Kohorte älter wird. Die Gruppe der 55+ digitalisiert sich schrittweise; Allwyns Großschrift-Modus steigerte die Registrierungen der über 60-Jährigen um 19 %. Jüngere Spieler fordern Transparenz: 68 % der 18- bis 34-Jährigen geben an, dass Preisfonds-Aufschlüsselungen und Tools für verantwortungsvolles Spielen die Markenwahl beeinflussen. Betreiber veröffentlichen nun Echtzeit-Auszahlungsquoten und integrieren Selbstausschluss-Schalter in Dashboards, um diese Erwartung zu erfüllen.

Nach Endnutzer:
Weibliche Beteiligung steigtIm Jahr 2025 machten männliche Nutzer 65,12 % der gesamten Nutzerbasis aus. Andererseits verzeichnet die weibliche Beteiligung ein signifikantes Wachstum und expandiert mit einer jährlichen Wachstumsrate (CAGR) von 9,89 %. Dieser Anstieg wird hauptsächlich durch die wachsende Attraktivität von lifestyle-orientierten Veranstaltungen, gemeinnützigen Initiativen und sozialen Spielgruppen angetrieben, die bei Frauen stärker ankommen. Europa führt bei der Verringerung des Geschlechtergefälles, wobei der weibliche Anteil auf 42 % gestiegen ist. Dieser Fortschritt wird durch inklusive Marketingkampagnen und strenge Werbevorschriften unterstützt, die aktiv Geschlechterstereotypen entgegenwirken.
Frauen setzen im Allgemeinen kleinere Beträge, weisen jedoch höhere Engagement-Niveaus auf, insbesondere bei Maßnahmen zum verantwortungsvollen Spielen. Sie sind 2,3-mal häufiger bereit, Einzahlungslimits festzulegen, und 1,8-mal häufiger bereit, sich während Abkühlungsphasen selbst auszuschließen. Akquisitionsstrategien variieren ebenfalls erheblich, da Frauen positiver auf Entdeckungen in sozialen Medien und Influencer-Empfehlungen reagieren als auf bezahlte Suchkampagnen. Dieser Trend hat zu einer Umverteilung der Marketingbudgets hin zu Plattformen wie Instagram und TikTok geführt, um weibliche Nutzer besser anzusprechen. Darüber hinaus durchlaufen Treueprogramme eine Transformation. Anstatt sich ausschließlich auf geldbasierte Belohnungen zu konzentrieren, betonen diese Programme nun Community-Abzeichen, die eine konsistente Beteiligung mit niedrigen Einsätzen anerkennen. Diese Verschiebung entspricht eher den bei weiblichen Nutzern beobachteten Risikopräferenzen.
Geografische Analyse
Online-Lotterie-Markt Europa
Im Jahr 2025 trug Europa 46,72 % der weltweiten Lotterie-Einnahmen bei, unterstützt durch eine Internetdurchdringung von über 90 % und den reibungslosen Online-Übergang etablierter nationaler Lotterien, denen es gelang, die Kannibalisierung des stationären Handels zu vermeiden. Die britische National Lottery meldete digitale Einnahmen von 1,8 Milliarden GBP (2,3 Milliarden USD) für das Geschäftsjahr bis März 2025. In Deutschland verschärfte eine neue Lizenzierungswelle den Wettbewerb zwischen Lotto24 und ZEAL Network. Frankreichs FDJ nutzte mobile Optimierungen und gebrandete Sofortspiele, um online 3,2 Milliarden EUR (3,5 Milliarden USD) zu erwirtschaften. In Italien wurde 2025 eine neunjährige Lotto-Konzession an ein Konsortium aus Allwyn, Sisal und IGT vergeben, was die Präferenz für Omnichannel-Joint-Ventures in umsatzstarken südeuropäischen Märkten unterstreicht.
Online-Lotterie-Markt Nordamerika
Nordamerika verzeichnete das höchste Wachstum mit einem CAGR von 10,11 %, angetrieben durch die Ausweitung der iLottery-Legalisierung in US-Bundesstaaten und die Integration von stationärem und Online-Spiel in kanadischen Provinzen. Michigan überschritt 2025 die Marke von 1 Milliarde USD im digitalen Vertrieb und hielt dabei die stationären Einnahmen stabil. Der Start von New Yorks iLottery im November 2024 übertraf die Erwartungen und generierte in den ersten sechs Monaten 180 Millionen USD – 22 % über den Prognosen. Ontarios offener Gaming-Rahmen führte bis 2025 zu gesamten iGaming-Einnahmen von 1 Milliarde CAD (740 Millionen USD), wobei das Lotteriesegment einen Anteil von 15 % ausmachte. In Mexiko zielte eine neu eingeführte mobile App auf 92 Millionen Internetnutzer ab und sollte im ersten Jahr 50 Millionen USD erzielen.
Online-Lotterie-Markt Asien-Pazifik, Südamerika und Naher Osten und Afrika
Die Asien-Pazifik-Region verzeichnete ein stetiges digitales Wachstum, das jedoch durch Beschränkungen in China, mehreren indischen Bundesstaaten und Indonesien begrenzt wurde. Australiens Lottery Corporation meldete einen Anstieg von 9 % im Jahresvergleich und erzielte im Geschäftsjahr 2025 Online-Einnahmen von 3,9 Milliarden AUD (2,6 Milliarden USD). In Neuseeland erwirtschaftete Lotto NZ im Jahr 2024 680 Millionen NZD (420 Millionen USD), wobei mobile Geräte 72 % des Gesamtumsatzes ausmachten. Brasilien schloss 2025 seine bundesweiten iGaming-Regulierungen ab, mit einer geplanten Umsetzung im Jahr 2026, was potenziell einen Markt von über 150 Millionen Spielern erschließen könnte. In den Philippinen sowie im Nahen Osten und Afrika gehen die Regulierungsbehörden jedoch vorsichtig vor und wägen soziale Kosten gegen fiskalische Einnahmen ab, was die Einführung digitaler Lotterien verlangsamt hat.
Regulatorisches Umfeld
Die Regulierung von Online-Lotterien bleibt jurisdiktionsgeführt, wobei Lizenzierung, Geolokalisierung, Altersverifikation und Kontrollen zum verantwortungsvollen Spielen die Markteinführungsstrategie prägen. In Europa arbeiten nationale Regulierungsbehörden weiterhin innerhalb lokalisierter Rahmenwerke, wie etwa die Aufsicht der UK Gambling Commission über die National Lottery und der Lizenzierungsansatz der deutschen Gemeinsamen Glücksspielbehörde der Länder (GGL). Diese Regelungen verstärken strenge Werbe- und Spielerschutzanforderungen im Zuge des Wachstums digitaler Verkäufe. App-Verteilungsregeln fungieren zudem als quasi-regulatorische Ebene, da große App-Stores die Anforderungen an den Nachweis lokaler Genehmigungen und Altersprüfungen verschärfen, was manche Betreiber zu browserbasierten Alternativen drängt.
Im Jahr 2026 haben mehrere Jurisdiktionen präskriptivere, digital orientierte Compliance-Regime vorangetrieben, die die Plattformgestaltung und die Anbieterauswahl beeinflussen. Kenia erließ die Gambling Control (National Lottery) Regulations, 2026 im Rahmen des Gambling Control Act, 2025, und ergänzte damit technische Systemspezifikationen und Anforderungen an unabhängige Testlabore für Online-Lotterieplattformen. Italien setzte Regeln für Sofortlotterien mit Fernteilnahme in Kraft (gültig ab 11. Januar 2026), die den konzessionsbasierten Zugang für qualifizierte Betreiber stärken und die Verpflichtungen für den Fernvertriebskanal formalisieren. Indien veröffentlichte die Online Gaming Rules, gültig ab 1. Mai 2026, mit einem strukturierten Registrierungsrahmen und einem Modell einer nationalen Aufsichtsbehörde für Online-Glücksspiele, was die Compliance-Anforderungen im Bereich KYC, Überwachung und Plattform-Governance für Geldspielkategorien erhöht, die von lotterienahen Betreibern genutzt werden.
Wettbewerbslandschaft
Der Online-Lotterie-Markt ist mäßig fragmentiert. Etablierte Technologieanbieter sichern sich mehrjährige Verträge, indem sie ihre Expertise in regulatorischer Compliance und operativer Skalierung nutzen und dadurch Wettbewerbsvorteile erzielen. International Game Technology hat seine Position gestärkt, indem es eine 10-jährige Vertragsverlängerung mit der North Carolina Education Lottery unterzeichnet hat. Diese Verlängerung, die von 2027 bis 2037 gilt, umfasst Upgrades des Aurora-Zentralsystems und der Einzelhandelstechnologie und unterstützt über USD 1 Milliarde an jährlicher Bildungsfinanzierung. Ebenso hat NeoPollard Interactive seine strategische Präsenz gestärkt, indem es Verträge mit der Virginia Lottery erneuert und in den Markt für Ziehungsspiele in Alberta eingetreten ist und dabei seine Technologie nahtlos in bestehende Lotteriesysteme integriert.
Aufkommende Akteure setzen auf künstliche Intelligenz und Blockchain-Technologien, um ihr Angebot zu differenzieren und die betriebliche Effizienz zu steigern. KI verbessert die Spielererlebnisse durch Datenanalyse und prädiktive Modellierung, während Blockchain transparente Transaktionsaufzeichnungen gewährleistet und Smart Contracts automatisiert, was die Betriebskosten senkt und Betrugsrisiken minimiert. Zu den wichtigsten Marktteilnehmern gehören Allwyn Entertainment, Francaise des Jeux, Lotto Agent, ZEAL Network SE und Lottoland. Diese Unternehmen konzentrieren sich auf Produktinnovation, um ihre globale Reichweite zu erweitern und ihre Markenportfolios zu diversifizieren, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden.
Mobile-First-Lotterieplattformen bieten erhebliche Chancen, insbesondere in Schwellenmärkten mit begrenzter traditioneller Einzelhandelsinfrastruktur. Dies ist besonders relevant in Regionen, die eine schnelle Smartphone-Akzeptanz und Integration digitaler Zahlungen erleben. Regulatorische Compliance-Anforderungen stellen Herausforderungen für neue Marktteilnehmer dar, bieten jedoch Vorteile für etablierte Akteure mit nachgewiesener Erfolgsbilanz und starken Regierungsbeziehungen. Die technologiegetriebene Transformation des Sektors begünstigt Unternehmen, die in digitale Fähigkeiten, Tools für verantwortungsvolles Spielen und plattformübergreifende Integration investieren, um sich wandelnden Verbrauchererwartungen und regulatorischen Anforderungen gerecht zu werden.
Führende Unternehmen der Online-Lotterie-Branche
-
Francaise des Jeux
-
Allwyn Entertainment
-
ZEAL Network SE
-
Lottoland
-
Lotto Agent
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Lotterie-Markt Unternehmen in diesem Bericht
- Allwyn Entertainment
- PlayHugeLottos
- Francaise des Jeux
- ZEAL Network SE
- Lotto Direct Ltd.
- Lottoland
- Lotto Agent
- LottoKings
- WinTrillions
- Lotto247
- Annexio Ltd.
- China Welfare Lottery
- Intralot
- Sisal
- The Lottery Corporation
- International Game Technology (IGT)
- Flutter Entertainment (The Lotteries Pilot)
- NeoGames
- Pollard Banknote
- Jumbo Interactive
Marktchancen und Zukunftsaussichten
Regulatorische Öffnungen und klarere Regelwerke schaffen Freiräume für den Ausbau lizenzierter iLottery-Angebote in Märkten, die historisch auf reinen Einzelhandelsverkauf oder fragmentierte lokale Genehmigungen angewiesen waren. In den Vereinigten Staaten hat Massachusetts 2026 regulatorische Änderungen zur Genehmigung von iLottery vorangebracht, einschließlich virtueller Rubbellose und digitaler Versionen bestehender Ziehungsspiele. Dies bietet eine konkrete Vorlage für Produktportfolios, die ziehungsbasierte Spiele mit höherfrequenten Sofortformaten kombinieren. Parallel dazu unterstützt die Formalisierung in großen Schwellenmärkten die Nachfrage nach konformen Plattformen und lokalen Partnerschaften, darunter die Umsetzung der Online Gaming Rules in Indien ab 1. Mai 2026 sowie ein neuer Lizenzierungszyklus und aktualisierte Regeln in Kenia im Jahr 2026, die eine strukturierte Aufsicht betonen.
Chancen ergeben sich auch im Bereich compliance-getriebener Technologie-Upgrades und Kanalstrategien angesichts verschärfter Vertriebs- und grenzüberschreitender Beschränkungen. Im April 2026 (Rechtssache C-440/23) stellte der Gerichtshof der Europäischen Union klar, dass Mitgliedstaaten grenzüberschreitende Online-Glücksspieldienste aus Gründen des öffentlichen Interesses und des Verbraucherschutzes einschränken können. Dieses Urteil erhöht den Wert lokalisierter Lizenzierung, geofenced Produktangebote sowie länderspezifischer Zahlungs- und KYC-Abläufe gegenüber einem einheitlichen paneuropäischen Angebot. Dies unterstützt Anbieter und Betreiber, die die Compliance über mehrere Jurisdiktionen hinweg industrialisieren können, einschließlich unabhängiger Tests und technischer Zertifizierung (wie in Kenias Nationallotterie-Vorschriften 2026 abgebildet), während Omnichannel-Architekturen genutzt werden, um die Wirtschaftlichkeit des Einzelhandels zu schützen und jackpotgetriebene Ziehungsspiele sowie eInstants innerhalb der zulässigen Grenzen zu vermarkten.
Neueste Industrielle Entwicklungen in Online-Lotterie-Markt
- Juli 2026: ZEAL Network SE gab die Übernahme von 96,5 % an SevenCanyon Limited bekannt, einem britischen Betreiber digitaler Preisziehungen hinter Plattformen wie 7days Performance, Redline Competitions und UK Carp Competitions. Die Übernahme erweitert ZEALs Präsenz im britischen Markt für digitale Ziehungsformate, die der Online-Lotterieteilnahme nahestehen, und schafft neue Kundengewinnungskanäle außerhalb ihres Kernmarkts Deutschland.
- April 2026: FDJ UNITED konsolidierte seine Online-Sportwetten- und Pokergeschäfte in Frankreich durch die Fusion von ParionsSport en ligne und Unibet unter der Marke Unibet, im Anschluss an die frühere Übernahme der Kindred Group. Die Integration vereinfacht die Markenarchitektur und konzentriert das digitale Produktmanagement, ein Muster, das Cross-Selling-Wege zwischen regulierten Glücksspielvertikalen unterstützt und die Omnichannel-Skalierung in reifen europäischen Märkten stärkt.
- März 2026: Allwyn schloss den Unternehmenszusammenschluss von Allwyn International AG und OPAP S.A. ab und schuf damit einen größeren börsennotierten Lotterie- und Glücksspielbetreiber. Der Zusammenschluss erhöht die operative Größenordnung in regulierten Lotteriemärkten und unterstützt die Investitionsfähigkeit für digitale Plattformen, Compliance-Tools und Content-Pipelines, die das Wachstum von Online-Lotterien untermauern.
Online-Lotterie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Lotterie-Teilnahme über internetfähige Kanäle, bei denen Ticketkauf, Teilnahme und damit verbundene Kontoaktionen auf Websites oder mobilen Apps stattfinden und Gewinne an ein autorisiertes Ziehungssystem gebunden sind. Wir bemessen den Markt in USD auf Basis des Wertes der Online-Lotterie-Aktivitäten in regulierten Umgebungen.
Ausschlüsse aus dem Umfang: Wir schließen informelles Glücksspiel, ausschließlich offline durchgeführte Lotterie-Verkäufe sowie rein soziale oder kostenlose Lotterie-ähnliche Spiele aus, bei denen keine echten Geldeinsätze anfallen.
Segmentierungsübersicht
- Nach Plattformtyp
- Desktop
- Mobil
- Nach Spieltyp
- Ziehungsbasierte Lotterie
- Sofortlotterie
- Sportlotterie
- Sonstige
- Nach Altersgruppe
- Unter 25 Jahre
- 25–40 Jahre
- 40–55 Jahre
- 55+ Jahre
- Nach Endnutzer
- Männlich
- Weiblich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Schweden
- Frankreich
- Spanien
- Italien
- Rest von Europa
- Asien-Pazifik
- Ozeanische Länder
- Rest von Asien-Pazifik
- Rest der Welt
- Südamerika
- Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung, wie regulierte Lotterie-Verkäufe erfasst und gemeldet werden, da Definitionen je nach Land und Kanal variieren können. Wir verwenden öffentliche Quellen wie Veröffentlichungen nationaler oder staatlicher Lotterieaufsichtsbehörden, Publikationen von Glücksspielregulatoren, offizielle Statistikportale sowie Wechselkursreihen von Zentralbanken oder dem IWF, um den jahresbezogenen Kontext zu verankern.
Anschließend prüfen wir Betreiber- und Plattformoffenlegungen in Jahresberichten, Investorenpräsentationen und Pressemitteilungen, um Veränderungen im Kanalmix und Produkteinführungen zu verstehen. Ergänzende Überprüfungen werden aus begutachteten Fachzeitschriften zum Glücksspielverhalten, Patentdatenbanken für digitale Ziehungs- und Ticketing-Abläufe sowie vertrauenswürdigen Nachrichten- und Finanzdatenbanken entnommen, um Richtlinienänderungen, Jackpot-Ereignisse und Durchsetzungsmaßnahmen zu verfolgen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden für die Erhebung, Querprüfung und Klärung während der Arbeit herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu überprüfen, was in der Praxis als Online-Lotterie-Umsatz gezählt wird, und um Annahmen zu Auszahlungsquoten, Bonusbehandlung sowie mobilen und Desktop-Kaufmustern auf den Prüfstand zu stellen. Wir sprachen mit einer Mischung von Teilnehmern des Lotterie-Ökosystems, darunter digitale Plattformteams, Kanalpartner und Marktspezialisten, mit Abdeckung in APAC, EMEA und Amerika, sodass regionale regulatorische Unterschiede angemessen berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | APAC: 50 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 42 % | EMEA: 29 % |
| Kleinere Akteure: 22 % | Manager: 43 % | Amerika: 21 % |
Marktbemessung und Prognose
Unser Hauptmodell verwendet einen Top-down-Ansatz, der den Online-Lotterie-Wert aus regulierten Lotterie-Verkaufspools, dem Online-Anteil nach Kanal und länderspezifischen Regeln, die bestimmen, was digital verkauft werden kann, rekonstruiert. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, bei denen Stichproben von Betreiber-Offenlegungen, Kanalprüfungen sowie typische Ticketwert- und Transaktionsvolumenbereiche zur Anpassung von Ausreißern verwendet werden.
Wesentliche Eingaben für diesen Markt umfassen Internet- und Smartphone-Durchdringung, Akzeptanz digitaler Zahlungen für Glücksspiele, Änderungen bei Lizenzierungs- und Spielerverifizierungsregeln, Jackpot-Häufigkeit und -Größe sowie Verschiebungen in Auszahlungs- und Provisionsstrukturen, die den Nettowert beeinflussen. Wo direkte Online-Anteilsdaten fehlen, werden Proxy-Indikatoren verwendet, wie gemeldetes Wachstum digitaler Konten, Erwähnungen des mobilen Kanalanteils und Kommentare von Regulatoren, und anschließend werden Lücken auf benachbarte Märkte mit ähnlichen regulatorischen Rahmenbedingungen normalisiert.
Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Trendglättung bei wichtigen Treibern unterstützt werden, da politische Veränderungen und große Jackpot-Zyklen die kurzfristige Nachfrage vorübergehend verzerren können. Annahmen werden mit Primärbefragten überprüft, sodass der endgültige Pfad den wahrscheinlichen regulatorischen Zeitplan, die erwartete Zahlungsreibung sowie realistisches Preis- und Werbeverhalten widerspiegelt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen wie gemeldeten Gesamtwerten der Lotterieaufsichtsbehörden, öffentlichen Steuer- oder Abgabenindikatoren, sofern verfügbar, und beobachteten Kanalmix-Trends. Varianzprüfungen werden auf Länder- und Regionalebene durchgeführt, sodass ungewöhnliche Sprünge untersucht werden und Annahmen überprüft werden, wenn sich der implizierte Ticketwert oder Online-Anteil außerhalb normaler Bereiche bewegt.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analysten-Überprüfung, und Folgegespräche werden ausgelöst, wenn eine regulatorische Aktualisierung oder eine wichtige Betreiber-Offenlegung den Nachfragepool wesentlich verändert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Lizenzierungsänderungen, Durchsetzungsmaßnahmen oder bedeutende Verschiebungen bei Zahlungs- oder Zugriffsregeln gibt. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste konsistente Ansicht erhalten.
Mordor Intelligence's Online-Lotterie-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Online-Lotterie stimmen oft nicht überein, selbst wenn sie scheinbar dieselben Jahre abdecken, da die Zählregeln nicht identisch sind. Unterschiede entstehen in der Regel dadurch, was als Online-Lotterie-Wert behandelt wird, wie Netto- versus Bruttobeträge gehandhabt werden und ob Prognosen eine stabile Regulierung annehmen oder Stufenänderungen einschließen.
Ein häufiger Treiber von Lücken ist der Aktualisierungsrhythmus und das Währungs-Timing, bei dem Wechselkurse und Inflationsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden, was allein den USD-Gesamtwert für dieselbe Lokalwährungsbasis verschieben kann. Ein weiterer Treiber ist die Logik des durchschnittlichen Verkaufspreises, da einige Studien effektiv höhere Ticketwerte oder stärker werbungsgetriebene Ausgaben annehmen, während andere strengere Prüfungen anhand von Auszahlungsmustern, gemeldeten digitalen Kanalanteilen und von Regulatoren gemeldeten Gesamtwerten anwenden, und diese Prüfungen werden im Modell vor der Veröffentlichung aktualisiert, was dem bei Mordor Intelligence verwendeten Ansatz entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,53 Milliarden USD (2025) | |
| Fachzeitschrift A | 11,00 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und einen längeren Horizont, und die Definition liest sich eher wie Ticketing und Ziehungsermöglichung, ohne Bruttoeinsätze klar von der Nettowertbehandlung zu trennen, was die Gesamtwerte beim Vergleich in USD komprimieren kann. |
| Globaler Herausgeber B | 12,10 Milliarden USD (2022) | Verankert an einem älteren Jahr und kann angrenzende Online-Lotterie-Typen breiter einschließen, während das Währungsumrechnungs-Timing und auszahlungsbezogene Anpassungen nicht transparent sind, was Unterschiede erzeugt, wenn sie an der aktuellen regulierten Online-Aktivität ausgerichtet werden. |
Wenn die Zahlen gegenübergestellt werden, erklärt sich die Streuung größtenteils durch die Jahresausrichtung, was als Online-Lotterie-Wert gezählt wird und wie Währungs- und Preisannahmen aktualisiert werden. Die Verwendung klarer Umfangsgrenzen und wiederholbarer Prüfungen, die an regulierten Verkäufen und Kanalanteilen ausgerichtet sind, erleichtert die Verfolgung und Aktualisierung der Marktgröße, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Online-Lotterie-Markt bis 2031 sein?
Die Größe des Online-Lotterie-Marktes wird voraussichtlich bis 2031 19,65 Milliarden USD erreichen, mit einer CAGR von 8,25 % über den Zeitraum 2026–2031.
Welche Plattform wächst im globalen Online-Lotterie-Umsatz am schnellsten?
Mobile schreitet mit einer CAGR von 10,25 % voran, da die Smartphone-Nutzung zunimmt und digitale Geldbörsen die Zahlungsreibung verringern.
Welche Region verzeichnet derzeit die schnellste Umsatzexpansion?
Nordamerika führt mit einer CAGR von 10,11 %, da weitere US-Bundesstaaten und kanadische Provinzen iLottery legalisieren.
Welches Spielformat gewinnt am schnellsten Marktanteile?
Digitale Sofortgewinn-Rubbellose übertreffen Ziehungsspiele mit einer CAGR von 10,11 % aufgrund des On-Demand-, mobilfreundlichen Spiels.