
Online-Glücksspielmarkt Größe und Anteil
Online-Glücksspielmarkt Analyse von Mordor Intelligence
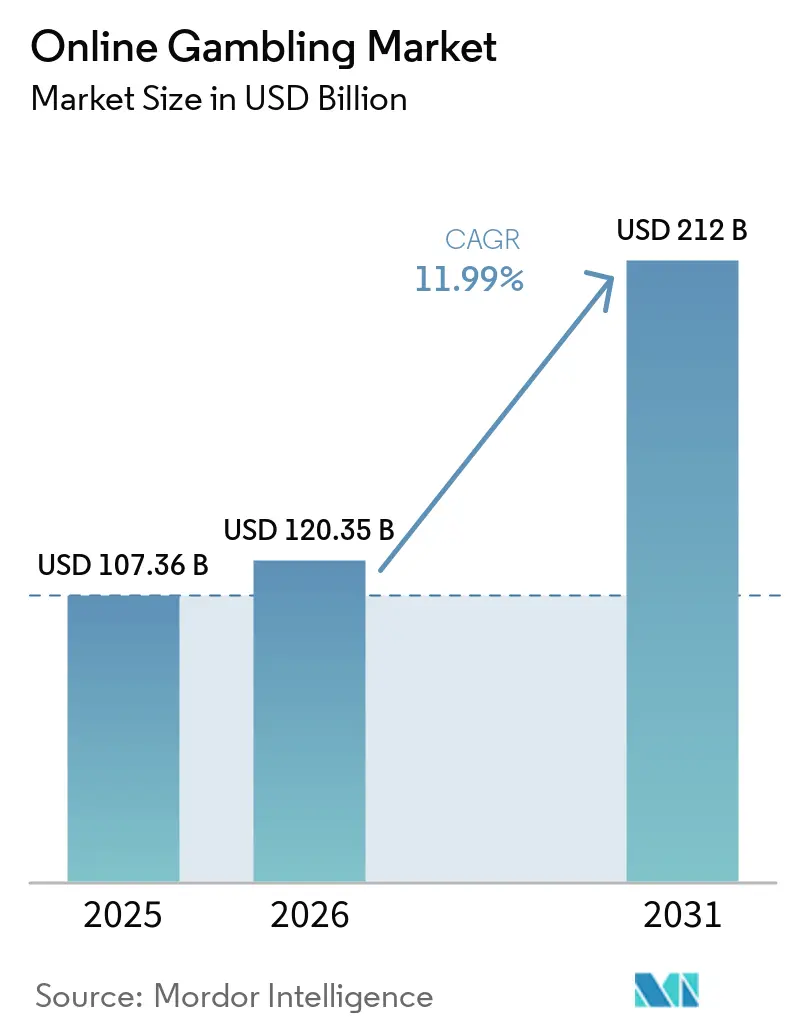
Die Größe des Online-Glücksspielmarkts soll von 120,4 Milliarden USD im Jahr 2026 und 134,8 Milliarden USD im Jahr 2027 auf 231,4 Milliarden USD bis 2032 wachsen, mit einem CAGR von 11,42 % zwischen 2027 und 2032.
Mobiler Zugang, integriertes Live-Streaming mit Wettmöglichkeiten sowie schnellere Banküberweisungen machen Casino- und Sportwettendienste leichter zugänglich und nutzbarer. Betreiber können mit differenzierten Inhalten, gemeinsam genutzter Technologie und lokalen Betriebsgesellschaften reagieren. Die Erhöhung der Remote Gaming Duty im Vereinigten Königreich ab April 2026 schmälert die einbehaltenen Gewinne und erhöht die Renditehürde für Expansionen. Brasiliens landesweites Verbot von Festquoten-Wettlotterien durch eine vorläufige Maßnahme vom September 2026 schränkt den legalen kommerziellen Zugang ebenfalls ein. Das Wachstum begünstigt daher Angebote, die nutzbare digitale Dienste mit einem tragfähigen lokalen Betriebsmodell verbinden.
Wichtigste Erkenntnisse des Berichts
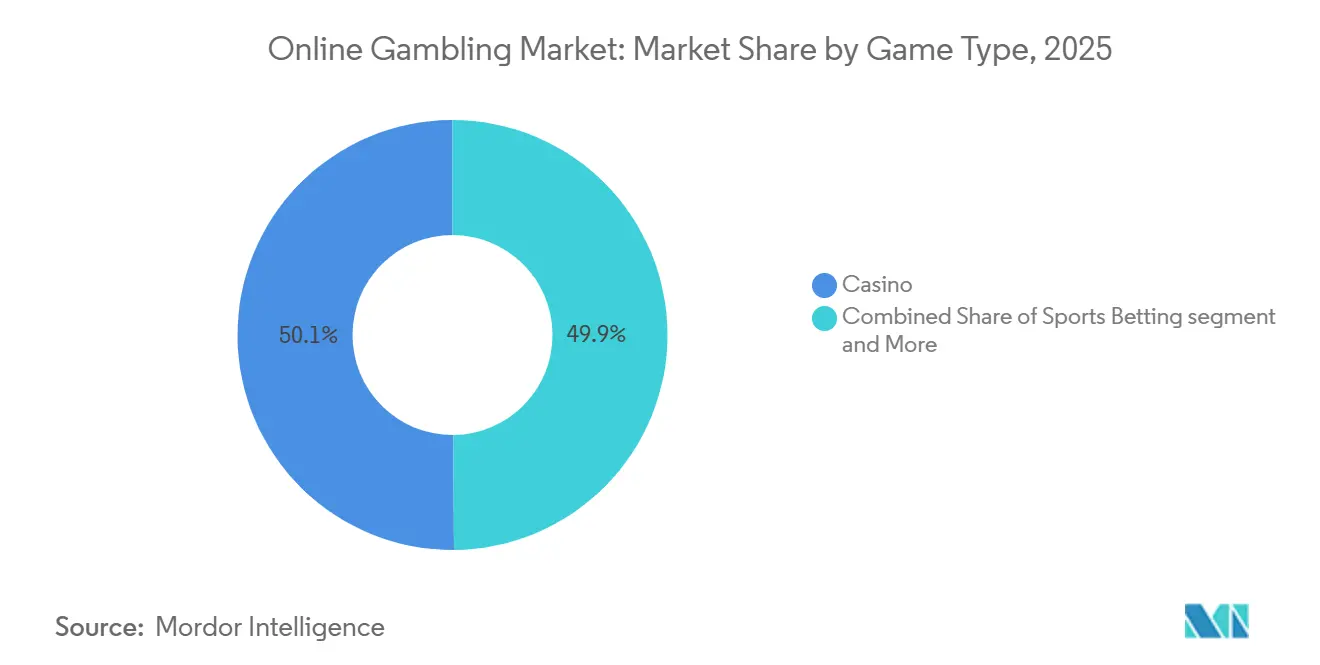
- Nach Spieltyp entfiel auf das Casino im Jahr 2026 ein Anteil von 50,44 % an der Größe des Online-Glücksspielmarkts; es ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,15 % zwischen 2027 und 2032.
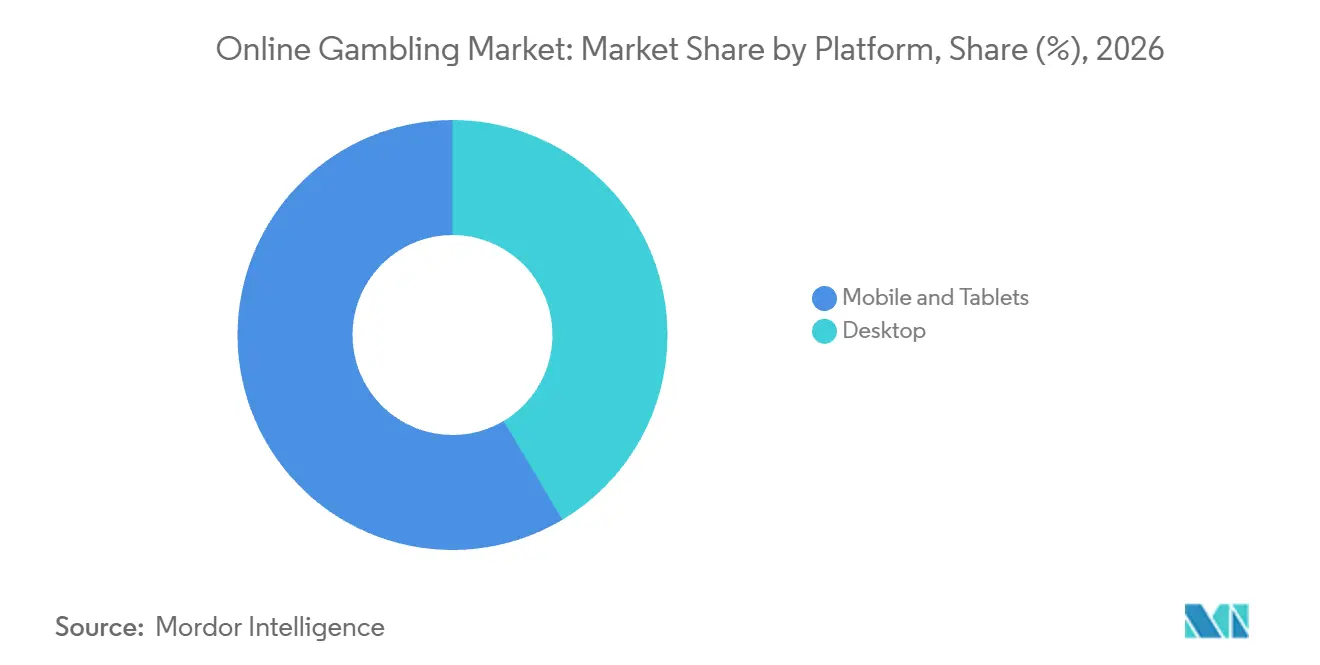
- Plattformübergreifend hielten Mobilgeräte und Tablets im Jahr 2026 einen Marktanteil von 58,54 % am Online-Glücksspielmarkt und sollen am schnellsten wachsen, mit einem CAGR von 14,15 % zwischen 2027 und 2032.
- Bei den Altersgruppen führten Erwachsene im Alter von 35 bis 44 Jahren mit einem Marktanteil von 30,12 % im Jahr 2026, während Erwachsene im Alter von 25 bis 34 Jahren mit einem CAGR von 14,09 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Nach Wetttyp führten Vorspiel-/Festquotenwetten mit einem Marktanteil von 55,52 % im Jahr 2026, während Live-/In-Play-Wetten mit einem CAGR von 13,3 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
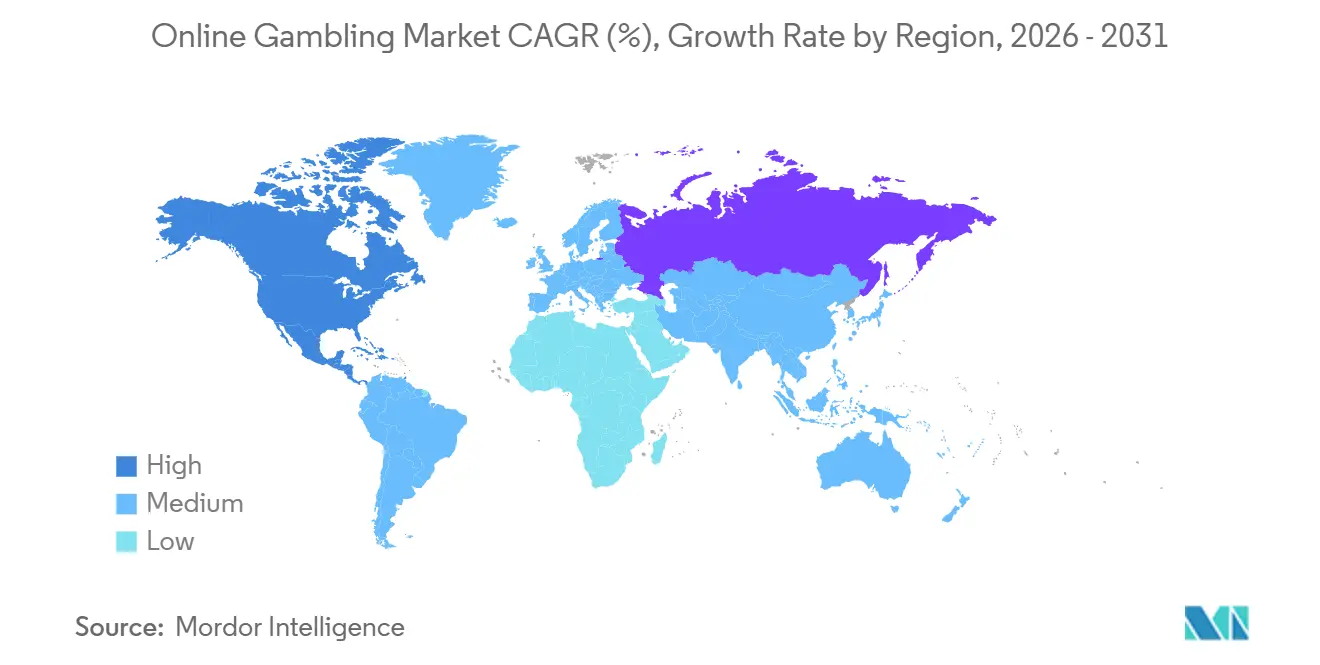
- Geografisch führte Europa mit 47,73 % des Markts im Jahr 2026, während Nordamerika mit einem CAGR von 16,05 % zwischen 2027 und 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschritt digitaler Technologien | +3% | Nordamerika (Mexiko) | Mittelfristig (2–4 Jahre) |
| Legalisierung und regulatorische Liberalisierung | +4.3% | Irland und Finnland | Mittelfristig (2–4 Jahre) |
| Live-Wetten und Echtzeit-Streaming | +4% | Nordamerika (Arkansas) | Mittelfristig (2–4 Jahre) |
| Verbesserte Zahlungslösungen | +2.5% | Vereinigtes Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Blockchain-Technologie | +0.3% | Anjouan (Lizenzvergabejurisdiktion) | Langfristig (≥ 4 Jahre) |
| Personalisiertes Nutzererlebnis | +0.9% | Nordamerika (Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschritt digitaler Technologien
SkillOnNet brachte am 2. Dezember 2025 GAIA Roulette auf PlayUZU Mexiko auf den Markt – ein KI-gestütztes Roulette-Spiel mit Zufallszahlengenerator und einem interaktiven digitalen Croupier. Der Entwickler bezeichnete es als den ersten KI-gesteuerten Roulette-Moderator im kommerziellen Einsatz. Das Spiel verbindet zufallsgeneriertes Gameplay mit dem dreidimensionalen Realismus eines Live-Dealers. Eine Casino-Lobby kann daher eine Croupier-Präsenz innerhalb eines automatisierten Ergebnisformats anbieten. Da der Moderator ein digitaler Croupier ist und das Ergebnis zufällig generiert wird, bietet das Format eine Croupier-ähnliche Präsentation, ohne einen Live-Dealer-Tisch zu erfordern.
Legalisierung und regulatorische Liberalisierung
Lizenzierungsreformen schaffen einen Weg zu rechtlich bedienbarer Nachfrage, wobei die kommerziellen Vorteile davon abhängen, wann Betreiber mit der Annahme von Wetten beginnen dürfen. Die irische Glücksspielregulierungsbehörde (Gambling Regulatory Authority) öffnete am 9. Februar 2026 die Antragsstellung für Fernwett- und Fernwettvermittlerlizenzen.[1] Finnlands Glücksspielgesetz 10/2026 schuf eine Lizenzkategorie für elektronische Casinospiele, mit Lizenzierungsbestimmungen, die ab dem 1. März 2026 in Kraft traten. Der Lizenzbetrieb kann unter dem allgemeinen Inkrafttreten des finnischen Gesetzes am 1. Juli 2027 beginnen. Diese separaten Meilensteine machen die Lizenzvorbereitung zu einer früheren Gelegenheit als Kundeneinnahmen, insbesondere für Betreiber, die den Eintritt in neu zugängliche Jurisdiktionen prüfen. Die Eintrittsinvestitionen müssen daher dem Genehmigungszeitplan folgen, damit der Antragszugang in einen durch die Lizenz erlaubten Markteintritt umgewandelt werden kann.
Live-Wetten und Echtzeit-Streaming
Die Integration von Wetten in das Live-Bild kann ein Sportwettenangebot während eines gesamten Spiels nützlich machen und die Nachfrage über die anfängliche Wette hinaus ausdehnen. Im Mai 2025 brachte Genius Sports BetVision für Fußball auf den Markt – beschrieben als das erste interaktive In-Game-Wettprodukt des Sports – für mehr als 120 Wettbewerbe in seinem globalen Netzwerk von Sportwettenpartnern. Beim Start beschrieb Genius eine Touch-to-Bet-Funktion, die Zuschauern Zugang zu den Wettmärkten eines Spielers ermöglichen soll, indem sie diesen Spieler im Video antippen. Dieses Design verbindet das Ereignis, das die Aufmerksamkeit eines Zuschauers auf sich zieht, direkt mit der verfügbaren Wette und reduziert die Trennung zwischen Zuschauen und Auswahl. Für Sportwettenbetreiber macht die Wettbewerbsabdeckung diese Interaktion zu einem wiederholbaren Serviceangebot über einen Spielplan hinweg.
Verbesserte Zahlungslösungen
Zahlungsverbesserungen können die Glücksspielnachfrage unterstützen, indem sie sowohl den Einstieg in einen Dienst als auch die Rückgabe von Gewinnen erleichtern. Im Januar 2026 setzte bet365 TrueLayer Pay by Bank in seinen britischen und deutschen Betrieben ein und bot sofortige Bankeinzahlungen und -auszahlungen an. Der Betreiber machte Pay by Bank zur empfohlenen Option in seinem Checkout und gab Banküberweisungen eine prominente Position im Zahlungsangebot. Die Einführung kombinierte sofortige Auszahlungen mit biometrischer Bankauthentifizierung und Echtzeit-Bestätigung, was TrueLayer als Verbesserung der Sicherheit beschrieb. Da Gewinne direkt auf das eigene Bankkonto des Spielers zurückfließen, laufen Einzahlung und Auszahlung über denselben bankauthentifizierten Kanal.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Besteuerung und Lizenzierungskosten | -1.6% | Europa (Vereinigtes Königreich) | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Betrugsrisiken | -1% | Nordamerika (Vereinigte Staaten) | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Zahlungsabwicklung | -0.6% | Australien und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Negative öffentliche Wahrnehmung und gesellschaftliches Stigma | -0.4% | Nordamerika (Hawaiʻi) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Besteuerung und Lizenzierungskosten
Höhere Spielabgaben schränken die Expansion ein, indem sie den Gewinnpool reduzieren, den Betreiber aus der Bedienung einer Jurisdiktion einbehalten können. Ab dem 1. April 2026 zahlen britische Anbieter von Remote-Gaming die Remote Gaming Duty in Höhe von 40 % der Gewinne aus Remote-Gaming mit britischen Personen, gegenüber zuvor 21 %.[2] Der höhere gesetzliche Anspruch auf diese Gewinne verringert den Spielraum für Kundenangebote, Produktentwicklung und andere betriebliche Verpflichtungen. Bei einem Abgabensatz von 40 % behält ein Anbieter 60 % des relevanten Spielgewinns vor anderen Steuern, verglichen mit 79 % unter dem früheren Satz von 21 %. Die Aufrechterhaltung derselben Rendite nach Abzug der Abgabe erfordert daher mehr Gewinn vor Abzug der Abgabe, was die Erträge erhöht, die ein zusätzliches auf das Vereinigte Königreich ausgerichtetes Produkt erwirtschaften muss.
Cybersicherheits- und Betrugsrisiken
Cybersicherheitsrisiken können die Glücksspielnachfrage durch Dienstunterbrechungen sowie durch die Kosten für den Schutz von Kundenbeziehungen einschränken. In seiner Einreichung vom Februar 2026 warnte DraftKings, dass cyberbezogene Ausfälle von Drittanbietern, die zu Nutzerdatenverlust oder Dienstunterbrechungen führen, Online-Angebote stören könnten. Zu den möglichen Folgen zählten erwartete Umsatzeinbußen, erhebliche Reaktionskosten und ein verringertes Nutzervertrauen, obwohl frühere Vorfälle den Betrieb oder die Finanzergebnisse nicht wesentlich beeinträchtigt hatten. Diese Kombination macht die Sicherheit von Lieferanten zu einer kommerziellen Abhängigkeit, da die Wiederherstellung eines technischen Dienstes allein möglicherweise nicht die Bereitschaft eines Kunden zur Nutzung wiederherstellt. Im Juli 2026 berichtete der Inhalts- und Technologielieferant Bragg Gaming Group, dass seine zertifizierten Betriebseinheiten in Slowenien und Malta ein ISO/IEC 27001:2022-Rezertifizierungsaudit abgeschlossen hatten. Die Rezertifizierung eines Lieferanten beseitigt dieses Risiko nicht, da die von DraftKings beschriebenen rechtlichen, Sanierungs- und Benachrichtigungskosten beim Betreiber anfallen würden, wenn ein Dritter versagt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spieltyp:
Casino-Einnahmen begünstigen fokussierte InhaltsinvestitionenDas Casino hatte im Jahr 2026 einen Anteil von 50,44 % an der Größe des Online-Glücksspielmarkts und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,15 % zwischen 2027 und 2032. Online-Casinospiele erwirtschafteten in Großbritannien von April 2025 bis März 2026 einen Bruttospielertrag von 5,7 Milliarden GBP (7,7 Milliarden USD).[3] Dieser Einnahmenpool macht Casino-Inhalte zu einer wesentlichen kommerziellen Entscheidung für Betreiber, die die Jurisdiktion bedienen. Spielautomaten lieferten 4,8 Milliarden GBP (6,48 Milliarden USD) dieses Ertrags und konzentrieren die britischen Online-Casino-Einnahmen in einer einzigen Produktkategorie.
Diese Konzentration macht die Breite und Verwaltung des Spielautomatenportfolios zu einer Entwicklungspriorität für Betreiber, die Großbritannien bedienen. Sportwetten hatten ein separates Nachfragemuster, wobei Fußball und Pferderennen den britischen Remote-Wettertrag von April 2025 bis März 2026 anführten. Für Betreiber, die Großbritannien bedienen, zielen Spielautomateninhalte und Handelstiefe bei Fußball und Pferderennen auf die führenden Einnahmenpools innerhalb ihrer jeweiligen Produkte ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform:
Mobile Commerce unterstützt den digitalen GlücksspielzugangMobilgeräte und Tablets repräsentierten im Jahr 2026 einen Marktanteil von 58,54 % am Online-Glücksspielmarkt, bildeten das größte Segment und das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,15 % zwischen 2027 und 2032. In Dänemark entfielen im Jahr 2025 73 % des Bruttospielertrags aus Online-Wetten und Online-Casinos auf Mobilgeräte. Dies ordnet einen erheblichen Teil der gemessenen digitalen Glücksspieleinnahmen des Landes dem mobilen Diensterlebnis zu. Eine mobile Plattform, die beide Produkte bedient, kann Bereitstellungsinvestitionen auf Wett- und Casino-Aktivitäten verteilen und gibt dem Kanalengineering eine Rolle in der Portfolioökonomie.
Die dänische Regulierungsbehörde ordnete die langfristige Verlagerung hin zum mobilen Glücksspiel in den Kontext einer breiteren technologischen Entwicklung ein, die den mobilen Handel erleichtert. Der Bericht der EGBA für 2025, unter Berufung auf Daten von H2 Gambling Capital, prognostizierte, dass der Anteil des Desktops am Online-Glücksspielumsatz in der EU-27 und im Vereinigten Königreich von vorläufig 42 % im Jahr 2024 auf 33 % bis 2029 sinken wird. Die Prognose misst die Verteilung des Bruttospielertrags auf die Kanäle und gibt Betreibern eine Grundlage für die Bewertung des Ertragsrisikos ihrer Plattformentwicklungsentscheidungen. Den Desktop-Kanal zuerst auszubauen würde den Kanal priorisieren, der in diesen Märkten voraussichtlich Marktanteile verlieren wird, was die kommerzielle Bedeutung der mobilen Bereitstellung erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Altersgruppe:
Etablierte Beteiligung trifft auf altersspezifische KontrollenErwachsene im Alter von 35 bis 44 Jahren waren die größte Altersgruppe und machten im Jahr 2026 30,12 % des Markts aus. In Australiens Umfrage vom Januar 2025 gaben 38,6 % der Erwachsenen im Alter von 35 bis 44 Jahren an, in den vorangegangenen 12 Monaten mindestens die Hälfte der Zeit online gespielt zu haben. Das war die höchste Online-Beteiligungsrate unter den in der Umfrage erfassten Altersgruppen. Die Umfrage zählt nur Personen, die für jede Aktivität mindestens die Hälfte der Zeit online gespielt haben, sodass die gemessene Kohorte bereits einen erheblichen Teil ihres Glücksspiels online durchführt. Für Betreiber, die australische Erwachsene bedienen, ist diese Kohorte über Online-Produkte erreichbar, ohne Kunden zunächst vom Spielen in Spielstätten wegbewegen zu müssen.
Erwachsene im Alter von 25 bis 34 Jahren sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,09 % zwischen 2027 und 2032. Diese Altersgruppe machte im Jahr 2025 33,8 % der Spieler in Online-Spielen von Lizenznehmern der Malta Gaming Authority aus. Erwachsene im Alter von 18 bis 24 Jahren unterliegen in Großbritannien einer anderen Online-Spielautomaten-Beschränkung, wo der Gesamteinsatz pro Spielzyklus ab dem 21. Mai 2025 auf 2 GBP (2,67 USD) begrenzt wurde. Die entsprechende Grenze für Erwachsene ab 25 Jahren beträgt 5 GBP (6,68 USD) pro Spielzyklus. Erwachsene im Alter von 25 bis 34 Jahren unterliegen daher einer Spielzyklusgrenze, die 2,5-mal so hoch ist wie die der jüngsten gesetzlichen Altersstufe, was diese Kohorte weniger durch altersspezifische Spielautomaten-Einsatzregeln einschränkt.
Nach Wetttyp:
Vorspiel-Volumen koexistiert mit In-Play-WachstumVorspiel-/Festquotenwetten waren das größte Segment und machten im Jahr 2026 55,52 % des Markts aus. Vorspielwetten generierten auch den größten Teil des europäischen Online-Sportwetten-Bruttospielertrags der Mitglieder der European Gaming and Betting Association (EGBA) im Jahr 2025. Das Entscheidungsfenster vor dem Ereignis gibt Betreibern eine kommerzielle Möglichkeit, die Auswahl vor Beginn des Sportereignisses zu organisieren und einen etablierten Pool von Wettaktivitäten zu bedienen. Für diese Sportwettenanbieter adressiert die Verbesserung von Vorspielquoten und Marktabdeckung den größeren Teil der gemessenen Umsatzbasis.
Live-/In-Play-Wetten sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,3 % zwischen 2027 und 2032. In-Play-Wetten generierten im Jahr 2025 37 % des europäischen Online-Sportwetten-Bruttospielertrags der EGBA-Mitglieder, unverändert gegenüber 2024. Am 12. März 2026 gab die Professional Fighters League eine exklusive globale Vereinbarung mit Sportradar bekannt, die Wettdaten und Streaming-Rechte abdeckt, einschließlich In-Play-Märkte und ihr erstes offizielles Echtzeit-Wettprodukt für Kämpfe. Für Sportwettenanbieter bietet diese Kombination eine Möglichkeit, die Bandbreite der innerhalb eines Kampfes verfügbaren Wetten zu erweitern, wobei ligaautorisierte Daten und Streaming die Eingaben für einen sportspezifischen In-Play-Dienst liefern.
Geografische Analyse
Europa Online-Glücksspielmarkt
Europa machte im Jahr 2026 47,73 % der Größe des Online-Glücksspielmarkts aus und ist damit der größte regionale Markt. Die Mitgliedsbetreiber der EGBA waren im Jahr 2025 in 22 europäischen Ländern aktiv, was die Breite der etablierten Online-Glücksspielunternehmen in der Region verdeutlicht. Länderübergreifende Reichweite kann Inhalts- und Technologieinvestitionen auf mehrere regulierte Unternehmen verteilen und gibt Betreibern eine größere kommerzielle Basis, über die sie diese Fähigkeiten nutzen können. Die britische Glücksspielkommission und die dänische Glücksspielbehörde berichten über Glücksspielaktivitäten auf nationaler Ebene, sodass die 22-Länder-Reichweite der lizenzierten und regulierten Mitglieder der EGBA gemeinsame Fähigkeiten mit länderspezifischen Regulierungsbeziehungen verbindet.
Nordamerika Online-Glücksspielmarkt
Nordamerika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 16,05 % zwischen 2027 und 2032. Ontario hatte am 1. September 2026 49 regulierte Betreiber, die Verträge mit iGaming Ontario abgeschlossen hatten, ohne OLG.ca. Die ungeprüften Daten für August 2026 verzeichneten 1,21 Millionen aktive Spielerkonten mit Bargeld- oder Aktionswetten, vorbehaltlich Anpassungen, ohne OLG und Pari-mutuel-Pferderennen. Im Juli 2026 machte Flutter's FanDuel Casino- und Sportwetten-Apps für Erwachsene ab 18 Jahren in Alberta verfügbar. Ontarios Betreiberbasis und Kontoaktivität sowie FanDuels Debüt in Alberta zeigen einen etablierten Provinzmarkt neben einem neuen Provinzeintritt, sodass das Wachstum in Kanada Provinz für Provinz hinzukommt.
Im asiatisch-pazifischen Raum nutzten australische Sportwetter im Jahr 2025 überwiegend Online-Kanäle, wobei Umfrageteilnehmer als online eingestuft wurden, wenn sie auf diese Weise mindestens die Hälfte der Zeit spielten. Im Rest der Welt generierte Online-Wetten in den von der Online-Reihe abgedeckten Provinzen im Geschäftsjahr 2024/25 einen wesentlichen Teil von Südafrikas gesamtem Bruttoglücksspielertrag aller Kanäle. Brasiliens Vorläufige Maßnahme Nr. 1.394 vom 25. September 2026 verbot den Betrieb, das Anbieten und die Werbung für Festquoten-Wettlotterien landesweit. Diese unterschiedlichen Betriebsbedingungen machen die Produktkategorie und den rechtlichen Zugang auf Länderebene entscheidend bei der Bewertung regionaler Expansion, insbesondere wenn eine etablierte Aktivität einem neuen Verbot gegenübersteht. Eine positive regionale Prognose kann daher mit der Schließung eines bestimmten nationalen Produktkanals koexistieren, sodass regionales Wachstum allein ein unvollständiges Eintrittssignal ist.
Regulierungsrahmen und Ausblick
Ausgewählte Jurisdiktionen werden aus der Perspektive eines lizenzierten Online-Glücksspielbetreibers verglichen, der Eintrittsbedingungen und laufende Compliance bewertet. Kanada wird durch Ontario vertreten, wo sowohl eine Registrierung als auch ein Betriebsvertrag erforderlich sind, bevor Spiele angeboten werden können. Die kommerzielle Unterscheidung besteht zwischen der Erlaubnis zum Eintritt und den Verpflichtungen, die mit der Kundenbetreuung nach dem Eintritt verbunden sind, da ein zugänglicher Lizenzierungsweg dennoch anspruchsvolle Betriebsanforderungen mit sich bringen kann.
Regulierungstabelle
| Entscheidungsfaktor | Deutschland | Kanada |
|---|---|---|
| Primäre Behörde | Gemeinsame Glücksspielbehörde der Länder (GGL) | Alcohol and Gaming Commission of Ontario (AGCO); iGaming Ontario für Betriebsverträge |
| Wesentliche Instrumente oder Ausrichtung | GlüStV 2021-Genehmigungen und Werbebedingungen | AGCO-Registrierung; Betriebsvertrag; Registrar's Standards 2.10 und 2.11 in Ontario |
| Kommerzielle Auswirkung | Genehmigungsanforderungen und produktspezifische Werbebeschränkungen | Registrierung und Vereinbarung vor dem Anbieten von Spielen; Überwachung von Spielerschäden und risikobasierte Intervention |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Deutschlands Bewertung „Mittel” balanciert den erlaubten Zugang gegen Werbebeschränkungen, wobei staatliche Aufsichtsbehörden bis zum 31. Dezember 2026 neben der GGL und dem Beirat festgelegte Staatsvertragsbestimmungen bewerten und berichten. Der Ruf der GGL vom September 2026 nach einer anpassungsfähigeren Regulierung und größerem Ermessen innerhalb des Gesetzes ist nicht angenommen worden, während ihr Bericht vom Juli 2026 die Vorbereitungen für den Genehmigungszyklus 2027 beschrieb, sodass „Keine Änderung” an die operativen Zugangsbedingungen geknüpft bleibt. Kanadas Bewertung spiegelt Ontarios doppelte Eintrittserfordernisse und die Pflichten zur Überwachung von Spielerschäden und verhältnismäßigen Interventionen wider. Die Einschätzung „Keine Änderung” für Ontario wägt diese Standards gegen das Betriebsvertragsmandat im Geschäftsplan von iGaming Ontario für 2026–2029 ab.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Technologieversorgung, Zielgruppengewinnung und spielerorientierte Glücksspielbetriebe durch die unterschiedlichen Ertragsbeziehungen, die sie schaffen. Das Content-Software-als-Dienstleistung-Modell (SaaS) von Playtech bedient Betreiber mit eigenen Plattformen und zeigt, wie der Inhaltszugang von der Eigentümerschaft der zugrunde liegenden Plattform getrennt werden kann. Die daraus resultierende Struktur ermöglicht es Lieferanten, durch Dienstleistungserlöse an Glücksspielaktivitäten teilzunehmen, während Betreiber die kundenseitige Spielbeziehung und das damit verbundene Ertragsrisiko behalten.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Glücksspielinhalte und Sportwettentechnologie bereitstellen | Inhaltslieferanten wie Playtech; Sportwetten-Dienstleistungslieferanten wie Kambi | Playtech Content-SaaS-Gebühren, die an den Nettospielerertrag des Betreibers gekoppelt sind | Integration externer Inhalte mit einer betreibereigenen Plattform | Inhaltsschnittstellen von Plattformeigentumsentscheidungen trennen |
| Zielgruppen aufbauen und Spieler vermitteln | Affiliate- und Sportmedienverlage wie Better Collective | Veröffentlichungserlöse auf Basis von Kosten pro Akquisition im zweiten Quartal 2026 | Exponierung gegenüber betreiberseitigen Steueränderungen | Jurisdiktions- und Betreiberbeziehungen diversifizieren |
| Spielerorientierte Glücksspieldienste betreiben | Online-Glücksspielbetreiber wie DraftKings Inc. und bet365 | Casino-Marge aus hausbanked Spielen | Verwaltung des Ertragsrisikos aus hausbanked Spielen | Wettexponierung mit der Kapazität zur Unterstützung des Spiels abstimmen |
| Quelle: Mordor Intelligence | ||||
Better Collective berichtete von einer negativen Umsatzauswirkung im zweiten Quartal 2026 durch die Erhöhung der britischen Remote Gaming Duty. Dieses Lieferantenergebnis zeigt, wie eine betreiberseitige fiskalische Änderung die Erträge anderswo in der Kette beeinflussen kann. Playtech berechnet einen Prozentsatz des Nettospielertrags des Betreibers für seine Inhalte, während Better Collective im zweiten Quartal 2026 Erlöse auf Basis von Kosten pro Akquisition in seinem Verlagssegment berichtete. Für Verlage kann die Diversifizierung von Betreiber- und Jurisdiktionsbeziehungen daher das fiskalische Risiko adressieren, das das Vorhandensein akquisitionsbasierter Erlöse allein nicht beseitigt.
Wettbewerbslandschaft
Die Branche kombiniert große Betreibergruppen mit jurisdiktionsspezifischem Wettbewerb, wobei Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. und Betsson AB zu den wichtigsten Teilnehmern gehören. Bet365's Spielumsatz stieg im Geschäftsjahr bis März 2025 um 25 % und unterstreicht die kommerzielle Bedeutung seines Spielangebots neben Sportwetten. DraftKings kombiniert Online- und stationäre Sportwettenaktivitäten mit iGaming, während Entain Online-Sportwetten und Gaming in mehreren Jurisdiktionen betreibt. Diese unterschiedlichen Produkt- und geografischen Mischungen machen die Wettbewerbsstärke abhängig von den Genehmigungen und den bedienten Kunden, was Raum für fokussierte Betreiber neben Gruppen lässt, die breitere Portfolios unterstützen können.
Flutter schloss am 30. April 2025 die Übernahme von Snai ab, einem italienischen Omnichannel-Sportwetten- und iGaming-Betreiber. Der Deal gab Flutter ein italienisches Unternehmen, das stationäre und Online-Aktivitäten umfasst, und platzierte seine Expansion innerhalb eines bestehenden lokalen Betriebsfußabdrucks. Betsson schloss im August 2026 die Übernahme des verbraucherorientierten Geschäfts der Rhino Entertainment Group ab, das in Kanada lizenziert ist, einschließlich Aktivitäten in Ontario und dem Rest Kanadas. Betsson bietet Sportwetten auch direkt über seine Marken und als Business-to-Business-Dienst für andere Betreiber an. Dieser Lieferantenweg kann Herausforderermarken Sportwettenfähigkeiten geben, ohne den vollständigen Dienst intern zu entwickeln, neben dem Akquisitionsweg zu einem lizenzierten Verbrauchergeschäft.
Die regulatorische Positionierung prägt auch die Produkte, über die Betreiber konkurrieren können, und die rechtlichen Einheiten, die berechtigt sind, sie anzubieten. Die Betsson-Tochtergesellschaft Azzurri Limited erhielt im Jahr 2025 2 italienische Online-Glücksspielkonzessionen. Frankreichs ANJ listet HILLSIDE (New Media Malta) PLC als Betreiber von bet365.fr für Sportwetten, Pferderennwetten und Online-Poker auf. Diese produktspezifischen Genehmigungen machen eine breite kommerzielle Marke zu einem unvollständigen Leitfaden für die Aktivitäten, auf die ein Kunde in einem bestimmten Land legal zugreifen kann. Für Herausforderer kann ein fokussiertes Angebot, das auf einen verfügbaren Genehmigungsweg ausgerichtet ist, einfacher auf den Markt zu bringen sein als der Versuch, das vollständige internationale Portfolio einer großen Gruppe zu reproduzieren.
Marktführer der Online-Glücksspielbranche
-
Flutter Entertainment PLC
-
Entain PLC
-
Bet365 Group Ltd
-
DraftKings Inc.
-
Betsson AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Glücksspielmarkt Unternehmen in diesem Bericht
- Betsson AB
- Evoke Plc
- Entain PLC
- Flutter Entertainment PLC
- DraftKings Inc.
- Kindred Group PLC
- Bet365 Group Ltd
- 1XBET
- 22BET
- SportPesa
- MGM Resorts International
- Super Group (SGHC) Limited
- Golden Nugget Online Gaming
- El Royale Casino
- Logrand Entertainment Group
- Codere Online Luxembourg
- Grupo Caliente
- Playdoit
- Rush Street Interactive Inc.
- LeoVegas AB
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen den bedingten Online-Casino-Eintritt in Neuseeland mit den Kundenkontrollen und Durchsetzungsfähigkeiten, die zur Unterstützung eines regelkonformen Betriebs erforderlich sind. Eine Auktion, die am 12. Oktober 2026 abgeschlossen wurde, gab 11 Einheiten das Recht, Lizenzen zu beantragen, vorbehaltlich detaillierter Antragstellung und Bewertung. Die kommerzielle Öffnung betrifft daher die Vorbereitung eines Dienstes, der die Standards erfüllt, und einen Eignungsnachweis, bevor die Betriebsgenehmigung erteilt wird, mit unterschiedlichen Aufgaben für die Betreiberführung, Kundenschnittstellenteams und Compliance-Spezialisten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Vorbereitung auf bedingten Casino-Eintritt | Anträge nach der Auktion erfordern einen Geschäftsplan und eine Eignungsbewertung | Erfolgreiche Bieter, die Online-Casino-Lizenzen anstreben | Den Betriebsfall aufbauen und den erforderlichen Antrag abschließen | Auktionsbestimmte Zahlung und Nachweis der Eignung | Erfolgreiche Bieter, die die Lizenzierungsanforderungen erfüllen |
| Zugängliche Spielerkontrollschnittstellen | Mindeststandards, die ab dem 8. Juli 2026 gelten, erfordern zugängliche Zeit-, Einzahlungs- und Ausgabenlimits mit Freitexteingabe | Antragsteller, die Online-Casino-Plattformen implementieren | Limiteinstellungsfunktionen in Konto- und Einzahlungsprozesse integrieren | Benutzerfreundlichkeit auf Konto- und Einzahlungsbildschirmen | Betreiber und potenzielle Plattformanbieter wie Playtech |
| Gleichzeitige Limitdurchsetzung | Standards erfordern, dass das niedrigste Limit gilt, wenn Kunden gleichzeitige Zeiträume festlegen | Plattform- und Compliance-Teams der Betreiber | Limitvorrang über überlappende tägliche und wöchentliche Zeiträume validieren | Korrekte Durchsetzung bei gleichzeitigen Limits | Betreiber und potenzielle Plattformdienstleister wie Playtech |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Casino-Dienst, der Compliance durch seine tatsächlichen Kundenkontrollen nachweisen kann. Antragsteller müssen den auktionsbestimmten Betrag zahlen und einen Geschäftsplan sowie detaillierte Werbe-, Verbraucherschutz-, Schadensminimierungs- und Compliance-Strategien für die Eignungsbewertung einreichen. Die Verbindung zugänglicher Kontrollen mit korrekter Limitdurchsetzung verwandelt diese Vorbereitung in eine operative Fähigkeit und gibt Antragstellern eine konkrete Grundlage für ihren Eignungsnachweis, bevor der lizenzierte Spielbetrieb beginnt.
Neueste Industrielle Entwicklungen in Online-Glücksspielmarkt
- Oktober 2026: Neuseelands Online-Casino-Auktion endete am 12. Oktober, wobei 11 Einheiten das Recht gewannen, Lizenzen zu beantragen, vorbehaltlich detaillierter Antragstellung und Bewertung.
- September 2026: Brasiliens Vorläufige Maßnahme Nr. 1.394 vom 25. September verbot den Betrieb, das Anbieten und die Werbung für Festquoten-Wettlotterien landesweit.
- August 2026: Betsson schloss die Übernahme des verbraucherorientierten Geschäfts der Rhino Entertainment Group ab, das in Kanada lizenziert ist, einschließlich Aktivitäten in Ontario und dem Rest Kanadas.
Online-Glücksspielmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Online-Glücksspielmarkt misst den jährlichen Bruttospielerertrag aus Glücksspiel und Wetten, die weltweit über Internetdienste durchgeführt werden. Die Betreibererlöse werden nach Spiel, Zugriffsgerät, Wetteralter, Wettzeitpunkt und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Stationäre Glücksspielerlöse, Wettumsatz, Verkäufe von Glücksspielsoftware und Plattformlieferanten sowie eigenständige Zahlungsabwicklungs-, Affiliate- und Werbegebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Spieltyp
- Sportwetten
- Fußball
- Pferderennen
- Tennis
- Andere Sportarten
- Casino
- Live-Casino
- Baccarat
- Blackjack
- Poker
- Spielautomaten
- Andere Casino-Spiele
- Lotterie
- Bingo
- Sportwetten
- Nach Plattform
- Desktop
- Mobil und Tablets
- Andere Plattformen
- Nach Altersgruppe
- 18–24 Jahre
- 25–34 Jahre
- 35–44 Jahre
- 45–54 Jahre
- 55+ Jahre
- Nach Wetttyp
- Vorher/Festverhältnis
- Live/In-Play
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Schweden
- Belgien
- Polen
- Niederlande
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Weltentwicklungsindikatoren der Weltbank, die auf ITU-Daten zurückgreifen, helfen dabei, den Internetzugang zu verfolgen, der die Online-Beteiligung unterstützt. Die europäischen Markttabellen der EGBA und H2 Gambling Capital liefern regionale Online-Bruttospielerträge und Produktmix, und die Branchenstatistiken der britischen Glücksspielkommission geben den gemeldeten Online-Bruttoglücksspielertrag nach Sektor an. Die Fernglücksspielkonsultation des HM Treasury erläutert das Bruttoglücksspielertrag-Maß und liefert einen regulatorischen und steuerlichen Kontext für die Interpretation von Betreibererlösen.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, regulatorische Meldungen und seriöse Wirtschaftspresse können öffentliche Marktdaten ergänzen, indem sie geografische Exponierung, Online-Produktmix und Änderungen in der Betreiberaktivität klären, und solche Informationen können auch Länder- und Unternehmenstendenzen gegenseitig überprüfen. Diese illustrativen Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Online-Glücksspielbetreibern, Plattform- und Inhaltsanbietern, Handels- und Regulierungsspezialisten sowie Zahlungs- oder Compliance-Fachleuten können sekundäre Erkenntnisse zu Umsatzerfassung, Produktmix, Kanalnutzung und Jurisdiktionsänderungen testen. Wo öffentliche Berichte Marktdetails auslassen, können Befragte Lücken klären und Unterschiede zwischen lizenzierter und Graumarktaktivität erläutern. Analysten können diese Erklärungen mit regulatorischen Meldungen, Betreiberdisklosuren und unabhängigen Marktindikatoren vergleichen und Befragte erneut kontaktieren, wenn Belege in Konflikt stehen oder eine wesentliche Änderung eine Schätzung beeinflusst.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 25 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Stufe: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung des jährlichen Online-Betreiber-Bruttospielertrags nach Land und Region und überprüft dann ausgewählte Gesamtwerte durch länderspezifische regulatorische oder Verbands-GGR und offengelegte Betreiber-Umsatzzusammenstellungen. Analysten verfolgen Online-GGR nach Spiel und Geografie, mobilen und Internetzugang, Betreiberdisklosuren, Spielerbeteiligung wo verfügbar sowie Jurisdiktionslizenzierungs- oder Steueränderungen. Diese Indikatoren helfen dabei, Marktniveau, Produkt- und Regionalanteile sowie Wachstumsveränderungen zu erklären. Öffentliche Produkt- und Geräteaufteilungen, Länderberichte und Betreibermix informieren Segmentanteile, die gegen den globalen Gesamtwert und gegeneinander geprüft werden.
Für 2027–2032 kann multivariate Regression vergleichbare Erlös- und Zugriffsreihen erweitern, wo Beziehungen stabil sind, während Szenarioanalysen diskrete Lizenzierungs-, Steuer- oder Markteintrittsänderungen erfassen. Analysten vergleichen projizierte Länder- und Segmentbeiträge mit dem Top-down-Pfad und verwenden selektive Betreiber-Zusammenstellungen oder gemeldete Bruttospielerträge als Bottom-up-Prüfung, wobei sie für Unterschiede in Berichtszeitraum und Abdeckung anpassen. Wo einem Land oder Produkt eine vergleichbare Reihe fehlt, verwendet der Analyst den nächstgelegenen unterstützten Indikator, testet seine Auswirkung gegen benachbarte Märkte und Erklärungen der Primärbefragten und dokumentiert die verbleibende Lücke zur Überprüfung.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreibereinreichungen, Regulierungs- und Verbandssummen sowie unabhängige digitale Zugangs- oder Beteiligungssignale und prüfen, ob Zeiträume, Währungen, Erlösmaße und geografische Abdeckung übereinstimmen. Sie untersuchen Ausreißer und wesentliche Abweichungen gegenüber Vorperioden und verwandten Märkten, lösen Anomalien durch Quellenprüfungen, Berechnungsüberprüfungen und gezielte erneute Befragung auf, und schließen dann eine zweite Analystenprüfung vor der Freigabe ab. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn Gesetzgebung, Markteintritt oder Betreiberereignisse den Umsatz wesentlich verändern könnten, und vor der Lieferung erneut gegen die neuesten verfügbaren Belege geprüft.
Mordor Intelligence's Größe des Online-Glücksspielmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Online-Glücksspielmarkt misst den jährlichen Bruttospielerertrag aus Glücksspiel und Wetten, die weltweit über Internetdienste durchgeführt werden.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten verfolgen Online-GGR nach Spiel und Geografie, mobilen und Internetzugang, Betreiberdisklosuren, Spielerbeteiligung wo verfügbar sowie Jurisdiktionslizenzierungs- oder Steueränderungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 134,8 Milliarden USD (2027) | |
| Branchendatenanbieter A | 115 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 14,7 % unter dem Wert dieses Berichts für 2027 von 134,8 Milliarden USD, 1 Jahr später. Sein Messjahr 2026 liegt vor dem Vergleichsjahr, während seine explizite Einbeziehung von Graumarkt-GGR die Abdeckung erweitert und den Gesamtwert erhöhen kann. |
| Beratungsunternehmen B | 102 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 24,3 % unter dem Wert dieses Berichts für 2027 von 134,8 Milliarden USD, 2 Jahre später. Seine globale GGR-Basis von 2025 und die angegebene steigende Prognose platzieren die Schätzung früher im Wachstumspfad des Markts. |
Mordor Intelligence's Analysten triangulieren Betreibereinreichungen, Regulierungs- und Verbandssummen sowie unabhängige digitale Zugangs- oder Beteiligungssignale und prüfen, ob Zeiträume, Währungen, Erlösmaße und geografische Abdeckung übereinstimmen.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Online-Glücksspielmarkt und wie sind die Wachstumsaussichten?
Die Größe soll von 120,4 Milliarden USD im Jahr 2026 und 134,8 Milliarden USD im Jahr 2027 auf 231,4 Milliarden USD bis 2032 wachsen, mit einem CAGR von 11,42 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Online-Glücksspieldiensten an?
Digitale Schnittstellen, Live-Wetten und verbesserte Zahlungen unterstützen die Nachfrage. Im Januar 2026 setzte bet365 TrueLayer Pay by Bank in seinen britischen und deutschen Betrieben ein.
Welcher Spieltyp führt beim Online-Glücksspielumsatz?
Das Casino führte im Jahr 2026 mit einem Marktanteil von 50,44 %.
Welche Unternehmen sind bedeutende Online-Glücksspielbetreiber?
Zu den wichtigsten Teilnehmern gehören Flutter Entertainment PLC, Entain PLC, Bet365 Group Ltd, DraftKings Inc. und Betsson AB.
Was ist eine wesentliche Einschränkung für Remote-Gaming-Betreiber?
Die britische Remote Gaming Duty stieg am 1. April 2026 von 21 % auf 40 % der Gewinne der Anbieter aus Remote-Gaming mit britischen Personen, was die einbehaltenen Gewinne reduziert.
Welche Region führt beim Online-Glücksspiel, und welche wächst am schnellsten?
Europa führte im Jahr 2026 mit 47,73 % des Markts. Nordamerika soll mit einem CAGR von 16,05 % zwischen 2027 und 2032 am schnellsten wachsen.