
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 41.35 Milliarden US-Dollar |
| Marktgröße (2027) | 45.61 Milliarden US-Dollar |
| Marktgröße (2032) | 89.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Online-Glücksspielmarkts der Vereinigten Staaten von Mordor Intelligence
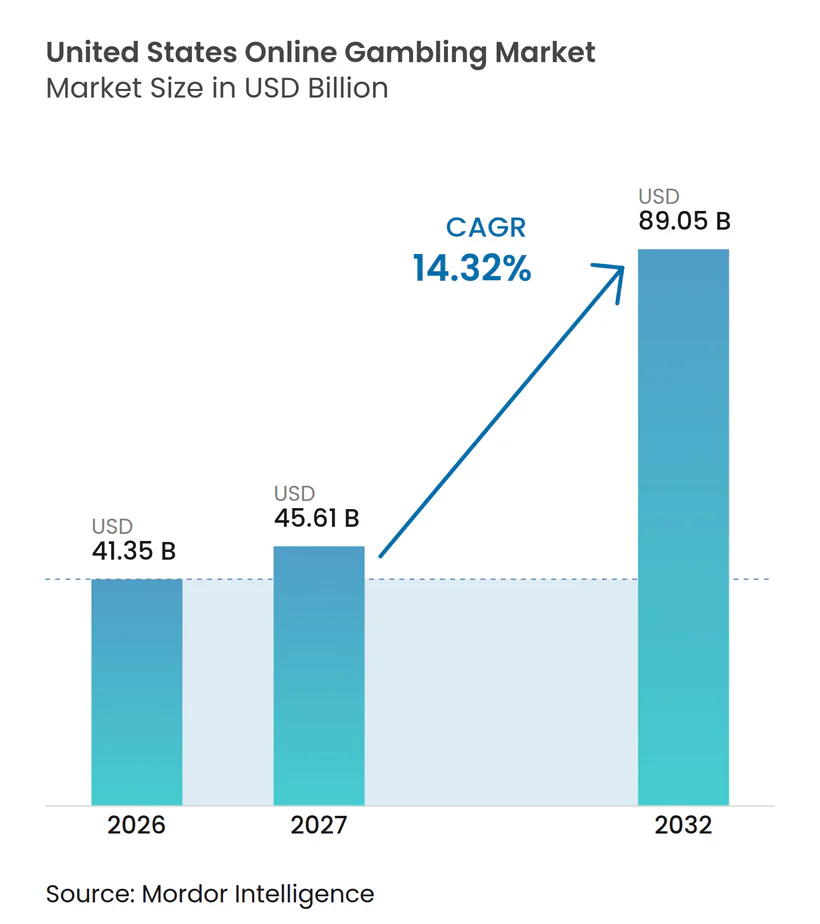
Die Marktgröße für Online-Glücksspiele in den Vereinigten Staaten wird voraussichtlich von 41,35 Milliarden USD im Jahr 2026 auf 45,61 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 89,05 Milliarden USD bei einer CAGR von 14,32% über den Zeitraum 2027–2032 erreichen. Die staatliche Genehmigung bleibt die zentrale Voraussetzung für das Wachstum, da Online-Sportwetten und Online-Casino-Produkte in jeder Jurisdiktion einer Genehmigung bedürfen. Der Markt für Online-Glücksspiele in den Vereinigten Staaten profitiert zudem von einem breiteren mobilen Zugang, schnelleren Einzahlungen und Produktfunktionen, die Nutzer während Sportveranstaltungen aktiv halten. Betreiber investieren mehr Ressourcen in Live-Wetten, Kundendaten und Liga-Partnerschaften, da diese Bereiche eine wiederkehrende Nutzerbindung und eine stärkere Kundenbindung unterstützen können. Die nächste Phase hängt davon ab, ob große Bundesstaaten die Genehmigung über Sportwetten hinaus ausweiten, während strengere Regeln für Werbeaktionen, Einzahlungen und verantwortungsvolles Glücksspiel die Betriebskosten erhöhen können. Der Wettbewerb ist am stärksten unter nationalen Marken mit etablierter Technologie, Kundendatenbanken und der Fähigkeit, Compliance-Kosten auf mehrere Bundesstaaten zu verteilen.
Wesentliche Erkenntnisse des Berichts
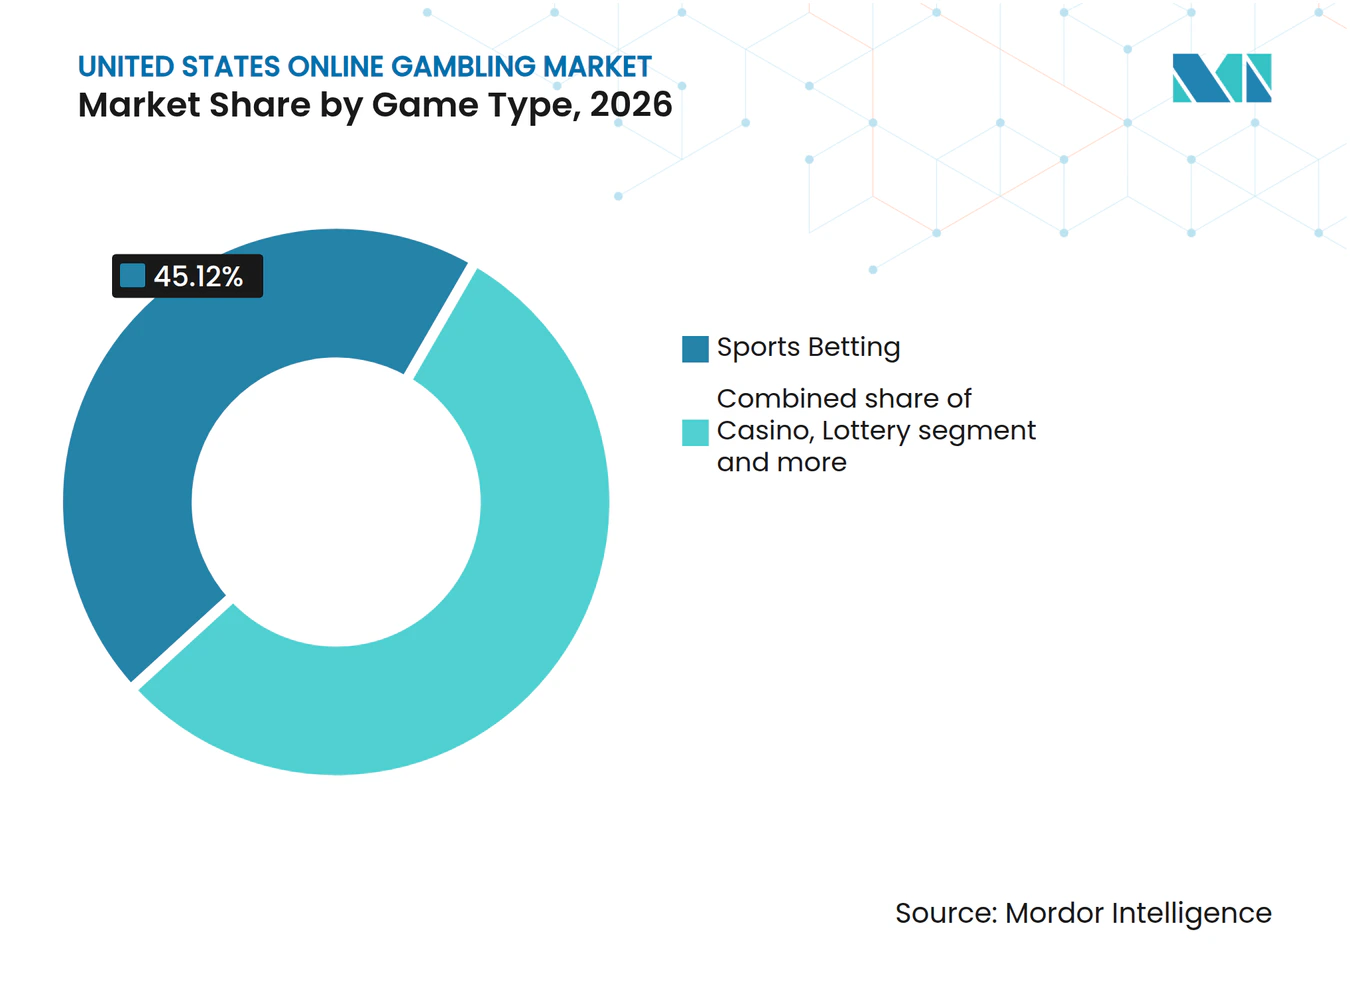
- Nach Spieltyp hielt Sportwetten im Jahr 2026 einen Marktanteil von 45,12% am Markt für Online-Glücksspiele in den Vereinigten Staaten, während Lotterie bis 2032 voraussichtlich mit einer CAGR von 16,72% wachsen wird.
- Nach Plattform entfielen im Jahr 2026 80,12% des Umsatzes auf Mobilgeräte und Tablets, die bis 2032 voraussichtlich mit einer CAGR von 15,78% wachsen werden.
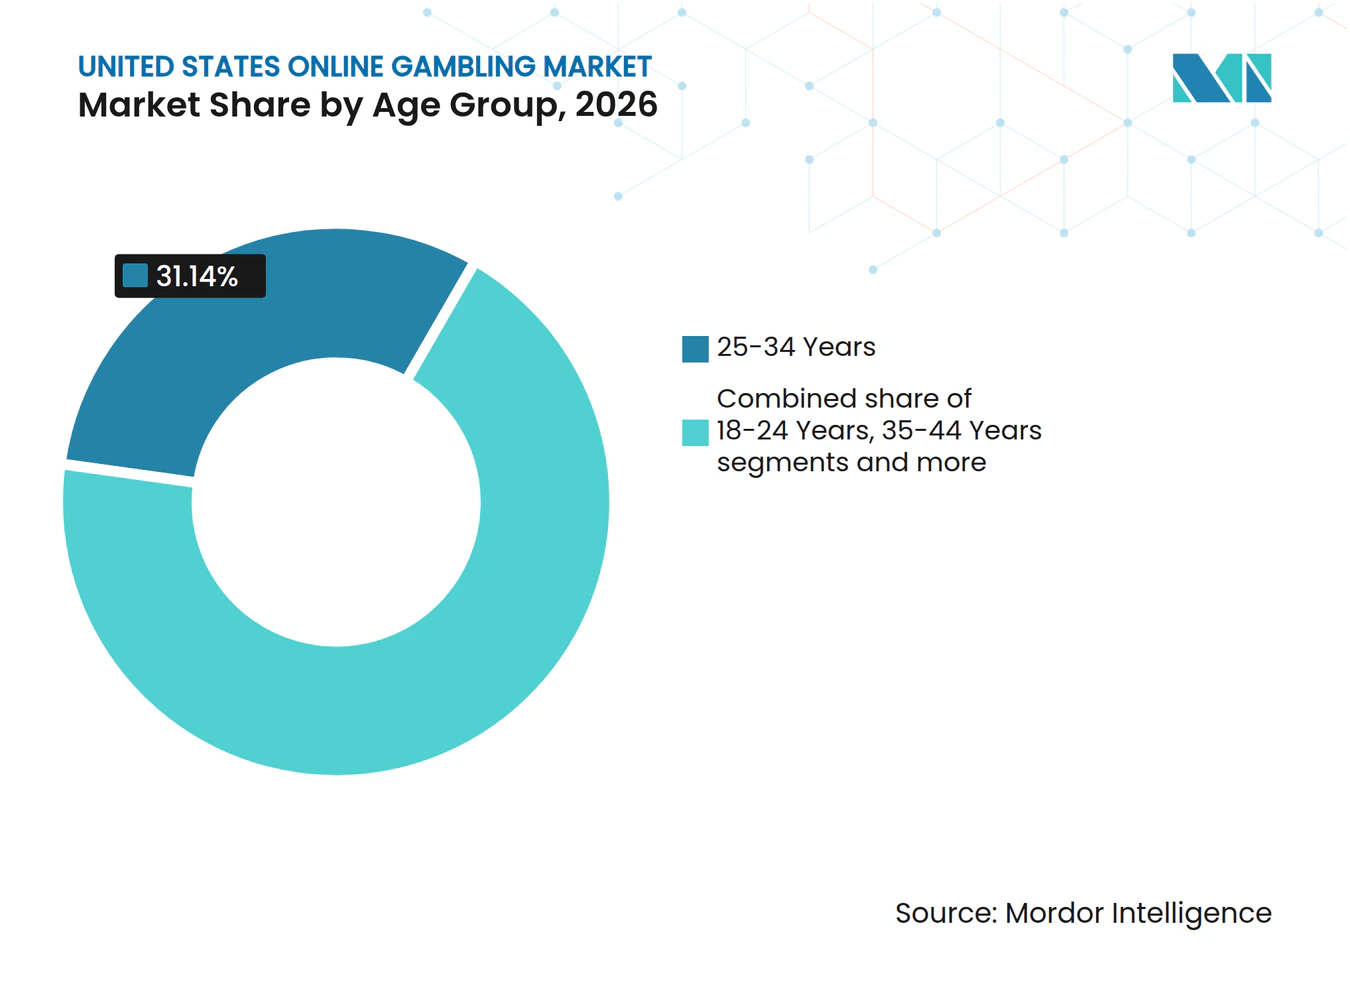
- Nach Altersgruppe hielt das Segment der 25–34-Jährigen im Jahr 2026 einen Umsatzanteil von 31,14%, während das Segment der 18–24-Jährigen bis 2032 voraussichtlich mit einer CAGR von 16,14% wachsen wird.
- Nach Wettart entfielen im Jahr 2026 58,34% des Umsatzes auf Vorspiel- oder Festquotenwetten, während Live- oder In-Play-Wetten bis 2032 voraussichtlich mit einer CAGR von 15,91% wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Legalisierung von Online-Glücksspielen in den US-Bundesstaaten | +3.8% | National; unmittelbare Gewinne in Bundesstaaten, die sich der iGaming-Genehmigung nähern | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von mobilen Wett- und Casino-Anwendungen | +3.2% | National; am stärksten ausgeprägt in Bundesstaaten mit hoher Smartphone-Durchdringung und jüngerer Bevölkerungsstruktur | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Integration von Online-Glücksspielplattformen mit professionellen Sportligen | +1.5% | National, mit frühen Gewinnen in Märkten mit hoher Dichte an NFL-, NBA- und MMA-Franchises | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit von Live-Wetten und In-Play-Wetten | +2.1% | National; beschleunigt in Bundesstaaten mit reifem Betreiberwettbewerb und Echtzeit-Dateninfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Online-Sportwetten-Werbung und Werbekampagnen | +1.2% | National; konzentriert in neu genehmigten Bundesstaaten, wo die Lücken im Markenbewusstsein am größten sind | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung digitaler Zahlungsmittel und Soforteinzahlungstechnologien | +0.7% | National, mit anfänglichen Gewinnen in Jurisdiktionen, in denen die Akzeptanz von ACH/Open Banking am höchsten ist | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Legalisierung von Online-Glücksspielen in den US-Bundesstaaten
Die bundesstaatliche Genehmigung bleibt der stärkste Expansionspfad für den Markt für Online-Glücksspiele in den Vereinigten Staaten. Die American Gaming Association meldete für 2025 kommerzielle Sportwetteneinnahmen von 16,9 Milliarden USD, während die iGaming-Einnahmen in Bundesstaaten, in denen es legal war, 10,7 Milliarden USD erreichten[1]. Eine neue Genehmigung verändert das Wettbewerbsfeld, da Betreiber Lizenzen erwerben, lokale Partnerschaften aufbauen und jurisdiktionsspezifische Compliance-Anforderungen erfüllen müssen, bevor sie Nutzer akzeptieren können. Die laufenden Diskussionen über die Online-Casino-Gesetzgebung in großen Bundesstaaten schaffen eine klare Chance, deren Zeitplan jedoch von politischer Unterstützung und Steuergestaltung abhängt. Der Markt kann an Größe gewinnen, wenn Gesetzgeber regulierte Aktivitäten als Quelle öffentlicher Einnahmen und Verbraucherschutz betrachten. Regeln zur Identitätsverifizierung, Geolokalisierung und verantwortungsvollem Glücksspiel bestimmen, wo Betreiber Kapital einsetzen und wie schnell ein neu genehmigter Bundesstaat skalieren kann.
Zunehmende Verbreitung von mobilen Wett- und Casino-Anwendungen
Die zunehmende Präferenz für bequeme, bedarfsgerechte digitale Unterhaltung veranlasst Verbraucher in den gesamten Vereinigten Staaten, Glücksspieldienste über mobile Wett- und Casino-Anwendungen zu nutzen. Die weit verbreitete Verbreitung von Smartphones und die Verfügbarkeit von Hochgeschwindigkeitsinternet ermöglichen es Nutzern, von verschiedenen Standorten aus an Sportwetten, Online-Casino-Spielen und Lotterie-Aktivitäten teilzunehmen. Mobile Anwendungen bieten Funktionen wie Live-Wetten, Echtzeit-Quotenaktualisierungen, interaktive Spieloberflächen und personalisierte Werbeaktionen, die das Nutzerengagement steigern. Die Integration digitaler Zahlungslösungen vereinfacht zudem Ein- und Auszahlungen auf Glücksspielplattformen. Darüber hinaus investieren Betreiber in die Anwendungsleistung, Sicherheitsfunktionen und benutzerfreundliche Oberflächen, um neue Kunden zu gewinnen und die Kundenbindung zu verbessern.
Wachsende Beliebtheit von Live-Wetten und In-Play-Wetten
Die wachsende Nachfrage nach Echtzeit-Sportengagement veranlasst Wetter in den gesamten Vereinigten Staaten, an Live-Wetten und In-Play-Wetten teilzunehmen. Diese Wettformate ermöglichen es Nutzern, während laufender Sportveranstaltungen Wetten zu platzieren, wobei sich die Quoten entsprechend dem Spielverlauf, der Spielerleistung und anderen Spielentwicklungen ändern. Die Verfügbarkeit von Live-Wettmärkten für populäre Sportarten, darunter Football, Basketball, Baseball und Eishockey, erweitert die Wettmöglichkeiten. Mobile Sportwetten-Anwendungen und Echtzeit-Datenfeeds ermöglichen es Betreibern, aktualisierte Quoten bereitzustellen und schnellere Wettentscheidungen zu erleichtern. Darüber hinaus steigern Funktionen wie Live-Statistiken, Cash-out-Optionen und mehrere Wettmärkte innerhalb eines einzelnen Ereignisses das Nutzerengagement. Sportwetten-Betreiber investieren zunehmend in Plattformfähigkeiten, um die Reaktionsfähigkeit und Zugänglichkeit von In-Play-Wetten zu verbessern.
Zunehmende Nutzung digitaler Zahlungsmittel und Soforteinzahlungstechnologien
Die zunehmende Präferenz für schnelle und bequeme Finanztransaktionen unterstützt das Wachstum digitaler Zahlungslösungen im Markt für Online-Glücksspiele in den Vereinigten Staaten. Die Integration von Debitkarten, Online-Banking, digitalen Geldbörsen und Sofortzahlungstechnologien ermöglicht es Nutzern, Glücksspielkonten mit größerer Bequemlichkeit aufzuladen. Eine schnellere Einzahlungsabwicklung reduziert Transaktionsverzögerungen und ermöglicht es Wettern, mit minimaler Unterbrechung an Sportwetten und Online-Casino-Spielen teilzunehmen. Darüber hinaus verbessern optimierte Zahlungsschnittstellen und automatisierte Transaktionsverarbeitung die allgemeine Nutzererfahrung auf mobilen Anwendungen und webbasierten Plattformen. Glücksspielbetreiber investieren in sichere Zahlungsinfrastruktur, Betrugserkennung und Identitätsverifizierungstechnologien, um zuverlässige Transaktionen zu ermöglichen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Kontrolle über Problemglücksspiel und Glücksspielsucht | −1.8% | National; am stärksten ausgeprägt in New York, Pennsylvania und Massachusetts, wo regulatorische Maßnahmen und Gesetzgebungsvorschläge am weitesten fortgeschritten sind | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Zahlungsmethoden, Einzahlungen und Finanztransaktionen | −0.8% | National; Pennsylvania und New Jersey, wo Durchsetzungsmaßnahmen das Betreiberverhalten bereits wesentlich verändert haben | Kurzfristig (≤ 2 Jahre) |
| Hohe Kundenakquisitionskosten und intensiver Wettbewerb unter lizenzierten Betreibern | −0.7% | National; konzentrierte Auswirkungen in gesättigten Märkten, wo die Kundenakquisitionskosten gestiegen sind, da sich die Amortisationszeiten verlängern | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsbedrohungen, Datenschutzrisiken und potenzielle Finanzbetrug | −0.6% | National, mit erhöhter Exposition in Bundesstaaten mit hohem Volumen und während großer Sportveranstaltungen, wenn der Plattformverkehr seinen Höhepunkt erreicht | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kontrolle über Problemglücksspiel und Glücksspielsucht
Problemglücksspiel ist zu einem Betriebsproblem für den Markt für Online-Glücksspiele in den Vereinigten Staaten geworden, da es Werbung, Produktkontrollen und das Vertrauen der Regulierungsbehörden beeinflusst. New York erhöhte die Finanzierung für Problemglücksspiel-Dienste von 6 Millionen USD auf 12 Millionen USD, obwohl der Staatliche Rechnungsprüfer berichtete, dass die Finanzierung im Verhältnis zur Wettaktivität unzureichend blieb[2]. Der im März 2025 eingeführte SAFE Bet Act würde bundesweite Beschränkungen für Werbung während Live-Sportübertragungen, KI-gesteuerte individualisierte Werbeaktionen und große Einzahlungen einführen. Die National Consumers League stellte fest, dass 93% der Benachrichtigungen von großen Wett-Apps Werbematerial enthielten, was zeigt, warum Benachrichtigungspraktiken einer genaueren Prüfung unterzogen werden[3]. Betreiber stehen daher unter Druck, Verbraucherschutzmaßnahmen zu stärken und gleichzeitig Nutzer in einem disziplinierteren Marketingumfeld zu halten. Programme auf Bundesstaatsebene und Bundesvorschläge können Compliance-Erwartungen erhöhen, auch wenn einzelne Maßnahmen noch geprüft werden.
Cybersicherheitsbedrohungen, Datenschutzrisiken und potenzielle Finanzbetrug
Cybersicherheit stellt eine anhaltende Einschränkung dar, da Glücksspielplattformen Zahlungen verarbeiten und sensible Kundendaten speichern. Ein schwerwiegender Vorfall kann zu einer regulatorischen Überprüfung, Kundenverlusten und Einschränkungen bei Zahlungsmethoden führen. Mängel bei der Identitätsverifizierung oder Transaktionskontrollen können die Produktverfügbarkeit sowie die Compliance-Kosten beeinträchtigen. Stärkere Sicherheit, Identitätsverifizierung und Transaktionsüberwachung können das Nutzervertrauen schützen, verursachen jedoch zusätzliche Kosten für Betreiber und Anbieter. Hohe Kundenakquisitionskosten und intensiver Wettbewerb stellen eine weitere Einschränkung dar, da schwächere Marken oft nicht die Größe haben, um diese Investitionen auf eine große Nutzerbasis zu verteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spieltyp:
Sportwetten verankern den Umsatz, während Lotterie das Wachstum anführtSportwetten machten im Jahr 2026 45,12% des Marktanteils für Online-Glücksspiele in den Vereinigten Staaten aus, unterstützt durch die wachsende Akzeptanz digitaler Wettplattformen und die zunehmende Integration von Wettdiensten mit Live-Sportveranstaltungen. Das Segment profitiert von der weit verbreiteten Popularität professioneller Ligen, darunter die National Football League (NFL), die National Basketball Association (NBA) und die Major League Baseball (MLB). Die Ausweitung legalisierter Online-Sportwetten auf mehrere Bundesstaaten hat den Verbraucherzugang zu regulierten Wettplattformen verbessert. Mobile Anwendungen und benutzerfreundliche digitale Oberflächen haben die Kontoregistrierung, Einzahlungen und Echtzeit-Wettaktivitäten weiter vereinfacht.
Das Lotteriesegment wird voraussichtlich bis 2032 mit einer CAGR von 16,72% wachsen und ist damit der am schnellsten wachsende Spieltyp im Markt für Online-Glücksspiele in den Vereinigten Staaten. Dieses Wachstum wird durch die zunehmende Verfügbarkeit des digitalen Lotteriescheinkaufs und Abonnementdienste über autorisierte Plattformen unterstützt. Online-Kanäle bieten Verbrauchern mehr Komfort, indem sie die Teilnahme ohne den Besuch physischer Einzelhandelsgeschäfte ermöglichen. Die wachsende Akzeptanz von Smartphones und digitalen Zahlungsmethoden verbessert auch den Zugang zu Lotteriprodukten. Darüber hinaus schafft die Ausweitung von Online-Lotteriediensten in Bundesstaaten, in denen solche Verkäufe erlaubt sind, Möglichkeiten für Betreiber, breitere Verbrauchergruppen zu erreichen.



Nach Plattform:
Mobile Dominanz prägt die Investitionsprioritäten der PlattformMobilgeräte und Tablets machten im Jahr 2026 80,12% des Umsatzes im Markt für Online-Glücksspiele in den Vereinigten Staaten aus und sind damit das führende Plattformsegment. Die Dominanz mobiler Geräte wird in erster Linie durch die weit verbreitete Akzeptanz von Smartphones und die zunehmende Präferenz für bequeme, bedarfsgerechte Glücksspielerlebnisse unterstützt. Mobile Anwendungen und browserbasierte Plattformen ermöglichen es Nutzern, auf Online-Casinos, Sportwetten und Lotteriedienste zuzugreifen, ohne auf Desktop-Computer angewiesen zu sein. Benutzerfreundliche Oberflächen, sichere Zahlungsoptionen und vereinfachtes Kontomanagement verbessern die Zugänglichkeit mobiler Glücksspielplattformen weiter. Darüber hinaus fördern Echtzeit-Wetten, Live-Casino-Spiele und personalisierte Werbeaktionen die Nutzung von Glücksspieldiensten über mobile Geräte.
Das Segment Mobilgeräte und Tablets wird voraussichtlich bis 2032 mit einer CAGR von 15,78% wachsen, was den anhaltenden Wandel hin zu mobilbasierten Glücksspielaktivitäten in den Vereinigten Staaten widerspiegelt. Die zunehmende Integration digitaler Zahlungslösungen, einschließlich mobiler Geldbörsen und anderer elektronischer Zahlungsmethoden, vereinfacht Transaktionen auf Online-Glücksspielplattformen. Sportwetten-Betreiber und Online-Casino-Anbieter investieren auch in Anwendungsverbesserungen, personalisierte Oberflächen und Echtzeit-Spielfunktionen, um das Kundenengagement zu verbessern. Die wachsende Verfügbarkeit von Live-Sportwetten und interaktiven Casino-Spielen stärkt die Attraktivität mobiler Plattformen weiter. Darüber hinaus unterstützen Verbesserungen der Netzwerkinfrastruktur und der Smartphone-Fähigkeiten einen schnelleren Zugang zu Spielinhalten und reaktionsfähigere Nutzererlebnisse.
Nach Altersgruppe:
Generation Z definiert das Profil des digitalen Wetters neuDie Altersgruppe der 25–34-Jährigen machte im Jahr 2026 31,14% des Umsatzes im Markt für Online-Glücksspiele in den Vereinigten Staaten aus und ist damit das größte Alterssegment. Die führende Position des Segments wird durch die weit verbreitete Akzeptanz digitaler Unterhaltung und Online-Finanzdienstleistungen unter jungen Erwachsenen unterstützt. Verbraucher in dieser Altersgruppe zeigen im Allgemeinen Vertrautheit mit mobilen Anwendungen, digitalen Zahlungsmethoden und internetbasierten Plattformen, was den Zugang zu Online-Glücksspieldiensten erleichtert. Ihre Teilnahme an Sportwetten, Online-Casino-Spielen und Lotterieplatformen trägt ebenfalls zur Umsatzgenerierung bei. Darüber hinaus steigern die Verfügbarkeit mobilfreundlicher Oberflächen, Live-Wettfunktionen und personalisierter Werbeaktionen das Engagement in dieser digital vernetzten Bevölkerungsgruppe.
Die Altersgruppe der 18–24-Jährigen wird voraussichtlich bis 2032 mit einer CAGR von 16,14% wachsen und ist damit das am schnellsten wachsende Segment des Marktes für Online-Glücksspiele in den Vereinigten Staaten. Das Wachstum wird durch die zunehmende Vertrautheit jüngerer Erwachsener mit mobilen Anwendungen, digitaler Unterhaltung und interaktiven Online-Plattformen unterstützt. Die weit verbreitete Nutzung von Smartphones und sozialen Medien erhöht auch die Exposition gegenüber sportbezogenen Inhalten und Online-Glücksspielmarken. Darüber hinaus können die Verfügbarkeit intuitiver Anwendungen, digitaler Zahlungsoptionen und Echtzeit-Wettfunktionen den Zugang zu berechtigten Online-Glücksspieldiensten vereinfachen.

Nach Wettart:
Live-Wetten erodieren die Dominanz von VorspielwettenVorspiel- oder Festquotenwetten machten im Jahr 2026 58,34% des Umsatzes im Markt für Online-Glücksspiele in den Vereinigten Staaten aus und sind damit die führende Wettart. Die Dominanz des Segments wird durch die weit verbreitete Vertrautheit der Verbraucher mit Wetten auf Sportveranstaltungen vor deren Beginn unterstützt. Festquotenwetten ermöglichen es Nutzern, verfügbare Quoten und potenzielle Gewinne vor der Platzierung ihrer Wetten zu bewerten, was bei Wettentscheidungen eine größere Vorhersehbarkeit bietet. Die Verfügbarkeit von Vorspielwettmärkten für große Sportveranstaltungen, darunter Football, Basketball, Baseball und Eishockey, unterstützt die Teilnahme weiter. Darüber hinaus bieten Sportwettenplattformen eine breite Palette von Wettoptionen, darunter Spielgewinner, Punkteabstände, Gesamtpunkte und Spielerleistungsmärkte, die Nutzer mit unterschiedlichen Präferenzen ansprechen.
Live- oder In-Play-Wetten werden voraussichtlich bis 2032 mit einer CAGR von 15,91% wachsen und sind damit die am schnellsten wachsende Wettart im Markt für Online-Glücksspiele in den Vereinigten Staaten. Das Wachstum des Segments wird durch das zunehmende Verbraucherinteresse an interaktiven Wetterlebnissen unterstützt, die es ermöglichen, Wetten während laufender Sportveranstaltungen zu platzieren. Echtzeit-Quotenaktualisierungen ermöglichen es Nutzern, auf Änderungen der Spielbedingungen, der Teamleistung und der individuellen Spielerstatistiken zu reagieren. Die Ausweitung mobiler Sportwetten-Anwendungen hat den Zugang zu In-Play-Märkten weiter verbessert und ermöglicht es Nutzern, während Live-Veranstaltungen von verschiedenen Standorten aus Wetten zu platzieren.
Geografische Analyse
Der nordöstliche Korridor weist die größte Konzentration des Marktes für Online-Glücksspiele in den Vereinigten Staaten auf, angeführt von Pennsylvania, New Jersey, Michigan, Connecticut und Delaware. Diese etablierten iGaming-Bundesstaaten generierten im Jahr 2025 nahezu 90% der iGaming-Einnahmen des Landes in Höhe von 10,7 Milliarden USD. Pennsylvania bleibt eine führende iGaming-Jurisdiktion. New York generierte im Staatlichen Haushaltsjahr 2026 Steuereinnahmen aus mobilen Sportwetten in Höhe von 1,3 Milliarden USD. Die Einnahmenbasis der Region hilft großen Betreibern, Produkte vor einer breiteren Einführung zu testen.
Der Mittlere Westen und der Südosten stellen den nächsten wichtigen Volumenpool dar. Illinois erlaubt bereits Online-Sportwetten, und iGaming-Gesetzgebung könnte seine Einnahmenbasis erweitern, wenn sie genehmigt wird. Ohio und North Carolina haben Online-Sportwetten genehmigt, während North Carolina die Ausweitung von Online-Casinos geprüft hat. Florida betreibt Online-Sportwetten über den Glücksspielvertrag des Seminole-Stammes und schafft damit ein anderes Modell als die konventionelle staatliche Lizenzierung. Der breitere Südosten hat eine zweigliedrige Struktur zwischen Bundesstaaten mit vollständigem iGaming und solchen, die nur Sportwetten erlauben.
Kalifornien und Texas bleiben für Online-kommerzielle Sportwetten trotz ihrer großen Bevölkerung unreguliert. Ihre eventuelle Genehmigung würde eine wesentliche Ergänzung des Marktes für Online-Glücksspiele in den Vereinigten Staaten darstellen, aber frühere Abstimmungs- und Gesetzgebungsbemühungen waren nicht erfolgreich. Die American Gaming Association schätzte, dass illegale Glücksspielgeräte, Offshore-Sportwettenanbieter und illegale Online-Casinos jährliche US-Einnahmen von 53,9 Milliarden USD generierten und den Bundesstaaten mehr als 15 Milliarden USD an Steuereinnahmen entzogen.
Wettbewerbslandschaft
Marktkonzentration
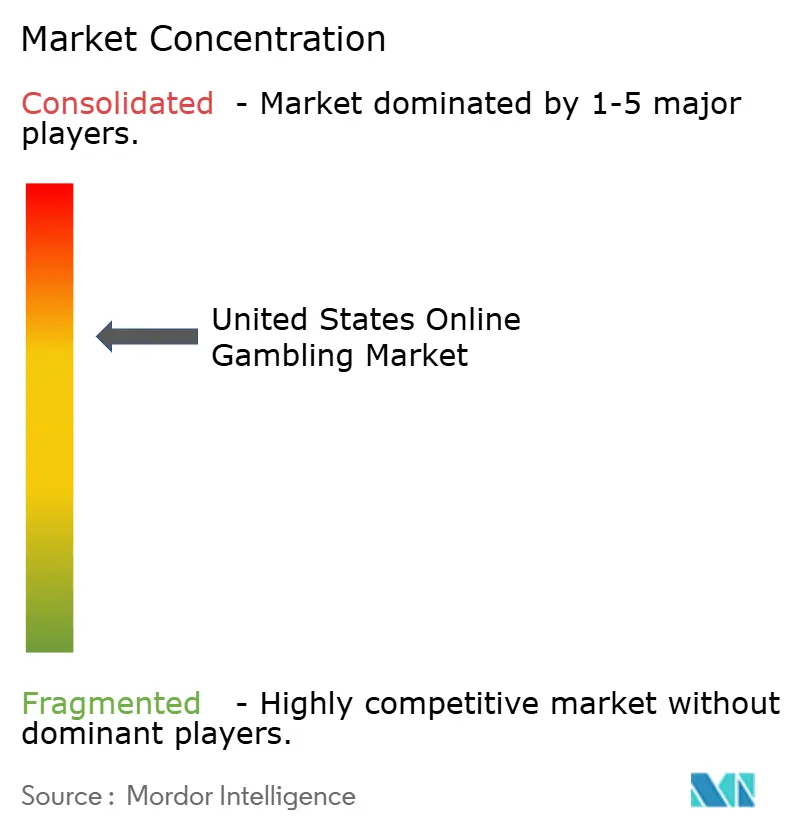
Der Markt für Online-Glücksspiele in den Vereinigten Staaten ist konsolidiert, wobei eine begrenzte Anzahl etablierter Betreiber einen erheblichen Anteil am Marktumsatz ausmacht. Zu den führenden Marktteilnehmern gehören Flutter Entertainment plc, DraftKings Inc., MGM International, bet365 Limited und Caesars Entertainment, Inc. Diese Unternehmen behaupten ihre Wettbewerbspositionen durch starke Markenbekanntheit, umfangreiche digitale Plattformen und diversifizierte Online-Glücksspielangebote. Ihre Präsenz in Sportwetten und Online-Casino-Spielen ermöglicht es ihnen, eine breite Verbraucherbasis zu bedienen. Die Konzentration etablierter Betreiber trägt zu einem intensiven Wettbewerb um Marktanteile, Kundenakquisition und Kundenbindung bei.
Führende Unternehmen konzentrieren sich auf technologische Innovation, Verbesserungen mobiler Plattformen und die Erweiterung ihrer Online-Glücksspielportfolios, um ihre Marktpositionen zu stärken. Investitionen in benutzerfreundliche Anwendungen, Live-Wettfunktionen, personalisierte Werbeaktionen und sichere digitale Zahlungssysteme helfen, das Kundenengagement zu verbessern. Strategische Partnerschaften mit Sportligen, Medienorganisationen und Technologieanbietern unterstützen auch die Markensichtbarkeit und Plattformentwicklung. Darüber hinaus nutzen Betreiber Werbekampagnen und Treueprogramme, um neue Nutzer zu gewinnen und die wiederholte Teilnahme zu fördern. Diese Strategien spielen eine wichtige Rolle bei der Differenzierung etablierter Marken in einem zunehmend digitalen und wettbewerbsintensiven Markt.
Die Wettbewerbslandschaft wird auch durch die Legalisierung auf Bundesstaatsebene, Lizenzierungsanforderungen und regulatorische Compliance-Verpflichtungen in den gesamten Vereinigten Staaten beeinflusst. Etablierte Betreiber mit erheblichen finanziellen Ressourcen, anerkannten Marken und skalierbarer Technologieinfrastruktur sind besser positioniert, um diese Anforderungen zu bewältigen und in neu regulierte Märkte einzutreten. Die Expansion in zusätzliche Bundesstaaten, wo erlaubt, bietet Möglichkeiten zur Erweiterung der Kundenbasis und zur Steigerung des Umsatzpotenzials. Unternehmen müssen jedoch weiterhin Kundenakquisitionskosten, Werbeausgaben und compliance-bezogene Ausgaben verwalten und gleichzeitig die Rentabilität aufrechterhalten.
Branchenführer des Online-Glücksspielmarkts der Vereinigten Staaten
-
Caesars Entertainment Inc.
-
Bally's Corporation
-
Flutter Entertainment plc
-
DraftKings Inc.
-
MGM Resorts International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Online-Glücksspiele in den Vereinigten Staaten Unternehmen in diesem Bericht
- Flutter Entertainment plc
- DraftKings Inc.
- MGM Resorts International
- Caesars Entertainment, Inc.
- bet365 Group Limited
- PENN Entertainment, Inc.
- Fanatics Holdings, Inc.
- Rush Street Interactive, Inc.
- Seminole Hard Rock Digital, LLC
- Bally's Corporation
- Churchill Downs Incorporated
- Maverick Gaming, LLC
- Circa Sports Illinois LLC
- Delaware North Companies, Incorporated
- Golden Nugget Online Gaming, Inc.
- Wynn Resorts, Limited
- MGM Resorts International
- International Game Technology PLC
- Playtech plc
- Evolution AB
Lesen Sie die Analyse der Markt für Online-Glücksspiele in den Vereinigten Staaten-Unternehmen
Branchenführer im Markt für Online-Glücksspiele in den Vereinigten Staaten
Der Online-Glücksspielmarkt der Vereinigten Staaten ist stark konzentriert, wobei FanDuel und DraftKings gemeinsam einen erheblichen Teil des Sportwetten-Umsatzes kontrollieren. Diese Dominanz wird auf ihren Vorteil als frühe Marktteilnehmer im täglichen Fantasy-Sport und ihren strategischen Wechsel zu Sportwetten nach der Aufhebung des Professional and Amateur Sports Protection Act (PASPA) zurückgeführt. Flutter Entertainments FanDuel meldete im dritten Quartal 2024 einen Umsatz von 1,1 Milliarden USD, was einem Anstieg von 28 % im Jahresvergleich entspricht, mit einem EBITDA von 146 Millionen USD. Ebenso verzeichnete DraftKings im dritten Quartal 2025 einen Umsatz von 1,144 Milliarden USD, was zeigt, wie das Erreichen von Skalierung die Rentabilität durch die Optimierung des Kundenwerts über die gesamte Lebensdauer und reduzierte Werbeausgaben ermöglicht.
BetMGM, ein Gemeinschaftsunternehmen zwischen MGM Resorts und Entain, erreichte im dritten Quartal 2025 EBITDA-Positivität und meldete 41 Millionen USD Gewinn bei einem Umsatz von 667 Millionen USD. Diese Leistung unterstreicht die Bedeutung nachhaltiger Investitionen, um in einem Markt wettbewerbsfähig zu sein, in dem die Kundenakquisitionskosten in Hochsteuer-Bundesstaaten 500 USD pro Nutzer übersteigen können. Die Fähigkeit, in einem so wettbewerbsintensiven Umfeld Rentabilität zu erzielen, demonstriert den Wert langfristiger strategischer Planung.
Es gibt weiterhin Möglichkeiten, unterversorgte demografische Gruppen und Vertikale anzusprechen. Zum Beispiel nutzt Fanatics Sportsbook, das im Mai 2024 in New Jersey und im Januar 2024 in Pennsylvania nach der Übernahme der US-amerikanischen Assets von PointsBet startete, seine Datenbank von 95 Millionen E-Commerce-Kunden für das Cross-Selling von Wettdienstleistungen. Dieser Ansatz bietet einen erheblichen Vertriebsvorteil, indem traditionelle Kundenakquisitionskanäle vermieden und eine bestehende Kundenbasis genutzt wird.
Marktchancen und Zukunftsaussichten
Die klarste Chance liegt im regulierten iGaming und Online-Poker in Bundesstaaten, die diese Produkte zulassen. Betreiber können Shared-Liquidity-Strukturen nutzen, um Spielerpools zu vertiefen und die Spielökologie zu stärken, ohne einen separaten Kundengewinnungskanal einzuführen.
Bis Mitte 2026 bauten Betreiber weiterhin bundesstaatenübergreifende Liquiditäts- und Content-Bereitstellungsansätze aus, unterstützt durch Compliance-Stacks, die dazu beitragen, die Content-Verfügbarkeit über das regulierte Gebiet hinweg zu erweitern. Zahlungs-, Identitäts- und Compliance-Tools bleiben wichtige Differenzierungsmerkmale, da Betreiber mit Offshore- und unregulierten Angeboten konkurrieren, und die durch Regulation GG getriebenen Kontrollen sowie die laufende Durchsetzung prägen, wie sich Geolokalisierung, KYC, Altersverifikation und Funktionen für verantwortungsvolles Spielen weiterentwickeln.
Neueste Industrielle Entwicklungen in Markt für Online-Glücksspiele in den Vereinigten Staaten
- Juni 2026: DraftKings führte DKeX ein, eine firmeneigene Prediction-Markets-Börse, die in die Sports & Casino-Anwendung integriert ist. Die Einführung erweitert das Produktangebot von DraftKings über traditionelle Sportwetten-Formate hinaus und erhöht die Kontrolle über Preisgestaltung und Nutzererfahrung durch eigene Börsen-Infrastruktur.
- Mai 2026: Das Pennsylvania Gaming Control Board genehmigte gestaffelte Verbesserungen bei Geolokalisierung, Identitätsverifikation und AML für alle Lizenznehmer, was das Onboarding über Jurisdiktionen hinweg beschleunigt. Die Entscheidung stärkt zudem die Compliance-Praktiken für Betreiber unter der Aufsicht des PGCB.
- April 2026: DraftKings erweiterte sein reguliertes Geschäftsgebiet durch die Einführung eines bundesstaatenübergreifenden Online-Poker-Liquiditätsnetzwerks in Michigan, Pennsylvania und New Jersey. Der Rollout unterstützt tiefere Spielerpools und eine verstärkte bundesstaatenübergreifende Beteiligung innerhalb des regulierten Rahmens.
Markt für Online-Glücksspiele in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt legales Echtgeld-Glücksspiel, das online in den Vereinigten Staaten platziert wird, wobei Wetten über Websites oder Apps abgeschlossen werden und der Umsatz als Brutto-Spieleinnahmen erfasst wird, die den Regulierungsbehörden gemeldet werden.
Ausschlüsse aus dem Umfang: Offshore-unlizenzierte Websites und kostenlose Social-Casino-ähnliche Apps sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Spieltyp
- Sportwetten
- Fußball
- Pferderennen
- Tennis
- Sonstige Spieltypen
- Casino
- Live-Casino
- Baccarat
- Blackjack
- Poker
- Slots
- Sonstige Casino-Spiele
- Lotterie
- Bingo
- Sonstige Spieltypen
- Sportwetten
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Altersgruppe
- Unter 25 Jahre
- 25–40 Jahre
- Über 40 Jahre
- Nach Gerät
- Desktop
- Mobil
- Sonstige Geräte
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit öffentlichen regulatorischen Veröffentlichungen, die zeigen, wie Online-Brutto-Spieleinnahmen gemeldet werden und wie sich die Regeln von Bundesstaat zu Bundesstaat unterscheiden. Wir verwenden auch offizielle Daten und Veröffentlichungen wie Dashboards und Jahresberichte der staatlichen Spielkommissionen, Bevölkerungs- und Einkommensreihen des US Census Bureau, Verbraucherausgabenindikatoren des Bureau of Economic Analysis und Inflationsmetriken des Bureau of Labor Statistics, um Dollar- und Nachfragekontext konsistent zu halten.
Um Richtung und Zeitpunkt zu überprüfen, prüfen wir Veröffentlichungen von Branchenverbänden wie Mitteilungen der American Gaming Association sowie Ergebnismaterialien, 10-K-Einreichungen, Investorenpräsentationen und seriöse Finanzpresseberichterstattung. Wo verfügbar, helfen Patentdatenbanken dabei, Plattformfunktionstrends zu validieren, die das Engagement beeinflussen können, zum Beispiel Live-Wettmechanismen. Für Unternehmensfinanzdaten und Nachrichtenverfolgung verwenden wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie ein Nachrichten- und Finanzabonnement. Diese Beispiele sind nicht erschöpfend, und wir haben uns auch auf andere Quellen für die Datenerhebung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um unsere Annahmen zu Zeitplänen für die staatliche Einführung, das Meldeverhalten der Betreiber und die Verschiebung des Spielumsatzmixes zwischen Casino-Spielen und Sportwetten zu überprüfen. Wir sprachen mit Betreibern, Plattform- und Dienstleistungsanbietern sowie Teilnehmern des Ökosystems auf Bundesstaatsebene und hielten die Abdeckung breit über wichtige Online-Glücksspielstaaten sowie aufkommende Legalisierungsmärkte. Dieses Gleichgewicht sollte sicherstellen, dass das Modell echte Nachfragesignale widerspiegelt und nicht nur Berichtsmuster reifer Bundesstaaten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 36% | Führungskräfte (CXOs): 16% |
| Mittlere Ebene: 45% | Funktions-/Einheitsleiter: 33% |
| Kleinere Marktteilnehmer: 19% | Manager: 51% |
Marktgröße und Prognose
Das Größenmodell verwendet einen Top-down-Ansatz, bei dem die von den Bundesstaaten gemeldeten Online-Brutto-Spieleinnahmen rekonstruiert und dann zu einem nationalen Gesamtwert aggregiert werden, mit Anpassungen für Zeitunterschiede in Berichtszeiträumen und Regeländerungen. Die Gesamtwerte werden dann durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben von Betreiberumsatzmeldungen, Kanalprüfungen zur aktiven staatlichen Beteiligung und implizierte Einnahmen pro aktivem erwachsenem Online-Glücksspieler, was uns hilft, Über- und Unterzählungen zu identifizieren.
Einige praktische Eingaben prägen das Modell, darunter die Anzahl aktiver legaler Online-Bundesstaaten nach Produkt, der Rhythmus neuer Einführungen und der Online-Anteil am gesamten Spielumsatz, wo gemeldet. Wir berücksichtigen auch die Saisonalität rund um wichtige Sportkalender und verwenden inflationsbereinigte Verbraucherausgabentrends, um zu reflektieren, wie sich diskretionäre Budgets entwickeln. Wenn Lücken bestehen, zum Beispiel begrenzte öffentliche Details für Bundesstaaten in der Frühphase, verwenden wir Bandbreiten, die durch Interviews validiert wurden, und verengen sie dann mithilfe benachbarter staatlicher Analoga mit ähnlicher Regulierung und Bevölkerung.
Für die Prognose verwenden wir Szenarioanalysen, da die Ergebnisse stark vom Tempo der staatlichen Legalisierung, Steuer- und Werberegeln sowie der Produktverfügbarkeit nach Bundesstaat abhängen. Annahmen zu Take-Rates, erwarteter Online-Akzeptanz und Umsatznormalisierung nach dem Start werden mit Branchenexperten überprüft, damit die Vorausschau mit dem übereinstimmt, was Betreiber und Regulierungsbehörden berichten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie öffentlich veröffentlichte staatliche Umsatzgesamtwerte, gemeldete Wachstumsraten im Jahresvergleich und bekannte Einführungsdaten geprüft, und dann werden die größten Abweichungen vor der endgültigen Freigabe untersucht. Wenn ein Bundesstaat einen abnormalen Anstieg oder Rückgang zeigt, überprüfen wir Annahmen, prüfen Quelltabellen erneut und nehmen bei Bedarf erneut Kontakt zu Interviewpartnern auf, um zu bestätigen, was sich geändert hat.
Vor der Lieferung überprüfen wir die neuesten öffentlichen Veröffentlichungen erneut, damit die Zahlen aktuelle wesentliche Ereignisse wie wichtige staatliche Einführungen, Regeländerungen und Berichtsrevisionen widerspiegeln. Der Berichtszyklus ist jährlich, und Zwischenaktualisierungen werden vorgenommen, wenn marktbewegende Ereignisse eintreten.
Marktgröße für Online-Glücksspiele in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-Online-Glücksspiele unterscheiden sich oft, weil Autoren verschiedene Umsatzlinien mischen, unterschiedliche rechtliche Abdeckungsregeln anwenden und manchmal Handle- oder Spielerausgaben-Proxys anstelle von gemeldeten Spieleinnahmen verwenden. Der Zeitpunkt spielt ebenfalls eine Rolle, da eine einzige neue staatliche Einführung die jährliche Laufrate schnell verschieben kann.
Die nachstehende Tabelle zeigt, dass die größten Lücken durch den Umfang und nicht durch die Berechnung bedingt sind. Im Modell von Mordor Intelligence ist der Gesamtwert auf regulierte, staatlich lizenzierte Echtgeld-Online-Glücksspieleinnahmen beschränkt, die als steuerpflichtige Brutto-Spieleinnahmen gemeldet werden, anstatt auf breitere Online-Spielaktivitätsgesamtwerte, die Einzelhandels-Sportwetten, angrenzende Spielaktivitäten oder nicht lizenziertes Spiel vermischen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,95 Milliarden USD (2025) | |
| Branchenverband A | 22,12 Milliarden USD (2024) | Wird oft als kombinierter Online-Gaming- und Online-Sportwettenumsatz dargestellt, was einen breiteren gemeldeten Online-Gesamtwert darstellen kann als ein streng definierter Online-Glücksspielumsatzpool für ein einzelnes Basisjahr, und ist an ein anderes Jahr mit unterschiedlichen Legalisierungs- und Einführungszeitpunkten gebunden. |
| Fachzeitschrift B | 13,78 Milliarden USD (2024) | Konzentriert sich nur auf Online-Sportwettenumsatz, sodass Casino-ähnliches iGaming, Online-Poker und andere regulierte Online-Glücksspielkategorien nicht gezählt werden, was die Zahl natürlich unter einen vollständigen Online-Glücksspielgesamtwert drückt. |
Zusammengenommen zeigt der Vergleich, dass der größte Treiber der Umfang und nicht die Mathematik ist. Indem das Modell auf staatlich gemeldete Online-Brutto-Spieleinnahmen verankert wird und dann mit Einführungszeitpunkten und Produktmixverschiebungen validiert wird, erhalten wir eine transparente Zahl, die auf klare öffentliche Signale und wiederholbare Überprüfungen zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Online-Glücksspiele in den Vereinigten Staaten bis 2032 erreichen?
Der Markt für Online-Glücksspiele in den Vereinigten Staaten wird voraussichtlich bis 2032 einen Wert von 89,05 Milliarden USD erreichen, ausgehend von 45,61 Milliarden USD im Jahr 2027 bei einer CAGR von 14,32%.
Welcher Spieltyp führt den US-Umsatz für Online-Glücksspiele an?
Sportwetten führen nach Spieltyp mit einem Umsatzanteil von 45,12% im Jahr 2026.
Warum sind mobile Wettanwendungen für Betreiber wichtig?
Mobilgeräte und Tablets hielten im Jahr 2026 einen Umsatzanteil von 80,12% und werden voraussichtlich mit einer CAGR von 15,78% wachsen, was die Anwendungsleistung, Einzahlungen und Standortkontrollen zu zentralen Elementen der Kundenerfahrung macht.
Welche Altersgruppe wächst im Online-Glücksspiel am schnellsten?
Die Gruppe der 18–24-Jährigen wird voraussichtlich bis 2032 mit einer CAGR von 16,14% wachsen.