
Marktgröße und Marktanteil für Ergo- und Physiotherapiedienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 70.42 Milliarden US-Dollar |
| Marktgröße (2031) | 109.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
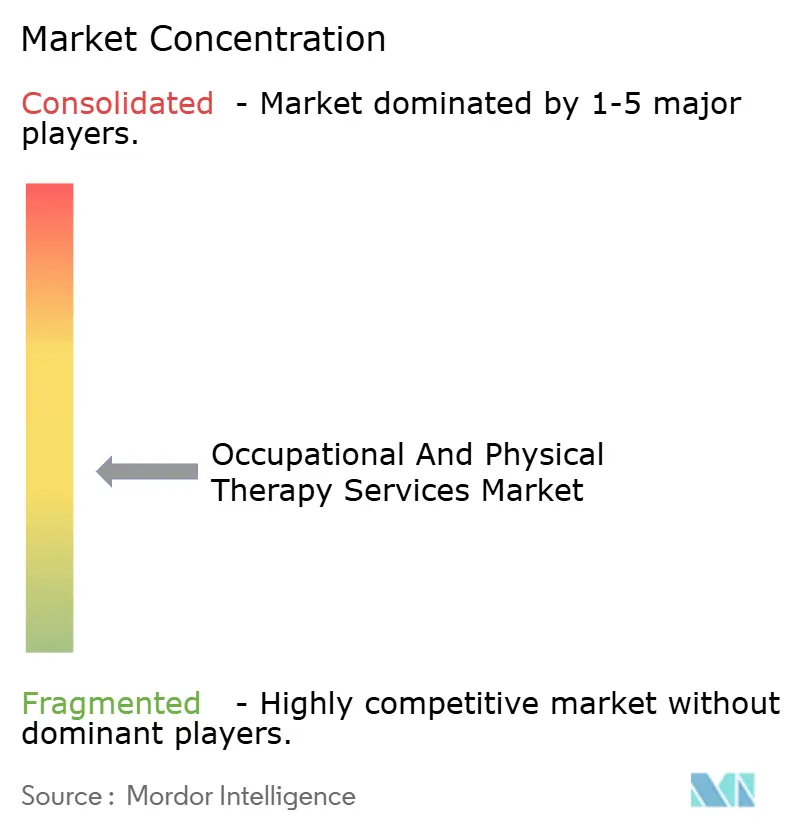
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ergo- und Physiotherapiedienstleistungen von Mordor Intelligence
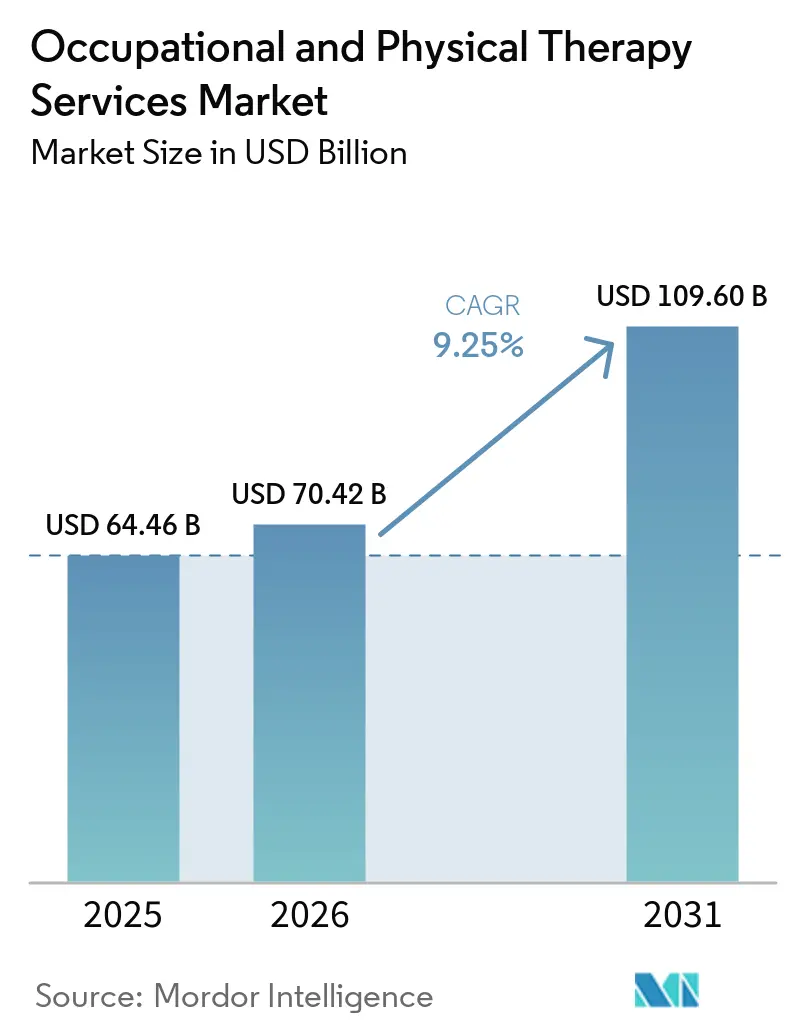
Die Marktgröße für Ergo- und Physiotherapiedienstleistungen wurde im Jahr 2025 auf 64,46 Milliarden USD geschätzt und soll von 70,42 Milliarden USD im Jahr 2026 auf 109,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,25 % während des Prognosezeitraums (2026–2031).
Die strukturellen Ausgaben verlagern sich in Richtung präventiver und rehabilitativer Versorgung, da Kostenträger versuchen, nachgelagerte Operationskosten zu senken, während dauerhafte Telerehabilitations-Erstattungen, KI-gestützte Triage und arbeitgeberfinanzierte Muskel-Skelett-Programme den Markt für Ergo- und Physiotherapiedienstleistungen auf einem starken Wachstumskurs halten. Das U.S. Bureau of Labor Statistics prognostiziert ein Beschäftigungswachstum von 14 % für Physiotherapeuten und 11 % für Ergotherapeuten im Zeitraum 2023–2033, was bestätigt, dass das Arbeitsangebot parallel zur Nachfrage zunimmt. Hybridversorgung, die Präsenzbesuche mit virtuellem Coaching verbindet, gewinnt an Bedeutung, nachdem eine randomisierte kontrollierte Studie aus dem Jahr 2025 nicht unterlegene Ergebnisse bei 35 % niedrigeren Kosten zeigte. Gleichzeitig positionieren eine alternde Bevölkerung, eine steigende Häufigkeit von Sportverletzungen und eine rasche Klinikexpansion im asiatisch-pazifischen Raum den Markt für Ergo- und Physiotherapiedienstleistungen für ein dauerhaftes, geografisch ausgewogenes Wachstum.
Wichtigste Erkenntnisse des Berichts
- Nach Kostenträger entfielen 51,56 % des Umsatzes im Jahr 2025 auf gesetzliche Krankenversicherungen, während die private Krankenversicherung bis 2031 mit einer CAGR von 10,25 % wächst – dem schnellsten Wert unter allen Finanzierungsquellen.
- Nach Anwendung führte die orthopädische Therapie mit einem Marktanteil von 38,53 % am Markt für Ergo- und Physiotherapiedienstleistungen im Jahr 2025; die Sportverletzungstherapie ist auf dem Weg zu einer CAGR von 10,85 % bis 2031.
- Nach Versorgungsumfeld erwirtschafteten ambulante Kliniken im Jahr 2025 einen Umsatzanteil von 45,63 %, während häusliche Pflegeeinrichtungen mit einer CAGR von 11,87 % bis 2031 expandieren.
- Nach Leistungserbringungsmodus hielt die Präsenztherapie im Jahr 2025 einen Umsatzanteil von 68,33 %, doch die Telerehabilitation skaliert bis zum Ende des Prognosezeitraums mit einer CAGR von 16,7 %.
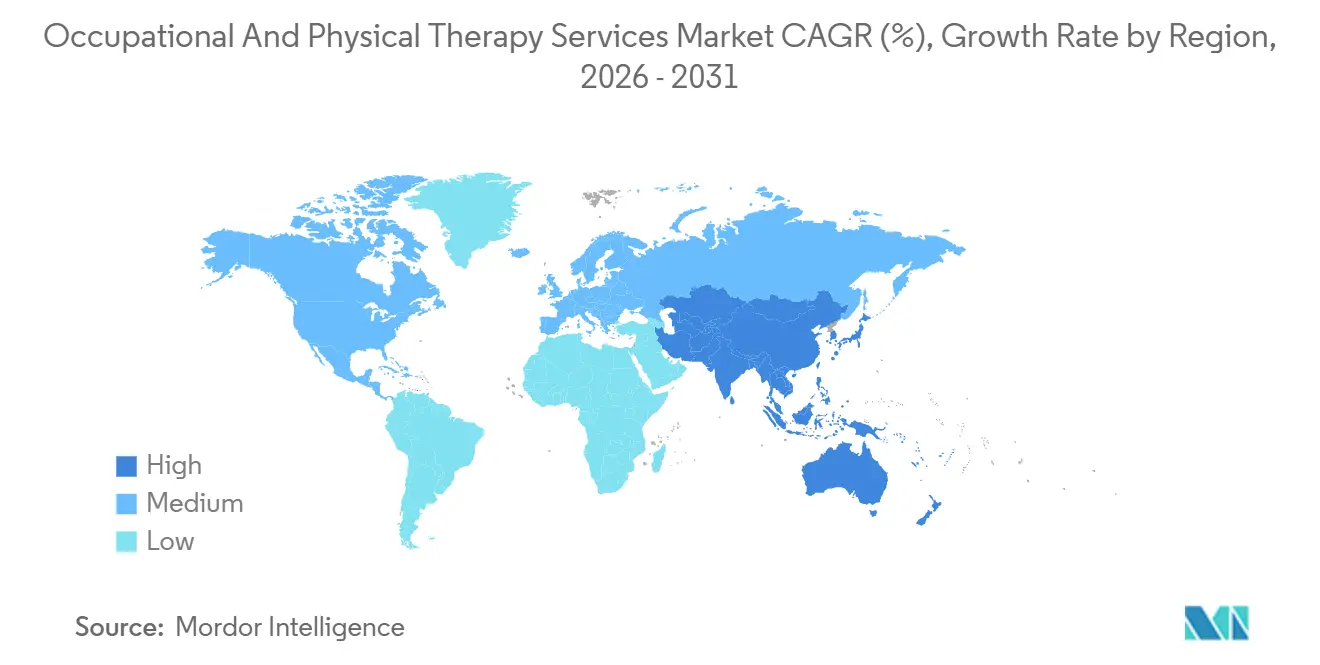
- Nach Geografie trug Nordamerika im Jahr 2025 40,13 % zum Umsatz bei, während der asiatisch-pazifische Raum voraussichtlich die schnellste regionale CAGR von 10,51 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Fachkräfteangebot in der Ergo- und Physiotherapie | +1.8% | Global, am stärksten in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Erstattungsabdeckung für rehabilitative Versorgung | +2.1% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Steigende Häufigkeit von Sport- und Freizeitverletzungen | +1.3% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Muskel-Skelett-Belastung durch alternde Bevölkerung | +2.4% | Global, am akutesten in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Hybride Präsenz-/Virtualversorgungsmodelle | +1.2% | Nordamerika und Europa, frühe Einführung im städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte personalisierte Rehabilitationsprotokolle | +0.9% | Nordamerika und Europa, Pilotprojekte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Fachkräfteangebot in der Ergo- und Physiotherapie
Der Nachwuchspool an Fachkräften wächst: Im Jahr 2024 schlossen 12.400 Physiotherapeuten und 8.200 Ergotherapeuten ihr Studium ab, was einem Anstieg von 6 % bzw. 5 % gegenüber dem Vorjahr entspricht. Bundesstaaten wie Texas und Florida eröffneten 2024 zusammen 30 neue Kliniken und absorbierten Absolventen schneller als die traditionellen Küstenmärkte. Indiens Qualifizierungsinitiative 2025 zur Ausbildung von 50.000 Therapeuten bis 2028 zielt darauf ab, den Versorgungsrückstand in Städten der zweiten und dritten Kategorie zu verringern. Diese Zuwächse beim Fachkräfteangebot erweitern direkt die adressierbare Kapazität, insbesondere in ländlichen und vorstädtischen Gebieten, in denen der Markt für Ergo- und Physiotherapiedienstleistungen historisch unter Personalengpässen litt. Mit steigendem Angebot sinken die Wartezeiten, was die Therapietreue und wiederkehrende Umsätze stärkt.
Wachsende Erstattungsabdeckung für rehabilitative Versorgung
CMS hat die pandemiebedingte Telemedizin-Parität in seinem Ärztegebührenplan 2024 dauerhaft verankert, sodass Therapeuten virtuelle Besuche zum gleichen Satz wie Klinikbesuche abrechnen können[1]. Private Versicherer sind diesem Beispiel gefolgt; UnitedHealthcare deckt nun bis zu 30 virtuelle Sitzungen pro Jahr ohne vorherige Genehmigung ab. Belege zeigen, dass eine frühzeitige, leitliniengerechte Therapie kostspielige Operationen verhindert: Eine Studie des Health Care Cost Institute zeigte 28 % niedrigere Raten an Lendenwirbelsäulenfusionen, wenn Patienten innerhalb von 90 Tagen nach der Diagnose acht oder mehr Besuche absolvierten. Auch die Arbeitgeberakzeptanz steigt: Amazon betrieb bis 2025 betriebliche Therapiekliniken in 25 Fulfillment-Centern.
Steigende Häufigkeit von Sport- und Freizeitverletzungen
Sportbedingte Notaufnahmebesuche stiegen 2024 auf 3,2 Millionen, ein Anstieg von 9 % gegenüber 2023, wobei Jugendfußball und Freizeitbasketball für Erwachsene den Anstieg anführten[2]. Rekonstruktionen des vorderen Kreuzbandes stiegen im gleichen Zeitraum um 7 %, was die Rehabilitationszyklen auf 9–12 Monate verlängerte. Schulbezirke betten nun Athletiktrainer und Therapeuten in 85 % der US-amerikanischen Oberschulen ein. Japan spiegelt diesen Trend wider: Sein Plan für 2025 sieht vor, bis 2027 Therapeuten in 10.000 kommunale Sportvereine zu entsenden, mit Fokus auf mittelalte „Wochenendkrieger”. Dieser stetige Zustrom aktiver Patienten stärkt die ganzjährige Nachfrage im Markt für Ergo- und Physiotherapiedienstleistungen.
Muskel-Skelett-Belastung durch alternde Bevölkerung
Die Zahl der Erwachsenen ab 65 Jahren in den Vereinigten Staaten wird bis 2030 auf 73 Millionen anwachsen. Die Arthritis-Prävalenz übersteigt bereits 58,5 Millionen und soll bis 2040 auf über 78 Millionen steigen. Medicare-Advantage-Anbieter sehen einen Mehrwert in der häuslichen Therapie: Humana deckte 2024 häusliche Leistungen für 1,2 Millionen Mitglieder ab und meldete einen Rückgang der Hüftfraktur-Krankenhauseinweisungen um 22 %. Vergleichbare demografische Wellen in Europa und Japan sorgen für langfristigen Rückenwind für den Markt für Ergo- und Physiotherapiedienstleistungen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein und eingeschränkter Zugang in Schwellenmärkten | -1.2% | Asiatisch-pazifischer Raum (ohne Japan und Australien), Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Hohe Selbstbeteiligung bei langen Behandlungszyklen | -0.8% | Global; akut bei US-amerikanischen Hochselbstbehalt-Tarifen und Schwellenmärkten ohne Universalversicherung | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei Telerehabilitations-Plattformen | -0.6% | Nordamerika und Europa; Ausstrahlungseffekte auf den städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Standards zur Ergebnismessung | -0.5% | Global, insbesondere bei grenzüberschreitenden digitalen Plattformen und länderübergreifenden Anbietern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein und eingeschränkter Zugang in Schwellenmärkten
Nur 15 % der Menschen in einkommensschwachen Ländern, die Rehabilitation benötigen, erhalten diese tatsächlich, verglichen mit 65 % in einkommensstarken Ländern. In Subsahara-Afrika kommen durchschnittlich 0,04 Physiotherapeuten auf 10.000 Einwohner, verglichen mit 7,2 in Nordamerika. Indien weist ein Therapeuten-zu-Bevölkerungs-Verhältnis von 1 zu 90.000 auf. Lange Anfahrtswege, Ausbildungsengpässe und eingeschränkte Versicherungsleistungen hemmen die Marktdurchdringung. Staatliche Personalplanung und Reformen bei der Leistungsgestaltung sind Voraussetzungen für die Schließung dieser Lücke, andernfalls bleibt die Nachfrage latent.
Hohe Selbstbeteiligung bei langen Behandlungszyklen
Patienten mit US-amerikanischen Hochselbstbehalt-Krankenversicherungstarifen absolvieren durchschnittlich 6,2 Therapiebesuche pro Episode, verglichen mit 9,8 bei Niedrigselbstbehalt-Versicherten, obwohl die Leitlinien 10–12 Besuche empfehlen. In Brasilien kostet eine private Sitzung 40–60 USD, was bis zu 20 % des monatlichen Mindestlohns entspricht und die Therapietreue einschränkt. Telerehabilitation senkt die Kosten pro Sitzung, kann jedoch manuelle Techniken nicht ersetzen. Californiens Subventionsregelung von 2024 begrenzt die Medicaid-Zuzahlungen auf 10 USD – ein Modell, das andere Bundesstaaten möglicherweise übernehmen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kostenträger:
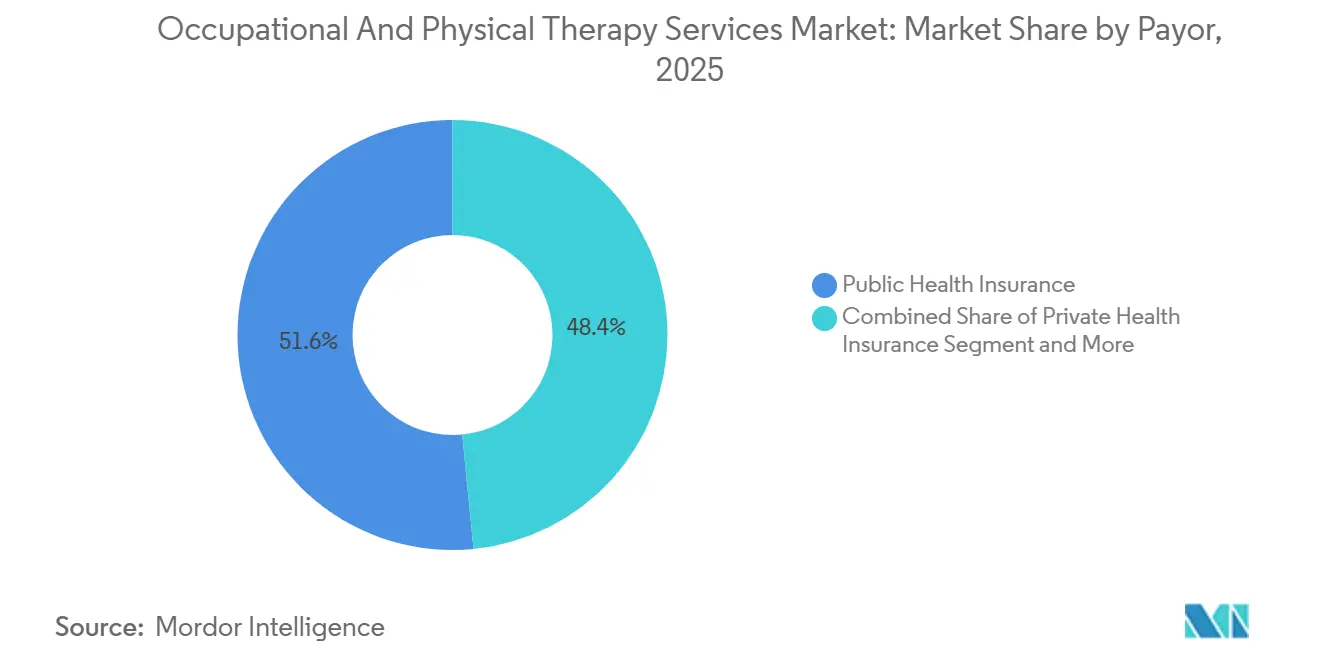
Gesetzliche Pläne als Anker, Private beschleunigenDie öffentliche Kostenübernahme hielt 2025 einen Umsatzanteil von 51,56 %, gestützt durch die Inanspruchnahme von Medicare und Medicaid, während private Krankenversicherungen bis 2031 voraussichtlich mit einem CAGR von 10,25 % wachsen werden. Diese Beschleunigung resultiert daraus, dass Arbeitgeber Leistungen für den Bewegungsapparat mit der Primärversorgung bündeln, um Fehlzeiten zu reduzieren. Eine Umfrage der National Business Group on Health aus dem Jahr 2024 zeigte, dass 68 % der Großunternehmen virtuelle Physiotherapie als Standardleistung anbieten. Gleichzeitig führte CMS 2024 das Rehabilitation Therapy Alternative Payment Model ein, das Verträge mit gemeinsamer Kosteneinsparung ermöglicht, die Kostenkontrolle und funktionale Ergebnisverbesserungen honorieren.
Wertbasierte Vertragsgestaltung verschiebt das Wettbewerbsfeld zugunsten datenaffiner Gruppen, die funktionale Fortschritte mithilfe von Software für Physiotherapie und Instrumenten zur Nachverfolgung von Patientenergebnissen dokumentieren können. Anthem knüpft nun 20 % der Therapievergütung an von Patienten berichtete Ergebnismessungen. Diese ergebnisorientierte Ausrichtung begünstigt größere Plattformen mit robusten Analysekapazitäten und positioniert den Markt für Ergo- und Physiotherapiedienstleistungen für eine weitere Konsolidierung.

Nach Anwendung:
Orthopädie dominiert, Sportverletzungen steigen starkDie orthopädische Therapie erwirtschaftete 2025 38,53 % des Umsatzes, begünstigt durch 1,2 Millionen Knie- und Hüftgelenkersatzoperationen, die jeweils 8–12 Wochen Rehabilitation auslösen. Die Sportverletzungstherapie, gestärkt durch zunehmende Jugendbeteiligung, soll bis 2031 eine CAGR von 10,85 % verzeichnen. Die neurologische Therapie gewinnt an Dynamik, da Krankenhäuser Frühzeitig-Mobilisierungspfade einführen; die Einleitung der Therapie innerhalb von 24 Stunden nach einem Schlaganfall verkürzte den durchschnittlichen stationären Aufenthalt um 2,3 Tage.
Das Wachstum der pädiatrischen Therapie folgt der steigenden Autismus-DiagnoseRate: 1 von 36 US-amerikanischen Kindern benötigte 2024 Spezialleistungen. Texas Medicaid finanziert nun bis zu 40 Frühinterventionssitzungen jährlich und erweitert die Nachfrage. Spezialgebiete wie Beckenboden- und Vestibularprogramme entstehen als ergänzende Angebote, die die Besuchshäufigkeit erhöhen und den Markt für Ergo- und Physiotherapiedienstleistungen diversifizieren.
Nach Versorgungsumfeld:
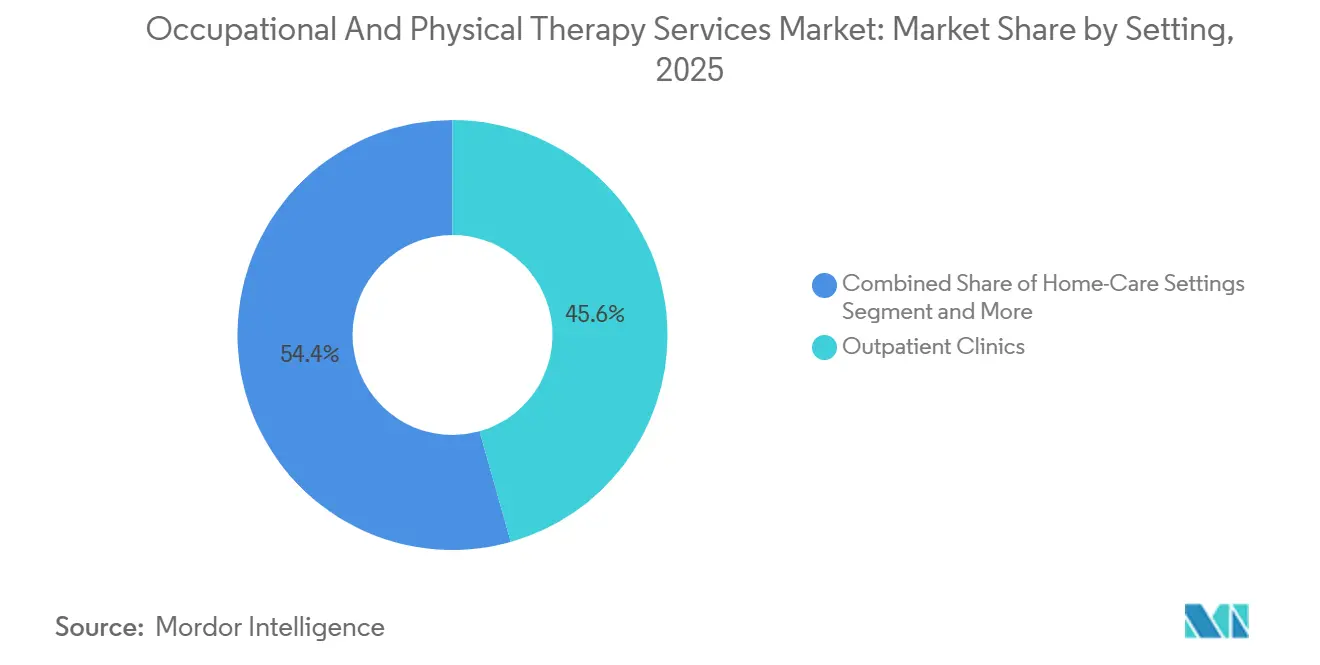
Ambulante Kliniken führen, häusliche Pflege gewinntAmbulante Kliniken erwirtschafteten 2025 45,63 % des Umsatzes dank bequemem Zugang und breiter Geräteausstattung. Dennoch ist die häusliche Therapie für eine CAGR von 11,87 % vorgesehen, gestützt durch Medicare-Advantage-Anreize und Technologien, die eine Fernüberwachung ermöglichen. MedPAC stellte fest, dass häusliche Rehabilitation nach Hüftfraktur pro Episode 35 % weniger kostet bei vergleichbaren Ergebnissen.
Um ihren Marktanteil zu verteidigen, entsenden große Ketten nun mobile Einheiten; Athletico rüstete bis 2024 Fahrzeuge mit tragbarem Ultraschall und elektrischen Stimulationsgeräten in 15 Ballungsräumen aus. Krankenhäuser profitieren von der 3,2%igen Erstattungserhöhung für komplexe Therapie im Outpatient Prospective Payment System-Regelwerk 2024.
Nach Leistungserbringungsmodus:
Virtuell skaliert, Präsenz bleibt bestehenPräsenzbesuche machten 2025 noch immer 68,33 % des Umsatzes aus, was den anhaltenden Bedarf an manuellen Techniken unterstreicht. Die Telerehabilitation verzeichnet jedoch eine CAGR von 16,7 % bis 2031, nachdem CMS die Parität dauerhaft verankert und bundesstaatenübergreifende Zulassungsvereinbarungen die regulatorischen Hürden gesenkt haben. Eine Meta-Analyse aus dem BMJ Open aus dem Jahr 2024 mit 42 Studien bestätigte nicht unterlegene Ergebnisse bei chronischen Muskel-Skelett-Erkrankungen, die virtuell behandelt wurden.
Hybridtherapie verbindet das Beste aus beiden Welten: Die American Physical Therapy Association empfahl Hybridpfade für Kreuzschmerzen und Kniegelenksarthrose in ihren Leitlinien 2024. Da Kliniken das Verhältnis von Präsenz- zu Virtualbesuchen optimieren, wird sich der Markt für Ergo- und Physiotherapiedienstleistungen voraussichtlich in Richtung ergebnisbasierter Episodenpauschalen statt besuchsbasierter Abrechnung verschieben.
Geografische Analyse
Markt für Ergo- und Physiotherapiedienstleistungen in Nordamerika
Nordamerika trug 2025 mit 40,13 % zum Umsatz bei, wobei die Medicare-Ausgaben für ambulante Therapie 9,8 Milliarden USD erreichten – ein jährlicher Anstieg von 6,2 %, der hauptsächlich durch das Volumen getrieben wurde. Das kanadische Einzahler-System deckt die postoperative Rehabilitation ab, lässt jedoch die Behandlung chronischer Erkrankungen weitgehend als Selbstzahlerleistung, was einen parallelen Privatklinikenbereich fördert. Mexikos staatliche Kliniken bieten inzwischen grundlegende Therapieleistungen an, doch die meiste Nachfrage bleibt privat und konzentriert sich auf wohlhabende städtische Korridore. Das US-amerikanische Ministerium für Veteranenangelegenheiten hat 2024 Therapeuten in 150 Gemeinschaftskliniken eingebettet, um die Wartezeiten für Veteranen zu verkürzen.
Markt für Ergo- und Physiotherapiedienstleistungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,51 % wachsen – die weltweit höchste Rate. Chinas Politik von 2024 erlaubt Therapeuten die Eröffnung eigenständiger Praxen und unterstützt damit eine rasche Klinikproliferation. Indiens Apollo Hospitals wird bis 2027 50 Rehabilitationszentren in Städten der zweiten Kategorie einführen. Japan sieht sich mit Arbeitskräftemangel konfrontiert, da die Vakanzrate bei Therapeuten 15 % erreichte, was Investitionen in robotergestützte Geräte ankurbelt. Australiens National Disability Insurance Scheme hat 2024 zusätzliche Mittel in Höhe von 2,1 Milliarden AUD bereitgestellt und damit die Kapazitäten in der Kinder- und Neurorehabilitation ausgebaut.
Markt für Ergo- und Physiotherapiedienstleistungen in Deutschland und dem Vereinigten Königreich
Europa verzeichnet ein stetiges Wachstum. Die deutschen gesetzlichen Krankenkassen erstatten bis zu sechs Sitzungen pro Rezept, was vorhersehbare ambulante Behandlungsvolumina sicherstellt. Die Wartezeiten für Physiotherapie beim NHS England verlängerten sich 2024 auf acht Wochen, was private digitale Alternativen vorantreibt.
Regulatorisches Umfeld
In den Vereinigten Staaten bleibt die Politik der Centers for Medicare and Medicaid Services (CMS) ein zentraler Erstattungsanker für Ergotherapie (OT) und Physiotherapie (PT). Im Rahmen der endgültigen Regel des Medicare Physician Fee Schedule für das Kalenderjahr 2026 setzte CMS die Nutzungskontrollen über den KX-Modifikator-Schwellenwert fort, der auf 2.480 USD für PT- und Sprachtherapie-Leistungen zusammen und 2.480 USD für OT-Leistungen festgelegt wurde, und behielt die Zahlungsdifferenzierung für Assistenzkräfte bei, wonach Leistungen, die von PTAs/OTAs erbracht werden, mit 85 % des ansonsten geltenden Physician-Fee-Schedule-Betrags vergütet werden.
Die CMS-Politik verschärft sich auch im Hinblick auf Definitionen und Compliance bei technologiegestützter Therapie. Mit Wirkung zum 1. Januar 2026 hat CMS mehrere Codes für Remote Therapeutic Monitoring (RTM) (einschließlich 98975, 98976, 98977, 98979, 98980, 98981, 98984 und 98985) als „manchmal Therapieleistungen“ eingestuft, was eine Erbringung im Rahmen eines Therapieplans erfordern kann. Diese Änderung betrifft die Dokumentationsabläufe für hybride und telerehabilitative Programme. Auf Bundesstaatenebene aktualisieren Aufsichtsbehörden und Medicaid-Programme weiterhin Regelungen und Handbücher (zum Beispiel Aktualisierungen in Texas und Ohio für 2025-2026), sodass länderübergreifend tätige Anbieter weiterhin auf die Standardisierung von Zulassung, Aufsicht und Compliance über Klinik- und Heimversorgungsumgebungen hinweg achten müssen.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert: Die führenden Anbieter kontrollieren einen erheblichen Anteil des ambulanten Umsatzes. Encompass Health betrieb 1.350 ambulante Kliniken und erzielte 2024 einen ambulanten Umsatz von 1,8 Milliarden USD, ein Anstieg von 7,4 % gegenüber dem Vorjahr[3]. Select Medical verwaltete mehr als 1.900 Kliniken und buchte 2,1 Milliarden USD, unterstützt durch einen Anstieg der Besuche in bestehenden Filialen um 4,2 %. Beide haben proprietäre Telerehabilitations-Plattformen aufgebaut, um ihren Marktanteil zu verteidigen, und haben begonnen, mit Einzelhandelsapotheken zusammenzuarbeiten, um Leistungen gemeinsam anzubieten.
Digitale Neueinsteiger, gestärkt durch dauerhafte Erstattungen und Arbeitgebernachfrage, skalieren schnell. Ein führender virtueller Anbieter sicherte sich 2024 langfristige Verträge mit dem US-amerikanischen Department of Veterans Affairs zur Bereitstellung häuslicher Muskel-Skelett-Programme und erweiterte damit seinen Kostenträgermix über kommerzielle Arbeitgeber hinaus. Eine weitere KI-zentrierte Plattform erhielt die FDA-Zulassung für Bewegungserfassungssoftware und ist in fünf europäischen Ländern aktiv. Traditionelle Ketten reagieren: Select Medical verpflichtete sich 2024 zu 25 Millionen USD für den Aufbau virtueller Versorgung, und Encompass Health integrierte KI-gestützte Tools Anfang 2025 in seine postakuten Pfade.
Die Expansion in Weißräume setzt sich in der pädiatrischen Therapie und der ländlichen Versorgung fort. Mobile Einheiten, Franchisenetzwerke und schulbasierte Verträge proliferieren. Da Technologie geografische Barrieren abbaut, wird der Markt für Ergo- und Physiotherapiedienstleistungen voraussichtlich eine beschleunigte Konsolidierung erleben, da Investoren Unternehmen bevorzugen, die eine überlegene Ergebnisqualität über alle Versorgungsmodalitäten hinweg dokumentieren können.
Marktführer im Bereich Ergo- und Physiotherapiedienstleistungen
-
ATI Holdings, LLC
-
Athletico Physical Therapy
-
Encompass Health Corporation
-
Upstream Rehabilitation Inc.
-
Select Medical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ergo- und Physiotherapiedienstleistungen Unternehmen in diesem Bericht
- Athletico Physical Therapy
- ATI Holdings LLC
- Concentra Inc.
- CORA Health Services Inc.
- Encompass Health
- FYZICAL Therapy & Balance Centers
- Genesis Rehab Services
- Hinge Health
- Kindred Healthcare
- Knight Health Holdings LLC
- Luna Physical Therapy
- NovaCare Rehabilitation
- PT Solutions
- Select Medical
- SWORD Health
- United States Physical Therapy Inc.
- Upstream Rehabilitation
Lesen Sie die Analyse der Ergo- und Physiotherapiedienstleistungen-Unternehmen
Marktchancen und Zukunftsaussichten
Die Einstufung von RTM-Codes durch CMS als „manchmal Therapieleistungen“ ab dem 1. Januar 2026 schafft betrieblichen Freiraum für Hybridmodelle, die persönliche Therapie mit Fernüberwachung und virtuellen Nachuntersuchungen kombinieren, insbesondere dort, wo Anforderungen an Behandlungsplan und Dokumentation standortübergreifend standardisiert werden können. Dies drängt Anbieter und Softwarehersteller auch zu therapiespezifischen Compliance-Funktionen, was die Nachfrage nach protokollgesteuerter Dokumentation, Nutzungskontrollen und zahlungsträgergerechter Berichterstattung innerhalb des Klinikbetriebs erhöht.
Die Marktexpansion geht auch über feste ambulante Standorte hinaus, unterstützt durch den kommerziellen Netzwerkausbau bei häuslichen und mobilen PT/OT-Diensten. Im Jahr 2026 erweiterte American Specialty Health seine Netzwerkfähigkeiten um häusliche und mobile PT/OT-Dienste, was das Interesse der Kostenträgernetzwerke an alternativen Versorgungsumgebungen widerspiegelt, die Zugangsbeschränkungen erleichtern und gleichzeitig das Wachstum der häuslichen Pflege unterstützen können. Auf der Angebotsseite verlassen sich Mehrstandort-Betreiber weiterhin auf Übernahmen und Standorterweiterungen, um die geografische Abdeckung auszubauen, während Rehabilitationssysteme stationäre Kapazitäten und klinische Technologie erweitern (zum Beispiel Krankenhauseröffnungen von Encompass Health und die Einführung von Mobilitätstechnologie durch Brooks Rehabilitation). Zusammen unterstützen diese Entwicklungen Cross-Referral-Pfade zwischen stationärer Reha, ambulanten Kliniken und häuslicher Pflege.
Neueste Industrielle Entwicklungen in Markt für Ergo- und Physiotherapiedienstleistungen
- Juni 2026: Athletico Physical Therapy stimmte einer umfassenden Rekapitalisierung zu, sicherte sich 80 Millionen USD an neuer Finanzierung und reduzierte die Nettoverschuldung um etwa 750 Millionen USD. Die Transaktion verbessert die Flexibilität der Bilanz für den Klinikbetrieb und Investitionen in Serviceangebote während der laufenden Konsolidierung im ambulanten Rehabilitationsbereich. Die Kapitalneuausrichtung unterstützt zudem die kontinuierliche Entwicklung hybrider Versorgungsmodelle und standortübergreifender Wachstumsprogramme.
- Mai 2026: Encompass Health eröffnete das 50-Betten-Encompass Health Rehabilitation Hospital of Concordville in Pennsylvania. Die neue freistehende stationäre Rehabilitationseinrichtung erweitert die lokale Post-Akut-Kapazität und kann die nachgelagerte Nachfrage nach ambulanter OT/PT durch Entlassungsplanung und Pfade zur Versorgungskontinuität erhöhen. Die Eröffnung stärkt zudem die durch Joint Ventures geführte Expansion als Weg zur Erweiterung von Bettenkapazitäten in gezielten Regionen.
- Mai 2025: Kelly übernahm Children's Therapy Center, einen in Minnesota ansässigen Anbieter pädiatrischer Ergotherapie-, Physiotherapie- und Sprachtherapieleistungen. Die Übernahme erweiterte Kellys Präsenz im Bereich Entwicklungsdienste und verbesserte den Zugang zu multidisziplinären pädiatrischen Therapieangeboten. Die Portfolioerweiterung in die pädiatrische Versorgung entspricht der steigenden Nachfrage nach Früherkennungs- und Spezialtherapiedienstleistungen über alle Kostenträgerarten hinweg.
Markt für Ergo- und Physiotherapiedienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen, bei denen zugelassene Fachkräfte Ergotherapie oder Physiotherapie erbringen, um Patienten dabei zu helfen, ihre Funktionsfähigkeit, Mobilität und Alltagskompetenzen in gängigen Versorgungsumgebungen zu verbessern. Der Umsatz wird aus Therapiebewertungs- und Behandlungssitzungen erfasst, einschließlich der vom Leistungserbringer abgerechneten und der vom Patienten selbst bezahlten Anteile.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Therapiegeräten und Heimanwendungsgeräten, allgemeines Fitnesscoaching sowie nicht-therapeutische medizinische Verfahren aus, die außerhalb der Leistungscodes für Ergo- oder Physiotherapiedienstleistungen abgerechnet werden.
Segmentierungsübersicht
- Nach Kostenträger
- Gesetzliche Krankenversicherung
- Private Krankenversicherung
- Selbstzahler
- Nach Anwendung
- Orthopädische Therapie
- Neurologische Therapie
- Sportverletzungstherapie
- Allgemeine Therapie
- Geriatrische Therapie
- Pädiatrische Therapie
- Weitere Anwendungen
- Nach Versorgungsumfeld
- Krankenhäuser
- Ambulante Kliniken
- Häusliche Pflegeeinrichtungen
- Weitere Einrichtungen
- Nach Leistungserbringungsmodus
- Präsenztherapie
- Telerehabilitation / Virtuelle Therapie
- Hybridtherapie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit dem öffentlichen Kontext zur Inanspruchnahme und den Ausgaben im Gesundheitswesen und wurde dann auf Therapiesignale eingegrenzt, die konsistent verfolgt werden können. Wir haben Quellen wie die US Centers for Medicare and Medicaid Services, das US Bureau of Labor Statistics, das OECD-Gesundheitsstatistikportal, die Weltgesundheitsorganisation und die demografischen Datenreihen der Weltbank herangezogen, um Bevölkerungstrends, Alterung und Muster beim Zugang zur Versorgung zu verankern.
Um diese breiten Indikatoren mit Therapiedienstleistungen zu verknüpfen, haben wir auch Veröffentlichungen von Anbieterverbänden (wie der American Physical Therapy Association und Ergotherapieverbänden, soweit verfügbar), begutachtete klinische und gesundheitsökonomische Fachliteratur sowie Portale der Gesundheitsministerien auf Länderebene für politische Änderungen genutzt. Jahresberichte und Investorenpräsentationen von Unternehmen wurden verwendet, um den Leistungsmix und die Preisentwicklung zu verstehen, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank selektiv herangezogen wurden, um Themen der Kapazitätserweiterung und der Übernahme von Therapiemodalitäten zu überprüfen. Diese Beispiele sind nicht abschließend; wir haben uns auch auf andere öffentliche Quellen für die Datenerhebung, Validierung und Klärung im Rahmen der Studie gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie sich Volumina, Besuchshäufigkeit und Preisgestaltung nach Versorgungsbereich und Kostenträgertyp entwickeln, da dies die wesentlichen Umsatztreiber für Ergo- und Physiotherapiedienstleistungen sind. Wir haben mit Klinikbetreibern, Leitern der Krankenhausrehabilitation, Personalverantwortlichen für Therapie sowie Kostenträger- und netzwerkbezogenen Funktionen in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Die Rückmeldungen der Befragten wurden genutzt, um Annahmen zu bestätigen, die aus öffentlichen Statistiken allein nicht vollständig ableitbar waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 41 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 47 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down- und Bottom-up-Ansatzes ermittelt, bei dem die Therapienachfrage aus dem behandelten Patientenpool und der erwarteten Besuchsintensität rekonstruiert und anschließend anhand typischer Abrechnungs- und Erstattungsmuster nach Kostenträger in Umsatz umgerechnet wird. In der Praxis beginnen wir mit Bevölkerungs- und Krankheitsprävalenzsignalen, filtern den Anteil heraus, der Therapie in Anspruch nimmt, und wenden dann durchschnittliche Besuche pro Episode und den bezahlten Betrag pro Besuch über die wichtigsten Versorgungsbereiche hinweg an.
Um das Modell praktikabel und wiederholbar zu halten, haben wir eine begrenzte Anzahl von Treibern konsistent verfolgt, darunter den Altersanteil der Bevölkerung, die Belastung durch Erkrankungen des Bewegungsapparats und neurologische Erkrankungen, Trends bei der Entlassung aus der Akutversorgung in die ambulante Rehabilitation, Beschäftigung und Lohnwachstum von Therapeuten als Kapazitätsindikator sowie Verschiebungen im Kostenträgermix zwischen öffentlichen, privaten und Selbstzahlern. Wo die Datengranularität auf Länderebene begrenzt ist, wurden Lücken durch die Anwendung regionsspezifischer Benchmarks für Inanspruchnahme und Preisgestaltung geschlossen und anschließend mit Interview-Feedback und öffentlich sichtbaren Erstattungsaktualisierungen einem Stresstest unterzogen.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch eine leichte multivariate Regressionsüberprüfung unterstützt wird, sodass das Nachfragewachstum an beobachtbare Variablen wie Demografie, Anbieterkapazität sowie politische oder Versicherungsänderungen geknüpft ist. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. den Umsatz pro Therapeut auf Klinikebene, das Volumen pro Standort und Preisentwicklungsprüfungen, und dann angepasst, wenn die implizierte Kapazität oder die Besuchsraten für eine bestimmte Region unrealistisch erschienen.
Datenvalidierung und Aktualisierungszyklus
Bevor die endgültigen Zahlen festgelegt werden, werden die Ergebnisse anhand mehrerer unabhängiger Signale trianguliert, darunter Beschäftigungswachstum, Inanspruchnahmeindikatoren sowie Kostenträger- oder Erstattungsänderungen, die die realisierten Preise beeinflussen. Ausreißer werden markiert, auf die zugrunde liegenden Annahmen zurückgeführt und von einem weiteren Analysten überprüft, damit ein einzelner Input das Gesamtmodell nicht unbemerkt verschiebt.
Wir nehmen auch erneut Kontakt zu relevanten Befragten auf, wenn eine große Abweichung auftritt, beispielsweise wenn sich die Besuchsintensität plötzlich ändert, die Preise stark schwanken oder eine politische Aktualisierung die Versicherungsdeckung verändert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit die Kunden die aktuellste verfügbare Sichtweise zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der Marktgröße für Ergo- und Physiotherapiedienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Therapiedienstleistungen stimmen nicht immer überein, da der Markt auf unterschiedliche Weise abgegrenzt werden kann und kleine Änderungen bei dem, was gezählt wird, die Gesamtsummen schnell verschieben können. Unterschiede entstehen in der Regel dadurch, welche Versorgungsbereiche einbezogen werden, ob Ergotherapie und Physiotherapie gemeinsam gezählt werden und wie Kostenträgerrabatte und Erstattungen in den endgültigen Umsatz umgerechnet werden.
Die Hauptlücke entsteht durch die Vermischung von Anbietereinnahmen für klinikbasierte Therapie mit breiteren Rehabilitationskategorien, wobei Mordor Intelligence nur die Umsätze aus Ergo- und Physiotherapiedienstleistungen zählt und kostenträgergewichtete realisierte Preise anstelle von Listenpreisen anwendet. Weitere Lücken zeigen sich, wenn einige Studien die Heimgesundheitstherapie als vollständig vergleichbar mit ambulanten Besuchen behandeln oder wenn aggressive Wachstumsannahmen verwendet werden, ohne die Therapeutenkapazität und Lohntrends zu überprüfen, die die Geschwindigkeit der Volumenexpansion begrenzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 64,46 Milliarden USD (2025) | |
| Branchenpublisher A | 70,00 Milliarden USD (2025) | Es scheint ein breiterer Umfang für Rehabilitationsdienstleistungen verwendet zu werden, der angrenzende Rehabilitationsprogramme einbeziehen und den erfassten Umsatz über die reinen Ergo- und Physiotherapiedienstleistungslinien hinaus aufblähen kann. |
| Globaler Berater B | 58,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und neigt dazu, sich auf übergeordnete Aufteilungen der Gesundheitsausgaben zu stützen, was das Wachstum des ambulanten Volumens und die durch den Kostenträgermix bedingten Preisrealisierungsänderungen unterschätzen kann. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfang und Preisbehandlung, nicht durch eine Meinungsverschiedenheit darüber, dass die Nachfrage steigt. Wenn Versorgungsbereiche und Dienstleistungen klar getrennt sind und der Umsatz an Besuchsvolumina und realisierte Kostenträgersätze geknüpft ist, die von Jahr zu Jahr überprüft und wiederholt werden können, wird die resultierende Zahl leichter prüfbar und wiederholbar.
Im Bericht beantwortete Schlüsselfragen
Welchen globalen Wert werden Ergo- und Physiotherapiedienstleistungen im Jahr 2031 voraussichtlich erreichen?
Die Ausgaben sollen bis 2031 109,60 Milliarden USD erreichen.
Wie schnell wächst der Umsatz mit Telerehabilitation bis 2031?
Die Telerehabilitation soll mit einer CAGR von 16,7 % wachsen – dem schnellsten Tempo unter allen Leistungserbringungsmodi.
Welche geografische Region wird voraussichtlich das stärkste Wachstum bis 2031 verzeichnen?
Der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 10,51 % und übertrifft damit alle anderen Regionen im Prognosezeitraum.
Welcher Anteil des Umsatzes von 2025 stammte aus gesetzlichen Krankenversicherungsplänen?
Gesetzliche Kostenträger machten 2025 51,56 % des globalen Umsatzes aus.
Welches Anwendungsgebiet ist für das schnellste Wachstum in den nächsten fünf Jahren positioniert?
Die Sportverletzungstherapie soll bis 2031 mit einer CAGR von 10,85 % wachsen.