
Nukleotide-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.92 Milliarden US-Dollar |
| Marktgröße (2031) | 1.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
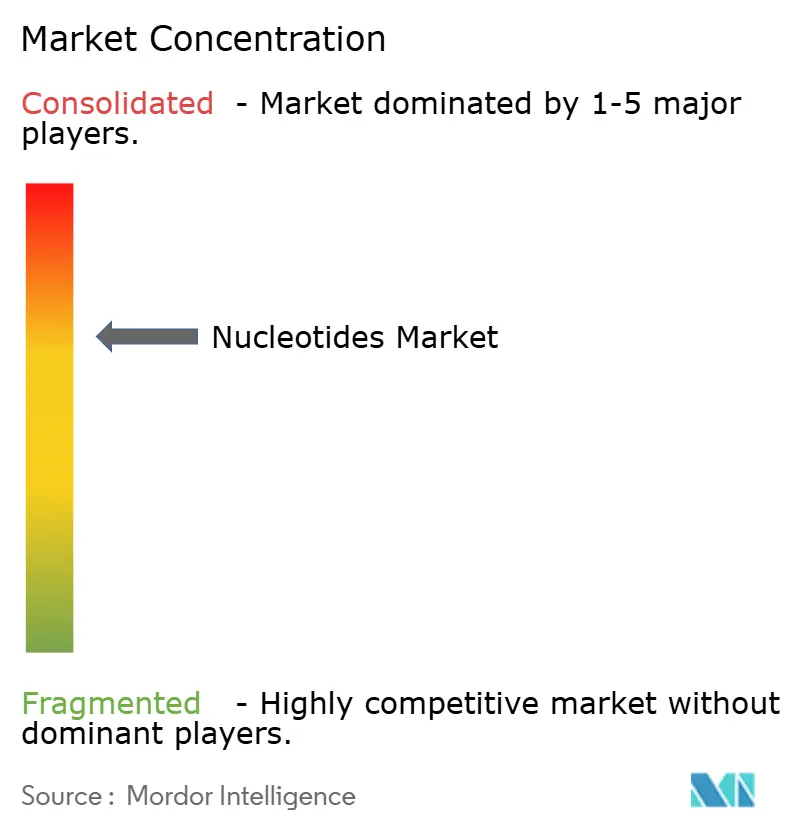
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nukleotide-Marktanalyse von Mordor Intelligence
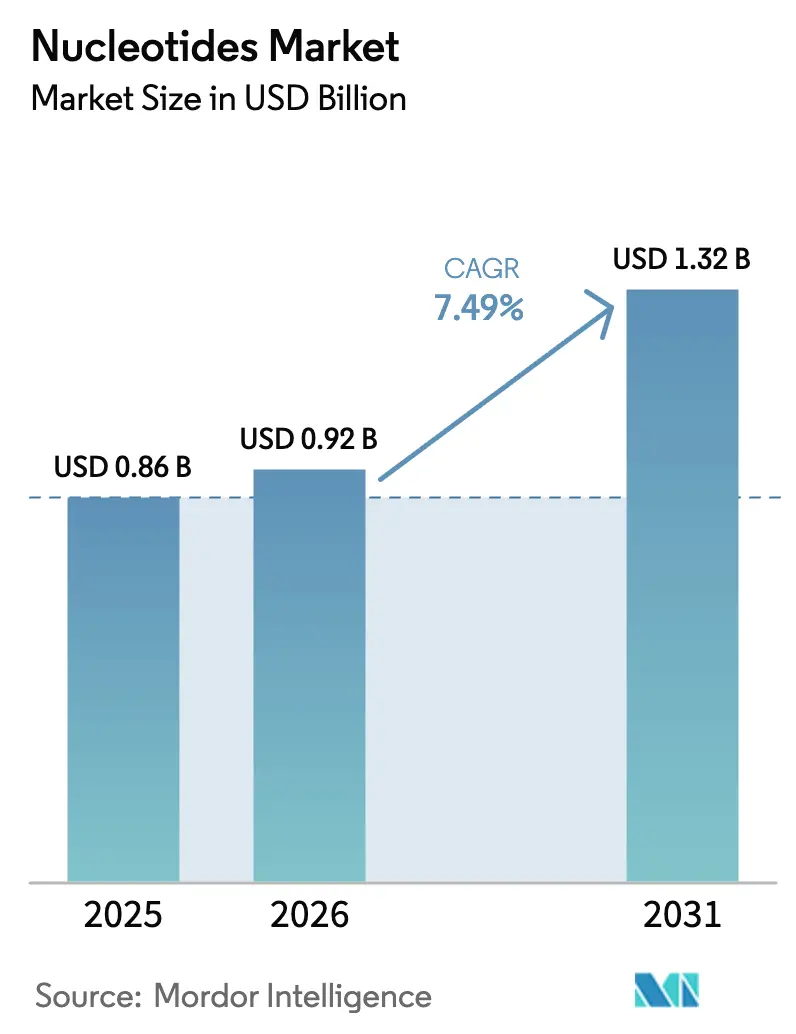
Die Größe des Nukleotide-Markts wird voraussichtlich von 0,86 Milliarden USD im Jahr 2025 auf 0,92 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,49 % über den Zeitraum 2026–2031 einen Wert von 1,32 Milliarden USD erreichen. Diese anhaltende Entwicklung spiegelt die starke Nachfrage aus Gen- und Zelltherapie-Pipelines wider, die große Mengen an GMP-konformen Bausteinen verbrauchen, sowie beständige Vorschriften zur Anreicherung von Säuglingsnahrung in Asien und Europa und die rasche Einführung nukleotidbasierter Futterzusatzstoffe infolge von Beschränkungen prophylaktischer Antibiotika. Pyrimidinderivate dominieren weiterhin die Lieferketten, da Cytidin und Uridin die mRNA-Impfstoffproduktion unterstützen, während Präzisionsfermentierungsverbesserungen die Kostenkurven sowohl für Lebensmittel- als auch für Pharmaqualitätslinien straffen. Die Konsolidierung ist moderat: Die fünf größten Hersteller kontrollieren etwa die Hälfte der installierten Kapazität, dennoch konkurrieren Dutzende spezialisierter Auftragsforschungs- und -herstellungsorganisationen im hochmargigen Oligonukleotidbereich. Preisschwankungen bei Rohstoffen wie Mais und Zucker verursachen jedoch Ertragsvolatilität, und kapitalintensive GMP-Anlagen schränken den Markteintritt neuer Wettbewerber ein.
Wichtigste Erkenntnisse des Berichts
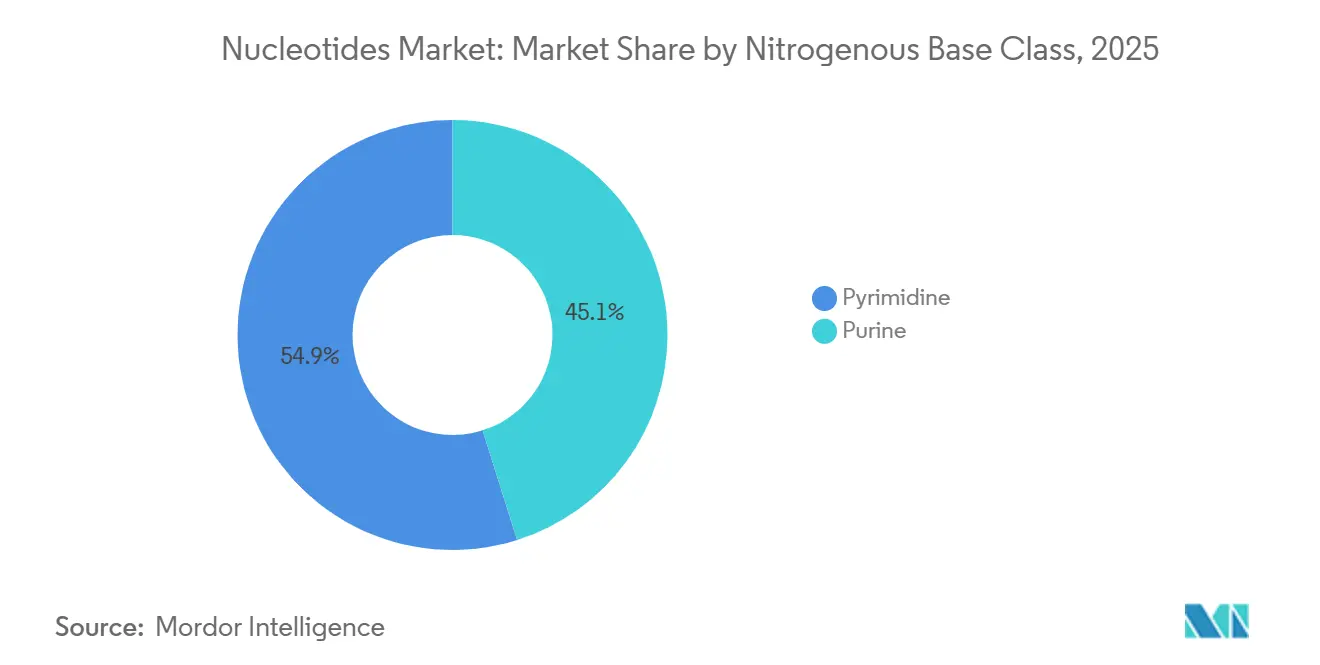
- Nach Stickstoffbasenklasse entfielen auf Pyrimidine im Jahr 2025 54,87 % des Nukleotide-Marktanteils, und sie entwickeln sich bis 2031 mit einer CAGR von 7,96 % weiter.
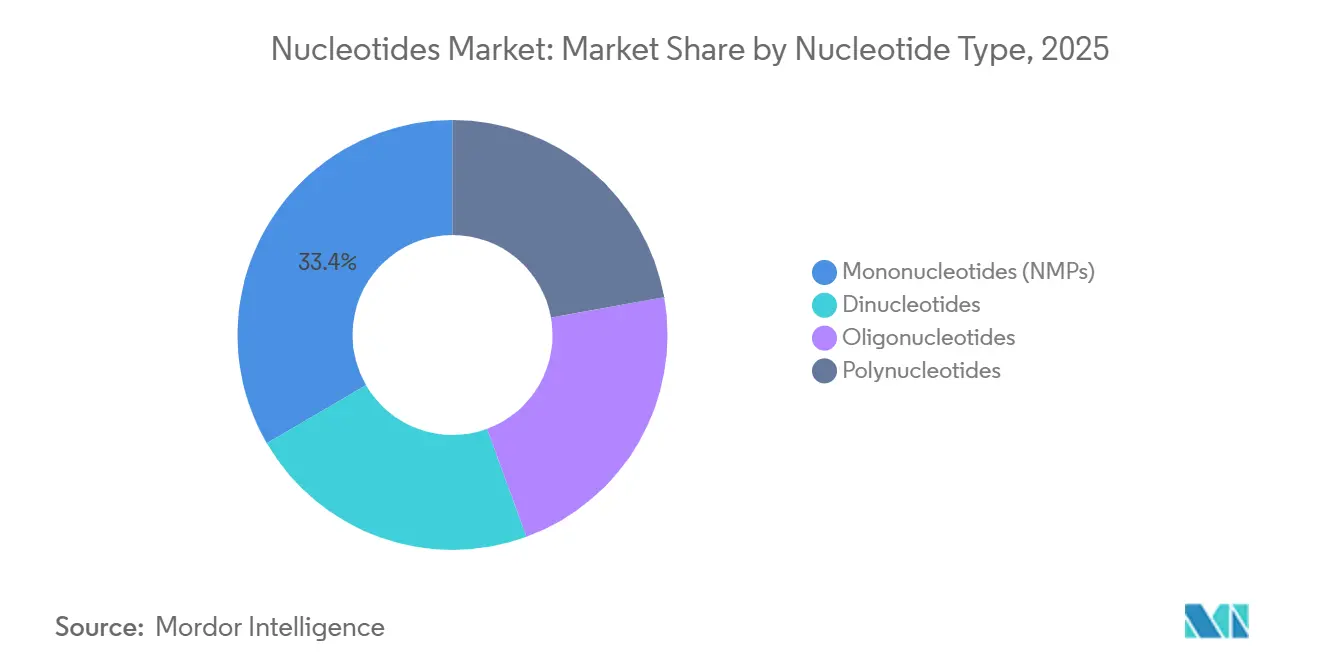
- Nach Nukleotidtyp hielten Mononukleotide im Jahr 2025 33,40 % der Nukleotide-Marktgröße, während Oligonukleotide bis 2031 eine CAGR von 8,22 % verzeichnen.
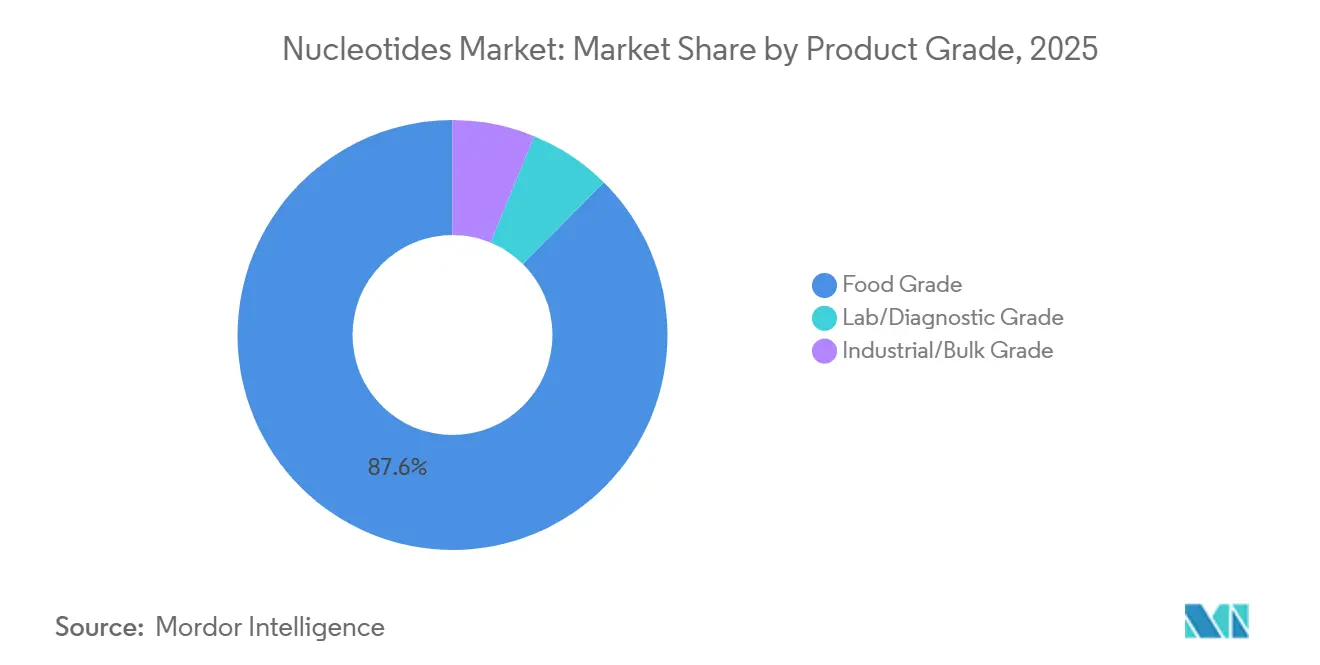
- Nach Produktqualität entfielen auf Lebensmittelqualität im Jahr 2025 87,58 % des Umsatzes, und sie entwickelt sich bis 2031 mit einer CAGR von 8,38 % weiter.
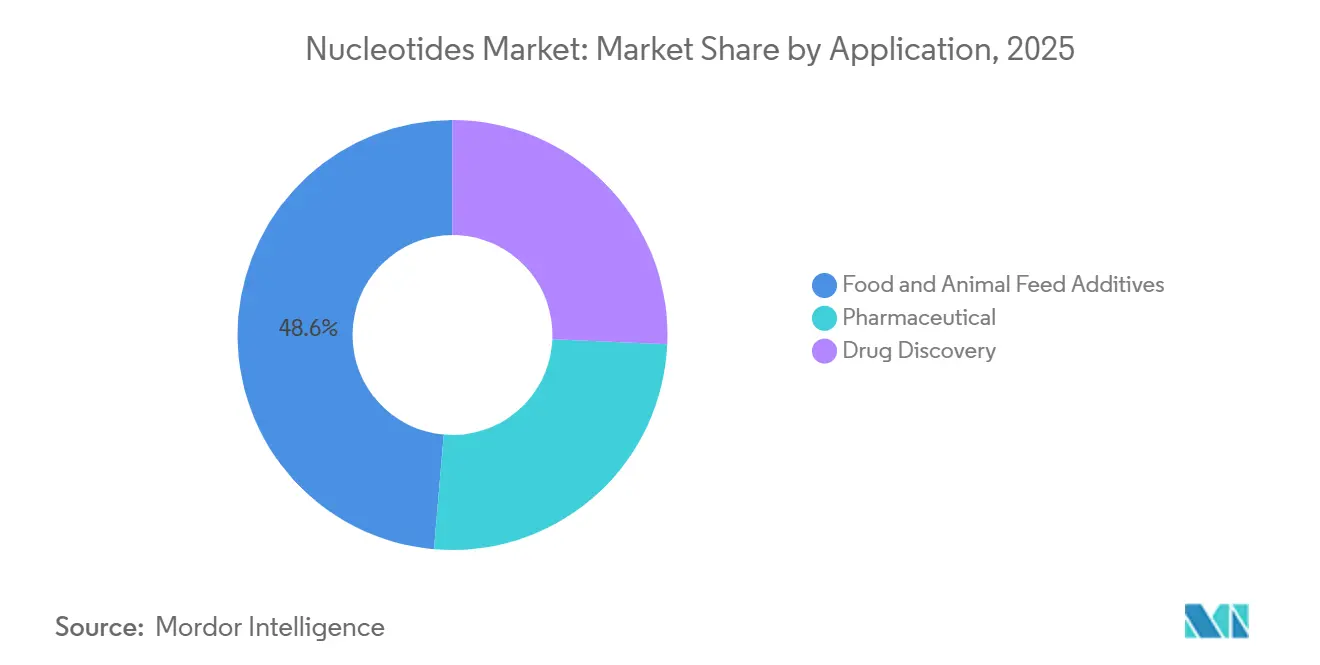
- Nach Anwendung führten Lebensmittel- und Tierfutterzusatzstoffe mit einem Anteil von 48,62 % an der Nukleotide-Marktgröße im Jahr 2025 und werden bis 2031 voraussichtlich eine CAGR von 7,65 % erzielen.
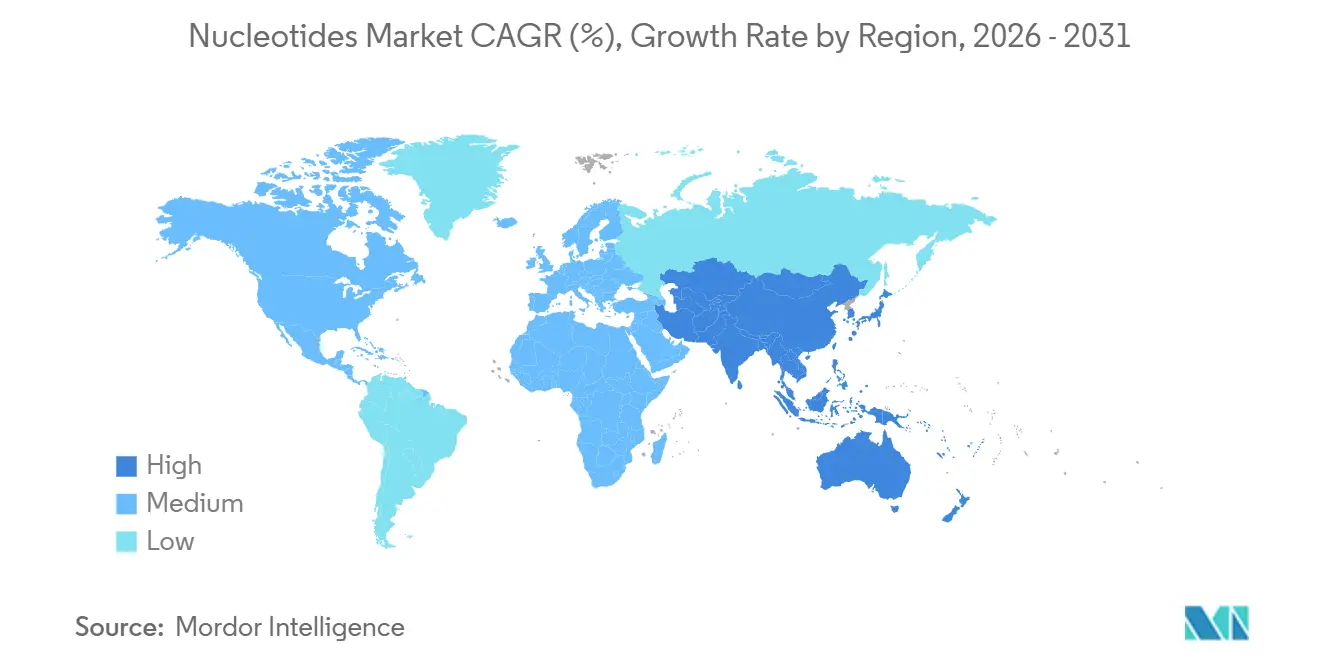
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 44,71 % an der Nukleotide-Marktgröße und entwickelt sich bis 2031 mit einer CAGR von 7,91 % weiter.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus dem Pharma- und Biopharmabereich | +2.1% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung in funktioneller Säuglings- und medizinischer Ernährung | +1.8% | Asien-Pazifik als Kernmarkt, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz in der Nutztierhaltung und Aquakultur als Ersatz für Antibiotika | +1.3% | Europa und Asien-Pazifik, aufkommend in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum oligonukleotidbasierter Gen- und Zelltherapie-Pipelines | +1.6% | Nordamerika und Europa, frühe Einführung in Japan | Langfristig (≥ 4 Jahre) |
| Präzisionsfermentierungsplattformen senken Produktionskosten | +1.2% | Global, angeführt von Fertigungszentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus dem Pharma- und Biopharmabereich
Oligonukleotid-Therapeutika haben sich von einer Nische zum Mainstream entwickelt, nachdem die FDA im Jahr 2024 Casgevy, Itvisma, RIVFLOZA und TRYNGOLZA zugelassen hatte, was die Originatoren dazu veranlasste, mehrjährige Lieferverträge für hochreine Nukleotide abzuschließen. Thermo Fisher erweiterte 2025 eine Anlage in Singapur, wodurch 500 kg jährliche Kapazität hinzugefügt und Durchlaufzeiten von 2 Wochen für Antisense- und siRNA-Programme angeboten wurden. Die Amerikanische Gesellschaft für Gen- und Zelltherapie zählte 1.261 RNA-basierte Therapeutika in aktiven Pipelines, ein Anstieg von 22 % gegenüber dem Vorjahr, was die allgegenwärtige Nachfrage nach Cytosin-, Adenin-, Guanin- und Uracil-Monomeren unterstreicht. Messenger-RNA-Impfstoffanlagen verbrauchten im Jahr 2024 12.000 t Nukleotide und stellen auf kontinuierliche Verarbeitung um, was die kurzfristige Rohstoffknappheit verschärft. Die Konvergenz von CRISPR-, RNAi- und selbstverstärkenden RNA-Plattformen festigt daher den strukturellen Bedarf an GMP-konformen Vorprodukten, den Lieferanten von Lebensmittelqualität nicht erfüllen können.
Zunehmende Einführung in funktioneller Säuglings- und medizinischer Ernährung
Die Regulierungsbehörden befürworten weiterhin die Nukleotidanreicherung in Säuglingsnahrung. Die Europäische Behörde für Lebensmittelsicherheit bestätigte 2024 die sichere Verwendung bis zu 5 mg/100 kcal[1]Europäische Behörde für Lebensmittelsicherheit, "Wissenschaftliches Gutachten zu Zusatzstoffen in Säuglingsnahrung," efsa.europa.eu . Die Nationale Gesundheitskommission Chinas schrieb 2025 Nukleotide in Folgenahrung für Säuglinge im Alter von 6 bis 12 Monaten vor und steigerte damit die Nachfrage sofort um 2.400 t pro Jahr. Marken mit Clean-Label-Anspruch bestehen nun auf fermentationsbasierten Qualitäten; die Vorlaufzeiten verlängerten sich Anfang 2026 auf 20 Wochen, das Doppelte der Norm von 2024, da die Kapazitäten Schwierigkeiten hatten, Bio-Standards zu zertifizieren. Unternehmen für medizinische Ernährung fügen Nukleotidmischungen in Konzentrationen hinzu, die zwei- bis dreimal über den Normen für Säuglingsnahrung liegen, und erzielen dabei Premiumpreise. Da regulatorische Vorgaben auf die Verbraucherpräferenz für natürliche Inhaltsstoffe treffen, überprüfen Beschaffungsteams ihre Lieferantenlisten zugunsten spezialisierter Reinraum-Fermentationsbetriebe.
Einsatz in der Nutztierhaltung und Aquakultur als Ersatz für Antibiotika
Das EU-Antibiotikaverbot von 2022 katalysierte einen Wandel hin zu immunmodulierenden Nukleotidzusatzstoffen. Geflügelversuche mit 0,5–1 kg Nukleotidmischung pro Tonne Futter senkten die Sterblichkeit um 8–12 % und verbesserten die Futterverwertung um bis zu 5 %. China genehmigte 2025 sechs Nukleotidfutterzusatzstoffe für die Aquakultur zur Unterstützung von Garnelen- und Tilapiafarmen, die von Krankheiten geplagt werden. Die Aquakultur reagiert besonders empfindlich, da Fische über begrenzte endogene Synthesewege verfügen. Brasilianische Integratoren führen kommerzielle Pilotprojekte durch, um Premiumpreise für antibiotikafreie Exporte zu sichern. Obwohl das Segment preissensibel ist, stabilisiert seine Volumenstabilität die Produzenten gegenüber pharmazeutischen Nachfragezyklen.
Schnelles Wachstum oligonukleotidbasierter Gen- und Zelltherapie-Pipelines
CRISPR-Cas9-Zulassungen verdeutlichen den hohen Nukleotidverbrauch pro Patient, wobei jede Casgevy-Dosis etwa 250 g modifizierter Oligonukleotide erfordert. Vertex gab Ausgaben von 80 Millionen USD für QC-Infrastruktur bekannt, um die Lieferkette für den Marktstart abzusichern. Antisense-Markteinführungen benötigen 5–10 kg Wirkstoff pro Programm, was die Kapazität mittelgroßer Auftragsforschungs- und -herstellungsorganisationen belastet. Japan beschleunigte 2025 die Zulassung von zwei Oligonukleotid-Arzneimitteln und schuf damit eine lokalisierte Nachfrage, die inländische Lieferanten zu erfassen beabsichtigen. Mit dem Fortschritt der Pipeline bleibt das Erreichen von Kosten unter 500 USD pro Gramm für Phosphorothioat-Oligonukleotide die entscheidende Hürde für einen breiten Zugang.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und GMP-Konformitätskosten für neue Anlagen | -0.9% | Global, besonders ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Volatile Rohstoffpreise auf Zucker-/Maisbasis | -0.7% | Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fermentationskapazitätsengpässe für Clean-Label- Säuglingsnahrungsqualität | -0.6% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und GMP-Konformitätskosten für neue Anlagen
Der Bau einer GMP-konformen Nukleotidanlage erfordert Vorabinvestitionen von 50–200 Millionen USD sowie strenge Validierungsregimes, die den Betriebsaufwand im Vergleich zu Lebensmittelqualitätslinien um 15–20 % erhöhen. BioSprings Hamburger Erweiterung benötigte 18 Monate Inspektionen, bevor Umsätze flossen, was den Liquiditätsabfluss verdeutlicht. Die durchschnittliche Auslastung liegt bei etwa 70 %, da Umrüstungen und Chargenfreigabetests die Anlagen stilllegen – unterhalb der 85-%-Schwelle, die für solide Renditen erforderlich ist. Infolgedessen bevorzugen kleinere Auftragsforschungs- und -herstellungsorganisationen Partnerschaften gegenüber Neubauten, was die pharmazeutische Qualitätsversorgung auf ein Dutzend qualifizierter Anbieter konzentriert.
Volatile Rohstoffpreise auf Zucker-/Maisbasis
Glukose-Ausgangsstoffe machen bis zur Hälfte der Produktionskosten für Mononukleotide in großem Maßstab aus, dennoch schwankten US-Maisfutures im Jahr 2025 um 18 % infolge von Wetterstörungen in Brasilien und dem Mittleren Westen[2]US-Landwirtschaftsministerium, "Getreidemarktbericht 2025," usda.gov . Chinesische Hersteller sahen sich einem Kostenanstieg von 12 % gegenüber, als eine Dürre die Provinz Heilongjiang traf, was die Margen bei langfristigen Festpreisverträgen drückte. Europäische Lieferanten sichern Zucker ab, zahlten jedoch 6–8 % Aufschläge gegenüber dem Spotpreis, was ihre Wettbewerbsfähigkeit gegenüber asiatischen Konkurrenten verringerte. Alternative Kohlenstoffquellen wie Methanol befinden sich noch im Pilotmaßstab und warten auf die regulatorische Freigabe für Lebensmittel- und Pharmaqualitätsanwendungen. Bis die Diversifizierung ausgereift ist, bleiben die Hersteller Rohstoffzyklen ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stickstoffbasenklasse:
Pyrimidin-Dominanz verankert in mRNA-PlattformenPyrimidine machten 54,87 % der Nachfrage im Jahr 2025 aus, was die zentrale Rolle von Cytidin und Uridin bei der In-vitro-Transkription für mRNA-Impfstoffe und -Therapeutika widerspiegelt. Jede herkömmliche mRNA-Dosis verwendet etwa 1 g Pyrimidine, sodass die Impfstoffhochlaufphasen von 2020–2024 mehrjährige Verträge für GMP-Chargen festigten. Selbstverstärkende RNA-Formate senken den Nukleotidbedarf pro Dosis, doch das Pipeline-Wachstum bei Gentherapien gleicht die Volumenmoderation aus. Purine machen die verbleibenden 45,13 % aus und sind besonders wichtig bei Antisense-Oligonukleotiden, bei denen phosphorothioatmodifiziertes Adenosin und Guanosin die Stabilität verbessern. Ausgewogene Pyrimidin-zu-Purin-Verhältnisse von 55:45 in Säuglingsnahrung erhalten einen stabilen Boden für beide Klassen.
In pharmazeutischen Lieferketten genießen Pyrimidine Preisaufschläge, da GMP-Linien die Cytidindesaminierung und Uridinoxidation mindern müssen. Thermo Fishers Aufrüstung im Jahr 2025 fügte dedizierte Reaktoren für Cytidintriphosphat hinzu, um diese Einschränkung zu beheben. Chinesische Fermentationsgruppen bauen Uridin-Kristallisationskapazitäten aus, um höhere Margen zu erzielen, aber westliche Käufer bevorzugen weiterhin Lieferanten mit robusten, nach EMA-Normen validierten Verunreinigungsprofilen. Da sich mRNA-Impfstoffe auf Onkologie- und Autoimmunindikationen ausweiten, ist ein Nachlassen des Pyrimidin-Momentums unwahrscheinlich.


Nach Nukleotidtyp:
Oligonukleotide führen das Wachstum inmitten therapeutischer Dynamik anOligonukleotide werden bis 2031 mit einer CAGR von 8,22 % wachsen, da 87 Arzneimittelkandidaten in späten Entwicklungsphasen auf eine Zulassung zusteuern. Mononukleotide hielten im Jahr 2025 33,40 % der Nukleotide-Marktgröße, gestützt durch Vorschriften zur Säuglingsnahrungsanreicherung und wachsende Anwendungen in der Nutztierhaltung. Dinukleotide bleiben eine geschmacksmodulierende Nische, die mit herzhaften Snacks verbunden ist, während Polynukleotide von einer Rekordfinanzierung der US-amerikanischen Nationalen Gesundheitsinstitute für RNA-Biologie in Höhe von 3,2 Milliarden USD für das Haushaltsjahr 2025 profitieren.
Spezialisierte Oligonukleotid-Anbieter wie BioSpring können modifizierte Stränge in 2 Wochen liefern, was die bisherigen Zyklen von vier bis sechs Wochen übertrifft und Preisaufschläge von 25 % erzielt. Engpässe bei Auftragsforschungs- und -herstellungsorganisationen halten an, wie 12-monatige Reservierungswarteschlangen bei mehreren US-Anbietern belegen, was Biotechnologieunternehmen dazu veranlasst, Lieferquellen zu diversifizieren. Die Phosphoramidit-Synthese im Prozessmaßstab dominiert weiterhin, aber enzymatische Alternativen könnten den Lösungsmittelabfall reduzieren – eine Entwicklung, die Investoren genau verfolgen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktqualität:
Lebensmittelqualität dominiert, aber pharmazeutische Margen gestalten Strategien umMaterial in Lebensmittelqualität trug im Jahr 2025 87,58 % zum Umsatz bei, gestützt durch langjährige Richtlinien zur Aufnahme in Säuglingsnahrung und antibiotikafreies Nutztierfutter. Diagnostische dNTPs und modifizierte Nukleotide in Diagnosequalität dienen PCR- und Sequenzierungskits, Märkten, die durch 2,5 Milliarden globale PCR-Tests im Jahr 2025 aufrechterhalten werden. Industriequalitäts-Zwischenprodukte stagnieren, da Nutzer eine höhere Konsistenz anstreben. Labor-/Diagnosequalitäts-Chargen erfassen trotz geringer Volumina Bruttomargen von 40–50 %, was asiatische Massenhersteller dazu motiviert, in GMP-Bereiche zu investieren. Die EMA-Leitlinie von 2024, die eine vollständige Verunreinigungsprofilierung vorschreibt, hat das Feld weiter auf 10–12 konforme Anbieter eingeengt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Futterzusatzstoffe führen den Anteil an, während Pharmazeutika die Marge treibenLebensmittel- und Tierfutterzusatzstoffe machten 48,62 % der Nachfrage im Jahr 2025 aus, gestützt durch EU-Antibiotikabeschränkungen und Chinas Vorschrift zur Säuglingsnahrungsanreicherung. Das pharmazeutische Segment wird trotz eines geringeren Anteils am schnellsten wachsen, getragen von vier FDA-Zulassungen und einer robusten Pipeline in späten Entwicklungsphasen; jede kommerzielle Antisense-Markteinführung benötigt bis zu 10 kg Wirkstoff. CRISPR-Bibliotheken in der Entdeckungsphase und Hochdurchsatz-Screenings bilden eine hochmargige Nische, in der Kunden Preise von 50–200 USD pro Gramm akzeptieren. Ajinomoto signalisierte, dass 60 % der Investitionsausgaben in den nächsten drei Jahren auf pharmazeutische Qualitätskapazitäten umgeleitet werden sollen, um diese Margenarbitrage zu nutzen. Das Volumen wird weiterhin in Futter und Lebensmitteln verankert bleiben, aber die Gewinnpools verlagern sich in Richtung therapeutischer Anwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Nukleotide-Markt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 44,71 % an der weltweiten Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen. China allein beherbergt den Großteil der weltweiten Fermentationskapazität, angetrieben durch Oligo-Therapiestudien im Einklang mit dem nationalen Fahrplan für Präzisionsmedizin. CJ CheilJedang aus Südkorea nutzt kontinuierliche Fermenter, um sowohl Formel- als auch Biotechnologie-Abnehmer zu beliefern. Indien konzentriert sich auf diagnostische Reagenzien, doch die inländische Nachfrage nach Säuglingsnahrung steigt, da die städtischen Stillraten sinken.
Nordamerika und APAC-Nukleotide-Markt
Nordamerika wird von der größten Pipeline an Oligonukleotid-Arzneimitteln sowie von Premium-Segmenten für Bio-Säuglingsnahrung geprägt. Das Werk von Thermo Fisher in Singapur wurde errichtet, um die Vorlaufzeiten für US-amerikanische Kunden zu verkürzen und die Lieferketten gegen transatlantische Störungen abzusichern. Kanadas Vorschriften für Säuglingsnahrung schreiben Nukleotidgehalte vor, die 20 % über den Codex-Mindestvorgaben liegen, was zu einem hohen Pro-Kopf-Verbrauch führt. Mexikos Geflügelsektor erprobt Nukleotid-Futtermittelmischungen, um antibiotikafreie Zertifizierungen für den Export zu erlangen.
EMEA und Südamerika Nukleotide-Markt
Die Nachfrage in Europa ist durch strenge Clean-Label-Vorschriften gekennzeichnet, die die Vorlaufzeiten verlängern. Die EMA-Leitlinien zur Rückverfolgbarkeit begünstigen regionale Anbieter, die jeden Schritt dokumentieren können, was BioSpring und französischen CDMOs zugutekommt. Deutschland, Frankreich und das Vereinigte Königreich beherbergen 38 Unternehmen, die Oligonukleotid-Arzneimittel entwickeln, wodurch sich der Verbrauch von GMP-Rohstoffen konzentriert. Der Boom bei Bio-Säuglingsnahrung hat Nukleotidengpässe verschärft und zu Spotpreis-Aufschlägen geführt. Südamerika sowie der Nahe Osten und Afrika weisen eine geringere Nachfrage auf, doch Brasiliens jährliche Garnelenerkrankungsverluste in Höhe von 3,00 Milliarden USD treiben die Nukleotidadoption voran, und Saudi-Arabiens Vision 2030 beinhaltet die Lokalisierung pharmazeutischer Vorleistungen, was neue Kapazitätsausschreibungen eröffnen könnte.

Regulatorisches Umfeld
Nukleotid-Inhaltsstoffe, die in Lebensmitteln, Ernährung und Nahrungsergänzungsmitteln verwendet werden, unterliegen je nach Endverwendung und Produktqualität mehreren regulatorischen Regelwerken. In der Europäischen Union können neue oder nicht traditionell verzehrte Nukleotid-Inhaltsstoffe unter das Novel-Food-Regelwerk der Verordnung (EU) 2015/2283 fallen, wobei die Zulassungen über die durch die Durchführungsverordnung (EU) 2017/2470 errichtete Unionsliste verwaltet werden, die die Anforderungen für Marktzugang und Kennzeichnung festlegt.
Für Nahrungsergänzungsmittel in den Vereinigten Staaten stützt sich die Aufsicht der FDA über neue Inhaltsstoffe auf den Meldeweg für neue Nahrungsergänzungsstoffe (New Dietary Ingredient, NDI) gemäß Section 413 des FD&C Act, der die Art und Weise prägt, wie Lieferanten ihre Dossiers strukturieren, wenn sie Mononukleotide und verwandte Materialien in Nahrungsergänzungsmittelkanälen positionieren. Der grenzüberschreitende Handel bringt zusätzliche Compliance-Ebenen mit sich, darunter die EPA-TSCA-Anforderungen für Import und Export chemischer Substanzen in die Vereinigten Staaten sowie zusätzliche Grenzkontrollen, die zur Anwendung kommen können, wenn Sendungen als biologische Materialien oder Forschungsnukleinsäuren behandelt werden (einschließlich über Verfahren des U.S. Customs and Border Protection), zusammen mit länderspezifischen Biosicherheitskontrollen. In Australien kann die Einfuhr von Nukleinsäurematerialien die Erfüllung der Biosicherheits-Einfuhrbedingungen des Department of Agriculture, Fisheries and Forestry erfordern, was sich auf Lieferzeiten und Dokumentation für Labor- und Forschungsqualität-Nukleotide auswirkt, die an regulierte Einrichtungen versandt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Kerninputs, einschließlich Glukose (aus Mais oder Zucker), Stickstoffquellen und Phosphatreagenzien, und geht dann über in Fermentations- oder chemisch-enzymatische Syntheserouten zur Herstellung von Nukleosiden und Nukleotiden (einschließlich Triphosphaten). Danach fließen vorgelagerte Reinigung, Kristallisation und Trocknung in nachgelagerte Qualitäten und Formate ein, mit strengeren Kontrollen, je mehr sich die Endmärkte in Richtung pharmazeutischer und Labor-/Diagnostikanwendung bewegen.
Die vorgelagerte Abhängigkeit von Phosphat stellt ein strukturelles Risiko dar, da die Phosphor-Lieferketten auf eine begrenzte Anzahl von Erzeugerländern konzentriert sind, was die Kostenvolatilität für Hersteller von Nukleotid-Triphosphaten und verwandten Zwischenprodukten verstärken kann. Für pharmazeutische und Labor-/Diagnostikqualitäten erfordert die Kette streng kontrollierte GMP-Abläufe, validierte Analytik und Dokumentation zur Chargenfreigabe (CoA, Verunreinigungsprofilierung) vor der Distribution. Die midstream-Fertigung teilt sich zwischen großvolumigen Fermentationsanbietern, die Lebensmittel- und Futtermittelqualitäten bedienen, und spezialisierten CDMOs, die hochreine und modifizierte Nukleotide für Oligonukleotid-Therapeutika und molekulare Diagnostik herstellen. Die Hongene Biotech Corporation ist ein Beispiel für vertikale Integration, die Rohstoffsynthese mit GMP-Wirkstoff- und Arzneimittelherstellungsdiensten kombiniert, um Schnittstellen zu reduzieren und Durchlaufzeiten für Pharmakunden zu verkürzen. Nachgelagert wird für GMP-Nukleotide häufig Kühlkettenlogistik eingesetzt (oft bei etwa -20 Grad C), wobei sich die Lieferzeiten von 6 bis 10 Wochen für Standard-GMP-dNTPs bis zu 12 bis 20 Wochen für modifizierte oder markierte Nukleotide erstrecken, was langfristige Abnahmeverträge und Dual-Sourcing unter Biotechnologie-Hubs unterstützt.
Wettbewerbslandschaft
Der Nukleotide-Markt ist moderat konsolidiert. Chinesische Unternehmen dominieren die Produktion in Lebensmittelqualität aufgrund ihrer Größe und integrierten Aminosäureoperationen, die die Stückkosten um 20–30 % unter das Niveau westlicher Wettbewerber senken. Westliche Unternehmen sind auf pharmazeutische Qualitäten spezialisiert; ihre GMP-Zertifizierungen, validierten Analysemethoden und regulatorischen Erfolgsnachweise schaffen Kundenbindung. Strategische Schritte konzentrieren sich auf vertikale Integration: Asiatische Lieferanten installieren nachgelagerte Oligonukleotidlinien, und westliche Auftragsforschungs- und -herstellungsorganisationen sichern vorgelagerte Monomere über Abnahmevereinbarungen ab, um Rohstoffrisiken abzusichern.
Die Technologieführerschaft verschiebt sich. Thermo Fishers automatisierte Synthese senkte die Kosten pro Gramm um 25 % und verkürzte die Vorlaufzeiten auf zwei Wochen, was es ermöglichte, dringende Forschungsaufträge zu gewinnen. Patentanmeldungen für modifizierte Nukleotide erreichten 2025 47, was auf einen intensivierten Wettbewerb um geistiges Eigentum rund um Phosphorothioat- und 2'-O-Methyl-Chemien hindeutet. Regulatorische Hürden bleiben ein Schutzwall: Die EMA-Verunreinigungsprofilierungsregel von 2024 hat den Pool konformer Lieferanten auf ein Dutzend geschrumpft. Präzisionsfermentierungs-Startups experimentieren mit CO₂-basierten Ausgangsstoffen; der kommerzielle Maßstab ist noch einige Jahre entfernt, aber etablierte Unternehmen beobachten diese Pilotprojekte genau.
Führende Unternehmen der Nukleotide-Branche
Ajinomoto Co., Inc.
CJ CheilJedang Corp.
Meihua Holdings Group Co., Ltd.
DAESANG
STAR LAKE BIOSCIENCE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nukleotide-Markt
- AFINE CHEMICALS LIMITED
- Ajinomoto Co., Inc.
- Beijing Ruibo Biotechnology Co., Ltd.
- BioSpring Gesellschaft für Biotechnologie mbH
- CJ CheilJedang Corp.
- DAESANG
- F. Hoffmann-La Roche Ltd
- Fineton Industrial Minerals Limited
- Fufeng Group
- Jena Bioscience GmbH
- LGC Biosearch Technologies
- Meihua Holdings Group Co., Ltd.
- Merck
- Meridian Bioscience, Inc.
- Promega Corporation
- STAR LAKE BIOSCIENCE
- SynCrest Inc.
- Thermo Fisher Scientific Inc.

Marktchancen und Zukunftsaussichten
Ein bedeutender Bereich für Weißraum konzentriert sich auf den Ausbau von Pharma-Qualität und ermöglichenden Fähigkeiten, einschließlich Enzymen, Bausteinen und integrierten Produktionsabläufen, die vorgelagerte Nukleotide mit der Herstellung von Oligonukleotid- und RNA-Therapeutika verbinden. Aktuelle, konkrete Kapazitäts- und Fähigkeitsschritte zeigen, wo sich Investitionen konzentrieren: Asymchem nahm im April 2026 an seinem TJ4-Standort eine vollständig integrierte TIDES-Kommerzialversorgungsmatrix in Betrieb (einschließlich über 45.000 L SPPS-Reaktorvolumen und angegebener Oligonukleotid-Kapazität von mindestens 180 mol pro Jahr), während TriLink (Maravai LifeSciences) im Juni 2026 eine GMP-Enzymfertigungsanlage in Jupiter, Florida, eröffnete, um eine integrierte IVT-Versorgung von F&E bis zum kommerziellen Maßstab zu unterstützen. Diese Initiativen entsprechen der Kundennachfrage nach weniger Schnittstellen zwischen Nukleotid-Inputs, Enzymen und nachgelagerter Synthese, insbesondere dort, wo Qualitätssysteme und Freigabezeiten die Lieferantenauswahl bestimmen.
Geografische Diversifizierung und regionale Fertigungsstandorte schaffen ebenfalls Chancen für Lieferanten, die GMP- und Dokumentationsanforderungen erfüllen können und dabei Logistikreibung reduzieren. In Europa begann BioSpring im Juli 2025 mit Bauarbeiten für eine große Produktionsanlage für pharmazeutische Nukleinsäure-Wirkstoffe, und im Vereinigten Königreich kündigte 4basebio im März 2026 ein gemietetes Innovationszentrum und eine Fertigungsanlage in Cambridge an, um die Produktion synthetischer DNA für Forschungs- und Qualitätsanwendungen auszubauen. In Indien meldete Cohance Lifesciences im August 2025 Fortschritte bei einer cGMP-Anlage für Oligonukleotid-Bausteine in Hyderabad mit einer geplanten Jahreskapazität von 700 kg, was auf eine wachsende lokale Verfügbarkeit wichtiger Bausteine und erweiterte Lieferantenoptionen jenseits etablierter ostasiatischer Fermentations-Hubs hinweist.
Recent Industry Developments in Nukleotide-Markt
- Juni 2026: TriLink (Maravai LifeSciences) eröffnete eine GMP-Enzymfertigungsanlage in Jupiter, Florida, und erweiterte damit die interne Produktionskapazität für Enzyme, die in RNA-Herstellungsabläufen verwendet werden. Die zusätzliche Fähigkeit unterstützt eine integrierte IVT-Versorgung von F&E bis zum kommerziellen Maßstab und verbessert die Kontrolle über Qualität und Lieferzeiten für RNA-Therapeutika-Kunden, die ebenfalls hochreine Nukleotid-Inputs benötigen.
- August 2025: Cohance Lifesciences meldete Fortschritte bei einer cGMP-Anlage für Oligonukleotid-Bausteine in Hyderabad, Indien, mit einer geplanten Jahreskapazität von 700 kg. Das Projekt stärkt die regionale Verfügbarkeit kritischer Inputs für Oligonukleotid-Therapeutika und verringert die Abhängigkeit von einer kleinen Zahl etablierter GMP-Bausteinversorgungsbasen.
- Juli 2024: BioSpring nahm den Bau einer Produktionsanlage auf dem Offenbach Innovation Campus in Deutschland für DNA- und RNA-basierte pharmazeutische Wirkstoffe auf. Der Ausbau erhöht die europäische Fertigungstiefe für Nukleinsäure-Therapeutika, was die Nachfrage nach validierten Nukleotid- und verwandten Bausteinlieferketten steigert, die den EMA-konformen Erwartungen an Verunreinigungen und Dokumentation entsprechen können.


Nukleotide-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Nukleotidmarkt als den Wert gereinigter Nukleotid-Inhaltsstoffe, die für die Verwendung in Pharma-, Ernährungs-, Diagnostik- und Tierfutterformulierungen über die wichtigsten Regionen hinweg produziert und verkauft werden.
Ausschlüsse vom Umfang: Fertigarzneimittel, Säuglingsnahrungsprodukte und Futtermittel-Vormischungen, die nur Nukleotide enthalten, sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Stickstoffbasenklasse
- Pyrimidin
- Purin
- Nach Nukleotidtyp
- Mononukleotide (NMPs)
- Dinukleotide
- Oligonukleotide
- Polynukleotide
- Nach Produktqualität
- Lebensmittelqualität
- Labor-/Diagnosequalität
- Industrie-/Großhandelsqualität
- Nach Anwendung
- Lebensmittel- und Tierfutterzusatzstoffe
- Pharmazeutika
- Wirkstoffforschung
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wurde verwendet, um den Marktrahmen festzulegen und erste Annahmen zu Volumen und Preisen zu entwickeln, die später durch Interviews überprüft werden können. Öffentliche Quellen, die zur Verankerung des Kontextes beigetragen haben, umfassten Referenzen der US-FDA zu Lebensmittelinhaltsstoffen und Kennzeichnung, wissenschaftliche Gutachten der EFSA, Statistiken der FAO zu Ernährung und Landwirtschaft sowie Handelsstatistiken von UN Comtrade, sofern relevante Handelscodes den Nukleotid-Inhaltsstoffströmen zugeordnet werden konnten.
Wir haben auch praktische Begleitdokumente überprüft, wie Jahresberichte und Investorenpräsentationen von Unternehmen, Verbandsveröffentlichungen und peer-reviewte Fachartikel zu Fermentations- und chemischen Syntheserouten. Diese Quellen halfen uns, den Qualitätsmix und typische Endverwendungen zu verstehen. Zur Gegenprüfung von Versandsignalen und Herstellerpräsenzen nutzten wir genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie sendungsbezogene Import-Export-Daten in ausgewählten Ländern, wenn öffentliche Reihen nicht granular genug waren. Die hier aufgeführten Desk-Quellen sind beispielhaft und nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der Nukleotidnachfrage aus jeder wichtigen Endverwendung stammt und wie sich die Preisgestaltung je nach Qualität (Lebensmittel-, Labor- und Industriequalität) und Lieferweg ändert. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Formulierern. Wir haben Annahmen auch mit technischen Experten belastbarkeitsgetestet, die Ausbeuten, Reinheitsspezifikationen und regionale Nachfragemuster in APAC, EMEA und Amerika verstehen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 15 % | APAC: 46 % |
| Mittleres Segment: 57 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 15 % | Manager: 51 % | Amerika: 25 % |
Marktbemessung & Prognose
Die Marktbemessung begann mit einem Top-down-Aufbau, bei dem Produktions- und Handelsindikatoren, gefolgt von Nutzungsraten auf Anwendungsebene, verwendet wurden, um den adressierbaren Nachfragepool für gereinigte Nukleotid-Inhaltsstoffe zu rekonstruieren. Nachdem die erste Sichtweise gebildet war, haben wir sie mit selektiven Bottom-up-Prüfungen bestätigt, wie etwa dem Zusammenfassen einer Stichprobe von Lieferantenumsätzen nach Nukleotid-Produktlinien und der Durchführung von Kanalprüfungen zu typischen Preisbändern, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn Lücken festgestellt werden.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten Signale zur Fermentations- versus chemischen Synthesekapazität, der Qualitätsmix (Lebensmittel-, Labor-, Industriequalität), die Aufteilung der Endverwendung zwischen Ernährung, Pharma, Diagnostik und Futtermitteln sowie die durchschnittlichen Verkaufspreisspannen nach Reinheit und Verpackungsform (fest versus flüssig). Wir haben auch praktische Indikatoren wie Verschiebungen bei regionalen Fertigungsstandorten, Importabhängigkeit in kleineren Märkten und die Einführung von Nukleotidanreicherung in Ernährungsprodukten verfolgt. Diese Indikatoren bewegen Volumina tendenziell schneller als übergeordnete BIP-Trends.
Für die Prognose wurde eine Szenarioanalyse rund um zwei Treiber verwendet, die Praktiker durchgängig anführten: Kapazitätserweiterungen und ASP-Entwicklung nach Qualität. Wo Bottom-up-Belege für kleinere Länder oder Nischenlaboranwendungen unvollständig waren, wandten wir konservative Durchdringungsannahmen an und überprüften diese anschließend erneut anhand der Handelsflussrichtung und des Expertenfeedbacks, sodass die endgültige Zeitreihe reproduzierbar und nachvollziehbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtwerte wurden durch mehrere Prüfungen validiert, damit sich das Modell nicht von realen Signalen entfernt. Wir verglichen die Ergebnisse mit unabhängigen Indikatoren wie der Richtung von Import und Export, bekannten Kapazitätsänderungen und typischen Preisbändern nach Qualität, und untersuchten anschließend jede starke Stufenveränderung vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wurde für Formeln, Umrechnungen und Jahr-über-Jahr-Logik durchgeführt. Nachfassgespräche wurden ausgelöst, wenn eine Schlüsselannahme außerhalb der in den Interviews angegebenen Bandbreiten lag. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Kapazität, Preisgestaltung oder nachgelagerte Nachfrage beeinflussen. Vor der Auslieferung erhalten das Modell und die wichtigsten Tabellen eine erneute Durchsicht, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktbemessung von Nukleotiden durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Nukleotide unterscheiden sich oft, weil die eingeschlossene Produktgrenze nicht einheitlich ist und weil jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Verkauf eines Inhaltsstoffs gegenüber dem Umsatz mit einem Fertigprodukt zählt. Unterschiede ergeben sich auch daraus, wie durchschnittliche Verkaufspreise über Qualitäten und Regionen hinweg gebildet werden, und daraus, wie häufig ältere Annahmen aktualisiert werden.
Die Hauptlücke ergibt sich daraus, ob Fertigdiagnostikprodukte und andere nachgelagerte Formulierungen in derselben Gesamtsumme gezählt werden, und daraus, wie die Nachfrage nach Laborqualität behandelt wird, wenn die Volumina gering und die Preise hoch sind. Einige Schätzungen wenden einen einheitlichen ASP über alle Regionen hinweg an oder führen ältere Preispunkte fort, was die Gesamtsumme nach oben oder unten verschieben kann, selbst wenn die Volumina ähnlich erscheinen. Die Hauptlücke ergibt sich aus dem Ausschluss von Fertigformulierungen und Kits, wobei Mordor Intelligence nur gereinigte Nukleotid-Inhaltsstoffe zählt, die in Lebensmittel-, Labor- und Industriequalität verkauft werden, und dann die ASP-Bandbreiten auf Qualitätsebene während der Validierung aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,92 Mrd. USD (2026) | |
| Fachverlag A | 0,67 Mrd. USD (2024) | Verwendet einen linearen CAGR-Ansatz mit begrenzten Belegen zu Laborqualitäts-Volumina und scheint die Nachfrage in kleineren Ländern zu unterschätzen, wo Importe der wichtigste Versorgungsweg sind. |
| Branchenupdate B | 0,67 Mrd. USD (2024) | Vermischt die Nachfrage nach Inhaltsstoffen mit breiteren Diagnostik-Forschungskategorien und trennt gereinigte Nukleotid-Inputs nicht klar von nachgelagerten Produktumsätzen, was Vergleiche auf Gleichwertigkeitsbasis verzerren kann. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch Entscheidungen zum Umfang (nur Inhaltsstoff versus Inhaltsstoff plus nachgelagerte Produkte) und durch die Art der Preisbildung über Qualitäten und Regionen hinweg erklärt wird. Indem die Eingaben an beobachtbare Signale wie Kapazität, Handelsrichtung und Preisbänder auf Qualitätsebene gekoppelt bleiben, bleibt der endgültige Wert leichter reproduzierbar und stabiler, wenn Annahmen überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Nukleotide-Markt bis 2031 voraussichtlich wachsen?
Der Markt wird voraussichtlich eine CAGR von 7,49 % erzielen und den Wert von 0,92 Milliarden USD im Jahr 2026 auf 1,32 Milliarden USD bis 2031 steigern.
Welche Nukleotidklasse führt heute die globale Nachfrage an?
Pyrimidinderivate hielten im Jahr 2025 einen Anteil von 54,87 % aufgrund des intensiven Einsatzes bei der mRNA-Impfstoff- und Säuglingsnahrungsproduktion.
Was treibt den Anstieg des Verbrauchs von Nukleotiden in pharmazeutischer Qualität an?
Vier FDA-Zulassungen im Jahr 2024 validierten Oligonukleotid-Therapeutika und ziehen zusammen mit 1.261 RNA-basierten Arzneimitteln in der Entwicklung mehr GMP-konforme Versorgung in Biopharmakanäle.
Warum sind Clean-Label-Nukleotidlieferungen in Europa knapp?
Das Wachstum bei Bio-Säuglingsnahrung, strenge EU-Reinheitsvorschriften und begrenzte dedizierte Fermenterkapazitäten haben die Vorlaufzeiten für zertifizierte Chargen auf 20 Wochen verlängert.
Seite zuletzt aktualisiert am:



