
Marktgröße und Marktanteil des Rechenzentrums-Marktes in Northern Virginia
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.43 Gigawatt |
| Marktvolumen (2026) | 19.91 Gigawatt |
| Marktvolumen (2031) | 62.71 Gigawatt |
| Wachstumsrate (2026 - 2031) | 25.79 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Rechenzentrums-Marktes in Northern Virginia von Mordor Intelligence
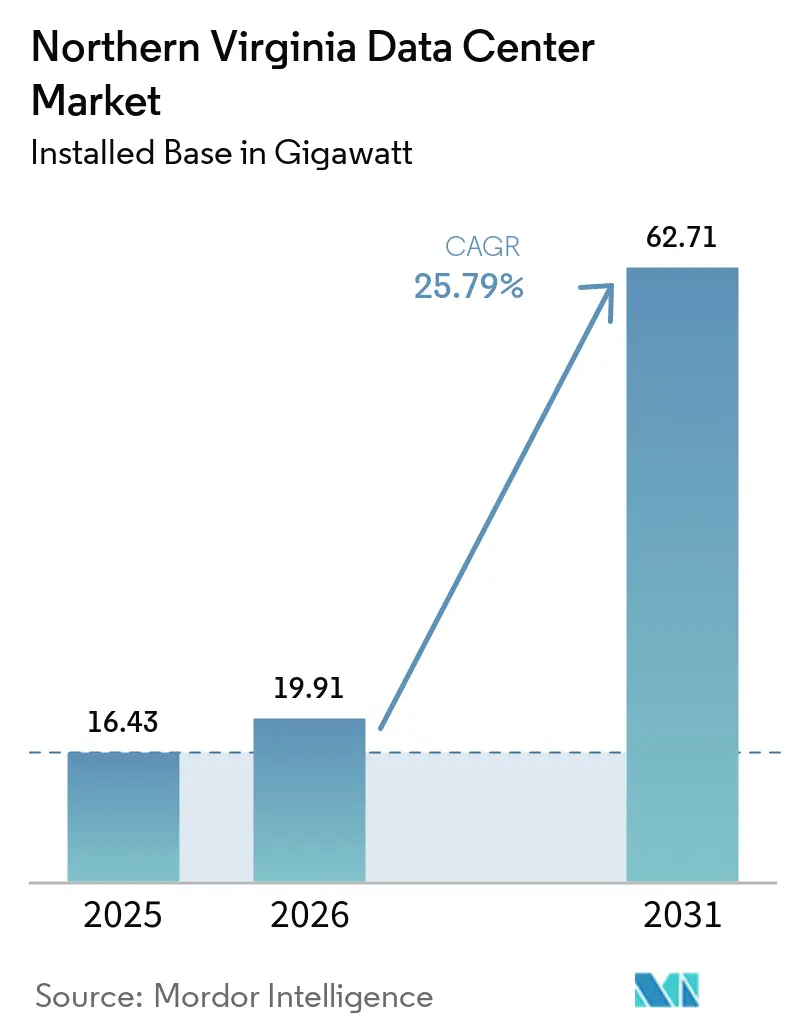
Die Größe des Rechenzentrumsmarktes in Northern Virginia gemessen an der installierten Basis wird voraussichtlich von 16,43 Gigawatt im Jahr 2025 und 19,91 Gigawatt im Jahr 2026 auf 62,71 Gigawatt bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 25,79 % verzeichnen.
Anhaltende Hyperscale-Investitionsausgaben, eine rekordhohe Glasfaserdichte und ein Steuerregime, das Rechenzentrumsausrüstung von der Umsatz- und Nutzungssteuer befreit, stützen diese stetige Wachstumsentwicklung. Bereits rund 70 % des weltweiten Internetverkehrs laufen durch Einrichtungen in den Landkreisen Loudoun, Prince William und Fairfax, was den Betreibern unübertroffene Verbindungsvorteile verschafft und gleichzeitig den Kreislauf verstärkt, der neue Marktteilnehmer anzieht. Energie bleibt die zentrale Engpassressource: Rechenzentren verbrauchten 2025 25 % des Strommixes in Virginia und könnten bis 2030 auf 46 % ansteigen, was einen raschen Schwenk hin zu Multi-Gigawatt-Stromabnahmeverträgen, dezentraler Erzeugung und Batteriespeicherung antreibt. Die Flächenknappheit innerhalb des traditionellen Ashburn-Korridors beschleunigt eine Verlagerung hin zu mehrstöckigen Gebäuden und Sekundärlandkreisen und verschärft die Bieterwettbewerbe um bereits für digitale Infrastruktur ausgewiesene Grundstücke.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumsgrößen hielten Hyperscale-Einrichtungen im Jahr 2025 einen Marktanteil von 53,20 % am Rechenzentrumsmarkt Northern Virginia; große Einrichtungen werden bis 2031 voraussichtlich die höchste CAGR von 26,45 % verzeichnen.
- Nach Tier-Typ entfielen im Jahr 2025 77,90 % des Rechenzentrumsmarktes Northern Virginia auf Tier-3-Standorte, während Tier-4-Bereitstellungen bis 2031 voraussichtlich mit einer CAGR von 27,12 % wachsen werden.
- Nach Rechenzentrumstyp entfielen im Jahr 2025 46,80 % des Rechenzentrumsmarktes Northern Virginia auf Colocation-Einrichtungen; Cloud-Dienstanbieter werden bis 2031 mit einer CAGR von 26,05 % wachsen.
- Nach Endnutzern entfielen im Jahr 2025 über 46,30 % des Rechenzentrumsmarktes Northern Virginia auf Cloud und IT; BFSI wird bis 2031 mit einer CAGR von 27,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Hyperscale-Cloud-Expansion | +11.2% | Northern Virginia Kerngebiet, Ausweitung auf die Landkreise Stafford und Caroline | Mittelfristig (2–4 Jahre) |
| Rekordhohe Glasfaserdichte und Vernetzung | +2.8% | Ashburn als Epizentrum, Ausdehnung entlang des Dulles-Korridors | Langfristig (≥ 4 Jahre) |
| Steuerliche Anreize und Befreiungen von der Umsatz- und Nutzungssteuer | +1.6% | Landesweit in Virginia, konzentrierte Vorteile in Northern Virginia | Langfristig (≥ 4 Jahre) |
| Anstieg von KI/ML und GPU-Clustern | +5.1% | Northern Virginia, mit aufkommenden Clustern im Raum Richmond | Kurzfristig (≤ 2 Jahre) |
| Unternehmens- nachfrage nach 24×7-Verfügbarkeit (Edge und Latenz) | +3.4% | Großraum Washington D.C., Nähe zu Bundesbehörden | Mittelfristig (2–4 Jahre) |
| Wechsel zu nachhaltigen/erneuerbaren Stromabnahmeverträgen | +2.3% | Northern Virginia, mit erneuerbarer Energiebeschaffung aus landesweiten Projekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Hyperscale-Cloud-Expansion
Amazon Web Services betrieb im Jahr 2024 mehr als 50 Einrichtungen in Northern Virginia, und Microsoft hat Projekte mit einem Gesamtumfang von nahezu 4 Millionen ft² in Manassas in Arbeit, was den Maßstab verdeutlicht, in dem Hyperscaler Kapazitäten bevorzugt konzentrieren.[1] Die Konzentration unterstützt latenzarme Vernetzung und Skaleneffekte, verstärkt jedoch die regionale Abhängigkeit vom Stromnetz von Dominion Energy. Traditionelle Colocation-Anbieter gestalten ihre Campusse neu; allein die Ashburn-Plattform von Digital Realty unterstützt nun eine IT-Lastkapazität von 632 MW. Verstärkte Campusübergreifende Verkabelung und dedizierte Umspannwerke sind zu Standardmerkmalen von Projekten geworden, und Leistungsreservierungen für 100-MW-Blöcke sind nicht mehr ungewöhnlich. Das Moratorium von Dominion aus dem Jahr 2024 für neue Anschlüsse hat jedoch verdeutlicht, wie Übertragungsengpässe selbst die finanzstärksten Unternehmen verlangsamen können.
Rekordhohe Glasfaserdichte und Vernetzung
Das MAE-East-Erbe positioniert Ashburn im Zentrum von 337 aktiven Peering-Punkten über 16 Equinix-Standorte hinweg und schafft Latenzwerte, mit denen nur wenige globale Metropolen mithalten können. Dieses dichte Netzwerk zwingt jeden Cloud- oder KI-Anbieter, der Sub-Millisekunden-Roundtrip-Zeiten benötigt, sich innerhalb desselben Glasfaser-Einzugsgebiets anzusiedeln, was die Grundstückspreiseskalation verstärkt. Vorhaben wie der 146-Hektar-Campus von Active Infrastructure in Leesburg kombinieren hinter dem Zähler liegende erneuerbare Energien mit lokalen Glasfaserschleifen und veranschaulichen einen kombinierten Ansatz zur Bewältigung von Netzrisiken und Konnektivitätswert. Die Kombination aus Dunkelglasfaserschleifen, Meet-Me-Räumen und Unterseekabel-Backhaul erhöht weiterhin die Unverzichtbarkeit der Region für den globalen Backbone-Verkehr.
Steuerliche Anreize und Befreiungen von der Umsatz- und Nutzungssteuer
Das Befreiungsprogramm Virginias katalysierte im Haushaltsjahr 2023 qualifizierte Investitionen in Höhe von 24 Milliarden USD.[2] Der Mechanismus gewährt Betreibern vollständige Entlastung bei Servern, Netzwerkausrüstung und Stromkonditionierungsgeräten im Austausch gegen Kapitalzusagen von 150 Millionen USD zuzüglich 50 Arbeitsplätzen – Schwellenwerte, die Hyperscaler problemlos übertreffen. Die gesetzliche Verlängerung bis 2035 bietet die begehrte politische Planungssicherheit während Campus-Planungszyklen, die sich über ein Jahrzehnt erstrecken können. Dennoch erhöhte Prince William County im Jahr 2024 die lokale Rechenzentrums-Abgabe von 2,15 USD auf 3,70 USD je 100 USD des bewerteten Wertes, was signalisiert, dass die Steuerpolitik sich verschärfen könnte, wenn der gesellschaftliche Nutzen hinter den wahrgenommenen externen Effekten zurückbleibt.
Anstieg von KI/ML und GPU-Clustern
GPU-Trainingscluster erfordern Rack-Dichten, die 10–20 Mal höher sind als bei herkömmlichen Anwendungs-Stacks, was Betreiber zwingt, für Flüssigkühlung und Kaltwasserrücklaufschleifen nachzurüsten. Die Chip-direkte Kühlung von CyrusOne reduziert den Energieverbrauch um bis zu 25 %, während sie Rack-Lasten von mehr als 100 kW unterstützt. Cerebras Systems plant bis Ende 2025 sechs Rechenzentren in den USA, wobei 85 % der eingesetzten Kapazität für KI-Inferenz-Workloads in Northern Virginia vorgesehen sind. Der KI-Boom beschleunigt auch die Tier-4-Einführung, da kontinuierliche Trainingszyklen keine geplanten Ausfallzeiten tolerieren können. Während fortschrittliche Designs die Auslastung der Einrichtungen steigern, belastet jede Bereitstellung die überlasteten Übertragungsleitungen von Dominion Energy zusätzlich, was lokale Batteriespeicher und Mikronetze zu einem bestimmenden Designelement der nächsten Bauwelle macht.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzengpässe bei Dominion Energy | -4.8% | Northern Virginia Kerngebiet, betrifft die Landkreise Loudoun und Prince William | Kurzfristig (≤ 2 Jahre) |
| Flächennutzungs- und Bebauungsmoratorien in Loudoun/Prince William | -2.9% | Hauptsächlich Loudoun County, mit Ausstrahlungseffekten auf Prince William | Mittelfristig (2–4 Jahre) |
| Steigende Bau- und Stromausrüstungskosten | -1.7% | Regionale Auswirkungen in ganz Northern Virginia | Kurzfristig (≤ 2 Jahre) |
| Wassernutzungs- beschränkungen für fortschrittliche Kühlung | -4.4% | Landkreise Fairfax und Loudoun, Gebiete unter Aufsicht der Wasserbehörde | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzengpässe bei Dominion Energy
Der Integrierte Ressourcenplan von Dominion aus dem Jahr 2024 prognostiziert einen Lastanstieg von 85 % über 15 Jahre, was 3,4 GW Offshore-Wind, 12 GW Solar und 4,5 GW Speicher allein zur Aufrechterhaltung der Versorgungsadäquanz erfordert. Vorübergehende Anschlusspausen bis Januar 2026 schufen einen zweigeteilten Markt, in dem mit Stromberechtigung ausgestattete Projekte zu Aufschlägen gehandelt werden, während Greenfield-Standorte in der Warteschlange verharren. PJM Interconnection erhielt 92 Gebote für Übertragungsaufrüstungen, die bis zu 51 Milliarden USD erreichen könnten, was das Ausmaß der Sanierungsmaßnahmen verdeutlicht. Entwickler beantragen zunehmend standorteigene Gasturbinen, Batteriespeicher oder erneuerbare Stromabnahmeverträge, die mit dedizierten Einspeisern gebündelt sind, um Anschlussunsicherheiten zu mindern. Solche Umgehungslösungen erhöhen jedoch die Baukomplexität und könnten einer zusätzlichen Genehmigungsprüfung unterliegen.
Flächennutzungs- und Bebauungsmoratorien in Loudoun/Prince William
Loudoun County beendete im März 2025 die genehmigungsfreien Rechenzentrums-Genehmigungen und verwies jedes neue Projekt in öffentliche Anhörungen und Sondergenehmigungsverfahren.[3] Prince William County vertagte Ende 2024 den Antrag von Amazon in der Nähe der Gainesville High School, während Fairfax County einen Wohnabstand von 60 Metern einführte und Rechenzentren innerhalb von 1,6 km von Metro-Stationen verbot. Diese Veränderungen verlangsamen die Genehmigungszeiträume um 12–24 Monate und erhöhen die Haltekosten für Landbanken. Sie veranlassen kapazitätshungrige Betreiber, die Landkreise Stafford, Caroline und Culpeper zu erkunden, wo die Bebauungsvorschriften noch permissiv und Industrieflächen reichlich vorhanden sind. Infolgedessen dehnt sich der Rechenzentrums-Markt in Northern Virginia entlang der I-95 nach Süden aus, was die Übertragungsleitungslänge erhöht und zur Kapitalbelastung von Dominion beiträgt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
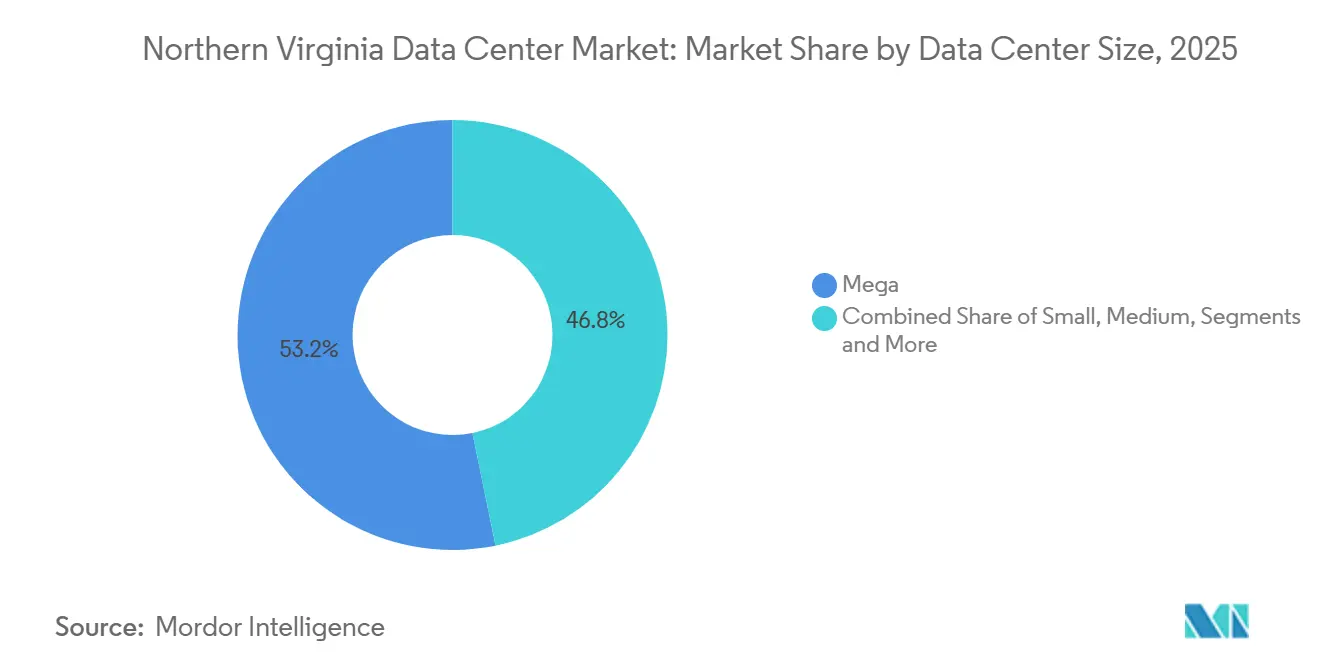
Hyperscale-Einrichtungen treiben die Marktkonsolidierung voranHyperscale-Einrichtungen hielten im Jahr 2025 einen Marktanteil von 53,20 % am Markt für Rechenzentren in Northern Virginia und werden bis 2031 mit einer CAGR von 26,45 % wachsen. The Grove at Gainesville erstreckt sich über eine Viertelmeile und benötigt Strom für 150.000 Haushalte, was die Skaleneffekte verdeutlicht, die Betreiber beim Ausbau von HLK-Anlagen, Generatoren und Sicherheitsbetrieb erzielen. Große und mittlere Flächen sichern sich weiterhin Mietvertragsabschlüsse von Unternehmen, die geografische Diversität schätzen, doch die Kapitalgravitation von Multi-Gigawatt-Campussen zieht Investitionen in das obere Ende der Größenskala.
Das Hyperscale-Design verlagert den Bau auch hin zu mehrstöckigen Stahlsuperstrukturen, die knappe Flächen optimieren, aber die mechanische Komplexität erhöhen. STACK Infrastructure's 1-GW-Technologiecampus Stafford unterstreicht diesen Trend: Er erstreckt sich über 500 Acres und umfasst 19 Gebäude, die für Flüssigkühlung und 300-MW-Batteriereserven ausgelegt sind. Angesichts seiner prognostizierten Kapazität macht der Campus allein 7 % des Marktes für Rechenzentren in Northern Virginia im Jahr 2030 aus. Wachsende gesellschaftliche Aufmerksamkeit könnte das Tempo dämpfen, doch die wirtschaftliche Logik der Kapazitätsbündelung in der Nähe von Glasfaserknoten stellt sicher, dass Mega-Einrichtungen die bestimmende Bauform bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ:
Tier-3-Dominanz mit Tier-4-BeschleunigungTier-3-Standorte machten im Jahr 2025 77,90 % der Marktgröße des Marktes für Rechenzentren in Northern Virginia aus und bieten für die meisten Unternehmens-Workloads eine ausgewogene Balance zwischen Verfügbarkeit und Kosten. KI-Cluster und regulierte Workloads steigern die Nachfrage nach Tier 4, das den Gesamtmarkt mit einer CAGR von 27,12 % bis 2031 übertreffen wird. Kontinuierliche Trainingsaufgaben, die Wochen oder Monate dauern, dulden keine Unterbrechungen, was Designer zu N+2-mechanischer Redundanz und gleichzeitig wartbaren Stromversorgungspfaden drängt.
CyrusOne führt Tier-4-Nachrüstungen an und kombiniert Direct-to-Chip-Kühlung mit Wärmeabfuhrsystemen, die den Wasserverbrauch senken und gleichzeitig Rack-Dichten von 100 kW aufrechterhalten. Investitionsfallstudien zeigen, dass Tier-4-Mieten einen Aufschlag von 25 % gegenüber Tier 3 erzielen, während Betreiber dennoch Einsparungen durch reduzierte Ausfallzeitstrafen erzielen. Da steigende Zuverlässigkeitsanforderungen die Leistungslücke vergrößern, werden Tier-1- und Tier-2-Flächen auf Nischenrollen wie Notfallwiederherstellungsstandorte zurückgedrängt, bei denen Kapitaleffizienz die Fünf-Neunen-Verfügbarkeit überwiegt.
Nach Rechenzentrumstyp:
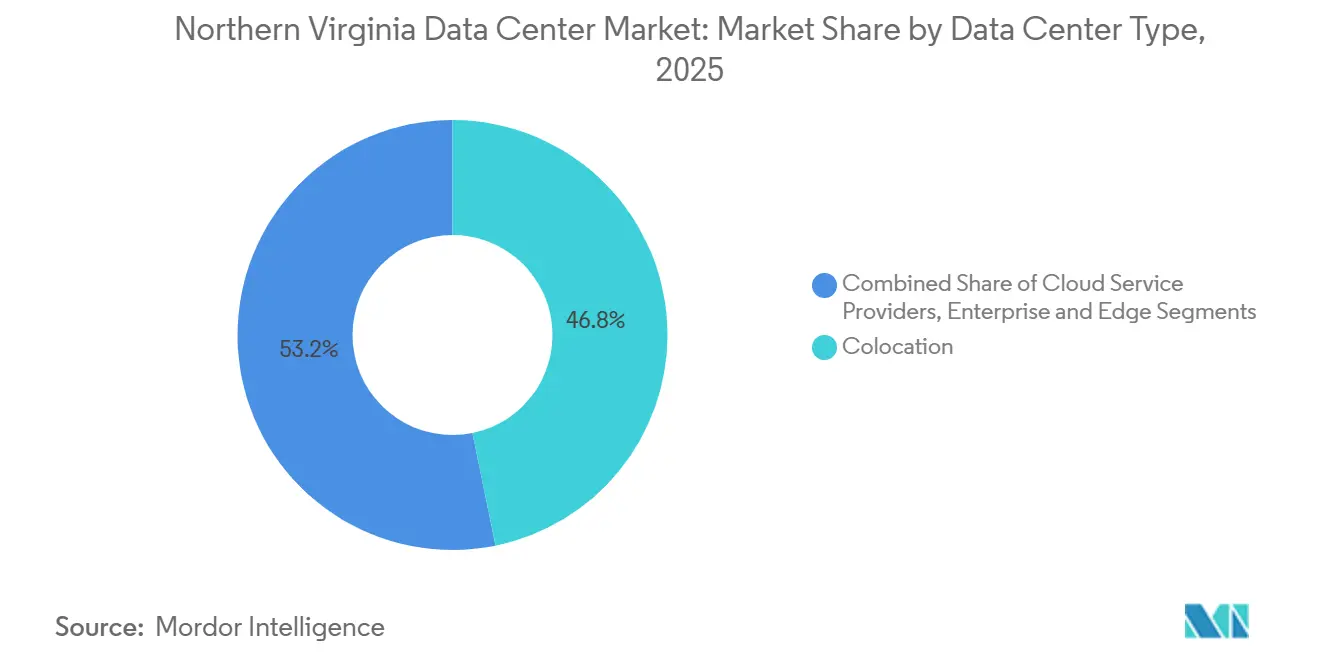
Cloud-Dienstanbieter führen das Wachstum anColocation behielt im Jahr 2025 einen Anteil von 46,80 % an der Marktgröße des Marktes für Rechenzentren in Northern Virginia, doch das Segment der Cloud-Dienstanbieter ist auf dem Weg zur stärksten CAGR von 26,05 % bis 2031. Hyperscaler wie Amazons 11 Milliarden USD umfassendes Bauprogramm im Louisa County verdeutlichen die Präferenz für vollständiges Eigentum und Designkontrolle. Wholesale- und Retail-Colocation ziehen weiterhin mittelgroße Cloud-Anbieter und Unternehmen an, die Verbindungsvielfalt ohne die Investitionsbelastung eines eigenen Gebäudes benötigen.
Die Rechenzentrumsindustrie in Northern Virginia passt sich an, indem sie flexible Powered-Shell-Mietverträge, vorpositionierte Leitungen für Immersionskühlung und granulare Messung anbietet, da Mieter Nachhaltigkeitsziele verfolgen. Retail-Colocation bleibt für compliance-gebundene Workloads attraktiv, die On-Demand-Kapazität benötigen, während Wholesale-Korridore 20-50-MW-Hallen verankern, die von regionalen Inhaltsanbietern gesucht werden. Betreiber, die On-Site-Solaranlagen und Kühlsysteme mit Recyclingwasser integrieren, werden sich differenzieren, da ESG-Scorecards neben Latenz und Preis in Beschaffungsentscheidungen einfließen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Dominanz von Cloud und IT mit BFSI-BeschleunigungDas Cloud- und IT-Segment hält den größten Marktanteil und macht mehr als 46,30 % des aktiven Bestands aus. Hyperscaler bauen weiterhin große Campusanlagen in den Landkreisen Loudoun und Prince William auf, um die globale Cloud-Infrastruktur zu unterstützen. Die starke Nachfrage nach großen KI-Clustern und Hochfrequenzhandelsnetzwerken treibt ebenfalls das Wachstum in den Segmenten Cloud und IT sowie BFSI an, die voraussichtlich die höchsten CAGRs verzeichnen werden. KI-gesteuerte Workloads werden bis 2031 voraussichtlich mit einer CAGR von 27,45 % wachsen. Diese Expansion übt erheblichen Druck auf die lokale Netzkapazität aus, wobei die Rack-Dichten von mehr als 30 kW auf über 100 kW steigen. Als Reaktion darauf sichern sich Betreiber Stromzuteilungen Jahre im Voraus und expandieren über Ashburn hinaus.
Im Vergleich dazu benötigen die Sektoren Behörden, Telekommunikation, Medien sowie Fertigung/E-Commerce eher spezialisierte Infrastruktur als großskalige Kapazitäten. Bundesbehörden und Verteidigungsauftragnehmer benötigen FedRAMP-konforme Einrichtungen und luftgespaltene SCIF-Umgebungen in der Nähe von Washington, D.C. Telekommunikations-, Medien- und E-Commerce-Plattformen nutzen unterdessen hybride Colocation-Konfigurationen, die hochdichte Edge-Netzwerk-Peering-Räume in städtischen Carrier-Hotels mit kostengünstigeren Wholesale-Speichereinrichtungen kombinieren. Diese Konfigurationen unterstützen Echtzeit-Streaming, Content-Delivery-Netzwerke (CDNs) und automatisierte Lieferkettenlogistik.
Geografische Analyse
Loudoun County beherbergt mehr als 160 aktive Einrichtungen auf über 31 Millionen ft², was es zum dichtesten digitalen Infrastrukturcluster der Welt macht. Die Konzentration verleiht dem Rechenzentrumsmarkt Northern Virginia eine unübertroffene Effizienz bei Interconnection und Arbeitskräften, verstärkt jedoch auch lokale Zonenstreitigkeiten und das Risiko von Netzengpässen. Prince William County könnte Loudoun in Bezug auf die Quadratmeterzahl übertreffen, sobald die Genehmigungen erteilt sind, da geplante Projekte 80 Millionen ft² überschreiten. Fairfax County unterstützt behördenzentrierte Workloads, die von der Nähe zu Bundesbehörden und Behörden auf dem Capitol Hill profitieren.
Der regionale Fußabdruck entsprach 2025 13 % der weltweiten aktiven Kapazität, was die systemische Bedeutung seiner Glasfaserverbindungen und Carrier-Hotels unterstreicht. Amazons Erwerb von 100 Acres in Leesburg und STACKs 500-Acre-Initiative in Stafford zeigen eine Verlagerung hin zu äußeren Landkreisen, wo Grundstückspreise und die Stimmung in der Gemeinschaft günstiger sind. Eine solche Ausbreitung zwingt Versorgungsunternehmen wie die Northern Virginia Electric Cooperative dazu, die Topologien ländlicher Umspannwerke neu zu konfigurieren, da Rechenzentrumskundschaft bis 2032 95 % des Energieabsatzes von NOVEC ausmachen wird.
Netzengpässe konzentrieren sich nach wie vor auf das Dominion-Übertragungsnetz, weshalb Betreiber zunehmend private Leitungen von neuen Solarparks im südlichen Virginia beantragen. Die dem Rechenzentrumsmarkt Northern Virginia zuzurechnende Marktgröße in den Landkreisen Stafford, Caroline und Culpeper könnte bis 2031 2,14 GW überschreiten und damit Nachfrage absorbieren, die Ashburn und Manassas innerhalb der Zonierungsgrenzen nicht aufnehmen können. Während die Verlagerung von Workloads aus dem städtischen Kern die unmittelbaren Flächenengpässe verringert, verlängert sie die Backhaul-Strecken und erhöht die Komplexität synchroner Replikationsstrategien.
Regulatorisches Umfeld
Die Entwicklung von Rechenzentren in Northern Virginia wird durch die staatliche Regulierung von Versorgungsunternehmen, die staatliche Steuerpolitik und Flächennutzungskontrollen auf Countyebene geprägt. Die Virginia State Corporation Commission (SCC) ist ein wichtiger Bezugspunkt, da Dominion Energy die Netzzuverlässigkeit angesichts des Wachstums großer Lasten steuert, einschließlich des im Mai 2025 eingeführten Batching-Prozesses für Netzanschlüsse, der Genehmigungen auf etwa 2-3 GW pro Jahr begrenzt. Auf der Flächennutzungsseite hat Loudoun County im März 2025 die automatischen Genehmigungen für Rechenzentren (by-right) beendet und neue Projekte in Ausnahmeprüfungen und öffentliche Anhörungen verlagert, die die Genehmigungszeiträume verlängern können.
Auch neue Regeln zur Verteilung von Kosten und Risiken für sehr große elektrische Lasten nehmen Gestalt an. Der SCC-Fall PUR-2025-00058 etablierte Dominion Energys GS-5-Tarifklasse für große Energieverbraucher (25 MW+ mit hohem Lastfaktor), wirksam ab 1. Januar 2027, und gesetzliche Änderungen wie die Änderung des Virginia Code 56-234(D) (wirksam ab 1. Januar 2027) und HB 1151 (2026) bieten Versorgungsunternehmen zusätzliche Instrumente, um Versorgungspflichten und Zuverlässigkeit für große Neukunden zu steuern. Zusammen erhöhen diese Maßnahmen den Wert einer frühzeitigen Abstimmung mit Versorgungsunternehmen, einer Strategie zur Leistungsreservierung und der Standortwahl in Loudoun, Prince William und den Nachbarcounties, da Betreiber mehrjährige Bauprogramme planen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Northern Virginia beginnt mit der Standortidentifikation und der Genehmigung (Zonierung auf Countyebene, Ausnahmegenehmigungen und Gemeindeauflagen) und geht dann in die Planung des Netzanschlusses über, die zunehmend den kritischen Pfad des Projekts bestimmt. Dominion Energys mehrjährige Übertragungs- und Erzeugungsplanung, einschließlich seines Investitionsplans über 50 Milliarden USD für 2025-2029 mit größeren 500-kV- und 230-kV-Ausbauten, ist eine entscheidende vorgelagerte Abhängigkeit für die Fertigstellung von Campusanlagen. Die Genehmigungskomplexität geht auch über lokale Genehmigungen hinaus und umfasst Umwelt- und Tiefbauprozesse, einschließlich der Aufsicht durch den U.S. Army Corps of Engineers, wenn bei Erweiterungen Feuchtgebiete oder Gewässer betroffen sind.
Auf der Liefer- und Betriebsseite koordinieren Entwickler und Betreiber Bau und Ausrüstungsbeschaffung (elektrische Anlagen, Stromaufbereitungssysteme, Kühlanlagen und Steuerungen) und nehmen dann Anlagen für Hyperscale-, Wholesale- oder Retail-Colocation-Mieter in Betrieb. Da die Unsicherheit beim Netzanschluss weiterhin eine Einschränkung darstellt, integriert die Wertschöpfungskette zunehmend Eigenerzeugung vor Ort, umfangreiche genehmigte Reservekapazität, Batteriespeicher und dedizierte Zuleitungen, um die Zeitplansicherheit und operative Widerstandsfähigkeit zu verbessern. Mit der Zeit verschiebt sich das Facility-Management hin zur Optimierung des Energiemanagements, der Bereitschaft zur Flüssigkühlung für hochdichte KI-Racks und zu Interconnection-Diensten, die an die carrier-reiche Präsenz von Ashburn gebunden sind.
Wettbewerbslandschaft
Marktkonzentration
Eine Handvoll etablierter Campus-Betreiber – Equinix, Digital Realty, CoreSite, CyrusOne, STACK Infrastructure und Vantage – kontrollieren den Großteil der primären Verbindungsknoten, doch das Feld bleibt offen für Innovatoren, die in der Lage sind, Flächen und Strom zu sichern. Hyperscaler verzerren die Nachfragekonzentration: Im Jahr 2024 entfielen auf Amazon, Microsoft und Google 38 % der in Betrieb genommenen IT-Last im Rechenzentrums-Markt in Northern Virginia. Equinix ging mit GIC und CPP Investments eine 15-Milliarden-USD-Partnerschaft ein, um die Hyperscale-Kapazität zu steigern, was das Gewicht von Staatsfonds- und Pensionskapital bei der Campus-Finanzierung unterstreicht.
Das 900-Millionen-USD-Grüne-Darlehen von STACK signalisiert eine wachsende Präferenz für nachhaltigkeitsgebundene Instrumente, und die 13-Milliarden-USD-Schuldenaufnahme von Vantage Anfang 2025 veranschaulicht weiter den Appetit auf skalierungsorientierte Portfolios. Die Knappheit an Grundstücken fördert maßgeschneiderte Bauverträge, die das Designrisiko auf Entwickler übertragen, im Austausch für langfristige Einnahmesicherheit. Sekundärmarktspezialisten wie Iron Mountain haben 113 Millionen USD für ein 16-Hektar-Grundstück in Prince William ausgegeben, das bereits ein 300-MW-Stromrecht trägt, mit dem Ziel, von eingeschränktem Verbindungsrouting zu profitieren.
Technologische Differenzierung kommt nun von Flüssigkühlungspatenten, Immersionstanks und Energiemanagementsoftware, die Batteriespeicher während Netzdrosselungen orchestriert. Der wasserstoffbereite Entwurf von Active Infrastructure spiegelt die Dringlichkeit wider, die Campus-Expansion von den Kontingentfenstern von Dominion zu entkoppeln. Da sich Innovationszyklen verkürzen, gewinnen Betreiber mit internen Ingenieurteams, die Energiekettendesigns iterieren können, Mietverträge schneller als solche, die auf externe EPC-Firmen angewiesen sind.
Marktführer der Rechenzentrums-Branche in Northern Virginia
-
Digital Realty Trust, Inc.
-
Equinix, Inc.
-
Amazon Web Services, Inc.
-
Vantage Data Centers, LLC
-
CyrusOne LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Northern Virginia Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Digital Realty Trust Inc.
- QTS Realty Trust, LLC
- Meta
- CyrusOne LLC
- STACK INFRASTRUCTURE
- CloudHQ LLC
- Equinix Inc.
- Aligned Data Centers
- Google LLC
- Menlo Equities LLC
- Vantage Data Centers Management Company, LLC
- NTT DATA GROUP Corporation
- Iron Mountain Information Management, LLC
- CoreSite
- Cologix, Inc.
- Yondr Group
- Corscale, LLC
- Csquare (Phoenix Infrastructure LLC)
- PowerHouse Data Centers
- DataBank Holdings Ltd.
Marktchancen und Zukunftsaussichten
Die deutlichsten Weißräume in Northern Virginia sind leistungsgenehmigte Kapazitäten, schneller genehmigungsfähige Flächen außerhalb des dichtesten Ashburn-Korridors und zweckdienliche Designs für KI-/GPU-Dichte. Die Marktevidenz deutet weiterhin auf eine straffe Absorptionsdynamik hin, mit 1.102 MW verzeichnet im Jahr 2025 und 96 % des für 2026 geplanten Angebots, die bis Ende 2025 als vorvermietet gemeldet wurden, was Chancen für Entwickler unterstützt, die Netzanschlüsse sichern und mit betriebsfähiger Stromversorgung ausgestattete Gebäudehüllen nach planbaren Zeitplänen liefern können. Politische Verschiebungen auf Countyebene, einschließlich Loudouns Abkehr von automatischen Genehmigungen im März 2025, schaffen zudem Raum für Nachbarcounties und für Projekte, die Gemeinschaftsleistungen, Abstandsflächen und Gestaltungsauflagen in Genehmigungsstrategien einbauen.
Der jüngste Kapitaleinsatz und die Konsolidierungsaktivitäten verstärken, wo Betreiber ihren kurzfristigen Fokus setzen. Im Juni 2026 vereinbarte Digital Realty, die Beteiligungen von Blackstone-verwalteten Fonds an drei Rechenzentren in Northern Virginia für 3,5 Milliarden USD (288 MW) zu erwerben, was einen Ansatz für Investoren und Betreiber unterstreicht, Skalierung durch Rekapitalisierungen und Eigentumskonsolidierung bei bestehenden, vermieteten Vermögenswerten zu verfolgen. Gleichzeitig sichern sich Hyperscaler weiterhin große Standorte, darunter ein im Juni 2026 gemeldeter Kauf eines 270 Acre großen Standorts in Prince William County durch Amazon für etwa 700 Millionen USD, der die Argumentation für Landbanking in Verbindung mit versorgungsbereiten Strompläne unterstützt. Während Dominions Batching und neue Tarifstrukturen für große Lasten auf 2027 hinarbeiten, bieten Lösungen, die dedizierte Zuleitungen, Eigenerzeugung oder -speicherung vor Ort und hocheffiziente Kühlungsnachrüstungen kombinieren, einen praktikablen Weg für Kapazitätserweiterungen unter strengeren Netz- und Genehmigungsbedingungen.
Neueste Industrielle Entwicklungen in Northern Virginia Rechenzentrumsmarkt
- Juli 2026: Equinix erwarb 34,5 Acres in Loudoun County für eine mögliche zukünftige Erweiterung von IBX-Anlagen. Die Erweiterung der Hyperscale-Kapazität in NoVA stärkt Equinix' Präsenz und den Zugang zu einem interconnection-dichten Ökosystem. Das Landbanking unterstützt großangelegte Interconnection und zukünftiges Kapazitätswachstum.
- Juni 2026: Digital Realty vereinbarte den Kauf der Eigentumsanteile von Blackstone-verwalteten Fonds an drei Rechenzentren in Northern Virginia für 3,5 Milliarden USD. Die Konsolidierung von Hyperscale-Vermögenswerten an wichtigen NoVA-Standorten stärkt Digital Realtys Kontrolle über Kapazität und Verhandlungsmacht. Der Schritt sichert langfristige Umsatzkontrolle und Skalenvorteile über die Vermögenswerte in Manassas und Sterling.
- Mai 2026: Equinix eröffnete das DC12-Rechenzentrum auf seinem Ashburn-Campus, mit Plänen zur Erweiterung auf 3.000 Racks. Die kurzfristige Kapazitätserweiterung erhöht die Interconnection-Dichte im Ashburn-Hub. Dies stärkt die Wettbewerbsposition und festigt die Präsenz im NoVA-Ökosystem.
Northern Virginia Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die betriebliche und zugesagte Rechenzentrums kapazität in Northern Virginia, ausgedrückt als installierte IT-Last, die die Leistungskapazität widerspiegelt, die für den Betrieb von IT-Geräten in den Einrichtungen zur Verfügung steht.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Telekommunikationsnetze, IT-Hardware-Ausgaben der Endnutzer außerhalb von Rechenzentren sowie den Ausbau der Stromerzeugung und -übertragung aus, der außerhalb des Rechenzentrumszauns liegt.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Nicht genutzt
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Colocation-Typ
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um Angebot, Nachfrage und Einschränkungen des Northern Virginia Rechenzentrums marktes in eine konsistente Kapazitätsübersicht zu überführen, bevor wir das Marktmodell abschließen. Wir verwenden öffentliche und offizielle Datenpunkte, die überprüft werden können, wie z. B. Stromstatistiken der US Energy Information Administration (EIA), Bau- und Wirtschaftsreihen des US Census, Dossiers der Virginia State Corporation Commission (VIRGINIA SCC) sowie Planungs- und Genehmigungsportale der Landkreise in Northern Virginia.
Um die Marktaktivität zu fundieren, prüfen wir auch nicht kostenpflichtige Branchen- und Fachreferenzen, wie Veröffentlichungen des Northern Virginia Technology Council, Energie- und Emissionsressourcen der US Environmental Protection Agency (EPA) sowie begutachtete Fachbeiträge zu Rechenzentrums leistung und -kühlung. Unternehmenseinreichungen, Pressemitteilungen und Investorenpräsentationen helfen dabei, Zeitpläne und Inbetriebnahmeauslöser zu bestätigen, und wir nutzen selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie globale Verträge und Ausschreibungen, wenn sie die Projektverfolgung verbessern. Diese Sekundärquellen sind nur illustrativ, und es werden zusätzliche Referenzen verwendet, um Daten zu erheben, Zahlen gegenzuprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Rechenzentrumsbetreibern, Colocation-Betreibern, Versorgungsunternehmen, Entwicklern, Maklern und großen Nutzern durch, die in Northern Virginia aktiv sind. Die Befragten helfen dabei, Leerstand, gelieferte und geplante MW, Leasingraten, Zeitpläne für die Stromlieferung, Auslastung und Bauannahmen zu testen, wobei Nachfolgegespräche geführt werden, wenn gemeldete Änderungen im Widerspruch zu lokalen Erkenntnissen stehen. Diese Gespräche füllen fehlende Einrichtungsdaten für Northern Virginia und triangulieren das endgültige Modell.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 23 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einer Top-down-Rekonstruktion der installierten IT-Last für Northern Virginia unter Verwendung des aktiven Bestands und der bekannten zugesagten Pipeline, die anschließend in vergleichbare GW-Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, werden sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben zur Leistungsoffenlegung auf Standortebene, Kanalprüfungen zu gelieferten MW pro Jahr und triangulierte Absorptionssignale aus Leasinggesprächen.
Zu den wichtigsten Eingaben für die Größenbestimmung und Prognose gehören: gemeldeter Gesamtbestand und verfügbare Kapazität, Nettoabsorption und Vorvermietungsintensität, Verfügbarkeit von Versorgungsleistungen und Anschlussvorlaufzeiten, typische Rack-Dichteverschiebungen, die MW pro Quadratfuß verändern, sowie das Tempo von Neubauten und Erweiterungen, die durch Genehmigungen und öffentliche Projektmeilensteine erfasst werden. Wenn ein Projekt unvollständige Details aufweist, werden Lücken mithilfe konservativer IT-Lastbereiche auf Basis von Einrichtungstyp und erwarteter Dichte geschlossen, und anschließend wird die Auswirkung während der Validierung erneut geprüft.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch primäres Feedback unterstützt wird, da Zeitpläne für die Stromlieferung und die Verfügbarkeit von Grundstücken den kurzfristigen Hochlauf verändern können, selbst wenn die Nachfrage stark ist. Die Annahmen werden für jährliche Lieferungen und Stabilisierungsmuster aktualisiert, sodass das Wachstum keiner gleichmäßigen Kurve folgen muss, wenn die tatsächlichen Inbetriebnahmepläne unregelmäßig sind.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, beginnend mit Einheitenkonsistenzprüfungen (MW zu GW), Zeitabgleichsprüfungen für Lieferjahre und Plausibilitätsprüfungen anhand unabhängiger Signale wie Leerstandsenge und angekündigtem Bautempo. Wenn eine Abweichung groß ist, werden die zugrunde liegenden Treiber erneut geprüft, die Projektliste wieder geöffnet und ausgewählte Experten erneut kontaktiert, um zu bestätigen, ob die Verschiebung struktureller oder vorübergehender Natur ist.
Vor der Freigabe werden das Modell und die Annahmen von einem weiteren Analysten geprüft, damit Berechnungslogik, Umrechnungen und Quellen konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Änderungen der Versorgungsvorschriften, erhebliche Projektverzögerungen oder neue Einschränkungen auf Landkreisebene. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Northern Virginia Rechenzentrumsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Northern Virginia können noch weit auseinanderliegen, weil einige Quellen verwechseln, was gemessen wird, und auch verschiedene Teile des Ökosystems in eine einzige Zahl bündeln. Unterschiede entstehen in der Regel dadurch, ob eine Zahl die installierte IT-Last oder die geleaste Kapazität widerspiegelt, ob geplante Projekte als zugesagt gezählt werden und wie der Zeitplan behandelt wird, wenn die Stromlieferung verzögert ist.
Einige externe Zahlen rechnen Leasingaktivitäten, Quadratmeterzahlen oder sogar breitere wirtschaftliche Auswirkungen in Virginia in einen einzigen USD-Marktwert um. Bei Mordor Intelligence wird die Marktgröße als installierte IT-Last in GW ausschließlich für Northern Virginia ausgewiesen, und der Projektzeitplan wird durch erneute Kontaktaufnahmen aktuell gehalten, wenn größere Verschiebungen in der Versorgungswarteschlange oder erhebliche Inbetriebnahmeverzögerungen auftreten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,91 GW (2026) | |
| Branchendatenanbieter A | 4,04 Milliarden USD (2025) | Verwendet den Gesamtbestand in MW als Näherungswert und spiegelt häufig das gelieferte Angebot zu einem bestimmten Zeitpunkt wider, was die zugesagte Pipeline unterschätzen kann und keine Normalisierung für Unterschiede in der IT-Last-Berichterstattung vornimmt. |
| Branchenbericht B | 13,90 Milliarden USD (2032) | Drückt einen breiteren USD-Marktwert über einen längeren Zeithorizont aus, und der Umfang kann verwandte Ausgaben über die installierte IT-Last hinaus einschließen, was die Zahl nicht direkt mit einer kapazitätsbasierten Größenbestimmung vergleichbar macht. |
Die Streuung erklärt sich hauptsächlich durch die Wahl der Einheit und den Umfang, da MW-Bestandsmomentaufnahmen und USD-Ökosystemwerte andere Fragen beantworten als das Wachstum der installierten IT-Last. Indem das Modell an Kapazitätszuwächsen, Inbetriebnahmezeitplänen und lokal validierten Einschränkungen ausgerichtet bleibt, ist die Schätzung auf nachvollziehbare Schritte zurückführbar, die ein Käufer von Jahr zu Jahr abgleichen kann.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Kapazität des Rechenzentrums-Marktes in Northern Virginia bis 2031?
Der Markt wird voraussichtlich bis 2031 eine installierte IT-Last von 62,71 GW erreichen und mit einer CAGR von 25,79 % wachsen.
Warum dominieren Mega-Rechenzentren den Neubau?
Mega-Campusse senken die Stückkosten für Strom, Kühlung und Sicherheit und entsprechen den Hyperscale-Mietblöcken, die häufig 100 MW oder mehr zusammenhängender Kapazität erfordern.
Wie werden Stromengpässe angegangen?
Dominion Energy plant, die vertraglich vereinbarte Rechenzentrums-Kapazität auf 40 GW zu erhöhen, während Betreiber standorteigene Erzeugung und Batteriespeicher einsetzen, um Übertragungsengpässe zu überbrücken.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Cloud-Dienstanbieter weisen mit 26,05 % bis 2031 die höchste prognostizierte CAGR auf, da Hyperscaler eigene Einrichtungen gegenüber Drittanbieter-Colocation bevorzugen.
Welche regulatorischen Änderungen betreffen Neubauten?
Loudoun County verlangt nun für jedes Rechenzentrum eine Sondergenehmigung, während benachbarte Landkreise Lärmschutzabstände und Bebauungsobergrenzen eingeführt haben, was die Projektzeiträume verlängert.
Wie hat künstliche Intelligenz das Einrichtungsdesign verändert?
GPU-gesteuerte KI-Workloads erfordern Flüssigkühlung und höhere Rack-Dichten, was Nachrüstungen und Tier-4-Upgrades zur Aufrechterhaltung kontinuierlicher Trainingsoperationen veranlasst.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte weltweit, aufgeschlüsselt nach Komponente und Tier.
- Markt für Vor-Ort-Photovoltaik-Solarstrom für Rechenzentren Globale Nachfrage nach Vor-Ort-Solarenergie, unterteilt nach Anlagengröße und Tier.
- Hyperscale-Rechenzentrumsmarkt USA Hyperscale-Standorte in den USA, unterteilt nach Anlagentyp, Komponente und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Thailand, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Indien Data-Center-Cooling-Markt Kühlungsbedarf in Indien, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.