
Marktgröße und Marktanteil für Rechenzentren in Nordkalifornien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
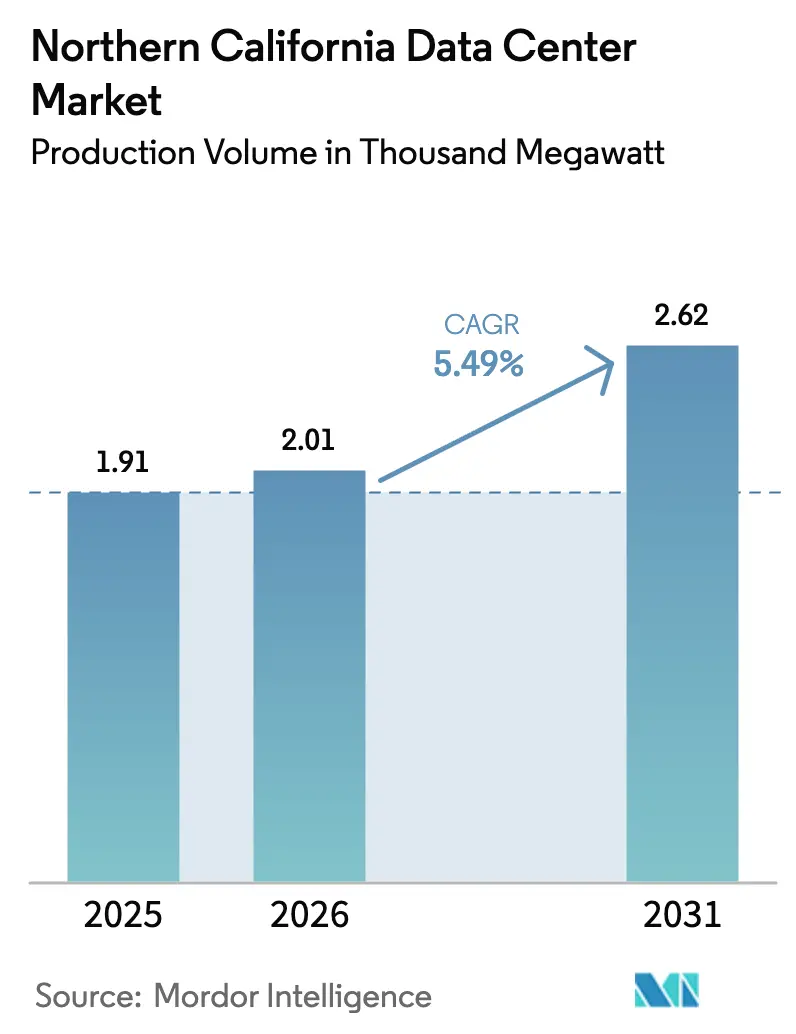
| Marktgröße im Basisjahr (2025) | 1.91 Tausend Megawatt |
| Marktvolumen (2026) | 2.01 Tausend Megawatt |
| Marktvolumen (2031) | 2.62 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 5.49 % |
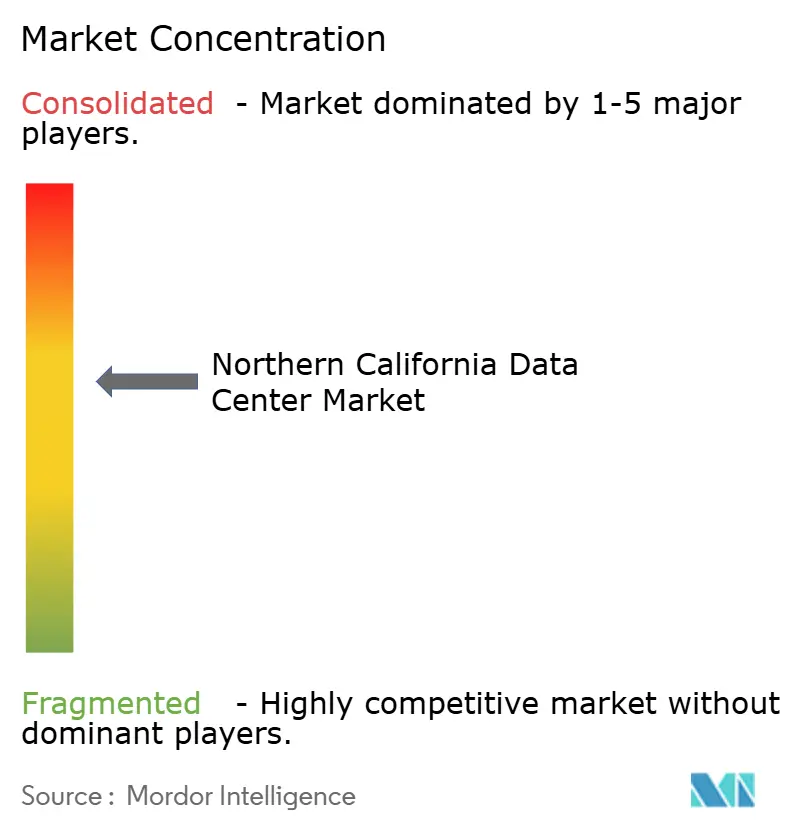
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentren in Nordkalifornien von Mordor Intelligence
Die Marktgröße für Rechenzentren in Nordkalifornien in Bezug auf das Produktionsvolumen wurde im Jahr 2025 auf 1,91 Tausend Megawatt geschätzt und soll von 2,01 Tausend Megawatt im Jahr 2026 auf 2,62 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 5,49 % während des Prognosezeitraums (2026–2031). Die anhaltende Nachfrage von Hyperscale-Betreibern verankert das Wachstum, da Cloud-, Künstliche-Intelligenz- und grafikintensive Hochdichte-Workloads in der Bay Area zusammenlaufen. Betreiber beeilen sich, langfristige Stromverträge abzuschließen, da 230-kV-Netzanschlüsse knapp bleiben und Lieferwarteschlangen sich über vier bis fünf Jahre erstrecken. Mehrstöckige Bauweise kompensiert Grundstückspreise, die regelmäßig über 4,4 Millionen USD pro Acre liegen, während die Einführung von Flüssigkühlung zunimmt, da GPU-Rack-Dichten 100 kW überschreiten. Netto-Null-Beschaffungsziele großer Hyperscaler verstärken zudem das Interesse an netzgekoppelten Solar-plus-Batteriespeichersystemen.
Wichtigste Erkenntnisse des Berichts
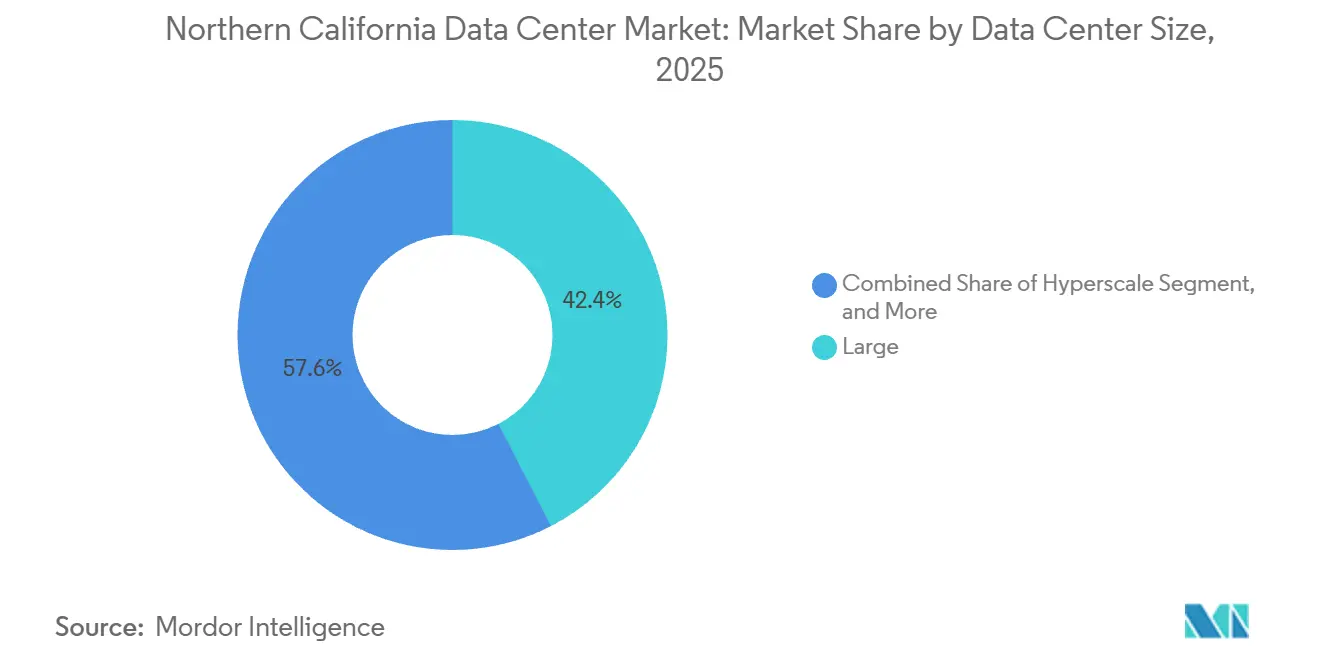
- Nach Rechenzentrumsgröße beherrschten große Einrichtungen im Jahr 2025 einen Marktanteil von 42,42 % am Markt für Rechenzentren in Nordkalifornien, und Hyperscale-Campusse werden voraussichtlich bis 2031 den schnellsten CAGR von 6,12 % verzeichnen.
- Nach Tier-Typ hielten Tier-3-Konfigurationen im Jahr 2025 einen Anteil von 48,38 %, während Tier-4-Bauten im gleichen Zeitraum voraussichtlich mit einem führenden CAGR von 6,32 % wachsen werden.
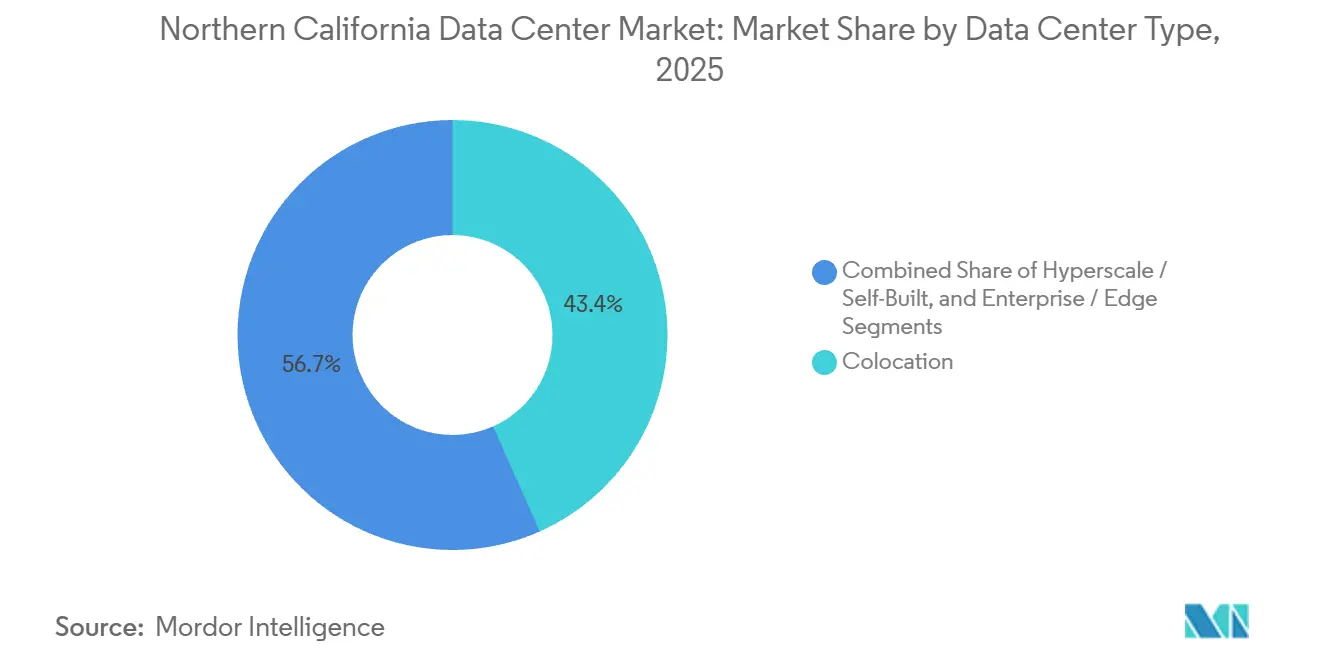
- Nach Rechenzentrumstyp entfielen auf Colocation-Standorte 43,35 % der Kapazität im Jahr 2025, doch selbst gebaute Hyperscale-Einrichtungen werden voraussichtlich den höchsten CAGR von 6,63 % bis 2031 erzielen.
- Nach Endnutzer entfiel auf IT und ITES im Jahr 2025 ein Anteil von 49,61 %, und BFSI-Workloads sollen bis 2031 mit einem erstklassigen CAGR von 6,51 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Rechenzentren in Nordkalifornien
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-zentrierte Hyperscale-Tranchennachfrage | +1.8% | Santa Clara, San Jose, Milpitas, Ausweitung auf Sacramento County | Kurzfristig (≤ 2 Jahre) |
| Steigende Film-Rendering- und Streaming-Workloads | +0.6% | Bay Area mit Backhaul zu Studios in Südkalifornien | Mittelfristig (2–4 Jahre) |
| Unterseeische Kabellandungen an der Westküste | +0.9% | Landungsanlagen in Eureka und Grover Beach, die Interconnection-Hubs in der Bay Area versorgen | Mittelfristig (2–4 Jahre) |
| 400-MW-Solar-plus-BESS-Stromabnahmeverträge | +0.5% | Standorte in Sacramento County, Daly City und Kern County, die erneuerbare Energieversorgung sichern | Langfristig (≥ 4 Jahre) |
| Revitalisierung von Hollywood-Tonbühnen | +0.2% | Hauptsächlich Los Angeles, begrenzter direkter Nutzen für Nordkalifornien | Langfristig (≥ 4 Jahre) |
| LA-Politik für sauberes Stromnetz 2045 mit nuklearen Mikro-SMR | +0.3% | Regulierungsvorlage Südkaliforniens noch nicht in Nordkalifornien übernommen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-zentrierte Hyperscale-Tranchennachfrage
Die Investitionsausgaben von Microsoft, Meta und anderen Hyperscalern überstiegen im Geschäftsjahr 2025 145 Milliarden USD, und ein erheblicher Teil finanziert neue Rechenzentren in Nordkalifornien, die latenzempfindliche Inferenz-Cluster beherbergen. Betreiber buchen Stromkapazitäten vier oder mehr Jahre im Voraus gemäß PG&E Rule 30, um Tarifgewissheit zu gewährleisten, was die Netzanschlusswarteschlangen der Versorgungsunternehmen anschwellen lässt, noch bevor der erste Spatenstich erfolgt. Neue Campusse umfassen 200–500-MW-Einzelmieterblöcke, die KI-Training, Modell-Feinabstimmung und Vektordatenbank-Workloads an einem Standort konsolidieren. Rack-Dichten überschreiten regelmäßig 100 kW, was die weitverbreitete Einführung von Direkt-zu-Chip- und Immersionskühlung vorantreibt. Da solche Installationen in herkömmlichen Mehrmieterhallen nicht untergebracht werden können, verfolgen Entwickler zunehmend Greenfield-Standorte in der Nähe bestehender Umspannwerke, um Kabellängen und Übertragungsverluste zu minimieren.[1]Pacific Gas and Electric Company, „Netzanschlusspipeline für Rechenzentren und Netzaufrüstungen”, PG&E.
Steigende Film-Rendering- und Streaming-Workloads
Rohmaterial für moderne Filmproduktionen kann 2 Petabyte überschreiten, und die Konvertierung von 4K- in 8K-Formate vervierfacht die Rechenintensität. Cloud-basierte Rendering-Workloads wandern daher von Los Angeles nach Norden, um Interconnection-Hubs mit geringerer Latenz in Santa Clara zu nutzen. Netflix, Apple und Amazon unterhalten Edge-Knoten in der Bay Area, um hochauflösende Master vor der globalen Verteilung vorzupositionieren und Studios vor transpazifischen Engpässen zu schützen. Die steigende Nachfrage nach 8K- und volumetrischem Video stärkt zudem den Markt für Rechenzentren in Nordkalifornien, da Gerätehersteller Content-Delivery-Netzwerke neben Hyperscale-Fabrics ansiedeln. Obwohl sich die Neuentwicklung in Hollywood auf Südkalifornien konzentriert, profitieren Bay-Area-Carrier vom Backhaul-Verkehr, der in Carrier-Hotels in San Jose endet.
Unterseeische Kabellandungen an der Westküste
Die Kabel Echo, Hawaiki Nui, CAP-1 und Bifrost fügen der Küstenlinie Kaliforniens mehr als 850 Tbps an potenzieller Kapazität hinzu. Die neue Landungsanlage in Eureka umgeht Los Angeles und reduziert die Hin- und Rücklaufverzögerung auf Asien-Pazifik-Routen um bis zu 12 Millisekunden – ein Unterschied, der bei synchronen Modelltraining-Jobs von Bedeutung ist. Große Mieter bestehen auf diversifizierten Glasfaserwegen, um einzelne Ausfallpunkte durch seismische Ereignisse zu minimieren, weshalb Kabelmultiplizität in Standortauswahlmatrizen hoch bewertet wird. Die Diversität der Küstenlandungen schützt Betreiber auch vor tranchenbasierten Preisspitzen bei transpazifischer Bandbreite. Zusammen erweitern diese Kabel die internationale Reichweite und unterstützen die Wachstumstrajektorie des Marktes für Rechenzentren in Nordkalifornien.
400-MW-Solar-plus-BESS-Stromabnahmeverträge in Südkalifornien
Versorgungsunternehmen genehmigten mehrere Langzeit-Batteriespeicherprojekte, darunter das 160-MW-640-MWh-System Dry Creek von SMUD und das 1-GWh-Projekt von Marin Clean Energy in Daly City. Hyperscale-Käufer schließen 10-jährige indexierte Tarifvereinbarungen ab, um den stündlichen Verbrauch mit kohlenstofffreier Versorgung abzugleichen und 24×7-Nachhaltigkeitsverpflichtungen zu erfüllen. Batteriegestützte Solarenergie glättet den Abendspitzenbedarf, wenn die Photovoltaikleistung einbricht, und erhöht damit die Widerstandsfähigkeit von Netzen, die bereits durch inkrementelle Rechenzentrumslast belastet sind. Die Teilnahme an Energiekapazitätsmärkten bietet einen Nebeneinnahmestrom, der höhere Tier-4-Baukosten ausgleicht. Langfristig wird die gesicherte Beschaffung erneuerbarer Energien für die Erlangung von Baugenehmigungen in stromknappenLandkreisen unerlässlich bleiben.[2]Sacramento Municipal Utility District, „Dry Creek Batteriespeichersystem”, smud.org
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappe 230-kV-Netzanschlüsse im PG&E-Netz | -1.2% | Santa Clara, San Jose, Milpitas, Sacramento | Kurzfristig (≤ 2 Jahre) |
| Lange Stromlieferwarteschlange (48–60 Monate) | -0.9% | Versorgungsgebiete von PG&E und Silicon Valley Power | Mittelfristig (2–4 Jahre) |
| Steigende CAPEX-Aufschläge für seismisches Design | -0.4% | Bay Area, in der Nähe der Hayward- und San-Andreas-Verwerfungen | Langfristig (≥ 4 Jahre) |
| Mangel an Tier-IV-zertifizierten Fachkräften | -0.6% | Bay Area und breitere Arbeitsmärkte an der US-Westküste | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappe 230-kV-Netzanschlüsse im PG&E-Netz
PG&E verzeichnete im Oktober 2025 9,6 GW ausstehende Rechenzentrumslast, doch nur 1,4 GW gelangten in die detaillierte Planung. Smart Wires FlexNet-Geräte erschlossen 100 MW am Umspannwerk Los Esteros, doch Betreiber sehen sich weiterhin mehrjährigen Verzögerungen bei neuen Schleifenanschlüssen gegenüber. Silicon Valley Power bietet attraktivere Tarife, obwohl sein 18 Quadratmeilen großes Versorgungsgebiet die Kapazität einschränkt. Viele Entwickler verhandeln nun geteilte Einspeisungen von beiden Versorgungsunternehmen, um Terminverzögerungen zu minimieren, wenn auch zu höheren Vorabkosten. Die anhaltende Knappheit begrenzt die kurzfristige Expansion des Marktes für Rechenzentren in Nordkalifornien und veranlasst einige Hyperscaler, Alternativen im Landesinneren oder im pazifischen Nordwesten zu erkunden.
Lange Stromlieferwarteschlange (48–60 Monate)
Entwickler benötigen in der Regel 4 bis 5 Jahre vom Netzanschlussantrag bis zur Inbetriebnahme, was die Zinslaufzeit verzögert und knappe Grundstücksflächen bindet. PG&E verpflichtet Kunden zur Finanzierung von Netzauswirkungsstudien und Netzausrüstung, die pro 100 MW bis zu 50 Millionen USD kosten können, was die Projektrenditen schmälert, wenn Baumaterialien ohnehin im Aufwärtstrend liegen. Kapazitätsverpflichtungsvorschläge, die bei CAISO geprüft werden, würden die Warteschlange formalisieren, verlängern aber die Zeitpläne für Projekte ohne feste Stromverträge weiter. Einige Betreiber umgehen Versorgungsengpässe durch die Kombination von Eigenstromerzeugung mit hinter dem Zähler liegenden erneuerbaren Energien, doch die Finanzierung solcher Hybridsysteme erweist sich unter den aktuellen Marktstrukturen als kompliziert. Anhaltende Verzögerungen dämpfen Expansionspläne und mäßigen den langfristigen CAGR des Marktes für Rechenzentren in Nordkalifornien.[3]California Independent System Operator, „Empfehlungen zum Kapazitätsverpflichtungsrahmen”, caiso.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Hyperscale-Campusse übertreffen herkömmliche Flächennutzungen
Hyperscale-Standorte führten die Expansion des Marktes für Rechenzentren in Nordkalifornien an und verzeichneten bis 2031 einen CAGR von 6,12 %, da Einzelmieter-Campusse über 300 MW hinauswachsen. Diese Bauform gedeiht, weil GPU-Trainingscluster effizienter werden, wenn Netzwerkhops minimiert und das Energiemanagement zentralisiert wird. Große Einrichtungen machten im Jahr 2025 42,42 % des Marktanteils für Rechenzentren in Nordkalifornien aus. Große Einrichtungen zwischen 50 MW und 150 MW bleiben für gemischte Mieter-Clouds relevant, die weiterhin Enterprise-Lift-and-Shift-Workloads verarbeiten. Mittelgroße Bauten von 10–50 MW dienen zunehmend als regionale Edge-Zugangspunkte für Streaming- und SaaS-Gateways. Kleine Installationen unter 10 MW bestehen für Notfallwiederherstellung, IoT-Aggregation und latenzempfindlichen Finanzhandel fort. Der Markt für Rechenzentren in Nordkalifornien tendiert weiterhin zu vertikalen Designs, die mehrere 4-MW-Hallen auf knappen Grundstücken stapeln und Grundstückskosten optimieren, während klare Wege für Strom- und Kühlwassernachrüstungen erhalten bleiben.
Hyperscale-Campusse der zweiten Generation in Santa Clara umfassen 9-Meter-Deckenhöhen und verstärkte Bodenplatten, um Immersionstanks ohne Strukturaufrüstungen aufzunehmen. Entwickler platzieren Transformatorstationen innerhalb der Grundstücksgrenzen, um Zählergebührenaufschläge zu vermeiden, und redundante 230-kV-Einspeisungen verzweigen sich in radiale 34,5-kV-Schleifen. Modulare Blockbauweise verkürzt Bauzeiten von 24 auf 18 Monate – ein zunehmend bedeutsames Differenzierungsmerkmal, da Kundenpipelines voranschreiten. Angesichts dieser Dynamik repräsentiert Hyperscale-Kapazität nun das umkämpfteste Segment des Marktes für Rechenzentren in Nordkalifornien und zieht Joint Ventures zwischen Infrastrukturfonds und Cloud-Anbietern an, die Grundstücke, Kapital und Personal bündeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tier-Typ: Tier 4 gewinnt an Bedeutung, da Inferenz fünf Neunen Verfügbarkeit erfordert
Tier 3 blieb im Jahr 2025 mit einem Marktanteil von 48,38 % am Markt für Rechenzentren in Nordkalifornien dominant – ein Erbe von Unternehmens-Hosting-Normen, die kurze Wartungsfenster tolerierten. Tier-4-Kapazität beschleunigt sich jedoch mit einem CAGR von 6,32 %, da GPU-Inferenz-Workloads bei Unterbrechungen von Millisekunden ausfallen. Regulierungsbehörden für Finanzmärkte und Hyperscaler bestehen gleichermaßen auf 99,995 % Verfügbarkeit und lenken neue Bauten in Richtung 2N+1-Elektrotopologien, gleichzeitig wartbarer Schaltanlagen und doppelt aktiver Kältemaschinen. Bauaufschläge von rund 40 % werden durch geringere Vertragsstrafen bei Serviceniveauvereinbarungen und reduzierte ungeplante Ausfallkosten ausgeglichen.
Seismisches Engineering treibt Designs weiter in Richtung Tier 4, dank Zone-4b-Anforderungen, die Basisisolierung oder Momentrahmenstrukturen vorschreiben, die eine Spitzenbodenbeschleunigung von 0,5 g absorbieren können. Betreiber setzen dreifach redundante Kraftstoffsysteme und automatisierte Lastabwurfregelungen ein, die KI-Inferenz-Workloads gegenüber Batch-Analysen priorisieren. Fachkräftemangel bleibt ein Hindernis, da Tier-IV-zertifizierte Techniker Prämiengehälter verlangen; dennoch finanzieren Eigentümer nun Ausbildungsprogramme, um Pipelines von Elektro- und Mechanikspezialisten aufrechtzuerhalten, die fehlertolerante Umgebungen am Laufen halten können.
Nach Rechenzentrumstyp: Selbst gebaute Hyperscale-Einrichtungen überholen Colocation
Colocation repräsentierte 43,35 % der im Jahr 2025 installierten Kapazität, doch selbst gebaute Hyperscale-Campusse verzeichnen den stärksten CAGR von 6,63 %, was die Präferenz der Mieter widerspiegelt, Grundstücke, Strom und Kühlung zu kontrollieren. Direktes Eigentum senkt die lebenslangen Kapitalkosten und ermöglicht proprietäre Innovationen wie rückseitige Wärmetauscher oder Kühlmittelverteilungseinheiten, die auf Rack-Ebene vorintegriert sind. Retail-Colocation-Schränke weichen Wholesale-Suiten, in denen Mieter ganze Hallen mieten und Inter-Hallen-Netzwerkfabrics anpassen.
Cloud-Anbieter behandeln den Markt für Rechenzentren in Nordkalifornien zunehmend als strategisches Asset und nutzen direkte Versorgungsvereinbarungen und Merchant-Tail-Stromabnahmeverträge, um die Energiekostenvolatilität abzusichern. CoreSite und Digital Realty reagieren, indem sie NVIDIA-DGX-Bereitschaft zertifizieren und gekühlte Glykolkreisläufe anbieten, die Flüssigkühlung-Nachrüstungen unterstützen, und verwischen damit die Grenze zwischen Retail und Hyperscale. Unternehmen, die On-Premises-Flächen behalten, wählen oft hybride Modelle, die privaten Käfigraum mit öffentlichen Cloud-APIs kombinieren, doch ihr Anteil stagniert, da neue KI-Projekte standardmäßig auf Hyperscale-Bauten setzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: BFSI führt das Wachstum inmitten regulatorischer Anforderungen an
IT- und ITES-Akteure dominieren weiterhin die Gesamtkapazität mit einem Marktanteil von 49,61 % im Jahr 2025, doch BFSI verzeichnet die stärksten Zuwächse und expandiert mit einem CAGR von 6,51 %, da Resilienzanforderungen strenger werden. Federal Reserve SR 13-19 und SEC Regulation SCI verpflichten Broker und alternative Handelssysteme, Redundanz in physischer Infrastruktur, Netzwerkkonnektivität und Personalbesetzung nachzuweisen. Infolgedessen migrieren Banken ihre Tier-Zero-Handels- und Clearingplattformen zu Tier-4-zertifizierten Einrichtungen, die Echtzeit-Prüfpfade und doppelte Versorgungseinspeisungen bieten.
E-Commerce-Gruppen halten eine konsistente Edge-Cache-Nachfrage aufrecht, um Eintages-Lieferversprechen zu unterstützen, doch viele konsolidieren in Hyperscale-Flächen, die mit Cloud-Abteilungen ihrer Muttergesellschaften geteilt werden. Verteidigungsbehörden, hervorgehoben durch das 100-MW-Projekt von CyrusOne mit der US-Marine auf dem Marinestützpunkt NAS Lemoore, bringen klassifizierte Workloads mit, die Distanz zu städtischen Sprengradien, aber Nähe zu Bay-Area-Glasfaserknoten erfordern. Medienunternehmen steigern GPU-Rendering-Workloads, bevorzugen aber weiterhin Südkalifornien für das primäre Staging und nutzen Bay-Area-Interconnects hauptsächlich für die Pazifik-Rim-Verteilung. Insgesamt prägt regulatorische Strenge weiterhin die Workload-Platzierung im Markt für Rechenzentren in Nordkalifornien.
Geografische Analyse
Santa Clara County beherbergt mehr als 60 % der Marktgröße für Rechenzentren in Nordkalifornien, da es dichte Metro-Glasfaser, mehrere Carrier-Hotels und kommunale Anreize kombiniert, die erhöhte Grundstücksbewertungen ausgleichen. Interconnection-Ökosysteme, die am Great Oaks Boulevard und am Walsh Avenue konzentriert sind, fördern Netzwerkeffekte, während die Nähe zum Flughafen San Jose Mineta International die Teilelogistik beschleunigt. Begrenzter Umspannwerk-Spielraum treibt höhere statt breitere Gebäude voran, und viele Grundstücke verfügen nun über sechsstöckige, 110 Meter tiefe Pfahlgründungen, die sowohl seismischen als auch Höhenvorschriften gerecht werden.
Das East Bay, das Fremont und Hayward umfasst, bietet relativ niedrigere Grundstückskosten, sieht sich jedoch längeren Genehmigungszyklen und schwächerer Nähe zu unterseeischen Kabeln gegenüber. Dennoch wählen Unternehmen mit moderaten Latenzanforderungen diese Standorte, um Kosten und Nähe zu Arbeitskräftezentren auszubalancieren. Sacramento County entwickelt sich als ergänzendes Ziel, wo SMUDs erneuerbarer Energiemix und niedrigere Tarife Hyperscale-Überlauf anziehen, wenn auch auf Kosten einer etwas höheren Hin- und Rücklauflatenz zu Endpunkten in San Francisco.
Weiter südlich stellt NAS Lemoore einen strategischen Infill-Teilmarkt dar, der die Infrastruktur des Verteidigungsministeriums und Air-Gap-Sicherheitsanforderungen nutzt. Obwohl 150 Meilen von Silicon Valley entfernt, ist der Stützpunkt über Dunkelglasfaser-Trunkverbindungen angebunden, die eine Latenz von unter 3 Millisekunden liefern – akzeptabel für viele Backup- oder Verteidigungsworkloads. Zusammen schaffen diese Geografien ein Multi-Knoten-Netzwerk, das die Expansion des Marktes für Rechenzentren in Nordkalifornien auch dann aufrechthält, wenn die Kernflächen in Santa Clara knapper werden.
Regulatorisches Umfeld
Die Entwicklung von Rechenzentren in Nordkalifornien unterliegt kalifornischen Energieeffizienz- und Offenlegungsanforderungen sowie County- und Stadtgenehmigungsverfahren, die häufig von Strom- und Wasserauswirkungen abhängen. Die California Energy Commission (CEC) verwaltet die Building Energy Efficiency Standards (Title 24, Part 6), die die Auslegung mechanischer Systeme für Rechnerräume prägen, und das CEC Building Energy Benchmarking-Programm verpflichtet eigenständige Rechenzentren über 50.000 Quadratfuß zur jährlichen Meldung von Energieverbrauchsdaten.
Die politische Aufmerksamkeit nahm während der Legislaturperiode 2025-2026 zu, da mehrere Gesetzesvorlagen auf die Standortwahl und Betriebsauswirkungen von Rechenzentren zielten. Senate Bill 57 weist die California Public Utilities Commission (CPUC) an, bis zum 1. Januar 2027 die Auswirkungen des Stromverbrauchs von Rechenzentren auf Endkunden zu untersuchen und zu berichten, während Vorschläge wie SB 887 und AB 1577/AB 2619 die Umweltprüfung sowie die Energie- und Wasserberichterstattung betreffen und die Compliance zu einem zentralen Kriterium für Projekte in der Bay Area machen, die mit langen Wartezeiten bei der Stromlieferung konfrontiert sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Nordkalifornien beginnt mit der Standortfindung und Genehmigung in flächenknappen Teilmärkten wie Santa Clara und verschiebt sich dann zur Strombeschaffung und Netzanschlussplanung mit Versorgungsunternehmen (insbesondere PG&E und Silicon Valley Power) als kritischem Faktor. Entwickler und Eigentümer koordinieren sich frühzeitig für Kapazitäten auf Übertragungsebene oder in Umspannwerksnähe, da der Zugang zu 230-kV-Anschlüssen knapp ist und die Netzanbindung 48-60 Monate dauern kann, was die Elektroplanung, die Lieferzeiten für Schaltanlagen und die Finanzierung von Netzausbauten im Projektzeitplan vorzieht.
Auf der Nachfrage- und Dienstleistungsseite treiben Hyperscaler und Colocation-Betreiber das Ökosystem durch Cloud-On-Ramps und dichte Konnektivität voran, unterstützt von Netzknoten und Carrier Hotels im gesamten Silicon Valley. Betreiber wie CoreSite, Cyxtera und Aligned kombinieren hochdichte Ausbauten mit Interconnection-Infrastrukturen und KI-fähiger Infrastruktur, einschließlich flüssigkeitskühlungsfähiger Hallen, während nachgelagerte Ebenen Managed Services sowie Sicherheit und Compliance umfassen (zum Beispiel ISO-konforme Kontrollen und Prüfbarkeit, die von regulierten Endnutzern gefordert werden), zuzüglich der laufenden Energieleistungsberichterstattung im Rahmen kalifornischer Programme.
Wettbewerbslandschaft
Der Markt für Rechenzentren in Nordkalifornien weist ein moderates Konzentrationsprofile auf. Digital Realty erweitert bestehende Campusse, anstatt neue Grundstücke auf der grünen Wiese zu erschließen, und nutzt grandfathered Stromvereinbarungen, um Inbetriebnahmezeiten zu verkürzen. Equinix bevorzugt netzwerkdichte Infill-Bauten, die Interconnect-Einnahmeströme neben Colocation-Mieten erschließen. Vantage setzt auf Hochdichte-Designs und hat kürzlich eine Partnerschaft mit Liberty Energy geschlossen, um On-Site-Mikronetze zu erkunden, die PG&E-Warteschlangen umgehen könnten.
Aufstrebende Akteure differenzieren sich durch grüne Finanzierung und zweckgebundene KI-Kapazität. EdgeCore sicherte sich ein grünes Darlehen in Höhe von 440 Millionen USD und wendet Energieverbrauchsintensitäts-Covenants an, um ESG-orientierte Mieter anzuziehen. Lambda bietet Nvidia-GB200-NVL72-Racks als verwalteten Dienst an und spricht Start-ups an, die keine 80-MW-Ankermieten unterzeichnen können. Flexential finanziert Wachstum durch forderungsbesicherte Wertpapiere und leitet Erlöse in Konnektivität, die seinen Anteil am Bifrost-Kabel unterstützt, und verbessert damit die Latenz im Pazifik-Rim.
Technologie-Roadmaps drehen sich um Flüssigimmersionskühlung, Siliziumphotonik und DC-Sammelschienen-Architekturen, die Leitungsverluste unter 48-V-Stromverteilung reduzieren. Betreiber setzen auch wasserstofffähige Brennstoffzellen ein und erproben modulare Reaktoren im Rahmen früher Umweltgenehmigungsverfahren. Compliance-Überlagerungen wie ISO 27001 und ASCE 7 beeinflussen zunehmend die Mieterauswahl und belohnen Anbieter, die Verfügbarkeitsgarantien mit prüfbaren Nachhaltigkeitskennzahlen kombinieren können. Insgesamt konzentriert sich der Wettbewerb auf die Geschwindigkeit bis zur Stromversorgung und die Fähigkeit, langfristige Versorgungsvereinbarungen vor Mitbewerbern zu sichern.
Marktführer der Branche für Rechenzentren in Nordkalifornien
CoreSite Realty Corporation
Cyxtera Technologies, Inc.
Aligned Data Centers, LLC
Vantage Data Centers, LLC
NTT Global Data Centers Americas, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich auf Projekte, die versorgungsseitig abgestimmten Strom sichern und Genehmigungen in Santa Clara und angrenzenden Knotenpunkten vorantreiben können, wo die Netzanschlussknappheit den bindenden Engpass darstellt. Die Genehmigung im April 2026 für eine 72-MW-, viergeschossige CoreSite-Anlage an der 2805 Bowers Avenue in Santa Clara, gepaart mit einem geplanten 72-MVA-Umspannwerk im Netz von Silicon Valley Power, unterstreicht die Prämie für Entwicklungen, die Immobilienerweiterung direkt mit lieferbarer Stromnetzinfrastruktur verbinden.
Chancen erstrecken sich auch auf compliance-orientierte, messbare Effizienz- und Berichtslösungen, da kalifornische Behörden und Gesetzgeber die Auswirkungen von Rechenzentren auf Netz, Wasser und Endkunden verstärkt prüfen. Da die CEC bereits eine jährliche Berichterstattung für eigenständige Rechenzentren über 50.000 Quadratfuß verlangt und die CPUC im Rahmen von SB 57 angewiesen ist, bis zum 1. Januar 2027 eine Studie zu den Auswirkungen auf Endkunden vorzulegen, haben Betreiber und Anbieter, die prüfbare Energie- und Wasserdatenpipelines, hochdichte Kühlungsnachrüstungen und erneuerbare-gekoppelte Beschaffungsstrukturen bündeln, einen klareren Weg durch Genehmigungsverfahren, Mieterakquise und Zusammenarbeit mit Versorgungsunternehmen in Nordkalifornien.
Aktuelle Branchenentwicklungen
- April 2026: CoreSite Realty Corporation erhielt die Genehmigung für ein 72-MW-, viergeschossiges Rechenzentrum an der 2805 Bowers Avenue in Santa Clara, unterstützt durch ein geplantes 72-MVA-Umspannwerk im Netz von Silicon Valley Power. Die Erweiterung des Santa-Clara-Campus stimmt sich mit der Entwicklung der Stromnetzinfrastruktur in der Nähe ab. Die Erweiterung erhöht die Kapazität in Nordkalifornien und stärkt kurzfristig die netzgekoppelte Rechenzentrumsentwicklung.
- Februar 2026: CoreSite Realty Corporation kaufte drei Gebäude in Santa Clara für 100 Millionen USD auf einem Grundstück, das für eine Rechenzentrumsentwicklung mit 244.000 Quadratfuß vorgesehen ist. Der Schritt signalisiert ein Investitionsbekenntnis und erweitert die Präsenz in Santa Clara. Er erhöht die kurzfristige Pipeline und dient als Ankerpunkt für das Wachstum von Rechenzentren in der Bay Area.
- Januar 2026: Vantage Data Centers ging mit Liberty Energy eine Partnerschaft ein, um Strom-Lösungen im Versorgungsmaßstab und Mikronetze vor Ort für Campusstandorte in Nordkalifornien zu evaluieren. Die Zusammenarbeit legt den Schwerpunkt auf Stromresilienz und Netzintegration im nordkalifornischen Markt. Sie könnte die Vor-Ort-Stromerzeugung und nachhaltigkeitsfähige Kapazitäten beschleunigen und die Zeitpläne für die Netzanbindung beeinflussen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Umsätze im Zusammenhang mit der Rechenzentrumskapazität in Nordkalifornien, einschließlich Colocation- und Hyperscale-Einrichtungen, gemessen anhand der verkäuflichen Stromleistung und des entsprechenden Flächenraums, die in der Region vertraglich gebunden und errichtet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Unternehmensserverräume in Gebäuden aus, die keine Rechenzentren sind, und wir zählen Telekommunikationsvermittlungsstellen nicht, sofern sie nicht als kommerzielle Rechenzentrumskapazität betrieben werden.
Übersicht der Segmentierung
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Hyperscale / Eigenbau
- Unternehmen / Edge
- Colocation
- Nicht genutzt
- Genutzt
- Retail-Colocation
- Wholesale-Colocation
- Nach Endnutzer
- BFSI
- IT und ITES
- E-Commerce
- Regierung
- Fertigung
- Medien und Unterhaltung
- Telekommunikation
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird eingesetzt, um die tatsächliche, physische Angebotspipeline und die sie steuernden Einschränkungen in Nordkalifornien abzubilden, bevor Zahlen modelliert werden. Wir stützen uns auf öffentliche Strom- und Genehmigungssignale und verknüpfen diese mit den Zuwächsen an Rechenzentrumskapazität, da dieser Markt durch die Verfügbarkeit von Netzanschlüssen und Umspannwerken begrenzt sein kann.
Häufige Inputs umfassen Material zur öffentlichen Versorgung und Energieplanung wie von der California Energy Commission, der U.S. Energy Information Administration sowie lokalen Luftqualitäts- und Baugenehmigungsportalen, zusammen mit Veröffentlichungen von Gruppen wie dem Uptime Institute und AFCOM. Wir überprüfen zudem Unternehmensunterlagen, Projektankündigungen und glaubwürdige lokale Wirtschaftspresse und nutzen kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Prüfungen auf Sendungsebene bei Import/Export, wenn Ausrüstungsengpässe zu einer zentralen Annahme werden. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden ebenfalls zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Expertengespräche und Umfragen in ganz Nordkalifornien decken Betreiber, Nutzer, Versorgungsunternehmen, Entwickler, Ausrüstungsspezialisten und Leasingfachleute ab. Wir nutzen Feldbeobachtungen, um Projektzeitpläne, Auslastung, Leerstand, Stromkapazitätsbeschränkungen, Mietannahmen und die voraussichtliche Inbetriebnahme zu prüfen. Widersprüchliche Antworten führen zu Nachfragen, bevor die Erkenntnisse aus Nordkalifornien und die endgültige Analyse abgeglichen werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 15% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 25% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-down-Ansatz, bei dem regionales Angebot, Stromverfügbarkeit und aktive Kapazitätspipeline rekonstruiert und dann unter Verwendung typischer Preise für vertraglich gebundene Kapazität in Marktwert umgerechnet werden. Um das Modell realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa mit stichprobenartigen MW-Zuwächsen nach Anlagentyp, Kanalprüfungen zu vermieteter versus verfügbarer Kapazität und einem Plausibilitätscheck der implizierten Preise pro kW-Monat im Vergleich zu den Angaben aus Interviews.
Zu den wichtigsten Inputs zählen installierte IT-Last (MW), im Bau befindliche und geplante Kapazität, Inbetriebnahmezeitpläne, Leerstands- und Absorptionsrichtung sowie typische Verschiebungen der Rack-Dichte, die den Flächenbedarf pro MW beeinflussen. Wo Lücken auftreten, etwa bei Projekten, die Fläche, aber keine Stromleistung offenlegen, werden Umrechnungen anhand beobachteter Dichten aus Interviews angewendet, und die Sensitivität wird vor der Finalisierung überprüft.
Die Prognosen verwenden Szenarioanalysen, gestützt durch einfache regressionsartige Beziehungen zwischen neuer MW-Lieferung, Zeitpunkt der Strom-Warteliste und Nachfrageindikatoren wie der Intensität von Cloud- und KI-Workloads (wie von den Befragten beschrieben). Dies trägt dazu bei, die Prognose fundiert zu halten, wenn sich ein Engpass, wie die Vorlaufzeiten der Versorgungsunternehmen, schneller ändert als die Preise.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen angebotsseitiger Pipelineverfolgung, Strom- und Genehmigungssignalen sowie Primärfeedback dazu validiert, was wahrscheinlich in Betrieb genommen oder verschoben wird. Zeigt ein Teilmarkt ungewöhnliche Sprünge bei MW oder Preisen, werden die zugrunde liegenden Annahmen erneut überprüft und die entsprechenden Quellen erneut konsultiert, und bei wesentlichen Abweichungen werden Rückfragen ausgelöst.
Vor der endgültigen Freigabe durchläuft das Modell und die Logik eine mehrstufige Analystenprüfung, damit Berechnungsfehler, Einheiteninkonsistenzen und zeitliche Überlappungen entfernt werden. Die Berichte werden jährlich aktualisiert, und bei wichtigen Ereignissen, wie einer großen Kapazitätsankündigung, einer Aktualisierung eines Versorgungsengpasses oder einer bemerkenswerten Verzögerung der Inbetriebnahme, werden Zwischenaktualisierungen vorgenommen. Kurz vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellstmögliche Sicht erhalten.
Marktgröße des nordkalifornischen Rechenzentrumsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Rechenzentren in Nordkalifornien können weit voneinander abweichen, da der Markt in MW, in Quadratfuß oder in USD ausgedrückt werden kann, und jede Wahl erfordert eine andere Umrechnungs- und Zeitannahme. Unterschiede ergeben sich auch daraus, ob geplante Kapazität bereits heute als Angebot gezählt wird, wie die Preisgestaltung für vertraglich gebundene versus verfügbare Kapazität behandelt wird und wie schnell angenommen wird, dass hochdichte Implementierungen die verkäufliche Kapazität verändern.
Die größten Abweichungstreiber liegen in der Regel in der Behandlung von IT-Last gegenüber Gesamtanlagenstrom, der Einbeziehung von Build-to-Suit- und eigengenutzter Kapazität und der Art, wie Pipelines an Strom-Lieferwartelisten angepasst werden. Auch das Timing der Währung ist ein Faktor, wenn Quellen laufende Dollar und konstante Dollar mischen, und der Aktualisierungsrhythmus ist von Bedeutung, da eine einzelne Aktualisierung eines Versorgungsunternehmens den Zeitpunkt der Inbetriebnahme um mehrere Quartale verschieben kann.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,91 Mrd. USD (2025) | |
| Fachpublikation A | 2,45 Mrd. USD (2025) | Rechnet häufig von Fläche in Wert unter Verwendung breiter $/SF-Annahmen um, was die Gesamtsummen in Nordkalifornien überhöhen kann, wenn höhere Rack-Dichten die Quadratfuß pro MW verringern. |
| Regionale Beratungsgesellschaft B | 1,55 Mrd. USD (2025) | Zählt tendenziell nur in Betrieb genommenes Colocation-Angebot und schließt möglicherweise Hyperscale-Kapazität aus, die vertraglich gebunden, aber noch nicht geliefert ist, was den kurzfristigen Marktwert senkt. |
Die Tabelle zeigt eine deutliche Spanne, und im Modell von Mordor Intelligence ist der Wert an die IT-Lastkapazität (MW) sowie an Inbetriebnahme- und Absorptionszeitpunkte gekoppelt, was Doppelzählungen zwischen geplantem, im Bau befindlichem und aktivem Angebot reduziert. Werden dieselben Schritte nicht befolgt, ist das Ergebnis in der Regel entweder eine überhöhte Summe aufgrund optimistischer Pipeline-Zuwächse oder eine niedrigere Zahl, die vertraglich gebundene Kapazität übersieht, die sich noch im Strom- und Genehmigungsprozess befindet.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Hyperscale-Kapazität in Nordkalifornien?
Hyperscale-Campusse werden voraussichtlich zwischen 2026 und 2031 einen CAGR von 6,12 % verzeichnen und sind damit die am schnellsten wachsende Größenkategorie.
Welches Tier-Design wird bei neuen Bauten in Nordkalifornien dominieren?
Tier 4 wird voraussichtlich am schnellsten Marktanteile gewinnen und mit einem CAGR von 6,32 % wachsen, da KI-Inferenz-Workloads eine Verfügbarkeit von 99,995 % erfordern.
Was sind die wichtigsten Stromengpässe für neue Marktteilnehmer?
Die Knappheit von 230-kV-Netzanschlüssen und eine 48–60-monatige Versorgungsunternehmen-Warteschlange bleiben die primären Hindernisse für eine schnelle Inbetriebnahme.
Warum verlagern sich BFSI-Workloads in Rechenzentren in Nordkalifornien?
Federal Reserve SR 13-19 und SEC Regulation SCI drängen Banken zu Tier-4-Standorten, die höhere Resilienz und prüfbare Kontrollen bieten.
Wie beeinflusst die Expansion von Unterseekabeln die Region?
Neue Systeme wie Echo, Hawaiki Nui, CAP-1 und Bifrost liefern mehr als 850 Tbps an aggregierter Kapazität und reduzieren die Latenz zu Zielen im Asien-Pazifik-Raum.
Welche Kühltechnologien setzen Betreiber für GPU-Racks ein?
Direkt-zu-Chip-, rückseitige Wärmetauscher- und Immersionskühlungslösungen sind nun Standard für Racks mit Dichten über 100 kW.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Baubedarf in den USA, nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrumsmarkt Strom Europa Energiesysteme in Europa, unterteilt nach Typ, Anlagentyp und Endverbraucherbranche.
- Saudi-Arabien Data-Center-Server-Markt Server in Saudi-Arabien, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für Rechenzentrumsstrom in China Energiesysteme in China, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Rechenzentrums-Rackmarkt Singapur Racknachfrage in Singapur, einschließlich Rackgröße, Rackhöhe und Racktyp.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Bauwesen im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Philippinischer Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme auf den Philippinen, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Hyperscale-Rechenzentrumsmarkt USA Nachfrage nach Hyperscale-Standorten in den USA, einschließlich Anlagentyp, Komponente und Tier.



