
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
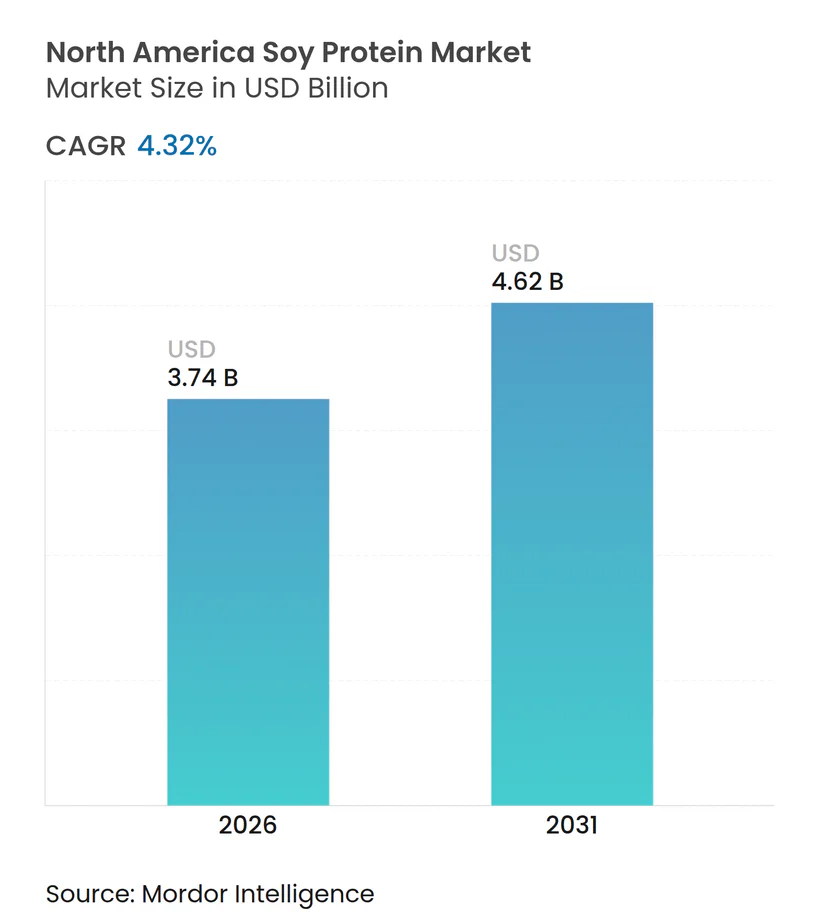
| Marktgröße (2026) | 3.74 Milliarden US-Dollar |
| Marktgröße (2031) | 4.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Sojaproteinmarkts von Mordor Intelligence
Es wird erwartet, dass der nordamerikanische Sojaproteinmarkt von 3,74 Milliarden USD im Jahr 2026 auf 4,62 Milliarden USD bis 2031 wächst, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,32 % über den Prognosezeitraum. Dieses Wachstum verdeutlicht eine stetige Zunahme der Marktgröße. Die steigende Nachfrage nach Sojaprotein wird dadurch angetrieben, dass Lebensmittelhersteller zunehmend pflanzenbasierte Formulierungen einsetzen, um Nachhaltigkeitsziele zu erfüllen, Verbraucher mit Allergieanliegen zu bedienen und die Kosten im Vergleich zu tierischen Proteinen zu senken. Große Verarbeiter investieren in fortschrittliche Technologien wie Hochfeuchtigkeitsextrusion, wässrige Extraktion und vertikal integrierte Lieferketten. Diese Fortschritte schaffen Möglichkeiten zur Herstellung hochwertiger, wertschöpfender Sojaproteinzutaten, die den Anforderungen an saubere Etiketten entsprechen. Nach Form dominieren Sojaproteinisolate den Markt, während texturierte Sojaproteinvarianten ein beschleunigtes Wachstum verzeichnen. Nach Kategorie hält konventionelles Sojaprotein den größten Anteil, aber Bio-Sojaprotein gewinnt allmählich als Nischensegment an Bedeutung. Der Markt ist mäßig konsolidiert, wobei einige wenige Schlüsselakteure bedeutende Anteile halten.
Wichtigste Erkenntnisse des Berichts
- Nach Form führten Sojaproteinisolate mit 45,73 % des Marktanteils am nordamerikanischen Sojaproteinmarkt im Jahr 2025, und texturierte Varianten entwickeln sich bis 2031 mit einer CAGR von 6,36 %.
- Nach Kategorie dominierten konventionelle Produkte den nordamerikanischen Sojaproteinmarkt mit einem Anteil von 83,77 % im Jahr 2025, während Bio-Angebote bis 2031 mit einer CAGR von 5,41 % wachsen.
- Nach Endverbraucher entfielen auf Lebensmittel und Getränke 54,75 % des Marktvolumens des nordamerikanischen Sojaproteinmarkts im Jahr 2025, und Nahrungsergänzungsmittel wachsen bis 2031 mit einer CAGR von 6,24 %.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 92,48 % am nordamerikanischen Sojaproteinmarkt, während Kanada die höchste prognostizierte CAGR von 5,18 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für vegane und vegetarische Ernährung, die die Einführung in Fleischersatzprodukten vorantreibt | +0.8% | Vereinigte Staaten, Kanada, städtische Zentren in Mexiko | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherbewusstsein für Gesundheit, Fitness und proteinreiche Ernährung, das die Nachfrage steigert | +0.7% | Nordamerikaweit, am stärksten in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Beliebtheit von Zutaten mit sauberem Etikett und ohne gentechnische Veränderung, die Soja gegenüber tierischen Proteinen bevorzugt | +0.6% | Vereinigte Staaten, Kanada (Ontario, Quebec) | Mittelfristig (2–4 Jahre) |
| Ausweitung der Sporternährung und proteinreicher Nahrungsergänzungsmittel mit Soja | +0.5% | Vereinigte Staaten, Kanada, Premium-Einzelhandelskanäle | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verwendung in Säuglings- und Seniorenernährungsprodukten | +0.4% | Vereinigte Staaten, Kanada, reguliert durch die Lebensmittel- und Arzneimittelbehörde und Health Canada | Langfristig (≥ 4 Jahre) |
| Wachstum des Konsums von verzehrfertigen und Convenience-Lebensmitteln, das die Nachfrage nach funktionellen Pflanzenproteinen steigert | +0.3% | Nordamerikaweit, Gastronomie und Einzelhandel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für vegane und vegetarische Ernährung treibt die Einführung in Fleischersatzprodukten voran
In Nordamerika wird die Nachfrage nach Sojaprotein zunehmend von Flexitariern angetrieben, die nach erschwinglichen und fleischähnlichen Alternativen suchen, und nicht ausschließlich von veganen oder vegetarischen Verbrauchern. Im Jahr 2024 identifizierten sich laut dem Good Food Institute nur 11 % der amerikanischen Konsumenten von pflanzenbasiertem Fleisch als Vegetarier, Pescatarier oder Veganer, was darauf hindeutet, dass das Wachstum dieser Kategorie weitgehend von traditionellen Fleischessern getragen wird, die pflanzenbasierte Optionen erkunden[1]. Texturiertes Sojaprotein bleibt eine Schlüsselzutat aufgrund seiner Fähigkeit, die faserige Struktur von Muskeln nachzuahmen und kosteneffiziente Formulierungen bereitzustellen. Jüngste Fortschritte in der Doppelschneckenextrustionstechnologie haben die Herstellung pflanzenbasierter Produkte weiter verbessert und ermöglichen Merkmale wie sichtbare Marmorierung in pflanzenbasierten Steaks. Da der Geschmack eine entscheidende Rolle bei Wiederholungskäufen spielt, kombinieren Hersteller Soja zunehmend mit anderen Pflanzenproteinen, um Geschmack und Textur zu verbessern und gleichzeitig Skalierbarkeit und Produktionseffizienz zu erhalten.
Zunehmendes Verbraucherbewusstsein für Gesundheit, Fitness und proteinreiche Ernährung steigert die Nachfrage
In Nordamerika wächst die Nachfrage nach Sojaprotein, da sich immer mehr Verbraucher darauf konzentrieren, Protein für Gesundheits- und Fitnessvorteile in ihre Ernährung zu integrieren. Im Jahr 2024 versuchen laut dem Internationalen Rat für Lebensmittelinformationen 71 % der Amerikaner aktiv, ihre Proteinaufnahme zu erhöhen, was einen breiteren Trend zu gesünderen Ernährungsgewohnheiten widerspiegelt[2]. Sojaproteinisolate gewinnen aufgrund ihres vollständigen Aminosäureprofils und ihrer Erschwinglichkeit im Vergleich zu Molkenprotein an Beliebtheit. Diese Isolate werden häufig in Produkten wie trinkfertigen Shakes und proteinreichen Snackriegeln verwendet. Die Gesundheitsaussage der Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten, dass der tägliche Verzehr von 25 Gramm Sojaprotein die Herzgesundheit unterstützen kann, stärkt ihre Glaubwürdigkeit weiter – ein Vorteil, der bei neueren Pflanzenproteinen nicht häufig zu finden ist. Die hohe Verdaulichkeit von Sojaprotein macht es ideal für Seniorenernährungsprodukte zur Erhaltung der Muskelgesundheit, während seine ausgezeichnete Löslichkeit sicherstellt, dass es in Einzelportionsgetränken gut funktioniert, die in Convenience-Einzelhandelsformaten beliebt sind.
Wachsende Verwendung von Sojaprotein in Säuglings- und Seniorenernährungsprodukten
Die wachsende Nachfrage nach Sojaprotein in den Vereinigten Staaten wird durch seine zunehmende Verwendung in Ernährungsprodukten sowohl für Säuglinge als auch für ältere Menschen angetrieben. Im Jahr 2024 machten Personen ab 65 Jahren 18 % der Bevölkerung der Vereinigten Staaten aus, während Kinder im Alter von 0–14 Jahren 25 % ausmachten, was den anhaltenden Bedarf an maßgeschneiderter Ernährung zur Unterstützung der frühkindlichen Entwicklung und des gesunden Alterns widerspiegelt, laut der Weltbank[3]. Sojaprotein ist eine Schlüsselzutat in Säuglingsnahrung aufgrund seines ausgewogenen Aminosäureprofils und seiner Eignung für Babys mit Laktoseintoleranz. Für ältere Menschen wird es wegen seiner leichten Verdaulichkeit und seiner Fähigkeit, die Muskelerhaltung zu unterstützen, hoch geschätzt, was für alternde Bevölkerungen entscheidend ist. Da Gesundheitsdienstleister und Pflegepersonen sich stärker auf altersspezifische Ernährungsbedürfnisse konzentrieren, wird Sojaprotein zunehmend in Produkte integriert, die für die pädiatrische und Seniorenernährung konzipiert sind. Dieser Trend unterstreicht seine Vielseitigkeit und wachsende Bedeutung bei der Erfüllung der Ernährungsanforderungen dieser beiden bedeutenden demografischen Gruppen.
Ausweitung der Sporternährung und proteinreicher Nahrungsergänzungsmittel mit Soja
Das wachsende Interesse an Fitness und Freizeitaktivitäten treibt die Nachfrage nach Sojaprotein in der Sporternährung und bei proteinreichen Nahrungsergänzungsmitteln in ganz Nordamerika an. Im Jahr 2024 betätigten sich laut der Sport- und Fitnessindustrievereinigung rund 247,1 Millionen Amerikaner mindestens einer Sport-, Fitness- oder Outdoor-Aktivität, was einen größeren Markt für Produkte wie Proteinshakes, Erholungsgetränke und Nahrungsergänzungsmittel schafft[4]. Sojaproteinisolate, die bis zu 90 % Protein enthalten und eine ausgezeichnete Hitzestabilität bieten, werden zu einer bevorzugten Zutat in trinkfertigen Getränken und Retortenprodukten, wo Molkenprotein häufig auf Formulierungsbeschränkungen stößt. Da Verbraucher zunehmend Produkte mit sauberem Etikett priorisieren und Drittanbietertests im Wettkampfsport zum Standard werden, machen die gleichbleibende Qualität und Anpassungsfähigkeit von Sojaprotein in gemischten Formulierungen es zu einem starken Kandidaten im sich entwickelnden Sporternährungsmarkt. Dieser Trend unterstreicht die wachsende Rolle von Sojaprotein bei der Erfüllung der Ernährungsbedürfnisse aktiver Personen und steht im Einklang mit den Präferenzen für saubere Etiketten und Nachhaltigkeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Kontrolle der Sojaverträglichkeit verlangsamt neue Produktzulassungen | -0.4% | Vereinigte Staaten (Zuständigkeitsbereich der Lebensmittel- und Arzneimittelbehörde), Kanada (Health Canada) | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherbedenken hinsichtlich Sojaallergien schränken die Einführung in bestimmten Segmenten ein | -0.3% | Nordamerikaweit, insbesondere Säuglingsnahrung und Backwaren | Mittelfristig (2–4 Jahre) |
| Volatilität der Sojapreise aufgrund klimatischer Schwankungen und landwirtschaftlicher Versorgungsunterbrechungen | -0.5% | Vereinigte Staaten (Mittlerer Westen), Kanada (Ontario, Manitoba) | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Erbsen-, Molken- und andere Pflanzenproteine fragmentiert den Marktanteil | -0.4% | Nordamerikaweit, am stärksten bei pflanzenbasiertem Fleisch und Sporternährung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Kontrolle der Sojaverträglichkeit verlangsamt neue Produktzulassungen
Die regulatorische Aufsicht bleibt eine erhebliche Herausforderung für den nordamerikanischen Sojaproteinmarkt, insbesondere in Anwendungen wie Säuglings- und medizinischer Ernährung. Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten identifiziert Soja als ein wichtiges Allergen, was eine klare Kennzeichnung auf der Verpackung und strenge Herstellungskontrollen in Einrichtungen erfordert, die mehrere Produkte verarbeiten. Diese Anforderungen erhöhen die Produktionskosten und schränken die Flexibilität bei der Einführung neuer Produkte ein. Für Säuglingsnahrung ist der Regulierungsprozess noch strenger, mit obligatorischen Vorabmarktzulassungsbewertungen, die Produktzulassungen um bis zu 18 Monate verzögern können, was die Innovation in diesem Segment verlangsamt. Die Expansion nach Kanada stellt weitere Herausforderungen dar, da Health Canada ähnliche Allergenkennzeichnungsregeln zusammen mit zweisprachigen Verpackungsanforderungen durchsetzt, was für kleinere Hersteller besonders belastend sein kann. Obwohl Bedenken hinsichtlich Phytoöstrogenen in Soja nicht zu formalen Einschränkungen geführt haben, steht die Kategorie weiterhin unter strenger regulatorischer Kontrolle.
Wachsende Verbraucherbedenken hinsichtlich Sojaallergien schränken die Einführung in bestimmten Lebensmittel- und Ernährungssegmenten ein
Das zunehmende Verbraucherbewusstsein für Lebensmittelallergene schränkt die Verwendung von Sojaprotein in bestimmten Lebensmittel- und Ernährungskategorien ein, insbesondere in Produkten für Kinder und in praktischen Snacks für unterwegs. Die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten klassifiziert Soja als ein wichtiges Lebensmittelallergen, was Verbraucher vorsichtiger gemacht hat. Infolgedessen vermeiden viele Marken Soja und konzentrieren sich auf „allergenfreie” Produkte, die auf allergenbewusste Käufer ausgerichtet sind. Dieser Wandel hat die wachsende Verwendung alternativer Proteine wie Erbsen und Reis vorangetrieben, obwohl Soja oft bessere Funktionalität und Kostenvorteile bietet. Im Einzelhandelssektor schaffen Allergenbedenken zusätzliche Herausforderungen für etablierte Marken. Das Hinzufügen von Soja zu ihren Produkten erfordert häufig die Neuformulierung von Rezepten, die Trennung von Produktionsprozessen und die Aktualisierung von Produktetiketten, was kostspielig und zeitaufwendig sein kann. Folglich konzentriert sich das Wachstum von Sojaprotein nun stärker auf erwachsenenorientierte, Sporternährungs- und Gastronomiekanäle.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
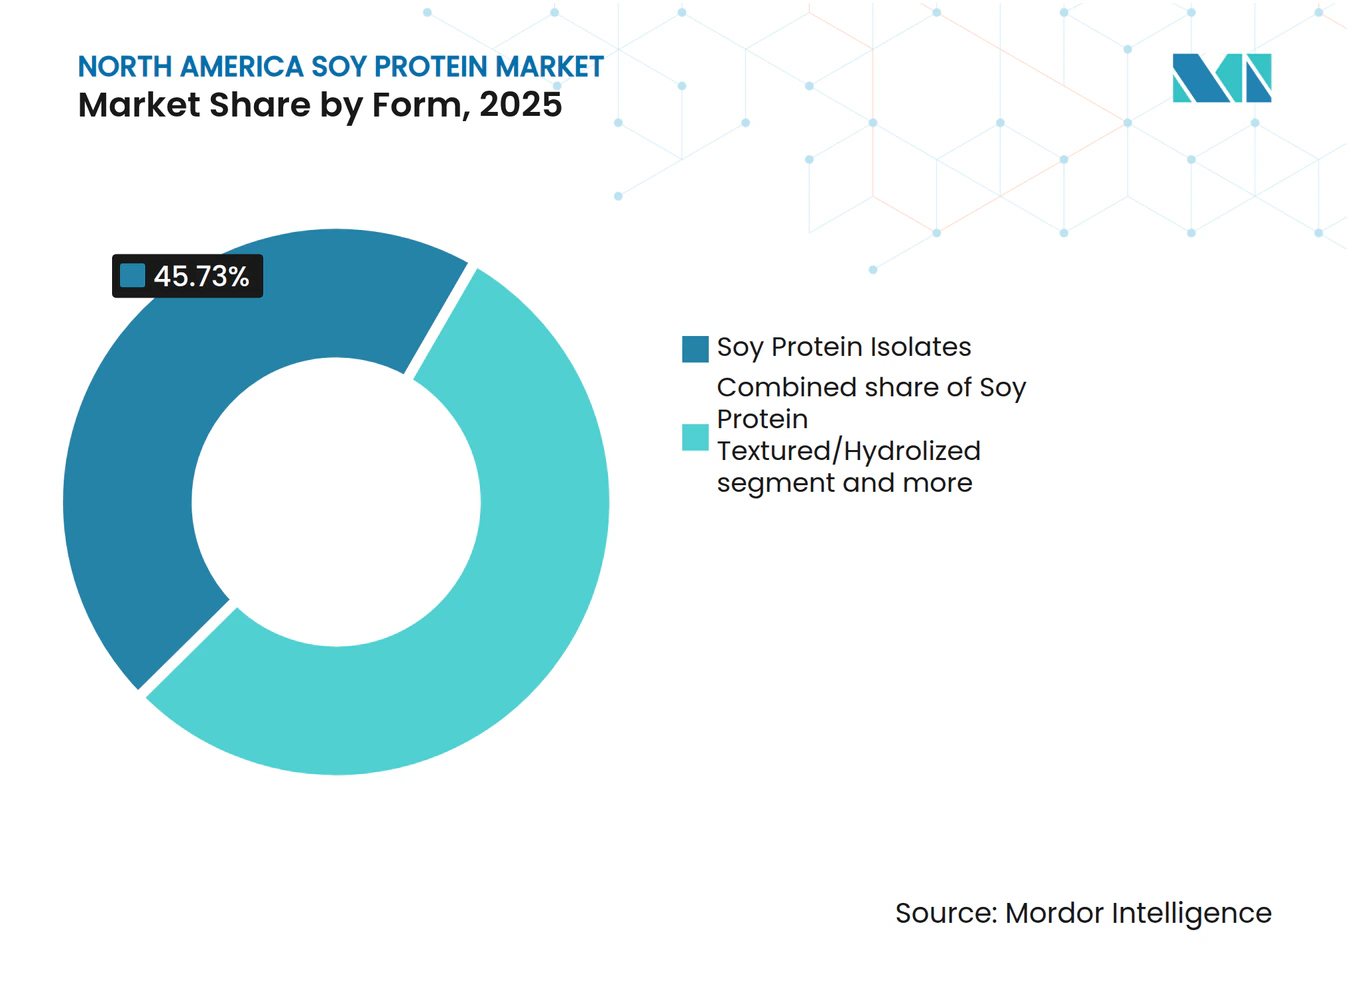
Isolate führen, texturierte Varianten beschleunigen sichSojaproteinisolate waren das führende Segment im nordamerikanischen Sojaproteinmarkt im Jahr 2025 und hielten 45,73 % des gesamten Marktanteils. Diese Dominanz ist auf ihren hohen Proteingehalt, ihren neutralen Geschmack und ihre Anpassungsfähigkeit in verschiedenen Anwendungen zurückzuführen. Sie werden häufig in der Sporternährung, der medizinischen Ernährung und trinkfertigen Getränken verwendet, da sie eine saubere Etikett-Option mit vollständigem Protein bieten, die sowohl für flüssige als auch für feste Produkte geeignet ist. Ihre Kosteneffizienz im Vergleich zu tierischen Proteinen und ihre gleichbleibende Qualität machen sie zur bevorzugten Wahl für Großserienhersteller. Mit dem wachsenden Trend zu proteinreichen Ernährungsweisen werden Sojaproteinisolate voraussichtlich ein wichtiger Treiber des Marktwachstums bleiben.
Andererseits wird erwartet, dass texturierte und hydrolysierte Sojaproteine schneller wachsen, mit einer CAGR von 6,36 % bis 2031. Dieses Wachstum wird durch ihre zunehmende Verwendung in Fleischersatzprodukten, Convenience-Lebensmitteln und funktionellen Ernährungsprodukten angetrieben, bei denen Faktoren wie Textur, leichte Verdaulichkeit und schnelle Absorption wesentlich sind. Technologische Fortschritte bei Verarbeitungsmethoden wie Extrusion und enzymatischer Behandlung haben ihre Textur und Löslichkeit verbessert und sie für ein breiteres Anwendungsspektrum geeignet gemacht. Diese Formate gewinnen in innovativen Produktkategorien an Beliebtheit und positionieren sich als bedeutende Beiträger zur Marktexpansion trotz ihres derzeit kleineren Marktanteils.



Nach Kategorie:
Konventionelle Dominanz, Bio-Nische gewinnt an BodenKonventionelles Sojaprotein hielt im Jahr 2025 den größten Anteil am nordamerikanischen Markt und machte 83,77 % des Gesamtmarkts aus. Diese Dominanz ist auf seine weite Verfügbarkeit und Kosteneffizienz zurückzuführen. Der umfangreiche Anbau von gentechnisch veränderten, herbizidtoleranten Sojabohnen in Verbindung mit einer gut etablierten Verarbeitungsinfrastruktur im Mittleren Westen der Vereinigten Staaten gewährleistet eine gleichbleibende Produktion und stabile Preisgestaltung. Diese Faktoren machen konventionelles Sojaprotein zur bevorzugten Wahl für großangelegte Anwendungen in Lebensmitteln, Tierfutter und Industrieprodukten, bei denen Erschwinglichkeit und Zuverlässigkeit Schlüsselprioritäten sind.
Bio-Sojaprotein, obwohl ein kleinerer Anteil des Markts, wird voraussichtlich schneller wachsen, mit einer prognostizierten CAGR von 5,41 % bis 2031. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach Produkten mit sauberem Etikett, ohne gentechnische Veränderung und ohne Hexan angetrieben, insbesondere in Premium-Segmenten wie Säuglingsernährung und gesundheitsorientierte Lebensmittel. Das Vertrauen, das mit der Bio-Zertifizierung des Landwirtschaftsministeriums der Vereinigten Staaten verbunden ist, steigert seine Attraktivität weiter. Während höhere Produktionskosten seine Einführung in Mainstream-Märkten einschränken, gewinnt Bio-Sojaprotein stetig an Beliebtheit in Nischen- und Spezialkanälen, die Gesundheit und Nachhaltigkeit priorisieren.
Nach Endverbraucher:
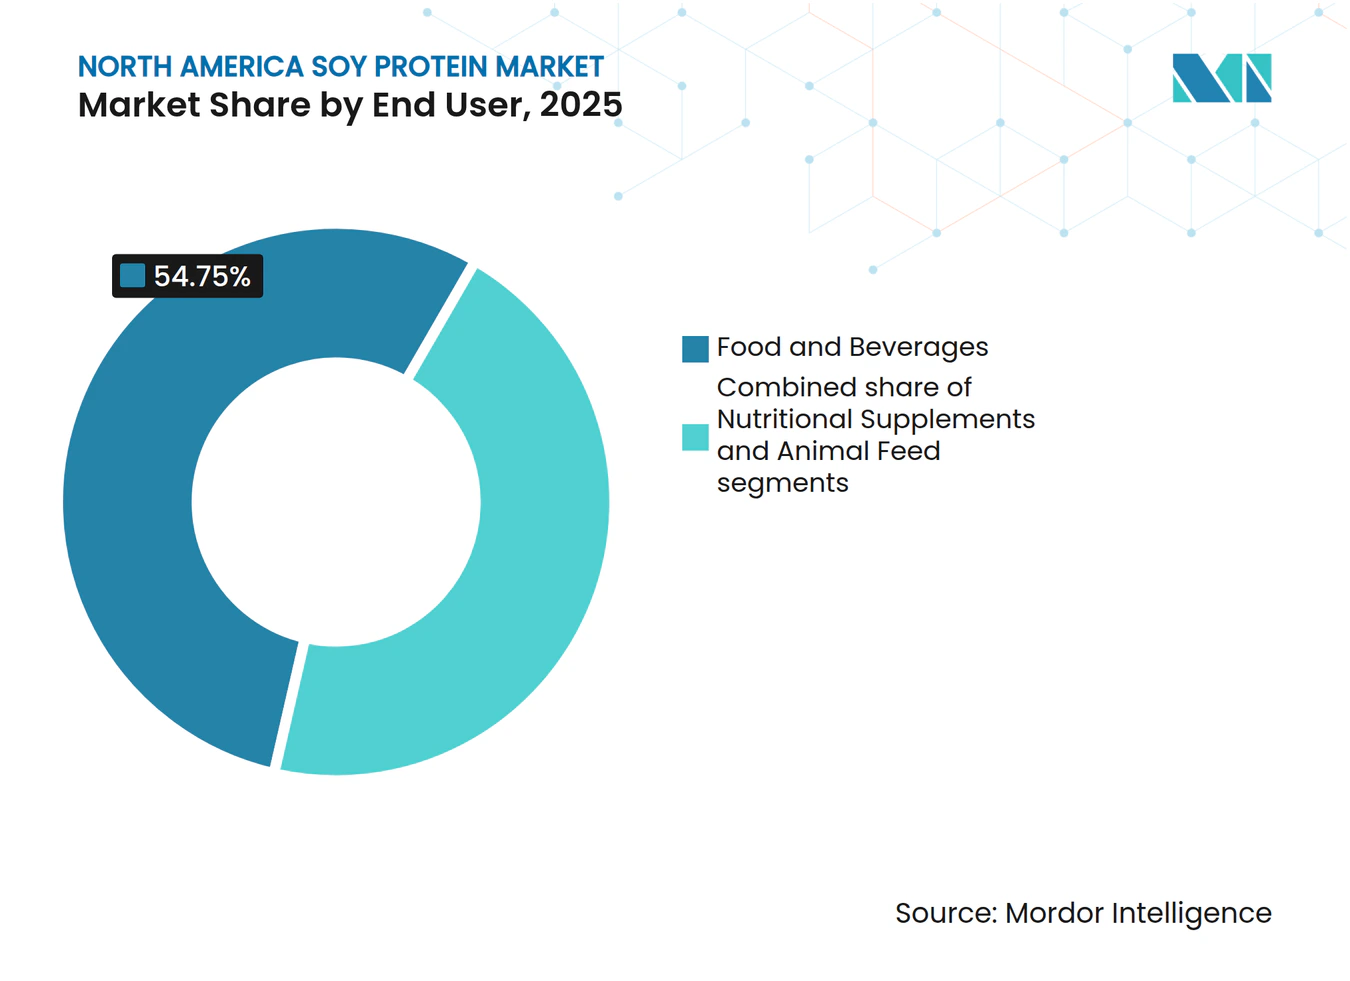
Lebensmittel und Getränke dominieren, Nahrungsergänzungsmittel übertreffenIm Jahr 2025 entfiel auf Lebensmittel- und Getränkehersteller der größte Anteil am nordamerikanischen Sojaproteinmarkt mit 54,75 % des Gesamtmarkts. Diese Dominanz wird durch die umfangreiche Verwendung von Sojaprotein in Produkten wie Backwaren, Fleischalternativen, Getränken und verpackten Lebensmitteln angetrieben. Sojaprotein wird für seine Fähigkeit, die Textur zu verbessern, als Emulgator zu wirken und den Proteingehalt in Lebensmittelprodukten zu erhöhen, hoch geschätzt. Seine gleichbleibende Verfügbarkeit und Kosteneffizienz machen es zur bevorzugten Wahl für die großangelegte Lebensmittelproduktion. Mit dem wachsenden Trend zu pflanzenbasierter Ernährung bleibt dieses Segment der Haupttreiber des Marktwachstums.
Andererseits wird erwartet, dass das Segment der Nahrungsergänzungsmittel mit der schnellsten Rate wächst, mit einer prognostizierten CAGR von 6,24 % bis 2031. Dieses Wachstum wird durch die zunehmende Beliebtheit von Sojaprotein bei Sport- und aktiven Ernährungsmarken angetrieben, die durch sein vollständiges Aminosäureprofil und seine Erschwinglichkeit im Vergleich zu Molkenprotein bedingt ist. Die steigende Nachfrage nach trinkfertigen Proteinshakes und gemischten Pulvern treibt dieses Segment ebenfalls an. Da immer mehr Verbraucher, über professionelle Sportler hinaus, Leistungsernährungsprodukte einsetzen, wird Sojaprotein zu einer Schlüsselzutat in Nahrungsergänzungsformulierungen, die ein breiteres Publikum ansprechen.

Geografische Analyse
Vereinigte Staaten Sojaprotein-Markt
Die Vereinigten Staaten waren im Jahr 2025 der größte Beitragszahler zum nordamerikanischen Sojaprotein-Markt und hielten einen bedeutenden Marktanteil von 92,48 %. Diese Dominanz ist auf die fortschrittlichen Sojaverarbeitungsanlagen und eine starke Lebensmittel- und Ernährungsproduktionsindustrie des Landes zurückzuführen. Das Land profitiert von einer gut vernetzten Lieferkette, die Sojaanbau, Verarbeitung und Zutatenproduktion miteinander verbindet und eine stetige Versorgung mit Sojaprotein gewährleistet. Institutionen wie Schulen, Krankenhäuser und öffentliche Lebensmittelprogramme spielen ebenfalls eine wichtige Rolle bei der Förderung der Inlandsnachfrage. Führende Agrarkonzerne erweitern ihre Produktionskapazitäten und festigen damit die Position der Vereinigten Staaten auf dem Sojaprotein-Markt weiter.
Kanada Sojaprotein-Markt
Kanada wird voraussichtlich bis 2031 mit einem CAGR von 5,18 % wachsen und ist damit der am schnellsten wachsende Markt in der Region. Die wachsende Präferenz für nicht gentechnisch veränderte und identitätserhaltende Sojaproteine, insbesondere in Clean-Label- und Premium-Ernährungsprodukten, ist ein wesentlicher Treiber dieses Wachstums. Obwohl regulatorische und Kennzeichnungsanforderungen eine Herausforderung darstellen können, positionieren sie Kanada auch als zuverlässigen Lieferanten für Marken, die sowohl den Inlands- als auch den US-amerikanischen Markt bedienen. Starke Handels- und Fertigungsbeziehungen mit den Vereinigten Staaten unterstützen dieses Wachstum zusätzlich und ermöglichen es Kanada, seine Präsenz auf dem Sojaprotein-Markt stetig auszubauen. Dieses Wachstum spiegelt die steigende Nachfrage nach nachhaltigen und hochwertigen Proteinoptionen wider.
Mexiko Sojaprotein-Markt
Mexiko und andere Teile Nordamerikas sind kleinere, aber aufstrebende Märkte für Sojaprotein. Urbanisierung, die zunehmende Beliebtheit verpackter Lebensmittel und die Einbeziehung von Sojaprotein in traditionelle und praktische Mahlzeiten treiben die Nachfrage in diesen Regionen an. Der Großteil der Nachfrage wird durch Importe gedeckt, was starke Handelsbeziehungen mit US-amerikanischen Lieferanten schafft. Da pflanzenbasierte und kostengünstige Proteinoptionen bei preissensiblen Verbrauchern an Bedeutung gewinnen, bieten diese Märkte neue Wachstumschancen. Regionale Handelsabkommen tragen ebenfalls dazu bei, die Versorgung mit Rohstoffen und Zutaten zu optimieren und die langfristige Entwicklung des Sojaprotein-Marktes in diesen Gebieten zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
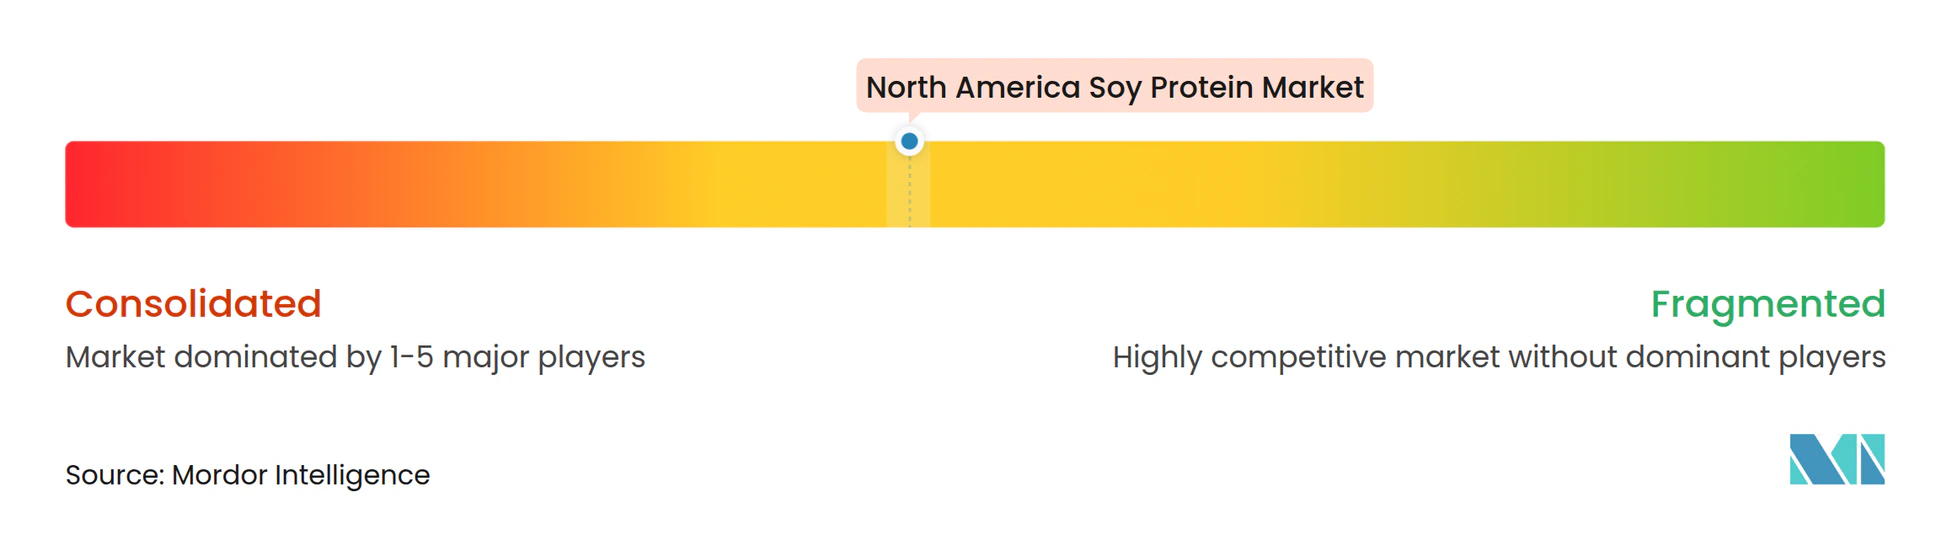
Der nordamerikanische Sojaproteinmarkt ist mäßig konsolidiert, wobei große Agrarunternehmen wie Archer Daniels Midland Company, Cargill und Bunge Ltd. ihn kontrollieren. Diese Unternehmen dominieren den Markt durch umfangreiche Aktivitäten, die Sojaschrotung, Raffination und Proteinisolierung umfassen. Ihre vertikale Integration ermöglicht es ihnen, die Rohstoffbeschaffung effizient zu verwalten, Produktionsprozesse zu rationalisieren und stabile Preise aufrechtzuerhalten. Ihre großangelegten Aktivitäten ermöglichen es ihnen, langfristige Verträge mit großen Lebensmittel- und Ernährungsherstellern zu sichern, was erhebliche Eintrittsbarrieren für neue Großkonkurrenten schafft.
Kleinere und mittelgroße Lieferanten tragen zum Markt bei, indem sie sich auf spezialisierte Produkte konzentrieren, anstatt auf Volumen zu konkurrieren. Diese Unternehmen zielen auf Nischenmärkte ab, indem sie Bio-, gentechnikfreie und allergenmanagierte Sojaproteine anbieten, die auf Premium- und regulierte Anwendungen zugeschnitten sind. Sie bieten starke Unterstützung bei der Produktformulierung, gewährleisten Rückverfolgbarkeit und halten strenge Standards ein, um das Vertrauen ihrer Kunden aufzubauen. Ihre Agilität ermöglicht es ihnen, sich schnell an veränderte Verbrauchernachfragen anzupassen, wie die wachsende Präferenz für Produkte mit sauberem Etikett und nachhaltige Produkte. Ihre begrenzte Produktionskapazität macht es ihnen jedoch schwer, mit größeren Akteuren bei Preis und Kapazität zu konkurrieren.
Innovation und Diversifizierung spielen eine zunehmend wichtige Rolle bei der Gestaltung des Sojaproteinmarkts. Etablierte Unternehmen investieren in fortschrittliche Verarbeitungstechnologien, entwickeln gemischte Proteinlösungen und erkunden alternative pflanzenbasierte Proteine, um die Abhängigkeit von traditionellen Sojaprodukten zu verringern. Diese Bemühungen zielen darauf ab, Verbraucherbedenken hinsichtlich Geschmack, Allergenen und sich entwickelnden Präferenzen in verschiedenen Endverbrauchermärkten zu begegnen. Aufkommende Technologien wie Fermentation, obwohl noch in einem frühen Stadium, zeigen das Potenzial, den Markt in der Zukunft zu verändern. Insgesamt sind Unternehmen mit integrierten Aktivitäten, vielfältigen Produktangeboten und effektivem Kostenmanagement besser positioniert, um in diesem wettbewerbsintensiven Umfeld zu gedeihen.
Marktführer der nordamerikanischen Sojaproteinindustrie
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill Incorporated
-
Kerry Group plc
-
CHS Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Sojaprotein-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company
- Cargill Incorporated
- Bunge Limited
- Kerry Group plc
- CHS Inc.
- The Scoular Company
- International Flavors & Fragrances Inc.
- Ingredion Incorporated
- Farbest-Tallman Foods Corporation
- SunOpta Inc.
- Puris Proteins LLC
- Fuji Oil Holdings Inc.
- Tyson Foods Inc.
- JBS USA (Planterra)
- Batory Foods Inc.
- A. Costantino & C. SpA
- Louis Dreyfus Company
- Crown Soya Protein Group
- Axiom Foods
- Wilmar International Ltd
Neueste Industrielle Entwicklungen in Nordamerika Sojaprotein-Markt
- Oktober 2025: Alpine Bio, ein Startup, das für die Entwicklung von Sojabohnen zur Produktion von Kaseinproteinen bekannt ist, erweiterte seine Technologie zur Produktion von Laktoferrin mit 3,5-mal mehr Eisen als bovine Quellen und entwickelte ein „außerordentlich lösliches” Sojaproteinisolat aus gentechnikfreien Sojabohnen.
- Mai 2025: Bunge stellte auf der IFFA eine neue Linie von Sojaproteinkonzentraten vor, die im Herbst auf den Markt kommen sollte. Diese Konzentrate wurden entwickelt, um häufige Herausforderungen im pflanzenbasierten Proteinsektor zu bewältigen und bieten einen sauberen Geschmack, neutrale Farbe und eine kosteneffiziente Lösung für Lebensmittelhersteller.
- Mai 2025: Bunge kündigte eine Investition von 550 Millionen USD an. Diese Investition umfasste eine erhebliche Erweiterung seiner Produktionsanlagen, um die Kapazität zu erhöhen und die wachsende Nachfrage nach pflanzenbasierten Proteinprodukten zu decken.
- März 2025: Das in Ontario ansässige Unternehmen New Protein International beabsichtigte, die Branche zu transformieren, indem es plante, Kanadas erste großangelegte Anlage zur inländischen Verarbeitung von Sojabohnen zu Sojaprotein zu bauen. Diese Initiative markierte einen bedeutenden Schritt zur Verringerung der Importabhängigkeit und zur Stärkung der lokalen Lieferkette für die Sojaproteinproduktion.
Berichtsumfang des nordamerikanischen Sojaproteinmarkts
Der nordamerikanische Sojaproteinmarkt ist nach Form, Kategorie, Endverbraucher und Land segmentiert. Nach Form wird der Markt in Sojaproteinkonzentrate, Sojaproteinisolate und texturiertes/hydrolysiertes Sojaprotein unterteilt. Nach Kategorie wird der Markt in Bio und Konventionell unterteilt. Nach Endverbraucher wird der Markt in Tierfutter, Lebensmittel und Getränke sowie Nahrungsergänzungsmittel unterteilt. Nach Land deckt der Markt Kanada, Mexiko, die Vereinigten Staaten und das übrige Nordamerika ab. Die Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
Segmentierungsübersicht
Nach Form
| Sojaproteinkonzentrate |
| Sojaproteinisolate |
| Texturiertes/Hydrolysiertes Sojaprotein |
Nach Kategorie
| Bio |
| Konventionell |
Nach Endverbraucher
| Tierfutter | |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückscerealien | |
| Würzmittel/Soßen | |
| Süßwaren | |
| Milch- und Milchalternativprodukte | |
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | |
| Verzehrfertige/Kochfertige Lebensmittelprodukte | |
| Snacks | |
| Nahrungsergänzungsmittel | Baby- und Säuglingsnahrung |
| Senioren- und medizinische Ernährung | |
| Sport- und Leistungsernährung |
Nach Land
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Form | Sojaproteinkonzentrate | |
| Sojaproteinisolate | ||
| Texturiertes/Hydrolysiertes Sojaprotein | ||
| Nach Kategorie | Bio | |
| Konventionell | ||
| Nach Endverbraucher | Tierfutter | |
| Lebensmittel und Getränke | Backwaren | |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Soßen | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Fleisch-/Geflügel-/Meeresfrüchte- und Fleischalternativprodukte | ||
| Verzehrfertige/Kochfertige Lebensmittelprodukte | ||
| Snacks | ||
| Nahrungsergänzungsmittel | Baby- und Säuglingsnahrung | |
| Senioren- und medizinische Ernährung | ||
| Sport- und Leistungsernährung | ||
| Nach Land | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten funktioniert auf B2B-Basis. Hersteller von Lebensmitteln, Getränken, Nahrungsergänzungsmitteln, Tierfutter sowie Körperpflege- und Kosmetikprodukten gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke als Bindemittel, Verdickungsmittel oder für andere Nicht-Protein-Anwendungen kaufen.
- Durchdringungsrate - Die Durchdringungsrate ist definiert als der prozentuale Anteil des proteinangereicherten Endverbrauchermarktvolumens am gesamten Endverbrauchermarktvolumen.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g Produkt, der von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellt wird.
- Endverbrauchermarktvolumen - Das Endverbrauchermarktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Lactalbumin (α-Lactalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäurefunktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionellen Eigenschaften, die entwickelt wurde, um die Teigeigenschaften zu modifizieren und Qualitätsmerkmale beim Brot zu erzielen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Base zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 Gewichtsprozent. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des „reinen Proteins” in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknen von frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist die gezielte Zugabe von Mikronährstoffen, die natürlicherweise nicht in ihnen vorkommen oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| ERS | Wirtschaftsforschungsdienst des Landwirtschaftsministeriums der Vereinigten Staaten |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass die gewünschte Form entsteht. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälerbsen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grieß zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist eine Lebensmittelzutat, die es ermöglicht, eine gleichmäßige Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel zu bilden oder aufrechtzuerhalten. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelindustrie, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Geliermittel | Es ist eine Zutat, die als Stabilisator und Verdickungsmittel fungiert, um Verdickung ohne Steifheit durch die Bildung von Gel zu ermöglichen. |
| GHG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis sativa-Sorten, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirkung von Enzymen auf das Protein hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen verursacht. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 % Protein nach Gewicht. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Lactalbumin | Es ist das in der Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Laktoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezieht es sich auf Personen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für Monogastrier sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten Monogastrier sind im Allgemeinen nicht in der Lage, viel Zellulose-Nahrungsmittel wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milchproteinisolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutrikosmetics | Es ist eine Kategorie von Produkten und Zutaten, die als Nahrungsergänzungsmittel zur Pflege der natürlichen Schönheit von Haut, Nägeln und Haaren wirken. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von Hormonveränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdaulichkeitskorrigierte Aminosäurewert (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für den Verzehr durch jede Person in einer tatsächlichen Bevölkerung verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel wirkt, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keiner weiteren Zubereitung oder Kochens bedarf. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art von Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzenbasierter Fleischersatz aus Weizengluten. |
| Softgel | Es ist eine gelatinebasierte Kapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist eine Zutat, die Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung von konzentrierten Quellen von Nährstoffen oder anderen Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Ernährungsdefizite zu beheben. |
| Texturant | Es ist eine spezifische Art von Lebensmittelzutat, die verwendet wird, um das Mundgefühl und die Textur von Lebensmittel- und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist eine Zutat, die verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das natürlicherweise in kleinen Mengen in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkenproteinkonzentrat |
| WPI | Molkenproteinisolat |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Schreibtischrecherchen und Literaturrecherchen sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von primären Forschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




