
Nordamerika Foodservice-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
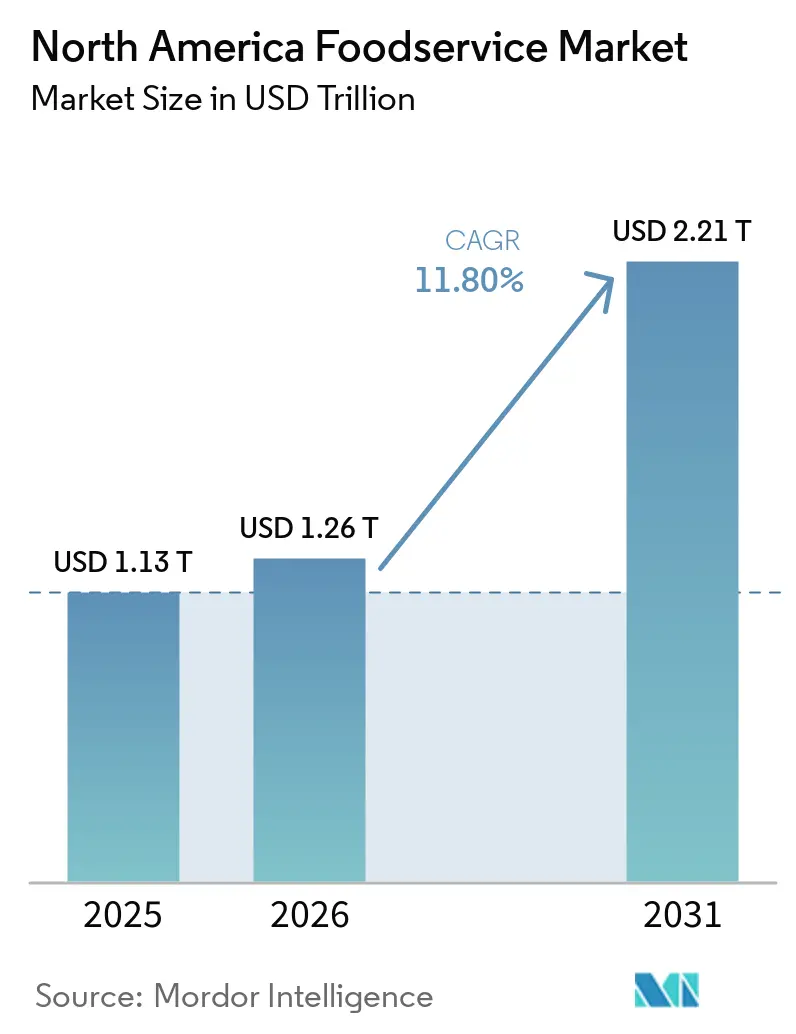
| Marktgröße im Basisjahr (2025) | 1.13 Billionen US-Dollar |
| Marktgröße (2026) | 1.26 Billionen US-Dollar |
| Marktgröße (2031) | 2.21 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.80 % |
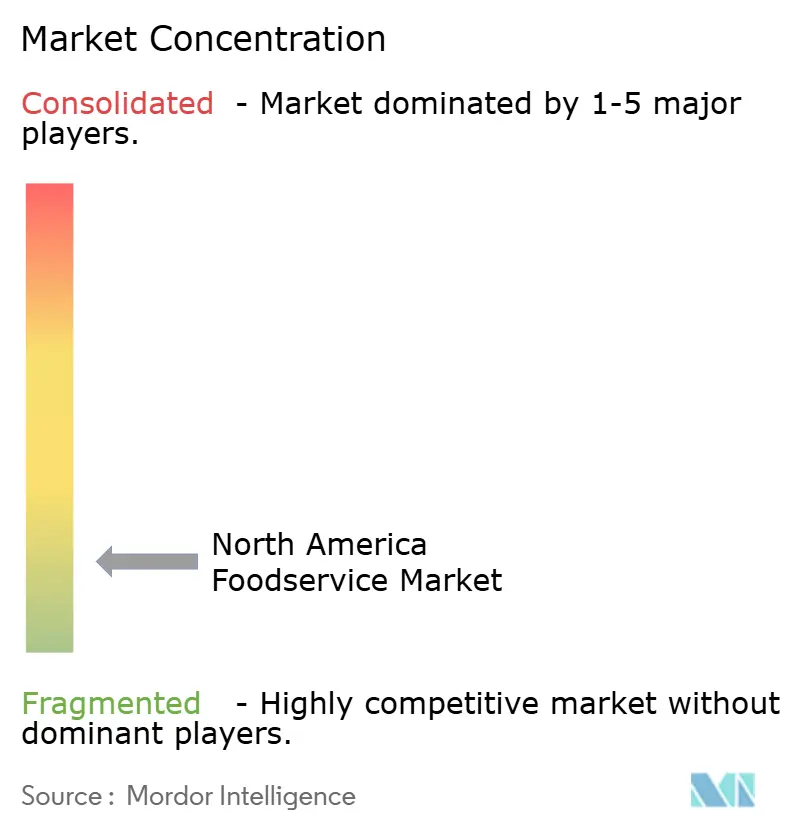
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Foodservice-Markt Analyse von Mordor Intelligence
Der nordamerikanische Foodservice-Markt hatte im Jahr 2025 einen Wert von 1,13 Billionen USD und wird voraussichtlich von 1,26 Billionen USD im Jahr 2026 auf 2,21 Billionen USD bis 2031 wachsen, bei einer CAGR von 11,80 % während des Prognosezeitraums (2026–2031). Die Nachfrageerholung nach der Pandemie, kombiniert mit Omnichannel-Bestellungen, mobilen Zahlungen und der Digitalisierung der Lieferkette, treibt das Wachstum voran. Schnellservice-, Liefer-First- und Spezialgetränkeformate gewinnen Verbraucherausgaben, während Betreiber in Drive-through-Spuren, Ghost-Kitchens und Bestell-Apps investieren, um Effizienz und Ticketwerte zu steigern. Technologie unterstützt die Margen durch die Automatisierung von Back-of-House-Aufgaben, sodass sich das Personal auf die Kundenbindung konzentrieren kann. Demografische Verschiebungen hin zu vielfältigen, komfortorientierten Haushalten erweitern den Kundenstamm und sichern langfristiges Wachstum im nordamerikanischen Foodservice-Markt. Kanada wächst schneller als die Vereinigten Staaten, mit einer CAGR von 15,85 % bis 2031, angetrieben durch günstige Lizenzierungsbedingungen und die Expansion von Ghost-Kitchens. Die Vereinigten Staaten bleiben trotz ihrer Reife der größte Markt, während Mexiko von steigenden Einkommen und Urbanisierung profitiert und neue Chancen für inländische und ausländische Marken schafft. Fortschritte bei der Bestellaggregation, Lieferrouting, Smartphone-Verbreitung und digitalen Treueprogrammen stärken Komfort und Personalisierung in der gesamten Region.
Wichtigste Erkenntnisse des Berichts
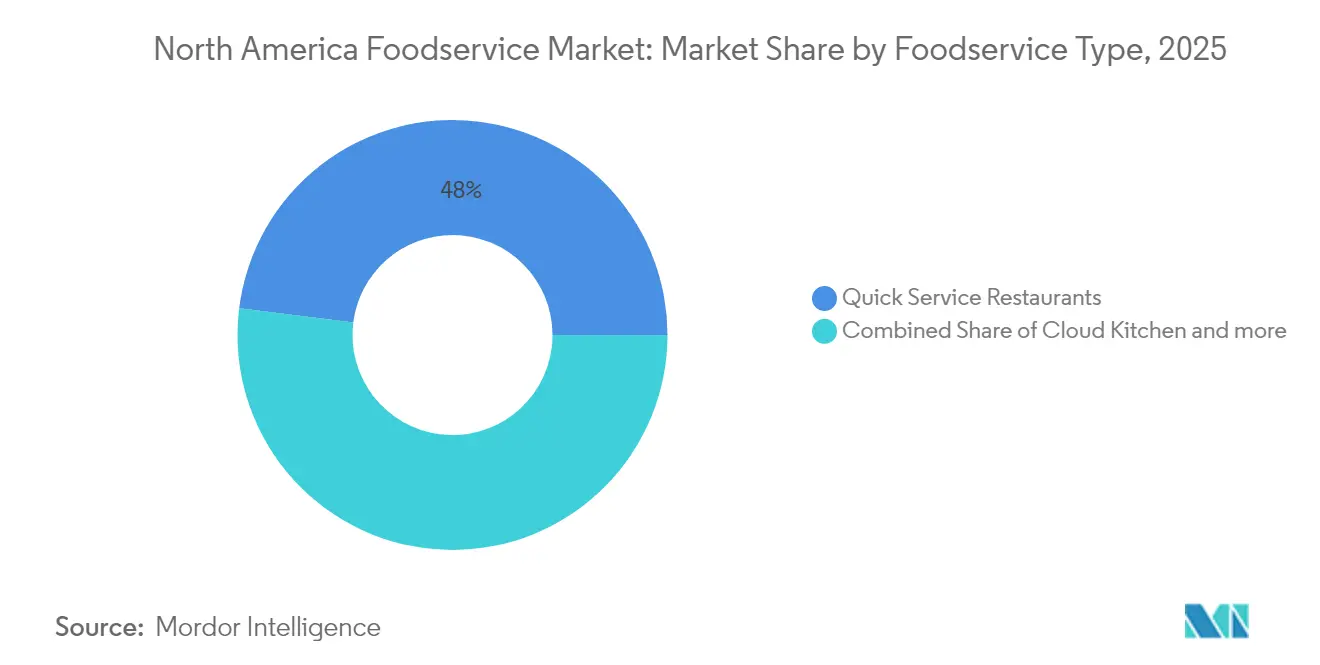
- Nach Foodservice-Typ hielten Quick-Service-Restaurants im Jahr 2025 einen Marktanteil von 48,02 % am nordamerikanischen Foodservice-Markt, während Cloud-Küchen bis 2031 voraussichtlich eine CAGR von 14,95 % verzeichnen werden.
- Nach Betriebsstätte entfielen im Jahr 2025 54,38 % des nordamerikanischen Foodservice-Marktes auf unabhängige Betreiber; Kettenformate expandieren bis 2031 mit einer CAGR von 13,10 %.
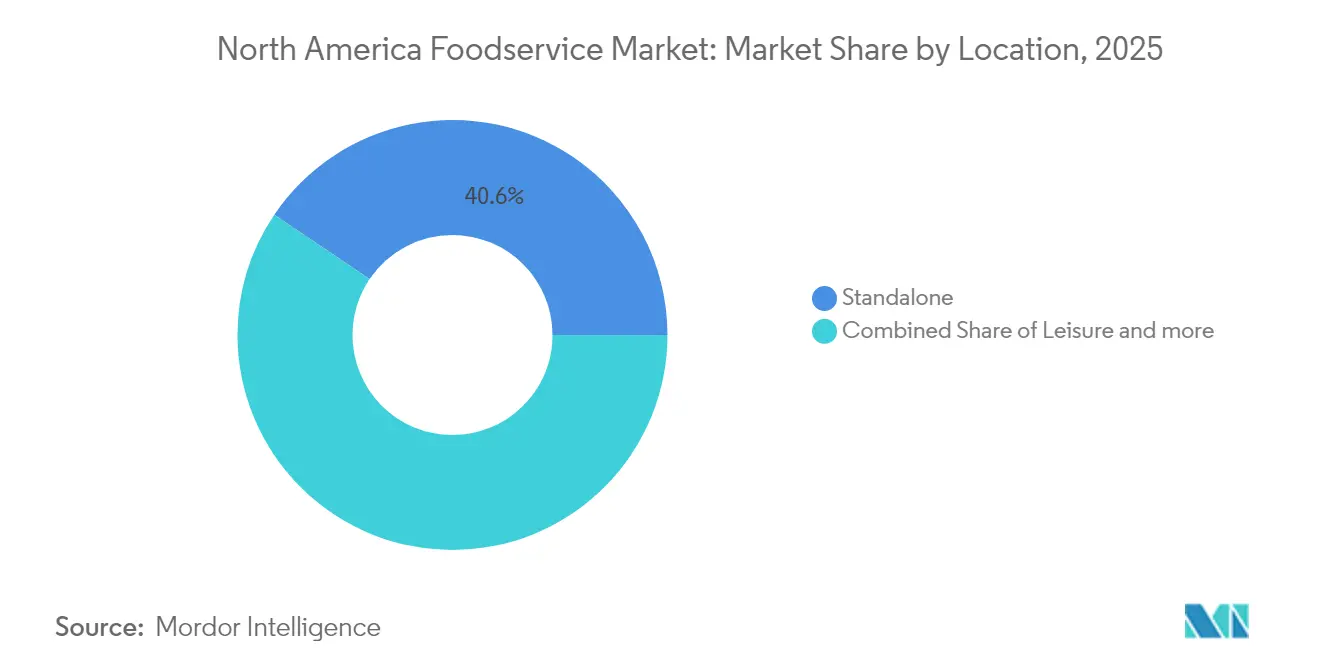
- Nach Standort erzielten eigenständige Betriebsstätten im Jahr 2025 einen Umsatzanteil von 40,55 %, während Freizeitstandorte bis 2031 voraussichtlich mit einer CAGR von 14,62 % wachsen werden.
- Nach Serviceart erwirtschafteten Restaurantbetriebe mit Vor-Ort-Verzehr im Jahr 2025 51,45 % des Segmentumsatzes; Lieferdienste werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,66 % wachsen.
- Nach Geografie führten die Vereinigten Staaten mit einem Anteil von 48,20 % am Umsatz 2025, während Kanada mit einer CAGR von 15,85 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Technologische Innovation und digitale Integration | +2.8% | Gesamtes Nordamerika, am stärksten in städtischen Zentren | Mittelfristig (2-4 Jahre) |
| Menü- Innovation und Individualisierung | +1.9% | Global, mit führenden Premium-Segmenten bei der Einführung | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach vielfältigen und globalen Küchen | +1.6% | Städtisches Nordamerika, Ausweitung auf Vorstadtmärkte | Langfristig (≥ 4 Jahre) |
| Menü- Innovation und Individualisierung (betriebliche Effizienz) | +1.4% | Vor allem Kettenbetreiber, Ausweitung auf unabhängige Betreiber | Mittelfristig (2-4 Jahre) |
| Nachhaltigkeit und ethische Praktiken | +1.2% | Nordamerika und europäische Märkte, verbrauchergetrieben | Langfristig (≥ 4 Jahre) |
| Expansion des Außer-Haus-Essens | +2.1% | Global, beschleunigt in dicht besiedelten städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologische Innovation und digitale Integration
Künstliche Intelligenz, Automatisierung und integrierte Bestellsysteme stehen an der Spitze einer digitalen Transformation, die den Foodservice-Betrieb neu gestaltet, um sowohl das Kundenerlebnis als auch die betriebliche Effizienz zu verbessern. McDonald's hat KI-gesteuerte Sprachbestellsysteme in 13.000 US-amerikanischen Standorten eingeführt und unterstreicht damit das enorme Ausmaß dieses technologischen Wandels. Starbucks setzt derweil Deep-Learning-Algorithmen für das Bestandsmanagement ein und erzielt eine beeindruckende jährliche Abfallreduzierung von 15-20 %. Cloud-basierte Kassensysteme revolutionieren die Branche und bieten Echtzeit-Analysen und prädiktive Bestellungen. Dies ermöglicht es Betreibern, Menüangebote und Preise dynamisch an Nachfragemuster und Zutatenkosten anzupassen. Darüber hinaus leitet die Integration von Sensoren des Internets der Dinge in Küchengeräten prädiktive Wartungsfähigkeiten ein, die nicht nur Ausfallzeiten reduzieren, sondern auch die Lebensdauer von Anlagen verlängern. Im Jahr 2024 nutzten beeindruckende 89 % der nordamerikanischen Verbraucher mobile Zahlungen und festigten damit einen Trend zu kontaktlosen Transaktionen, der über seine pandemischen Ursprünge hinaus Bestand hat.
Menü-Innovation und Individualisierung
Betreiber nutzen Personalisierungstechnologien, um maßgeschneiderte Speiseerlebnisse zu schaffen, Premiumpreise zu erzielen und die Kundenbindung durch datengesteuerte Menügestaltung und diätetische Anpassungen zu fördern. Im Jahr 2024 entfielen 65 % des Gesamtumsatzes von Chipotle auf die digitale Individualisierungsplattform, wobei KI-gesteuerte Empfehlungsmaschinen den durchschnittlichen Bestellwert im Vergleich zu herkömmlichen Methoden um 18 % steigerten. Als Ausdruck eines Wandels hin zu gesundheitsbewussten und kulturell vielfältigen Entscheidungen tendieren Verbraucher zu pflanzlichen Proteinalternativen und global inspirierten Fusionsküchen. Dank anpassungsfähiger Lieferkettenpartnerschaften können Betreiber saisonale Menüs rotieren, Schwankungen bei den Zutatenkosten nutzen und Kunden mit zeitlich begrenzten Angeboten bei der Stange halten. Die Einführung von Systemen zur Nährwerterfassung und zum Allergenmanagementsystem erfüllt nicht nur regulatorische Anforderungen, sondern fördert auch die Gesundheitsziele der Verbraucher.
Nachfrage nach vielfältigen und globalen Küchen
Die sich wandelnde Demografie Nordamerikas befeuert einen wachsenden Appetit auf authentische internationale Aromen und innovative Fusionen, die altbewährte Techniken mit lokalen Geschmäckern verbinden. Im Jahr 2024 verzeichneten Großstädte einen Anstieg der Menüpräsenz koreanischer, vietnamesischer und nahöstlicher Küchen um 25-30 %, ein Trend, der sowohl Einwanderungsmuster als auch den Einfluss sozialer Medien bei der Erkundung von Speisen widerspiegelt. Unabhängige Betreiber erschließen lokale Kulturgemeinschaften und schaffen Nischen mit authentischen Angeboten, die sich von Kettenwettbewerbern abheben. Dieser Trend kommt Geisterküchenoperatoren zugute, die nun eine Vielzahl von Küchen von einem einzigen Standort aus anbieten können und so den vielfältigen Geschmäckern der umliegenden Bewohner gerecht werden, ohne die üblichen räumlichen Einschränkungen. Gleichzeitig ermöglicht die Entstehung von Lebensmittelhallen und gemeinsamen Küchenkonzepten kleineren ethnischen Lebensmittelunternehmern den Zugang zu erstklassigen Standorten, während sie gleichzeitig Betriebskosten teilen und Cross-Marketing-Strategien nutzen können.
Expansion des Außer-Haus-Essens
Im Jahr 2024 erreichten die nordamerikanischen Lieferumsätze USD 86 Milliarden, wobei die durchschnittlichen Bestellwerte 23 % höher lagen als bei Vor-Ort-Transaktionen, angetrieben durch Komfortaufschläge und Bündelungsstrategien, wie im DoorDash SEC 10-K-Bericht berichtet. Drittanbieter-Lieferplattformen und direkte Verbraucherbestellsysteme schaffen nicht nur neue Einnahmequellen, sondern gestalten auch den Immobilienbedarf von Restaurants und betriebliche Abläufe neu. Städtische Märkte erleben einen Anstieg von Geisterküchen und virtuellen Restaurantmarken, die den Kapitalbedarf senken und eine schnelle geografische Expansion sowie Menüexperimentierung ermöglichen. Verbesserungen bei Abholservices am Straßenrand und Drive-through-Diensten, wie dedizierte Spuren für mobile Bestellungen und geofenced Ankunftsbenachrichtigungen, steigern den Durchsatz ohne Einbußen bei der Servicequalität. Der Einsatz von temperaturkontrollierten Liefertaschen und GPS-Tracking-Systemen adressiert nicht nur Lebensmittelsicherheitsbedenken, sondern steigert auch die Kundenzufriedenheit. Darüber hinaus stärkt die wachsende Anzahl von Foodservice-Betrieben das Wachstum dieses Marktes. Beispielsweise ist YUM BRANDS INC, ein globaler Restaurantgigant, Eigentümer von KFC, Taco Bell, Pizza Hut (einschließlich WingStreet) und Habit Burger & Grill, und im Jahr 2024 hatte KFC allein fast 32.000 Verkaufsstellen, wie von der US-amerikanischen Börsenaufsichtsbehörde hervorgehoben[1].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Komplexe Lebensmittelsicherheits- und Gesundheitsvorschriften | -1.8% | Gesamtes Nordamerika, variierend nach Bundesstaat/Provinz | Mittelfristig (2-4 Jahre) |
| Lebensmittelabfall- management und Entsorgungskosten | -1.4% | Vor allem städtische Märkte, sich ausdehnende Vorschriften | Langfristig (≥ 4 Jahre) |
| Lebensmittelabfall- management und Entsorgungskosten (betrieblich) | -1.1% | Alle Betreiber, skalenabhängige Auswirkungen | Kurzfristig (≤ 2 Jahre) |
| Lieferketten- störungen und steigende Kosten | -2.3% | Globale Auswirkungen, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Lebensmittelsicherheits- und Gesundheitsvorschriften
Kleinere Betreiber, die oft keine dedizierten Ressourcen für regulatorische Angelegenheiten haben, sind unverhältnismäßig stark durch sich entwickelnde Lebensmittelsicherheitsstandards und Gesundheitsvorschriften belastet. Diese Vorschriften verursachen nicht nur erhebliche Compliance-Kosten, sondern führen auch zu betrieblichen Komplexitäten. Mittelgroße Restaurantgruppen beispielsweise sehen sich aufgrund der erweiterten Anforderungen an präventive Kontrollen des FDA-Lebensmittelsicherheitsmodernisierungsgesetzes mit jährlichen Compliance-Kosten von durchschnittlich USD 45.000 bis 75.000 konfrontiert. Darüber hinaus erhöhen staatliche Vorschriften wie Menükennzeichnung, Allergendeklaration und Nährwertinformationsstandards die Verwaltungslast und erfordern Systemaktualisierungen und Mitarbeiterschulungen. Während der Aufstieg der künstlichen Intelligenz Vorteile bei der Lebensmittelsicherheitsüberwachung bietet, erfordert die Technologie erhebliche Investitionen, die die Budgets unabhängiger Betreiber belasten. Darüber hinaus stellt die regulatorische Fragmentierung über Provinzen und Bundesstaaten hinweg Herausforderungen für die Expansion in mehrere Rechtsgebiete dar, insbesondere für aufstrebende Kettenkonzepte, die auf schnelles geografisches Wachstum abzielen.
Lieferkettenstörungen und steigende Kosten
Im Jahr 2024 stiegen die Lebensmittelrohstoffpreise im Jahresvergleich um 8,2 %, wobei die Proteinkosten aufgrund von Schwankungen bei den Futterpreisen und Engpässen bei der Verarbeitungskapazität einer erhöhten Inflation ausgesetzt waren. Anhaltende Volatilität in den Lieferketten und steigende Rohstoffpreise drücken die Restaurantmargen. Diese Belastungen zwingen Restaurants dazu, ihre Abläufe anzupassen, was sowohl die Menüpreisgestaltung als auch die Strategien zur Beschaffung von Zutaten beeinflusst. Arbeitskräftemangel in der Lebensmittelverarbeitung und im Transport verursacht Lieferverzögerungen und Serviceunterbrechungen. Infolgedessen sind Betreiber gezwungen, größere Lagerbestände zu halten, was nicht nur das Betriebskapital belastet, sondern auch das Verderbnisrisiko erhöht. Gleichzeitig schränkt die Konsolidierung von Lebensmittelvertriebsnetzen den Wettbewerb unter den Lieferanten ein. Diese Verschiebung verstärkt die Abhängigkeit von großen Distributoren und verringert die Verhandlungsmacht kleinerer Betreiber. Darüber hinaus stellen klimabedingte Störungen in der landwirtschaftlichen Produktion saisonale Verfügbarkeitshürden dar, die Flexibilität bei Menüs und alternative Beschaffungsstrategien erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Foodservice-Typ:
Cloud-Küchen stören traditionelle ModelleIm Jahr 2025 hielten Schnellservice-Restaurants einen dominanten Marktanteil von 48,02 % und nutzten geschickt betriebliche Effizienz und Markenerkennung, um wertbewusste Verbraucher inmitten wirtschaftlicher Unsicherheiten anzusprechen. Gleichzeitig entwickeln sich Cloud-Küchen zum Wachstumsmotor des Segments mit einer robusten prognostizierten CAGR von 14,95 % bis 2031. Dieses Wachstum stellt nicht nur traditionelle Immobiliennormen in Frage, sondern erleichtert auch den schnellen Markteintritt für neue Marken. Vollservice-Restaurants kämpfen mit Margendruck aufgrund steigender Arbeitskosten und sich wandelnder Verbraucherpräferenzen. Im Gegensatz dazu profitieren Cafés und Bars von einem Trend hin zu erlebnisorientierten Speiseerlebnissen und einem Anstieg des Konsums von Premiumgetränken.
Da große Schnellservice-Restaurantmarken in Automatisierung und KI-gesteuerte Abläufe investieren, wird die technologische Kluft zwischen Ketten- und unabhängigen Betreibern immer deutlicher. Beispielsweise unterstreichen McDonald's automatisierte Getränkesysteme und Domino's GPS-Lieferverfolgung den Wettbewerbsvorteil, den Technologie bietet – ein Vorteil, den kleinere Betreiber nur schwer erreichen können, wie im Domino's Pizza SEC 10-K-Bericht hervorgehoben. Ebenso betrieb Domino's ab 2024 585 Filialen in Kanada, gemäß dem Domino's Pizza SEC 10-K-Bericht. Cloud-Küchenoperatoren, die von reduzierten Gemeinkosten und auf Lieferung zugeschnittenen Menüs profitieren, erzielen Gewinnmargen, die 15-20 % höher sind als bei ihren traditionellen Pendants. Ihr Asset-Light-Modell ermöglicht nicht nur eine schnelle geografische Expansion, sondern fördert auch Menüexperimentierung und umgeht die üblichen Einschränkungen durch Standort und Genehmigungsverzögerungen. Die Expansion des Cloud-Küchenmarktes wird weiter durch den Eintritt prominenter Persönlichkeiten wie MrBeast mit seinem MrBeast Burger angeheizt, der beeindruckend auf über 900 Standorte in den USA skaliert hat.

Nach Verkaufsstelle:
Unabhängige Resilienz inmitten der KettenkonsolidierungIm Jahr 2025 hielten unabhängige Betriebe einen Marktanteil von 54,38 %, während Kettenformate voraussichtlich bis 2031 mit einer CAGR von 13,10 % wachsen werden. Dieses Wachstum unterstreicht ihre Widerstandsfähigkeit gegenüber dem Wettbewerb durch technologiegetriebene Ketten, was größtenteils auf die Verbraucherpräferenz für authentische, lokal bezogene Gastronomie zurückzuführen ist. Unabhängige Betreiber bieten mit ihren geringeren Unternehmensgemeinkosten und engen Gemeinschaftsbindungen personalisierte Dienstleistungen und anpassbare Speisekarten, die es ihnen ermöglichen, sich schnell an Marktveränderungen anzupassen.
Kettenbetriebe hingegen nutzen Skaleneffekte bei Einkauf, Marketing und Technologie. Diese Strategie steigert nicht nur ihre betriebliche Effizienz, sondern festigt auch ihre Markenbekanntheit und standardisierte Serviceerbringung. Eine wachsende Filialanzahl stärkt ihr Wachstum zusätzlich. So berichtete beispielsweise die U.S. Securities and Exchange Commission, dass Burger King im Jahr 2024 über 7.082 Filialen in den USA und Kanada verfügte und dabei rund 1,45 Milliarden USD erwirtschaftete, ein bemerkenswerter Anstieg gegenüber den 1,3 Milliarden USD des Vorjahres. Gleichzeitig ermöglichen aufkommende Franchise-als-Service-Plattformen unabhängigen Betreibern den Zugang zu kettenähnlichen Betriebssystemen, während sie lokales Eigentum und Menüflexibilität beibehalten. Regionale Ketten schaffen sich eine Nische, indem sie betriebliche Standardisierung mit Einblicken in lokale Märkte und Gemeinschaftsengagement verbinden – ein Vorteil gegenüber sowohl reinen Unabhängigen als auch nationalen Ketten.
Nach Standort:
Freizeitstandorte führen die Erlebnisökonomie anIm Jahr 2025 beherrschen eigenständige Standorte mit einem Marktanteil von 40,55 % den Markt und profitieren dabei von niedrigeren Mietkosten und größerer betrieblicher Flexibilität. Freizeitstandorte werden bis 2031 voraussichtlich eine robuste CAGR von 14,62 % verzeichnen, angetrieben durch die wachsende Vorliebe der Verbraucher für Erlebnisgastronomie und Unterhaltung. Diese Verbindung von Gastronomie und Unterhaltung verbessert nicht nur das Kundenerlebnis, sondern eröffnet auch Möglichkeiten zur Umsatzsteigerung, da Gäste dazu neigen, mehr auszugeben und länger zu verweilen. Einzelhandelsstandorte in Einkaufszentren kämpfen jedoch mit rückläufigem Besucheraufkommen und sich verändernden Einkaufsgewohnheiten der Verbraucher. Infolgedessen sind Betreiber gezwungen, ihre Servicemodelle und die Nutzung ihrer Flächen zu überdenken.
Reisezentrierte Standorte, insbesondere an Flughäfen und entlang von Autobahnen, profitieren vom Vorteil eines gebundenen Publikums. Dennoch müssen sie spezifische Herausforderungen bewältigen, wie strenge Sicherheitsprotokolle, längere Betriebszeiten und die Notwendigkeit zur Menüanpassung. Foodservice-Betriebe in Beherbergungsstätten orientieren sich zunehmend an Kooperationen mit lokalen Gastronomieanbietern und dem Angebot von Speisen zum Mitnehmen. Diese Maßnahmen richten sich gezielt an das schnelllebige Wesen und die Ernährungsbedürfnisse von Geschäftsreisenden. Darüber hinaus ist in stark frequentierten Reisestandorten die Einführung von Mobile-Ordering- und kontaktlosen Zahlungssystemen von größter Bedeutung, da die Servicegeschwindigkeit eine entscheidende Rolle für die Kundenzufriedenheit spielt.
Nach Serviceart:
Liefertransformation beschleunigt sichIm Jahr 2025 beherrschen Vor-Ort-Verzehr-Dienste mit einem Marktanteil von 51,45 % den Markt, da gesellschaftliche Restauranterlebnisse nach der Pandemie wieder aufleben. Gleichzeitig verzeichnen Lieferdienste einen starken Anstieg mit einer bis 2031 prognostizierten CAGR von 14,66 %, was einen nachhaltigen Wandel hin zu mehr Bequemlichkeit unterstreicht. Drittanbieter-Lieferplattformen eröffnen nicht nur neue Umsatzquellen, sondern sind auch mit Provisionskosten verbunden, die durchschnittlich 15–30 % des Bestellwerts ausmachen. Diese Dynamik veranlasst Betreiber, die Menüpreisgestaltung zu optimieren und die betriebliche Effizienz zu steigern.
Außer-Haus-Dienste, die von geringerem Personalbedarf und schnellerer Tischumschlagrate profitieren, ermöglichen es Betreibern, den Umsatz pro Quadratmeter zu steigern. Dies deckt sich mit der wachsenden Vorliebe der Verbraucher für das Essen außerhalb der Räumlichkeiten. Während die Einrichtung dedizierter Abholschalter, mobiler Vorbestellsysteme und Bordstein-Abholservices Kapital erfordert, steigern diese Investitionen die betriebliche Effizienz und Kundenzufriedenheit erheblich. Ghost-Kitchen-Betreiber glänzen in lieferzentrierten Umgebungen, indem sie Menüs und Verpackungen speziell für den Transport gestalten und dabei Kosten für den Vor-Ort-Verzehr sowie räumliche Einschränkungen umgehen.
Geografische Analyse
Vereinigte Staaten und Kanada Foodservice-Markt
Im Jahr 2025 hält die USA einen dominanten Anteil von 48,20 % am Foodservice-Markt Nordamerikas, gestützt durch eine etablierte Infrastruktur und robuste Verbraucherausgaben. Kanada befindet sich derweil auf einem rasanten Aufstieg und verzeichnet eine CAGR von 15,85 % bis 2031, begünstigt durch aggressive Kettenexpansionen und ein regulatorisches Umfeld, das innovativen Servicemodellen gegenüber aufgeschlossen ist. Kanadische Betreiber, wie die Statistics Canada Food Services and Drinking Places Survey hervorhebt, profitieren von beschleunigten Genehmigungsverfahren für Ghost-Kitchens und Lieferdienste, was ihnen ermöglicht, ihre Betriebe schneller zu skalieren als ihre US-amerikanischen Pendants. Städtische Zentren in Kanada, insbesondere Toronto und Vancouver, übernehmen rasch digitale Zahlungssysteme und kontaktlose Dienste, wobei KI-gestützte Bestell- und Lagerverwaltungssysteme die Entwicklung vorantreiben.
Mexiko Foodservice-Markt
Mexikos Foodservice-Branche profitiert von steigenden verfügbaren Einkommen und zunehmender Urbanisierung. Großstädte wie Mexiko-Stadt, Guadalajara und Monterrey verzeichnen laut Instituto Nacional de Estadística y Geografía einen jährlichen Anstieg von 23 % bei der Durchdringung internationaler Ketten. Mexikos zentrale Rolle im nordamerikanischen Handel bietet Betreibern nicht nur einen strategischen Vorteil bei der kostengünstigen Beschaffung von Zutaten, sondern eröffnet auch Möglichkeiten für grenzüberschreitende Expansionen. Für internationale Marken, die in Mexiko Fuß fassen wollen, ist die Integration lokaler Küche in ihr Angebot von entscheidender Bedeutung. Erfolgreiche Marktteilnehmer sind jene, die traditionelle mexikanische Aromen und Kochtechniken in ihre Speisekarten einbinden und dabei einheitliche Betriebsstandards aufrechterhalten.
Innerhalb der USA verdeutlichen regionale Unterschiede vielfältige demografische und wirtschaftliche Gegebenheiten. Küstenmärkte stehen an der Spitze bei der Einführung von Technologien und gehobenem Dining, während Regionen im Landesinneren eher auf wertorientierte Konzepte und traditionelle Dienstleistungen setzen. Dicht besiedelte städtische Gebiete, die mit stark steigenden Immobilienkosten zu kämpfen haben, erleben einen Anstieg von Food Halls und Konzepten für gemeinsam genutzte Küchen, was ihren kollaborativen Ansatz rechtfertigt. Im Gegensatz dazu bleiben ländliche Märkte ihren unabhängigen Betreibern treu und legen Wert auf Gemeinschaftsbindungen und lokal bezogene Speisekarten.
Wettbewerbslandschaft
In Nordamerika ist der Foodservice-Markt fragmentiert und hart umkämpft. Große Distributoren, darunter Sysco Corporation, Performance Food Group (PFG) und Gordon Food Service, konkurrieren um die Vorherrschaft neben bekannten Restaurantketten wie McDonald's, Darden Restaurants und Starbucks. Da der Wettbewerb zunimmt, verfolgen diese Akteure innovative Strategien, um sich wandelnden Verbraucheranforderungen gerecht zu werden und betriebliche Herausforderungen zu überwinden. Wichtige Wachstumstreiber sind ein Anstieg der Verbraucherausgaben für Fast Food, ein wachsender Appetit auf bequeme und ethnische Küche sowie die zunehmende Präsenz internationaler Marken. Um ihre Positionen in den Jahren 2024 und 2025 zu stärken, tätigen Branchenriesen strategische Akquisitionen, nutzen Technologie und KI für verbesserte Effizienz und Engagement und erweitern ihre Produktlinien, um gesundheitsbewusste Gäste und sich wandelnde Geschmäcker zu bedienen.
Um sein Vertriebsnetz zu stärken, machte Sysco mit der Übernahme von US Foods im Januar 2024 Schlagzeilen. Das Unternehmen nutzt auch KI, um Logistik zu optimieren, Bestände zu verwalten und personalisierte Marketingstrategien zu entwickeln. PFG spiegelte diesen Ansatz wider und übernahm 2024 Cheney Brothers und José Santiago – ein Schritt, der darauf abzielt, seine geografische Reichweite zu erweitern und unabhängige Foodservice-Kunden zu bedienen. Als Reaktion auf den wachsenden Verbrauchertrend hin zu pflanzlichen Ernährungsweisen führen Unternehmen neue Angebote ein. Insbesondere kooperierte Starbucks im Mai 2024 mit Beyond Meat und führte eine pflanzliche Proteinschüssel in sein Menü ein. Der Trend zu reinen Liefermodellen gewann an Dynamik und gipfelte in der Fusion von Grubhub und Uber Eats im Januar 2025, aus der die Einheit „Now Delivery” hervorging. Dieser Schritt unterstreicht einen strategischen Schwerpunkt auf die Optimierung der letzten Meile der Lieferung und die Erweiterung der Servicereichweite.
Auch Restaurantgiganten mischen mit. McDonald's beispielsweise schloss im März 2024 eine mehrjährige Partnerschaft mit DoorDash ab und stärkte damit seine Lieferkompetenz und Kundenreichweite. Dennoch kämpft der Markt inmitten dieser Fortschritte mit Herausforderungen wie Arbeitskräftemangel und wirtschaftlicher Unvorhersehbarkeit. Als Reaktion darauf konzentrieren sich Branchenakteure auf betriebliche Effizienz und stärken die Kundenbindung durch verbesserte digitale Erlebnisse und Treueprogramme.
Führende Unternehmen der nordamerikanischen Foodservice-Branche
-
McDonald's Corporation
-
Starbucks Corporation
-
Yum! Brands Inc.
-
Inspire Brands Inc.
-
Restaurant Brands International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Foodservice-Markt Unternehmen in diesem Bericht
- McDonald’s Corporation
- Starbucks Corporation
- Yum! Brands Inc.
- Inspire Brands Inc.
- Restaurant Brands International
- Chipotle Mexican Grill Inc.
- Domino’s Pizza Inc.
- Wendy’s Company
- Chick-fil-A Inc.
- Darden Restaurants Inc.
- Bloomin’ Brands Inc.
- Panera Bread (JAB Holding)
- Papa John’s International Inc.
- Brinker International Inc.
- Jack in the Box Inc.
- Wingstop Inc.
- CAVA Group Inc.
- Sweetgreen Inc.
- Compass Group PLC (North America)
- Aramark Corporation
Neueste Industrielle Entwicklungen in Nordamerika Foodservice-Markt
- Mai 2026: Tim Hortons gab bekannt, dass das Unternehmen und kanadische Restaurantbetreiber im Laufe des Jahres rund 400 Millionen CAD investieren würden. Das Programm umfasst 80 neue Tim Hortons-Restaurants sowie Renovierungen an weiteren 400 Standorten in ganz Kanada. Allein in Ontario sollen 26 neue Restaurants entstehen, in Alberta 17, in Quebec 14 und in British Columbia acht.
- Januar 2025: Flowers Foods, ein bedeutendes US-amerikanisches Backwarenunternehmen, bekannt für Marken wie Dave's Killer Bread und Wonder, übernahm Simple Mills, einen Hersteller von glutenfreien, biologischen und pflanzenbasierten Snacks und Backmischungen. Die im Januar 2025 angekündigte und im ersten Quartal 2025 abgeschlossene Übernahme wurde mit 795 Millionen USD in bar bewertet.
- Dezember 2024: Value Foodservice (VFS), ein Franchise-Restaurantbetreiber und Portfoliounternehmen der Private-Equity-Gesellschaft BlackBern Partners, erwarb 11 Kentucky Fried Chicken (KFC)-Restaurants. Durch die Übernahme stieg die Gesamtzahl der KFC-Standorte von VFS auf 59, die hauptsächlich im Großraum Nashville konzentriert sind.
- Mai 2024: Starbucks kooperierte mit Beyond Meat, um in ausgewählten US-amerikanischen Filialen eine neue pflanzenbasierte Proteinschüssel einzuführen. Der Schritt war Teil der Strategie von Starbucks, sein Menü zu diversifizieren und der wachsenden Nachfrage nach pflanzenbasierten und gesundheitsbewussten Speiseoptionen gerecht zu werden.
Berichtsumfang des nordamerikanischen Foodservice-Marktes
Foodservice bezeichnet Betriebe und Serviceformate, die Speisen und Getränke für den Verzehr über Vor-Ort-Verzehr, Außer-Haus-Mitnahme oder Lieferkanäle zubereiten und servieren. Der nordamerikanische Foodservice-Markt ist nach Foodservice-Typ, Betriebsstätte, Standort, Serviceart und Geografie segmentiert. Nach Foodservice-Typ umfasst der Markt Cafés und Bars, Cloud-Küchen, Full-Service-Restaurants und Quick-Service-Restaurants. Cafés und Bars sind nach Küche weiter unterteilt in Bars und Pubs, Cafés, Saft-/Smoothie-/Dessertbars sowie Spezialitätenkaffee- und Teeshops. Full-Service-Restaurants sind nach Küche weiter unterteilt in asiatische, europäische, lateinamerikanische, nahöstliche, nordamerikanische und sonstige Full-Service-Restaurant-Küchen. Quick-Service-Restaurants sind nach Küche weiter unterteilt in Bäckereien, Burger, Speiseeis, fleischbasierte Küchen, Pizza und sonstige Quick-Service-Restaurant-Küchen. Nach Betriebsstätte ist der Markt in Kettenbetriebsstätten und unabhängige Betriebsstätten unterteilt. Nach Standort ist der Markt in Freizeit, Beherbergung, Einzelhandel, eigenständige Standorte und Reise segmentiert. Nach Serviceart ist der Markt in Vor-Ort-Verzehr, Außer-Haus-Mitnahme und Lieferung unterteilt. Nach Geografie deckt der Bericht Nordamerika ab, das weiter in die Vereinigten Staaten, Kanada, Mexiko und das übrige Nordamerika unterteilt ist, mit Marktgröße und Prognosen für jede Geografie. Die Marktgröße wurde für alle oben genannten Segmente wertmäßig in USD ermittelt.
Segmentierungsübersicht
| Cafés und Bars | Nach Küche | Bars und Kneipen |
| Cafés | ||
| Saft-/Smoothie-/Dessertbars | ||
| Spezialisierte Kaffee- und Teeshops | ||
| Cloud-Küchen | ||
| Vollservice-Restaurants | Nach Küche | Asiatisch |
| Europäisch | ||
| Lateinamerikanisch | ||
| Nahöstlich | ||
| Nordamerikanisch | ||
| Andere Vollservice-Restaurant-Küchen | ||
| Schnellservice-Restaurants | Nach Küche | Bäckereien |
| Burger | ||
| Speiseeis | ||
| Fleischbasierte Küchen | ||
| Pizza | ||
| Andere Schnellservice-Restaurant-Küchen |
| Kettenverkaufsstellen |
| Unabhängige Verkaufsstellen |
| Freizeit |
| Beherbergung |
| Einzelhandel |
| Eigenständig |
| Reise |
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika |
| Foodservice-Typ | Cafés und Bars | Nach Küche | Bars und Kneipen |
| Cafés | |||
| Saft-/Smoothie-/Dessertbars | |||
| Spezialisierte Kaffee- und Teeshops | |||
| Cloud-Küchen | |||
| Vollservice-Restaurants | Nach Küche | Asiatisch | |
| Europäisch | |||
| Lateinamerikanisch | |||
| Nahöstlich | |||
| Nordamerikanisch | |||
| Andere Vollservice-Restaurant-Küchen | |||
| Schnellservice-Restaurants | Nach Küche | Bäckereien | |
| Burger | |||
| Speiseeis | |||
| Fleischbasierte Küchen | |||
| Pizza | |||
| Andere Schnellservice-Restaurant-Küchen | |||
| Verkaufsstelle | Kettenverkaufsstellen | ||
| Unabhängige Verkaufsstellen | |||
| Standort | Freizeit | ||
| Beherbergung | |||
| Einzelhandel | |||
| Eigenständig | |||
| Reise | |||
| Serviceart | Vor-Ort-Verzehr | ||
| Mitnahme | |||
| Lieferung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Übriges Nordamerika | |||
Marktdefinition
- VOLLSERVICE-RESTAURANTS - Ein Foodservice-Betrieb, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter aufgeben und das Essen am Tisch serviert bekommen.
- SCHNELLSERVICE-RESTAURANTS - Ein Foodservice-Betrieb, der Kunden Komfort, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen.
- CAFÉS & BARS - Eine Art von Foodservice-Betrieb, der Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars.
- CLOUD-KÜCHEN - Ein Foodservice-Betrieb, der eine gewerbliche Küche ausschließlich für die Zubereitung von Speisen zur Lieferung oder zum Mitnehmen nutzt, ohne Gäste vor Ort.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Weißer Thunfisch | Es ist eine der kleinsten Thunfischarten, die in sechs verschiedenen, weltweit bekannten Beständen im Atlantik, Pazifik und Indischen Ozean sowie im Mittelmeer vorkommt. |
| Angus-Rindfleisch | Es ist Rindfleisch, das von einer bestimmten Rinderrasse stammt, die ursprünglich aus Schottland stammt. Es erfordert eine Zertifizierung der American Angus Association, um das Qualitätsmerkmal „Certified Angus Beef” zu erhalten. |
| Asiatische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der chinesischen, indischen, koreanischen, japanischen, bengalischen, südostasiatischen usw. servieren. |
| Durchschnittlicher Bestellwert | Es ist der Durchschnittswert aller Bestellungen, die Kunden in einem Foodservice-Betrieb aufgeben. |
| Speck | Es ist gesalzenes oder geräuchertes Fleisch, das vom Rücken oder den Seiten eines Schweins stammt. |
| Bars & Kneipen | Es ist ein Trinklokal, das lizenziert ist, alkoholische Getränke zum Verzehr vor Ort auszuschenken. |
| Black Angus | Es ist Rindfleisch, das von einer schwarzhäutigen Rinderrasse ohne Hörner stammt. |
| BRC | Britisches Einzelhandelskonsortium |
| Burger | Es ist ein Sandwich, das aus einem oder mehreren gebratenen Rindfleischpastetchen besteht, die in einem aufgeschnittenen Brötchen oder Burgerbrötchen platziert werden. |
| Café | Es ist ein Foodservice-Betrieb, der verschiedene Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Cafés & Bars | Es ist eine Art von Foodservice-Betrieb, der Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars. |
| Cappuccino | Es ist ein italienisches Kaffeegetränk, das traditionell mit gleichen Teilen doppeltem Espresso, gedämpfter Milch und gedämpftem Milchschaum zubereitet wird. |
| CFIA | Kanadische Lebensmittelinspektionsbehörde |
| Kettenverkaufsstelle | Es bezeichnet einen Foodservice-Betrieb, der Marken teilt, an mehreren Standorten betrieben wird, eine zentrale Verwaltung hat und standardisierte Geschäftspraktiken anwendet. |
| Hähnchenstreifen | Es bezeichnet Hähnchenfilet, das aus den kleinen Brustmuskeln eines Huhns zubereitet wird. |
| Cloud-Küche | Es ist ein Foodservice-Betrieb, der eine gewerbliche Küche ausschließlich für die Zubereitung von Speisen zur Lieferung oder zum Mitnehmen nutzt, ohne Gäste vor Ort. |
| Cocktail | Es ist ein alkoholisches Mischgetränk, das entweder aus einem einzelnen Spirituosen oder einer Kombination von Spirituosen besteht, gemischt mit anderen Zutaten wie Säften, aromatisierten Sirupen, Tonic Water, Shrubs und Bitters. |
| Edamame | Es ist ein japanisches Gericht, das mit Sojabohnen (geerntet bevor sie reifen oder hart werden) zubereitet und in der Schote gekocht wird. |
| EFSA | Europäische Behörde für Lebensmittelsicherheit |
| ERS | Wirtschaftsforschungsdienst des US-Landwirtschaftsministeriums |
| Espresso | Es ist eine konzentrierte Form von Kaffee, der in Shots serviert wird. |
| Europäische Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der italienischen, französischen, deutschen, englischen, niederländischen, dänischen usw. servieren. |
| FDA | US-amerikanische Lebensmittel- und Arzneimittelbehörde |
| Filet Mignon | Es ist ein Fleischstück, das vom kleineren Ende des Filets entnommen wird. |
| Flankensteak | Es ist ein Rindfleischschnitt, der von der Flanke entnommen wird, die vor dem hinteren Viertel einer Kuh liegt. |
| Foodservice | Es bezeichnet den Teil der Lebensmittelbranche, der Unternehmen, Institutionen und Betriebe umfasst, die Mahlzeiten außerhalb des Hauses zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringbetriebe und viele andere Formate. |
| Frankfurter | Auch bekannt als Frankfurter Würstchen oder Würstchen, es ist eine Art stark gewürzter Räucherwurst, die in Österreich und Deutschland beliebt ist. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens |
| Vollservice-Restaurant | Es bezeichnet einen Foodservice-Betrieb, in dem Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter aufgeben und das Essen am Tisch serviert bekommen. |
| Geisterküche | Es bezeichnet eine Cloud-Küche. |
| GLA | Bruttomietfläche |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Getreidegefüttertes Rindfleisch | Es ist Rindfleisch von Rindern, die mit einer Diät aus Soja, Mais und anderen Zusatzstoffen gefüttert wurden. Getreidegefütterten Rindern können auch Antibiotika und Wachstumshormone verabreicht werden, um sie schneller zu mästen. |
| Grasgefüttertes Rindfleisch | Es ist Rindfleisch von Rindern, die ausschließlich mit Gras als Futter gefüttert wurden. |
| Schinken | Es bezeichnet das Schweinefleisch, das vom Hinterbein eines Schweins entnommen wird. |
| HoReCa | Hotels, Restaurants und Cafés |
| Unabhängige Verkaufsstelle | Es bezeichnet einen Foodservice-Betrieb, der mit einer einzigen Verkaufsstelle betrieben wird oder als kleine Kette mit nicht mehr als drei Standorten strukturiert ist. |
| Saft | Es ist ein Getränk, das durch Extraktion oder Pressen der natürlichen Flüssigkeit aus Obst und Gemüse hergestellt wird. |
| Lateinamerikanisch | Es umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der mexikanischen, brasilianischen, argentinischen, kolumbianischen usw. servieren. |
| Latte | Es ist ein milchbasierter Kaffee, der aus einem oder zwei Espresso-Shots, gedämpfter Milch und einer dünnen Schicht aufgeschäumter Milch besteht. |
| Freizeit | Es bezeichnet Foodservice-Angebote als Teil eines Freizeitbetriebs, wie Sportarenen, Zoos, Kinos und Museen. |
| Beherbergung | Es bezeichnet Foodservice-Angebote in Hotels, Motels, Pensionen, Ferienhäusern usw. |
| Macchiato | Es ist ein Espresso-Kaffeegetränk mit einer kleinen Menge Milch, normalerweise aufgeschäumt. |
| Fleischbasierte Küchen | Dies umfasst Speisen wie gebratenes Hähnchen, Steak, Rippchen usw., bei denen Fleisch die Hauptzutat des Gerichts ist. |
| Nahöstliche Küche | Sie umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der arabischen, libanesischen, iranischen, israelischen usw. servieren. |
| Mocktail | Es ist ein alkoholfreies Mischgetränk. |
| Mortadella | Es ist eine große italienische Wurst oder ein Aufschnitt aus fein gehacktem oder gemahlenem hitzegegartem Schweinefleisch, das mindestens 15 % kleine Würfel Schweinefett enthält. |
| Nordamerikanisch | Es umfasst Vollservice-Angebote in Restaurants, die Küchen aus Kulturen wie der amerikanischen, kanadischen, karibischen usw. servieren. |
| Pastrami | Es bezeichnet ein stark gewürztes geräuchertes Rindfleisch, das typischerweise in dünnen Scheiben serviert wird. |
| PDO | Geschützte Ursprungsbezeichnung: Es ist der Name einer geografischen Region oder eines bestimmten Gebiets, das durch offizielle Regeln anerkannt ist, bestimmte Lebensmittel mit besonderen Eigenschaften in Bezug auf den Standort herzustellen. |
| Peperoni | Es ist eine amerikanische Variante von würziger Salami aus gepökeltem Fleisch. |
| Pizza | Es ist ein Gericht, das typischerweise aus flach ausgerolltem Brotteig besteht, der mit einer herzhaften Mischung, meist einschließlich Tomaten und Käse und oft anderen Belägen, bestrichen und gebacken wird. |
| Primärschnitte | Es bezeichnet die Hauptabschnitte des Schlachtkörpers. |
| Schnellservice-Restaurant | Es bezeichnet einen Foodservice-Betrieb, der Kunden Komfort, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen. |
| Einzelhandel | Es bezeichnet eine Foodservice-Verkaufsstelle in einem Einkaufszentrum, einem Einkaufskomplex oder einem gewerblichen Immobiliengebäude, in dem auch andere Unternehmen tätig sind. |
| Salami | Es ist eine gepökelte Wurst aus fermentiertem und luftgetrocknetem Fleisch. |
| Gesättigte Fettsäuren | Es ist eine Art Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann in der Regel in eine Hülle gefüllt wird. |
| Jakobsmuschel | Es ist eine essbare Meeresfrüchte, die ein Weichtier mit einer gerippten Schale in zwei Teilen ist. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Selbstbedienungskiosk | Es bezeichnet ein Selbstbestellungs-Kassensystem, über das Kunden ihre eigenen Bestellungen an Kiosken aufgeben und bezahlen, was einen vollständig kontaktlosen und reibungslosen Service ermöglicht. |
| Smoothie | Es ist ein Getränk, das durch Verarbeitung aller Zutaten in einem Behälter hergestellt wird, ohne die Fasern zu entfernen. |
| Spezialitäten-Kaffee- & Teeshops | Es bezeichnet einen Foodservice-Betrieb, der ausschließlich verschiedene Tee- oder Kaffeesorten anbietet. |
| Eigenständig | Es bezeichnet Restaurants, die eine unabhängige Infrastruktur haben und nicht mit einem anderen Unternehmen verbunden sind. |
| Sushi | Es ist ein japanisches Gericht aus zubereitetem Essig-Reis, normalerweise mit etwas Zucker und Salz, begleitet von einer Vielzahl von Zutaten wie Meeresfrüchten – oft roh – und Gemüse. |
| Reise | Es bezeichnet Foodservice-Angebote wie Flugzeugessen, Speisen in Fernzügen und Foodservice auf Kreuzfahrtschiffen. |
| Virtuelle Küche | Es bezeichnet eine Cloud-Küche. |
| Wagyu-Rindfleisch | Es ist Rindfleisch von einer von vier Stämmen einer Rasse schwarzer oder roter japanischer Rinder, die für ihr stark marmoriertes Fleisch geschätzt werden. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Die Inflation wird für den durchschnittlichen Bestellwert berücksichtigt und gemäß den prognostizierten Inflationsraten in den jeweiligen Ländern vorhergesagt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




