
Analyse des japanischen Foodservice-Marktes von Mordor Intelligence
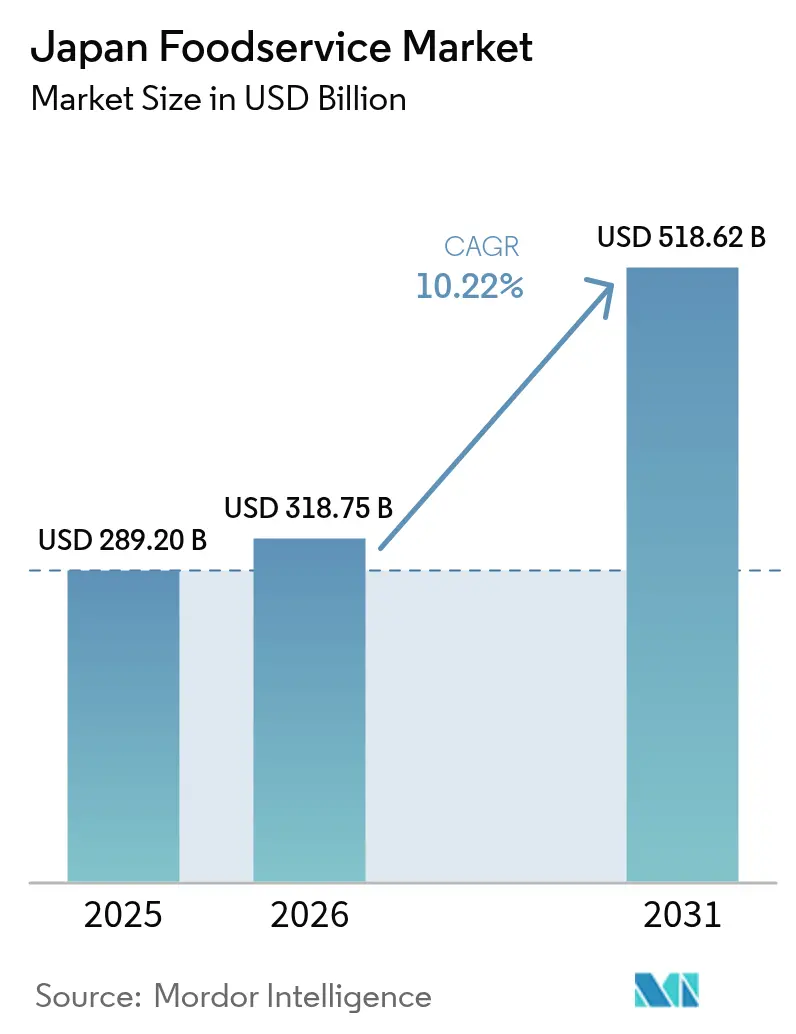
Die Größe des Japan Foodservice-Marktes wird voraussichtlich von 318,8 Milliarden USD im Jahr 2026 auf 351,3 Milliarden USD im Jahr 2027 steigen und bis 2032 560,2 Milliarden USD erreichen, mit einem CAGR von 9,78 % über den Zeitraum 2027–2032.
Nachfrage nach Bequemlichkeit und kulinarischer Reisetourismus schaffen komplementäre Wachstumswege für den Foodservice-Markt in Japan und verbinden alltägliche Mahlzeiten mit gastronomischen Reisezielen. Betreiber können darauf reagieren, indem sie Mitnahmeangebote und Restaurantkonzepte entwickeln, die die Mahlzeit zum Teil des Besuchs machen. Digitale Bestellmöglichkeiten verbessern den Kundenzugang, während aufgabenspezifische Automatisierung Arbeitskräfte für den Service freisetzen kann. Dennoch machen Hygienestörungen und Kostendruck bei Einsatzmitteln eine zuverlässige Ausführung unerlässlich, um Nachfrage in Umsatz umzuwandeln. In Japan werden Mitnahme- und Zielortgastronomie nur dort zu Umsatz, wo Küchen und Personal Spitzennachfrage bewältigen können, sodass verlässliche Kapazitäten wichtiger sind als ein breiteres Menüangebot.
Wesentliche Erkenntnisse des Berichts
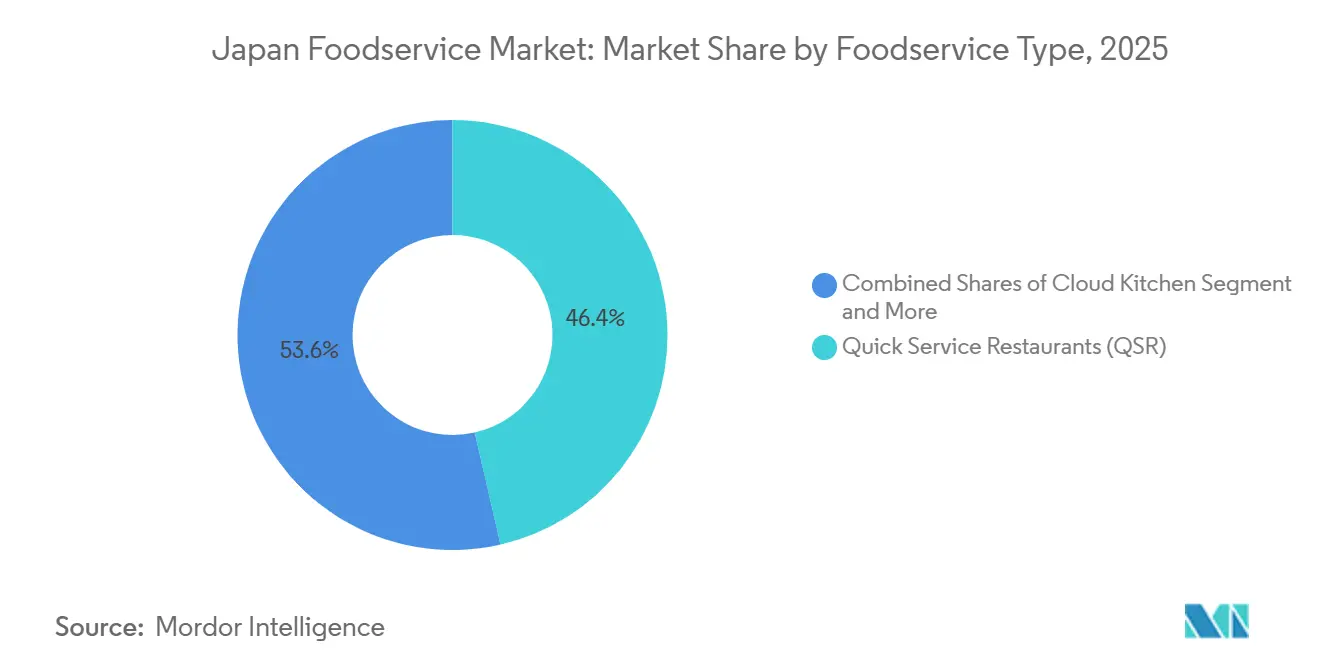
- Nach Foodservice-Typ hielten Schnellrestaurants im Jahr 2026 einen Marktanteil von 46,49 % am Japan Foodservice-Markt, während Cloud-Küchen mit einem CAGR von 11,5 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
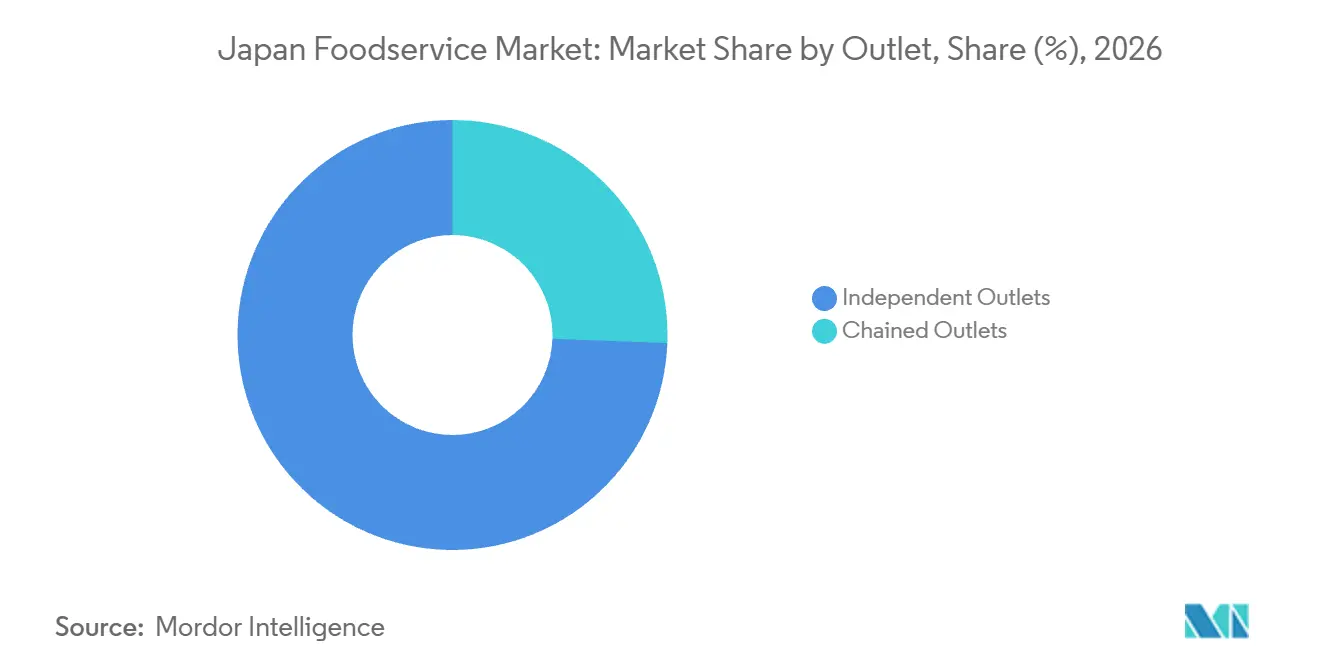
- Bei den Verkaufsstellenformaten entfielen im Jahr 2026 74,4 % des Japan Foodservice-Marktvolumens auf unabhängige Verkaufsstellen, während Kettenverkaufsstellen mit einem CAGR von 10,7 % im Zeitraum 2027–2032 das Wachstum anführen sollen.
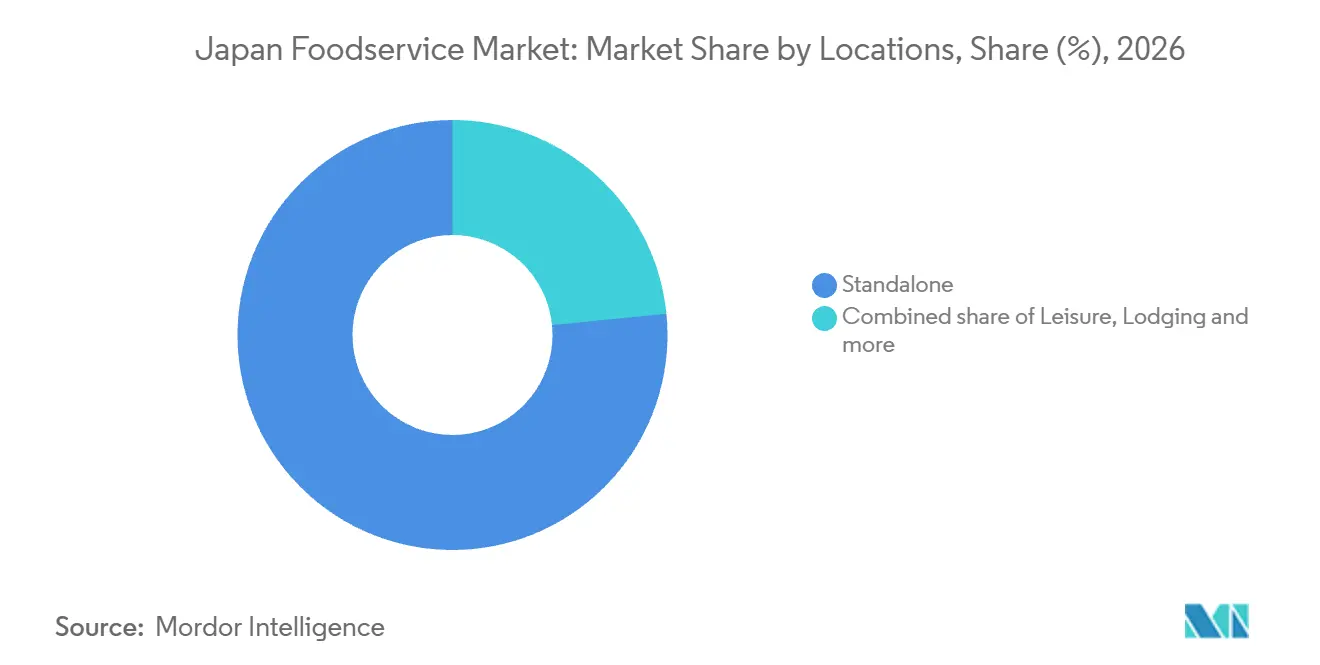
- Bei den Standorten führten eigenständige Restaurants im Jahr 2026 mit einem Umsatzanteil von 76,58 %, wobei Beherbergungsbetriebe mit einem CAGR von 11,45 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Servicetypen entfielen im Jahr 2026 43,55 % des Umsatzes auf den Vor-Ort-Verzehr, während Mitnahme mit einem CAGR von 10,35 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
- Geografisch gesehen ist die Kanto-Region Japans größte Foodservice-Region, gestützt durch die Größe ihrer Tokioter Metropolregion als Verbraucherbasis.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hektisches modernes Leben fördert die Nachfrage nach schneller Bequemlichkeit | +3.8% | Metropolregion Tokio, Kansai und Tokai | Kurzfristig (≤ 2 Jahre) |
| Globaler Tourismus fördert authentische Gastronomieerlebnisse | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Verbraucher fordern gesündere, nachhaltige und lokale Speisekarten | +1.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Digitale Apps und Serviceroboter steigern die Effizienz | +3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsendes Interesse an vielfältigen internationalen Küchen | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hochwertige vorbereitete Mahlzeiten gewinnen an Akzeptanz | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hektisches modernes Leben fördert die Nachfrage nach schneller Bequemlichkeit
Die Reduzierung wartezeitbedingter Reibungsverluste gibt Restaurants eine Möglichkeit, über das Bestellerlebnis um Mitnahmeaufträge zu konkurrieren. Die Anzahl der Fast-Food-Kunden der Mitgliedsunternehmen der Japan Foodservice Association stieg laut ihrer Gesamtgeschäftserhebung, einschließlich neuer Filialen, im Jahr 2025 gegenüber 2024 um 3 %.[1] Recruits Umfrage vom Juli–August 2026 erfasste Erwachsene im Alter von 20–69 Jahren in den Regionen Metropolregion Tokio, Kansai und Tokai. Unter Frauen in ihren Zwanzigern in dieser Umfrage gaben 41,9 % an, dass die Reduzierung von Wartestress ein Grund für die Nutzung von Mobile-Ordering für Restaurant-Mitnahme sei. Neben dem beobachteten Anstieg der Kundenbesuche bei Mitgliedsunternehmen identifiziert diese Präferenz das Bestellerlebnis als ein spezifisches Merkmal, das Betreiber gezielt verbessern können. Bequemlichkeit kann daher aus einem reibungsloseren Weg zu einer bestehenden Mahlzeit entstehen, anstatt aus einem aufwändigeren Speiseangebot.
Globaler Tourismus fördert authentische Gastronomieerlebnisse
Die japanische Küche kann die Mahlzeit selbst zum Reisegrund eines Besuchers machen und damit den Wert unverwechselbarer Restauranterlebnisse stärken. Im Jahr 2025 stand das Essen japanischer Speisen unter den Reiseerwartungen einreisender Besucher an erster Stelle.[2] Zweite vorläufige Schätzungen beziffern die Ausgaben für Essen und Trinken auf 21,7 % der Reiseausgaben einreisender Besucher im Zeitraum April–Juni 2026, verglichen mit 21,0 % im Zeitraum April–Juni 2025. Diese Kombination verbindet ein erklärtes kulinarisches Ziel mit einer größeren Zuweisung des Reisebudgets für Speisen und Getränke. Für Restaurantbetreiber können bekannte japanische Gerichte das Reiseziel des Besuchers mit einem konkreten Gastronomieanlass verknüpfen. Einen Platz im Reiseprogramm zu erhalten, gibt küchenfokussierten Restaurants einen Grund, neben Bequemlichkeit auch auf Erlebnisqualität zu setzen.
Verbraucher fordern gesündere, nachhaltige und lokale Speisekarten
Die Herkunft der Zutaten gibt Restaurants eine Möglichkeit, Mahlzeiten zu differenzieren und dabei die Erschwinglichkeit als zentrales Angebotsmerkmal beizubehalten. Im Jahr 2025 stuften japanische Verbraucher niedrigere Preise für vergleichbare Produkte an erster Stelle und in Japan produzierte Lebensmittel an zweiter Stelle unter den Überlegungen zu Lebensmitteleinkäufen und Restaurantbesuchen ein. Im November 2025 wählten 41,1 % gesundheitsorientiertes Essen als eine ihrer zwei allgemeinen Lebensmittelpräferenzen, ein Rückgang um 2,9 Prozentpunkte gegenüber Januar. Die beträchtliche Gesundheitspräferenz unterstützt die Menüdifferenzierung, während ihr Rückgang die Argumentation für eine alleinige Positionierung auf Basis von Ernährungsaspekten einschränkt. Ein Restaurant kann daher japanische Zutaten in einem preisgünstigen Kernangebot in den Vordergrund stellen, wobei gesündere Optionen Wahlmöglichkeiten hinzufügen, anstatt das gesamte Menü zu einem Premiumkauf zu machen.
Digitale Apps und Serviceroboter steigern die Effizienz
Sato Food Service schloss bis zum 14. Februar 2025 den Einsatz von Reinigungsrobotern in allen 197 Washoku Sato-Restaurants in Japan ab. Unter Verwendung eines von Re-Products bereitgestellten Mietservices berichtete der Betreiber von Einsparungen von 30 Minuten und 0,5 Arbeitsstunden für die Reinigung pro Filiale und Tag. McDonald's Japan meldete im Dezember 2025 etwa 26 Millionen monatlich aktive Nutzer seiner offiziellen App, mit Mobile-Ordering, Coupons und Filialsuche unter den Funktionen. Diese Beispiele verorten Automatisierung in einer wiederkehrenden Restaurantaufgabe und digitalen Zugang in einer etablierten Kundenschnittstelle und geben jedem eine eigene kommerzielle Rolle. Einsparungen bei Routinearbeiten können Personalzeit für den Mahlzeitenservice freisetzen, während ein großes App-Publikum einen separaten Weg zu Kunden bietet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Wettbewerb durch unabhängige Anbieter und Straßenimbissverkäufer | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Inkonsistenzen bei Lebensmittelsicherheitsmaßnahmen und Einhaltung von Hygienestandards | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Schwerwiegender Arbeitskräftemangel belastet die Servicekapazität | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Importen schafft Anfälligkeit in der Lieferkette | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch unabhängige Anbieter und Straßenimbissverkäufer
Unabhängige Anbieter und Straßenimbissverkäufer können das Ausgabenwachstum hemmen, wenn sie einen Ersatz für eine Restaurantmahlzeit mit höherem Serviceniveau bieten. Wenn ein Kunde denselben Mahlzeitanlass durch ein einfacheres Serviceformat befriedigen kann, sieht sich das etablierte Restaurant einer Obergrenze für den Aufpreis gegenüber, den es verlangen kann. Dieser Druck ist besonders relevant, wenn das Angebot eines Restaurants auf einem betreuten Gastronomieerlebnis und nicht allein auf dem Essen basiert. Der Betreiber muss dann den zusätzlichen Service als lohnenswert erscheinen lassen, anstatt davon auszugehen, dass ein bekanntes Menü seinen Preis schützt. Der Druck trifft daher zuerst Vollservicerestaurants, deren Preis auf betreutem Service beruht, den ein einfacherer Anbieter nicht liefert.
Inkonsistenzen bei Lebensmittelsicherheitsmaßnahmen und Einhaltung von Hygienestandards
Lebensmittelsicherheitsverstöße können die Handelskapazität eines etablierten Restaurantnetzwerks einschränken, anstatt lediglich den Inspektionsaufwand zu erhöhen. Nach Lebensmittelkontaminationsvorfällen setzte Sukiya den Betrieb in etwa 1.970 japanischen Filialen für 4 Tage Schädlingsbekämpfungsmaßnahmen aus, bevor die Kette am 4. April 2025 den Betrieb wieder aufnahm. Am 3. April 2025 gab das Unternehmen bekannt, dass die Wiedereröffnung von etwa 170 Filialen für zusätzliche Verbesserungen der Filialumgebung verzögert werden würde. Sukiya kündigte außerdem ab dem 5. April eine tägliche Betriebsunterbrechung von 3 bis 4 Uhr morgens in nahezu allen Filialen für intensive Reinigungsmaßnahmen an. Die Unterscheidung zwischen einer Netzwerkwiedereröffnung und der Betriebsbereitschaft einzelner Standorte macht die Hygienekontrolle zu einer kapazitätsbeschränkenden Größe auf Filialebene. Sanierungsmaßnahmen knüpfen die Serviceverfügbarkeit an physische Verbesserungen und Reinigungszeiten und hinterlassen Kosten durch entgangene Handelszeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Foodservice-Typ:
Verkaufsstellenreichweite unterstützt die Skalierung von SchnellrestaurantsSchnellrestaurants entfielen im Jahr 2026 auf einen Anteil von 46,49 % am Japan Foodservice-Marktvolumen. McDonald's Company (Japan), Ltd. meldete im Dezember 2025 3.025 japanische Hamburger-Restaurants, darunter 705 unternehmenseigene und 2.320 Franchise-Restaurants. Dieses Beispiel platziert ein fokussiertes Hamburger-Format in Tausenden von Verkaufsstellen und veranschaulicht die im größten Segment verfügbare Betriebsgröße. Die installierte Basis ermöglicht es Schnellrestaurants, ein etabliertes Menü in lokalen Einzugsgebieten zu wiederholen, sodass die Verfügbarkeit von Restaurants Teil ihrer kommerziellen Stärke ist.
Cloud-Küchen sind das am schnellsten wachsende Segment und sollen im Zeitraum 2027–2032 einen CAGR von 11,5 % verzeichnen. Wiaas berichtete, dass sein Multi-Marken-DELISTATION-Lieferrestaurantgeschäft vom Start bis Februar 2025 kumulativ 2,5 Millionen Mahlzeiten serviert hatte. Am 16. Juli 2026 kündigte Lawson die Ausweitung seines Convenience-Store-Ghost-Restaurant-Services auf 4 Präfekturen an und brachte den angekündigten Fußabdruck auf etwa 1.600 Filialen in 45 Präfekturen. Diese Modelle verbinden lieferfokussierte Restaurantmarken mit Zubereitungskapazitäten, einschließlich Küchen in bestehenden Convenience-Stores. Expansion bedeutet hier das Hinzufügen von Liefermarken zu bestehenden Küchenkapazitäten, anstatt Sitzplätze zu bauen.



Nach Verkaufsstelle:
Unabhängige Identität trifft auf Franchise-ExpansionUnabhängige Verkaufsstellen repräsentierten im Jahr 2026 einen Marktanteil von 74,4 % am Japan Foodservice-Markt. Küchenchef Junpei Mukai eröffnete am 9. April 2026 unabhängig das Ristorante YOLHA in Shinjuku, Tokio. Mukai hatte als Küchenchef bei Cassolo gearbeitet, einem Restaurant, das von Chef's value, einer Tochtergesellschaft von Creek & River, betrieben wird, bevor er YOLHA als unabhängiges Restaurant eröffnete. Bei dieser unabhängigen Eröffnung konzentriert sich die kommerzielle Reichweite auf die Etablierung der Identität von YOLHA an seinem Shinjuku-Standort, wobei das einzelne Restaurant und nicht ein breiteres Markennetzwerk die Expansionseinheit darstellt.
Kettenverkaufsstellen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,7 % im Zeitraum 2027–2032. Curry House CoCo Ichibanya hatte im Februar 2026 1.205 japanische Verkaufsstellen, bestehend aus 118 direkt betriebenen und 1.087 Franchise-Verkaufsstellen. Diese Betriebsmischung macht die Franchise-Beteiligung zum zentralen Element, wie diese Kette inländische Gäste erreicht. Die Markenexpansion kann auf lokalen Franchise-Betrieb sowie auf einen direkt betriebenen Bestand zurückgreifen und gibt der Gruppe mehr als einen Weg zur Restaurantabdeckung. Die strategische Priorität besteht darin, ein kohärentes Angebot über separat betriebene Standorte hinweg zu unterstützen, da der Fußabdruck der Marke weit über die direkt betriebenen Restaurants hinausgeht.

Nach Standort:
Straßenzugang und HotelverträgeEigenständige Restaurants waren das größte Segment nach Standort und entfielen im Jahr 2026 auf 76,58 % des Umsatzes. Tenya eröffnete 2025 zwei straßenseitige Tokioter Restaurants, am 27. November in Chitose-Funabashi und am 7. Dezember in Sakurashinmachi. Straßenseitige Restaurants machen die Gastronomieverkaufsstelle selbst zum Ziel und ermöglichen es Betreibern, das Angebot auf das unmittelbare Einzugsgebiet auszurichten, anstatt auf einen umschlossenen Gastgeberstandort. Die Standortentscheidung trägt daher sowohl eine Kundengewinnungslast als auch einen Zugangsvorteil, da ein straßenseitiges Restaurant den Gästen einen Grund geben muss, genau diesen Standort zu wählen.
Beherbergungsbetriebe sind das am schnellsten wachsende Segment und sollen im Zeitraum 2027–2032 einen CAGR von 11,45 % verzeichnen. Für die 6 Monate bis zum 30. September 2025 stiegen die Nettoumsätze des Foodservice-Geschäfts von Kyoritsu Maintenance im Jahresvergleich um 13,2 %, wobei mehr vertraglich gebundene Hotelrestaurants zu den beitragenden Faktoren zählten. Das Beispiel zeigt, wie Restaurantverträge Foodservice-Anbietern die Teilnahme an der Hotelnachfrage ermöglichen. Die Käuferbeziehung schließt den Beherbergungsbetrieb ein, sodass Anbieter Betriebsfähigkeiten benötigen, die sowohl zum Hotel als auch zu seinen Gästen passen. Jeder zusätzliche Hotelrestaurantvertrag eröffnet einen Wachstumsweg, der nicht davon abhängt, mehr Gäste in einem Restaurant zu bedienen.
Nach Servicetyp:
Vor-Ort-Mahlzeiten verankern das MitnahmepotenzialVor-Ort-Verzehr war das größte Segment nach Servicetyp und entfiel im Jahr 2026 auf 43,55 % des Umsatzes. Osho Food Service berichtete, dass der Vor-Ort-Verzehr im Geschäftsjahr bis zum 31. März 2026 76,1 % seiner inländischen unternehmenseigenen Umsätze ausmachte. Die Klassifizierung des Vor-Ort-Verzehrs umfasste gemischte Käufe, bei denen Gäste Mitnahme hinzufügten, sowie Umsatzkorrekturen für Kasseneingabefehler. Ein Vor-Ort-Anlass kann Käufe verankern, die mehr als einen Konsumkontext umfassen, sodass die gesamte Mahlzeitbeziehung über das im Restaurant verzehrte Essen hinaus von Bedeutung ist.
Mitnahme ist das am schnellsten wachsende Segment und soll im Zeitraum 2027–2032 einen CAGR von 10,35 % verzeichnen. Im März 2026 berichteten berufstätige Erwachsene im Alter von 20–69 Jahren in den Kanto-, Kansai- und Tokai-Umfrageregionen von Recruit ein durchschnittliches Restaurant-Mitnahme-Wochentags-Mittagsbudget von 1.066 JPY (6,72 USD), gegenüber 1.016 JPY (6,40 USD) im Jahr 2025. In der Umfrage 2026 berichteten 3,2 % dieser Bevölkerung von einer erhöhten Restaurant-Mitnahme-Mittagshäufigkeit gegenüber dem Vorjahr, gegenüber 3,6 % in der Umfrage 2025. Das höhere gemeldete Budget unterstützt ein Mitnahme-Mittagsangebot, das pro Anlass mehr einbringt, während der kleinere Anteil, der eine erhöhte Häufigkeit meldet, die Argumentation für eine Expansion, die allein auf häufigerem Bestellen basiert, einschränkt.
Geografische Analyse
Foodservice-Markt der Kanto-Region
Die Kanto-Region ist Japans größte Foodservice-Region, gestützt durch ihre Metropolverbraucherbasis und die Konzentration von Geschäftsaktivitäten. Die Metropolregion Tokio, bestehend aus Tokio, Kanagawa, Saitama und Chiba innerhalb von Kanto, hatte im Jahr 2025 36,986 Millionen Einwohner. Dieses Gebiet machte im Jahr 2025 etwa 30 % der japanischen Bevölkerung aus. Für einen Betreiber macht diese große ansässige Bevölkerung die Abdeckung von Wohngebieten zu einer Fußabdruckentscheidung, die von Zielortrestaurants für gelegentliche Besucher getrennt ist.
Tokios Besucherzusammensetzung schafft eine Unterscheidung zwischen dem Ausmaß der inländischen Nachfrage und dem Tempo des Wachstums internationaler Besucher. Tokio empfing im Jahr 2025 etwa 508,6 Millionen Besucher, darunter etwa 480 Millionen japanische Besucher und etwa 28,65 Millionen ausländische Besucher. In Tokio stieg die Zahl der ausländischen Besucher gegenüber 2024 um 15,6 %, verglichen mit einem Wachstum von 0,1 % bei japanischen Besucherzahlen im gleichen Zeitraum. Diese Kombination unterstützt Zielortrestaurants, die ihr Angebot für das weitaus größere inländische Publikum zugänglich halten und gleichzeitig internationale Attraktivität für die schneller wachsende Besuchergruppe entwickeln.
Kyotos Tourismuschance erstreckt sich über die gesamte Präfektur und gibt Foodservice-Standortentscheidungen eine andere räumliche Schwerpunktsetzung als eine Einzelstadt-Zielstrategie. Die Präfektur Kyoto verzeichnete im Jahr 2025 91,47 Millionen Touristenbesuche, darunter 28,68 Millionen Besuche außerhalb der Stadt Kyoto.[3] Diese beträchtliche Aktivität außerhalb der Stadt schafft ein adressierbares Besucherpublikum für Restaurants andernorts in der Präfektur. Besuche außerhalb der Stadt Kyoto lagen bei 138 % ihres Niveaus von 2019, verglichen mit 123 % für die Präfektur insgesamt, obwohl sie gegenüber 2024 um 2 % stiegen, verglichen mit 9 % für die Präfektur. Verkaufsstellen außerhalb der Stadt erreichen daher ein Publikum, das seit 2019 schneller gewachsen ist als die Präfektur insgesamt, obwohl sein Wachstum im Jahr 2025 hinter dem der Präfektur zurückblieb.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Japans nationalen Rahmen sowie die Betriebsstättenregelungen von Tokio und Osaka aus der Perspektive eines Restaurantbetreibers. Seit dem 1. Juni 2021 sind die meisten lebensmittelbezogenen Unternehmen, einschließlich Restaurants, verpflichtet, ein HACCP-basiertes Hygienemanagement zu befolgen. Der nationale Rahmen umfasst tägliche Hygieneaufzeichnungen, während Tokio und Osaka lokale Restaurantbetriebsstättenstandards mit festgelegten Bedingungen für einfache Betriebe anwenden. Die kommerzielle Attraktivität hängt daher davon ab, ein praktikables Betriebsstättendesign mit der Fähigkeit zu kombinieren, die anwendbaren Betriebskontrollen aufrechtzuerhalten.
Regulatorische Tabelle
| Entscheidungsfaktor | Japan | Tokio | Osaka |
|---|---|---|---|
| Zuständige Behörde | Ministerium für Gesundheit, Arbeit und Soziales | Öffentliche Gesundheitsbehörden | Gesundheitsüberwachungsbüros der Stadt Osaka für Genehmigungen und Inspektionen innerhalb der Stadt Osaka |
| Wesentliche Instrumente oder Vorgaben | HACCP-basiertes Hygienemanagement gemäß dem Lebensmittelhygienegesetz | Einrichtungsstandards der lebensmittelhygienischen Verordnung mit bedingten Bestimmungen für einfache Betriebe | Einrichtungsstandards der präfekturalen Lebensmittelhygieneverordnung mit bedingten Bestimmungen für einfache Betriebe |
| Kommerzielle Auswirkung | Hygienemanagement und tägliche Betriebsaufzeichnungen | Betriebsstättenanforderungen hängen von den verarbeiteten Lebensmitteln und der Betriebsform ab | Betriebsstättenanforderungen hängen von den verarbeiteten Lebensmitteln und der Betriebsform ab |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Japans mittlere Bewertung spiegelt den laufenden Aufwand für Hygienemanagement und tägliche Aufzeichnungspflichten wider. Tokios mittlere Bewertung erkennt bedingte Flexibilität im Betriebsstättendesign an, während Osakas mittlere Bewertung ähnliche Flexibilität widerspiegelt, die durch Lebensmittelsicherheitsbedingungen eingeschränkt wird. Keine Änderung spiegelt die seit dem 1. Juni 2021 geltenden HACCP-Pflichten und die seit dem 1. April 2026 geltenden Betriebsstättenstandards wider, während der nationale Unterausschuss am 22. Juli 2026 Umsetzungsfragen der Revision des Lebensmittelhygienegesetzes von 2018 überprüfte. Einfachere Restaurantbetriebe können Gestaltungsspielraum haben, aber der kommerzielle Nutzen hängt davon ab, die Sicherheitsbedingungen zu erfüllen, anstatt die Ausnahmen als uneingeschränkte Befreiungen zu behandeln.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht externe Zutatenbeschaffung, interne Verarbeitung und Restaurantservice, um zu zeigen, wo Lieferanten verdienen und Betreiber die Kontrolle behalten. NIPPON ACCESS beliefert Foodservice-Kunden und entwirft landesweite Kühl- und Tiefkühlvertriebsnetzwerke für Restaurantketten. Im April 2026 betrieb Skylark Holdings Co. Ltd. 10 Zentralküchen in ganz Japan für die Primärverarbeitung, um den Restaurantaufwand zu reduzieren. Diese Vereinbarungen zeigen zwei Möglichkeiten, dieselben Übergaben zu organisieren, da ein Großhändler an Zutatenbeschaffung und -vertrieb verdient, während Skylark die Primärverarbeitung innerhalb der Gruppe behält, um den Küchenaufwand in den Filialen zu verringern.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Zutatenbeschaffung und -vertrieb | Lebensmittelgroßhändler und Logistikanbieter wie NIPPON ACCESS | Großhandelsverkäufe von Zutaten | Koordination von Temperaturanforderungen und Liefervorlaufzeiten | Lieferfenster und Temperaturzonen an Restaurantbedürfnisse anpassen |
| Zentralküchenverarbeitung | Integrierte Restaurantgruppenprozessoren wie Skylark Holdings Co. Ltd. | Gruppenmahlzeitenverkäufe über die belieferten Restaurants | Abstimmung verarbeiteter Zutaten mit den Anforderungen der Verkaufsstellen | Menüspezifikationen und zentrale Produktionspläne koordinieren |
| Restaurantzubereitung und -service | Restaurantbetreiber wie Skylark Holdings Co. Ltd. | Verkäufe zubereiteter Mahlzeiten | Verbleibender Zubereitungsaufwand in der Filiale | Aufgaben der Zentralküche und der Verkaufsstellen entsprechend dem Zubereitungsbedarf zuweisen |
| Quelle: Mordor Intelligence | ||||
Integration verändert, wer die Übergaben kontrolliert, anstatt sie zu beseitigen. Zensho Holdings Co. Ltd. integriert Beschaffung, Herstellung, Verarbeitung, Logistik und Filialverkäufe in seinen weltweiten Betrieben. Die strukturelle Entscheidung liegt daher zwischen der Koordination externer Spezialisten und der Beibehaltung verknüpfter Aktivitäten innerhalb der Restaurantgruppe. Weitere Zentralisierung kann Arbeit vorgelagert verlagern, aber ihr Wert hängt davon ab, Restaurantmenüs, Verarbeitungsspezifikationen und Lieferungen aufeinander abgestimmt zu halten.
Wettbewerbslandschaft
Marktkonzentration
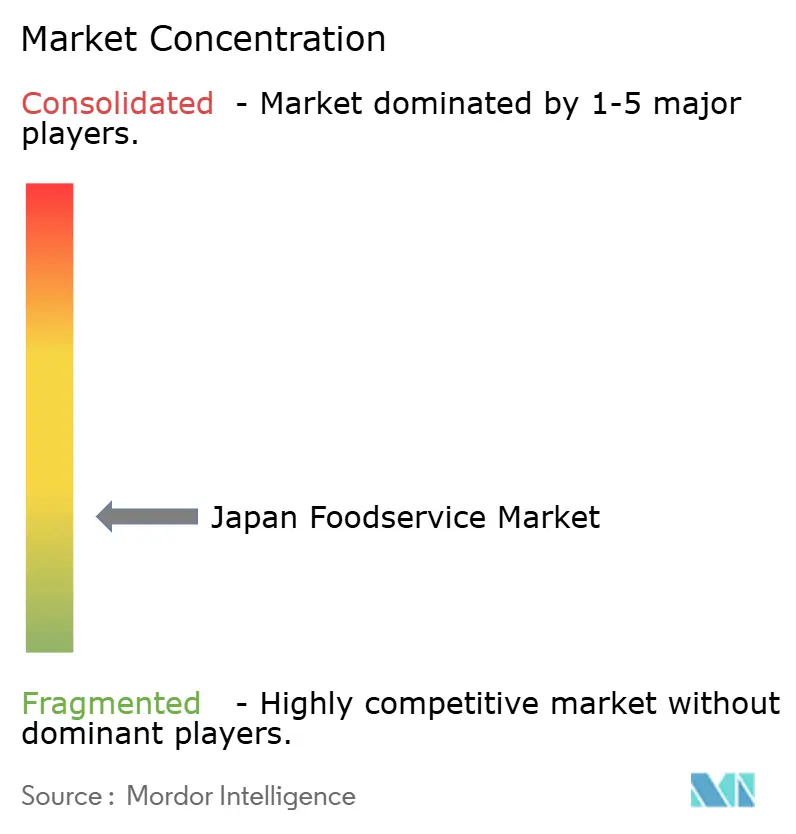
Der Wettbewerb kombiniert eine fragmentierte unabhängige Basis mit großen Markennetzwerken, deren Eigentums- und Betriebsrollen sich unterscheiden. Yum! Brands Inc. verkaufte Pizza Hut außerhalb des chinesischen Festlands im September 2026 an LongRange Capital, während Japans Nihon Pizza Hut Corporation ein Betreiber der Yamae Group ist. MOS Food Services Inc. hatte im März 2026 1.335 inländische Filialen, und McDonald's Corporation ist Teileigentümer von McDonald's Japan Holdings, das das japanische McDonald's-Geschäft im Rahmen eines Master-Franchise-Vertrags betreibt. Zensho Holdings Co. Ltd. verwaltet Restaurantketten einschließlich Sukiya, während Skylark Holdings Co. Ltd. Ende März 2026 3.099 Gruppenrestaurants hatte, darunter 115 internationale Filialen, von denen 98,7 % direkt geführt wurden.
Skylarks Umsatz in vergleichbaren Filialen stieg im Geschäftsjahr 2025 um 8 %, mit einem Anstieg der Gästezahl um 2 % und einem durchschnittlichen Bon um 6 %. Die Gruppe erhöhte die Arbeitsstunden des Personals in Spitzenzeiten am Wochenende um 2 %, was sie mit verbessertem Tischumschlag und dem Umsatzwachstum in vergleichbaren Filialen in Verbindung brachte. Das Ergebnis unterstützt den Einsatz zusätzlicher Arbeitskräfte in Spitzenhandelszeiten, wenn dies den Tischumschlag ermöglicht, sodass die Betriebsentscheidung von zusätzlicher verfügbarer Verkaufskapazität sowie den stündlichen Arbeitskosten abhängt. Am 18. Dezember 2025 kündigte MOS Food Services eine Partnerschaft mit New Innovations an, um KI, Robotik und digitale Werkzeuge für zukünftige MOS Burger-Filialoperationen zu entwickeln. Skylark änderte die Personalbesetzung in bestehenden Filialen, während die Vereinbarung von MOS Entwicklung und Überprüfung vor der Erwägung einer Filialeinführung stellte und den Strategien unterschiedliche Wege zur betrieblichen Veränderung gab.
Die strategische Herausforderung besteht darin, Restaurantreichweite mit Kontrolle über die tägliche Ausführung an einzelnen Standorten zu verbinden. Bis März 2026 hatte Zenshos Sukiya-Marke in Japan die Marke von 2.000 Filialen überschritten. Zensho identifiziert Lebensmittelsicherheit als oberste Managementpriorität. Zensho meldete im März 2026 14.947 Filialen weltweit, sodass Sukiyas japanisches Netzwerk ein Teil einer viel größeren Gruppe ist. Sukiyas landesweite Schließung im Jahr 2025 zeigt, wie ein Versagen auf Filialebene den Handel einer gesamten Marke unterbricht.
Marktführer der Japan Foodservice-Branche
-
Yum! Brands Inc.
-
MOS Food Services Inc.
-
McDonald's Corporation
-
Zensho Holdings Co. Ltd.
-
Skylark Holdings Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Foodservice-Markt Unternehmen in diesem Bericht
- CKE Restaurants Holdings, Inc.
- Zensho Holdings Co. Ltd.
- Skylark Holdings Co. Ltd.
- Food & Life Companies Ltd.
- Colowide Co. Ltd.
- Toridoll Holdings Corp.
- Starbucks Corporation
- MOS Food Services Inc.
- Komeda Holdings Co. Ltd.
- Kura Sushi Inc.
- Plenus Co. Ltd.
- Domino’s Pizza Enterprises Ltd.
- Yoshinoya Holdings Co. Ltd.
- Yum! Brands Inc.
- Saizeriya Co. Ltd.
- Hotland Holdings Co. Ltd.
- Ringer Hut Co. Ltd.
- McDonald's Corporation
- Papa John's International, Inc.
- Wendy's International, LLC
Neueste Industrielle Entwicklungen in Japanischer Foodservice-Markt
- Oktober 2026: Food & Life Companies Ltd. und Kyōritsu gründeten am 1. Oktober FOOD & LIFE KYORITSU MARINE in Mishima, um Aquakulturproduzenten zu unterstützen und die Meeresfrüchtebeschaffung mit Schwerpunkt in Shizuoka zu stärken. Verkäufe von gezüchtetem Gelbschwanzfisch in einigen Sushiro-Restaurants waren ab Oktober 2026 geplant.
- September 2026: Yum! Brands Inc. schloss am 1. September den Verkauf von Pizza Hut außerhalb des chinesischen Festlands an LongRange Capital ab und änderte damit die Eigentümerschaft des Markengeschäfts.
- Juli 2026: Lawson gab am 16. Juli bekannt, seinen Convenience-Store-Ghost-Restaurant-Service auf 4 Präfekturen auszuweiten und den angekündigten Fußabdruck auf etwa 1.600 Filialen in 45 Präfekturen zu bringen.
Umfang und Methodik
Segmentierungsübersicht
Nach Foodservice-Typ
| Cafés & Bars | Nach Küche | Bars & Kneipen |
| Café | ||
| Saft-/Smoothie-/Dessertbars | ||
| Spezialitäten-Kaffee- & Teeshops | ||
| Cloud-Kitchen | ||
| Full-Service-Restaurants | Nach Küche | Asiatisch |
| Europäisch | ||
| Lateinamerikanisch | ||
| Nahöstlich | ||
| Nordamerikanisch | ||
| Andere FSR-Küchen | ||
| Quick-Service-Restaurants | Nach Küche | Bäckereien |
| Burger | ||
| Speiseeis | ||
| Fleischbasierte Küchen | ||
| Pizza | ||
| Andere QSR-Küchen |
Nach Verkaufsstelle
| Filialgebundene Verkaufsstellen |
| Unabhängige Verkaufsstellen |
Nach Standort
| Freizeit |
| Beherbergung |
| Einzelhandel |
| Standalone |
| Reise |
Nach Servicetyp
| Vor-Ort-Verzehr |
| Mitnahme |
| Lieferung |
| Nach Foodservice-Typ | Cafés & Bars | Nach Küche | Bars & Kneipen |
| Café | |||
| Saft-/Smoothie-/Dessertbars | |||
| Spezialitäten-Kaffee- & Teeshops | |||
| Cloud-Kitchen | |||
| Full-Service-Restaurants | Nach Küche | Asiatisch | |
| Europäisch | |||
| Lateinamerikanisch | |||
| Nahöstlich | |||
| Nordamerikanisch | |||
| Andere FSR-Küchen | |||
| Quick-Service-Restaurants | Nach Küche | Bäckereien | |
| Burger | |||
| Speiseeis | |||
| Fleischbasierte Küchen | |||
| Pizza | |||
| Andere QSR-Küchen | |||
| Nach Verkaufsstelle | Filialgebundene Verkaufsstellen | ||
| Unabhängige Verkaufsstellen | |||
| Nach Standort | Freizeit | ||
| Beherbergung | |||
| Einzelhandel | |||
| Standalone | |||
| Reise | |||
| Nach Servicetyp | Vor-Ort-Verzehr | ||
| Mitnahme | |||
| Lieferung | |||
Marktdefinition
- FULL-SERVICE-RESTAURANTS - Eine Foodservice-Einrichtung, in der Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter geben und das Essen am Tisch serviert bekommen.
- QUICK-SERVICE-RESTAURANTS - Eine Foodservice-Einrichtung, die Kunden Convenience, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen.
- CAFÉS & BARS - Eine Art von Foodservice-Unternehmen, das Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars.
- CLOUD-KITCHEN - Ein Foodservice-Unternehmen, das eine gewerbliche Küche zum Zweck der Zubereitung von Speisen ausschließlich für die Lieferung oder Mitnahme nutzt, ohne Vor-Ort-Verzehr-Kunden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Weißer Thun (Albacore) | Er ist eine der kleinsten Thunfischarten, die in sechs verschiedenen weltweit bekannten Beständen im Atlantischen, Pazifischen und Indischen Ozean sowie im Mittelmeer vorkommt. |
| Angus-Rindfleisch | Es ist Rindfleisch, das von einer bestimmten Rinderrasse stammt, die ihren Ursprung in Schottland hat. Es erfordert eine Zertifizierung der Amerikanischen Angus-Vereinigung, um das Qualitätsmerkmal „Zertifiziertes Angus-Rindfleisch” zu erhalten. |
| Asiatische Küche | Sie umfasst Full-Service-Angebote in Restaurants, die Küchen aus Kulturen wie der chinesischen, indischen, koreanischen, japanischen, bengalischen, südostasiatischen usw. servieren. |
| Durchschnittlicher Bestellwert | Es ist der durchschnittliche Wert aller Bestellungen, die von Kunden in einer Foodservice-Einrichtung aufgegeben werden. |
| Speck | Es ist gesalzenes oder geräuchertes Fleisch, das vom Rücken oder den Seiten eines Schweins stammt. |
| Bars & Kneipen | Es ist eine Trinkanstalt, die lizenziert ist, alkoholische Getränke zum Verzehr vor Ort auszuschenken. |
| Black Angus | Es ist Rindfleisch, das von einer schwarzhaarigen Rinderrasse ohne Hörner stammt. |
| BRC | Britisches Einzelhandelskonsortium (British Retail Consortium) |
| Burger | Es ist ein Sandwich, das aus einem oder mehreren gegarten Rindfleischpatties besteht, die in einem aufgeschnittenen Brötchen oder Hamburgerbrötchen platziert werden. |
| Café | Es ist eine Foodservice-Einrichtung, die verschiedene Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Cafés & Bars | Es ist eine Art von Foodservice-Unternehmen, das Bars und Kneipen umfasst, die lizenziert sind, alkoholische Getränke zum Verzehr auszuschenken, Cafés, die Erfrischungen und leichte Speisen anbieten, sowie Spezialitäten-Tee- und Kaffeeshops, Dessertbars, Smoothiebars und Saftbars. |
| Cappuccino | Es ist ein italienisches Kaffeegetränk, das traditionell mit gleichen Teilen doppeltem Espresso, gedämpfter Milch und gedämpftem Milchschaum zubereitet wird. |
| CFIA | Kanadische Lebensmittelinspektionsbehörde (Canadian Food Inspection Agency) |
| Filialgebundene Verkaufsstelle | Es bezeichnet eine Foodservice-Einrichtung, die Marken teilt, an mehreren Standorten betrieben wird, eine zentrale Verwaltung hat und standardisierte Geschäftspraktiken verfolgt. |
| Hähnchenstreifen (Chicken Tender) | Bezeichnet Hühnerfleisch, das aus den kleinen Brustmuskeln (Musculus pectoralis minor) eines Huhns gewonnen wird. |
| Cloud-Kitchen | Es ist ein Foodservice-Unternehmen, das eine gewerbliche Küche zum Zweck der Zubereitung von Speisen ausschließlich für die Lieferung oder Mitnahme nutzt, ohne Vor-Ort-Verzehr-Kunden. |
| Cocktail | Es ist ein alkoholisches Mischgetränk, das entweder aus einem einzelnen Spirituosen oder einer Kombination von Spirituosen hergestellt wird und mit anderen Zutaten wie Säften, aromatisierten Sirupen, Tonicwater, Shrubs und Bitters gemischt wird. |
| Edamame | Es ist ein japanisches Gericht, das mit Sojabohnen (vor dem Reifen oder Härten geerntet) zubereitet und in der Schote gekocht wird. |
| EFSA | Europäische Behörde für Lebensmittelsicherheit (European Food Safety Authority) |
| ERS | Wirtschaftsforschungsdienst des US-Landwirtschaftsministeriums (Economic Research Service of the USDA) |
| Espresso | Es ist eine konzentrierte Kaffeeform, die in Shots serviert wird. |
| Europäische Küche | Sie umfasst Full-Service-Angebote in Restaurants, die Küchen aus Kulturen wie der italienischen, französischen, deutschen, englischen, niederländischen, dänischen usw. servieren. |
| FDA | US-amerikanische Lebensmittel- und Arzneimittelbehörde (Food and Drug Administration) |
| Filet Mignon | Es ist ein Fleischstück, das vom kleineren Ende des Filets entnommen wird. |
| Flankensteak (Flank Steak) | Es ist ein Rindfleischsteak-Stück, das von der Flanke entnommen wird, die sich vor dem hinteren Viertel einer Kuh befindet. |
| Foodservice | Es bezeichnet den Teil der Lebensmittelindustrie, der Unternehmen, Institutionen und Gesellschaften umfasst, die Mahlzeiten außer Haus zubereiten. Dazu gehören Restaurants, Schulen und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| Franks | Auch bekannt als Frankfurter oder Würstchen, ist es eine Art stark gewürzter Räucherwurst, die in Österreich und Deutschland beliebt ist. |
| FSANZ | Lebensmittelstandards Australien Neuseeland (Food Standards Australia New Zealand) |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst (Food Safety and Inspection Service) |
| FSSAI | Lebensmittelsicherheits- und Standardsbehörde Indiens (Food Safety and Standards Authority of India) |
| Full-Service-Restaurant | Es bezeichnet eine Foodservice-Einrichtung, in der Kunden an einem Tisch Platz nehmen, ihre Bestellung einem Servicemitarbeiter geben und das Essen am Tisch serviert bekommen. |
| Geisterküche (Ghost Kitchen) | Bezeichnet eine Cloud-Kitchen. |
| GLA | Gesamtmietfläche (Gross Leasable Area) |
| Gluten | Es ist eine Proteinfamilie, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Getreidefütterung (Grain-fed beef) | Es ist Rindfleisch von Rindern, die mit einer durch Soja, Mais und andere Zusatzstoffe ergänzten Diät gefüttert wurden. Getreidefütterungs-Rinder können auch Antibiotika und Wachstumshormone erhalten, um sie schneller zu mästen. |
| Weidefütterung (Grass-fed beef) | Es ist Rindfleisch von Rindern, die ausschließlich mit Gras als Futter gefüttert wurden. |
| Schinken (Ham) | Es bezeichnet das Schweinefleisch, das vom Bein eines Schweins entnommen wird. |
| HoReCa | Hotels, Restaurants und Cafés |
| Unabhängige Verkaufsstelle | Es bezeichnet eine Foodservice-Einrichtung, die mit einer einzigen Verkaufsstelle betrieben wird oder als kleine Kette mit nicht mehr als drei Standorten strukturiert ist. |
| Saft (Juice) | Es ist ein Getränk, das durch Extraktion oder Pressen der natürlichen Flüssigkeit aus Obst und Gemüse hergestellt wird. |
| Lateinamerikanisch | Es umfasst Full-Service-Angebote in Restaurants, die Küchen aus Kulturen wie der mexikanischen, brasilianischen, argentinischen, kolumbianischen usw. servieren. |
| Latte | Es ist ein milchbasierter Kaffee, der aus einem oder zwei Espresso-Shots, gedämpfter Milch und einer dünnen Schicht aufgeschäumter Milch besteht. |
| Freizeit | Es bezeichnet Foodservice-Angebote als Teil eines Freizeitunternehmens, wie Sportarenen, Zoos, Kinos und Museen. |
| Beherbergung | Es bezeichnet Foodservice-Angebote in Hotels, Motels, Pensionen, Ferienhäusern usw. |
| Macchiato | Es ist ein Espresso-Kaffeegetränk mit einer kleinen Menge Milch, gewöhnlich aufgeschäumt. |
| Fleischbasierte Küchen | Dies umfasst Speisen wie gebratenes Hühnchen, Steak, Rippchen usw., bei denen Fleisch die Hauptzutat des Gerichts ist. |
| Nahöstliche Küche | Sie umfasst Full-Service-Angebote in Restaurants, die Küchen aus Kulturen wie der arabischen, libanesischen, iranischen, israelischen usw. servieren. |
| Mocktail | Es ist ein nicht-alkoholisches Mischgetränk. |
| Mortadella | Es ist eine große italienische Wurst oder ein Aufschnitt aus fein gehacktem oder gemahlenem wärmegegartem Schweinefleisch, das mindestens 15 % kleine Würfel Schweinefett enthält. |
| Nordamerikanisch | Es umfasst Full-Service-Angebote in Restaurants, die Küchen aus Kulturen wie der amerikanischen, kanadischen, karibischen usw. servieren. |
| Pastrami | Es bezeichnet ein stark gewürztes geräuchertes Rindfleisch, das typischerweise in dünnen Scheiben serviert wird. |
| PDO | Geschützte Ursprungsbezeichnung (Protected Designation of Origin): Es ist der Name einer geografischen Region oder eines bestimmten Gebiets, das durch offizielle Regeln anerkannt ist, bestimmte Lebensmittel mit besonderen Eigenschaften im Zusammenhang mit dem Standort zu produzieren. |
| Pepperoni | Es ist eine amerikanische Sorte würziger Salami aus geräuchertem Fleisch. |
| Pizza | Es ist ein Gericht, das typischerweise aus flach gerolltem Brotteig besteht, der mit einer herzhaften Mischung, üblicherweise bestehend aus Tomaten und Käse sowie häufig weiteren Belägen, belegt und gebacken wird. |
| Primärschnitte (Primal cuts) | Es bezeichnet die Hauptabschnitte des Tierkörpers. |
| Quick-Service-Restaurant | Es bezeichnet eine Foodservice-Einrichtung, die Kunden Convenience, Schnelligkeit und Speiseangebote zu niedrigeren Preisen bietet. Kunden bedienen sich in der Regel selbst und tragen ihr Essen zu ihren Tischen. |
| Einzelhandel | Es bezeichnet eine Foodservice-Verkaufsstelle innerhalb eines Einkaufszentrums, Einkaufskomplexes oder eines gewerblichen Immobiliengebäudes, in dem auch andere Unternehmen tätig sind. |
| Salami | Es ist eine geräucherte Wurst, die aus fermentiertem und luftgetrocknetem Fleisch besteht. |
| Gesättigtes Fett | Es ist eine Art von Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es wird allgemein als ungesund angesehen. |
| Wurst (Sausage) | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und dann gewöhnlich in eine Pelle gefüllt wird. |
| Jakobsmuschel (Scallop) | Es ist eine essbare Meeresfrüchte-Muschel, ein Weichtier mit einer gerippten Schale in zwei Teilen. |
| Seitan | Es ist ein pflanzenbasierter Fleischersatz aus Weizengluten. |
| Selbstbedienungskiosk | Es bezeichnet ein Selbstbestellungs-Point-of-Sale-System (POS), über das Kunden ihre eigenen Bestellungen an Kiosken aufgeben und bezahlen, was einen vollständig kontaktlosen und reibungslosen Service ermöglicht. |
| Smoothie | Es ist ein Getränk, das hergestellt wird, indem alle Zutaten in einen Behälter gegeben und gemeinsam verarbeitet werden, ohne das Fruchtfleisch zu entfernen. |
| Spezialitäten-Kaffee- & Teeshops | Es bezeichnet eine Foodservice-Einrichtung, die ausschließlich verschiedene Tee- oder Kaffeesorten serviert. |
| Standalone | Es bezeichnet Restaurants, die über eine unabhängige Infrastruktur verfügen und mit keinem anderen Unternehmen verbunden sind. |
| Sushi | Es ist ein japanisches Gericht aus zubereitetem gewürztem Reis, üblicherweise mit etwas Zucker und Salz, begleitet von einer Vielzahl von Zutaten wie Meeresfrüchten – oft roh – und Gemüse. |
| Reise | Es bezeichnet Foodservice-Angebote wie Flugzeugverpflegung, Speisen in Fernzügen und Foodservice auf Kreuzfahrtschiffen. |
| Virtuelle Küche (Virtual Kitchen) | Bezeichnet eine Cloud-Kitchen. |
| Wagyu-Rindfleisch | Es ist Rindfleisch von einer von vier Linien einer schwarzen oder roten japanischen Rinderrasse, die für ihr stark marmoriertes Fleisch geschätzt wird. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik aufzubauen, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Die Inflation wird für den durchschnittlichen Bestellwert berücksichtigt und gemäß den prognostizierten Inflationsraten in den Ländern vorhergesagt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




