
Nordamerika-Markt für Wellpappe- und Faltschachtelverpackungen: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
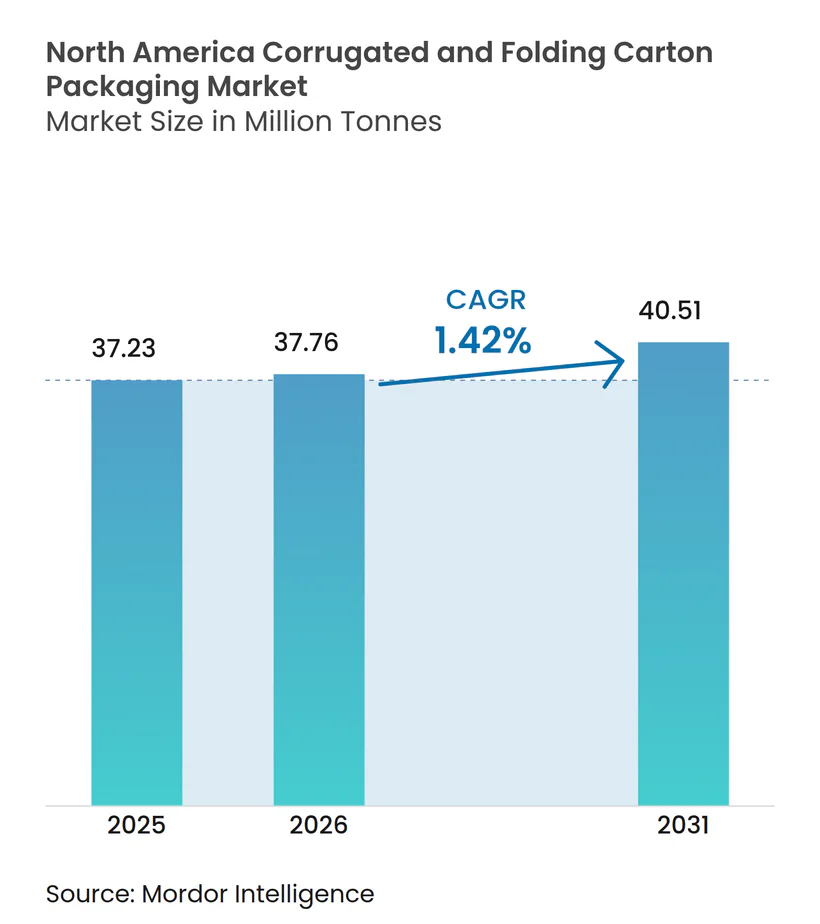
| Marktgröße im Basisjahr (2025) | 37.23 Millionen Tonnen |
| Marktvolumen (2026) | 37.76 Millionen Tonnen |
| Marktvolumen (2031) | 40.51 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 1.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika-Markt für Wellpappe- und Faltschachtelverpackungen: Analyse von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen wird im Jahr 2026 auf 37,76 Millionen Tonnen geschätzt, ausgehend von einem Wert von 37,23 Millionen Tonnen im Jahr 2025, mit Projektionen für 2031, die 40,51 Millionen Tonnen zeigen, und einer Wachstumsrate von 1,42 % CAGR über den Zeitraum 2026–2031. Regulatorische Compliance, Near-Shoring der Fertigung und E-Commerce-Fulfillment-Standards sind nunmehr die primären Treiber des Volumens anstelle von reinen Konsumzuwächsen, was den nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen auf eine stetige, wenngleich gedämpfte Expansion ausrichtet. Recyclingfaser bleibt der dominante Input, da Marken die Forest Stewardship Council (FSC)-Zertifizierung anstreben, während Bambus- und Agrorückstandsmischungen patentrechtliche Aufmerksamkeit als glaubwürdige Substitute für die volatile holzbasierte Versorgung erhalten.[1] Strenge FDA-Leitlinien zu Pharmakartons und die Vorgaben des Einzelhandels für regalfertige Verpackungen treiben Upgrades bei Faltschachteln voran, die höhere Anforderungen an Grafik und Barriereeigenschaften mit sich bringen. Inkrementelle, KI-gestützte Größenanpassung verändert das Plattenengineering, und Kapitalausgaben von mehr als 2,5 Milliarden USD bis 2025 unterstreichen einen Wandel hin zu Automatisierung und Digitaldruck, der Auflagelängen verkürzt und das Erscheinungsbild personalisiert.
Wesentliche Erkenntnisse des Berichts
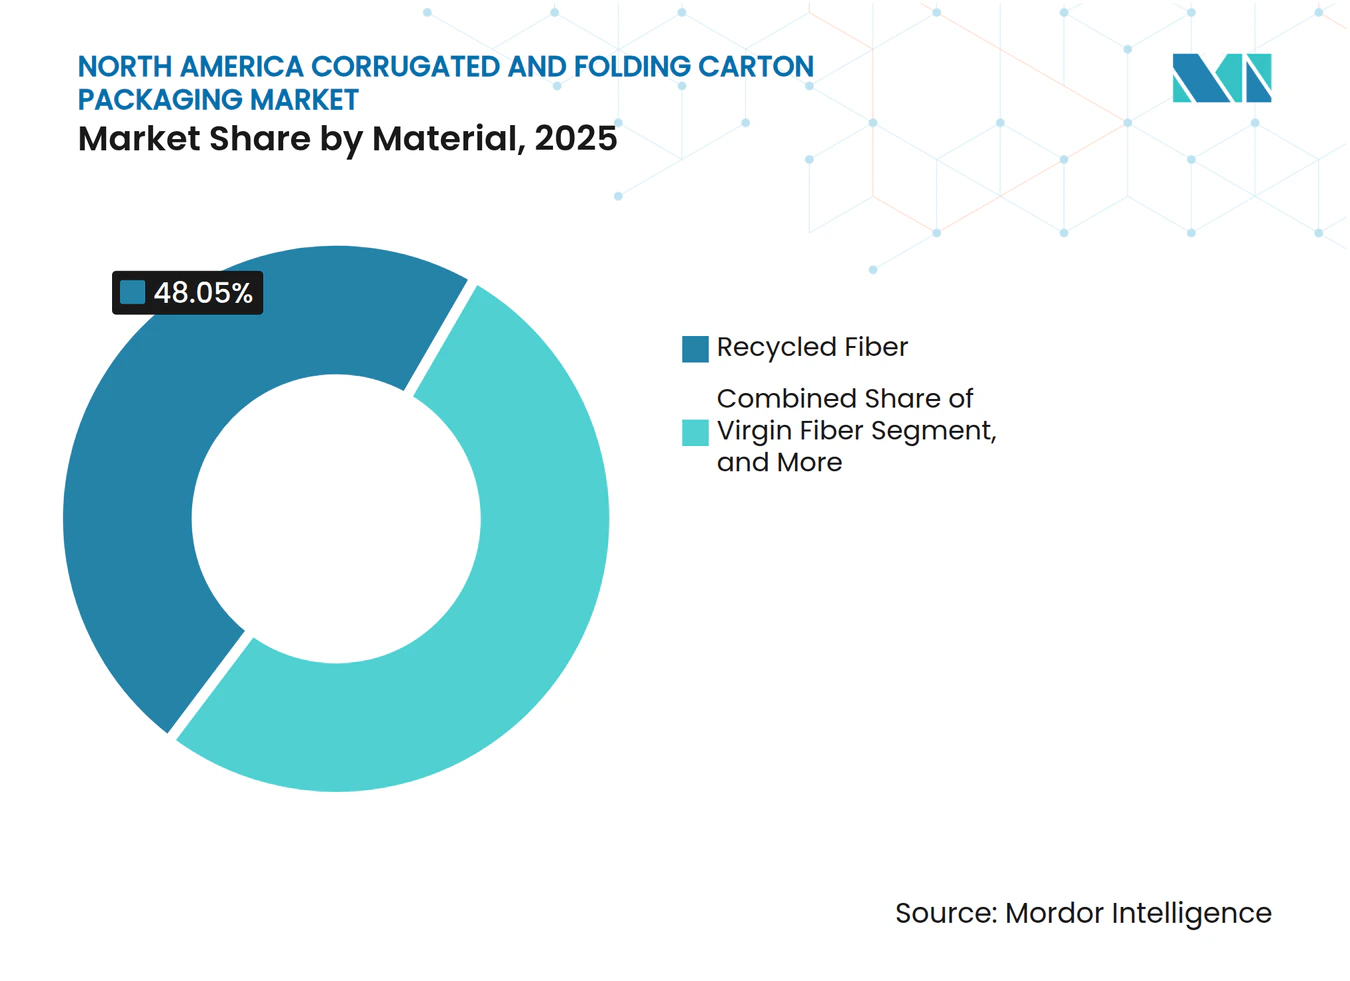
- Nach Material hielt Recyclingfaser im Jahr 2025 einen Marktanteil von 48,05 % am nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen, während Bambus- und Agrorückstandsmischungen bis 2031 voraussichtlich mit einer CAGR von 3,16 % wachsen werden.
- Nach Verpackungstyp entfielen auf Wellpappkartons im Jahr 2025 54,55 % der Marktgröße des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen, während Faltschachteln auf der Grundlage der Nachfrage aus dem Gesundheitswesen mit einer CAGR von 2,15 % wachsen.
- Nach Kartontyp führten einwellige Designs mit einem Marktanteil von 38,05 % am nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen im Jahr 2025; Dreilagen-Anwendungen werden aufgrund der Automobillogistik voraussichtlich mit einer CAGR von 2,78 % wachsen.
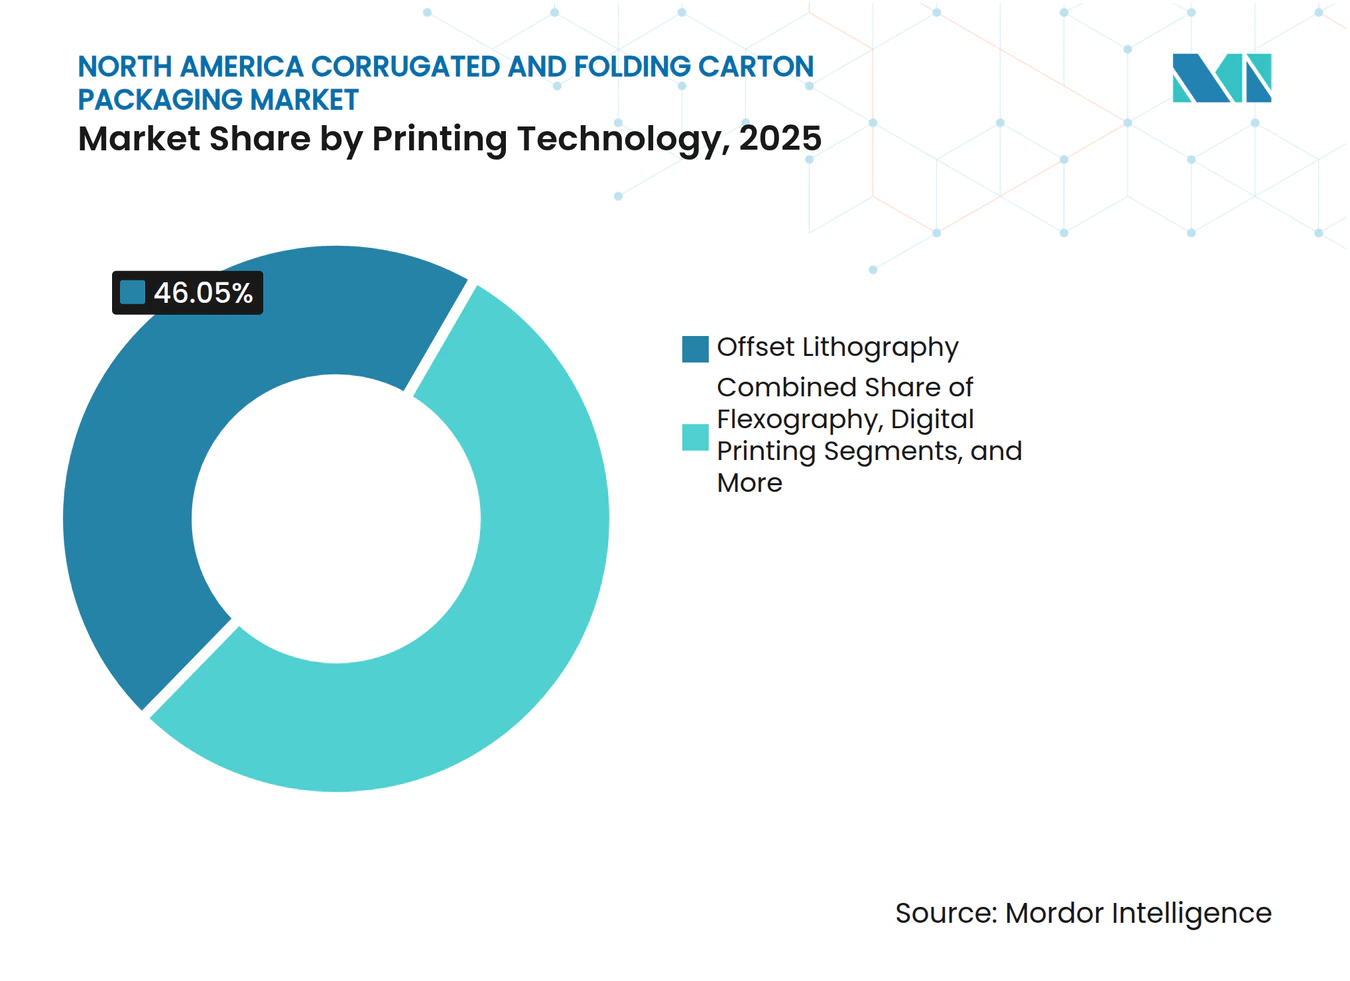
- Nach Drucktechnologie hielt Offsetdruck im Jahr 2025 einen Anteil von 46,05 % am nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen, doch der Digitaldruck steigt mit einer CAGR von 3,72 %, da Verarbeiter Personalisierung anstreben.
- Nach Endverbraucherbranche entfielen auf Lebensmittel und Getränke im Jahr 2025 32,10 % des Marktanteils am nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen, während Körperpflege und Kosmetik bis 2031 voraussichtlich mit einer CAGR von 2,58 % wachsen werden.
- Nach Geografie dominierte die Vereinigten Staaten mit einem Marktanteil von 73,00 % am nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen im Jahr 2025; Mexiko ist mit einer CAGR von 3,54 % bis 2031 das am schnellsten wachsende Gebiet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg des E-Commerce-Verpackungsvolumens | +0.4% | US-Logistikzentren mit Ausweitung nach Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung und Materialeffizienz | +0.2% | EPA-Regionen in den USA, Bundeszonen in Kanada, aufstrebendes Mexiko | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsbeschaffungsziele von Unternehmen | +0.3% | US-amerikanische Einzelhandelsketten, kanadische Betriebe, mexikanische Fertigung | Mittelfristig (2–4 Jahre) |
| Übernahme regalfertiger Verpackungen im Einzelhandel | +0.2% | Lebensmittelketten in den USA und Kanada, expandierender mexikanischer Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Plattformen zur Kartongrößenoptimierung | +0.1% | Fulfillment-Zentren in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von Mikro-Fulfillment-Zentren | +0.1% | Städtische US-Märkte und kanadische Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des E-Commerce-Verpackungsvolumens
Automatisierung in Fulfillment-Zentren erfordert engere Toleranzen für Kartons und veranlasst Leistungsupgrades bei einwelligen Platten, die den Belastungen des Direktversands an Verbraucher standhalten müssen. Die im Jahr 2024 veröffentlichten FDA-Leitlinien behandeln Rezeptlieferungen nun als E-Commerce-Sendungen und verpflichten Faltschachteln dazu, manipulationssichere und kindergesicherte Merkmale zu integrieren, die mit Paketsortieranlagen kompatibel sind.[2] KI-Algorithmen, die in Verarbeitungslinien eingebettet sind, ermöglichen es Werken, mehr als 1.200 verschiedene Kartongrößen pro Stunde auszugeben, den Einsatz von Füllmaterial um 35 % zu reduzieren und Wellpappenlagen einzusparen. Diese Fähigkeit steigert die Nachfrage sowohl nach strukturellen Wellpappformaten als auch nach hochwertigen bedruckten Faltschachteln, die als eigene Versandverpackung fungieren. Folglich gewinnt der nordamerikanische Markt für Wellpappe- und Faltschachtelverpackungen diversifiziertes Volumen mit höheren durchschnittlichen Erlösen pro Tonne und dämpft damit die reife Nachfragekurve.
Vorgaben zur Gewichtsreduzierung und Materialeffizienz
Von der US-amerikanischen Umweltschutzbehörde (EPA) im Jahr 2024 veröffentlichte Ziele zur Abfallreduzierung fördern Investitionen in leichtere Wellpappenrohpapiere mit reduziertem Flächengewicht, die durch fortschrittliche Wellenkonstruktionen die Druckfestigkeit aufrechterhalten und das Plattengewicht um 18–22 % reduzieren, dabei aber die Anforderungen für die automatisierte Handhabung erfüllen. FSC-Prüfdaten bestätigen, dass 89 % der Wellpappenproduktion in Nordamerika nun Chain-of-Custody-Zertifizierungen trägt, ein Sprung gegenüber 76 % ein Jahr zuvor. Diese Dynamik ermutigt Verarbeiter, Präzisions-Wellpappenmaschinen und geschlossene Qualitätskontrollsysteme einzusetzen, die enge Toleranzen einhalten, während die Papierdicke abnimmt. Da das Materialgewicht sinkt, steigt der Stückpreis, weil Kunden für dokumentierten Nachhaltigkeitsfortschritt zahlen, was dem nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen inkrementelles Wertwachstum beiträgt.
Nachhaltigkeitsbeschaffungsziele von Unternehmen
Einzelhandels- und Konsumgüterunternehmen verankern Recyclingfähigkeitsschwellen und Lebenszyklusmetriken in Beschaffungsverträgen und zwingen Kartonhersteller dazu, Recyclinggehalt oder CO₂-Werte bei Ausschreibungen nachzuweisen. Cascades berichtete, dass Verträge, die durch explizite Umweltanforderungen geregelt werden, bereits 67 % seines Faltschachtelerlöses ausmachen und bei nachgewiesener Zertifizierung Preisaufschläge von 8–12 % erzielen. FSC, Lebenszyklusanalysen und CO₂-Offenlegung fungieren nun als Dealqualifikationskriterien bei Großkaufhausketten und Herstellern schnelldrehender Konsumgüter. Kleinere Verarbeiter ohne Prüfungskapazitäten sehen sich einer schrumpfenden adressierbaren Nachfrage gegenüber, was die wettbewerbliche Bifurkation verschärft, aber gleichzeitig die gesamte zertifizierte Tonnage, die durch den nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen fließt, vergrößert.
Übernahme regalfertiger Verpackungen im Einzelhandel
Lebensmittel- und Club-Store-Formate verlangen Kartons, die ohne Auspacken vom Palette auf das Regal umgestellt werden können, Arbeitsminuten einsparen und die Planogramm-Konsistenz gewährleisten. Graphic Packagings Investitionen von 75 Millionen USD in Feinlinien-Stanzanlagen zielen auf diesen Bedarf ab und integrieren Aufreißstreifen und hochauflösenden Flexodruck, der die Beanspruchungen der Lieferkette übersteht und dennoch im Regal vermarktet wird. Regalbereite Lösungen verbinden häufig Wellpappsteifigkeit mit Faltschachtelgrafik und fördern branchenübergreifende Synergien innerhalb von Verarbeiternetzwerken. Die Einführung verläuft am schnellsten bei abgepackten Lebensmitteln, Kosmetika und kleinen Elektrogeräten, was eine inkrementelle Tonnage hochwertiger Plattensorten erzeugt und die funktionale Reichweite des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatilität der OCC-Preise | −0.3% | Von der Wiederverwertung abhängige Regionen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kapitalaufwandsinflation der Verarbeiter | −0.2% | US-amerikanische Fertigungszentren und mexikanische Expansionszonen | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in Kartonwerken | −0.2% | Industriekorridore in den USA und Kanada | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Entwaldung und NGO-Druck | −0.1% | Holzeinzugsgebiete in den USA und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der OCC-Preise
Erzeugerpreisdaten des Büros für Arbeitsstatistik (BLS) zeigen Wellpappenrohpapieren-Schwankungen von 28–35 % bis 2024, was die Margen von Werken mindert, die von gehandelter Recyclingfaser abhängig sind. Georgia-Pacific investierte 550 Millionen USD in die vertikale Integration, um die eingehende OCC zu stabilisieren – eine Option, die für kleinere unabhängige Unternehmen außer Reichweite liegt. Während Preisspitzen beschleunigen Verarbeiter Tests mit Tomatenstengel- und Weizenstrohfaser, doch der kommerzielle Maßstab bleibt embryonal und wird zu Aufpreisen angeboten. Staatliche Recyclingvorschriften erhöhen die Quoten für den Rezyklatanteil und verstärken den Beschaffungsdruck genau dann, wenn die OCC-Versorgung knapp wird. Der daraus resultierende Engpass mindert das Volumenwachstumspotenzial des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen, bis Faseralternativen ausgereift sind.
Kapitalaufwandsinflation der Verarbeiter
Anlagenlieferanten hoben Listenpreise infolge von Stahl- und Elektronikengpässen an, was schlüsselfertige Wellpappenmaschinen-Installationen zwischen 2023 und 2025 um 15–20 % verteuerte. Kreditkosten stiegen, was die Amortisationszeiträume für Digitaldrucker und servobetriebene Stanzmaschinen verlängerte, die für Kurzauflagen unerlässlich sind. Unternehmen verschieben oder phasen Investitionen aus, was die Erneuerung veralteter Anlagen verlangsamt und die Produktivität einschränkt. Mexikanische Greenfield-Projekte sehen sich erhöhten Baukosten gegenüber, was die Zeitpläne genau dann verlängert, wenn die Near-Shoring-Nachfrage ihren Höhepunkt erreicht. Die Kapitalaufwandsinflation bremst daher das Modernisierungstempo innerhalb des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Recyclingfaser behält Skalenvorteile bei aufkommender AlternativfasermomentumRecyclingfaser entfiel im Jahr 2025 auf 48,05 % des Marktanteils des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen, was die kommunalen Sammelsysteme und Einzelhandelsbeschaffungsvorschriften bestätigt, die postindustrielle Inhalte bevorzugen. Marktteilnehmer nutzen ihre Skalenvorteile, doch volatile OCC-Preise veranlassten Cascades Anfang 2024 zu zusätzlichen Rohstoffausgaben von 45 Millionen EUR (48,6 Millionen USD). Folglich fließen strategische Investitionen in Agrorückstände wie Tomatenstengel und Weizenstroh, eine Gruppe, die mit einer CAGR von 3,16 % wächst und allein im Jahr 2024 durch 23 Patentanmeldungen gestützt wird.
Alternativfaserpilotprojekte wechseln nun vom Labor in die Produktion, da Verarbeiter nach Kostenstabilität und Marketingdifferenzierung suchen. Während die mechanischen Eigenschaften denen von Holzschliff nahekommen, schränken Versorgungskontinuität und Lebensmittelkontakt-Compliance noch großflächige Umstellungen ein. Der nordamerikanische Markt für Wellpappe- und Faltschachtelverpackungen balanciert somit zwei Entwicklungspfade: die Kostenrisiken, aber das umfassende Netzwerk von Recyclingfaser, und schnell wachsende Nischenfasern, die sich noch in die kommerzielle Breite hineinentwickeln.


Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Verpackungstyp:
Wellpappe-Volumenführerschaft trifft auf Mehrwertentwicklung bei FaltschachtelnWellpappkartons hielten im Jahr 2025 54,55 % des Marktanteils des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen, dank der E-Commerce-Logistik, die langlebige Versandkartons erfordert. Die Volumina steigen im Einklang mit der Paketanzahl, doch die Margenverbesserung resultiert aus Intelligenten-Karton-Algorithmen und Reduzierungen des Decklagen-Gewichts, die die Festigkeit erhalten. Faltschachteln, obwohl kleiner, wachsen mit einer CAGR von 2,15 %, weil FDA-Compliance Pharmaunternehmen zu Mehrschichtbarrieren und manipulationssicheren Verschlüssen drängt, die höhere Stückpreise erzielen.
Verarbeiter überbrücken beide Formen durch Hybriddesigns, die Wellpappsteifigkeit mit Kartongrafikbeschriftung verbinden, regalfertige Aufgaben erfüllen und gleichzeitig Lagen reduzieren. Investitionen in Digitaldruck verwischen die Grenze weiter, indem sie Wellpappenherstellern ermöglichen, offsetähnliche Bilder auf Mikroflute zu liefern, und Faltschachteln befähigen, Sekundärverpackungsrollen zu übernehmen. Diese Konvergenz erhöht das gesamte adressierbare Potenzial für den nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen.
Nach Kartontyp:
Effizienz einwelliger vs. Stärke dreilagiger AusführungenEinwellige Substrate repräsentierten im Jahr 2025 38,05 % der Marktgröße des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen und werden für leichte E-Commerce-Pakete eingesetzt, die durch dimensionsgewichtsabhängige Versandtarife belastet werden. Hochpräzisions-Wellpappenmaschinen fügen Fluten der nächsten Generation hinzu, die den Kantendruck erhöhen und dabei das Flächengewicht reduzieren, womit die Kostenführerschaft erhalten bleibt. Dreilagige Platten wachsen mit einer CAGR von 2,78 %, da Mexikos Automobilexporte dichte, vibrationssichere Kisten erfordern, was Mexikos überproportionalen Einfluss auf die Schwerlastnachfrage verstärkt.
Lieferanten entwickeln hybride Wellen, die nach einwelliger Wirtschaftlichkeit streben, dabei aber nahezu doppelwellige Festigkeit erreichen, unterstützt durch 15 im Jahr 2024 eingereichte Patente. Da Endverbraucher SKU-spezifische Polsterung verfeinern, hängt die Plattenauswahl von prädiktiver Analytik anstatt von Faustregeln ab, was das beratende Servicepotenzial im nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen ausweitet.
Nach Drucktechnologie:
Offsetskalenvorteile halten Marktanteil, während Digitaldruck rasant wächstOffsetlithografie sicherte sich im Jahr 2025 46,05 % des Marktanteils des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen und bedient Langauflagen-Lebensmittel- und Getränkekartons, die präzise Markenfarbwiedergabe erfordern. Digitaldruck treibt eine CAGR von 3,72 % an, indem er serialisierte Pharmapakete und personalisierte Kosmetikhüllen ermöglicht und die minimale wirtschaftliche Auflagenlänge von Tausenden auf Dutzende Stück reduziert.
Die Kapitalverlagerung hin zu Tintenstrahl-Wellpappenmaschinen und tonerbasierten Bogendruckmaschinen beschleunigt sich, da Verarbeiter die SKU-Proliferation verfolgen. Rüstzeitfreie Umstellungen reduzieren Ausschuss und unterstützen Mikro-Fulfillment-Anforderungen nach grafischer Variation. Dieser Technologiemix entwickelt das Erlösmodell von Preis-pro-Tonne hin zu Preis-pro-Impression und verleiht dem nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen zusätzliche Elastizität.

Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittelvolumen gleicht Innovationen im Gesundheitswesen ausLebensmittel und Getränke hielten im Jahr 2025 32,10 % des Marktanteils des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen, gestützt durch den alltäglichen Konsum und die Substitution von Kunststoff hin zu recycelbaren Fasern. Körperpflege und Kosmetik steigen mit einer CAGR von 2,58 %, indem sie Premium-Faltschachteln mit holografischen Tinten und Softtouch-Lacken nutzen, die die Regalwirkung verstärken.
Die strengen Serialisierungsvorschriften des Gesundheitswesens machen manipulationssichere und kindergesicherte Kartons zu einem beständigen Margentreiber, während Elektronikmarken antistatische Einlagenstocks einsetzen, um Mikrochips im Rahmen von Near-Shoring zu sichern. Industriesegmente profitieren von Mexikos Montagewachstum und verlangen schwerere Wellen und dreilagige Umhüllungen. Die heterogene Endverbraucherbasis puffert zyklische Schocks und erhält mehrsegmentale Tiefe innerhalb des nordamerikanischen Marktes für Wellpappe- und Faltschachtelverpackungen.
Geografische Analyse
Vereinigte Staaten Markt für Wellpappe- und Faltkartonverpackungen
Die Volumendominanz der Vereinigten Staaten ist auf landesweite E-Commerce-Fulfillment-Center zurückzuführen, die leichtere einwellige Wellpappen mit höherer Grafikqualität vorschreiben und so einen margenstarken Mix für Verarbeiter aufrechterhalten. Kapitalinvestitionen in Iowa, Georgia und Illinois ergänzen automatisierte Wellpappenmaschinen mit KI-Integration und signalisieren ein Bekenntnis zur inländischen Kapazität, selbst inmitten von Near-Shoring-Strömen.
Kanada Markt für Wellpappe- und Faltkartonverpackungen
Kanadas Verpackungsnachfrage orientiert sich an Lebensmittel- und Rohstoffexporten, doch die Nachhaltigkeitspolitik beschleunigt die FSC-Zertifizierung schneller als der kontinentale Durchschnitt. Das Wachstum urbaner Micro-Fulfillment-Zentren rund um Toronto und Vancouver stimuliert kleinere versandfertige Kartons, die digitale Druckflexibilität erfordern. Der nordamerikanische Markt für Wellpappe- und Faltkartonverpackungen erlebt infolgedessen eine Technologiemigration nach Norden, da Verarbeiter US-amerikanische Arbeitsabläufe übernehmen.
Mexiko Markt für Wellpappe- und Faltkartonverpackungen
Mexiko entwickelt sich von einem importabhängigen Verbrauch hin zu einer eigenversorgten Kapazität, verankert durch Automobil-, Elektronik- und Haushaltsgerätecluster in der Bajío-Region und den nördlichen Bundesstaaten. Wachsende Arbeitskompetenz, kombiniert mit Zollvorteilen im Rahmen des USMCA, zieht sowohl lokale Unternehmer als auch multinationale Konzerne an, die Wellpappenmaschinen und Faltkartonlinien einrichten. Dreilagige Wellpappe gewinnt für grenzüberschreitende Teilelieferungen an Bedeutung und gleicht Mexikos jugendliche Verbrauchernachfrage nach regalfertigen Kosmetik- und Körperpflegeverpackungen aus. Die lokale Faserbeschaffung bleibt unterentwickelt, was Investitionen in Recyclingpapier und Agro-Rückstandszellstoff vorantreibt, die den Versorgungsmix im nordamerikanischen Markt für Wellpappe- und Faltkartonverpackungen diversifizieren könnten.
Regulatorisches Umfeld
Die Regulierung in Nordamerika wird zunehmend von den bundesstaatlichen Anforderungen zur erweiterten Herstellerverantwortung (EPR) für Verpackungen und Papierprodukte geprägt, die Nachhaltigkeitsziele in formale Registrierungs-, Berichts- und Gebührenpflichten umsetzen. In den Vereinigten Staaten haben California SB 54 und andere bundesstaatliche Programme die Compliance-Anforderungen für Hersteller von Wellpappe und Faltschachteln sowie Markeninhaber erhöht, wobei die Circular Action Alliance (CAA) als bundesstaatenübergreifende Producer Responsibility Organization (PRO) fungiert, die die Teilnahme der Hersteller koordiniert. Parallel dazu beeinflusst auch die verschärfte Durchsetzung von Kennzeichnungsvorschriften, einschließlich der Beschränkungen von California SB 343 hinsichtlich Recyclingfähigkeitsangaben, wie faserbasierte Verpackungen vermarktet werden und wie Verarbeiter Recyclinganteil und Recyclingfähigkeit belegen.
Im Jahr 2026 verschärfte sich der regulatorische Zeitplan weiter, als Maryland am 5. Mai 2026 seine ersten EPR-Vorschriften für Verpackungen und Papierprodukte (COMAR 26.04.14) verabschiedete, die am 25. Mai 2026 in Kraft traten und neue Registrierungs- und Berichtsabläufe für Hersteller neben bestehenden bundesstaatlichen Programmen hinzufügten. Für Verarbeiter, die Endkunden im Gesundheits- und Pharmabereich beliefern, beeinflussen die FDA-Verpackungsrichtlinien weiterhin die Spezifikationen für Faltschachteln (zum Beispiel Anforderungen im Zusammenhang mit der Verschreibungsdistribution und Rückverfolgbarkeit), was die compliance-orientierte Nachfrage nach Kartons mit höherer Integrität, Manipulationssicherheit und track-and-trace-kompatiblen Merkmalen bei Sekundärverpackungen antreibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Faserbeschaffung (Frischfaserzellstoff und recyceltes OCC), führt über die Produktion von Wellpappenrohpapier und Karton und dann in Verarbeitungsvorgänge, die Wellpappkartons und Faltschachteln herstellen, einschließlich Drucken, Stanzen, Beschichten und Veredeln. Große integrierte Akteure wie International Paper, Smurfit WestRock, Georgia-Pacific, Packaging Corporation of America und Cascades kontrollieren wesentliche vorgelagerte Inputs und nachgelagerte Verarbeitungskapazitäten, was zur Stabilisierung des Angebots beiträgt, wenn die OCC-Preise schwanken und sich die E-Commerce-Spezifikationen verschärfen. Zertifizierungs- und Compliance-Dienstleistungen (zum Beispiel FSC-Produktkettenzertifizierung, Nachweis der Recyclingfähigkeit und Unterstützung bei der EPR-Berichterstattung) sind ebenfalls fest in die Beschaffung integriert worden, wodurch sich die Wertschöpfungskette von einem primär materialbasierten Fluss zu einem dokumentationsintensiven, auditfähigen System entwickelt.
Nachgelagert verlangen Markeninhaber, Einzelhändler und E-Commerce-Fulfillment-Netzwerke zunehmend passgenaue Verpackungen, regalfertige Funktionalität und höhere grafische Präzision, was mehr Wert in Richtung digitaler und automatisierter Verarbeitung, Kleinserienfähigkeit und schnellerer Zyklen von Design bis Produktion verschiebt. Die Kanaldynamik verschiebt sich auch weg vom Großhandelsvertrieb für Standardkartons hin zu direkterer, vertragsbasierter Beschaffung mit großen Abnehmern, bei der Verarbeiter Strukturdesign, Compliance-Dokumentation und Service-Level-Verpflichtungen bündeln. Konsolidierung und Portfolioumgestaltung, einschließlich der im Juli 2024 gegründeten Smurfit WestRock und des von International Paper am 31. Januar 2025 abgeschlossenen Erwerbs von DS Smith, konzentrieren die Größenordnung über Werke, Anlagen und Logistiknetzwerke weiter und beeinflussen Lieferzeiten und regionale Servicefußabdrücke in den Vereinigten Staaten, Kanada und Mexiko.
Wettbewerbslandschaft
Marktkonzentration
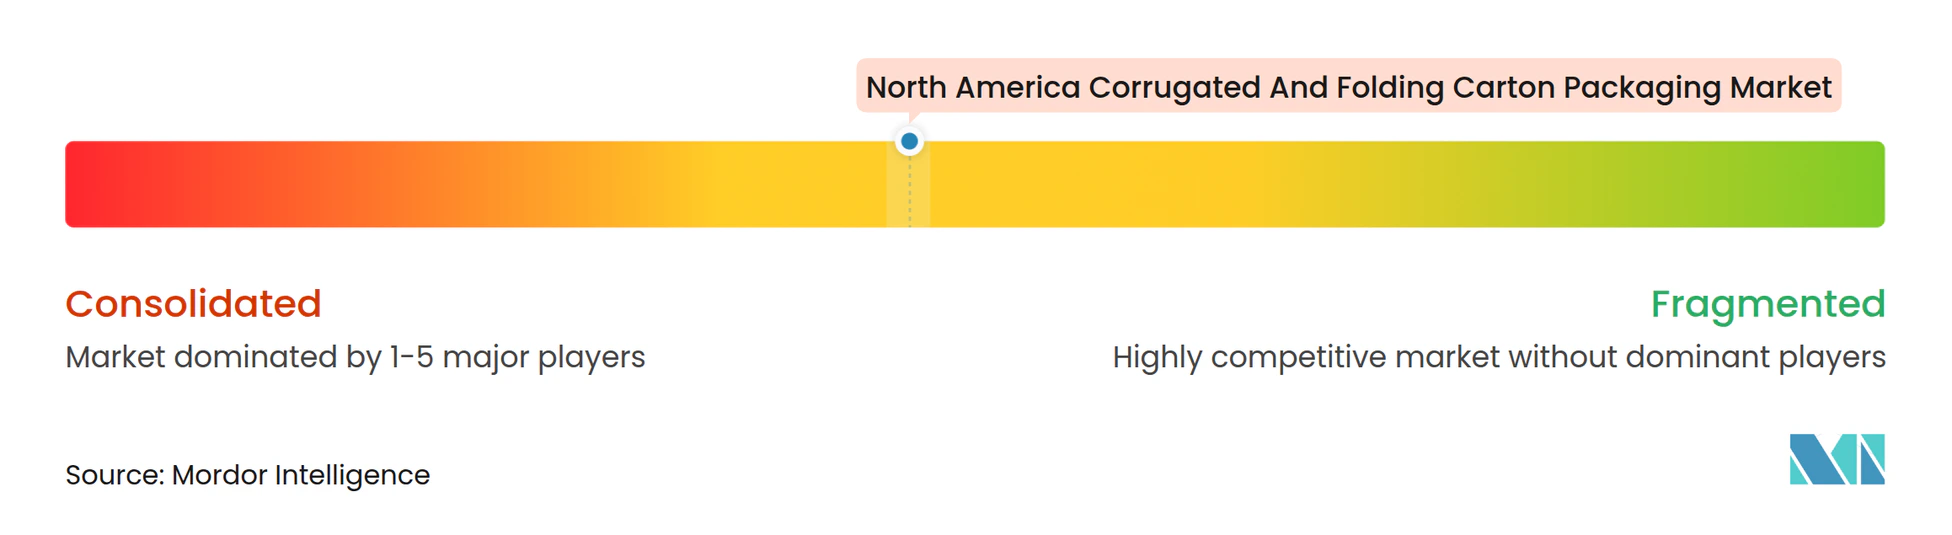
Der Markt weist eine moderate Konsolidierung auf, da die fünf größten Verarbeiter etwa 65 % der regionalen Produktion ausmachen, während Dutzende mittelgroße unabhängige Unternehmen durch Nischenflexibilität erfolgreich sind. International Paper stellte 2024 260 Millionen USD bereit, um digitale Verarbeitung und KI-gesteuerte Kartonlinien auszubauen, mit dem Ziel, E-Commerce-SKU-Komplexität zu bewältigen. Packaging Corporation of America investierte 45 Millionen USD in digitale Schneidanlagen für pharmazeutische Serialisierungsanforderungen, was einen Schwenk hin zu Kurzauflagen mit Track-and-Trace-Funktionen widerspiegelt.
Georgia-Pacifics 550-Millionen-USD-Erweiterung in Green Bay und gleichzeitige Werke in Alabama fördern die vertikale Integration inmitten der OCC-Volatilität und sichern Decklagenfaserstoff und Durchsatz. Graphic Packagings 75-Millionen-USD-Einsatz von Präzisionsstanzanlagen verstärkt das regalfertige Angebot für Lebensmittel- und Club-Store-Ketten und veranschaulicht die Konvergenz zwischen Kartongrafikbeschriftung und versandtauglicher Steifigkeit. Sonocos Partnerschaften mit großen Pharmaunternehmen integrieren Serialisierungstechnologie in Faltschachteln – ein Zeichen dafür, dass regulatorische Compliance zu einem Erlösschutzwall werden kann.
Kleinere unabhängige Unternehmen konkurrieren durch regionalen Service und schnelle Abwicklung individueller Aufträge, doch steigende Kapitalaufwendungen und Arbeitskräftemangel engen die Margen ein. Allianzen bilden sich um gemeinsam genutzte Digitaldruckanlagen und gemeinsame FSC-Akkreditierung, um Ausschreibungskriterien zu erfüllen. Das Fusionen-und-Übernahmen-Interesse bleibt aktiv, da Private-Equity-Investoren nach Zukäufen suchen, die Spezialbe beschichtungen oder Automatisierungstechnologie einbringen. Insgesamt setzen Technologieeinführung, Fasersicherheit und Nachhaltigkeitsnachweise das Wettbewerbstempo im nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen.
Marktführer der nordamerikanischen Wellpappe- und Faltschachtelverpackungsbranche
-
International Paper Company
-
Smurfit WestRock
-
Packaging Corporation of America
-
Georgia-Pacific LLC
-
Cascades Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Wellpappe- und Faltschachtelverpackungen Unternehmen in diesem Bericht
- International Paper Company
- Smurfit WestRock
- Packaging Corporation of America
- Georgia-Pacific LLC
- Cascades Inc.
- Graphic Packaging Holding Company
- Sonoco Products Company
- Pratt Industries, Inc.
- KapStone Paper and Packaging Corporation
- Norampac (Division of Cascades Canada ULC)
- Domtar Corporation
- Mondi plc
- Klabin S.A.
- Stora Enso Oyj
- Clearwater Paper Corporation
- Rengo Co., Ltd.
- Visy Industries Holdings Pty Ltd
- Oji Holdings Corporation
Lesen Sie die Analyse der Nordamerika Wellpappe- und Faltschachtelverpackungen-Unternehmen
Marktchancen und Zukunftsaussichten
Die EPR-Umsetzung schafft eine greifbare Chance für Verarbeiter und Werke, die konforme, prüffähige faserbasierte Verpackungen im großen Maßstab liefern können, während sie Kunden bei der Bewältigung von Registrierung, Berichterstattung und öko-modulierten Gebührenstrukturen unterstützen. In Kalifornien umfassen die mit der Circular Action Alliance (CAA) verbundenen Anforderungen von SB 54 Meilensteine Mitte 2026 (wie Herstellerregistrierung und Basisberichtszeiträume), während Maryland eine zusätzliche Compliance-Ebene hinzufügte, als COMAR 26.04.14 am 25. Mai 2026 in Kraft trat. Diese Programme unterstützen die Nachfrage nach Verpackungsformaten mit dokumentiertem Recyclinganteil, verifizierter Beschaffung (einschließlich FSC-Produktkettenzertifizierung, sofern von Abnehmern gefordert) und belegten Recyclingfähigkeitsangaben, insbesondere da California SB 343 irreführende Recyclingkennzeichnungen und die Verwendung von Recycling-Pfeilsymbolen einschränkt.
Operativ zeigt der Markt auch Freiräume bei Verarbeitungs-Upgrades, die besser zu engeren Fulfillment-Toleranzen und regalfertigen Anforderungen des Einzelhandels passen, während der Materialeinsatz pro Sendung durch Gewichtsreduzierung und passgenaue Dimensionierung gesenkt wird. Der bei großen Betreibern erkennbare Investitionszyklus (zum Beispiel International Paper, das durch Akquisitionen und Neubauten Fähigkeiten und Netzwerkflexibilität hinzufügt, sowie Hersteller, die 2026 mehrere Preiserhöhungen für Wellpappenrohpapier durchführen) deutet darauf hin, dass Größenordnung, Fasersicherheit und Automatisierung als Wettbewerbsdifferenzierungsmerkmale und nicht als schrittweise Ergänzungen behandelt werden. Für kleinere und mittlere Verarbeiter konzentriert sich die Chance stärker auf spezialisierte Dienstleistungen wie schnelles Strukturdesign für Micro-Fulfillment, compliance-fertige Dokumentation und Kleinserien-Digitaldruck für SKU-Proliferation, bei denen Abnehmer für Leistung, Rückverfolgbarkeitskompatibilität und Nachweis von Nachhaltigkeitsmerkmalen zahlen und nicht nur für Massentonnage.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Wellpappe- und Faltschachtelverpackungen
- Juni 2026: International Paper schloss die Übernahme der North Pacific Paper Company (NORPAC) für 360 Millionen USD ab, um Systemflexibilität und Servicefähigkeiten an der Westküste zu verbessern. Die Konsolidierung erweitert die Kapazität von Küste zu Küste und stärkt die Präsenz von IP in der Westküstenlogistik für nordamerikanische Wellpappenmärkte.
- Mai 2026: International Paper begann mit dem Bau einer 225 Millionen USD teuren, 468.000 Quadratfuß großen Wellpappenverpackungsanlage in Rankin County, Mississippi. Die neue Anlage erhöht die Kapazität im primären nordamerikanischen Markt, verbessert den regionalen Service und unterstützt das Wachstum von E-Commerce-Verpackungen.
- Mai 2026: International Paper, Georgia-Pacific und Packaging Corporation of America kündigten Preiserhöhungen für Wellpappenrohpapier mit Wirkung zum 1. Juni 2026 an. Der Schritt signalisiert anhaltende Disziplin bei den Inputkosten und könnte Preisdruck auf Verpackungsverarbeiter ausüben.
Nordamerika Markt für Wellpappe- und Faltschachtelverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Wellpappkartons und Faltschachteln, die zum Verpacken, Schützen und Versenden von Produkten in Nordamerika verwendet werden, gemessen am physischen Versandvolumen (Tonnen) entlang der wichtigsten Endverbraucher-Lieferketten.
Ausschlüsse: Nicht berücksichtigt werden Verpackungsformate aus anderen Materialien als Papier (wie Hartplastik, Flexibelverpackungen und Metall) sowie jegliche Doppelzählung zwischen Primärverpackungen und Transportverpackungen.
Segmentierungsübersicht
- Nach Material
- Jungfaser
- Recyclingfaser
- Bambus- und Agrorückstandsfasermischungen
- Nach Verpackungstyp
- Faltschachteln
- Wellpappkartons
- Nach Kartontyp
- Einwellig
- Doppelwellig
- Dreiwellig
- Faltschachtelkarton (FBB)
- Sonstige Kartontypen
- Nach Drucktechnologie
- Offsetlithografie
- Flexodruck
- Digitaldruck
- Sonstige Drucktechnologien
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutik
- Körperpflege und Kosmetik
- Elektronik und Haushaltsgeräte
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Marktstruktur zu erfassen und stabile Zeitreihen zu erheben, die von Jahr zu Jahr gegengeprüft werden können. Wir stützten uns auf öffentliche Nordamerika-Statistiken zu Verpackung und Papier, darunter staatliche Handels- und Produktionsdatensätze, Zollimport- und -exportaufzeichnungen sowie Industrieproduktionsindikatoren, die dabei halfen, die Volumenbewegungen nachzuvollziehen.
Darüber hinaus wurden Veröffentlichungen von Branchenverbänden und technische Ressourcen ausgewertet, einschließlich Versanddaten für Fasern und Karton, Recyclingkennzahlen für Verpackungen sowie Normen, die die Spezifikationen von Kartons und Schachteln beeinflussen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden herangezogen, um Kapazitätserweiterungen, Werksumstellungen und wesentliche Nachfrageverschiebungen bei Endverbrauchern zu bestätigen. Zur Unterstützung von Gegenprüfungen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Versanddatenbanken für Im- und Exporte auf Sendungsebene, soweit relevant. Die hier aufgeführten Quellen sind lediglich illustrativ, da für Erhebung, Validierung und Klärung zahlreiche weitere öffentliche und kostenpflichtige Referenzen herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Umfragen mit Verpackungskonvertern, Teilnehmern aus dem Bereich Karton und Containerboard, Distributoren sowie Einkaufs- und Verpackungsteams großer Endverbraucher. Diese Gespräche dienten der Validierung von Versandvolumenbereichen, Verschiebungen im Mix zwischen Wellpappe und Faltschachteln sowie typischen Gewichten pro Einheit, damit die Umsatzdarstellungen das Volumenmodell nicht verzerren. Die Annahmen wurden anschließend auf Konsistenz für die Vereinigten Staaten, Kanada und Mexiko erneut überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | CXOs: 16 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten für Papier und Karton genutzt werden, um einen realistischen Nachfragepool zu rekonstruieren, der anschließend auf Wellpappe- und Faltschachtelverwendungen in Nordamerika eingegrenzt wird. Danach werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, darunter Prüfungen von Konverterkapazität und -auslastung, Stichprobenannahmen zu Karton- und Schachtelgewichten sowie Gespräche mit Marktteilnehmern, die Aufschluss darüber geben, wo Volumina gewonnen oder verloren wurden.
Zu den wichtigsten Modelleingaben zählen Versandindikatoren für Containerboard und Karton, Produktionstrends für Wellpappkartons und Faltschachteln, Fertigungsaktivitäten in den wichtigsten kartonverbrauchenden Branchen, Signale zur Versandintensität im E-Commerce sowie die Verfügbarkeit von Altfasern und Primärfasern, die das Tonnagevolumen begrenzen können. Wo direkte Daten dünn sind, wurden Lücken durch verhältnisbasierte Zuordnungen geschlossen, die an Endverbraucher-Produktionsindikatoren geknüpft sind, und nur dann angepasst, wenn Interviews eine nachhaltige Verschiebung bestätigten.
Die Prognose wurde in erster Linie mittels Szenarioanalyse erstellt, unterstützt durch einfache Regressionsüberprüfungen zu Industrieproduktion und Handelsströmen, sodass die Vorausschau nachvollziehbar bleibt und reproduziert werden kann. Die Annahmen wurden praxisnah gehalten und aktualisiert, wenn mehrere unabhängige Signale in dieselbe Richtung wiesen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit ungewöhnliche Sprünge hinterfragt werden, bevor endgültige Zahlen veröffentlicht werden. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Versandtrends, Kapazitätsankündigungen und Handelsbewegungen und untersuchen Abweichungen, die außerhalb normaler Bandbreiten liegen.
Vor der Freigabe durchläuft die Arbeit eine interne Analystenprüfung, gefolgt von Rückkontakten, wenn sich eine wesentliche Annahme erheblich verändert, etwa bei größeren Werksumstellungen oder anhaltenden Veränderungen in der Endverbrauchernachfrage. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Ereignissen, die Volumina beeinflussen, sowie einem abschließenden Durchgang vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Marktgrößenbestimmung von Mordor Intelligence für den nordamerikanischen Markt für Wellpappe- und Faltschachtelverpackungen im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können weit auseinanderliegen, da einige Quellen den Wert messen, während andere physische Sendungen erfassen, und die Preisschicht sich schnell verändern kann, wenn sich die Papiervorleistungskosten verschieben. Unterschiede entstehen auch dadurch, wie Wellpappe und Faltschachteln voneinander getrennt oder zusammengefasst werden und ob Mexiko und Kanada vollständig erfasst oder als Erweiterungen der US-Nachfrage behandelt werden.
Bei einem aktualisierungsorientierten Ansatz entstehen die größten Abweichungen in der Regel dann, wenn der Währungszeitpunkt, die Entwicklung der durchschnittlichen Verkaufspreise und der Zeitpunkt der Nachfragenormalisierung nicht im Einklang mit den jüngsten Quartalen aktualisiert werden, was dann das implizierte Tonnagevolumen verschiebt. Unsere Prüfungen priorisieren zunächst Versand- und Produktionssignale, testen diese dann mit Interview-Feedback und Handelsbewegungen gegen, und dieser Rhythmus wird bei Mordor Intelligence aktuell gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,23 Mio. Tonnen (2025) | |
| Branchenpublizist A | 36,73 Milliarden USD (2024) | Angabe in Wertgrößen; es scheint eine durchschnittliche Preisschicht über gemischte Verpackungstypen hinweg angewendet zu werden, was die Ergebnisse aufblähen oder komprimieren kann, wenn sich die Papiervorleistungskosten verschieben und sich der Mix verändert. |
| Branchenpublizist B | 37,27 Milliarden USD (2025) | Verwendet einen längeren Zeithorizont mit einer Niedrigwachstumsnarrative, jedoch ist die Methodenbeschreibung wenig detailliert hinsichtlich der Abdeckung Nordamerikas und der Aktualisierung der Volumen-zu-Wert-Umrechnungen nach Preisanpassungen. |
Die Tabelle zeigt vor allem, dass die Wahl der Einheit und die Regeln zur Preisaktualisierung den Großteil der Streuung verursachen, nicht allein die Nachfragerichtung. Wenn das Versandtonnagevolumen als Anker dient und die Annahmen in regelmäßigen Abständen überprüft werden, lässt sich das Ergebnis leichter auf sichtbare Marktsignale zurückführen und in einer Planungsdiskussion erläutern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist das Volumen nordamerikanischer Wellpappe- und Faltschachtelverpackungen im Jahr 2026?
Die Region lieferte im Jahr 2026 37,76 Millionen Tonnen.
Wie schnell wird das Volumen bis 2031 wachsen?
Es wird prognostiziert, dass es mit einer CAGR von 1,42 % wächst und 40,51 Millionen Tonnen erreicht.
Welches Material führt den Mix heute an?
Recyclingfaser dominiert mit einem Anteil von 48,05 %, gestützt durch ausgereifte Sammelsysteme und FSC-Vorschriften.
Wo ist das geografische Wachstum am stärksten?
Mexiko wird bis 2031 voraussichtlich eine CAGR von 3,54 % verzeichnen, da Near-Shoring die Verpackungsnachfrage beschleunigt.
Welche Drucktechnologie gewinnt am stärksten an Bedeutung?
Digitaldruck expandiert mit einer CAGR von 3,72 %, getrieben durch Personalisierung und Kurzauflagenökonomie.
Was bremst eine schnellere Expansion?
OCC-Preisvolatilität, Arbeitskräftemangel und steigende Kapitalaufwendungen erhöhen die Kosten und bremsen das Gesamtmarktwachstum.