
Automobil-ZfP-Marktgröße und -marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.05 Milliarden US-Dollar |
| Marktgröße (2031) | 3.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
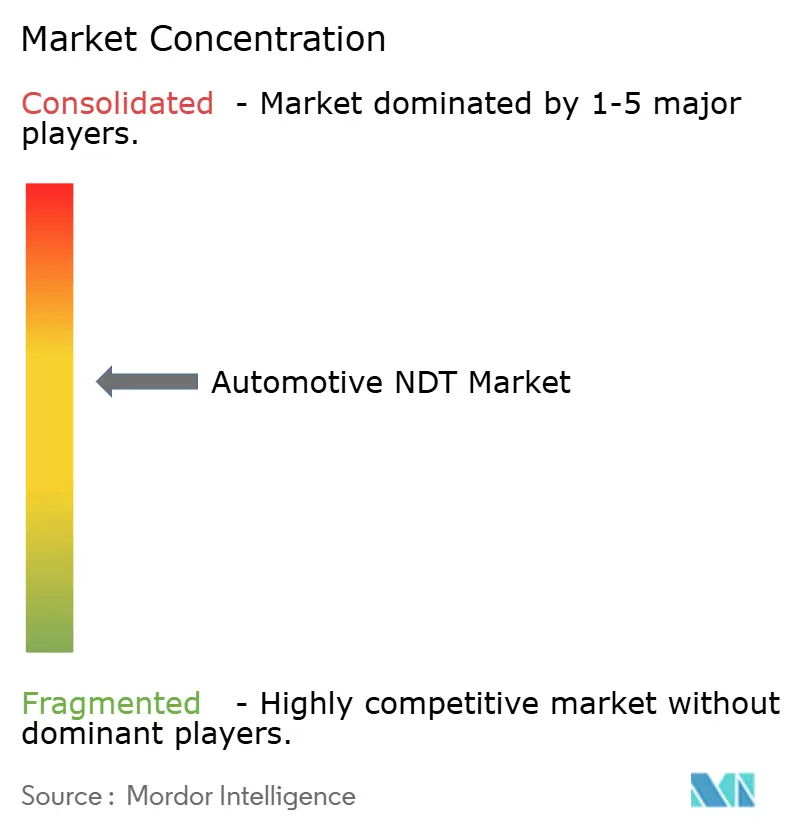
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobil-ZfP-Marktanalyse von Mordor Intelligence
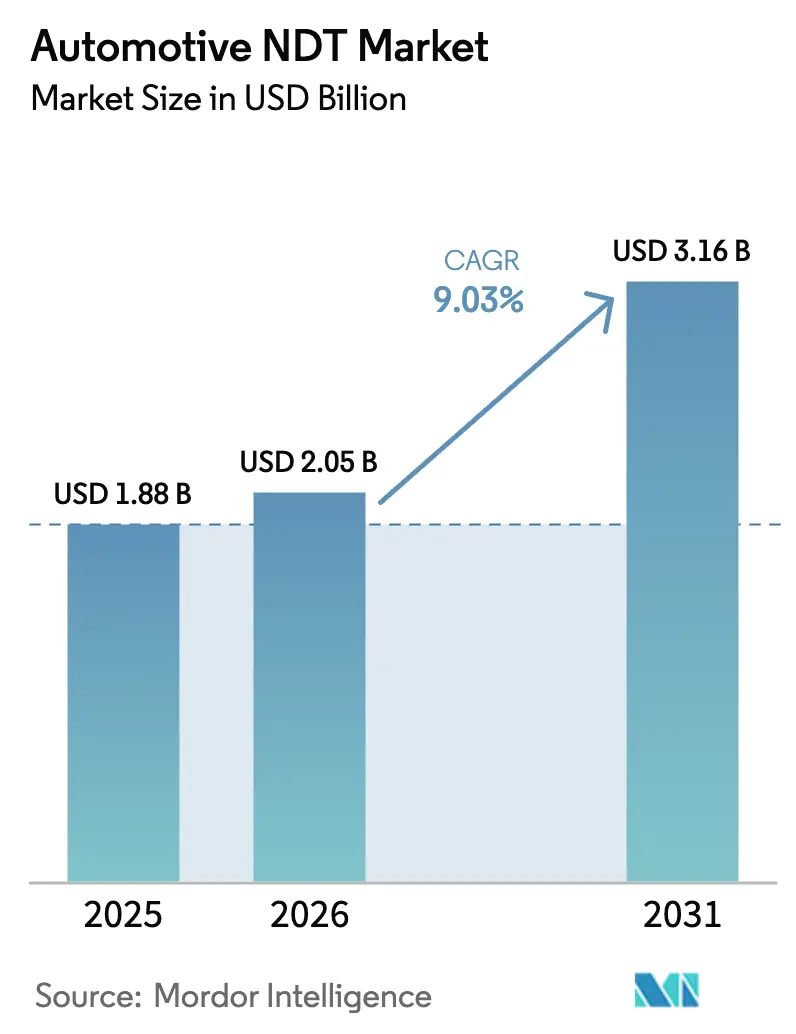
Die Größe des Automobil-ZfP-Marktes wurde im Jahr 2025 auf USD 1,88 Milliarden geschätzt und soll von USD 2,05 Milliarden im Jahr 2026 auf USD 3,16 Milliarden bis 2031 wachsen, bei einer CAGR von 9,03 % während des Prognosezeitraums (2026–2031). Diese Dynamik spiegelt die rasch wachsende Abhängigkeit der Branche von fortschrittlichen Prüftechnologien wider, die Leichtbau-Mehrkomponentenstrukturen schützen, die Integrität von Batterien für Elektrofahrzeuge (EV) validieren und zunehmend strengen globalen Sicherheitsvorschriften entsprechen. Automobilhersteller integrieren inline-fähige Computertomographie-Scanner (CT) und Hochfrequenz-Ultraschall-Arrays, um Oberflächenfehler in Aluminiumgussteilen und Kohlefaserteilen zu lokalisieren, ohne die Taktzeiten zu verlangsamen, während KI-gestützte Fehlererkennungssoftware die Erkennungswiederholbarkeit bei kritischen Gussteilen auf über 97 % verbessert. Erhöhte Kapitalausgaben für robotertaugliche Systeme, die Verbreitung von Industrie-4.0-Architekturen und die grenzüberschreitende Harmonisierung von Vorschriften erweitern die Lieferantenmöglichkeiten in allen wichtigen Produktionszentren. Gleichzeitig stärkt ein Mangel an zertifizierten Technikern die Nachfrage nach schlüsselfertigen Prüfdienstleistungen und automatisierten Arbeitsabläufen. Die strategische Konsolidierung, exemplarisch durch SGS's USD 1,325 Milliarden schwere Übernahme von Applied Technical Services, signalisiert einen Wettlauf um den Aufbau globaler Reichweite und Full-Stack-Technologieportfolios, die den sich beschleunigenden Anforderungen des Automobil-ZfP-Marktes gerecht werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 48,10 % auf Ausrüstung im Automobil-ZfP-Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen wird.
- Nach Prüfmethode entfiel im Jahr 2025 ein Anteil von 32,20 % der Automobil-ZfP-Marktgröße auf Ultraschallprüfung; die Computertomographie soll bis 2031 mit einer CAGR von 10,96 % expandieren.
- Nach Technik entfielen im Jahr 2025 76,10 % des Automobil-ZfP-Marktanteils auf traditionelle Methoden, während KI-gestützte Systeme voraussichtlich mit einer CAGR von 9,88 % bis 2031 wachsen werden.
- Nach Geografie führte Nordamerika den Automobil-ZfP-Markt im Jahr 2025 mit einem Umsatzanteil von 37,45 %; der Asien-Pazifik-Raum soll zwischen 2026 und 2031 mit einer CAGR von 10,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Einsatz fortschrittlicher Leichtbaumaterialien | +2.1% | Nordamerika und Europa als Kernmärkte; globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Anstieg der Inspektionen von Elektrofahrzeug-Batterien | +2.8% | Asien-Pazifik und Nordamerika als Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Strenge globale Fahrzeugsicherheitsvorschriften | +1.9% | Global | Langfristig (≥ 4 Jahre) |
| Robotergestützte inline-ZfP-Automatisierung | +1.7% | Nordamerika und Europa; expandierender Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umstieg auf vollständige CT für additiv gefertigte Teile | +1.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Versicherungsgetriebene Nachfrage nach tragbaren ZfP-Geräten im Betrieb | +0.9% | Nordamerika und Europa; entwickelter Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz fortschrittlicher Leichtbaumaterialien
Automobilhersteller ersetzen traditionelle Stahlstrukturen durch Aluminiumlegierungen und kohlefaserverstärkte Polymere, die den Kraftstoffverbrauch verbessern, aber anspruchsvollere Inspektionen erfordern. Ultraschall-Phased-Array-Systeme scannen nun Klebeverbindungen, um Delaminierungen zu erkennen, die bei Aufprallbelastungen zu Klebeversagen führen könnten. Inline-CT-Einheiten, die auf Produktionsförderbändern montiert sind, ermöglichen 100-%-Volumenprüfungen, ohne Teile aus dem Taktzeitplan zu entfernen – eine Methode, die BMW für Kohlefaser-Dachrahmen einsetzt. KI-gestützte Analysen haben die Wiederholbarkeit der Hohlraumdetektion bei Aluminiumguss auf 97,25 % gesteigert, obwohl die Genauigkeit bei Dickenübergängen noch bei 86,97 % Wiederholbarkeit hinterherhinkt. ISO-9001- und IATF-16949-Zertifizierungen verpflichten Lieferanten, vollständige Rückverfolgbarkeit nachzuweisen, was die breitere Einführung digitaler Archivierung und barcode-verknüpfter Bildspeicherung fördert. Da sich Leichtbautrends beschleunigen, wird der Automobil-ZfP-Markt seine Ausrüstungsbasis bei jedem neuen Modellstart erweitern.
Anstieg der Inspektionen von Elektrofahrzeug-Batterien
Lithium-Ionen-Akkupacks bringen ein Thermal-Runaway-Risiko mit sich, dem OEMs durch strenge CT- und Ultraschallvalidierung von Zellschweißnähten, Elektrodenausrichtung und Kühlplattenverbindungen begegnen. Hexagon hat Hochenergie-CT-Linien eingeführt, die 1.000 Zellen pro Stunde abbilden, während VisiConsult EUR 1,1 Millionen gesichert hat, um inline-CT für prismatische Module zu kommerzialisieren. UN-38.3-Transportvorschriften und Entwürfe der IEC-62660-Standards erzwingen den Nachweis der Zellintegrität vor dem Transport, was kurzfristige Nachfragespitzen für tragbare Radiographie- und Wirbelstromscanner erzeugt. Auch In-Service-Diagnostik schreitet voran: Niederfrequenz-Ultraschall kartiert den Elektrolytvolustverlust in alternden Akkupacks, um Garantieansprüche zu vermeiden. Diese Faktoren verstärken einen positiven Beitrag von 2,8 % zur CAGR des Automobil-ZfP-Marktes.
Strenge globale Fahrzeugsicherheitsvorschriften
Der Fahrplan der NHTSA führt bis zum Modelljahr 2027 anthropomorphe THOR-50M- und WorldSID-Crashtest-Dummies ein, was die Anforderungen an die strukturelle Integrität von Sensorhalterungen und Crashenergiepfaden erhöht. Euro NCAP orientiert sich parallel daran und verpflichtet multinationale OEMs, identische Crashverstärkungs-Knotenpunkte regionenübergreifend zu validieren. Vorschriften zur erweiterten Notbremsassistenz (AEB), die bis 2029 Geschwindigkeiten bis zu 145 km/h abdecken, verschärfen die Prüfung von Radarhalterungen und Kameragehäusen, die nach Kleinunfällen kalibriert bleiben müssen. Zendars Testdaten zeigten, dass im Jahr 2023 nur 17 % der Modelle Fußgänger-Dummies am Tag vollständig ausweichen konnten, was die Bedeutung fehlerfreier Sensorgehäuse unterstreicht.[1]Zendar Inc., "Wie OEMs die strengen AEB-Anforderungen der NHTSA erfüllen können," zendar.io Diese Vorschriften erstrecken die Inspektion auf energieabsorbierende Stoßstangen, Fußgänger-Beinformzonen und Kohlefaser-Frontträger. Das Ergebnis ist ein mehrjähriger Aufschwung im Automobil-ZfP-Markt, da OEMs Linien für höher auflösende Scans nachrüsten.
Robotergestützte inline-ZfP-Automatisierung
Automatisierte Punktschweißscanner, die mit Sechsachs-Robotern ausgestattet sind, prüfen jetzt bis zu 300 Schweißnähte pro Fahrzeug bei Taktzeiten von unter 3 Sekunden pro Schweißnaht, was den Durchsatz gegenüber manueller Stichprobennahme vervierfacht. Bewegungsprogrammierte CT-Gantries speichern Teilerezepte, die eine Reproduzierbarkeit im Submillimeterbereich über Schichten und Werke hinweg sicherstellen. GPU-beschleunigte Algorithmen erkennen Fehler in Echtzeit und geben Entscheidungen an speicherprogrammierbare Steuerungen zurück, um nicht konforme Teile sofort auszuschleusen. Der Automobil-ZfP-Markt profitiert von geringerer Bedienabhängigkeit und höherer statistischer Sicherheit, was Tier-1-Lieferanten davon überzeugt, vollautomatisierte Zellen in ihre Investitionspläne für 2026–2028 aufzunehmen. ISO-13485- und IATF-16949-Klauseln zur Messunsicherheit fördern die Einführung von Systemen mit integrierter Selbstkalibrierung und stärken den mittelfristigen CAGR-Aufschwung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche ZfP-Ausrüstung | −1.8% | Global; Schwellenmärkte am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten ZfP-Technikern | −1.3% | Nordamerika und Europa akut | Langfristig (≥ 4 Jahre) |
| Produktionsausfallzeiten durch radiographische Schutzzonen | −0.9% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des geistigen Eigentums bei cloudbasierten Analysen | −0.7% | Global; erhöhte Sensibilität im Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche ZfP-Ausrüstung
Industrielle CT-Kabinette mit 225-kV-Scans kosten über USD 500.000, und das Hinzufügen von Förderbändern, Abschirmungen und Roboterladern verdoppelt die Ausgaben häufig, was die ROI-Schwellenwerte von Tier-2-Lieferanten herausfordert.[2]North Star Imaging, "Wie 2D-Digitalradiographie die Qualitätskontrolle in der Automobil- und Luft- und Raumfahrtindustrie verbessert," ndt.net Die rasche Sensorentwicklung birgt das Risiko der Obsoleszenz, bevor die Abschreibung endet, während Radiographieräume kostspielige Bleiauskleidungen und Ausschlusszonen erfordern, die schlanke Layouts unterbrechen. Das bevorstehende AEB-Mandat der NHTSA für 2029 erfordert bereits, dass OEMs USD 430 Millionen pro Marke für Sensor-Upgrades bereitstellen, was die parallelen Inspektionskosten in die Höhe treibt. Finanzierungsbeschränkungen wirken sich am stärksten auf Werke in Schwellenmärkten aus, wo Lokalbeschaffungsregeln mit der Gerätepreisgestaltung in Fremdwährung kollidieren, was die CAGR des Automobil-ZfP-Marktes kurzfristig um 1,8 Punkte verringert.
Mangel an zertifizierten ZfP-Technikern
Eine alternde Belegschaft scheidet schneller aus, als Zertifizierungsstellen Nachwuchs ausbilden können, was zu monatelangen unbesetzten Stellen für ASNT-Level-III-Ultraschallprüfer in Nordamerika und Europa führt. Moderne Lehrpläne hinken häufig hinter KI-gestützten Interpretationsfähigkeiten hinterher, sodass Maschinen mehr Fehler melden, als Bediener validieren können, was wiederum zu Linienverlangsamungen führt. Unternehmen reagieren mit der Auslagerung von Audits an Dienstleister, doch Reise- und Mobilisierungskosten steigen, wenn die Spitzennachfrage mit Modelleinführungen zusammenfällt. Stipendienprogramme und simulatorbasierte Ausbildung könnten die Engpasssituation lindern, doch eine spürbare Entlastung ist vor 2028 unwahrscheinlich, was die Expansion des Automobil-ZfP-Marktes langfristig hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dominanz der Ausrüstung treibt die Marktbasis anAusrüstung entfiel im Jahr 2025 auf 48,10 % des Automobil-ZfP-Marktanteils, was das kapitalintensive Rückgrat des Sektors widerspiegelt. Nikon, Yxlon und North Star Imaging melden jahrelange Auftragsrückstände, da OEMs CT-Linien für EV-Plattformen erneuern. Umgekehrt wird der Software-Umsatz voraussichtlich mit einer CAGR von 10,05 % wachsen, angetrieben von KI-Engines, die die Fehlerklassifizierung automatisieren, und Cloud-Portalen, die Terabytes an DICONDE-Bildern speichern. Die mit Dienstleistungen verbundene Automobil-ZfP-Marktgröße bleibt belastbar, da Outsourcing Technikerengpässe schließt und Neutralität bei Lieferantenaudits gewährleistet. Verbrauchsmaterialien gewinnen trotz ihres geringeren Volumens durch die wachsende installierte Basis digitaler Detektoren, die regelmäßige Flat-Field-Kalibrierungen erfordern.
Regulatorische Rahmenbedingungen, wie ISO 17025, verpflichten Laboratorien zur jährlichen Neukalibrierung von Messgeräten, was eine stetige Nachfrage nach zertifizierten Blöcken und Verifizierungskupons erzeugt. Hyundais Kauf von Nikon-Röntgen-CT-Einheiten zur Überprüfung von Airbag-Initiatoren zeigt, wie Kapitalausrüstungsverkäufe nachgelagerte Dienstleistungen und Verbrauchsmaterialien entlang der Wertschöpfungskette mitziehen. Unterdessen unterstreicht VisiConsults ERDF-gefördertes F&E die Symbiose zwischen Hardwareanbietern und Algorithmuspezialisten, die langfristige Umsatzdiversität im Automobil-ZfP-Markt verankert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Prüfmethode:
Ultraschallführerschaft steht vor CT-HerausforderungUltraschallsysteme entfielen im Jahr 2025 auf 32,20 % der Automobil-ZfP-Marktgröße, da ihre Laufzeitbeugungsverfahren und Phased-Array-Modi Punktschweißnähte, Klebfugen- und Batterie-Folienprüfungen effektiv bewältigen. Dennoch macht CTs CAGR von 10,96 % sie bis 2031 zum am schnellsten wachsenden Verfahren, angetrieben durch additive Fertigungsanwendungsfälle, die volle Volumentreue erfordern. Radiographie übernimmt weiterhin die Mehrzahl der Gussprüfungen, aber digitale Detektoren und Laminographie-Upgrades halten sie wettbewerbsfähig. Magnetpulver- und Eindringprüfverfahren bleiben Standardmethoden für Schmiedeteile und Achsschenkel, während Wirbelstromsonden für leitfähige EV-Stromschienen an Beliebtheit gewinnen.
BMWs Inline-CT-Einsatz für Kohlefaser-Deckel veranschaulicht CTs Aufstieg zum Mainstream-Status. Volkswagen kombiniert Hochenergie-CT mit KI-Segmentierung zur Vermessung von Siliziumkarbid-Wechselrichtergehäusen und reduziert so Schnittschrott. Unterdessen nutzt die visuelle Inspektion Machine-Vision-Kameras, die mit Deep-Learning-Modellen verbunden sind, um Fehlablehnungen zu reduzieren. ASTM-E3327-Normen zur Nachweiswahrscheinlichkeit leiten alle Methoden zu dokumentierten Leistungsgrundlagen an, fördern Methodeninnovationen und die Schaffung flexibler Prüfzellen im Automobil-ZfP-Markt.
Nach Technik:
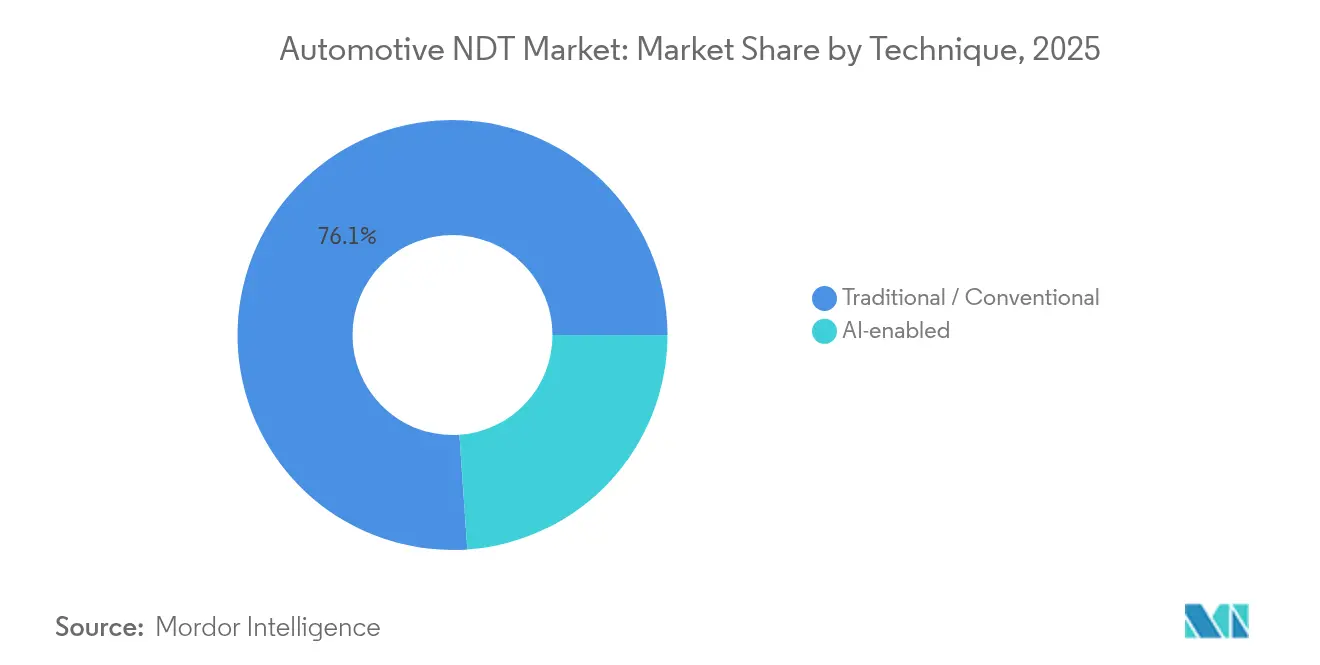
KI-gestützte Systeme beschleunigen traditionelle MethodenTraditionelle Ansätze erfassten 76,10 % des Automobil-ZfP-Marktanteils im Jahr 2025, aber KI-gestützte Plattformen sollen mit einer CAGR von 9,88 % übertreffen, da prädiktive Algorithmen reifen. Hybride Einsätze betten neuronale Netze in bestehende Ultraschallkonsolen ein und verbessern die Schweißfehlerkennung, ohne dass Altgeräte verschrottet werden müssen. Cloud-Dashboards ermöglichen werksübergreifende Vergleiche von Fehlertrends und erlauben frühzeitigere Werkzeugkorrekturen. Lieferanten, die GPU-Cluster einsetzen, erreichen Echtzeit-Volumenrekonstruktionen, was CT-Scan-Zyklen von 15 Minuten auf unter 90 Sekunden verkürzt.
Bedenken hinsichtlich der Datensouveränität motivieren die lokale Edge-Verarbeitung, insbesondere in Deutschland und Japan, doch auch dort pilotieren OEMs verschlüsselte Tunnel für den Lieferantendatenaustausch. ISO-27001-Konformität und IATF-Cybersicherheit fügen Validierungsebenen hinzu und drängen Anbieter dazu, Firmware zu härten und Code-Basen zu prüfen. Da die Fehlklassifizierungsraten von Deep Learning unter 1,5 % fallen, dringen KI-gestützte Modalitäten weiter in sicherheitskritische Bereiche vor, wie Fahrgestellschweißnähte, und erhöhen damit ihren Beitrag zum gesamten Automobil-ZfP-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Automobil-ZfP-Markt in Amerika, EMEA und APAC
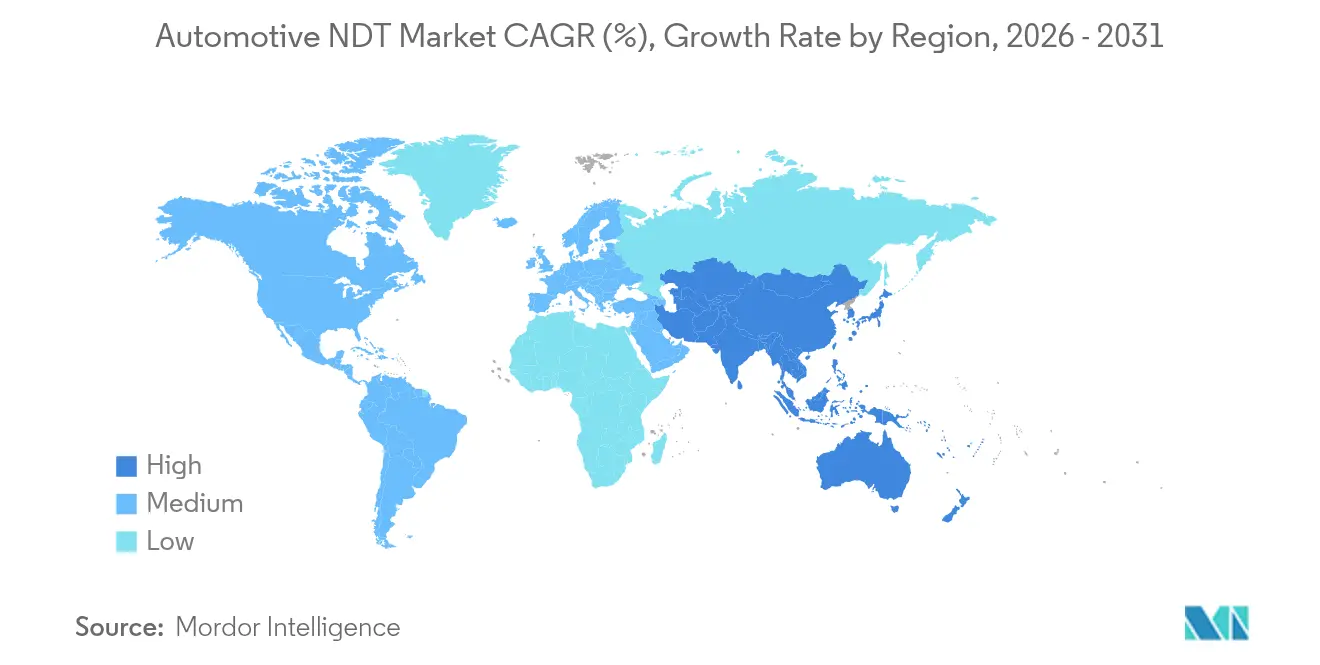
Nordamerika erwirtschaftete 37,45 % des Umsatzes im Jahr 2025, gestützt durch das Sicherheitsregime der NHTSA und eine enge Rückkopplungsschleife zwischen den OEMs in Detroit und den Prüflabors im Mittleren Westen. Der asiatisch-pazifische Raum verzeichnet jedoch ein prognostiziertes jährliches Wachstum von 10,12 %, da China, Japan und Südkorea Gigafabriken errichten und Elektrofahrzeug-Antriebsstränge weltweit exportieren. Das europäische Volumen bleibt stabil, getragen von Premiummarken, die Verbundstoff-Monocoques und biobasierte Harze vorantreiben. Südamerika und die MENA-Region liegen zurück, ziehen jedoch Greenfield-Werke an, die von Beginn an moderne Prüfverfahren integrieren und so die Fallstricke veralteter Anlagen vermeiden.
Automobil-ZfP-Markt in Amerika, Europa, APAC und Afrika
Die Vereinigten Staaten führen bei Investitionen in robotergeeignete CT-Zellen, während Kanada auf Verbundstoffforschung spezialisiert ist und Mexiko sich auf kostenoptimierte Servicezentren konzentriert. Der Automobil-ZfP-Markt im asiatisch-pazifischen Raum wächst mit der höchsten Rate, begünstigt durch Chinas Gigafabrik-Boom und japanische Durchbrüche bei hochfrequenten Phased-Array-Systemen, die 30-Mikrometer-Hohlräume in Festkörperbatterien sichtbar machen. Indien führt Ausbildungsprogramme mit ASNT ein, um seinen Techniker-Mangel zu beheben, und schafft damit neue Outsourcing-Ströme im Dienstleistungsbereich. Europa verankert hochwertige Anwendungen; Deutschland setzt 9-MeV-Linearbeschleuniger für die CT-Untersuchung von Dieselmotorblöcken ein, während das Vereinigte Königreich KI-basierte Software zur Defektsegmentierung weiterentwickelt. Harmonisierte Euro-NCAP-Protokolle vereinfachen grenzüberschreitende Lieferantenzulassungen und treiben die Nachfrage nach paneuropäischen Prüfkampagnen an. Südamerika und Afrika sind zwar kleinere Märkte, verzeichnen jedoch Nischenwachstum rund um exportorientierte Fahrgestellwerke, die tragbare Ultraschall-Crawler einsetzen, um europäischen Kundenaudits zu entsprechen. Insgesamt diversifizieren diese Dynamiken den Kundenmix und verteilen das Automobil-ZfP-Marktrisiko auf reife und aufstrebende Volkswirtschaften.

Regulatorisches Umfeld
Die Nachfrage nach zerstörungsfreier Prüfung (NDT) im Automobilbereich wird durch Fahrzeugzulassungs-, Sicherheits- und Qualitätsmanagementsysteme geprägt, die Nachweise der Konformität und rückverfolgbare Prüfaufzeichnungen entlang der gesamten Lieferkette erfordern. In der Europäischen Union setzen die Typgenehmigungsvorschriften der Verordnung (EU) 2018/858 die Digitalisierung der Compliance weiter fort. Eine Anforderung, die am 5. Juli 2026 in Kraft tritt, verpflichtet die EU-Mitgliedstaaten, Übereinstimmungsbescheinigungen für Fahrzeuge als strukturierte Daten über ein gemeinsames sicheres elektronisches Austauschsystem zugänglich zu machen, was den Bedarf an digitalisierten Prüfdokumentations- und Archivierungsprozessen verstärkt.
In den Vereinigten Staaten setzt die NHTSA die FMVSS gemäß 49 CFR 571 für die Zertifizierung von Kraftfahrzeugausrüstung durch und verknüpft damit die Sicherheitskonformität mit robusten Verifizierungs- und Dokumentationspraktiken bei OEMs und Zulieferern. Rahmenwerke für Personalqualifikation und Laborkompetenz beeinflussen ebenfalls die Marktstruktur. ISO 9712:2021 ist eine weit verbreitete Norm für die Qualifikation und Zertifizierung von NDT-Personal und richtet Zertifizierungsstellen an den Erwartungen der ISO/IEC 17024 aus, während die ICNDT-Leitlinien einen Referenzrahmen bieten, der von nationalen Systemen genutzt wird. Handelspolitik kann NDT-Lieferketten und Ausrüstungsbeschaffung indirekt beeinflussen: Die Vereinigten Staaten führen im Rahmen von Section 232 wiederkehrende Antragsfenster für die Aufnahme von Automobilteilen in die Zolltarifregelung (Januar, April, Juli, Oktober), wobei das April-2026-Fenster vom 1. bis zum 14. April 2026 lief; parallel dazu erhöhen die USMCA-Überprüfungen des Automobilsektors (mit 2026er Runden Ende Mai und Mitte Juni) die Compliance- und Beschaffungskomplexität für grenzüberschreitende Fertigungsnetzwerke.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Automobil-NDT beginnt mit Technologieinputs (Röntgenquellen, Detektoren, Ultraschallwandler und Phased-Array-Elektronik, Robotik, Abschirmung und industrielle Rechenleistung). Sie verläuft dann über OEM-Ausrüstungshersteller und Softwareanbieter, die Systeme für den Inline- oder Laboreinsatz verpacken. Systemintegratoren und Automatisierungsspezialisten verbinden Prüfhardware mit Förderanlagen, Robotern, SPS und Fertigungsleitsystemen, während Kalibrierstellen und Zertifizierungssysteme (für Personal und Labore) die Glaubwürdigkeit für Anwendungen mit hohen Konsequenzen wie Schweißnähte, Gussteile, Verbundwerkstoffe und EV-Batteriekomponenten untermauern. Drittanbieter von TIC- und NDT-Dienstleistungen spielen ebenfalls eine Rolle durch ausgelagerte Inspektionen, Lieferantenaudits und Unterstützung bei Spitzenlast in Zeiten von Technikermangel oder schnellen Modellwechseln.
Nachgelagert erfolgt der Einsatz in den Werken von OEMs und Tier-Zulieferern, wo Prüfdaten in Freigabeentscheidungen, statistische Prozesskontrollergebnisse und rückverfolgbare digitale Aufzeichnungen umgewandelt werden, die für die Garantie- und Rückrufabwehr aufbewahrt werden. Volkswagens Schritt zur betrieblichen Umsetzung der Inspektion im Produktionsmaßstab zeigt sich in der Serienfertigung im Werk Zwickau, wo automatisierte thermografische Inspektion zur Prüfung des Widerstandspunktschweißens an EV-Karosserien eingesetzt wird. Die BMW Group hat außerdem eine inline eingesetzte Terahertz-Messtechnik im Werk Leipzig für die automatisierte Prüfung der Lackschichtdicke an Kunststoff-Außenbauteilen implementiert. Technische Richtungen, die in Branchenforen diskutiert werden, darunter laserangeregter Ultraschall für die berührungslose Prüfung von Klebeverbindungen und Shearografie-Methoden zur Charakterisierung der Defekttiefe, deuten auf einen Zug von vorgelagerten zu nachgelagerten Prozessen hin zu schnelleren, stärker automatisierten und datenzentrierteren Prüfabläufen hin.
Wettbewerbslandschaft
Der Automobil-ZfP-Markt ist mäßig konsolidiert, wobei die fünf größten Anbieter etwa 38 % des Umsatzes im Jahr 2024 kontrollieren. Weltweit sind jedoch mehr als 400 regionale Dienstleistungsunternehmen aktiv. Marktführende Akteure verfolgen drei wesentliche Hebel: Technologieintegration, geografische Expansion und vertikale Bündelung, um ihren Mitbewerbern voraus zu sein. SGS's USD 1,325 Milliarden schwere ATS-Übernahme ergänzte 85 Labore und 2.100 Mitarbeiter zu seinem nordamerikanischen Portfolio und schärfte sein Angebot für strategische OEM-Verträge.[4]OneStopNDT Editorial, "Eddyfi/NDT schließt Übernahme von NDT Global ab," onestopndt.com Eddyfi/NDTs Integration von NDT Global vereinte Ultraschall-, Wirbelstrom- und akustische Emissions-Assets unter einem Dach und ermöglicht Cross-Selling an Automobil- und Pipelinekunden.
Zu den strategischen Schritten gehört auch der Kauf von Prüftechnik durch Institut Dr. Foerster, der Wirbelstromsonden-IP in die deutsche EV-Motor-Lieferkette einbringt. TRIGOs Übernahme von Controreupe erweitert 3D-Laser-Scanning-Dienstleistungen für französische OEMs, die wasserstoffbetriebene Plattformen vorbereiten. Auf der Technologieseite hat North Star Imaging eine GPU-beschleunigte CT-Suite eingeführt, die 2.048×2.048-Pixel-Volumen in 80 Sekunden rekonstruiert, was einer sechsfachen Verbesserung gegenüber früheren Versionen entspricht. Start-ups wie ZVerse wenden generative KI an, um fehlende CT-Schichten zu synthetisieren und versprechen Fehlerdetektion bei der Hälfte der Strahlendosis. Da M&A-Pipelines robust sind und KI-Plattformen sich weiterentwickeln, wird die Wettbewerbsintensität im gesamten Prognosezeitraum voraussichtlich hoch bleiben.
Führende Unternehmen der Automobil-ZfP-Branche
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobil-ZfP-Markt
- Baker Hughes Company
- Mistras Group Inc.
- SGS SA
- Intertek Group plc
- Applus Services SA
- Olympus Corporation
- YXLON International (Comet Group)
- Magnaflux (Illinois Tool Works Inc.)
- Zetec Inc.
- Sonatest Ltd.
- Eddyfi Technologies
- Ashtead Technology Ltd.
- TÜV Rheinland AG
- Bureau Veritas S.A.
- DEKRA SE
- Nikon Corporation (Nikon Metrology)
- FUJIFILM Corporation (FUJIFILM NDT Systems)
- Rohmann GmbH
- NDT Global (Eddyfi/NDT)
- Carl Zeiss Industrielle Messtechnik GmbH
- Comet Group AG (Vega Imaging)
- TSC Subsea Ltd.
- LynX Inspection Inc.
- Cygnus Instruments Ltd.

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt an der Schnittstelle zwischen digitaler Compliance und Hochdurchsatzprüfung, wo OEMs und Zulieferer strukturierte, durchsuchbare Nachweise benötigen, die Teile, Prozesse und Prüfergebnisse über Werke und Grenzen hinweg verknüpfen. Der Übergang der EU-Typgenehmigung zu strukturiertem elektronischem Zugang für Übereinstimmungsbescheinigungen ab dem 5. Juli 2026 gemäß Verordnung (EU) 2018/858 erhöht den Wert von NDT-Softwareebenen, einschließlich Datenerfassung, sicherer Speicherung und rückverfolgbarer Berichterstattung, neben der Ausrüstung selbst. Dies ist besonders relevant für Multimaterialstrukturen und EV-Antriebsstrangkomponenten, die eine wiederholbare volumetrische und Klebenaht-Verifizierung erfordern.
Elektrifizierung und automatisiertes Fahren erweitern auch die Chancen für NDT und angrenzende Validierungsdienstleistungen im Zusammenhang mit Elektronikverpackungen, Sensorgehäusen und neuen Materialien. Chinas MIIT hat die wichtigsten Aufgaben für die Automobilstandardisierung 2026 veröffentlicht, die Automobilchips, intelligent vernetzte Fahrzeuge und KI-Risikobewertung priorisieren, was Zulieferer dazu drängt, ihre Verifizierungskapazitäten und Dokumentationsdisziplin bei sicherheitskritischer Elektronik und Baugruppen auszubauen. Parallel dazu erfordert die Verabschiedung eines Regulierungsrahmens für automatisierte Fahrsysteme durch die UNECE im Juli 2026 einen Hersteller-Sicherheitsnachweis (Safety Case) und eine nachgewiesene Leistung durch Simulationen und Testfahrten. Dies erweitert den Compliance-Rahmen über traditionelle mechanische Prüfungen hinaus und unterstützt integrierte Inspektions-, Test- und Zertifizierungsangebote, die die Verifizierung der physischen Integrität mit digital verwalteten Nachweisketten kombinieren.
Recent Industry Developments in Automobil-ZfP-Markt
- Mai 2026: SGS eröffnete ein neues Labor für Automobilmaterialprüfung in Kolín, Tschechische Republik. Die zusätzliche Kapazität unterstützt schnellere Durchlaufzeiten für Qualifizierungsarbeiten europäischer OEMs und Tier-Zulieferer und ergänzt NDT-intensive Qualitätsprogramme für Leichtbaumaterialien und EV-Komponenten.
- Juli 2025: SGS schloss die Übernahme von Applied Technical Services im Wert von 1,325 Milliarden USD ab. Der Deal erweiterte SGS um 85 Einrichtungen und rund 2.100 Ingenieure und erhöhte damit die Fähigkeit, sich um standortübergreifende Automobilinspektions- und Prüfaufträge zu bewerben, die einheitliche Prozesse und eine breite geografische Abdeckung erfordern.
- Januar 2025: TRIGO übernahm Controreupe. Die Transaktion stärkte die Metrologie- und Inspektionspräsenz von TRIGO für französische OEM-Lieferketten und verstärkte die Verbindung zwischen Maßkontrolle und NDT-gestützter Fehlererkennung in Produktionsqualitätsabläufen.


Automobil-ZfP-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die durch zerstörungsfreie Prüfung zur Inspektion von Automobil- und Transportteilen und -baugruppen erzielt werden, einschließlich Ausrüstungsverkäufen und Prüfdienstleistungen, die Qualitätsprüfungen in der Fertigung und die Betriebssicherheit unterstützen.
Ausgeschlossene Bereiche: Wir schließen zerstörende Prüfungen, allgemeine Metrologie, die keine NDT-Methode darstellt, sowie Aftermarket-Reparaturarbeiten, die keine Inspektion oder Zertifizierung beinhalten, aus.
Übersicht der Segmentierung
- Nach Komponente
- Ausrüstung
- Software
- Dienstleistungen
- Verbrauchsmaterialien
- Nach Prüfmethode
- Ultraschallprüfung
- Röntgenprüfung
- Magnetpulverprüfung
- Eindringprüfung
- Visuelle Inspektionsprüfung
- Wirbelstromprüfung
- Schallemissionsprüfung
- Thermographie / Infrarotprüfung
- Computertomographie-Prüfung
- Nach Technik
- Traditionell / Konventionell
- KI-gestützt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen damit, zu erfassen, was in der Automobil-NDT verwendet und bezahlt wird, und dies dann mit messbaren Signalen abzugleichen. Öffentliche Referenzen wie die Normenbibliothek der International Organization for Standardization (ISO), Veröffentlichungen von SAE International, öffentliche Informationen der ASTM zu Prüfmethoden und US-Behörden wie die NHTSA halfen uns zu bestätigen, wie sich Prüferwartungen in Produktions- und Sicherheitskontexten niederschlagen. Wir nutzten außerdem breitere Branchenstatistiken und Kontextquellen wie die International Organization of Motor Vehicle Manufacturers (OICA) und Handelsdaten der USITC, um zu verstehen, wo sich Produktion und grenzüberschreitende Komponentenströme konzentrieren.
Um die kommerzielle Seite zu fundieren, prüften wir Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um Veränderungen im Produktmix zu verstehen (zum Beispiel eine höhere Nutzung von CT und fortschrittlichem Ultraschall). Wir bezogen uns außerdem auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Sendungsverfolgung auf Import- und Exportebene, um zu validieren, welche Unternehmen bestimmte NDT-Ausrüstung versenden und wohin. Diese Desk-Research-Inputs dienten als Bausteine, und die hier aufgeführte Liste ist eher beispielhaft als vollständig, da viele weitere Quellen zur Querverifizierung und Klärung geprüft wurden.
Primärinterviews und Umfragen
Anschließend validierten wir Annahmen durch Interviews und strukturierte Umfragen mit Prüfdienstleistern, Ausrüstungsdistributoren, Qualitätsteams in Werken und technischen Spezialisten, die mit UT-, RT-, MT- und CT-basierten Arbeitsabläufen arbeiten. Da die Automobil-Lieferketten global sind, wurden die Gespräche ausgewogen über APAC, EMEA und Amerika verteilt, um zu bestätigen, wo die Einführung beschleunigt wird und welche Prüfschritte automatisiert werden. Diese Gespräche halfen, Lücken zu quantifizieren, die in öffentlichen Daten schwer erkennbar sind, wie typische Projektgrößen, Preisspannen nach Methode und wie häufig Ausrüstung erneuert wird im Vergleich zur Auslagerung von Dienstleistungen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 16 % | APAC: 46 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, wobei die Top-down-Betrachtung im Nachfragepool für Automobil- und Transportprüfungen verankert war. In der Praxis wurden Produktions- und Handelsindikatoren genutzt, um zu rekonstruieren, wo Teile und Baugruppen hergestellt und bewegt werden, und anschließend wurden Annahmen zur NDT-Intensität nach Methode und Komponententyp angewendet. Die Gesamtsummen wurden dann anhand selektiver Bottom-up-Näherungen überprüft, wie z. B. gemittelte Verkaufspreise für Schlüsselausrüstung, typische Werte von Servicevertrag und Kanalprüfungen mit Distributoren, was uns half, Gesamtsummen anzupassen, wenn der erste Durchlauf überzogen wirkte.
Einige der wichtigsten Inputs für diesen Markt umfassten Trends bei der Fahrzeugproduktion, den Ausbau der EV- und Batteriefertigung, die Einführung von Leichtbaumaterialien, die häufigere Prüfungen erfordern, den Wandel hin zu automatisierter Inline-Prüfung sowie Veränderungen im Methodenmix zwischen UT, RT, MT und CT. Wo direkte Datenpunkte fehlten, behandelten wir Lücken durch Proxyvariablen wie Kapazitätserweiterungen von Werken und Importmuster für Prüfausrüstung und überprüften diese anschließend anhand von Interviewrückmeldungen.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, da die Einführung von Investitionszyklen in der Fertigung und sicherheitsgetriebenen Qualitätsanforderungen abhängt. Wachstumspfade wurden anhand eines Basisszenarios festgelegt, mit Aufwärts- und Abwärtsspannen, die durch Expertenmeinungen zur Automatisierungsdurchdringung, zur Verfügbarkeit von Prüfpersonal und zum Tempo der Einführung von EV-Plattformen informiert wurden.
Datenvalidierung & Aktualisierungszyklus
Nach dem ersten Modelllauf verglichen wir die Ergebnisse mit unabhängigen Signalen, wie Kommentaren von Praktikern zur Einführung auf Methodenebene, produktionsbezogenen Nachfragebewegungen und handelsbezogenen Ausrüstungsflussrichtungen. Wenn eine Region oder Methode einen Sprung ergab, der nicht mit diesen Signalen übereinstimmte, überprüften wir die Annahmen erneut, kontrollierten Umrechnungen und kontaktierten in einigen Fällen erneut die Befragten zur Klärung. Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Inputs, Formeln und Zwischensummen überprüft werden, um vermeidbare Fehler zu reduzieren.
Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Regulierungsupdates, umfangreiche Kapazitätserweiterungen oder starke Änderungen bei den Ausrüstungspreisen. Kurz vor der Auslieferung führen wir einen erneuten Überprüfungsdurchlauf durch, damit der Kunde die aktuellste Sichtweise auf Basis neu verfügbarer öffentlicher Informationen und jüngster Interviewerkenntnisse erhält.
Vergleich der Marktgröße für Automobil- und Transport-NDT von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Automobil- und Transport-NDT zu sehen, da Analysten nicht immer dieselben Umsatzströme oder dieselben Prüfberührungspunkte erfassen. Einige Studien konzentrieren sich nur auf Dienstleistungen, während andere Ausrüstung und Dienstleistungen kombinieren, und auch das für die Währungsumrechnung verwendete Jahr kann den Wert nach oben oder unten verschieben.
Durch die Verfolgung von Aufteilungen auf Methodenebene und die Aktualisierung von Preisannahmen für Dienstleistungen im Vergleich zu Ausrüstung mit Branchenprüfungen hält Mordor Intelligence die Schätzung eng an Prüfarbeiten gebunden, die direkt mit der Produktion und den Wartungszyklen im Automobil- und Transportbereich verknüpft sind. Unterschiede ergeben sich in der Regel aus Abgrenzungsfragen des Anwendungsbereichs, etwa ob Software und Verbrauchsmaterialien enthalten sind, ob Computertomographie als eigenständiger Posten gezählt oder in die Radiographie einbezogen wird, und ob die Prognose eine schnellere Automatisierungseinführung annimmt, als es die Werke derzeit einplanen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,05 Milliarden USD (2026) | |
| Fachzeitschrift A | 2,38 Milliarden USD (2025) | Verwendet eine dienstleistungsschwerpunktige Definition und berichtet eine Basis für 2025, die größer wirken kann, wenn Ausrüstungserneuerungszyklen und aufgeschobene Investitionsausgaben nicht von laufender Prüfauslagerung getrennt werden. |
| Branchenverlag B | 1,80 Milliarden USD (2026) | Scheint den Anwendungsbereich auf zentrale Prüfmethoden zu beschränken und schließt möglicherweise CT-bezogene Umsätze und angrenzende Verbrauchsmaterialien aus, was die Gesamtsummen verringert, selbst wenn die produktionsbezogene Nachfrage ähnlich ist. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird und wann es gezählt wird, nicht durch eine Uneinigkeit darüber, dass die Prüfnachfrage steigt. Wenn der Anwendungsbereich über Ausrüstung und Dienstleistungen hinweg konsistent gehalten und mit Produktions- und Methodeneinführungssignalen abgeglichen wird, lässt sich die endgültige Zahl leichter auf klare Annahmen und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Welchen Prognosewert wird der Automobil-ZfP-Markt bis 2031 erreichen?
Es wird prognostiziert, dass der Markt bis 2031 USD 3,16 Milliarden erreicht und dabei mit einer CAGR von 9,03 % wächst.
Welche Region führt die aktuellen Ausgaben für automobile zerstörungsfreie Prüfung an?
Nordamerika führt mit einem Umsatzanteil von 37,45 %, gestützt durch strenge NHTSA-Vorschriften.
Welche Prüfmethode wächst in automobilen Anwendungen am schnellsten?
Die Computertomographie ist das am schnellsten wachsende Verfahren und wächst bis 2031 mit einer CAGR von 10,96 %.
Wie beeinflussen Elektrofahrzeug-Batterien die ZfP-Nachfrage?
Die Batteriesicherheit von Elektrofahrzeugen erfordert hochpräzise CT- und Ultraschallscans und trägt 2,8 % zur CAGR-Prognose des Marktes bei.
Welche Herausforderung schränkt die breitere Einführung von ZfP in Schwellenmärkten ein?
Hohe Kapitalkosten für fortschrittliche CT- und Robotik-Setups verringern den ROI und verlangsamen die Implementierung.
Welche Unternehmen haben kürzlich die Konsolidierung in diesem Bereich vorangetrieben?
SGS's Übernahme von ATS und Eddyfi/NDTs Kauf von NDT Global gehören zu den größten jüngsten Transaktionen.
Seite zuletzt aktualisiert am:



