
Marktgröße und Marktanteil für Musik-Streaming
Marktanalyse für Musik-Streaming von Mordor Intelligence
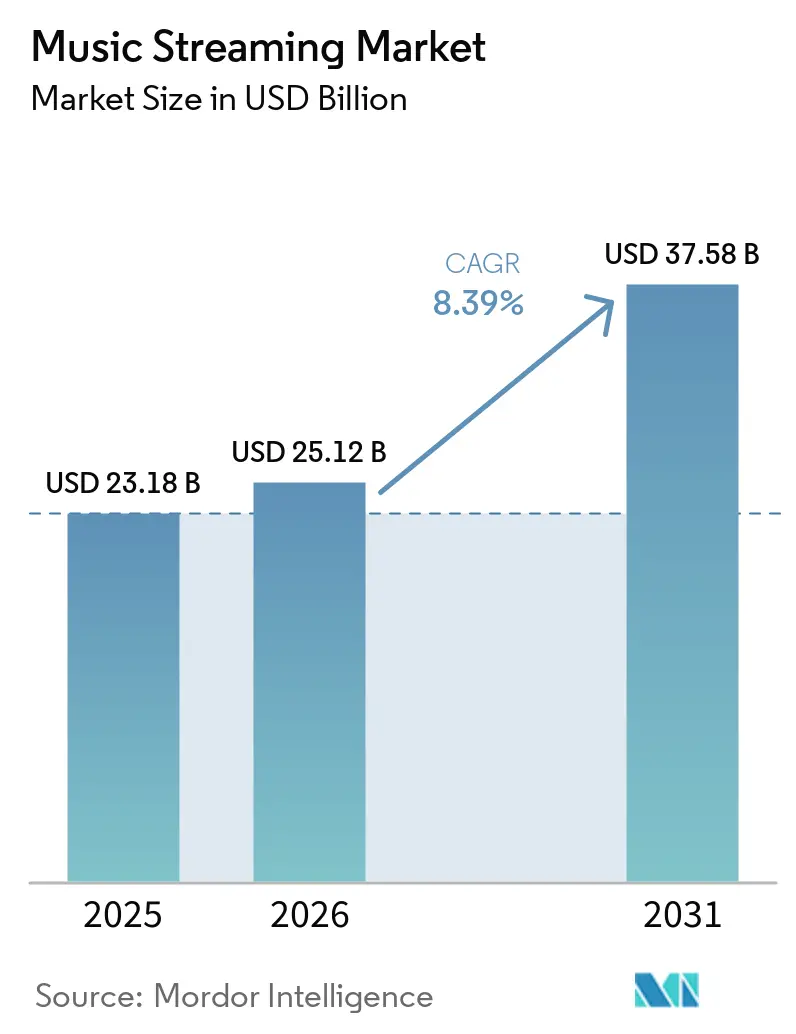
Die Musik-Streaming-Marktgröße soll von 25,12 Milliarden USD im Jahr 2026 und 27,23 Milliarden USD im Jahr 2027 auf 40,23 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 8,12 % verzeichnen.
Das Wachstum hängt davon ab, den steigenden Konsum im bezahlten Segment in dauerhafte Zugangsverhältnisse umzuwandeln und gleichzeitig Einnahmen aus Zielgruppen zu erzielen, die mehrere Inhaltsformate nutzen. Mobile Pakete in Indonesien können Musik in eine umfassendere Konnektivitätsentscheidung einbetten, während verlustfreies Audio in Deutschland bezahlten Diensten eine weitere Grundlage zur Differenzierung bietet. Diese Wege begünstigen Angebote, die Distribution mit einem klaren Grund zum Bezahlen oder zum Engagement verbinden. Lizenzuntergrenzen und territoriale Genehmigungen können jedoch dazu führen, dass umfassendere Angebote kostspielig oder langsamer zu aktivieren sind. Dienste, die territoriale Rechte mit einem gebündelten oder qualitativ hochwertigeren Abonnementanreiz kombinieren, können einen breiteren Zugang in bezahlte Nachfrage umwandeln.
Wichtigste Erkenntnisse des Berichts
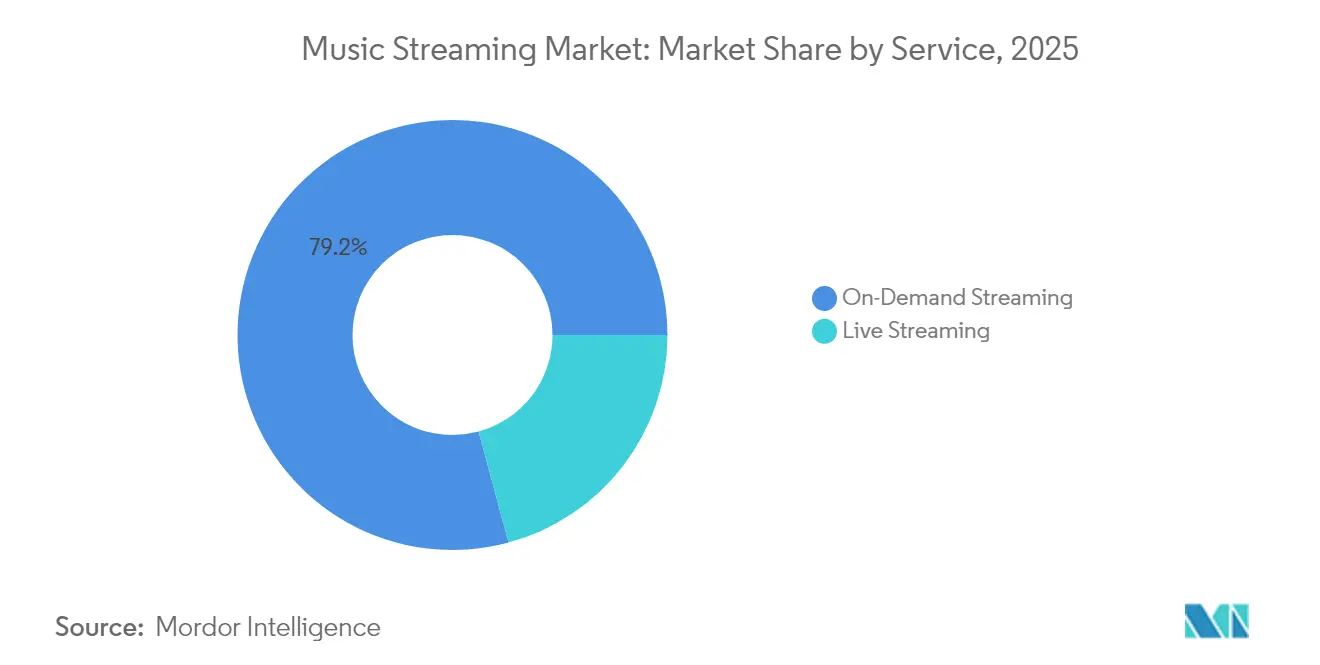
- Nach Dienst hielt On-Demand-Streaming im Jahr 2026 einen Musik-Streaming-Marktanteil von 77,93 %, während Live-Streaming das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,65 % zwischen 2027 und 2032 ist.
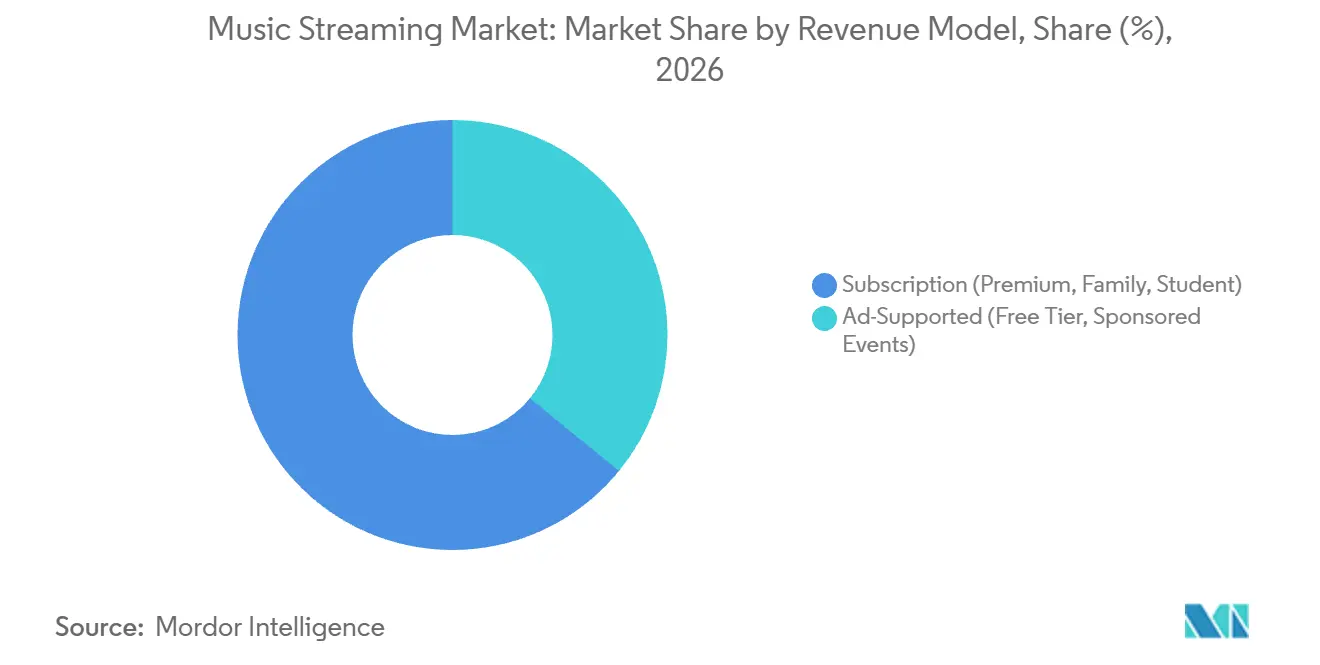
- Bei den Erlösmodellen entfielen Abonnements im Jahr 2026 auf einen Anteil von 64,1 % an der Musik-Streaming-Marktgröße, und werbefinanzierter Zugang ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,4 % zwischen 2027 und 2032.
- Anwendungsbasierte Plattformen führten mit 80,84 % des Marktumsatzes im Jahr 2026, während web-/browserbasierter Zugang das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,6 % zwischen 2027 und 2032 ist.
- Bei den Inhaltstypen hielt Audio im Jahr 2026 einen Anteil von 73,53 % am Marktumsatz, und Video ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 11,2 % zwischen 2027 und 2032.
- Einzelne Verbraucher führten die Endnutzernachfrage mit 60,31 % des Marktumsatzes im Jahr 2026 an, während die gewerbliche Nutzung das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,1 % zwischen 2027 und 2032 ist.
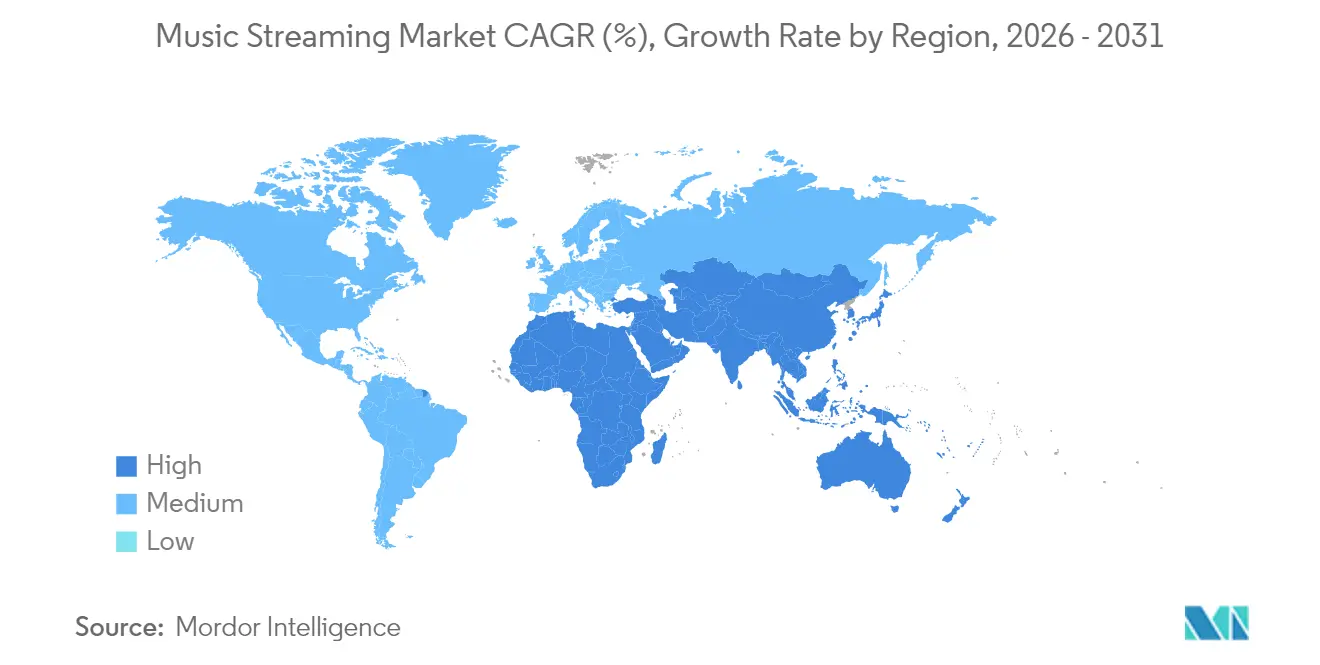
- Geografisch entfiel auf Nordamerika im Jahr 2026 ein Anteil von 32,58 % am Marktumsatz, und der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 16,2 % zwischen 2027 und 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosives Wachstum bezahlter Abonnements in Schwellenmärkten, insbesondere in Südostasien | +3% | Südostasien, insbesondere Indonesien | Mittelfristig (2–4 Jahre) |
| Integration von Podcasts und Nicht-Musik-Audio treibt die durchschnittliche Nutzungsdauer in Nordamerika an | +2.4% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Telekommunikationsgebündelte Streaming-Pläne erweitern die adressierbare Basis in Afrika und dem Nahen Osten | +2% | Naher Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| 5G und Edge Computing ermöglichen die Einführung von verlustfreiem und räumlichem Audio in Europa | +1.6% | Deutschland, die Niederlande und Schweden | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Personalisierung steigert die Nutzerbindung und den ARPU in reifen Märkten | +1.3% | Frankreich, Deutschland, Italien und Südkorea | Mittelfristig (2–4 Jahre) |
| Ausbau der Integration vernetzter Fahrzeuge beschleunigt das Hören unterwegs | +0.9% | Vereinigte Staaten, Kanada, Vereinigtes Königreich, Indien, Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives Wachstum bezahlter Abonnements in Schwellenmärkten, insbesondere in Südostasien
Das steigende Hören im bezahlten Segment schafft eine Distributionsmöglichkeit für Musikdienste in Indonesien. Premium-On-Demand-Musikstreams stiegen dort im Jahr 2025 im Vergleich zu 2024 um 19,7 %, gegenüber einem globalen Wachstum von 7 % bei Premium-On-Demand-Streams. Telkomsel führte am 8. September 2026 Halo Optima Postpaid-Tarife ein, mit Spotify als einer der wählbaren digitalen Dienstoptionen und paketabhängigen Vorteilen. Für den Streaming-Anbieter bietet die Aufnahme in ein Postpaid-Angebot einen Zugangsweg neben dem Kauf mobiler Konnektivität. Da der Tarif Spotify neben Netflix, Prime Video, Vidio und YouTube Premium auflistet, konkurriert der Musikdienst innerhalb des Bündels um die Vorteilswahl des Kunden.
Integration von Podcasts und Nicht-Musik-Audio treibt die durchschnittliche Nutzungsdauer in Nordamerika an
Podcasts bieten nordamerikanischen Streaming-Diensten zusätzliche Möglichkeiten, innerhalb bezahlter und werbefinanzierter Verhältnisse Einnahmen aus Aufmerksamkeit zu erzielen. Spotify startete sein Partnerprogramm in den Vereinigten Staaten und Kanada im Januar 2025 für berechtigte Ersteller, die auf der Plattform hosten. Es bot Auszahlungen aus Premium-Videoengagement neben Werbemonetarisierung auf Spotify Free und anderen Podcast-Plattformen an. Separat berichtete Spotify, dass die monatlichen Streaming-Stunden pro Nutzer in den USA über die 5 Jahre bis 2025 um mehr als 20 % gestiegen sind. Die Belohnung von Erstellern für Premium-Engagement verbindet gesprochene Inhalte mit dem bezahlten Dienst, während Werbung einen weiteren Einnahmeweg bietet. Der plattformübergreifende Werbeweg kann die Einnahmen von Erstellern aus der Distribution über Spotify hinaus unterstützen, sodass die Monetarisierung nicht erfordert, dass jeder Podcast-Hörer zu Premium wechselt.
Telekommunikationsgebündelte Streaming-Pläne erweitern die adressierbare Basis in Afrika und dem Nahen Osten
Telekommunikationsdistribution ermöglicht es einem Musikdienst, Hörer über eine bestehende Konnektivitätsbeziehung zu erreichen. Anghami unterhielt im Jahr 2025 Integrationen mit 45 Telekommunikationsanbietern in Nahost und Nordafrika, wobei Datenbündelangebote zu seinen Distributionsvereinbarungen gehörten. Separat berichtete das KIPCO-Management, dass die Anghami-Abonnenten über die 2 Jahre bis Q2 2026 um 44 % gewachsen sind. Für eine Plattform, die diesen Kanal nutzt, schafft eine Betreibervereinbarung Zugang zur Distribution, während eine Abonnentenaktivierung diese Beziehung in eine Dienstnutzung umwandelt. Für einen Hörer, der bereits mobile Daten kauft, kann ein gebündelter Anspruch den Musikzugang in den Konnektivitätskauf einbetten und so die Notwendigkeit einer separaten Diensttransaktion reduzieren.
5G und Edge Computing ermöglichen die Einführung von verlustfreiem und räumlichem Audio in Europa
Europäische Streaming-Dienste können beim bezahlten Hören auf Qualität neben der Erweiterung der Konnektivitätsreichweite konkurrieren. Laut der Europäischen Kommission deckte einfaches 5G im Jahr 2025 96,8 % der EU-Haushalte ab. Vor diesem infrastrukturellen Hintergrund stellte Spotify bis zum 6. Oktober 2025 verlustfreies Audio für Premium-Nutzer in mehr als 50 Märkten zur Verfügung, darunter Deutschland, die Niederlande und Schweden.[1] Die kommerzielle Möglichkeit liegt darin, Abonnenten in Deutschland, den Niederlanden und Schweden einen Qualitätsvorteil innerhalb eines bestehenden Premium-Tarifs zu bieten, anstatt ein separates Abonnement zu erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Inhaltslizenzierung komprimieren die Margen für mittelgroße Plattformen | -1.2% | Naher Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte regionale Urheberrechtsregime verzögern grenzüberschreitende Katalogeinführungen | -0.9% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geringe Zahlungsbereitschaft für Abonnements in Lateinamerika und Afrika begrenzt das ARPU-Wachstum | -0.6% | Subsahara-Afrika, insbesondere Nigeria | Mittelfristig (2–4 Jahre) |
| Zunehmende Künstler-Lizenzstreitigkeiten über fanzentrierte Modelle | -0.3% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Inhaltslizenzierung komprimieren die Margen für mittelgroße Plattformen
Mindestinhaltsgarantien können dazu führen, dass ein Streaming-Dienst mehr zahlt, als die Kosten anderweitig nach seinen Musiklizenzen berechnet würden. In seiner Einreichung für das Geschäftsjahr 2025 berichtete Anghami, dass einige Vereinbarungen jährliche Mindestgarantien enthielten, die typischerweise jährlich neu verhandelt und in der Regel gegen monatlich berechnete Kosten verrechnet wurden. Wenn eine Garantie nicht vollständig verrechnet wurde, würde dies die Inhaltskosten erhöhen und die Bruttomarge senken, obwohl nicht verrechnete Salden bis zur Einreichung nicht wesentlich waren. Dieser Mechanismus trennt die Mindestzahlung von der variablen Lizenzberechnung. Für eine mittelgroße Plattform kann eine durch Garantien gestützte Katalogerweiterung daher Zahlungen binden, bevor die zugrunde liegenden Berechnungen den vollen Betrag rechtfertigen. Eine bindende Inhaltsuntergrenze begrenzt die Kostenflexibilität, da niedrigere berechnete Lizenzkosten nicht unbedingt zu einer entsprechenden Reduzierung der Zahlungen der Plattform führen müssen.
Fragmentierte regionale Urheberrechtsregime verzögern grenzüberschreitende Katalogeinführungen
Eine Streaming-Plattform kann ein Land erreichen, bevor jede Veröffentlichung für die dortigen Hörer autorisiert ist. Bei Apple Music wird eine Veröffentlichung in einem Gebiet erst live geschaltet, wenn die entsprechende Vereinbarung abgeschlossen ist, selbst wenn ein Anbieter bereits territoriale Rechte hinzugefügt hat. Spotify führt auch Variationen in seinem Musik- und Podcast-Katalog über Länder und im Zeitverlauf auf Genehmigungen der Rechteinhaber zurück. Diese Bedingungen machen die Inhaltsgenehmigung zu einer separaten Expansionshürde neben der Distribution des Dienstes selbst. Bis zum 4. Februar 2025 hatte Audiomack den vollständigen Katalog der Künstler von Warner Music Group in den 47 neuen Ländern verfügbar gemacht, die durch ihre erweiterte Lizenz abgedeckt sind.[2] Veröffentlichungen außerhalb der relevanten Genehmigungen benötigen weiterhin eine gebietsspezifische Freigabe, bevor sie Höreinnahmen generieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienst:
On-Demand-Skalierung und Live-BeteiligungOn-Demand-Streaming entfiel im Jahr 2026 auf einen Anteil von 77,93 % an der Musik-Streaming-Marktgröße. Laut Luminate erreichten globale On-Demand-Audio-Streams im Jahr 2025 5,1 Billionen, ein Anstieg von 9,6 % gegenüber 2024. Wiederholtes Hören unterstützt ein Zugangsgeschäft, bei dem lizenziertes Repertoire Anfragen während der gesamten Dienstlaufzeit bedienen kann. Für Streaming-Betreiber ist das kommerzielle Produkt die kontinuierliche Verfügbarkeit von Musik und nicht ein separater Kauf, der an jede Wiedergabe geknüpft ist. Steigendes Wiedergabevolumen muss kein weiteres Abonnement schaffen, sodass ein Anbieter Höraktivität gewinnen kann, ohne eine entsprechende Zunahme zahlender Konten zu verzeichnen.
Live-Streaming ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 14,65 % zwischen 2027 und 2032. Tencent Music teilt einen Teil der während der Live-Streams von Künstlern generierten virtuellen Geschenkeinnahmen mit den Künstlern und ihren Talentagenturen. Diese Vereinbarung verknüpft einen Teil der Künstlervergütung mit der direkten Fan-Beteiligung während des Streams. Für Betreiber schafft das eine kommerzielle Beziehung, die das Publikum, den Künstler und die Agentur einbezieht, und nicht nur den Zugang zum Repertoire. Für einen wachsenden Live-Dienst ist die Fähigkeit eines Künstlers, Fan-Ausgaben zu generieren, direkt für den Umsatz relevant, auf eine Weise, die die Publikumsgröße allein nicht erfasst.

Nach Erlösmodell:
Wiederkehrender Zugang und Werbetreibende-ReichweiteAbonnements repräsentierten im Jahr 2026 einen Musik-Streaming-Marktanteil von 64,1 %. IFPI berichtete von 837 Millionen Nutzern bezahlter Streaming-Abonnementkonten weltweit im Jahr 2025. Premium-, Familien- und Studentenangebote stellen die Kundengruppenbildung in den Mittelpunkt des Abonnementdesigns und geben Anbietern mehrere Möglichkeiten, bezahlten Zugang zu präsentieren. Haushalts- und Studententarife können bezahlten Zugang auf verschiedene Kundengruppen ausweiten, sodass die Anzahl der erreichten Hörer von der Anzahl der verkauften Abonnements abweicht.
Werbefinanzierter Zugang über kostenlose Tarife und gesponserte Veranstaltungen ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,4 % zwischen 2027 und 2032. Spotify berichtete in Q2 2026 von 494 Millionen monatlich aktiven Nutzern in seinem breiteren werbefinanzierten Audiodienst, ein Anstieg von 14 % gegenüber Q2 2025. Das Management erklärte, dass die eingesetzte Technologie es Werbetreibenden erleichterte, engagierte Nutzer zu erreichen. Der berichtete werbefinanzierte Umsatz wuchs im gleichen Zeitraum um 1 %, wobei bestimmte Aktivitäten ab dem 1. Januar 2026 zu Premium verschoben und frühere Perioden neu klassifiziert wurden. Ein größeres Publikum im kostenlosen Tarif gibt Werbetreibenden mehr potenzielle Reichweite, aber der Verkauf von Kampagnen gegen dieses Publikum ist der Schritt, der das Hörerwachstum in Werbeeinnahmen umwandelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform:
Dedizierte Anwendungen und BrowserzugangAnwendungsbasierte Dienste hielten im Jahr 2026 80,84 % des Marktumsatzes und waren damit das größte Segment. Wiseapp Retail schätzte im Juni 2026 9,49 Millionen YouTube Music App-Nutzer in Südkorea aus einer Stichprobe von mehr als 80.000 koreanischen Android- und iOS-Smartphone-Nutzern. Ein Publikum dieser Größe gibt einem App-Betreiber einen Kanal zur Präsentation von bezahltem und werbefinanziertem Musikzugang innerhalb der dedizierten Oberfläche, wodurch Distribution und Monetarisierung in dieselbe Kundeninteraktion gebracht werden.
Web-/browserbasiertes Streaming ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,6 % zwischen 2027 und 2032. Auf einem gemeinsam genutzten oder arbeitgeberverwalteten Computer, auf dem die Installation eingeschränkt ist, kann ein Hörer möglicherweise einen genehmigten Browser verwenden, ohne eine persönliche Musik-App hinzuzufügen. Für dieses Publikum wird der Zugang durch die Kontrolle über das Gerät eingeschränkt, was ein Webangebot relevant macht, selbst wenn anderswo eine Anwendung bevorzugt wird. Ein Dienst kann diese Bedingung mit einer bezahlten oder werbefinanzierten Sitzung ansprechen, die mit dem Konto des Hörers verbunden ist. Die Aufrechterhaltung des Zugangs über einen Gerätewechsel hinaus schafft einen zusätzlichen Höranlass, den ein Anbieter monetarisieren kann, ohne ein neues Konto zu gewinnen.
Nach Inhaltstyp:
Audio-Skalierung und Videonutzung im bezahlten ZugangAudio hielt im Jahr 2026 den größten Segmentanteil mit 73,53 %. Luminate berichtete von 2,8 Billionen globalen On-Demand-Audio-Streams in H1 2026, verglichen mit 2,5 Billionen in H1 2025. Die kommerzielle Rolle von Audio liegt darin, Musik als Hörprodukt zu liefern, ohne für jede Nutzung eine Sehbeziehung zu erfordern. Höherer Audiokonsum gibt Anbietern mehr Hören zum Monetarisieren, wobei Abonnementverlängerung und Werbeumsatz die kommerziellen Tests dieses Volumenwachstums sind.
Video ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 11,2 % zwischen 2027 und 2032. Spotify berichtete im Mai 2026, dass mehr als zwei Drittel seiner Premium-Abonnenten Musikvideos auf dem Dienst angesehen hatten. Das schafft eine Sehnutzung innerhalb einer bestehenden bezahlten Musikbeziehung und macht die Formatbreite für das Abonnementprodukt relevant. Podcasts und andere gesprochene Inhalte bieten eine weitere Nutzung, veranschaulicht durch Spotifys kumulierte Gesamtzahl von mehr als 500 Millionen Video-Podcast-Streamern bis Mai 2026, ein Anstieg von fast 50 % im Jahresvergleich. Diese Seherfahrungen können verschiedene Inhaltsbeziehungen innerhalb desselben Dienstes stärken und dem Betreiber Gründe geben, Musikdarbietungen und gesprochene Inhalte separat zu entwickeln.
Nach Endnutzer:
Verbraucherreichweite und standortbasierte NachfrageEinzelne Verbraucher waren das größte Segment und entfielen im Jahr 2026 auf 60,31 % des Marktumsatzes. Spotify berichtete in Q2 2026 von 300 Millionen Premium-Abonnenten für seinen Musik-, Podcast- und Hörbuchdienst, ein Anstieg von 9 % gegenüber Q2 2025. Diese Abonnentenbasis gab Spotify eine erhebliche bezahlte Publikumsreichweite in seinem breiteren Audiodienst. Für Anbieter dreht sich die relevante Beziehung um den Anspruch des Abonnenten auf die Nutzung des Dienstes, wobei das Hören innerhalb dieser fortlaufenden Zugangsvereinbarung geliefert wird. Die 24 Millionen Nettoneuzugänge in diesem Jahr zeigen, warum die Verbrauchergewinnung die bezahlte Reichweite erheblich vergrößern kann, selbst in Spotifys Größenordnung.
Die gewerbliche Nutzung in Fitness, Einzelhandel, Gastgewerbe und anderen Bereichen ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,1 % zwischen 2027 und 2032. Im März 2026 erklärte Deezer, dass UGC, Dunkin' und Converse bereits Deezer für Professionals nutzten, um vollständig lizenzierte Musik in physischen Geschäftsräumen zu streamen. Der Kaufzweck ist die Musiknutzung in einem gemeinsam genutzten gewerblichen Umfeld, was Anbietern einen durch Räumlichkeiten und Geschäftsnutzung definierten Nachfragepool bietet. Ein Spezialdienst kann folglich das Zugriffsangebot mit dem Bedarf des Veranstaltungsorts verbinden, Musik für Kunden zu präsentieren. Ein Geschäftskunde kann den Musikzugang über mehrere Räumlichkeiten hinweg unterstützen, was die Expansion innerhalb eines bestehenden Kunden zu einer eigenständigen Verkaufsmöglichkeit macht.
Geografische Analyse
Musik-Streaming-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 32,58 % der Musik-Streaming-Marktgröße. Laut RIAA beliefen sich die bezahlten Premium-Musik-Streaming-Abonnementeinheiten in den USA in H1 2026 auf 111,1 Millionen, ein Anstieg von 5,5 % gegenüber H1 2025.[3] Die seit H1 2025 hinzugefügten 5,8 Millionen Premium-Einheiten platzieren mehr Dienstansprüche innerhalb einer zahlenden Beziehung und geben lizenzierten Musikdiensten eine wachsende Nachfragebasis innerhalb eines etablierten US-amerikanischen Premium-Abonnementkanals.
Musik-Streaming-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 16,2 % zwischen 2027 und 2032. Die Einnahmen aus aufgezeichneter Musik in Subsahara-Afrika wuchsen im Jahr 2025 um 15,2 % auf 120 Millionen USD. Im Mai 2026 trat Anghami Samsung Electronics MENAs StreamPass als exklusiver Musik-Streaming-Partner beim Start bei und bot mehr als 100 Millionen arabische und internationale Songs und Podcasts an. StreamPass bot Zugang auf Samsungs neuesten Geräten in der MENA-Region, einschließlich Ägypten, Marokko, Jordanien, Irak und Libanon. Samsungs Geräteprogramm gibt Anghami einen Distributionsweg über mehrere Länder hinweg, mit dem Potenzial, Hörer über einen gemeinsamen Hardware-Kanal zu aktivieren.
In Südamerika wurde Azerion im Juni 2025 Deezers exklusiver Audio- und Video-Monetarisierungspartner in Brasilien, während Spotify im November 2025 berichtete, dass Musikvideos auch für Free-Hörer in Kolumbien verfügbar waren. In Europa kooperierte Deezer in H1 2025 mit Fitness Park, dessen Präsident im Jahr 2025 von 400 Clubs berichtete, darunter 300 in Frankreich und 100 international. In Südkorea kündigte Spotify im Dezember 2025 die NAVER Maps Musikwiedergabe und Premium Basic ohne zusätzliche Kosten mit einer bezahlten NAVER+-Mitgliedschaft an. Sony Music Iberia beschreibt Portugal und Spanien als kulturelle und sprachliche Brücke zwischen Lateinamerika und Europa. Universal Music Group beschreibt Thailands lokal verwurzeltes Repertoire, das Publikum im Ausland erreicht, was die Entwicklung inländischer Künstler für Dienste relevant macht, die sowohl lokale als auch ausländische Hörer bedienen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines etablierten lizenzierten Musikdienstes verglichen, der Audio und Musikvideos anbietet und Abonnement- oder Werbeeinnahmen erzielt. Frankreichs Abgabe gilt für abgedeckte steuerpflichtige Einnahmen über einem jährlichen dienstspezifischen Schwellenwert, während JASRACs Verfahren in Japan die gewerbliche Nutzung seiner verwalteten Kompositionen regeln. Saudi-Arabiens Urheberrechtsgesetz von 2026 schützt die Befugnis der Autoren, die Online-Kommunikation und On-Demand-Verfügbarkeit zu genehmigen. Diese Rahmenbedingungen beeinflussen das Repertoire, das ein Dienst anbieten kann, sowie die Verwaltung oder Gebühren, die mit seiner gewerblichen Nutzung verbunden sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | Japan | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Mechanical Licensing Collective; Copyright Royalty Judges | ECAD | Direction générale des Finances publiques | JASRAC, für seine verwalteten Kompositionen | Saudi Authority for Intellectual Property |
| Wichtige Instrumente oder Ausrichtung | Section 115 Blanketlizenz; 37 CFR 210.27; Ratenverfahren 2028–2032 | ECAD-Inkassoreglement, Artikel 43(VII); Lizenzierung öffentlicher Aufführungen | CGI Artikel 1609 sexdecies C; Geltungsbereich der Abgabe auf musikalische Inhalte | J-TAKT gewerbliche Lizenzierung; vorläufiger musikfokussierter Videotarif bis 31. März 2027 | Urheberrechtsgesetz 2026, Artikel 9(1)(f); Entwurf der Kollektivverwaltungsverordnung |
| Kommerzielle Auswirkung | Blanketlizenznehmer berichten und zahlen monatlich, mit einem Jahresbericht | Bezahlte Lizenzierung und monatliche Audio-Streaming-Dateien; zusätzliche Metadaten wenn möglich | Abgedeckte Umsatzeinzieher reichen Unterlagen ein und zahlen elektronisch mit Mehrwertsteuerverfahren über dem jährlichen dienstspezifischen Schwellenwert | Qualifizierende gewerbliche Streams aggregieren die Nutzung monatlich und berichten Nutzung und Umsatz vierteljährlich | Autorisierung des Autors für die Online-Kommunikation und On-Demand-Verfügbarkeit geschützter Werke |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die mittleren Bewertungen der USA und Saudi-Arabiens spiegeln strukturierte Lizenzierungsverpflichtungen wider, während ihre Ratengestaltungs- und Entwurfsprozesse für die Kollektivverwaltung neutrale Richtungen unterstützen, bis spezifische Änderungen der Betreiberpflichten eintreten. Brasiliens mittlere Bewertung und neutrale Richtung spiegeln die bezahlte Lizenzierung öffentlicher Aufführungen und die Kontinuität der monatlichen Musikberichterstattung zwischen den Verordnungen vom Mai und August 2026 wider. Frankreichs niedrige Bewertung spiegelt die Abgabe des abgedeckten Einziehers und die Einreichungsbelastung wider, während der Vorschlag von 2027 die CNM-Erlösobergrenze neben dem operativen Einreichungsrahmen beibehalten würde. Japans verschärfender Ausblick spiegelt das Ende des vorläufigen Satzes von 2,1 % am 31. März 2027 auf monatliche Informationsgebühren- und Werbeeinnahmen für musikfokussierte Video-Streams wider, vorbehaltlich Mindestgebühren, wobei 2,8 % als Standardsatz aufgeführt ist.
Wertschöpfungskettenstufen
Die Wertschöpfung wird über Rechteangebot, Recheninfrastruktur und den Dienst verglichen, der Streaming-Zugang verkauft. Spotifys Einreichung für 2025 identifizierte Lizenzgebührenverpflichtungen gegenüber Labelzugehörigen von Universal Music Group, Sony Music Entertainment und Warner Music Group sowie dem unabhängigen Labelvertreter Merlin. US-amerikanische Kompositionsrechte fügen eine separate Beziehung hinzu, wobei Spotify Lizenzgebühren an ASCAP, BMI, GMR und SESAC zahlt, die Lizenzgebühren an Urheberrechtsinhaber einziehen und verteilen. Diese Vereinbarungen trennen das Angebot von Musikrechten vom kundenseitigen Zugangsprodukt, sodass die Skalierung der Lieferung auch die Sicherung der Genehmigungen und Zahlungen hinter dem Repertoire erfordert.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Lizenzierung von Aufnahmerechten | Anbieter von Aufnahmerechten wie Labelzugehörige von Universal Music Group und Labelzugehörige von Sony Music Entertainment | Lizenzgebühren für Aufnahmen und audiovisuelle Werke | Sicherung der Repertoiregenehmigungen, die für das Angebot erforderlich sind | Repertoireabdeckung vor der Erweiterung des Zugangs verhandeln |
| Cloud-Computing und Speicherung | Cloud-Infrastrukturanbieter wie Google Cloud Platform | Rechennutzungsgebühren | Migrationsaufwand nach der Integration mit einem Anbieter | Portabilität vorbereiten und Wiederherstellungspfade testen, bevor die Infrastruktur gewechselt wird |
| Streaming-Zugang und Monetarisierung | Streaming-Dienstbetreiber wie Spotify Technology S.A. | Abonnementeinnahmen und Werbeumsätze | Verfügbaren Zugang in bezahlte Nutzung oder verkaufte Werbung umwandeln | Zugriffsangebote und Werbeinventar auf die Hörbeziehung abstimmen |
| Quelle: Mordor Intelligence | ||||
Abonnementverkauf und Infrastrukturverpflichtungen operieren auf unterschiedlichen kommerziellen Grundlagen. Im Jahr 2025 verkaufte Spotify Abonnements hauptsächlich direkt an Endnutzer, während Telekommunikationspartner den Zugang bündeln oder Zahlungen zu ausgehandelten Pro-Abonnenten-Sätzen einziehen konnten. Zum 31. Dezember 2025 berichtete es auch seine Google Cloud-Dienstvereinbarung unter nicht kündbaren Kaufverpflichtungen und Dienstvereinbarungen mit Mindestausgabeverpflichtungen. Die partnergeführte Abonnementexpansion lässt den Streaming-Betreiber daher verantwortlich für die Abstimmung ausgehandelter Pro-Abonnenten-Einnahmen mit den Rechten und Cloud-Verpflichtungen, die zur Unterstützung des Dienstes erforderlich sind.
Wettbewerbslandschaft
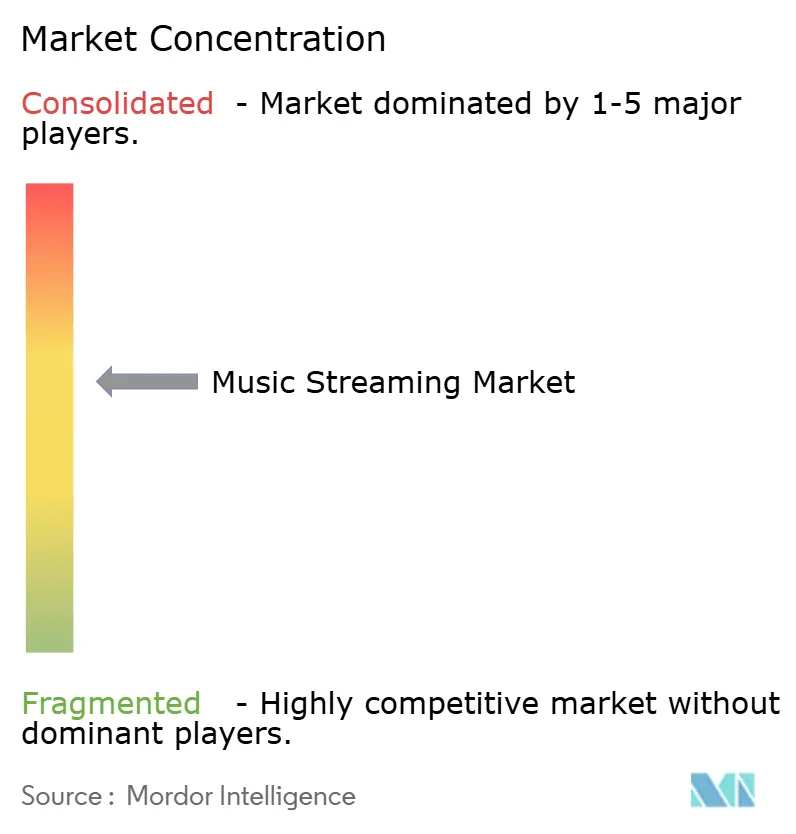
Große Anbieter, darunter Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group und Alphabet Inc. (YouTube Music), konkurrieren neben spezialisierten Musikdiensten. Apple erklärte, dass Apple Music im Jahr 2025 Allzeithochs bei Hörerzahlen und Neuabonnenten erreichte. YouTube Music-Nutzer generierten im Juli 2026 mehr als 450 Millionen Fälle, in denen sie einen für sie neuen Künstler entdeckten. Tencent Music berichtete in Q2 2026 von 7,61 Milliarden CNY (1,12 Milliarden USD) an musikbezogenen Dienstleistungseinnahmen, einer Kategorie, die in Q1 2026 umbenannt wurde, um Langform-Audio einzuschließen. Die berichteten Positionen der Marktführer spiegeln daher unterschiedliche Stärken bei der Hörergewinnung, Künstlerentdeckung und Audiobreite wider.
Akquisitionen und Zugang zu Aufführungen zeigen verschiedene Wege, das Angebot eines Anbieters über eine Standard-Katalogbeziehung hinaus zu erweitern. Tencent Music schloss seine Akquisition von Ximalaya am 18. Mai 2026 ab und konsolidierte die Ergebnisse der erworbenen Plattform ab diesem Datum. Im September 2025 kündigte Amazon Music einen exklusiven weltweiten Livestream von Bad Bunnys letztem Puerto-Rico-Residency-Konzert für den 20. September über seine App, Prime Video und Twitch an. Für Hörer können diese Ansätze den Zugang durch ein breiteres Audioportfolio oder eine zeitspezifische Aufführung differenzieren, während kleinere Herausforderer vor der Wahl stehen, vergleichbare Breite aufzubauen oder sich auf eine engere Gruppe von Publikumsbeziehungen zu konzentrieren.
Spotify berichtete in Q2 2026 von 777 Millionen monatlich aktiven Nutzern, ein Anstieg von 12 % gegenüber Q2 2025. Spotify und Warner Music Group hatten im Februar 2025 eine mehrjährige Vereinbarung für aufgenommene Musik und Verlagswesen angekündigt, einschließlich geplanter differenzierter Bündel und eines direkten Verlagslizenzierungsmodells in weiteren Ländern, darunter die Vereinigten Staaten. Warner Chappell Music war der genannte Verlagslizenzgeber. Frankreichs DGFiP verlangt von Einziehern steuerpflichtiger On-Demand-Musik- und Musikvideo-Einnahmen über dem jährlichen dienstspezifischen Schwellenwert, die Abgabe elektronisch unter Mehrwertsteuerverfahren zu erklären und zu zahlen. Für einen Dienst, der Musik und Video kombiniert, muss die Produktexpansion berücksichtigen, wer steuerpflichtige Einnahmen in Frankreich einzieht und wer die zugrunde liegenden Rechte kontrolliert.
Marktführer im Musik-Streaming
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon.com, Inc.
-
Tencent Music Entertainment Group
-
Alphabet Inc. (YouTube Music)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Musik-Streaming-Markt Unternehmen in diesem Bericht
- Spotify Technology S.A.
- Apple Inc.
- Amazon.com, Inc.
- Tencent Music Entertainment Group
- Alphabet Inc. (YouTube Music)
- Pandora Media, LLC (Sirius XM Holdings)
- Deezer S.A.
- TIDAL Music AS (Block Inc.)
- iHeartMedia, Inc.
- Saavn Media Ltd. (JioSaavn)
- SoundCloud Ltd.
- Anghami Inc.
- Boomplay (Transsion Holdings)
- Yandex Music LLC
- Bandcamp
- Kakao Entertainment Corporation (Melon)
- LINE MUSIC Corporation
- JOOX (Tencent Holdings)
- NetEase Cloud Music
- Audiomack
- ByteDance
- Gaana (Entertainment Network (India) Ltd.)
Wichtige Chancen für Marktteilnehmer
Die deutlichsten Chancen vergleichen direkte Zahlung für exklusiven Podcast-Zugang mit potenziellen lizenzierten Musik-Add-ons für bezahlte Streaming-Nutzer. Spotify begann am 20. Oktober 2026 mit der Einführung von Podcast-Mitgliedschaften in 34 Märkten, die berechtigten Shows ermöglichen, exklusive Inhalte und Erfahrungen anzubieten. Die Berechtigung erfordert das Hosten auf Spotify for Creators oder Megaphone, mindestens 3 veröffentlichte Episoden, 100 Hörer oder Zuschauer und 100 Spotify-Konsumstunden in den vorherigen 30 Tagen. Spotify und Universal Music Group kündigten im Mai 2026 Lizenzvereinbarungen für ein generatives KI-Tool für Cover und Remixe an, das beteiligte Künstler und Songwriter einbezieht, mit einem geplanten bezahlten Premium-Add-on ab August 2026.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Bezahlte exklusive Audio-Podcasts | Mitgliedschaftsersteller behalten 90 % der generierten Einnahmen | Podcast-Hörer, die exklusives Audio suchen | Eine eigenständige wiederkehrende Audioserie hinter einer Mitgliedschaft bündeln | Ausreichend Hören aufrechterhalten, um Beteiligungsschwellen zu erfüllen | Berechtigte Audio-Ersteller und Spotify |
| Video-Podcast-Fan-Mitgliedschaften | Mitgliedschaftsberechtigung umfasst zuschauerbasierende Zielgruppen | Video-Podcast-Zuschauer, die engeren Show-Zugang suchen | Exklusive videogeführte Inhalte und Fan-Erfahrungen entwickeln | Sehen in wiederkehrende bezahlte Nachfrage umwandeln | Berechtigte Video-Podcast-Ersteller und Spotify |
| Lizenzierte fan-erstellte Musik-Add-ons | Vereinbarungen für aufgenommene Musik und Verlagswesen ermöglichen ein geplantes bezahltes Tool | Premium-Musikhörer, die an Covern und Remixen interessiert sind | Opt-in-Repertoire und ein separat bepreistes Zugriffsangebot vorbereiten | Geplante Produktverfügbarkeit und Grenzen des beteiligten Repertoires | Spotify, Universal Music Group und beteiligte Künstler und Songwriter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, eine zusätzliche Zahlung für eine spezifische Beziehung zu einer Show oder einem Song zu erzielen. Podcast-Mitgliedschaften bieten einen operativen Weg, während das lizenzierte Musik-Tool ab August 2026 geplant war. Anbieter haben daher eine konkrete Publikumskonversionsentscheidung für den Podcast-Zugang und eine Repertoire-Vorbereitungsentscheidung für das potenzielle Musik-Add-on. Da Mitgliedschaften nur für Shows offen sind, die die Hosting-, Episoden-, Publikums- und Hörstundenanforderungen erfüllen, können qualifizierende Shows den Podcast-Weg jetzt aktivieren und das geplante Musik-Add-on als längerfristigen Aufbau belassen.
Neueste Industrielle Entwicklungen in Musik-Streaming-Markt
- Okt. 2026: Spotify begann mit der Einführung bezahlter Mitgliedschaften in 34 Märkten, die berechtigten Podcast-Erstellern ermöglichen, Fans exklusive Inhalte und Erfahrungen anzubieten.
- Okt. 2026: Believe und Spotify unterzeichneten eine Lizenzvereinbarung für Spotifys kommendes Fan-Remix-Tool, das beteiligte Believe- und TuneCore-Künstler und -Labels abdeckt.
- Okt. 2026: Deezer kündigte ein HiFi-Upgrade für verlustfreies FLAC-Streaming mit bis zu 24-Bit/192 kHz für berechtigte bezahlte Abonnenten ohne zusätzliche Kosten an, vorbehaltlich Markt-, Track- und Geräteverfügbarkeit.
Musik-Streaming-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Musik-Streaming-Markt misst den jährlichen Umsatz aus digitalen Diensten, die lizenzierte Musik, Musikvideos, Podcasts und andere gesprochene Inhalte auf Abruf oder live liefern. Er umfasst abonnement- und werbefinanzierten Zugang über Anwendungen und Web- oder Browser-Player für einzelne und gewerbliche Nutzer weltweit.
Ausschlüsse aus dem Umfang: Physische Musikverkäufe, terrestriales Radio, eigenständige reine Video-Streaming-Dienste, Podcast-Hosting und Künstlermerchandise sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienst
- On-Demand-Streaming
- Live-Streaming
- Nach Erlösmodell
- Abonnement (Premium, Familie, Student)
- Werbefinanziert (kostenloser Tarif, gesponserte Veranstaltungen)
- Nach Plattform
- Anwendungsbasiert
- Web-/Browserbasiert
- Nach Inhaltstyp
- Audio
- Video
- Podcast und andere gesprochene Inhalte
- Nach Endnutzer
- Einzelperson (Verbraucher)
- Gewerblich (Fitness, Einzelhandel, Gastgewerbe, Sonstige)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie der Global Music Report 2026 der Branchenvereinigung A und ihre Branchendaten liefern Einnahmen aus aufgezeichneter Musik, Streaming-Format- und regionalen Kontext. Eurostats IKT- und E-Commerce-Statistiken verfolgen bezahlte Musik-Streaming-Abonnements, während die Umsatzberichte der RIAA bezahlte, kostenlose und andere Streaming-Trends in den Vereinigten Staaten zeigen. WIPOs Abdeckung von Musiklizenzierung und Urheberrecht hilft Analysten, Rechtekosten und regionale Zugangsbedingungen neben diesen Marktindikatoren zu interpretieren.
Analysten können öffentliche Unternehmenseinreichungen, Ergebnismaterialien und seriöse Wirtschaftspresse nutzen, um offengelegte Abonnement-, Werbe-, Bündel- und Lizenzierungstrends mit Verbands- und offiziellen Daten zu überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Analysten sollten strukturierte Interviews mit Führungskräften und Funktionsleitern bei großen, mittelgroßen und kleineren Streaming-Diensten sowie Spezialisten für Lizenzierung, Werbung, gewerblichen Musikzugang und regionale Distribution in APAC, EMEA und Amerika anstreben. Interviewleitfäden sollten Interpretationen aus Sekundärquellen zu Abonnement- und Werbeökonomie, Bündeln, Inhaltsmix, Kanalreichweite und regionalen Unterschieden testen und dabei die Grundlage und den Zeitraum hinter jeder Antwort festhalten. Widersprüchliche oder fehlende Eingaben sollten gegen unabhängige öffentliche Indikatoren abgeglichen werden, wobei gezielte Folgefragen verwendet werden, um wesentliche Lücken zu schließen, bevor das Modell abgeschlossen wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 18 % | APAC: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | EMEA: 33 % |
| Kleinere Akteure: 20 % | Manager: 47 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell sollte die globalen jährlichen Streaming-Diensteinnahmen aus Abonnements, Werbung und Sponsoring sowie gewerblichem Zugang schätzen und die Gesamtsumme dann mit Stichprobenanbieter- und Kanalnachweisen abgleichen. Zu den Kernindikatoren gehören bezahlte Konten und durchschnittlicher Umsatz pro Nutzer, kostenlose Zielgruppen und Werbeertrag, gewerbliche Kundenreichweite, Bündeldurchdringung sowie regionale Akzeptanz und Preisgestaltung. Zusammen unterscheiden sie Nutzerwachstum von Monetarisierung und unterstützen die Dienst-, Erlösmodell-, Plattform-, Inhalts-, Endnutzer- und geografischen Aufteilungen. Segmentanteile sollten verfügbaren Umsatzoffenlegungen und Dienstmix-Nachweisen folgen, wobei Kundenzahlen, Kanalabdeckung und Preismuster als Überprüfungen verwendet werden, wenn direkte Umsatzaufteilungen nicht veröffentlicht werden. Multivariate Regression kann die wichtigsten Umsatztreiber projizieren, wobei Szenarioanalysen verwendet werden, wenn Lizenzierungs-, Preis- oder Bündelbedingungen historische Beziehungen instabil machen. Analysten sollten Projektionen mit selektiven Bottom-up-Überprüfungen vergleichen, indem sie Stichproben von Abonnenten- oder Geschäftskundenvolumina mit beobachteten Einnahmen pro Konto multiplizieren, dann fehlende Beobachtungen mit öffentlichen Länderindikatoren überbrücken und den Zeitraum und die Abdeckung jedes Inputs aufzeichnen. Fachinterviews sollten die Plausibilität von Annahmen auf Variablenebene testen, ohne gemessene Nachweise zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten sollten Anbieteroffenlegungen, Verbands- und offizielle Statistiken sowie Kanalindikatoren triangulieren und dann Anomalien und wesentliche Abweichungen untersuchen, indem sie Definitionen, Zeiträume, Währungen und doppelte Einnahmen überprüfen. Ein zweiter Analyst sollte Quellenrückverfolgbarkeit, Formeln, Segmentabstimmungen und Ausreißer vor der Freigabe überprüfen, wobei eine erneute Kontaktaufnahme durch ungelöste Quellkonflikte oder wesentliche Änderungen bei Lizenzierung, Preisgestaltung oder Bündelung ausgelöst wird. Das Modell sollte jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überarbeitet und in einer neuen Überprüfung vor der Lieferung erneut geprüft werden.
Vergleich der Musik-Streaming-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Musik-Streaming-Markt misst den jährlichen Umsatz aus digitalen Diensten, die lizenzierte Musik, Musikvideos, Podcasts und andere gesprochene Inhalte auf Abruf oder live liefern.
Zu den wichtigsten Treibern von Unterschieden gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören bezahlte Konten und durchschnittlicher Umsatz pro Nutzer, kostenlose Zielgruppen und Werbeertrag, gewerbliche Kundenreichweite, Bündeldurchdringung sowie regionale Akzeptanz und Preisgestaltung.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 27,23 Mrd. USD (2027) | |
| Globale Unternehmensberatung A | 36,96 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 35,7 % über dem Wert dieses Berichts für 2027 von 27,23 Mrd. USD, 2 Jahre später. Die veröffentlichte Abgrenzung umfasst persönliche und hybride Aktivitäten sowie damit verbundene Waren, die von Anbietern verkauft oder gebündelt werden, über die Einnahmen aus dem Zugang zu digitalen Streaming-Diensten hinaus. |
| Branchenvereinigung A | 22+ Mrd. USD (2025) | Die veröffentlichte Zahl sind Streaming-Einnahmen aus aufgezeichneter Musik, die Rechteinhabern zugerechnet werden, ein engeres Maß der Wertschöpfungskette als die von Streaming-Diensten erzielten Bruttoeinnahmen. |
Analysten von Mordor Intelligence sollten Anbieteroffenlegungen, Verbands- und offizielle Statistiken sowie Kanalindikatoren triangulieren und dann Anomalien und wesentliche Abweichungen untersuchen, indem sie Definitionen, Zeiträume, Währungen und doppelte Einnahmen überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Musik-Streaming-Marktgröße?
Die Größe soll von 27,23 Milliarden USD im Jahr 2027 auf 40,23 Milliarden USD bis 2032 steigen und dabei zwischen 2027 und 2032 einen CAGR von 8,12 % verzeichnen.
Was treibt die Nachfrage nach gestreamter Musik an?
Indonesiens Premium-On-Demand-Musikstreams stiegen im Jahr 2025 gegenüber 2024 um 19,7 %. Mobile Pakete und Podcast-Monetarisierung fügen Distributions- und Einnahmewege hinzu.
Welcher Diensttyp hält den größten Anteil am Musik-Streaming-Umsatz?
On-Demand-Streaming entfiel im Jahr 2026 auf 77,93 % des Musik-Streaming-Umsatzes und ist damit der größte Diensttyp.
Welche Unternehmen führen die Musik-Streaming-Branche an?
Zu den wichtigsten Anbietern gehören Spotify Technology S.A., Apple Inc., Amazon.com, Inc., Tencent Music Entertainment Group und Alphabet Inc. (YouTube Music).
Was ist eine wichtige kommerzielle Herausforderung für Streaming-Plattformen?
Mindestinhaltsgarantien können die Lizenzierungskosten erhöhen und die Bruttomarge senken, wenn sie nicht vollständig verrechnet werden, wie Anghami in seiner Einreichung für das Geschäftsjahr 2025 berichtete. Nicht verrechnete Salden waren bis zu dieser Einreichung nicht wesentlich.
Welche Region soll im Musik-Streaming am schnellsten wachsen?
Der Nahe Osten und Afrika soll zwischen 2027 und 2032 einen CAGR von 16,2 % verzeichnen. Nordamerika führte im Jahr 2026 mit 32,58 % des Umsatzes.