
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.56 Milliarden US-Dollar |
| Marktgröße (2026) | 0.68 Milliarden US-Dollar |
| Marktgröße (2031) | 1.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.89 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Asien
- Australien
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Japan
- Kanada
- Naher Osten und Afrika
- Niederlande
- Nordamerika
- Norwegen
- Portugal
- Saudi-Arabien
- Schweden
- Spanien
- Südamerika
- Südkorea
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Marktanalyse für mobile Zahlungen in Taiwan von Mordor Intelligence
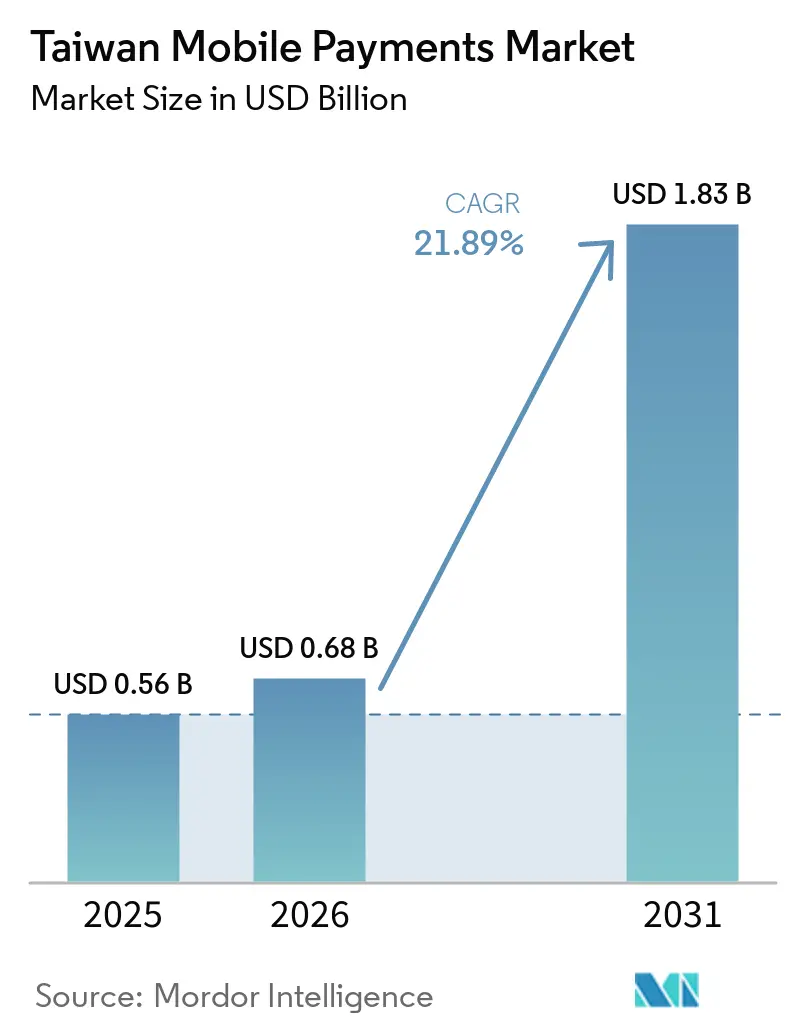
Die Größe des Taiwan Mobile-Zahlungsmarkts wird voraussichtlich von 0,56 Milliarden USD im Jahr 2025 auf 0,68 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,83 Milliarden USD erreichen, mit einer CAGR von 21,89 % über den Zeitraum 2026–2031. Der Aufschwung wird durch das 90-%-Durchdringungsmandat des Exekutiv-Yuan, Echtzeit-Abrechnungsschienen, die Clearing-Verzögerungen erheblich reduzieren, sowie offene API-Frameworks vorangetrieben, die es jeder Verbraucher-App ermöglichen, Zahlungen auszulösen. Flächendeckende Breitbandversorgung, nahezu universeller Smartphone-Besitz und wallet-übergreifende QR-Interoperabilität haben die Anwendungsfälle über den E-Commerce hinaus auf den Nahverkehr, die Rechnungszahlung und Peer-to-Peer-Überweisungen ausgeweitet. Wallet-Betreiber binden Treueprogramme ein, um die Kundenbindung zu erhöhen, während Virtualbanken und Kartennetzwerke QR-, NFC- und Konto-zu-Konto-Modalitäten in einzelne Händler-Endpunkte zusammenführen. Die Wettbewerbsintensität bleibt hoch, doch die strukturellen Rückenwinde des Marktes und die unterstützende Regulierung erweitern weiterhin die adressierbaren Volumina.
Wesentliche Erkenntnisse des Berichts
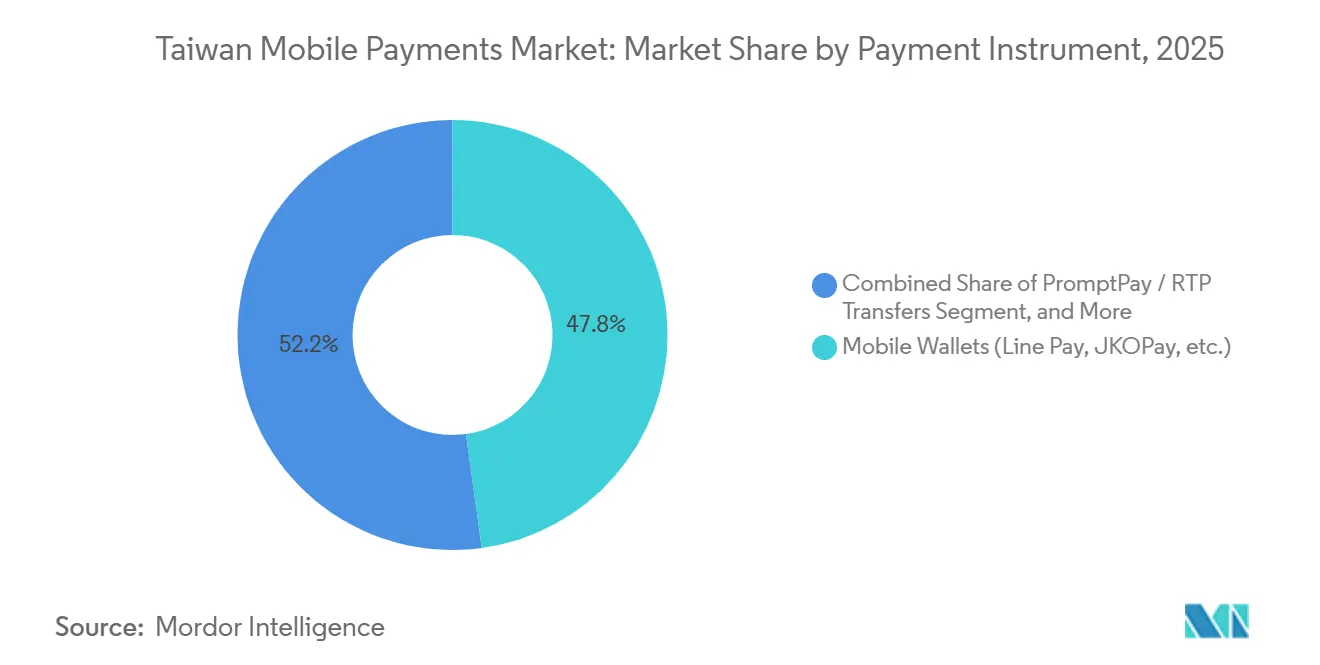
- Nach Zahlungsinstrument hielten mobile Wallets im Jahr 2025 einen Anteil von 47,83 % am Taiwan Mobile-Zahlungsmarkt, während sofortige Konto-zu-Konto-Überweisungen bis 2031 mit einer CAGR von 22,73 % wachsen dürften.
- Nach Transaktionskanal entfiel auf den E-Commerce im Jahr 2025 ein Anteil von 47,83 % an der Größe des Taiwan Mobile-Zahlungsmarkts, während grenzüberschreitende Zahlungen und Touristenzahlungen bis 2031 eine CAGR von 23,63 % erzielen sollen.
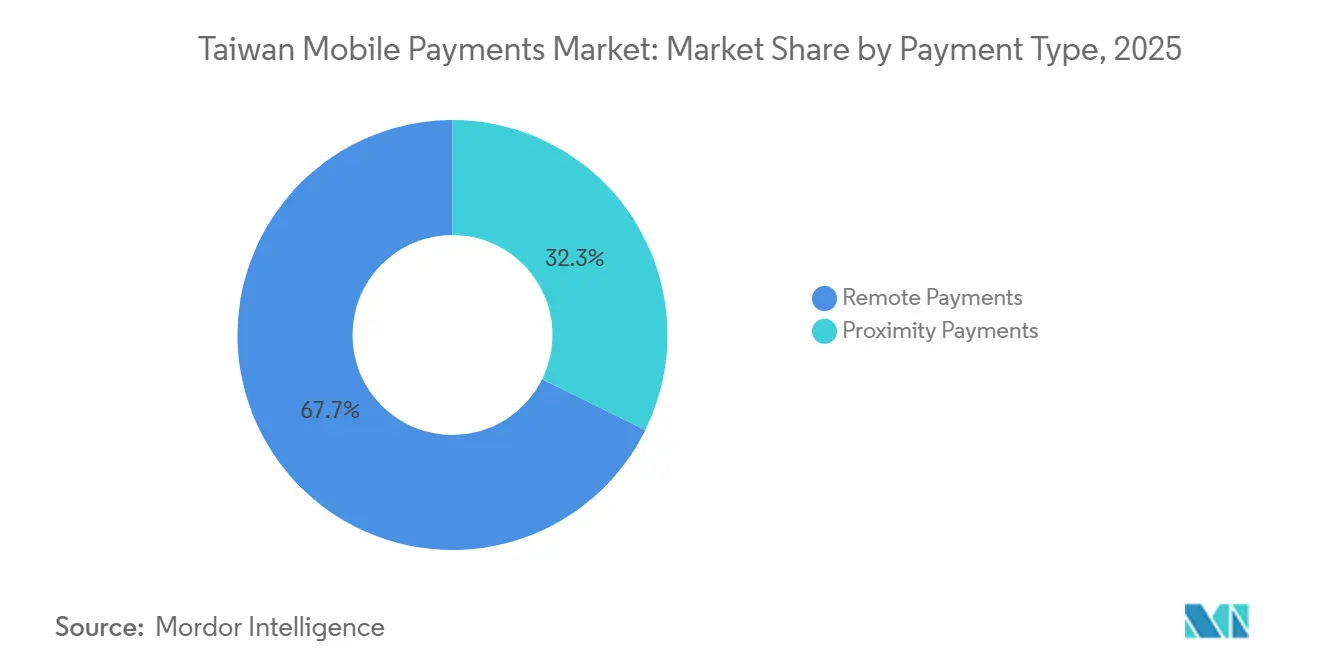
- Nach Zahlungsart entfielen auf Fernzahlungen im Jahr 2025 67,72 % des Taiwan Mobile-Zahlungsmarkts, und sie werden weiterhin mit einer CAGR von 22,73 % wachsen, da mobile Checkout-Abläufe den Warenkorbabbruch reduzieren.
- Nach Endnutzerbranche führte der Einzel- und Schnellkonsumgüterhandel mit einem Umsatzanteil von 34,72 % im Jahr 2025, während das Gastgewerbe und der Tourismus bis 2031 die höchste CAGR von 25,62 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Staatliches Ziel von 90 % Marktdurchdringung für mobile Zahlungen bis 2025 | +3.2% | National, mit frühen Gewinnen in Taipeh, Neu-Taipeh, Taichung, Tainan, Kaohsiung, Taoyuan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende QR-Code-Akzeptanz für den öffentlichen Nahverkehr und Versorgungsleistungen | +2.8% | National, beschleunigter Rollout im Taipeh Metro, Kaohsiung MRT, Überlandbusnetzen | Mittelfristig (2–4 Jahre) |
| Integration von E-Wallets mit Treueprogramm-Ökosystemen (z. B. „mo coins”) | +2.4% | National, am stärksten in städtischen Einzelhandelsclustern und Convenience-Store-Ketten | Mittelfristig (2–4 Jahre) |
| Boomender E-Commerce und Omnichannel-Einzelhandelsanreize | +3.5% | National, konzentriert in Taipeh, Neu-Taipeh, Metropolregion Taichung | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender TWQR- und Echtzeit-RTP-Rollout zur Ankurbelung der Tourismusausgaben | +2.1% | National, mit Ausstrahlungseffekten auf die Tourismuskorridore Hualien, Taitung, Kenting | Mittelfristig (2–4 Jahre) |
| Aufstieg virtueller Banken und Open-API-Schienen, die eingebettete Zahlungen ermöglichen | +2.9% | National, angeführt von den digitalaffinen Nutzerstämmen von LINE Bank, Rakuten Bank, NEXT Bank | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliches Ziel von 90 % Marktdurchdringung für mobile Zahlungen bis 2025
Anhaltender politischer Druck beschleunigte die Wallet-Registrierung und trieb die Konten für elektronische Zahlungen im Oktober 2025 auf 34,81 Millionen, ein Anstieg von 15,8 % gegenüber dem Vorjahr.[1] Ministerien digitalisierten Steuer-, Versorgungs- und Transitgebühren, während das Nationale Kreditkartenzentrum einheitliche TWQR-Akzeptanzstandards einführte, die es Nachtmarktständen und ländlichen Genossenschaften ermöglichen, mehrere Wallets an einem Terminal abzuwickeln. Die Initiative steigerte die Kontoeröffnungen, doch nicht alle Registrierten führen regelmäßig Transaktionen durch, was auf eine zweite Herausforderungswelle zur Förderung des gewohnheitsmäßigen Gebrauchs hindeutet.
Zunehmende QR-Code-Akzeptanz für den öffentlichen Nahverkehr und Versorgungsleistungen
Die Einführung des QR-Code-Ticketings der Taipeh Metro im Januar 2026 ermöglicht es Pendlern, Wallets an Drehkreuzen zu scannen und physische Wertkarten zu ersetzen.[2] iPASS Corporation hatte TWQR bereits im März 2025 auf den Kaohsiung MRT und Überlandbusse ausgeweitet. Versorgungsunternehmen folgten schnell, wobei Taiwan Power und Taiwan Water Portale zur Rechnungsbegleichung über LINE Pay und JKOPay integrierten. Tägliche Anwendungsfälle des alltäglichen Bedarfs stärken die Wallet-Nutzungshäufigkeit und verringern die Bargeldabhängigkeit.
Integration von E-Wallets mit Treueprogramm-Ökosystemen
Einzelhändler ermöglichen es Käufern nun, Punkte – wie momo „mo coins” – innerhalb von Wallet-Apps zu sammeln und einzulösen, was einen geschlossenen Kreislauf schafft, der physisches und digitales Einkaufen zusammenführt. Convenience-Store-Ketten nutzen ihre große Filialabdeckung, um den Traffic in ihre proprietären Wallets zu lenken, was die Besuchshäufigkeit und Kundenbindung erhöht. Das Modell stärkt Netzwerkeffekte, verursacht jedoch anhaltende Subventionskosten und übt Druck auf die Betriebsmargen reiner Fintech-Anbieter aus.
Boomender E-Commerce und Omnichannel-Einzelhandelsanreize
Der Online-Einzelhandel erreichte im ersten Halbjahr 2024 313,9 Milliarden NTD (9,6 Milliarden USD), wobei Mobile 60 % der Bestellungen ausmachte. Händler fördern das Konzept „Online kaufen, im Geschäft abholen” mit Rabatten und wallet-gebundenen Cashbacks zur Steigerung der Konversionsraten, während Livestream-Verkäufer Ein-Klick-Zahlungslinks einbetten, die die Zuschauer in Social-Media-Feeds halten. Aggregierte API-Gateways vereinfachen die Integration und ermöglichen es kleineren Händlern, Wallets, Karten und Banküberweisungen über einen einzigen Vertrag zu akzeptieren.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Anhaltende Bargeldpräferenz in ländlichen Regionen und bei älteren Bevölkerungsgruppen | -2.1% | Nicht-städtische Regionen, ländliche Gemeinden, Bezirke mit hohem Anteil älterer Bevölkerung | Langfristig (≥ 4 Jahre) |
| Geringe Rentabilität und hoher Subventionsaufwand bei Wallet-Betreibern | -1.8% | National, betrifft alle lizenzierten Institutionen für elektronische Zahlungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte QR-Standards – Komplexität der Händlerintegration | -1.4% | National, ausgeprägt bei kleinen und mittleren Unternehmen, traditionellen Märkten | Mittelfristig (2–4 Jahre) |
| Verschärfte regulatorische Kontrolle der Wallet-Diversifizierung (z. B. JKO-Fonds) | -1.2% | National, konzentriert bei Betreibern, die Vermögensverwaltungslizenzen anstreben | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Bargeldpräferenz in ländlichen Regionen und bei älteren Bevölkerungsgruppen
Nur 7 % des Kreditkartenvolumens im September 2025 entfielen auf Gebiete außerhalb der sechs größten Städte, was die verzögerte Akzeptanz im ländlichen Raum unterstreicht. Infrastrukturlücken, begrenzte digitale Kompetenz und Vertrauensprobleme halten Bargeld bei Bürgern über 65 Jahren dominant. Regierungsprogramme wie die Barauszahlung von 10.000 NTD im Jahr 2025 haben viele Senioren online gebracht, doch die Umwandlung inaktiver Konten in aktive Zahlungsnutzer erfordert laufende Schulungen, größere Schriftgrößen in Benutzeroberflächen und Händlersubventionen.
Geringe Rentabilität und hoher Subventionsaufwand bei Wallet-Betreibern
Taiwan beherbergt 29 lizenzierte Institutionen für elektronische Zahlungen, die alle um Marktanteile in einem von der Finanzaufsichtskommission regulierten Niedriggebührenumfeld kämpfen. Intensive Cashback- und Rabattkampagnen gewinnen Nutzer, erodieren jedoch die Margen und veranlassen einige Wallets, höhermargige Dienstleistungen anzustreben. Regulatorische Blockaden bei nicht genehmigten Vermögensverwaltungsprodukten, wie sie durch JKOPays Eigenkapital-Restrukturierung 2025 belegt werden, begrenzen Diversifizierungswege und könnten eine Konsolidierung des Sektors katalysieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsinstrument:
Echtzeit-Abwicklung verändert die Wallet-DynamikMobile Wallets kontrollierten im Jahr 2025 47,83 % des Taiwan Mobile-Zahlungsmarkts, doch bankinitiierten Echtzeit-Überweisungen wird bis 2031 eine Expansion mit einer CAGR von 22,73 % prognostiziert, da die CIFS-Infrastruktur jährlich mehr als 260 Millionen TWQR-Transaktionen verarbeitet.[3] Die Konvergenz von QR-, NFC- und Konto-zu-Konto-Schienen ermöglicht es Händlern, ein einziges Terminal über mehrere Systeme hinweg zu betreiben und so die Hardwarekosten zu senken.
PromptPay-ähnliche RTP-Hooks, die in alltägliche Banking-Apps eingebettet sind, machen die Vorfinanzierung von Guthaben-Konten überflüssig und verbessern die Float-Ökonomie. Karten-Token-Lösungen wie Apple Pay und Google Pay bleiben für Nutzer attraktiv, die ihr Guthaben nicht auf mehrere Wallets verteilen möchten; ihr Wachstum ist weitgehend additiv und nicht kannibalisierend. Da die Überarbeitung von LINE Pay im Dezember 2025 die direkte Bankabbuchung ermöglicht, ähneln Wallet-Betreiber zunehmend Zahlungsinitiierungsdienstleistern statt Institutionen, die Guthaben halten, was die Kapitalanforderungen senkt und gleichzeitig die Transaktionsobergrenzen erhöht.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Transaktionskanal:
Grenzüberschreitende Korridore erschließen TourismusausgabenDer E-Commerce erzielte im Jahr 2025 einen Anteil von 47,83 %, doch grenzüberschreitende Transaktionen und Touristentransaktionen sollen bis 2031 mit einer CAGR von 23,63 % steigen, da TWQR Interoperabilität mit der BC Card Südkoreas und Visa Cloud-Based Payments gewinnt. Die Einnahmen aus dem Incoming-Tourismus erholten sich im Jahr 2024 auf 10,028 Milliarden USD, und die Echtzeit-Abrechnung stellt sicher, dass Händler Gelder sofort erhalten, was die QR-Code-Akzeptanz für kleine Hotels und Restaurants attraktiv macht.
Einheitliche QR-Gateways wie Alipay+ ermöglichen es Einzelhändlern, 1,8 Milliarden potenzielle Besucher zu erreichen, die ihre heimischen Wallets nutzen. Inländische Pendler stärken das tägliche Volumen: Der QR-Rollout der Taipei Metro im Januar 2026 und SoftPOS-Smartphone-Terminals auf traditionellen Märkten erweitern die Akzeptanz ohne kostspielige Hardware, schließen ländliche Lücken und vertiefen die alltägliche Nutzung.
Nach Zahlungsart:
Dominanz von Fernzahlungen spiegelt den Mobile-First-Handel widerFernzahlungen machten im Jahr 2025 67,72 % des Taiwan Mobile-Zahlungsmarkts aus, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 22,73 % wachsen, da die Ein-Klick-Authentifizierung in Shopping-, Social- und Messaging-Apps Reibungsverluste beseitigt. Der Smartphone-Zugang ist in der Bevölkerung weit verbreitet und gewährleistet eine nahezu universelle Reichweite.
Proximity-Zahlungen bleiben für den Nahverkehr, den Lebensmitteleinzelhandel und den Schnellservice-Einzelhandel unverzichtbar, insbesondere sobald die Taipei Metro 2026 das kontaktlose Kreditkarten-Tap-and-Go aktiviert. Dennoch sichert die strukturelle Ausrichtung auf Mobile-Commerce und Peer-to-Peer-Überweisungen die dauerhafte Dominanz von Fernzahlungsströmen, wobei die Proximity-Nutzung als hochfrequente Ergänzung und nicht als primärer Motor des Transaktionswerts dient.

Nach Endnutzerbranche:
Gastgewerbe erlebt einen Aufschwung mit der Erholung des ReiseverkehrsDer Einzel- und Schnellkonsumgüterhandel lieferte 34,72 % des Umsatzes im Jahr 2025 und nutzte dabei Convenience-Store-Ökosysteme, die tägliche Ausgaben in proprietäre Wallets lenken. Die icash Pay von President Chain Store und PXPay Plus von PX Mart veranschaulichen, wie große Einzelhändler Zahlungen mit Kundenbindung verknüpfen und so wiederkehrenden Kundenverkehr sicherstellen.
Für das Gastgewerbe und den Tourismus wird jedoch bis 2031 eine CAGR von 25,62 % prognostiziert, da QR-Interoperabilität es Besuchern ermöglicht, mit ihren heimischen Wallets zu bezahlen, und lokale Unternehmen eine sofortige Abrechnung in lokaler Währung erhalten. Die Echtzeit-Infrastruktur der Zentralbank verringert das Rückbuchungsrisiko und beschleunigt die Akzeptanz durch kleinere Beherbergungs- und Gastronomiebetreiber. Transport, Versorgungsunternehmen und aufkommende Sektoren wie das Bildungswesen schreiten bei spezialisierten Anwendungsfällen voran, doch tourismusbezogene Kategorien setzen das schnellste Tempo.
Geografische Analyse
Taipei, Neu-Taipeh, Taichung, Tainan, Kaohsiung und Taoyuan zusammen machten 93,87 % des Kreditkartentransaktionswerts im September 2025 aus, was auf eine überlegene Terminaldichte, höhere verfügbare Einkommen und eine jüngere Bevölkerungsstruktur zurückzuführen ist. Ländliche Gemeinden verfügen weder über QR-Hardware noch über eine entsprechende Händlerschulung, und ältere Einwohner stehen digitalen Zahlungen nach wie vor skeptisch gegenüber. Das National Credit Card Center begann 2023 mit der Einführung subventionierter TWQR-Lesegeräte auf traditionellen Märkten und in Fischerhäfen, doch die Akzeptanz nimmt nur schrittweise zu.
Trotz dieser Ungleichheiten erreicht die landesweite Internetabdeckung 96,7 %, und die Mobilfunkanschlüsse entsprechen 127 % der Bevölkerung, was bedeutet, dass die Infrastruktureinschränkungen eher auf fehlende Händlergeräte auf der letzten Meile als auf mangelnde Netzverfügbarkeit zurückzuführen sind. Staatliche Bargeld-Rückerstattungsprogramme erfordern eine Online-Registrierung, was ländliche Bürger dazu veranlasst, E-Payment-Konten zu eröffnen, auch wenn die tägliche Nutzung noch hinterherhinkt.
Grenzüberschreitende Verknüpfungen stärken den regionalen Einfluss; so ermöglicht beispielsweise die Kooperation von TWQR mit BC Card koreanischen Touristen, in Won zu bezahlen, während die LINE Pay-Integration von Visa im November 2024 die Akzeptanz in ganz Südostasien ausweitet. Gegenseitige Vereinbarungen mit der japanischen Bank of the Ryukyus ermöglichen es EasyWallet-Nutzern, Terminals in Okinawa zu nutzen, und japanischen Besuchern, TWQR zu scannen. Die sofortige Abrechnung mindert das Wechselkursrisiko für Händler und positioniert Taiwan als bargeldleichten Tourismus-Hub.
Regulatorisches Umfeld
Taiwan reguliert mobile Zahlungen im Rahmen eines geteilten Systems. Die Financial Supervisory Commission (FSC) überwacht Electronic Payment Institutions gemäß dem Act Governing Electronic Payment Institutions (zuletzt geändert am 11. Oktober 2024) und den zugehörigen Vorschriften für das elektronische Zahlungsgeschäft, während das Ministry of Digital Affairs (MoDA) Drittanbieter von Zahlungsdiensten mit strengeren, 2024 eingeführten Anforderungen zur Betrugsbekämpfung und Geldwäscheprävention (AML) überwacht. Diese Struktur wirkt sich auf die Lizenzierung, den zulässigen Geschäftsumfang und den Compliance-Aufwand für Wallet-Betreiber, PSPs und plattformbasierte Payfac-Modelle aus.
Die Interoperabilität ist in nationalen Zahlungsverkehrssystemen verankert. Die Central Bank of the Republic of China (Taiwan) fördert TWQR als gemeinsamen QR-Code-Standard, und TWQR Inbound wurde von FISC Ende April 2026 eingeführt, um ausländischen Touristen mit Wallets aus dem Ausland (einschließlich japanischer und singapurischer Systeme) das Bezahlen bei TWQR-fähigen Händlern in Taiwan zu ermöglichen. Auf der Händlerseite verlängerte das Ministry of Finance steuerliche Anreize im Zusammenhang mit mobilen Zahlungen für veranlagte Kleinunternehmen bis zum 31. Dezember 2028, was die fortgesetzte Akzeptanz von QR-Zahlungen bei Kleinsthändlern und im traditionellen Einzelhandel unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Regelsetzung und gemeinsamer Infrastruktur, angeführt von der Zentralbank und der FSC, und wird über Branchenversorger wie die Financial Information Service Co. (FISC) umgesetzt, die gemeinsame Clearing- und Interoperabilitätsplattformen für TWQR betreibt. Vorgelagerte Ermöglicher umfassen Identitäts- und Sicherheitskontrollen (AML/KYC, Betrugsprävention), die branchenweit bei Electronic Payment Institutions und Drittanbietern von Zahlungsdiensten durchgesetzt werden, während die MoDA-Anforderungen zusätzliche Registrierungs- und Compliance-Schritte für Nichtbank-Zahlungsanbieter mit sich bringen.
Im Midstream-Bereich verbinden sich Wallet-Betreiber, Banken und Kartennetzwerke über Acquirer, Aggregatoren und Gateway-Anbieter mit Händlern, die QR-, NFC- und Kontozu-Konto-Zahlungsauslösung in einem einheitlichen Händlerakzeptanzfluss zusammenfassen. Die TWQR-Händlerabdeckung wuchs bis Ende 2025 auf rund 678.000 teilnehmende Händler, und grenzüberschreitende Erweiterungen wie die Kooperation von TBCASoft, FISC und E.SUN Bank im April 2026 (die japanischen PayPay-Nutzern die Zahlung bei TWQR-Händlern ermöglicht) zeigen, wie Systembetreiber und technische Netzwerke die installierte Basis monetarisieren. Nachgelagert wird die Akzeptanz durch häufig genutzte Kategorien (Nahverkehr, Versorgungsleistungen, Convenience-Einzelhandel) sowie durch Ein- und Ausreisekorridore gestärkt, während zentrale Engpässe weiterhin die Kosten der Händleranbindung, die Subventionsökonomie und der Compliance-Aufwand bleiben.
Wettbewerbslandschaft
Marktkonzentration
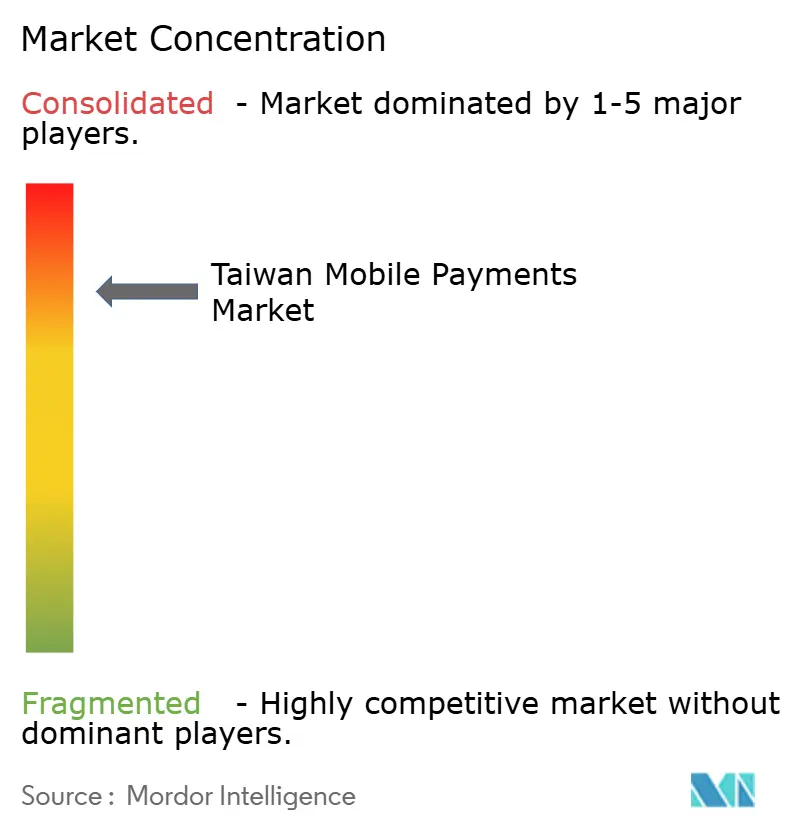
Taiwan verfügt über 29 lizenzierte Institutionen für elektronische Zahlungen unter der Aufsicht der Finanzaufsichtskommission. LINE Pay, JKOPay, PXPay Plus und iPASS Money hielten 2025 gemeinsam den Großteil der Wallet-Nutzer, doch keine erzielte nachhaltige Gewinne, da die Kundengewinnung weiterhin von Cashbacks und Gebührenbefreiungen abhängt. LINE Pay nutzt 12 Millionen Chat-Nutzer für den In-App-Handel, PXPay Plus nutzt die 1.100 Supermärkte von PX Mart für loyalitätsgebundene Lebensmittelausgaben, und iPASS Money profitiert vom Fahrgastaufkommen der Kaohsiung MRT.
Globale Kartennetzwerke betten QR-Code-Funktionalität in die bestehende NFC-Infrastruktur ein, sodass ein einzelnes Kassenterminal sowohl kontaktlose als auch QR-Scan-Zahlungen verarbeiten kann – ein Vorteil für kleinere Einzelhändler mit begrenzten Hardwarebudgets. Virtuelle Banken bieten offene APIs an, die es Fahrdienst- oder Essenslieferplattformen ermöglichen, Zahlungen direkt von Kundenkonten auszulösen, was den Wettbewerbsdruck für traditionelle Emittenten erhöht.
Regulatorische Entschlossenheit prägt die Strategie. JKOPays Eigenkapital-Restrukturierung im Juli 2025 unterstrich die Notwendigkeit von Wachsamkeit in der Unternehmensführung und Fondsdiversifizierung. Neue Betrugsbekämpfungsstatuten erfordern eine stärkere Identitätsprüfung, was die Compliance-Kosten erhöht, aber auch die Markteintrittsbarrieren anhebt. Angesichts zunehmender Subventionsmüdigkeit könnten mittelgroße Wallets fusionieren oder den Markt verlassen, während größere Ökosysteme die vertikale Integration in den Bereichen Einzelhandel, soziale Medien und Transport vertiefen.
Marktführer für mobile Zahlungen in Taiwan
-
LINE Pay Corporation
-
Apple Inc. (Apple Pay)
-
JKOPay Co., Ltd.
-
Taiwan Mobile Payment Co., Ltd. (Taiwan Pay)
-
Alphabet Inc. (Google Pay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Taiwan Mobile Payments Markt Unternehmen in diesem Bericht
- Financial Information Service Co., Ltd. (FISC)
- Boku, Inc.
- Stripe, Inc.
- Adyen N.V.
- Worldline S.A.
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- JCB Co., Ltd.
- UnionPay International Co., Ltd.
- LINE Pay Corporation
- JKOPay Co., Ltd.
- PX Mart Co., Ltd. (PXPay Plus)
- Taiwan Mobile Payment Co., Ltd. (Taiwan Pay)
- EasyCard Corporation (EasyWallet)
- iPASS Corporation (iPASS Money)
- President Chain Store Corp. (icash Pay)
- Apple Inc. (Apple Pay)
- Alphabet Inc. (Google Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Ant Group Co., Ltd. (Alipay)
- Tencent Holdings Ltd. (WeChat Pay)
Lesen Sie die Analyse der Taiwan Mobile Payments Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Grenzüberschreitende QR-Akzeptanz ist der unmittelbarste Freiraum, der auf der bestehenden TWQR-Händlerdichte und der Einführung der Inbound-Ermöglichung aufbaut. Die Ende April 2026 erfolgte Einführung von TWQR Inbound durch FISC, die ausländische Wallets (einschließlich japanischer und singapurischer Systeme) mit TWQR-fähigen Händlern verbindet, verschafft touristenintensiven Händlern (Gastgewerbe, Attraktionen und verkehrsnaher Einzelhandel) einen Weg zur Kommerzialisierung jenseits reiner Bar- oder Kartenakzeptanz. Zudem entsteht ein Anwendungsfall für Zahlungsdienstleister, die einen einheitlichen Checkout für Händler anbieten, die einen einzigen QR-Endpunkt für inländische Wallets und einreisende Reisende suchen.
Kleinsthändler und veranlagte Kleinunternehmen stellen eine strukturelle Chance dar, da die Politik die Hürden für die digitale Akzeptanz verringert. Die Verlängerung der steuerlichen Anreize für mobile Zahlungen durch das Ministry of Finance für veranlagte Steuerpflichtige bis zum 31. Dezember 2028 unterstützt die fortgesetzte Umstellung traditioneller Märkte und kleiner Geschäfte auf QR-Zahlungen, während die TWQR-Verbreitung bei Hunderttausenden von Händlern die Integrationskomplexität für neue Marktteilnehmer verringert. Auf Produktebene bieten die von FISC betriebenen gemeinsamen Plattformen, die bereits Einkaufs-, Steuer- und Versorgungszahlungen unterstützen, eine Basis für eingebettete Zahlungsauslösung und Mehrwertschichten (Händleranalysen, Treueprogramm-Anbindungen und Abgleichdienste), ohne dass jede Wallet eine eigenständige Akzeptanzinfrastruktur aufbauen müsste.
Neueste Industrielle Entwicklungen in Taiwan Mobile Payments Markt
- Juli 2026: Die Taipei Metro begann, kontaktlose Kreditkarten und mobile Wallets (einschließlich Apple Pay, Google Pay und Samsung Pay) an den U-Bahn-Toren zu akzeptieren. Dies erweitert die tägliche, häufig genutzte Anwendung für Open-Loop-Mobile-Wallets und erhöht die Bedeutung einer reibungslosen tokenisierten Zahlungsleistung im Nahverkehrsumfeld.
- Mai 2026: LINE Pay Taiwan erweiterte die grenzüberschreitende Akzeptanz in Südkorea durch Partnerschaften, etwa die Aktivierung von LINE Pay an OLIVE YOUNG-Standorten und die Einführung der Online-Zahlungsakzeptanz über Lotte Duty Free. Dieser Schritt stärkt die Erfassung von Ausgaben bei Auslandsreisen und erhöht den Wettbewerbsdruck auf inländische Wallets, denen internationale Händlerallianzen fehlen.
- Januar 2026: JKOPay wurde in Xsolla Pay Station integriert und als Zahlungsoption für globale Spieleentwickler und -publisher hinzugefügt, die in Taiwan verkaufen. Dies verbessert die Konversion für digitale Güter und Abonnements, indem lokale Wallet-Schienen innerhalb eines internationalen Zahlungsaggregators angeboten werden.
Taiwan Mobile Payments Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert, der durch mobile Zahlungstransaktionen in Taiwan generiert wird, die mit Smartphones oder anderen mobilen Geräten durchgeführt werden, bei denen die Zahlung über eine App oder Wallet initiiert und autorisiert wird und über akzeptierte Zahlungsschienen abgewickelt wird.
Ausschlüsse aus dem Umfang: Wir schließen Barzahlungen, Papiergutscheine und reine Kartenpräsenztransaktionen aus, die keinen mobilen Initiierungsschritt beinhalten.
Segmentierungsübersicht
- Nach Zahlungsinstrument
- PromptPay / RTP-Überweisungen
- Mobile Geldbörsen (LINE Pay, JKOPay usw.)
- Kartenbasierte mobile Zahlungen
- Netzbetreiber-Abrechnung / Sonstige
- Nach Transaktionskanal
- Kassenterminals im stationären Handel
- E-Commerce
- Peer-to-Peer-Überweisungen
- Rechnungs- und Behördenzahlungen
- Grenzüberschreitend / Touristen
- Nach Zahlungsart
- Proximity-Zahlungen
- Fernzahlungen
- Nach Endnutzerbranche
- Einzel- und schnelldrehendes Konsumgütergeschäft
- Transport und Mobilität
- Gastgewerbe und Tourismus
- Versorgungsleistungen und Telekommunikation
- Gesundheitswesen und Bildung
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Kartierung der wichtigsten Zahlungsschienen und Adoptionssignale in Taiwan und verknüpfte diese dann mit der Wertschöpfung in mobilen Zahlungsströmen. Wir haben öffentliche Statistiken und Veröffentlichungen aus Quellen wie der Zentralbank Taiwans, der Finanzaufsichtsbehörde, dem Wirtschaftsministerium und offenen Datensätzen ausgewertet, die Bevölkerung, Smartphone-Nutzung und Trends im Einzelhandelsumsatz verfolgen.
Um die Annahmen realistisch zu halten, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse lokale Wirtschaftspresse genutzt, um die Wallet-Expansion, die Händlerakzeptanz und die Promotionsintensität zu verstehen. Parallel dazu haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Patentdatenbank genutzt, um zu erkennen, wo sich Authentifizierungs- und Wallet-Funktionen weiterentwickeln. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend, da wir viele weitere Dokumente zur Datenerfassung, Kreuzverifizierung und Klärung herangezogen haben.
Primärinterviews und Umfragen
Interviews und Umfragen mit Zahlungsanbietern, händlerseitigen Nutzern, Finanzinstituten, Technologiespezialisten und Vertriebspartnern in Taiwan helfen dabei zu klären, wie sich die Anteile mobiler Zahlungen je nach Kanal unterscheiden. Die Befragten liefern auch Überprüfungen zu durchschnittlichen Transaktionswerten, Transaktionsverhalten und Lücken in den Sekundärdaten, bevor die Schätzungen abgeschlossen werden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basierte auf einem Top-down-Ansatz, bei dem die Zahlungsaktivität in Taiwan aus Adoptions- und Nutzungsindikatoren rekonstruiert und dann durch Kanalaufteilungen und Wallet-Penetrationseingaben auf mobile Transaktionen eingegrenzt wurde. Um die Gesamtwerte zu verankern, haben wir die Ergebnisse mit selektiven Bottom-up-Überprüfungen abgeglichen, wie z. B. der Stichprobenerhebung typischer Händlerrabattsatzbereiche, der Verwendung von Wallet-Einnahmenlogik, wo relevant, und dem Vergleich des Volumens nach Anwendungsfall, wie von den Befragten beschrieben.
Zu den wichtigsten Eingaben im Modell gehörten die Penetration der Nutzer mobiler Zahlungen, die aktive Nutzungshäufigkeit, die durchschnittliche Transaktionsgröße, die Dichte der Händlerakzeptanz und die Verschiebung im Transaktionsmix zwischen stationärem QR oder NFC und Remote-In-App-Checkout. Wo direkte Aufteilungen nicht konsistent veröffentlicht wurden, haben wir konservative Bandbreiten angewendet und diese dann durch interviewbasierte Validierung eingeengt, damit Lücken den adressierbaren Wert nicht aufblähen.
Prognosen wurden mittels Szenarioanalyse erstellt, da das kurzfristige Wachstum in Taiwan empfindlich auf Promotionszyklen, regulatorische Leitlinien und das Tempo der Händlerakquise reagiert. Jedes Szenario wurde gegen erwartete Veränderungen in der Smartphone-Basis, der Einzel- und E-Commerce-Aktivität sowie die wahrscheinliche Normalisierung von Anreizen über den Prognosezeitraum einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie gemeldeten Statistiken zur Akzeptanz mobiler Zahlungen, öffentlichen Zahlungsberichten und richtungsweisenden Wallet-Aktivitätsaussagen abgeglichen und dann auf Jahressprünge überprüft, die nicht mit bekannten Marktereignissen übereinstimmten. Wenn Abweichungen auftraten, haben wir Annahmen überprüft und Folgefragen an relevante Befragte gestellt, um zu bestätigen, ob die Änderung aus dem Umfang, dem Kanalmix oder der Preisgestaltung resultierte.
Vor der Freigabe wird das Modell in mehreren Analyseschritten überprüft, damit Definitionen, Währungsbehandlung und Wachstumsmathematik über die Zeitreihen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, gefolgt von einer abschließenden Überprüfung vor der Lieferung, um sicherzustellen, dass die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Taiwan Mobile-Zahlungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für mobile Zahlungen in Taiwan unterscheiden sich häufig, weil jeder Herausgeber den Markt auf seine eigene Weise definiert und dann unterschiedliche Annahmen darüber anwendet, was als Wert gezählt wird. Unterschiede entstehen in der Regel dadurch, ob die Schätzung Anbietereinnahmen oder Transaktionswert widerspiegelt, wie die Nutzung im Geschäft gegenüber der Online-Nutzung aufgeteilt wird und wie schnell Annahmen nach politischen oder Preisänderungen aktualisiert werden.
Die Hauptlücke entsteht durch die Vermischung von Schätzungen im Transaktionswert-Stil mit Größenbestimmungen im Einnahmen-Stil, wobei Mordor Intelligence nur den monetarisierten Wert zählt, der mit mobil initiierten Zahlungsströmen verbunden ist, und vermeidet, den vollständigen Durchleitungszahlungsbetrag einzubeziehen, den Händler und Verbraucher abwickeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,68 Milliarden USD (2026) | |
| Industry Research Publisher A | 0,65 Milliarden USD (2024) | Die gemeldete Zahl ist an ein anderes Basisjahr gebunden, und die Definition der Marktgröße ist nicht klar angegeben (Einnahmen versus Transaktionswert), was die Zahl im Vergleich zu einem monetarisierten Wertansatz komprimieren oder erweitern kann. |
| Digital Payments Publisher B | 34,53 Milliarden USD (2024) | Diese Schätzung bezieht sich auf fintech-gestützte mobile POS-Zahlungen und scheint eher dem Transaktionswert oder einem breiteren POS-Zahlungspool zu entsprechen, was ein weiterer Umfang ist als die mit wallet-geführter Initiierung verbundenen Einnahmen aus mobilen Zahlungen. |
Über die drei Zahlen hinweg lässt sich die Streuung am besten durch Umfang und Messungswahl erklären als durch eine echte Meinungsverschiedenheit über die Adoptionsrichtung. Wenn die Definition konsistent gehalten und Eingaben wie Nutzungshäufigkeit, Transaktionsgröße und Kanalmix durch Interviews validiert werden, bleibt der resultierende Marktwert auf wiederholbare Schritte zurückführbar und ist über die Jahre hinweg leichter zu vergleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobile Zahlungen in Taiwan heute und wie schnell wächst er?
Die Größe des Taiwan Mobile-Zahlungsmarkts wird voraussichtlich von 0,56 Milliarden USD im Jahr 2025 auf 0,68 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,83 Milliarden USD erreichen, mit einer CAGR von 21,89 % über den Zeitraum 2026–2031.
Welche Zahlungsinstrumente wachsen in Taiwan am schnellsten?
Echtzeit-Konto-zu-Konto-Überweisungen innerhalb von Banking-Apps sollen bis 2031 mit einer CAGR von 22,73 % wachsen und den Abstand zu mobilen Wallets schrittweise verringern.
Was treibt die alltägliche Nutzung von mobilen Geldbörsen unter taiwanesischen Verbrauchern an?
QR-Code-Ticketing für U-Bahn- und Busfahrten, Integrationen zur Rechnungszahlung von Versorgungsleistungen und die Einlösung von Treuepunkten in Convenience-Stores verankern Wallets in der täglichen Routine und erhöhen die Transaktionshäufigkeit.
Warum ist die grenzüberschreitende QR-Code-Akzeptanz für Taiwan wichtig?
Partnerschaften mit der südkoreanischen BC Card und Visa Cloud-basierten Zahlungen ermöglichen es Touristen, mit ihren Heim-Wallets zu bezahlen, wobei die Gelder sofort für lokale Händler abgerechnet werden und die Besucherausgaben angekurbelt werden.
Welche Herausforderungen begrenzen die Akzeptanz mobiler Zahlungen außerhalb der Großstädte?
Im ländlichen Raum gibt es weniger QR-Code-Terminals und eine ältere Bevölkerung, die nach wie vor Bargeld bevorzugt, sodass die Durchdringung trotz landesweiter Internetabdeckung und staatlicher Anreize hinterherhinkt.