
Größe und Marktanteil des Marktes für Gestenerkennung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
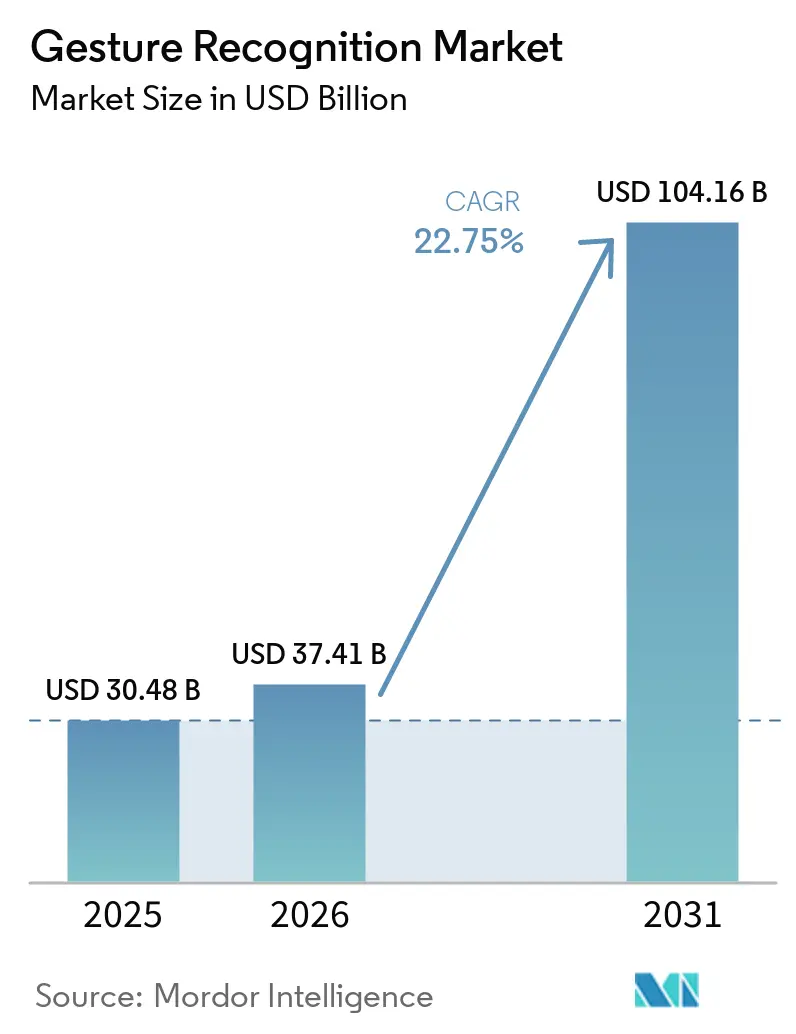
| Marktgröße (2026) | 37.41 Milliarden US-Dollar |
| Marktgröße (2031) | 104.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 22.75 % |
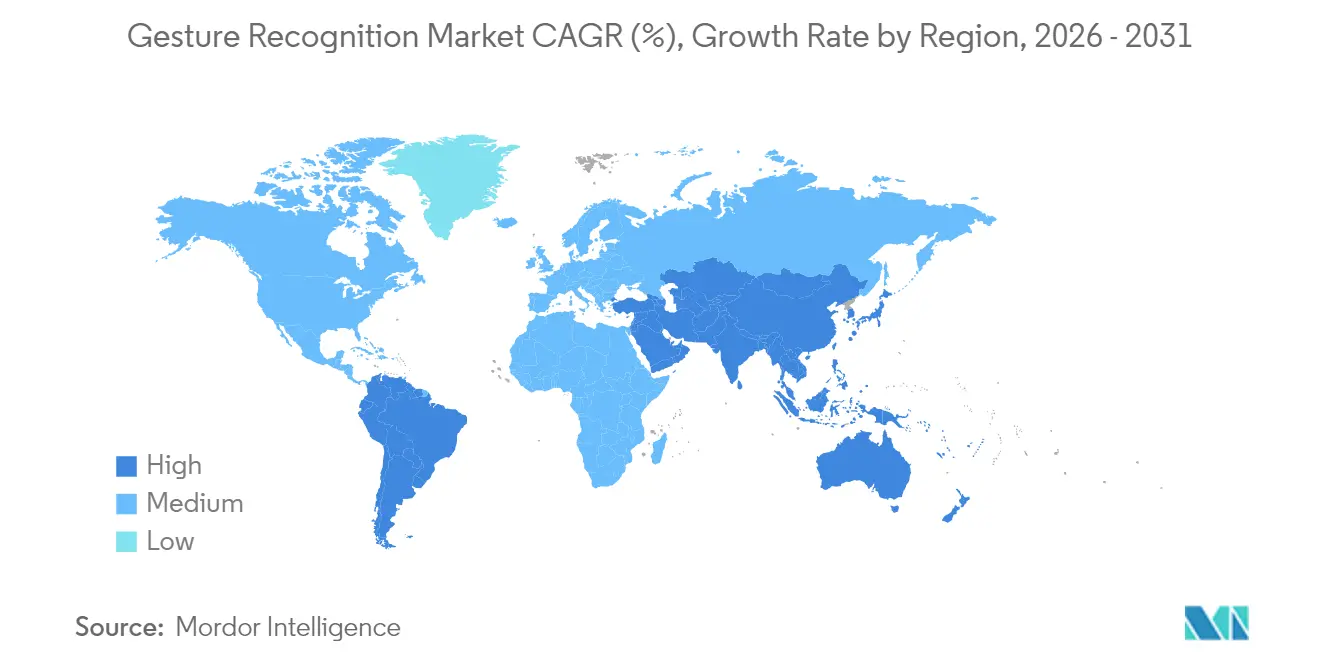
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
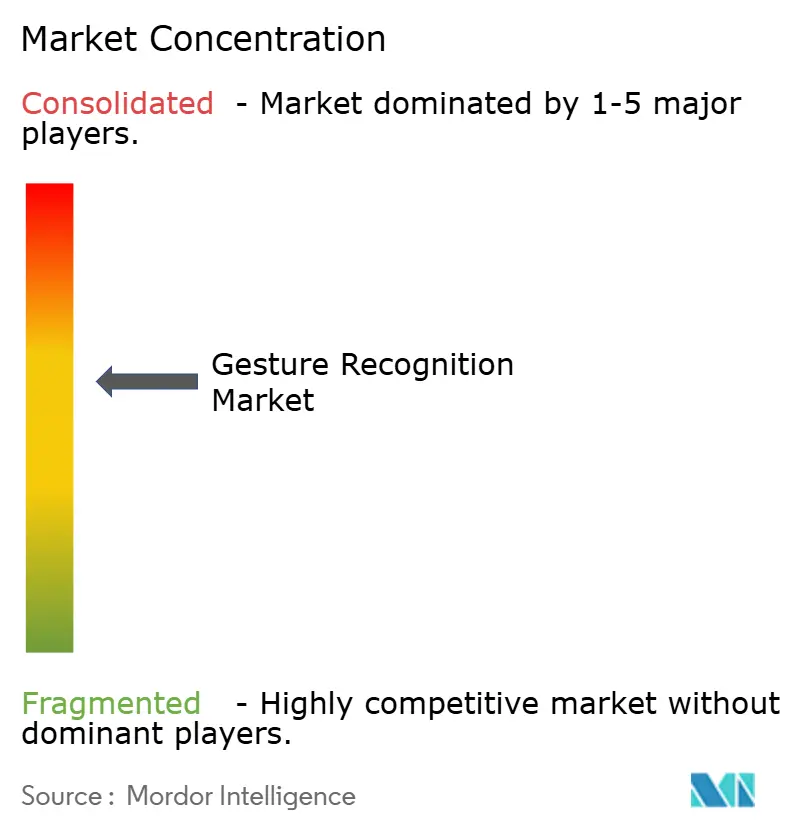
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gestenerkennung von Mordor Intelligence
Die Größe des Marktes für Gestenerkennung wird voraussichtlich von 30,48 Milliarden USD im Jahr 2025 auf 37,41 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 22,75 % über den Zeitraum 2026–2031 104,16 Milliarden USD erreichen. Diese anhaltende Expansion spiegelt die Konvergenz von fortschrittlichem Millimeterwellen-Radar, Multizone-Time-of-Flight (ToF)-Sensoren und Edge-KI-Algorithmen wider, die gemeinsam reaktionsschnelle, latenzarme Mensch-Maschine-Schnittstellen in Smartphones, Fahrzeugen, Medizingeräten und Industrieanlagen ermöglichen.[1]„Gestenerkennung,” st.com Steigende Sensorlieferungen in Premium-Handsets, regulatorischer Druck auf Fahrzeugsicherheitssysteme und Infektionskontrollanforderungen im Gesundheitswesen stimulieren gemeinsam die Volumennachfrage. Gleichzeitig erlebt der Markt für Gestenerkennung eine Wertverschiebung von hardwarezentrierten Lösungen hin zu Software- und KI-Stacks, die Interaktionen personalisieren, Fehlauslösungen reduzieren und die Gerätelebensdauer verlängern. Regionale Fertigungsanreize – allen voran der CHIPS Act in den Vereinigten Staaten und der Europäische Chips Act – gestalten Lieferketten um und schaffen neue Kostenvorteile für die lokale Komponentenproduktion. Da diese Treiber konvergieren, sind Branchenteilnehmer, die vertikal über Sensor-, Software- und Cloud-Orchestrierungsebenen integrieren, in der Position, überproportionale Renditen im Markt für Gestenerkennung zu erzielen.
Wichtigste Erkenntnisse des Berichts
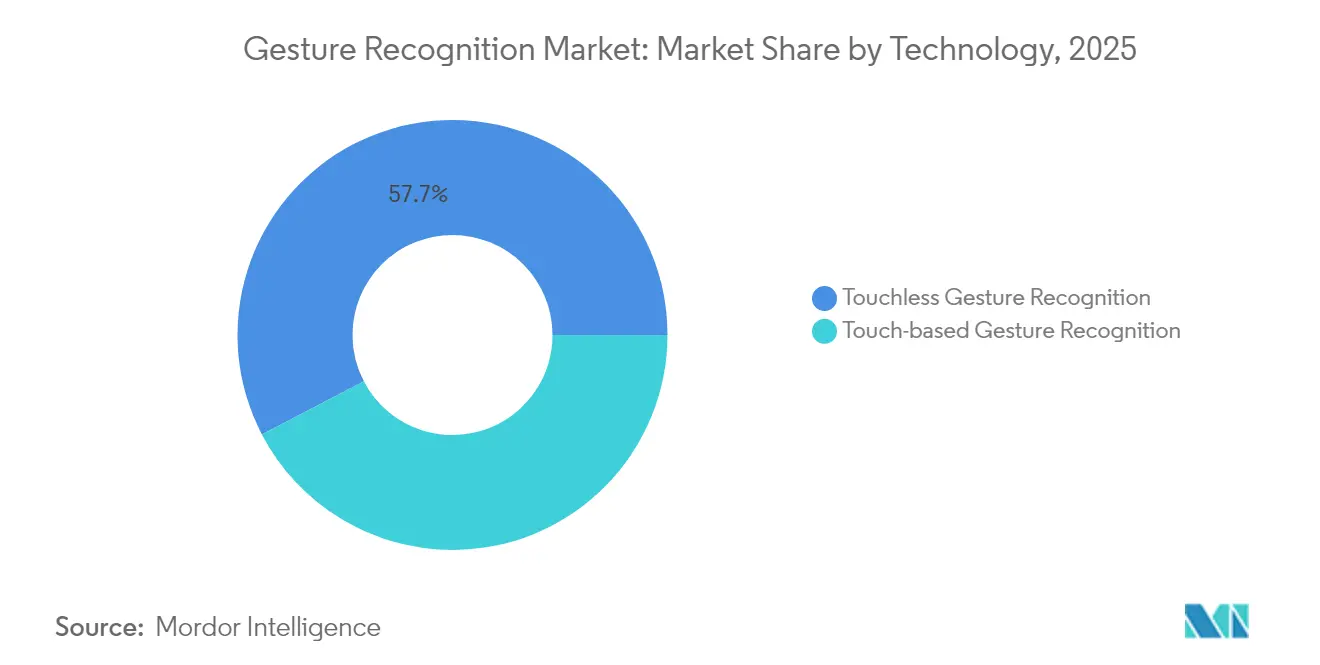
- Nach Technologie führten berührungslose Systeme mit einem Umsatzanteil von 57,65 % am Markt für Gestenerkennung im Jahr 2025; 3-D-Tiefen- und ToF-Lösungen werden bis 2031 voraussichtlich mit einer CAGR von 23,65 % wachsen.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 70,85 % der Marktgröße für Gestenerkennung auf Hardware, während Software bis 2031 die schnellste CAGR von 23,1 % verzeichnen soll.
- Nach Endnutzerbranche dominierte Unterhaltungselektronik im Jahr 2025 mit einem Marktanteil von 42,05 % am Markt für Gestenerkennung, während das Gesundheitswesen mit einer CAGR von 24,05 % bis 2031 das am schnellsten wachsende Segment darstellt.
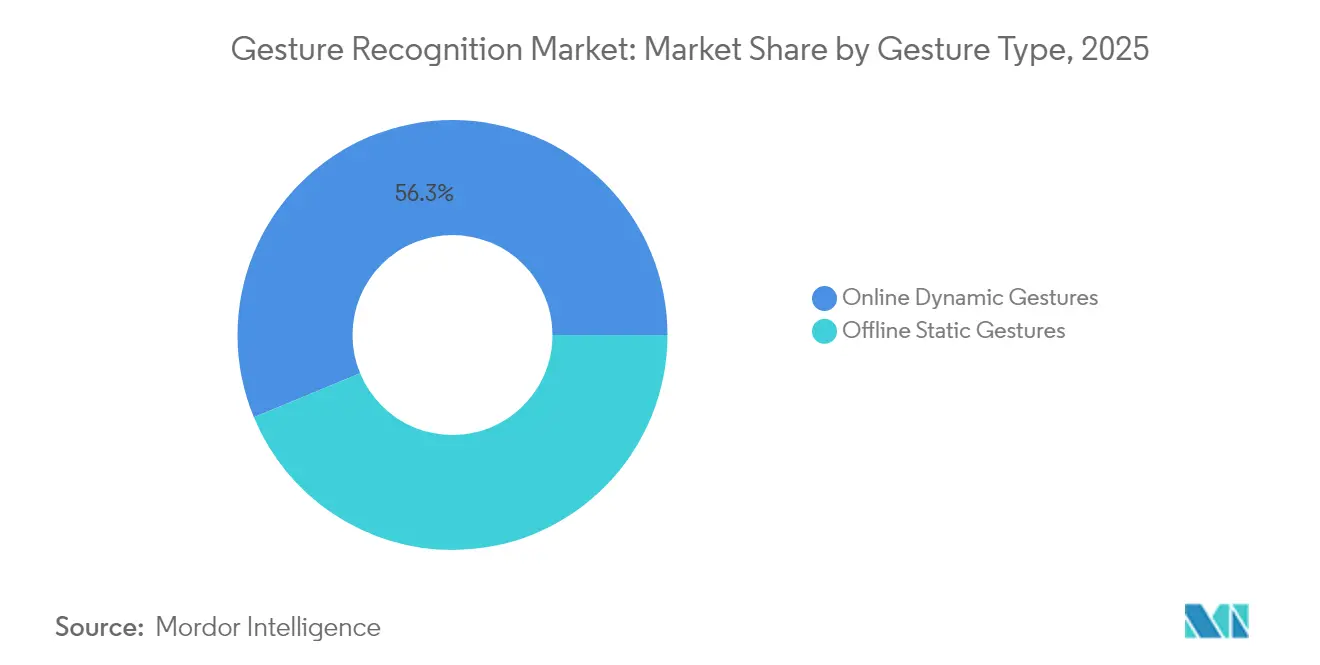
- Nach Gestentyp dominierten dynamische Gesten im Jahr 2025 mit einem Marktanteil von 56,25 % am Markt für Gestenerkennung und stellen gleichzeitig das am schnellsten wachsende Segment mit einer CAGR von 22,9 % bis 2031 dar.
- Nach Authentifizierung entfiel im Jahr 2025 ein Anteil von 80,35 % der Marktgröße für Gestenerkennung auf nicht biometrische (Bewegungs-/Pose-)Verfahren, während biometrische Verfahren bis 2031 die schnellste CAGR von 23,55 % verzeichnen sollen.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 38,05 % am Markt für Gestenerkennung und soll bis 2031 mit einer CAGR von 23,45 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Millimeterwellen- und ToF-Sensoren in Flaggschiff-Smartphones in Asien | +4.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Einführung von Gesten-HUDs im Fahrzeuginnenraum durch Automobilhersteller zur Erfüllung der Euro-NCAP-Ablenkungsvorschriften | +3.8% | Europa primär, Nordamerika sekundär | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Krankenhäusern nach berührungsloser Mensch-Maschine-Schnittstelle zur Reduzierung von im Gesundheitswesen erworbenen Infektionen in Operationssälen | +3.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration in XR-Wearables zur Ermöglichung von 6-DoF-Steuerung für industrielle Schulungen | +2.9% | Global, mit frühen Gewinnen in Japan, Deutschland, USA | Langfristig (≥ 4 Jahre) |
| Smart-TV- Anbieter bündeln Luftgesten-Fernbedienungen zur Differenzierung in einem preiserodierten Markt | +2.1% | Globale Verbrauchermärkte | Kurzfristig (≤ 2 Jahre) |
| Staatliche Smart-City-Fördermittel treiben die Einführung von Gesten-Benutzeroberflächen an öffentlichen Kiosken voran | +1.8% | GCC primär, Ausweitung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Millimeterwellen- und ToF-Sensoren in Flaggschiff-Smartphones in Asien
Asiatische Handset-OEMs integrieren nun Multizone-ToF-Module wie den VL53L7CX von STMicroelectronics, um millimetergenaue Tiefengenauigkeit ohne Umgebungslichtbeschränkungen zu liefern und zuverlässige Befehlseingaben in der Luft auch unter schwierigen Beleuchtungsbedingungen zu ermöglichen. Die Bereitstellung erstreckt sich auf Smart-TV-Handsets über die MotionEngine-Hex-Firmware von Ceva, die Trägheits- und Radardaten integriert, um eine räumliche Steuerung von Benutzeroberflächen zu ermöglichen.[2]„Ceva startet MotionEngine Hex,” eejournal.com Da die Kosten für ToF-Chipsätze in Großmengen unter 1 USD pro Einheit fallen, entwickelt sich die Gestensteuerung von einem Premium-Differenzierungsmerkmal zu einer Standardfunktion im Markt für Gestenerkennung.
Einführung von Gesten-HUDs im Fahrzeuginnenraum durch Automobilhersteller zur Erfüllung der Euro-NCAP-Vorschriften
Die im Juli 2024 in Kraft getretene Verordnung zur erweiterten Warnung vor Fahrerablenkung verpflichtet OEMs zur Reduzierung der kognitiven Belastung und treibt die rasche Integration kamerabasierter Gesten-Hubs in europäischen Modellen voran.[3]„EU-Verordnung zu erweiterten Fahrerablenkungswarnsystemen,” interregs.com Die Level-2/3-Zertifizierung von BMW an der 7er-Reihe demonstriert die kommerzielle Reife, während Audis 3-D-Cockpit-Schnittstelle die multimodale Infotainment-Auswahl durch Handbewegungen oberhalb der Mittelkonsole zeigt. Lieferanten, die Reaktionszeiten unter 150 ms und Fehlauslöseraten von weniger als 3 % garantieren können, werden Programmaufträge gewinnen und die Wachstumsdynamik des Marktes für Gestenerkennung stärken.
Nachfrage von Krankenhäusern nach berührungsloser Mensch-Maschine-Schnittstelle zur Reduzierung von im Gesundheitswesen erworbenen Infektionen in Operationssälen
Klinische Studien zeigen eine Genauigkeit von 93 % bei der Manipulation von MRT-Bildern in der Luft, wobei kontextuelle Filterung Fehlauslösungen in sterilen Umgebungen auf 2,3 % reduziert. Neonodes holografische Displays eliminieren stark berührte Oberflächen in Intensivstationen und adressieren damit Infektionskontrollvorschriften, was höhere durchschnittliche Verkaufspreise rechtfertigt.[4]„Holografische Displays,” neonode.com Diese Krankenhauseinsätze schaffen ein Premium-Teilsegment, das Genauigkeit und regulatorische Konformität über die Stücklistenkosten stellt und die Gewinnpools im Markt für Gestenerkennung erweitert.
Integration in XR-Wearables zur Ermöglichung von 6-DoF-Steuerung für industrielle Schulungen
Hitachis Metaverse-Schulungsplattform ermöglicht es Nachwuchstechnikern, Meisterbetreibern in virtuellen Umgebungen zu folgen, implizites Wissen zu erfassen und dabei Gestensensorik für die Maschineninteraktion zu nutzen. Ultraleap und Prophesee kombinieren ereignisbasierte Bildverarbeitung mit energiesparender Optik, um ganztägige AR-Sitzungen zu ermöglichen und den Akkuverbrauch zu reduzieren, der die Akzeptanz bisher eingeschränkt hat. Diese Innovationen positionieren die Gestenerkennung als natürliche Schnittstelle für immersive Unternehmensproduktivität und fügen dem Markt für Gestenerkennung einen langfristigen Wachstumsvektor hinzu.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Fehlauslöseraten bei Sonnenlicht für bildbasierte Systeme in tropischen Regionen | -2.8% | Tropische Regionen des asiatisch-pazifischen Raums, Naher Osten, Teile Afrikas | Kurzfristig (≤ 2 Jahre) |
| Fehlen offener Interoperabilitätsstandards, die die OEM-Integrationskosten erhöhen | -2.1% | Global, insbesondere kleinere OEMs betreffend | Mittelfristig (2–4 Jahre) |
| ‚Always-on'- Gesten-Aktivierungswort entleert den Akku in mobilen SoCs unter 10 nm | -1.9% | Globale Mobilgerätmärkte | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- Compliance-Hürden für Videoanalysen im Fahrzeuginnenraum gemäß DSGVO | -1.5% | Europa primär, mit Ausstrahlungseffekten auf datenschutzbewusste Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fehlauslöseraten bei Sonnenlicht für bildbasierte Systeme in tropischen Regionen
Kamerazentrierte Algorithmen haben Schwierigkeiten, Handkonturen vor hochluminanten Hintergründen aufzulösen, was zu Fehlersprüngen bei Außenkiosken und Fahrdienstvermittlungsfahrzeugen führt. Untersuchungen zeigen, dass radarbasierte Alternativen eine Präzision von mehr als 90 % unabhängig von der Beleuchtung aufrechterhalten, was Systemdesigner dazu veranlasst, im Markt für Gestenerkennung auf Multisensorfusion zu setzen.
Fehlen offener Interoperabilitätsstandards, die die OEM-Integrationskosten erhöhen
Fragmentierte SDKs zwingen kleinere Hersteller, in benutzerdefinierte Middleware zu investieren, was die Designzyklen um bis zu sechs Monate verlängert. Synaptics' Open-Source-Plattform Astra versucht, APIs rund um seine KI-nativen Chipsätze zu harmonisieren, doch ein branchenweiter Standard bleibt schwer erreichbar, was das adressierbare Volumen für Neueinsteiger einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Berührungslose Systeme treiben Premium-Anwendungen voranBerührungslose Lösungen generierten im Jahr 2025 57,65 % des Umsatzes, was den Schwerpunkt der Endmärkte auf Hygiene, Fahrsicherheit und immersive Unterhaltung widerspiegelt. Das berührungslose Teilsegment wird bis 2031 mit 23,65 % wachsen und damit den breiteren Markt für Gestenerkennung übertreffen, da ToF, Millimeterwellen-Radar und Ultraschallarrays die Stücklistenkosten senken. Im Gegensatz dazu behalten kapazitive berührungsbasierte Steuerungen ihre Relevanz in kostensensiblen Verbrauchergeräten, doch ihre CAGR liegt im einstelligen Bereich. Kyoceras Tiefensensor demonstriert eine Auflösung von 100 µm innerhalb von 10 cm und ermöglicht robotergestützte Kommissionierung und orthopädische Ausrichtungswerkzeuge, die chirurgische Präzision erfordern. Die stetige Migration hin zu Umgebungsinteraktion impliziert, dass berührungslose Modalitäten letztendlich einen größeren Marktanteil im Markt für Gestenerkennung halten werden als ihre kontaktabhängigen Vorgänger.
Die Expansion berührungsloser Systeme verändert die Machtdynamik bei Lieferanten. Sensoranbieter, die historisch gesehen Silizium zur Ware gemacht haben, bündeln nun KI-Firmware, Datenmodelle und Entwicklerportale und erzielen wiederkehrende Lizenzgebühren zusätzlich zu den Hardwaremargen. Diese Neubündelung entspricht den OEM-Prioritäten für feldaktualisierbare Over-the-Air-Leistungsverbesserungen und unterstützt die skalierbaren Wirtschaftlichkeitsanforderungen für die Masseneinführung berührungsloser Systeme im Markt für Gestenerkennung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Hardware-Dominanz steht vor Software-DisruptionHardware trug im Jahr 2025 70,85 % zur Marktgröße für Gestenerkennung bei, angetrieben durch die inhärenten Kosten von Linsen, Radar-Frontends und Mikrocontrollern. Software-Plattformen, die kontextbezogenes Bewusstsein, Benutzeranpassung und föderiertes Lernen bieten, werden jedoch mit einer CAGR von 23,1 % prognostiziert – mehr als 350 Basispunkte über dem Hardware-Wachstum. Infineons DEEPCRAFT Ready Models liefern vortrainierte neuronale Netze für gängige Gesten, reduzieren die Integrationszeit um 40 % und positionieren das Unternehmen höher auf der Wertschöpfungskurve. Unterdessen komprimiert Imagimobs visuelles graphbasiertes ML-Werkzeug die Modellentwicklungszyklen auf Stunden und demokratisiert die KI-Optimierung für mittelständische OEMs.
Die Verschiebung des Umsatzmixes schafft Möglichkeiten für die Bündelung von Dienstleistungen: vorausschauende Wartung, cloudbasierte Analysen und In-App-Monetarisierung durch gesteninitiierte digitale Käufe. Lieferanten, die Silizium, Firmware und Lebenszyklusdienste orchestrieren können, sind im Markt für Gestenerkennung gut positioniert, um Kundentreue zu gewinnen, da die Gesamtbetriebskosten die Komponentenpreisüberlegungen überwiegen.
Nach Endnutzerbranche:
Gesundheitswesen stört die Führungsposition der UnterhaltungselektronikUnterhaltungselektronik hielt im Jahr 2025 einen Anteil von 42,05 %, begünstigt durch Smartphone-Erneuerungszyklen und Smart-TV-Anbindungsraten, die die berührungslose Navigation als Standardfunktionalität integrieren, während Gestenerkennung im Einzelhandel für berührungsfreie Kioske und interaktive Displays an Bedeutung gewinnt. Dennoch werden chirurgische Operationssäle, Radiologielabore und Reinraum-Diagnostik eine CAGR von 24,05 % verzeichnen, was Infektionsschutzprotokolle und Erstattungsanreize widerspiegelt, die höhere System-Durchschnittsverkaufspreise rechtfertigen. Die Akzeptanz im Automobilbereich nimmt zu, angetrieben durch Vorschriften zur Ablenkungsminimierung von Fahrern und Roadmaps für Level-2+-Autonomie, die intuitive Rückfallsteuerungen erfordern. Industrielle kollaborative Roboter und Robotik für Gefahrstoffe schaffen zusätzliche Nachfrage, wo handschuhfreundliche Schnittstellen obligatorisch sind.
Im Gesundheitswesen materialisiert sich der Return on Investment durch kürzere Eingriffsdauern, niedrigere Infektionsraten an chirurgischen Stellen und reduzierte Verbrauchsmaterialausgaben für sterile Abdeckungen. Diese quantifizierbaren Vorteile untermauern die Premiumpreisgestaltung und stärken den Einfluss medizinischer OEMs auf Komponenten-Roadmaps, was die Einnahmequellen in der Gestenerkennung weiter diversifiziert.
Nach Gestentyp:
Dynamische Gesten ermöglichen komplexe InteraktionenDynamische Gesten hielten im Jahr 2025 einen Umsatzanteil von 56,25 % und werden weiterhin mit 22,9 % wachsen, da temporale Erkennungsmodelle reifen. Forscher berichten von einer Präzision von 95,1 % bei der Erkennung über sehr große Entfernungen von bis zu 28 m durch die Kombination von Radar- und Bilddaten. Die statische Posenerkennung bleibt für binäre Start-Stopp-Maschinensteuerungen relevant, doch die Benutzerpräferenz tendiert zu bewegungsreichen Befehlen, die natürlicher Sprache ähneln.
Aufmerksamkeitserweiterte LSTM-Netzwerke drücken die Echtzeit-Inferenz unter 10 ms, was immersive Gaming- und Fernchirurgie-Anwendungsfälle unterstützt, die latenzfreies Feedback erfordern. Im Laufe der Zeit werden dynamische Modalitäten voraussichtlich einen noch größeren Anteil am Markt für Gestenerkennung einnehmen, da die Modellkomprimierung mit Edge-Computing-Budgets in Einklang gebracht wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Authentifizierung:
Biometrische Sicherheit gewinnt an DynamikNicht biometrische Bewegungsmuster repräsentierten im Jahr 2025 80,35 % der Implementierungen, dank Einzelnutzer-Unterhaltungselektronik-Szenarien, die Komfort priorisieren. Dennoch schreitet die biometrische Gestenauthentifizierung – die Fingervenenmuster, Iris- oder Impedanzsignaturen mit Bewegungsvektoren kombiniert – mit einer CAGR von 23,55 % voran.
Infineons SECORA Pay Bio-Karten kombinieren Fingerabdruck- und Gestenbestätigung zur Autorisierung kontaktloser Zahlungen und schließen die Sicherheitslücke ohne Beeinträchtigung der Benutzererfahrung. Wearable-Patente, die muskuläre Impedanz kartieren, deuten auf kontinuierliche Authentifizierung hin und stellen sicher, dass nur der registrierte Benutzer privilegierte Gesten während längerer Sitzungen ausführen kann. Solche Entwicklungen erhöhen das Sicherheitsprofil des Marktes für Gestenerkennung und erweitern seinen adressierbaren Anwendungsbereich auf regulierte Branchen.
Geografische Analyse
APAC-Markt für Gestenerkennung
Die Dominanz des asiatisch-pazifischen Raums beruht auf vertikal integrierten Lieferketten, unterstützender staatlicher Förderung und einer enormen installierten Basis von Early-Adopter-Konsumenten. Regionale Smartphone-Marken bringen alle 10–12 Monate neue Flaggschiff-Linien auf den Markt, wobei jede Iteration höher auflösende ToF-Arrays integriert und damit die Marktgröße für Gestenerkennung bei Sensoranbietern erweitert. Japanische Konzerne setzen XR-basierte Kompetenzübertragungsplattformen in der Automobilschweißtechnik und der Halbleiterlithografie ein und stärken so die Nachfrage nach hochpräzisen Gestenmodellen. Südkoreas Waferkapazität sichert die Komponentenkontinuität, während Indiens Expansion im Bereich Smart-TV berührungslose Fernbedienungen in Haushalte mit mittlerem Einkommen bringt und die Umsatzpyramide verbreitert.
Nordamerika-Markt für Gestenerkennung
Nordamerika nutzt die Ausgabenkapazität im Gesundheitswesen für chirurgische Säle und Diagnosezentren und erzielt dabei einen hohen Umsatz pro Einheit. Krankenhäuser, die Mid-Air-Displays einsetzen, berichten von erheblichen Rückgängen bei Kreuzkontaminationsvorfällen, was zu geringeren Wiederaufnahmestrafen führt und den ROI für Gestenschnittstellen stärkt. Automobil-OEMs integrieren gestenbasierte Fahrerüberwachung, um den nach 2024 geltenden Bundesrichtlinien zur Ablenkung beim Fahren zu entsprechen, und treiben damit die inkrementellen Sensor-Attach-Raten voran.
Europa- und GCC-Markt für Gestenerkennung
Europa fungiert als regulatorischer Vorreiter. Euro-NCAP-Richtlinien schreiben Technologien zur Ablenkungsminimierung vor und beschleunigen den Einsatz sowohl in Luxus- als auch in Massenmarktfahrzeugklassen. Deutsche Zulieferer entwickeln Gestenmodule gemeinsam mit inländischen Automobilherstellern und sichern so die regionale Wertschöpfung trotz globalisierter Hardwarebeschaffung. Gleichzeitig verfolgen GCC-Staaten KI-Souveränitätsinitiativen, die öffentliche Servicekioske mit berührungslosen Benutzeroberflächen finanzieren und dem Nahen Osten ein überproportionales Wachstumsprofil im Verhältnis zu seiner aktuellen Basis verleihen.

Regulatorisches Umfeld
Die Regulierung hängt zunehmend davon ab, wie die Gestenerkennung implementiert wird, insbesondere in Kombination mit Videoanalyse oder biometrischer Identifikation. In der Europäischen Union legt die Verordnung (EU) 2024/1689 (KI-Verordnung) Compliance-Anforderungen für KI-Systeme in Bereichen mit höherem Risiko fest, wobei sie klar erkennbare Gesten- oder Bewegungserkennung von der Emotionserkennung unterscheidet, es sei denn, das System wird zur Ableitung von Emotionen eingesetzt.
Bei Einsätzen mit Kameras in öffentlichen Räumen oder am Arbeitsplatz verstärken DSGVO-Vorgaben und Leitlinien wie die Guidelines 3/2019 des Europäischen Datenschutzausschusses (EDSA) zu Videogeräten die Erwartungen an Privacy-by-Design (einschließlich Datenminimierung und Governance-Kontrollen), was sich auf die Innenraumüberwachung, Kioske und überwachungsnahe Gestenschnittstellen auswirkt. Zu den Normen, die Prüf- und Beschaffungskriterien bei Endanwendern prägen, zählen ISO/IEC 30137-1:2024, die Governance-, Datenschutz- und gesellschaftliche Aspekte bei biometrischen Videoüberwachungseinsätzen behandelt, sowie ISO/IEC 19792:2025, die die Anforderungen an die Sicherheitsbewertung biometrischer Systeme (einschließlich Überlegungen zu Präsentationsangriffen) aktualisiert – beide relevant, wenn Gestik als Teil biometrischer oder mehrstufiger Zugangsverfahren eingesetzt wird. China unterhält zudem spezifische technische Anforderungen für Gestensteuerungssysteme (GB/T 38665.1-2020), was eine zusätzliche regionale Compliance-Ebene für OEMs schafft, die gestensteuerte Verbrauchergeräte und öffentlich zugängliche Terminals ins Land liefern.
Wettbewerbslandschaft
Der Markt für Gestenerkennung bleibt mäßig fragmentiert. Halbleitermajors Intel, Qualcomm und Infineon bündeln CPU-, GPU- und RF-Blöcke, die die Sensorfusion beschleunigen, und nutzen Skalenvorteile zur Verteidigung der Bruttomargen. Spezialisierte Unternehmen wie Ultraleap differenzieren sich durch hochpräzises Hand-Tracking und haptische Rückmeldung in der Luft und zielen auf Premium-Automobil- und XR-Segmente ab. Synaptics positioniert sich an der Schnittstelle von Silizium und Software und bietet Astra KI-native Entwicklungs-Stacks an, die OEM-Integrationszeiten verkürzen.
Strategisch konzentriert sich die Konsolidierung auf den Erwerb von Fähigkeiten. Infineons neue SURF-Division kombiniert Radar- und Sensoranlagen, um die Tiefe der Automobildesign-Einbindung zu erweitern, was einen Portfolio-Management-Ansatz signalisiert, der benachbarte Technologien unter einem gemeinsamen Marktauftritt vereint. Der Kauf von Gestoos AI durch PreAct Technologies im Jahr 2024 fügte proprietäre Gestendatensätze hinzu und verbesserte die Modellgeneralisierung für Anwendungsfälle in der Fahrzeuginnenraum- und Industrierobotik. Wettbewerbsvorteile entstehen nun durch vertikal integrierte Referenzdesigns, cloudbasierte Modellaktualisierungen und Compliance-Toolkits, die OEM-Audits risikoärmer gestalten.
Chancen in weißen Flecken bestehen in der Handhabung gefährlicher Materialien, der Altenpflegeroborik und der Barrierefreiheitstechnologie für Menschen mit Behinderungen. Neueinsteiger, die domänenspezifische Trainingsdaten und Verifizierungsprotokolle liefern können, werden Nischenmarktanteile gewinnen, auch wenn Branchenführer die wichtigsten Mobil- und Automobilsegmente sichern. In dieser Landschaft belohnt der Markt für Gestenerkennung Unternehmen, die Silizium-Roadmaps mit KI-Modell-Pipelines und zertifizierten Referenzabläufen verbinden.
Marktführer im Bereich Gestenerkennung
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
Microsoft Corp.
Sony Group Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gestenerkennung
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- Microsoft Corp.
- Sony Group Corp.
- Google LLC
- Meta Platforms Inc.
- Ultraleap Ltd.
- Microchip Technology Inc.
- Infineon Technologies AG
- Synaptics Inc.
- Elliptic Laboratories AS
- GestureTek Inc.
- Cognitec Systems GmbH
- Eyesight Technologies Ltd.
- PointGrab Ltd.
- Omron Corporation
- Jabil Inc.
- Leap Motion

Marktchancen und Zukunftsaussichten
Kurzfristig besteht eine Chance in sicherheits- und überwachungsnahen Einsätzen, die das Verständnis von Gesten in eine Echtzeitreaktion umsetzen, insbesondere dort, wo Telefonanrufe unpraktisch oder unsicher sind. Jüngste Forschungsprototypen demonstrieren an CCTV gekoppelte Handgesten-Risikobewertungs- und Alarmierungsabläufe, die gängige Echtzeit-Vision-Stacks (z. B. Pose-Pipelines im Stil von OpenPose/MediaPipe) und Benachrichtigungs-APIs für geolokalisierte Nachrichten an Einsatzkräfte integrieren – ein Hinweis auf produktisierbare Muster für Schulen, Campusgelände, Einzelhandel und Industriestandorte, die bereits über Kameranetzwerke verfügen. Dadurch rückt die Gestenerkennung tiefer in Plattformen zur Vorfallreaktion vor, nicht nur als HMI-Ebene, sondern auch als Ereignisauslöser für Alarme, Zutrittskontrollaktionen und geführte Evakuierungsmeldungen.
Ein zweiter Weißraumbereich ist die compliance-fähige, geräteinterne Gesteninferenz für datenschutzkritische Umgebungen, einschließlich Fahrzeugen in Europa (DSGVO-Einschränkungen für die Videoanalyse im Innenraum werden als Hürde genannt) und sterile Räume im Gesundheitswesen, die berührungslose HMI priorisieren. Die Marktaktivität bewegt sich zudem in Richtung entwicklerfreundlicher Toolchains und Edge-Einsätze: Beispiele in der aktuellen Landschaft sind Synaptics, das Astra als Open-Source-Weg zur Harmonisierung von APIs fördert, sowie eingebettete Modellangebote wie Infineon DEEPCRAFT Ready Models, die die Integrationszeit für gängige Gesten verkürzen. Diese Verschiebungen unterstützen eine Ökosystemchance für interoperable SDKs, Testumgebungen und Verifizierungsabläufe, die die Integrationsreibung für OEMs verringern und gleichzeitig die Robustheit unter schwierigen Bedingungen wie stark beleuchteten Außenszenen verbessern, in denen rein optische Systeme unter Fehlalarmen leiden können.
Recent Industry Developments in Markt für Gestenerkennung
- März 2026: Oura übernahm Doublepoint und fügte seinem Smart-Ring-Ökosystem Know-how zur Gestenerkennung und neuronalen Eingabeinteraktion hinzu. Der Deal signalisiert eine Konsolidierung rund um intentionsbasierte Steuerung bei Wearables, da etablierte Gesundheits-Tracking-Plattformen sich in Richtung Interaktions- und Befehlsabläufe erweitern.
- April 2026: Synaptics förderte Astra als Open-Source-Weg zur Harmonisierung von APIs und trieb damit interoperable Gesten-SDKs und Entwicklerwerkzeuge über Plattformen hinweg voran, was die Integration mit gestensteuerten Geräten beschleunigte.
- November 2024: Infineon führte die Edge-KI-Marke DEEPCRAFT mit vortrainierten Modellen ein, die auf eine beschleunigte eingebettete Umsetzung gängiger KI-Aufgaben, einschließlich gestenbezogener Inferenz, abzielen. Die Veröffentlichung unterstützt eine schnellere OEM-Integration und verstärkt die Verschiebung hin zu vorkonfektionierten Edge-KI-Softwarepaketen neben Sensor- und MCU-Hardware.


Markt für Gestenerkennung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Gestenerkennung Einnahmen aus Hardware und Software, die menschliche Gesten erkennen, interpretieren und darauf reagieren, einschließlich berührungsbasierter und berührungsloser Interaktion in den Bereichen Verbraucher, Automobil, Gesundheitswesen, Industrie und angrenzenden Anwendungen.
Ausschlüsse aus dem Umfang: Wir schließen umfassendere ausschließlich spracherkennungsbasierte Schnittstellen und allgemeine Kameramodule aus, die nicht zur Gestenerkennung verwendet werden.
Segmentierungsübersicht
- Nach Technologie
- Berührungsbasierte Gestenerkennung
- 2-D-Multitouch-Panels
- Kapazitive und resistive Sensoren
- Berührungslose Gestenerkennung
- 2-D-Kamerabasiert
- 3-D-Tiefe und ToF
- Ultraschall- und Millimeterwellen-Radar
- Berührungsbasierte Gestenerkennung
- Nach Komponente
- Hardware (Sensoren, Controller, SoCs)
- Software (ML-Algorithmen, SDKs, Middleware)
- Nach Gestentyp
- Dynamische Online-Gesten
- Statische Offline-Gesten
- Nach Authentifizierung
- Biometrisch (Gesicht, Iris, Handvene)
- Nicht biometrisch (Bewegung, Pose)
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Smartphones und Tablets
- Smart-TV und Set-Top-Boxen
- AR/VR und Wearables
- Automobil
- Fahrerüberwachung und Infotainment
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen
- Operationssäle und Diagnoseräume
- Gaming und Unterhaltung
- Industrie und Robotik
- Andere Branchen
- Unterhaltungselektronik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Neuseeland und Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC (Saudi-Arabien, Vereinigte Arabische Emirate, Katar)
- Türkei
- Südafrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Kartierung der Wertschöpfungskette und einer typischen Stücklistenaufteilung für gestengesteuerte Systeme, sodass das Modell den Wert der Erkennungssoftware vom Sensor- und Modulwert trennt, soweit es die öffentlichen Aufzeichnungen erlauben. Wir stützten uns auf öffentliche Quellen wie die US International Trade Commission und Geräteeinreichungen der Federal Communications Commission, wo relevant, ISO- und IEC-Normhinweise für Sensorik und Sicherheit sowie Forschungsarbeiten, die über IEEE und NIST indexiert sind.
Um Nachfragesignale zu verankern, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen, Produkteinführungsnotizen, seriöse Presseberichterstattung und Verbandswebsites aus den Bereichen Elektronik, Fahrzeugsicherheit und Medizinprodukte geprüft. Für Preis- und angebotsseitige Überprüfungen wurden kostenpflichtige Abonnements nur dort eingesetzt, wo es für Unternehmensfinanzdaten und Patentdatenbanken angemessen war, um zu verstehen, wo die Kommerzialisierung tatsächlich stattfand. Die hier aufgeführten Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich auf die Validierung dessen, was als Gestenerkennung monetarisiert wird, im Vergleich zu angrenzenden Sensorik- und Benutzeroberflächenfunktionen, da diese Grenze die Marktgesamtwerte schnell verändern kann. Wir sprachen mit Komponentenlieferanten, Softwareanbietern, Systemintegratoren und OEM-seitigen Teams in APAC, EMEA und Amerika, um Einführungszeitpunkte, typische Bündelung und Preiserosionsmuster zu bestätigen.
Diese Gespräche wurden auch genutzt, um die Annahmen der Desk-Research zu überprüfen, insbesondere hinsichtlich der Anbindungsraten in Geräten und Fahrzeugen, der Aufteilung zwischen berührungsbasierten und berührungslosen Implementierungen und der Faktoren, die den Softwarewert im Laufe der Zeit bestimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 12 % | APAC: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 56 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes aufgebaut, wobei zunächst Versand- und Akzeptanzsignale rekonstruiert und anschließend mithilfe realistischer Preisleitern in Werte umgewandelt wurden. Die Top-down-Perspektive nutzte eine penetrationsbasierte Nachfragepoolbewertung über die wichtigsten Endanwendungsbereiche (zum Beispiel gestengesteuerte Gerätesendungen, Fahrzeugsystemausstattung sowie Rollouts von Gesundheits- und Industrieschnittstellen), gefolgt von der Zuordnung, welcher Anteil dieses Stapels der Gestenerkennung zuzurechnen ist.
Um das Modell praktikabel zu halten, verwendeten wir eine kleine Anzahl wiederholbarer Eingaben wie Sensorsendungstrends (einschließlich ToF und Radar, wo relevant), Anbindungsraten nach Gerätetyp, Durchschnittsverkaufspreisbereiche für Hardware- versus Softwarewert, regionale Mischverschiebungen und das Tempo der berührungslosen Akzeptanz in sicherheits- und hygienegetriebenen Anwendungsfällen. Die Ergebnisse wurden durch selektive Bottom-up-Überprüfungen bestätigt, einschließlich stichprobenartiger Lieferantenumsatzzusammenstellungen, Kanalüberprüfungen zu typischen Modulpreisen und Plausibilitätsprüfungen unter Verwendung des Durchschnittsverkaufspreises multipliziert mit den implizierten Volumina, wenn diese offengelegt wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Akzeptanz je nach Endmarkt und Designzyklusdauer variiert. Die Szenarien wurden durch den Expertenkonsens zu Treibern wie der Übernahme von Automobilfunktionen, Erneuerungszyklen für Unterhaltungselektronik und typischer Preiserosion eingeschränkt und dann auf den zentralen Fall zurückgeführt, sodass der endgültige Pfad realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere Indikatoren einem Stresstest unterzogen, gefolgt von Varianzprüfungen nach Region und Endanwendung, um Stufenänderungen zu erkennen, die nicht zur Akzeptanzgeschichte passen. Wenn große Lücken auftraten, überprüften wir die Einheitsannahmen, Durchschnittsverkaufspreisleitern und Währungsumrechnungen vor der Freigabe erneut und nahmen erneut Kontakt zu ausgewählten Experten auf, wenn eine Diskrepanz nicht durch öffentliche Signale erklärt werden konnte.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Sensorkursveränderungen, wichtige Plattformeinführungen oder regulatorische Änderungen, die das Akzeptanztempo beeinflussen. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die mit der Modelllogik und der neuesten Validierung übereinstimmt.
Vergleich der Marktgrößenbestimmung für Gestenerkennung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Gestenerkennung unterscheiden sich häufig, weil die Kategoriegrenzen leicht ausgedehnt werden können und weil sich Preisannahmen schnell ändern, wenn Sensoren und eingebettete Software reifen. Unterschiede entstehen auch dadurch, ob die Schätzung Gestenerkennung als eigenständige Umsatzlinie behandelt oder als Ergänzung innerhalb größerer HMI-, Sensorik- oder Verbrauchergerätegesamtwerte.
In der Praxis sind die größten Treiber von Lücken die Aktualisierungshäufigkeit, der Währungszeitpunkt für globale Umsätze und die Art und Weise, wie die Durchschnittsverkaufspreiserosion auf berührungsbasierte versus berührungslose Stapel angewendet wird. Durch die Aktualisierung der Durchschnittsverkaufspreisleitern im Einklang mit dem Produktzyklusdauer und die erneute Überprüfung der Umrechnungen unter Verwendung konsistenter Jahresdurchschnittskurse hält Mordor Intelligence die Schätzung auf das ausgerichtet, was im aktuellen Basisjahr tatsächlich als Gestenerkennung monetarisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,41 Milliarden USD (2026) | |
| Globaler Forschungsherausgeber A | 31,05 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und der Wert des früheren Jahres kann empfindlich davon abhängen, wie schnell der Rückgang der Software- versus Hardware-Durchschnittsverkaufspreise angenommen wird. |
| Branchenforschungsherausgeber B | 25,44 Milliarden USD (2024) | Verankert Schätzungen an einer früheren historischen Basis und kann eine breitere Kategoriengruppierung anwenden, was neuere berührungslose Implementierungen, die nach dem Basisjahr skalieren, untererfassen kann. |
Die Streuung über die Quellen hinweg spiegelt hauptsächlich die Handhabung von Zeitpunkt und Umfang wider und nicht eine einzige richtige oder falsche Antwort. Wenn das Basisjahr angeglichen und die Preislogik mit den Geräte- und Fahrzeugerneuerungszyklen konsistent gemacht wird, tendieren die Gesamtwerte dazu, in einem engeren Band zu konvergieren, das im Laufe der Zeit leichter zu verfolgen und zu erklären ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Gestenerkennung?
Der Markt für Gestenerkennung erreichte im Jahr 2026 37,41 Milliarden USD und soll bis 2031 auf 104,16 Milliarden USD wachsen.
Welche Region führt den Markt für Gestenerkennung an?
Der asiatisch-pazifische Raum hält den größten Anteil von 38,05 % und soll bis 2031 die schnellste CAGR von 23,45 % verzeichnen.
Warum expandieren berührungslose Technologien so schnell?
Krankenhäuser, Automobilhersteller und Unterhaltungselektronikmarken schätzen hygienische und ablenkungsfreie Schnittstellen und treiben damit eine CAGR von 23,65 % für berührungslose Lösungen voran.
Wie verändert Software die Wettbewerbsdynamik?
KI-zentrierte Software-Plattformen wachsen schneller als Hardware und ermöglichen kontinuierliche Modellaktualisierungen und personalisierte Erlebnisse, die die Wechselkosten erhöhen.
Welche Branchen bieten die größten Wachstumschancen?
Das Gesundheitswesen führt die Wachstumsliste mit einer CAGR von 24,05 % bis 2031 an, da Operationssäle und Diagnosezentren sterile Luftsteuerungen einführen.
Wie fragmentiert ist die Lieferantenlandschaft?
Die Top-10-Anbieter halten zusammen weniger als 30 % des Umsatzes, was ausreichend Raum für neue Marktteilnehmer mit differenzierten Sensor- oder KI-Fähigkeiten bietet.
Seite zuletzt aktualisiert am:



