
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 12.13 Milliarden US-Dollar |
| Marktgröße (2031) | 21.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
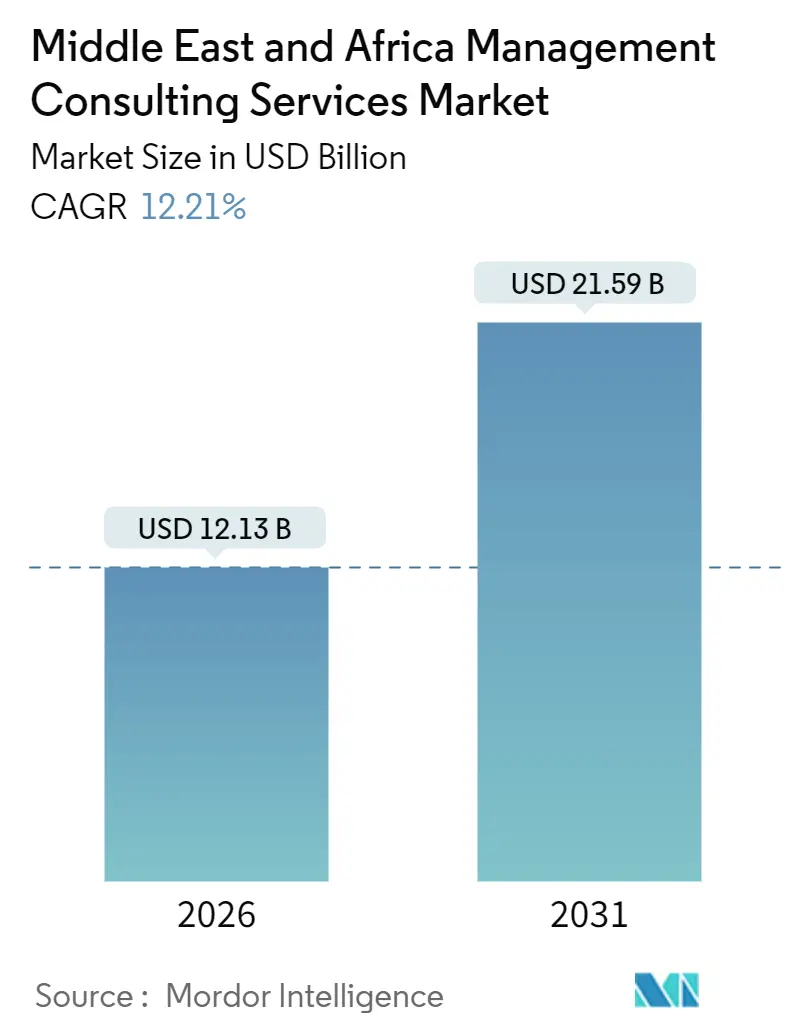
Marktanalyse für Managementberatungsdienstleistungen im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Management-Consulting-Dienstleistungen im Nahen Osten und Afrika beträgt 12,13 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 21,59 Milliarden USD erreichen, was einer CAGR von 12,21 % über den Zeitraum entspricht. Robuste Transformationsprogramme im öffentlichen Sektor im gesamten Golf-Kooperationsrat, ein starker Anstieg des Private-Equity-Einsatzes in Subsahara-Afrika sowie eine zunehmende Übernahme von Berichtsrahmen für Umwelt, Soziales und Unternehmensführung (ESG) bilden das Fundament dieser Expansion. Eine wachsende digitale Qualifikationslücke, eine steigende Nachfrage nach Anwendungsfällen für künstliche Intelligenz und strengere Datenschutzvorschriften veranlassen Kunden, externe Expertise zu suchen, wodurch sich der adressierbare Pool für den MEA-Markt für Management-Consulting-Dienstleistungen vergrößert. Wettbewerbsstrategien drehen sich um Branchenspezialisierung, lokale Lieferkapazität und proprietäre Technologieplattformen, die alle darauf abzielen, langfristige, multifunktionale Mandate mit staatlichen Stellen und multinationalen Konzernen zu sichern. Saudi-Arabien und die Vereinigten Arabischen Emirate bleiben das Ausgabenzentrum, doch Nigeria, Südafrika und Ägypten entwickeln sich auf der Grundlage privater Kapitalzuflüsse und infrastruktureller Ausbauten zu Wachstumsknoten.
Wichtigste Erkenntnisse des Berichts
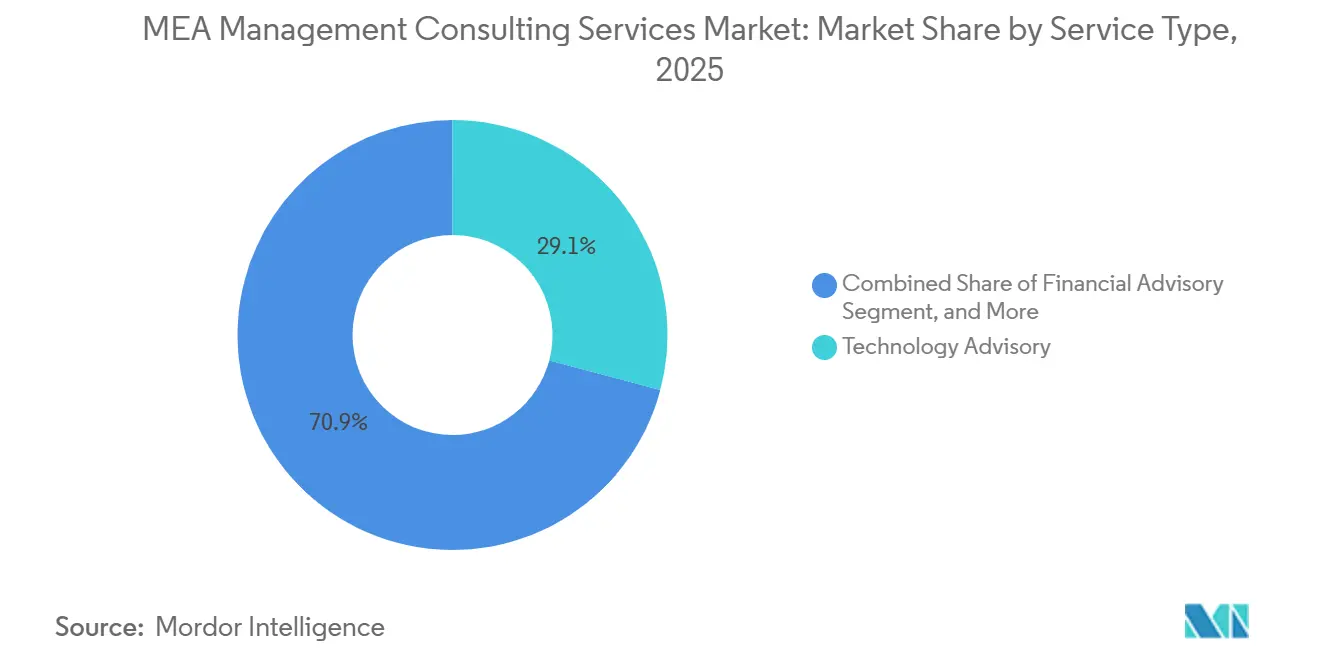
- Nach Servicetyp erfasste die Technologieberatung 2025 einen Umsatzanteil von 29,11 % und wird bis 2031 voraussichtlich auch eine CAGR von 12,67 % verzeichnen.
- Nach Beratungsthema entfiel 2025 ein Anteil von 38,29 % der Ausgaben auf die digitale Transformation; das Teilsegment der KI-gesteuerten Transformation wird bis 2031 voraussichtlich mit einer CAGR von 12,88 % zulegen.
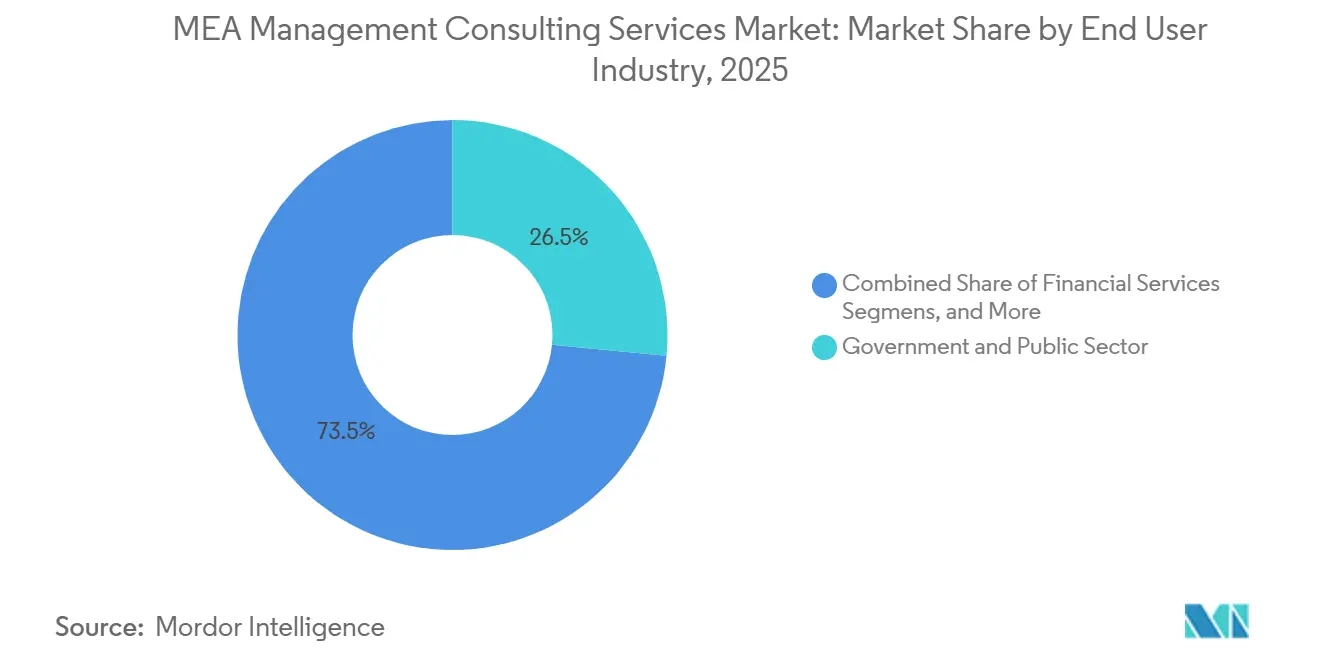
- Nach Endnutzerbranche hielten staatliche und öffentliche Auftraggeber 2025 einen Anteil von 26,54 % am MEA-Markt für Management-Consulting-Dienstleistungen; Energie und Versorgungsunternehmen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 12,93 % wachsen.
- Nach Unternehmensgröße entfielen 2025 78,31 % der Abrechnungen auf Großunternehmen, doch kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 13,54 % wachsen.
- Nach Land hielt Saudi-Arabien 2025 einen Umsatzanteil von 51,23 % und wird voraussichtlich auch die schnellste CAGR von 13,15 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Budgets für digitale Transformation steigen im Rahmen der GCC-Visionsprogramme | +3.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Bahrain, Oman, Kuwait | Mittelfristig (2–4 Jahre) |
| Outsourcing der Strategieformulierung im öffentlichen Sektor nimmt zu | +2.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Private-Equity-Einsatz in Afrika steigert die Nachfrage nach Due-Diligence-Beratung | +2.1% | Nigeria, Südafrika, Ägypten, Kenia, Ghana | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb um ESG- und Green-Finance-Compliance-Beratung | +1.9% | GCC und Südafrika | Langfristig (≥ 4 Jahre) |
| Verlagerung globaler Kompetenzzentren in den Nahen Osten treibt multifunktionalen Beratungsbedarf | +1.5% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Übernahme von Online- und virtuellen Beratungsplattformen durch KMU erweitert den adressierbaren Gesamtmarkt | +0.7% | Vereinigte Arabische Emirate, Südafrika, Ägypten und der weitere MEA-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgets für digitale Transformation steigen im Rahmen der GCC-Visionsprogramme
Saudi-Arabien hat 120 Milliarden SAR (32 Milliarden USD) für die Informationstechnologieinfrastruktur im Zeitraum 2024–2029 vorgesehen, einschließlich eines Mandats, wonach 70 % der Regierungsdienstleistungen bis 2025 auf Cloud-Plattformen migriert werden sollen. KPMGs Assurance-Workshops 2024 und das MOU von PwC-Strategy&-UnifyApps aus dem Jahr 2025 zur KI-gestützten Nachhaltigkeit zeigen, wie der Markt für Managementberatungsdienstleistungen in Katar Technologieplattformen in ESG-Angebote integriert. North Field West, das 1,1 Millionen Tonnen pro Jahr an Kohlenstoffabscheidung und Solarenergie integriert, verstärkt die Nachfrage nach Lebenszyklusanalysen und der Strukturierung von CO₂-Zertifikaten. Ministerien wenden sich daher an Berater für das Design von Unternehmensarchitekturen, die Migration von Altsystemen und das Veränderungsmanagement. Die Vereinigten Arabischen Emirate verfolgen im Rahmen ihrer Strategie für digitale Regierung 2025 eine vollständig digitale Dienstleistungserbringung, was zu komplexen Ausschreibungen führt, die Unternehmen mit ausgeprägten Kompetenzen im öffentlichen Sektor bevorzugen. Katars Digitale Agenda 2030 stellt 8 Milliarden QAR (2,2 Milliarden USD) für Smart-City-Pilotprojekte und KI-gestützte Bürgerdienste bereit und zieht erneut Berater für mehrjährige strategische Rollen heran. Lokalisierungsklauseln, die eine Datenhaltung im Land und eine nationalisierte Belegschaft vorschreiben, begünstigen zusätzlich Unternehmen mit lokalen Lieferzentren. Zusammen gewährleisten diese Initiativen eine stetige Pipeline für den Markt für Managementberatungsdienstleistungen im Nahen Osten und Afrika.
Outsourcing der Strategieformulierung im öffentlichen Sektor nimmt zu
Der Public Investment Fund in Saudi-Arabien hat externe Berater für mehr als 40 Großprojekte mit einem kombinierten Kapitalaufwand von über USD 500 Milliarden engagiert[1]. Im Jahr 2024 verpflichteten die Vereinigten Arabischen Emirate alle föderalen Stellen mit Budgets über AED 500 Millionen (USD 136 Millionen) dazu, alle drei Jahre unabhängige strategische Überprüfungen durchzuführen, womit sofort ein wiederkehrender Bedarf an Drittberatern entstand. Der Staatsfonds Ägyptens lagerte Machbarkeitsstudien für Infrastruktur- und Gesundheitswesen-Assets im Wert von EGP 200 Milliarden (USD 6,5 Milliarden) aus, während Südafrika staatseigene Unternehmen, die Sanierungsmittel beantragen, nun verpflichtet, externe Beratung einzukaufen. Obwohl die preisgewichtete Beschaffung die Margen komprimiert, vergrößern Umfang und Komplexität dieser Mandate die Gesamtausgaben und erweitern damit den Markt für Management-Consulting-Dienstleistungen im Nahen Osten und Afrika.
Private-Equity-Einsatz in Afrika steigert die Nachfrage nach Due-Diligence-Beratung
Das Private-Equity-Fundraising in Afrika erreichte 2024 USD 6,1 Milliarden, wobei 68 % des Kapitals auf Südafrika, Nigeria und Ägypten entfielen. Sponsoren suchen zunehmend nach kommerzieller, operativer und ESG-Due-Diligence, um qualitativ hochwertige Assets zu sichern. Nigerias Fintech-Sektor verzeichnete 2025 12 PE-gestützte Transaktionen, die aufsichtsrechtliche Bewertungen gemäß überarbeiteten Richtlinien der Zentralbank erforderten. Südafrika zog USD 1,8 Milliarden in erneuerbare Energien an, was den Beratungsbedarf für technische und soziale Wirkungsanalysen ankurbelte. Ägyptens Privatisierungspipeline stützt sich ebenfalls auf Berater für Bewertung und Investorenbereitschaft, was die Expansion des Marktes für Management-Consulting-Dienstleistungen im Nahen Osten und Afrika unterstützt.
Wettbewerb um ESG- und Green-Finance-Compliance-Beratung
Die Vereinigten Arabischen Emirate beschafften 2024 USD 2 Milliarden durch ihre erste grüne Anleihe und führten einen Rahmen für nachhaltige Finanzen ein, der börsennotierte Unternehmen zur jährlichen Veröffentlichung von ESG-Offenlegungen verpflichtet[2]. Die Kapitalmarktbehörde Saudi-Arabiens führte 2024 phasenweise ESG-Berichtspflichten ein. Südafrika richtete seine Börsenrichtlinien 2025 an IFRS S1 und S2 aus, während Ägypten im Vorjahr eine grüne Taxonomie einführte. Berater sind daher für Lückenanalysen, Datenmanagementsysteme und Prüfbereitschaft unverzichtbar geworden, was den Markt für Management-Consulting-Dienstleistungen im Nahen Osten und Afrika weiter ausbaut.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an erfahrenen zweisprachigen Beratern treibt die Honorarsätze in die Höhe | -1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsbasierter Preisdruck bei staatseigenen Unternehmen | -1.4% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Datenlokalisierungsvorschriften erschweren länderübergreifende Projekte | -0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika, Nigeria | Mittelfristig (2–4 Jahre) |
| Fragmentierte aufsichtsrechtliche Lizenzvergabe für ausländisch geführte Boutiquen | -0.6% | GCC-Staaten, Nigeria, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an erfahrenen zweisprachigen Beratern treibt die Honorarsätze in die Höhe
Die Nachfrage nach arabisch-englisch zweisprachigen Direktoren übersteigt das Angebot um etwa 30 %, was Unternehmen dazu zwingt, die Abrechnungssätze um bis zu 20 % pro Jahr zu erhöhen. Emiratisierungsquoten in den Vereinigten Arabischen Emiraten verlangen, dass 2 % der qualifizierten Stellen bis 2026 von nationalen Staatsbürgern besetzt werden, was Antrittsprämien von AED 200.000 (USD 54.000) begünstigt. Saudi-Arabiens Nitaqat-Programm verschärft die inländischen Einstellungsziele und verpflichtet Unternehmen zur Einrichtung kostenintensiver Ausbildungsakademien. Höhere Honorarstrukturen und Lieferverzögerungen dämpfen die adressierbare Nachfrage nach Management-Consulting-Dienstleistungen im Nahen Osten und Afrika.
Beschaffungsbasierter Preisdruck bei staatseigenen Unternehmen
Das saudische Beschaffungsgesetz von 2024 schreibt vor, dass der Preis 60 % der Angebotsbewertung ausmacht, was zu aggressivem Preisnachlass und Margendruck führt. Ägypten strebt an, die Beratungsausgaben über drei Jahre um 25 % zu senken, während Südafrika die täglichen Beratungssätze für leitende Mitarbeiter auf ZAR 8.000 (USD 440) begrenzt. Der daraus resultierende Preisdruck hemmt das gesamte Wertwachstum im MEA-Markt für Management-Consulting-Dienstleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Technologieberatung behauptet ihre FührungspositionDas Segment der Technologieberatung erzielte 2025 29,11 % des Umsatzes und sicherte sich damit den größten Anteil am MEA-Markt für Management-Consulting-Dienstleistungen. Es wird auch erwartet, dass es bis 2031 mit 12,67 % wächst, was es zu einem Eckpfeiler-Treiber der MEA-Marktgröße für Management-Consulting-Dienstleistungen in absoluten Zahlen macht. Die Nationale Cybersicherheitsbehörde Saudi-Arabiens hat vorgeschrieben, dass alle Regierungsbehörden sensible Arbeitslasten bis 2027 lokalisieren, was Architektur- und Compliance-Engagements im Wert von USD 800 Millionen ausgelöst hat. Die KI-Strategie 2031 der Vereinigten Arabischen Emirate zielt darauf ab, maschinelles Lernen in neun Sektoren einzusetzen, was hochmargige Beratung zu Daten-Governance und Bias-Tests antreibt.
Die Strategieberatung machte 2025 knapp ein Viertel der Ausgaben aus, gestützt durch wirtschaftliche Diversifizierungsagenden und afrikanische Sanierungsprojekte. Finanzberatungsmandate konzentrierten sich auf Privatisierungen und notleidende Asset-Restrukturierungen und sicherten einen Anteil von 18 %. Humankapitalberatung unterstützt die Nationalisierung der Belegschaft und hybride Arbeitsübergänge, während die Betriebsberatung sich mit der Neugestaltung von Lieferketten und Beschaffung befasst. Diese Servicebereiche unterstreichen gemeinsam die multidisziplinäre Natur des MEA-Marktes für Management-Consulting-Dienstleistungen.



Nach Beratungsthema:
Digitale Transformation dominiertDie digitale Transformation machte 2025 38,29 % der thematischen Umsätze aus und ist damit die größte Säule im MEA-Markt für Management-Consulting-Dienstleistungen. Innerhalb dieses Oberbegriffs ist die KI-gesteuerte Transformation auf dem Weg, bis 2031 um 12,88 % pro Jahr zu wachsen, was den Wandel der Kunden von der Digitalisierung zur algorithmischen Automatisierung widerspiegelt. Der MEA-Markt für Management-Consulting-Dienstleistungen für Programme zur operativen Exzellenz bleibt beachtlich, obwohl Lean-Initiativen eine Plateauphase erreichen, da leicht erreichbare Effizienzgewinne realisiert werden.
Die Beratung zu Risiko und Compliance gedeiht angesichts der zunehmenden Datenschutzgesetze, während ESG-Mandate die Nachhaltigkeitsberatung vorantreiben. Im Jahr 2025 verzeichneten die Vereinigten Arabischen Emirate mit 42 % die höchste Unternehmensadoptionsrate für generative KI in der Region. Saudi-Arabiens KI-Investitionsvehikel im Wert von USD 40 Milliarden vergrößert die Opportunitätspipeline weiter. Diese Entwicklungen verstärken die Nachfrage nach Beratungsunternehmen, die Technologie-, Regulierungs- und Change-Management-Kompetenzen zu synthetisieren vermögen.
Nach Endnutzerbranche:
Regierung bleibt Anker, Energie prescht vorStaatliche und öffentliche Stellen entfielen 2025 auf 26,54 % der Abrechnungen und damit auf den größten Anteil im MEA-Markt für Management-Consulting-Dienstleistungen. Das Segment beauftragt weiterhin mehrjährige Programme für digitale Regierung, makroökonomische Diversifizierung und Leistungsmanagement. Energie und Versorgungsunternehmen wachsen zwar in absoluten Zahlen kleiner, aber am schnellsten mit einer CAGR von 12,93 %, unterstützt durch Ziele für erneuerbare Erzeugung und Netzmodernisierung.
Saudi-Arabien beabsichtigt, die Kapazität für erneuerbare Energien bis 2030 auf 58,7 GW zu erhöhen – ein Sprung, der die Beratung zu Projektfinanzierung und Netzintegrationsstudien katalysiert. Der Clean-Energy-Vorstoß der Vereinigten Arabischen Emirate und Ägyptens Solar- und Windkraftverträge verbreitern das Chancenspektrum. Finanzdienstleistungen, Telekommunikation und das Gesundheitswesen runden die Mischung ab, da jeder dieser Sektoren branchenspezifischen technologischen und regulatorischen Störungen ausgesetzt ist, die Beratungsunterstützung erforderlich machen.

Nach Unternehmensgröße:
Großkunden dominieren, KMU holen durch virtuelle Lieferung aufGroßunternehmen machten 2025 78,31 % des Umsatzes aus und verankern damit den MEA-Markt für Management-Consulting-Dienstleistungen. Sie beauftragen breite, multifunktionale Engagements, die Strategie, Technologie und organisatorische Neugestaltung umfassen. Dennoch werden kleine und mittlere Unternehmen bis 2031 mit einer CAGR von 13,54 % wachsen, da virtuelle Beratungsplattformen die Engagementschwellen um 30–40 % senken. Programme wie Saudi-Arabiens Monsha'at-Gutscheinsystem und der Khalifa-Fonds in den Vereinigten Arabischen Emiraten subventionieren Beratungshonorare, was kleinere Unternehmen zur Nutzung professioneller Beratungsdienstleistungen bewegt und den MEA-Markt für Management-Consulting-Dienstleistungen erweitert.
Der wachsende KMU-Beitrag bringt kürzere Projektzyklen, aber eine höhere Kundenanzahl mit sich, was die operative Komplexität für Anbieter erhöht. Unternehmen, die modulare, cloudbasierte Toolkits anbieten können, sind positioniert, um dieses inkrementelle Wachstum zu erfassen, ohne die Margen zu verwässern.
Geografische Analyse
Markt für Managementberatungsdienstleistungen in Saudi-Arabien
Die Beratungsnachfrage in Saudi-Arabien basiert auf dem Übergang des Landes von der Rolle des Betreibers hin zu der des Investors und Regulators. Projekte wie NEOM und The Red Sea sind eigenständige Wirtschaftszonen mit separaten Rechts- und Steuerregimen, die jeweils Beratung zu regulatorischem Design und Leistungskennzahlen erfordern[3]. Das Portfolio des Public Investment Fund in Höhe von 700 Milliarden USD erfordert daher eine kontinuierliche Beratung zur Sektorauswahl und Kapitalallokation.
Markt für Managementberatungsdienstleistungen in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate verteilen ihre Ausgaben auf Bundes- und Emirat-Ebene. Die wirtschaftliche Vision Abu Dhabis betont die Diversifizierung der Schwerindustrie, während Dubai weiterhin auf Tourismus, Logistik und Wissensökonomie setzt. Das Zusammenspiel überlappender Zuständigkeitsbereiche erschwert die Beschaffung, erweitert jedoch den Umfang für Governance- und Integrationsberatung.
Markt für Managementberatungsdienstleistungen in Katar
Der Beratungsmarkt in Katar ist eng mit drei Ankerkunden verknüpft – QatarEnergy, der Qatar Investment Authority und dem Finanzministerium –, was die Erlöse anfällig für Kohlenwasserstoffzyklen macht. Dennoch lösen die Erweiterung des North Field East und die Nationale Entwicklungsstrategie wiederkehrende Mandate in den Bereichen Joint-Venture-Strukturierung und digitale Verwaltung aus.
Markt für Managementberatungsdienstleistungen in Afrika
Südafrika stützt sich auf Beratung zur Reform staatseigener Unternehmen und zur Beschaffung erneuerbarer Energien. Ägyptens Privatisierungsfahrplan bis 2027 eröffnet Möglichkeiten für Bewertungs- und Investorenmarketingmandate, während Nigerias fintech- und Telekommunikations-Ökosysteme die Ausgaben dominieren, auch wenn Sicherheits- und Währungsvolatilität die Expansion ausländischer Unternehmen vor Ort einschränken. Kenia, Marokko und Ghana bieten Nischenmöglichkeiten, insbesondere in den Lieferketten der Automobil- und Luft- und Raumfahrtbranche, verfügen jedoch derzeit nicht über die nötige Größenordnung, um den gesamten MEA-Markt für Managementberatungsdienstleistungen zu verschieben.
Regulatorisches Umfeld
Der Markt für Managementberatungsdienstleistungen in MEA operiert innerhalb eines sich verschärfenden Geflechts aus Beschaffungsregeln im öffentlichen Sektor, Datenschutz und Anforderungen an die Technologiegovernance, die die Art und Weise prägen, wie Beratungsleistungen abgegrenzt und erbracht werden. In Saudi-Arabien treibt die Digital Government Authority (DGA) eine Digital-Government-Roadmap für 2026-2030 voran, die KI-gestützte Bewertungen für die Leistung öffentlicher Dienste nutzt, während Lokalisierungs- und Datenresidenzklauseln zunehmend die Anbieterauswahl und die Erbringungsmodelle beeinflussen. ESG-Offenlegungspflichten entwickeln sich ebenfalls zu einem compliance-getriebenen Arbeitsfeld, darunter die schrittweise eingeführten ESG-Berichtspflichten der saudischen Capital Market Authority aus dem Jahr 2024.
In den VAE bewegt sich die Governance von einer breiten Digitalisierung hin zu einer formaleren KI-Aufsicht. Im Mai 2026 genehmigte das Kabinett der VAE einen Governance-Rahmen für das National Agentic AI Project, der Zuständigkeiten über föderale Ministerien und Einrichtungen hinweg zuweist und den Einsatz an den Betrieb öffentlicher Dienste bindet. Diese regulatorischen und governancebezogenen Verschiebungen erhöhen die Nachfrage nach Beratern, die Compliance-Interpretation mit Umsetzungsunterstützung in den Bereichen Cloud, Cybersicherheit, Datenmanagement und KI-Kontrollen kombinieren können, insbesondere für Kunden aus dem öffentlichen Sektor und regulierten Branchen.
Wettbewerbslandschaft
Marktkonzentration
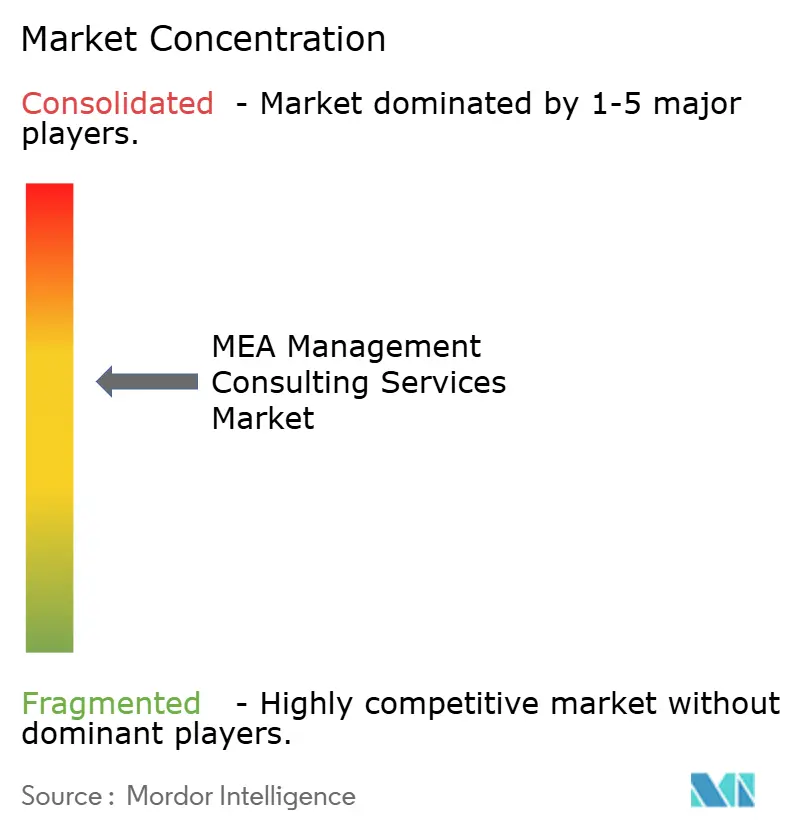
Die zehn größten globalen Unternehmen vereinen zusammen rund 60 % des Umsatzes auf sich, was eine mittlere Konzentration im MEA-Markt für Management-Consulting-Dienstleistungen anzeigt. Accenture erwarb 2024 Inspirage, um die Cloud-Beratungskapazität in Riad und Dubai zu stärken und Branchenexpertise in der Fertigung und Lieferkette hinzuzugewinnen[4]. Deloitte eröffnete 2025 ein Büro in Riad mit Schwerpunkt auf ESG- und Staatsfonds-Beratung. PwC kooperierte mit der Saudi-Arabischen Behörde für digitale Regierung zur Erarbeitung eines KI-Governance-Rahmens und sicherte sich damit den Status als bevorzugter Berater für KI-Politikgestaltung.
Regionale Boutiquen gedeihen in Nischen wie islamische Finanzen, Staatsfonds-Strukturierung und frankophones Afrika. Technologieplattformen treiben ebenfalls die Differenzierung voran, wobei Unternehmen proprietäre Datenanalyse-Engines einsetzen, die Engagementzyklen um 25 % verkürzen und die Margenerfassung verbessern. Gleichzeitig setzt die ISO-20700-Übernahme durch GCC-Regierungen Qualitätsmaßstäbe für die Lieferung, was Niedrigkosten-Offshore-Marktteilnehmer zwingt, in Zertifizierungen zu investieren oder von der Vergabe ausgeschlossen zu werden. Die Fähigkeit, Branchentiefe, lokales Talent und digitale Lieferung zu verbinden, wird entscheidend für die Gewinnung komplexer, mehrjähriger Mandate im MEA-Markt für Management-Consulting-Dienstleistungen.
Marktführer im Bereich Managementberatungsdienstleistungen im Nahen Osten und Afrika
-
Accenture plc
-
Boston Consulting Group
-
Bain and Company
-
Deloitte Touche Tohmatsu Ltd
-
McKinsey and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managementberatungsdienstleistungen im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Accenture plc
- McKinsey & Company, Inc.
- The Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Strategy& LLC
- Oliver Wyman Group LLC
- Roland Berger GmbH
- Alvarez & Marsal Holdings, LLC
- Booz Allen Hamilton Inc.
- Arthur D. Little, Inc.
- L.E.K. Consulting LLC
- Arif Kitchlew Management Consultancy L.L.C.
- Proclipse Consulting Pvt. Ltd.
- Várri Consultancy OÜ
- Decision Management Consultants, Inc.
- Alpha Equity Management Consultancy L.L.C.
- Kaizen Consulting Group DMCC
- A&Z Management Consultants LLC
- Affility Consulting Ltd.
- NH Management Consulting LLC
- Kearney, Inc.
Marktchancen und Zukunftsaussichten
Ein wesentlicher Weißraum ist die Full-Stack-Bereitstellung von KI- und digitalen Grundlagen, die Strategie, Architektur, Governance und Umsetzung für souveräne und regulierte Kunden kombiniert. In Saudi-Arabien kündigte HUMAIN (ein Unternehmen des Public Investment Fund) im Mai 2026 Kooperationen mit Accenture und McKinsey an, um KI-Transformationen im großen Maßstab zu beschleunigen, die Infrastrukturelemente wie Rechenzentren, Cloud-Plattformen und die Befähigung von Large Language Models über Sektoren wie Regierung, Energie, Finanzen und Fertigung hinweg umfassen. Diese Art von plattformgesteuertem Programm unterstützt mehrjährige Mandate, die Technologieberatung, Neugestaltung des Betriebsmodells und Change-Management miteinander verbinden.
Eine weitere kurzfristige Chance ist die flächendeckende Einführung agentenbasierter KI in der Regierung und die betrieblichen Änderungen, die erforderlich sind, um sie überprüfbar und sicher zu machen. Der im Mai 2026 vom Kabinett der VAE verabschiedete Governance-Rahmen für das National Agentic AI Project weist zusammen mit einem Schulungsvorstoß im öffentlichen Dienst auf eine Nachfrage nach Unterstützung von der Politik bis zur Umsetzung hin: KI-Governance-Design, Weiterqualifizierung der Belegschaft, Prozessneugestaltung und Datenqualitätsprogramme über Ministerien hinweg. Parallel dazu deuten Telekommunikationsbetreiber, die eine Monetarisierung digitaler Plattformen und fortschrittliche Analytik verfolgen, wie in Branchenarbeiten aus dem Jahr 2026 zu Telkos im Nahen Osten referenziert, auf eine Pipeline für Beratungsleistungen hin, die mit Umsatzdiversifizierung, Datenbetriebsmodellen und Effizienzprogrammen verknüpft sind, die KI in Netzwerk- und Kundenbetrieb integrieren.
Neueste Industrielle Entwicklungen in Markt für Managementberatungsdienstleistungen im Nahen Osten und Afrika
- Juni 2026: Boston Consulting Group (BCG) Platinion startet Katar-Praxis zur Unterstützung der Digital Agenda 2030 und der National AI Strategy. Der Start erweitert die Präsenz von BCG Platinion in Katar, um KI- und Digitalinitiativen für regionale Kunden zu stärken. Der Schritt stärkt die Umsetzungskapazität für die digitale Transformation im öffentlichen und privaten Sektor in Katar.
- Mai 2026: Humain und McKinsey kooperieren, um KI-Transformationen in ganz Saudi-Arabien zu beschleunigen. Die Allianz treibt KI-Transformationsprojekte mit saudischen Einrichtungen des öffentlichen und privaten Sektors voran. Die Zusammenarbeit erweitert die Präsenz von McKinsey in Saudi-Arabien durch die Humain-Allianz.
- Februar 2026: Accenture erwirbt fortschrittliche KI-Technologie von Avanseus zur Unterstützung autonomer Netzwerkfunktionen. Die Akquisition erweitert den Telekom-KI-Stack von Accenture in der Region. Der Deal verbessert die KI-gestützten Angebote zur Netzwerkmodernisierung in der gesamten MEA-Region.
Markt für Managementberatungsdienstleistungen im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik erfasst der Markt die Umsätze aus Managementberatungsmandaten, die für öffentliche und private Organisationen im Nahen Osten und Afrika erbracht werden, einschließlich strategischer, operativer und transformationsbezogener Beratungsleistungen, ausgewiesen in USD.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind ausgelagerte Geschäftsprozessdienstleistungen, Personalaufstockung sowie reine IT-Implementierungsarbeiten, die als Lieferleistung und nicht als Beratungsleistung abgerechnet werden.
Segmentierungsübersicht
- Nach Servicetyp
- Betriebsberatung
- Strategieberatung
- Finanzberatung
- Technologieberatung
- Humankapital- und Change-Management
- Nach Beratungsthema
- Digitale Transformation
- ESG / Nachhaltigkeit
- Operative Exzellenz
- Risiko und Compliance
- Sonstige Themen
- Nach Endnutzerbranche
- Finanzdienstleistungen
- Biowissenschaften und Gesundheitswesen
- IT und Telekommunikation
- Regierung und öffentlicher Sektor
- Energie und Versorgungsunternehmen
- Einzelhandel und E-Commerce
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Ägypten
- Nigeria
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung des regionalen Nachfragepools für Beratungsleistungen und der anschließenden Prüfung, wo Ausgaben voraussichtlich nach Sektor und Land anfallen werden. Wir verwendeten öffentliche Indikatoren, die mit dem Beratungsbedarf in Verbindung stehen, wie makroökonomische Datenreihen der Weltbank und des IWF (BIP, Investitionen, öffentliche Finanzen) sowie Statistiken nationaler Planungs- und Statistikbehörden in wichtigen MEA-Ländern, soweit verfügbar.
Zur Schärfung der Annahmen haben wir außerdem Quellen wie UN Comtrade für Handelsmuster, die auf industrielle Aktivitäten hinweisen, die WTO und UNCTAD für den Dienstleistungs- und Investitionskontext sowie ILO-Arbeitsdaten für Beschäftigung im Angestelltenbereich und Lohnentwicklung herangezogen. Diese wurden durch Jahresberichte und Investorenpräsentationen von Unternehmen, seriöse Wirtschaftspresse sowie den begrenzten Einsatz kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Nachrichten, Vertrags- und Ausschreibungsverfolgung sowie Patentdatenbanken ergänzt, soweit diese für digitale und analysegestützte Beratungsthemen relevant waren. Die oben genannte Liste der Sekundärquellen ist lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Quellen genutzt.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Preisgestaltung, Auslastung und die Projektmischung in den Bereichen Regierungstransformation, Energie, Finanzdienstleistungen, Telekommunikation und andere große Auftraggeber zu überprüfen. Wir sprachen mit Lieferverantwortlichen, Praxisleitern und kundenseitigen Managern im Golfraum, in Nordafrika und im subsaharischen Afrika, damit Annahmen wie Abrechnungssätze, Projektlaufzeiten und der lokale Liefermix vor der Finalisierung der Gesamtwerte korrigiert werden konnten.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | CXOs: 16 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Dienstleistungsnachfrage aus der sektoralen Ausgabenkapazität, der Intensität großer Transformationsprogramme und dem Niveau der Unternehmensaktivität in der MEA-Region rekonstruiert und anschließend mithilfe von Durchdringungs- und Preislogik in Beratungsumsatzpools umgerechnet wurde. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen gegengeprüft, darunter die Aggregation von Stichproben aus Beratungsumsätzen lokaler und regionaler Unternehmen sowie die Verwendung eines durchschnittlichen Abrechnungssatzes nach Rolle, multipliziert mit dem geschätzten abrechenbaren Aufwand für gängige Projekttypen, um Ausreißer zu korrigieren.
Zu den wichtigsten Eingaben im Modell gehörten Modernisierungsbudgets der Regierung und Signale aus der öffentlichen Beschaffung, große Investitionsprojekt-Pipelines, die typischerweise Programmmanagement-Unterstützung erfordern, das Tempo der Einführung digitaler und datengestützter Transformation sowie regulatorische und ESG-Berichtspflichten, die Governance-Arbeit erzeugen. Wir haben auch Inflations- und Wechselkurstrends berücksichtigt, die die realisierten USD-Umsätze beeinflussen. Wo Länder- oder Sektordaten Lücken aufwiesen, verwendeten wir Proxy-Indikatoren und kalibrierten diese anhand von Interview-Rückmeldungen, sodass die impliziten Ausgaben pro großer Organisation realistisch blieben.
Für die Prognose wurde eine Szenarioanalyse angewendet, da die Beratungsnachfrage in der MEA-Region mit Politikzyklen, dem Timing von Megaprojekten und der privaten Investitionsstimmung schwankt. Wir verwendeten variable Erwartungen von Primärexperten, um Basis-, konservative und beschleunigte Pfade für Projektstarts, Preisentwicklung und Auslastung festzulegen, und übersetzten diese Pfade dann in jährliche Marktwerte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass sie nicht auf einer einzigen Datenreihe oder einem einzigen Standpunkt beruhen. Wir verglichen die implizite Beratungsintensität mit unabhängigen Signalen wie öffentlicher Ausschreibungsaktivität, Ankündigungen großer Programme und unternehmerischen Investitionsmustern und überarbeiteten Anomalien so lange, bis die Treiber mit den Aussagen der Befragten übereinstimmten.
Vor der Freigabe durchlaufen das Modell und die Annahmen interne Analystenprüfungen, bei denen Ländertotale, Wachstumsraten und Preislogik auf Abweichungen und interne Konsistenz geprüft werden. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Ausgabenaussichten verschieben, und eine abschließende Prüfung vor der Lieferung stellt sicher, dass die Kunden eine aktuelle Sichtweise erhalten.
Schätzung des Marktes für Managementberatungsdienstleistungen im Nahen Osten und Afrika von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Managementberatungsdienstleistungen in der MEA-Region weichen häufig voneinander ab, da Unternehmen Geografie, Dienstleistungsgrenzen und den Zeitpunkt der USD-Umrechnung nicht einheitlich behandeln. Unterschiede entstehen auch dadurch, wie viel implementierungsintensive Arbeit als Beratung gezählt wird und ob Programme des öffentlichen Sektors über angekündigte Budgets oder über realisierte Ausgaben erfasst werden.
Die wesentlichen Treiber von Lücken in diesem Markt sind in der Regel der Umgang mit digitaler Transformationsarbeit (Beratung versus Lieferung), der Anteil, der großen Regierungsprogrammen gegenüber privatwirtschaftlichen Mandaten zugewiesen wird, sowie die angenommene Entwicklung der Abrechnungssätze während Inflation und Währungsschwankungen. Wenn diese Eingaben nicht auf einen konsistenten Nachfragepool nach Land und Endverwendung abgestimmt sind, kann sich der Gesamtwert verschieben, selbst wenn die Wachstumsgeschichte ähnlich klingt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,13 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 10,90 Milliarden USD (2026) | Verwendet eine engere Betrachtungsweise, die einen Teil der transformationsbezogenen Beratung im Zusammenhang mit Programmen des öffentlichen Sektors herausrechnet, und wendet eine konservativere Steigerung der Abrechnungssätze an, was den USD-Gesamtwert für dasselbe Jahr senkt. |
| Branchenverband B | 14,80 Milliarden USD (2026) | Bezieht angrenzende professionelle Dienstleistungen und einen größeren Anteil implementierungsgeführter digitaler Arbeit ein und verwendet möglicherweise durchschnittliche Wechselkurse, die die USD-Umrechnung gegenüber realisierten Beratungsrechnungen aufblähen. |
Die Tabelle zeigt eine sichtbare Streuung um den Wert für 2026, und im Modell von Mordor Intelligence ist der erfasste Umsatz auf beratungsgeführte Managementberatung beschränkt, die für die MEA-Lieferung abgerechnet wird, während angrenzende Outsourcing- und reine Implementierungsumsätze ausgeschlossen bleiben. Nach diesen Umfangs- und Preisüberprüfungen lassen sich die verbleibenden Unterschiede größtenteils darauf zurückführen, wie öffentliche Programme in realisierte Beratungsausgaben umgerechnet werden und wie das FX-Timing auf volatile Währungen angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wachsen die Beratungsausgaben im Nahen Osten und Afrika?
Der MEA-Markt für Management-Consulting-Dienstleistungen wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 12,21 % verzeichnen und damit den globalen Durchschnitt übertreffen.
Welches Land verzeichnet den größten Anteil an Beratungshonoraren?
Saudi-Arabien führte 2025 mit einem Anteil von 51,23 % am regionalen Umsatz und wird voraussichtlich weiterhin mit einer CAGR von 13,15 % wachsen.
Welche Servicelinie erzielt die höchsten Umsätze?
Die Technologieberatung hielt 2025 einen Anteil von 29,11 % der Abrechnungen und bleibt das umsatzstärkste Segment.
Was treibt den Anstieg der Beratung im Energiesektor an?
Nationale Ziele für erneuerbare Energien und Netzmodernisierungsprogramme in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika steigern die Nachfrage nach Strategie-, Finanzierungs- und Umsetzungsunterstützung.
Profitieren kleine Unternehmen vom Beratungsboom?
Ja, das KMU-Engagement wird bis 2031 voraussichtlich um 13,54 % pro Jahr wachsen, da virtuelle Beratungsplattformen Kosten- und Zugangshürden senken.
Wie konzentriert ist der Markt unter den globalen Großunternehmen?
Die zehn größten Unternehmen erfassen rund 60 % des regionalen Umsatzes, was Raum für spezialisierte lokale Praktiken zur Bedienung von Nischenmandaten lässt.