
Beratungsdienstleistungsmarkt Analyse von Mordor Intelligence
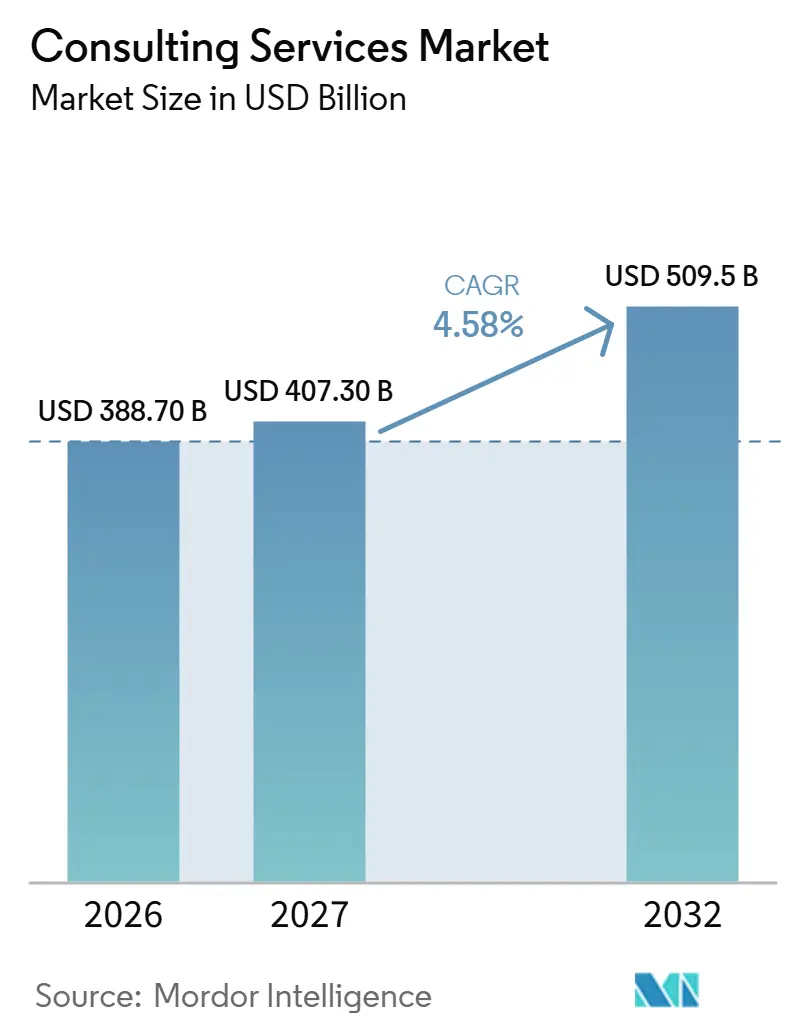
Die Größe des Beratungsdienstleistungsmarktes wird für 2026 auf 388,7 Milliarden USD geschätzt und für 2027 auf 407,3 Milliarden USD prognostiziert, mit einem erwarteten Erreichen von 509,5 Milliarden USD bis 2032, was einem Wachstum mit einer CAGR von 4,58 % von 2027 bis 2032 entspricht.
Digitale Transformation und Cloud-Einführung erweitern das Potenzial für Beratungsleistungen, die technologisches Design mit operativen Verantwortlichkeiten verbinden, einschließlich der Bankenkonformität in den Vereinigten Staaten. Der Iran-Konflikt, ausgelöst durch US-amerikanische und israelische Angriffe auf den Iran am 28. Februar 2026, veranlasste Käufer aus dem Golfraum, eine Verlagerung von Beratungsaufträgen hin zu Cybersicherheit und digitalen Abwehrmaßnahmen zu erwägen. Die kritische Prüfung von Beratungshonoraren durch Kunden sowie der Wettbewerb um Fachkräfte können die Fähigkeit der Anbieter einschränken, diese Bedarfe in rentable Aufträge umzuwandeln. KI-gestützte Produktivität setzt zudem einige Dienstleistungen einem Preisdruck aus und erhöht die Bedeutung von Fachurteilsvermögen bei Prüfungsaufträgen.
Wichtigste Erkenntnisse des Berichts
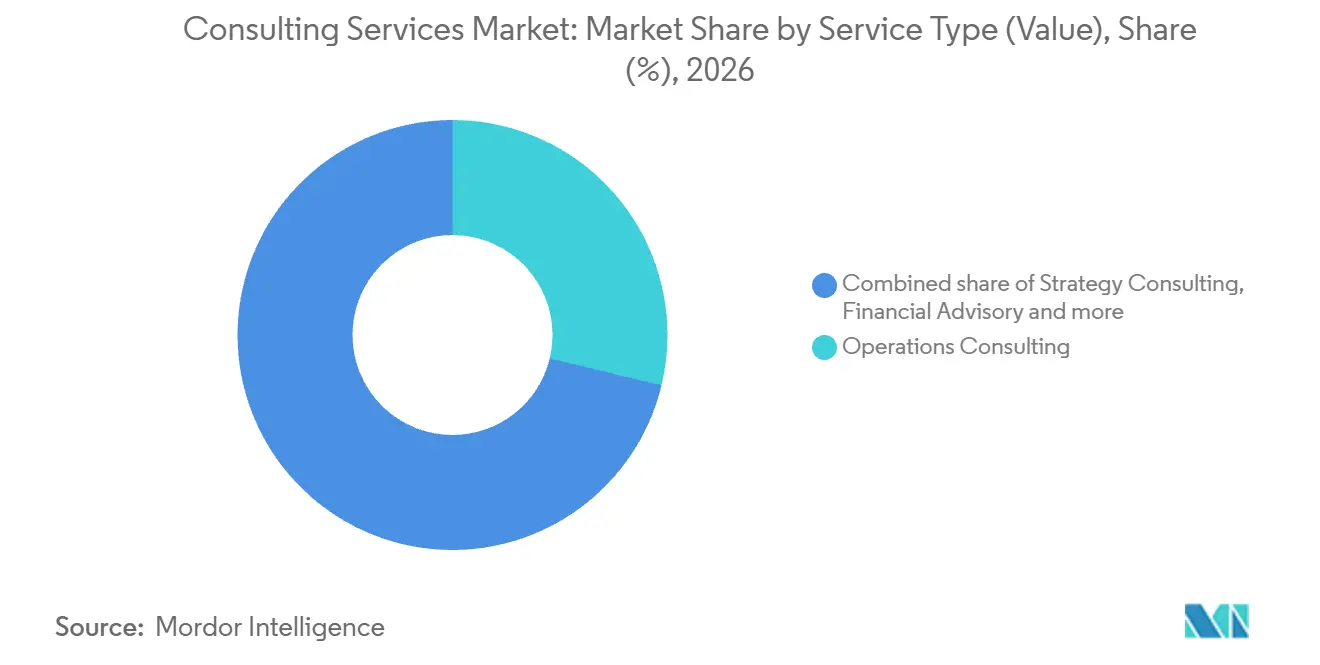
- Nach Dienstleistungsart hielt die Betriebsberatung im Jahr 2026 einen Marktanteil von 28,76 % am Beratungsdienstleistungsmarkt, während die Technologieberatung mit einer prognostizierten CAGR von 6,12 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellt.
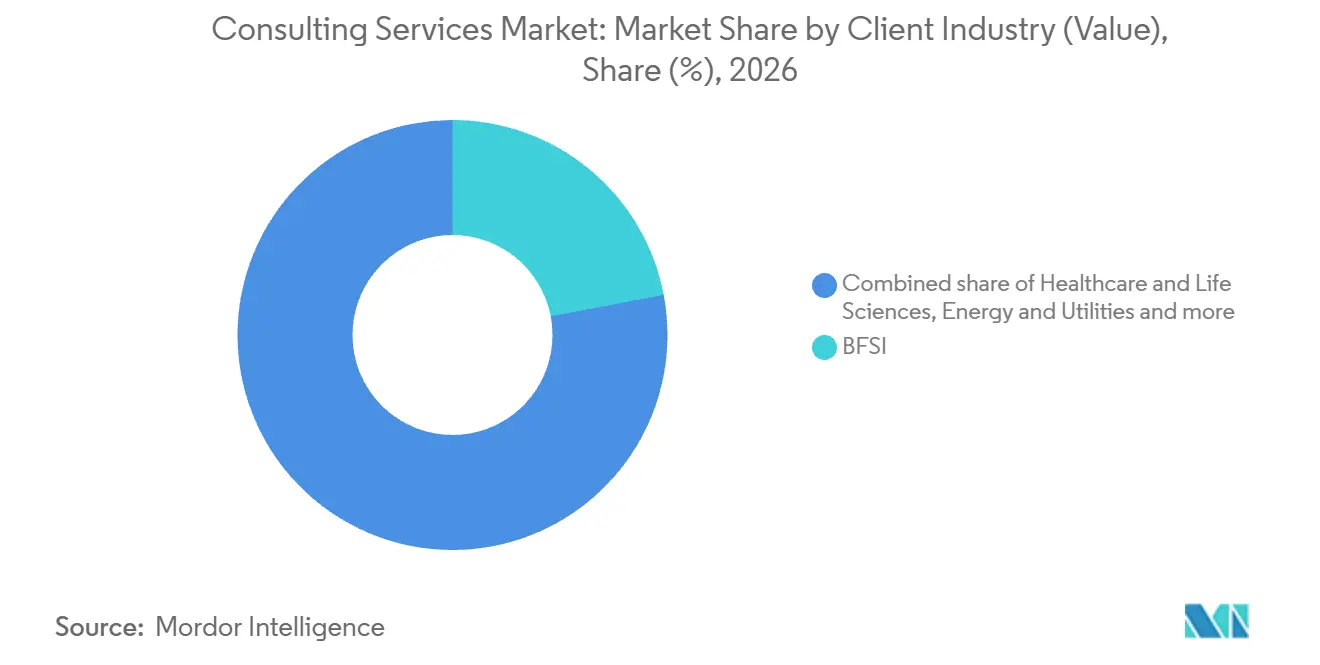
- Innerhalb der Kundenbranchen entfiel auf BFSI im Jahr 2026 ein Anteil von 22,01 % am Beratungsdienstleistungsmarkt, während Gesundheitswesen und Biowissenschaften mit einer prognostizierten CAGR von 6,4 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
- Bei den Liefermodellen ist Fernberatung / virtuelle Beratung mit einer prognostizierten CAGR von 5,75 % von 2027 bis 2032 das am schnellsten wachsende Segment, obwohl die Vor-Ort-Beratung im Jahr 2026 mit 63,16 % der Beratungsausgaben führend war.
- Bei den Unternehmensgrößen sind kleine und mittlere Unternehmen mit einer prognostizierten CAGR von 6,5 % von 2027 bis 2032 das am schnellsten wachsende Segment, während Großunternehmen im Jahr 2026 einen Anteil von 70,01 % der Beratungsausgaben hielten.
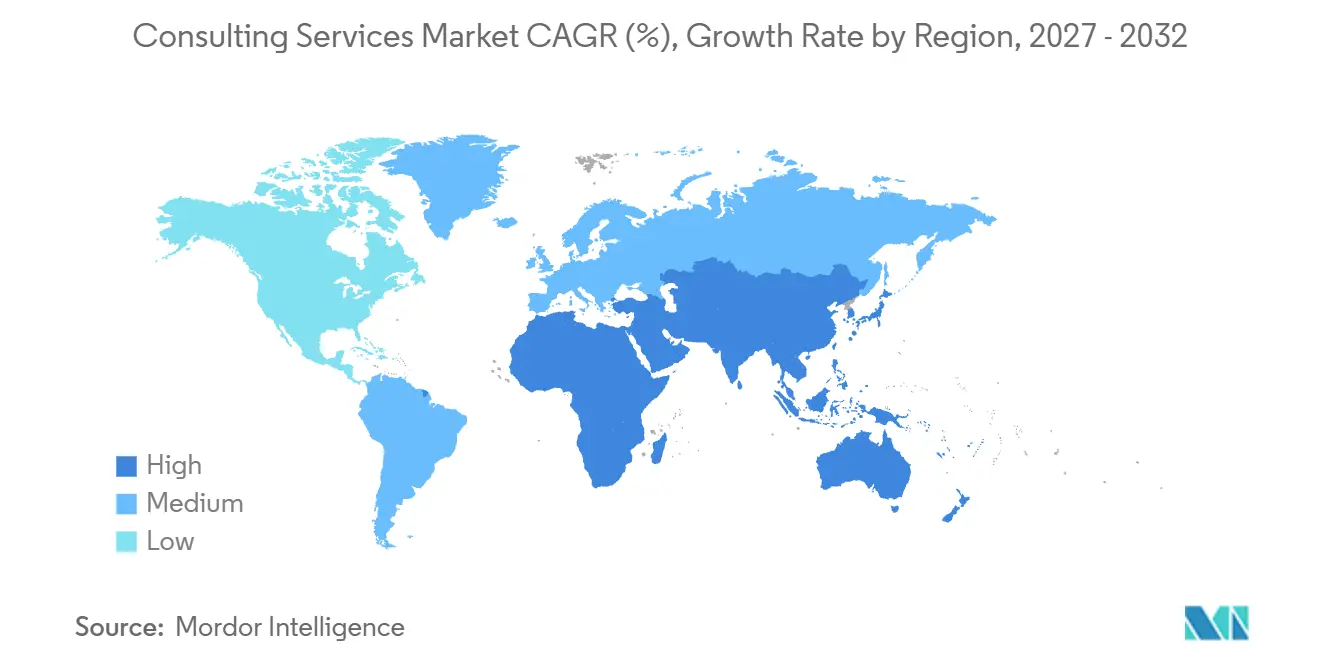
- Geografisch gesehen führte Nordamerika im Jahr 2026 mit 40,22 % der Beratungsausgaben, und der asiatisch-pazifische Raum (APAC) ist mit einer prognostizierten CAGR von 6,2 % von 2027 bis 2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitet – Sich beschleunigende Mandate zur digitalen Transformation | +1.8% | Vereinigte Staaten, Indien und Deutschland | Mittelfristig (2–4 Jahre) |
| Weitverbreitet – Verstärkte Fokussierung auf operative Effizienz nach der Pandemie | +1.4% | Europa, einschließlich Deutschland | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitet – Zunehmende regulatorische Komplexität in ESG und Risikomanagement | +1.1% | Die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitet – Rasche Einführung von Cloud-Diensten und Cybersicherheit | +1.5% | Die Europäische Union | Mittelfristig (2–4 Jahre) |
| Wenig beachtet – Nachfrage nach Beratung zu Governance-Fragen im Bereich generativer KI | +0.6% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Wenig beachtet – Druck auf Vorstandsebene zur Dekarbonisierung der Scope-3-Wertschöpfungskette | +0.4% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitet – Sich beschleunigende Mandate zur digitalen Transformation
TEKsystems befragte im Oktober und November 2025 online 782 Technologie- und Geschäftsentscheidungsträger in 12 Ländern, darunter die Vereinigten Staaten, Indien und Deutschland. Der Anteil der Organisationen, die planen, mehr als 10 Millionen USD für die digitale Transformation aufzuwenden, stieg von 22 % im Jahr 2025 auf 27 % im Jahr 2026.[1] Für Berater schafft diese Ausweitung großer geplanter Programme eine Gelegenheit, Technologieentscheidungen mit den organisatorischen Veränderungen zu verknüpfen, die für deren Nutzung erforderlich sind. Ein Auftrag kann festlegen, welche Geschäftsprozesse zuerst geändert werden sollten und wie die nachfolgende Technologiearbeit von diesen Entscheidungen abhängt. Der Anstieg um 5 Prozentpunkte bei Organisationen, die Verpflichtungen über 10 Millionen USD planen, erweitert den potenziellen Pool für Scoping-Arbeiten vor dem Beginn von Technologiebeschaffungen.
Weitverbreitet – Verstärkte Fokussierung auf operative Effizienz nach der Pandemie
In Deloittes Umfrage unter Finanzvorständen in 12 europäischen Ländern von März bis April 2026 rangierte Kostensenkung in jedem befragten Land unter den Top-3-Prioritäten.[2] In Deutschland stützten Effizienzprogramme, Initiativen zur Resilienz der Lieferkette und produktionsbezogene Projekte die Nachfrage nach Betriebsberatung im Jahr 2025, als das Segment um 0,7 % wuchs. Zusammengenommen unterscheiden diese Erkenntnisse eine breite Managementpriorität von einem spezifischen Beratungsaufkommen, das trotz zurückhaltender Ausgaben Bestand hatte. Berater können Kostenziele mit Veränderungen in Produktionsprozessen und der Gestaltung von Lieferketten verknüpfen und einem Effizienzauftrag damit einen definierten operativen Zweck verleihen. Diese Unterstützung konnte die Zurückhaltung deutscher Kunden bei Marketing-, Vertriebs- und Organisationsprojekten nicht vollständig ausgleichen, sodass die Effizienzanforderung für Berater eher ein Puffer als eine breite Ausgabenerholung darstellt.
Weitverbreitet – Zunehmende regulatorische Komplexität in ESG und Risikomanagement
Regulatorische Beratung gewinnt an Wert, wenn ein Unternehmen Offenlegungs- und Risikopflichten in Verantwortlichkeiten für Tochtergesellschaften und Lieferanten übersetzen muss. Im Februar 2026 berichtete die IFRS Foundation, dass Nachhaltigkeitsoffenlegungsanforderungen im Zusammenhang mit dem International Sustainability Standards Board (ISSB) in 19 Jurisdiktionen in Kraft getreten waren.[3] Ab dem 17. Januar 2025 verpflichtete der Digital Operational Resilience Act (DORA) betroffene EU-Finanzunternehmen zur Führung von Registern vertraglicher Vereinbarungen mit IKT-Drittdienstleistern. Diese Register umfassen die Einzel-, Teilkonzern- und Konzernebene. Die kombinierte Beratungsaufgabe geht über die Auslegung einer Vorschrift hinaus und verbindet deren Anwendungsbereich mit den Verträgen, organisatorischen Grenzen und Offenlegungen, die ihr eine operative Bedeutung verleihen. Die Registerpflege kann nach der ersten Regelauslegung fortlaufende Beratungsarbeit unterstützen, da Änderungen auf Einzelentitätsebene in der konsolidierten Sicht abgebildet werden müssen.
Weitverbreitet – Rasche Einführung von Cloud-Diensten und Cybersicherheit
Die weit verbreitete Nutzung von Cloud-Diensten schafft eine Beratungsmöglichkeit rund um Rechenverantwortlichkeiten und die sie umgebenden Sicherheitskontrollen. In befragten EU-Industriesektoren nutzten im Jahr 2025 52,74 % der Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen kostenpflichtige Cloud-Dienste. Cloud-Sicherheitssoftwareanwendungen wurden von 34,54 % derselben befragten Unternehmenspopulation genutzt. Ein Beratungsauftrag kann Sicherheitsverantwortlichkeiten zwischen dem Kunden und dem Cloud-Anbieter aufteilen und die ausgewählte Umgebung sowie die Anwendungen in ein operatives Kontrolldesign übersetzen. Dies schafft eine Honorarmöglichkeit für Architekturexpertise neben der Plattformbereitstellung, auch für Spezialisten, die keine Cloud-Infrastruktur besitzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitet – Kostensenkungsmaßnahmen der Kunden und Aufbau interner Kapazitäten | -1.1% | Vereinigte Staaten und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitet – Fachkräftemangel und Lohninflation | -0.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wenig beachtet – Zunehmende Prüfung des CO₂-Fußabdrucks reiseintensiver Projekte | -0.2% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wenig beachtet – Bedenken hinsichtlich Anbieterabhängigkeit bei proprietären Beratungsressourcen | -0.2% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitverbreitet – Kostensenkungsmaßnahmen der Kunden und Aufbau interner Kapazitäten
Im April 2025 ordnete das US-Verteidigungsministerium die Kündigung mehrerer IT-Dienstleistungsverträge an, darunter Beratungsarbeiten der Defense Health Agency, die nach eigenen Angaben von der zivilen Belegschaft erbracht werden könnten. In Grant Thorntons CFO-Umfrage für das zweite Quartal 2026 nannten 44 % der Befragten externe professionelle Beratungsunterstützung und -honorare als einen der wichtigsten Bereiche für potenzielle Einsparungen. Bis Juni 2025 berichtete das britische Ministerium für Wohnungsbau, Kommunen und Kommunalverwaltung (MHCLG), dass sein Beratungseinsatz seit 2023–24 um 50 % gesunken war. Separat schlug sein Plan vom Juni 2025 vor, interne Unterstützung für digitale Methoden in der Politikgestaltung und -umsetzung einzuführen, um Auftragnehmer zu ersetzen. Das Vorhaben zielte darauf ab, Wissen und Erfahrung beim Stammpersonal zu halten. Die interne Beibehaltung von Expertise in digitalen Methoden für politische Arbeit könnte wiederholte Auftragnehmerbeauftragungen über den anfänglichen Kostensenkungszeitraum hinaus reduzieren.
Weitverbreitet – Fachkräftemangel und Lohninflation
Spezialisierte Kapazitäten und Lohnkosten stellen unterschiedliche Einschränkungen für die Wirtschaftlichkeit der Beratungserbringung dar. Accenture identifizierte in seinem Geschäftsbericht für das Geschäftsjahr 2026 den Wettbewerb um knappe Fähigkeiten in neuen Technologien in seinem globalen Geschäft. Das Unternehmen warnte, dass ein Versagen bei der Abstimmung von Mitarbeiterfähigkeiten mit der Kundennachfrage die Auslastung und die Betriebsergebnisse wesentlich beeinträchtigen könnte. Im Januar 2026 berichtete der Bundesverband Deutscher Unternehmensberatungen (BDU), dass 55 % der befragten deutschen Beratungsunternehmen für 2026 Gehaltserhöhungen planten, die im Durchschnitt 3,1 % über alle Beratungsebenen betrugen. Der bloße Aufbau allgemeiner Kapazitäten würde eine Spezialistenlücke nicht beheben, während höhere Vergütungen die Kosten der erbrachten Stunden erhöhen würden. Bei spezialisitenabhängigen Aufträgen kann eine Qualifikationslücke geplante Nachfrage in Arbeit verwandeln, die ein Anbieter zum erforderlichen Zeitpunkt nicht besetzen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart (Wert):
Betriebliche Skalierung und TechnologieeinsatzDie Betriebsberatung entfiel im Jahr 2026 auf einen Anteil von 28,76 % am Beratungsdienstleistungsmarkt. National Records of Scotland vergab am 17. Juli 2025 einen Vertrag an Deloitte LLP für Leistungsredesign, Prozess-Reengineering und Betriebsmodellarbeit. Dessen Umfang umfasste Prozesskartierung und Zielbetriebsmodelle für wichtige Programme. Diese Kombination verbindet die Diagnose einzelner Arbeitsabläufe mit den Verantwortlichkeiten und der Organisationsstruktur, die für die Durchführung eines umfassenderen Programms erforderlich sind. Die Verknüpfung von Prozesskarten mit einem Zielbetriebsmodell kann einen Betriebsberatungsvertrag auf Entscheidungen darüber ausweiten, wer den neu gestalteten Dienst betreiben wird.
Die Technologieberatung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,12 % von 2027 bis 2032. Der Bericht der Management Consultancies Association für 2026 identifizierte digitale und technologische Beratung als die gefragtesten Angebote des britischen Sektors. Der Verband verknüpfte diese Nachfrage mit der raschen KI-Skalierung und der Einbettung neuer Technologien in zentrale Geschäftsfunktionen. Die Einbettung von KI in eine Funktion macht die Beziehung zwischen technischem Design und dem täglichen Einsatz kommerziell bedeutsam, da die Empfehlung im Geschäftsumfeld des Kunden funktionieren muss. Dies macht die Breite des KI-Einsatzes über zentrale Funktionen hinweg zu einem nützlicheren Indikator für den potenziellen Beratungsumfang als die bloße Entscheidung zur KI-Einführung.



Nach Kundenbranche (Wert):
Finanzaufsicht und ErstattungsexpertiseBFSI repräsentierte im Jahr 2026 einen Marktanteil von 22,01 % am Beratungsdienstleistungsmarkt. Das Office of the Comptroller of the Currency (OCC) ordnete am 24. April 2026 an, dass die Community Federal Savings Bank Beraterverträge und Arbeitspläne für eine umfassende Überprüfung des Bank Secrecy Act- und Geldwäschebekämpfungsprogramms einzureichen hat. Die Einreichung ist innerhalb der Aktionsplanzeiträume erforderlich, für die der stellvertretende Comptroller des OCC keinen aufsichtsrechtlichen Einwand erhebt. Die Überprüfung muss Programmdefizite identifizieren und beurteilen, ob das Programm zur Größe, Komplexität und zum Risikoprofil der Bank passt. Diese Anforderung schafft eine definierte Möglichkeit für externe Spezialisten, da interne Programmverbesserungen allein die angeordnete Drittparteienbewertung nicht erfüllen würden.
Gesundheitswesen und Biowissenschaften ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,4 % von 2027 bis 2032. Im Oktober 2025 genehmigte NYC Health + Hospitals den Abschluss von Verträgen mit 4 Unternehmen für Medicare- und Medicaid-Erstattungsberatung. Der Vorstand verwies auf komplexe, sich ändernde Vorschriften und die Notwendigkeit einer zeitnahen und genauen Berichterstattung, um Strafen zu vermeiden und eine ordnungsgemäße Erstattung zu sichern. Beratung zu Tarifanalyse, Widersprüchen und Finanzeinreichungen verbindet Fachwissen mit den Informationen, die zur Bestimmung der Erstattung des Gesundheitssystems verwendet werden. Der Verweis des Vorstands auf Strafen neben der Erstattung zeigt, dass die genehmigte Arbeit sowohl dem Compliance-Schutz als auch der Umsatzrückgewinnung dient.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Liefermodell (Wert):
Standortzugang und technische FernarbeitDie Vor-Ort-Beratung hielt im Jahr 2026 mit 63,16 % der Beratungsausgaben das größte Segment. Am 30. April 2025 vergab MAG Airport Limited einen Rahmenvertrag für strategische Veränderungsberatung, der es Lieferantenressourcen ermöglicht, an seinen 4 Flughäfen oder anderen von der MAG-Gruppe verwalteten Standorten, aus der Ferne oder in beiden Formen zu arbeiten. Seine Arbeitspakete könnten die spezialisierten Ressourcen der Lieferanten nutzen, um von MAG festgelegte Ergebnisse zu liefern. Die Platzierung von Spezialisten im operativen Umfeld des Kunden kann deren Empfehlungen mit den für eine bestimmte Veränderung verantwortlichen Personen verbinden und den Standort zu einer funktionalen Lieferentscheidung machen. Ein Rahmenvertrag, der beide Einstellungen erlaubt, macht den Standortzugang zu einer auftragsspezifischen Fähigkeit und ermöglicht es Lieferanten, den Einsatz auf jedes Arbeitspaket abzustimmen.
Fernberatung / virtuelle Beratung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,75 % von 2027 bis 2032. Am 13. März 2025 genehmigte Sauk County, Wisconsin, den Abschluss eines Vertrags mit Esri für bis zu 20 Stunden Fernberatung für das ArcGIS Enterprise-Upgrade. Das angebotene Upgrade umfasste die Version 10.9.1 auf 11.3 oder neuer und war auf kommerzielle Standardsoftware von Esri beschränkt. Diese technische Grenze macht die Aufgabe für einen begrenzten Spezialistenauftrag geeignet, da das Angebot sowohl die Software als auch das unterstützte Upgrade definiert. Die angebotene Obergrenze von 7.720 USD macht die Fernberatung für das Upgrade zu einer separat abgegrenzten Verpflichtung für den Landkreis.
Nach Unternehmensgröße (Wert):
Unternehmensbeziehungen und Kanäle für kleinere KäuferGroßunternehmen entfielen im Jahr 2026 mit 70,01 % der Beratungsausgaben auf das größte Segment. Im Geschäftsjahr 2026 betreute Accenture mehr als 9.000 Kunden in seinem Beratungs-, Managed-Services-, Plattform- und Softwaregeschäft, darunter etwa 3 von 4 Unternehmen im Fortune Global 100 und 500. Diese Reichweite platziert Beratungskapazitäten neben Managed Services und Software innerhalb von Beziehungen zu vielen der weltweit größten Unternehmen. Der potenzielle Honorarvorteil liegt darin, bestehenden Zugang in ein spezialisiertes Beratungsmandat umzuwandeln und dieses Mandat gleichzeitig vom breiteren Dienstleistungsportfolio abzugrenzen.
Kleine und mittlere Unternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,5 % von 2027 bis 2032. In der britischen Umfrage von 2025 unter privatwirtschaftlichen Arbeitgebern mit 1 bis 249 Beschäftigten holten 44 % der mittelgroßen und 41 % der kleinen Unternehmen, die externe Beratung suchten, Rat bei Beratern oder allgemeinen Unternehmensberatern ein. Unter Kleinstunternehmen, die diese Beratung suchten, lag der Anteil bei 28 %. Die geringere Nutzung durch Kleinstunternehmen deutet darauf hin, dass beratergeführte Beratung eine andere Kanalposition einnimmt, selbst unter Unternehmen, die bereits externe Hilfe suchen. Ein größengestaffeltes Angebot könnte direkte Spezialistenaufträge für kleine und mittlere Beratungssuchende priorisieren und gleichzeitig verschiedene Einstiegskanäle für Kleinstunternehmen testen.
Geographische Analyse
Beratungsdienstleistungsmarkt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 40,22 % des Beratungsdienstleistungsmarktes. US-amerikanische Arbeitgeberfirmen in der Management-, Wissenschafts- und technischen Beratung verzeichneten im ersten Halbjahr 2026 einen nominalen, saisonbereinigten Umsatz von 226,5 Milliarden USD, ein Anstieg von 4,2 % gegenüber dem ersten Halbjahr 2025. Im Februar 2025 kündigte USAID jedoch einen Deloitte-Vertrag, der die Rechenschaftspflicht bei der direkten Budgethilfe und technischen Unterstützung für die Ukraine vorsah. Die Behörde hob im März 2025 einen Stopp-Arbeits-Befehl für einen separaten KPMG-Vertrag auf. Die breite US-amerikanische Umsatzbasis in der Beratungskategorie unterstützt die Anbietergröße, auch wenn einzelne Bundesmandate unterbrochen werden.
Beratungsdienstleistungsmarkt im asiatisch-pazifischen Raum (APAC)
Der asiatisch-pazifische Raum (APAC) ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,2 % von 2027 bis 2032. Accenture berichtete im Geschäftsjahr 2026 im Vergleich zum Geschäftsjahr 2025 von einem Wachstum seines Beratungsumsatzes im asiatisch-pazifischen Raum, gemessen in lokaler Währung. Im Dezember 2025 genehmigte die Asiatische Entwicklungsbank ein dreijähriges technisches Hilfsprojekt, um der kambodschanischen Regierung bei der Entwicklung eines integrierten elektronischen Beschaffungssystems zu helfen, aufbauend auf mehrjähriger analytischer und beratender Arbeit. Die Verknüpfung dieses Systems mit dem nationalen Finanzmanagementsystem kann phasenweise Beratungsaufgaben rund um Schnittstellen und operative Verantwortlichkeiten generieren und potenzielle Beratungsarbeit von der ersten Analyse bis hin zu Umsetzungsentscheidungen ausweiten.
In Südamerika ergab EYs Brasilien-Umfrage von 2025 unter 207 Führungskräften und CEOs, dass 34 % in den folgenden 3 Jahren operative Verbesserung, Produktivität und Kostensenkung priorisierten, was eine effizienzorientierte Beratungsleistung begünstigt. In Europa gehörten deutsche Behörden und regulierte Branchen im Jahr 2025 zu den Haupttreibern der Beratungsnachfrage und unterstützten spezialisierte Arbeit, die an institutionelle Verantwortlichkeiten geknüpft ist. Im März 2026 erwogen laut The National 48 % der befragten Golfunternehmen infolge des Iran-Konflikts eine Verlagerung von Beratungsaufträgen hin zu Cybersicherheit und digitalen Abwehrmaßnahmen. Im südlichen Afrika vergab die Südafrikanische Entwicklungsgemeinschaft an den einzelnen Berater Charles Chaitezvi einen 6-monatigen Auftrag ab dem 1. Februar 2026 für Sensibilisierung, Kapazitätsaufbau und Umsetzungsunterstützung im Rahmen des Simplified Trade Regime. Eine von einem namentlich genannten Experten gehaltene 6-monatige Laufzeit zeigt, dass der Käufer Umsetzungsunterstützung für ein Handelsregime beschafft, ohne ein Beratungsunternehmen zu beauftragen.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Jurisdiktionen aus der Perspektive von Beratungsanbietern, die öffentliche Aufträge anstreben. Die US-amerikanische Bundesbeschaffung von Dienstleistungen erfordert leistungsbasierte Methoden im größtmöglichen Umfang, vorbehaltlich bestimmter Ausnahmen. Der britische Procurement Act 2023 änderte die abgedeckten Regeln für die öffentliche Beschaffung am 24. Februar 2025 mit dem erklärten Ziel, den Prozess für Lieferanten zu vereinfachen. Der kommerzielle Vergleich hängt davon ab, wie klar Lieferanten Ergebnisse definieren, relevante Expertise nachweisen und in den Beschaffungsrahmen des Käufers passen können.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich |
|---|---|---|---|
| Primäre Behörde | Bundesauftraggebende Behörden; der FAR Council gibt den Rahmen vor | Öffentliche Auftraggebende Behörden | Cabinet Office Procurement Compliance & Oversight im Rahmen seiner Zuständigkeit |
| Wesentliche Instrumente oder Vorgaben | FAR Part 37; leistungsbasierte Methoden sind im größtmöglichen Umfang verpflichtend, vorbehaltlich von Ausnahmen | Gesetz 14.133/2021, Artikel 74(III); überwiegend geistig-technische Dienstleistungen durch Anbieter mit nachweisbarer Expertise | Procurement Act 2023 für abgedeckte Beschaffungen; Regeln geändert am 24. Februar 2025 |
| Kommerzielle Auswirkung | Begünstigt Dienstleistungsangebote mit definierten Leistungsergebnissen | Direktvergabe erfordert nicht durchführbaren Wettbewerb und wesentliche, geeignete Spezialistenarbeit; Werbung und Öffentlichkeitsarbeit sind ausgeschlossen | Erklärtes Vereinfachungsziel für Lieferanten; Compliance-Aufsicht operiert innerhalb des abgedeckten Zuständigkeitsbereichs |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die US-amerikanischen leistungsbasierten Präferenzen begünstigen klar spezifizierte Ergebnisse, und der Part-37-Vorschlag vom 23. Juni 2026 beschreibt keine wesentliche Politikänderung, was die Kontinuität für Beratungsanbieter unterstützt. Brasiliens bedingter Weg begünstigt Anbieter, die in der Lage sind, wesentliche Spezialistenexpertise zu belegen, was eine neutrale Bewertung des Zugangs unter dem geltenden Recht unterstützt. Das erklärte lieferantenseitige Vereinfachungsziel des britischen Gesetzes wird durch die Notwendigkeit ausgeglichen, innerhalb des abgedeckten Beschaffungs- und Aufsichtsregimes zu arbeiten. Seine operative Funktion für Beschaffungs-Compliance und -Aufsicht unterstützt die weitere Umsetzung des Gesetzes, mit separaten Aufsichtswegen für dezentralisierte Regelungen.
Stufen der Wertschöpfungskette
Die Wertschöpfung in der Beratung kann über strategische Rahmensetzung, Prozessgestaltung, Technologieintegration und Mitarbeiterakzeptanz verglichen werden. Accenture liefert Strategie-, Prozess-, Betriebsmodell-, Change-Management-, Talent-, Daten-, Technologie- und KI-Fähigkeiten durch Beratung, Managed Services, Plattformen und Software. Ein Anbieter, der mehrere Stufen abdeckt, kann zusammenhängende Kundenentscheidungen adressieren, wodurch die Übergabe zwischen Empfehlungen und Umsetzung kommerziell bedeutsam wird. Die Honorarmöglichkeit ändert sich mit der geleisteten Arbeit, von der Definition einer Maßnahme bis zur Unterstützung ihrer Umsetzung und organisatorischen Einführung.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Strategische Rahmensetzung und Diagnose | Strategieberater wie Accenture plc und Deloitte US | Honorare für Strategie- und Diagnoseberatung | Risiko der falschen Rahmensetzung der Kundenentscheidung | Entscheidungsumfang abstimmen und strategische Alternativen vergleichen |
| Prozess- und Betriebsmodellgestaltung | Betriebsberater wie Accenture plc und EY | Honorare für Prozessgestaltungs- und Betriebsmodellberatung | Abhängigkeiten zwischen Prozessen und Verantwortlichkeiten | Prozessverantwortung kartieren, bevor das Redesign abgeschlossen wird |
| Technologieintegration | Technologieintegrationsberater wie Accenture plc | Honorare für Technologieintegrationsberatung | Unsicherheit beim geschätzten Fertigstellungsaufwand | Fertigstellungsschätzungen im Verlauf der Umsetzung überprüfen |
| Mitarbeiterakzeptanz und Veränderungsmanagement | Mitarbeiter- und Veränderungsberater wie Accenture plc und EY | Honorare für Change-Management-Beratung | Risiko der Fehlanpassung zwischen neu gestalteter Arbeit und Mitarbeiterfähigkeiten | Rollenänderungen mit dem neu gestalteten Prozess abstimmen |
| Quelle: Mordor Intelligence | ||||
Accentures Verträge zur Technologieintegrationsberatung erstrecken sich in der Regel über 6 Monate bis 2 Jahre, wobei der Umsatz über die Zeit unter Verwendung der angefallenen Kosten im Verhältnis zu den geschätzten Gesamtkosten zur Messung des Fortschritts erfasst wird. Dies schafft eine wirtschaftliche Exposition gegenüber der verbleibenden Arbeit, wodurch zuverlässige Design-Übergaben und aktualisierte Fertigstellungsschätzungen für die Lieferresilienz wichtig werden. Der Übergang von der Empfehlung zur Integration bindet die honorartragende Rolle des Anbieters an den Lieferfortschritt und macht die Umsetzungsverantwortung zu einem Teil des erfassten Wertes.
Wettbewerbslandschaft
Marktkonzentration
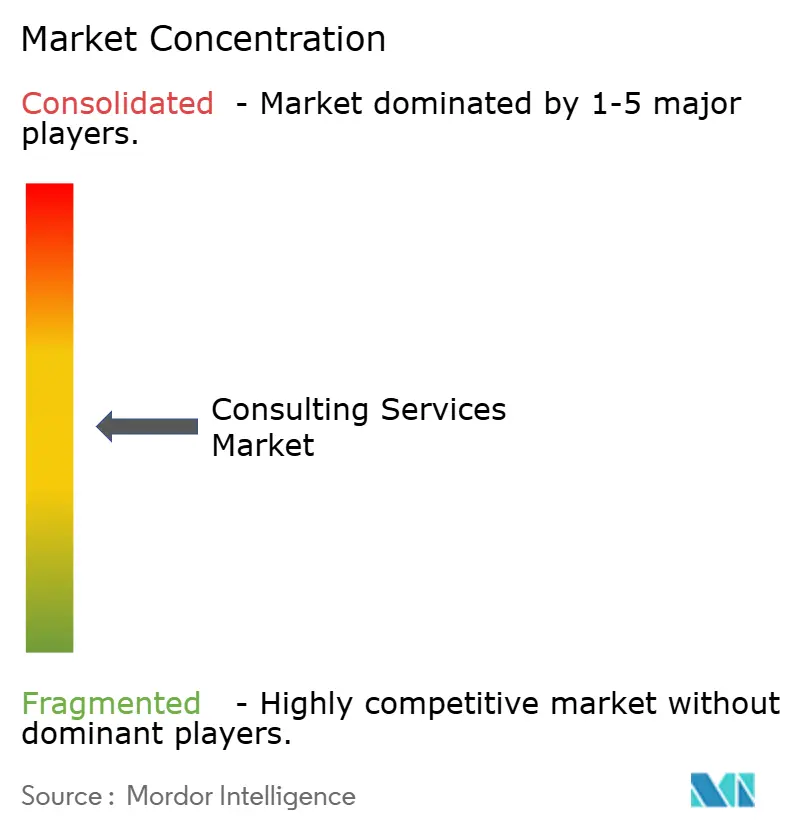
Der Wettbewerb ist mäßig konzentriert um multidisziplinäre Gruppen, darunter das Netzwerk von Deloitte Touche Tohmatsu Limited und die integrierte Dienstleistungsgruppe Accenture plc. Weitere bedeutende Organisationen sind PricewaterhouseCoopers LLP, das von Ernst & Young Global Limited koordinierte EY-Netzwerk und Capgemini SE. Die globale Beratungsdienstleistungslinie der EY-Organisation erzielte im Geschäftsjahr bis Juni 2026 einen Umsatz von 17,43 Milliarden USD, ein Anstieg von 4,4 % in lokaler Währung gegenüber dem Geschäftsjahr 2025. Diese Größe gibt großen Anbieterorganisationen eine substanzielle Basis, um Spezialgebiete innerhalb eines Auftrags zu kombinieren und Kunden durch mehrere zusammenhängende Entscheidungen zu begleiten.
Im August 2025 erwarb Accenture The Highlands Consulting Group, eine Managementberatung mit Hauptsitz in Sacramento, Kalifornien. Das Unternehmen brachte Beratungsbeziehungen mit kalifornischen Staatsbehörden sowie Expertise in den Bereichen Gesundheitswesen, Verkehr, Sozialdienstleistungen und Umweltlösungen mit. Diese Kombination kann die Fähigkeiten des breiteren Anbieters mit dem Verständnis einer Beratung dafür verknüpfen, wie staatliche Behörden ihre Programme gestalten und umsetzen, und technischen Empfehlungen einen spezifischeren institutionellen Rahmen geben. Der Vorsitzende von Accentures Bereich Gesundheit und öffentliche Dienste erklärte, dass die starken Beziehungen und Referenzen von Highlands mit kalifornischen Staatsbehörden dem Unternehmen helfen würden, seine Kunden besser zu bedienen und neue Möglichkeiten zu erschließen.
Bis Juni 2025 hatte PwC nach eigenen Angaben die Preise für einige Dienstleistungen gesenkt, da KI die Fertigstellung von Arbeiten beschleunigte. Kunden hatten laut dem Chief AI Officer von PwC um einen Anteil an den Effizienzgewinnen gebeten. Im Vereinigten Königreich bietet PricewaterhouseCoopers LLP unabhängige KI-Prüfungsgutachten zur Einhaltung von Vorschriften oder externen Standards an. Sichtbare Zeiteinsparungen können das Argument eines Kunden für Preisnachlässe stärken und die Ausführungsproduktivität direkt mit der Honorarverhandlung verknüpfen. Da die Kürzungen nur für einige Dienstleistungen galten, veränderte KI-gestützte Geschwindigkeit die Honorarverhandlungen in ausgewählten Bereichen, während der britische Prüfungsservice PwC ein separates unabhängiges Gutachtenangebot bietet.
Marktführer in der Beratungsdienstleistungsbranche
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
Ernst & Young Global Limited
-
Capgemini SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beratungsdienstleistungsmarkt Unternehmen in diesem Bericht
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers LLP
- Ernst & Young Global Limited
- KPMG International Limited
- Capgemini SE
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Roland Berger Holding GmbH & Co. KGaA
- Kearney, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- OC&C Strategy Consultants LLP
- Gartner, Inc.
- Tata Consultancy Services Limited
- IBM Consulting (International Business Machines Corporation)
- Booz Allen Hamilton Holding Corporation
- CGI Inc.
- Infosys Consulting (Infosys Limited)
- Marsh Management Consulting (Marsh)
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen KI-Governance- und Prüfungsarbeit für britische Institutionen und Finanzinstitute in Singapur. Am 14. Oktober 2026 vergab die University of Essex einen KI-Governance-Beratungsvertrag an Naomi Korn Associates, mit Leistungen geplant vom 2. November 2026 bis zum 31. März 2027. Am 7. Oktober 2026 veröffentlichte die Monetary Authority of Singapore KI-Risikomanagementleitlinien für Finanzinstitute mit gestaffelten Erwartungen ab dem 7. Oktober 2027 und bis zum 7. Oktober 2028. Die Chance besteht darin, verhältnismäßige Prüfungsarbeit rund um das Risikoprofil des Käufers sowie den Umfang und die Art seiner KI-Nutzung zu definieren.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Gestaltung von KI-Governance- und Prüfungsrahmen | Beauftragung von Governance im Oktober 2026 neben Leitlinien zur Lebenszyklus-Prüfung | Britische Eigentümer öffentlicher KI-Programme | Einen risikoproportionalen Governance- und Prüfungsrahmen gestalten | Den Wert externer Spezialistenbeiträge nachweisen | Britische KI-Governance-Berater wie PricewaterhouseCoopers LLP |
| Unabhängige KI-Lebenszyklus-Überprüfungen | Aktuelle Beauftragung und ein Standard, der eine unabhängige Überprüfung fordert | Britische öffentliche Organisationen mit KI-gestützten Aktivitäten | Eine definierte Überprüfung getrennt vom operativen Management anbieten | Nachweisbare Unabhängigkeit des Prüfers und Fachkompetenz | Britische KI-Prüfungsunternehmen wie PricewaterhouseCoopers LLP |
| Bereitschaft zur Drittanbieter-KI-Prüfung | Leitlinien von 2026 werden ab dem 7. Oktober 2027 und bis zum 7. Oktober 2028 schrittweise eingeführt | Singapurische Finanzinstitute, die KI von Drittanbietern nutzen | Anbieterprüfung, Eignung und potenzielle kompensierende Kontrollen überprüfen | Potenzielle Lücken in der Anbieterprüfung | KI-Risikoberater im Finanzsektor |
| Quelle: Mordor Intelligence | |||||
Der britische digitale Standard besagt, dass die Prüfung proportional zu Risiko, Wert und Auswirkung sein sollte und typischerweise mindestens 3 Ebenen umfasst, einschließlich einer unabhängigen Überprüfung. Diese Struktur kann die Rolle eines Beraters bei der Festlegung von Prüfungsgrenzen und der Einbringung einer objektiven Meinung innerhalb des Governance-Rahmens des Käufers unterstützen. Singapurische Finanzinstitute sollten ausreichende Prüfungsnachweise von KI-Drittanbietern einholen, beurteilen, ob die KI für den beabsichtigten Einsatz geeignet ist, und kompensierende Kontrollen anwenden, wo praktische Einschränkungen oder Prüfungslücken auftreten. Die zentrale Möglichkeit ist ein vertretbares Urteil über die Prüfungsangemessenheit, das dem Käufer eine Grundlage für die Entscheidung bietet, ob die weitere KI-Nutzung seinem Risikoappetit entspricht.
Neueste Industrielle Entwicklungen in Beratungsdienstleistungsmarkt
- Sep 2026: IBM UK gab die Übernahme der britischen Cybersicherheitsberatung Logiq Consulting bekannt, um die Cybersicherheits- und Sovereign-Technology-Fähigkeiten von IBM Consulting zu erweitern.
- Sep 2026: Korn Ferry schloss die Übernahme des im Vereinigten Königreich ansässigen AMS von OMERS Private Equity ab und kombinierte damit Talent- und Organisationsberatungskapazitäten.
- Mär 2026: Accenture schloss die Übernahme des britischen KI-Unternehmens Faculty ab, dessen Dienstleistungen KI-Strategie sowie Design, Aufbau und Implementierung von KI-Systemen umfassen.
Beratungsdienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Beratungsdienstleistungsmarkt misst die jährlichen Kundenausgaben für Beratungs- und Gutachterleistungen im globalen Markt. Er umfasst professionelle Honorare für Betriebs-, Strategie-, Finanz-, Technologie-, Humankapital-, Risiko- und Compliance-Beratung sowie sonstige Dienstleistungen, die vor Ort, aus der Ferne oder in hybriden Arrangements für Kunden aus verschiedenen Branchen und Unternehmensgrößen erbracht werden.
Ausschlüsse aus dem Umfang: Eigenständige Softwarelizenzen, Cloud-Plattformen und Technologieprodukte, ausgelagerte Geschäftsprozesse oder verwaltete IT-Betriebe, Vermittlungsgebühren für Personalvermittlung und Zeitarbeit sowie Gehaltskosten der Kunden für interne Strategie- oder Beratungsteams sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp (Wert)
- Betriebsberatung
- Strategieberatung
- Finanzberatung
- Technologieberatung
- Humankapitalberatung
- Risiko- und Compliance-Beratung
- Sonstige Servicetypen
- Nach Kundenbranche (Wert)
- BFSI
- Gesundheitswesen und Biowissenschaften
- Energie und Versorgungsunternehmen
- Fertigung und Automobilindustrie
- IKT und Medien
- Öffentlicher Sektor
- Konsumgüter und Einzelhandel
- Sonstige Branchen
- Nach Liefermodell (Wert)
- Vor-Ort-Beratung
- Fernbetrieb / Virtuelle Beratung
- Hybrid-Beratung
- Nach Unternehmensgröße (Wert)
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geographie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Asien-Pazifik (APAC)
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Afrika
- Südafrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die europäischen Unternehmensstatistiken von Eurostat, der britische Regierungsplan für den Bereich professionelle und unternehmensbezogene Dienstleistungen sowie der jährliche Branchenbericht der Management Consultancies Association liefern Kontext zu Geschäftsaktivitäten, Dienstleistungssektor, Beratung, regionalen Exporten und Dienstleistungsnachfrage. Aktualisierungen der IFRS Foundation zur Umsetzung von Nachhaltigkeitsoffenlegungen zeigen auf, wo regulatorische Anforderungen spezialisierte Beratungsarbeit generieren können.
Unternehmenseinreichungen, Jahresberichte und Investorenmaterialien können Beratungsumsätze, Dienstleistungsmix, geografische Exposition und Personalkosten bestätigen, während seriöse Presse und öffentliche Vertragsunterlagen Nachfrage und Vergabezeitpunkte gegenprüfen können. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Analysten würden Führungskräfte von Beratungsunternehmen, Leiter von Dienstleistungsbereichen und Regionen sowie kundenseitige Beschaffungs-, Finanz- und Transformationsmanager im globalen Markt befragen, um zu testen, wie Beratungshonorare, Projektmix und Liefervereinbarungen erfasst werden. Interviews und strukturierte Umfragen würden Sekundärschätzungen auf Variablenebene überprüfen, Lücken in regionalen oder dienstleistungsbezogenen Belegen klären und widersprüchliche Antworten vor der Einbeziehung mit öffentlichen Unterlagen und Anbieterangaben abgleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Wo Länder Einnahmen aus Unternehmensdienstleistungen und grenzüberschreitenden Handel gemeinsam veröffentlichen, würden Analysten die Reihen nutzen, um regionale Umsatzschätzungen zu testen. Analysten würden die globalen jährlichen Beratungshonorare in USD mithilfe eines Top-down-Modells schätzen, das nationale Einnahmen aus Unternehmensdienstleistungen und grenzüberschreitende Dienstleistungsdaten mit Anbieterangaben abgleicht, und dann ausgewählte regionale und dienstleistungsbezogene Gesamtwerte durch Lieferanten-Rollups und stichprobenartige Projekthonorare multipliziert mit dem Auftragsvolumen testen. Für die historische Reihe und die Prognose würden der für Beratungspraktiken ausgewiesene Umsatz, Nachfrageindikatoren nach Kundensektoren, Unternehmensinvestitionen und Aktivitäten zur digitalen Transformation, Beschäftigungs- und Lohntrends bei Beratern sowie Projektpreisgestaltung herangezogen. Verifizierte Anbieterumsätze nach Dienstleistungsart, Kundenbranche, Liefermodell, Unternehmensgröße und Geografie würden die Segmentanteile unterstützen. Wo eine ausreichend lange Reihe vorliegt, würde eine multivariate Regression das Honorarwachstum mit diesen Nachfrage- und Angebotsindikatoren in Beziehung setzen, wobei Szenarioanalysen eingesetzt werden, wenn Daten spärlich sind oder strukturelle Veränderungen die historische Beziehung schwächen. Analysten würden fehlende Beobachtungen mit dem nächstgelegenen vergleichbaren offiziellen oder unternehmensbezogenen Beleg adressieren, den verbleibenden Bereich intern dokumentieren und primäre Befragte die Logik und Richtung jeder wesentlichen Variablenprognose prüfen lassen, bevor die Schätzung überarbeitet wird.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Anbieterumsätze, offizielle Unternehmensdienstleistungs- und Handelsreihen, Kundennachfrageindikatoren und Primärantworten triangulieren und dann Schätzungen an die Grenze der Jahreshonorare anpassen und operative oder Produktumsätze entfernen, die keine Beratungsarbeit darstellen. Sie würden Segmentanteile und regionale Gesamtwerte auf arithmetische Konsistenz prüfen, wesentliche Abweichungen von unabhängigen Signalen untersuchen, die Erklärung dokumentieren und vor der Freigabe eine zweite Analystenprüfung einholen. Wenn Antworten in Konflikt stehen, ein wesentlicher Input fehlt oder eine wesentliche Änderung eine frühere Erklärung verändert, würden Analysten die Befragten erneut kontaktieren. Das Modell würde jährlich aktualisiert, nach wesentlichen Marktereignissen überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Mordor Intelligence's Schätzung des Beratungsdienstleistungsmarktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Beratungsdienstleistungsmarkt misst die jährlichen Kundenausgaben für Beratungs- und Gutachterleistungen im globalen Markt.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Für die historische Reihe und die Prognose würden der für Beratungspraktiken ausgewiesene Umsatz, Nachfrageindikatoren nach Kundensektoren, Unternehmensinvestitionen und Aktivitäten zur digitalen Transformation, Beschäftigungs- und Lohntrends bei Beratern sowie Projektpreisgestaltung herangezogen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 407,3 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 378,9 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 7,0 % unter dem Wert dieses Berichts für 2027 von 407,3 Mrd. USD, 2 Jahre später. Sein Ausgangswert von 2025 liegt vor dem Berichtsjahr, und die Quelle prognostiziert ein jährliches Wachstum von 5,41 % über 2026–2032. |
| Globales Marktforschungsunternehmen B | 348 Mrd. USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 14,6 % unter dem Wert dieses Berichts für 2027 von 407,3 Mrd. USD, 2 Jahre später. Sein Ausgangswert von 2025 liegt vor dem Berichtsjahr, und die Quelle prognostiziert ein jährliches Wachstum von 4,8 % über 2026–2034. |
Mordor Intelligence's Analysten würden Anbieterumsätze, offizielle Unternehmensdienstleistungs- und Handelsreihen, Kundennachfrageindikatoren und Primärantworten triangulieren und dann Schätzungen an die Grenze der Jahreshonorare anpassen und operative oder Produktumsätze entfernen, die keine Beratungsarbeit darstellen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Beratungsdienstleistungsmarkt und wie sind die Wachstumsaussichten?
Die Größe wird für 2026 auf 388,7 Milliarden USD geschätzt, für 2027 auf 407,3 Milliarden USD prognostiziert und soll bis 2032 509,5 Milliarden USD erreichen. Die prognostizierte CAGR beträgt 4,58 % von 2027 bis 2032.
Was treibt die Nachfrage nach Beratungsdienstleistungen an?
Digitale Transformation, operative Effizienzarbeit, regulatorische Pflichten und Cloud-Einführung unterstützen die Nachfrage. In befragten EU-Industriesektoren nutzten im Jahr 2025 52,74 % der Unternehmen mit mindestens 10 Beschäftigten oder Selbstständigen kostenpflichtige Cloud-Dienste.
Welche Beratungsdienstleistungsart führt bei den Ausgaben?
Die Betriebsberatung hielt im Jahr 2026 einen Anteil von 28,76 % der Beratungsausgaben. Die Technologieberatung ist das am schnellsten wachsende Dienstleistungssegment mit einer prognostizierten CAGR von 6,12 % von 2027 bis 2032.
Welche bedeutenden Organisationen konkurrieren in der Beratung?
Zu den bedeutenden Organisationen gehören Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP, das von Ernst & Young Global Limited koordinierte EY-Netzwerk und Capgemini SE.
Welche Ausgabenherausforderung beeinflusst den Ausblick der Beratungsanbieter?
In Grant Thorntons CFO-Umfrage für das zweite Quartal 2026 nannten 44 % externe professionelle Beratungsunterstützung und -honorare als einen der wichtigsten Bereiche für potenzielle Einsparungen.
Welche Region führt die globale Beratungsnachfrage an und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 einen Anteil von 40,22 % der Beratungsausgaben. Der asiatisch-pazifische Raum (APAC) ist mit einer prognostizierten CAGR von 6,2 % von 2027 bis 2032 die am schnellsten wachsende Region.