
Naher Osten und Afrika Kleb- und Dichtstoffe Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
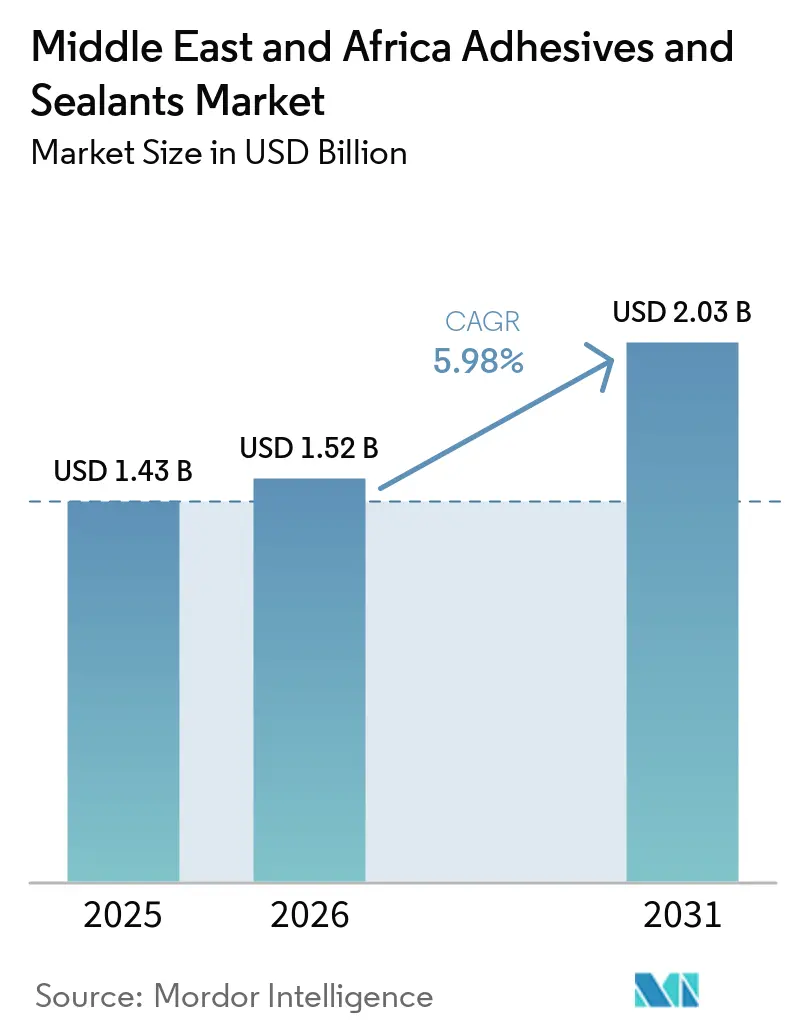
| Marktgröße im Basisjahr (2025) | 1.43 Milliarden US-Dollar |
| Marktgröße (2026) | 1.52 Milliarden US-Dollar |
| Marktgröße (2031) | 2.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.98 % |
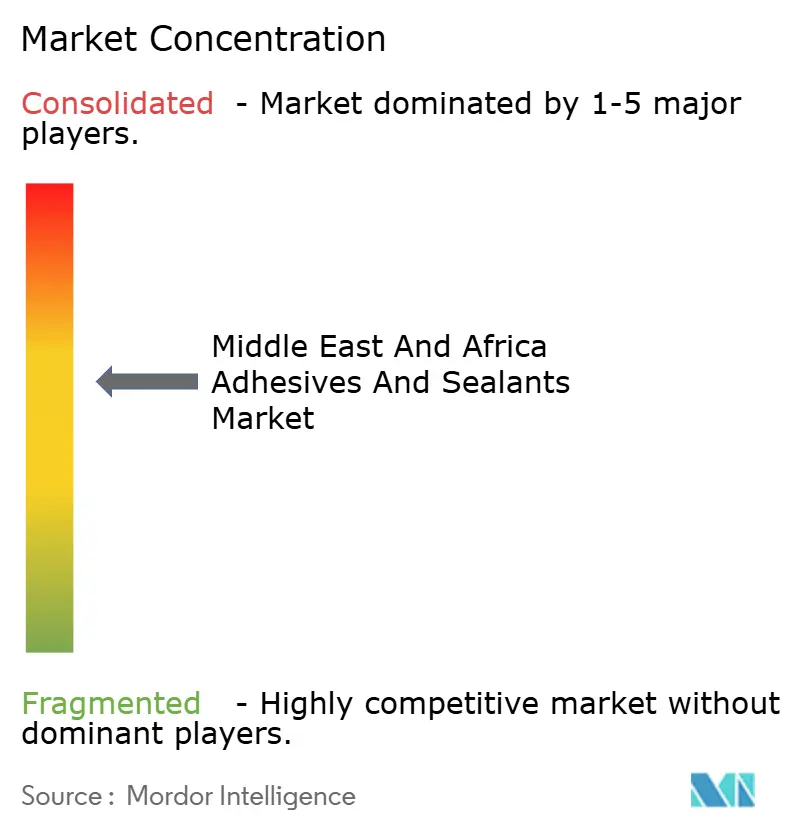
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten und Afrika Kleb- und Dichtstoffe Marktanalyse von Mordor Intelligence
Die Marktgröße für Kleb- und Dichtstoffe im Nahen Osten und Afrika wurde im Jahr 2025 auf USD 1,43 Milliarden geschätzt und soll von USD 1,52 Milliarden im Jahr 2026 auf USD 2,03 Milliarden bis 2031 wachsen, bei einem CAGR von 5,98 % während des Prognosezeitraums (2026–2031). Strukturelle Verschiebungen hin zu wasserbasierten und reaktiven Chemikalien sowie umfangreiche Infrastrukturausgaben in Saudi-Arabien und verschärfte Grenzwerte für flüchtige organische Verbindungen (VOC) im gesamten Golfraum bilden die Grundlage dieser Expansion. Die wachsende Montage von Medizinprodukten in Freizonen, die gestiegene Nachfrage nach E-Commerce-Verpackungen und die rasch steigende Automobilproduktion in Marokko und Ägypten steigern die Nachfrage zusätzlich. Multinationale Unternehmen nutzen lokalisierte Mischwerke in Dschidda, Dubai und Kairo, um Lieferzeiten zu verkürzen, während regionale Spezialisten ihren Marktanteil mit maßgeschneiderten Formulierungen und technischem Vor-Ort-Support sichern. Rohstoffpreisschwankungen und Lücken in der Kühlkette in Ostafrika bleiben Gegenwind, doch anhaltende Kapitalzuflüsse in modularen Wohnungsbau, Windenergie und die Produktion von Elektrofahrzeugbatterien erschließen weiterhin neue Chancen.
Wichtigste Erkenntnisse des Berichts
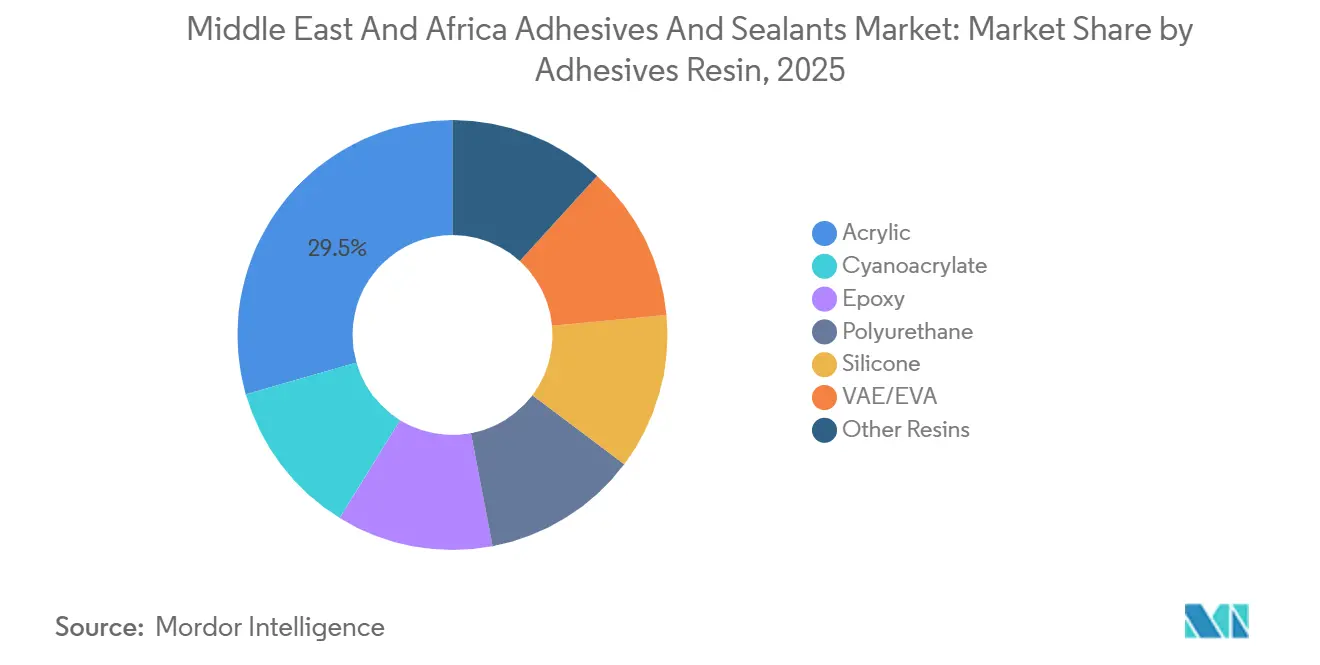
- Nach Klebstoffharz entfielen auf Acryle 29,46 % der Nachfrage im Jahr 2025, während Polyurethane bis 2031 den schnellsten CAGR von 6,24 % verzeichnen sollen.
- Nach Klebstofftechnologie dominierten wasserbasierte Qualitäten mit 37,28 % der Nachfrage im Jahr 2025; reaktive Systeme expandieren bis 2031 mit einem führenden CAGR von 6,31 %.
- Nach Dichtstoffharz führten Polyurethane mit einem Anteil von 41,37 % im Jahr 2025, während Silikone bei Fassaden- und Solaranwendungen mit einem CAGR von 6,18 % wachsen sollen.
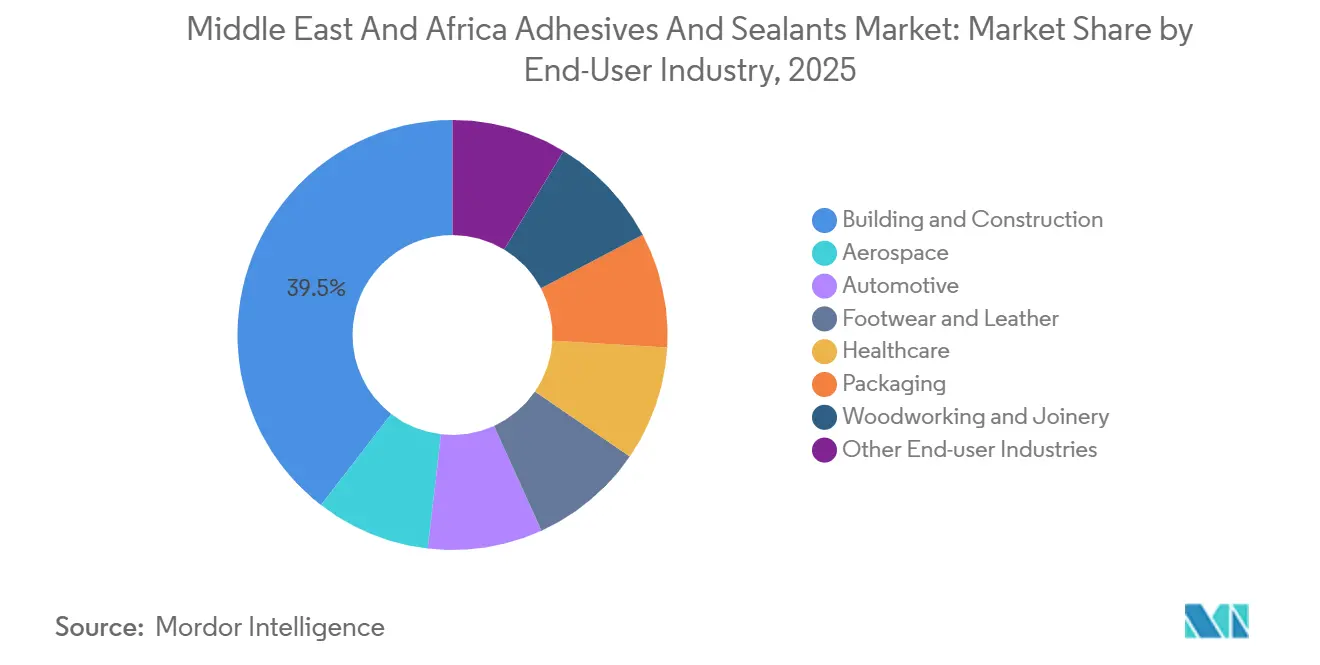
- Nach Endverbraucher generierte das Bauwesen 39,52 % der Nachfrage im Jahr 2025; Klebstoffe für das Gesundheitswesen verzeichnen dank der Produktion von tragbaren Sensoren in den VAE und Saudi-Arabien den schnellsten CAGR von 6,27 %.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen dominanten Anteil von 34,48 %, während die Vereinigten Arabischen Emirate aufgrund der Expo-City- und Masdar-City-Projekte einen CAGR von 6,12 % verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Baumegaprojekte im Rahmen von Saudi Vision 2030 | +1.8% | Saudi-Arabien, mit Ausstrahlungseffekten auf VAE und Katar | Langfristig (≥ 4 Jahre) |
| Durch E-Commerce getriebener Verpackungsboom in den GCC-Staaten und Ägypten | +1.2% | GCC-Kernstaaten (VAE, Saudi-Arabien, Kuwait), Ägypten | Mittelfristig (2–4 Jahre) |
| Expansion von Automobil-OEM und Aftermarket in Marokko und Ägypten | +0.9% | Marokko, Ägypten, mit Exporten in die EU und das subsaharische Afrika | Mittelfristig (2–4 Jahre) |
| Zunahme des modularen Bauens in Ostafrika | +0.6% | Kenia, Äthiopien, Tansania | Langfristig (≥ 4 Jahre) |
| Lokalisierungsvorschriften im Golfraum für Klebstoffe in Hygieneprodukten | +0.5% | Saudi-Arabien, VAE, Bahrain | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Baumegaprojekte im Rahmen von Saudi Vision 2030
Der Public Investment Fund investierte im Jahr 2025 USD 40 Milliarden in Ankerprojekte wie NEOM, Qiddiya und King Salman Park[1]. Die Vorhangfassadenverglasung in NEOMs linearer Stadt verwendet strukturelle Silikondichtstoffe, die mit UV-blockierenden Additiven formuliert sind, um einer täglichen Sonneneinstrahlung von 12 Stunden standzuhalten. Marine-Villen im Roten-Meer-Entwicklungsprojekt sind auf Polyurethanklebstoffe angewiesen, die 3.000-stündigen Salznebelzyklen standhalten können, was neue Einkomponentensysteme von Sika und Wacker Chemie angeregt hat. Schnellhärtende Epoxidklebstoffe auf Fertigbetonplatten beschleunigen die Baupläne um 40 % und reduzieren den Arbeitsaufwand auf Megabaustellen. Ähnliche Spezifikationen gelten für Lusail City Phase II in Katar, wo reaktive Polyurethandichtstoffe Verbundverkleidungen an Hochhaustürmen verbinden.
Durch E-Commerce getriebener Verpackungsboom in den GCC-Staaten und Ägypten
Der Bruttowert der E-Commerce-Waren in den Vereinigten Arabischen Emiraten erreichte im Jahr 2025 USD 9,2 Milliarden, was die Nachfrage nach Wellpappkartons um 18 % gegenüber dem Vorjahr steigerte und die Verwendung wasserbasierter Stärkeklebstoffe förderte, die den Lebensmittelkontaktvorschriften entsprechen. Die ägyptische Kartonproduktion stieg im Jahr 2025 auf 1,8 Millionen Tonnen, da Amazon und Noon ihre Fulfillment-Hubs ausbauten, was den Einsatz von Schmelzklebstoffen auf Linien mit 60 Kartons pro Minute antrieb. H.B. Fullers Polyolefin-Schmelzklebstoff aus dem Jahr 2025 verbindet recyceltes Kraftpapier bei 15 °C niedrigeren Temperaturen und senkt den Energieverbrauch der Verarbeiter um 12 %. Die E-Commerce-Durchdringung in Saudi-Arabien verdoppelte sich auf 14 % des Einzelhandelsumsatzes, was Jowat dazu veranlasste, ein technisches Zentrum in Riad für manipulationssichere Klebeformulierungen zu eröffnen. Reaktive Polyurethan-Kaschierkleber verdrängen zudem Acrylemulsionen in Retortenbeuteln, die einer Sterilisation bei 121 °C standhalten.
Expansion von Automobil-OEM und Aftermarket in Marokko und Ägypten
Marokko produzierte im Jahr 2025 535.000 Fahrzeuge und ist damit Afrikas führender Exporteur, wobei 4.200 Tonnen Strukturklebstoffe für die Karosseriemontage und die Batterieträgermontage verbraucht wurden[2]. BYD kündigte ein Elektrofahrzeugwerk mit 150.000 Einheiten in Tanger an, das auf leitfähige Klebstoffe für Lithium-Eisenphosphat-Zellverbindungen angewiesen sein wird – eine Nische, die Henkel mit seiner Loctite ECI 1020-Serie anvisiert. Ägypten erteilte im Jahr 2025 Goldlizenzen, die es Volkswagen ermöglichen, jährlich 50.000 Einheiten zu produzieren, wobei Schmelzklebstoffe für Dachhimmel und Polyurethane für die Windschutzscheibenmontage verwendet werden. Der Aftermarket nimmt Cyanacrylatkleber für die Spiegelwiederanbringung und Acryltapes für den Emblemersatz auf, die über Petromin- und TotalEnergies-Kanäle vertrieben werden. Marokkos Teileexporte erreichten im Jahr 2025 EUR 12 Milliarden, wobei Tier-1-Lieferanten ISO 9001 und IATF 16949 durch Epoxidklebstoffe auf Airbag-Modulen erfüllen.
Zunahme des modularen Bauens in Ostafrika
Kenias Programm für erschwinglichen Wohnungsbau lieferte im Jahr 2025 42.000 modulare Einheiten, wobei jede Einheit Polyurethanklebstoffe zur Verbindung von EPS-Stahl-Sandwichplatten verwendet und eine dreitägige Vor-Ort-Montage ermöglicht. Äthiopiens Industrieparks in Hawassa und Mekelle übernahmen Fertigbetonmodule, die mit Epoxidklebstoffen verbunden werden, die dem äthiopischen Erdbebencode ES 8-2015 entsprechen. Tansanias Bausektor wuchs im Jahr 2025 um 7,8 %, wobei Schnellbusbahnhöfe strukturelle Acrylklebstoffe verwenden, die unter feuchten Bedingungen ohne Primer aushärten und über regionale Händler bezogen werden. Die Vision 2050 der Ostafrikanischen Gemeinschaft sieht USD 100 Milliarden für grenzüberschreitende Schienen- und Hafenprojekte vor, bei denen klebstoffgebundene Verbundwerkstoffe zur Reduzierung des Wartungsaufwands vorgeschrieben sind. Trotz der Fortschritte boten im Jahr 2025 nur 18 % der Frachtrouten zwischen Mombasa und Kampala Kühlcontainer an, was die Verbreitung wasserbasierter Klebstoffe einschränkt.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC-Vorschriften und Vorschriften für nachhaltiges Bauen | -0.7% | VAE, Saudi-Arabien, Südafrika | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei petrochemischen Rohstoffen | -0.9% | Global, mit akuten Auswirkungen auf lösungsmittelbasierte Produzenten im Golfraum | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kühlkettenlogistik für wasserbasierte Chemikalien | -0.4% | Ostafrika (Kenia, Äthiopien, Tansania) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC-Vorschriften und Vorschriften für nachhaltiges Bauen
Dubais Vorschriften für nachhaltiges Bauen begrenzen den VOC-Gehalt von Innenklebstoffen auf 50 g/L und von Außenklebstoffen auf 100 g/L, was Formulierer zu wasserbasierten Systemen drängt. Südafrikas Green-Star-Bewertung führte einen Anreizgrenzwert von 30 g/L ein, den im Jahr 2025 nur 12 % der importierten Produkte erfüllten. Saudi-Arabien übernahm im Jahr 2024 GSO 2756, das EU-Grenzwerte widerspiegelt und die Produkteinführungszyklen aufgrund von Drittparteitests um sechs Wochen verlängert. Reformulierungskosten von bis zu USD 150.000 pro Produkt schrecken kleinere Akteure ab und konsolidieren den Marktanteil bei multinationalen Unternehmen mit dedizierten Forschungs- und Entwicklungsbudgets. Ägypten verschob sein geplantes VOC-Gesetz auf 2027 und schuf damit Unsicherheit bei geplanten wasserbasierten Investitionen.
Preisvolatilität bei petrochemischen Rohstoffen
Propylen wurde im Jahr 2025 infolge von Ausfällen am Ras-Tanura-Cracker zwischen USD 950 und USD 1.150 pro Tonne gehandelt, was die Margen lösungsmittelbasierter Produkte unter Druck setzte. Benzol lag im vierten Quartal 2025 im Durchschnitt bei USD 1.020 pro Tonne, 18 % über dem ersten Quartal, was die Kosten für styrolbasierte Klebstoffe in die Höhe trieb. Dows SADARA-Gemeinschaftsunternehmen wechselte zu vierteljährlichen Preisanpassungen, die 70 % der Volatilität weitergaben und kleinere Verarbeiter ohne Absicherungsinstrumente in die Enge trieben. Ägyptische Formulierer waren einem zusätzlichen Wechselkursrisiko ausgesetzt, als das Pfund gegenüber dem US-Dollar um 12 % abwertete, was die Importkosten für Isocyanate erhöhte und sechswöchige Produktionspausen verursachte. Transportaufschläge von Rotterdam nach Casablanca stiegen nach Umleitungen des Roten-Meer-Schiffsverkehrs um USD 120 pro Tonne, was marokkanische Mischer zur Neuverhandlung von Rohstoffverträgen zwang.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebstoffharz:
Acryle verankern Verpackungen, Polyurethane beschleunigen das WachstumAcrylklebstoffe hielten im Jahr 2025 einen Anteil von 29,46 % der Nachfrage, den höchsten Anteil innerhalb des Marktes für Kleb- und Dichtstoffe im Nahen Osten und Afrika, aufgrund ihrer schnellen Hafteigenschaften in druckempfindlichen Klebebändern für E-Commerce-Pakete. Polyurethanqualitäten sollen mit einem CAGR von 6,24 % wachsen und alle anderen Chemikalien übertreffen, da die Windschutzscheibenmontage in Marokko und die Strukturverglasung in Saudi-Arabien eine Bruchdehnung von über 400 % erfordern. Epoxidsysteme verzeichnen eine steigende Nachfrage aus der Windturbinenblatt- und Fertigbetonmontage, doch ihre zweistündige Topfzeit schränkt die Verwendung bei schnellen Bauplänen ein. Silikonklebstoffe finden ihre Anwendung hauptsächlich in Hochtemperatur-Automobil- und tragbaren Sensoranwendungen, bei denen die Biokompatibilität gemäß ISO 10993 obligatorisch ist.
Breitere Substitutionstrends begünstigen Acryle in Verpackungslaminaten für Snacklebensmittel, während Polyurethane bei der modularen Baupanelmontage zunehmen. Cyanacrylatkleber bleiben eine Nische bei der Aftermarket-Reparatur, und VAE/EVA-Schmelzklebstoffe dominieren die Kartonversiegelung, wobei Jowat und H.B. Fuller 60 % der regionalen Versorgung kontrollieren. Phenol- und Polyamidklebstoffe bleiben bei der Bremsbelag- und Textilkaschierung stabil. Mit dem Fortschreiten der Infrastruktur-Megaprojekte wird die Marktgröße für Kleb- und Dichtstoffe im Nahen Osten und Afrika, die mit Polyurethanformulierungen verbunden ist, voraussichtlich überproportional innerhalb des Gesamtwachstums steigen und die Investitionen der Lieferanten in die lokale Präpolymer-Synthese stärken.


Nach Klebstofftechnologie:
Wasserbasierte Formulierungen führen den Compliance-Wandel anWasserbasierte Chemikalien machten im Jahr 2025 37,28 % der Nachfrage aus, nachdem Dubai eine VOC-Obergrenze von 50 g/L eingeführt hatte – der größte Technologieanteil im Markt für Kleb- und Dichtstoffe im Nahen Osten und Afrika. Reaktive Systeme, einschließlich Zweikomponenten-Epoxide und feuchtigkeitshärtende Polyurethane, sollen bis 2031 mit einem CAGR von 6,31 % wachsen, da die Batteriepackmontage und die Verbundpanelmontage hohe Festigkeit bei schneller Aushärtung priorisieren. Schmelzklebstoffe werden in Hochgeschwindigkeitsverpackungslinien eingesetzt, wo Polyolefinbasen den Energieverbrauch gegenüber EVA-Optionen um 12 % reduzieren.
Lösungsmittelbasierte Qualitäten sehen sich zunehmenden Vorschriften gegenüber, die ihre Expansion einschränken. UV-gehärtete Klebstoffe verzeichnen eine steigende Nachfrage, nachdem Sika einen Silikondichtstoff eingeführt hat, der unter LED-Lampen in acht Sekunden aushärtet und die Verweilzeit in der Automobilglasfertigungslinie halbiert. Mit der Verschärfung der Compliance-Fristen wird der Marktanteil für Kleb- und Dichtstoffe im Nahen Osten und Afrika von wasserbasierten und UV-Plattformen steigen und Legacy-Lösungsmittelformulierer zwingen, ihre Anlagen umzurüsten oder margenschwache Segmente zu verlassen.
Nach Dichtstoffharz:
Polyurethan dominiert, Silikon steigt bei Fassaden stark anPolyurethandichtstoffe hielten im Jahr 2025 einen dominanten Anteil von 41,37 % und sicherten sich damit den größten Anteil an der Dichtstoffnachfrage im Markt für Kleb- und Dichtstoffe im Nahen Osten und Afrika. Überlegene Fugenbewegungs- und Überstreichbarkeitseigenschaften machen sie zum Standard bei saudi-arabischen Dehnungsfugen und ägyptischen Wohngebäuden. Silikondichtstoffe sollen mit einem CAGR von 6,18 % wachsen, gestützt durch Vorhangfassadenverglasung in VAE-Türmen und Solarpanel-Kantenversiegelung im marokkanischen Noor-Komplex, wo eine Toleranz von −40 °C bis 150 °C unerlässlich ist. Acrylische Dichtstoffe dienen Küchen und Bädern, die geringen Geruch schätzen, aber eine begrenzte Bewegungsfähigkeit akzeptieren.
Epoxiddichtstoffe dominieren Industrieböden und Schiffsdecks, wo Diesel- und Salzwasserbeständigkeit ihre höheren Kosten aufwiegen. Polysulfide erfüllen eine Nischennachfrage in der Luftfahrt aufgrund der MIL-S-8802-Konformität. Wackers silanterminiertes Polyether-Sortiment gewinnt im Bus- und LKW-Bau an Bedeutung und spiegelt das wachsende Interesse an Hybridpolymeren wider. Mit zunehmender Fassadenfläche pro Gebäude ist die Marktgröße für Kleb- und Dichtstoffe im Nahen Osten und Afrika, die Silikonsystemen zugeordnet ist, bereit, sich zu vergrößern und die Polyurethan-Marktführerschaft bei Lebenszykluskosten herauszufordern.
Nach Endverbraucherbranche:
Bauwesen führt, Gesundheitswesen beschleunigtBau und Konstruktion verbrauchten im Jahr 2025 39,52 % der Nachfrage, angetrieben durch Saudi-Vision-2030-Baustellen, die Struktursilikone für Glasfassaden und Polyurethane für Isolierpaneele vorschreiben.
Der Automobilverbrauch in der Region konzentriert sich auf Marokko und Ägypten, wo Strukturverklebungen das Fahrzeuggewicht um bis zu 12 kg reduzieren. Die Holzverarbeitungsbranche in der Region fragt hauptsächlich Polyvinylacetat-Emulsionen nach, die in der Möbelherstellung in Südafrika und Saudi-Arabien weit verbreitet sind. Schuhe und Leder erzielten einen beträchtlichen Anteil, obwohl sie trotz zunehmender VOC-Kontrolle noch lösungsmittelintensiv sind. Luft- und Raumfahrt sowie andere Segmente benötigen Klebstoffe, die den Anforderungen an Flammen-, Rauch- und Toxizitätskonformität für Kabineneinrichtungen entsprechen. Der demografische Wandel und regulatorische Vorgaben werden das Bauwesen dominant halten, doch der Gesundheitsanteil am Markt für Kleb- und Dichtstoffe im Nahen Osten und Afrika wird im Prognosezeitraum am schnellsten wachsen.
Geografische Analyse
Markt für Klebstoffe und Dichtstoffe in Saudi-Arabien und den Vereinigten Arabischen Emiraten
Saudi-Arabien entfiel im Jahr 2025 mit 34,48 % der größte Umsatzanteil am Markt für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika, angetrieben durch jährliche Auszahlungen in Höhe von 40 Milliarden USD im Rahmen der Vision 2030 für Projekte wie das Skiresort Trojena und den King Salman Park. Die Vereinigten Arabischen Emirate sind auf Kurs für einen CAGR von 6,12 % bis 2031, da die Pavillons der Expo City und die Masdar City Phase III VOC-arme Vorgaben verankern, die wasserbasierte Klebstoffe begünstigen. Dubais Vorschriften für umweltfreundliches Bauen, die Ziele für saubere Energie in Masdar sowie eine wiederbelebte Hotellerie-Pipeline fördern die breite Akzeptanz wasserbasierter Acrylate und Silikone mit niedrigem Elastizitätsmodul. Die Industriestrategie von Abu Dhabi erstreckt sich nun auch auf Batteriematerialien und eröffnet neue Anwendungsfelder für einkomponentige feuchtigkeitshärtende Klebstoffe. Zollbefreiungen in Freizonen senken die Einstandskosten für Rohstoffe und stärken die Wettbewerbsfähigkeit zusätzlich.
Markt für Klebstoffe und Dichtstoffe in Afrika
Südafrika, Ägypten und Marokko tragen unterschiedliche, jedoch kleinere Umsatzblöcke bei. Südafrika verbindet die Sanierung von Infrastruktur mit der Verklebung von Fahrzeugscheiben, bei der UV-härtende Silikone eingesetzt werden. Ägypten profitiert vom E-Commerce-Verpackungsbereich und dem Aufbau neuer Fahrzeugmontagewerke, wobei die Währungsabwertung den Bedarf an Betriebskapital erhöht. Marokkos Automobilkorridor zieht leitfähige und strukturelle Epoxidharze in EV-Batterielinien. Ostafrikanische Märkte bieten modularen Wohnungsbau als wichtigsten Wachstumstreiber, obwohl logistische Hürden das Wachstum wasserbasierter Produkte begrenzen. Diese Muster verdeutlichen insgesamt, wie lokale Vorschriften, Währungsdynamiken und Industriepolitik die Entwicklung des Marktes für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika prägen.
Regulatorisches Umfeld
Regulierung prägt zunehmend die Technologieentscheidungen im Markt für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika, insbesondere durch Anforderungen an Produktkonformität und niedrige Emissionen im Zusammenhang mit dem Bausektor und dem Umgang mit importierten Chemikalien. In Saudi-Arabien setzt SASO die Technische Regelung für Klebe- und Klebstoffmaterialien durch, die eine Registrierung und Konformitätsbewertung für auf dem Markt platzierte Produkte über die SABER-Plattform vorschreibt, was zusätzliche strukturierte Dokumentations- und Prüfschritte für Importeure und Hersteller mit sich bringt.
In den VAE beeinflussen die Konformität mit Green-Building-Vorgaben und Projektgenehmigungen weiterhin Formulierung und Kennzeichnung. Dubai wendet die Verifizierung emissionsarmer Materialien im Rahmen seiner Green Building Regulations (Al Safat) an, wobei VOC-Prüfungen durch das Dubai Central Laboratory (DCL) ein gängiges Konformitätskriterium für in Gebäuden verwendete Klebstoffe und Dichtstoffe darstellen. Infrastrukturprojekte in Abu Dhabi verweisen auf technische Zulassungszertifikate gemäß den Anforderungen des Abu Dhabi Quality and Conformity Council (QCC), die an Projektspezifikationen und geltende internationale Normen gebunden sind. Außerhalb des Golfs verschärft sich die regulatorische Aufsicht auch bei kontrollierten Chemikalien. Kenia hat die Environment Management and Co-ordination (Controlled Substances) Regulations, 2025 erlassen, die eine Registrierung bei NEMA für bestimmte Substanzen vorschreiben, während Oman Genehmigungen für Import und Herstellung gefährlicher chemischer Substanzen über das Bayan-System der Environment Authority verlangt.
Wertschöpfungskettenanalyse
Rohstoffe (Propylenderivate, Acrylmonomere und Isocyanat-Zwischenprodukte) bilden das Rückgrat des vorgelagerten Teils der Wertschöpfungskette für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika, wobei ein großer Anteil aus der petrochemischen Integration der GCC-Staaten stammt und zusätzliche Mengen über globale Importe in regionale Logistikzentren eingespeist werden. Die Gulf Petrochemicals and Chemicals Association (GPCA) positioniert Saudi-Arabien als zentralen Anker für die petrochemische Produktion der GCC-Staaten (74% Anteil), was die Wirtschaftlichkeit lokal gemischter Schmelzklebstoffe, reaktiver Polyurethane und Bauabdichtungen unterstützt, während Spezialadditive und einige Zwischenprodukte weiterhin importabhängig sind, etwa über Knotenpunkte wie Jebel Ali.
Die Verarbeitung im Mittelstrom beruht auf regionaler Compoundierung und Mischung, unterstützt durch Anwendungs-Know-how, um Produkte an lokale Expositionsbedingungen wie hohe Hitze, UV-Strahlung, Feuchtigkeit und Sand anzupassen. Multinationale Unternehmen bieten technischen Support vor Ort, und Wacker Chemie unterhält seit 2002 ein technisches Zentrum in Dubai für die Prüfung von Bauchemie. Zu den Produktionsstandorten in den VAE zählen Anchor Allied Factory (Marke ASMACO) und Triton Middle East LLC (Anlage in Umm Al Quwain zur Herstellung von Silikon-, Hybrid-PU- und Acryldichtstoffen). Die nachgelagerte Nachfrage läuft über Vertriebshändler für Bauchemie, Industrie-/MRO-Zulieferer und Verpackungsverarbeiter. Hier sind Servicegeschwindigkeit und Fehlerbehebung vor Ort entscheidend für die Zeitpläne von Großprojekten, wobei Hafenstaus und lange Zahlungsfristen bei Großprojekten das Betriebskapital und die Lieferzuverlässigkeit kleinerer Compoundeure belasten können.
Wettbewerbslandschaft
Der Markt für Kleb- und Dichtstoffe im Nahen Osten und Afrika ist mäßig konsolidiert, wobei die fünf größten Unternehmen eine bedeutende Marktgröße halten. Jeder führende Akteur betreibt Misch- oder Compoundierwerke innerhalb der Region, um Versandvorlaufzeiten zu reduzieren und Formulierungen an Wüstenklimaanforderungen anzupassen. Henkels 12.000-Tonnen-Schmelzklebstofflinie in der Jubail Industrial City ging im Januar 2025 in Betrieb, um Hygieneprodukthersteller zu beliefern und die Lokalisierungsquoten im Golfraum zu erfüllen. Regionale Spezialisten, insbesondere Permoseal in Südafrika und The Industrial Group in Saudi-Arabien, liefern Nischenlösungen für marine Anwendungen und Hochtemperaturdichtungen mit schnellem Vor-Ort-Support. Die technologische Differenzierung stützt sich auf VOC-Konformität und Verbesserungen der Aushärtegeschwindigkeit. Kleinere Akteure kämpfen mit der Rohstoffvolatilität, nachdem Propylenspreisschwankungen von 21 % im Jahr 2025 drei ägyptische Mischer für sechs Wochen offline zwangen. Weißflecken-Chancen umfassen Klebstoffe für das Gesundheitswesen für tragbare Sensoren und reaktive Polyurethane für die Elektrofahrzeugbatterieumkapselung, Bereiche, in denen sich die regulatorischen Genehmigungswege noch herausbilden.
Naher Osten und Afrika Kleb- und Dichtstoffe Branchenführer
-
Henkel AG & Co. KGaA
-
Sika AG
-
Dow
-
Arkema
-
H.B. Fuller Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika
- Arkema
- AVERY DENNISON CORPORATION
- 3M
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Illinois Tool Works Inc.
- Jowat SE
- MAPEI S.p.A
- Momentive Performance Materials
- Permoseal (Pty) Ltd
- PIDLITE
- RPM International Inc.
- H.B. Fuller Company.
- Sika AG
- Soudal Group
- The Industrial Group Ltd
- Wacker Chemie AG
Lesen Sie die Analyse der markt für klebstoffe und dichtstoffe im nahen osten und afrika-Unternehmen

Marktchancen und Zukunftsaussichten
Importsubstitution und Versorgungssicherheit für reaktive Chemikalien bleiben in der Region eine klare Marktlücke, insbesondere bei Polyurethansystemen, bei denen die Verfügbarkeit von Isocyanaten und die Preisvolatilität Kosten und Kontinuität beeinflussen. Investitionen der VAE in Industriechemikalien bieten den greifbarsten Ankerpunkt für diese Chance. Im Mai 2026 gaben TA'ZIZ und Alpha Dhabi Holding eine strategische Kooperationsvereinbarung bekannt, die Investitionen in Industriechemikalien von 10 Milliarden USD anstrebt, und TA'ZIZ legte Liefer- und Rohstoffabnahmeverträge im Wert von 28,5 Milliarden USD zur Unterstützung der Chemikalienproduktion offen. Im Juni 2026 starteten TA'ZIZ, Covestro und XRG eine Machbarkeitsstudie für eine MDI-Anlage mit einer Kapazität von 660.000 Tonnen pro Jahr in Al Ruwais, die direkt mit der Nachfrage nach Polyurethan-Klebstoffen und -Dichtstoffen in den Bereichen Bau, Automobil und Dämmung verknüpft ist.
Eine zweite Chance liegt in der tieferen Lokalisierung von Fertigung und technischem Service für Hochdurchsatz-Verpackungen und Gebäudehüllen, wo Kunden Anlagen und Spezifikationen im Rahmen von VOC- und Green-Building-Vorgaben aufrüsten. Die Maßnahmen von H.B. Fuller im Mai 2025 unterstützen diesen Angebotswandel durch den Ausbau der Fertigung in IMEA, einschließlich der Eröffnung einer Anlage in Kairo, Ägypten, und der Erweiterung eines bestehenden Standorts in den VAE für die Bedarfszentren Verpackung, HVAC, Abdichtung, Holzverarbeitung und Industrie. Für Anbieter liegen die umsetzbarsten Bereiche in (i) schnellhärtenden, VOC-armen Systemen, die den Anforderungen von Dubai und Saudi-Arabien entsprechen, (ii) leistungsfähigen Dichtstoffen und Verglasungssilikonen für die Fassaden von Großprojekten, sowie (iii) leitfähigen und Verkapselungsklebstoffen im Zusammenhang mit dem Ausbau der EV-Montage in Marokko und Ägypten, wo die Qualifizierung nach Automobilstandards und eine stabile lokale Versorgung bei der Lieferantenauswahl ins Gewicht fallen.
Recent Industry Developments in Markt für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika
- Februar 2026: Sika vereinbarte die Übernahme von Akkim, einem in der Türkei ansässigen Hersteller von Klebstoffen und Dichtstoffen mit Vertriebsabdeckung im gesamten Nahen Osten und Nordafrika. Die Transaktion erweitert Sikas Zugang zu Vertriebskanälen und Produktreichweite in der Region und verbessert die Fähigkeit, lokal angepasste Spezifikationen für Bau- und Industrieverklebungen zu liefern. Sie erhöht zudem den Wettbewerbsdruck auf regionale Formulierer, da globale Akteure durch Akquisitionen Skaleneffekte und technische Ressourcen ausbauen.
- Juli 2025: Henkel übernahm das in Südafrika ansässige Unternehmen Nordbak (Pty) Ltd, einen Spezialisten für Instandhaltungs-, Reparatur- und Überholungslösungen (MRO) für Kunden aus Bergbau, Infrastruktur und Industrie. Die Übernahme erweitert Henkels Portfolio über die Kernbauklebstoffe hinaus um hochbeanspruchbare Reparaturmaterialien und vor Ort angewendete Lösungen, die in der Schwerindustrie eingesetzt werden. Sie verbessert außerdem die lokale Kundennähe in einem Markt, in dem Betriebszeit und Anwendungssupport ebenso wichtig sein können wie der Produktpreis.
- Juli 2024: Henkel berichtete, dass seine Standorte für Adhesive Technologies im Nahen Osten und Afrika einen Meilenstein von 100% erneuerbarem Strom erreicht haben. Dies stärkt die Nachhaltigkeitsnachweise der Lieferkette für Klebstoffe und Dichtstoffe, die an Projekte und Kunden mit Anforderungen an Emissionsberichterstattung und Green-Building verkauft werden. Dieser Schritt unterstützt zudem die Produktpositionierung, da VOC- und breitere Umweltkonformität in der Baubeschaffung am Golf zunehmend an Bedeutung gewinnen.


Markt für Klebstoffe und Dichtstoffe im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Kleb- und Dichtstoffmaterialien, die für Verbindungs- und Abdichtungszwecke im Nahen Osten und in Afrika verkauft werden, einschließlich industrieller Anwendungen und Baunachfrage, und dann zu einem einzigen Wert in USD zusammengefasst werden.
Ausschlüsse aus dem Umfang: Wir schließen Verkäufe außerhalb des Nahen Ostens und Afrikas aus und schließen nicht verwandte Oberflächenbehandlungen aus, die nicht als Kleb- oder Dichtstoffprodukt fungieren.
Segmentierungsübersicht
- Nach Klebstoffharz
- Acryl
- Cyanacrylatkleber
- Epoxid
- Polyurethan
- Silikon
- VAE/EVA
- Sonstige Harze
- Nach Klebstofftechnologie
- Schmelzklebstoff
- Reaktiv
- Lösungsmittelbasiert
- UV-gehärtet
- Wasserbasiert
- Nach Dichtstoffharz
- Polyurethan
- Epoxid
- Acryl
- Silikon
- Polysulfid
- Sonstige Harze
- Nach Endverbraucherbranche
- Luft- und Raumfahrt
- Automobil
- Bau und Konstruktion
- Schuhe und Leder
- Gesundheitswesen
- Verpackung
- Holzverarbeitung und Tischlerei
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Saudi-Arabien
- Südafrika
- Vereinigte Arabische Emirate
- Katar
- Bahrain
- Ägypten
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erfassung der Nachfragetreiber, die erklären, wo Kleb- und Dichtstoffe in dieser Region verbraucht werden und wo nicht. Wir haben öffentliche Quellen wie nationale Statistikämter und Zollbehörden für Bauaktivitäten, Handelsströme und Signale zur Industrieproduktion ausgewertet, die richtungsweisend mit der Verbindungs- und Abdichtungsnachfrage verknüpft sind.
Um die Annahmen fundiert zu halten, haben wir auch Quellen wie UN Comtrade, Weltbankindikatoren, die Internationale Energieagentur für industriellen und infrastrukturellen Kontext sowie von Experten begutachtete Chemie- und Materialzeitschriften für Technologieverschiebungen wie wasserbasierte und reaktive Systeme herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und vertrauenswürdige Fachpresse wurden verwendet, um Kapazitätsänderungen, Länderpräsenzen und Endverbrauchsexposition zu bestätigen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und handelsintelligenzdaten auf Sendungsebene selektiv eingesetzt, um Umsatzaufteilungen zu normalisieren und die Importabhängigkeit gegenzuprüfen. Diese Desk-Research-Quellen sind nur illustrativ, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Desk-Signale in verwertbare Eingaben umzuwandeln, insbesondere in Bezug auf Preisgestaltung, Produktmix und Kanalpraxis, die je nach Land variieren. Wir haben mit Herstellern, Distributoren, Formulierern und nachgelagerten Nutzern in den Bereichen Bau, Verpackung und Transport gesprochen und unsichere Punkte mit Folgefragen erneut überprüft, damit die Annahmen in der gesamten Region konsistent blieben.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | CXOs: 17 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 24 % |
| Kleinere Akteure: 20 % | Manager: 59 % |
Marktgrößenbestimmung & Prognose
Der Markt wurde zunächst mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Bau- und Industrieaktivitätsindikatoren in einen adressierbaren Nachfragepool umgewandelt und dann mithilfe regionstypischer Verbrauchsintensität und Preisspannen nach Chemie und Anwendung in Werte umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Zusammenfassung einer Stichprobe von Lieferanten- und Distributorumsätzen sowie die Validierung implizierter Volumina mithilfe des durchschnittlichen Verkaufspreises multipliziert mit geschätzten Tonnagespannen.
Zu den wichtigsten im Modell verwendeten Eingaben gehörten Bauausgaben und Projektstarts in den wichtigsten MEA-Volkswirtschaften, Trends bei der Verpackungsproduktion, Signale zur Automobil- und Transportproduktion, die Aufteilung zwischen wasserbasierten, lösungsmittelbasierten, Schmelzkleber- und reaktiven Systemen sowie die Entwicklung der durchschnittlichen Verkaufspreise nach Harzfamilie. Wo die Unternehmensberichterstattung begrenzt war, wurden Lücken durch die Verwendung von Proxy-Mischungen aus ähnlicher Endverbrauchsexposition und durch die Anwendung konservativer Bereichsobergrenzen geschlossen, bis Interviews die richtige Richtung bestätigten.
Für die Prognose wurde eine Szenarioanalyse um einen Basispfad herum angewendet, da die Nachfrage mit Infrastrukturzyklen und Importpreisen schwanken kann. Die Vorausschau wurde mithilfe von Expertenerwartungen zu Baupipelines, industriellen Diversifizierungsprogrammen und der Geschwindigkeit des Technologieaustauschs abgestimmt und dann einem Stresstest unterzogen, damit das Wachstum die praktische Kapazität und das in der Region verfügbare Handelsangebot nicht übersteigt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, darunter Handelsbewegungen, Richtung der Bauaktivität und implizierter Verbrauch pro Sektor, und dann vor der Freigabe auf Ausreißer überprüft. Wenn eine Zahl auf Länderebene ungewöhnlich erschien, haben wir die dahinterliegenden Annahmen überprüft und primäre Befragte erneut kontaktiert, wenn die Abweichung nicht durch Mix oder Preisgestaltung erklärt werden konnte.
Der Bericht wird jährlich aktualisiert, und Zwischenprüfungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie z. B. eine starke Währungsbewegung, eine größere Anlagenerweiterung oder eine Änderung der Importzölle, die die Preisgestaltung beeinflusst. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Daten und Interviewerkenntnisse berücksichtigt werden, was dazu beiträgt, die Zahlen aktuell und über die Jahre hinweg vergleichbar zu halten.
Vergleich der Marktgröße für Naher Osten und Afrika Kleb- und Dichtstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für MEA Kleb- und Dichtstoffe können sich unterscheiden, auch wenn das Thema gleich klingt, da der Zeitstempel, die abgedeckten Länder und die Preisbasis nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie Unternehmen die Aufteilung zwischen Kleb- und Dichtstoffen behandeln und ob Endverwendungen wie Bau und Verpackung anhand konsistenter Nachfrageindikatoren gemessen werden.
In unserer Arbeit lässt sich die Streuung in der Regel auf den Aktualisierungsrhythmus und den Währungszeitpunkt zurückführen, da die USD-Umrechnung den Wert erheblich verschieben kann, wenn die Wechselkurse volatil sind, und weil sich die Trends bei den durchschnittlichen Verkaufspreisen mit den Harzkosten und dem Technologiemix bewegen. Durch die erneute Validierung der Preisspannen mit aktuellen Kanalprüfungen und die Anwendung eines konsistenten Devisenzeitpunkts reduziert Mordor Intelligence das Risiko, ältere Preispunkte mit aktuellen Nachfragebedingungen zu vermischen, was ein Grund dafür ist, dass die nachstehenden Werte nicht vollständig übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 1,51 Mrd. USD (2024) | Verwendet einen auf den Nahen Osten beschränkten Rahmen und ein Basisjahr 2024, was den Wert verschieben kann, wenn MEA in USD ausgewiesen wird und wenn afrikanische Volumina und unterschiedliche Kanalmixe nicht vollständig berücksichtigt werden. |
| Regionale Unternehmensberatung B | 3,12 Mrd. USD (2022) | Verwendet ein älteres Basisjahr und einen breiteren Wertaufbau, der die Gesamtwerte überschätzen kann, wenn Preisniveaus, Währungszeitpunkt und Produktumfang nicht im Einklang mit den jüngsten Harzkosten- und Mixveränderungen aktualisiert werden. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Wahl der regionalen Grenzen einen großen Teil der Lücke erklären, und der verbleibende Unterschied ergibt sich in der Regel daraus, wie die Preisgestaltung aktuell gehalten wird. Mit klaren Umfangsregeln, praktischen Nachfrageindikatoren und wiederholbaren Prüfungen des durchschnittlichen Verkaufspreises und des Währungszeitpunkts bleibt die Schätzung nachvollziehbar und lässt sich leichter aktualisieren, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird die Nachfrage nach Kleb- und Dichtstoffen im Nahen Osten und Afrika voraussichtlich wachsen?
Der Markt für Kleb- und Dichtstoffe im Nahen Osten und Afrika soll von 2026 bis 2031 mit einem CAGR von 5,98 % wachsen und den Wert von USD 1,52 Milliarden auf USD 2,03 Milliarden steigern.
Welches Land trägt den größten Umsatz zum regionalen Verbrauch bei?
Saudi-Arabien erzielte im Jahr 2025 34,48 % des Umsatzes, gestützt durch Vision-2030-Megaprojekte, die Hochleistungssilikone und Polyurethane vorschreiben.
Welcher Harztyp weist die schnellste Wachstumsprognose auf?
Polyurethanklebstoffe führen das Wachstum mit einem CAGR von 6,24 % an, dank ihrer zunehmenden Verwendung bei der Automobilverklebung und Strukturverglasung.
Wie prägen VOC-Vorschriften die Technologieentscheidungen?
VAE, Saudi-Arabien und Südafrika beschränken den VOC-Gehalt im Innenbereich nun auf bis zu 30–50 g/L und beschleunigen damit den Wechsel zu wasserbasierten und UV-gehärteten Technologien.
Welche Endverbraucherbranche entwickelt sich am schnellsten?
Anwendungen im Gesundheitswesen – insbesondere tragbare Sensoren und die Montage von Medizinprodukten – sollen bis 2031 einen CAGR von 6,27 % verzeichnen.
Welche Taktiken wenden Lieferanten an, um die Margen bei Rohstoffschwankungen zu schützen?
Multinationale Unternehmen betreiben regionale Mischwerke, schließen langfristige Propylenverträge ab und führen Niedertemperatur-Aushärtechemikalien ein, die den Energieverbrauch der Kunden senken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
