
Größe und Marktanteil des mexikanischen Marktes für Frachtspedition
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 11.98 Milliarden US-Dollar |
| Marktgröße (2026) | 12.62 Milliarden US-Dollar |
| Marktgröße (2031) | 16.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.35 % |
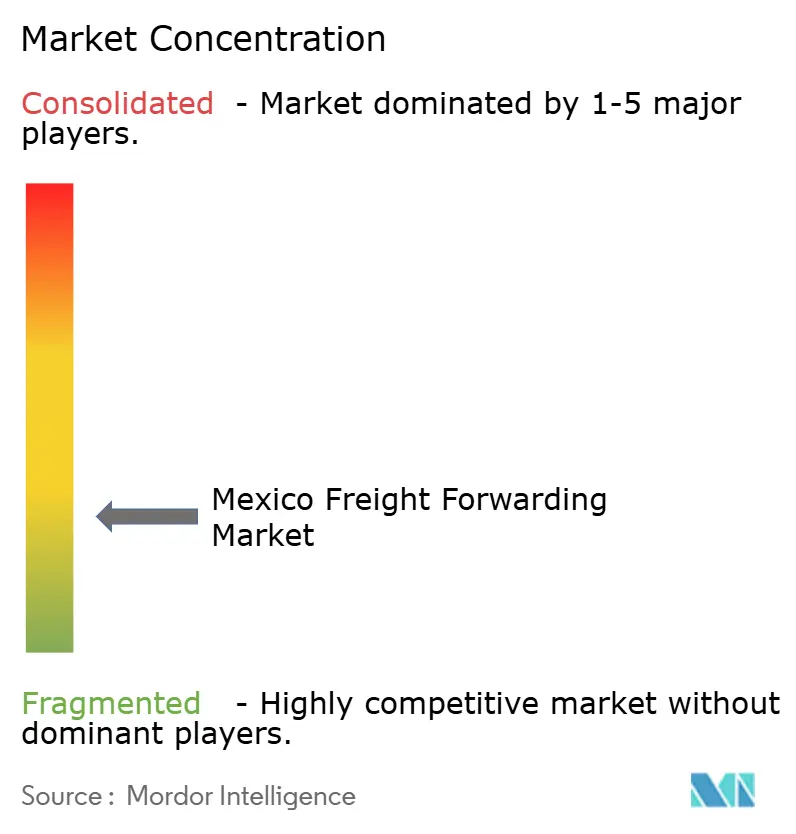
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für Frachtspedition durch Mordor Intelligence
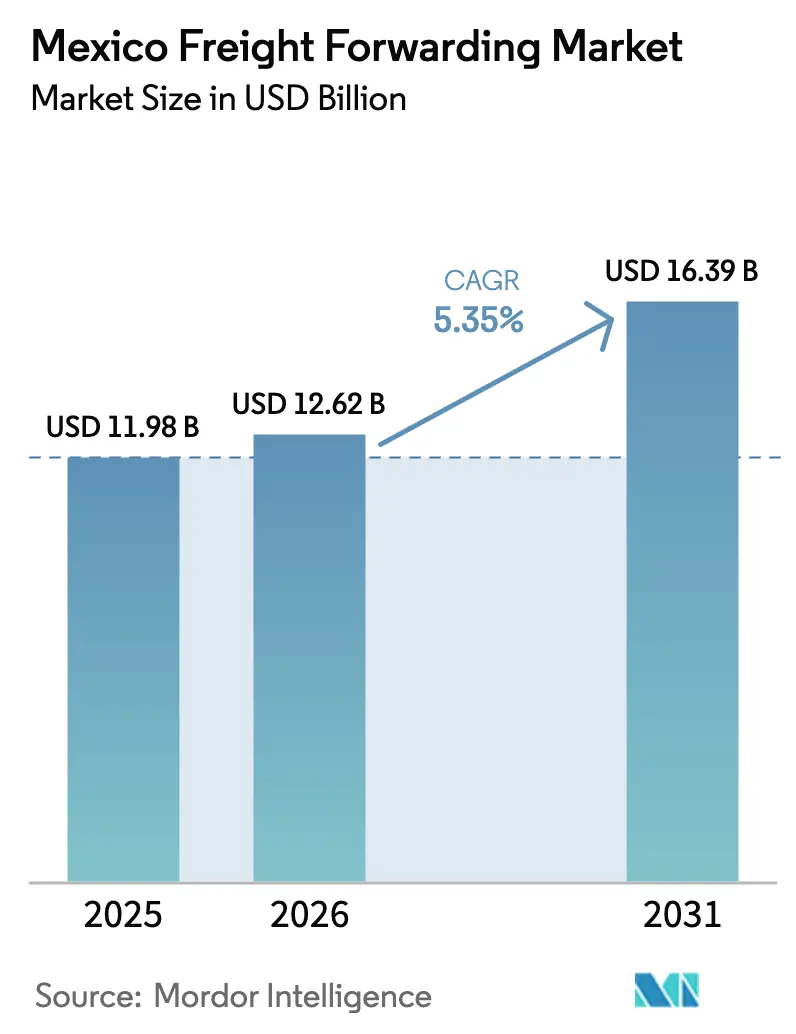
Die Größe des mexikanischen Marktes für Frachtspedition wird für 2026 auf 12,62 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 11,98 Milliarden USD, mit Prognosen für 2031 von 16,39 Milliarden USD, was einer CAGR von 5,35 % über den Zeitraum 2026–2031 entspricht.
Die Expansion dieses Marktvolumens wird durch nearshoring-bedingte Fertigungszuflüsse, die Beschleunigung des grenzüberschreitenden E-Commerce sowie anhaltende Infrastrukturausbauten entlang der See-, Luft-, Straßen- und Schienentransportkorridore gestützt. Mexiko wurde 2024 zum größten Handelspartner der Vereinigten Staaten, und das daraus resultierende Wachstum der Frachtmengen stärkt Wettbewerbsinvestitionen rund um pazifische Umschlagspunkte, intermodale Hubs an der nördlichen Grenze sowie Produktionskorridore im Bajío. Währungsvolatilität, Fahrermangel und Engpässe im Schienenverkehr dämpfen das Wachstum, überwiegen jedoch nicht den strukturellen Bedarf, der aus OEM-Verlagerungen, der Digitalisierung des Zollwesens und regulatorischen Anreizen resultiert. Zusammengenommen schaffen diese Faktoren ein Umfeld, in dem technologiegestützte Spediteure Skalenvorteile vertiefen, während Nischenanbieter spezialisierte Chancen erschließen.
Wesentliche Erkenntnisse des Berichts
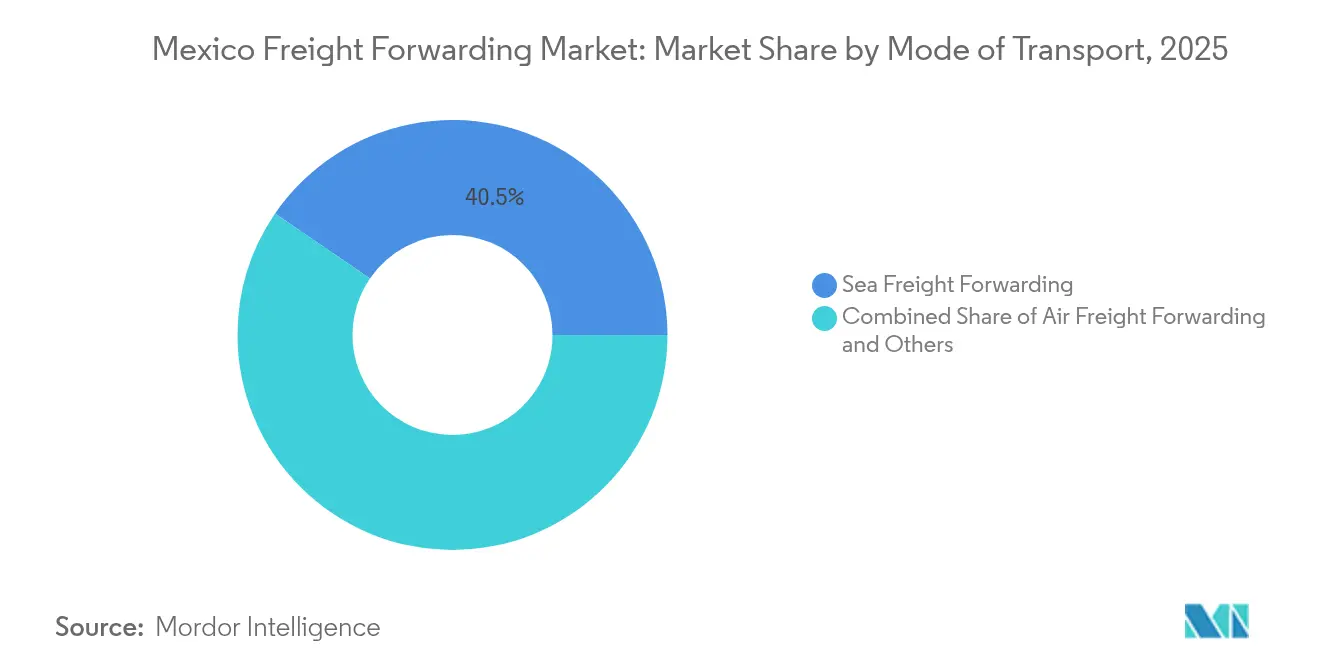
- Nach Transportmodus führte die Seefrachtspedition mit einem Marktanteil von 40,45 % am mexikanischen Markt für Frachtspedition im Jahr 2025, während die Luftfrachtspedition voraussichtlich mit der höchsten CAGR von 5,38 % bis 2031 wachsen wird.
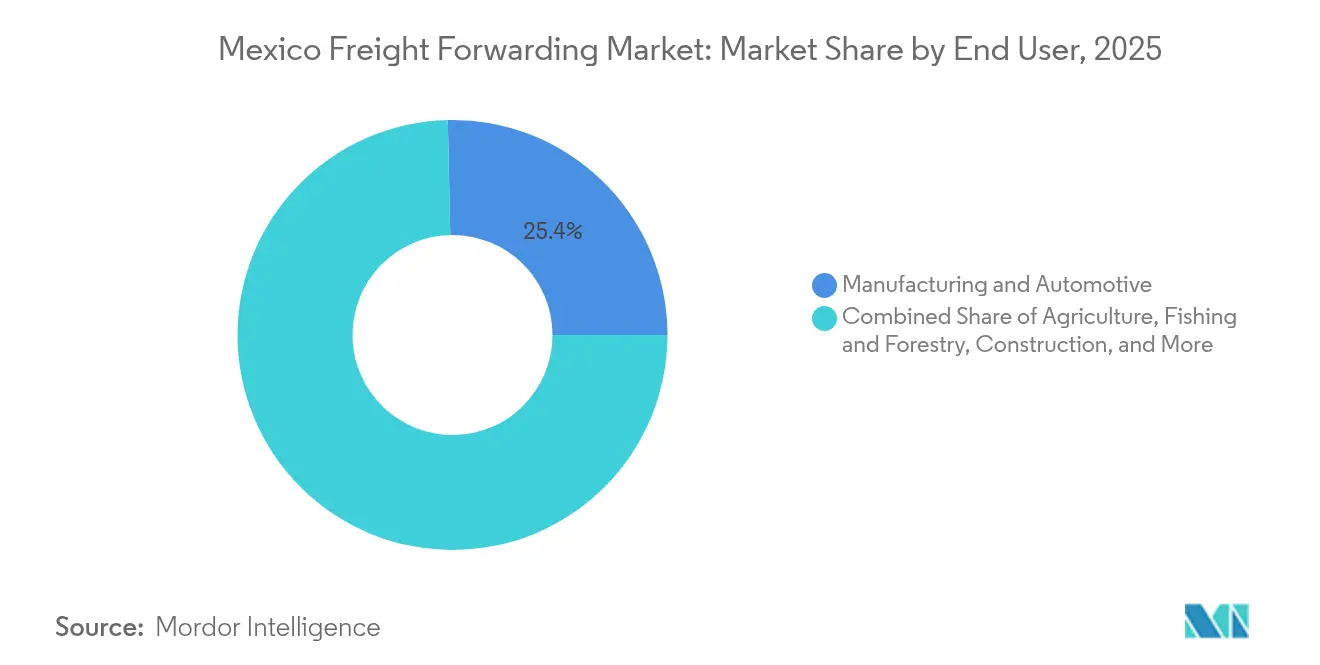
- Nach Endnutzer entfiel auf Fertigung & Automobil ein Anteil von 25,35 % am Volumen des mexikanischen Marktes für Frachtspedition im Jahr 2025, während die Nachfrage aus dem Gesundheits- & Pharmaziebereich mit einer CAGR von 4,62 % bis 2031 zunimmt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum mexikanischen Markt für Frachtspedition
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Nearshoring-bedingter Exportaufschwung | +1.8% | National, mit Schwerpunkten im Bajío und in den nördlichen Grenzstaaten | Mittelfristig (2–4 Jahre) |
| USMCA-konforme Zollreformen | +1.2% | US-mexikanische Grenzübergänge, Pazifikhäfen | Kurzfristig (≤ 2 Jahre) |
| Boom bei grenzüberschreitenden E-Commerce-Paketsendungen | +0.9% | Große Ballungszentren, Logistikhubs an der Grenze | Kurzfristig (≤ 2 Jahre) |
| OEM-Verlagerung von Tier-1-Automobilzulieferern | +0.8% | Automobilkorridore: Bajío, Nuevo León, Sonora | Mittelfristig (2–4 Jahre) |
| Multimodale Korridore (Pazifikhäfen zum Bajío) | +0.6% | Pazifikküste, Fertigungszonen in Zentralmexiko | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für umweltfreundlichen Güterverkehr | +0.4% | National, mit Priorität in Industrieentwicklungszonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring-bedingter Exportaufschwung
Die Verlagerung der Fertigung von Asien nach Mexiko gestaltet nordamerikanische Lieferketten um und unterstützt einen anhaltenden Anstieg der Frachtspeditionsvolumina. Investitionszusagen von über 60 Milliarden USD sind bis 2027 für die Inbetriebnahme geplant, und mehr als 450 neue Unternehmen haben seit 2024 Betriebsstätten eröffnet. Die Automobilteileproduktion, von der 87 % exportiert werden, ist auf zuverlässige Just-in-time-Korridore angewiesen, die multimodale Lösungen begünstigen, welche Pazifikhäfen, Bajío-Werke und US-amerikanische Montagelinien verbinden. Die Automobilproduktion machte 2024 21,7 % des mexikanischen Fertigungs-BIP aus, und Teslas 5-Milliarden-USD-Komplex in Monterrey veranschaulicht das Ausmaß der Projekte, die künftige Frachtströme verankern. Frachtexpediteuren mit Zolllagern und zertifizierter Zollkompetenz sind gut positioniert, um langfristige Verträge zu sichern, da OEMs und Tier-1-Zulieferer die lokale Beschaffung intensivieren[1]Automotive Logistics, "Mexikanische Supermacht vor dem Wachstum," automotivelogistics.media.
USMCA-konforme Zollreformen
Das Mandat für das Complemento Carta Porte 3.0 und das IMMEX 4.0-Zertifizierungsschema verkürzen Abfertigungszyklen und vereinfachen die Dokumentation, was taggleiche Inspektionen in Manzanillo und Lázaro Cárdenas ermöglicht. Automatisierte Risikoprofile und elektronische Frachtbriefverfolgung senken die Compliance-Kosten und fördern die modale Diversifizierung. Unternehmen, die API-basierte Zollmaklerpattformen einsetzen, bewältigen Grenzübertritte nun in Stunden statt in Tagen, was zu Einsparungen beim Umlaufkapital und einer höheren Trailer-Auslastung führt. Diese Vorteile stärken den Marktanteil digital-orientierter Spediteure und zwingen traditionelle Zollmakler, Technologie-Upgrades zu beschleunigen.
Boom bei grenzüberschreitenden E-Commerce-Paketsendungen
Die Ausgaben im Online-Einzelhandel stiegen 2024 stark an und katapultierten die Paketsendungen über die US-mexikanische Grenze in den zweistelligen Bereich. Die Erweiterung des DHL-Hubs in Querétaro für 120 Millionen USD schuf das größte DHL Express-Zentrum Lateinamerikas und steigerte die Durchsatzkapazität für Expresslieferungen am nächsten Tag um 35 %. Vertikale Logistikparks in Mexiko-Stadt verkürzten die Vorlaufzeiten bei der Auftragserfüllung um 70 %, und zollfreie Schwellenwerte im Rahmen des USMCA begünstigen steigende Kleinsendungsimporte. Fulfillment-Anbieter kooperieren mit Frachtspediteuren, um Middle-Mile-Kapazitäten zu integrieren und Luftfrachtbeförderung mit der lokalen Verteilung auf einer einzigen Plattform zu verknüpfen. Diese Dynamik trägt zu einem nachhaltigen Prämienrendite-Wachstum bei, insbesondere für zeitdefinierte Luftfrachtverbindungen.
OEM-Verlagerung von Tier-1-Automobilzulieferern
Die Fahrzeugproduktion erreichte 2024 3,8 Millionen Einheiten, davon wurden 3,3 Millionen exportiert. BMWs Werk in San Luis Potosí bezieht Teile von 250 regionalen Zulieferern unter Einsatz von prädiktiver Planung und Cross-Docking-Analysen, was den bandnahen Lagerbestand um 23 % reduzierte. Verlagerte Tier-1-Zulieferer generieren inkrementelle Frachten für Batterien, Innenausstattungen und Elektronik, die jeweils eine Einhaltung von Temperatur-, Sicherheits- oder Gefahrgutvorschriften erfordern. Frachtspeditieure, die Versicherung, Ursprungskonsolidierung und gebundenen Nahgütertransport integrieren, erzielen margenstärkere Verträge, während Transportunternehmen in spezialisierte Fahrzeugflotten investieren. Der Übergang zur Elektromobilität intensiviert die Nachfrage nach zertifizierten Lithium-Ionen-Lagerstätten und ADR-geschultem Personal.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Engpässe im Schienennetz an Grenzübergängen | -0.8% | US-mexikanische Grenzübergänge, wichtige Schienenkorridore | Mittelfristig (2–4 Jahre) |
| Fahrermangel und hohe Fluktuation | -1.1% | National, mit akuten Auswirkungen in Tijuana, Ciudad Juárez, Monterrey | Kurzfristig (≤ 2 Jahre) |
| Volatilität wechselkursbezogener Treibstoffzuschläge | -0.6% | National, mit Auswirkungen auf den grenzüberschreitenden Betrieb | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kühlketteninfrastruktur außerhalb von Tier-1-Städten | -0.4% | Mittelstädte, ländliche Vertriebsnetze | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe im Schienennetz an Grenzübergängen
Eagle Pass und Laredo bleiben überlastet, da die Schienenmengen die Abstellkapazitäten übersteigen. Die durchschnittlichen Liegezeiten sind trotz der Investitionsprogramme von Kansas City Southern de México um 18 Stunden gegenüber dem Vorjahr gestiegen. Der Vorschlag für die Green Eagle Railroad, eine 1,335-Meilen-Verlängerung im Maverick County, wartet noch immer auf Genehmigungen mehrerer Behörden, was die Entlastung verzögert. Verzögerungen wirken sich auf Just-in-time-Automobilketten aus und erzwingen kostspielige LKW-Umleitungen. Spediteure bauen Pufferlager in grenznahen Lagerhäusern auf, was die Lagerkosten erhöht und die Termintreue erschwert[2]Railway Age, "Antrag auf Ausnahmegenehmigung," railwayage.com.
Fahrermangel und hohe Fluktuation
Schätzungsweise 56.000 Stellen für Fernfahrer sind in Nordamerika unbesetzt, und Mexikos vorgeschriebene Lohnerhöhung von 108 %, die im März 2025 in Kraft tritt, erhöht den Kostendruck auf kleine Transportunternehmen. Höhere Löhne haben die Fluktuation noch nicht eingedämmt, die bei Monterreyer Fahrzeugflotten über 25 % liegt. Versicherungsprämien, Verzögerungen an Kontrollpunkten und steigende Kraftstoffkosten drücken die Margen, was kleinere Betreiber zum Marktaustritt veranlasst. Spediteure mit gebundener oder vermittelter Kapazität sichern sich gegen Risiken durch Festverträge und multimodale Routenplanung ab, doch die Gesamtelastizität im Straßentransport bleibt angespannt, was das CAGR-Wachstumspotenzial des Marktes einschränkt[3]Mexico Business News, "Mexikos Straßengüterverkehr steht nach 108%iger Fahrergehaltserhöhung vor Disruption," mexicobusinessnews.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seefracht behält ihr Volumen, Luftfracht beschleunigt sich
Die Seefrachtspedition hielt 2025 einen Marktanteil von 40,45 % am mexikanischen Markt für Frachtspedition und unterstreicht damit ihre Dominanz bei hochvolumigen Warenströmen zwischen Asien und den Pazifikhäfen. LCL-Lösungen gewinnen bei mittelständischen Unternehmen, die von Nearshoring-Vorteilen profitieren, an Bedeutung, während FCL für etablierte Hersteller mit planbarer Produktion konstant bleibt. Carrier-Allianzen führten Express-Linien zwischen Shanghai und Manzanillo mit 15-tägigen Transitzeiten ein und boten damit eine tragfähige Mitte zwischen Luft- und traditionellen Seefrachttakten.
Im Luftfrachtbereich erweiterten Netzwerkfluggesellschaften die Ladekapazität am Internationalen Flughafen Felipe Ángeles in Mexiko-Stadt, während Integratoren in den Ausbau der Aufnahmekapazitäten in Querétaro investierten, was Luftfrachtverbindungen zu der höchsten CAGR von 5,38 % im Zeitraum 2026–2031 verhalf. E-Commerce-Pakete, hochwertige Elektronik und dringende Automobilkomponenten bilden die Nachfragebasis und veranlassen Spediteure, Block-Space-Vereinbarungen auszuhandeln und Konsolidierungscharter einzusetzen. Der multimodale Schienen-Straßen-Verkehr, der unter „Sonstige” klassifiziert ist, profitiert von grenzüberschreitenden intermodalen Korridoren und Vorabfertigungspilotprojekten, die die Tür-zu-Tür-Laufzeiten um Stunden verkürzen. Insgesamt sorgen diese Entwicklungen für modale Vielfalt im mexikanischen Markt für Frachtspedition und fördern integrierte Dienstleistungsangebote.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Erwerb des Berichts verfügbar


Nach Endnutzer: Fertigung führt, während das Gesundheitswesen an Bedeutung gewinnt
Fertigung & Automobil hielt 2025 einen Anteil von 25,35 % am Volumen des mexikanischen Marktes für Frachtspedition, angetrieben durch eine Fahrzeugproduktion von 3,8 Millionen Einheiten und die Verlagerung von Tier-1-Zulieferern in das Bajío und in nördliche Cluster. Spezialisierte Frachten, einschließlich gestaffelter Sequenzierung und Just-in-time-Cross-Docking, führen zu einem höheren Umsatz pro Kilogramm im Vergleich zu Massengutfrachten. Werksexpansionen von Tesla, BMW und Kia erfordern konsolidierte eingehende Güterströme und generieren eine konstante Nachfrage nach gebundenem Transloading in Grenzzonen. Öl & Gas, Bergbau und Steinbruch verzeichnen durch Schwerlasttransporte und Massenmineralexporte ein stabiles Volumen, obwohl die Energiediversifizierung das langfristige Wachstum mäßigt.
Für Gesundheit & Pharmazeutik wird prognostiziert, dass dieser Bereich mit einer CAGR von 4,62 % (2026–2031) alle anderen Segmente übertreffen wird, begünstigt durch multinationale Unternehmen, die ihre Lieferketten diversifizieren, und eine strengere Durchsetzung der Guten Vertriebspraxis. Engpässe in der Kühlkettenkapazität außerhalb von Tier-1-Städten unterstützen Premiumpreise für validierte Transportverbindungen. Die Baunachfrage ist an Großprojekte wie den Maya-Zug geknüpft, der eingehenden Zement, Stahl und Maschinen erfordert. Der Distributionshandel, einschließlich Groß- und Einzelhandel, FMCG und E-Tailer, sorgt für Volatilität, aber auch für hohe Frequenz, wovon Spediteure profitieren, die Teilladungen, Pakete und Retourenmanagement in einheitlichen Verträgen kombinieren. Aufkommende Frachten aus Telekommunikation und erneuerbaren Energien bringen übergroße und hochwertige Transporte mit sich, die die Versicherungs- und Compliance-Komplexität in der mexikanischen Frachtspeditionsbranche erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Erwerb des Berichts verfügbar
Geografische Analyse
Pazifikküstenhubs verarbeiten den Großteil des maritimen Durchsatzes: Manzanillo bewältigte 2024 3,5 Millionen TEU und soll nach seiner Erweiterung für 3 Milliarden USD bis 2030 10 Millionen TEU erreichen. Lázaro Cárdenas betreibt Mexikos größte Zollanlage und halbautomatische Hafenkräne, die taggleiche Inspektionen ermöglichen und Überlaufmengen aus asiatischen Schifffahrtsrouten aufnehmen. Gemeinsam bilden diese Häfen die Grundlage für regionale See-Schienen-Lösungen, die Fabriken in Guadalajara und im Bajío versorgen und die Binnenfrachtkosten um bis zu 12 % senken.
Die nördlichen Grenzstaaten verzeichnen die schnellste Wachstumsdynamik im mexikanischen Markt für Frachtspedition, gestützt durch Nearshoring und grenzüberschreitende Montage. Laredo, El Paso und Eagle Pass konzentrieren intermodale LKW- und Schienenverkehrsströme, während neue Binnenhäfen in Nuevo León gebundene Lagerkapazitäten mit Mehrwertdienstleistungen integrieren. Der Leerstand in Klasse-A-Industrieparks entlang des Korridors Monterrey–Saltillo sank 2024 unter 2 %, was die anhaltende Nachfrage nach exportorientierter Logistikimmobilien widerspiegelt. Schienenengpässe bleiben jedoch ein Flaschenhals und veranlassen Spediteure, Routen über kleinere Grenzübergänge zu diversifizieren und beschleunigte Nahgütertransportprogramme zu nutzen.
Regulatorisches Umfeld
Die Spedition in Mexiko unterliegt einem Regelwerk zur Handels- und Transportkonformität, das auf der Nationalen Zollagentur (ANAM), den SAT-Zollverfahren und den durch das USMCA vorgegebenen Dokumentations- und Sicherheitsanforderungen an Grenz- und Hafenstandorten beruht. Ab dem 1. Januar 2026 verschärften die Reform des Zollgesetzes und die Allgemeinen Außenhandelsregeln 2026 die Kontrollen durch erweiterte Inspektions- und Prüfungsbefugnisse sowie höhere Strafen für schwere Verstöße (250 % bis 300 % des Handelswerts), was die Kosten der Nichteinhaltung für Verlader, Spediteure und Zollagenten erhöht.
Operativ hat die Prüfung von Dokumentation und Klassifizierung durch die Anforderungen von 2026 an detailliertere Nachweispakete im Rahmen der Außenhandelsregeln zugenommen. Änderungen des Allgemeinen Gesetzes über Ein- und Ausfuhrzölle (TIGIE) erhöhten zudem die Einfuhrzölle für 1.463 Zolltarifpositionen um 5 % bis 50 % für bestimmte Waren aus Ländern ohne Freihandelsabkommen mit Mexiko. Darüber hinaus wurde die Governance für Makler und Betreiber verschärft, unter anderem durch eine obligatorische Rezertifizierung der Zollagentenlizenzen in einem Dreijahreszyklus innerhalb einer 20-jährigen Gültigkeitsstruktur, was den Vorteil von Spediteuren mit internem Handelscompliance-Management und geprüften Zollprozessen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfung in der mexikanischen Spedition erstreckt sich von der Beschaffung durch Verlader und der Ursprungskonsolidierung über den internationalen Hauptlauf (See und Luft), grenzüberschreitende Zollabwicklung und Sicherheitskontrollen bis hin zu Binnentransport und Hauptlauf im Landesinneren (Straße und Schiene) sowie wertschöpfenden Logistikleistungen wie Zolllagerung, Kitting und Retourenabwicklung. Spediteure koordinieren Kapazitäten mit Reedereien, Fluggesellschaften sowie inländischen und grenzüberschreitenden Speditionspartnern und führen anschließend die Zollabfertigung über zugelassene Zollagenten und integrierte Compliance-Systeme durch, die auf Anforderungen wie Complemento Carta Porte, IMMEX und Sicherheitsprogramme der Verlader abgestimmt sind.
Die Wettbewerbsdifferenzierung basiert zunehmend auf der Netzdichte an den Knotenpunkten (Manzanillo, Lázaro Cárdenas und nördliche Grenzübergänge), der Kontrolle über Kapazitäten im mittleren Streckenabschnitt sowie digitalisierten Zollabläufen, die Standzeiten und Demurrage-Risiken reduzieren. Die Skalenintegration zeigt sich am 1. Februar 2026 landesweiten Go-Live von DSV, bei dem der Betrieb mit DB Schenker zusammengeführt wird, um die Abdeckung in Luft- und Seefracht, Straßentransport und Kontraktlogistik zu erweitern. Zugleich stützen Paket- und Expressintegratoren weiterhin die hochfrequenten grenzüberschreitenden Warenströme durch große Hub-and-Station-Netzwerke (zum Beispiel das mexikanische Netzwerk von FedEx mit 83 Stationen und mehreren internationalen Luftfrachtterminals). Auf der Straßenstrecke bleiben Frachtsicherheit und verlässliche Transitzeiten begrenzende Faktoren, was Investitionen in Sicherheitsprotokolle in der Nähe von durchsatzstarken Logistikknoten wie AIFA fördert und zu stärker strukturierten LTL-Express- und zonierten Hauptlaufnetzwerken führt, um Handling-Schnittstellen zu reduzieren.
Wettbewerbslandschaft
Globale Integratoren und multinationale Spediteure vertiefen ihre Marktposition durch Akquisitionen und Technologieinvestitionen. Der Kauf von Estafeta durch UPS erhöht die Dichte im nationalen Paketsegment, während die Partnerschaft von Hub Group mit Easo Nordamerikas größtes intermodales US-Mexiko-Angebot schafft. Deutsche Post DHL Group, Kuehne + Nagel und DSV stärken ihre Positionen in den Premium-Luft- und Expresssegmenten durch den Einsatz prädiktiver Analytik, IoT-Tagging und automatisierter Zollabwicklung. Regionale Spezialisten wie Solistica und Traxión halten dagegen, indem sie sich auf Automobil-Sequenzierung, Last-Mile-E-Commerce und zeitkritische Sendungen konzentrieren, häufig durch Joint Ventures mit OEMs oder Einzelhändlern.
Die Technologieadoption differenziert die Dienstleistungsangebote. Digitale Plattformen, die Frachtratenkalkulation, Frachtüberwachung und Zoll-Compliance integrieren, schaffen Kostentransparenz und verkürzen Verwaltungszyklen. Unternehmen, die in Blockchain zur Dokumentenverifizierung und in maschinelles Lernen zur Kapazitätsprognose investieren, berichten von geringeren Detention- und Demurrage-Gebühren. Spediteuren ohne Kapital für die digitale Transformation droht Margendruck, da Verlader zunehmend zu datenanreichen Anbietern wechseln. Die Kühlkettenexpansion über Tier-1-Metropolen hinaus bleibt eine ungenutzte Chance; Unternehmen mit multimodalen temperaturgeführten Netzwerken können Premiumrenditen erzielen und profitieren gleichzeitig von geringem Wettbewerb.
Die Marktfragmentierung hält an, doch die Konsolidierung beschleunigt sich, da steigende Compliance-Kosten kleinere Makler unter Druck setzen. Das Interesse von Private-Equity-Gesellschaften an Technologie-Start-ups im Frachtbereich treibt Innovationen rund um multimodale Echtzeit-Marktplätze, dynamische Routenplanung und eingebettete Finanzprodukte voran. Dennoch schaffen regulatorische Hürden – CTPAT-Zertifizierung, Mexikos Zugelassener Wirtschaftsbeteiligter (OEA) Programm und sich verändernde Gefahrgutvorschriften – Eintrittsbarrieren, die etablierte Marktteilnehmer schützen. Insgesamt weist der mexikanische Markt für Frachtspedition eine moderate Konzentration auf, ausgewogen zwischen globalen Platzhirschen und agilen regionalen Betreibern.
Marktführer der mexikanischen Frachtspeditionsbranche
Deutsche Post DHL Group (DHL Global Forwarding)
Kuehne + Nagel International AG
DSV A/S
Traxión
Expeditors International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die politisch vorangetriebene Modernisierung der Infrastruktur und strengere Handelscompliance schaffen Freiräume für Spediteure, die Zollmanagement, Sicherheit und multimodales Design in einem Vertrag bündeln können. Der mexikanische Infrastrukturinvestitionsplan 2026-2030 sieht eine umfangreiche Projektpipeline vor (rund 5,6 Billionen MXN über 1.500 Projekte) mit einer Mittelzuweisung von 722 Milliarden MXN für 2026, die Korridor-Ausbauten bei Autobahnen, Schienenwegen, Häfen und Flughäfen unterstützt, welche Spediteure in neue Routing-Optionen im Landesinneren, Zolllager-Umschlagknoten und hafenzentrierte Distribution umsetzen können. Das Programa Sectorial de Infraestructura, Comunicaciones y Transportes 2025-2030 bietet einen Ankerpunkt für die intermodale Entwicklung von Dienstleistern, die Door-to-Door-Angebote aufbauen, welche pazifische Zugangspunkte und logistische Zonen an der Nordgrenze verbinden.
Eine zweite Chance liegt in gezielten Serviceangeboten für termingebundene und schwerere B2B-Sendungen, die zwischen Paket- und traditioneller Frachtlogistik liegen, insbesondere dort, wo E-Commerce und Nearshoring die Sendungsfrequenz erhöhen. Der Start von Ground Select durch DHL Express Mexico im Mai 2026 für Sendungen von 10 bis 70 kg (unterstützt durch den Einsatz neuer Fahrzeuge) signalisiert einen aktiven Wettbewerb in diesem Segment und drängt Spediteure dazu, Partnerschaften im inländischen Hauptlauf, urbane Konsolidierung und integrierte Zollabwicklung auszubauen, um KMU- und Mid-Market-Kunden zu gewinnen. Die Compliance-Intensität durch die Zollreformen und Außenhandelsregeln von 2026 erhöht zudem die Nachfrage nach prüfungsbereiter Dokumentation, Fachwissen zur Tarifklassifizierung und kontrollierten Prozessen für stark geprüfte Handelsrouten, was Spediteure begünstigt, die in digitale Zoll-Toolchains und standardisierte Betriebsabläufe investieren, statt auf Spot-Vermittlung zu setzen.
Aktuelle Branchenentwicklungen
- Mai 2026: DHL Express Mexico kündigte den Start von Ground Select an, einem neuen bodengebundenen B2B-Service für Pakete zwischen 10 und 70 kg, unterstützt durch eine Investition in 120 neue Fahrzeuge. Die Serviceerweiterung wirkt sich direkt auf das bodengebundene Speditionssegment in Mexiko aus und stärkt die inländische Kapazität von DHL. Der Start verbessert die Flexibilität grenzüberschreitender Sendungen für mittelschwere Frachten.
- Juli 2025: DP World eröffnete einen Speditionsknotenpunkt in Mexiko-Stadt, um der steigenden grenzüberschreitenden Nachfrage zu begegnen. Die Erweiterung des Umschlagpunkts stärkt die grenzüberschreitende Frachtkapazität am Standort Mexiko-Stadt und erhöht die Nearshoring-Logistikpräsenz. Sie erweitert die Hub-Dichte im gesamten Anbieternetzwerk.
- Juni 2025: Kuehne + Nagel eröffnete eine 363.000 sq-ft große Konsolidierungsanlage in El Paso, um die Warenströme zwischen El Paso und Juárez zu optimieren. Dies erhöht die grenzüberschreitende Konsolidierungskapazität zwischen den USA und Mexiko und verbessert Durchsatz und Transitzeiten für Sendungen aus der Automobil- und Fertigungsindustrie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt wird definiert als die in Mexiko erzielten Umsätze aus Speditionsleistungen, die die Planung, Organisation und Steuerung von Frachtbewegungen auf inländischen und internationalen Strecken umfassen, einschließlich der zugehörigen Verwaltungs- und Dokumentationsunterstützung im Speditionswesen.
Ausgeschlossen sind: reine Vermögenswert-basierte Frachttransportumsätze sowie eigenständige Lagerhaltung oder Zustellung auf der letzten Meile, die nicht als Teil eines Speditionsauftrags verkauft werden.
Übersicht der Segmentierung
- Nach Transportmodus
- Luftfrachtspedition
- Seefrachtspedition
- Vollcontainerladung (FCL)
- Teilcontainerladung (LCL)
- Sonstige
- Nach Endnutzer
- Fertigung & Automobil
- Öl & Gas, Bergbau & Steinbruch
- Landwirtschaft, Fischerei & Forstwirtschaft
- Bauwesen
- Distributionshandel (Groß-/Einzelhandel, FMCG)
- Sonstige Endnutzer (Telekommunikation, Pharmazeutik usw.)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um den Kontext der mexikanischen Logistik zu erfassen und das Modell an beobachtbare Handels- und Transportaktivitäten anzubinden. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie mexikanische Zoll- und Handelsstatistiken, Transport- und Wirtschaftsreihen des INEGI, Durchsatzmeldungen von Häfen und Flughäfen sowie makroökonomische Indikatoren der Zentralbank, ergänzt durch Aktualisierungen auf Korridorebene von Transportbehörden.
Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichte wurden anschließend genutzt, um Verschiebungen im Leistungsmix und die Preisentwicklung in der Spedition zu verfolgen, insbesondere für grenzüberschreitende Fertigungsströme. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, sendungsbezogene Import- und Exportprüfungen sowie Verträge und Ausschreibungen genutzt, um die Exposition gegenüber wichtigen Handelsrouten zu bestätigen und Annahmen auf Plausibilität zu prüfen. Die hier genannten Schreibtischquellen sind beispielhaft und nicht erschöpfend.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Spediteuren, Zoll- und Compliance-Spezialisten, Fach- und Führungskräften der Luft- und Seelogistik sowie Logistikmanagern auf Verladerseite, die Speditionsdienstleistungen einkaufen. Diese Angaben nutzten wir, um den Streckenmix und typische Leistungspakete zu validieren und zu verstehen, wie sich Preise entwickeln, wenn Kapazitäten knapp werden, Treibstoffzuschläge sich ändern und Zollvorschriften die Abfertigungszeit und den Verwaltungsaufwand beeinflussen. Anschließend überprüften wir, ob die aus der Schreibtischrecherche gewonnenen Signale mit den Aussagen der Stakeholder in ganz Mexiko und an den wichtigsten grenzüberschreitenden Zugangspunkten übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 13 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Akteure: 17 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Handelsströme und Transportaktivitäten zu einem Speditionsnachfragepool für Mexiko rekonstruiert und anschließend anhand des Leistungsmixes und typischer Preisniveaus je Verkehrsträger in Werte umgerechnet wurden. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen abgesichert, etwa durch stichprobenartige Umsatzprüfungen bei speditionsintensiven Betreibern, Kanalprüfungen der Sendungsmengen und ASP-x-Volumen-Berechnungen für gängige Sendungstypen. Bei Abweichungen wurden die Gesamtsummen entsprechend angepasst.
Zu den wichtigsten Modelleingaben zählten die Richtung des mexikanischen Warenhandels (Importe und Exporte), die Dynamik der grenzüberschreitenden Fertigung, der Frachtdurchsatz an Häfen und Flughäfen, Kapazitäts- und Auslastungssignale in Luft- und Seefracht, die durchschnittliche Preisentwicklung in der Spedition je Verkehrsträger sowie Zoll- und Dokumentationsanforderungen, die Abfertigungszeit und -aufwand beeinflussen. Für die Prognose nutzten wir vorrangig eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der Handelswachstum, Kapazitätsbedingungen und Preistreiber im Expertenkonsens projiziert und anschließend optimistische und konservative Szenarien einem Stresstest unterzogen wurden. Wo Bottom-up-Daten unvollständig waren, wurden fehlende Bereiche mithilfe von Proxy-Streckenanteilen und durch Interviews validierten Leistungsmix-Verhältnissen ergänzt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Handelswerten, Frachtdurchsatztrends und bekannten Wendepunkten in der grenzüberschreitenden Aktivität überprüft und anschließend auf ungewöhnliche Sprünge im Verkehrsträgermix oder in den Preisen untersucht. Wir führen Abweichungsprüfungen über mehrere Jahre durch, überprüfen Ausreißer erneut und kontaktieren relevante Experten erneut, wenn eine größere Diskrepanz zwischen Modellergebnissen und aktuellem Marktverhalten auftritt.
Vor der Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, damit die Berechnungslogik und die Wahl der Eingabewerte über die gesamte Zeitreihe konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Nachfrage, Kapazität oder Preise verändern können. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den mexikanischen Speditionsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die mexikanische Spedition unterscheiden sich häufig, da der Leistungsumfang nicht einheitlich abgegrenzt wird und da unterschiedliche Teams unterschiedliche Annahmen zu Preisen, Wechselkursen und der Geschwindigkeit der Normalisierung von Handel und Kapazität treffen.
Einige Schätzungen beziehen breitere Logistikumsätze mit ein, etwa inländische Speditionsvermittlung im Straßentransport, Lagerhaltung oder allgemeine 3PL-Fulfillment-Leistungen, wodurch die Gesamtzahl größer erscheint, selbst wenn die Speditionsnachfrage unverändert ist. Bei Mordor Intelligence berücksichtigen wir ausschließlich Speditionsumsätze, die mit der Organisation von Sendungen und den zugehörigen Dokumentationsarbeiten in Mexiko verbunden sind. Lagerhaltung, Zustellung auf der letzten Meile und reine Frachtführertransportumsätze liegen außerhalb des Geltungsbereichs.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,62 Mrd. USD (2026) | |
| Regionale Unternehmensberatung A | 14,90 Mrd. USD (2026) | Verwendet einen breiteren Anwendungsbereich, der Spedition mit zusätzlichen Logistikdienstleistungen vermischt, und wendet höhere gemischte Provisionssätze auf inländische Transporte an, ohne reine Frachtführerumsätze von Speditionsgebühren zu trennen. |
| Fachzeitschrift B | 10,70 Mrd. USD (2026) | Verwendet eine engere Erfassung formeller Speditionsumsätze, erfasst kleinere grenzüberschreitende Spezialisten unzureichend und wendet eine konservative Preisentwicklung an, die Veränderungen im Verkehrsträgermix und die Weitergabe von Zuschlägen nicht vollständig widerspiegelt. |
Insgesamt lässt sich die Spanne größtenteils dadurch erklären, was als Speditionsumsatz gezählt wird und wie sich die Preise je Verkehrsträger im Zeitverlauf entwickeln. Unser Ansatz bleibt nachvollziehbar an Handels- und Durchsatzsignale gebunden und wird anschließend durch Interviews auf Plausibilität geprüft, sodass sich die endgültige Zahl anhand klarer Schritte reproduzieren und erklären lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der mexikanische Markt für Frachtspedition im Jahr 2026?
Er wird auf 12,62 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,35 % einen Wert von 16,39 Milliarden USD erreichen.
Welcher Transportmodus hält den größten Anteil in der mexikanischen Frachtspedition?
Die Seefracht führt mit einem Umsatzanteil von 40,45 %, gestützt durch steigende asiatisch-pazifische Containerströme über Manzanillo und Lázaro Cárdenas.
Welcher Endnutzersektor treibt die größte Nachfrage nach Frachtspedition?
Fertigung & Automobil trägt 25,35 % des Marktwerts bei, begünstigt durch robuste Fahrzeug- und Komponentenexporte in die Vereinigten Staaten.
Warum wachsen Luftfrachtverbindungen schneller als andere Transportmodi?
Grenzüberschreitende E-Commerce-Pakete und zeitkritische Automobilkomponenten steigern die Luftfrachtmengen und stützen eine CAGR von 5,38 % für die Luftfrachtspedition.
Was ist das wichtigste Infrastrukturprojekt, das beobachtet werden sollte?
Die Erweiterung des Hafens Manzanillo für 3 Milliarden USD wird die Kapazität bis 2030 auf 10 Millionen TEU vervierfachen und die Dynamik des pazifischen Umschlagspunkts grundlegend verändern.
Wie beeinflusst das Nearshoring die Frachtspeditionslandschaft?
Die Verlagerung von OEMs und Tier-1-Zulieferern von Asien nach Mexiko treibt ein nachhaltiges Exportwachstum an und fördert Investitionen in multimodale Korridore und die Digitalisierung des Zollwesens.
Seite zuletzt aktualisiert am:


