
Mexiko 3PL Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 24.14 Milliarden US-Dollar |
| Marktgröße (2026) | 25.51 Milliarden US-Dollar |
| Marktgröße (2031) | 33.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.66 % |
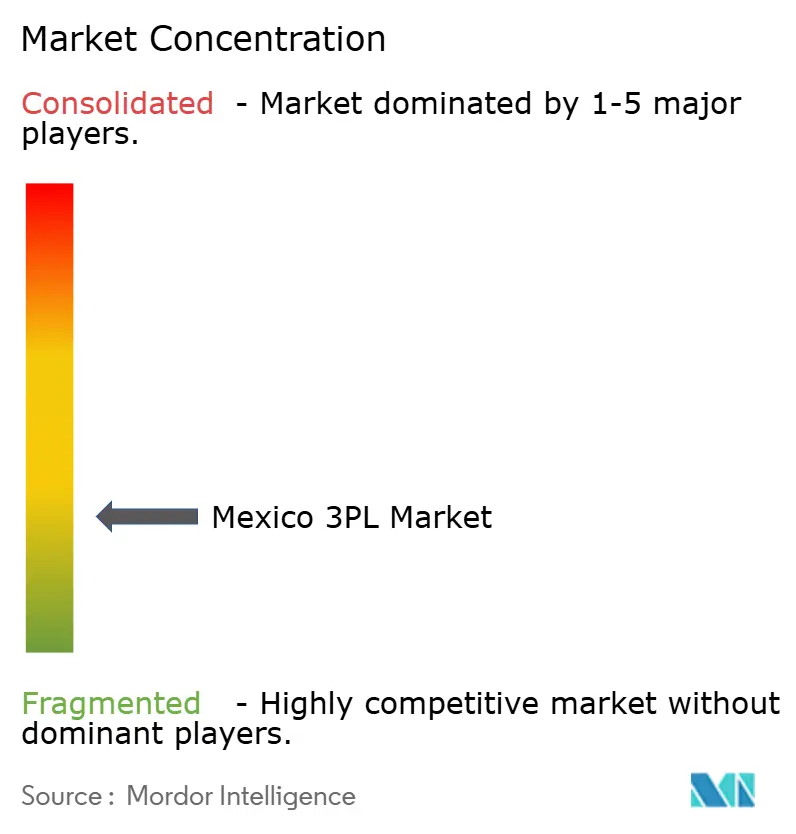
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Mexiko 3PL Marktanalyse von Mordor Intelligence
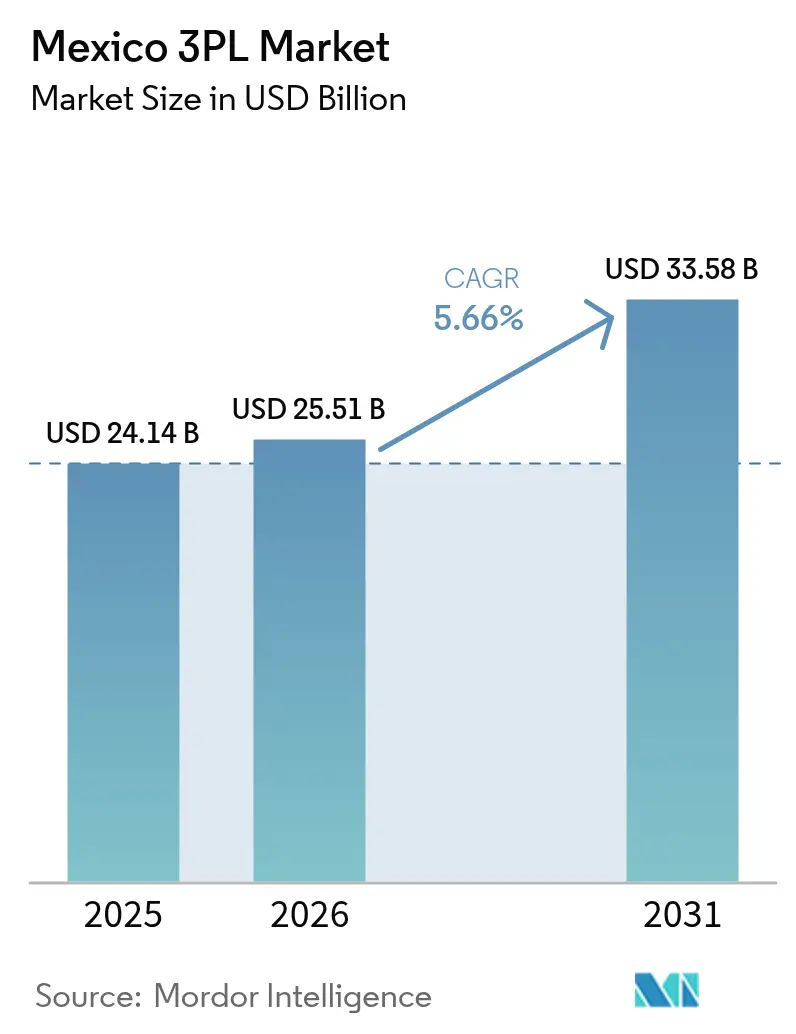
Die Mexiko 3PL Marktgröße im Jahr 2026 wird auf 25,51 Milliarden USD geschätzt, ausgehend vom Wert von 24,14 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 33,58 Milliarden USD zeigen, was einem Wachstum von 5,66 % CAGR über den Zeitraum 2026–2031 entspricht.
Der stetige Anstieg des Marktes ist in Mexikos Rolle als bevorzugtem Nearshoring-Ziel Nordamerikas verankert, gestützt durch den wachsenden bilateralen Handel mit den Vereinigten Staaten und die beschleunigte Digitalisierung von Frachtnetzwerken. Die Ausweitung des E-Commerce-Paketvolumens, Infrastrukturverbesserungen wie der Interozeeanische Korridor sowie anhaltende Zuflüsse ausländischer Direktinvestitionen in Automobil- und Elektronikwerke verleihen dem Markt weiteren Schwung. Der Mexiko-Drittanbieterlogistikmarkt ist jedoch mit anhaltenden Sicherheitsrisiken, Begrenzungen der Fahrerstunden und Währungsvolatilität konfrontiert, was Anbieter dazu zwingt, technologieintensive, Asset-Light-Modelle zu übernehmen, die Fixkosten senken und Risiken streuen. Das Zusammenspiel dieser Faktoren hält die Preisgestaltung rationell, fördert die Konsolidierung und treibt den Sektor in Richtung fortschrittlicher Transparenzplattformen und Mehrwert-Lagerdienstleistungen.
Wichtigste Erkenntnisse des Berichts
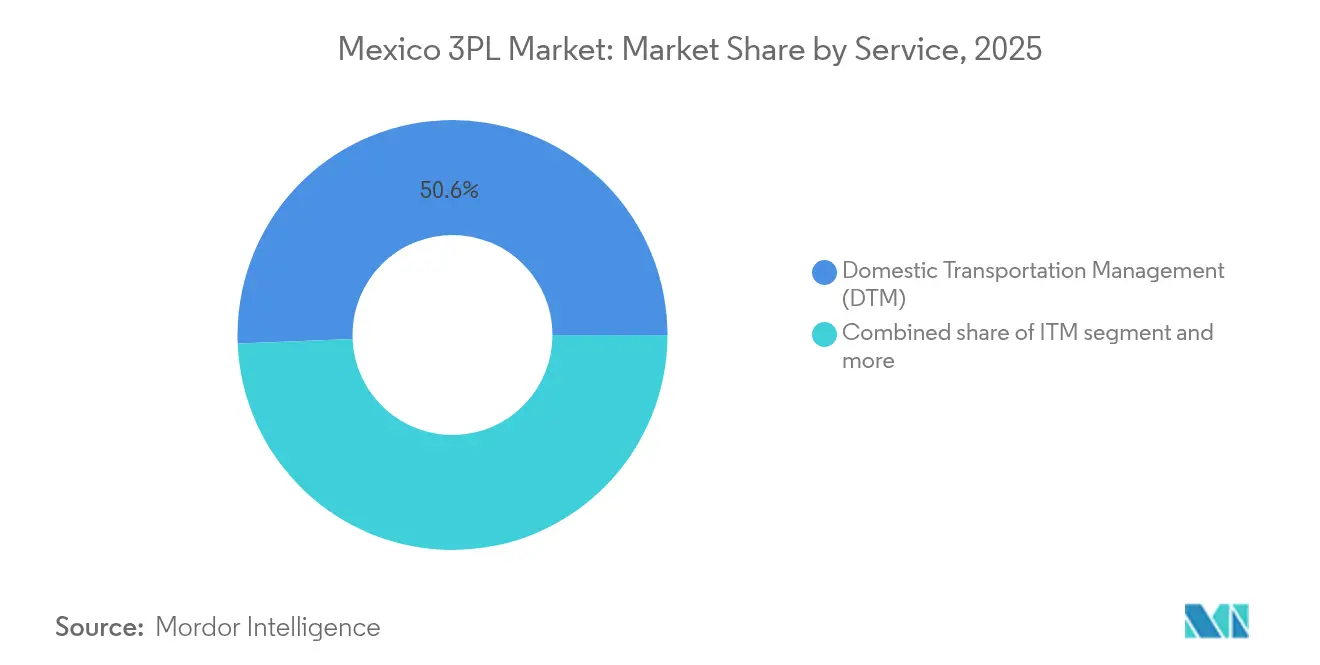
- Nach Dienstleistung führte das inländische Transportmanagement mit einem Anteil von 50,63 % am Mexiko-Drittanbieterlogistikmarkt im Jahr 2025; Mehrwert-Lagerung und -Distribution werden voraussichtlich mit einer CAGR von 7,05 % bis 2031 wachsen.
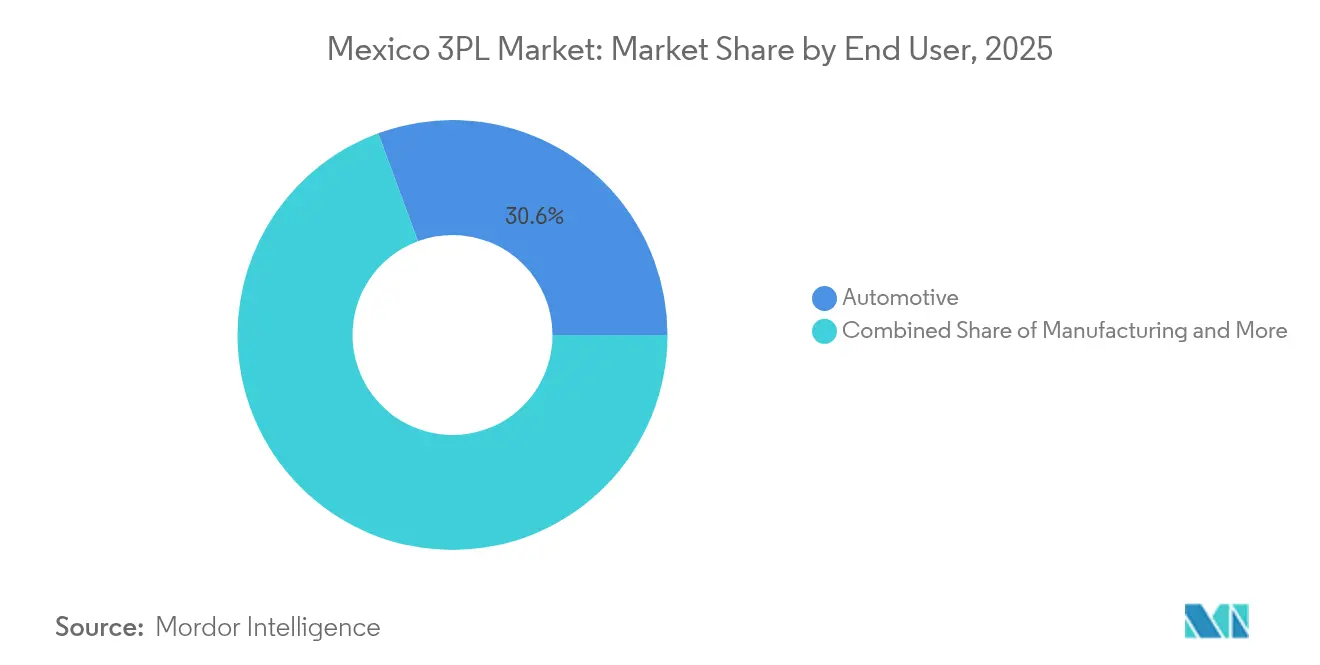
- Nach Endnutzer entfiel auf die Automobilindustrie ein Anteil von 30,62 % am Mexiko-Drittanbieterlogistikmarkt im Jahr 2025, und Biowissenschaften & Gesundheitswesen wachsen bis 2031 mit einer CAGR von 7,86 %.
- Nach Logistikmodell hielten Asset-Light-Anbieter im Jahr 2025 einen Anteil von 41,57 % am Mexiko-Drittanbieterlogistikmarkt, und dasselbe Modell soll bis 2031 mit einer CAGR von 6,03 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Mexiko 3PL Markttrends und -Erkenntnisse
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch Nearshoring veranlasste Umlenkung nordamerikanischer Lieferketten | +1.8% | Nördliche Grenzstaaten und Bajío-Region | Mittelfristig (2–4 Jahre) |
| E-Commerce-Paketvolumen mit wachsenden Same-Day-Delivery-Erwartungen | +1.2% | Mexiko-Stadt, Guadalajara, Monterrey | Kurzfristig (≤ 2 Jahre) |
| Erholung der Automobilproduktion und grenzüberschreitende Komponentenflüsse | +1.0% | Nördliche Fertigungskorridore und Zentralmexiko | Mittelfristig (2–4 Jahre) |
| Ausländische Pharmainvestitionen, die eine BIP-gekoppelte Kühlkettenachfrage ausweiten | +0.8% | Mexiko-Stadt, Guadalajara, Tijuana | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für die Kältelogistik im Agrarexport | +0.6% | Sinaloa, Sonora, Michoacán | Mittelfristig (2–4 Jahre) |
| Digitales Zollabfertigungsprogramm Aduanas Digital | +0.4% | Grenzübergänge und wichtige Häfen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Nearshoring veranlasste Umlenkung nordamerikanischer Lieferketten
Ausländische Hersteller verlagern weiterhin Kapazitäten aus Asien nach Mexiko und lenken geplante Investitionen in Höhe von 46 Milliarden USD in Automobil-, Elektronik- und Pharmabetriebe. Die LKW-Übergänge in die Vereinigten Staaten sind seit dem Jahr 2000 um 62,6 % gestiegen, was die Nachfrage nach grenzüberschreitender Zollabfertigung und multimodaler Koordination verstärkt. Da Unternehmen die USMCA-Konformität anstreben, ohne die Landekosten zu erhöhen, gewinnt der Mexiko-Drittanbieterlogistikmarkt an Bedeutung bei der Orchestrierung synchronisierter Just-in-Time-Flüsse, die Mehrwert-Lagerung in der Nähe von Produktionsknoten integrieren. Verbesserte Transparenzplattformen und einheitliche Zolldatensätze erschließen Kosteneinsparungen, fördern weiteres Outsourcing und stützen den mittelfristigen Wachstumsimpuls dieses Treibers[1]Raúl Rodríguez, „Ausblick auf die mexikanische Automobilindustrie 2025,” Asociación Mexicana de la Industria Automotriz (AMIA), amia.com.mx.
E-Commerce-Paketvolumen mit wachsenden Same-Day-Delivery-Erwartungen
Der Online-Einzelhandel gewinnt einen wachsenden Anteil am mexikanischen Konsumausgaben, angeführt von Plattformen wie MercadoLibre, Temu und Shein. Allein MercadoLibre investiert 2,5 Milliarden USD, um seine Fulfillment-Center von 90 auf über 100 zu erhöhen und die Lieferfenster in Großstädten auf unter 24 Stunden zu komprimieren. Logistikanbieter antworten mit Mikro-Fulfillment-Hubs, Dark Stores und durch Crowdsourcing betriebenen Kurierflotten, alle unterstützt von KI-gesteuerten Routenoptimierungsmaschinen, die die Standzeiten verkürzen. Der Mexiko-Drittanbieterlogistikmarkt muss Same-Day-Delivery-Kapazitäten integrieren, ohne die Margen zu erodieren, was die Relevanz urbaner Hochregalläger weiter festigt, die die Kosten der letzten Meile senken.
Erholung der Automobilproduktion und grenzüberschreitende Komponentenflüsse
Automobilhersteller planen milliardenschwere Elektrifizierungswetten, darunter BMWs Batteriecampus im Wert von 870 Millionen USD und Teslas geplante Gigafactory im Wert von 5 Milliarden USD[2]Olivier Zipse, „BMW Group investiert 870 Millionen Euro in Batteriewerk San Luis Potosí,” BMW Group Newsroom, bmwgroup.com. Komponentenströme profitieren bereits von Canadian Pacific Kansas City's 100 Millionen USD schwerer Doppelspurbrücke bei Laredo-Nuevo Laredo, was die Schienenflüssigkeit für Tier-1-Teilelieferanten verbessert. Die Spezialhandhabung von Batterien und Leistungselektronik treibt neue Vertragslogistikangebote mit temperaturgeführtem Transport und strenger ADR-Konformität voran. Dieses hochwertige Frachtprofil steigert den Umsatzertrag und stärkt den Sektor als dauerhaftes Wachstumsmotor für den Mexiko-Drittanbieterlogistikmarkt.
Ausländische Pharmainvestitionen, die eine BIP-gekoppelte Kühlkettenachfrage ausweiten
DHL Supply Chains Investition von 200 Millionen USD in Life-Sciences-Einrichtungen unterstreicht eine Welle pharmazeutischen Nearshorings, das BIP-zertifizierte Lagerhaltung, Transport bei 2–8 °C und lückenlose Rückverfolgbarkeit erfordert. Frialsa's 125,7 Millionen Kubikfuß lateinamerikanischer Gefrierkapazität belegt die Skalierung inländischer Kapazitäten, während bundesstaatliche Ziele für saubere Energie die Anbieter dazu veranlassen, solarbetriebene Kühlung einzuführen. Langzeitverträge multinationaler Pharmaunternehmen sichern planbare Volumina ab und schützen den Mexiko-Drittanbieterlogistikmarkt vor zyklischen Schwankungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Marode Straßen- und Schieneninfrastruktur treibt inländische Transportkosten in die Höhe | -1.4% | Südliche und ländliche Regionen | Langfristig (≥ 4 Jahre) |
| Frachtdiebstahl-Brennpunkte erhöhen Versicherungsprämien und erzwingen Umwege | -1.0% | Estado de México, Puebla, Michoacán | Kurzfristig (≤ 2 Jahre) |
| Fahrerstundenbegrenzung (NOM-087-SCT-2-2017) mindert die Effizienz im Fernverkehr | -0.8% | Bundesweite Fernstrecken | Mittelfristig (2–4 Jahre) |
| Peso-Volatilität und Dokumentationskomplexität bei Kleinsendungen | -0.6% | Grenzüberschreitende Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Marode Straßen- und Schieneninfrastruktur treibt inländische Transportkosten in die Höhe
Rund 85 % der mexikanischen Fracht werden noch immer auf der Straße befördert, was Verlader Engpässen auf veralteten Autobahnen aussetzt, deren Modernisierung bis 2030 18,9 Milliarden USD erfordert. Obwohl der Schienenausbau im Wert von 157 Milliarden MXN (8,45 Milliarden USD) und der Interozeeanische Korridor im Wert von 850 Millionen USD Abhilfe versprechen, erstrecken sich die Fertigstellungstermine über 2025 hinaus. Bis dahin treiben Umwege, Fahrzeugverschleiß und Staus die Betriebskosten in die Höhe, die sich auf die Vertragspreise im gesamten Mexiko-Drittanbieterlogistikmarkt auswirken. Anbieter reagieren, indem sie die Schiene nutzen, wo verfügbar, doch bleibt das Hemmnis ein langfristiger Belastungsfaktor für die Marge.
Frachtdiebstahl-Brennpunkte erhöhen Versicherungsprämien und erzwingen Umwege
Im Jahr 2024 wurden mehr als 24.000 Frachtberaubungen registriert, davon 83 % unter Gewaltanwendung, was Verlader zu höheren Versicherungsprämien und der Planung bewachter Konvois zwingt. Zentrale Korridore nahe Puebla und Estado de México sind Brennpunkte, die zu langen Umwegen führen, die zusätzlichen Kraftstoff und Arbeitsstunden verursachen. Das „Balam”-Programm der Nationalgarde reduzierte Autobahnraubüberfälle um 8,8 %, dennoch bleibt das Risiko erhöht, insbesondere bei Lebensmittel-, Getränke- und Unterhaltungselektronikfrachten. Der Mexiko-Drittanbieterlogistikmarkt investiert stark in Telematik, Geofencing und Fahrerschulung, um dem kurzfristigen Gegenwind entgegenzuwirken[3]Miguel Silva, „Vierteljahresbericht 2024 zur Strategie ‚Balam' der Nationalgarde,” Secretaría de Seguridad y Protección Ciudadana, gob.mx.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transportdominanz bei gleichzeitiger Beschleunigung der Lagerung
Das inländische Transportmanagement generierte 2025 50,63 % der Mexiko-Drittanbieterlogistikmarktgröße, da Hersteller auf LKW angewiesen waren, um Bajío-Werke mit Grenzübergängen zu verbinden. Die korridorlastige Struktur erfordert eine durchgängige Orchestrierung, dynamische Preisgestaltung und die Einhaltung von Fahrerruhezeitmandaten. Das internationale Transportmanagement, gestützt auf einen bilateralen Handel im Wert von 839,9 Milliarden USD, nutzt integrierte Zollabfertigung, gebundenen Drayage-Transport und Schienentauschpunkte zur Rationalisierung von USMCA-Frachtflüssen. Zusammen sichern diese Dienstleistungen planbare Einnahmeströme, die Anbieter häufig durch mehrjährige Verträge absichern.
Mehrwert-Lagerung und -Distribution wächst mit einer CAGR von 7,05 % am schnellsten. Durch Robotik ermöglichte Zentren, wie Walmarts KI-ausgestattete Hubs im Bajío, veranschaulichen einen Wandel von der einfachen Lagerung hin zu Omnichannel-Fulfillment, Retourenabwicklung und Kitting. Von GEODIS eingesetzte autonome mobile Roboter verkürzen die Kommissionierzeiten und steigern den Durchsatz, ohne den Flächenbedarf zu erhöhen. Da der verfügbare Raum in der Nähe von Mexiko-Stadt knapper wird, entstehen Hochregalläger, was den Mexiko-Drittanbieterlogistikmarkt als Innovationssandkasten stärkt. Schienenverknüpfte Einrichtungen in San Luis Potosí und Monterrey integrieren Cross-Dock-Zonen, die die Teilelieferung an Montagebetriebe beschleunigen und die Dienstleistungsbindung erhöhen.


Nach Endnutzer: Führungsrolle der Automobilindustrie durch Gesundheitssektor herausgefordert
Automobilverträge stellten 2025 30,62 % des Mexiko-Drittanbieterlogistikmarktanteils, gestützt durch 3,8 Millionen Fahrzeugexporte und die Just-in-Sequence-Pläne der Tier-1-Zulieferer. Flottenerweiterungen, wie die Verdoppelung der Transporteinheiten bei TLE Automotive, unterstreichen das robuste Streckenaufkommen in US-amerikanische Autohäuser. Fertigung, Technologie und Elektronik verbinden Nearshoring-Wirtschaftlichkeit mit zollsparenden Tarifstrukturen, veranschaulicht durch Foxconns KI-Servererweiterung in Chihuahua.
Biowissenschaften und Gesundheitswesen werden mit einer CAGR von 7,86 % die Dominanz der Automobilindustrie bis zur Mitte des Jahrzehnts untergraben. DHLs kontinentweites Upgrade im Wert von 1,1 Milliarden USD führt BIP-zertifizierte Knoten, reversible Temperaturkorridore und Echtzeit-Biotracking ein. Kühllagerspezialisten integrieren Solaranlagen, um Umweltauflagen zu erfüllen und dabei ±2 °C-Toleranzen aufrechtzuerhalten, was den Mehrwert der Mexiko-Drittanbieterlogistikbranche steigert. Konsumgüter, FMCG und Lebensmittelhandel halten stabile Entwicklungen aufrecht, kämpfen jedoch mit diebstahlbedingten Versicherungsaufschlägen, die die Margen komprimieren.
Nach Logistikmodell: Asset-Light-Strategie treibt die Marktentwicklung voran
Asset-Light-Betreiber hielten 2025 41,57 % der Mexiko-Drittanbieterlogistikmarktgröße und wachsen mit einer CAGR von 6,03 %, indem sie Partnerflotten und Orchestrierungssoftware anstelle eigener LKW nutzen. Plattformen wie C.H. Robinsons Navisphere bieten API-gespeiste Transparenz, Ausnahmemanagement und automatisierte Dokumentenbearbeitung, die den Verwaltungsaufwand senken. In einem Umfeld mit hohem Diebstahlrisiko senkt die Verteilung des Ausrüstungsrisikos auf Subunternehmerflotten die Exponierung und die Prämien.
Asset-Heavy-Anbieter bleiben für Sektoren entscheidend, die dedizierte Fahrzeuge, gesicherte Höfe und Spezialausrüstung wie Autotransporter und BIP-zertifizierte Auflieger benötigen. Hybridmodelle verbinden selektives Eigentum mit Maklernetzwerken, um Kapazitätsschwankungen zu optimieren und gleichzeitig strenge Servicevereinbarungen zu erfüllen. Die Fahrerstundenbegrenzungen gemäß NOM-087-SCT-2-2017 straffen die Flottenauslastung und drängen selbst Asset-Heavy-Akteure zum kollaborativen Pooling über digitale Frachtplattformen. Der Mexiko-Drittanbieterlogistikmarkt konvergiert daher auf datenreiche Ökosysteme, in denen physische Vermögenswerte und Software symbiotisch Skalierung ermöglichen.
Geografische Analyse
Nördliche Grenzstaaten dominieren die Volumina dank der Nähe zu texanischen Zugangspunkten; allein Laredo-Nuevo Laredo verarbeitete 2023 fast 3 Millionen eingehende LKW, was einem Handelsvolumen von 320 Milliarden USD entspricht. Werke in Nuevo León, Coahuila und Chihuahua leiten Teile nach Norden, und Mehrwertlager in Monterrey liefern Just-in-Time-Kits nach Detroit in unter 48 Stunden. Zentralmexiko, verankert durch die Achse Mexiko-Stadt-Querétaro, fungiert als nationales Konsolidierungszentrum, das inländische Distribution mit Exportstaging verbindet; die multimodalen Verknüpfungen der Region ermöglichen LKW-Relais unter 24 Stunden zwischen Häfen und Maquiladoras, was den Mexiko-Drittanbieterlogistikmarkt stärkt.
Südliche Korridore erhalten durch den 850 Millionen USD schweren Interozeeanischen Korridor, der Salina Cruz mit Coatzacoalcos verbindet, neue Aufmerksamkeit, mit einem Ziel von 1,4 Millionen TEU jährlich bis 2033. Zehn geplante Industrieparks und Baggerarbeiten könnten Asien-US-Ostküsten-Container vom Panamakanal ablenken und ein neues Lastverteilungszentrum für Drittanbieter schaffen. Schlechte Straßenqualität und mangelnde sichere Parkplätze halten jedoch zeitkritische Frachten noch zurück, was das Wachstum bescheiden hält, bis die Schienen- und Hafenarbeiten 2025 abgeschlossen sind.
Pazifikküsten-Hubs wie Manzanillo und Lázaro Cárdenas erweitern die Krankapazität auf 10 Millionen TEU und stärken die Verbindungen mit asiatischen Lieferanten. Golfterminale in Veracruz und Altamira unterstützen Energieprojekte und Kühlketten für Agrarexporte, während aufstrebende Industriecluster in Guanajuato und Aguascalientes die Bajío-Mautstraßen für ausgewogenen Zugang zu beiden Ozeanen nutzen. Der Mexiko-Drittanbieterlogistikmarkt spiegelt daher die polyzentrische Wirtschaftskarte des Landes wider, wobei sich jede Zone auf Routen spezialisiert, die zu ihrer industriellen DNA und Infrastrukturbereitschaft passen.
Regulatorisches Umfeld
Der 3PL-Betrieb in Mexiko wird zunehmend durch digitalisierte Transport- und Zollvorschriften geprägt. Der Complemento Carta Porte des SAT (Version 3.1) ist für Straßen-, Schienen-, Luft- und Seetransporte verpflichtend und fügt detailliertere Datenfelder hinzu, die die Prüfbarkeit und Sendungsverfolgung verbessern. Dies zwingt 3PL-Anbieter dazu, konforme E-Dokumentation in TMS-Workflows und das Onboarding von Frachtführern zu integrieren.
An der Grenze und der Hafenschnittstelle traten die am 19. November 2025 veröffentlichten Reformen des Zollgesetzes ab dem 1. Januar 2026 in Kraft, zusammen mit den General Foreign Trade Rules (RGCE) für 2026. Diese Änderungen verschärfen die steuerlichen Kontrollen und stärken die Rolle integrierter Verzollungs- und Datenmanagementdienste. Auf der Betriebsseite schränkt die NOM-087-SCT-2-2017 weiterhin die Produktivität im Langstreckenverkehr durch Vorgaben zu Fahrer-Arbeitszeiten und Ruhepausen ein, während der laufende Vorstoß des SICT im Jahr 2026 zur digitalen Erfassung von Fahr- und Ruhezeiten (Einführung des digitalen Tachographen) die Compliance-Anforderungen für Frachtführer und deren 3PL-Koordinatoren erhöht. Die interinstitutionellen Koordinierungsrichtlinien der SEMAR für die multimodale Logistikplattform des Interoceanic Corridor, einschließlich der Anbindung von Häfen wie Coatzacoalcos und Salina Cruz an die Secure Intelligent Port Platform (PIPS), erweitern zudem die Erwartungen an gemeinsame Datennutzung für multimodale Anbieter.
Wertschöpfungskettenanalyse
Die mexikanische 3PL-Wertschöpfungskette umfasst die Beschaffung durch Verlader, Frachtvermittlung und Frachtführermanagement, Langstrecken- und grenzüberschreitende Ausführung (LKW und Schiene), Zollabwicklung und Dokumentation, Hafen- und Terminalabwicklung, Lagerhaltung und Mehrwertdienste (Kitting, Sequenzierung, Retouren) sowie die Feinverteilung in großen Metropolregionen. Die Ausrichtung verschiebt sich von eigenständiger Spedition zu integrierten Verträgen, die Zoll, Lagerverwaltung und Omnichannel-Fulfillment bündeln, was den Near-Shoring-Anforderungen an termingerechte grenzüberschreitende Flüsse und höhere Transparenz entspricht.
Wesentliche Einschränkungen und Kostentreiber konzentrieren sich auf Infrastruktur- und Arbeitskräfteknoten, einschließlich Staus und Kapazitätsdruck an Umschlagpunkten wie Manzanillo und Lazaro Cardenas sowie Engpässen auf inländischen Verkehrsachsen. Der Markt sieht sich außerdem einem geschätzten Mangel von 56.000 Berufskraftfahrern gegenüber, der die Servicezuverlässigkeit beeinträchtigen kann. Gleichzeitig wird die Compliance zunehmend digitaler und zentralisierter, und die Zollreformanforderungen 2026, wie das Elektronische Wertmanifest (MVE) und weitere digitale Werkzeuge, erhöhen die Betriebsbelastung für nicht digitalisierte Anbieter. Dies begünstigt 3PL-Anbieter, die Dokumentenflüsse standardisieren und Sendungsdaten über Frachtführer, Zollagenten und staatliche Plattformen hinweg verknüpfen können.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert: Globale Integratoren wie DHL, GEODIS, Kuehne+Nagel und DSV koexistieren mit inländischen Spezialisten Traxión und Solistica. Skalierung verschaffte früher Vorteile, doch Differenzierung hängt nun von Technologie, Branchenexpertise und Sicherheitsprotokollen ab. Blue Yonders KI-Engines liefern prädiktive ETAs für Automobil- und Pharmakonten, während Solísticas Echtzeit-Frachtüberwachungs-Kommandozentren die Diebstahlgefährdung entlang zentraler Autobahnen reduzieren.
Grenzüberschreitendes Know-how bleibt ein Schlachtfeld. C.H. Robinson, Nuvocargo und Trimble nutzen das Complemento-Carta-Porte-Mandat, um Compliance-Dienstleistungen mit Transportangeboten zu bündeln. Unterdessen sichern Asset-Heavy-Flotten das Risiko ab, indem sie separate Asset-Light-Tochtergesellschaften ausgründen, um Maklermargen zu erschließen, ohne die Abschreibungen zu erhöhen. Die fortlaufende Konsolidierung – exemplarisch durch Nuvocargos Übernahme von Merge Transportation im Jahr 2025 – signalisiert einen schrittweisen Zusammenschluss mittelgroßer Makler, die auf Netzwerkdichte und TMS-Skalierung abzielen.
Sicherheitsausgaben verlagern den Marktanteil zugunsten kapitalstarker Akteure, die Telematik, Eskortdienste und Frachtversicherungspuffer finanzieren können. Anbieter, die Schadenquoten von unter 1 % nachweisen können, erzielen Premiumpreise bei Life-Sciences- und High-Tech-Verladern. Über 2025–2030 hinweg ist der Mexiko-Drittanbieterlogistikmarkt auf tiefere strategische Allianzen ausgerichtet, da digitale Plattformen geprüfte Frachtführer mit der Nachfrage zusammenbringen, Spotmargen komprimieren, aber die Gesamtdienstqualität steigern.
Führende Unternehmen im Mexiko 3PL Markt
DHL Supply Chain
Solistica
Traxión
CEVA Logistics
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance entsteht im Bereich compliance-getriebener Digitalisierung und Control-Tower-Dienste, da Mexiko 2026 die Anforderungen an Zoll- und Transportdaten verschärft. Die am 19. November 2025 verabschiedeten Reformen des Zollgesetzes (in Kraft ab 1. Januar 2026), zusammen mit den Carta-Porte-Anforderungen des SAT und dem Übergang zu digitalen Instrumenten wie dem Elektronischen Wertmanifest (MVE), schaffen Raum für 3PL-Anbieter, Verzollung, automatisierte Dokumentation und API-basierte Transparenz in einem einzigen Managed Service über grenzüberschreitende und inländische Netzwerke zu bündeln.
Investitionen in Kapazität und Spezialisierung eröffnen zudem neue Vertragsmöglichkeiten für 3PL-Anbieter in Häfen, Industriekorridoren und der Kühlkette. Das Wirtschaftsministerium hat ein Logistikdefizit von 25 % bis 30 % genannt, und Unternehmen erweitern Lager- und Depotkapazitäten entlang von Near-Shoring-Korridoren und zur Entlastung der Hafenüberlastung, darunter die Eröffnung eines Depots von Maersk in Manzanillo im Wert von 15 Millionen USD und die Zusage von APM Terminals, über 350 Millionen USD zu investieren, um die nächste Phase des Ausbaus des Terminals Lazaro Cardenas zu beschleunigen. In der temperaturgeführten Logistik verstärken neue Kühlketteninvestitionen wie Frialsas neues Megazentrum in Querétaro (400 Millionen MXN) die Nachfrage nach GDP-konformer Lagerhaltung, Automatisierung und Rückverfolgbarkeitsdiensten und unterstützen ertragsstärkere Vertragslogistik über das Standard-Transportmanagement hinaus.
Aktuelle Branchenentwicklungen
- Juli 2026: Sese startete einen neuen Logistikbetrieb in Monterrey für International, der Sequenzierung, Kitting und Lagerhaltung auf einer Fläche von 90.000 Quadratmetern umfasst. Der Standort stärkt die Vertragslogistikkapazität in einem wichtigen Near-Shoring-Korridor und erweitert den adressierbaren Umfang für wertschöpfende Lagerdienste über den einfachen Transport hinaus.
- Mai 2026: Walmart de Mexico y Centroamerica nahm ein erweitertes GTP 2.0-Goods-to-Person-Robotersystem in seinem eCommerce-Distributionszentrum Megapark in Tepotzotlán, Estado de Mexico, in Betrieb. Das Automatisierungsupdate erhöht den Durchsatz und die Effizienz der Auftragsabwicklung und zwingt 3PL-Partner und konkurrierende Lagerbetreiber, höhere Servicelevel für das Omnichannel-Fulfillment zu erreichen.
- Dezember 2024: Canadian Pacific Kansas City schloss eine Doppelgleiserweiterung im Wert von 100 Millionen USD an der Eisenbahnbrücke Laredo-Nuevo Laredo ab. Durch die Erhöhung der grenzüberschreitenden Schienenflüssigkeit unterstützt das Projekt eine zuverlässigere multimodale Routenführung für Verlader aus der Automobil- und Fertigungsindustrie und verbessert die Wirtschaftlichkeit von schienengebundenen 3PL-Lösungen auf den verkehrsreichsten Handelsrouten Nordamerikas.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie werden die Umsätze des mexikanischen 3PL-Marktes als Einnahmen von Drittanbietern für die Verwaltung und Durchführung von Logistikaktivitäten für Verlader innerhalb Mexikos erfasst, einschließlich Transportmanagement sowie Lagerhaltungs- und Distributionsdienstleistungen.
Ausgeschlossene Bereiche: Von den Verladern selbst vollständig betriebene interne Logistik sowie reine Paketkurierumsätze, die nicht als 3PL-Lösungen verkauft werden, sind von dieser Marktgrößenermittlung ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienstleistung
- Inländisches Transportmanagement (DTM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserverkehr
- Internationales Transportmanagement (ITM)
- Straßenverkehr
- Schienenverkehr
- Luftverkehr
- Wasserverkehr
- Mehrwert-Lagerung und -Distribution (VAWD)
- Inländisches Transportmanagement (DTM)
- Nach Endnutzer
- Automobilindustrie
- Energie & Versorgungsunternehmen
- Fertigung
- Biowissenschaften & Gesundheitswesen
- Technologie & Elektronik
- E-Commerce
- Konsumgüter & FMCG
- Lebensmittel & Getränke
- Sonstige
- Nach Logistikmodell
- Asset-Light (managementbasiert)
- Asset-Heavy (eigene Flotte & Lager)
- Hybrid
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragekontext und die betriebliche Realität für 3PL in Mexiko festzulegen, bevor das Modell finalisiert wurde. Wir überprüften öffentliche Statistiken und Veröffentlichungen aus Quellen wie INEGI für industrielle Aktivität und sektorale Output-Signale, Banco de Mexico für Inflations-, Zins- und Wechselkurskontext sowie SAT-Zollveröffentlichungen für Import- und Exportaktivität nach wichtigen Korridoren.
Um zu verstehen, wie sich die Logistiknachfrage je Korridor und Sektor verändert, prüften wir außerdem Quellen wie das Wirtschaftsministerium für Handels- und Industrieaktualisierungen, das SCT und verwandte Verkehrsbehörden für die Ausrichtung der Straßen- und Frachtinfrastruktur sowie Aktualisierungen von Hafen- und Flughafenbehörden zu Durchsatz- und Kapazitätssignalen. Unternehmensberichte, Investorenpräsentationen, Websites von Verbänden und seriöse Presse wurden genutzt, um Veränderungen im Servicemix, Standorterweiterungen und öffentlich diskutierte Outsourcing-Ankündigungen gegenzuprüfen. Patentdatenbanken wurden selektiv genutzt, um Themen der Logistikautomatisierung zu verfolgen, die den Lagerbetrieb beeinflussen. Die Quellenliste ist beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, welcher Anteil der Logistikausgaben der Verlader realistisch an 3PL-Anbieter ausgelagert wird und wie sich diese Aufteilung zwischen Transportmanagement einerseits und Lagerhaltung und Distribution andererseits verändert. Wir sprachen mit Anbietern, Logistikverantwortlichen auf Verladerseite und Branchenberatern in wichtigen mexikanischen Fertigungs- und Konsumkorridoren, um Annahmen zu Vertragsstrukturen, Auslastung und durch Near-Shoring bedingten Volumenverschiebungen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 17 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Akteure: 22 % | Manager: 49 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Frachtbewegungen und die handelsbezogene Aktivität in Mexiko mithilfe von in Interviews überprüften Outsourcing-Raten und Servicemix-Aufteilungen in einen adressierbaren, ausgelagerten Logistikpool umgerechnet wurden. Nach Festlegung dieses Nachfragepools wurde dieser mittels serviceabhängiger Preislogik in Marktwert übersetzt, wobei Transportmanagement sowie Lagerhaltung und Distribution getrennt behandelt wurden, da ihre Umsatztreiber unterschiedlich sind.
Um das Modell praktikabel zu halten, verwendeten wir einen kompakten Satz von Eingabegrößen, die konsistent verfolgt werden können, wie Trends der Fertigungsproduktion, grenzüberschreitende Handelsvolumina, Lagerflächenzuwachs und -absorption, die Entwicklung der Kraftstoff- und Arbeitskosten, die Preisanpassungen beeinflusst, sowie Verschiebungen bei der Bestandspositionierung im Zusammenhang mit Near-Shoring und E-Commerce-Fulfillment. Die Ergebnisse wurden durch selektive Bottom-up-Annäherungen abgesichert, einschließlich stichprobenartiger Preise pro Sendung oder Palettenbewegung, Kapazitäts- und Auslastungssignalen großer Logistikanlagen sowie Kanalprüfungen zur Durchdringung der Vertragslogistik, was half, Gesamtwerte anzupassen, wo öffentliche Daten dünn waren.
Für die Prognose wurde eine Szenarioanalyse rund um Near-Shoring und das Wachstum der Handelskorridore angewendet, und anschließend wurde der zentrale Fall unter Einbeziehung von Expertenmeinungen dazu gestaltet, wie schnell die Einführung von Outsourcing und die Preisnormalisierung voranschreiten werden. Bei begrenzter Offenlegung anbieterbezogener Umsätze wurden Lücken mithilfe von Korridor- und Anlagen-Proxys (wie Cross-Dock-Aktivität und Lagerfläche) behandelt, und anschließend wurden die Gesamtwerte auf den Nachfragepool zurückabgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mittels mehrerer Prüfungen überprüft, damit eine einzelne verrauschte Datenreihe nicht die endgültige Zahl bestimmt. Wir verglichen die implizierte 3PL-Umsatzintensität mit unabhängigen Signalen wie Handelswachstum, Fertigungsdynamik und Auslastungsmustern von Anlagen und gingen anschließend allen Abweichungen nach, die für das Betriebsumfeld zu stark erschienen.
Vor der endgültigen Freigabe durchlaufen Annahmen und Formeln eine zweite Analystenprüfung, und Befragte werden erneut kontaktiert, wenn eine Veränderung der Raten, Kapazitäten oder Vorschriften das Gesamtbild wesentlich verändern könnte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des mexikanischen 3PL-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, dass für den mexikanischen 3PL-Markt unterschiedliche Marktgrößen veröffentlicht werden, da Studien nicht immer dieselben Dienstleistungen erfassen oder unterschiedliche Basisjahre und Währungszeitpunkte verwenden. In der Logistik kann eine kleine Änderung dessen, was als 3PL-Umsatz im Gegensatz zu allgemeiner Frachtaktivität gilt, den Gesamtwert um mehrere Milliarden USD verändern.
Wesentliche Abweichungen ergeben sich meist aus Abgrenzungsfragen und der Art und Weise, wie Outsourcing gemessen wird. Durch die Verfolgung der Dynamik des grenzüberschreitenden Handels und der Lagerabsorption, die Aktualisierung der serviceabhängigen Preisgestaltung und die anschließende Anwendung der durch Interviews gestützten Outsourcing- und Servicemix-Aufteilungen von Mordor Intelligence bleibt die Schätzung an die Anbieterumsätze im Zusammenhang mit Transportmanagement sowie Lagerhaltung und Distribution in Mexiko gebunden. Einige externe Schätzungen gehen von älteren Nachfragebedingungen aus, vermischen kurierähnliche Aktivitäten in derselben Kategorie oder wenden breite Wachstumsraten an, ohne die Korridorauslastung und die Muster der Vertragsanpassung erneut zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,14 Milliarden USD (2025) | |
| Fachverlag A | 18,70 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann die spätere, durch Near-Shoring bedingte Expansion bei Lagerhaltung und grenzüberschreitenden Flüssen unterschätzen, und Servicelinien können ohne eine klare Anpassung der Outsourcing-Rate für Mexiko zusammengefasst werden. |
| Globale Unternehmensberatung B | 20,44 Milliarden USD (2025) | Wendet häufig breite Annahmen zum Servicewachstum an und verwendet eine andere Aufteilung zwischen Transportmanagement und Lagerhaltung, was den impliziten Preis- und Auslastungsmix zur Ermittlung der Gesamtumsätze verändert. |
Bei allen drei Werten ist der Großteil der Abweichung durch das zeitliche Bezugsjahr, Abgrenzungsentscheidungen und die Art und Weise erklärt, wie die Outsourcing-Durchdringung und die Preisgestaltung von Jahr zu Jahr aktualisiert werden. Die hier verwendete Methode hält die Berechnung nachvollziehbar auf klare Nachfragesignale und wiederholbare Schritte gestützt und validiert sie anschließend vor der Freigabe mit praktischen Prüfungen.


Im Bericht beantwortete Schlüsselfragen
Was ist der Prognosewert des mexikanischen Drittanbieterlogistikmarktes bis 2031?
Es wird prognostiziert, dass er 33,58 Milliarden USD erreicht, was einer CAGR von 5,66 % entspricht.
Welches Dienstleistungssegment wächst im mexikanischen 3PL-Bereich am schnellsten?
Mehrwert-Lagerung und -Distribution wächst mit einer CAGR von 7,05 % aufgrund der durch Robotik ermöglichten Fulfillment-Nachfrage.
Wie groß ist der Automobilanteil im mexikanischen 3PL-Sektor?
Die Automobilindustrie hielt 2025 30,62 % des mexikanischen Drittanbieterlogistikmarktanteils, gestützt durch 3,8 Millionen Fahrzeugexporte.
Warum gewinnen Asset-Light-Modelle an Bedeutung?
Sie reduzieren das Kapitalrisiko und verteilen das Sicherheitsrisiko, während sie Technologieplattformen für Transparenz und Compliance nutzen.
Was ist der wichtigste geografische Korridor für den grenzüberschreitenden Handel?
Der Laredo-Nuevo-Laredo-Übergang verarbeitet fast 3 Millionen LKW und 320 Milliarden USD im jährlichen bilateralen Handel.
Wie wirkt sich Frachtdiebstahl auf die Logistikkosten aus?
Erhöhte Diebstahlraten steigern Versicherungsprämien und erzwingen Umwege, was die Sektor-CAGR um geschätzte 1,0 % mindert.
Seite zuletzt aktualisiert am:


