
Magnesiumstearat-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 636.72 Millionen US-Dollar |
| Marktgröße (2031) | 840.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
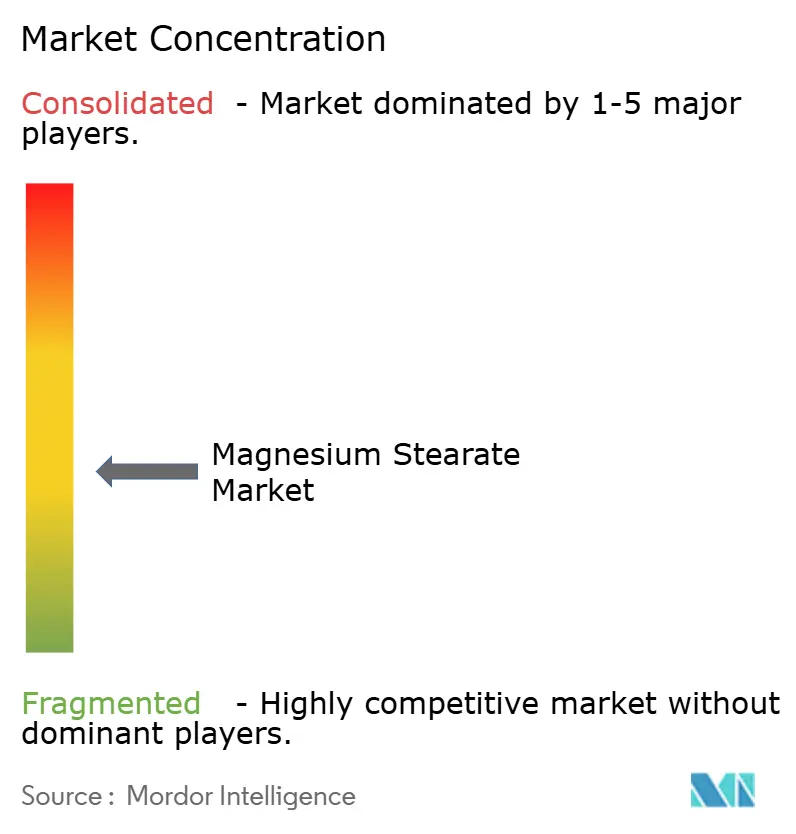
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Magnesiumstearat-Marktanalyse von Mordor Intelligence
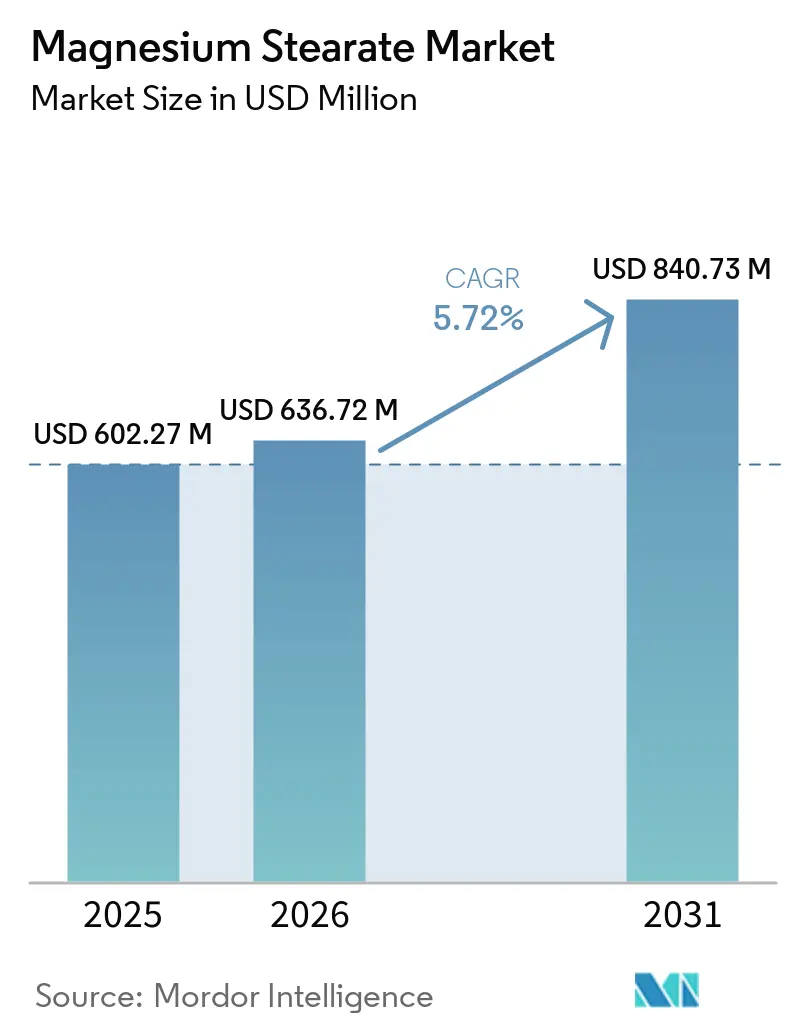
Die Größe des Magnesiumstearat-Marktes wird voraussichtlich von USD 602,27 Millionen im Jahr 2025 auf USD 636,72 Millionen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,72 % über den Zeitraum 2026–2031 USD 840,73 Millionen erreichen. Das aktuelle Wachstumsmomentum spiegelt die fest verankerte Rolle der Verbindung bei der pharmazeutischen Kompression, der Bindung in der Körperpflege, Anti-Klumpen-Systemen in Lebensmitteln und der Wärmestabilisierung von Polymeren wider. Verstärkte Investitionen in die kontinuierliche Herstellung oraler fester Darreichungsformen, insbesondere in Nordamerika und Europa, halten die Nachfrage stabil, da Gerätehersteller Hilfsstoffe spezifizieren, die unter Hochdurchsatzbedingungen eine gleichbleibende Schmierung gewährleisten. Anforderungen an saubere Kennzeichnung haben Lieferanten gleichzeitig dazu veranlasst, pflanzliche oder palmölfreie Qualitäten einzuführen, die preislich höherwertige Alternativen bieten, ohne die Kernvolumina zu verdrängen. Die expandierende Generika-Produktion im asiatisch-pazifischen Raum und der steigende Pro-Kopf-Arzneimittelkonsum sichern den Massenverbrauch, während das Aufkommen von Kabelbäumen für Elektrofahrzeuge einen kleinen, aber strategisch bedeutsamen Absatzkanal für stearat-stabilisiertes PVC eröffnet. Der Wettbewerbsdruck dreht sich um analytische Konsistenz, Fettsäureketten-Verifizierung und Rückverfolgbarkeitsprogramme, die qualitätsbewusste Käufer überzeugen.
Wichtigste Erkenntnisse des Berichts
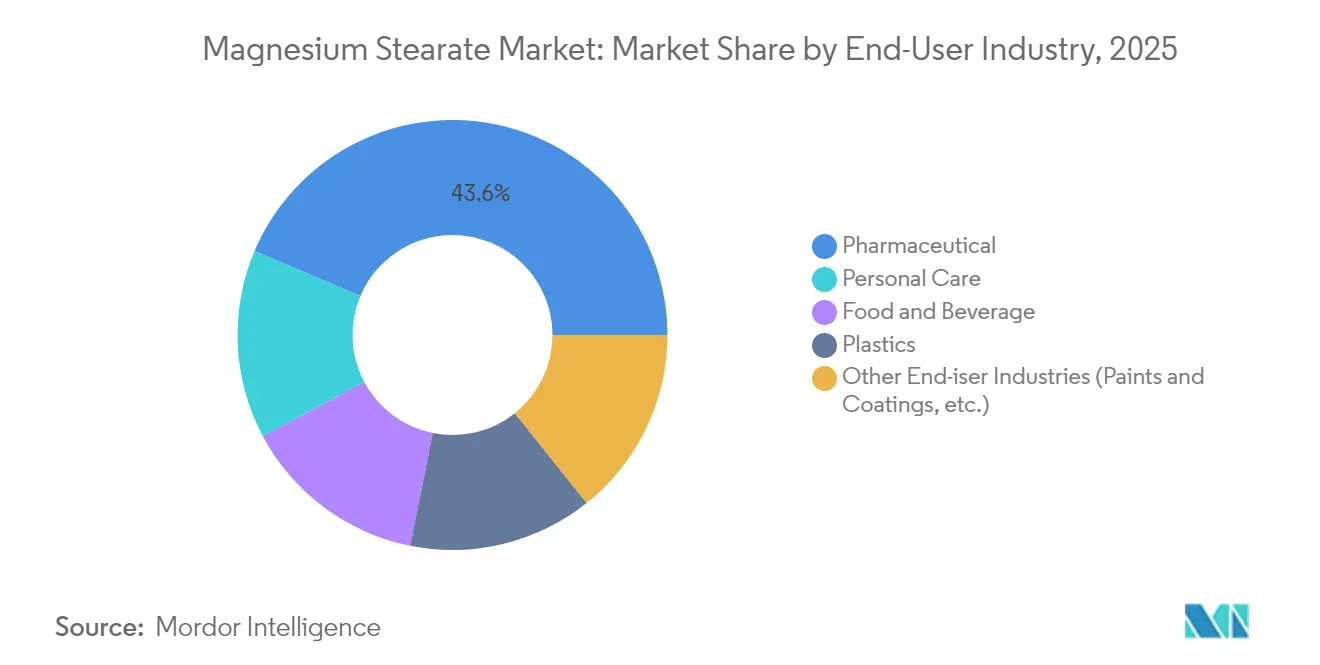
- Nach Endverbraucherbranche hielt das Pharmasegment im Jahr 2025 einen Marktanteil von 43,62 % am Magnesiumstearat-Markt, während die Körperpflege bis 2031 voraussichtlich mit einer CAGR von 6,12 % wachsen wird.
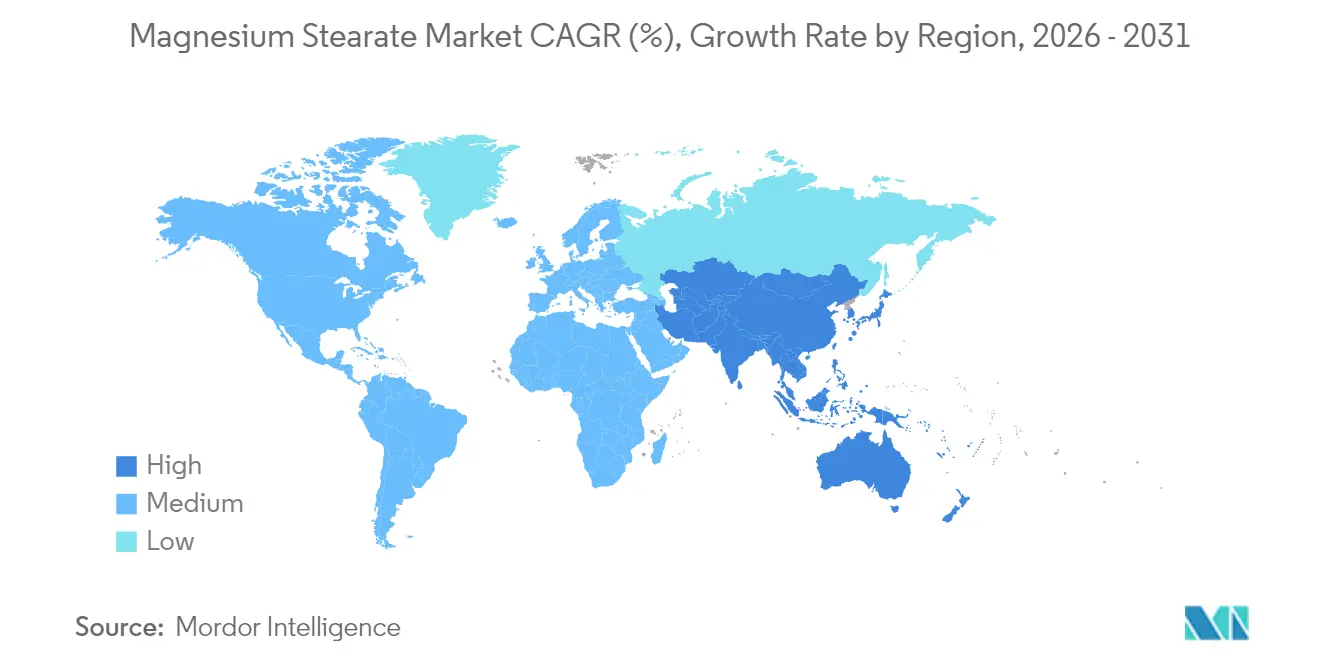
- Nach Geografie dominierte der asiatisch-pazifische Raum mit einem Umsatzanteil von 41,12 % im Jahr 2025 und soll bis 2031 die höchste CAGR von 6,01 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Übergang zu kontinuierlichen Fertigungslinien in der Pharmaproduktion fester Darreichungsformen | +1.2% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Entstehung veganer/palmölfreier Qualitäten für Clean-Label-Nahrungsergänzungsmittel | +0.8% | Nordamerika und EU als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigender Konsum oraler fester Darreichungsformen in einkommensschwachen Volkswirtschaften | +1.5% | Asiatisch-pazifischer Raum als Kernmarkt, mit sekundären Auswirkungen im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Wärmestabilisierung von Polyvinylchlorid (PVC) in Kabelbäumen für Elektrofahrzeuge | +0.7% | Global, mit frühen Gewinnen in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Rasante Expansion kosmetischer Presspuder-Linien | +0.9% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Übergang zu kontinuierlichen Fertigungslinien in der Pharmaproduktion fester Darreichungsformen
Große Hersteller wie Pfizer und Eli Lilly betreiben heute kommerzielle Anlagen für die kontinuierliche Fertigung, die Tabletten in integrierten Modulen mischen, pressen und beschichten und dabei Unterbrechungen eliminieren, die früher Schwankungen bei Hilfsstoffen verdeckten. Teilnehmer am Magnesiumstearat-Markt, die enge Partikelgrößenverteilungen und stabile Fettsäureverhältnisse garantieren können, sichern sich den Status als bevorzugte Lieferanten, da jede Abweichung das Risiko einer übermäßigen Schmierung erhöht, die die Zugfestigkeit beeinträchtigt. Regulierungsbehörden unterstützen den Wandel, indem sie die Genehmigungszeiten für kontinuierliche Anlagen verkürzen und damit die Nachfrage nach hochspezifizierten Hilfsstoffen weiter festigen. Die kontinuierliche Verarbeitung verstärkt den Beitrag jedes Eingangsstoffs zu kritischen Qualitätsmerkmalen und veranlasst Tier-1-Käufer, ihre Lieferantenlisten auf Unternehmen mit robusten In-line-Analysetools zu reduzieren.
Entstehung veganer/palmölfreier Qualitäten für Clean-Label-Nahrungsergänzungsmittel
Verbraucher prüfen die Herkunft von Hilfsstoffen ebenso genau wie die Wirkstoffe, was Hersteller von Nahrungsergänzungsmitteln dazu veranlasst, tierische oder palmölbasierte Stearate nach Möglichkeit aufzugeben. Lieferanten wie Biogrund haben CompactCel LUB kommerzialisiert, eine pflanzlich gewonnene Qualität, die traditionelle Schmierung erreicht und gleichzeitig veganer Kennzeichnung und den Verpflichtungen des Roundtable on Sustainable Palm Oil entspricht [1]Produktteam, "CompactCel LUB Technisches Datenblatt," biogrund.com. Obwohl die funktionale Gleichwertigkeit die Hürden für die Neuformulierung senkt, validieren Hersteller Fließverhalten, Kompressibilität und Auflösung weiterhin in Pilotläufen, was die Prüfeinnahmen für Analyselabore aufrechterhält. Einzelhändler verstärken den Schwung, indem sie für Eigenmarken-Nahrungsergänzungsmittel Transparenz bei Hilfsstoffen fordern und selbst kostenorientierte Eigenmarkenhersteller zu zertifizierten veganen Inhaltsstoffen drängen.
Steigender Konsum oraler fester Darreichungsformen in einkommensschwachen Volkswirtschaften
Ausgeweitete öffentliche Krankenversicherungen und Generikasubstitution in Indien, Indonesien, Nigeria und Vietnam haben die jährlichen Tablettenvolumina und damit den Schmiermittelverbrauch erhöht. Lokale Hersteller bevorzugen gut charakterisierte Materialien, die von Regulierungsbehörden problemlos akzeptiert werden, was den Magnesiumstearat-Markt in preissensiblen Ausschreibungen fest verankert. Staatliche Beschaffung wird häufig an Einrichtungen vergeben, die die WHO-Präqualifikation erfüllen, ein Standard, der Lieferanten mit globaler Pharmakopöe-Konformität implizit begünstigt. Nachfragespitzen können jedoch Qualitätsschwankungsrisiken bei kleinen Stearat-Mühlen aufdecken und multinationale Käufer dazu zwingen, von geprüften, kostenintensiveren Lieferanten doppelt zu beziehen, um eine unterbrechungsfreie Versorgung zu gewährleisten.
Rasante Expansion kosmetischer Presspuder-Linien
Koreanische Schönheitsmarken (K-Beauty), japanische Schönheitsmarken (J-Beauty) und Premium-Make-up-Marken aus den Vereinigten Staaten haben Presspuder-Einführungen vervielfacht, die auf Magnesiumstearat für ein seidiges Gefühl, Talgabsorption und Formstabilität angewiesen sind. Labore optimieren die Stearat-Konzentration, um Haftung und Pinselaufnahme in Einklang zu bringen, was Oberfläche und Kristallmorphologie zu entscheidenden Kaufkriterien macht. Das Wachstum in dieser Nische kommt Distributoren zugute, die kosmetische Qualitätszertifizierungen vorhalten und mikropulverisierte Varianten für Luftkissen-Kompakts anbieten können. Ein höherer Wert pro Kilogramm als bei pharmazeutischen Qualitäten gleicht Volumenbeschränkungen aus und erhöht die Margen für Spezialisten, die Farbkosmetik-Hersteller beliefern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Palmöl-Rückverfolgbarkeitsvorschriften erhöhen die Inputkosten | -0.9% | Global, mit Schwerpunkt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Natriumstearylfumarat als leistungsstarke Clean-Label-Alternative | -1.1% | Nordamerika und EU als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Qualitätsschwankungsrisiko durch kleinskalige Lieferanten | -0.6% | Asiatisch-pazifischer Raum als Kernmarkt, mit sekundären Auswirkungen im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Palmöl-Rückverfolgbarkeitsvorschriften erhöhen die Inputkosten
Die Entwaldungsverordnung der Europäischen Union und parallele Zollprüfungen der Vereinigten Staaten verpflichten Stearat-Hersteller, jede Tonne palmölbasierter Stearinsäure zu dokumentieren. Die Einhaltung erfordert Satellitenüberwachung, isotopische Fingerabdrucknahme und Blockchain-Aufzeichnungen, was den Beschaffungsaufwand erhöht, den kleinere Mühlen kaum bewältigen können. Analytische Vorgaben von Gremien wie dem Malaysischen Palmölrat haben die Prüfhäufigkeit erhöht, was Laborkapitalkosten verursacht und Vorlaufzeiten verlängert [2]J. Tan et al., "Palmöl-Rückverfolgbarkeit mittels isotopischer Techniken," mdpi.com . Größere multinationale Unternehmen refinanzieren die Kosten jedoch, indem sie zertifiziert nachhaltige Hilfsstoffe zu Aufpreisen an Körperpflegemarken vermarkten, die ethische Beschaffung priorisieren.
Einführung von Natriumstearylfumarat als leistungsstarke Clean-Label-Alternative
Bei feuchtigkeitsempfindlichen Tabletten mit veränderter Wirkstofffreisetzung wechseln Formulierer zu Natriumstearylfumarat, um eine verlängerte Zerfallszeit zu vermeiden, die Magnesiumstearat bei höheren Scherenergien verursachen kann. Peer-reviewed-Studien zeigen, dass Fumarat-Schmiermittel die mechanische Festigkeit erhalten und gleichzeitig die Zerfallszeit um bis zu 30 % verkürzen. Die hydrophile Natur des Additivs vereinfacht zudem die Nassgranulierungsverarbeitung. Sein höherer Preis und die begrenzte Verfügbarkeit schränken die Einführung jedoch auf hochwertige Therapien oder Märkte ein, in denen eine schnelle Auflösung entscheidend ist, was die Gesamtverdrängung der bestehenden Stearat-Nachfrage dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Dominanz der Pharmaindustrie treibt MarktstabilitätIm Jahr 2025 entfielen 43,62 % des Umsatzes des Magnesiumstearat-Marktes auf pharmazeutische Anwendungen, was jahrzehntelange regulatorische Akzeptanz und kosteneffiziente Leistung unterstreicht. Tabletten, Kapseln und Granulate integrieren den Hilfsstoff in der Regel in Konzentrationen unter 2 %, doch die kumulierten Volumina bleiben aufgrund der schieren Produktion oraler fester Darreichungsformen hoch. Da die Neuformulierung von Altprodukten neue Bioäquivalenz-Dossiers erfordert, behalten Marken- und Generikahersteller bestehende Stearat-Qualitäten bei, was dieses Segment kurzfristig vor Substitutionsrisiken schützt. Unterdessen zeigt das Körperpflegegeschäft, das von Presspuder- und Trockenshampoo-Einführungen getragen wird, mit einer CAGR von 6,12 % die stärkste Wachstumsdynamik. Dieses Wachstum fügt preislich höherwertige, kosmetische Qualitätsvolumina hinzu, wenn auch von einer kleineren Basis aus.
Lebensmittel- und Getränkeformulierungen verwenden das Pulver als Anti-Klumpen- und Fließmittel in Puderzucker, Backmischungen und Pulvergetränkegrundlagen. Selbst bei geringen Einsatzmengen macht eine zuverlässige Feuchtigkeitskontrolle Magnesiumstearat unverzichtbar, wo Förderdurchsatz und Schüttfähigkeit für den Verbraucher zusammentreffen. Kunststoffverarbeiter haben eine Nische in wärmestabilisiertem Polyvinylchlorid (PVC) erschlossen, insbesondere für Elektrofahrzeug-Verkabelungen, die höheren Temperaturen im Motorraum ausgesetzt sind. Obwohl dieser Absatzkanal nur einen bescheidenen Anteil ausmacht, diversifiziert er die Umsatzströme und verringert die Abhängigkeit von pharmazeutischen Zyklen. Insgesamt schützen diese Muster den breiteren Magnesiumstearat-Markt vor Nachfrageschocks in einem einzelnen Segment.


Geografische Analyse
APAC-Magnesiumstearat-Markt
Asien-Pazifik führte 2025 mit einem Umsatzanteil von 41,12 % und ist auf Kurs für eine CAGR von 6,01 % bis 2031, was die Region zum Dreh- und Angelpunkt des Magnesiumstearat-Marktes macht. Chinas Kapazität zur Magnesiummetallproduktion stieg 2024 um 24,5 % und überschritt 1,02 Millionen Tonnen, was die regionale Rohstoffversorgung absichert. Gleichzeitig steigerten indische Auftragsforschungs- und Herstellungsorganisationen die Tablettenproduktion für den Export nach Afrika und Lateinamerika, was die Nachfrage nach Schmiermitteln weiter ankurbelte. Südostasiatische Länder profitieren sowohl als Verbrauchs- als auch als Sekundärverarbeitungszentren, wobei Vietnam und Indonesien kostengünstige Mischdienstleistungen anbieten, die die benachbarten Märkte des Verbands Südostasiatischer Nationen (ASEAN) versorgen.
Nordamerika und Europa Magnesiumstearat-Markt
Nordamerika bleibt ein technologischer Vorreiter und beherbergt mehrere von der Food and Drug Administration (FDA) zugelassene Anlagen für die kontinuierliche Herstellung, die strenge Spezifikationsmaßstäbe für Hilfsstoffe setzen. Käufer bestehen auf vollständiger Konformität mit den Monographien des United States Pharmacopeia (USP), des Europäischen Arzneibuches (EP) und des Japanischen Arzneibuches (JP) und verpflichten Lieferanten zur Pflege harmonisierter Dokumentationspakete. Die Befürwortung von Clean-Label-Produkten ist in den Vereinigten Staaten ausgeprägter, wo Naturkosmetik- und Naturproduktehändler tierische Stearate auf die schwarze Liste setzen und Lieferanten zu zertifizierten veganen Produktlinien drängen. Europa spiegelt diese Qualitätsanforderungen wider und verschärft die Nachhaltigkeitsprüfung, indem es Audits der Palmöl-Lieferkette und Lebenszyklusanalysen vor Kaufentscheidungen vorschreibt.
MEA und Südamerika Magnesiumstearat-Markt
Südamerika, der Nahe Osten und Afrika tragen gemeinsam einen kleineren, aber wachsenden Anteil am weltweiten Verbrauch bei. Brasiliens Agência Nacional de Vigilância Sanitária (ANVISA) mit ihrem beschleunigten Verfahren für Generika-Zulassungen kurbelt die Tablettenproduktion an, während öffentliche Ausschreibungen in Saudi-Arabien und Südafrika nach Möglichkeit die lokale Beschaffung priorisieren. Allerdings mangelt es der fragmentierten lokalen Produktionskapazität häufig an fortschrittlichen Analyseinstrumenten, was multinationalen Lieferanten, die schlüsselfertige Qualitätsdienstleistungen anbieten, Chancen eröffnet. Trotz geringerer Volumina bieten diese Regionen Risikostreuung und langfristiges Aufwärtspotenzial, da die Pro-Kopf-Gesundheitsausgaben steigen.

Regulatorisches Umfeld
Magnesiumstearat unterliegt seit langem etablierten Rahmenwerken für Lebensmittelzusatzstoffe und pharmazeutische Hilfsstoffe. In den Vereinigten Staaten ist es gemäß 21 CFR 184.1440 als GRAS für festgelegte Lebensmittelanwendungen (einschließlich als Gleitmittel und Trennmittel) bestätigt, während es weltweit unter JECFA als INS 470(iii) mit einer ADI von „nicht spezifiziert" gelistet ist, was eine breite Akzeptanz unterstützt, sofern die Reinheitsspezifikationen erfüllt werden.
In Bezug auf Standards wurde die Codex-Alimentarius-Liste der Spezifikationen für Lebensmittelzusatzstoffe 2025 überarbeitet (CXA 6-2025) und enthält weiterhin Spezifikationen für Magnesiumstearat, was die harmonisierten Anforderungen an Lebensmittelqualität in vielen Importmärkten stärkt. Für pharmazeutische Anwendungen richten sich Käufer üblicherweise nach den PDG-harmonisierten Erwartungen über USP, EP und JP hinweg, sodass Lieferanten multikompendiale Dokumentation und strenge Kontrollen der Fettsäureprofile und metallischen Verunreinigungen betonen, um die globale Austauschbarkeit über regulierte Arzneimittel-Lieferketten hinweg zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Magnesiumstearat beginnt mit vorgelagerten Rohstoffen, einschließlich Fettsäuren (hauptsächlich Stearin- und Palmitinsäure), die aus Pflanzenölen und Fetten (häufig Palmöl und andere Oleochemikalien) gewonnen werden, sowie Magnesiumquellen wie Magnesiumoxid oder Magnesiumsalzen. Die Produktion erfolgt typischerweise durch direkte Neutralisation von Fettsäuren mit Magnesiumoxid oder über indirekte Fällungsverfahren, wobei die Wirtschaftlichkeit von der Verfügbarkeit von Oleochemikalien, den Energiekosten für Magnesium-Einsatzstoffe und der Fähigkeit abhängt, strenge Verunreinigungsgrenzwerte für regulierte Endanwendungen einzuhalten.
Rückverfolgbarkeitsprogramme für aus Palmöl gewonnene Einsatzstoffe prägen zunehmend die Beschaffung, einschließlich RSPO-zertifiziertem Palmöl und Oleochemikalien-Strömen, wobei Käufer Dokumentation zur Lieferkette neben pharmakopöischen Konformitätsunterlagen verlangen. Midstream-Produzenten wandeln Metallseifen um und raffinieren sie, um dann nachgelagerte Veredelungsschritte wie Reinigung, kontrollierte Vermahlung und Mikronisierung durchzuführen, um die anwendungsspezifische Partikelgröße und Leistungsanforderungen für Pharmazeutika und Körperpflege zu erfüllen. Der Vertrieb teilt sich auf direkte Lieferverträge mit großen Pharma- und Körperpflegeherstellern und Fachchemikaliendistributoren für kleinere Formulierer auf, wobei Qualifizierungszyklen und Audits sich auf qualitätskritische Kunden konzentrieren.
Wettbewerbslandschaft
Der Magnesiumstearat-Markt ist mäßig fragmentiert, wobei die fünf größten Hersteller, darunter Baerlocher GmbH, Merck KGaA, Valtris Specialty Chemicals, Peter Greven GmbH & Co. KG und FACI Corporate S.p.A., einen bedeutenden Anteil am globalen Umsatz halten. Baerlocher GmbH nutzt die vertikale Integration bei Metallseifen, um konsistente Fettsäureprofile zu liefern. Merck KGaA behauptet seine Premiumstellung durch strenge Einhaltung der Guten Herstellungspraxis (cGMP) und multi-kompendiale Dossiers, die in den Regionen des Internationalen Rates für Harmonisierung (ICH) aktualisiert werden. Tier-2-Wettbewerber differenzieren sich durch regionale Nähe und maßgeschneiderte Partikelgrößenanpassung und sprechen damit kosmetische Formulierer an, die einzigartige sensorische Eigenschaften suchen. Strategische Partnerschaften intensivieren sich, da Kunden Unterstützung bei der gemeinsamen Entwicklung fordern. Hilfsstoffhersteller investieren in Anwendungslabore zur Simulation von Scherkräften beim kontinuierlichen Mischen, was prädiktive Schmiermodellierung ermöglicht.
Marktführer im Magnesiumstearat-Bereich
Baerlocher GmbH
Valtris Specialty Chemicals
Merck KGaA
Peter Greven GmbH & Co. KG
FACI Corporate S.p.A
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Magnesiumstearat-Markt
- Baerlocher GmbH
- FACI Corporate S.p.A.
- Huzhou City Linghu Xinwang Chemical Co., Ltd
- IRRH Specialty Chemicals
- James M. Brown Ltd.
- Kemipex
- Kirsch Pharma GmbH
- Merck KGaA
- MLA Group of Industries
- NB Entrepreneurs
- Nimbasia
- Peter Greven GmbH & Co. KG
- Roquette Frères
- Struktol Company of America, LLC
- Thermo Fisher Scientific Inc.
- Valtris Specialty Chemicals

Marktchancen und Zukunftsaussichten
Chancen sind am deutlichsten bei höherwertigen und differenzierten Qualitäten erkennbar, die die Qualifizierungshürden für regulierte Kunden verringern. Die PDG-verknüpfte Harmonisierung über USP, EP und JP hinweg schafft Raum für Lieferanten, die harmonisierte, auditbereite Dokumentation aufrechterhalten und konstant die kompendialen Grenzwerte für Verunreinigungen und Fettsäurezusammensetzung einhalten können, was besonders relevant ist, da globale Arzneimittelhersteller ihre Lieferantenlisten für die kontinuierliche Herstellung fester Darreichungsformen konsolidieren.
Transparenz bei der Beschaffung ist ein zweiter Hebel, mit dem Lieferanten Premium-Nachfrage erschließen können. Die regulatorische und käuferseitige Prüfung vorgelagerter Oleochemikalien, zusammen mit der Positionierung als Lebensmittelzusatzstoff (zum Beispiel dem US-GRAS-Status gemäß 21 CFR 184.1440 und der Codex-Listung unter INS 470(iii)), unterstützt Produktlinien, die multikompendiale Konformität mit Rückverfolgbarkeit und Herkunftsangaben verbinden, einschließlich veganer oder palmölfreier Positionierung, auf die Marktteilnehmer verweisen. Angesichts der oft langen Validierungsfenster, die zur Qualifizierung neuer Standorte und Qualitäten für pharmazeutische Anwendungen erforderlich sind, bleibt lokalisierte Veredelung, Prüfung und technischer Support in der Nähe wichtiger Pharma-Zentren in Nordamerika und Europa ein praktischer Freiraum für Lieferanten, die Change-Control-Zeiträume verkürzen und die Kundeneinbindung stärken möchten.
Recent Industry Developments in Magnesiumstearat-Markt
- April 2026: Baerlocher GmbH stellte PFAS-freie und Kreislaufwirtschafts-Additivtechnologien auf der Plastics Recycling Show Europe (PRSE) in Amsterdam vor und betonte Lösungen, die für Polymeradditiv-Portfolios relevant sind, die Metallseifen umfassen. Diese Positionierung bringt Magnesiumstearat-Lieferanten, die Kunststoffkunden bedienen, mit Anforderungen an die Rezyklat-Leistung und den zunehmend strengeren Erwartungen an die Materialkonformität in Europa in Einklang.
- April 2026: Valtris Specialty Chemicals nahm an der ChinaPlas 2026 in Shanghai (21.-24. April) teil und förderte dort seine Strategie für nachhaltige Lösungen im Bereich Polymeradditive und Spezialchemikalien. Die Aktivität unterstrich die wettbewerbliche Betonung nachhaltigkeitsgetriebener Differenzierung in Additiv-Lieferketten, die sich mit Metallstearaten überschneiden, die in der Kunststoffverarbeitung verwendet werden.
- April 2024: Evonik Industries AG erweiterte die Kapazität an seinem Standort Darmstadt durch lösungsmittelfreie Mikronisierung zur Herstellung von RESOMER-Polymerpulvern und stärkte damit den Zugang zu Feinpulver-Verarbeitungskapazitäten. Die zusätzliche Mikronisierungskapazität ist relevant für Kunden, die ultrafeine, streng kontrollierte Pulvereigenschaften benötigen, und unterstreicht die nachgelagerte Verarbeitung als Unterscheidungsmerkmal in Spezialhilfsstoff- und Additivanwendungen.


Magnesiumstearat-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Umsätze, die aus dem Verkauf von Magnesiumstearat als funktioneller Zusatzstoff und Verarbeitungshilfsmittel in den wichtigsten Endverbraucherbranchen erzielt werden, gemessen am Verkaufspunkt und konsolidiert über die wichtigsten Erzeuger- und Verbraucherländer.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt den internen Eigenverbrauch, der nicht monetarisiert wird, sowie benachbarte metallische Stearate und gemischte Additivmischungen aus, bei denen Magnesiumstearat nicht separat bepreist wird.
Segmentierungsübersicht
- Nach Endverbraucherbranche
- Pharmazeutika
- Lebensmittel und Getränke
- Körperpflege
- Kunststoffe
- Sonstige Endverbraucherbranchen (Farben und Lacke usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Verankerung von Nachfragetreibern, die in öffentlichen Daten sichtbar sind, und der anschließenden Zuordnung zu den typischen Einsatzbereichen von Magnesiumstearat. Zu den konsultierten Quellen zählen offizielle Handels- und Zollstatistiken (wie UN Comtrade und nationale Zollportale), Industrieproduktions- und Chemieoutput-Reihen (wie die US Federal Reserve und Eurostat) sowie Makroindikatoren von Institutionen wie der Weltbank.
Darüber hinaus wurden technische und sicherheitsbezogene Referenzen gesichtet, die zur Bestätigung von Anwendungsfällen und Einschränkungen beitragen, wie USP- und FDA-Inhaltsstoffreferenzen, EFSA-Stellungnahmen sowie begutachtete Formulierungs- und Hilfsstoffpublikationen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse wurden genutzt, um Kapazitätserweiterungen, regionale Expansionen und den Rohstoffkontext (Verfügbarkeit von Fettsäuren und Magnesiumsalzen) zu verfolgen. Zur Überprüfung von Finanzdaten, Patenten, Versandmustern und Ausschreibungstransparenz wurden kostenpflichtige Abonnements für Unternehmensinformationen, Patentabdeckung und sendungsbezogene Import-Export-Daten genutzt, soweit relevant. Diese Desk-Research-Liste ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren und großen Endverbrauchern gesammelt, die Hilfsstoffe und Additive für Tabletten, Kapseln, Lebensmittel, Körperpflege und Kunststoffe beschaffen. Um die Annahmen realistisch zu halten, wurden typische Dosierungs- und Eintragsraten, Beschaffungsmuster und regionale Preislogik geprüft und diese Einschätzungen anschließend mit den Desk-Research-Indikatoren für APAC, EMEA und Amerika abgeglichen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 14 % | APAC: 51 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepools erstellt, bei dem Endverbrauchsoutput-Indikatoren mithilfe von Penetrations- und Eintragsratenannahmen in den Magnesiumstearat-Verbrauch umgerechnet und anschließend mithilfe regionsspezifischer durchschnittlicher Verkaufspreise in Werte übersetzt werden. Zu den wichtigsten Eingaben zählen Produktionstrends bei oralen festen Darreichungsformen (als Proxy für die Schmierstoffnachfrage), das Wachstum bei Nahrungsergänzungsmittelformaten, der verarbeitete Lebensmitteloutput, bei dem Rieselhilfsmittel relevant sind, Produktionsindizes für Körperpflegeprodukte sowie Kunststoffverarbeitungsaktivitäten im Zusammenhang mit internen Schmierstoffen.
Sobald diese Gesamtwerte gebildet wurden, wurden sie durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Lieferantenumsatzsignalen, Distributionskanalprüfungen und einfache Volumen-mal-ASP-Berechnungen für einige hochsichtbare Länder. Wenn Bottom-up-Signale unvollständig waren, wurden Lücken durch die Verwendung von Intensitätsfaktoren vergleichbarer Länder geschlossen und dann in Folgegesprächen erneut geprüft, damit Ausreißer nicht in die Endgesamtwerte einflossen.
Für die Prognose wurde eine Szenarioanalyse rund um eine Kerntrendlinie verwendet, mit Expertenkonsens darüber, wie schnell sich pharmazeutische Volumina, Clean-Label-Präferenzen (einschließlich palmölfreier Beschaffung) und regionale Preise im Laufe der Zeit entwickeln. Das Ergebnis wurde dann anhand von Makroproduktionsindikatoren einem Stresstest unterzogen, damit der Wachstumspfad in jeder Region plausibel blieb.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden anhand unabhängiger Signale wie Handelsströme, Bewegungen der Industrieproduktion und beobachtete Preisspannen überprüft, und Abweichungen werden vor der Freigabe geprüft. Wenn eine Region einen starken Wandel zeigt, der durch diese Signale nicht gestützt wird, werden die Treiber erneut geprüft, Annahmen überarbeitet und ausgewählte Interviewpartner erneut kontaktiert, um zu klären, was sich verändert hat.
Jede Schätzung durchläuft eine mehrstufige Analystenprüfung, einschließlich arithmetischer Prüfungen, Einheitenkonsistenzprüfungen und Plausibilitätstests anhand der Endverbrauchsnachfragelogik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. neue Kapazitätsankündigungen, wesentliche regulatorische Änderungen oder ungewöhnlich große Preisschwankungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung zum jeweiligen Zeitpunkt erhalten.
Magnesiumstearat-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Magnesiumstearat stimmen nicht immer überein, da jeder Herausgeber unterschiedlich festlegt, was gezählt wird und welches Jahr als Ankerpunkt dient, und sie sich auch darin unterscheiden, wie sie Volumina in Werte übersetzen. Unterschiede treten schnell zutage, wenn Qualitäten, Endverwendungen und Länderabdeckungen nicht auf dieselbe Weise behandelt werden.
Die größten Lücken entstehen in der Regel dadurch, ob der Umfang auf verkauftes Material beschränkt ist oder auch den Eigenverbrauch einschließt, wie die Preise über pharmazeutische Qualitäten und Industriequalitäten hinweg gemittelt werden und ob das kurzfristige Jahr eine Basisschätzung oder ein Prognosejahr ist. Auch das Währungstiming spielt eine Rolle, da sich chemische Inputs verändern und ein Modell, das ältere Wechselkurse beibehält oder die durchschnittlichen Verkaufspreise nicht erneut prüft, von dem abweichen kann, was Käufer in Verträgen sehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 636,72 Mio. USD (2026) | |
| Globale Unternehmensberatung A | 650,87 Mio. USD (2025) | Verwendet ein anderes Basisjahr und kann eine breitere Anwendungs- und Formabdeckung mit höheren gemischten Preisen anwenden, was den Wert anheben kann, selbst wenn die Volumina ähnlich sind. |
| Branchenpublikation B | 621,60 Mio. USD (2025) | Verankert das Modell an einer früheren Basis und kann sich stärker auf angegebene Umsatzwachstumspfade stützen, mit weniger expliziter Trennung der durchschnittlichen Verkaufspreise für pharmazeutische Qualitäten gegenüber Industriequalitäten nach Region. |
Die Tabelle zeigt, dass kleine Entscheidungen beim Ankerjahr, der qualitätsbezogenen Preisgestaltung und der Art und Weise, wie regionale Nachfragepools aufgebaut werden, zu merklichen Unterschieden führen können. Indem der Wert an Endverbrauchsoutput-Signale gebunden und die Preismischung für pharmazeutische und industrielle Nachfrage vor der Finalisierung der Gesamtwerte erneut validiert wird, bleibt die Größenbestimmung auf wiederholbare Schritte zurückführbar – dies ist der Ansatz, der hier von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Magnesiumstearat-Marktes?
Der Markt wird im Jahr 2026 auf USD 636,72 Millionen geschätzt und soll bis 2031 USD 840,73 Millionen erreichen.
Welche Endverbraucherbranche dominiert die Nachfrage?
Die Pharmaindustrie führt mit einem Umsatzanteil von 43,62 % im Jahr 2025, angetrieben durch die Rolle des Hilfsstoffs bei der Tablettengleitfähigkeit.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet mit 6,01 % die höchste CAGR bis 2031, bedingt durch die expandierende Generika-Arzneimittelproduktion und ein reichhaltiges Magnesiumangebot.
Warum gewinnen Clean-Label-Qualitäten an Bedeutung?
Vegane und palmölfreie Formulierungen erfüllen die Transparenzerwartungen der Verbraucher und helfen Marken, sich an sich entwickelnde Nachhaltigkeitsstandards anzupassen.
Welches alternative Schmiermittel bedroht den Marktanteil?
Natriumstearylfumarat bietet schnellere Zerfallszeiten und eine sauberere Kennzeichnung für bestimmte Tabletten mit veränderter Wirkstofffreisetzung und stellt damit einen Nischenwettbewerb dar.
Seite zuletzt aktualisiert am:



