
MEMS-Mikrofone Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.54 Milliarden US-Dollar |
| Marktgröße (2031) | 3.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.61 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
MEMS-Mikrofone Marktanalyse von Mordor Intelligence
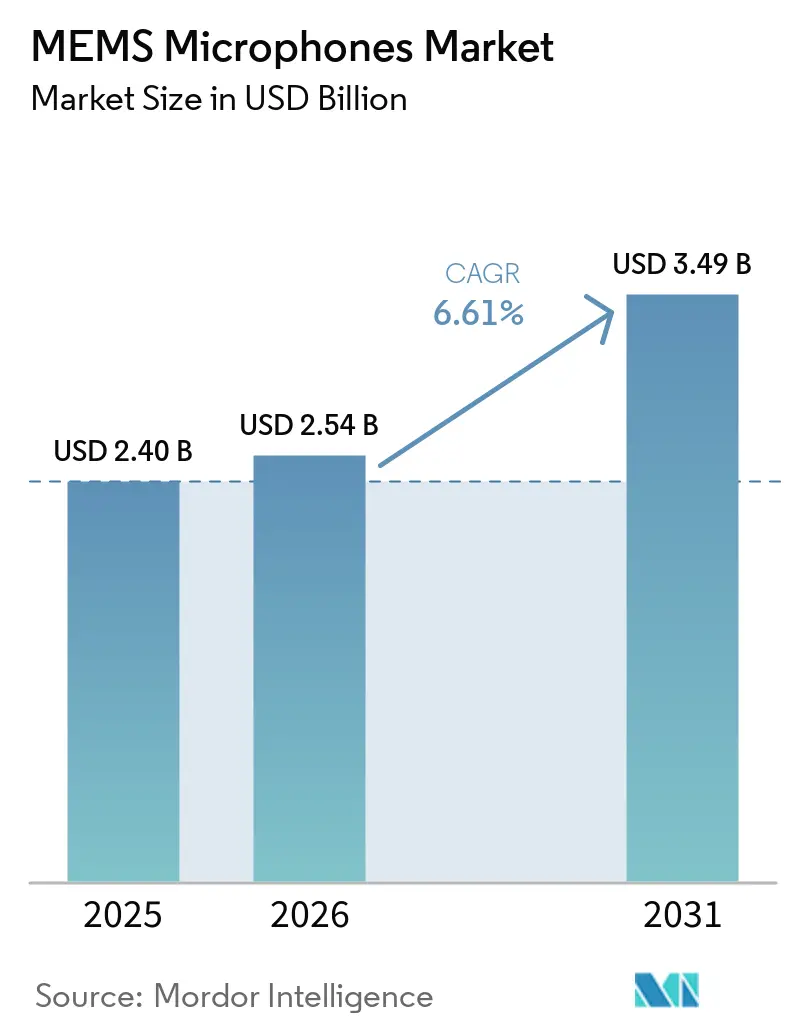
Die Größe des MEMS-Mikrofone Marktes wird voraussichtlich von 2,40 Milliarden USD im Jahr 2025 auf 2,54 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,61 % über den Zeitraum 2026–2031 einen Wert von 3,49 Milliarden USD erreichen. Diese Expansion spiegelt die steigende Nachfrage nach hochauflösender Audioaufnahme in sprachgesteuerten Gerten, Fahrzeuginnenräumen und Hörgeräten wider, wo herkömmliche Elektret-Mikrofone die Anforderungen an Miniaturisierung und Leistung nicht mehr erfüllen. Hersteller beschleunigen Innovationen bei Designs mit hohem Signal-Rausch-Verhältnis (SNR), Packaging auf Wafer-Ebene und integrierter digitaler Signalverarbeitung, um Funktionen wie räumliches Audio, Beamforming und Edge-KI-Inferenz zu unterstützen. Das Wachstum wird zusätzlich durch regulatorische Anforderungen an die Fahrerüberwachung im Fahrzeuginnenraum, die rasche Verbreitung echter kabelloser Ohrhörer und den Einsatz intelligenter Infrastrukturen vorangetrieben, die auf verteilte akustische Sensorik angewiesen sind. Wettbewerbsstrategien setzen zunehmend auf vertikale Integration, Portfoliospezialisierung und strategische Veräußerungen, die den Fokus auf Premium- oder anwendungsspezifische Nischen schärfen und gleichzeitig dem Preisdruck in standardisierten Verbrauchersegmenten begegnen.
Wichtigste Erkenntnisse des Berichts
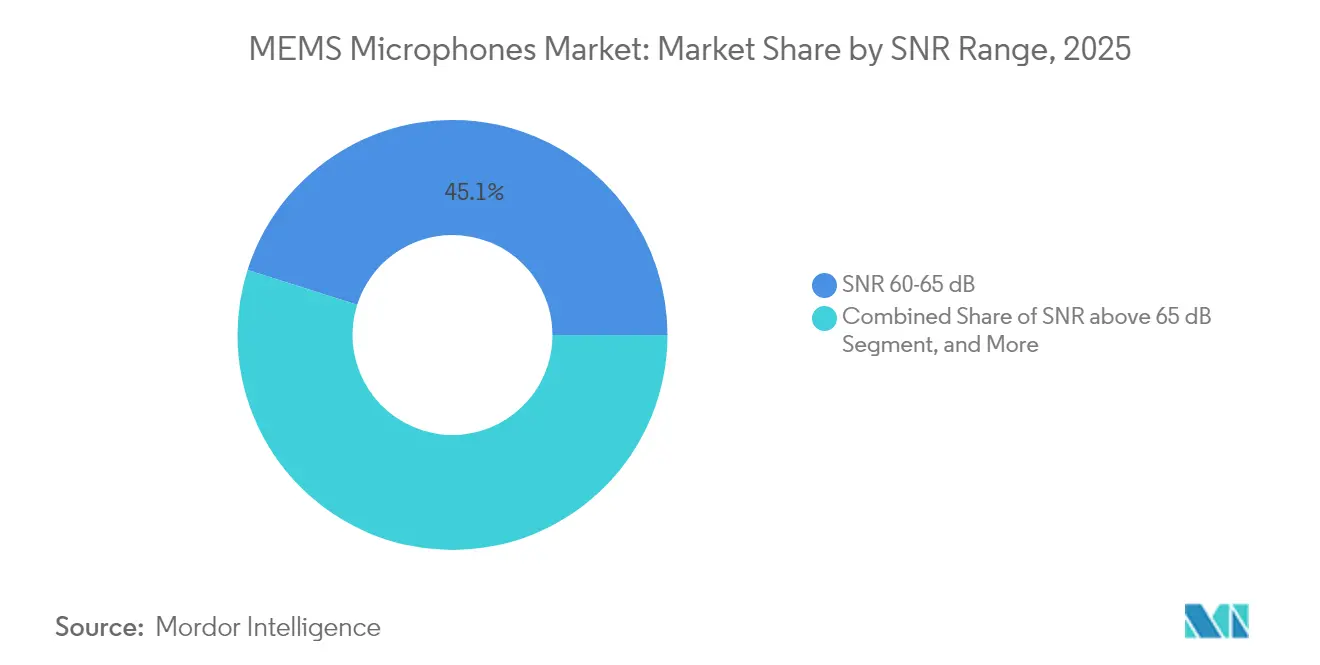
- Nach SNR-Bereich entfiel auf das SNR-60-65-dB-Segment im Jahr 2025 ein Marktanteil von 45,12 % am MEMS-Mikrofone Markt, während das Segment mit einem SNR von mehr als 65 dB bis 2031 die höchste CAGR von 7,55 % verzeichnen soll.
- Nach Signaltyp hielten digitale Mikrofone im Jahr 2025 einen Anteil von 67,55 % an der MEMS-Mikrofone Marktgröße und sollen bis 2031 eine CAGR von 7,82 % erzielen.
- Nach Anwendung entfielen auf Hörgeräte im Jahr 2025 49,10 % der MEMS-Mikrofone Marktgröße, während Automobilanwendungen bis 2031 voraussichtlich mit einer CAGR von 6,62 % wachsen werden.
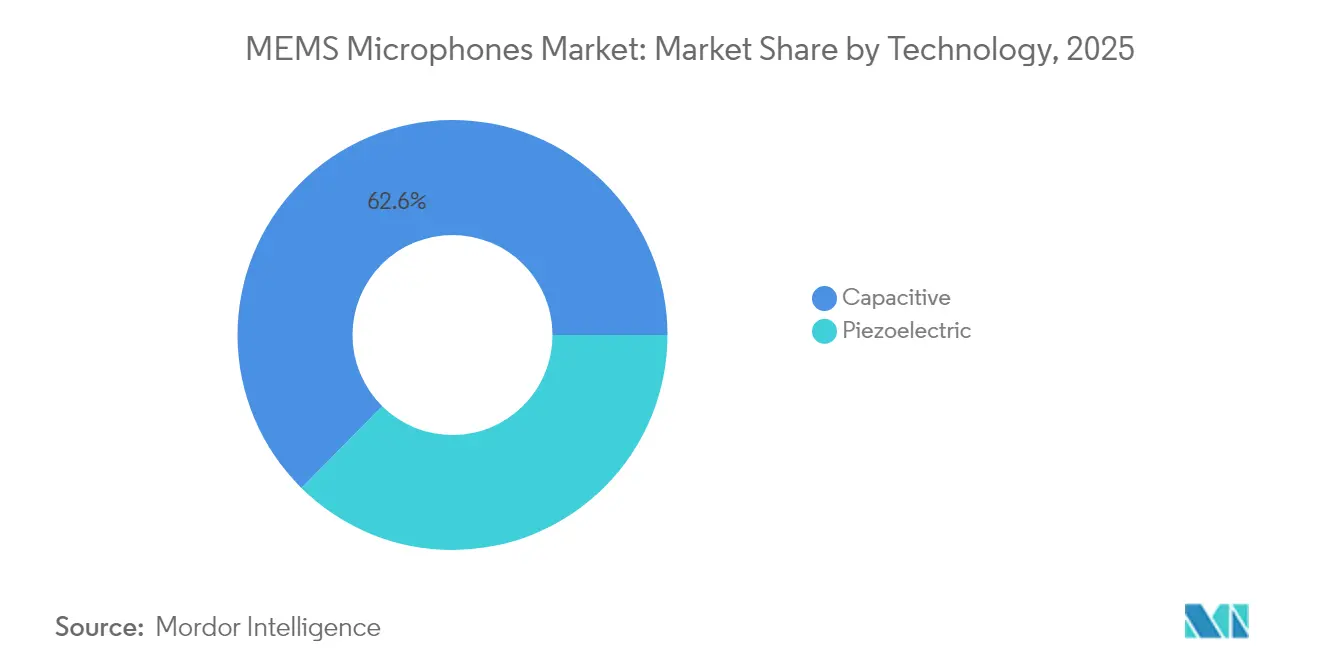
- Nach Technologie hielten kapazitive Designs im Jahr 2025 einen Anteil von 62,60 % an der MEMS-Mikrofone Marktgröße; piezoelektrische Designs sollen im gleichen Zeitraum mit einer CAGR von 7,95 % wachsen.
- Nach Gehäusetyp führten Geräte mit unterem Anschluss mit einem Anteil von 54,20 % an der MEMS-Mikrofone Marktgröße im Jahr 2025, während Geräte mit oberem Anschluss bis 2031 voraussichtlich mit einer CAGR von 7,90 % wachsen werden.
- Nach Geografie dominierte die Region Asien-Pazifik den MEMS-Mikrofone Markt mit einem Anteil von 46,90 % im Jahr 2025, und der Nahe Osten soll bis 2031 die höchste CAGR von 6,65 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale MEMS-Mikrofone Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verbreitung von sprachassistentenfähigen intelligenten Geräten | +1.8% | Global mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Verbreitung von MEMS-Mikrofonen in echten kabellosen Stereo-Ohrhörern | +1.5% | Global, angeführt von der Fertigung in Asien-Pazifik und dem Konsum in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach hochauflösendem Audio in Smartphones | +1.2% | Asien-Pazifik als Kern, Ausweitung auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration von MEMS-Mikrofonen in intelligente Infrastruktur für akustische Sensorik | +0.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbreitung von Geräuschunterdrückungssystemen im Fahrzeuginnenraum | +0.7% | Global mit früher Verbreitung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für die Fahrerüberwachung im Fahrzeuginnenraum | +0.3% | Europa und Nordamerika, gefolgt von Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von sprachassistentenfähigen intelligenten Geräten
Die weltweiten Auslieferungen von Smart Speakern überstiegen 2024 150 Millionen Einheiten, und die Anforderungen an die Sprachaufnahme aus der Ferne treiben den Übergang zu Mehrfachmikrofon-Arrays mit einem SNR von mehr als 65 dB voran.[1]Consumer Technology Association, "Marktanalyse Smart Speaker 2024," cta.tech Gerätehersteller integrieren nun die Erkennung von Aktivierungswörtern und Beamforming direkt in Mikrofon-Packages, um Systemstrom zu sparen und die Latenz zu reduzieren. Eine konsistente Phasenantwort über Arrays hinweg ist entscheidend für Einfallsrichtungsalgorithmen, die natürlichen Sprachschnittstellen zugrunde liegen. Mikrofone mit hohem SNR minimieren zudem Fehlaktivierungen, verbessern das Nutzererlebnis und steigern die Verbreitung in Smart Displays, Haushaltsgeräten und Kollaborationsgeräten für Unternehmen.
Steigende Verbreitung von MEMS-Mikrofonen in echten kabellosen Stereo-Ohrhörern
Die Auslieferungen kabelloser Ohrhörer überstiegen 2025 800 Millionen Einheiten, wobei jedes Paar typischerweise zwei bis vier MEMS-Mikrofone zur verbesserten Geräuschunterdrückung und klareren Gesprächsqualität integriert.[2]International Data Corporation, "Weltweite Marktprognose für Wearables 2025," idc.com Das Packaging auf Wafer-Ebene reduziert den Platzbedarf um 40 %, was schlankere Formfaktoren ohne Einbußen bei der Akkulaufzeit ermöglicht. Premium-Ohrhörer integrieren zunehmend räumliches Audio und Kopfverfolgungsfunktionen, die eng abgestimmte Mikrofonpaare für eine genaue Wiedergabe erfordern. Der Standby-Strom ist auf unter 10 µA gesunken, was die Hördauer verlängert und eine Sprachaufnahme mit höherer Aktualisierungsrate für Sicherheitswarnungen und Fitness-Coaching unterstützt.
Wachsende Nachfrage nach hochauflösendem Audio in Smartphones
Smartphone-OEMs differenzieren Flaggschiff-Modelle durch kinematische Videoaufnahme und immersives Streaming. Bis zu sechs MEMS-Mikrofone pro Gerät ermöglichen Audio-Zoom, Windgeräuschunterdrückung und räumliche Aufnahme.[3]Institute of Electrical and Electronics Engineers, "MEMS-Mikrofon Design und Anwendungen," ieeexplore.ieee.org Geringe Phasenverzerrung und ein breiter Dynamikbereich gewährleisten die Kompatibilität mit maschinellen Lernalgorithmen auf dem Gerät, die in der computergestützten Videografie eingesetzt werden. Die Hinwendung zu schöpferorientierten Funktionen erhöht den Design-in-Wert für Hochleistungsmikrofone und wirkt der Erosion des durchschnittlichen Verkaufspreises (ASP) in Mainstream-Segmenten entgegen.
Integration von MEMS-Mikrofonen in intelligente Infrastruktur für akustische Sensorik
Smart-City-Projekte setzen verteilte Mikrofon-Arrays ein, um Lärmverschmutzung zu überwachen, Verkehrsvorfälle zu erkennen und die öffentliche Sicherheit zu verbessern. Edge-Computing, das in Mikrofon-Module integriert ist, klassifiziert Schallereignisse lokal, minimiert die Bandbreite und berücksichtigt Datenschutzbedenken. Außeneinheiten erfordern konformale Beschichtungen und einen erweiterten Temperaturbetrieb von -40 °C bis +85 °C, was Anbieter zur Entwicklung robuster Varianten veranlasst. Ähnliche Architekturen entstehen in industriellen Umgebungen für die vorausschauende Wartung, wo akustische Signaturen Lagerverschleiß und Luftleckanomien weit vor einem katastrophalen Ausfall anzeigen.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anhaltender Rückgang der Durchschnittsverkaufspreise | -1.4% | Global, am stärksten ausgeprägt in der Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Technische Einschränkungen in extremen akustischen Umgebungen | -0.8% | Global mit spezifischen Herausforderungen in Automobil- und Industrieanwendungen | Mittelfristig (2–4 Jahre) |
| Konzentration der Lieferkette in Südostasien mit geopolitischem Risiko | -0.6% | Globale Auswirkungen ausgehend von der Konzentration in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende elektromagnetische Interferenzherausforderungen in hochdichten Wearables | -0.4% | Global konzentriert in Unterhaltungselektronik und Wearables | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Rückgang der Durchschnittsverkaufspreise
STMicroelectronics meldete für sein Segment Analog, MEMS und Sensoren im Jahr 2024 einen ASP-Rückgang von 8 %, was den anhaltenden Preisdruck in hochvolumigen Verbraucherkanälen verdeutlicht. Skalierte Halbleiterfabriken in Asien-Pazifik unterstützen aggressive Kostenstrukturen, mit denen kleinere Wettbewerber Schwierigkeiten haben, was zu Konsolidierung und Kapazitätsrationalisierung führt. Während integrierte digitale Signalverarbeitung die Margen anheben kann, begrenzen Entwicklungskosten und wettbewerbsfähige Markteinführungsfenster die weit verbreitete Einführung. Die Verbreitung im Einstiegssegment bei Smartphones und IoT-Geräten schränkt den adressierbaren Gesamtmarkt (TAM) des Premiumsegments ein und dämpft das Gesamtumsatzwachstum trotz steigender Stückzahlen.
Technische Einschränkungen in extremen akustischen Umgebungen
MEMS-Membranen sind oberhalb von 130 dB SPL beschädigungsgefährdet, was ihren Einsatz in der Nähe von Strahlturbinen, Schwermaschinen oder Lautsprecherstapeln von Live-Konzerten einschränkt. Automobilelektronik setzt Mikrofone schnellen Temperaturschwankungen und starken Vibrationen aus, was aufwändige hermetische Gehäuse erfordert, die die Stückliste verteuern. Bei Frequenzen unter 100 Hz zeigen kapazitive Architekturen eine verminderte Empfindlichkeit, was ihre Verwendung in bassintensivem professionellem Audio einschränkt. Zusätzliche elektromagnetische Abschirmung ist in dichten Wearable-Geräten oft erforderlich, was die durch Miniaturisierung gewonnenen Platzvorteile aufhebt und die Montage komplexer macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach SNR-Bereich: Premium-Audio treibt die Einführung von Hochleistungsprodukten voran
Das SNR-Segment 60-65 dB repräsentierte im Jahr 2025 45,12 % des MEMS-Mikrofon-Markts und bildet die Basis für Mainstream-Smartphones, Tablets und Smart Speaker. Das Premium-Segment SNR >65 dB soll mit einer CAGR von 7,55 % wachsen, angetrieben durch die Nachfrage nach Kabinenumgebungen für autonomes Fahren, KI-Beamforming-Arrays und professionelle Inhaltserstellung, die ein geringeres Eigenrauschen erfordern. Hochreichenweitige SNR-Geräte unterstützen Audio-Zoom und rauschrobuste Spracherkennung und fördern die Differenzierung in der Flaggschiff-Unterhaltungselektronik.
Automobilplattformen verstärken die Nachfrage, da Insassenüberwachungsalgorithmen die Sprache des Fahrers von Straßen-, Klima- und Antriebsgeräuschen isolieren müssen. Der Standard AEC-Q103-003 verlangt, dass Mikrofone zwischen -40 °C und +125 °C ihre Leistung behalten, was Anbieter dazu zwingt, Materialien und Packungsdruckentlastung zu optimieren. Die Einhaltung erschließt höhere ASPs und verankert Lieferanten in mehrjährigen Fahrzeugdesignzyklen, was Schwankungen der Verbrauchernachfrage teilweise absichert.


Nach Signaltyp: Digitale Integration beschleunigt die Systemoptimierung
Digitale Varianten hielten im Jahr 2025 einen Anteil von 67,55 % und sollen mit einer CAGR von 7,82 % wachsen, da Zeitmultiplexierung, programmierbarer Verstärkung und On-Chip-Filterung das Leiterplattendesign vereinfachen und die Störfestigkeit verbessern. Die Beseitigung externer Analog-Digital-Wandler reduziert die Komponentenzahl und gibt Platinenplatz für Antennen oder Batteriekapazität frei. Array-Deployments bevorzugen digitale Ausgänge, da synchronisierte Taktsignale den Timing-Versatz reduzieren und die Präzision des Beamformings verbessern.
Analoge Geräte bleiben relevant, wo Host-Prozessoren bereits integrierte Wandler aufweisen oder wo Ultra-Low-Latency-Sprachschleifen kritisch sind. Einige kostensensible IoT-Knoten behalten ebenfalls analoge Lösungen bei; jedoch verringert die sinkende Kostenstruktur von Mixed-Signal-Silizium den Unterschied. Hybride Produktlinien ermöglichen es Herstellern, Kunden beim Übergang zwischen Architekturen zu gewinnen und so den Mengeneinfluss zu erhalten.
Nach Anwendung: Hörgeräte führen, während Automobil sich beschleunigt
Hörgeräte machten im Jahr 2025 49,10 % des MEMS-Mikrofon-Markts aus, da diskrete Formfaktoren und Multi-Mikrofon-Geräuschunterdrückung die Leistungserwartungen erhöhen. Die Verfügbarkeit ohne Verschreibungspflicht in den Vereinigten Staaten erweitert den Verbraucherzugang, und die alternde Bevölkerung in Europa und Japan unterstützt eine stetige Basalnachfrage. Geräte integrieren typischerweise drei Mikrofone in Gehäusen kleiner als 4 cm³, was Packaging auf Wafer-Ebene, abgestimmte Phasenantwort und Ultra-Low-Power-Schlafstrom zur Verlängerung der Akkulaufzeit erfordert.
Die Verbreitung im Automobilbereich soll bis 2031 mit der schnellsten CAGR von 6,62 % wachsen. Der zunehmende regulatorische Fokus auf Fahreraufmerksamkeit, Erkennung von Kindern im Fahrzeug und klare Sprach-HMI erhöht die Mikrofonanbindungsraten pro Fahrzeug. Geräuschunterdrückungssysteme im Fahrzeuginnenraum integrieren auch Array-Mikrofone in der Nähe von Kopfstützen und Türpfosten, was die Stückchancen über Infotainment-Module hinaus erweitert. Da Designzyklen fünf Jahre überschreiten können, sind frühe Qualifizierung und Lieferkettenresilienz entscheidende Differenzierungsmerkmale.
Nach Technologie: Kapazitive Dominanz steht vor piezoelektrischer Herausforderung
Kapazitive Mikrofone erzielten im Jahr 2025 einen Anteil von 62,60 %, dank ausgereifter Werkzeuge und Lithographiekompatibilität mit Mainstream-CMOS-Linien. Etablierte Halbleiterfabriken liefern Kostenvorteile und vorhersehbare Leistung über Verbrauchervolumina hinweg. Piezoelektrische Geräte sollen jedoch mit einer CAGR von 7,95 % wachsen, da sie Temperaturextreme, Vibrationen und elektromagnetische Felder besser tolerieren als kapazitive Gegenstücke.
Jüngste Durchbrüche bei mit Scandium dotierten Aluminiumnitridfilmen haben die Empfindlichkeitslücke geschlossen, und das Fehlen einer Vorspannung reduziert den Standby-Stromverbrauch. Automobil- und Industriekunden schätzen die intrinsische Immunität gegenüber elektrostatischer Entladung, die das ESD-Design vereinfacht und den Bedarf an externen Komponenten reduziert. Da sich piezoelektrische Produktionsvolumina auf 200 mm und 300 mm der Preisparität mit kapazitiven Lösungen nähern, könnte die Einführung in Wearables und intelligenten Infrastrukturknoten sich beschleunigen.
Nach Gehäusetyp: Innovationen beim oberen Anschluss treiben Marktverschiebung voran
Designs mit unterem Anschluss hielten im Jahr 2025 einen Marktanteil von 54,20 %, da Produktingenieure im Verbrauchersegment ein gutes Verständnis von Durchgangslosch-Akustikkanälen hatten. Sie erleichtern das Dichtungsdesign und schützen Membranen während der Oberflächenmontagefertigung. Dennoch sollen Packages mit oberem Anschluss mit einer CAGR von 7,90 % wachsen, da sie eine flachere Frequenzantwort und geringere akustische Resonanz liefern. Designer gewinnen die Freiheit, Mikrofone näher an Gerätegehäusen zu platzieren, was die Rohrlänge reduziert und die Niederfrequenzaufnahme verbessert.
Packaging-Architekturen mit oberem Anschluss auf Wafer-Ebene integrieren Staubfilter und Resonanzdämpfer direkt über der Membran, was die Stückliste reduziert. Bei echten kabellosen Ohrhörern ermöglicht das Fehlen von Durchgangslöchern in der Leiterplatte dünnere Leiterplattenstapel, wodurch internes Volumen für Batterien zurückgewonnen wird. Hörgerätehersteller nutzen diese Konfiguration, um die Anschlussausrichtung am äußeren Gehörgang auszurichten und damit die Direktionalität und Sprachverständlichkeit in lauter Umgebung zu verbessern.
Geografische Analyse
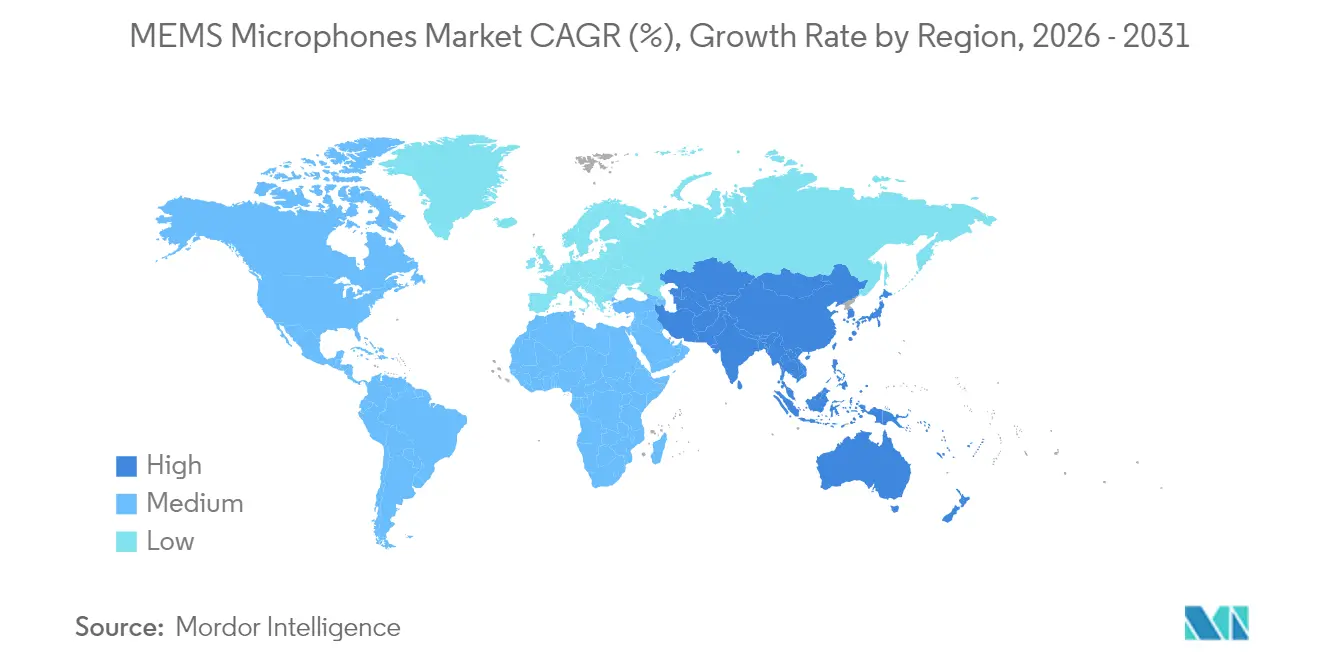
Asien-Pazifik führte den MEMS-Mikrofon-Markt im Jahr 2025 mit einem Anteil von 46,90 %. Die Hochvolumen-Smartphone-Montage in China, Südkorea und Vietnam verankert den regionalen Verbrauch, während Halbleiterfabriken in Taiwan und Singapur eine vorderseitige Fertigungsskala bereitstellen. Regierungsanreize für die Lokalisierung von Sensoren unterstützen neue Marktteilnehmer; jedoch birgt eine übermäßige Abhängigkeit von der regionalen Fertigung geopolitische und logistische Risiken. Japanische Lieferanten konzentrieren sich auf Komponenten in Automobilqualität und nutzen langjährige Beziehungen zu Tier-1-Systemintegratoren.
Nordamerika behauptet eine starke Position in Premiumanwendungen wie professionellen Audio-Interfaces und fortschrittlichen Fahrerassistenzsystemen. Plattformunternehmen aus dem Silicon Valley diktieren Leistungs-Roadmaps für Sprachassistenten und AR-VR-Headsets und treiben die frühe Einführung von Hochreichweiten-SNR- und integrierten DSP-Funktionen voran. US-amerikanische Automobilhersteller integrieren MEMS-Mikrofone in die Kabinenüberwachung und akustische Holografie, was zu einer stabilen Nachfrage unabhängig von Smartphone-Zyklen beiträgt.
Europa profitiert von strengen Sicherheitsvorschriften, die den Einbau von Fahrerüberwachungskameras und Audiosensoren in neue Fahrzeuge vorschreiben. Industrielle IoT-Nachrüstungen in Deutschland und Skandinavien integrieren MEMS-Mikrofone für die vorausschauende Wartung und treiben ein moderates, aber resilientes Wachstum voran. Der Nahe Osten verzeichnet die schnellste CAGR von 6,65 %, unterstützt durch Smart-City-Projekte in den Vereinigten Arabischen Emiraten und Saudi-Arabien, die akustische Knoten für Verkehrs- und Sicherheitsanalysen einsetzen. Der südamerikanische Markt bleibt aufgrund makroökonomischer Volatilität noch im Entstehen, aber die wachsende Nachfrage nach Smartphone-Ersatz bietet langfristiges Potenzial.

Regulatorisches Umfeld
Die weltweite Standardisierung wird in Bezug auf die Charakterisierung und Zuverlässigkeit von MEMS-Mikrofonen strenger, wodurch sich die Qualifizierung von herstellerspezifischen Methoden zu harmonisierten Benchmarks verschiebt. Die International Electrotechnical Commission (IEC) veröffentlichte IEC 62047-50:2025 (April 2025), um Leistungsprüfverfahren und -bedingungen für kapazitive MEMS-Mikrofone zu definieren, einschließlich Verfahren im Zusammenhang mit Empfindlichkeits- und Rauschkennwerten, sowie IEC 62047-49:2025 (November 2025), um Zuverlässigkeitsprüfverfahren für piezoelektrische MEMS-Strukturen unter Temperatur- und Feuchtigkeitsbelastung zu standardisieren. Handels- und Zollpolitiken beeinflussen zudem die Landed Cost und Beschaffungsentscheidungen für Mikrofonkomponenten, die zwischen der Klassifizierung als Halbleiter und als fertiges Audioprodukt liegen.
In Indien wurden MEMS-Mikrofone durch ein Urteil des Delhi High Court vom November 2024 in der Rechtssache Vivo Mobile India Pvt. Ltd. gegen Customs Authority for Advance Rulings als Mikrofone unter CTH 8518 eingestuft (statt als integrierte Schaltkreise unter CTH 8542), was die Zollbehandlung importierter Teile beeinflusst. In den Vereinigten Staaten skizzierte eine Maßnahme im Federal Register vom Januar 2026 einen zweiphasigen Plan zum Umgang mit Halbleiterimporten, einschließlich eines sofortigen Zolls von 25 % auf eine eng gefasste Kategorie von Halbleitern im Zusammenhang mit KI- und Technologiepolitik, was die Exposition der MEMS-Mikrofon-Ökosysteme gegenüber Lieferkettenrisiken erhöht, da diese auf grenzüberschreitende Halbleiterströme angewiesen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von MEMS-Mikrofonen beginnt mit Spezialmaterialien und Wafersubstraten, geht dann über in die Fertigung von MEMS-Wandlern und die Entwicklung von Mixed-Signal-ASICs, gefolgt von Wafer-Level-Packaging, Modulmontage, Qualifizierung und Vertrieb über OEM- und Auftragsfertigungskanäle. Ein gängiger Produktionsansatz nutzt eine Zweichip-Architektur, die einen MEMS-Wandler-Die (oft kapazitiv, mit wachsender Verbreitung piezoelektrischer Lösungen in robusten Anwendungsfällen) mit einem ASIC für Verstärkung und Signalverarbeitung kombiniert. Dies ermöglicht Anbietern eine Differenzierung bei Rauschverhalten, Leistungsaufnahme und Schnittstelle (analog vs. digital), während die Baugröße für Wearables, Smartphones, Hörgeräte und Fahrzeuginnenräume geeignet bleibt.
Die Branchenstruktur verbindet zunehmend vertikal integrierte Zulieferer mit Ökosystempartnern im Bereich fortschrittliches Packaging und Audio-KI-Enablement. Syntiant schloss im Januar 2025 die Übernahme des Konsumenten-MEMS-Mikrofongeschäfts von Knowles im Wert von 150 Millionen USD ab, was einen Trend hin zur Bündelung von MEMS-Mikrofonen mit Edge-KI-Audiolösungen widerspiegelt, anstatt eigenständige Komponenten zu verkaufen. Regionalisierungsbestrebungen verändern zudem die Backend-Schritte: Infineon Technologies und Kaynes Semicon unterzeichneten im September 2025 eine Absichtserklärung zur Errichtung der ersten Fertigungsanlage Indiens für MEMS-Mikrofone und fortschrittliche Halbleiterpackages, was verdeutlicht, wie Packaging und Endprüfung zu strategischen Hebeln werden, um Lieferzeiten zu verkürzen, die Resilienz zu verbessern und Zoll- und Logistikrisiken zu managen.
Wettbewerbslandschaft
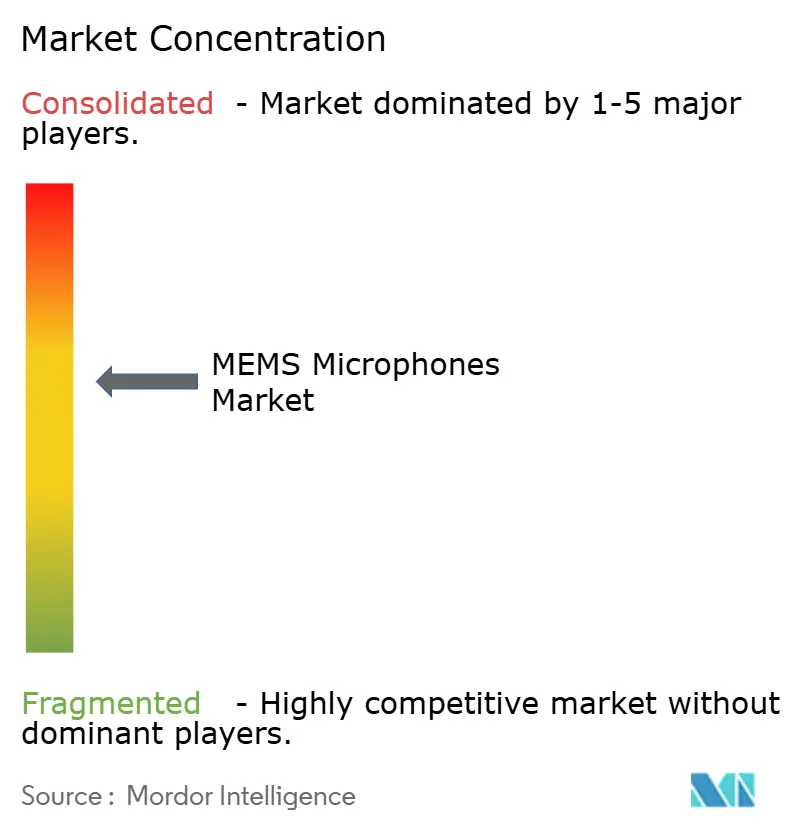
Die Landschaft ist mäßig konzentriert, wobei die fünf größten Lieferanten zusammen einen Anteil von etwa 65 % halten. Knowles veräußerte seine Verbrauchersparte im Dezember 2024 für 150 Millionen USD an Syntiant, um sich auf medizinische und industrielle Nischen zu konzentrieren, während Syntiant ausgereifte Lieferketten für hochvolumige Wearables erhält. STMicroelectronics hat sich verpflichtet, 75 Millionen USD zu investieren, um die automobil-qualifizierte MEMS-Mikrofon-Produktion in Italien auszubauen, um die Nachfrage nach Kabinenüberwachung zu decken. TDK-InvenSense hat ein digitales Mikrofon mit 70 dB-SNR veröffentlicht, das den AEC-Q103-003-Standard erfüllt und sein Automobil-Portfolio stärkt.
Patentanmeldungen übersteigen 300 pro Jahr, mit Schwerpunkt auf Membrantopologie, akustischen Anschlüssen und eingebetteten KI-Beschleunigern. Start-ups wie Vesper und MEMSensing verfolgen piezoelektrische und wake-word-fähige Designs, die einen geringeren Stromverbrauch und integrierte Intelligenz versprechen. Währenddessen reduzieren Volumenführer ASPs durch fortschrittliche Lithographiemigration und die Verwendung von Wafern mit größerem Durchmesser. Strategische Prioritäten balancieren nun Kosteneffizienz mit differenzierten Funktionssets, die Margen in Premiumsegmenten verteidigen.
Fusionen und Übernahmen orientieren sich an komplementären Fähigkeiten. Die Akquisition eines europäischen Designteams durch Infineon im Jahr 2024 beschleunigt dessen piezoelektrische Roadmap, während die Ultra-Low-Power-Markteinführung von Bosch Sensortec auf IoT-Knoten mit einem ASP unter 1 USD abzielt. Die Zusammenarbeit der Branche mit Smartphone-OEMs und Automobil-Tier-1-Lieferanten gestaltet den Produkttakt, wobei gemeinsame Referenzdesigns Qualifizierungszyklen verkürzen und Socket-Gewinne sichern.
MEMS-Mikrofone Branchenführer
-
Knowles Corporation
-
GoerTek Inc.
-
AAC Technologies Holdings Inc.
-
STMicroelectronics N.V.
-
Infineon Technologies AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Whitespace liegt im professionellen Audio- und Creator-Bereich, wo MEMS-Mikrofone mit studioqualitativem Rauschverhalten, Reproduzierbarkeit und Fertigbarkeit konkurrieren, die traditionelle Elektret-Designs bei kleinen Formfaktoren nur schwer erreichen. Im April 2026 stellte Røde Sonaura vor, eine MEMS-Mikrofontechnologie in Studioqualität mit einem berichteten SNR von 83 dB, entwickelt in technischer Zusammenarbeit mit Infineon Technologies, was auf eine aktive Produktentwicklung und Markenwirkung über Telefone und Kopfhörer hinaus hinweist. Dies unterstützt Chancen für Anbieter, die eine präzise Abstimmung über Multi-Mikrofon-Arrays, geringe Verzerrung und robuste akustische Portführung für Kamerazubehör, kompakte Aufnahmegeräte und Konferenzendgeräte liefern können.
Ein weiterer Chancenbereich ist der Übergang von diskreten Mikrofonen zu integrierten Mikrofonmodulen, die eine Aufnahme mit hohem SNR mit On-Device-Verarbeitung und Always-On-Betriebsbeschränkungen kombinieren. Am Markt sichtbare Nachfragetreiber, wie Multi-Mikrofon-Arrays in Premium-Smartphones und der Trend zur Edge-Klassifizierung in der akustischen Sensorik smarter Infrastruktur, schaffen Raum für Anbieter, die MEMS plus ASIC, Packaging und firmwarefähige Schnittstellen gemeinsam entwickeln können. Parallel dazu nähern sich optische und hybride Wandlungsansätze der Kommerzialisierung und Skalierung: Im Mai 2026 gab sensiBel eine Partnerschaft mit Silex Microsystems für eine Großserienlieferkette zur Herstellung seines optischen MEMS-Mikrofons bekannt, was zeigt, dass Foundry-Partnerschaften und Fertigungsbereitschaft für Marktteilnehmer, die Leistungsgrenzen jenseits konventioneller kapazitiver Architekturen anstreben, zunehmend entscheidend werden.
Aktuelle Branchenentwicklungen
- Januar 2026: GoerTek stellte auf der CES 2026 einen kompakten MEMS-Akustiksensor mit IP68-Schutzklasse und einer neuen wasserdichten Architektur vor. Das Design richtet sich an Wearables und kompakte Geräte, bei denen Wasserbeständigkeit und dünne Profile die Mikrofonauswahl und das Packaging bestimmen.
- Oktober 2025: Knowles stellte auf dem EUHA-Kongress in Nürnberg das MM60 MEMS-Mikrofon für KI-optimierte Hörgeräte vor. Das Produkt positioniert Mikrofonleistung und -integration im Kontext von Hörgesundheits-Anwendungen, die auf On-Device-Algorithmen für Sprachverbesserung und Rauschmanagement setzen.
- September 2024: Knowles unterzeichnete eine endgültige Vereinbarung zum Verkauf seines Consumer-MEMS-Mikrofongeschäfts an Syntiant für 150 Millionen USD. Die Transaktion beschleunigt die Portfolio-Neuausrichtung innerhalb der Zulieferbasis und kombiniert akustische Frontends mit Edge-KI-Verarbeitungs-Roadmaps.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus MEMS-Mikrofonen, die als Komponenten und integrierte Module in Endgeräten verkauft werden, gezählt an dem Punkt, an dem das Mikrofon in die Lieferkette des Geräts eingeht. Die Werte werden in USD gemessen und spiegeln die Nachfrage in den wichtigsten verbrauchenden Branchen wider.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind herkömmliche Elektret- und andere Nicht-MEMS-Mikrofontechnologien sowie der Verkauf eigenständiger akustischer Test- und Messgeräte.
Segmentierungsübersicht
-
Nach SNR-Bereich
- SNR <60 dB
- SNR 60-65 dB
- SNR >65 dB
-
Nach Signaltyp
- Analog
- Digital
-
Nach Anwendung
- Unterhaltungselektronik und Zubehör
- Hörgeräte
- Wearables und IoT-Geräte
- Head-Mounted Displays (AR, VR, MR)
- Automobil
- Sonstige Anwendungen
-
Nach Technologie
- Kapazitiv
- Piezoelektrisch
-
Nach Gehäusetyp
- Oberer Anschluss
- Unterer Anschluss
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Übriges Afrika
-
Naher Osten
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Erstellung der Branchenkarte, bei der wir festlegten, was als MEMS-Mikrofon gezählt wird und wie es von der Wafer- und Verpackungsstufe in Endgeräte fließt. Öffentliche Quellen wurden genutzt, um den Nachfragekontext und die Einheitenentwicklung zu verankern, wie z. B. Daten der U.S. International Trade Commission, UN-Comtrade-Handelsstatistiken, OECD-Indikatoren, Makrodatenreihen der Weltbank und Konnektivitätsindikatoren der Internationalen Fernmeldeunion (ITU).
Um das Modell praxistauglich zu machen, haben wir auch Unternehmensberichte, Investorenpräsentationen, Produktkurzberichte und Presseberichte ausgewertet, um Liefermengenentwicklungen, Preistrends und Verschiebungen im Anwendungsmix zu verstehen, wie etwa den Trend zu Multi-Mikrofon-Arrays in Telefonen und intelligenten Geräten. Patent-Datenbanken und Importund Export-Datensätze auf Liefermengenebene wurden selektiv genutzt, um die Technologieintensität und grenzüberschreitende Lieferbewegungen zu plausibilisieren. Die aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden verwendet, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Größenbestimmungslogik durch Interviews und kurze Umfragen mit Komponentenlieferanten, Geräteteams von OEMs, Kanalpartnern und Branchenspezialisten, die Audio- und Sensorinhalte verfolgen, einem Stresstest zu unterziehen. Da es sich um eine globale Lieferkette handelt, wurden die Eingaben in der Region Asien-Pazifik, EMEA und Amerika validiert, um Liefersaisonalität, Bewegungen beim durchschnittlichen Verkaufspreis und den Zeitpunkt der Einführung nach Anwendung abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 18 % | Asien-Pazifik: 48 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Modell durchgeführt, bei dem Gerätennachfragepools rekonstruiert und dann mithilfe von Ausstattungsraten und durchschnittlichen Verkaufspreisen nach Anwendung in MEMS-Mikrofonwerte umgerechnet wurden. Nachdem die Nachfragepools geformt wurden, wird der Marktgesamtwert durch Anwendung der Mikrofonanzahl pro Gerät und des gemischten durchschnittlichen Verkaufspreises nach Signaltyp und Gehäusepräferenz ermittelt.
Die Eingaben wurden ausgewählt, weil sie messbar sind und Wertveränderungen gut erklären, darunter Smartphone- und Wearable-Liefertrends, Wachstum bei echten kabellosen Ohrhörern und Zubehör, die durchschnittliche Anzahl der pro Gerät verwendeten Mikrofone (Einzel- versus Array-Konfigurationen), die Aufteilung zwischen analogen und digitalen Schnittstellen sowie Schritte beim durchschnittlichen Verkaufspreis, die mit SNR-Bereichen und Gehäusetypen (oberer Anschluss versus unterer Anschluss) verknüpft sind. Um die Ergebnisse realistisch zu halten, haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von Lieferantenumsätzen, Kanalprüfungen zu Preisbändern und einigen Volumen-mal-Durchschnittspreis-Gegenprüfungen für Hochvolumenanwendungen. Wo Abweichungen bestehen blieben, haben wir die gemischten Annahmen angepasst.
Für die Prognose wurde eine Szenarioanalyse mit einem Zentralfall verwendet, der durch den Expertenkonsens zu Gerätlieferprognosen, Wachstum des Mikrofonanteils und Preisdruck gegenüber Premium-Mix geleitet wurde. Wo Bottom-up-Signale für kleinere Anwendungen fehlten, wurden Lücken durch die Verwendung von Proxy-Indikatoren geschlossen, beispielsweise verwandte Gerätlieferindizes, die dann in Primärgesprächen vor der Finalisierung der Jahreskurven erneut überprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Abgleich des Modells mit unabhängigen Signalen wie Gerätlieferbaselines, Handelsrichtungen und dem impliziten Umsatz pro Einheit für jede wichtige Anwendung. Wenn eine Zahl zu hoch oder zu niedrig erschien, haben wir zunächst die Treiber überprüft, wie Ausstattungsrate, Mikrofonanzahl pro Gerät und durchschnittliche Verkaufspreisleitern, bevor wir eine Revision akzeptierten.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem Annahmen von einem zweiten Analysten geprüft und etwaige Ausreißer vor der Freigabe besprochen und gelöst werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie plötzliche Rückgänge bei Gerätlieferungen, wesentliche regulatorische Änderungen, die Audiofunktionen betreffen, oder starke Währungsbewegungen. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der MEMS-Mikrofone Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für MEMS-Mikrofone können weit auseinanderliegen, selbst wenn der Themenname identisch ist, da das Kleingedruckte verändert, was gezählt wird und wie der Prognosepfad gestaltet wird. Unterschiede entstehen in der Regel durch die Technologieeinbeziehung, das als Ausgangspunkt gewählte Jahr und die Art und Weise, wie die Preisgestaltung fortgeschrieben wird, wenn sich der Leistungsmix verschiebt.
Elektret-Kondensatormikrofone und andere Nicht-MEMS-Mikrofontypen liegen außerhalb des Umfangs von Mordor Intelligence, und dieser Ausschluss verengt häufig den Gesamtwert im Vergleich zu Studien, die alle Mikrofontechnologien als einen Pool behandeln. Lücken zeigen sich auch, wenn eine Schätzung einen aggressiven Gerätewachstumsfall verwendet oder eine schnellere Expansion des durchschnittlichen Verkaufspreises annimmt, die mit Premium-Funktionen verbunden ist, ohne zu prüfen, ob die Einführung breit genug über Mittelklassegeräte und Regionen hinweg ist. Der Zeitpunkt der Währungsumrechnung und die Häufigkeit der Aktualisierung von Annahmen können die Spanne weiter vergrößern, insbesondere wenn sich die Elektroniknachfrage schnell verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,54 Milliarden USD (2026) | |
| Global Consultancy A | 2,64 Milliarden USD (2026) | Verwendet einen breiteren Wachstumsbogen und behandelt die Anwendungsexpansion häufig als gleichmäßig hoch, was den Wert nach oben treiben kann, wenn angenommen wird, dass die Ausstattungsraten bei Wearables und Zubehör schneller steigen als in Kanalprüfungen beobachtet. |
| Industry Publisher B | 2,08 Milliarden USD (2024) | Ein anderes Basisjahr und ein anderer Preiskontext können den Wert komprimieren, und die Schätzung stützt sich möglicherweise stärker auf historische Lieferbedingungen, ohne die spätere Verschiebung des Gerätemix hin zu Multi-Mikrofon-Designs vollständig zu berücksichtigen. |
Der Vergleich zeigt, dass die Jahresauswahl und die Definition dessen, was als MEMS-Mikrofon gilt, den größten Teil der Spanne erklären. Indem die Eingaben an Gerätlieferungen, Mikrofonanteil pro Gerät und realistische Bänder für den durchschnittlichen Verkaufspreis gebunden werden, bleibt die resultierende Zahl nachvollziehbar und leichter reproduzierbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des MEMS-Mikrofon-Markts?
Die Größe des MEMS-Mikrofon-Markts beläuft sich im Jahr 2026 auf 2,54 Milliarden USD.
Wie schnell soll der Markt bis 2031 wachsen?
Der Markt soll zwischen 2026 und 2031 mit einer CAGR von 6,61 % wachsen und 3,38 Milliarden USD erreichen.
Welches Anwendungssegment führt beim Umsatz?
Hörgeräte halten den größten Anteil mit 49,10 % im Jahr 2025.
Wo wird das schnellste regionale Wachstum projiziert?
Es wird erwartet, dass der Nahe Osten bis 2031 die höchste CAGR von 6,65 % verzeichnet.
Welcher Technologietyp wächst am schnellsten?
Piezoelektrische Mikrofone verzeichnen das schnellste prognostizierte Wachstum mit einer CAGR von 7,95 %.
Warum gewinnen digitale MEMS-Mikrofone an Bedeutung?
Digitale Ausgänge integrieren Signalaufbereitung, reduzieren die PCB-Komplexität und unterstützen Multi-Mikrofon-Arrays, was ihren Anteil von 67,55 % und eine Wachstumsrate von 7,82 % erklärt.
Seite zuletzt aktualisiert am:



