
MEMS-Sensor-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 20.24 Milliarden US-Dollar |
| Marktgröße (2031) | 29.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MEMS-Sensor-Marktanalyse von Mordor Intelligence
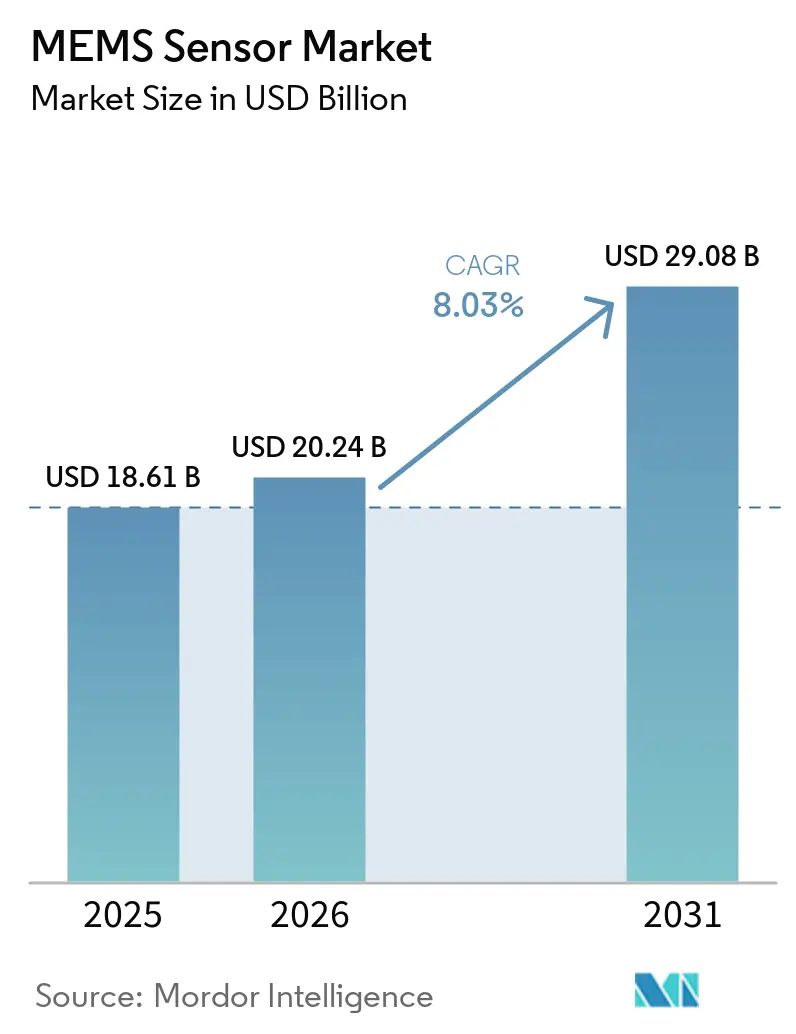
Die Größe des MEMS-Sensor-Marktes wurde im Jahr 2025 auf 18,61 Milliarden USD geschätzt und soll von 20,24 Milliarden USD im Jahr 2026 auf 29,08 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,03 % während des Prognosezeitraums (2026-2031).
Diese Entwicklung spiegelt drei starke Themen wider: verpflichtende Sicherheitselektronik im Automobilbereich, allgegenwärtige Edge-KI-Implementierung und rasche Miniaturisierung bei Gesundheitsüberwachungs-Wearables. Automobilhersteller erhöhen den Sensorgehalt pro Fahrzeug, um die Anforderungen an fortschrittliche Fahrerassistenzsysteme zu erfüllen, während Smartphone- und Wearable-Marken mehrachsige Pakete integrieren, die Bewegungs-, Ton- und Druckdaten für kontextbewusste Dienste zusammenführen. Halbleiterfoundries im asiatisch-pazifischen Raum skalieren weiterhin 300-mm-MEMS-Prozesse, senken die Chip-Kosten und erhöhen die Versorgungsresilienz, während europäische und nordamerikanische Anbieter sich durch heterogene Integration differenzieren, die MEMS-Chips gemeinsam mit anwendungsspezifischen integrierten Schaltkreisen verpackt. Die Wettbewerbsintensität bleibt hoch, da vertikal integrierte Marktführer gegen fablose Herausforderer kämpfen, die auf offene Foundry-Ökosysteme und maschinenlernbasierte Firmware setzen, um in der Wertschöpfungskette aufzusteigen.
Wichtigste Erkenntnisse des Berichts
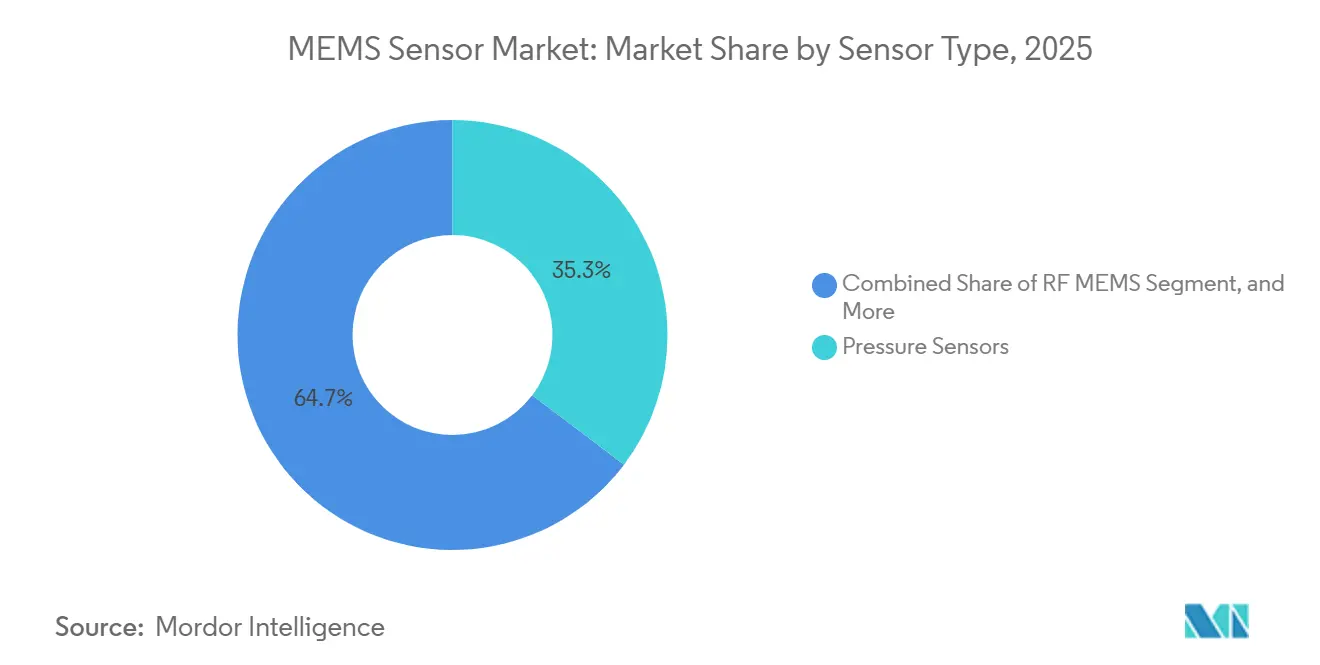
- Nach Sensortyp hielten Drucksensoren im Jahr 2025 einen Anteil von 35,25 % am MEMS-Sensor-Markt, während RF MEMS bis 2031 die schnellste CAGR von 9,79 % verzeichnete.
- Nach Technologie erfassten kapazitive Prozesse im Jahr 2025 einen Umsatzanteil von 46,19 %; optische MEMS expandierten bis 2031 mit einer CAGR von 10,53 %.
- Nach Endverbraucher führte die Automobilindustrie im Jahr 2025 mit einem Umsatzanteil von 29,44 %, während das Gesundheitswesen die höchste CAGR von 10,81 % bis 2031 verzeichnete.
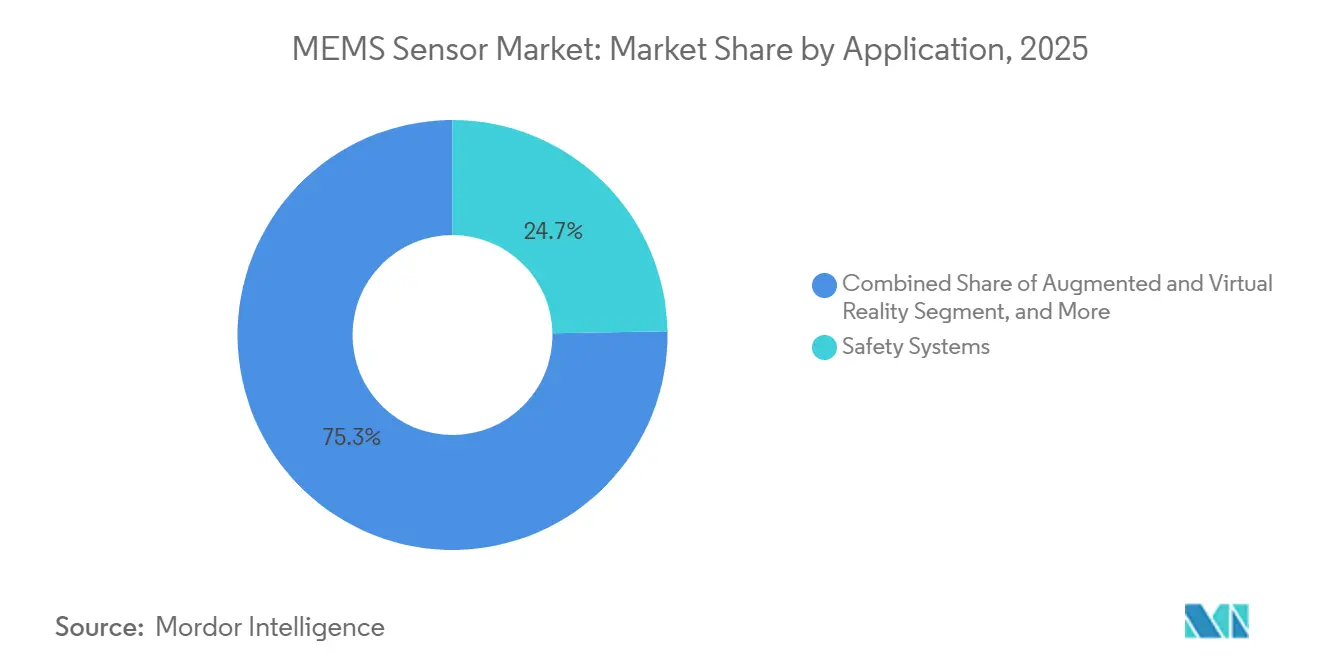
- Nach Anwendung entfielen auf Sicherheitssysteme 24,72 % des Umsatzes im Jahr 2025; Augmented und Virtual Reality verzeichneten bis 2031 eine CAGR von 10,11 %.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Anteil von 38,31 % am Umsatz 2025, mit einer CAGR von 9,25 % – dem schnellsten regionalen Tempo bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Sicherheitsbedenken in der Automobilindustrie | +1.80% | Global, mit Schwerpunkt in Nordamerika, Europa und China | Mittelfristig (2-4 Jahre) |
| Aufkommen von Automatisierung und Industrie 4.0 | +1.50% | Fertigungszentren in Europa und im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Verbreitung von Smartphones und Wearables | +1.20% | Produktionszentren im asiatisch-pazifischen Raum, globaler Konsum | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach IoT-Edge-Geräten | +1.40% | Global, mit früher Einführung in Smart Cities im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2-4 Jahre) |
| Integration von MEMS-Sensoren in Mikrodrohnen für die letzte Meile der Lieferung | +0.60% | Logistikkorridore in Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Einführung biokompatible MEMS-Sensoren für implantierbare Medizinprodukte | +0.90% | Regulierungsmärkte in Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Sicherheitsbedenken in der Automobilindustrie
Verschärfte Vorschriften zur Unfallvermeidung führen direkt zu höheren Stückzahlen von Trägheitssensoren, Druckwandlern und Mikrofonen pro Fahrzeug. Die US-amerikanische Nationale Straßenverkehrssicherheitsbehörde hat ein Mandat zur automatischen Notbremsung verabschiedet, das Pkw-Hersteller dazu verpflichtet, Mehrfachsensor-Suiten zu integrieren, die Hindernisse erkennen, das Bremsen auslösen und Ereignisse innerhalb von 0,1-Sekunden-Latenzgrenzen aufzeichnen können.[1]Nationale Straßenverkehrssicherheitsbehörde, "Bundesvorschriften für die Kraftfahrzeugsicherheit," NHTSA.GOV Euro NCAP erhöhte das Gewicht der Kriterien für aktive Sicherheit auf 40 % seines Fünf-Sterne-Protokolls 2025, was europäische Automobilhersteller dazu veranlasste, redundante Gyroskope und Beschleunigungsmesser für Spurhalte- und Stabilitätskontrolle hinzuzufügen.[2]Euro NCAP, "Sicherheitsbewertungsprotokolle," EURONCAP.COM China NCAP folgte mit Fußgängererkennungsregeln, die externe Akustik-Arrays mit MEMS-Mikrofonen erfordern, die für Windgeräusche gefiltert sind. Reifendrucküberwachungssysteme, weltweit vorgeschrieben, übertragen nun kombinierte Druck- und Temperaturdaten, um die Sensorlebensdauer zu verlängern, während Brake-by-Wire-Architekturen in Elektrofahrzeugen auf MEMS-Drucksensoren im Submillibar-Bereich angewiesen sind, um das Pedalgefühl zu erhalten.
Aufkommen von Automatisierung und Industrie 4.0
Hersteller integrieren Vibrations-, Druck- und Umwelt-MEMS-Geräte in Rahmensysteme für vorausschauende Wartung, die Ausfallzeiten und Materialverschwendung reduzieren. Siemens erzielte 2025 eine Reduzierung von Lagerausfällen um 23 %, nachdem 12.000 Elektromotoren mit dreiachsigen Beschleunigungsmessern ausgestattet wurden, die maschinenlernbasierte Modelle speisen.[3]Siemens AG, "Industrielle Automatisierungslösungen," SIEMENS.COM Der drahtlose Sensorstandard IEC 63278 hat eine gemeinsame Schnittstelle zwischen MEMS-Knoten und speicherprogrammierbaren Steuerungen geschaffen und die Einführung in der Industrie durch mehrere Anbieter erleichtert. Kollaborative Roboter verlassen sich auf sechsachsige Kraft-Drehmoment-Sensoren für die Echtzeit-Griffkontrolle, wodurch der Ausschuss bei der Oberflächenmontage in Elektronikfertigungslinien um 18 % reduziert wurde. Reinraummanager setzen MEMS-Detektoren für Partikel und flüchtige organische Verbindungen ein, um ISO-Klasse-5-Luft aufrechtzuerhalten und das Risiko der Wafer-Kontamination zu reduzieren. Edge-Computing-Gateways verarbeiten nun rohe Vibrationsdaten lokal, senken die Cloud-Bandbreitenkosten drastisch und ermöglichen gleichzeitig Rückkopplungsschleifen unter 10 ms für robotergestützte Schweißsteuerungen.
Verbreitung von Smartphones und Wearables
Flaggschiff- und Mittelklasse-Smartphones werden mit sieben oder mehr MEMS-Geräten ausgeliefert, von Hochg-Beschleunigungsmessern zur Unfallerfassung bis hin zu Mikrolautsprechern für räumliches Audio. Apple stattete das iPhone 14 mit einem Sensor aus, der automatische Notrufe auslöst, wenn Verzögerungsereignisse von 256 g über 20 Sekunden andauern. Samsung Galaxy Watch 6 kombiniert Bioimpedanz-Elektroden mit MEMS-Druckwandlern, um von der US-amerikanischen Arzneimittelbehörde freigegebene Blutdruckschätzungen zu liefern, die für den rezeptfreien Einsatz geeignet sind. Ohrhörer nutzen MEMS-Mikrofone unter 2 mm, die eine windgeräuschunterdrückte Sprachaufnahme ermöglichen, wobei Knowles 2025 mehr als 500 Millionen ausgelieferte Einheiten überschritt. Augmented-Reality-Brillen erfordern eine Kursgenauigkeit unter 1 Grad, was magnetoresistive Kompasse antreibt, die Harteisenverzerrungen in Echtzeit korrigieren.
Steigende Nachfrage nach IoT-Edge-Geräten
Stadtplaner für Smart Cities und Industriebetreiber setzen batteriebetriebene Sensorknoten ein, die Umweltparameter und die strukturelle Integrität überwachen. Barcelona hat 20.000 Luftqualitätsknoten mit Feinstaubdetektoren installiert, um den Verkehr von Schadstoffbrennpunkten fernzuhalten. Die George-Washington-Brücke nutzt 400 drahtlose Beschleunigungsmesser, um modale Frequenzverschiebungen zu verfolgen, die auf Ermüdungsrisse hinweisen. Präzisionslandwirtschaftliche Plattformen integrieren Barometer, Feuchtigkeitswandler und Bodenfeuchtigkeitssensoren, um den Bewässerungswasserverbrauch in kalifornischen Obstgärten um 30 % zu senken. Unternehmen der Kühlkettenlogistik betten MEMS-Temperatur- und Erschütterungssensoren in Impfstofflieferungen ein, um die Einhaltung der WHO-Leitlinien für gute Vertriebspraxis zu gewährleisten und Verderb zu verhindern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Gesamtkosten von MEMS-Sensoren aufgrund von Schnittstellenkomplexität | -1.20% | Global, mit starken Auswirkungen in der kostensensiblen Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Mangel an standardisierten Fertigungsprozessen für MEMS | -0.90% | Globales Foundry-Ökosystem, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2-4 Jahre) |
| Herausforderungen bei der Verpackungszuverlässigkeit in rauen Umgebungen | -0.60% | Automobil- und Industriesegmente, global | Mittelfristig (2-4 Jahre) |
| Versorgungsengpässe bei spezialisierten SOI-Wafern | -0.50% | Global, mit Versorgungskonzentration in Japan und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Gesamtkosten von MEMS-Sensoren aufgrund von Schnittstellenkomplexität
Moderne Mehrfachsensor-Plattformen kombinieren Beschleunigungsmesser, Gyroskope und Magnetometer in einem einzigen Gehäuse, doch jede Achse benötigt weiterhin dedizierte Verstärkerstufen, Antialiasing-Filter und Mehrkilohertz-ADCs. Designer müssen daher Mikrocontroller mit ausreichend SPI- und I²C-Ports auswählen oder Protokollbrücken hinzufügen, was die Stückliste um 0,50 bis 1,20 USD pro Knoten erhöht. Sensorfusions-Firmware erfordert Gleitkomma-DSP-Blöcke, die den Leistungsbedarf um bis zu 25 mW erhöhen und thermische Managementherausforderungen in schlanken Wearables einführen. Fabrikseitige Kalibriervorrichtungen müssen mehrachsige Rotationssequenzen ausführen, was die Testzeit um 30 % verlängert und die Fertigungskosten pro Einheit für Hochg- und Präzisionsträgheitssensoren erhöht. Ohne standardisierte mechanische Abmessungen löst jede neue Sensorgeneration PCB-Umroutungen aus, die die Markteinführung von Verbrauchergeräten verzögern.
Mangel an standardisierten Fertigungsprozessen für MEMS
Kapazitive Beschleunigungsmesser basieren auf tiefem reaktivem Ionenätzen von Kämmen mit hohem Aspektverhältnis, piezoresistive Drucksensoren benötigen ionenimplantierte Dehnungsmessstreifen, und piezoelektrische Gyroskope scheiden Aluminiumnitrid-Dünnschichten ab – drei grundlegend unterschiedliche Prozessabläufe, die sich in absehbarer Zeit kaum angleichen werden. Gerätehersteller, die parallele Linien betreiben, verlieren daher Skaleneffekte und sehen sich einer Ausbeute-Variabilität gegenüber, die höher bleibt als bei digitalem CMOS. Partikelkontamination beim Wafer-Bonden und Freigabeätzen führt häufig zu einer Ausschussrate von 5-15 % bei Drucksensor-Chargen, was teure Inline-Inspektionen erzwingt. Ohne einheitliche Designregeln ist die Abdeckung durch elektronische Designautomatisierung begrenzt, sodass MEMS-Ingenieure auf manuelle Finite-Elemente-Simulation angewiesen sind, was Entwicklungszyklen und einmalige Entwicklungskosten verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sensortyp:
Druckdominanz gepaart mit RF-MEMS-DynamikDrucksensoren erfassten 2025 einen Anteil von 35,25 % am MEMS-Sensor-Markt, hauptsächlich weil jedes neue in Nordamerika, Europa, China und Indien verkaufte Personenfahrzeug nun direkte Reifendrucküberwachungsmodule trägt. Diese piezoresistiven Wandler halten -40 °C bis 125 °C stand, erfüllen strenge Genauigkeitsanforderungen und kommunizieren über Ultrahochfrequenzverbindungen mit der Fahrzeugdiagnose. Industrielle Drucksensoren, die auf Silizium-auf-Isolator-Wafern gefertigt werden, verlängern die Betriebslebensdauer in Hydrauliksystemen, pneumatischen Aktoren und chemischen Reaktoren durch Widerstandsfähigkeit gegen Medienkorrosion.
Trägheitssensoren dominieren Verbrauchergeräte: Sechsachsiges Bewegungs-Tracking wird nun in Mittelklasse-Smartphones unter 300 USD ausgeliefert und ermöglicht Augmented-Reality-Fotofilter und Spielsteuerung ohne externe Beacons. MEMS-Mikrofone liefern 90 % der Audioeingaben von Mobiltelefonen, und Zweimikrofon-Beamforming hat die Gesprächsklarheit um 20 dB verbessert. Umweltsensoren, die Luftfeuchtigkeit, Temperatur und Gase messen, werden zunehmend in HLK-Thermostaten und Luftqualitätsmonitoren eingebaut, um Innenluftvorschriften zu erfüllen.
An der Frontier gewinnen RF-MEMS-Schalter und abstimmbare Kondensatoren an Fahrt. Telekommunikations-OEMs integrieren diese Geräte in 5G-Basisstationen, um frequenzagile Phased-Arrays zu ermöglichen. Qorvos neuester RF-MEMS-Schalter verarbeitet 50 W über 24-44 GHz und weist eine Einfügedämpfung unter 1 dB auf, was Parität mit GaAs-Lösungen bei niedrigerer Treiberspannung demonstriert. Da Betreiber Millimeterwellen-Netzwerke verdichten, ist das RF-Teilsegment positioniert, den breiteren MEMS-Sensor-Markt zu übertreffen und seine CAGR von 9,79 % aufrechtzuerhalten.


Nach Technologie:
Kapazitive Reife trifft auf optische ExpansionKapazitive MEMS-Technologie erzielte 2025 einen Umsatzanteil von 46,19 % dank verfeinerter Prozesskontrolle, weit verbreiteter Foundry-Verfügbarkeit und wirtschaftlicher Wafer-Level-Verpackung. STMicroelectronics allein lieferte mehr als 2 Milliarden kapazitive Beschleunigungsmesser und Gyroskope für Smartphones, Automobile und Industrieroboter. Piezoresistive Geräte bedienen weiterhin raue industrielle und medizinische Nischen, wo starke Linearität und ein breiter Temperaturbereich den Temperaturdrift überwiegen.
Optische MEMS expandieren bis 2031 mit einer CAGR von 10,53 % dank Marktnachfrage nach LiDAR-Sensoren in autonomen Fahrzeugen und Mikrospiegel-Arrays in Augmented-Reality-Headsets. MicroVisions 100-Hz-Strahllenkungs-Mikrospiegel-Baugruppe ermöglicht eine zentimetergenaue Objekterkennung auf 200 m, was für Level-3-Autonomie entscheidend ist. Inzwischen haben Siliziumphotonik-Foundries begonnen, optische MEMS-Scanner mit Lasertreibern und Signalverarbeitungschips auf einzelnen Substraten über Durchkontaktierungen zu integrieren, was parasitäre Kapazitäten reduziert und die Scangeschwindigkeit verbessert.
Piezoelektrische Resonatoren verdrängen Quarz in Timing-Anwendungen. SiTimes MEMS-Oszillatoren sind 20-mal schockresistenter als Quarz, bieten programmierbare Frequenzen ohne mechanisches Trimmen und versorgen bereits 15 % der Automotive-Ethernet-Ports. Thermische und Magnetotunnel-Geräte füllen kleinere, aber wachsende Nischen in der Durchflussmessung und geomagnetischen Navigation. Trotz Prozessvielfalt schreitet die heterogene Integration voran: Sensor-Chips werden nun mithilfe oxidgebondeter Wafer auf ASICs gestapelt, um die Höhe unter 0,6 mm für ultraflache Wearables zu senken.
Nach Endverbraucherbranche:
Automobilmaßstab mit GesundheitsgeschwindigkeitDer Automobilsektor blieb mit 29,44 % des Umsatzes im Jahr 2025 der größte Abnehmer. Elektronische Stabilitätskontrollmodule sind auf Gyroskope mit hohem Dynamikbereich angewiesen, während direkte Reifendruckmodule an jedem Rad befestigt werden. Batterieelektrische Fahrzeuge ergänzen Brake-by-Wire-Druckwandler und Inertialpakete für anspruchsvolles Torque-Vectoring, was die Nachfrage nach MEMS-Sensoren für die Automobilindustrie steigert. Die Marktgröße für MEMS-Sensoren im Automobilbereich wird in absoluten Zahlen weiter wachsen, während der Marktanteil stabil bleibt, da andere Sektoren an Dynamik gewinnen.
Das Gesundheitswesen ist das herausragende Wachstumssegment mit einem CAGR von 10,81 % bis 2031. Kontinuierliche Glukosemonitore platzieren elektrochemische Sensoren auf flexiblen Pflastern, die alle fünf Minuten interstitielle Flüssigkeit messen und Daten an Insulinpumpen senden. Von der FDA zugelassene Blutdruck-Wearables integrieren MEMS-Dehnungs- und Drucksensoren und versprechen medizinische Genauigkeit ohne Manschetten. Implantierbare Druck- und Durchflusssensoren, die mit biokompatiblen Polymeren beschichtet sind, überwachen nun über ein Jahrzehnt lang Hydrozephalus und Herzleistung und reduzieren Krankenhauswiederaufnahmen.
Unterhaltungselektronik behält ihre Führungsposition in Stückzahlen. Apples Unfallerkennungs-Beschleunigungsmesser veranschaulicht, wie eine einzige Hochg-Achse lebensrettende Differenzierung in einem gesättigten Markt ermöglichen kann. Industrielle Anwender erweitern die Spezifikationsgrenzen statt der Stückzahlen und integrieren Vibrations- und Umgebungssensoren für vorausschauende Wartung an rotierenden Maschinen. Luft- und Raumfahrt sowie Verteidigung spezifizieren strahlungsgehärtete Inertialmesseinheiten, die 20 000 g-Schocks für die Raketenführung standhalten, während Telekommunikationsbetreiber MEMS-Takt- und HF-Schalter in 5G-Basisstationen einbauen.
Nach Anwendung:
Sicherheitssysteme dominieren, während immersive Medien beschleunigenSicherheitssysteme generierten 2025 24,72 % des MEMS-Sensor-Umsatzes. An mehreren Fahrzeugpunkten montierte Satellitenbeschleunigungsmesser erfassen Aufprallsignaturen und koordinieren die Airbag-Auslösung innerhalb von 15 ms. Redundante Gyroskope in Stabilitätskontrollalgorithmen wenden selektives Bremsen an, wenn Gierraten Schwellenwerte überschreiten. Die Bremspedal-Emulation in Elektrofahrzeugen basiert auf MEMS-Drucksensoren im Submillibar-Bereich, um ein vertrautes Pedalgefühl über regenerative und Reibungsbremsungsmodi hinweg zu liefern.
Navigations- und Positionierungsanwendungen kombinieren MEMS-Trägheitsdaten mit GNSS, um eine Genauigkeit unter einem Meter aufrechtzuerhalten, wenn Satellitensignale ausfallen. u-blox-Koppelnavigationsalgorithmen fusionieren Beschleunigungsmesser- und Gyroskop-Eingaben, um die Drift innerhalb von 1 % der zurückgelegten Strecke über 60 s zu begrenzen. Strukturelle Gesundheitsüberwachungsarrays hören in Echtzeit auf modale Frequenzänderungen und schützen Brücken und Hochhäuser. Umweltüberwachungsknoten kartieren die städtische Luftqualität und speisen kommunale Dashboards.
Augmented und Virtual Reality ist das am schnellsten wachsende Anwendungssegment mit einer CAGR von 10,11 %. Sechs-Freiheitsgrad-Tracking hängt von neunachsigen Trägheitsmesseinheiten ab, die durch optische Inside-Out-Vision-Algorithmen unterstützt werden. Metas neuestes Headset fusioniert Beschleunigungsmesser- und Gyroskop-Ausgaben mit 1 kHz, um eine Bewegungs-zu-Photon-Latenz unter 10 ms zu erreichen. Mikrodrohnen für die Paketzustellung integrieren barometrische Höhenmesser und Lagesensoren, die eine autonome Wegpunktnavigation ermöglichen, die von Luftfahrtbehörden genehmigt wurde. Die MEMS-Sensor-Marktgröße für immersive Mediengeräte steigt daher bis 2031 schneller als der Gesamtdurchschnitt.
Geografische Analyse
APAC MEMS-Sensor-Markt
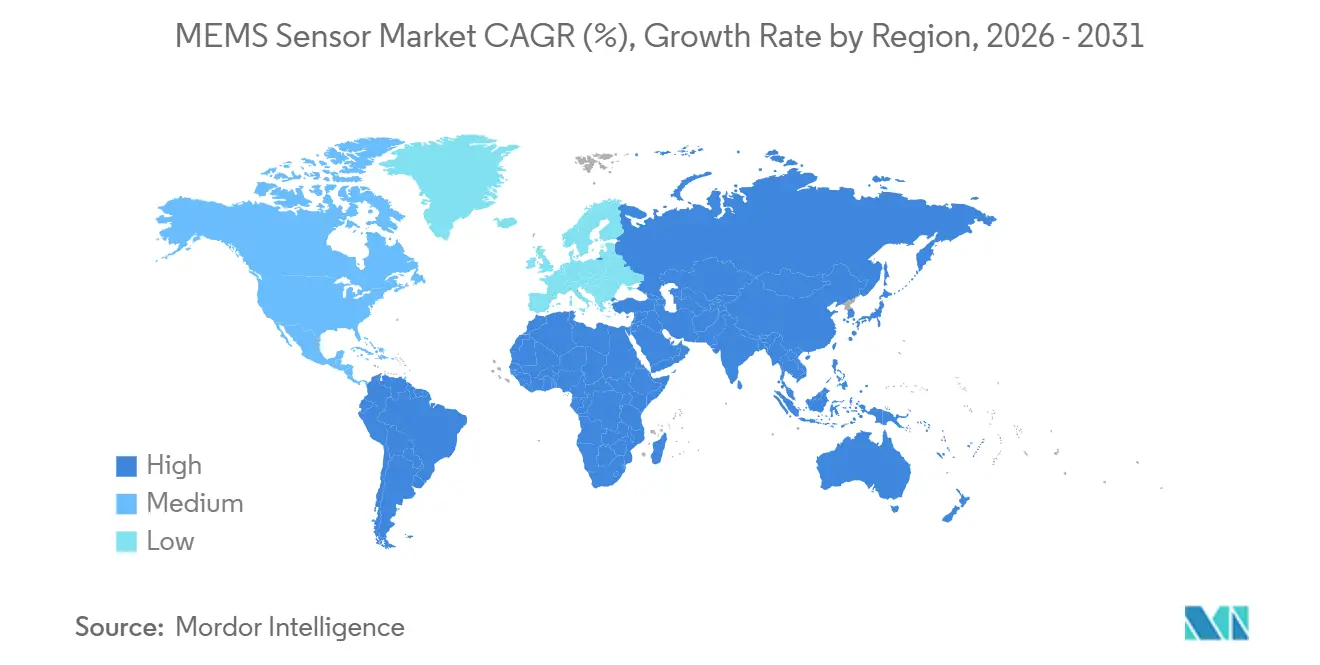
Der asiatisch-pazifische Raum dominierte den MEMS-Sensor-Markt mit einem Umsatzanteil von 38,31 % im Jahr 2025 und verzeichnete mit 9,25 % CAGR bis 2031 das stärkste Wachstum. Taiwan Semiconductor Manufacturing Company steigerte die 300-mm-MEMS-Kapazität im Jahr 2025 um 30 % und senkte die Kosten pro Die für kapazitive Inertialsensoren um ein Fünftel. Südkoreas vertikal integrierter Cluster verbindet Hyundai Mobis mit heimischen Sensorfertigungsbetrieben und erzielt eine jährliche Produktion von 15 Millionen Elektronischen-Stabilitätskontroll-Einheiten. Chinas Smartphone-Hersteller lieferten im Jahr 2025 mehr als 700 Millionen Mobiltelefone aus, die jeweils mehrere Mikrofone und Bewegungssensoren enthielten, die auf Augmented-Reality-Funktionen zugeschnitten sind. Japan setzt MEMS-Vibrationssensoren in der industriellen Zustandsüberwachung ein, um die Werkzeugstandzeit in Automobil- und Elektronikmontagewerken zu verlängern. Indiens Vorschrift aus dem Jahr 2025, die Reifendrucküberwachung bei neuen Personenkraftwagen vorschreibt, erzeugte eine Nachfrage nach 20 Millionen Sensoren und förderte lokale Wertschöpfung im Rahmen des gestuften Fertigungsprogramms.
Nordamerika und Europa MEMS-Sensor-Markt
Nordamerika und Europa zusammen machten 45 % des Umsatzes im Jahr 2025 aus. Das NHTSA-Mandat zur Unfallvermeidung fügt je US-amerikanischem Personenkraftfahrzeug Sensorinhalt im Wert von 150 bis 300 USD hinzu, während Euro NCAPs Bewertungsgewichtung aus dem Jahr 2025 für aktive Sicherheit mehrere mehrachsige Inertialinstallationen in Europa vorantreibt. Siemens rollte triaxiale Beschleunigungssensoren in 12.000 Motoren in deutschen Werken aus und bestätigte eine Reduzierung von Lagerausfällen um 23 %. Die FDA-Zulassung von rezeptfreien Glukosemonitoren und tragbaren Blutdruckmessgeräten erweiterte die adressierbaren Sensoreinheiten im Jahr 2025. Honeywell Aerospace verkauft strahlungsgehärtete Kreiselinstrumente an US-amerikanische Integratoren für Satelliten im niedrigen Erdorbit. Kanadische Entwickler unbemannter Luftfahrtsysteme integrieren hochtemperaturbeständige Inertialeinheiten für Operationen jenseits der Sichtlinie.
Naher Osten und Afrika sowie Südamerika MEMS-Sensor-Markt
Südamerika, der Nahe Osten und Afrika tragen geringere Anteile bei, weisen jedoch lokalisierte Wachstumsschübe auf. Brasilien produzierte im Jahr 2025 2,3 Millionen Fahrzeuge und stattete jedes mit Reifendruckmodulen aus, um den Sicherheitsvorschriften des Mercosur zu entsprechen. Dubai installierte im Jahr 2025 10.000 MEMS-basierte Luftqualitätsknoten zur Unterstützung von Staumanagementmaßnahmen. Saudi-Arabiens Vision-2030-Projekte rüsten Brücken und Tunnel mit drahtlosen Beschleunigungssensor-Arrays nach, um Ermüdungsrisse zu erkennen. Südafrikas Präzisionslandwirtschaftssektor nutzt barometrische Sensoren und Bodenfeuchtigkeitssensoren, um den Wasserverbrauch in Weinbergen um 25 % zu senken. Nigerianische Netzbetreiber fügten im Jahr 2025 5.000 Basisstationen hinzu und installierten MEMS-Taktsynchronisierungsgeräte zur Synchronisierung.

Regulatorisches Umfeld
MEMS-Sensoren unterliegen einem mehrschichtigen Compliance-Umfeld, das funktionale Sicherheit im Automobilbereich, Zuverlässigkeitsqualifizierung und grenzüberschreitende Handelsmaßnahmen umfasst. In der Europäischen Union trat die Verordnung (EU) 2025/1899 (UN-Regelung Nr. 171) im September 2025 in Kraft und verschärfte die Anforderungen an elektronische Steuerungssysteme, die in Fahrerassistenzsystemen verwendet werden. Dies erhöht die Validierungsanforderungen für Inertial-, Druck- und Mikrofonsensoren, die in ADAS-Architekturen eingebettet sind.
Normungsgremien entwickelten auch Vorgaben auf Geräte- und Schnittstellenebene weiter, die für Qualifizierung und Interoperabilität herangezogen werden. Die IEC veröffentlichte im November 2025 die IEC 62047-49:2025 für Umweltzuverlässigkeitsprüfverfahren im Zusammenhang mit piezoelektrischen MEMS und folgte im Januar 2026 mit der IEC 62047-4:2026 RLV, die generische MEMS-Spezifikationen und Qualitätsbewertungsverfahren aktualisiert. Im Bereich Daten und Schnittstellen veröffentlichte die ISO im September 2025 die ISO 8000-220:2025 zu Anforderungen an die Messung der Sensordatenqualität und im Juni 2026 die ISO 23150-15:2026 zur Standardisierung logischer Schnittstellen für Mikrofonsensoren in Datenfusionseinheiten des automatisierten Fahrens. Daneben führte eine im Januar 2026 umgesetzte US-Maßnahme nach Section 232 einen Wertzoll von 25% auf bestimmte Halbleiterartikel ein, was die Sensitivität der Anlandekosten für importierte Sensorkomponenten und -baugruppen in US-Lieferketten erhöht.
Wettbewerbslandschaft
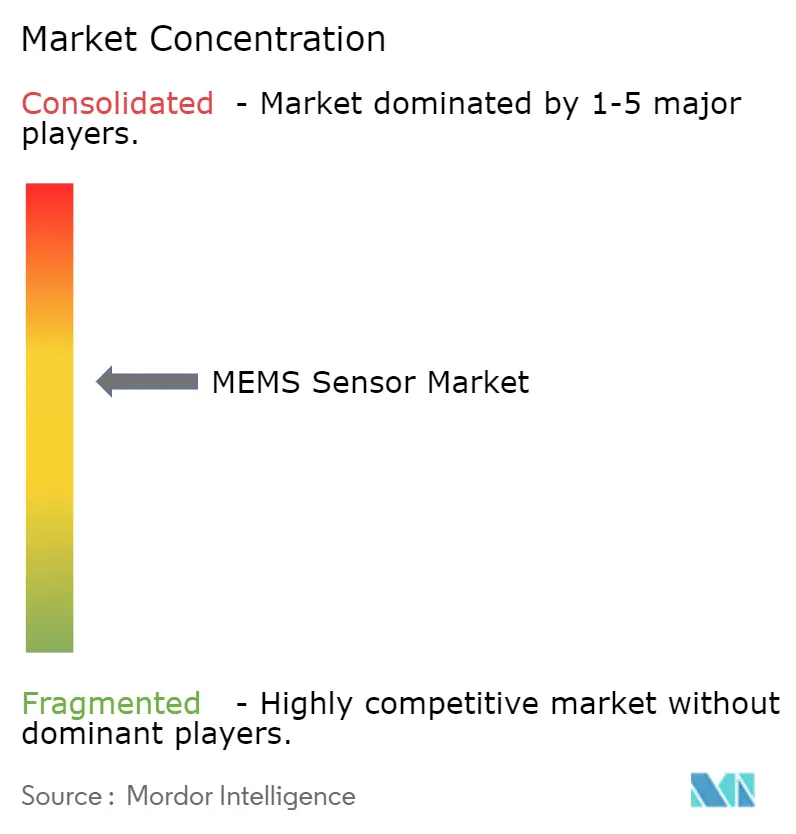
Die fünf größten Anbieter, STMicroelectronics, Bosch Sensortec, TDK InvenSense, Analog Devices und Infineon Technologies, hielten 2025 rund 55 % des globalen Umsatzes, was einen langen Wettbewerbsschwanz von Nischenspezialisten hinterlässt. Vertikal integrierte Marktführer kontrollieren proprietäre Wafer-Fertigung, verbessern die Ausbeute und schützen geistiges Eigentum, während fablose Herausforderer offene Foundry-Kapazitäten nutzen, um Kapital zu schonen und das Engineering auf analoge Frontend-Schaltungen und Sensorfusions-Firmware zu konzentrieren. Technologie-Roadmaps konvergieren auf heterogene Integration: Sensor-Chips werden über Oxidschichten mit der Vorderseite nach unten auf ASICs gebondet, was die Gehäusehöhe verringert und die Bandbreite über 10 kHz hinaus steigert. Kapazitätsinvestitionen unterstreichen diesen Trend: STMicroelectronics eröffnete im Oktober 2025 eine MEMS-Linie mit 10.000 Wafern pro Monat in Italien, die auf Automobil-Trägheitspakete mit Durchkontaktierungen abzielt.
Strategische Schritte umfassen auch Konsolidierung und Zertifizierung. TDK erwarb InvenSenses Automobilsparte für 1,3 Milliarden USD im September 2025, um Radar-on-Chip-Module neben Trägheitssensoren zu integrieren und Bosch im Premium-ADAS-Segment herauszufordern. NXP erhielt die ISO-26262-ASIL-D-Zulassung für einen dreiachsigen Beschleunigungsmesser, der die Signalpfadintegrität selbst testet, und festigte damit seine Rolle in sicherheitskritischen Brems- und Airbag-Modulen. SiTime verdrängte Quarzoszillatoren in Automotive-Ethernet-Ports durch die Lieferung robuster MEMS-Resonatoren mit programmierbaren Frequenzen und erzielte 2025 einen Marktanteil von 15 %. Patentanmeldungen konzentrieren sich auf hermetische Verpackung auf Wafer-Ebene, die Drahtbonds eliminiert und die z-Höhe unter 0,6 mm senkt, was für implantierbare Geräte und Ohrhörer entscheidend ist.
Kleinere Marktteilnehmer spezialisieren sich: MicroVision vermarktete optische MEMS-Scanner für LiDAR, Qorvo veröffentlichte Kilowatt-Klasse-RF-Schalter für 5G-Phased-Arrays, und Sensirion führte Innenluftqualitätsmodule ein, die Luftfeuchtigkeit, Temperatur und Gaserkennung kombinieren. Fragmentierte Fertigungsstandards bedeuten, dass OEMs mehrere Anbieter für eine einzige Funktion qualifizieren, was die Versorgungssicherheit erhöht, aber die Preisgestaltungsmacht dämpft. Energiegewinnende MEMS, Quantenmaßstab-Kraftdetektoren und biokompatible Implantate bleiben herausforderungsreiche Bereiche, die den Horizont nach 2031 prägen sollen.
Branchenführer im MEMS-Sensor-Markt
STMicroelectronics NV
Invensense Inc. (TDK Corp)
Bosch Sensortec GmbH (Robert Bosch GmbH)
Analog Devices Inc.
Murata Manufacturing Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MEMS-Sensor-Markt
- STMicroelectronics NV
- Bosch Sensortec GmbH
- InvenSense Inc. (TDK)
- Analog Devices Inc.
- Murata Manufacturing Co. Ltd
- Kionix Inc. (ROHM)
- Infineon Technologies AG
- NXP Semiconductors NV
- Panasonic Corporation
- Omron Corporation
- TE Connectivity (First Sensor)
- SiTime Corporation
- Honeywell International Inc.
- Sensata Technologies Inc.
- Knowles Corporation
- Epson Toyocom (Seiko Epson)
- MEMSIC Inc.
- Microchip Technology Inc.
- Qorvo Inc.
- InnaLabs Ltd
- Robert Bosch GmbH (Automotive Sensors Division)

Marktchancen und Zukunftsaussichten
Kurzfristiger Handlungsspielraum konzentriert sich auf den Wandel von diskreter Sensorik zu systemtauglichen Funktionen wie sensorinterner Intelligenz, standardisierten Datenschnittstellen und engerer Kopplung mit der Kommunikationsinfrastruktur. Industrielle Anwender, die vorausschauende Instandhaltung und latenzarme Steuerung einführen, treiben die Nachfrage nach Vibrations- und Umweltsensoren voran, die Signalaufbereitung und eingebettete Analytik integrieren – im Einklang mit der breiteren Ausrichtung auf Edge-Verarbeitung, die in Werksanwendungen bereits sichtbar ist (Siemens berichtete beispielsweise von einer 23%igen Reduktion von Lagerausfällen, nachdem 2025 12.000 Motoren mit triaxialen Beschleunigungssensoren ausgestattet wurden). Im Automobilbereich erhöht die durch die Euro-NCAP-2025-Protokolle und den EU-UN-R171-Rahmen gesetzte Compliance-Hürde die Nachfrage nach ausfallsicherer Sensorik und konsistenter Datenqualität, was Raum für Anbieter schafft, die sicherheitsorientierte Diagnostik zusammen mit kalibrierten Bewegungs- und Druckausgaben liefern können.
Telekommunikations- und Smart-Infrastruktur-Sensorik schafft ebenfalls eine Chancennische, indem die Anzahl der Sensor-Endpunkte über traditionelle Konsumgüter- und Automobilgeräte hinaus erweitert wird. Im Mai 2026 kündigten Samsung Electronics und LG Uplus eine Zusammenarbeit im Bereich Integrated Sensing and Communication (ISAC) für KI-gestützte 6G-Basisstationen an, was signalisiert, dass Netzwerkausrüstungs-Roadmaps Sensorik als native Fähigkeit und nicht als Zusatzfunktion integrieren. Zusammen mit Kapazitäts- und Integrationsschritten auf der Zulieferseite, einschließlich der 300-mm-MEMS-Skalierung im asiatisch-pazifischen Raum und heterogener Integrationsansätze etablierter Sensorhersteller, unterstützt dies Produktstrategien, die mehrere MEMS-Modalitäten (Bewegung, Schall, Druck) mit ASICs kombinieren, um die Bauhöhe und den Stromverbrauch zu reduzieren und dabei strengere Qualifizierungsanforderungen im Automobil- und Industriebereich zu erfüllen.
Recent Industry Developments in MEMS-Sensor-Markt
- Juli 2026: SiTime schloss die Übernahme von Timing-Assets von Renesas Electronics ab und erweiterte damit sein MEMS-basiertes Timing-Portfolio und die zugehörigen Fähigkeiten. Die Übernahme stärkt die vertikale Kontrolle über Timing-Technologie, die für Netzwerksynchronisation und Automotive-Ethernet eingesetzt wird, wo robuste MEMS-Resonatoren direkt mit herkömmlichen Quarzlösungen konkurrieren.
- Juni 2026: STMicroelectronics stellte den intelligenten Vibrationssensor IIS3DWB10IS mit sensorinterner KI vor, der auf industrielle Anwendungen der vorausschauenden Instandhaltung ausgerichtet ist. Durch die Verlagerung der Analytik näher an die Maschine unterstützt diese Produktrichtung eine latenzärmere Fehlererkennung und reduziert die Datenübertragung zu Gateways oder in die Cloud bei hochfrequenter Vibrationsüberwachung.
- Oktober 2025: STMicroelectronics nahm in Italien eine 300-mm-MEMS-Linie mit einer Kapazität von 10.000 Wafern pro Monat in Betrieb und integrierte Through-Silicon-Vias, um Automobil-Inertialmodule zu verkleinern. Die zusätzliche Kapazität und der Verpackungsansatz unterstützen Automobilprogramme mit höherem Volumen und verbessern gleichzeitig Modulgröße und Integration für Sicherheits- und Stabilitätskontrollanwendungen.


MEMS-Sensor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der MEMS-Sensor-Markt Umstze aus mikro-elektro-mechanischen Sensoren, die an Endnutzer in wichtigen Branchen verkauft werden, erfasst an dem Punkt, an dem die Sensorkomponente in Geräte und Systeme geliefert wird.
Ausschlüsse aus dem Umfang: Eigenständige MEMS-Aktoren, Oszillatoren und nicht-sensorische MEMS-Komponenten sind ausgeschlossen, sofern sie nicht als Teil eines MEMS-Sensorprodukts verkauft werden.
Segmentierungsübersicht
- Nach Sensortyp
- Drucksensoren
- Trägheitssensoren
- Beschleunigungsmesser
- Gyroskope
- Magnetometer
- Mikrofone
- Umweltsensoren
- Mikrofluidische Sensoren
- RF MEMS
- Sonstige Sensortypen
- Nach Technologie
- Kapazitiv
- Piezoresistiv
- Piezoelektrisch
- Optisch
- Thermisch
- Magnetischer Tunnel
- Sonstige Technologien
- Nach Endverbraucherbranche
- Automobil
- Unterhaltungselektronik
- Industrie
- Gesundheitswesen
- Luft- und Raumfahrt sowie Verteidigung
- Telekommunikation
- Landwirtschaft
- Sonstige Endverbraucherbranchen
- Nach Anwendung
- Sicherheitssysteme
- Navigation und Positionierung
- Gesundheitsüberwachung
- Strukturelle Gesundheitsüberwachung
- Umwelt- und Klimaüberwachung
- Augmented und Virtual Reality
- Sonstige Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Taiwan
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche beginnt mit der Erfassung von Nachfragesignalen und Angebotskapazitäten, damit das Modell reale Ankerpunkte hat, bevor Annahmen hinzugefügt werden. Wir beziehen uns auf öffentliche Quellen wie das US Census Bureau und USITC-Handelsdaten für Elektronikkomponenten, UN Comtrade für länderübergreifende Prüfungen der Lieferrichtung sowie OECD-Branchenindikatoren zur Abstimmung der Geräteproduktionszyklen.
Um den Sensorumfang präzise zu halten, nutzen wir auch Quellen wie IEEE und andere begutachtete Ingenieurszeitschriften zur Bestätigung typischer Sensorkategorien und Technologietrends, während Patentdatenbanken dabei helfen, zu validieren, wo die Aktivität in den Bereichen Inertial-, Druck- und Akustiksensorik zunimmt. Unternehmensgeschäftsberichte, Ergebnismaterialien und seriöse Pressemitteilungen werden dann verwendet, um Aussagen zur Produktmischung und zum Endmarktengagement zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz wird selektiv eingesetzt, um Querprüfungen zu beschleunigen und Lücken zu schließen, wo die öffentliche Berichterstattung dünn ist. Diese Quellenbeispiele sind illustrativ, und viele weitere Referenzen wurden ebenfalls konsultiert, um Daten zu sammeln, Annahmen zu validieren und die abschließende Analyse zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das Desk-Modell mit Personen zu überprüfen, die Preisgestaltung, Designzyklen und Liefermuster in Echtzeit beobachten. Wir haben mit Sensorherstellern, Teilnehmern des Verpackungs- und Testökosystems sowie Geräte- und Modulkäufern in wichtigen Regionen gesprochen, damit Annahmen zu Stückzahlwachstum, Durchschnittsverkaufspreisbewegungen und Adoptionsraten auf ein praxisnahes Niveau angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Vorstandsmitglieder: 19 % | APAC: 41 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels eines Top-down- und Bottom-up-Ansatzes, bei dem Geräteproduktion und handelsverknüpfte Elektronikleistung genutzt werden, um den adressierbaren Nachfragepool für MEMS-Sensoren zu rekonstruieren. Anschließend werden die Gesamtwerte mithilfe von Adoptionsraten nach Endanwendung und typischen Sensorzahlen pro Gerätekategorie geformt. Sobald diese Struktur festgelegt ist, wird sie durch selektive Bottom-up-Näherungen anhand von Stichproben aus Lieferdiskussionen, Kanalprüfungen und einfacher Durchschnittsverkaufspreis-mal-Volumen-Rechnung für wichtige Sensorfamilien bestätigt, was dazu beiträgt, die Endzahl realistisch zu halten.
Relevante Eingangsgrößen in diesem Markt umfassen Smartphone- und Wearable-Lieferungen (da sie Inertialsensoren und Mikrofone antreiben), Pkw-Produktion und Durchdringung von Sicherheitsfunktionen (da sie Inertial- und Drucksensorik steigern), Investitionszyklen in der Industrieautomatisierung sowie die Rate neuer Designs mit Multi-Sensor-Stacks. Wir verfolgen auch Technologiemix-Verschiebungen wie Veränderungen des Anteils kapazitiver gegenüber piezoresistiver Sensoren, da diese die Durchschnittspreise im Zeitverlauf beeinflussen können. Wo eine Bottom-up-Betrachtung fehlende Bereiche aufweist, werden Lücken durch konservative Adoptionsbänder geschlossen, die mit Interview-Feedback validiert und anschließend gegen die Gesamtgrenzen des Nachfragepools gegengeprüft wurden.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall herum eingesetzt, da Unterhaltungselektronikzyklen und Automobilnachfrage in manchen Jahren gemeinsam schwanken können. Die Szenariopfade sind an dieselben Treiber gebunden, die bei der Größenbestimmung verwendet werden, und Expertenfeedback wird genutzt, um Annahmen konsistent mit Vorlaufzeiten, Qualifizierungszyklen und erwartetem Preisdruck zu halten.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden gegen unabhängige Signale geprüft, und Abweichungen werden überprüft, bis die Veränderungsrichtung über Regionen und Endnutzerbranchen hinweg sinnvoll ist. Wenn eine Zahl auffällig erscheint, werden Stückzahlannahmen, Währungsumrechnungen und der Zeitpunkt wesentlicher Nachfrageverschiebungen erneut geprüft, bevor die Gesamtwerte freigegeben werden.
Eine zweite Analystenprüfung wird durchgeführt, um die Mathematik, den Logikfluss und die Übereinstimmung der Annahmen mit den gesammelten Belegen zu bestätigen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Nachfrage, Preisgestaltung oder Angebot beeinflussen können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden eine aktuelle Übersicht erhalten.
Vergleich der MEMS-Sensor-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für MEMS-Sensoren können voneinander abweichen, selbst wenn der Themenname identisch erscheint, da jeder Herausgeber möglicherweise eine andere Gruppe von Sensorkategorien zählt, eine andere Preislogik anwendet oder ein anderes Basisjahr verwendet, wenn der Zyklus auf- oder abwärts gerichtet ist.
Durch die Verfolgung von Geräteliefertreibern und die Aktualisierung von Währungszeitpunkten und Durchschnittsverkaufspreisbändern durch Feldfeedback hält Mordor Intelligence den MEMS-Sensor-Gesamtwert an eine sensorspezifische Umsatzdefinition und an Nachfragesignale wie Smartphone-Stückzahlen und Pkw-Produktion gebunden, was die Wahrscheinlichkeit verringert, dass benachbarte MEMS-Komponenten in dieselbe Zahl eingerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,24 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 18,20 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont; die Definition scheint typgeführt zu sein, ohne sensorspezifische Umsätze klar von MEMS-Elementen zu trennen, die manchmal mit Sensing-Lösungen gebündelt werden. |
| Branchenforschungsanbieter B | 12,50 Milliarden USD (2024) | Zeigt einen niedrigeren Ausgangspunkt für 2024, was auftreten kann, wenn eine engere Teilmenge gängiger Sensoren gezählt wird oder wenn die Durchschnittspreise über Inertial-, Druck- und Akustikgeräte hinweg konservativ gehalten werden. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Wahl des Basisjahres und die Frage, was als MEMS-Sensor gegenüber benachbarten MEMS-Angeboten gezählt wird, gefolgt von der Art und Weise, wie die Preisgestaltung im Zeitverlauf fortgeschrieben wird. Die Verwendung von Nachfragepool-Prüfungen und angebotsseitigen Plausibilitätstests erleichtert die Rückverfolgung des Gesamtwerts auf Stückzahlen und Preisgestaltung, sodass die Unterschiede mit wiederholbaren Schritten abgeglichen werden können.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der MEMS-Sensor-Markt voraussichtlich bis 2031 wachsen?
Der Markt wird voraussichtlich eine CAGR von 8,03 % verzeichnen und von 20,24 Milliarden USD im Jahr 2026 auf 29,08 Milliarden USD bis 2031 steigen.
Welche Anwendung generiert derzeit den höchsten Umsatz?
Sicherheitssysteme, einschließlich Airbag-Beschleunigungsmesser und Stabilitätskontroll-Gyroskope, machten 2025 24,72 % des Umsatzes aus.
Was treibt den raschen Anstieg des MEMS-Einsatzes in Gesundheitsgeräten an?
Biokompatible Druck- und biochemische Sensoren ermöglichen kontinuierliche Glukosemonitore und manschettenlose Blutdruck-Wearables und treiben das Gesundheitswesen bis 2031 auf eine CAGR von 10,81 %.
Warum wächst der asiatisch-pazifische Raum schneller als andere Regionen?
Regionale Fertigungskapazitäten, Smartphone-Montage-Volumina und die Einführung von Automobil-Elektronik erzeugen eine CAGR von 9,25 %, die alle anderen Geografien übertrifft.
Welches Technologiesegment expandiert am schnellsten?
Optische MEMS, angetrieben durch LiDAR-Scanner und Mikrospiegel-Arrays für Augmented Reality, beschleunigen bis 2031 mit einer CAGR von 10,53 %.
Welcher strategische Schritt prägt die Wettbewerbsdynamik?
Heterogene Integration, die MEMS-Chips über Durchkontaktierungen gemeinsam mit ASICs verpackt, reduziert Modulgröße und -kosten und steigert gleichzeitig die Bandbreite über 10 kHz hinaus.
Seite zuletzt aktualisiert am:



