
Größe und Anteil des Marktes für medizinische Kioske
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
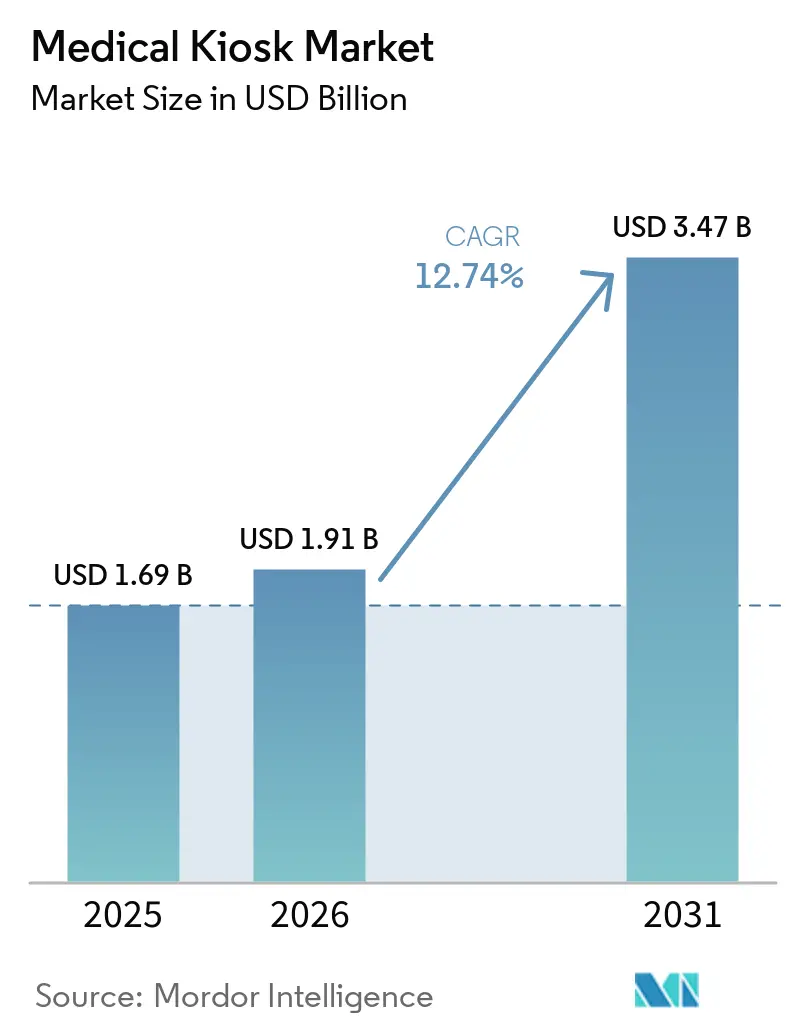
| Marktgröße (2026) | 1.91 Milliarden US-Dollar |
| Marktgröße (2031) | 3.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.74 % |
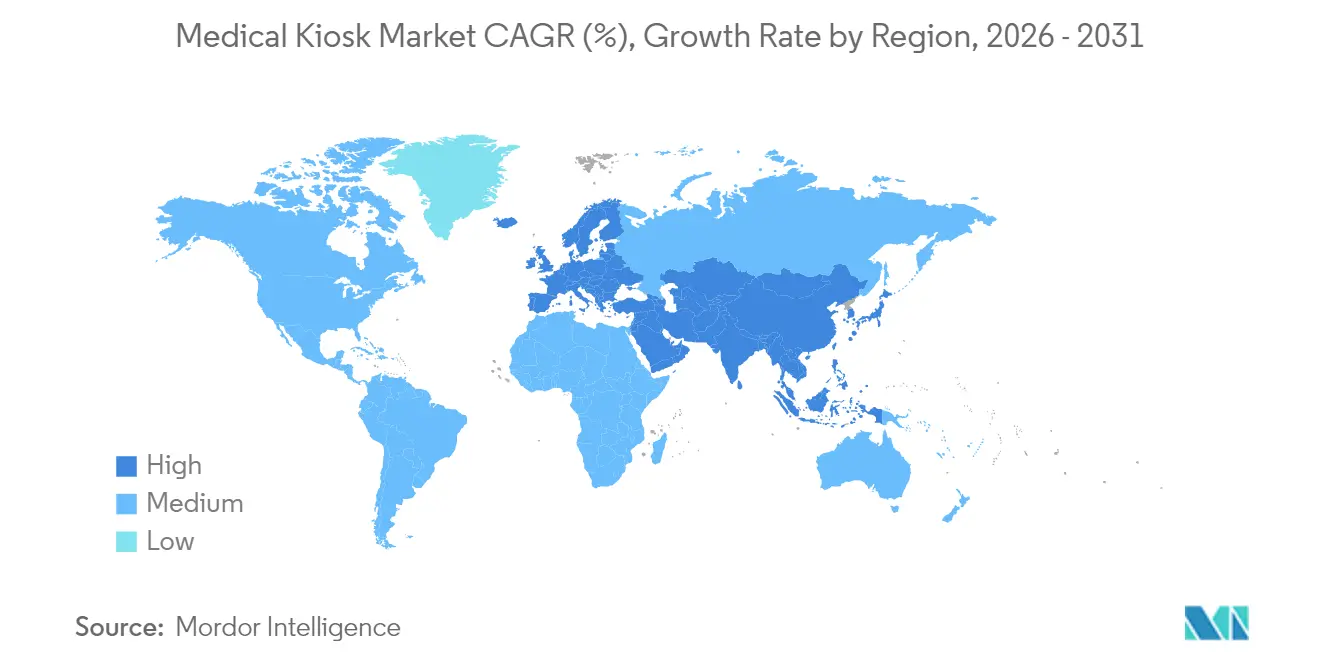
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
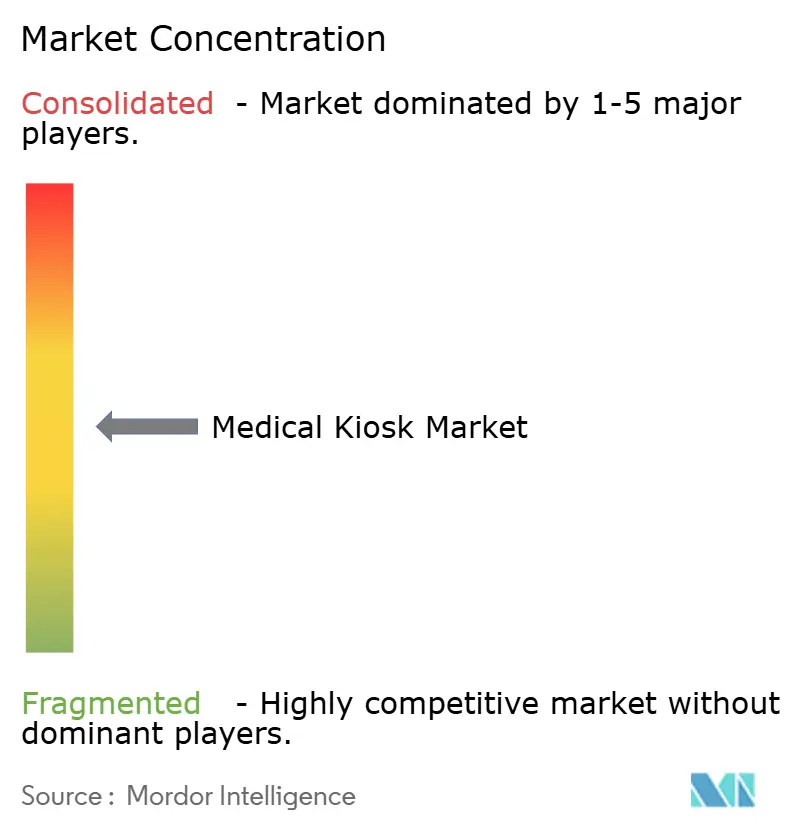
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinische Kioske durch Mordor Intelligence
Die Marktgröße für medizinische Kioske wurde im Jahr 2025 auf 1,69 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2026 auf 3,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,74 % während des Prognosezeitraums (2026–2031).
Starke Richtlinien im Bereich digitale Gesundheit, eine rasch expandierende 5G-Abdeckung und KI-gestützte Diagnosemodule positionieren medizinische Kioske als Kerninfrastruktur omnikanalübergreifender Versorgungsbereitstellungsnetzwerke. Anbieter betrachten die Geräte als praktische Möglichkeit, Personalengpässe auszugleichen, die Nachfrage nach chronischer Versorgung zu decken und die nach der Pandemie geltenden Infektionsschutznormen einzuhalten. Anbieter, die Hardware, Software und Integrationsdienstleistungen bündeln, übertreffen reine Produktlieferanten, da Gesundheitssysteme Interoperabilität und Cybersicherheitsüberwachung vor den anfänglichen Hardwarekosten priorisieren. Parallel dazu setzen Einzelhandelsapotheken, Genossenschaftsbanken und Lebensmittelketten Telemedizin-Kioske ein, um frequentierte Standorte in Versorgungszugangspunkte umzuwandeln und damit die kommerziell adressierbare Basis des Marktes für medizinische Kioske zu erweitern.
Wesentliche Erkenntnisse des Berichts
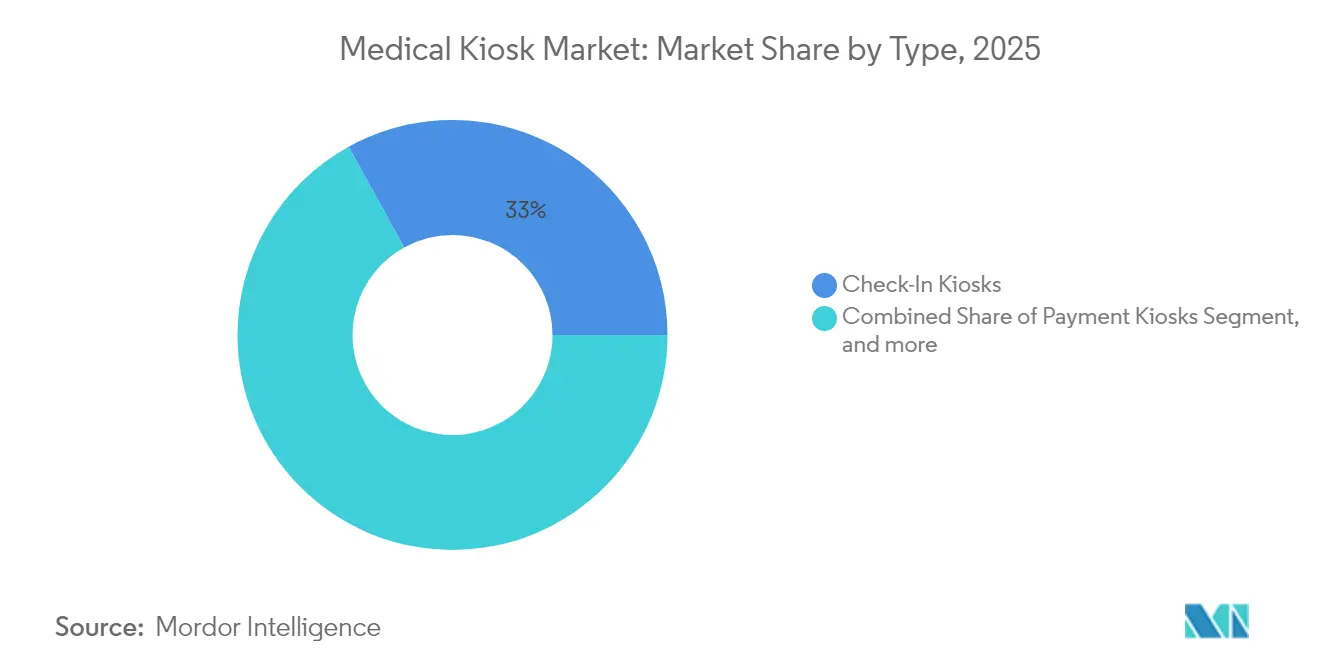
- Nach Typ führten Check-in-Kioske im Jahr 2025 mit einem Umsatzanteil von 33,02 %, während Telemedizin-Kioske voraussichtlich mit einer CAGR von 13,86 % bis 2031 expandieren werden.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 51,05 % des Marktanteils für medizinische Kioske auf Hardware; Dienstleistungen verzeichnen die höchste prognostizierte CAGR von 15,22 % bis 2031.
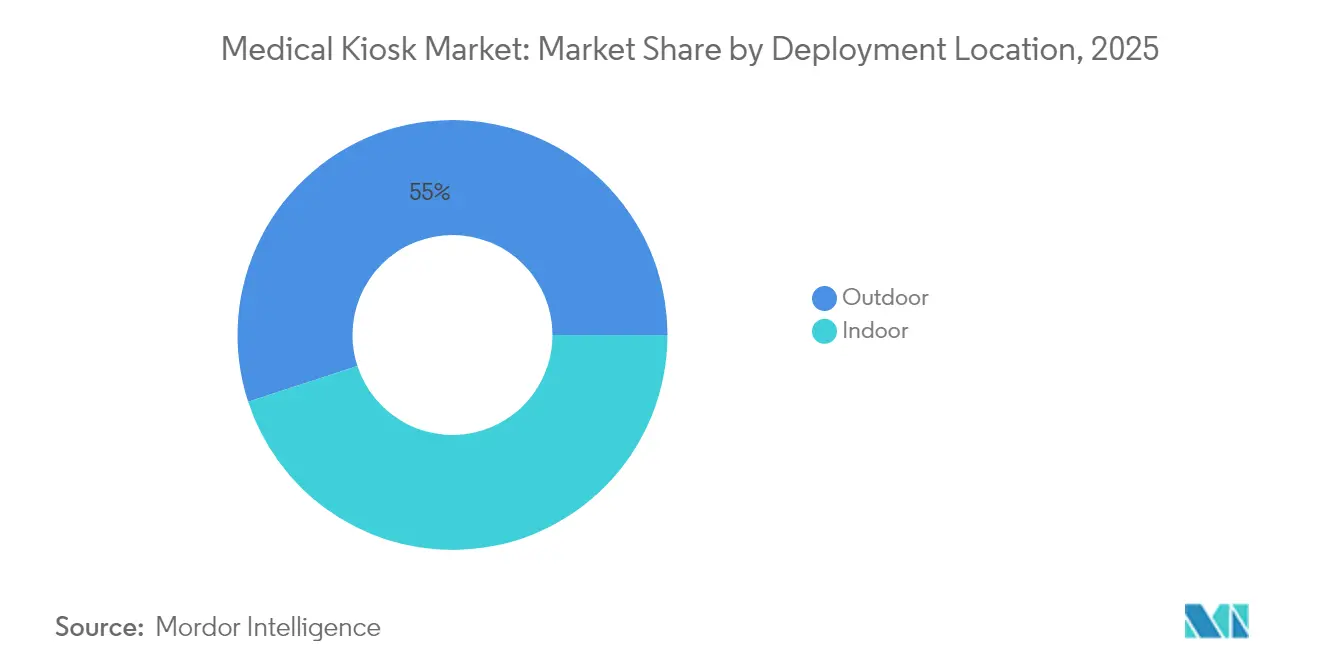
- Nach Bereitstellungsstandort hielten Innengeräte im Jahr 2025 einen Anteil von 44,98 % an der Marktgröße für medizinische Kioske; Außenaufstellungen entwickeln sich mit einer CAGR von 15,59 % bis 2031.
- Nach Mobilität erfassten freistehende Formate im Jahr 2025 einen Marktanteil von 40,78 % im Bereich medizinischer Kioske, während mobile Lösungen/Wagen eine CAGR von 17,33 % bis 2031 verzeichnen.
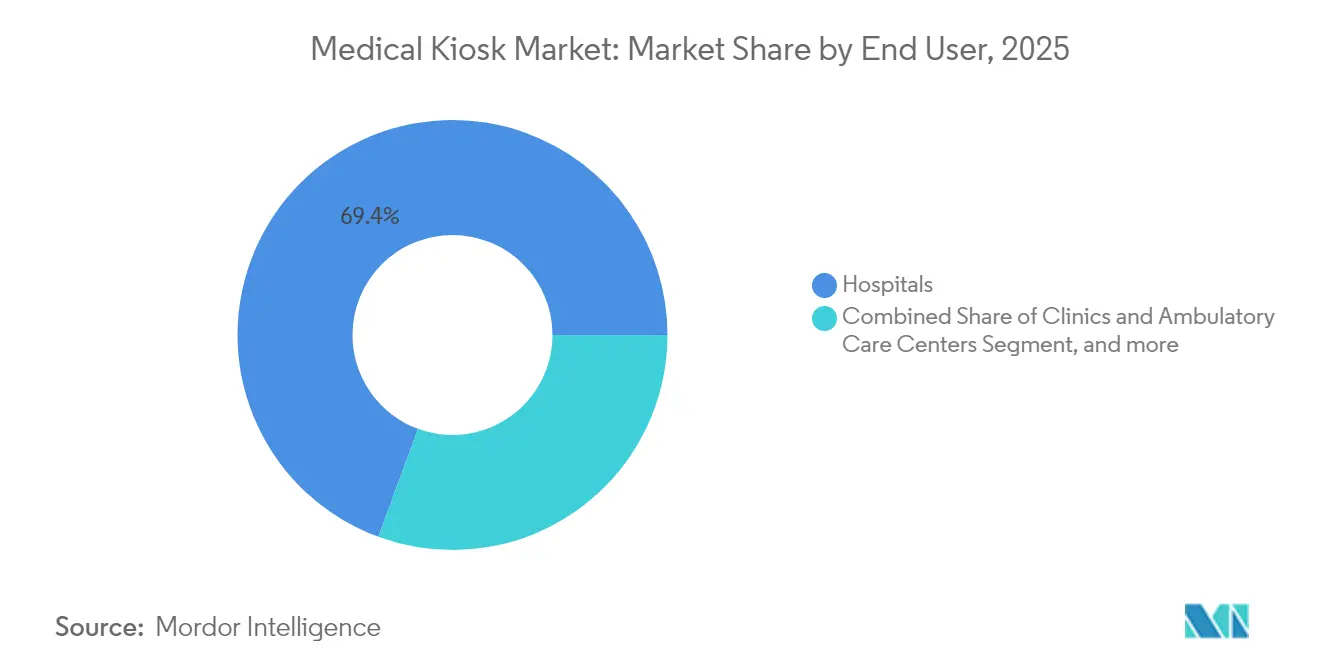
- Nach Endnutzer führten Krankenhäuser im Jahr 2025 mit einem Umsatzanteil von 69,40 %; Apotheken und Drogerien wachsen am schnellsten mit einer CAGR von 18,52 % bis 2031.
- Nach Geografie beherrschte Nordamerika im Jahr 2025 einen Marktanteil von 46,45 % im Bereich medizinischer Kioske; der Asien-Pazifik-Raum ist mit einer CAGR von 19,56 % bis 2031 auf dem Vormarsch.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 5G-Netzwerke ermöglichen Echtzeit-Telekonsultationen | +2.1% | Global, früheste Einführung in Nordamerika, China, Südkorea | Mittelfristig (2–4 Jahre) |
| Digitalisierung des Gesundheitswesens für Fernüberwachung | +2.8% | Global, Ausbreitung in Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Nachfrage nach kontaktlosem Selbstbedienungsservice | +1.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Staatliche Erstattungspilotprojekte | +1.7% | Nordamerika und EU-Kern, Ausweitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Triage und Diagnostik | +2.3% | Global, am schnellsten in entwickelten Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Anstieg chronischer Erkrankungen und Ärztemangel | +2.4% | Global, akut im ländlichen Nordamerika und im alternden Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der 5G-Infrastruktur zur Ermöglichung von Echtzeit-Versorgung
Das 5G-Smart-Hospital-Projekt des Siriraj-Krankenhauses verkürzte die Bearbeitungszeit in der Pathologie auf Minuten und übertrug Vitalwerte aus Krankenwagen direkt an Spezialisten, womit belegt wurde, dass ultraniederlatente Konnektivität Kioske für Interaktionen in der Intensivversorgung nutzbar macht.[1] Gesundheitssysteme planen Kioske nun als Netzwerkendpunkte statt als eigenständige Geräte, was die Transaktionskapazität erhöht und die Stückkosten senkt, da mehr Geräte denselben 5G-Backbone nutzen. Edge-Verarbeitung verkürzt die Latenz zusätzlich und ermöglicht HD-Videokonsultationen, KI-Bildanalyse und Fernrobotik. Das Ergebnis ist ein skalierbares Gefüge, in dem jeder Kiosk das gesamte Versorgungsnetz stärkt – eine Dynamik, die den weltweiten Markt für medizinische Kioske trägt.
Beschleunigte Digitalisierung des Gesundheitswesens zur Optimierung der Patientenfernüberwachung
Plattformen zur Fernüberwachung erreichten im Jahr 2024 eine KI-Adoptionsrate von 35 % und integrierten Kioske als öffentliche Zugangspunkte für Patienten ohne vernetzte Geräte.[2] Die Krankheitsmanagementplattform der Türkei verzeichnete bereits 73 Millionen chronische Begegnungen durch die Synchronisierung von Kiosk-Ausgaben mit ihrem elektronischen Datensatz-Hub und veranschaulicht, wie groß angelegte digitale Ökosysteme Selbstbedienungsendpunkte aufnehmen. Dieser Wandel veranlasst Anbieter zur Zertifizierung von HL7-FHIR-Konnektoren und Dashboards für die Bevölkerungsgesundheit, was die Dienstleistungserlöse im Markt für medizinische Kioske vertieft.
Gestiegene Nachfrage nach kontaktlosem, infektionskontrolliertem Selbstbedienungsservice
Pandemiebedingte Arbeitsabläufe haben berührungsfreie Triage normalisiert. Das Pharmacy Smart Interface von Singapur kombiniert automatisierte Ausgabe mit Videokonferenzen mit Apothekern, verkürzt Wartezeiten und reduziert das Risiko von Oberflächenkontaminationen. Patientenpräferenzumfragen zeigen, dass zwei Drittel der Nutzer der Generation Z den Kiosk-Check-in gegenüber einem mit Personal besetzten Schalter bevorzugen, was auf eine dauerhafte Verhaltensänderung hindeutet, die den Markt für medizinische Kioske vergrößert.
Staatlich geförderte Erstattungspilotprojekte
Die Telemedizin-Flexibilitäten des US-amerikanischen Medicare, die bis März 2025 verlängert wurden, erstatten Interaktionen zu Hause und am Kiosk gleichwertig, beseitigen geografische Barrieren und verbessern die Rentabilitätsberechnungen für Anbieter.[3] Der vorgeschlagene Telemedizin-Förderplan der Veteranenbehörde finanziert Hardware in ländlichen Landkreisen, ein Katalysator, der Kioske für Kliniken mit geringem Patientenaufkommen finanziell realisierbar macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strenge Cybersicherheits- und Datenschutzvorschriften | -1.8% | Global, insbesondere EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Investitions- und Integrationskosten | -1.4% | Global, am stärksten in kostensensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Akzeptanz bei älteren Menschen | -1.1% | Global, auffällig in alternden Gesellschaften | Langfristig (≥ 4 Jahre) |
| Risiko der Anbieterabhängigkeit | -0.9% | Global, höher in fragmentierten Zahlerumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Cybersicherheits- und Datenschutzvorschriften
Das Mandat der FDA zur Software-Stückliste zwingt Anbieter, jede Codebibliothek aufzulisten, was Compliance-Zyklen verlängert und Unternehmen mit reifen DevSecOps-Teams begünstigt. Das PATCH-Gesetz und HIPAA-Aktualisierungen erfordern eine Live-Bedrohungsüberwachung; 67 % der US-amerikanischen Gesundheitssysteme geben zu, dass ihnen die Ressourcen für eine 24/7-Abdeckung fehlen, was Kaufentscheidungen verlangsamt.
Hohe Investitionsausgaben und Integrationskosten
Voll ausgestattete Telemedizin-Kioske kosten im sechsstelligen Bereich, sobald EHR-Konnektoren, Cybersicherheitsprüfungen und Mitarbeiterschulungen einbezogen werden. Kleinere Kliniken verschieben Projekte oft oder entscheiden sich für reduzierte Hardware, was die kurzfristige Einführung in einigen Segmenten des Marktes für medizinische Kioske dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Telemedizin-Kioske treiben den klinischen Wandel voranCheck-in-Kioske hielten im Jahr 2025 einen Marktanteil von 33,02 % im Bereich medizinischer Kioske, doch Telemedizin-Geräte werden voraussichtlich mit einer CAGR von 13,86 % zwischen 2026 und 2031 wachsen und damit jeden anderen Typ im Markt für medizinische Kioske übertreffen. Check-in-Kioske dominieren nach wie vor die täglichen Arbeitsabläufe, aber eine anhaltende Erstattung für Videokonsultationen hebt Diagnosekioske auf Unternehmensebene. In stark frequentierten ambulanten Zentren kann ein einzelner Telemedizin-Kiosk in einem Raumzyklus Vitalwerte erheben, eine KI-Triage durchführen und eine Verbindung zu einem externen Arzt herstellen, wodurch das interne Personal für akute Fälle entlastet wird.
Vitalzeichen- und Apothekenkioske folgen einer ähnlichen klinischen Logik und liefern in einem Stopp chronische Versorgungsdaten und sofortige Ausgabe. Zahlungs- und Wegweisungsmodelle bleiben für den Durchsatz relevant, stehen aber vor Redundanz durch mobile Apps. Mit der Reifung von KI-Modulen bündeln Anbieter mehrere Funktionen und drängen Käufer zu Plattformverträgen, was den Markt für medizinische Kioske vergrößert.

Nach Komponente:
Dienstleistungswachstum spiegelt Integrationskomplexität widerHardware hielt im Jahr 2025 einen Marktanteil von 51,05 % im Bereich medizinischer Kioske, doch Dienstleistungen verzeichnen mit 15,22 % die schnellste Entwicklung, da Krankenhäuser die HL7-Integration, die SBOM-Dokumentation und das Patch-Management auslagern. Jeder Regulierungszyklus erhöht die Dienstleistungsquote und wandelt Managed-Service-Vereinbarungen in mehrjährige Erlösströme um, die den Cashflow der Anbieter stabilisieren.
Software bleibt für Benutzeroberflächen und KI-Inferenz-Engines entscheidend. Dennoch wandeln sich Lizenzerlöse häufig in Abonnements um, was die Grenzen zwischen Software und Dienstleistungen verwischt. Anbieter, die eine schlüsselfertige Lieferung betonen, schließen heute größere Aufträge ab, was signalisiert, dass Ökosystemfähigkeiten Hardwaremerkmale im Markt für medizinische Kioske übertrumpfen.
Nach Bereitstellungsstandort:
Außenwachstum signalisiert Erweiterung des ZugangsAußengeräte, die mit einer CAGR von 15,59 % prognostiziert werden, wandeln Kioske von Einrichtungsausstattungen zu gemeinschaftlichen Vermögenswerten. Die Supermarktaufstellungen von Hartford HealthCare veranschaulichen die Entlastung von Krankenhäusern und treffen Patienten dort, wo sich ihr Alltag entfaltet. Wetterfeste Gehäuse, Solarsicherung und Mehrpfad-Konnektivität mindern Bedenken hinsichtlich der Betriebszeit und erweitern die geografische Reichweite.
Innenstandorte bleiben für hochakute Umgebungen und kontrollierte Diagnostik entscheidend und hielten im Jahr 2025 einen Anteil von 44,98 % am Gesamtumsatz. Dennoch erstatten Kostenträger nun Außenkiosks-Begegnungen und drängen die Gesamtversorgungskosten-Modelle hin zu einer verteilten Aufstellung. Diese Flexibilität erweitert die Marktgröße für medizinische Kioske für Anbieter, die wetterfeste Designs zertifizieren können.
Nach Mobilität:
Mobile Lösungen ermöglichen flexible VersorgungsbereitstellungFreistehende Modelle dominieren mit 40,78 % im Jahr 2025 die Basisinstallationen, doch mobile Wagen verzeichnen mit 17,33 % CAGR bis 2031 einen starken Anstieg, was eine Verlagerung hin zu veranstaltungsbasierter und aufsuchender Versorgung widerspiegelt. Philippinische Gesundheitsbehörden setzen Wageneinheiten nach Taifunen ein, um chronische Versorgungsleistungen innerhalb von 48 Stunden wiederherzustellen, was den Wert der Mobilität für die Katastrophenhilfe unterstreicht.
Mobile Designs müssen Akkulaufzeit, Konnektivität und bordeigene Sterilisation in Einklang bringen. Anbieter, die diese technischen Feinheiten beherrschen, erzielen zusätzliche Einnahmen von humanitären Organisationen und betrieblichen Kliniken und bereichern damit die Marktlandschaft für medizinische Kioske.
Nach Endnutzer:
Apotheken-Akzeptanz beschleunigt den Einzelhandel im GesundheitswesenApotheken und Drogerien vereinen mit einer CAGR von 18,52 % Ausgabe und Diagnostik, verkürzen Nachfüllzyklen und erschließen zusätzliche Impferlösströme. Der robotische Abgabe-Rollout von Walgreens auf 5.000 Filialen schafft Platz im hinteren Bereich und lässt vordere Ladenbereiche für Telemedizin-Pods frei, was den Markt für medizinische Kioske aufwertet.
Krankenhäuser, nach wie vor die größten Käufer mit einem Anteil von 69,40 % an der gesamten Marktgröße für medizinische Kioske im Jahr 2025, integrieren Kioske in Kommandozentralen zur Verteilung der Triagebelastung. Banken, Universitäten und Pflegeketten folgen als sekundäre Adoptoren, jeder stellt neue Workflow-Anforderungen, die iterative Produktverbesserungen vorantreiben.
Geografische Analyse
Markt für medizinische Kioske in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 46,45 % des weltweiten Umsatzes, da die Kontinuität der Medicare-Politik und Fördermittel die Kapitalaufwendungen risikoärmer gestalten. Die regionale Kioskdichte liegt nun im Durchschnitt bei einer Einheit pro 42.000 Einwohner – ein Verhältnis, das Entscheidungsträger als günstig für den Zugang zur Präventivversorgung einschätzen. Die Nachfrage profitiert zudem von kohärenten Breitband- und Cloud-Hosting-Ökosystemen, die den Anbietern im Markt für medizinische Kioske planbare Servicemargen bieten.
Markt für medizinische Kioske in Europa
Europas Kombination aus alternder Bevölkerung und universellen Kostenträgermodellen sorgt für stetige Ersatzzyklen. Die strengen Einwilligungsprotokolle der DSGVO verlängern jedoch die Bereitstellungsvorlaufzeiten und zwingen Anbieter dazu, Datenschutz-by-Design-Funktionen vorab zu integrieren. Outdoor-Telehealth-Kioske in Spaniens Costa-del-Sol-Region unterstützen inzwischen Touristenpopulationen ohne lokale Krankenakten und zeigen, dass Interoperabilitätshürden überwunden werden können, wenn öffentliche Mittel mit kommerzieller Expertise zusammenwirken.
Markt für medizinische Kioske im Asien-Pazifik-Raum, Nahen Osten und Afrika sowie Südamerika
Der Asien-Pazifik-Raum verzeichnet mit einer CAGR von 19,56 % die stärkste Expansion und treibt die regionalen Beschaffungsbudgets für Endpunkte der Fernversorgung in die Höhe. Staatliche Förderprogramme für intelligente Krankenhäuser in Thailand sowie Indiens digitale Ayushman-Bharat-Mission halten den Markt für medizinische Kioske in Schwung. Derweil erprobt Südkorea 5G-vernetzte Kioske an U-Bahn-Stationen und verdeutlicht damit die Konvergenz der Infrastruktur. Das Wachstum im Nahen Osten, in Afrika und in Südamerika folgt den Kapitalinvestitionszyklen, wird jedoch nach wie vor durch lückenhafte Konnektivität und begrenzte lokale Servicepartner gehemmt.
Regulatorisches Umfeld
Medizinische Kioske befinden sich an der Schnittstelle von Medizinprodukterichtlinien und Anforderungen an digitale Gesundheitslösungen. Implementierungen, die regulierte Mess- oder Diagnosemodule umfassen, müssen die Kontrollen der US-FDA einhalten, einschließlich der Betriebsregistrierung und der Produktlistung, und sie müssen auch die umfassenderen Anforderungen des Qualitätsmanagementsystems erfüllen. Bei Softwarekomponenten sehen sich Anbieter einer wachsenden Prüfung durch Cybersicherheits- und Transparenzanforderungen ausgesetzt, einschließlich der Praxis der Software Bill of Materials. Im Januar 2026 signalisierte die FDA Verschiebungen in ihrem Rahmenwerk für digitale Gesundheit, einschließlich aktualisierter Positionen zu risikoarmen digitalen Gesundheitsfunktionen wie allgemeinem Wellness und klinischer Entscheidungsunterstützung (CDS), was Auswirkungen darauf hat, wie Kioskanbieter Funktionen, Dokumentation und Behauptungen abgrenzen.
Auch die Einhaltung der Barrierefreiheit prägt zunehmend die Anforderungen an patientenorientierte Kioske. In den Vereinigten Staaten beeinflussen ADA-konforme Barrierefreiheitspraktiken und WCAG-2.1-AA-Anforderungen für patientenorientierte digitale Erlebnisse die Check-in- und Wegleitungsabläufe in Einrichtungen von Leistungserbringern, insbesondere wenn HHS-finanzierte Programme betroffen sind, und dies erzeugt Design- und Nachrüstungsarbeiten für installierte Flotten. In Europa führen der European Accessibility Act (EAA) und die Anforderungen der EN 301 549 für Selbstbedienungsterminals zu Beschaffungsbeschränkungen und Lebenszyklusüberlegungen für Kioske in öffentlichen und Gesundheitseinrichtungen, was Anbieter mit Nachweisen für Barrierefreiheit-by-Design und prüfungsbereiten Software-Updates bevorzugt.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert. Große Selbstbedienungsanbieter wie NCR nutzen Lieferkettenmaßstab und Außendienst-Präsenz, um Mehrstandortgeschäfte zu gewinnen, während fokussierte Akteure wie OnMed und UniDoc Health sich durch Telemedizin-Workflow und Diagnoseumfang differenzieren. Der internationale Standard ISO/IEEE 11073-10700:2024 verankert nun Geräteverbindungsregeln und belohnt Unternehmen, die frühzeitig offene Architekturdesigns verfolgt haben.
Strategische Schwerpunkte konzentrieren sich auf Ökosystempartnerschaften. OnMed hat mit dem US-amerikanischen National Disaster Medical System zusammengearbeitet, um CareStation-Einheiten für Notfalleinsätze zu validieren, und demonstriert damit das Markenkapital, das missionskritische Tests verleihen. NCRs softwaredefinierten Kiosk-Fahrplan signalisiert die Absicht, das Gesundheitswesen nach einem Anstieg der Selbstbedienungs-Banking-Einnahmen um 8 % im vierten Quartal 2024 in sein Managed-Service-Portfolio zu integrieren.
Die Preissetzungsmacht bleibt verteilt, doch Anbieter, die Cybersicherheitsüberwachung und Erstattungskodierung bündeln, verzeichnen eine höhere Vertragsbindung. Da Käufer sich auf interoperable Plattformen konsolidieren, riskieren Anbieter mit eng gefassten Angeboten eine Marginalisierung auf Nischenbereiche – ein Unterströmung, die künftige Anteilsverschiebungen im Markt für medizinische Kioske prägt.
Branchenführer im Bereich medizinischer Kioske
-
Fabcon, Inc.
-
Meridian Kiosks
-
VeriFone, Inc.
-
XIPHIAS Software Technologies
-
RedyRef Interactive Kiosks
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Kioske Unternehmen in diesem Bericht
- KIOSK Information Systems
- NCR Corporation
- Olea Kiosks
- Meridian Kiosks
- ADVANCED KIOSKS
- Fabcon
- VeriFone
- RedyRef Interactive Kiosks
- imageHOLDERS
- XIPHIAS Software Technologies
- JCM Global
- Frank Mayer and Associates
- Kiosks4business
- DynaTouch
- UniDoc Health Corp.
- Clearwave Corporation
- HashKiosk
- iDoctorCloud
- NCR Voyix
- Phoenix Kiosk Inc.
Marktchancen und Zukunftsaussichten
Regulatorische Klarheit rund um digitale Gesundheitssoftware mit geringerem Risiko schafft Raum für Kioskanbieter, sich über die administrative Anmeldung hinaus zu geführten Selbstbewertungen, Gesundheitsaufklärung und nicht zeitkritischen Entscheidungsunterstützungsmodulen zu bewegen, die Behauptungen innerhalb der Grenzen des behördlichen Ermessensspielraums halten und dennoch Arbeitsabläufe automatisieren. Die Aktivitäten der FDA im Bereich digitaler Gesundheitsleitlinien im Januar 2026, zusammen mit etablierten Zulassungswegen für bestimmte physiologische Überwachungsfunktionen (zum Beispiel Klassifizierungen kardiovaskulärer Diagnosegeräte), unterstützen eine zweigleisige Produktstrategie: regulierte klinische Peripheriegeräte, wo nötig, und risikoarme Softwareerlebnisse, wo Bereitstellungsgeschwindigkeit und Updates am wichtigsten sind.
Integrationsdienstleistungen sind eine konkrete Kommerzialisierungsschiene, da Leistungserbringer Kioske mit EHR/HIS-Systemen für Anmeldung, Zahlungen und Ergebnisübermittlung verbinden. Diese Dynamik erhöht die Nachfrage nach HL7-FHIR-Konnektoren, Identitätsmanagement und laufenden Patches. Reale Implementierungen zeigen auch, wie sich die adressierbare Basis durch Standortwahl erweitert: Hartford HealthCare arbeitete mit OnMed zusammen, um Care Stations in Stop & Shop-Supermärkten in Connecticut aufzustellen, was darauf hinweist, dass Einzelhandelsstandorte klinisch orientierte virtuelle Versorgungspunkte unterstützen können. Gleichzeitig positionieren OEM/ODM-Hersteller wie Hongzhou Smart Angebote für medizinische Kioske, die konfigurierbare Hardware- und Integrationsebenen für unterschiedliche IT-Umgebungen von Leistungserbringern betonen. Diese Muster begünstigen Plattformbündel, die Hardware, Software und Dienstleistungen kombinieren, und sie öffnen Beschaffungskanäle in Apotheken, Lebensmittelketten und anderen stark frequentierten Standorten, an denen Anforderungen an Barrierefreiheit und Cybersicherheit durch standardisierte, aktualisierbare Builds erfüllt werden können.
Neueste Industrielle Entwicklungen in Markt für medizinische Kioske
- Juni 2026: Adherent360 führte in der AdventHealth Meadow Woods Emergency Room eine Lösung aus Medikamentenkiosk und Apothekenplattform ein, um den Zugang zu Entlassungsmedikamenten für Patienten zu unterstützen. Die Einführung erweitert die Abdeckung klinischer Anwendungsfälle und die Interoperabilität mit dem Entlassungsworkflow in einem großen Gesundheitssystem.
- März 2025: NCR Atleos Corporation meldete starke Ergebnisse im Bereich Selbstbedienungsbanking für das vierte Quartal 2024; dies signalisiert eine mögliche Expansion in Anwendungen für medizinische Kioske. Das Ergebnis unterstreicht die branchenübergreifende Anwendbarkeit von Selbstbedienungsplattformen im Gesundheitswesen.
- November 2024: OnMed/CareSource/Valley Healthcare arbeiteten zusammen, um die OnMed CareStation in Columbus, GA, zu implementieren, dem ersten bundesweit qualifizierten Gesundheitszentrum, das hybride Versorgungslösungen anbietet. Dies zeigt ein von Kostenträgern unterstütztes, gemeinschaftsorientiertes Zugangsmodell für medizinische Kioske und die Integration von Telemedizin.
Markt für medizinische Kioske Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für medizinische Kioske Self-Service- und assistierte digitale Kioske, die in Gesundheitseinrichtungen eingesetzt werden, um Patientenaufnahme, Wegeleitung, Zahlungen, grundlegende Vitalwerterfassung und Telehealth-ähnliche Interaktionen zu unterstützen. Die Erfassung erfolgt auf Umsatzbasis über die wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Allgemeine Self-Service-Kioske im Einzelhandel sowie nicht-medizinische digitale Beschilderung, die nicht für klinische oder patientenbezogene Arbeitsabläufe konzipiert ist, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Check-in-Kioske
- Zahlungskioske
- Wegweisungs- und Informationskioske
- Telemedizin-/Telegesundheits-Kioske
- Vitalwerte-Messkioske
- Apotheken-/Medikamentenausgabe-Kioske
- Patientenaufklärungs-Kioske
- Sonstige
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Bereitstellungsstandort
- Innen
- Außen
- Nach Mobilität
- Freistehend
- Wandmontiert
- Auftisch
- Mobil / Wagen
- Nach Endnutzer
- Krankenhäuser
- Kliniken und ambulante Versorgungszentren
- Apotheken und Drogerien
- Diagnostiklabore
- Langzeitpflegeeinrichtungen
- Betriebliche und industrielle Gesundheitszentren
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Klärung, wo medizinische Kioske tatsächlich eingesetzt werden und wie die Nachfrage in öffentlichen Datensätzen abgebildet wird. Wir nutzten öffentliche Quellen wie die US-FDA-Gerätedatenbanken (soweit angeschlossene Messmodule relevant sind), das US Bureau of Labor Statistics für Signale zum Personaldruck, das US Census Bureau und UN Comtrade für den Kontext des Elektronikhandels sowie OECD-Gesundheitsstatistiken zur Plausibilitätsprüfung von Standort- und Patientendurchsatztrends.
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Beschaffungsbekanntmachungen von Krankenhäusern und Verbandswebsites im Zusammenhang mit digitalem Gesundheitswesen und Krankenhausbetrieb ausgewertet, um Kaufzyklen und Ersatzzeitpunkte zu verstehen. In einigen Fällen wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um die Produktausrichtung zu bestätigen und Doppelzählungen benachbarter Kioskategorien zu vermeiden. Die genannten Desk-Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Dokumente wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was verkauft und installiert wird, sowie darauf, wie sich Preisgestaltung und Servicebindung in den letzten Quartalen verändert haben. Wir sprachen mit Kiosklösungsanbietern, Komponentenlieferanten, IT-Teams im Gesundheitswesen und Stakeholdern aus dem Einrichtungsbetrieb in den wichtigsten Regionen. Die Rückmeldungen der Befragten halfen dabei, Modelllücken zu schließen und Annahmen zu Einheitenmix, Adoptionsgeschwindigkeit und Service-Bündelung zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepools aufgebaut, der von der Anzahl der Gesundheitsstandorte und der Patientenflussintensität ausgeht und anschließend Kioskadoptions- und Ersatzzyklen nach Einsatzbereich (beispielsweise Krankenhäuser gegenüber Kliniken sowie Innen- gegenüber Außenbereich) anwendet. Um das Modell praktikabel zu halten, stützten wir uns auf Eingaben, die wiederholt über die Zeit überprüft werden können, darunter der Mix der Einsatzorte, typische Kioskeinheiten pro Standort, Servicebindungsraten, durchschnittliche Verkaufspreisbereiche nach Komponentenbündel sowie Ersatzzeitpunkte, die durch die Hardware-Lebensdauer und Software-Upgrade-Zyklen bestimmt werden.
Die Ergebnisse wurden durch selektive Bottom-up-Annäherungen bestätigt, bei denen stichprobenartige Durchschnittsverkaufspreise multipliziert mit impliziten Stückzahlen mit Lieferanten- und Kanalprüfungen nach Region verglichen wurden. Wenn Lücken in der Bottom-up-Sichtbarkeit auftraten, wurden konservative Penetrationsbandbreiten verwendet und nach Interviewrückmeldungen angepasst, insbesondere dort, wo mehrjährige Software- und Serviceleistungen mit Hardware gebündelt sind. Für die Prognose wurde eine Szenarioanalyse angewendet, die auf der Adoption digitaler Patientenaufnahme im Gesundheitswesen, Personalengpässen, der Erstattungsbereitschaft für Fernversorgungskontaktpunkte und den von Praktikern geteilten Budgetierungsmustern verankert ist.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale wie Kommentaren zur installierten Basis in öffentlichen Materialien, der Saisonalität von Beschaffungen und dem Tempo neuer Standorteröffnungen überprüft; Anomalien wurden vor der Freigabe untersucht. Wenn eine Region oder ein Nutzungsbereich eine ungewöhnliche Verschiebung aufwies, wurden die Annahmen durch Nachfolgekontakte und Querprüfungen zu Preisbandbreiten und Servicebindung erneut getestet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Preisgestaltung, die Nachfrage oder die Lieferverfügbarkeit beeinflussen. Vor der Auslieferung führt ein Analyst einen abschließenden Aktualisierungsdurchlauf für wichtige Eingaben durch, einschließlich Währungsumrechnungen und aktueller Durchschnittsverkaufspreisüberprüfungen, sodass Kunden eine aktualisierte Ansicht erhalten, die an wiederholbare Schritte geknüpft ist.
Vergleich der Marktgröße für medizinische Kioske von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für medizinische Kioske können stärker voneinander abweichen als erwartet, da Herausgeber nicht immer dieselben Umsatzpositionen zählen oder dieselben Zeitannahmen anwenden. Unterschiede bei der Annualisierung von Mehrjahresverträgen sowie das für die Umrechnung verwendete Wechselkursdatum können die Gesamtsummen verschieben, selbst wenn die Bereitstellungsaktivität ähnlich aussieht.
Ein häufiger Treiber von Abweichungen ist die Aktualisierungshäufigkeit für Preise, da neuere Konfigurationen (wie Telehealth-fähige Kioske und höherwertige Peripheriegeräte) den durchschnittlichen Verkaufspreis innerhalb kurzer Zeit verändern können. Wenn Durchschnittsverkaufspreise und Servicebindungsannahmen bei Aktualisierungen erneut validiert und der Währungszeitpunkt konsistent gehalten werden, hält Mordor Intelligence den Gesamtwert an einen reproduzierbaren Umsatzaufbau gebunden und nicht an ältere Preispunkte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,69 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 1,42 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und behandelt den Markt häufig als reine Hardware, was wiederkehrende Software- und Serviceleistungen ausschließt, die im Gesundheitswesen häufig gebündelt werden. |
| Branchenverband B | 1,76 Mrd. USD (2024) | Wendet eine breite Kiosk-Durchschnittsverkaufspreisannahme an und stützt sich auf freiwillige Mitgliedereinreichungen, was zu einer Überschätzung der Preise für Kioske in Gesundheitsqualität und einer Unterschätzung der Lieferungen von Nicht-Mitgliedern in einigen Regionen führen kann. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch den Zeitpunkt und die Behandlung wiederkehrender Positionen und nicht durch unterschiedliche Einschätzungen der Nachfragerichtung. Sobald der Umfang über Hardware, Software und Dienstleistungen hinweg konsistent gehalten und die Preisgestaltung anhand aktueller Vertragsprüfungen aktualisiert wird, erhalten Entscheidungsträger einen klareren Wert, der Jahr für Jahr reproduziert werden kann.
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für medizinische Kioske bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 3,47 Milliarden USD erreichen, was eine CAGR von 12,74 % über den Zeitraum (2026–2031) widerspiegelt.
Welches Segment wächst innerhalb des Marktes für medizinische Kioske am schnellsten?
Telemedizin-Kioske verzeichnen das höchste Wachstum und expandieren mit einer CAGR von 13,86 %, da Anbieter von administrativen zu klinischen Selbstbedienungsleistungen wechseln.
Warum übertreffen Dienstleistungen beim Umsatzwachstum die Hardware?
Die Integration mit elektronischen Krankenakten, die Einhaltung von Cybersicherheitsvorschriften und der laufende Software-Support treiben eine CAGR von 15,22 % für Dienstleistungen und übertreffen damit das Tempo der Hardware.
Welche Region führt heute beim Marktanteil für medizinische Kioske?
Nordamerika hält einen Anteil von 46,45 % aufgrund einer ausgereiften IT-Infrastruktur und einer unterstützenden Erstattungspolitik.
Wie profitieren Apotheken von der Einführung von Kiosken?
Apotheken nutzen Kioske für Telekonsultationen und automatisierte Ausgabe, was eine CAGR von 18,52 % im Segment ermöglicht, indem die Medikamentenabgabe mit der Grundversorgung verbunden wird.
Was ist das größte regulatorische Hindernis für Kiosk-Anbieter?
Die Einhaltung der Software-Stückliste der FDA und umfassender Cybersicherheitsmandate erhöht Entwicklungs- und Betriebskosten, insbesondere für kleinere Hersteller.