
Marktgröße und Marktanteil für medizinische Drohnen-Lieferdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.31 Milliarden US-Dollar |
| Marktgröße (2032) | 5.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 32.68 % |
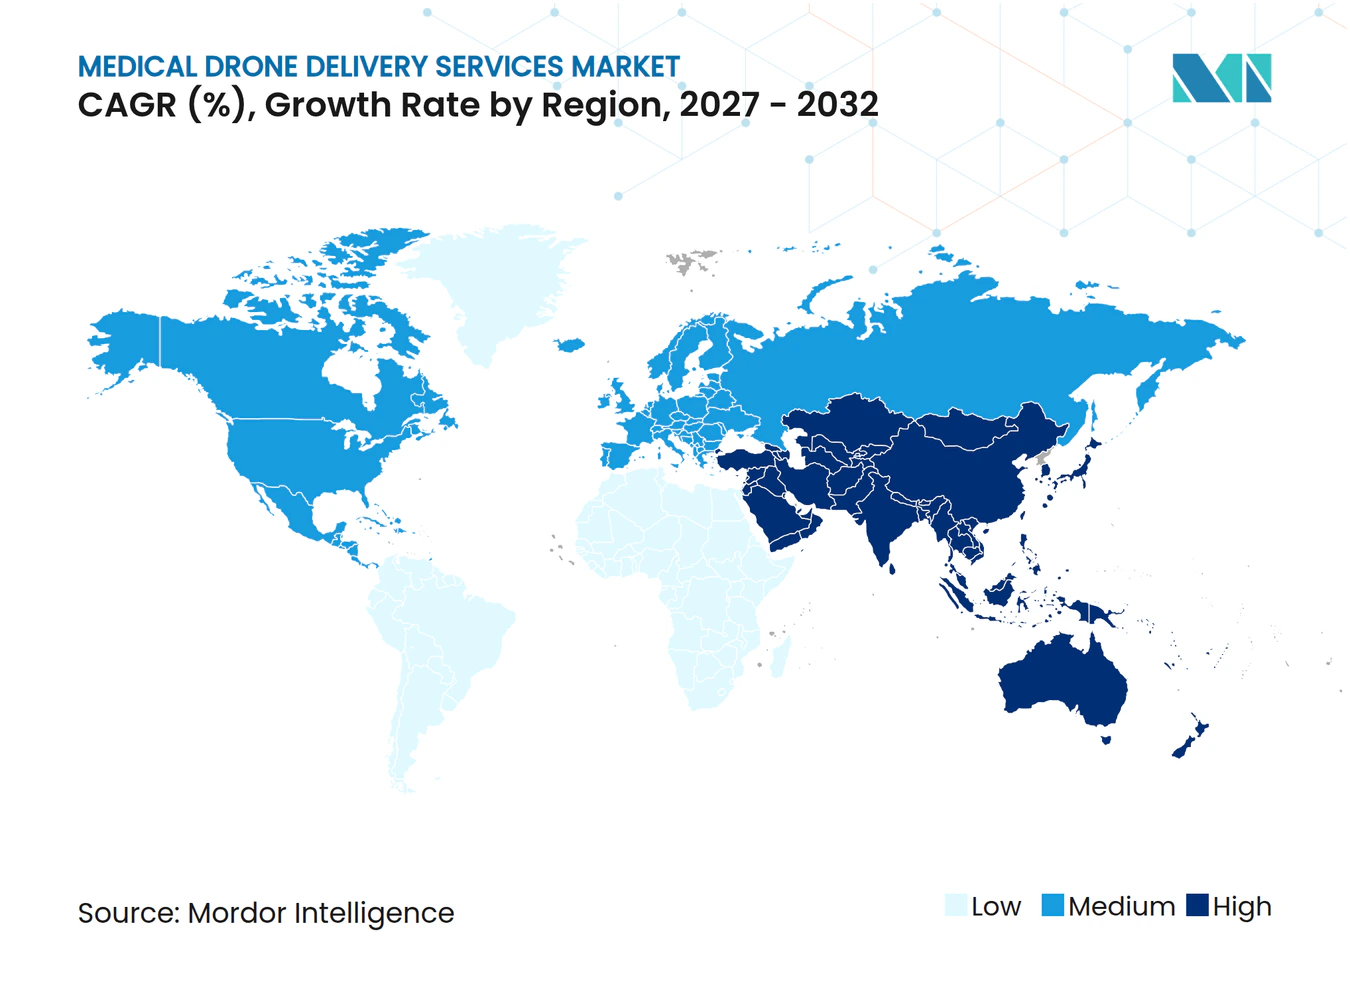
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinische Drohnen-Lieferdienste von Mordor Intelligence
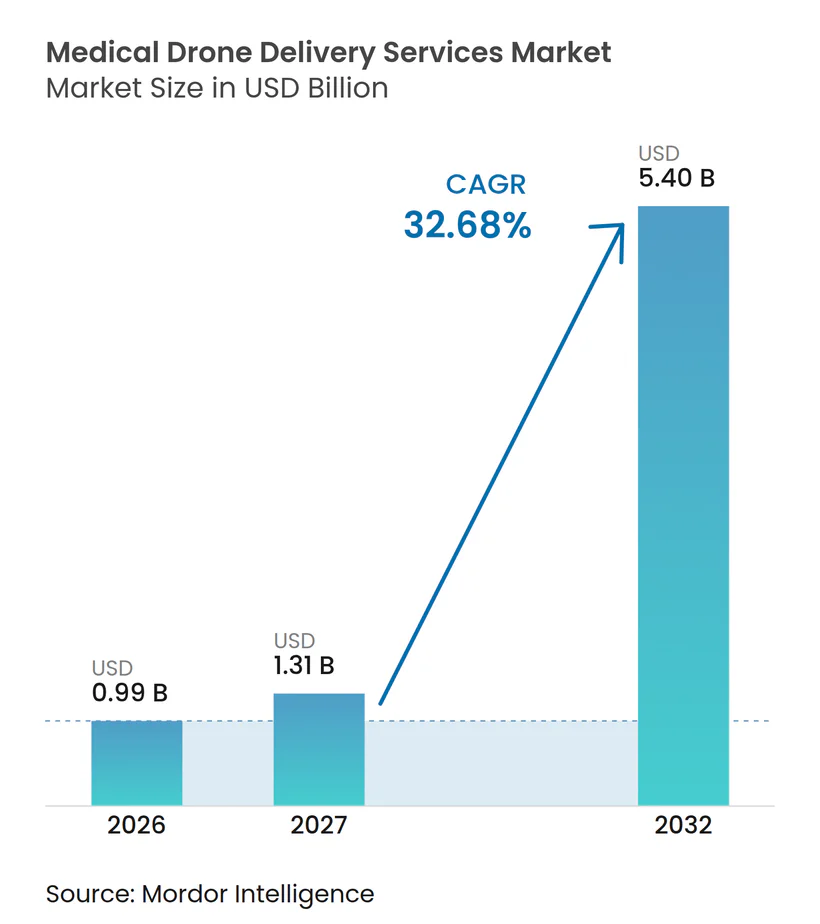
Die Marktgröße für medizinische Drohnen-Lieferdienste wurde im Jahr 2026 auf 0,99 Milliarden USD geschätzt und soll von 1,31 Milliarden USD im Jahr 2027 auf 5,40 Milliarden USD bis 2032 wachsen, mit einer CAGR von 32,68 % während des Prognosezeitraums (2027–2032).
Konvergierende Kräfte, routinemäßige BVLOS-Genehmigungen, nationale Mandate im Bereich der öffentlichen Gesundheit sowie die Wirtschaftlichkeit der häuslichen Krankenhausversorgung haben den Dienst von Pilotprojekten zu einer unternehmenskritischen Logistikinfrastruktur weiterentwickelt. Kurzfristig senken leistungsbasierte Vorschriften wie die vorgeschlagene FAA-Regelung Part 108 und der stufenweise BVLOS-Fahrplan der britischen CAA den Compliance-Aufwand, sodass Betreiber von einzelnen Streckengenehmigungen zu autonomen Mehrstandortnetzwerken übergehen können. Krankenhaussysteme, die Telemedizin mit automatisierten Bestandsauslösern kombinieren, behandeln Drohnen nun als Standardkurier für zeitkritische Kleinstmengen-Nutzlasten, insbesondere Blutkomponenten und hochwertige Biologika. Die Plattformökonomie begünstigt zudem Starrflügler- und Hybrid-VTOL-Designs, die die Reichweite auf 100 km ausdehnen und gleichzeitig die tägliche Startkapazität verdreifachen, wodurch Hub-and-Spoke-Modelle erschlossen werden, die Auslastungsniveaus von Fluggesellschaften erreichen. Schließlich beschleunigen sich die Kapitalflüsse, da Kommunen AED- und Traumakit-Versandprogramme finanzieren und von Gebern unterstützte afrikanische Netzwerke belegen, dass eine vorhersehbare Nachfrage Drohnen zu einer kostengünstigeren Alternative zu Geländefahrzeugen macht.
Wichtigste Erkenntnisse des Berichts
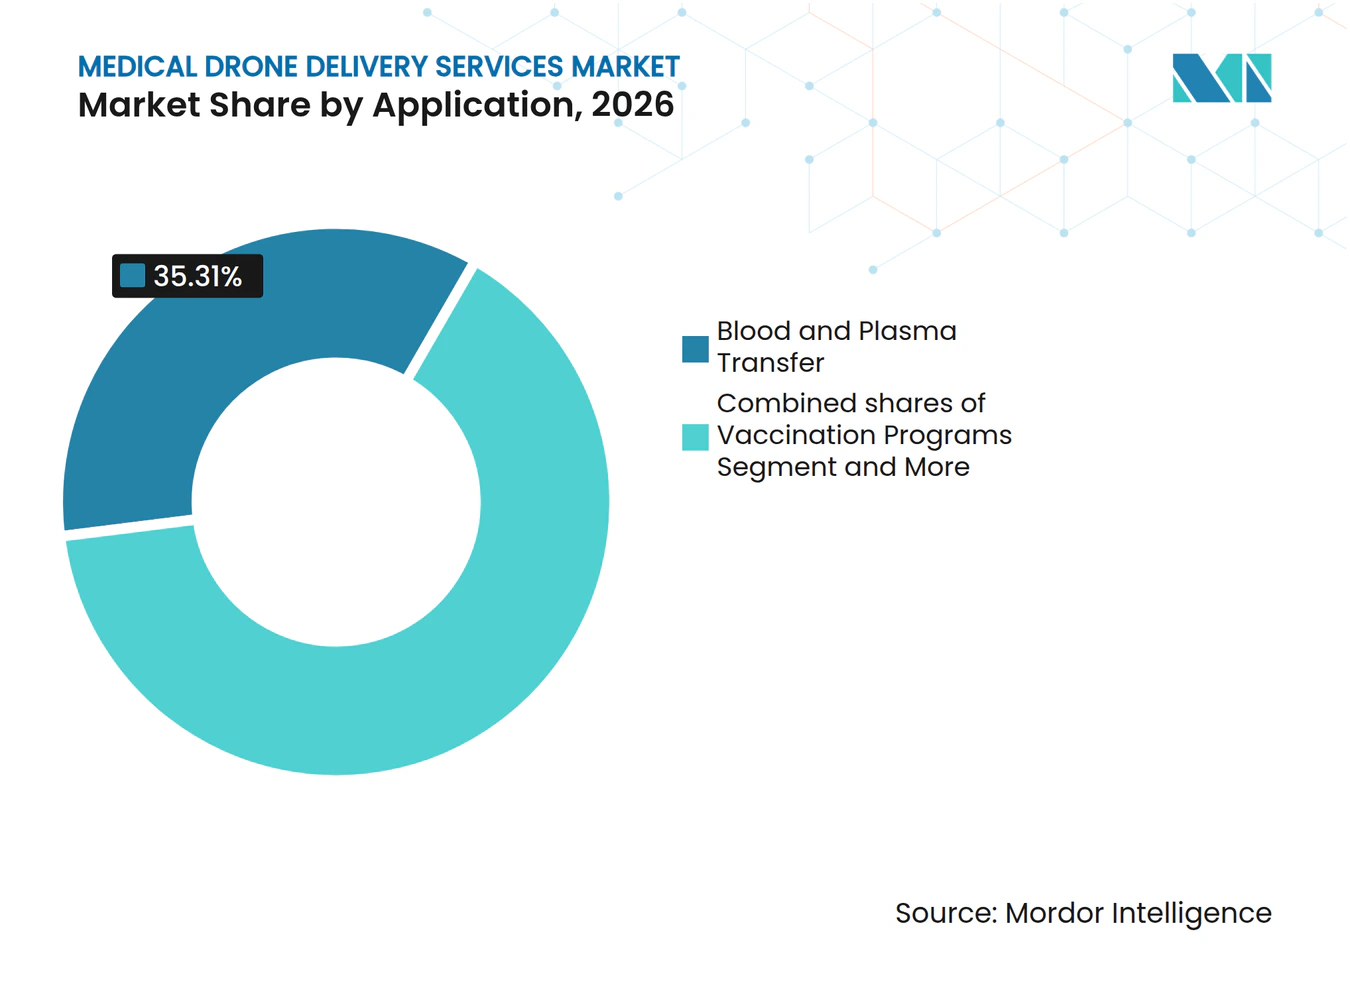
- Nach Anwendung führte Blut- und Plasmatransfer den Markt für medizinische Drohnen-Lieferdienste mit einem Marktanteil von 35,31 % im Jahr 2026 an, während Organ- und Gewebetransport bis 2032 mit einer CAGR von 33,64 % wächst.
- Nach Plattform erfassten Starrflügler-Systeme 45,21 % des Marktes im Jahr 2026; hybride VTOL-Konfigurationen sind die am schnellsten wachsende Konfiguration mit einer CAGR von 34,31 % bis 2032.
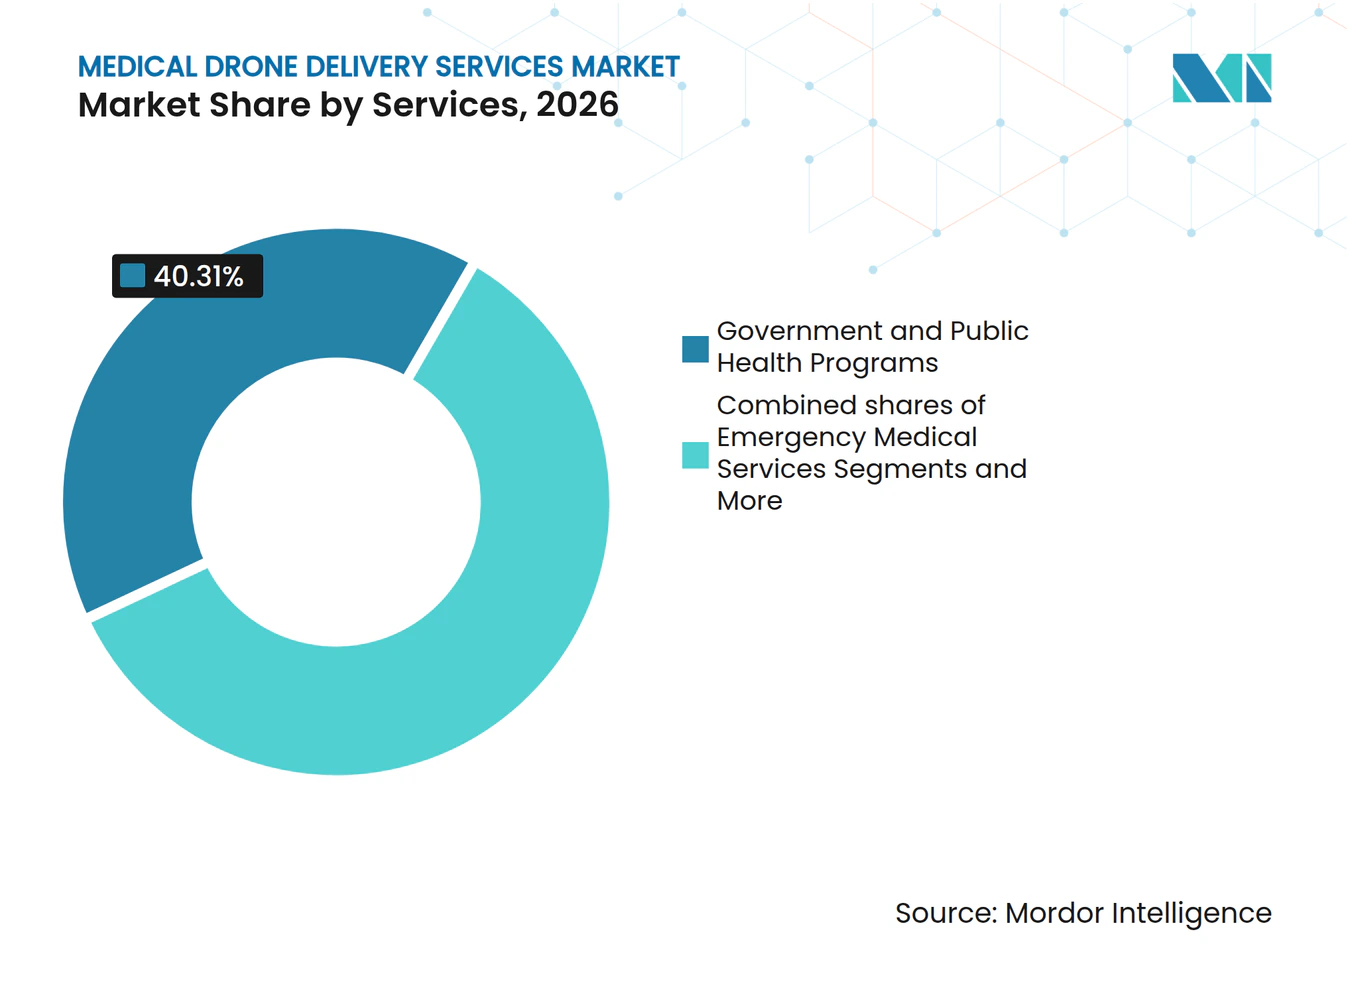
- Nach Endnutzer kontrollierten staatliche und öffentliche Gesundheitsprogramme einen Anteil von 40,31 % im Jahr 2026; Netzwerke des Rettungsmedizinischen Dienstes wachsen am schnellsten mit einer CAGR von 34,94 %.
- Nach Liefermodell entfiel auf die B2B-Route von Einrichtung zu Einrichtung ein Anteil von 49,56 % am Markt für medizinische Drohnen-Lieferdienste im Jahr 2026, und B2C Zuhause und Krankenhaus zu Hause soll bis 2032 mit einer CAGR von 34,41 % wachsen.
- Nach Geografie behielt Nordamerika im Jahr 2026 einen Anteil von 39,23 %; Asien-Pazifik soll mit einer CAGR von 35,61 % wachsen, der schnellsten unter allen Regionen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale öffentliche Gesundheitsprogramme, die routinemäßige Drohnenlogistik einsetzen | +8.2% | Subsaharisches Afrika, Südasien, mit Ausstrahlungseffekten auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| BVLOS-Normalisierung, die 1-zu-viele-Betrieb und Skalierung ermöglicht | +9.5% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Häusliche Krankenhausversorgung und Telemedizin, die die Erfüllung von Kleinmengen-Rezepten vorantreiben | +5.1% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Kühlketten-letzte Meile für temperaturempfindliche Impfstoffe und Biologika | +4.3% | Global, mit Konzentration in tropischen und abgelegenen Regionen | Langfristig (≥ 4 Jahre) |
| Integration mit Krankenhaus-/LIS-/ERP-Systemen für automatisierte Nachbestellung | +3.7% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| UTM/ADSP-Dienste reduzieren Luftraumreibung und Betriebskosten | +6.8% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale öffentliche Gesundheitsprogramme, die routinemäßige Drohnenlogistik einsetzen
Staatlich finanzierte Netzwerke in Ghana, Ruanda und Indien haben den Übergang von Demonstrationen zu institutionellen Beschaffungen vollzogen, die Impfstoffverschwendung um bis zu 80 % und die Blutverschwendung um 67 % reduziert und dabei innerhalb von fünf Jahren eine landesweite Abdeckung erreicht. Diese Ergebnisse zeigen, dass der Markt für medizinische Drohnen-Lieferdienste Bodenflotten ersetzen kann, wenn die Nachfrage vorhersehbar ist, die Straßen schlecht sind und die klinische Dringlichkeit hoch ist. Die Ultra-Kühlketten-Leitlinien der WHO aus dem Jahr 2024 legitimieren Drohnen für mRNA-Kampagnen weiter und bieten eine Vorlage für die Budgetzuweisung. Ministerien bündeln Drohnen daher in ihre Haushaltspositionen für grundlegende Gesundheitsdienste, was stetige Flugvolumina sicherstellt, die die kommerzielle Nachhaltigkeit untermauern.
BVLOS-Normalisierung, die 1-zu-viele-Betrieb und Skalierung ermöglicht
Die vorgeschlagene US-amerikanische Regelung Part 108 und der Fahrplan der britischen CAA für 2025 kodifizieren Leistungskriterien für Erkennung und Ausweichen, Kommando- und Steuerverbindungen sowie Luftrisikobeurteilung und wandeln ausschließlich auf Ausnahmegenehmigungen basierende Erlaubnisse in wiederholbare Zertifizierungen um. Die BVLOS-Genehmigung von DroneUp im Jahr 2024 ermöglichte es, mehrere Walmart-Apotheken von einem einzigen Hub aus zu bedienen und die Arbeitskosten pro Lieferung um 60 % zu senken. In Europa schreiben die U-Space-Vorschriften elektronische Erkennbarkeit in 27 Ländern vor, sodass grenzüberschreitende Betreiber die EU als einen einzigen Markt behandeln können. Diese aufeinander abgestimmten Rahmenbedingungen beschleunigen den Markt für medizinische Drohnen-Lieferdienste, da die Streckenerweiterung nun durch Software-Updates statt durch neue Ausnahmegenehmigungen skaliert.
Häusliche Krankenhausversorgung und Telemedizin, die die Erfüllung von Kleinmengen-Rezepten vorantreiben
Die Ausweitung der Medicare-Erstattung im Jahr 2025 ließ die Bevölkerung in der häuslichen Krankenhausversorgung um 40 % ansteigen und schuf stündliche Lieferfenster, die Bodenkuriere wirtschaftlich nicht erfüllen können. Walmart, CVS und regionale Gesundheitssysteme wandten sich daher für Antibiotika, Antikoagulanzien und Biologika an Drohnen und erreichten in Pilotprojekten im Großraum Dallas-Fort Worth Vorlaufzeiten von unter 30 Minuten. Sichere Ablagefächer und auf HL7 FHIR basierende Benachrichtigungen schließen die letzte-50-Meter-Lücke, während staatliche Regulierungsbehörden Wohnluftleitlinien finalisieren und eine breitere B2C-Skalierung ermöglichen.
Kühlketten-letzte Meile für temperaturempfindliche Impfstoffe und Biologika
Die von der FDA zugelassene Temperaturüberwachungsnutzlast von UPS Flight Forward hält Impfstoffe zwischen –80 °C und –60 °C für sechs Stunden und erfüllt dabei die BPD- und Rückverfolgbarkeitsstandards. Die Kombination aus Phasenwechselmaterialien und aktiver Peltier-Kühlung von Zipline lieferte fünf Millionen Ultra-Kalt-Dosen in Ghana ohne eine einzige Abweichung[1]. Diese Nachweise reduzieren die Verschwendung in tropischen Zonen, wo Straßenverzögerungen und inkonsistente Kühlung die Wirksamkeit beeinträchtigen, und verschaffen der Branche der medizinischen Drohnen-Lieferdienste einen klaren Vorteil gegenüber Lieferwagen-Kurieren während Ausbrüchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe, sich entwickelnde BVLOS-/Luftraumgenehmigungen schränken den Routinebetrieb ein | -5.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Wetter, Nutzlast und Batterie-Energiedichte | -3.8% | Global, mit stärkeren Auswirkungen in extremen Klimazonen | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Gemeinschaftslärm und Akzeptanz in dicht besiedelten Gebieten | -2.1% | Städtisches Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Stückkosten empfindlich gegenüber Arbeitsintensität, bis 1-zu-viele-Betrieb zur Routine wird | -4.2% | Global, insbesondere in Märkten mit hohen Arbeitskosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe, sich entwickelnde BVLOS-/Luftraumgenehmigungen schränken den Routinebetrieb ein
Selbst bei laufender Regelgebung navigieren Betreiber noch immer durch 12- bis 24-monatige Zertifizierungszyklen im Rahmen von FAA-Ausnahmegenehmigungen und EASA SORA, was den ROI im Vergleich zu vorab genehmigten Korridoren um 40–60 % drückt. Kleineren Unternehmen fehlt das Kapital, um mehrjährige Verlustphasen zu überstehen, was den Markt für medizinische Drohnen-Lieferdienste zugunsten gut finanzierter etablierter Anbieter verzerrt, bis automatisierte Genehmigungsportale ausgereift sind.
Einschränkungen durch Wetter, Nutzlast und Batterie-Energiedichte
Die meisten Drohnen bleiben bei Winden über 20 Knoten oder bei starkem Regen am Boden, was die Verfügbarkeit je nach Klima um 20–60 % reduziert [2]. Nutzlastobergrenzen von 3,5 kg für Zipline P2 schließen größere Organe aus, während die Energiedichte von Lithium-Ionen-Akkus die Multirotor-Ausdauer auf etwa 45 Minuten begrenzt. Festkörperbatterien könnten die Reichweite verdoppeln, aber eine kommerzielle Zertifizierung ist vor 2028 unwahrscheinlich, was die kurzfristige Dienstleistungsbreite im Markt für medizinische Drohnen-Lieferdienste einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bluttransfer verankert die NutzungBluttransfer kontrolliert den größten Anteil am Markt für medizinische Drohnen-Lieferdienste mit 35,31 % im Jahr 2026, da Traumaprotokolle der goldenen Stunde und geburtshilfliche Hämorrhagien eine Versorgung in unter einer Stunde erfordern [3]. Ruandas Netzwerk lieferte 2024 drei Viertel des nationalen Blutes außerhalb von Kigali per Luftweg, halbierte die Sterblichkeit und reduzierte Verschwendung erheblich. Impfprogramme belegen den zweiten Platz und nutzen von der WHO befürwortete Ultrakälte-Drohnenkorridore zu abgelegenen Kliniken. Diagnostische Proben gewinnen an Bedeutung, da kürzere Labordurchlaufzeiten onkologische und kardiale Ergebnisse verbessern, und Notfall-AED-Abwürfe verzeichnen das steilste Mengenwachstum, da Kommunen auf 10 % Verbesserung der Überlebensrate bei Herzstillstand abzielen.
Der Wachstumsschwerpunkt verlagert sich jedoch auf Organ- und Gewebesendungen, die bis 2032 mit einer CAGR von 33,64 % expandieren sollen – der schnellsten Rate unter allen Anwendungen im Markt für medizinische Drohnen-Lieferdienste. Airframes der nächsten Generation wie der Wingcopter 198 können bis zu 6 kg tragen und Dreifach-Abwurfmissionen unterstützen, wodurch Transplantationsnetzwerke Hornhaut-, Hauttransplantat- und Knochenmarkstransporte testen können und gleichzeitig Kühlkettenanforderungen erfüllen. Zusätzlichen Schwung verleiht die FDA-Genehmigung von 2024 für batteriebetriebene Temperaturlogger auf Drohnen, eine Änderung, die Krankenhausbeschaffungsteams die Dokumentationskette liefert, die sie für hochwertige Organe benötigen.



Nach Plattform:
Starrflügler dominiert die ReichweitenökonomieStarrflügler-Designs hielten 2026 einen Plattformanteil von 45,21 % und setzen weiterhin den Maßstab für die Kosten pro Tonnenkilometer auf ländlichen Hub-and-Spoke-Strecken, wobei einige Routen bei identischen Akkupacks eine längere Ausdauer als Multikopter aufweisen. Ziplines P2 Zip fliegt 100 km mit 3,5 kg Nutzlast, versorgt Dutzende von Kliniken von einem einzigen Dock aus und treibt die Auslastungsraten hoch genug, um die Kosten pro Lieferung in den einstelligen Bereich zu senken. Der Markt für medizinische Drohnen-Lieferdienste wird jedoch zunehmend von hybriden VTOL-Airframes beeinflusst, die bis 2032 mit einer CAGR von 34,31 % wachsen sollen, da Betreiber eine einzige Flotte suchen, die sowohl auf engen städtischen Dächern landen als auch entfernte ländliche Standorte erreichen kann.
Der Wingcopter 198 verkörpert diesen hybriden Vorteil: Er startet vertikal, cruist 75 km mit einer 6-kg-Nutzlast und kann drei aufeinanderfolgende Abwürfe ohne Aufladen durchführen – ein Profil, das derzeit in Malawi und Irlands öffentlichen Gesundheitssystemen eingesetzt wird.
Nach Endnutzer:
Staatliche Programme führen, Rettungsdienste beschleunigenStaatliche und öffentliche Gesundheitsprogramme stützen 40,31 % des Volumens von 2026, angetrieben durch Geberfinanzierung und Beschaffung auf UN-Ebene, die Drohnen als Infrastruktur und nicht als Piloten betrachtet. Diese Verträge schützen Betreiber vor Verbrauchernachfrageschwankungen und sichern Fünfjahres-Mindestmengenklauseln. EMS-Anwendungen verzeichnen zwar ein kleineres Volumen, aber eine CAGR von 34,94 %, da jede eingesparte Minute der Reaktionszeit Lebensjahre rettet, die sechsstellig bewertet werden. Schwedens AED-Netzwerk und North Carolinas Trauma-Kit-Flüge belegen den gesellschaftlichen ROI, der öffentliche Ausgaben rechtfertigt – ein Halo-Effekt, der sich auf OECD-Kommunen ausbreitet.
Krankenhäuser, Apotheken, Labore und Blutbanken folgen unterschiedlichen Fahrplänen zur digitalen Integration, konvergieren jedoch alle auf automatisierte Disposition, sobald ERP- und LIS-Verbindungen ausgereift sind. Der Markt für medizinische Drohnen-Lieferdienste balanciert daher politisch getriebene ländliche Versorgung mit wirtschaftlich getriebenen städtischen Korridoren und schafft komplementäre Umsatzschichten anstelle konkurrierender Silos.

Nach Liefermodell:
B2B Einrichtung-zu-Einrichtung erfasst die WirtschaftlichkeitB2B-Routen von Einrichtung zu Einrichtung machten 2026 49,56 % des Umsatzes aus, dank vorhersehbarer, hochfrequenter Bewegungen zwischen Krankenhäusern, Laboren und Blutbanken, was es Betreibern ermöglicht, Tausende von Flügen pro Jahr von einem einzigen Pad aus durchzuführen und Kurierwagen bei Kosten und Durchlaufzeit zu schlagen.
Regulierungsbehörden genehmigen diese Wege auch schneller, da beide Enden des Fluges auf kontrolliertem Gelände ohne Überflug von Wohngebieten liegen, was Risikobewertungen und Versicherungsangebote vereinfacht. Dennoch gewinnen B2C- und Krankenhaus-zu-Hause-Missionen an Fahrt und sollen eine CAGR von 34,41 % erzielen, da die Medicare-Regeländerung von 2025 den Pool der förderfähigen häuslichen Akutversorgung um 40 % erweitert hat.
Geografische Analyse
Markt für medizinische Drohnenlieferdienste in Nordamerika
Nordamerika erzielte den höchsten regionalen Umsatz mit einem Anteil von 39,23 %, gestützt durch nach Part 135 zertifizierte Betreiber und landesweite Programme zur Gesundheitsversorgung im ländlichen Raum. Die Einführung in North Carolina im Jahr 2024 verbindet Appalachia in weniger als einer Stunde mit Tertiärzentren und bestätigt den komparativen Vorteil von Drohnen gegenüber kurvenreichen Gebirgsstraßen. Das Pilotprojekt der US-amerikanischen VA im Jahr 2025 verleiht dem Vorhaben föderales Gewicht und könnte bis 2027 auf 50 Zentren ausgeweitet werden. Kanadas erste BVLOS-Genehmigung im selben Jahr versorgt indigene Gemeinschaften, während Mexiko Sandbox-Korridore von den Medizinbezirken Guadalajaras zu regionalen Kliniken erkundet.
Markt für medizinische Drohnenlieferdienste im asiatisch-pazifischen Raum
Asien-Pazifik verzeichnet die steilste Prognose mit einer CAGR von 35,61 % bis 2032. Indiens Drohnenregelungsänderungen von 2024 ermöglichen es Skye Air Mobility, die Erfolge in Telangana auf 19 Bundesstaaten auszuweiten, während CAAC-geförderte Niedrigflug-Pilotgebiete in Shenzhen und Hangzhou städtische Korridore im Megastadtmaßstab testen. Japan löst Lücken in der Inselmedizin durch ANA- und Yamato-Flüge und spiegelt Australiens CASA-genehmigtes Queensland-Netzwerk wider.
Markt für medizinische Drohnenlieferdienste in EMEA und Lateinamerika
Europa profitiert von der Durchsetzung des U-Space-Regelwerks im Jahr 2024. Der britische NHS reduziert die Transportzeiten für Pathologieproben auf den Apian-Routen erheblich, Deutschland finanziert länderübergreifende Pilotprojekte für Organproben und der irische HSE übernimmt Wingcopter-Hybriddrohnen für Hausärzte im ländlichen Raum. Der Nahe Osten & Afrika beherbergen die ältesten nationalen Drohnennetze; Ghanas sechs Knotenpunkte, Ruandas landesweite Abdeckung und Kenias Transportkorridore für Strahlentherapieproben belegen die ganzjährige Widerstandsfähigkeit selbst während der Monsunzeit. Lateinamerika hinkt hinterher, doch Brasiliens ANAC erarbeitet derzeit BVLOS-Normen, was neue Horizonte für den Markt für medizinische Drohnenlieferdienste andeutet.
Wettbewerbslandschaft
Marktkonzentration
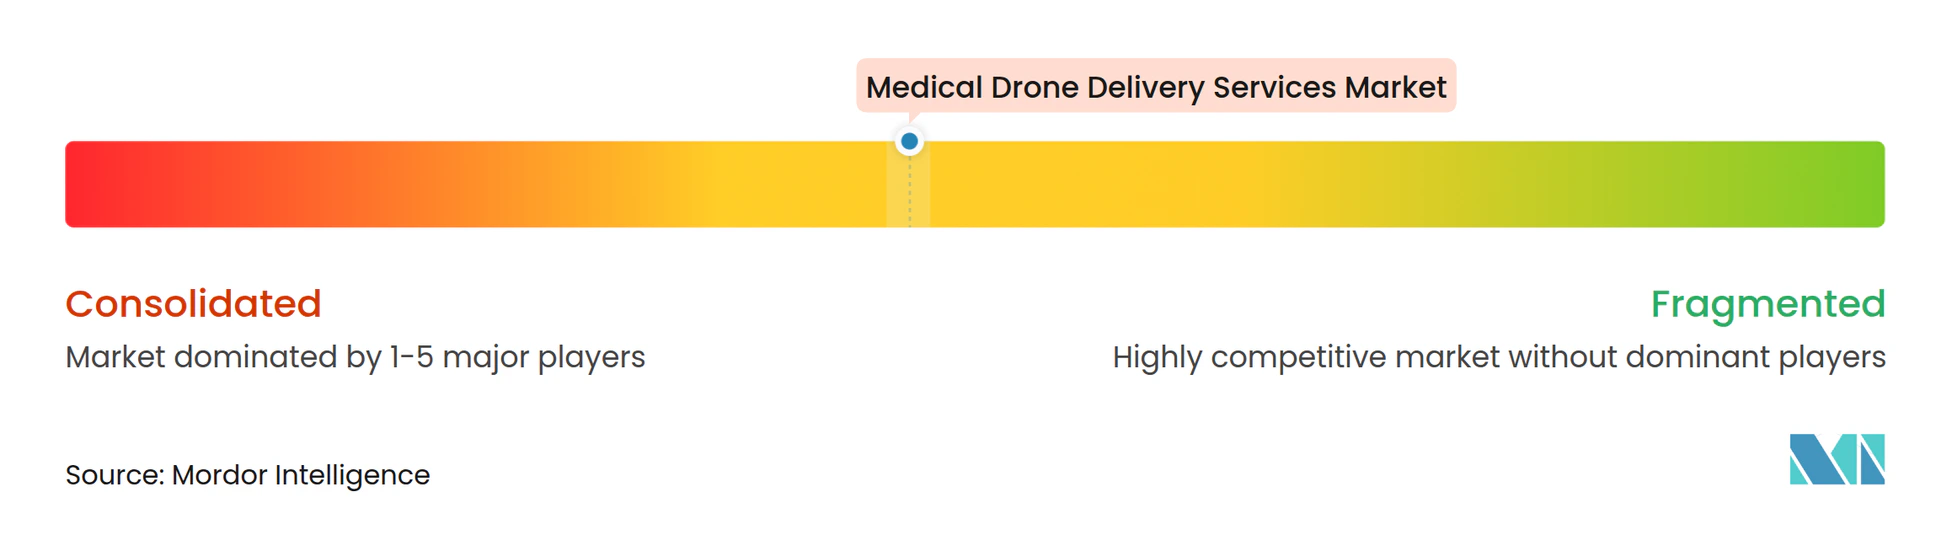
Es herrscht eine moderate Konzentration: Zipline, Wing, Matternet, Wingcopter und UPS Flight Forward bilden das führende Quintett und kontrollieren gemeinsam einen Großteil des globalen Umsatzes. Zipline allein führt täglich mehr als 700 Flüge in fünf Ländern durch, nutzt Platform 2, um den Dock-Durchsatz um das 10-Fache zu steigern und eine Reichweite von 100 km zu erreichen. Wing, unterstützt von Alphabet, dominiert das städtische B2C-Segment mit präzisen Schwebeabwürfen. Matternet sichert europäische Krankenhauscluster durch ERP-native APIs, während Wingcopters Dreifachabwurf-Hybrid in Irland und Malawi zum Einsatz kommt. UPS integriert Drohnen in sein Kühlketten-Rückgrat und bietet Apothekenketten die Einfachheit einer einzigen Rechnung.
Kleinere Herausforderer gedeihen durch geografische Arbitrage. Swoop Aero dominiert pazifische Inseln, TechEagle nutzt Indiens regionale Ausschreibungen, und Skye Air Mobility sichert sich Exklusivität auf Bezirksebene, bevor globale Großunternehmen eintreffen. Die technologische Differenzierung dreht sich nun um die Zertifizierung von Erkennung und Ausweichen, Batteriedichte und nahtlose Krankenhaus-IT-Schnittstellen. Betreiber, die Part 108 oder EASA SORA-Benchmarks am frühesten erfüllen, sind in der Lage, langfristige Verträge zu gewinnen, da routinemäßiges BVLOS zur Grundvoraussetzung für den Markt für medizinische Drohnen-Lieferdienste wird.
Marktführer für medizinische Drohnen-Lieferdienste
-
Zipline
-
Wing
-
Matternet
-
Wingcopter
-
UPS Flight Forward
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Drohnen-Lieferdienste Unternehmen in diesem Bericht
- Apian
- Avy
- DHL Parcelcopter
- Drone Delivery Canada
- Jedsy
- Matternet
- MissionGO
- RigiTech
- Skye Air Mobility
- Skyports Drone Services
- Spright (Air Methods)
- Swoop Aero
- TechEagle
- UPS Flight Forward
- Vayu
- Wing
- Wingcopter
- Zipline
Neueste Industrielle Entwicklungen in Markt für medizinische Drohnen-Lieferdienste
- Januar 2026: Zipline sicherte sich 600 Millionen USD an neuer Finanzierung, um seinen US-Rollout zu beschleunigen, mit dem Ziel, den Dienst in mindestens vier weiteren Bundesstaaten einzuführen, darunter geplante Hochvolumen-Hubs in Houston und Phoenix.
- Dezember 2025: Meituan Drone eröffnete Shanghais erste planmäßige medizinische Drohnenrouten und verkürzte die Transitzeiten für Blutvorräte und Diagnoseproben zwischen städtischen Krankenhäusern.
- Januar 2025: Arrive AI schloss sich mit Skye Air Mobility zusammen, um ihre autonome, sichere Drohnen-Lieferplattform landesweit in ganz Indien auszuweiten.
Umfang des globalen Marktberichts für medizinische Drohnen-Lieferdienste
Gemäß dem Umfang des Berichts stellen medizinische Drohnen-Lieferdienste einen transformativen Sprung in der Gesundheitslogistik dar, bei dem unbemannte Luftfahrzeuge (UAVs) zum Transport kritischer Güter wie Impfstoffe, Blutprodukte, Medikamente und Diagnoseproben eingesetzt werden. Diese Dienste sind besonders wichtig, um geografische Lücken in abgelegenen oder unterversorgten Gebieten zu überbrücken, wo die traditionelle Straßeninfrastruktur oft unzureichend oder aufgrund saisonaler Witterungsbedingungen und schwierigen Geländes unpassierbar ist.
Der Markt für medizinische Drohnen-Lieferdienste ist nach Anwendung, Plattformtyp, Dienstleistungsmodell, Liefermodell und Geografie segmentiert. Nach Anwendung ist der Markt in Blut- und Plasmatransfer, Impfprogramme, Medikamente/Pharmazeutika, Organ- und Gewebetransport, Diagnoseproben und Laborlogistik sowie Notfallkits/AED/Antivenom segmentiert. Nach Plattformtyp ist der Markt in Multirotor, Starrflügler und Hybrid-VTOL segmentiert. Nach Dienstleistungsmodell ist der Markt in Krankenhäuser und Gesundheitssysteme, Rettungsdienste/Krankenwagen, Blutbanken und Transfusionszentren, staatliche und öffentliche Gesundheitsprogramme, Apotheken und Distributoren sowie Labore/Pathologienetzwerke segmentiert. Nach Liefermodell in B2B Einrichtung-zu-Einrichtung, B2C Zuhause und häusliche Krankenhausversorgung sowie Notfalleinsatz vor Ort. Geografisch ist der Markt in Nordamerika, Europa, den Asien-Pazifik-Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Blut- und Plasmatransfer |
| Impfprogramme |
| Medikamente/Pharmazeutika |
| Organ- und Gewebetransport |
| Diagnoseproben und Laborlogistik |
| Notfallkits/AED/Antivenom |
| Multirotor |
| Starrflügler |
| Hybrid-VTOL |
| Krankenhäuser und Gesundheitssysteme |
| Rettungsdienste (EMS)/Krankenwagen |
| Blutbanken und Transfusionszentren |
| Staatliche und öffentliche Gesundheitsprogramme |
| Apotheken und Distributoren |
| Labore/Pathologienetzwerke |
| B2B Einrichtung-zu-Einrichtung |
| B2C Zuhause und häusliche Krankenhausversorgung |
| Notfalleinsatz vor Ort |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Blut- und Plasmatransfer | |
| Impfprogramme | ||
| Medikamente/Pharmazeutika | ||
| Organ- und Gewebetransport | ||
| Diagnoseproben und Laborlogistik | ||
| Notfallkits/AED/Antivenom | ||
| Nach Plattformtyp | Multirotor | |
| Starrflügler | ||
| Hybrid-VTOL | ||
| Nach Dienstleistungsmodell | Krankenhäuser und Gesundheitssysteme | |
| Rettungsdienste (EMS)/Krankenwagen | ||
| Blutbanken und Transfusionszentren | ||
| Staatliche und öffentliche Gesundheitsprogramme | ||
| Apotheken und Distributoren | ||
| Labore/Pathologienetzwerke | ||
| Nach Liefermodell | B2B Einrichtung-zu-Einrichtung | |
| B2C Zuhause und häusliche Krankenhausversorgung | ||
| Notfalleinsatz vor Ort | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Nachfrage nach medizinischen Drohnen-Lieferdiensten?
Der globale Umsatz soll von 1,31 Milliarden USD im Jahr 2027 auf 5,40 Milliarden USD im Jahr 2032 steigen, eine CAGR von 32,68 %.
Welcher Anwendungsfall führt die aktuellen Flugvolumina an?
Blut- und Plasmatransfers hielten 2026 einen Anteil von 35,31 % und werden aufgrund der Dringlichkeit der Traumaversorgung und der Risiken von Engpässen im ländlichen Raum weiter expandieren.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet die schnellste Prognose mit einer CAGR von 35,61 % bis 2032, angetrieben durch Indiens liberale Vorschriften und Chinas städtische Pilotprojekte.
Warum dominieren Starrflügler-Drohnen auf langen Strecken?
Sie fliegen 100 km mit 3–6 kg Nutzlast bei geringerem Energieverbrauch und ermöglichen es einem einzigen Startstandort, Dutzende von Kliniken zu versorgen.