
Veranstaltungs- und Ausstellungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
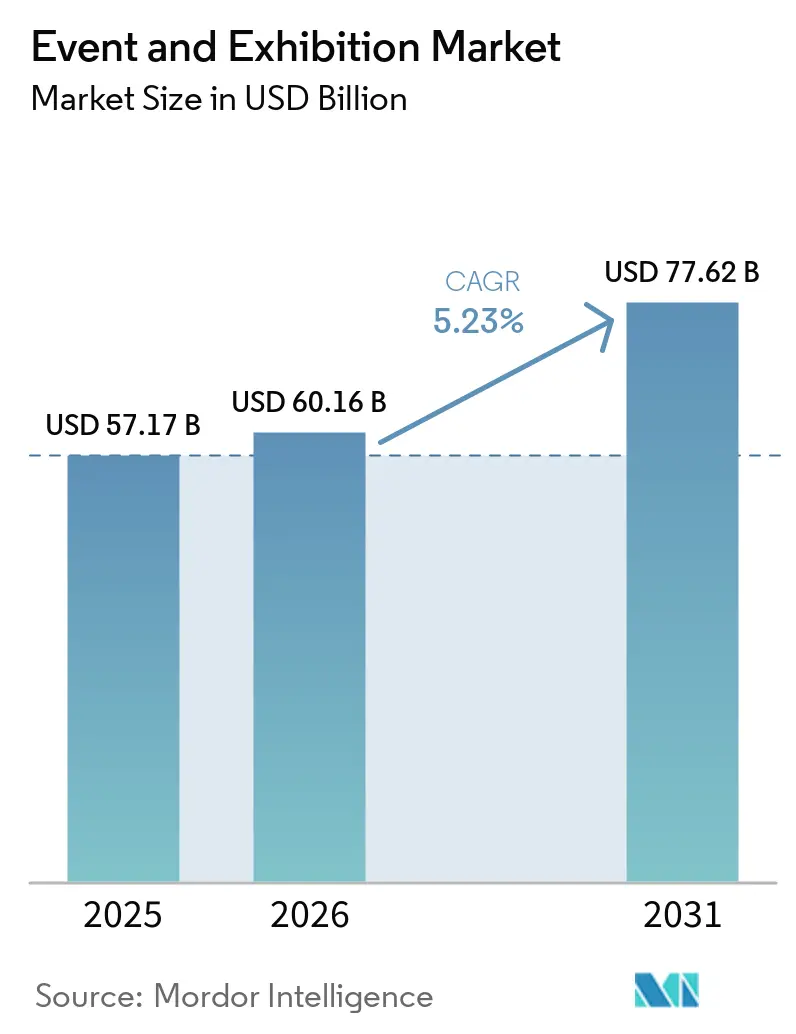
| Marktgröße (2026) | 60.16 Milliarden US-Dollar |
| Marktgröße (2031) | 77.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.23 % |
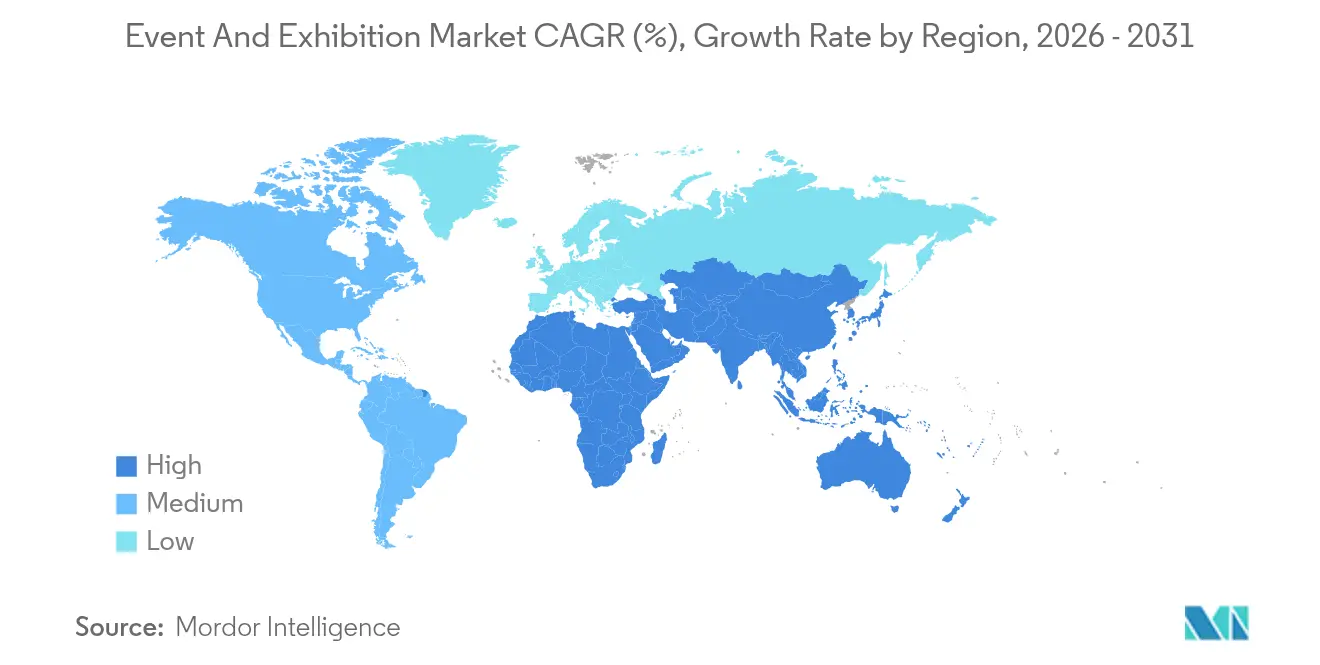
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
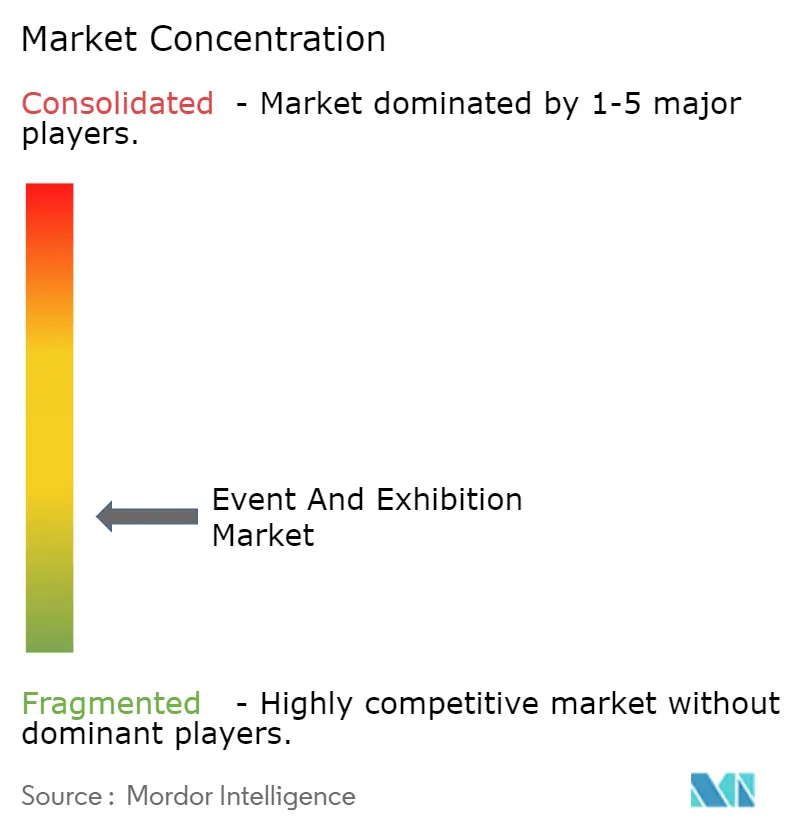
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Veranstaltungs- und Ausstellungsmarkt Analyse von Mordor Intelligence
Die Größe des Veranstaltungs- und Ausstellungsmarktes wird voraussichtlich 57,17 Milliarden USD im Jahr 2025, 60,16 Milliarden USD im Jahr 2026 betragen und bis 2031 77,62 Milliarden USD erreichen, mit einem CAGR von 5,23 % von 2026 bis 2031.
Unternehmensbudgets, die Einführung von Hybridformaten und Nachhaltigkeitsmandate tragen gemeinsam zur Nachfrage bei und gestalten gleichzeitig das Design von Geschäftsveranstaltungen neu. Die Präsenzteilnahme erholte sich im Jahr 2024 und Anfang 2025, unterstützt durch steigende Reiseausgaben und Investitionen in Veranstaltungsorte. Technologieplattformen, insbesondere solche mit integrierter KI, bilden mittlerweile die Grundlage für nahezu jede Phase der Veranstaltungsplanung. Infrastrukturausbaumaßnahmen in den Golfstaaten und in ASEAN-Ländern erhöhen das Angebot an Veranstaltungsorten und zwingen etablierte westliche Reiseziele zur Innovation. Die Konsolidierung unter Veranstaltern und Veranstaltungsortbetreibern beschleunigt sich und signalisiert einen Wandel hin zu skalierungsgetriebenen Effizienzgewinnen und engeren Lieferanten-Ökosystemen.
Wichtigste Erkenntnisse des Berichts
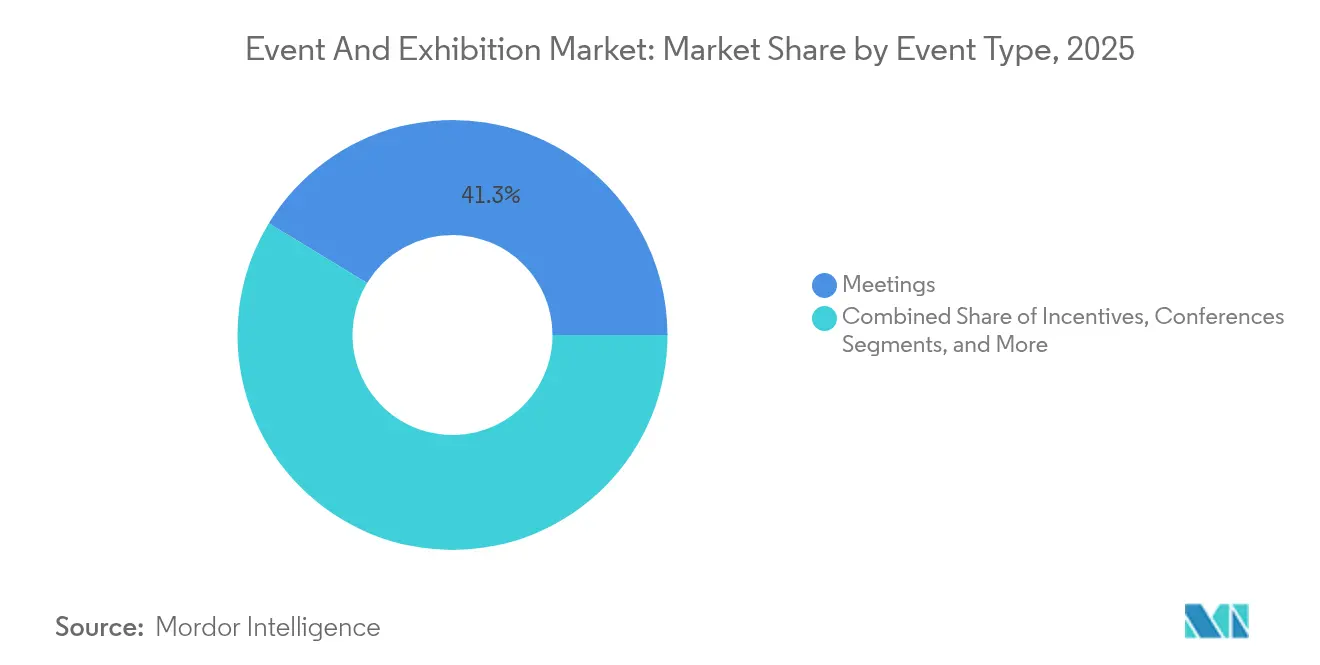
- Nach Veranstaltungstyp führten Meetings im Jahr 2025 mit einem MICE-Marktanteil von 41,30 %; Hybrid-/virtuelle Veranstaltungen verzeichnen bis 2031 eine CAGR von 6,55 %.
- Nach Servicetyp entfiel im Jahr 2025 ein Anteil von 25,55 % der MICE-Marktgröße auf Veranstaltungsplanung und -management, während Audio-Visuell- und Technologieservices bis 2031 mit einer CAGR von 6,78 % wachsen sollen.
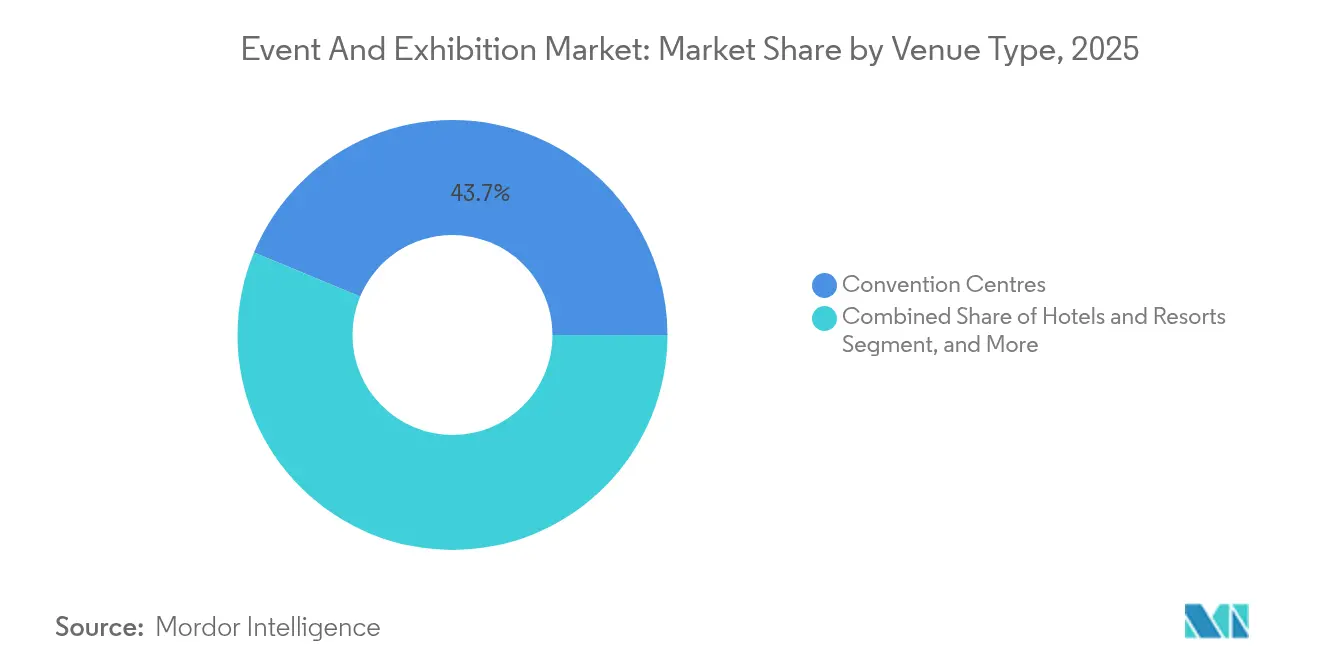
- Nach Veranstaltungsorttyp hielten Kongresszentren im Jahr 2025 einen Anteil von 43,73 % an der MICE-Marktgröße; Outdoor-/unkonventionelle Veranstaltungsorte sollen bis 2031 mit einer CAGR von 6,95 % wachsen.
- Nach Branchenvertikale erzielte IT und Telekommunikation im Jahr 2025 einen MICE-Marktanteil von 17,44 % und wird voraussichtlich bis 2031 eine CAGR von 6,22 % verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,60 % am globalen Umsatz, während die Region Naher Osten und Afrika bis 2031 eine CAGR von 6,42 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schnelle Erholung der Budgets für persönliche Geschäftsreisen | +1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Unternehmenseigene Nachhaltigkeitsmandate für CO₂-neutrale Veranstaltungen | +0.8% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Technologisch ermöglichte Hybridformate zur Erweiterung der Reichweite der Teilnehmer | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Zielmarketinganreize in Schwellenländern | +0.7% | Naher Osten und Afrika, ASEAN | Mittelfristig (2–4 Jahre) |
| Nachfrage nach erlebnisorientierten Designs durch Arbeitskräfte der Generation Z/Millennials | +0.6% | Globale Ballungszentren | Langfristig (≥ 4 Jahre) |
| Großflächige Infrastrukturausbauten in den Golf- und ASEAN-Märkten | +0.9% | Naher Osten und Afrika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Erholung der Budgets für persönliche Geschäftsreisen
Die Unternehmensreiseausgaben stiegen im Jahr 2024 deutlich an, und 42 % der Unternehmen budgetierten für 2025 höhere Ausgaben als 2024. Auch die Absicht zur Konferenzteilnahme verbesserte sich; 60 % der Geschäftsreisenden planten im Jahr 2024 mindestens einen Messebesuch, was auf eine erneute Betonung der persönlichen Vernetzung hinweist. Längere Buchungsvorlaufzeiten – durchschnittlich 53 Tage bei internationalen Reisen – zeigen, dass Planer frühzeitig Preise sichern, um Kostenunsicherheiten zu managen. Das wiederbelebte Ausgabenniveau hat die Nachfrage über die wichtigsten Drehscheiben hinaus ausgeweitet und Städte zweiter Reihe gefördert, wo die Kosten für Veranstaltungsorte geringer bleiben. Der daraus resultierende Volumenzuwachs ist bereits in hochwertigen Besprechungsräumen, AV-Diensten und spezialisierten Logistikanbietern zu spüren.
Technologisch ermöglichte Hybridformate zur Erweiterung der Reichweite der Teilnehmer
Veranstalter haben den Übergang von Notfalllösungen für virtuelle Veranstaltungen hin zur Umsetzung ausgereifter Hybridstrategien vollzogen. Virtuelle Plattformen werden zunehmend eingesetzt, angetrieben durch Fortschritte bei KI-gestütztem Matchmaking und Inhaltspersonalisierung, die die Zufriedenheit der Teilnehmer erheblich steigern. Funktionen wie Echtzeit-Übersetzung und AR/VR-Integrationen überwinden geografische und sprachliche Barrieren und ermöglichen ein breiteres Publikumsengagement ohne wesentliche Kostensteigerungen. Sponsoren zeigen ein wachsendes Interesse an Premium-Virtual-Ständen aufgrund ihrer Fähigkeit, wertvolle, datengesteuerte Leads zu generieren. Hybride Veranstaltungsstrukturen erweisen sich als effektiv bei der Generierung zusätzlicher Einnahmen, während sie gleichzeitig mit ESG-Zielen übereinstimmen und Reisebudgetbeschränkungen adressieren.
Unternehmenseigene Nachhaltigkeitsmandate mit Ausrichtung auf CO₂-neutrale Veranstaltungen
Die ESG-Compliance entwickelte sich zwischen 2024 und Mitte 2025 von einer freiwilligen Marketingmaßnahme zu einer formalen Kennzahl auf Vorstandsebene. Die Europäische Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (Corporate Sustainability Reporting Directive) verlangt die Offenlegung von Scope-3-Emissionen und verpflichtet Unternehmen, die CO₂-Fußabdrücke von Veranstaltungen zu quantifizieren. Die Einführung von ISO 20121 nahm zu, da Planer nach erprobten Rahmenbedingungen für das Management von Abfall-, Energie- und Gemeinschaftsauswirkungen suchten. Veranstaltungsorte mit erneuerbaren Energiequellen vor Ort und Zero-Waste-Zertifizierungen gewannen an Beliebtheit, und CO₂-Ausgleichspakete wurden zu Standardangeboten.[1] Dieser Wandel differenziert Anbieter, die prüfungsbereite Daten liefern können, und wandelt Nachhaltigkeit in ein wettbewerbsorientiertes Auswahlkriterium statt in ein peripheres Zusatzangebot um.
Großflächige Infrastrukturausbauten in den Golf- und ASEAN-Märkten
Dubai verpflichtete sich zu 2,7 Milliarden USD für die Erweiterung des Ausstellungskomplexes der Expo City, dessen phasenweise Fertigstellung bis 2031 geplant ist.[2] Die Erweiterung des Marina Bay Sands, die 2024 in die abschließende Entwurfsphase eintrat, wird bis Juli 2029 eine Arena mit 15.000 Sitzplätzen sowie hochwertige Veranstaltungs- und Ausstellungs- bzw. MICE-Einrichtungen (Meetings, Incentives, Conferences and Exhibitions) hinzufügen. Parallele Projekte in Peking und Riad multiplizieren die verfügbare Bruttogrundfläche, senken die Mietkosten pro Quadratmeter und laden globale Veranstalter ein, Veranstaltungen aus überlasteten westlichen Zentren zu verlagern. Staatliche Anreize wie Visa-on-Arrival-Regelungen und Steuervergünstigungen bieten zusätzliche Attraktivität für Unternehmensplaner.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Flug- und Unterkunftspreise | -0.9% | Globale Langstreckenkorridore | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Unsicherheit und Visabeschränkungen | -0.7% | Europa-Asien-Routen, Handelsströme zwischen den USA und China | Mittelfristig (2–4 Jahre) |
| Kosten für Datenschutz- und Cybersicherheits-Compliance | -0.4% | Europa, Nordamerika, globale Einführung | Mittelfristig (2–4 Jahre) |
| Zunehmende ESG-Kontrolle von CO₂-Fußabdrücken | -0.3% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Flug- und Unterkunftspreise
Die Hotelzimmerpreise stiegen 2025 um 4,5 % pro Teilnehmer, während die transatlantischen Businessclass-Flugpreise im Vergleich zum Niveau von 2024 um 4 % stiegen.[3] Regionale Unterschiede erschweren die Planung: Indische Metropolen verzeichneten ein Zimmerpreiswachstum von 8,5–9 %, während einige nordische Städte um 5,6 % stiegen. Großveranstaltungen wie die Expo Osaka treiben die lokalen Lagerkosten um zweistellige Prozentsätze in die Höhe und zwingen Planer, früher zu buchen oder Programmdauern zu verkürzen. Diese Schwankungen veranlassen höhere Eventualbudgets und fördern hybride Teilnahmemodelle, um die Unberechenbarkeit der Reiseausgaben auszugleichen.
Geopolitische Unsicherheit und Visabeschränkungen
Die Einführung der ETIAS-Genehmigung in Europa im Jahr 2025 fügt für 30 Millionen jährliche visabefreite Reisende zeitliche und Compliance-Schritte hinzu. Die angespannten Beziehungen zwischen den USA und China halten die handelspolitische Volatilität aufrecht, schrecken große Delegationen ab und erschweren Sponsoring-Flüsse. Zunehmender nationalistischer Diskurs in mehreren Märkten erhöht Last-Minute-Visumsablehnungen und untergräbt das Vertrauen in internationale Teilnahme. Veranstalter reagieren darauf, indem sie Veranstaltungen auf politisch neutrale Reiseziele verlagern oder virtuelle Komponenten einbinden, um die Kontinuität der Teilnahme zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Veranstaltungstyp:
Dominanz von Meetings durch hybride Innovation herausgefordertMeetings generierten im Jahr 2025 41,30 % des Umsatzes im MICE-Markt und bestätigten damit ihre zentrale Rolle bei Entscheidungsprozessen und dem Aufbau von Beziehungen. Die Stabilität dieses Segments stützt die Basisauslastung von Veranstaltungsorten und eine planbare Servicenachfrage. Hybrid-/virtuelle Veranstaltungen werden jedoch bis 2031 mit einer CAGR von 6,55 % prognostiziert, dem schnellsten Wachstum unter allen Formaten. Die durch hybride Strukturen gebotene inkrementelle Reichweite zieht Sponsoren an, die globale Präsenz ohne proportionale Reisekosten anstreben. Veranstalter integrieren KI-gestütztes Matchmaking und digitale Ausstellungshallen und verbinden physisches Engagement mit robuster Datenerfassung. Konferenzen sprechen weiterhin inhaltsorientierte Versammlungen an, während Incentives wieder an Bedeutung gewinnen, da Arbeitgeber die Mitarbeiterbindung in den Vordergrund stellen. Ausstellungen, einst Volumentreiber für große Veranstaltungsorte, integrieren nun immersive Technologien und datenstarke Lead-Generierung, um relevant zu bleiben. Die MICE-Marktgröße für Meetings dürfte auch dann stetig wachsen, wenn hybride Modelle das Ökosystem erweitern.
Unternehmenskunden setzen ergebnisbasierte Kennzahlen ein, die Engagementtiefe, Nachhaltigkeitsleistung und ROI bewerten. Hybridplattformen mindern den CO₂-Fußabdruck und die Budgetvariabilität und positionieren sich als wesentliche Ergänzungen statt als Substitute. Anbieter, die synchrone physische und digitale Übermittlung beherrschen, können einen größeren wahrscheinlichkeitsgewichteten Anteil an zukünftigen Programmausgaben erzielen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Servicetyp:
Technologieservices beschleunigen sich inmitten der PlanungskonsolidierungAnbieter von Veranstaltungsplanung und -management hielten im Jahr 2025 einen Anteil von 25,55 % an der MICE-Marktgröße, was den Bedarf der Planer an integriertem Fachwissen in den Bereichen Veranstaltungsortlogistik, Compliance und Teilnehmerengagement widerspiegelt. Audio-Visuell- und Technologieservices verzeichnen bis 2031 eine CAGR von 6,78 %, angetrieben durch die Nachfrage nach hochauflösendem Streaming, XR-Erlebnissen und Bandbreite vor Ort. Die Vermietung von Veranstaltungsorten bleibt unverzichtbar, sieht sich jedoch durch das Hinzukommen neuer Kapazitäten in Schwellenregionen einem Margenrückgang ausgesetzt. Anbieter von Transport und Logistik navigieren durch Preisvolatilität und benötigen dynamische Preissetzungswerkzeuge.
Beherbergungspartner positionieren sich neu durch Treueprogramm-Integrationen und Langzeitaufenthaltspakete, die mit dem „Bleisure”-Trend harmonieren. Anbieter von Speisen und Catering stellen ihre Speisekarten auf lokal bezogene und pflanzenbasierte Angebote um, um ESG-Kennzahlen zu erfüllen. Technologische Überlagerungen, einschließlich KI-gestützter Veranstaltungsortsuche und prädiktiver Analytik, differenzieren mittlerweile Full-Service-Agenturen. Infolgedessen entwickeln sich Serviceportfolios von isolierten Einzelposten hin zu gebündelten, datengesteuerten Plattformen, die für durchgängige Veranstaltungs-Lebenszyklen optimiert sind.
Nach Veranstaltungsorttyp:
Kongresszentren führen, während unkonventionelle Räume stark wachsenKongresszentren machten im Jahr 2025 43,73 % der MICE-Marktgröße aus und spiegeln damit ihre Skalenvorteile und eingebetteten Dienstleistungs-Ökosysteme wider. Outdoor-/unkonventionelle Veranstaltungsorte sollen jedoch bis 2031 mit einer CAGR von 6,95 % wachsen, was den unternehmerischen Appetit auf erlebnisorientierte, social-media-freundliche Umgebungen widerspiegelt. Hotels und Resorts nutzen ihre integrierte Beherbergung, um mehrtägige Programme zu sichern, während unternehmenseigene Einrichtungen als Kostenkontrollinstrumente neu investiert werden. Der MICE-Marktanteil von Kongresszentren könnte im Laufe der Zeit sinken, da jüngere Zielgruppen Authentizität und einzigartige Ästhetik bevorzugen. Veranstaltungsorte rüsten daher 5G-Konnektivität, modulare Designs und Backstage-Infrastruktur auf, um bei der Flexibilität wettbewerbsfähig zu bleiben. Umweltzertifikate sind zu einem zentralen Auswahlfilter geworden; Dachterrassen, umgenutzte Lagerhäuser und naturintegrierte Objekte stechen hervor, wenn sie erneuerbare Energiequellen und intelligente Abfallsysteme nachweisen.
Technologische Bereitschaft ist nicht länger optional. Veranstalter fordern symmetrische 1-Gbps-Konnektivität und native Integration mit Software für virtuelle Veranstaltungen. Objekte, die keine technologische Gleichwertigkeit bieten können, verlieren Nachfrage an anpassungsfähige Räume. Infolgedessen konzentrieren sich die Investitionsprioritäten im Jahr 2025 auf Glasfasernetze, interaktive LED-Installationen und KI-gesteuerte Besucherstromanalysen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Branchenvertikale:
Doppelte Führungsrolle von IT und Telekommunikation treibt Innovation voranIT und Telekommunikation sicherte sich im Jahr 2025 einen MICE-Marktanteil von 17,44 % und liegt auf einem CAGR-Kurs von 6,22 % bis 2031. Kontinuierliche Produktzyklus-Launches, Entwicklerkonferenzen und Partnerökosysteme stützen das Volumen. Gesundheitswesen und Pharmazeutika folgen dicht dahinter, gestützt durch Fortbildungspflichten und F&E-Showcases. BFSI sponsert Programme rund um Fintech und regulatorische Compliance, obwohl makroökonomische Unsicherheit das kurzfristige Wachstum dämpft. Automobil und Fertigung verlagern Inhalte hin zu Elektrifizierung und Lieferkettenresilienz. Versammlungen des Staatswesens und des öffentlichen Sektors, einschließlich des COP-30-Gipfels, priorisieren Klimaschutzberatungen. Branchenübergreifende Veranstaltungen entstehen rund um Nachhaltigkeit und digitale Transformation und heben Konvergenzthemen hervor. Die mit IT und Telekommunikation verbundene MICE-Marktgröße ist für eine weitere Expansion bereit, da 5G, KI und Cybersicherheit weiterhin im Mittelpunkt der Unternehmensagenden stehen.
Technologieunternehmen fungieren auch als frühe Anwender von CO₂-Bilanzierung und hybrider Architektur. Ihre Anforderungen fließen durch Lieferantenverträge und beschleunigen die Einführung von Emissionsverfolgungstools und immersiven Technologieschichten auf dem Gesamtmarkt. Anbieter, die nachweisbare grüne Praktiken und eine robuste digitale Infrastruktur bieten, stechen hervor, wenn sie um Technologiesektor-Budgets werben.
Geografische Analyse
Veranstaltungs- und Ausstellungsmarkt Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 37,60 % am weltweiten MICE-Markterlös, gestützt durch eine ausgereifte Infrastruktur, eine hohe Konzentration von Unternehmenszentralen sowie eine fortgeschrittene Nutzung hybrider Formate. Die Ausgaben für Geschäftsreisen in den USA beliefen sich im Jahr 2024 auf 265,5 Milliarden USD, was 87 % des Volumens von 2019 entspricht. Die Hotelbau-Pipeline in Kanada wuchs im Jahr 2024 um 54 % im Jahresvergleich und vergrößerte damit die Veranstaltungskapazitäten. Mexiko nutzte seine geografische Nähe und wettbewerbsfähigen Kostenstrukturen, um Unternehmensveranstaltungen für lateinamerikanische Zielgruppen anzuziehen. Obwohl die Wachstumsraten moderat sind, behauptet die Region ihre führende Stellung in Bezug auf Größe und Innovation und bietet Veranstaltungsorte mit hoher Bandbreite sowie ein erfahrenes Dienstleistungsökosystem.
Veranstaltungs- und Ausstellungsmarkt Europa
Europa blieb aufgrund seiner historischen Kongressinfrastruktur und strenger regulatorischer Rahmenbedingungen ein zentrales Reiseziel. Nachhaltigkeitskriterien beeinflussten im Jahr 2024 die Veranstaltungsortentscheidungen von 50 % der Planer, und Deutschland belegte den Spitzenplatz im europäischen Ranking der Tagungsdestinationen. Die bevorstehende ETIAS-Anforderung erhöht die Komplexität für Teilnehmer aus Nicht-EU-Ländern, verspricht jedoch sicherere Reisebewegungen. Das „Bleisure”-Verhalten nahm zu, wobei 60 % der Besucher ihre Reisen um Freizeitaktivitäten verlängerten. Der MICE-Markt wird voraussichtlich eine stabilisierte Nachfrage in Städten der ersten Kategorie verzeichnen, während schrittweise Programme in Richtung kohlenstoffeffizienter Sekundärstandorte verlagert werden.
Veranstaltungs- und Ausstellungsmarkt Naher Osten und Afrika
Die Region Naher Osten und Afrika verzeichnete mit 6,42 % bis 2031 die höchste CAGR-Prognose. Die Erweiterung der Expo City Dubai im Wert von 2,7 Milliarden USD sowie die Veranstaltungsort-Pipeline im Rahmen von Saudi-Arabiens Vision 2030 erweitern das Angebot und fördern wettbewerbsfähige Preisgestaltung. Die regionalen Hotelbau-Pipelines umfassten Mitte 2025 607 Projekte und 147.088 Zimmer. Incentive-Veranstaltungen und Tagungen dominierten den Programmmix im Jahr 2024, während die Segmente Einzelhandel und Online-Händler ein Wachstum von 145 % verzeichneten, was eine zunehmende Diversifizierung belegt. Staatlich geförderte Visaerleichterungen und Mittel für Destinationsmarketing treiben das eingehende Programmvolumen weiter voran.
Veranstaltungs- und Ausstellungsmarkt Asien-Pazifik
Der ASEAN-Block im asiatisch-pazifischen Raum verzeichnete im Jahr 2024 robuste ausländische Direktinvestitionen in Höhe von 230 Milliarden USD, was die Nachfrage nach grenzüberschreitenden Unternehmensveranstaltungen stärkte. Die Erweiterung der Arena des Marina Bay Sands verspricht bis 2029 neue Kapazitäten für Großveranstaltungen und bekräftigt Singapurs Status als regionales Zentrum. China baute weiterhin Megakomplexe wie Phase 2 des Internationalen Ausstellungszentrums Peking aus, jedoch dämpften geopolitische Gegenwinds die Delegiertenströme aus dem Ausland. Insgesamt bleibt die langfristige Entwicklung der Region positiv, angetrieben durch demografisches Wachstum und die Diversifizierung von Lieferketten.
Regulatorisches Umfeld
Die Regulierung von Veranstaltungs- und Ausstellungsbetrieben liegt zunehmend an der Schnittstelle von grenzüberschreitender Mobilität, Handelserleichterung und digitaler Compliance für hybride Durchführungsformate. In den Vereinigten Staaten weist die Branchenvertretung Exhibitions and Conferences Alliance (ECA) auf Reibungspunkte im Zusammenhang mit Handels- und Zollmaßnahmen, internationaler Visabearbeitung und Nachhaltigkeitszielen im Zusammenhang mit Net-Zero-Erwartungen hin, die Unternehmenskunden zunehmend in Lieferantenverträge einbetten.
In Europa hat die European Exhibition Industry Alliance (EEIA) administrative Hürden angemahnt, darunter verzögerte Visagenehmigungen und komplexe A1-Formularverfahren, als Wettbewerbsnachteil für Geschäftsveranstaltungen. Die Einführung von ETIAS im Jahr 2025 fügt für visumfreie Reisende einen weiteren Genehmigungsschritt hinzu. Auf der digitalen Seite verschärft das Vereinigte Königreich Verpflichtungen, die sich unmittelbar auf Plattformen für hybride Veranstaltungen und die Konnektivität von Veranstaltungsorten auswirken, darunter der UK Telecommunications Security Code of Practice (2026, Version 11) und Maßnahmen von Ofcom im Rahmen des Online Safety Act 2023, einschließlich einer im Juli 2026 beginnenden Phase mit Fokus auf Transparenz und Nutzerwahlfreiheit für große Online-Dienste. Diese Änderungen erhöhen die Compliance- und Cybersicherheitsanforderungen für Organisatoren und Technologieanbieter, die regionsübergreifend tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Veranstaltungseigentümer (Unternehmen, Verbände, Regierungen) und Organisatoren, Betreiber von Veranstaltungsorten (Kongresszentren, Arenen, Hotels) sowie eine mehrschichtige Dienstleistungsstruktur, die Planung und Management, Standbau und Produktion, AV- und Streaming-Technik, Event-Apps und Registrierung, Sicherheit und Zugangskontrolle, Catering, Spedition und Vor-Ort-Logistik, Unterkunftskontingente sowie Post-Event-Analysen umfasst. Technologieplattformen orchestrieren zunehmend Workflows durchgängig und verbinden Bestände an Veranstaltungsorten, Ausstellerverkäufe, Teilnehmerengagement und ROI-Messung in einer einzigen Betriebsebene. Diese Struktur begünstigt die Konsolidierung unter Agenturen, Veranstaltungsmanagern und Event-Tech-Anbietern.
Wichtige Engpässe liegen vorgelagert bei Technologie- und Infrastrukturkomponenten, auf die hybride Formate angewiesen sind. Die von Broadcom im März 2026 gemeldeten Beschränkungen bei Halbleitern und verwandten Komponenten, einschließlich Kapazitätsengpässen bei TSMC und längeren Lieferzeiten bei Artikeln wie Leiterplatten, können die Verfügbarkeit und Preisgestaltung für Netzwerk-, Rechen- und Vor-Ort-Produktionsgeräte, die von Veranstaltungsorten und AV-Anbietern genutzt werden, verknappen. Auf der Nachfrage- und Monetarisierungsseite fungieren große B2B-Zusammenkünfte als Transaktionsknotenpunkte, die mehrere Ebenen der Kette durchziehen, darunter die 3. China International Supply Chain Expo (CISCE), die im Juli 2025 von der CCPIT mit über 6.000 Kooperationsvereinbarungen ausgerichtet wurde, sowie der erste WAVES-Gipfel in Indien (Mai 2025), der Medien- und Unterhaltungsgeschäfte in Höhe von über 1,1 Milliarden USD ermöglichte. Beide unterstreichen, wie Ausstellungen und Gipfeltreffen als Marktplätze für Partnerschaften, Beschaffung und Vertriebsvereinbarungen fungieren.
Wettbewerbslandschaft
Wettbewerbslandschaft
Der Markt für Veranstaltungen und Ausstellungen bzw. der MICE-Markt wies im Jahr 2024 eine moderate Fragmentierung auf, doch schritt die Konsolidierung rasch voran. Legends schloss im August 2024 die Übernahme von ASM Global ab und schuf ein Veranstaltungsort-Management-Portfolio von über 350 Veranstaltungsorten auf fünf Kontinenten. Informa erwarb Ascential für 1,5 Milliarden USD und integrierte Marken-Events wie Money 20/20 und Cannes Lions. Technologieanbieter strebten nach Fähigkeits-Adjacenzen: Cvent fügte im April 2025 die Raumdesign-Software von Prismm und im Juli 2025 die Mobile-App-Suite von QuickMobile hinzu. Das Interesse von Private-Equity-Investoren stieg, wie die Übernahme von Marketplace Events durch Clarion Capital Partners im August 2025 zeigt, dem größten B2C-Showveranstalter Nordamerikas.
Der Wettbewerb verlagert sich nun in Richtung Plattformtiefe und globaler Präsenz. Anbieter mit integrierten Veranstaltungsort-Netzwerken, KI-Planungstools und geprüften Nachhaltigkeitsnachweisen sichern sich den bevorzugten Partnerstatus bei Unternehmenskunden. Regionale Unternehmen nutzen lokale Sprachkenntnisse, Vertrautheit mit regulatorischen Anforderungen und Regierungsbeziehungen, um ihren Anteil in Schwellenmärkten zu schützen. Chancen in weißen Flecken bestehen weiterhin bei CO₂-Beratungsdienstleistungen und schlüsselfertigen Hybrid-Produktionsstudios. Das Zusammenspiel von Konsolidierung und Technologieeinführung dürfte die Verhandlungsmacht neu gestalten und den MICE-Markt in Richtung eines Ökosystems drängen, in dem weniger, aber größere Akteure zunehmend komplexe Veranstaltungsportfolios orchestrieren.
Marktführer im Veranstaltungs- und Ausstellungsbereich
-
Informa PLC
-
ASM Global Holdings Inc.
-
Messe Frankfurt GmbH
-
GL Events SA
-
Reed Exhibitions (RX Global)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Veranstaltungs- und Ausstellungsmarkt Unternehmen in diesem Bericht
- ASM Global
- Informa PLC
- Messe Frankfurt GmbH
- Reed Exhibitions (RX Global)
- Maritz Global Events Inc.
- MCI Group
- Cvent Holding Corp.
- GL Events SA
- Comexposium
- Fiera Milano SpA
- Koelnmesse GmbH
- Tarsus Group
- SMG (merged into ASM Global)
- Clarion Events Ltd.
- Viad Corp (GES)
- Emerald Holding Inc.
- Hyve Group plc
- dmg events
- Freeman Company
- Itochu Corp (Congrex)
Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich liegt in der Vertiefung der Technologieebene rund um hybride Teilnahme, Personalisierung und messbare Ergebnisse, da die Nutzung sich von Pilotprojekten zu einem breiten operativen Einsatz verschoben hat. In ihrem 37. Global Exhibition Barometer (Ergebnisse abgeschlossen im Juni 2026, veröffentlicht im Juli 2026) berichtete UFI, dass 91 % der Unternehmen der Ausstellungsbranche KI einsetzen, was auf eine sich schnell entwickelnde Basislinie hinweist, bei der Differenzierung stärker von integrierten Daten, Inhalten und Betriebsabläufen abhängt als von eigenständigen Tools. Dies schafft Raum für Organisatoren und Veranstaltungsorte, KI-gestütztes Matchmaking, Übersetzung, Inhaltspersonalisierung sowie automatisierte Vertriebs- und Serviceabläufe über ihre Portfolios hinweg zu standardisieren.
Ein weiterer erkennbarer Freiraum besteht im Aufbau von Veranstaltungsformaten, die näher an strategischen Beschaffungs- und Infrastrukturinvestitionszyklen liegen, insbesondere in der Telekommunikations- und digitalen Infrastruktur, wo Geschäftsabschlüsse und die Koordination von Ökosystemen zentrale Ziele sind. Die OFC 2026 in Los Angeles (März 2026) versammelte rund 16.000 Teilnehmer und über 700 Aussteller, darunter NVIDIA, Cisco und Ciena, rund um optische Netzwerke für Rechenzentren des KI-Zeitalters, was verdeutlicht, wie Ausstellungen als Konvergenzpunkte für hochwertige Lieferkettenabstimmung fungieren. Gleichzeitig eröffnet der Markt weiterhin Kapazitäts- und Standortoptionen durch große Vorhaben für Veranstaltungsorte im Golf und in ASEAN (zum Beispiel Dubais Expo-City-Ausstellungserweiterungsplan im Umfang von 2,7 Milliarden USD). Dies gibt Organisatoren mehr Flexibilität bei der Neugestaltung globaler Veranstaltungskalender und bietet Dienstleistern eine Grundlage, um Betriebsmodelle über neue Veranstaltungsorte hinweg mit konsistenteren digitalen und Nachhaltigkeitsstandards zu skalieren.
Neueste Industrielle Entwicklungen in Veranstaltungs- und Ausstellungsmarkt
- Juli 2026: Legends ASM Global schloss eine 15-jährige Vereinbarung zur Verwaltung von Veranstaltungsorten (mit einer Verlängerungsoption um 10 Jahre) für das Acrisure Amphitheater und das Amway Stadium in Grand Rapids, Michigan. Das Mandat kombiniert Betrieb der Veranstaltungsorte mit Hospitality-Leistungen unter einem einzigen Betreiber. Dies unterstützt den Trend zu gebündelten Dienstleistungsverträgen für mehrere Veranstaltungsorte, die Technologie, Speisen und Getränke sowie kommerzielle Programme über Standorte hinweg standardisieren können.
- März 2026: ASM Global ging eine Partnerschaft mit Simpleview ein, um ein einheitliches Netzwerk von Websites und zugehöriger Technologie über sein gesamtes Portfolio an Veranstaltungsorten hinweg einzuführen. Der Schritt stärkt die digitale Auffindbarkeit, Buchung und Konsistenz des Kundenerlebnisses über alle Veranstaltungsorte hinweg. Er erhöht zudem die Bedeutung eigener digitaler Kanäle und der Datenerfassung für Betreiber von Veranstaltungsorten, die im Wettbewerb um Planer und Aussteller stehen.
- August 2025: Clarion Capital Partners übernahm Marketplace Events und erweiterte damit sein Engagement im Verbrauchermessesegment im großen Maßstab. Die Transaktion trägt zur Konsolidierung unter Organisatoren und Eigentümern bei, die Portfolioeffizienzen in Marketing, Ausstellerverkauf und operativer Beschaffung anstreben. Sie erhöht zudem die Fähigkeit, in gemeinsame Technologiestacks und standardisierte Veranstaltungsformate über mehrere Messen hinweg zu investieren.
Veranstaltungs- und Ausstellungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Veranstaltungs- und Ausstellungsmarkt als die Einnahmen definiert, die durch Planung, Organisation, Vermarktung und Durchführung von Präsenz- und Hybridveranstaltungen sowie Ausstellungen erzielt werden, einschließlich ausstellerbezogener und veranstaltergeführter Einnahmequellen, angegeben in USD.
Ausschlüsse aus dem Umfang: Wir schließen reine virtuelle Veranstaltungssoftware-Abonnements und allgemeine Tourismusausgaben aus, die nicht auf eine bestimmte Veranstaltung oder Ausstellung zurückgeführt werden können.
Segmentierungsübersicht
- Nach Veranstaltungstyp
- Meetings
- Incentives
- Konferenzen
- Ausstellungen
- Hybrid-/virtuelle Veranstaltungen
- Nach Servicetyp
- Veranstaltungsplanung und -management
- Vermietung von Veranstaltungsorten
- Transport und Logistik
- Beherbergung
- Speisen und Catering
- Audio-Visuell- und Technologieservices
- Andere Servicetypen
- Nach Veranstaltungsorttyp
- Kongresszentren
- Hotels und Resorts
- Outdoor-/unkonventionelle Veranstaltungsorte
- Unternehmenseigene Einrichtungen
- Nach Branchenvertikale
- IT und Telekommunikation
- Gesundheitswesen und Pharmazeutika
- Bank-, Finanzdienstleistungs- und Versicherungswesen (BFSI)
- Automobil und Fertigung
- Gastgewerbe und Tourismus
- Staatswesen und öffentlicher Sektor
- Weitere Branchenvertikalen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Grenzen zu setzen und die erste Nachfrageübersicht zu erstellen, beginnen wir mit öffentlichen Quellen, die Ausstellungsaktivitäten und Veranstaltungsausgabenmuster im Zeitverlauf beschreiben. Nützliche Ankerpunkte umfassen globale Ausstellungskennzahlen (verkaufte Fläche, Aussteller, Besucher), die von Verbänden wie UFI veröffentlicht werden, sowie die US-amerikanische Verfolgung von Business-to-Business-Fachmessen (verkaufte Nettoquadratfuß, Besucherzahlen, Ausstelleranzahl, Bruttoeinnahmen), die über IAEE und CEIR veröffentlicht werden. Wir prüfen auch nationale Statistikprogramme wie das US Bureau of Labor Statistics für Beschäftigungs- und Lohnsignale in veranstaltungsbezogenen Dienstleistungen sowie das US Census Bureau für Dienstleistungs- und Unternehmensstrukturindikatoren, die uns helfen, die Größenordnung zu überprüfen.
Anschließend ergänzen wir die Betreibersignale und den Marktkontext durch Jahresberichte, Investorenpräsentationen, Veröffentlichungen von Veranstaltungsortbetreibern sowie seriöse Presseberichterstattung über wichtige Messetermine und Absagen. Für Preis- und unternehmensbezogene Umsatzindikatoren nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening sowie Patentdatenbanken, wenn technologische Enablement-Trends (Ticketing, Registrierung, Besuchermanagement) einer Richtungsbestätigung bedürfen. Die Desk-Research-Eingaben werden verwendet, um Annahmen zu gestalten und Kontrollpunkte zu erstellen; diese Liste ist nicht erschöpfend, da viele weitere Quellen für die Datenerhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Desk-Research-Sichtweise zu überprüfen und Lücken zu schließen, die in öffentlichen Daten schwer zu beobachten sind, insbesondere hinsichtlich des Umsatzmix von Veranstaltern und der Preisbewegungen in Abhängigkeit von der Messegröße. Wir sprechen mit Veranstaltern, Veranstaltungsortbetreibern, Dienstleistungspartnern und Entscheidungsträgern auf Ausstellerseite in Nord- und Südamerika, EMEA und APAC, sodass regionale Erholungsmuster und Veranstaltungsformatverschiebungen in den endgültigen Annahmen berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 17 % | APAC: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 41 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 42 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße mithilfe eines Top-down-Ansatzes, der die Einnahmepools im Veranstaltungs- und Ausstellungsbereich aus beobachtbaren Aktivitätssignalen rekonstruiert, die anschließend mithilfe realistischer Preis- und Umsatzanteilsannahmen in Werte umgewandelt werden. In der Praxis bedeutet dies, dass wir das Modell an Indikatoren wie vermieteter Ausstellungsfläche, Anzahl der durchgeführten Veranstaltungen, Ausstellerbeteiligung, Besucheraufkommen und Erholung der Veranstaltungsortauslastung ausrichten und diese dann durch Eingaben wie Ausstellergebühren, Sponsoringgebühren, Eintrittsgelder und Veranstaltungsdienstleistungen in Einnahmen übersetzen. Da die Preisgestaltung je nach Format und Region variiert, verfolgen wir auch die durchschnittliche Standpreisgestaltung richtungsweisend, die Sponsoringintensität für große Messen und den Anteil von Hybridveranstaltungen, die weiterhin Vor-Ort-Komponenten monetarisieren.
Nachdem die Top-down-Gesamtwerte gebildet wurden, führen wir selektive Bottom-up-Prüfungen durch, um die Größenordnung zu bestätigen, beispielsweise durch Stichproben von Veranstaltereinnahmen, Überprüfung von Veranstaltungsortkalendern und Anwendung von Stichproben-Durchschnittseinnahmen pro Veranstaltung auf eine validierte Anzahl wichtiger Veranstaltungen in Schlüsselmärkten. Wo kleinere lokale Veranstaltungen nicht konsistent offengelegt werden, schließen wir die Lücke durch fundierte Bandbreiten aus Interviews und passen den Beitrag des langen Endes an unabhängige Aktivitätssignale an. Für die Prognose wird eine Szenarioanalyse eingesetzt, damit das Modell verschiedene Entwicklungspfade für Unternehmensmarketingbudgets, Normalisierung von Geschäftsreisen, Kapazitätserweiterungen von Veranstaltungsorten und Preisanpassungszyklen abbilden kann; anschließend wird der endgültige Pfad auf Basis dessen ausgewählt, was Experten als das wahrscheinlichste kurzfristige Betriebsumfeld einschätzen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe gegen mehrere unabhängige Signale geprüft, sodass große Abweichungen durch einen klaren Treiber wie Veranstaltungsanzahl, Besucherzahlen oder Preisgestaltung erklärbar sein müssen. Wir führen Varianzprüfungen über Regionen und Einnahmequellen hinweg durch, gefolgt von einer Analystenprüfung, die auf abnormale Sprünge, Währungszeitabweichungen oder Doppelzählungen zwischen Veranstaltungsdienstleistungen und Ausstellerzahlungen achtet. Wird eine wesentliche Inkonsistenz festgestellt, werden die Befragten erneut kontaktiert und die Annahmen verfeinert; anschließend wird das Modell neu berechnet, sodass die Auswirkungen sichtbar sind.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Veränderungen der Veranstaltungsortauslastung, regulatorische Änderungen, die Versammlungen betreffen, oder plötzliche Nachfrageschocks. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung der wichtigsten Eingaben durch, sodass die Kunden eine aktualisierte Sichtweise erhalten, die den neuesten verfügbaren Indikatoren entspricht.
Mordor Intelligence's Veranstaltungs- und Ausstellungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Veranstaltungen und Ausstellungen stimmen häufig nicht überein, weil die Abgrenzung dessen, was als Veranstaltungseinnahmen gilt, nicht einheitlich ist und weil Erholungsannahmen nach Störungen sehr unterschiedlich behandelt werden können. In diesem Bereich können selbst kleine Entscheidungen darüber, was als Veranstaltungsdienstleistungen einzubeziehen ist oder wie Hybridformate zu behandeln sind, die Gesamtsumme um mehrere Milliarden verschieben.
Die Tabelle zeigt eine Streuung, die hauptsächlich auf Umfangs- und Konvertierungsentscheidungen zurückzuführen ist, einschließlich der Frage, ob angrenzende Kategorien wie reine virtuelle Plattformen und allgemeine Reiseausgaben einbezogen werden und ob angenommen wird, dass sich die Preisgestaltung schnell oder schrittweise erholt. Im Modell von Mordor Intelligence werden Einnahmen nur dann erfasst, wenn sie direkt mit der Veranstaltungsdurchführung und -monetarisierung verknüpft sind (Ausstellergebühren, Sponsoring, Eintrittsgelder und Veranstaltungsdienstleistungen), wodurch die Gesamtsumme an messbare Aktivitätssignale wie Veranstaltungsanzahl und verkaufte Fläche gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,17 Milliarden USD (2025) | |
| Branchenverband A | 162,00 Milliarden USD (2024) | Verwendet einen breiteren wirtschaftlichen Wirkungsansatz, der Ausgaben von Ausstellern und Besuchern über die Veranstaltereinnahmen hinaus einschließen kann und direkte sowie indirekte Effekte kombinieren kann, was die Vergleichbarkeit mit reinen Umsatzmodellen verzerrt. |
| Fachzeitschrift B | 48,90 Milliarden USD (2025) | Stützt sich auf eine engere Sichtweise auf kostenpflichtige Registrierungen und Veranstaltereinnahmen und wendet häufig konservative Erholungs- und Sponsoringannahmen an, was die Einnahmen aus dem langen Ende und aus ausstellungsbezogenen Dienstleistungen unterschätzen kann. |
Betrachtet man die drei Zahlen, ist die wichtigste Erkenntnis, dass Einschlussregeln hier wichtiger sind als jede einzelne Wachstumsratenannahme. Wenn der Umfang an veranstaltungsgebundene Einnahmequellen gebunden und mit Aktivitätsindikatoren validiert wird, bleibt die Schätzung nachvollziehbar und lässt sich leichter aktualisieren, wenn sich Messetermine, Besucherzahlen und Preisgestaltung verändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Veranstaltungen und Ausstellungen im Jahr 2026?
Der Sektor entspricht im Jahr 2026 60,16 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 77,62 Milliarden USD erreichen.
Welche Region wächst am schnellsten im Bereich Geschäftsveranstaltungen?
Der Nahe Osten und Afrika wird bis 2031 eine CAGR von 6,42 % prognostiziert, gestützt durch umfangreiche Investitionen in Veranstaltungsorte und Zielmarketinganreize.
Welches Veranstaltungsformat wächst am schnellsten?
Hybrid-/virtuelle Veranstaltungen sind auf eine CAGR von 6,55 % ausgerichtet, was die anhaltende Nachfrage nach technologisch ermöglichter globaler Reichweite widerspiegelt.
Welche Servicekategorie verzeichnet das höchste Wachstum?
Audio-Visuell- und Technologieservices führen mit einer CAGR von 6,78 %, da immersive und KI-gesteuerte Erlebnisse zum Standard werden.
Welche Branchenvertikale gibt am meisten für Veranstaltungen aus?
IT und Telekommunikation hält den größten und am schnellsten wachsenden Anteil, mit 17,44 % des Umsatzes im Jahr 2025 und einer CAGR-Prognose von 6,22 %.
Welches Hauptrisiko sollten Planer im Jahr 2026 beachten?
Anhaltend volatile Flug- und Unterkunftspreise bleiben die unmittelbarste Budgetierungsherausforderung, mit einem prognostizierten negativen Einfluss von 0,9 % auf die globale CAGR.