
Marktgröße und Marktanteil für Mahlzeitenersatz-Shakes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
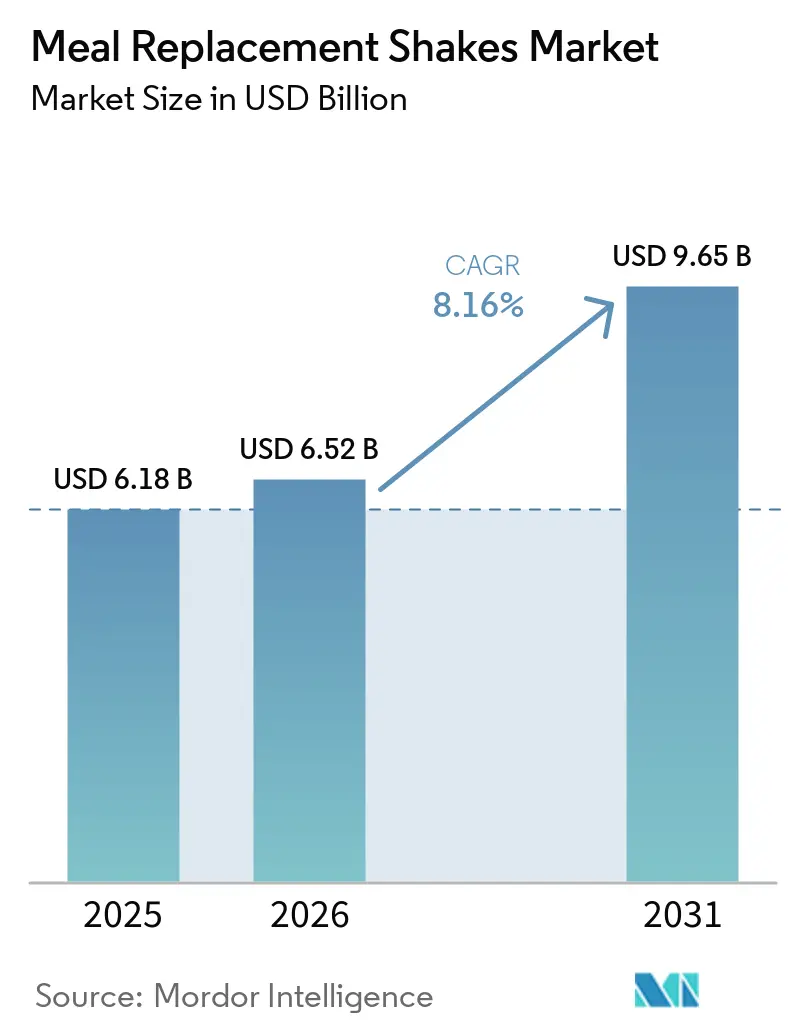
| Marktgröße (2026) | 6.52 Milliarden US-Dollar |
| Marktgröße (2031) | 9.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.16 % |
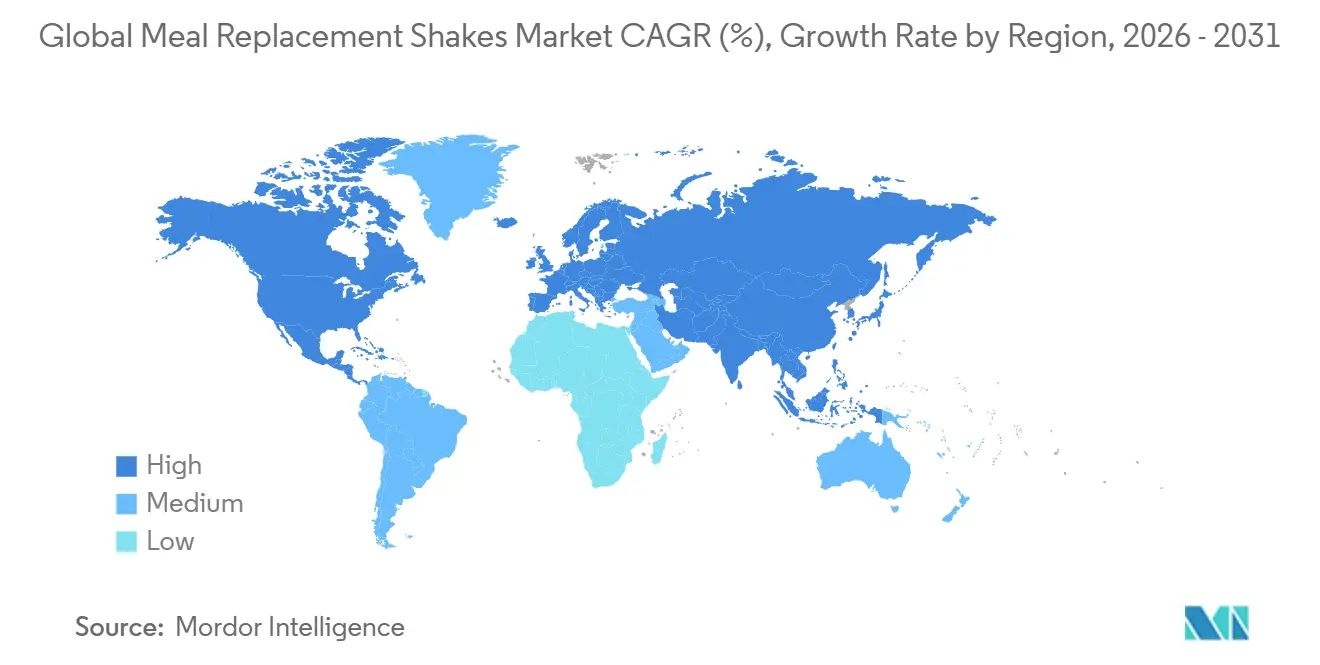
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Mahlzeitenersatz-Shakes von Mordor Intelligence
Die Marktgröße für Meal Replacement Shakes wird im Jahr 2026 auf 6,52 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 6,18 Milliarden USD, und soll bis 2031 auf 9,65 Milliarden USD ansteigen, mit einer CAGR von 8,16 %. Stärkere medizinische Empfehlungen, strengere Nährstoffkennzeichnungsvorschriften und rasche Formulierungsverbesserungen verlagern die Kategorie über die bloße Bequemlichkeit hinaus hin zu klinisch ausgerichteten Ernährungslösungen. Trinkfertige (RTD) Formate dominieren weiterhin die Regale, doch Konzentrate und Sirupe expandieren am schnellsten, da Krankenhäuser, Schulen und Pflegeheime auf geringere Fracht- und Verpackungsmengen umsteigen. Programme zur Bekämpfung von Unterernährung bei Kindern und das Management von geriatrischer Sarkopenie erweitern die Verbraucherbasis, während pflanzliche Proteine und zuckerfreie Formeln neue Premium-Nischen erschließen. Auch die Distributionsökonomie verändert sich; Supermärkte treiben zwar weiterhin das Volumen an, aber abonnementbasierte Direktvertriebsmodelle (D2C) steigern den Lifetime Value durch automatisierte Nachfüllzyklen.
Wichtigste Erkenntnisse des Berichts
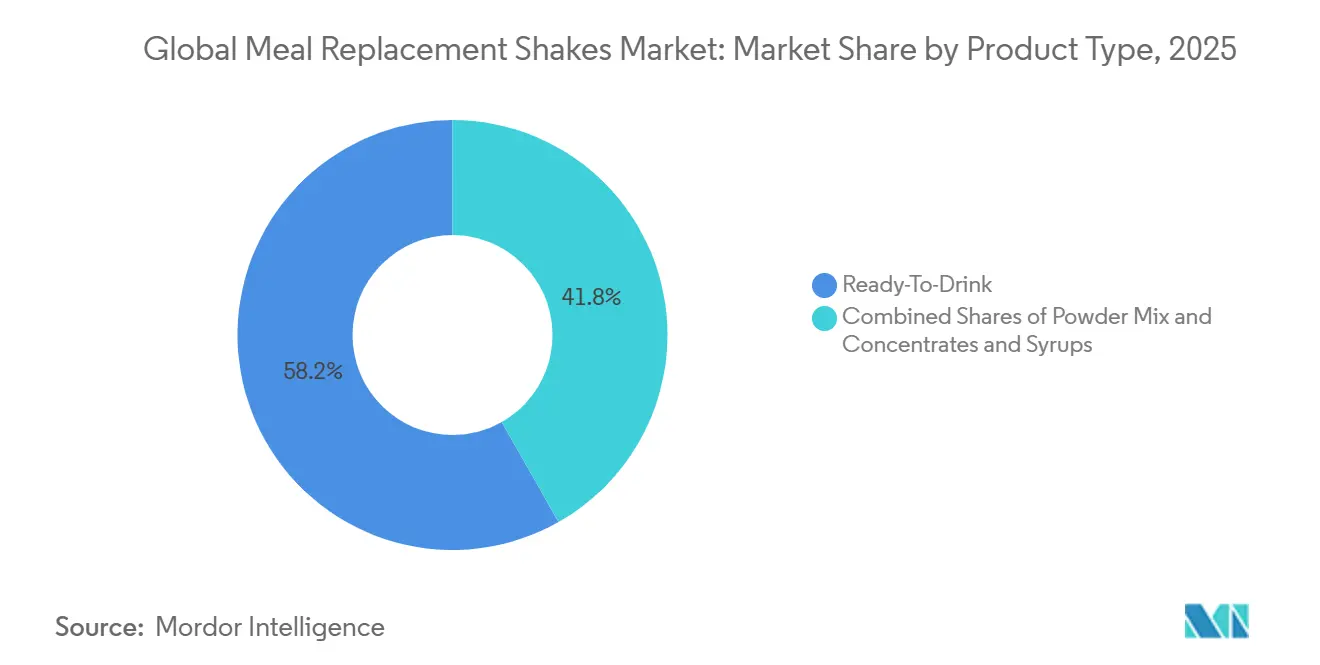
- Nach Produkttyp hielten trinkfertige Formate im Jahr 2025 einen Marktanteil von 58,21 % am Markt für Meal Replacement Shakes, während Konzentrate und Sirupe bis 2031 eine CAGR von 10,88 % verzeichnen sollen.
- Nach Altersgruppe entfielen im Jahr 2025 45,68 % des Marktanteils am Markt für Meal Replacement Shakes auf Erwachsene; das Kindersegment soll bis 2031 mit einer CAGR von 9,81 % wachsen.
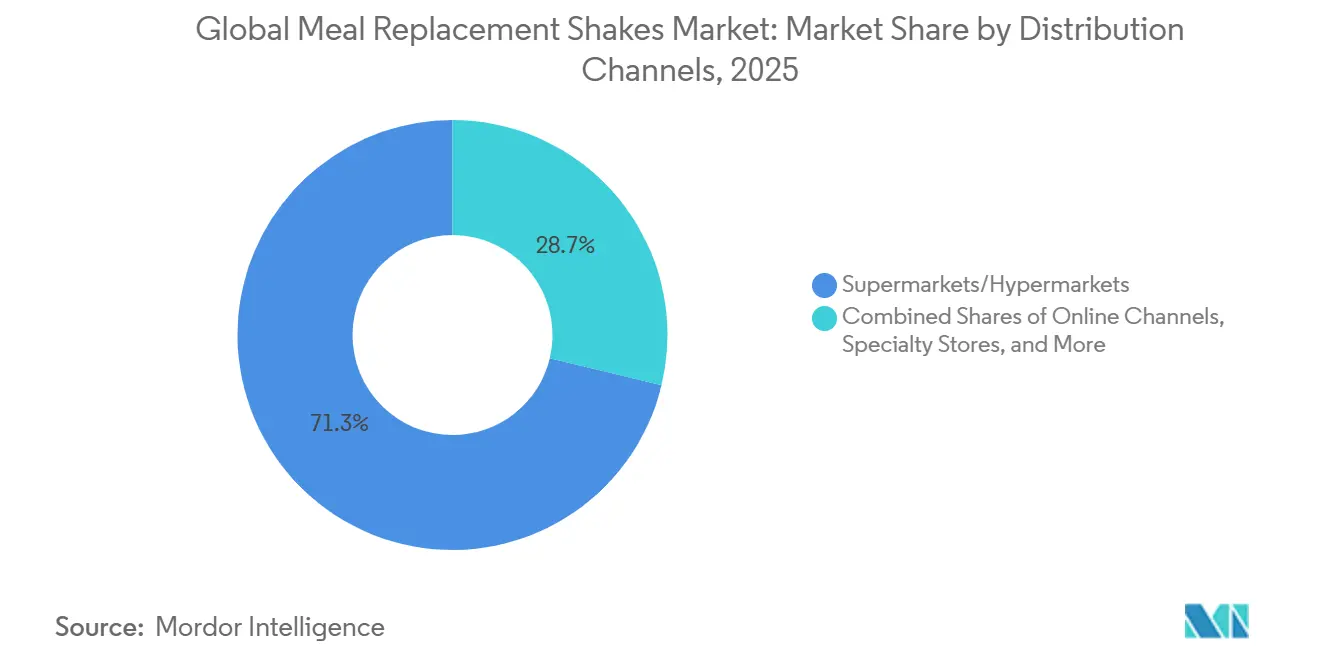
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 71,25 % am Markt für Meal Replacement Shakes, während Online-Handel und D2C mit einer CAGR von 10,58 % bis 2031 zulegen.
- Nach Geografie trug Nordamerika im Jahr 2025 mit 48,25 % zum Umsatzanteil am Markt für Meal Replacement Shakes bei, und die Region Asien-Pazifik soll bis 2031 mit einer CAGR von 10,91 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hektischer städtischer Lebensstil treibt den Bedarf an schnellen, tragbaren Mahlzeitenoptionen an | +1.8% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und städtischen Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Gesundheitsbewusstsein steigert die Präferenz für nährstoffreiche Shakes | +1.5% | Global, insbesondere Nordamerika, Europa und wohlhabende Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei pflanzlichen, zuckerarmen und funktionellen Varianten | +2.1% | Nordamerika und Europa führend; Übernahme im Asien-Pazifik-Raum beschleunigt sich | Mittelfristig (2–4 Jahre) |
| Fitnesstrends und Fitnesskultur | +1.3% | Nordamerika, Europa und städtischer Asien-Pazifik-Raum (China, Indien, Südkorea) | Kurzfristig (≤ 2 Jahre) |
| Expansion des E-Commerce und Abonnementmodelle | +1.4% | Global, mit höchster Durchdringung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Medizinische Empfehlungen für Gewichtsmanagement und Behandlung von Unterernährung | +1.7% | Nordamerika und Europa für Gewichtsmanagement; Asien-Pazifik, Südamerika und Naher Osten und Afrika für Unterernährung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hektischer städtischer Lebensstil treibt den Bedarf an schnellen, tragbaren Mahlzeitenoptionen an
Berufstätige in Städten, die unter Zeitmangel leiden, reduzieren ihre Mahlzeitendauer nun auf weniger als 10 Minuten. Diese Verhaltensänderung wurde im USDA-Modul „Ernährung & Gesundheit” 2024 hervorgehoben, das ergab, dass 42 % der berufstätigen Erwachsenen an Wochentagen mindestens eine traditionelle Mahlzeit am Tisch auslassen[1]. Infolgedessen gewinnen flüssige Mahlzeitenformate, die keine Zubereitung, kein Besteck oder nennenswerte Reinigung erfordern, an Beliebtheit. Trinkfertige Shakes haben sich als bevorzugte Option für Pendler, Schichtarbeiter und Remote-Mitarbeiter etabliert, die Arbeit und Mahlzeiten häufig miteinander verbinden. Dieser Trend ist besonders in Megastädten wie Tokio, Mumbai und São Paulo ausgeprägt, wo die durchschnittlichen Pendelzeiten 60 Minuten überschreiten. In diesen Städten unterstützen dichte Einzelhandelsnetzwerke Impulskäufe an U-Bahn-Kiosken und in Convenience-Stores. Marken, die strategische Platzierungen in stark frequentierten Transitbereichen sichern, gewinnen Stammkunden, die Schnelligkeit über Geschmack stellen. Diese Dynamik erklärt den Preisaufschlag von 30 % bis 40 %, den Einzelportionen trinkfertiger Formate im Vergleich zu den Kosten pro Portion von Pulvermischungen aufweisen.
Wachsendes Gesundheitsbewusstsein steigert die Präferenz für nährstoffreiche Shakes
In Südafrika ergab eine nationale Gesundheits- und Ernährungsumfrage aus dem Jahr 2024, dass 78 % der Verbraucher einen gesünderen Lebensstil anstreben, wobei 45 % aktiv ihre Kalorienaufnahme verfolgen. Diese veränderte Perspektive hat dazu geführt, dass Verbraucher Mahlzeitenersatzprodukte nicht mehr nur als Diäthilfen, sondern als funktionelle Lebensmittel betrachten, die essentielle Mikronährstoffe liefern, die in stark verarbeiteten Fertiggerichten häufig fehlen. Marken passen sich diesem Trend an, indem sie Inhaltsstoffe wie bioverfügbare Mineralien (z. B. chelatiertes Magnesium und Eisenbisglycin), präbiotische Ballaststoffe (z. B. Inulin und resistente Stärke) sowie Omega-3-Fettsäuren (z. B. Algen-DHA) hervorheben und sich so von herkömmlichen Proteinpulvern abheben. Abbotts Ensure, das im Jahr 2024 weltweit einen Umsatz von über USD 3 Milliarden erzielte, hat seine Kernproduktlinie reformuliert, um 27 Vitamine und Mineralien zu enthalten. Diese Strategie richtet sich an Verbraucher, die Mahlzeitenersatzprodukte als Mittel zur Schließung von Ernährungslücken und nicht als Notfallnahrung betrachten. Die Medikalisierung der Ernährung hat die Kategorie von einer Ermessensleistung zu einer Notwendigkeit erhoben und sorgt selbst in wirtschaftlichen Abschwungphasen für eine stabile Nachfrage.
Produktinnovation bei pflanzlichen, zuckerarmen und funktionellen Varianten
Von 2010 bis 2023 verzeichneten Google-Trends-Daten einen bemerkenswerten Anstieg von 3.355 % bei der Nutzung pflanzlicher Proteine. Dieses Wachstum wird hauptsächlich durch die steigende Beliebtheit flexitarischer Ernährungsweisen, ein verstärktes Bewusstsein für Allergenvermeidung und wachsende Nachhaltigkeitsbedenken angetrieben, insbesondere bei Millennials und der Generation Z. Erbsenproteinisolate haben sich zu starken Konkurrenten entwickelt und sind Molkenprotein in Verdaulichkeit und Aminosäureprofilen ebenbürtig. Darüber hinaus vereinfachen Ackerbohnen- und Mungobohnenkonzentrate mit ihren neutralen Geschmacksprofilen den Formulierungsprozess. Um den Verbraucherbedenken hinsichtlich der 15 bis 20 Gramm zugesetzten Zuckers in herkömmlichen Formulierungen zu begegnen, brachte Beachbody im Juni 2024 Shakeology 0g Zugesetzter Zucker auf den Markt. Dieses Produkt, gesüßt mit Mönchsfrucht und Stevia, liefert 130 bis 140 Kilokalorien pro Portion. Inhaltsstoffe, die bisher auf Nischen-Wellnessmarken beschränkt waren, wie Adaptogene (z. B. Ashwagandha und Rhodiola), Nootropika (z. B. Löwenmähne und Citicolin) und Probiotika (z. B. Lactobacillus rhamnosus GG), finden nun Eingang in Mainstream-Produkte. Diese Entwicklung verwischt die Grenze zwischen Mahlzeitenersatzprodukten und Nahrungsergänzungsmitteln. Infolgedessen stehen Regulierungsbehörden unter Druck, klarere Kennzeichnungsstandards festzulegen. So schließt beispielsweise die Aktualisierung der US-amerikanischen Behörde für Lebens- und Arzneimittel vom Dezember 2024 zur Angabe „gesund” Produkte mit mehr als 2,5 Gramm zugesetztem Zucker pro Portion ausdrücklich aus.
Medizinische Empfehlungen für Gewichtsmanagement und Behandlung von Unterernährung
Ärzte unterstützen zunehmend Mahlzeitenersatzprodukte für Gewichtsmanagement und Diabetesremission, angetrieben durch wachsende klinische Belege. Die Look-AHEAD-Studie, die Teilnehmer über 8 Jahre beobachtete, zeigte, dass intensive Lebensstilinterventionen mit Mahlzeitenersatzprodukten zu nachhaltigem Gewichtsverlust und reduzierten kardiovaskulären Risiken führten. Ebenso berichteten die DIRECT- und DIADEM-I-Studien, die Protokolle zum vollständigen Ernährungsersatz einsetzten, von Typ-2-Diabetes-Remissionsraten von 46 % bzw. 61 %. Diese bemerkenswerten Ergebnisse veranlassten die Brasilianische Vereinigung für das Studium von Adipositas und metabolischem Syndrom (ABESO), Mahlzeitenersatzprodukte in ihren Leitlinien von 2024 als Intervention der Klasse IIa, Evidenzgrad A für strukturierte kalorienarme Diäten zu empfehlen. Bei der Bekämpfung von Unterernährung empfiehlt die Weltgesundheitsorganisation gebrauchsfertige therapeutische Lebensmittel für schwere akute Unterernährung, eine Kategorie, die eng mit proteinreichen Shakes verbunden ist, insbesondere in der pädiatrischen und geriatrischen Versorgung[2]. Um der steigenden Nachfrage nach PediaSure und Ensure, Produkten, die häufig von Ärzten bei Wachstumsproblemen und altersbedingtem Muskelschwund verschrieben werden, gerecht zu werden, eröffnete Abbott im Jahr 2025 neue Produktionsstätten in Jhagadia, Indien; Tipp City, Ohio; und Jiaxing, China.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Regulatorische Kontrolle von Nährwertangaben und Zuckergehalt | -0.9% | Global, mit strengster Durchsetzung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch Riegel, Suppen und trinkfertige Alternativen | -0.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangelndes Sättigungsgefühl im Vergleich zu festen Mahlzeiten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten im Vergleich zu Vollwertkost | -0.6% | Global, mit größten Auswirkungen in preissensiblen Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Kontrolle von Nährwertangaben und Zuckergehalt
Im Dezember 2024 finalisierte die US-amerikanische Behörde für Lebens- und Arzneimittel neue Kriterien für die Angabe „gesund” und führte Grenzwerte für gesättigte Fettsäuren, Natrium und zugesetzten Zucker ein. Diese aktualisierten Standards disqualifizieren viele bestehende Produktformulierungen und zwingen Marken entweder zur Neuformulierung oder zur Einstellung von Gesundheitsaussagen auf der Verpackungsvorderseite. Produkte mit mehr als 2,5 Gramm zugesetztem Zucker pro Portion dürfen keine „gesund”-Angaben tragen, was Schokoladen- und Vanillearomen, die mit Rohrzucker oder Maissirup mit hohem Fructosegehalt gesüßt werden, faktisch ausschließt. Darüber hinaus schlug die US-amerikanische Behörde für Lebens- und Arzneimittel im Jahr 2024 Vorschriften zur Nährwertkennzeichnung auf der Verpackungsvorderseite vor. Diese Vorschriften würden eine klare Angabe von gesättigten Fettsäuren, Natrium und zugesetztem Zuckergehalt erfordern. Dies erhöht zwar die Transparenz, legt aber auch Formulierungsschwächen offen, die Wettbewerber durch vergleichende Werbung ausnutzen könnten. In der Europäischen Union stellt die Verordnung 609/2013 strenge Anforderungen an Mahlzeitenersatzprodukte zur Gewichtskontrolle. Diese Produkte müssen 200 bis 400 Kilokalorien, mindestens 25 % der empfohlenen Tagesdosis an Vitaminen und Mineralien sowie mindestens 25 Gramm Protein liefern. Diese Standards schaffen eine Compliance-Hürde, die kleinere Marken oft nur schwer überwinden können. In Brasilien klassifiziert die ANVISA-Verordnung RDC 243/2018 Nahrungsergänzungsmittel als „Suplemento Alimentar”. Diese Verordnung beschränkt die Zutatenlisten auf die in IN 28/2018 und IN 29/2018 aufgeführten Inhaltsstoffe. Darüber hinaus stellt der Registrierungsprozess, der 12 bis 18 Monate dauert, eine erhebliche Herausforderung für neue Marktteilnehmer dar.
Intensiver Wettbewerb durch Riegel, Suppen und trinkfertige Alternativen
Von 2013 bis 2024 verzeichneten Proteinriegel laut Mintel einen vierfachen Anstieg bei Hochprotein-Angaben. Diese Riegel konkurrieren nun direkt mit Shakes und sprechen gesundheitsbewusste Verbraucher an, die Bequemlichkeit suchen. Riegel bieten eine bessere Portabilität, da sie keine Kühlung erfordern und das Risiko des Verschüttens eliminieren. Ihre feste Form fördert zudem das Sättigungsgefühl durch stärkere Magendehnung und langsamere Magenentleerung im Vergleich zu Flüssigkeiten. Der im Herbst 2024 eingeführte David Bar liefert 28 Gramm Protein, 150 Kilokalorien und keinen Zucker. Dieses Produkt repräsentiert die nächste Generation von Riegelformulierungen und entspricht den Makronährstoffprofilen von Shakes oder übertrifft diese, ohne dass Shakerbehälter oder Mixer benötigt werden. Marken wie Huel und Soylent definieren Kategorien mit verzehrfertigen Mahlzeiten-Kits, Suppen und gekühlten Schüsseln neu. Diese Produkte enthalten Vollwertzutaten und bieten texturelle Vielfalt, wodurch Einschränkungen im Zusammenhang mit flüssigen Shakes behoben werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konzentrate decken kostenbewusste Nachfrage abKonzentrate und Sirupe sollen mit einer beeindruckenden CAGR von 10,88 % wachsen und damit die Gesamtwachstumsrate des Marktes für Meal Replacement Shakes übertreffen. Dieses Format wird von Krankenhäusern und Schulen aufgrund seiner Kosteneffizienz besonders bevorzugt; ein Liter kann bis zu 15 Portionen ergeben, was die Fracht- und Verpackungskosten im Vergleich zu trinkfertigen (RTD) Optionen um nahezu 70 % erheblich reduziert. Andererseits sollen RTD-Produkte, die für ihre Bequemlichkeit bekannt sind, ihre dominante Position behalten und im Jahr 2025 einen bemerkenswerten Umsatzanteil von 58,21 % erzielen. Pulvermischungen nehmen eine Mittelstellung zwischen Konzentraten und RTD-Produkten ein, doch ihr mehrstufiger Zubereitungsprozess kann Verbraucher abschrecken, die schnelle und mobile Lösungen suchen. Fortschritte in der Mikroverkapselungstechnologie verbessern die Haltbarkeit von Pulvern, während geschmacksorientierte Produkteinführungen, wie etwa von Huel, belegen, dass Pulver eine mit RTD-Optionen vergleichbare Vielfalt bieten können.
Das Konzentrate-Segment gewinnt auch aufgrund seiner Übereinstimmung mit Umweltauflagen an Bedeutung, da es im Vergleich zu anderen Formaten weniger Kunststoff verbraucht. Dennoch bestehen gewisse Herausforderungen, darunter eine hohe Viskosität, die die Proteinbeladung begrenzt, sowie das Risiko von Geschmacksverdünnungsfehlern, die die Verbraucherakzeptanz negativ beeinflussen können. Um diesen Herausforderungen zu begegnen, entwickeln sich RTD-Produkte weiter, indem sie pflanzliche und zuckerfreie Varianten einführen. Diese Innovationen zielen darauf ab, die Lücke zwischen Kosten und Leistung zu schließen und gleichzeitig eine wettbewerbsfähige Regalposition im Markt zu sichern.



Nach Altersgruppe:
Pädiatrische Shakes übertreffen die Kernzielgruppe der ErwachsenenAngetrieben durch die zunehmende Medikalisierung der Wachstumsergänzung soll das Kindersegment bis 2031 mit einer robusten CAGR von 9,81 % expandieren. Der wachsende Erfolg von PediaSure in Indien unterstreicht den steigenden Trend, dass Ärzte Ernährungsprodukte zur Behandlung von Ernährungsschwierigkeiten bei Kindern verschreiben. Diese Entwicklung spiegelt eine breitere Akzeptanz medizinisch hochwertiger Ernährungslösungen für die pädiatrische Versorgung wider. Im Gegensatz dazu zeigt die Erwachsenenkohorte, die im Jahr 2025 voraussichtlich einen Marktanteil von 45,68 % ausmachen wird, Anzeichen von Marktsättigung. Unternehmen wie Herbalife behaupten jedoch weiterhin ihre Stellung in diesem Segment, indem sie ein Multi-Level-Marketing-Modell nutzen, das personalisiertes Coaching betont, um Verbraucher effektiv einzubinden.
Unterdessen weist die ältere Bevölkerungsgruppe den höchsten Pro-Kopf-Verbrauch an Ernährungsprodukten auf, was auf den steigenden Proteinbedarf von 1,0–1,2 g/kg Körpergewicht zurückzuführen ist, wie er in geriatrischen Ernährungsrichtlinien empfohlen wird. Erstattungsrichtlinien im Gesundheitswesen und Versicherungsdeckungen beeinflussen zunehmend die Marktdynamik und verlagern den Fokus auf pädiatrische und geriatrische Ernährungsformeln. Diese spezialisierten Formeln erzielen nicht nur Premium-Preispunkte, sondern weisen auch eine geringere Werbeelastizität im Vergleich zu gängigen Lagereinheiten (SKUs) für Erwachsene auf. Dieser Trend unterstreicht die wachsende Nachfrage nach gezielten Ernährungslösungen, die auf spezifische Altersgruppen und Gesundheitsbedürfnisse zugeschnitten sind.
Nach Vertriebskanal:
Online-Handel erschließt AbonnementökonomieOnline-Handel und D2C sollen mit einer robusten CAGR von 10,58 % wachsen, angetrieben durch Fortschritte bei automatisierten Nachfüllsystemen und den Vorteil niedrigerer Kanalgebühren. Marken wie Soylent und Huel nutzen Abonnementmodelle, indem sie Rabatte zwischen 12 % und 25 % anbieten, was die Kaufhäufigkeit erfolgreich von zwei auf vier Bestellungen pro Jahr gesteigert hat. Darüber hinaus verwandelt die Integration von Social-Commerce-Funktionen auf Plattformen wie TikTok und Instagram das Influencer-Engagement in nahtlose und beschleunigte Checkout-Erlebnisse, die besonders für Verbraucher der Generation Z attraktiv sind, die Bequemlichkeit und digitale Interaktion priorisieren.
Supermärkte und Hypermärkte dominieren weiterhin mit einem erheblichen Marktanteil von 71,25 %, hauptsächlich aufgrund ihrer Fähigkeit, hohen Kundenverkehr anzuziehen. Die Erhebung von Regalgebühren und Preisgarantien übt jedoch Druck auf die Margen der Marken aus und macht die Rentabilität zu einer Herausforderung. Convenience-Stores und Drogerien bleiben für die Erfüllung von Ergänzungskäufen unerlässlich, wie die weitverbreitete Verfügbarkeit von Premier Protein in CVS- und 7-Eleven-Filialen zeigt. Fachgeschäfte für Ernährung erschließen sich derweil eine Nische durch Fachberatung, die die Konversionsraten für klinisch ausgerichtete Produkte wie Ensure und Boost erheblich steigert und Verbraucher anspricht, die maßgeschneiderte Ernährungslösungen suchen.

Geografische Analyse
Markt für Mahlzeitenersatz-Shakes in Nordamerika
Nordamerika erzielte im Jahr 2025 48,25 % der Markterlöse für Mahlzeitenersatz-Shakes, unterstützt durch Versicherungserstattungen für medizinische Ernährung und eine diversifizierte Einzelhandelsabdeckung. Die hohe Adipositasprävalenz und die Akzeptanz von Mahlzeitenersatzprodukten durch Ärzte erhalten das Verbraucherinteresse aufrecht. Die Verschärfung der Nährwertangaben durch die FDA im Jahr 2024 wird bis 2027 Reformulierungskosten verursachen, insbesondere für zuckerreiche Geschmacksrichtungen. Die Konsolidierung setzt sich fort, wie die Übernahme von Muscle Milk durch Hormel im Jahr 2024 zeigt, die dessen Hochprotein-Getränkeportfolio stärkt.
Markt für Mahlzeitenersatz-Shakes im asiatisch-pazifischen Raum
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 10,91 % bis 2031. Urbanisierung, höheres verfügbares Einkommen und vereinfachte Importvorschriften ermöglichen es multinationalen Unternehmen, Formeln in Indien, China und Südostasien zu lokalisieren. Abbott erweiterte 2025 die Produktion in Jhagadia und Jiaxing, um der pädiatrischen und geriatrischen Nachfrage gerecht zu werden. Chinas Bevölkerung über 60 Jahre ist auf dem Weg, bis 2035 400 Millionen zu erreichen, was ein nachhaltiges Volumenwachstum für proteinreiche Shakes unterstützt.
Markt für Mahlzeitenersatz-Shakes in EMEA und Südamerika
Europa setzt die EU-Verordnung 609/2013 durch, was hohe Compliance-Kosten verursacht, die etablierten Akteuren zugutekommen[3]. Deutschland führt beim Pro-Kopf-Verbrauch aufgrund starker Apothekenkanäle, während Frankreichs Nutri-Score-Bewertung zuckerreiche Produkte benachteiligt. Südamerika ist mit Währungsvolatilität konfrontiert, wobei die Abwertung des brasilianischen Real die Molkenprotein-Einkaufskosten erhöht und die Preiselastizität auf die Probe stellt. Die restriktiven Zutatenlisten der ANVISA verlangsamen zudem den Markteintritt neuer Anbieter. Der Nahe Osten und Afrika weisen langfristiges Potenzial auf, da Regierungen Adipositas und Unterernährung bekämpfen, was durch das jährliche Wachstum von 6,3 % bei Gewichtsmanagementprodukten in Südafrika belegt wird.
Regulatorisches Umfeld
Die Regulierung von Mahlzeitersatzshakes umfasst allgemeine Lebensmittelvorschriften und in einigen Märkten spezifische Zusammensetzungsstandards für Produkte, die auf Gewichtskontrolle oder medizinische Ernährung ausgerichtet sind. In den Vereinigten Staaten hat die FDA am 27. Dezember 2024 eine aktualisierte Definition für die implizite Nährwertangabe „healthy" (gesund) finalisiert, die die Grenzwerte für gesättigte Fettsäuren, Natrium und zugesetzte Zucker verschärft, mit einem verbindlichen Compliance-Datum zum 25. Februar 2028. Die FDA legte außerdem den 1. Januar 2028 als einheitliches Compliance-Datum für endgültige Lebensmittelkennzeichnungsvorschriften fest, die zwischen dem 1. Januar 2025 und dem 31. Dezember 2026 veröffentlicht wurden, was bestimmt, wann Kennzeichnungs- und Angabenaktualisierungen über die Portfolios hinweg umgesetzt werden müssen.
Andere große Märkte wenden ebenfalls kategoriespezifische Anforderungen an, die Formulierungs- und Kennzeichnungsentscheidungen prägen. In der Europäischen Union regelt die Verordnung (EU) Nr. 609/2013 Lebensmittel für bestimmte Verbrauchergruppen, einschließlich vollständigem Diätersatz zur Gewichtskontrolle, und verknüpft die Compliance mit den umfassenderen EU-Lebensmittelinformationsvorschriften. Australien reguliert formulierte Mahlzeitersatzprodukte gemäß dem Food Standards Code (Standard 2.9.3), mit einer Übergangsfrist für die Kennzeichnung vom 13. September 2024 bis zum 13. September 2029, während Kanada Anforderungen an Mahlzeitersatzprodukte gemäß den Food and Drug Regulations B.24.200 (zuletzt geändert im April 2026) festlegt. Zusammen verstärken diese Vorschriften die Notwendigkeit marktspezifischer Produktspezifikationen und einer entsprechenden Governance der Angaben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Inputs wie Milchproteinen (Molken- und Milchproteinkonzentrate), pflanzlichen Proteinen (Erbsen und andere Hülsenfrüchte), Ölen und MCTs, Ballaststoffen, Süßungsmitteln, Vitaminen und Mineralstoffen, Aromen sowie Verpackungen (Einzelportionsflaschen, Verschlüsse, Etiketten und Kartons). Formulierung und Vormischung folgen Verarbeitung und Abfüllung. RTD-Produkte stützen sich typischerweise auf UHT- und aseptische Verpackungskapazitäten, während Pulver, Konzentrate und Sirupe stärker auf Trockenvermischung, Konzentration und stabile Verpackungsformate setzen. Rückverfolgbarkeit von Inhaltsstoffen und Qualitätssysteme sind zunehmend mit der Beschaffung verknüpft, da Nährwertangaben und kategoriespezifische Standards in den Vereinigten Staaten, der Europäischen Union, Kanada und Australien geprüfte Spezifikationen und konsistente Dokumentation erfordern.
Die vorgelagerte Produktion erfolgt in markeneigenen Werken und durch Co-Manufacturer, anschließend über nachgelagerte Kanäle geleitet. Supermärkte und Hypermärkte bleiben zentral für die Volumendistribution, während Convenience-Stores und Drogerien Zusatzkäufe unterstützen und Fachgeschäfte für Ernährung klinisch positionierte Produkte bedienen. Online-Handel und D2C ergänzen dies um Abonnementlogistik, automatisierte Nachbestellung und direkte Konsumentendaten. Zu den wichtigsten Reibungspunkten zählen Volatilität bei Protein- und Mikronährstoff-Inputs, Schwankungen der Verpackungskosten und Kapazitätsengpässe bei aseptischen Linien, die alle die SKU-Rationalisierung (RTD vs. Pulver vs. Konzentrate) und Entscheidungen über regionale Produktionsstandorte beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
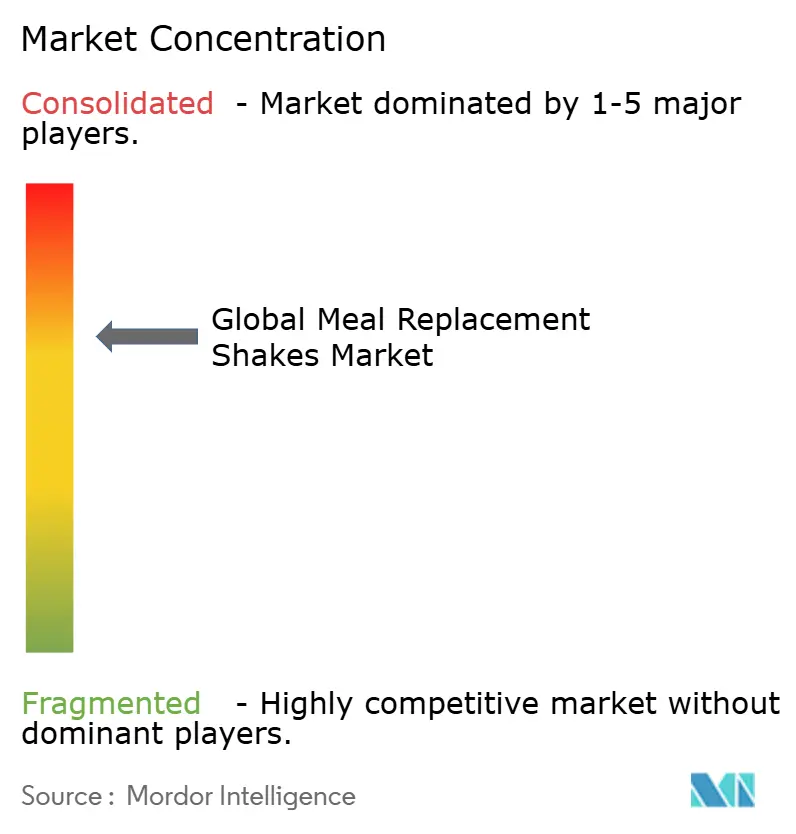
Der Markt für Mahlzeitenersatz-Shakes, mit einer moderaten Konzentration, hebt die Dominanz einiger weniger wichtiger multinationaler Unternehmen hervor: Abbott, Nestlé, Glanbia, Herbalife und Danone. Abbotts Ensure erzielte im Jahr 2024 einen bedeutenden Meilenstein und überschritt USD 3 Milliarden Umsatz. Dieser Erfolg wurde durch seine starke klinische Validierung und strategische Positionierung innerhalb von Erstattungsrahmen angetrieben. Ebenso demonstrierte Herbalife seine Fähigkeit, sich an aufkommende Trends anzupassen, mit der Einführung seines GLP-1-Ernährungsbegleiters im Februar 2024, was zeigt, wie etablierte Marktteilnehmer sich an arzneimittelnahe Innovationen anpassen, um relevant zu bleiben und neue Chancen zu nutzen.
Digital native Herausforderer nutzen fortschrittliche Datenintegration, um den Markt zu disruptieren. Marken wie AG1 und Huel haben ihre Angebote mit Fitness-Tracking-Anwendungen integriert, was es ihnen ermöglicht, personalisierte Abonnementpakete anzubieten. Dieser Ansatz steigert nicht nur den Lebenszeitwert der Kunden, sondern eliminiert auch die Notwendigkeit von Regalgebühren und verschafft einen Wettbewerbsvorteil. Darüber hinaus nutzen kleinere Marken Attribute wie pflanzliche Formulierungen und zuckerfreie Optionen, um sich klare Nischen zu erschließen und so die Portfolios größerer etablierter Unternehmen zu umgehen. Fusionen und Übernahmen bleiben eine wichtige Wachstumsstrategie in diesem Markt. Beispielsweise stärkt Nestlés schrittweise Übernahme von Orgain sein pflanzliches Produktportfolio, während Glanbias Einführung einer pflanzlichen SlimFast-Variante dem wachsenden flexitarischen Verbrauchertrend entspricht und sein Angebot weiter diversifiziert.
Die Einhaltung regulatorischer Vorschriften prägt weiterhin die Wettbewerbslandschaft und schafft sowohl Herausforderungen als auch Chancen. Unternehmen, die proaktiv in Zuckerreduzierungsinitiativen investieren und saubere Kennzeichnungspraktiken übernehmen, sind besser positioniert, um ihre Produktaussagen zu verteidigen und die Sichtbarkeit im Regal zu erhalten. Dies ist besonders wichtig, da globale Vorschriften zur Nährstoffprofilkennzeichnung zunehmend strenger werden und Marktteilnehmer zwingen, sich anzupassen und zu innovieren, um sich entwickelnden Standards gerecht zu werden.
Marktführer im Bereich Mahlzeitenersatz-Shakes
-
Abbott Laboratories
-
Nestlé S.A.
-
Glanbia PLC
-
Amway Corp.
-
Herbalife Nutrition
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Meal Replacement Shakes Unternehmen in diesem Bericht
- Abbott Laboratories
- Glanbia PLC (SlimFast)
- Herbalife Nutrition Ltd.
- Nestlé S.A. (Orgain, Boost)
- The Simply Good Foods Co. (Atkins)
- Huel Ltd.
- Soylent Nutrition Inc.
- Amway Corp. (Nutrilite)
- Danone S.A. (Ensure)
- Kellogg Company (Special K)
- Beachbody LLC (Shakeology)
- Premier Nutrition Co. (Premier Protein)
- IdealShape LLC
- Garden of Life LLC
- Labrada Nutrition
- Vega (WhiteWave Foods)
- PepsiCo Inc.(Muscle Milk)
- GNC Holdings Inc.
- Orgain Inc.
- Jimmy Joy
Lesen Sie die Analyse der Meal Replacement Shakes-Unternehmen
Marktchancen und Zukunftsaussichten
Die Produktentwicklung eröffnet Freiräume an der Schnittstelle von höherer Proteindichte, niedrigerem Zuckergehalt und gezielter funktionaler Positionierung. Abbott hat 2025 seine Produktionskapazitäten an Standorten wie Jhagadia (Indien), Tipp City, Ohio, und Jiaxing (China) ausgeweitet, um die Nachfrage nach medizinisch orientierter Ernährung im Zusammenhang mit pädiatrischen und geriatrischen Anwendungsfällen zu unterstützen. Gleichzeitig erhöhen die verschärften „healthy"-Angabekriterien der FDA (finalisiert im Dezember 2024) die Anforderungen an Zucker- und Nährwertprofil-Compliance und schaffen damit Raum für neu formulierte und Clean-Label-Mahlzeitersatzprodukte, die eine Front-of-Pack-Botschaft aufrechterhalten können.
Auch Nutzungsanlässe und Formate erweitern sich über klassische RTD-Einzelportionsshakes hinaus. Im Juli 2026 führte PepsiCo Quaker Oat Shake & Go als Trockenmischung ein, die Verbraucher mit Flüssigkeit kombinieren, und Danone erweiterte Silk um lagerstabile Silk Protein Shakes, die um pflanzliches Protein und Ballaststoffe positioniert sind, was die anhaltende Innovation bei tragbaren, lagerstabilen Angeboten unterstreicht, die die Abhängigkeit von Kühlung verringern. Die Erhöhung der Proteinbenchmarks, einschließlich der Einführung von Premier Protein Ultimate durch BellRing Brands im Juli 2026 mit 42 g Protein pro Flasche, verdeutlicht den Spielraum für Marken, sich mit konzentrierter Ernährung für Gewichtsmanagement und Muskelunterstützung zu differenzieren, während Geschmack, Textur und Kennzeichnungsvorgaben berücksichtigt werden.
Neueste Industrielle Entwicklungen in Markt für Meal Replacement Shakes
- Juni 2026: Nestlé gab die Übernahme der verbleibenden 51%-Beteiligung am in München ansässigen Ready-to-Drink-Mahlzeitenunternehmen yfood Labs bekannt und übernimmt damit die vollständige Eigentümerschaft. Der Deal stärkt Nestlés Position bei tragbaren, ernährungsorientierten RTD-Mahlzeiten und bietet einen Weg, yfood über Nestlés umfassendere Produktions- und Distributionsstruktur zu skalieren.
- Mai 2026: Abbott brachte Ensure Strength Pro in Indien auf den Markt, positioniert um eine Mischung aus 31 Nährstoffen einschließlich 30 g Protein zur Unterstützung von Kraft und ganzheitlicher Ernährung für ältere Erwachsene. Die auf Indien ausgerichtete Einführung folgt der Nachfrage nach klinisch angrenzender Ernährung und schafft eine direktere Brücke zwischen Konsumenten-Mahlzeitersatzprodukten und medizinischer Ernährungspositionierung.
- September 2024: Arla Foods führte Protein Food to Go in Dänemark ein, eine milchbasierte Mahlzeitersatzgetränkelinie, die in mehreren Geschmacksrichtungen mit 30 g Protein pro Portion sowie Ballaststoffen, Vitaminen und Mineralstoffen angeboten wird. Die Einführung erhöhte die Wettbewerbsintensität in Europa bei RTD-Formaten mit vollständiger Ernährung und weckte höhere Erwartungen an proteinbetonte Formulierungen im Mainstream-Einzelhandel.
Markt für Meal Replacement Shakes Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst verpackte Shakes, die als Mahlzeitenersatz positioniert und verwendet werden, gemessen in Wertgrößen über Einzel- und Online-Kanäle, einschließlich trinkfertiger Produkte, Pulvermischungen sowie Konzentrate und Sirupe. Unser Fokus liegt auf Produkten, die ein geplantes Kalorien- und Nährstoffprofil liefern, um eine vollständige Mahlzeit zu ersetzen.
Ausschlüsse aus dem Umfang: Wir schließen Standard-Proteinshakes und Sportregentrationsgetränke aus, die hauptsächlich für Leistung oder Muskelaufbau vermarktet werden und nicht als Mahlzeitenersatz dienen.
Segmentierungsübersicht
- Nach Produkttyp
- Pulvermischung
- Trinkfertig
- Konzentrate und Sirupe
- Nach Altersgruppe
- Kinder (≤12 Jahre)
- Erwachsene (18–64 Jahre)
- Senioren (65+)
- Nach Vertriebskanal
- Supermärkte und Hypermärkte
- Convenience-Stores und Drogerien
- Online-Handel und D2C
- Fachgeschäfte für Ernährung
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Belgien
- Polen
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlichen Ernährungs- und Kennzeichnungsrichtlinien, da diese dabei helfen, Mahlzeitenersatzprodukte von benachbarten Getränken und Nahrungsergänzungsmitteln abzugrenzen. Wir haben Quellen wie die US-amerikanische FDA (Kennzeichnung und Angaben), die Europäische Kommission und EFSA-Materialien zu Lebensmitteln mit Nährwertangaben sowie die Codex-Alimentarius-Leitlinien geprüft, die die Kennzeichnungspraktiken in vielen Ländern prägen.
Um die Nachfragesignale zu verankern, haben wir auch Gesundheits- und Ernährungsindikatoren aus Quellen wie der Weltgesundheitsorganisation und der OECD verwendet, gefolgt von Handels- und Versandrichtungsprüfungen anhand von UN-Comtrade-ähnlichen Zollreihen, wo relevant. Unternehmensgeschäftsberichte, Investorenpräsentationen, seriöse Pressemitteilungen und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurden dann verwendet, um Markenportfolios, Kanalverschiebungen (einschließlich Online) und Preisnarrative zu kartieren. Die hier aufgeführten Desk-Quellen sind illustrativ, und weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Produkt- und Vertriebsleitern aus dem Bereich verpackte Ernährung, Einzelhandelskategorieteams und Vertriebspartnern, damit unsere Eingaben zu Volumen, Preisstufen und Kanaldynamiken anhand von Kaufmustern überprüft werden konnten. Wir sprachen auch mit regionalen Spezialisten, um zu bestätigen, wie sich die Positionierung von Mahlzeitenersatzprodukten, die Sensibilität gegenüber Nährwertangaben und das Online-Abonnementverhalten je nach Geografie unterscheiden, und nutzten diese Eingaben dann, um Annahmen zu präzisieren, die in öffentlichen Daten schwächer waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | Führungskräfte (CXOs): 19 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 34 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 47 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den Kategoriewert nach Region anhand von Verbrauchssignalen und Kanalstruktur rekonstruiert und dann nach Konsistenzprüfungen der Währungen in ein einziges globales Gesamtergebnis überführt wird. Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. dem Stichprobenpreis pro Portion multipliziert mit den geschätzten verkauften Portionen über wichtige Kanäle, gefolgt von Händler- und Einzelhändlerprüfungen, wo Daten verfügbar waren.
Zu den wichtigsten Modelleingaben gehörten die Mischung aus trinkfertigen Produkten, Pulvermischungen sowie Konzentraten und Sirupen, die Durchdringung von Online-Handel und D2C, typische Packungsgrößen und Portionen pro Packung, durchschnittliche Verkaufspreisbewegungen nach Format sowie Verschiebungen im Zusammenhang mit dem Interesse an Gewichtsmanagement und bequemem Essen. Wo Unternehmensoffenlegungen Meal Replacement Shakes nicht sauber von benachbarten Ernährungsgetränken trennten, wurde der Umsatz mithilfe von Portfoliomapping und interviewbasierten Allokationsbereichen angepasst, und die verbleibende Lücke wurde durch regionale Skalierung auf der Grundlage von Kanalanteilen geschlossen.
Für die Prognose verwendeten wir eine Szenarioanalyse, damit kurzfristige Preisinflation, das Tempo der Neuformulierung (für Zuckerreduzierung und Proteindichte) und das Wachstum von Online-Abonnements variiert werden konnten, ohne das Modell zu beeinträchtigen. Die Annahmen wurden mit Primärexperten überprüft, damit die endgültige Kurve das widerspiegelt, was voraussichtlich in den Regalen eintreten wird, und nicht nur das, was ein Trend nahelegt.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse durch Triangulation über drei Perspektiven hinweg überprüft, nämlich nachfrageseitige Signale, Kanalverhalten und anbieterseitige Offenlegungen, und dann nach Abweichungen gesucht, die zu groß waren, um durch Mix oder Währung erklärt zu werden. Wenn Anomalien auftraten, wurde der Eingabepfad erneut überprüft und gezielte Nachfassaktionen durchgeführt, um zu bestätigen, ob das Problem aus der Definition, der Preisgestaltung oder der Kanalzuordnung stammte.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, einschließlich Logikprüfungen auf Regions- und Formatebene, gefolgt von Konsistenzprüfungen anhand bekannter Kategoriedynamiken. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen, große Portfolioverschiebungen oder starke Preisbewegungen ausgelöst werden, und ein abschließender Aktualitätsdurchlauf wird kurz vor der Lieferung durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Meal Replacement Shakes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Meal Replacement Shakes können weit auseinanderliegen, selbst wenn alle vom gleichen Verbraucherbedürfnis sprechen. Die Unterschiede entstehen in der Regel dadurch, wie die Grenze zwischen echten Mahlzeitenersatzprodukten und benachbarten Ernährungsgetränken gezogen wird, sowie durch Unterschiede in der Behandlung von Online-Verkäufen, dem Preis pro Portion und dem Währungszeitpunkt.
Preisüberprüfungen nach Format (trinkfertig gegenüber Pulvermischung) und Kanalvalidierungen aus Interviews sind die Belege, die Mordor Intelligence auf einen Nachfragepool für Mahlzeitenersatz ausgerichtet halten, anstatt auf einen breiteren Proteingetränke-Bereich. Wenn andere Herausgeber Sportregentrationsshakes, Mahlzeitenersatzriegel oder weitere Mahlzeitenersatzprodukte einbeziehen, verschiebt sich das Gesamtergebnis naturgemäß. Es kann sich auch verschieben, wenn das Basisjahr und die Inflationsannahmen nicht im gleichen Rhythmus aktualisiert werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,18 Milliarden USD (2025) | |
| Fachzeitschrift A | 6,16 Milliarden USD (2025) | Verwendet einen breiteren narrativen Umfang, der Meal Replacement Shakes möglicherweise nicht konsistent von benachbarten Ernährungsgetränken in allen Regionen trennt, und die Methodendetails zur formatspezifischen Preisgestaltung und Kanalgewichtung sind begrenzt. |
| Branchenpublikation B | 5,19 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Horizont mit unterschiedlichen Inflations- und Währungsannahmen, und die Einschlussregeln scheinen mehr Variation bei der Qualifikation als Meal Replacement Shake in verschiedenen Märkten zuzulassen. |
Die Streuung wird größtenteils durch die Kontrolle der Definition, die Jahresauswahl und die Art und Weise erklärt, wie der Preis pro Portion nach Format fortgeschrieben wird. Indem der Umfang auf als Mahlzeitenersatz positionierte Shakes beschränkt und dann der Formatmix und die Kanalanteile validiert werden, wird die Schätzung leichter nachvollziehbar und aktualisierbar, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Mahlzeitenersatz-Shakes?
Die Marktgröße für Mahlzeitenersatz-Shakes beträgt im Jahr 2026 USD 6,52 Milliarden.
Wie schnell soll die Kategorie bis 2031 wachsen?
Der Umsatz soll mit einer CAGR von 8,16 % wachsen und bis 2031 9,65 Milliarden USD erreichen.
Welches Produktformat führt heute die Verkäufe an?
Trinkfertige Shakes halten den größten Anteil mit 58,21 % des Umsatzes im Jahr 2025.
Welche Region expandiert am schnellsten?
Asien-Pazifik soll bis 2031 aufgrund von Urbanisierung und steigendem verfügbaren Einkommen eine CAGR von 10,91 % verzeichnen.