
Tamaño y Participación del Mercado de Batidos de Reemplazo de Comidas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.38 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
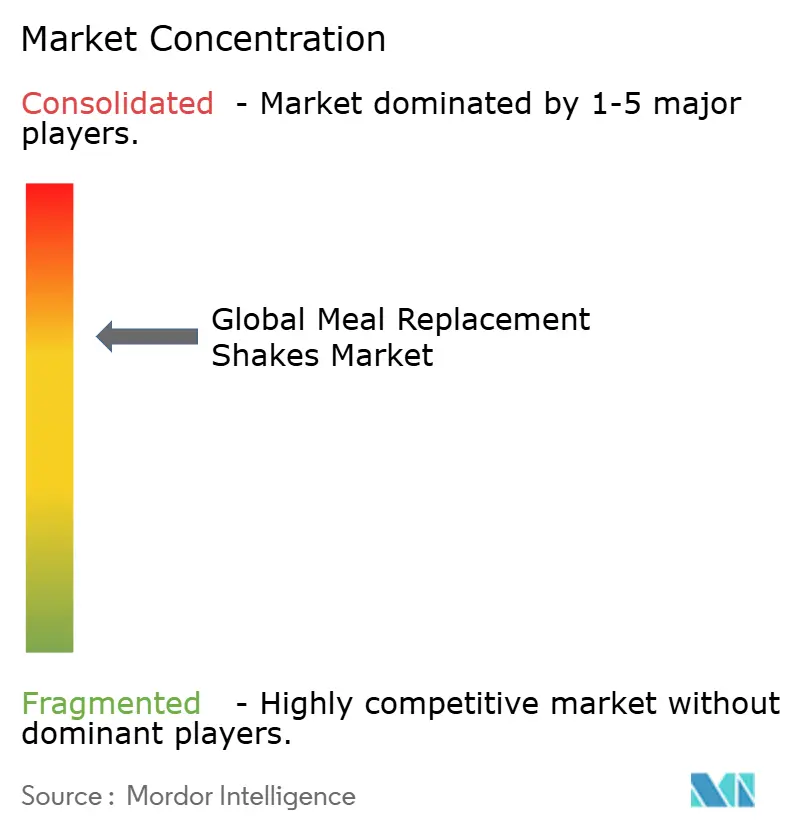
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Batidos de Reemplazo de Comidas por Mordor Intelligence
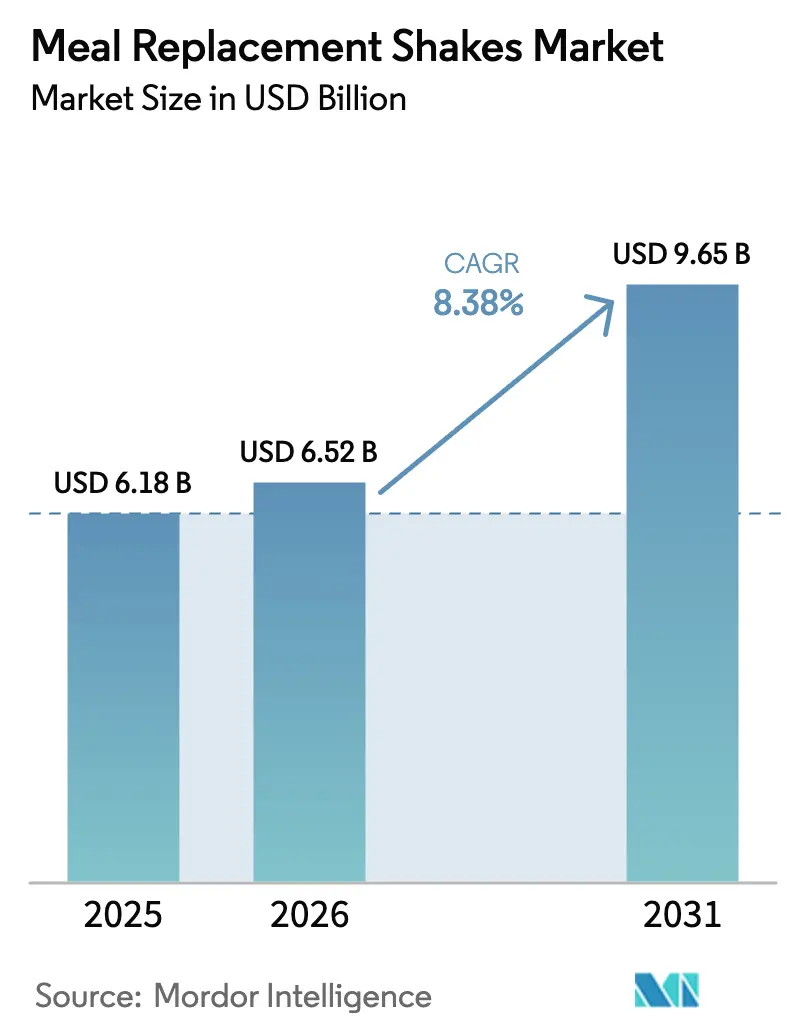
El tamaño del mercado de batidos de reemplazo de comidas está valorado en USD 6,52 mil millones en 2026, creciendo desde el valor de 2025 de USD 6,18 mil millones, y se prevé que alcance USD 9,65 mil millones en 2031, avanzando a una CAGR del 8,38%. El mayor respaldo médico, las normas más estrictas sobre declaraciones de nutrientes y las rápidas mejoras en formulación están llevando a la categoría más allá de la mera conveniencia hacia soluciones nutricionales alineadas clínicamente. Los formatos listos para beber (RTD) continúan dominando los estantes, aunque los concentrados y jarabes se están expandiendo más rápidamente a medida que hospitales, escuelas y residencias de ancianos optan por menores costos de flete y embalaje. Los programas de desnutrición pediátrica y el manejo de la sarcopenia geriátrica están ampliando la base de consumidores, mientras que las proteínas de origen vegetal y las fórmulas sin azúcar abren nuevos nichos premium. La economía de distribución también está cambiando; los supermercados siguen impulsando el volumen, pero los modelos de venta directa al consumidor (D2C) basados en suscripción están aumentando el valor de vida del cliente mediante ciclos de reabastecimiento automatizados.
Conclusiones Clave del Informe
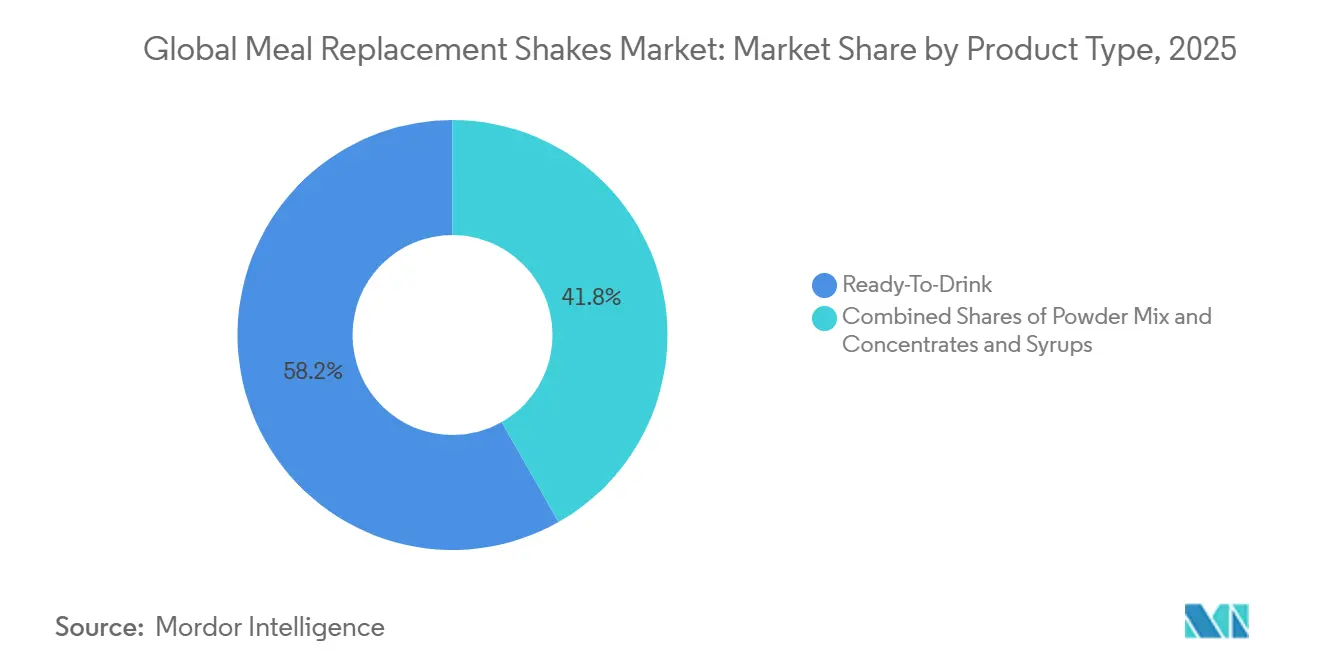
- Por tipo de producto, los formatos listos para beber representaron el 58,21% de la participación del mercado de batidos de reemplazo de comidas en 2025, mientras que se prevé que los concentrados y jarabes registren una CAGR del 11,20% hasta 2031.
- Por grupo de edad, los adultos representaron el 45,68% de la participación del mercado de batidos de reemplazo de comidas en 2025; se proyecta que el segmento infantil crezca a una CAGR del 9,81% hasta 2031.
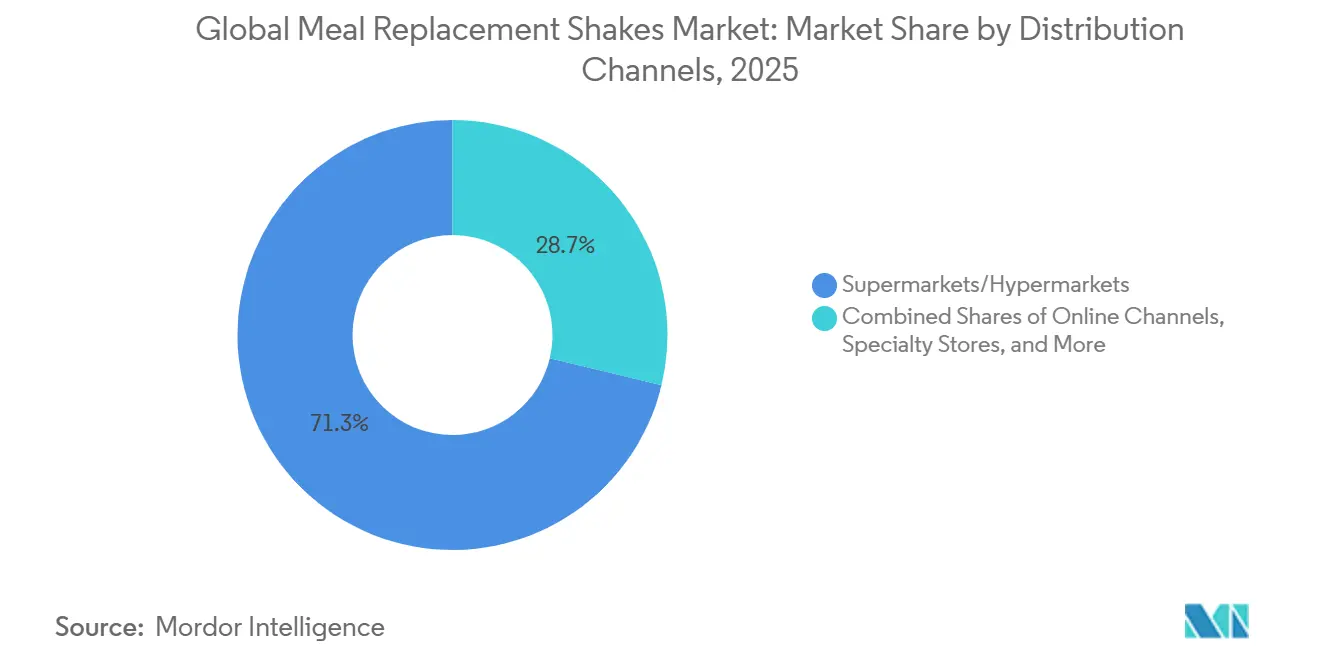
- Por canal de distribución, los supermercados e hipermercados comandaron el 71,25% de la participación del mercado de batidos de reemplazo de comidas en 2025, mientras que el comercio minorista en línea y D2C avanzan a una CAGR del 10,58% hasta 2031.
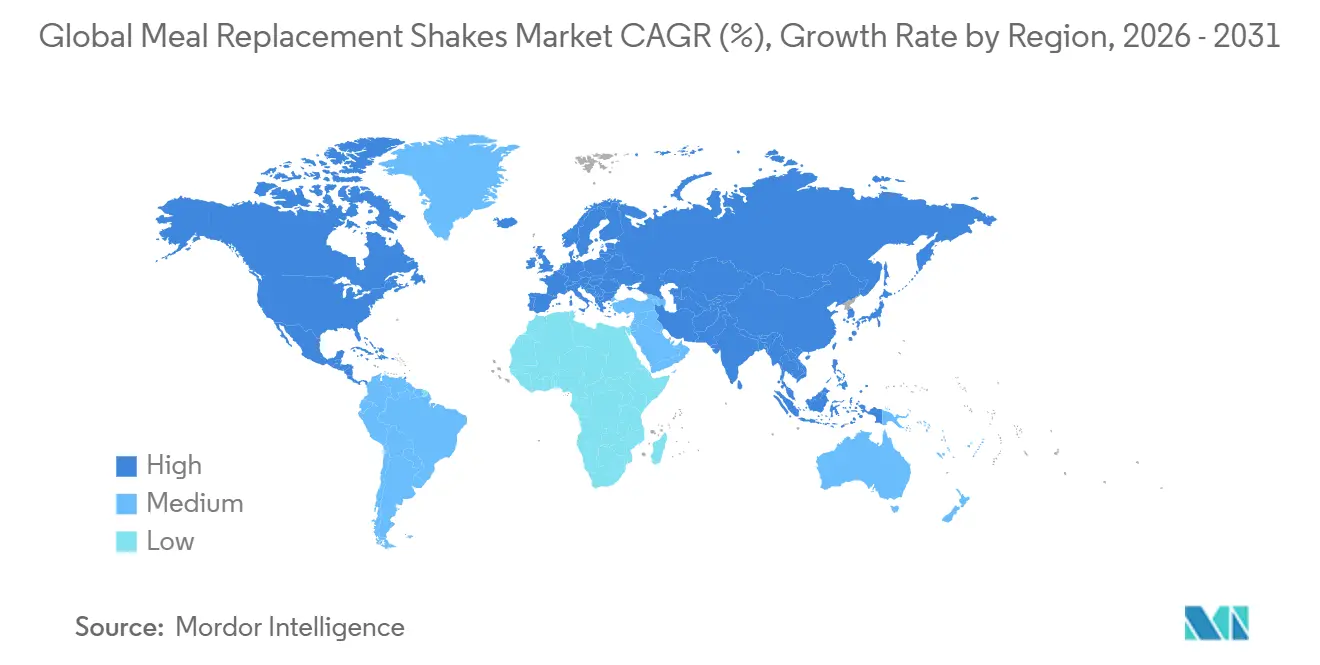
- Por geografía, América del Norte contribuyó con el 48,25% de la participación en los ingresos del mercado de batidos de reemplazo de comidas en 2025, y se prevé que la región Asia-Pacífico se expanda a una CAGR del 11,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los estilos de vida urbanos agitados impulsan la necesidad de opciones de comida rápidas y portátiles | +1.8% | Global, con concentración en América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| El Aumento de la Conciencia Sanitaria Impulsa la Preferencia por Batidos Ricos en Nutrientes | +1.5% | Global, particularmente América del Norte, Europa y mercados prósperos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de Productos en Variantes de Origen Vegetal, Bajo Contenido de Azúcar y Funcionales | +2.1% | América del Norte y Europa lideran; la adopción en Asia-Pacífico se acelera | Mediano plazo (2-4 años) |
| Tendencias de Fitness y Cultura Gimnástica | +1.3% | América del Norte, Europa y Asia-Pacífico urbana (China, India, Corea del Sur) | Corto plazo (≤ 2 años) |
| Expansión del Comercio Electrónico y Modelos de Suscripción | +1.4% | Global, con mayor penetración en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Respaldos Médicos para el Control de Peso y el Manejo de la Desnutrición | +1.7% | América del Norte y Europa para el control de peso; Asia-Pacífico, América del Sur y Oriente Medio y África para la desnutrición | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Estilos de Vida Urbanos Agitados Impulsan la Necesidad de Opciones de Comida Rápidas y Portátiles
Los profesionales urbanos, limitados por el tiempo, están reduciendo ahora la duración de sus comidas a menos de 10 minutos. Este cambio de comportamiento fue destacado en el Módulo de Alimentación y Salud 2024 del USDA, que encontró que el 42% de los adultos empleados omiten al menos una comida tradicional sentada durante los días laborables[1]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA emite una definición actualizada de la declaración 'Saludable'," fda.gov. En consecuencia, los formatos de comidas líquidas que no requieren preparación, utensilios ni limpieza significativa están ganando popularidad. Los batidos listos para beber han surgido como la opción preferida para los viajeros, los trabajadores por turnos y los empleados remotos que a menudo combinan el trabajo con las comidas. Esta tendencia es especialmente evidente en megaciudades como Tokio, Bombay y São Paulo, donde los tiempos de desplazamiento promedio superan los 60 minutos. En estas ciudades, las densas redes minoristas apoyan las compras por impulso en quioscos de metro y tiendas de conveniencia. Las marcas que aseguran ubicaciones estratégicas en zonas de tránsito de alto flujo atraen a clientes habituales que valoran la velocidad por encima del sabor. Esta dinámica explica la prima de precio del 30% al 40% que los formatos RTD de porción individual mantienen en comparación con los costos por porción de las mezclas en polvo.
El Aumento de la Conciencia Sanitaria Impulsa la Preferencia por Batidos Ricos en Nutrientes
En Sudáfrica, una encuesta nacional de salud y nutrición de 2024 encontró que el 78% de los consumidores aspira a llevar estilos de vida más saludables, con el 45% realizando un seguimiento activo de su consumo calórico. Este cambio de perspectiva ha llevado a los consumidores a ver los reemplazos de comidas como alimentos funcionales que proporcionan micronutrientes esenciales que a menudo faltan en las comidas de conveniencia ultraprocesadas, en lugar de simples ayudas dietéticas. Las marcas se están adaptando a esta tendencia destacando ingredientes como minerales biodisponibles como el magnesio quelado y el bisglicinato ferroso, fibras prebióticas como la inulina y el almidón resistente, y ácidos grasos omega-3 como el DHA de algas, diferenciándose de los polvos de proteínas convencionales. Ensure de Abbott, que alcanzó más de USD 3 mil millones en ventas globales en 2024, reformuló su línea de productos principal para incluir 27 vitaminas y minerales. Esta estrategia apunta a los consumidores que ven los reemplazos de comidas como una forma de abordar las deficiencias dietéticas en lugar de como opciones de alimentos de emergencia. La medicalización de la nutrición ha elevado la categoría de ser discrecional a esencial, garantizando una demanda constante incluso durante las recesiones económicas.
Innovación de Productos en Variantes de Origen Vegetal, Bajo Contenido de Azúcar y Funcionales
De 2010 a 2023, los datos de Google Trends destacaron un notable aumento del 3.355% en la adopción de proteínas de origen vegetal. Este crecimiento está impulsado principalmente por la creciente popularidad de las dietas flexitarianas, el mayor enfoque en la evitación de alérgenos y las crecientes preocupaciones de sostenibilidad, particularmente entre los consumidores millennials y de la Generación Z. Los aislados de proteína de guisante se han convertido en fuertes competidores, igualando al suero de leche en digestibilidad y perfiles de aminoácidos. Además, los concentrados de haba y frijol mungo, con sus perfiles de sabor neutros, están simplificando el proceso de formulación. Abordando las preocupaciones de los consumidores sobre los 15 a 20 gramos de azúcares añadidos en las formulaciones tradicionales, Beachbody lanzó Shakeology 0g de Azúcar Añadido en junio de 2024. Este producto, endulzado con fruta del monje y stevia, aporta entre 130 y 140 kilocalorías por porción. Los ingredientes anteriormente limitados a marcas de bienestar de nicho, como los adaptógenos (por ejemplo, ashwagandha y rhodiola), los nootrópicos (por ejemplo, melena de león y citicolina) y los probióticos (por ejemplo, Lactobacillus rhamnosus GG), están entrando ahora en los productos convencionales. Este cambio está difuminando la distinción entre los reemplazos de comidas y los suplementos dietéticos. En consecuencia, los organismos reguladores están bajo presión para establecer estándares de etiquetado más claros. Por ejemplo, la actualización de diciembre de 2024 de la FDA sobre la declaración "saludable" excluye explícitamente los productos con azúcares añadidos que superen los 2,5 gramos por porción.
Respaldos Médicos para el Control de Peso y el Manejo de la Desnutrición
Los médicos apoyan cada vez más los reemplazos de comidas para el control del peso y la remisión de la diabetes, impulsados por la creciente evidencia clínica. El ensayo Look AHEAD, que monitoreó a los participantes durante 8 años, reveló que las intervenciones intensivas en el estilo de vida que incorporan reemplazos de comidas resultaron en una pérdida de peso sostenida y un menor riesgo cardiovascular. De manera similar, los ensayos DIRECT y DIADEM-I, que emplearon protocolos de reemplazo total de la dieta, reportaron tasas de remisión de diabetes tipo 2 del 46% y el 61%, respectivamente. Estos notables hallazgos llevaron a la Asociación Brasileña para el Estudio de la Obesidad y el Síndrome Metabólico (ABESO) a recomendar los reemplazos de comidas como una intervención de Clase IIa, Nivel A para dietas estructuradas bajas en calorías en sus directrices de 2024. Para abordar la desnutrición, la Organización Mundial de la Salud respalda los alimentos terapéuticos listos para usar para la desnutrición aguda grave, una categoría estrechamente asociada con los batidos de alto contenido proteico, particularmente en la atención pediátrica y geriátrica[2]Fuente: Organización Mundial de la Salud, "Directriz: Alimentos Terapéuticos Listos para Usar," who.int. Para satisfacer la creciente demanda de PediaSure y Ensure, productos frecuentemente recetados por médicos para dificultades de crecimiento y pérdida muscular relacionada con la edad, Abbott estableció nuevas instalaciones de fabricación en Jhagadia, India; Tipp City, Ohio; y Jiaxing, China en 2025.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio Regulatorio sobre Declaraciones Nutricionales y Contenido de Azúcar | -0.9% | Global, con la aplicación más estricta en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Intensa Competencia de Barras, Sopas y Alternativas Listas para Beber | -0.7% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Falta de Saciedad en Comparación con las Comidas Sólidas | -0.5% | Global | Mediano plazo (2-4 años) |
| Altos Costos en Comparación con los Alimentos Integrales | -0.6% | Global, con mayor impacto en los mercados emergentes sensibles al precio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio Regulatorio sobre Declaraciones Nutricionales y Contenido de Azúcar
En diciembre de 2024, la FDA finalizó nuevos criterios para la declaración "saludable", introduciendo límites sobre grasas saturadas, sodio y azúcares añadidos. Estos estándares actualizados descalifican muchas formulaciones de productos existentes, lo que requiere que las marcas reformulen o dejen de incluir mensajes de salud en el frente del envase. Los productos con más de 2,5 gramos de azúcares añadidos por porción tienen prohibido llevar declaraciones "saludables", lo que excluye efectivamente los sabores de chocolate y vainilla endulzados con azúcar de caña o jarabe de maíz de alta fructosa. Además, en 2024, la Administración de Alimentos y Medicamentos propuso normas de etiquetado nutricional en el frente del envase. Estas normas requerirían la divulgación clara del contenido de grasas saturadas, sodio y azúcares añadidos. Si bien esto mejora la transparencia, también expone las debilidades de formulación que los competidores podrían explotar mediante publicidad comparativa. En la Unión Europea, el Reglamento 609/2013 impone requisitos estrictos para los reemplazos de comidas destinados al control de peso. Estos productos deben proporcionar entre 200 y 400 kilocalorías, al menos el 25% de la ingesta diaria recomendada de vitaminas y minerales, y un mínimo de 25 gramos de proteína. Estos estándares crean una barrera de cumplimiento que las marcas más pequeñas a menudo tienen dificultades para superar. En Brasil, la regulación RDC 243/2018 de ANVISA clasifica los suplementos dietéticos como "Suplemento Alimentar". Esta regulación restringe las listas de ingredientes a los descritos en la IN 28/2018 y la IN 29/2018. Además, el proceso de registro, que tarda entre 12 y 18 meses, representa un desafío significativo para los nuevos participantes en el mercado.
Intensa Competencia de Barras, Sopas y Alternativas Listas para Beber
De 2013 a 2024, las barras de proteínas experimentaron un aumento cuádruple en las declaraciones de alto contenido proteico, según Mintel. Estas barras compiten ahora directamente con los batidos, atendiendo a los consumidores conscientes de la salud que buscan conveniencia. Las barras ofrecen mejor portabilidad, ya que no requieren refrigeración y eliminan el riesgo de derrames. Su forma sólida también mejora la saciedad al promover una mayor distensión gástrica y un vaciado gástrico más lento en comparación con los líquidos. Introducida en otoño de 2024, la David Bar aporta 28 gramos de proteína, 150 kilocalorías y cero azúcar. Este producto representa la próxima generación de formulaciones de barras, igualando o superando los perfiles de macronutrientes de los batidos sin necesidad de botellas agitadoras ni licuadoras. Marcas como Huel y Soylent están redefiniendo las categorías con kits de comidas listas para comer, sopas y tazones refrigerados. Estos productos incorporan ingredientes de alimentos integrales y ofrecen variedad de texturas, abordando las limitaciones asociadas con los batidos líquidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Concentrados Capturan la Demanda Orientada al CostoSe proyecta que los concentrados y jarabes crezcan a una impresionante CAGR del 11,20%, superando la tasa de crecimiento general del mercado de batidos de reemplazo de comidas. Este formato es particularmente favorecido por hospitales y escuelas debido a su rentabilidad; un litro puede rendir hasta 15 porciones, reduciendo significativamente los gastos de flete y embalaje en casi un 70% en comparación con las opciones listas para beber (RTD). Por otro lado, se espera que los productos RTD, conocidos por su conveniencia, mantengan una posición dominante, capturando una notable participación en los ingresos del 58,21% en 2025. Las mezclas en polvo ocupan un punto intermedio entre los concentrados y los productos RTD, pero su proceso de preparación de múltiples pasos puede disuadir a los consumidores que buscan soluciones rápidas y móviles. Los avances en la tecnología de microencapsulación están mejorando la vida útil de los polvos, mientras que los lanzamientos de productos centrados en el sabor, como los de Huel, están demostrando que los polvos pueden ofrecer una variedad comparable a las opciones RTD.
El segmento de concentrados también está ganando terreno debido a su alineación con los mandatos medioambientales, ya que utiliza menos plástico en comparación con otros formatos. Sin embargo, persisten ciertos desafíos, incluida la alta viscosidad, que limita la carga de proteínas, y el riesgo de errores de dilución del sabor, que pueden afectar negativamente la aceptación del consumidor. Para abordar estos desafíos, los productos RTD están evolucionando mediante la introducción de variantes de origen vegetal y sin azúcar. Estas innovaciones tienen como objetivo reducir la brecha entre costo y rendimiento, al tiempo que garantizan una presencia competitiva en los estantes del mercado.


Por Grupo de Edad:
Los Batidos Pediátricos Superan a la Base Principal de AdultosImpulsado por la creciente medicalización de la suplementación del crecimiento, se proyecta que el segmento infantil se expanda a una sólida CAGR del 9,81% hasta 2031. El creciente éxito de PediaSure en India destaca la tendencia creciente de los médicos que recetan productos nutricionales para abordar las dificultades de alimentación en los niños. Este cambio refleja una aceptación más amplia de las soluciones nutricionales de grado médico para la atención pediátrica. En contraste, el grupo de adultos, que se espera represente una participación de mercado del 45,68% en 2025, muestra signos de saturación del mercado. Sin embargo, empresas como Herbalife continúan manteniendo su posición en este segmento utilizando un modelo de marketing multinivel que enfatiza el coaching personalizado para involucrar a los consumidores de manera efectiva.
Mientras tanto, el segmento de adultos mayores exhibe el mayor consumo per cápita de productos nutricionales, impulsado por el aumento de los requerimientos de proteínas de 1,0-1,2 g/kg de peso corporal, según lo recomendado por las directrices dietéticas geriátricas. Las políticas de reembolso sanitario y la cobertura de seguros están influyendo cada vez más en la dinámica del mercado, desplazando el enfoque hacia las fórmulas nutricionales pediátricas y para adultos mayores. Estas fórmulas especializadas no solo alcanzan precios premium, sino que también demuestran una menor elasticidad promocional en comparación con las unidades de mantenimiento de existencias (SKU) para adultos convencionales. Esta tendencia subraya la creciente demanda de soluciones nutricionales específicas que atienden a grupos de edad y necesidades de salud particulares.
Por Canal de Distribución:
El Comercio Minorista en Línea Captura la Economía de SuscripciónSe espera que el comercio minorista en línea y D2C crezcan a una sólida CAGR del 10,58%, impulsados por los avances en los sistemas de reabastecimiento automatizado y la ventaja de las menores tarifas de canal. Marcas como Soylent y Huel están aprovechando los modelos de suscripción ofreciendo descuentos que van del 12% al 25%, lo que ha aumentado con éxito la frecuencia de compra de dos a cuatro pedidos anuales. Además, la integración de funciones de comercio social en plataformas como TikTok e Instagram está transformando la participación de los influenciadores en experiencias de pago fluidas y expeditas, especialmente atractivas para los consumidores de la Generación Z que priorizan la conveniencia y la interacción digital.
Los supermercados e hipermercados continúan dominando con una sustancial participación de mercado del 71,25%, principalmente debido a su capacidad para atraer un alto tráfico de clientes. Sin embargo, la imposición de tarifas de colocación y garantías de reducción de precios está ejerciendo presión sobre los márgenes de las marcas, lo que hace que la rentabilidad sea un desafío. Las tiendas de conveniencia y farmacias siguen siendo esenciales para satisfacer las necesidades de compras de reposición, como lo demuestra la amplia disponibilidad de Premier Protein en los establecimientos de CVS y 7-Eleven. Mientras tanto, las tiendas especializadas en nutrición están creando un nicho al ofrecer asesoramiento experto, lo que mejora significativamente las tasas de conversión para productos clínicamente orientados como Ensure y Boost, atendiendo a los consumidores que buscan soluciones nutricionales personalizadas.
Análisis Geográfico
Mercado de Batidos de Reemplazo de Comidas en América del Norte
América del Norte generó el 48,25% de los ingresos del mercado de batidos de reemplazo de comidas en 2025, respaldada por el reembolso de seguros para nutrición médica y una cobertura minorista diversificada. La alta prevalencia de obesidad y la aceptación médica de los reemplazos de comidas sostienen el interés de los consumidores. El endurecimiento de las declaraciones de propiedades nutricionales por parte de la FDA en 2024 impondrá gastos de reformulación hasta 2027, especialmente para los sabores con alto contenido de azúcar. La consolidación persiste, como lo ilustra la adquisición de Muscle Milk por parte de Hormel en 2024, que refuerza su cartera de bebidas con alto contenido de proteínas.
Mercado de Batidos de Reemplazo de Comidas en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 11,28% hasta 2031. La urbanización, el aumento de la renta disponible y la simplificación de las regulaciones de importación permiten a las multinacionales localizar fórmulas en India, China y el Sudeste Asiático. Abbott amplió su capacidad de fabricación en Jhagadia y Jiaxing durante 2025 para satisfacer la demanda pediátrica y geriátrica. Se prevé que la población china mayor de 60 años alcance los 400 millones para 2035, lo que sustenta un crecimiento sostenido del volumen de batidos con alto contenido de proteínas.
Mercado de Batidos de Reemplazo de Comidas en EMEA y América del Sur
Europa aplica el Reglamento (UE) 609/2013, lo que genera elevados costos de cumplimiento que favorecen a los actores establecidos[3]Fuente: EUR-Lex, "Reglamento (UE) N.º 609/2013," eur-lex.europa.eu. Alemania lidera el consumo per cápita gracias a sus sólidos canales de farmacia, mientras que el sistema de calificación Nutri-Score de Francia penaliza los productos con alto contenido de azúcar. América del Sur enfrenta volatilidad cambiaria, ya que la depreciación del real brasileño eleva los costos de insumos de suero de leche y pone a prueba la elasticidad de precios. Las listas restrictivas de ingredientes de ANVISA ralentizan aún más la entrada de nuevos competidores. Oriente Medio y África presentan un potencial a largo plazo a medida que los gobiernos abordan la obesidad y la desnutrición, como lo evidencia el crecimiento anual del 6,3% en productos para el control del peso en Sudáfrica.

Panorama regulatorio
La regulación de los batidos sustitutivos de comidas abarca normas alimentarias generales y, en algunos mercados, estándares de composición específicos para productos posicionados para el control de peso o la nutrición médica. En Estados Unidos, la FDA finalizó una definición actualizada para la declaración de contenido nutricional implícita "healthy" el 27 de diciembre de 2024, endureciendo los límites de grasas saturadas, sodio y azúcares añadidos, con una fecha de cumplimiento obligatorio del 25 de febrero de 2028. La FDA también estableció el 1 de enero de 2028 como fecha uniforme de cumplimiento para las regulaciones finales de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, lo que determina cuándo deben implementarse las actualizaciones de etiquetas y declaraciones en los distintos portafolios.
Otros mercados importantes también aplican requisitos específicos de categoría que condicionan las decisiones de formulación y etiquetado. En la Unión Europea, el Reglamento (UE) N.º 609/2013 regula los alimentos destinados a grupos específicos, incluidos los sustitutivos de la dieta total para el control de peso, y vincula el cumplimiento a las normas más amplias de la UE sobre información alimentaria. Australia regula los sustitutivos formulados de comidas bajo el Código de Normas Alimentarias (Norma 2.9.3), con una ventana de transición de etiquetado que va del 13 de septiembre de 2024 al 13 de septiembre de 2029, mientras que Canadá establece los requisitos para sustitutivos de comidas bajo el Reglamento de Alimentos y Drogas B.24.200 (última modificación en abril de 2026). En conjunto, estas normas refuerzan la necesidad de especificaciones de producto y una gobernanza de declaraciones específicas para cada mercado.
Análisis de la cadena de valor
La cadena de valor comienza con insumos que incluyen proteínas lácteas (concentrados de suero y proteína de leche), proteínas vegetales (guisante y otras legumbres), aceites y MCT, fibras, edulcorantes, vitaminas y minerales, sabores, y envases (botellas de porción individual, tapas, etiquetas y cartones). A la formulación y la mezcla de premezclas les sigue el procesamiento y el llenado. Los productos RTD suelen depender de capacidades de UHT y envasado aséptico, mientras que los polvos, concentrados y jarabes utilizan más mezcla en seco, concentración y formatos de envasado estables. La trazabilidad de los ingredientes y los sistemas de calidad están cada vez más vinculados a la adquisición, dado que las declaraciones nutricionales y los estándares específicos de categoría en Estados Unidos, la Unión Europea, Canadá y Australia exigen especificaciones auditadas y documentación coherente.
La producción intermedia la llevan a cabo plantas propiedad de las marcas y coenvasadores, y luego se canaliza a través de canales posteriores. Los supermercados e hipermercados siguen siendo centrales para la distribución en volumen, mientras que las tiendas de conveniencia y farmacias respaldan las compras de reposición y los puntos de venta de nutrición especializada atienden productos con posicionamiento clínico. El comercio electrónico y el D2C añaden logística de suscripción, reposición automatizada y datos directos del consumidor. Los principales puntos de friccción incluyen la volatilidad en los insumos de proteínas y micronutrientes, las fluctuaciones en el costo del envasado y las limitaciones de capacidad para las líneas asépticas, todo lo cual afecta la racionalización de SKU (RTD frente a polvos frente a concentrados) y las decisiones sobre la huella de fabricación regional.
Panorama Competitivo
El mercado de batidos de reemplazo de comidas, con una concentración moderada, destaca el dominio de algunas multinacionales clave: Abbott, Nestlé, Glanbia, Herbalife y Danone. Ensure de Abbott alcanzó un hito significativo en 2024, superando los USD 3 mil millones en ingresos. Este éxito fue impulsado por su sólida validación clínica y su posicionamiento estratégico dentro de los marcos de reembolso. De manera similar, Herbalife demostró su capacidad para adaptarse a las tendencias emergentes con el lanzamiento en febrero de 2024 de su Complemento Nutricional GLP-1, mostrando cómo los actores establecidos se están alineando con las innovaciones adyacentes a los medicamentos para mantener su relevancia y capturar nuevas oportunidades.
Los competidores de origen digital están aprovechando la integración avanzada de datos para disrumpir el mercado. Marcas como AG1 y Huel han integrado sus ofertas con aplicaciones de seguimiento de fitness, lo que les permite ofrecer paquetes de suscripción personalizados. Este enfoque no solo mejora el valor de vida del cliente, sino que también elimina la necesidad de tarifas de colocación, proporcionando una ventaja competitiva. Además, las marcas más pequeñas están capitalizando atributos como las formulaciones de origen vegetal y las opciones sin azúcar para crear nichos distintos, eludiendo eficazmente las carteras de los grandes actores establecidos. Las fusiones y adquisiciones siguen siendo una estrategia de crecimiento crítica en este mercado. Por ejemplo, la adquisición por fases de Orgain por parte de Nestlé fortalece su cartera de productos de origen vegetal, mientras que la introducción por parte de Glanbia de una variante vegetal de SlimFast se alinea con la creciente tendencia de consumidores flexitarianos, diversificando aún más su oferta.
El cumplimiento normativo continúa dando forma al panorama competitivo, creando tanto desafíos como oportunidades. Las empresas que invierten de manera proactiva en iniciativas de reducción de azúcar y adoptan prácticas de etiquetado limpio están mejor posicionadas para defender sus declaraciones de producto y mantener la visibilidad en los estantes. Esto es particularmente crucial a medida que las regulaciones globales de etiquetado de perfiles nutricionales se vuelven cada vez más estrictas, lo que obliga a los actores del mercado a adaptarse e innovar para cumplir con los estándares en evolución.
Líderes de la Industria de Batidos de Reemplazo de Comidas
Abbott Laboratories
Nestlé S.A.
Glanbia PLC
Amway Corp.
Herbalife Nutrition
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Batidos de Reemplazo de Comidas
- Abbott Laboratories
- Glanbia PLC (SlimFast)
- Herbalife Nutrition Ltd.
- Nestlé S.A. (Orgain, Boost)
- The Simply Good Foods Co. (Atkins)
- Huel Ltd.
- Soylent Nutrition Inc.
- Amway Corp. (Nutrilite)
- Danone S.A. (Ensure)
- Kellogg Company (Special K)
- Beachbody LLC (Shakeology)
- Premier Nutrition Co. (Premier Protein)
- IdealShape LLC
- Garden of Life LLC
- Labrada Nutrition
- Vega (WhiteWave Foods)
- PepsiCo Inc.(Muscle Milk)
- GNC Holdings Inc.
- Orgain Inc.
- Jimmy Joy
Lea el análisis de las empresas de batidos de reemplazo de comidas

Oportunidades de mercado y perspectivas futuras
El desarrollo de productos está abriendo espacio en blanco en la intersección de mayor densidad de proteína, menor azúcar y posicionamiento funcional específico. Abbott amplió su capacidad de fabricación en 2025 en ubicaciones como Jhagadia (India), Tipp City, Ohio, y Jiaxing (China) para respaldar la demanda de nutrición alineada médicamente vinculada a casos de uso pediátrico y geriátrico. Al mismo tiempo, los criterios más estrictos de la FDA para la declaración "healthy" (finalizados en diciembre de 2024) elevan el nivel exigido de cumplimiento en azúcar y perfil nutricional, creando espacio para sustitutivos de comidas reformulados y de etiqueta limpia que puedan mantener mensajes en la parte frontal del envase.
Las ocasiones de uso y los formatos también se están ampliando más allá de los clásicos batidos RTD de porción individual. En julio de 2026, PepsiCo introdujo Quaker Oat Shake & Go como una mezcla seca que los consumidores combinan con líquido, y Danone amplió Silk con los Silk Protein Shakes de larga vida, posicionados en torno a la proteína vegetal y la fibra, reforzando la innovación continua en ofertas portátiles y de larga vida que reducen la dependencia de la refrigeración. El aumento en los estándares de proteína, incluido el lanzamiento de Premier Protein Ultimate por parte de BellRing Brands en julio de 2026 con 42 g de proteína por botella, pone de relieve el espacio para que las marcas se diferencien con nutrición concentrada para el control de peso y el soporte muscular, sin descuidar el sabor, la textura y las limitaciones de etiquetado.
Recent Industry Developments in Mercado de Batidos de Reemplazo de Comidas
- Junio de 2026: Nestlé anunció la adquisición del 51% restante de la empresa de comidas listas para beber con sede en Múnich, yfood Labs, obteniendo la propiedad total. El acuerdo fortalece la posición de Nestlé en comidas RTD portátiles y centradas en la nutrición, y le proporciona una vía para escalar yfood a través de la huella de fabricación y distribución más amplia de Nestlé.
- Mayo de 2026: Abbott lanzó Ensure Strength Pro en India, posicionado en torno a una mezcla de 31 nutrientes que incluye 30 g de proteína para respaldar la fuerza y la nutrición integral de los adultos mayores. El lanzamiento centrado en India responde a la demanda de nutrición cercana al ámbito clínico y crea un puente más directo entre los sustitutivos de comidas para el consumidor y el posicionamiento de nutrición médica.
- Septiembre de 2024: Arla Foods introdujo Protein Food to Go en Dinamarca, una línea de bebidas sustitutivas de comidas a base de leche disponible en múltiples sabores con 30 g de proteína por porción, además de fibra, vitaminas y minerales. El lanzamiento aumentó la intensidad competitiva en Europa para los formatos RTD de nutrición completa y elevó las expectativas respecto a formulaciones con enfoque en proteína en el comercio minorista convencional.


Mercado de Batidos de Reemplazo de Comidas Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca batidos envasados posicionados y utilizados como sustitutivo de comidas, contabilizados en términos de valor a través de canales minoristas y en línea, incluidos productos listos para beber, mezclas en polvo y concentrados/jarabes. Nuestro enfoque se centra en productos que ofrecen un perfil calórico y nutricional planificado para sustituir una comida completa.
Exclusiones del alcance: excluimos los batidos de proteína estándar y las bebidas de recuperación deportiva que se comercializan principalmente para el rendimiento o el aumento muscular en lugar de sustituir una comida.
Visión general de la segmentación
- Por Tipo de Producto
- Mezcla en Polvo
- Listo para Beber (RTD)
- Concentrados y Jarabes
- Por Grupo de Edad
- Niños (≤12 años)
- Adultos (18-64 años)
- Adultos Mayores (65+)
- Por Canal de Distribución
- Supermercados e Hipermercados
- Tiendas de Conveniencia y Farmacias
- Comercio Minorista en Línea y D2C
- Tiendas Especializadas en Nutrición
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Bélgica
- Polonia
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con orientaciones públicas sobre nutrición y etiquetado, porque ayudan a diferenciar los sustitutivos de comidas de bebidas y suplementos adyacentes. Revisamos fuentes como la FDA de EE. UU. (etiquetado y declaraciones), materiales de la Comisión Europea y la EFSA sobre alimentos con declaraciones nutricionales, y las orientaciones del Codex Alimentarius que condicionan las prácticas de etiquetado en muchos países.
Para fundamentar las señales de demanda, también utilizamos indicadores de salud y dieta de fuentes como la Organización Mundial de la Salud y la OCDE, seguidos de verificaciones direccionales de comercio y envíos utilizando series aduaneras de estilo UN Comtrade cuando resultó pertinente. Luego se utilizaron informes anuales de empresas, presentaciones para inversores, prensa de reputación reconocida y una suscripción de pago para datos financieros y noticias corporativas, con el fin de mapear las carteras de marcas, los cambios en la combinación de canales (incluido el canal en línea) y las narrativas de precios. Las fuentes documentales mencionadas aquí son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con líderes de producto y comerciales en el ámbito de la nutrición envasada, equipos de categoría minorista y socios de distribución, de modo que nuestros datos sobre volúmenes, escalas de precios y dinámicas de canal pudieran verificarse frente a los patrones de compra. También conversamos con especialistas regionales para confirmar cómo varían el posicionamiento de los sustitutivos de comidas, la sensibilidad a las declaraciones y el comportamiento de suscripción en línea según la geografía, y luego utilizamos estos aportes para ajustar los supuestos que eran más débiles en los datos públicos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 19% | APAC: 40% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 34% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 47% | Américas: 24% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comenzó a partir de una construcción de arriba hacia abajo que reconstruye el valor de la categoría por región utilizando señales de consumo y la estructura del canal, y luego se traduce en un total global único tras verificaciones de coherencia cambiaria. Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como el precio por porción muestreado multiplicado por el número estimado de porciones vendidas en los canales clave, seguido de verificaciones con distribuidores y minoristas cuando había datos disponibles.
Los principales insumos del modelo incluyeron la combinación entre productos listos para beber frente a mezclas en polvo frente a concentrados/jarabes, la penetración del comercio electrónico y del D2C, los tamaños de envase típicos y las porciones por envase, los movimientos del precio de venta promedio por formato, y los cambios vinculados al interés en el control de peso y a la alimentación por conveniencia. Cuando las divulgaciones corporativas no separaban claramente los batidos sustitutivos de comidas de las bebidas nutricionales adyacentes, los ingresos se ajustaron utilizando el mapeo de la cartera y rangos de asignación basados en entrevistas, y la brecha restante se gestionó mediante un escalamiento a nivel regional anclado a las participaciones por canal.
Para el pronóstico, utilizamos análisis de escenarios de modo que la inflación de precios a corto plazo, el ritmo de reformulación (para la reducción de azúcar y el aumento de densidad de proteína) y el crecimiento de las suscripciones en línea pudieran variarse sin romper el modelo. Los supuestos se revisaron con expertos primarios para que la curva final refleje lo que se espera que ocurra en los estantes, y no solo lo que sugiere una tendencia.
Validación de datos y ciclo de actualización
Verificamos cruzadamente los resultados mediante triangulación desde tres ángulos, concretamente las señales del lado de la demanda, el comportamiento del canal y las divulgaciones del lado de los proveedores, y luego buscamos variaciones demasiado grandes para explicarse por la combinación de productos o el tipo de cambio. Cuando surgieron anomalías, se revisó el rastro de datos de entrada y se realizaron seguimientos específicos para confirmar si el problema provenía de la definición, la fijación de precios o la asignación de canales.
Antes de la aprobación final, el modelo pasa por una revisión de analista de varias etapas, que incluye verificaciones de lógica a nivel de región y formato, seguidas de verificaciones de coherencia frente a las dinámicas conocidas de la categoría. Los informes se actualizan anualmente, con actualizaciones provisionales activadas por eventos materiales como cambios regulatorios importantes, grandes cambios de cartera o movimientos de precios pronunciados, y se realiza una última verificación de actualidad justo antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de batidos sustitutivos de comidas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los batidos sustitutivos de comidas pueden parecer muy dispares, incluso cuando todos hablan de la misma necesidad del consumidor. Las diferencias suelen provenir de cómo se traza el límite entre los verdaderos sustitutivos de comidas y las bebidas nutricionales adyacentes, además de diferencias en cómo se tratan las ventas en línea, el precio por porción y la temporalidad cambiaria.
Las verificaciones de precios por formato (RTD frente a mezcla en polvo) y la validación de la combinación de canales a partir de entrevistas son la evidencia que mantiene a Mordor Intelligence anclado a un conjunto de demanda de sustitutivos de comidas en lugar de una categoría más amplia de bebidas proteicas. Cuando otros editores incluyen batidos de recuperación deportiva, barras sustitutivas de comidas o productos sustitutivos de comidas más amplios, el total naturalmente se desplaza. También puede variar si el año base y los supuestos de inflación no se actualizan con la misma periodicidad.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6.18 mil millones de USD (2025) | |
| Revista Especializada A | 6.16 mil millones de USD (2025) | Utiliza un alcance narrativo más amplio que puede no separar de manera consistente los batidos sustitutivos de comidas de las bebidas nutricionales adyacentes en todas las regiones, y el detalle metodológico sobre la fijación de precios a nivel de formato y la ponderación de canales es limitado. |
| Publicación del Sector B | 5.19 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo con supuestos diferentes de inflación y tipo de cambio, y las reglas de inclusión parecen permitir mayor variación en lo que se considera un batido sustitutivo de comidas en los distintos mercados. |
La diferencia se explica principalmente por el control de la definición, la selección del año y la forma en que se traslada el precio por porción según el formato. Al mantener el alcance limitado a batidos posicionados como sustitutivos de comidas y luego validar la combinación de formatos y las participaciones por canal, la estimación resulta más fácil de rastrear y de actualizar cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de batidos de reemplazo de comidas?
El tamaño del mercado de batidos de reemplazo de comidas es de USD 6,52 mil millones en 2026.
¿A qué velocidad se espera que crezca la categoría hasta 2031?
Se proyecta que los ingresos avancen a una CAGR del 8,38%, alcanzando USD 9,65 mil millones en 2031.
¿Qué formato de producto lidera las ventas actualmente?
Los batidos listos para beber tienen la mayor participación con el 58,21% de los ingresos de 2025.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico registre una CAGR del 11,28% hasta 2031 debido a la urbanización y el aumento del ingreso disponible.
Última actualización de la página el:



