
Marktgröße und Marktanteil für Schiffsbefestigungsmittel
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.36 Milliarden US-Dollar |
| Marktgröße (2032) | 4.39 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.52 % |
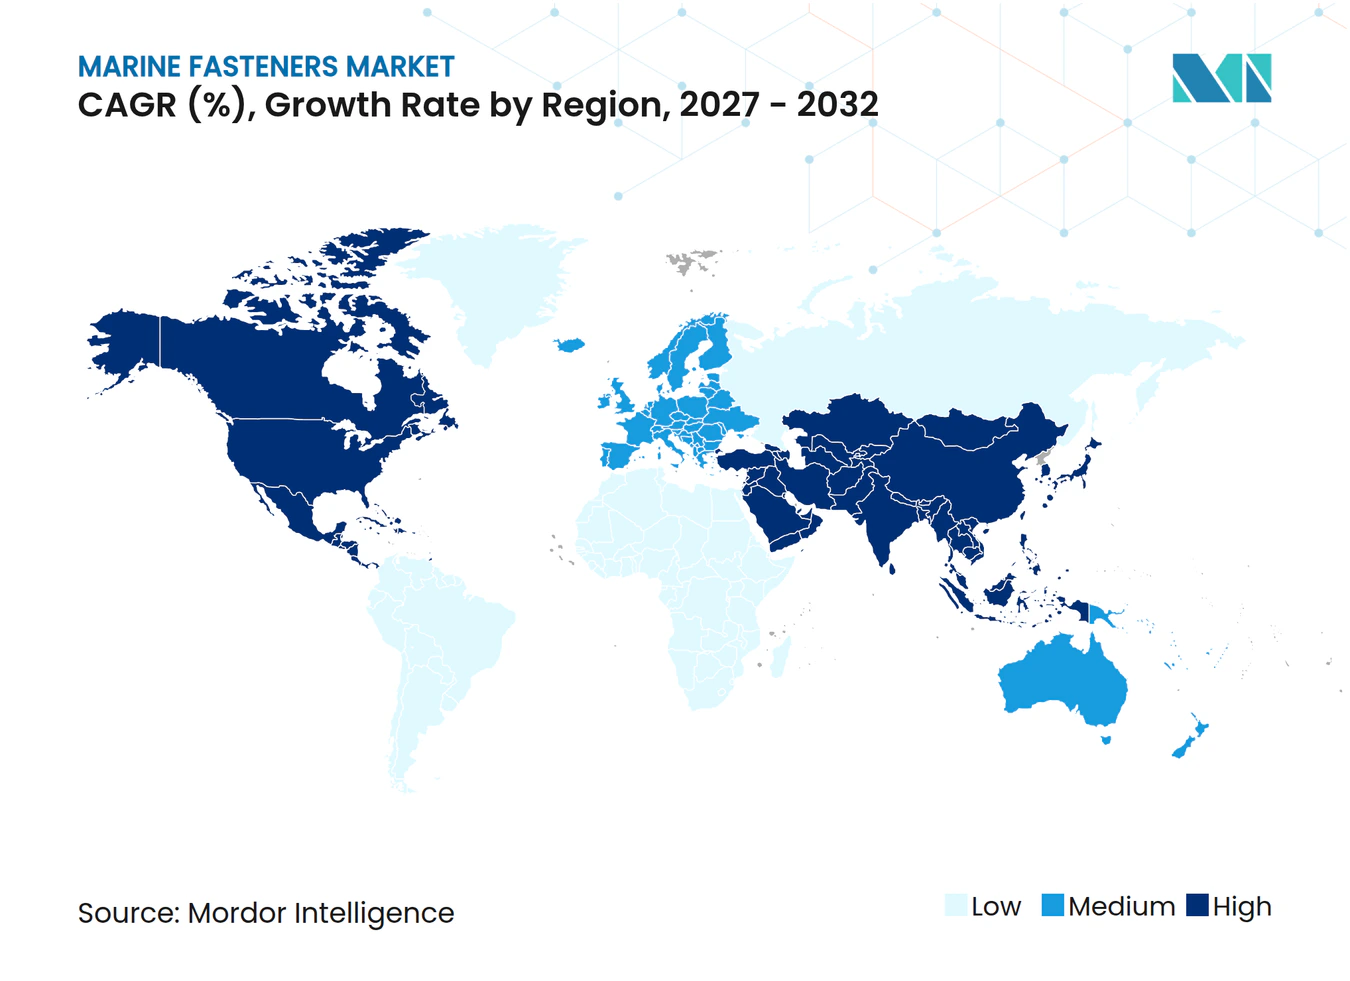
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schiffsbefestigungsmittel von Mordor Intelligence
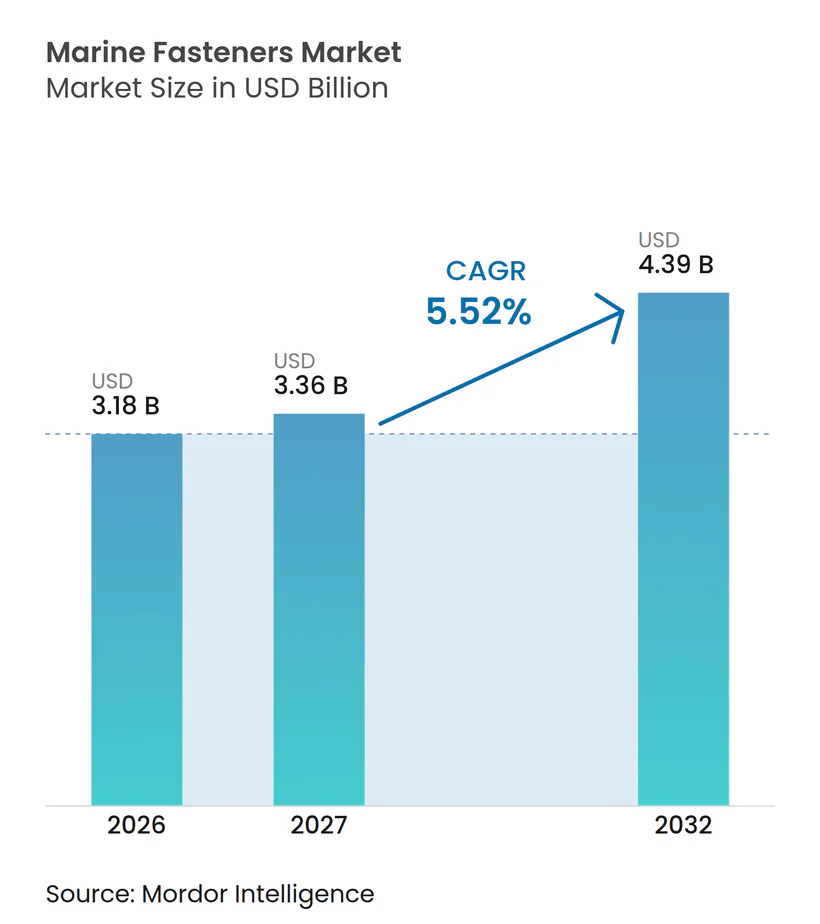
Die Marktgröße für Schiffsbefestigungselemente wurde 2026 auf 3,18 Milliarden USD geschätzt und soll von 3,36 Milliarden USD im Jahr 2027 auf 4,39 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,52 % von 2027 bis 2032. Der Markt wird durch den Schiffbau, die Flotteninstandhaltung, Offshore-Aktivitäten und den Bedarf an Materialien gestützt, die Salzwassereinwirkung, Vibrationen, Temperaturschwankungen und langen Wartungsintervallen standhalten. Neue Schiffsbestellungen erhöhen das Volumen der Befestigungselemente, die vor Baubeginn spezifiziert werden, während eine alternde Flotte die Nachfrage nach Ersatzteilen während der Trockendockung und anderer geplanter Reparaturarbeiten aufrechthält. Schiffe mit alternativen Kraftstoffen und Offshore-Strukturen erfordern detailliertere Anforderungen an Material, Beschichtung und Zertifizierung als Standardschiffe, was die Nachfrage nach Lieferanten schafft, die Produkte auf die Betriebsumgebung eines Projekts abstimmen können. Lieferanten, die Materialrückverfolgbarkeit dokumentieren, Bestände verwalten, technischen Support bieten und Klassifizierungsanforderungen erfüllen können, sind besser positioniert, um diese Projekte zu bedienen. Der Markt für Schiffsbefestigungselemente profitiert auch, wenn Betreiber Servicelebensdauer und Wartungsplanung gegenüber dem niedrigsten Kaufpreis priorisieren und zugelassene Lieferanten nutzen, um Zeitplan- und Betriebsrisiken zu reduzieren.
Wichtigste Erkenntnisse des Berichts
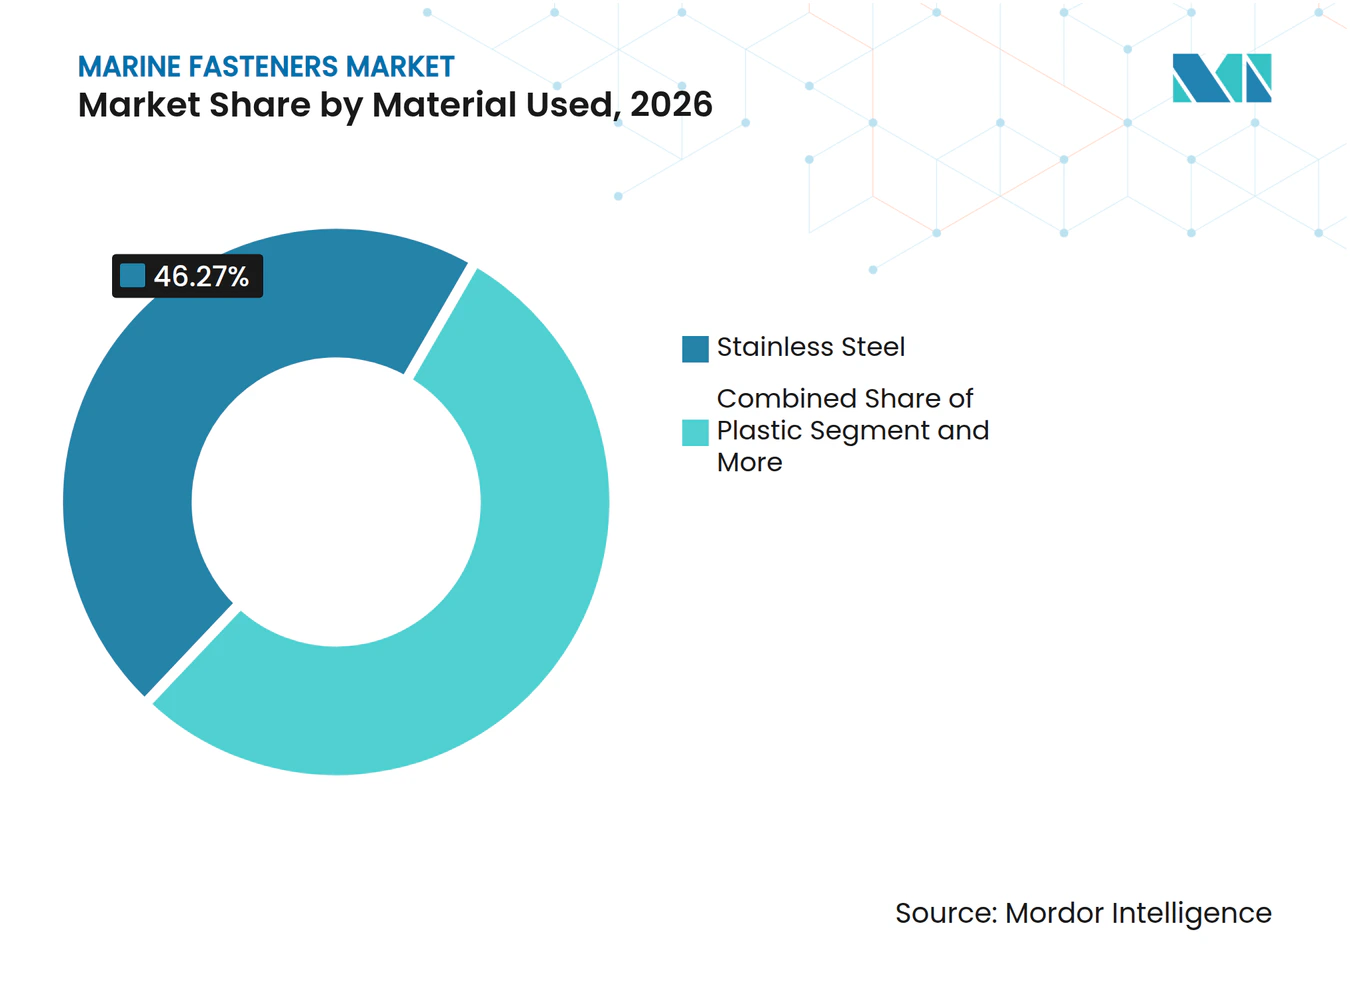
- Nach Material entfiel 2026 ein Marktanteil von 46,27 % auf Edelstahl im Markt für Schiffsbefestigungselemente, während Kunststoffbefestigungselemente bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen werden.
- Nach Produkttyp entfiel 2026 ein Marktanteil von 28,14 % auf Schraubenbolzen im Markt für Schiffsbefestigungselemente, während Kippanker bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
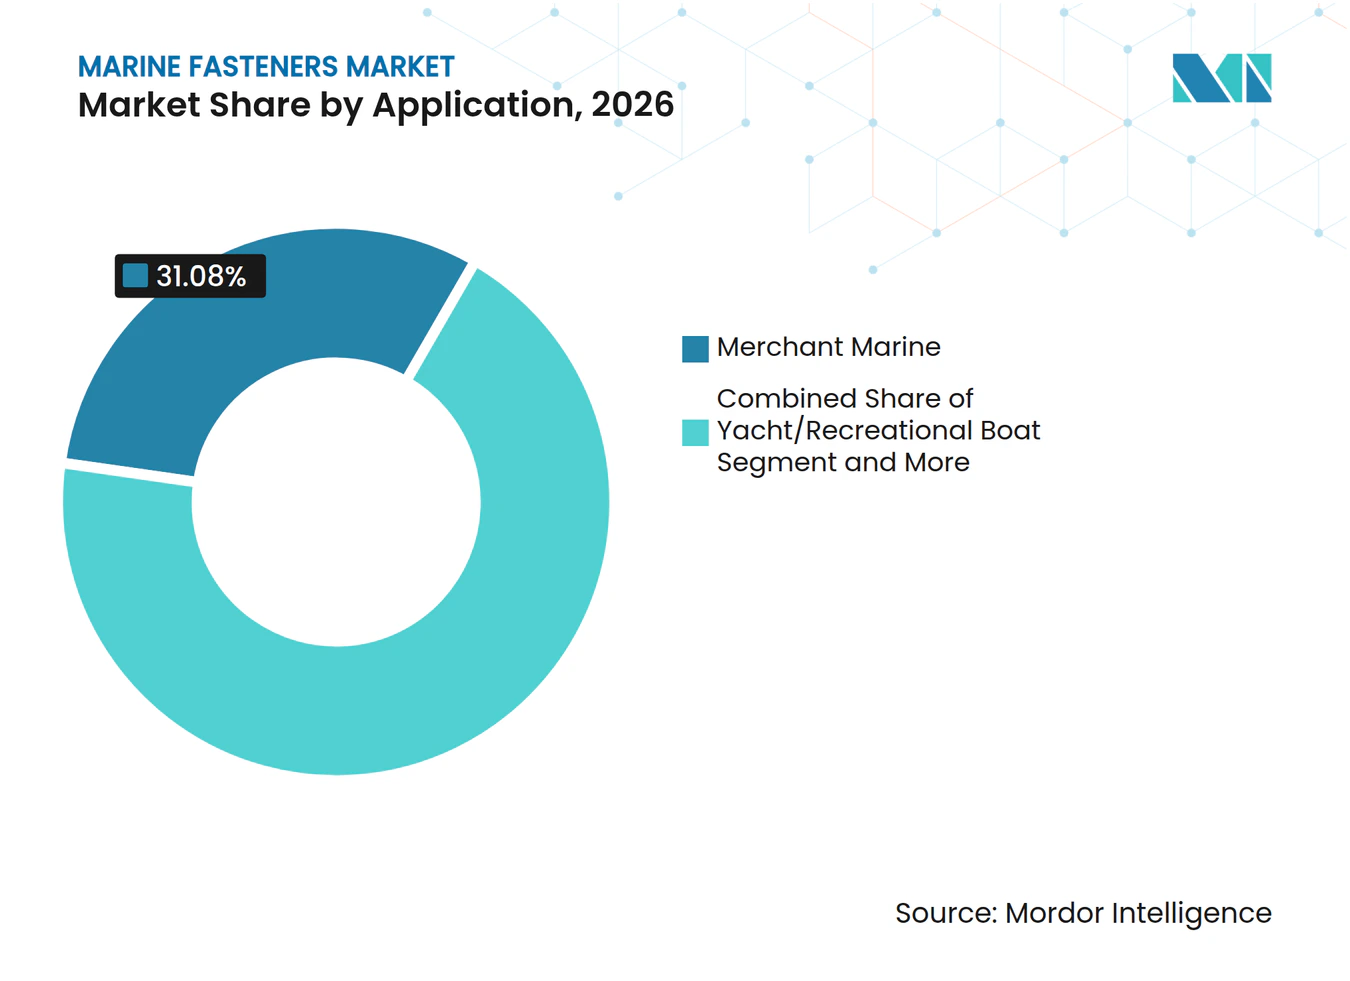
- Nach Anwendung entfiel 2026 ein Marktanteil von 31,08 % auf die Handelsmarine im Markt für Schiffsbefestigungselemente, während Offshore-Versorgungsschiffe bis 2032 voraussichtlich mit einer CAGR von 8,61 % wachsen werden.
- Nach Beschichtung und Oberflächenbehandlung entfielen 2026 ein Marktanteil von 38,22 % auf feuerverzinkte Produkte im Markt für Schiffsbefestigungselemente, während PTFE/Xylan und andere Fluorpolymerbeschichtungen bis 2032 voraussichtlich mit einer CAGR von 7,46 % wachsen werden.
- Nach Geografie entfiel 2026 ein Marktanteil von 42,35 % auf den asiatisch-pazifischen Raum im Markt für Schiffsbefestigungselemente, während für Nordamerika bis 2032 eine CAGR von 7,12 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Erholung des Schiffbaus und Programme zur Flottenerneuerung | +1.8% | Global, konzentriert in China, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Offshore-Windparks erfordert schwere, korrosionsbeständige Befestigungsmittel | +1.3% | Asiatisch-pazifischer Raum, Nordsee (Vereinigtes Königreich, Deutschland), Ostküste Nordamerikas | Mittelfristig (2–4 Jahre) |
| Strenge IMO-Vorschriften zur Korrosionsprävention treiben Edelstahl-Nachrüstungen voran | +0.9% | Global, mit frühen Compliance-Vorteilen in der EU und Südkorea | Mittelfristig (2–4 Jahre) |
| Steigende Yacht- und Freizeitbootverkäufe in einkommensstarken Regionen | +0.5% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Sensorbestckte „intelligente” Befestigungselemente für die strukturelle Gesundheitsüberwachung im Marinewesen | +0.5% | Nordamerika, EU, Südkorea (Verteidigung und Offshore) | Langfristig (≥ 4 Jahre) |
| Lieferantengesteuerte Lagerhaltung (VMI) in Kits zur Verkürzung der Reparaturzeiten im Trockendock | +0.3% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Erholung des Schiffbaus und Programme zur Flottenerneuerung
Die Schiffsinvestitionen bis August 2026 beliefen sich auf 177,2 Milliarden USD, ein Anstieg von 31 % gegenüber dem Vorjahr, und treiben die Beschaffung von Struktur- und Systembefestigungselementen über alle Schiffsklassen hinweg an[1]. Werften in Südkorea haben Lieferpositionen bis 2028 gebucht, was Befestigungselementspezifikationen weit vor der Installation in Kaufentscheidungen einbringt und das Lieferantenengagement in frühe Entwurfsarbeiten verlagert. Dieses Umfeld begünstigt Lieferanten, die Zulassungen von Klassifikationsgesellschaften besitzen, Beschaffungspraktiken von Werften verstehen und Bestände vorhalten, um vorhersehbare künftige Nachfrage zu decken. Bestellungen für Massengutfrachter, Containerschiffe und LPG-Träger erfordern aufgrund unterschiedlicher Betriebsbedingungen und Sicherheitsanforderungen unterschiedliche Kombinationen aus Legierungen, Beschichtungen, Sicherungssystemen und Dokumentation. Der Schiffbau wird von Kapazität, Handel, Technologie, Umweltvorschriften, Industriepolitik und globalen Lieferketten beeinflusst, die alle Beschaffungsspezifikationen prägen. Eine alternde Handelsflotte hält auch die Reparaturnachfrage aufrecht, wenn die Neubauaktivität schwankt, da Trockendocks zertifizierte Ersatzteile, schnelle Lieferung und kompatible Hardware für kritische Verbindungen im Markt für Schiffsbefestigungselemente benötigen.
Ausbau von Offshore-Windparks erfordert schwere, korrosionsbeständige Befestigungsmittel
Offshore-Windstrukturen schaffen Nachfrage nach Befestigungselementen, die zyklischen Belastungen, Salzwassereinwirkung, schwierigen Reparaturbedingungen und langen Inspektionsintervallen standhalten können. AZTERLAN untersuchte hybride Befestigungselemente mit hochfesten Stahlkernen und Maraging-Stahlbeschichtungen für Offshore-Gewindeanwendungen [2]. Die Ergebnisse zeigten, dass das Materialdesign die Ermüdungsleistung und Korrosionsbeständigkeit in anspruchsvollen Offshore-Verbindungen verbessern kann, was die Bedeutung von Prüfvalidierung und Anwendungstechnik erhöht. Bei kritischen Verbindungen überwiegen Korrosionsbeständigkeit, Installationskonsistenz und Drehmomentkontrolle gegenüber Stückpreisüberlegungen. Der Markt für Schiffsbefestigungselemente kann von Offshore-Projekten profitieren, auch wenn sich deren Beschaffungszyklen von denen kommerzieller Schiffsbestellungen unterscheiden, da dieselbe Lieferantenbasis häufig Häfen, Werften und Offshore-Wartungsunternehmen bedient. Nord-Lock setzte seine hydraulischen Spannlösungen Boltight für ein südkoreanisches Offshore-Windprojekt ein und unterstrich damit die Bedeutung einer kontrollierten Verbindungsinstallation in Salzwasserumgebungen [3].
Strenge IMO-Vorschriften zur Korrosionsprävention treiben Edelstahl-Nachrüstungen voran
Der Leistungsstandard der Internationalen Seeschifffahrtsorganisation für Schutzbeschichtungen legt Anforderungen für Schutzbeschichtungssysteme in Ballasttanks fest. Diese Anforderungen betonen die Notwendigkeit, Befestigungselementmaterialien und -beschichtungen mit dem umgebenden Schutzsystem abzustimmen, einschließlich Zugangspunkten, Durchführungen und Geräteschnittstellen. Der Verband für Materialschutz und Leistung gibt Leitlinien für ultrahochfeste Feststoff- und lösungsmittelfreie Schutzbeschichtungen für maritime Anwendungen heraus. Änderungen in Beschichtungssystemen können die Materialauswahl für Armaturen und Verbindungshardware in der Nähe behandelter Oberflächen beeinflussen und erfordern eine engere Koordination zwischen Werften, Beschichtungsunternehmen und Komponentenlieferanten. DNV identifiziert auch die Temperatur als einen Faktor, der die Korrosionsraten in Fracht- und Wasserballasttanks beeinflusst, und unterstreicht die Notwendigkeit, tatsächliche Betriebsbedingungen zu berücksichtigen, anstatt sich ausschließlich auf anfängliche Spezifikationen zu verlassen. Der Markt für Schiffsbefestigungselemente profitiert, wenn Schiffseigner ungeeignete Hardware bei Beschichtungsaufrüstungen, Inspektionen und Reparaturarbeiten ersetzen.
Sensorbestückte intelligente Befestigungselemente für die strukturelle Gesundheitsüberwachung im Marinewesen
Überwachungstechnologie könnte die Rolle von Befestigungselementen über die mechanische Verbindung hinaus in das Zustandsmanagement erweitern. Die strukturelle Gesundheitsüberwachung für fest verankerte Offshore-Windturbinen nutzt Sensoransätze zur Beurteilung struktureller Zustände. Ähnliche Überwachungsanforderungen gelten für Marine- und Offshore-Anlagen, bei denen Inspektionen den Betrieb stören können, der Zugang eingeschränkt sein kann und ein unentdeckter Spannungsverlust schwerwiegende Folgen haben kann. Intelligente Befestigungselementdesigns können Wartungsteams dabei helfen, Änderungen der Verbindungsbedingungen ohne häufige Demontage zu erkennen, was die Inspektionsplanung potenziell verbessert. Dies stellt jedoch eine längerfristige Chance dar, da diese Systeme Anforderungen an Zuverlässigkeit, Cybersicherheit, Prüfung und Verteidigungsbeschaffung erfüllen müssen. Der Markt für Schiffsbefestigungselemente könnte sich in Richtung Lieferanten verlagern, die Befestigungsprodukte mit Überwachungsfähigkeiten und Wartungsunterstützung kombinieren. Die Einführung wird von der Validierung in sicherheitskritischen Schiffsanwendungen und der Fähigkeit der Eigentümer abhängen, Überwachungsdaten in etablierte Wartungsentscheidungsprozesse zu integrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Edelstahl und Aluminium) | -0.5% | Global, konzentriert bei EU- und nordamerikanischen Herstellern, die keine langfristigen Legierungsverträge absichern können | Kurzfristig (≤ 2 Jahre) |
| Zyklische Verlangsamung bei Neubestellungen von Handelsmarine-Schiffen | -0.3% | Global; am stärksten im europäischen Schiffbau und bei südkoreanischen Werften, die Massen- und Tankerzyklen ausgesetzt sind | Mittelfristig (2–4 Jahre) |
| Zufluss kostengünstiger gefälschter Befestigungsmittel verursacht Sicherheitsrückrufe | -0.2% | Importkorridore im asiatisch-pazifischen Raum; größte Durchsetzungslücken in Südostasien und dem Nahen Osten und Afrika | Kurz- bis mittelfristig |
| Zertifizierungsverzögerungen für neuartige Legierungsbefestigungsmittel unter sich entwickelnden IMO/ISO-Normen | -0.1% | Global, am stärksten für EU-basierte und koreanische Hersteller mit komplexen neuartigen Legierungsportfolios | Mittel- bis langfristig |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität bei Edelstahl und Aluminium
Edelstahl- und Aluminiumkosten beeinflussen die Preisgestaltung für Schiffshardware, insbesondere wenn Verträge mehrere Jahre laufen und Spezifikationen einen höheren Legierungsgehalt erfordern. Nickel ist ein wichtiges Legierungselement für gängige Edelstahlgüten, die in maritimen Umgebungen verwendet werden, während Molybdän auch die Kosten von Güten mit höherer Beständigkeit beeinflussen kann. Fastenal berichtete, dass Preis-Kosten-Effekte den Ausblick auf die Ergebnisse für 2026 beeinflussten, was zeigt, wie Änderungen bei den Inputpreisen die Margen im industriellen Vertrieb unter Druck setzen können. Hersteller, die Metall auf dem Spotmarkt kaufen, sind weniger vor Änderungen bei Zuschlägen, Legierungskosten und Transportkosten geschützt als Unternehmen, die etablierte Liefervereinbarungen nutzen. Langfristige Lieferverträge können dieses Risiko reduzieren, können es jedoch möglicherweise nicht eliminieren, wenn sich Spezifikationen ändern oder ein Projekt eine andere Güte erfordert. Im Markt für Schiffsbefestigungselemente kann Preisvolatilität Kaufentscheidungen verzögern, die Nachfrage auf Standardprodukte verlagern oder es für Lieferanten schwieriger machen, angebotene Margen aufrechtzuerhalten, wenn Projekteigentümer mit engeren Budgets konfrontiert sind.
Zufluss von kostengünstigen gefälschten Befestigungselementen, die Sicherheitsrückrufe verursachen
Gefälschte Schiffshardware schafft Sicherheits-, Zertifizierungs- und Reputationsrisiken für Schiffseigner, Reparaturwerften und Lieferanten. DNV warnte vor gefälschten Zertifikaten für Lotsleitern und Festmacherseile mit betrügerischen Kennzeichnungen. Die Schifffahrts- und Küstenwachbehörde des Vereinigten Königreichs gab ebenfalls ein Sicherheitsbulletin zu gefälschten Lotsleitern heraus und betonte die Notwendigkeit zu überprüfen, ob die Ausrüstung echt und SOLAS-zugelassen ist. Diese Fälle unterstreichen die Notwendigkeit für Käufer, Zertifikate, Kennzeichnungen, Prüfprotokolle, Serieninformationen und Lieferantendokumentation vor der Annahme von Hardware zu überprüfen.
Kostengünstige Produkte können trotz unzuverlässiger Dokumentation Preisdruck erzeugen, was Kaufentscheidungen für kostenempfindliche Reparaturen erschwert. Diese erhöhte Kontrolle könnte geprüfte Lieferanten im Markt für Schiffsbefestigungselemente begünstigen; sie erhöht jedoch auch den Verwaltungsaufwand für Käufer und die gesamte Lieferkette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach verwendetem Material:
Edelstahl führt, während Kunststoffbefestigungselemente in Verbundstoffschiffen an Bedeutung gewinnenEdelstahl hielt 2026 einen Marktanteil von 46,27 % im Markt für Schiffsbefestigungselemente. Das Material wird in exponierten Strukturpositionen in neuen Schiffen und Nachrüstarbeiten weit verbreitet eingesetzt, da Korrosionsbeständigkeit eine zentrale Spezifikationsanforderung ist. Ballasttanks, Spritzwasserzonen und Offshore-Ausrüstungen erfordern Güten, die unter anhaltender Salzwassereinwirkung leistungsfähig sind. DNV identifiziert die Temperatur als wichtigen Faktor bei der Korrosionsrate von Fracht- und Wasserballasttanks und unterstreicht die Notwendigkeit einer kontrollierten Materialauswahl in diesen Umgebungen. Duplex- und andere hochlegierte Güten sind relevant, wo Betriebsbedingungen eine höhere Beständigkeit gegen Lochfraß und Korrosion erfordern. Aluminiumbefestigungselemente bleiben nützlich, wo die Gewichtsreduzierung von Schiffen Priorität hat, insbesondere bei Yachten und Militärfahrzeugen. Andere Materialien, einschließlich Siliziumbronce, dienen weiterhin spezialisierten Holzrumpf- und Restaurierungsanwendungen.
Kunststoffbefestigungselemente werden voraussichtlich eine CAGR von 6,83 % in der Marktgröße für Schiffsbefestigungselemente bis 2032 verzeichnen. Ihre Verwendung nimmt in Verbundstoff- und Glasfaserschiffen für interne, nicht tragende Anwendungen zu. Diese Produkte können das Risiko galvanischer Korrosion reduzieren, wenn ungleiche Materialien verbunden werden. Edelstahlbefestigungselemente aus 17-4PH können unter bestimmten maritimen Kupplungsbedingungen anfällig für Spalt- und Lochfraßkorrosion sein. Dies unterstützt die Verwendung nichtmetallischer Alternativen, wenn Lastanforderungen, Umwelteinwirkung und Wartungsüberlegungen dies erlauben. Kunststoffprodukte ersetzen keine hochfesten Metallbefestigungselemente in primären Strukturanwendungen. Stattdessen erfüllen sie spezifische Anforderungen im Zusammenhang mit dem Bau leichter Rümpfe und Innenausstattungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Schraubenbolzen behalten die größte Rolle, während Kippanker leichte Strukturen unterstützenSchraubenbolzen entfielen 2026 auf einen Marktanteil von 28,14 % im Markt für Schiffsbefestigungselemente. Sie werden im gesamten Rumpfbau, bei Deckausrüstungen, Maschinenhalterungen und Offshore-Topsideverbindungen eingesetzt. Ihre breite Rolle macht die Nachfrage weniger abhängig von einer einzelnen Schiffsklasse. Unterlegscheiben, Muttern und Schrauben bleiben wesentliche ergänzende Komponenten in maritimen Befestigungssystemen. Nord-Lock erklärte, dass seine X-Serien-Unterlegscheiben 2025 die CE-Kennzeichnung erhielten, was eine Compliance-Qualifikation für Anwendungen hinzufügt, die sichere Schraubenverbindungen erfordern. Nieten, Anker und Spezialeinlagen dienen Reparatur-, Umbau- und schwer zugänglichen Installationen. Der anhaltende Bedarf an zuverlässigen Schraubenverbindungen stützt die führende Position der Schraubenbolzen im Markt für Schiffsbefestigungselemente.
Kippanker werden voraussichtlich mit einer CAGR von 7,92 % im Markt für Schiffsbefestigungselemente bis 2032 wachsen. Sie sind für hohle oder leichte Substrate ausgelegt und eignen sich für Verbundplatten, Schaumkernstrukturen und Schiffsinnenausstattungen. Ihr Wachstum ist konsistent mit der breiteren Verwendung von Leichtbaumaterialien im Yacht-, Marine- und Spezialschiffbau. Die Superyacht-Maklertätigkeit deutet auf eine anhaltende Nachfrage in einer Schiffskategorie hin, die maßgeschneiderte Innenkomponenten und leichte Strukturmaterialien verwendet. Kippanker ersetzen keine Schraubenbolzen in primären lasttragenden Verbindungen; stattdessen bieten sie eine praktische Befestigungslösung, wo der rückseitige Zugang begrenzt ist oder schwere Strukturbefestigungselemente nicht erforderlich sind. Diese Anwendung ermöglicht es Kippankern, von einer kleineren Basis aus zu expandieren, ohne die primäre Schraubenbolzenkategorie zu verdrängen.
Nach Anwendung:
Handelsmarine bildet die größte Basis, während Offshore-Versorgungsschiffe am schnellsten wachsenDie Handelsmarine entfiel 2026 auf einen Marktanteil von 31,08 % im Markt für Schiffsbefestigungselemente. Handelsschiffe benötigen Befestigungselemente für Rumpfdurchführungen, Ballasttanks, Maschinen, Deckausrüstungen und geplante Trockendockarbeiten. Dies schafft einen wiederkehrenden Ersatzbedarf neben der Nachfrage aus dem Neubau von Schiffen. Der Schutzbeschichtungsstandard der Internationalen Seeschifffahrtsorganisation legt Anforderungen für den Ballasttankschutz fest, einschließlich einer Ziel-Servicelebensdauer von 15 Jahren für qualifizierende Beschichtungssysteme. Kompatible Befestigungselementmaterialien und -beschichtungen sind in diesen geschützten Bereichen wichtig. Fischerei- und Militärschiffe fügen eine kleinere, aber eigenständige Nachfrage hinzu, wobei Militärkäufer größeren Wert auf Rückverfolgbarkeit und Zertifizierung legen. Die Handelsmarine bietet daher eine stabile Volumenbasis für den Markt für Schiffsbefestigungselemente.
Offshore-Versorgungsschiffe werden voraussichtlich mit einer CAGR von 8,61 % in der Marktgröße für Schiffsbefestigungselemente bis 2032 expandieren. Diese Schiffe arbeiten unter anspruchsvollen Bedingungen und benötigen korrosionsbeständige Befestigungselemente bei Wartungs-, Überholungs- und Neubauaktivitäten. Eine alternde Flotte erhöht den Bedarf an zeitkritischen Trockendockreparaturen und Ersatzteilen. Offshore-Wind- und Energieaktivitäten können auch die Nachfrage nach Schiffen erhöhen, die Installations-, Inspektions- und Wartungsarbeiten unterstützen. Nord-Lock berichtete über den Einsatz hydraulischer Boltight-Spannlösungen bei einem südkoreanischen Offshore-Windprojekt, das im Mai 2025 in den kommerziellen Betrieb ging. Dies veranschaulicht den Bedarf an kontrollierter Befestigung in hochbelasteten maritimen Umgebungen. Das Wachstum des Segments spiegelt die Nachfrage nach Wartung, Flottenemeuerung und Offshore-Projektaktivitäten wider.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschichtung/Oberflächenbehandlung:
Galvanisierungsstandards treffen auf FluorpolymerinnovationFeuerverzinkte Produkte hielten 2026 einen Marktanteil von 38,22 % im Markt für Schiffsbefestigungselemente. Die Beschichtung bietet kostengünstigen Korrosionsschutz in vielen Strukturpositionen, insbesondere oberhalb der Wasserlinie. Sie bleibt eine praktische Basisbeschichtung für Handels- und Marineschiffe, bei denen die Expositionsbedingungen keine Premium-Legierung oder kein Premium-Beschichtungssystem erfordern. Die Klassenleitlinien von DNV befassen sich mit den Anforderungen an Schutzbeschichtungen für Fracht- und Ballasttanks und unterstreichen die Rolle des verifizierten Korrosionsschutzes beim Schiffbau und bei der Wartung. Zinkflocken- und mechanische Galvanisierung können verwendet werden, wo das Risiko von Wasserstoffversprödung die konventionelle Galvanik einschränkt. Eloxierte und sherardisierte Oberflächen erfüllen engere Anforderungen für Aluminium- und Speziallegierungskomponenten. Feuerverzinkung behält daher ihre Position im Markt für Schiffsbefestigungselemente, während leistungsstärkere Optionen schwierigeren Bedingungen dienen.
PTFE/Xylan und andere Fluorpolymerbeschichtungen werden voraussichtlich mit einer CAGR von 7,46 % im Markt für Schiffsbefestigungselemente bis 2032 wachsen. Sie werden verwendet, wo Anti-Festfressen-Leistung, kontrolliertes Drehmoment und Feuchtigkeitsbeständigkeit besonders wichtig sind. Offshore-Windausrüstungen und Tiefwasserverbindungen können Beschichtungen erfordern, die eine wiederholbare Installation und einfachere Wartung unterstützen. Nord-Locks Offshore-Wind-Fallstudie von 2025 beschreibt hydraulische Spannung, die an Monopfahl-zu-Übergangsstück-Flanschverbindungen in einer maritimen Umgebung eingesetzt wird. Fluorpolymerbeschichtungen können diese kontrollierten Verbindungssysteme ergänzen, indem sie Reibungsschwankungen und korrosionsbedingte Entfernungsprobleme reduzieren. Ihre höheren Anfangskosten begrenzen die Verwendung in weniger anspruchsvollen Anwendungen. Die Vermeidung von Wartung und die Reduzierung von Ausfallzeiten können jedoch die Einführung in kritischen Offshore-Verbindungen unterstützen. Dies positioniert Fluorpolymerbeschichtungen als einen schneller wachsenden, höherwertigen Teil des Marktes für Schiffsbefestigungselemente.
Geografische Analyse
APAC-Markt für Marinebefestigungselemente
Der Anteil des asiatisch-pazifischen Raums von 42,35 % am Markt für Schiffsbefestigungselemente im Jahr 2026 resultiert aus dem unvergleichlichen Werftthroughput und vertikal integrierten Guss-, Schmiede- und Beschichtungsclustern rund um die Bohai-Bucht und Busan. Chinesische Staatswerften leiten Festpreisverträge an inländische Bolzenhersteller weiter, die die Duplex-Stahlproduktion skalieren können, während südkoreanische Konsortien mehrjährige VMI-Vereinbarungen abschließen, um LNG-Träger-Pipelines zu unterstützen. Japans Fokus auf hochwertige Chemikalientanker stimuliert die Nachfrage nach Exotiklegierungsbolzen und präzisionsgefertigten Unterlegscheiben und erweitert die Marktgröße für Schiffsbefestigungselemente, die von Nischenproduzenten erfasst wird. Die regulatorische Kontrolle gefälschter Zertifikate, insbesondere bei Schrauben mit kleinem Durchmesser, fördert die Einführung von Blockchain-Rückverfolgbarkeitstools in der gesamten Region.
Nordamerika profitiert mit einer prognostizierten CAGR von 7,12 % von überlappenden Impulsen aus Windenergie, Marineflotte und Hafeninfrastruktur. US-Werften in Virginia und Mississippi integrieren RFID-markierte Befestigungselemente, um QA-Audits zu beschleunigen und die Nacharbeitszeit um bis zu 12 % zu reduzieren. Kanadische Polareisklassenprojekte spezifizieren tieftemperaturschlaggeprüfte Bolzen und eröffnen Einnahmequellen für Anbieter, die ASTM F1554-GR105-Anker produzieren. Mexikos Baja-Werften nutzen Wertschiff-Umbauten und bieten Lohnkostenarbitrage, sind jedoch stark auf importierte beschichtete Unterlegscheiben angewiesen. Das USMCA-Rahmenwerk erleichtert grenzüberschreitende Teileflüsse und festigt die trilaterale Lieferresilienz für den Markt für Schiffsbefestigungselemente.
Europa bewahrt einen stabilen Anteil, der durch Nordsee-Windparks und Luxusyachtwerften in Italien und den Niederlanden verankert ist. Deutsche Turbinen-OEMs schreiben 25-jährige Bolzengarantien vor, die PTFE-Designs begünstigen, während Superyacht-Bauer in Viareggio Aufpreise für farblich abgestimmte eloxierte Schrauben zahlen, die zu maßgeschneiderten Lackierungen passen. Die Brexit-Zollanpassung veranlasst britische Distributoren, Edelstahlbolzen in großen Mengen über Rotterdam zu importieren, bevor sie weiterversandt werden, um Dokumentationsverzögerungen zu mindern. Elektrifizierungsumrüstungen für skandinavische Fähren erfordern isolierte Befestigungskits, um galvanische Kopplung zwischen Aluminiumaufbauten und Edelstahldecks zu verhindern, und schaffen spezialisierte Nischen im Markt für Schiffsbefestigungselemente.
Der Markt für Schiffsbefestigungselemente im Nahen Osten und Afrika wächst stetig, angetrieben durch regionale Investitionen in die Offshore-Energieerkundung, Hafenerweiterung und Modernisierung der Marineverteidigung. Steigende Öl-, Gas- und erneuerbare Offshore-Explorationsaktivitäten im Nahen Osten erhöhen die Nachfrage nach spezialisierter, schwerer Hardware. Megaprojekte, einschließlich Saudi-Arabiens Vision 2030, erfordern erhebliche Mengen an korrosionsbeständigen Ankerbolzen und Strukturbefestigungselementen.
Wettbewerbslandschaft
Marktkonzentration
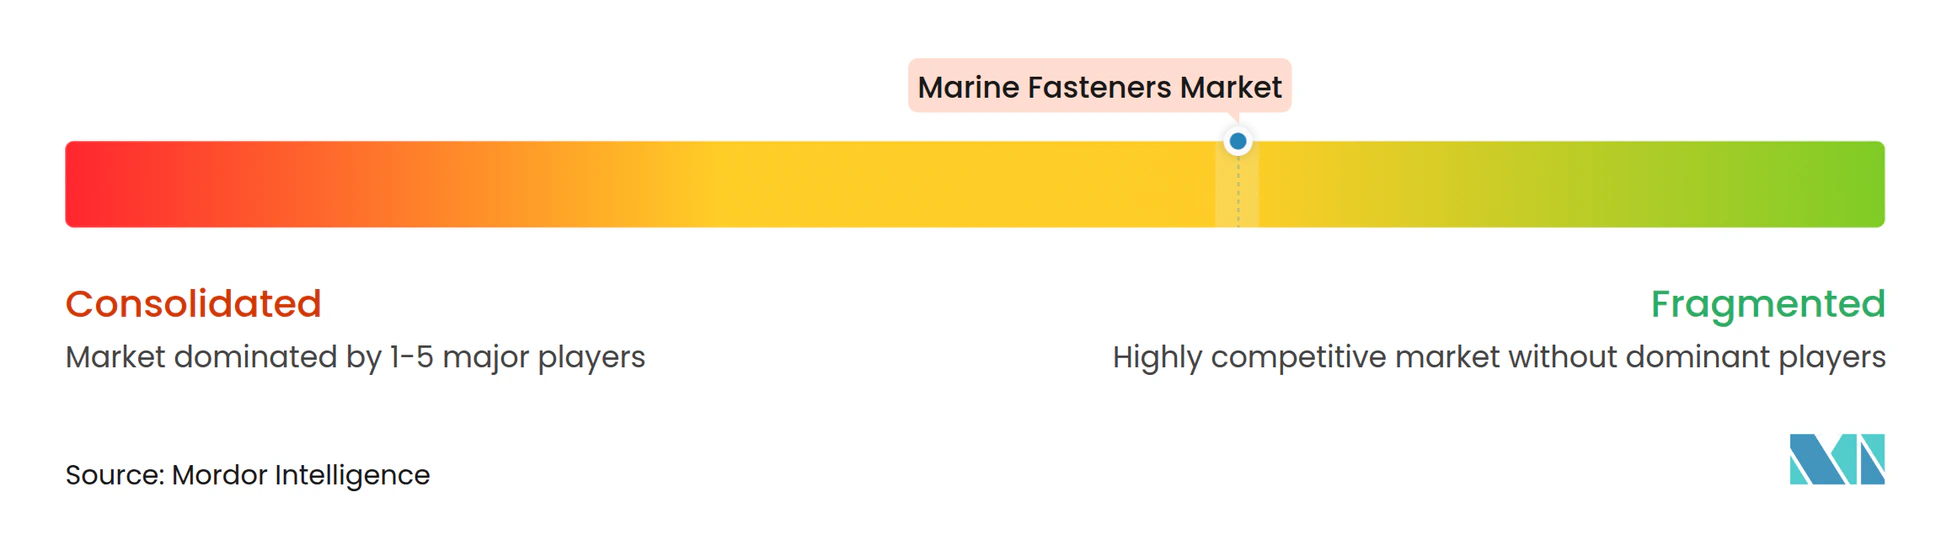
Der Markt für Schiffsbefestigungselemente bleibt auf Produktebene mäßig fragmentiert, während Vertriebs- und Servicefähigkeiten zunehmend wichtiger werden. Große Distributoren konkurrieren durch Bestandsmanagement, digitale Bestellmöglichkeiten und Support an mehreren Standorten. Fastenal erklärte, dass seine digitalen und verwalteten Bestandsfähigkeiten sein Geschäftsmodell unterstützen, indem Lieferanten in die wiederkehrenden Beschaffungsprozesse der Kunden integriert werden. Kleinere Distributoren konkurrieren durch lokale Beziehungen, spezialisierte Bestände und schnelle Reaktion bei Reparaturaktivitäten.
Hersteller von hochspezifizierten Produkten konkurrieren auf Basis von Zertifizierung, Ingenieurunterstützung und Materialdokumentation. Nord-Locks X-Serien-Unterlegscheiben erhielten die CE-Kennzeichnung und verschaffen dem Unternehmen eine Compliance-Qualifikation für europäische Anwendungen. Nord-Lock fügte die Combi Nut, ein vorgefertigtes Mutter-und-Unterlegscheiben-Produkt, zu seinem Standardproduktprogramm hinzu. Diese Entwicklungen zeigen, wie Produktdesign und Montageeffizienz Lieferanten differenzieren können. Spezialisierte Lieferanten bleiben in Anwendungen relevant, bei denen Klassifizierungsregeln vollständige Rückverfolgbarkeitsnachweise für Materialien und präzise Produktqualifikationen erfordern.
Nord-Lock gab eine Vereinbarung zur Übernahme von Bolt and Nut Manufacturing Limited und des verbleibenden Anteils an Energy Bolting Limited bekannt. Die Transaktion stärkt die Position der Gruppe in sicherheitskritischen Bolzenanwendungen in den Bereichen Öl und Gas, Kernkraft und Verteidigung. Laut dem bereitgestellten Material erweiterte Bossard seine Vertriebspräsenz durch die Übernahme der Ferdinand Gross Group. Chancen bestehen auch weiterhin in sensorintegrierten Systemen und fluorpolymerbeschichteten Produkten für schwimmende Offshore-Installationen. Das Wettbewerbsumfeld wird vielfältig bleiben, da kein einzelnes Produkt, Material oder Lieferantenmodell jede maritime Anwendung abdecken kann.
Marktführer der Schiffsbefestigungsmittelbranche
-
Stanley Black and Decker
-
LISI Group
-
Nord-Lock Group
-
Howmet Aerospace (Arconic Fastening Systems)
-
Fastenal Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Marinebefestigungselemente Unternehmen in diesem Bericht
- Fastenal Company
- Stanley Black and Decker
- LISI Group
- Nord-Lock Group
- Howmet Aerospace (Arconic Fastening Systems)
- Bossard Group
- Bulten AB
- Dokka Fasteners
- Marine Fasteners Inc.
- Hilti Group
- Würth Group
- Triangle Fastener Corp.
Neueste Industrielle Entwicklungen in Markt für Marinebefestigungselemente
- September 2026: Nord-Lock Group vereinbarte die Übernahme von 100 % von Bolt and Nut Manufacturing Limited und des verbleibenden 25-%-Anteils an Energy Bolting Limited. Investment AB Latour gab die Transaktion bekannt, die eine im Vereinigten Königreich ansässige Spezialbolzenplattform für die Bereiche Öl und Gas, Kernkraft und Verteidigung konsolidieren wird.
- September 2026: Suncor Stainless Inc., ein führender Anbieter von Hochleistungs-Takelage- und Hardwarelösungen, gab die Einführung seiner neuen Gabel-Auge- und Gabel-Gabel-Drehgelenke in Marinequalität bekannt. Die für anspruchsvolle Anwendungen konzipierte Produktlinie, die erhöhte Sicherheit erfordert, verfügt über schwere Sechskantbolzen mit integrierten Mutter-und-Splintbaugruppen.
Berichtsumfang des globalen Marktes für Schiffsbefestigungsmittel
Der Bericht über den Markt für Schiffsbefestigungselemente ist segmentiert nach verwendetem Material (Aluminium, Edelstahl, Kunststoff und Sonstige), Produkttyp (Schraubenbolzen, Kippanker, Unterlegscheiben, Schrauben, Muttern und Sonstige), Anwendung (Fischereifahrzeuge, Offshore-Versorgungsschiffe, Handelsmarine, Yacht/Freizeitboot, Militär und Sonstige), Beschichtung/Oberflächenbehandlung (Feuerverzinkung, Zinkflocken und mechanische Galvanisierung, PTFE/Xylan und andere Fluorpolymere, Eloxierung und Konversionsbeschichtung, Sherardisierung und thermisches Spritzen sowie Sonstige) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aluminium |
| Edelstahl |
| Kunststoff |
| Sonstige |
| Schraubenbolzen |
| Kippanker |
| Unterlegscheiben |
| Schrauben |
| Muttern |
| Sonstige |
| Fischereifahrzeuge |
| Offshore-Versorgungsschiffe |
| Handelsmarine |
| Yacht/Freizeitboot |
| Militär |
| Sonstige |
| Feuerverzinkung |
| Zinkflocken- und mechanische Beschichtung |
| PTFE/Xylan und andere Fluorpolymere |
| Eloxiert und konversionsbeschichtet |
| Sherardisiert und thermisch gespritzt |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach verwendetem Material | Aluminium | |
| Edelstahl | ||
| Kunststoff | ||
| Sonstige | ||
| Nach Produkttyp | Schraubenbolzen | |
| Kippanker | ||
| Unterlegscheiben | ||
| Schrauben | ||
| Muttern | ||
| Sonstige | ||
| Nach Anwendung | Fischereifahrzeuge | |
| Offshore-Versorgungsschiffe | ||
| Handelsmarine | ||
| Yacht/Freizeitboot | ||
| Militär | ||
| Sonstige | ||
| Nach Beschichtung/Oberflächenbehandlung | Feuerverzinkung | |
| Zinkflocken- und mechanische Beschichtung | ||
| PTFE/Xylan und andere Fluorpolymere | ||
| Eloxiert und konversionsbeschichtet | ||
| Sherardisiert und thermisch gespritzt | ||
| Sonstige | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Schiffsbefestigungselemente bis 2032 erreichen?
Der Markt für Schiffsbefestigungselemente wird voraussichtlich bis 2032 einen Wert von 4,39 Milliarden USD erreichen und im Prognosezeitraum (2027–2032) mit einer CAGR von 5,52 % wachsen. Das Wachstum wird durch den Neubau von Schiffen, Trockendockwartung, Offshore-Projekte und die steigende Nachfrage nach korrosionsbeständigen Materialien angetrieben.
Was treibt die Nachfrage nach Schiffsbefestigungselementen in Marinequalität an?
Neubau von Schiffen, Flottenreparatur, Offshore-Aktivitäten und Anforderungen an die Korrosionskontrolle treiben den Markt für Schiffsbefestigungselemente an. Lieferanten müssen geeignete Materialien, Zertifizierungsnachweise, technischen Support und zuverlässige Lieferung für Wartungsprojekte mit strengen Installations- und Inspektionsanforderungen bereitstellen.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Offshore-Versorgungsschiffe werden voraussichtlich mit einer CAGR von 8,61 % wachsen, da Reparatur-, Überholungs- und Offshore-Betriebe die Hardwarenachfrage steigern. Der Markt für Schiffsbefestigungselemente bedient diese Schiffe durch korrosionsbeständige Produkte, sichere Verbindungssysteme und zeitnahe Wartungsversorgung.
Wie beeinflussen intelligente Befestigungselemente den Wettbewerb?
Anbieter, die sensorbestückte Bolzen und digitale Drehmomentüberwachungslösungen anbieten, sichern sich mehrjährige Verträge, da Schiffseigner der vorausschauenden Wartung Priorität einräumen.
Warum wachsen Fluorpolymerbeschichtungen für Befestigungselemente?
PTFE/Xylan und andere Fluorpolymerbeschichtungen werden voraussichtlich bis 2032 mit einer CAGR von 7,46 % wachsen, angetrieben durch ihre Fähigkeit, eine konsistente Installation zu gewährleisten und Korrosionsschutz in anspruchsvollen Offshore-Anwendungen zu bieten. Diese Beschichtungen adressieren Herausforderungen im Zusammenhang mit schwieriger Entfernung, Feuchtigkeitseinwirkung und langen Wartungsintervallen im Markt für Schiffsbefestigungselemente.