
Taille et Part du Marché des Fixations Marines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.36 Milliards de dollars |
| Taille du Marché (2032) | 4.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.52 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Fixations Marines par Mordor Intelligence
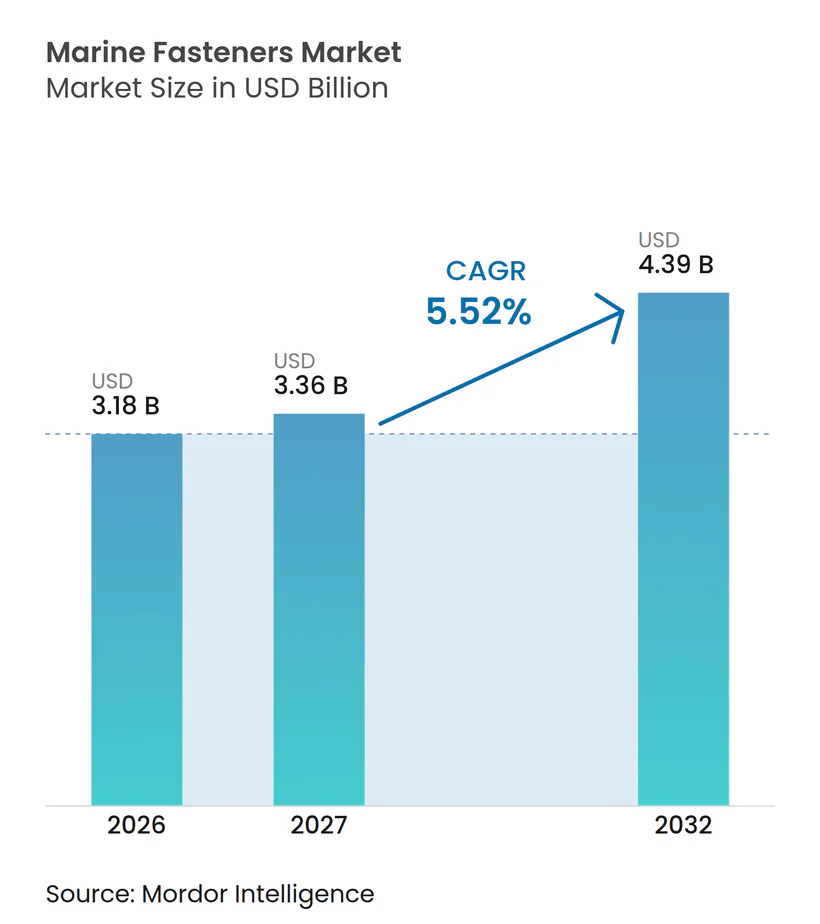
La taille du marché des fixations marines était évaluée à 3,18 milliards USD en 2026 et devrait progresser de 3,36 milliards USD en 2027 à 4,39 milliards USD d'ici 2032, avec un TCAC de 5,52 % sur la période 2027-2032. Le marché est soutenu par la construction navale, la maintenance des flottes, les activités offshore et la nécessité de disposer de matériaux résistant à l'exposition à l'eau salée, aux vibrations, aux variations de température et aux longues périodes de service. Les nouvelles commandes de navires augmentent le volume de fixations spécifiées avant le début de la construction, tandis qu'une flotte vieillissante maintient la demande en pièces de remplacement lors des mises en cale sèche et autres activités de réparation planifiées. Les navires à carburant alternatif et les structures offshore exigent des spécifications plus détaillées en matière de matériaux, de revêtements et de certifications que les navires standard, créant une demande pour des fournisseurs capables d'aligner leurs produits sur l'environnement opérationnel d'un projet. Les fournisseurs capables de documenter la traçabilité des matériaux, de gérer les stocks, d'apporter un soutien technique et de satisfaire aux exigences des sociétés de classification sont mieux positionnés pour servir ces projets. Le marché des fixations marines bénéficie également de la priorité accordée par les opérateurs à la durée de vie en service et à la planification de la maintenance plutôt qu'au prix d'achat le plus bas, ainsi que du recours à des fournisseurs agréés pour réduire les risques liés aux délais et aux opérations.
Principaux Enseignements du Rapport
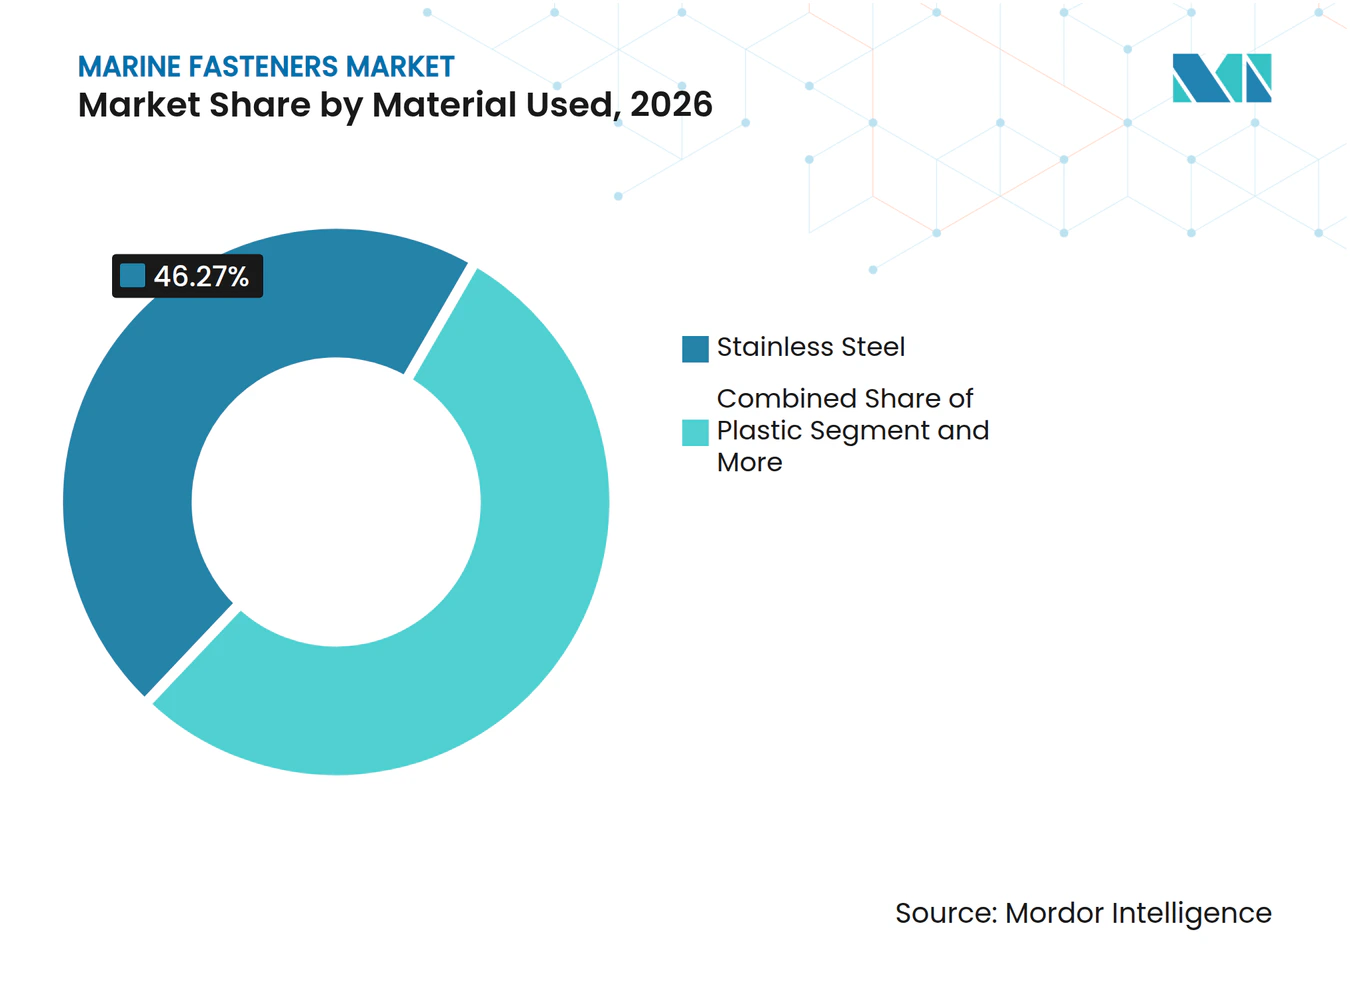
- Par matériau, l'acier inoxydable représentait 46,27 % de la part du marché des fixations marines en 2026, tandis que les fixations en plastique devraient croître à un TCAC de 6,83 % jusqu'en 2032.
- Par type de produit, les boulons représentaient 28,14 % de la part du marché des fixations marines en 2026, tandis que les chevilles à bascule devraient progresser à un TCAC de 7,92 % jusqu'en 2032.
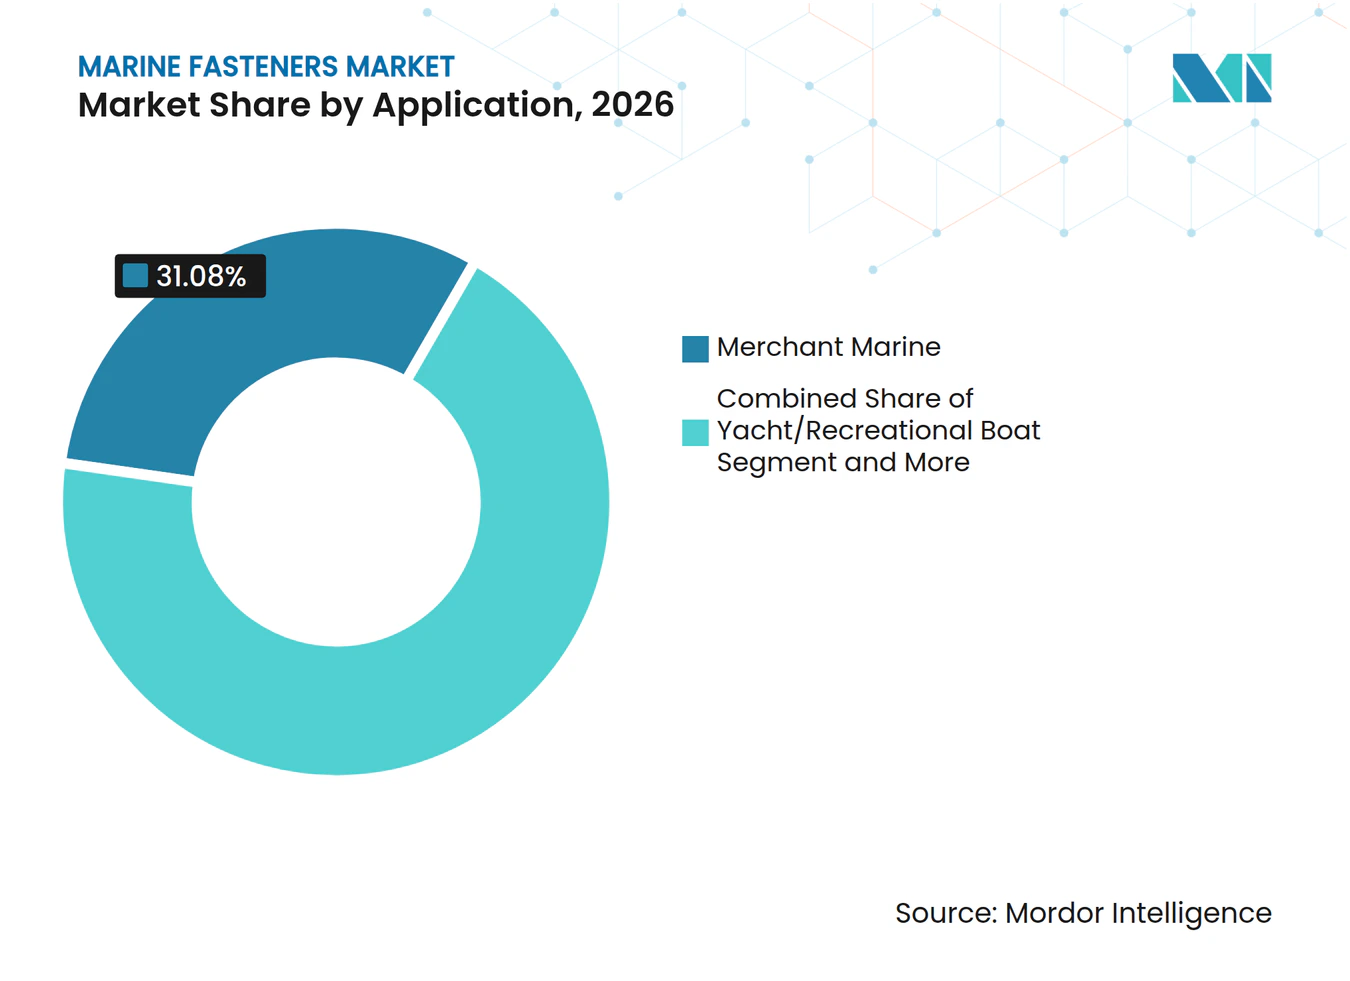
- Par application, la marine marchande représentait 31,08 % de la part du marché des fixations marines en 2026, tandis que les navires de soutien offshore devraient se développer à un TCAC de 8,61 % jusqu'en 2032.
- Par revêtement et traitement de surface, les produits galvanisés à chaud représentaient 38,22 % de la part du marché des fixations marines en 2026, tandis que les revêtements PTFE/Xylan et autres fluoropolymères devraient croître à un TCAC de 7,46 % jusqu'en 2032.
- Par zone géographique, l'Asie-Pacifique représentait 42,35 % de la part du marché des fixations marines en 2026, tandis que l'Amérique du Nord devrait enregistrer un TCAC de 7,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Reprise Mondiale de la Construction Navale et Programmes de Renouvellement de Flotte | +1.8% | Mondial, concentré en Chine, en Corée du Sud et au Japon | Court terme (≤ 2 ans) |
| Le Développement des Parcs Éoliens Offshore Exige des Fixations Lourdes Résistantes à la Corrosion | +1.3% | Asie-Pacifique, mer du Nord (Royaume-Uni, Allemagne), côte est de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Les Règles Strictes de l'OMI en Matière de Prévention de la Corrosion Stimulent les Rétrofits en Acier Inoxydable | +0.9% | Mondial, avec des gains de conformité précoces dans l'UE et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Augmentation des Ventes de Yachts et de Bateaux de Plaisance dans les Régions à Hauts Revenus | +0.5% | Amérique du Nord, Europe occidentale, Australie | Court terme (≤ 2 ans) |
| Fixations « Intelligentes » à Capteurs Intégrés pour la Surveillance de la Santé Structurelle Navale | +0.5% | Amérique du Nord, UE, Corée du Sud (défense et offshore) | Long terme (≥ 4 ans) |
| Kits de Gestion des Stocks par le Fournisseur (VMI) Réduisant les Délais de Réparation en Cale Sèche | +0.3% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Reprise Mondiale de la Construction Navale et Programmes de Renouvellement de Flotte
Les investissements dans la construction navale jusqu'en août 2026 ont atteint 177,2 milliards USD, en hausse de 31 % par rapport à l'année précédente, et stimulent les achats de fixations structurelles et de systèmes pour toutes les catégories de navires[1]. Les chantiers navals sud-coréens ont des carnets de commandes remplis jusqu'en 2028, ce qui intègre les spécifications de fixations dans les décisions d'achat bien avant l'installation et fait intervenir les fournisseurs dès les premières phases de conception. Cet environnement favorise les fournisseurs disposant d'approbations des sociétés de classification, maîtrisant les pratiques d'approvisionnement des chantiers navals et maintenant des stocks pour répondre à une demande future prévisible. Les commandes de vraquiers, de porte-conteneurs et de transporteurs de GPL nécessitent différentes combinaisons d'alliages, de revêtements, de systèmes de verrouillage et de documentation en raison de conditions d'exploitation et d'exigences de sécurité variables. La construction navale est influencée par la capacité, le commerce, la technologie, les réglementations environnementales, la politique industrielle et les chaînes d'approvisionnement mondiales, qui façonnent toutes les spécifications d'achat. Une flotte marchande vieillissante soutient également la demande de réparation lorsque l'activité de construction neuve fluctue, les cales sèches nécessitant des pièces de remplacement certifiées, une livraison rapide et du matériel compatible pour les joints critiques sur le marché des fixations marines.
Le Développement des Parcs Éoliens Offshore Exige des Fixations Lourdes Résistantes à la Corrosion
Les structures éoliennes offshore créent une demande de fixations capables de supporter des charges cycliques, une exposition à l'eau salée, des conditions de réparation difficiles et de longs intervalles d'inspection. AZTERLAN a examiné des fixations hybrides dotées de noyaux en acier à haute résistance et de revêtements en acier maraging pour les applications filetées offshore [2]. Les résultats ont indiqué que la conception des matériaux peut améliorer les performances en fatigue et la résistance à la corrosion dans les assemblages offshore exigeants, renforçant l'importance de la validation par essais et de l'ingénierie d'application. Pour les joints critiques, la résistance à la corrosion, la cohérence de l'installation et le contrôle du couple l'emportent sur les considérations de prix unitaire. Le marché des fixations marines peut bénéficier des projets offshore même lorsque leurs cycles d'approvisionnement diffèrent de ceux des commandes de navires commerciaux, car la même base de fournisseurs dessert souvent les ports, les chantiers navals et les entrepreneurs de maintenance offshore. Nord-Lock a déployé ses solutions de tensionnement hydraulique Boltight pour un projet éolien offshore sud-coréen, soulignant l'importance d'une installation contrôlée des joints dans les environnements marins en eau salée [3].
Les Règles Strictes de l'OMI en Matière de Prévention de la Corrosion Stimulent les Rétrofits en Acier Inoxydable
La norme de performance de l'Organisation Maritime Internationale pour les revêtements de protection établit des exigences pour les systèmes de revêtement de protection utilisés dans les ballasts. Ces exigences soulignent la nécessité d'aligner les matériaux et les revêtements des fixations avec le système de protection environnant, y compris les points d'accès, les traversées et les interfaces d'équipement. L'Association pour la Protection et la Performance des Matériaux guide l'utilisation de revêtements de protection à très haute teneur en solides et sans solvant pour les applications maritimes. Les modifications des systèmes de revêtement peuvent influencer la sélection des matériaux pour les raccords et les pièces de connexion à proximité des surfaces traitées, nécessitant une coordination plus étroite entre les chantiers navals, les entrepreneurs en revêtement et les fournisseurs de composants. DNV identifie également la température comme un facteur influençant les taux de corrosion dans les citernes à cargaison et les ballasts d'eau, soulignant la nécessité de prendre en compte les conditions d'exploitation réelles plutôt que de se fier uniquement aux spécifications initiales. Le marché des fixations marines bénéficie du remplacement par les armateurs de matériels inadaptés lors des mises à niveau des revêtements, des inspections et des activités de réparation.
Fixations Intelligentes à Capteurs Intégrés pour la Surveillance de la Santé Structurelle Navale
La technologie de surveillance pourrait étendre le rôle des fixations au-delà de la connexion mécanique vers la gestion de l'état. La surveillance de la santé structurelle des éoliennes offshore fixes utilise des approches de détection pour évaluer les conditions structurelles. Des exigences de surveillance similaires s'appliquent aux actifs navals et offshore, où les inspections peuvent perturber les opérations, l'accès peut être limité et une perte de tension non détectée peut avoir de graves conséquences. Les conceptions de fixations intelligentes peuvent aider les quipes de maintenance à détecter les changements dans les conditions des joints sans démontage fréquent, améliorant potentiellement la planification des inspections. Cependant, cela représente une opportunité à plus long terme, car ces systèmes doivent satisfaire aux exigences de fiabilité, de cybersécurité, de tests et d'approvisionnement de la défense. Le marché des fixations marines pourrait évoluer vers des fournisseurs combinant des produits de fixation avec des capacités de surveillance et un soutien à la maintenance. L'adoption dépendra de la validation dans des applications navales critiques pour la sécurité et de la capacité des armateurs à intégrer les données de surveillance dans les processus établis de prise de décision en matière de maintenance.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières (Acier Inoxydable et Aluminium) | -0.5% | Mondial, concentré parmi les producteurs de l'UE et d'Amérique du Nord incapables de couvrir les contrats d'alliages à long terme | Court terme (≤ 2 ans) |
| Ralentissement Cyclique des Commandes de Nouvelles Constructions dans la Marine Marchande | -0.3% | Mondial ; plus aigu dans la construction navale européenne et parmi les chantiers sud-coréens exposés aux cycles des vraquiers et des pétroliers | Moyen terme (2 à 4 ans) |
| Afflux de Fixations Contrefaites à Bas Coût Provoquant des Rappels de Sécurité | -0.2% | Corridors d'importation APAC ; lacunes d'application les plus importantes en Asie du Sud-Est et en MEA | Court à moyen terme |
| Retards de Certification pour les Fixations en Alliages Nouveaux dans le Cadre des Normes OMI/ISO en Évolution | -0.1% | Mondial, plus aigu pour les fabricants européens et coréens disposant de portefeuilles complexes de nouveaux alliages | Moyen à long terme |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières pour l'Acier Inoxydable et l'Aluminium
Les coûts de l'acier inoxydable et de l'aluminium affectent la tarification des équipements marins, en particulier lorsque les contrats s'étendent sur plusieurs années et que les spécifications exigent une teneur en alliage plus élevée. Le nickel est un élément d'alliage important pour les nuances d'acier inoxydable courantes utilisées dans les environnements marins, tandis que le molybdène peut également affecter le coût des nuances à plus haute résistance. Fastenal a indiqué que les effets prix-coût ont affecté ses perspectives de résultats pour 2026, montrant comment les variations des prix des intrants peuvent peser sur les marges de distribution industrielle. Les producteurs qui achètent du métal sur le marché au comptant sont moins protégés contre les variations des suppléments de prix, des coûts d'alliage et des coûts de transport que les entreprises utilisant des arrangements d'approvisionnement établis. Les accords d'approvisionnement à long terme peuvent réduire cette exposition, mais peuvent ne pas l'éliminer lorsque les spécifications changent ou lorsqu'un projet nécessite une nuance différente. Sur le marché des fixations marines, la volatilité des prix peut retarder les décisions d'achat, déplacer la demande vers des produits standard ou rendre plus difficile pour les fournisseurs le maintien des marges cotées lorsque les maîtres d'ouvrage font face à des budgets plus serrés.
Afflux de Fixations Contrefaites à Bas Coût Provoquant des Rappels de Sécurité
Les équipements marins contrefaits créent des risques en matière de sécurité, de certification et de réputation pour les armateurs, les chantiers de réparation et les fournisseurs. DNV a mis en garde contre des certificats falsifiés pour des échelles de pilote et des amarres portant des marquages frauduleux. L'Agence Maritime et des Garde-côtes du Royaume-Uni a également publié un bulletin de sécurité sur les échelles de pilote contrefaites, soulignant la nécessité de vérifier que l'équipement est authentique et approuvé par la SOLAS. Ces cas soulignent la nécessité pour les acheteurs de vérifier les certificats, les marquages, les dossiers d'essais, les informations de série et la documentation des fournisseurs avant d'accepter du matériel.
Les produits à bas coût peuvent créer une pression sur les prix malgré une documentation peu fiable, compliquant les décisions d'achat pour les réparations sensibles aux coûts. Ce contrôle accru peut favoriser les fournisseurs audités sur le marché des fixations marines ; cependant, il augmente également la charge administrative pour les acheteurs et l'ensemble de la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matériau Utilisé :
l'Acier Inoxydable en Tête Tandis que les Fixations en Plastique Gagnent du Terrain dans les Navires en Matériaux CompositesL'acier inoxydable détenait 46,27 % de la part du marché des fixations marines en 2026. Le matériau est largement utilisé dans les positions structurelles exposées des navires neufs et des travaux de rénovation, car la résistance à la corrosion est une exigence fondamentale des spécifications. Les ballasts, les zones de projection et les équipements offshore nécessitent des nuances capables de résister à une exposition prolongée à l'eau salée. DNV identifie la température comme un facteur important dans le taux de corrosion des citernes à cargaison et des ballasts d'eau, soulignant la nécessité d'une sélection contrôlée des matériaux dans ces environnements. Les nuances duplex et autres nuances à haute teneur en alliage sont pertinentes lorsque les conditions d'exploitation exigent une plus grande résistance à la corrosion par piqûres. Les fixations en aluminium restent utiles lorsque la réduction du poids du navire est une priorité, notamment pour les yachts et les embarcations militaires. D'autres matériaux, dont le bronze au silicium, continuent de servir des applications spécialisées pour les coques en bois et la restauration.
Les fixations en plastique devraient enregistrer un TCAC de 6,83 % sur le marché des fixations marines jusqu'en 2032. Leur utilisation augmente dans les navires en matériaux composites et en fibre de verre pour les applications internes non porteuses. Ces produits peuvent réduire le risque de corrosion galvanique lors de l'assemblage de matériaux dissemblables. Les fixations en acier inoxydable 17-4PH peuvent être susceptibles à la corrosion par crevasse et par piqûres dans certaines conditions d'accouplement marin. Cela favorise l'utilisation d'alternatives non métalliques lorsque les exigences de charge, l'exposition environnementale et les considérations de maintenance le permettent. Les produits en plastique ne remplacent pas les fixations métalliques à haute résistance dans les applications structurelles primaires. Ils répondent plutôt à des exigences spécifiques associées à la construction de coques légères et aux aménagements intérieurs.



Par Type de Produit :
les Boulons Conservent le Rôle Prépondérant Tandis que les Chevilles à Bascule Soutiennent les Structures LégèresLes boulons représentaient 28,14 % de la part du marché des fixations marines en 2026. Ils sont utilisés dans l'assemblage de coques, les équipements de pont, les supports de machines et les connexions de topsides offshore. Leur rôle étendu rend la demande moins dépendante d'une seule catégorie de navires. Les rondelles, les écrous et les vis restent des composants complémentaires essentiels dans les systèmes de fixation marine. Nord-Lock a indiqué que ses rondelles de la série X ont reçu le marquage CE en 2025, ajoutant une accréditation de conformité pour les applications nécessitant des joints boulonnés sécurisés. Les rivets, les ancrages et les inserts spéciaux servent aux installations de réparation, de conversion et d'accès difficile. Le besoin continu de joints boulonnés fiables soutient la position dominante des boulons sur le marché des fixations marines.
Les chevilles à bascule devraient croître à un TCAC de 7,92 % sur le marché des fixations marines jusqu'en 2032. Elles sont conçues pour les substrats creux ou légers et conviennent aux panneaux composites, aux structures à âme en mousse et aux aménagements intérieurs de navires. Leur croissance est cohérente avec l'utilisation plus large de matériaux légers dans la construction de yachts, de navires navals et de navires spéciaux. L'activité de courtage de superyachts indique une demande continue dans une catégorie de navires qui utilise des composants intérieurs personnalisés et des matériaux structurels légers. Les chevilles à bascule ne remplacent pas les boulons dans les joints porteurs primaires ; elles offrent plutôt une solution de fixation pratique lorsque l'accès arrière est limité ou que des fixations structurelles lourdes sont inutiles. Cette application permet aux chevilles à bascule de se développer à partir d'une base plus petite sans déplacer la catégorie principale des boulons.
Par Application :
la Marine Marchande Fournit la Plus Grande Base Tandis que les Navires de Soutien Offshore Connaissent la Croissance la Plus RapideLa marine marchande représentait 31,08 % de la part du marché des fixations marines en 2026. Les navires commerciaux nécessitent des fixations pour les traversées de coque, les ballasts, les machines, les équipements de pont et les travaux de mise en cale sèche planifiés. Cela crée une exigence de remplacement récurrente parallèlement à la demande liée à la construction de nouveaux navires. La norme de revêtement de protection de l'Organisation Maritime Internationale fixe des exigences pour la protection des ballasts, notamment une durée de vie cible de 15 ans pour les systèmes de revêtement qualifiés. Les matériaux et revêtements de fixation compatibles sont importants dans ces zones protégées. Les navires de pêche et militaires ajoutent une demande plus modeste mais distincte, les acheteurs militaires accordant une plus grande importance à la traçabilité et à la certification. La marine marchande fournit donc une base de volume stable pour le marché des fixations marines.
Les navires de soutien offshore devraient se développer à un TCAC de 8,61 % sur le marché des fixations marines jusqu'en 2032. Ces navires opèrent dans des conditions exigeantes et nécessitent des fixations résistantes à la corrosion lors des opérations de maintenance, de rénovation et de construction neuve. Une flotte vieillissante accroît le besoin de réparations en cale sèche urgentes et de pièces de remplacement. L'activité éolienne et énergétique offshore peut également augmenter la demande de navires soutenant les travaux d'installation, d'inspection et de maintenance. Nord-Lock a rapporté l'utilisation de solutions de tensionnement hydraulique Boltight sur un projet éolien offshore sud-coréen entré en exploitation commerciale en mai 2025. Cela illustre la nécessité d'une fixation contrôlée dans les environnements marins à forte charge. La croissance du segment reflète la demande de maintenance, de renouvellement de flotte et d'activité de projets offshore.

Par Traitement de Surface/Revêtement :
Les Standards de Galvanisation Face à l'Innovation des FluoropolymèresLes produits galvanisés à chaud détenaient 38,22 % de la part du marché des fixations marines en 2026. Le revêtement offre une protection anticorrosion économique dans de nombreuses positions structurelles, notamment au-dessus de la ligne de flottaison. Il reste un traitement de base pratique pour les navires commerciaux et navals lorsque les conditions d'exposition ne nécessitent pas un alliage ou un système de revêtement haut de gamme. Les directives de classification DNV traitent des exigences de revêtement de protection pour les citernes à cargaison et les ballasts, renforçant le rôle de la protection anticorrosion vérifiée dans la construction et la maintenance des navires. Le revêtement de zinc en paillettes et le placage mécanique peuvent être utilisés lorsque le risque de fragilisation par l'hydrogène limite l'électrodéposition conventionnelle. Les finitions anodisées et shérardisées répondent à des exigences plus étroites pour les composants en aluminium et en alliages spéciaux. La galvanisation à chaud conserve donc sa position sur le marché des fixations marines, tandis que les options plus performantes servent les conditions les plus sévères.
Les revêtements PTFE/Xylan et autres fluoropolymères devraient croître à un TCAC de 7,46 % sur le marché des fixations marines jusqu'en 2032. Ils sont utilisés lorsque les performances anti-grippage, le contrôle du couple et la résistance à l'humidité sont particulièrement importants. Les équipements éoliens offshore et les connexions en eaux profondes peuvent nécessiter des revêtements favorisant une installation reproductible et une maintenance plus aisée. Le cas d'utilisation offshore éolien 2025 de Nord-Lock décrit le tensionnement hydraulique utilisé sur les joints de brides monopieu-pièce de transition dans un environnement marin. Les revêtements fluoropolymères peuvent compléter ces systèmes de joints contrôlés en réduisant la variation de friction et les problèmes de démontage liés à la corrosion. Leur coût initial plus élevé limite leur utilisation dans les applications moins exigeantes. Cependant, éviter la maintenance et réduire les temps d'arrêt peut favoriser leur adoption dans les connexions offshore critiques. Cela positionne les revêtements fluoropolymères comme une partie à croissance plus rapide et à plus haute valeur ajoutée du marché des fixations marines.
Analyse Géographique
Marché des fixations marines en Asie-Pacifique
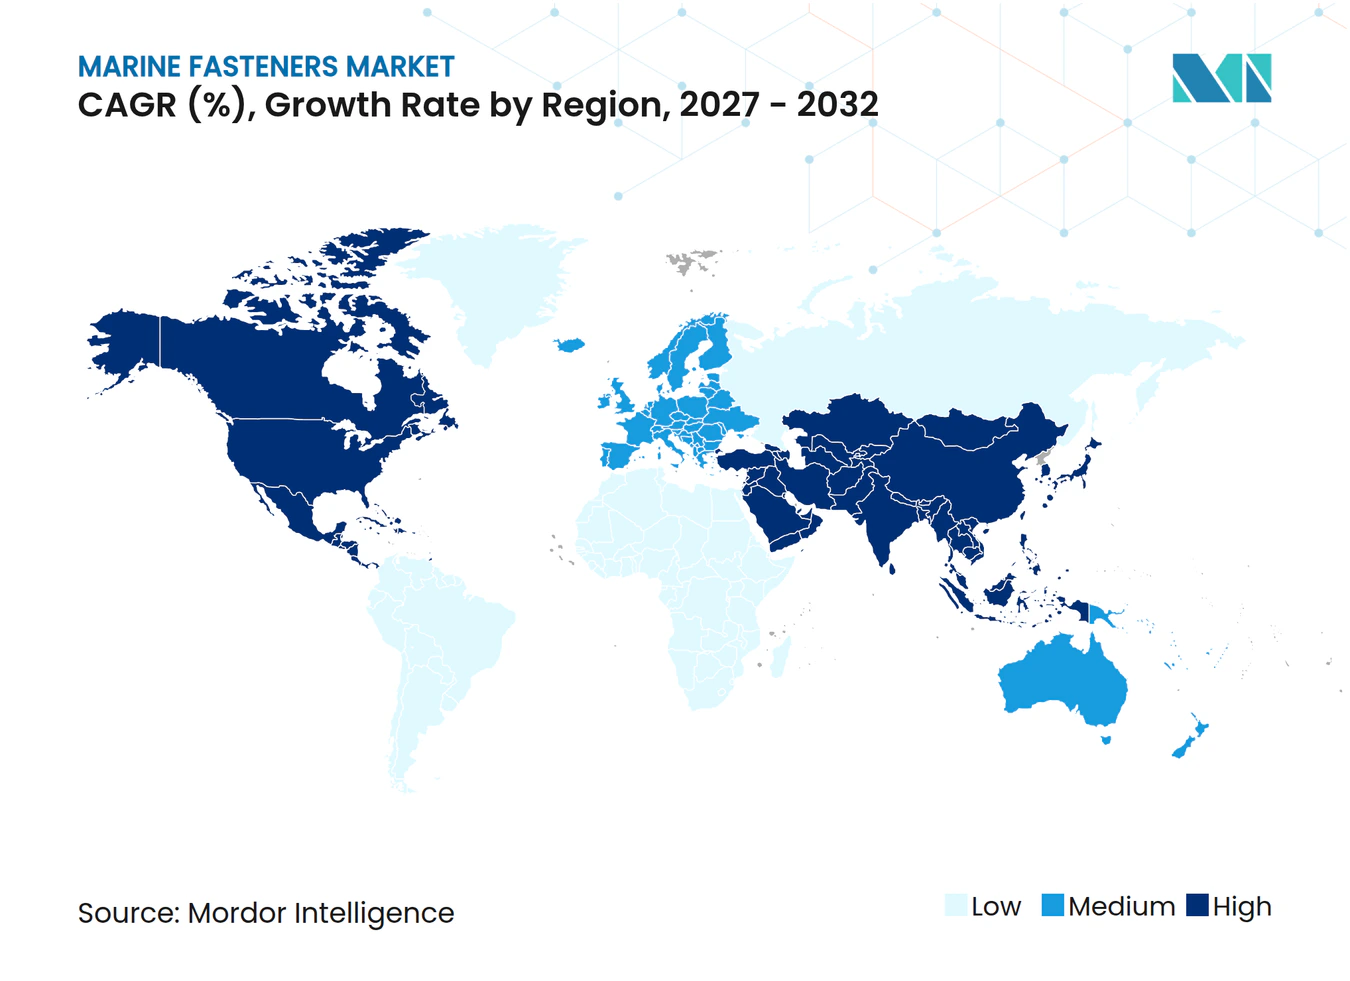
La part de 42,35 % de l'Asie-Pacifique sur le marché des fixations marines en 2026 découle d'un débit de chantier naval sans égal et de grappes de fonderie, de forge et de revêtement intégrées verticalement autour de la baie de Bohai et de Busan. Les chantiers navals d'État chinois orientent les contrats à prix fixe vers les fabricants de boulons nationaux capables de faire évoluer la production d'acier duplex, tandis que les consortiums sud-coréens concluent des accords VMI pluriannuels pour soutenir les pipelines de transporteurs de GNL. L'accent mis par le Japon sur les chimiquiers à haute valeur ajoutée stimule la demande de goujons en alliages exotiques et de rondelles usinées avec précision, élargissant la taille du marché des fixations marines captée par les producteurs de niche. Le contrôle réglementaire des certificats contrefaits, notamment sur les vis de petit diamètre, stimule l'adoption d'outils de traçabilité par chaîne de blocs dans toute la région.
L'Amérique du Nord, avec un TCAC prévu de 7,12 %, bénéficie de stimuli croisés liés à l'énergie éolienne, à la flotte navale et aux infrastructures portuaires. Les chantiers navals américains en Virginie et au Mississippi intègrent des fixations étiquetées RFID pour accélérer les audits d'assurance qualité, réduisant le temps de reprise jusqu'à 12 %. Les projets canadiens de classe glace polaire spécifient des boulons testés à l'impact à basse température, ouvrant des sources de revenus pour les fournisseurs produisant des ancrages ASTM F1554-GR105. Les chantiers de Baja au Mexique saisissent les conversions de navires à valeur ajoutée, offrant un arbitrage sur les coûts de main-d'œuvre tout en s'appuyant fortement sur des rondelles revêtues importées. Le cadre ACEUM facilite les flux de pièces transfrontaliers, consolidant la résilience trilatérale de la chaîne d'approvisionnement pour le marché des fixations marines.
L'Europe préserve une part stable ancrée par les parcs éoliens de la mer du Nord et les chantiers de yachts de luxe en Italie et aux Pays-Bas. Les fabricants d'éoliennes allemands stipulent des garanties de boulonnage de 25 ans qui favorisent les conceptions PTFE, tandis que les constructeurs de superyachts à Viareggio paient des primes pour des vis anodisées assorties aux couleurs qui complètent les schémas de peinture sur mesure. Le réalignement douanier post-Brexit incite les distributeurs britanniques à importer en vrac des goujons en acier inoxydable via Rotterdam avant l'expédition, atténuant les retards de documentation. Les retrofits d'électrification pour les ferries scandinaves nécessitent des kits de fixation isolés pour prévenir le couplage galvanique entre les superstructures en aluminium et les ponts en acier inoxydable, créant des niches spécialisées sur le marché des fixations marines.
Le marché des fixations marines au Moyen-Orient et en Afrique (MEA) est en croissance régulière, porté par les investissements régionaux dans l'exploration énergétique offshore, l'expansion portuaire et la modernisation de la défense navale. L'augmentation des activités d'exploration offshore pétrolière, gazière et renouvelable au Moyen-Orient accroît la demande de matériels spécialisés et robustes. Les mégaprojets, dont Vision 2030 de l'Arabie Saoudite, nécessitent des volumes importants de boulons d'ancrage résistants à la corrosion et de fixations structurelles.
Paysage Concurrentiel
Concentration du Marché
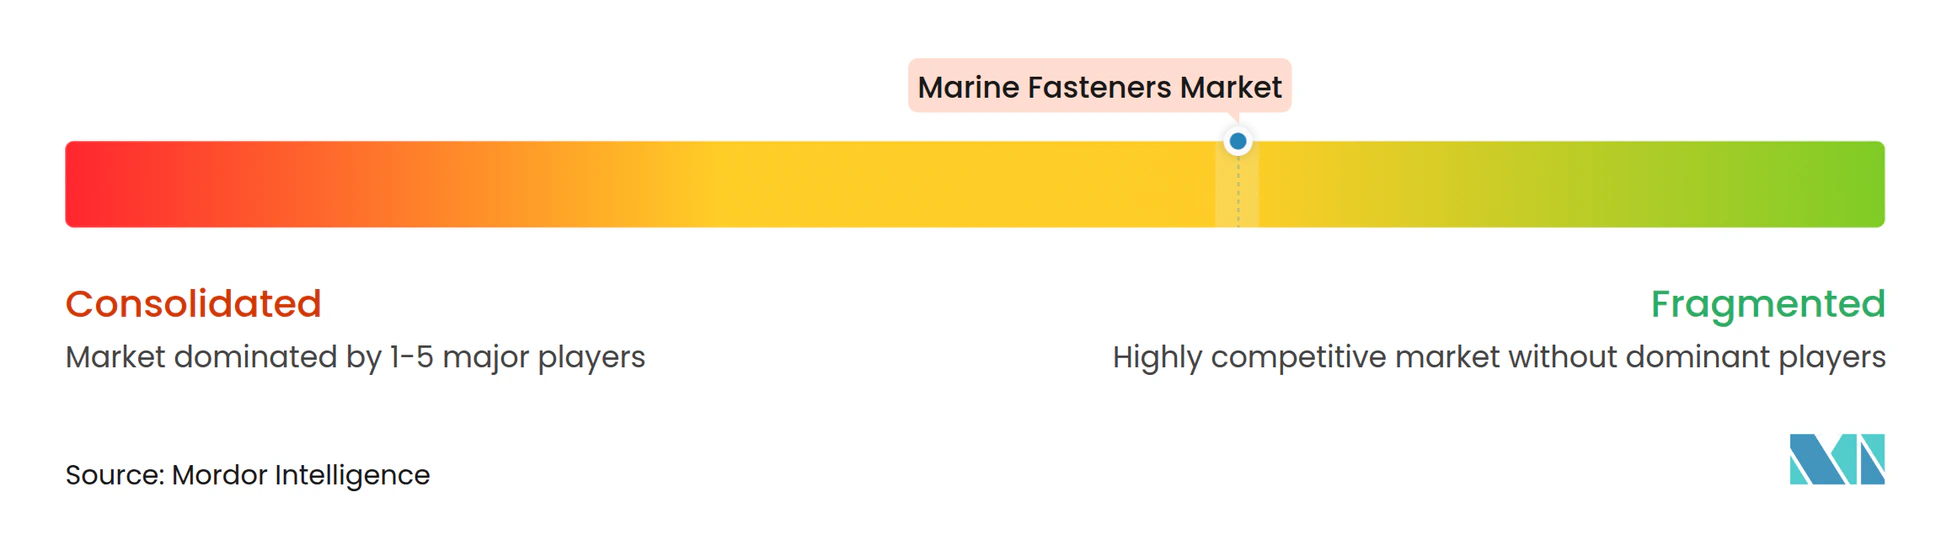
Le marché des fixations marines reste modérément fragmenté au niveau des produits, tandis que les capacités de distribution et de service deviennent de plus en plus importantes. Les grands distributeurs se démarquent en gérant les stocks, en permettant les commandes numériques et en fournissant un soutien sur plusieurs sites. Fastenal a indiqué que ses capacités numériques et de gestion des stocks soutiennent son modèle commercial en intégrant les fournisseurs dans les processus d'approvisionnement récurrents des clients. Les distributeurs plus petits se démarquent par leurs relations locales, leurs stocks spécialisés et leur réactivité rapide lors des activités de réparation.
Les fabricants de produits à haute spécification se démarquent par leur certification, leur soutien technique et leur documentation des matériaux. Les rondelles de la série X de Nord-Lock ont reçu le marquage CE, offrant à l'entreprise une accréditation de conformité pour les applications européennes. Nord-Lock a ajouté l'écrou Combi, un produit écrou-rondelle préassemblé, à sa gamme de produits standard. Ces développements montrent comment la conception des produits et l'efficacité de l'assemblage peuvent différencier les fournisseurs. Les fournisseurs spécialisés restent pertinents dans les applications où les règles de classification exigent des dossiers de traçabilité complets pour les matériaux et des qualifications précises des produits.
Nord-Lock a annoncé un accord pour acquérir Bolt and Nut Manufacturing Limited et la participation restante dans Energy Bolting Limited. La transaction renforce la position du groupe dans les applications de boulonnage critiques pour la sécurité dans les secteurs du pétrole et du gaz, du nucléaire et de la défense. Selon les informations fournies, Bossard a élargi sa présence en distribution par l'acquisition de Ferdinand Gross Group. Des opportunités subsistent également dans les systèmes à capteurs intégrés et les produits revêtus de fluoropolymères pour les installations offshore flottantes. L'environnement concurrentiel restera diversifié, car aucun produit, matériau ou modèle de fournisseur unique ne peut répondre à toutes les applications marines.
Leaders du Secteur des Fixations Marines
-
Stanley Black and Decker
-
LISI Group
-
Nord-Lock Group
-
Howmet Aerospace (Arconic Fastening Systems)
-
Fastenal Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fixations Marines Entreprises couvertes dans ce rapport
- Fastenal Company
- Stanley Black and Decker
- LISI Group
- Nord-Lock Group
- Howmet Aerospace (Arconic Fastening Systems)
- Bossard Group
- Bulten AB
- Dokka Fasteners
- Marine Fasteners Inc.
- Hilti Group
- Würth Group
- Triangle Fastener Corp.
Développements industriels récents dans Marché des Fixations Marines
- Septembre 2026 : Nord-Lock Group a accepté d'acquérir 100 % de Bolt and Nut Manufacturing Limited et la participation restante de 25 % dans Energy Bolting Limited. Investment AB Latour a annoncé la transaction, qui consolidera une plateforme de boulonnage spécialisée basée au Royaume-Uni au service des secteurs du pétrole et du gaz, du nucléaire et de la défense.
- Septembre 2026 : Suncor Stainless Inc., un fournisseur de premier plan de solutions de gréement et de quincaillerie haute performance, a annoncé le lancement de ses nouveaux pivots marins de grade Mâchoire et Œil et Mâchoire et Mâchoire. Conçue pour les applications exigeantes nécessitant une sécurité et une sûreté renforcées, la gamme de produits est dotée de boulons hexagonaux robustes avec des assemblages intégrés écrou-goupille fendue.
Portée du Rapport Mondial sur le Marché des Fixations Marines
Le Rapport sur le Marché des Fixations Marines est segmenté par Matériau Utilisé (Aluminium, Acier Inoxydable, Plastique et Autres), Type de Produit (Boulons, Chevilles à Bascule, Rondelles, Vis, Écrous et Autres), Application (Navires de Pêche, Navires de Soutien Offshore, Marine Marchande, Yacht/Bateau de Plaisance, Militaire et Autres), Revêtement/Traitement de Surface (Galvanisation à Chaud, Revêtement de Zinc en Paillettes et Placage Mécanique, PTFE/Xylan et Autres Fluoropolymères, Anodisé et Traitement de Conversion, Shérardisé et Projection Thermique, et Autres), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Aluminium |
| Acier Inoxydable |
| Plastique |
| Autres |
| Boulons |
| Chevilles à Bascule |
| Rondelles |
| Vis |
| Écrous |
| Autres |
| Navires de Pêche |
| Navires de Soutien Offshore |
| Marine Marchande |
| Yacht/Bateau de Plaisance |
| Militaire |
| Autres |
| Galvanisation à Chaud |
| Paillettes de Zinc et Placage Mécanique |
| PTFE/Xylan et Autres Fluoropolymères |
| Anodisé et Traitement de Conversion |
| Shérardisé et Projection Thermique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Matériau Utilisé | Aluminium | |
| Acier Inoxydable | ||
| Plastique | ||
| Autres | ||
| Par Type de Produit | Boulons | |
| Chevilles à Bascule | ||
| Rondelles | ||
| Vis | ||
| Écrous | ||
| Autres | ||
| Par Application | Navires de Pêche | |
| Navires de Soutien Offshore | ||
| Marine Marchande | ||
| Yacht/Bateau de Plaisance | ||
| Militaire | ||
| Autres | ||
| Par Traitement de Surface/Revêtement | Galvanisation à Chaud | |
| Paillettes de Zinc et Placage Mécanique | ||
| PTFE/Xylan et Autres Fluoropolymères | ||
| Anodisé et Traitement de Conversion | ||
| Shérardisé et Projection Thermique | ||
| Autres | ||
| Par Région | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des fixations marines d'ici 2032 ?
Le marché des fixations marines devrait atteindre 4,39 milliards USD d'ici 2032, avec un TCAC de 5,52 % sur la période de prévision (2027-2032). La croissance est portée par la construction de nouveaux navires, la maintenance en cale sèche, les projets offshore et la demande croissante de matériaux résistants à la corrosion.
Qu'est-ce qui stimule la demande de fixations de qualité marine ?
La construction de nouveaux navires, la réparation des flottes, les activités offshore et les exigences de contrôle de la corrosion stimulent le marché des fixations marines. Les fournisseurs doivent fournir des matériaux adaptés, des dossiers de certification, un soutien technique et une livraison fiable pour les projets de maintenance soumis à des exigences strictes d'installation et d'inspection.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les navires de soutien offshore devraient croître à un TCAC de 8,61 % à mesure que les opérations de réparation, de rénovation et offshore augmentent la demande en matériels. Le marché des fixations marines sert ces navires grâce à des produits résistants à la corrosion, des systèmes de joints sécurisés et un approvisionnement de maintenance en temps opportun.
Comment les fixations intelligentes affectent-elles la concurrence ?
Les fournisseurs proposant des boulons à capteurs intégrés et des solutions de surveillance numérique du couple sécurisent des contrats pluriannuels à mesure que les armateurs privilégient la maintenance prédictive.
Pourquoi les revêtements de fixation en fluoropolymère sont-ils en croissance ?
Les revêtements PTFE/Xylan et autres fluoropolymères devraient croître à un TCAC de 7,46 % jusqu'en 2032, portés par leur capacité à garantir une installation cohérente et à assurer une protection anticorrosion dans les applications offshore exigeantes. Ces revêtements répondent aux défis liés au démontage difficile, à l'exposition à l'humidité et aux longues périodes de service sur le marché des fixations marines.