
Luxusjachtmarkt Größe und Marktanteil
Luxusjachtmarkt Analyse von Mordor Intelligence
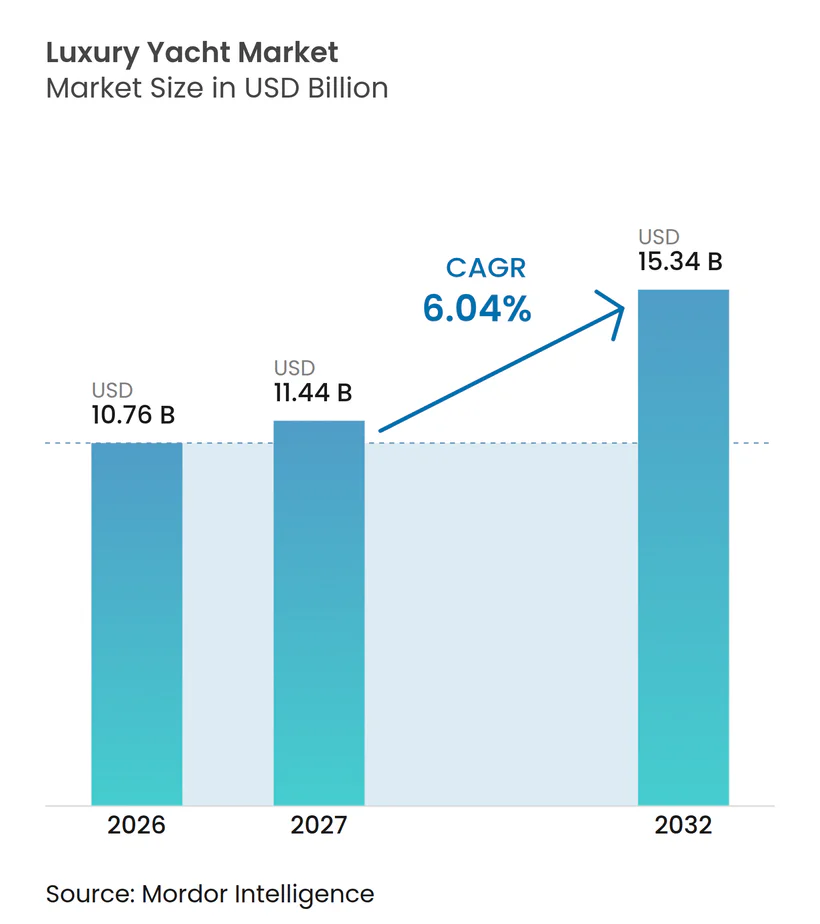
Die Größe des Luxusyachtmarkts wird voraussichtlich von 10,76 Milliarden USD im Jahr 2026 auf 11,44 Milliarden USD im Jahr 2027 steigen und bis 2032 15,34 Milliarden USD erreichen, mit einer CAGR von 6,04 % über 2027–2032. Das Volumen des Luxusyachtmarkts wird voraussichtlich von 6,96 Tausend Einheiten im Jahr 2026 auf 7,15 Tausend Einheiten im Jahr 2027 steigen und bis 2032 8,21 Tausend Einheiten erreichen, mit einer CAGR von 2,8 % über 2027–2032.
Die Charternutzung und Indiens wachsender Pool wohlhabender Interessenten verbreitern die potenzielle Nachfrage. Praktischer Zugang zum Kreuzfahrtbetrieb sowie Einheits- und Kraftstoffkosten bestimmen, ob dieses Interesse die Eigentumsbereitschaft stützt. Werften können sich durch Hybridyachten und Expeditionsdesigns differenzieren, doch importierte Motoren und Elektronik können Lieferpläne störungsanfällig machen. Ob Charter- und Indien-geführtes Interesse zu ausgelieferten Yachten wird, hängt daher davon ab, ob Werften Hybrid- oder Expeditionsspezifikationen mit einer gesicherten Motor- und Elektronikversorgung verbinden.
Wesentliche Erkenntnisse des Berichts
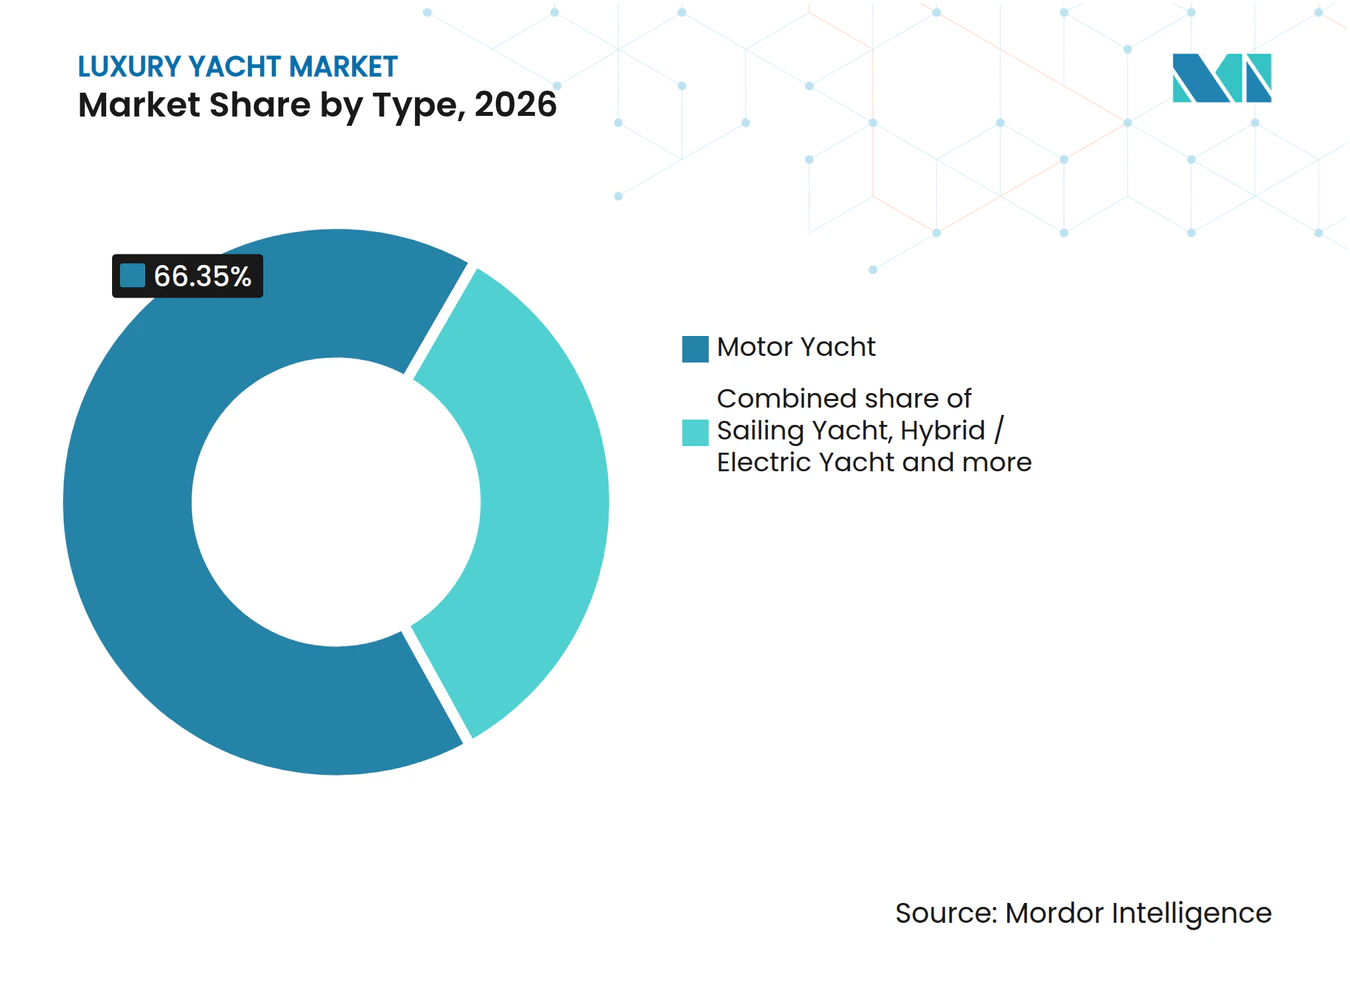
- Nach Typ führten Motoryachten mit einem Luxusyachtmarktanteil von 66,35 % im Jahr 2026, während Hybrid-/Elektrojachten mit einer CAGR von 9,8 % über 2027–2032 am schnellsten wachsen sollen.
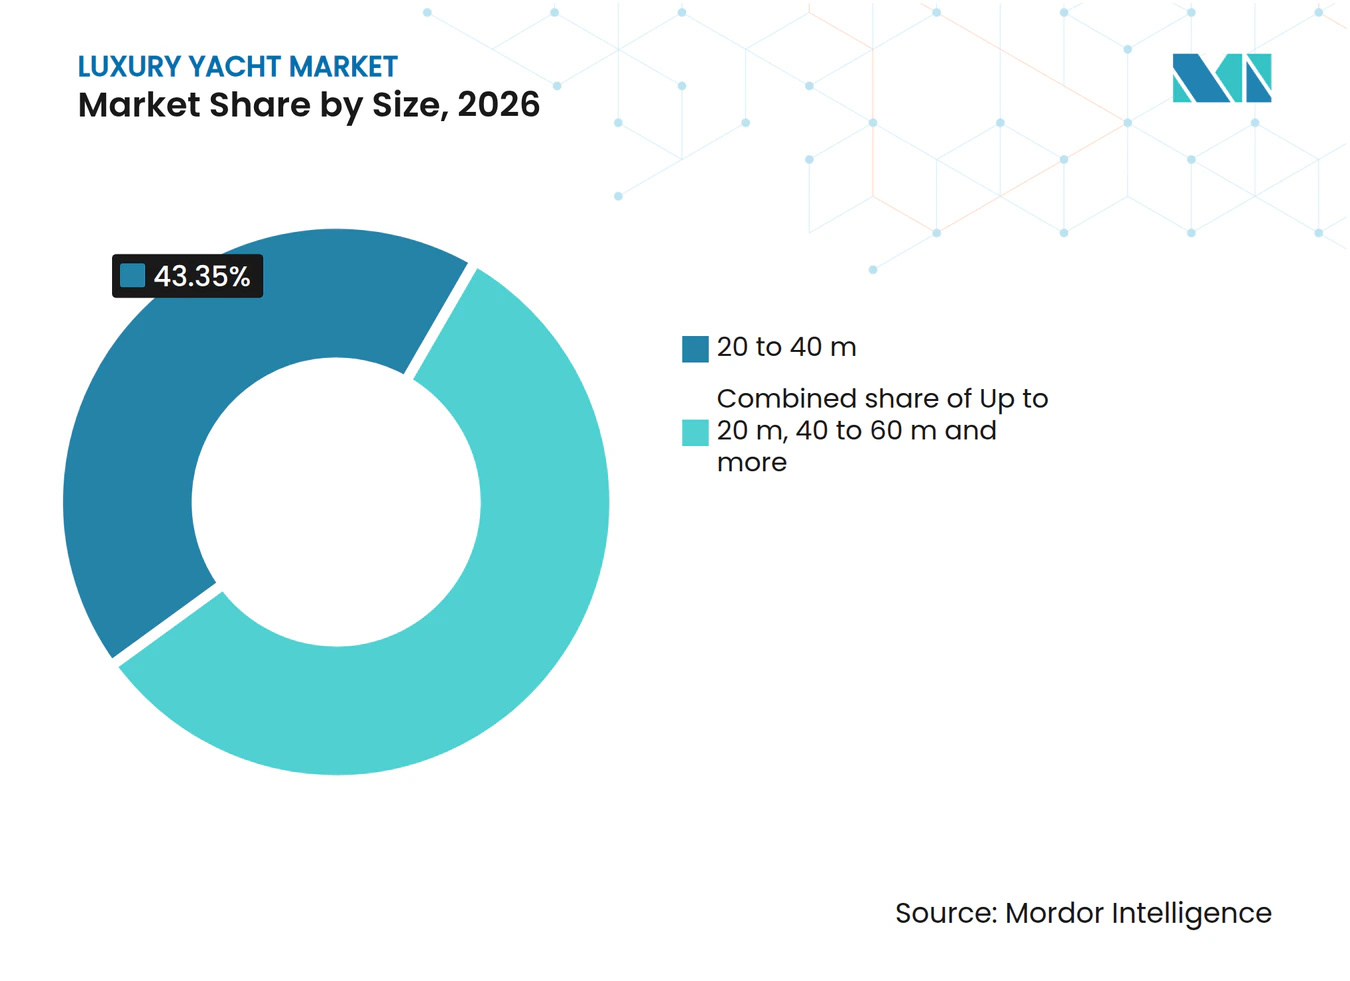
- Innerhalb der Größenkategorien hielten 20 bis 40 Meter lange Yachten im Jahr 2026 einen Anteil von 43,35 % am Luxusyachtmarkt, während Yachten über 80 Meter mit einer CAGR von 11,4 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Rumpfmaterialien hielten Fiberglas-/Verbundwerkstoffyachten im Jahr 2026 einen Anteil von 55,43 % am Neuzulassungswert im Luxusyachtmarkt, und Kohlefaser soll mit einer CAGR von 12,6 % über 2027–2032 am schnellsten wachsen.
- Nach Antriebssystem hielt Diesel im Jahr 2026 einen Anteil von 82,19 % am Neuzulassungswert im Luxusyachtmarkt, während Diesel-elektrischer/Hybridantrieb mit einer CAGR von 8,85 % über 2027–2032 am schnellsten wachsen soll.
- Privatpersonen führten die Endnutzernachfrage mit 60,53 % des Neuzulassungswerts im Luxusyachtmarkt im Jahr 2026 an, während Bruchteilseigentumsclubs mit einer CAGR von 10,7 % über 2027–2032 am schnellsten wachsen sollen.
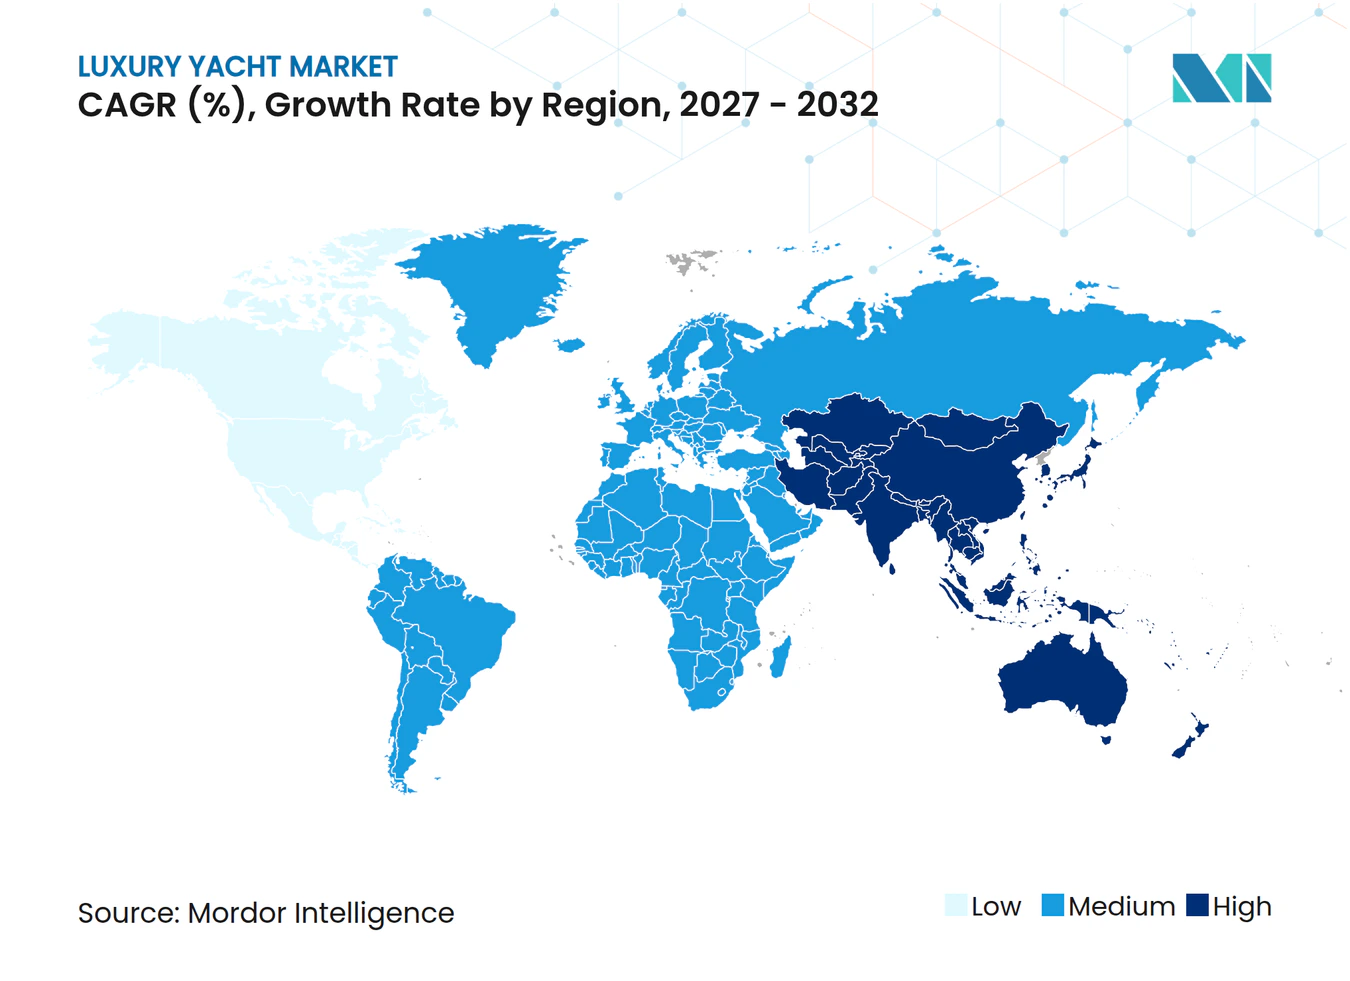
- Geografisch hielt Europa im Jahr 2026 einen Anteil von 42,15 % am Neuzulassungswert im Luxusyachtmarkt, und der asiatisch-pazifische Raum soll mit einer CAGR von 10,9 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Wirkung von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Boom im Yachttourismus | +3% | Westliches Mittelmeer, Karibik und östliches Mittelmeer | Kurzfristig (≤ 2 Jahre) |
| Steigende Zahl von UHNWIs in Schwellenmärkten | +2.4% | Asiatisch-pazifischer Raum, einschließlich Indien | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Expeditions-/Entdeckeryachten | +1.8% | Europa, einschließlich Frankreich | Mittelfristig (2–4 Jahre) |
| Wandel hin zu Hybrid- und Elektroantrieb | +1.6% | Europa, einschließlich der Niederlande | Langfristig (≥ 4 Jahre) |
| Entwicklung von Privatinseln und abgelegenen Marinas | +0.6% | Vereinigte Arabische Emirate und Malaysia | Mittelfristig (2–4 Jahre) |
| Aufstieg von Bruchteilseigentumsplattformen | +0.4% | Spanien, Frankreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom im Yachttourismus
Die wachsende Nutzung von Charterbooten gibt Betreibern einen Anreiz, ihre Flotte zu erweitern, da zusätzliche gebuchte Tage eine Möglichkeit zur Einkommenserzielung bieten. Burgess meldete 5.970 gebuchte Yachtchartertage im Jahr 2025, gegenüber 4.432 im Jahr 2024, ein Anstieg von 35 % im Jahresvergleich. Im Juli 2026 berichtete Burgess, dass zwei Drittel der bis zu diesem Zeitpunkt gebuchten Charters für 2026 das westliche Mittelmeer betrafen. Burgess meldete außerdem, dass die Buchungen im 40- bis 50-Meter-Segment um 26 % und im 50- bis 60-Meter-Segment um 23 % im Jahr 2025 gegenüber 2024 gestiegen sind. Zusammengenommen deuten diese Burgess-Daten darauf hin, dass die chartergetriebene Nachfrage nach neuen Yachten im Luxusyachtmarkt auf 40 bis 60 Meter lange Fahrzeuge ausgerichtet ist, die das westliche Mittelmeer bedienen.
Steigende Zahl von UHNWIs in Schwellenmärkten
Eine wachsende Basis wohlhabender potenzieller Käufer wird kommerziell relevanter, wenn Liegeplätze und Nutzungsmöglichkeiten für Yachten vorhanden sind. Die Bevölkerung der Personen mit einem extrem hohen Nettovermögen in Indien, definiert als Personen mit einem Nettovermögen von mindestens 30 Millionen USD, stieg zwischen 2021 und 2026 um 63,4 % auf 19.877. Im April 2025 erteilte die Binnenwasserstraßenbehörde Indiens der Marina India Infrastructure Private Limited ein Unbedenklichkeitszertifikat für einen geplanten Anlegesteg in Goa am Fluss Mandovi. Die Anlage war für die Unterbringung von bis zu 16 privaten Yachten und Freizeitfahrzeugen bis zu 30 Metern ausgelegt und sollte das An- und Ablegen für den Flusskreuzfahrttourismus unterstützen. Verfügbare Anlegeinfrastruktur kann dazu beitragen, einen größeren Pool wohlhabender potenzieller Käufer in Yachtbestellungen umzuwandeln und potenzielle Chancen für die Luxusyachtbranche zu schaffen.
Wachsende Nachfrage nach Expeditions-/Entdeckeryachten
Die Nachfrage nach Expeditionsjachten belohnt die Fähigkeit, eine Reise über routinemäßig angesteuerte Kreuzfahrtziele hinaus aufrechtzuerhalten. Der französische Hersteller JFA Yachts lieferte im August 2026 CANOA, eine 50-Meter-Expeditions-Motoryacht, aus.[1] Die angegebene Reichweite der Yacht übersteigt 5.000 Seemeilen bei 12 Knoten und ermöglicht transozeanische Überfahrten und längere Aufenthalte in abgelegenen Regionen. Diese Ausrichtung macht die Zeit abseits der routinemäßigen Versorgung zu einem Teil des erworbenen Erlebnisses. Für Käufer, die ein solches Reiseprogramm anstreben, kann eine speziell gebaute Expeditionsjacht Reisen ermöglichen, die längere Zeiträume abseits konventioneller Infrastruktur erfordern. Eine Werft kann daher im Luxusyachtmarkt um Expeditionsaufträge konkurrieren, indem sie nachgewiesene Fahrtausdauer demonstriert, wobei die Fähigkeit zur Fernkreuzfahrt dem Eigentümer einen Grund gibt, ein spezialisiertes Fahrzeug in Auftrag zu geben.
Wandel hin zu Hybrid- und Elektroantrieb
Der ruhige Betrieb bei niedriger Geschwindigkeit verschafft dem Hybridantrieb einen praktischen Anwendungsfall für Eigner, die ein alternatives Antriebssystem für eine Luxusyacht in Betracht ziehen. Heesen lieferte 2025 die 50-Meter-Hybrid-Superyacht ORION aus, das dritte hybridausgestattete Fahrzeug in seiner 50-Meter-Schnellverdrängungsaluminium-Serie. Heesen spezifizierte lautloses Fahren bis zu 10 Knoten und einen Kraftstoffverbrauch von 45 Litern pro Stunde im Hybridbetrieb bei 10 Knoten.[2] Diese Fähigkeiten machen die Antriebswahl für das Erlebnis an Bord bei Fahrten mit niedriger Geschwindigkeit relevant und geben einen Grund, Hybridausrüstung in einer Neubauspezifikation zu berücksichtigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigentums- und Wartungskosten | -1.5% | Nordamerika, einschließlich der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenengpässe bei Spezialkomponenten | -1.2% | Türkei und globale Versorgungsrouten | Kurzfristig (≤ 2 Jahre) |
| Strenge Umweltemissionsvorschriften | -0.7% | Nordamerikanische, Ostsee- und Nordsee-Emissionskontrollgebiete | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierter Besatzung, der die Betriebskosten erhöht | -0.4% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigentums- und Wartungskosten
Hohe Anschaffungs- und Kraftstoffkosten machen das Eigentumsengagement für Käufer, die Serien-Motoryachten in Betracht ziehen, besonders anspruchsvoll. Der Bericht von Berthon vom September 2026 beschrieb den Verkauf von Serienyachten als schwierig angesichts rückläufiger Nachfrage, höherer kraftstoffbedingter Materialkosten, Inflation und Unsicherheit sowie des Bedarfs der Hersteller, oberhalb der Kosten zu verkaufen. Er hob Serien-Motoryachten wegen ihrer Stückkosten und der Kraftstoffkosten besonders hervor. Für potenzielle Käufer von Serien-Motoryachten machen die von Berthon beschriebenen Stück- und Kraftstoffbelastungen die Erschwinglichkeit sowohl zu einer Frage der Anschaffung als auch der Nutzung und beeinflussen Kaufentscheidungen im gesamten Luxusyachtmarkt.
Lieferkettenengpässe bei Spezialkomponenten
Spezialisierte Komponenten können die Fertigstellung einer Yacht verzögern, selbst wenn ein Hersteller über ausreichende Kapazitäten für den Rumpfbau und den Innenausbau verfügt. Im Jahr 2025 erklärte der kaufmännische Direktor von Bilgin Yachts, dass globale Lieferkettenunterbrechungen die Lieferzeiten und Kosten für importierte Motoren, Elektronik und spezialisierte Materialien beeinflussen könnten. Das kommerzielle Risiko entsteht dadurch, dass ein unvollständiges kritisches System verhindern kann, dass ein ansonsten weit fortgeschrittenes Fahrzeug einsatzbereit wird. Zusätzliche Rumpfbaukapazitäten allein würden diese spezifische Einschränkung daher nicht beheben. Für Käufer, die maßgefertigte Fahrzeuge in Auftrag geben, besteht das relevante Risiko in der Abstimmung der Komponentenverfügbarkeit mit dem Bauplan. Verzögerungen bei wesentlichen Systemen können die Zeit zwischen der Kapitalbindung und dem Erhalt einer einsatzbereiten Yacht verlängern und Lieferherausforderungen in der gesamten Luxusyachtbranche schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Motorprogramme treffen auf elektrische IntegrationMotoryachten hatten im Jahr 2026 einen Anteil von 66,35 % am Luxusyachtmarkt. Zum 1. September 2025 zählte BOAT International 837 Motoryachtprojekte über 24 Meter, die weltweit bestellt oder im Bau waren. Das größte Segment hatte zu diesem Zeitpunkt daher eine erhebliche Baupipeline. Für Werften ist die Umwandlung dieser Projekte in abgeschlossene Übergaben eine eigenständige kommerzielle Aufgabe gegenüber der Auftragsgewinnung.
Hybrid-/Elektrojachten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,8 % über 2027–2032. Feadship lieferte 2025 die 118,8 Meter lange Motoryacht Breakthrough aus, mit 16 Wasserstoffbrennstoffzellen zur Stromerzeugung und einem kryogenen Wasserstofftank als Kraftstoffversorgung. Auf langen Passagen unterstützten mit Biokraftstoff der zweiten Generation betriebene Generatoren die Podantriebe des Schiffes. Die Kombination der Energiequellen macht das Reiseprofil zu einem Teil der Neubau-Spezifikation.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Größe:
Mittelgroße Maßstäbe und große SonderanfertigungenYachten mit einer Länge von 20 bis 40 Metern repräsentierten im Jahr 2026 einen Luxusyachtmarktanteil von 43,35 %. Confindustria Nautica berichtete, dass 30 bis 40 Meter lange Yachten die größte Längengruppe in ihrem Superyacht-Auftragsbuch 2025 bildeten. Die Konzentration im oberen Teil dieses Längenbereichs schafft ein fokussiertes adressierbares Arbeitsvolumen für Werften, die ein mittelgroßes Angebot entwickeln.
Yachten über 80 Meter sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,4 % über 2027–2032. Oceanco lieferte im November 2025 die 111 Meter lange Gigayacht Leviathan für Gabe Newell aus, ihren Eigentümer und einen bedeutenden Oceanco-Aktionär. Sie schloss sich seiner Inkfish-Flotte an, um wissenschaftliche Forschung und Meeresexploration zu unterstützen. Dieser Zweck verbindet den Eigentumsauftrag mit den Zielen einer Forschungsorganisation und gibt dem Sonderanfertigungsbau eine Mission jenseits seiner Größenklassifizierung. Die Auslieferung ordnet forschungsgeleitetes Eigentum unter die Arbeitsquellen für eine Werft ein, die sehr große Sonderanfertigungen baut.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rumpfmaterial:
Verbundwerkstoffmaßstab trifft auf LeistungsnachfrageYachten mit Fiberglas-/Verbundwerkstoffrümpfen bildeten das größte Segment mit 55,43 % des Verkaufswerts neuer Luxusyachten im Jahr 2026. Die Yacht-Division von Sanlorenzo, die Verbundwerkstoff-Motoryachten zwischen 24 und 41 Metern produziert, lieferte 2025 48 Fahrzeuge aus, gegenüber 63 im Jahr 2024. Die Yacht-Division von Sanlorenzo lieferte 2025 15 Verbundwerkstoffyachten weniger als 2024 aus, was zeigt, dass die Größe des führenden Materials keine gleichmäßigen jährlichen Übergaben für eine einzelne Werft garantiert.
Yachten mit Kohlefaserrümpfen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,6 % über den Zeitraum 2027–2032. YYachts übergab Mitte März 2025 eine 22-Meter-Y7 an 3 Freunde aus Mexiko, darunter seinen mexikanischen Partner Javier Navarro.[3] Die Eigner gaben an, die Luxus-Kohlefaseryacht wegen ihrer Segeleigenschaften, des Komforts und der Sicherheit für die Familie gewählt zu haben. Bis Juli 2026 hatte YYachts kumulativ 25 Y7-Yachten verkauft, womit dieses Käuferbeispiel in ein Modell mit wiederholten Verkäufen einzuordnen ist.
Nach Antriebssystem:
Dieselmaßstab und HybridintegrationDieselantrieb war das größte Segment mit 82,19 % des Neuzulassungswerts im Luxusyachtmarkt im Jahr 2026. Zum 1. September 2025 verzeichnete das Auftragsbuch von BOAT International Dieselmotoren für 1.008 Superyachtprojekte über 24 Meter, die weltweit bestellt oder im Bau waren. Die Zahl belegt die Rolle von Diesel bei der Spezifikation einer erheblichen Anzahl von Neubauprojekten vor der abgeschlossenen Auslieferung. Die Wettbewerbschance für andere Antriebssysteme hängt daher teilweise von neuen Auftragserteilungsentscheidungen ab, die bestimmen, ob zukünftige Projekte zur Dieselpipeline beitragen oder eine andere Konfiguration verwenden.
Diesel-elektrischer/Hybridantrieb ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,85 % über 2027–2032. Feadship lieferte die 71,76 Meter lange Stella M am 5. August 2025 mit einem diesel-elektrischen Antriebssystem an ihren Eigentümer aus. Feadship gibt an, dass das System ein ruhigeres und saubereres Kreuzfahren auf der 71,76 Meter langen Yacht unterstützt.
Nach Endnutzer:
Privates Eigentum und BruchteilszugangPrivatpersonen waren das größte Segment mit 60,53 % des Neuzulassungswerts im Luxusyachtmarkt im Jahr 2026. Oceanco lieferte im November 2025 die 111 Meter lange DreAMBoat aus, eine 2022 für einen Wiederholungskunden in Auftrag gegebene Sonderanfertigung. Es war die zweite Yacht dieses Namens des Eigentümers von diesem Bootsbauer und wurde für Zeit mit Familie und Freunden konzipiert. Dieser Auftrag macht persönliche Erfahrungen mit einer früheren Yacht relevant dafür, wie ein nachfolgendes Schiff um die beabsichtigte Nutzung des Eigentümers herum spezifiziert werden kann. Eine etablierte Kundenbeziehung kann frühere Zeit an Bord in eine präziser definierte Neubauproposition übersetzen.
Bruchteilseigentumsclubs sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,7 % über 2027–2032. Im August 2026 eröffnete YachtShare 5 Anteile in einem neuen ILIAD 53F Motorkatamaran-Syndikat, das auf 2 Queensland-Kreuzfahrtgebiete verteilt ist. Das Angebot teilt die Beteiligung an einer einzelnen neuen Yacht unter potenziellen Eigentümern auf und verbindet den Erwerb mit gemeinsamer Nutzung. Dies kann Eigentum dort ermöglichen, wo die erwartete Zeit eines Teilnehmers an Bord unzureichend wäre, um die alleinige Kontrolle über die Yacht zu rechtfertigen. Für den Club schafft die Gewinnung mehrerer Teilnehmer für einen Rumpf einen Weg zur Finanzierung eines Neubaus durch kleinere individuelle Verpflichtungen.
Geografische Analyse
Luxusyachtmarkt Europa
Europa hatte im Jahr 2026 einen Anteil von 42,15 % am Luxusyachtmarkt. Europa war Sanlorenzos größte Region im ersten Halbjahr 2026 mit 47,2 % des anerkannten Neuyacht-Vertragsumsatzes und des Nettoumsatzes mit Gebrauchtyachten, obwohl der regionale Umsatz um 16,6 % gegenüber einer besonders hohen Basis im ersten Halbjahr 2025 zurückging. Italienische Werften hatten zum 1. September 2025 568 Superyachten mit mindestens 24 Metern Länge und insgesamt 240.560 BRZ bestellt oder im Bau, wobei beauftragte Projekte mit mindestens 10 % Anzahlung und spekulative Bauten mit begonnenem Bau oder Werkzeugbau gezählt wurden. Die italienische Pipeline gibt der Region ein erhebliches Bauvolumen, während Sanlorenzos Rückgang zeigt, warum eine führende regionale Position nicht zwangsläufig steigende Einnahmen für jeden Bootsbauer bedeutet.
Luxusyachtmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,9 % über 2027–2032. SuperYacht Times zählte 2025 586 aktive Superyachten über 30 Meter in der Region, gegenüber 530 im Jahr 2024. Im September 2026 kündigten Resorts World Langkawi, im Besitz und Betrieb von Genting Malaysia Berhad, und ONE°15 Marina, eine Tochtergesellschaft von SUTL Enterprise Limited, eine geplante Marina in Langkawi, Malaysia an. Das Projekt war für mehr als 90 Liegeplätze und Superyachten bis zu 140 Fuß ausgelegt, mit ersten Yachten, die für die zweite Hälfte 2027 erwartet werden. Die Fertigstellung könnte Neuyacht-Eigentumsangebote rund um regionale Reiserouten unterstützen und zusätzlichen Liegeplätzzugang mit einer breiteren Palette praktischer Kreuzfahrtoptionen für Eigentümer und Charterbetreiber verbinden.
Die Aktivitäten privater Käufer in Nordamerika umfassen den Verkauf und die Auslieferung der letzten Explorer-Serie-Yacht von Ocean Alexander in Fort Lauderdale, Florida, abgeschlossen bis zum 29. September 2025. Bei dieser nordamerikanischen Transaktion vertrat MarineMax Yacht Center erstmalige Ocean Alexander-Eigentümer, die eine private Nutzung in Florida planten. Südamerika verfügt über einen inländischen Produktionskanal in Brasilien, wo OKEAN Group Ferretti Yachts-Modelle in seinem Itajaí-Betrieb für den brasilianischen Markt produziert. Im Nahen Osten und Afrika schickte der südafrikanische Bootsbauer Two Oceans Marine Manufacturing den maßgefertigten Luxus-Motorkatamaran Amavi am 19. September 2025 auf seine Jungfernfahrt von Kapstadt aus. Die Lieferantenbedingungen unterscheiden sich daher in diesen Regionen, von händlervertretenen Auslieferungen in Florida bis zur Ferretti Yachts-Produktion für Brasilien und dem Bau maßgefertigter Motorkatamarane in Kapstadt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive privater Eigentümer verglichen, die Freizeitjachten im Rahmen des angegebenen Geltungsbereichs jeder Regelung erwerben und nutzen. Die relevanten Wege reichen von der Rückverfolgbarkeit des Herstellers bis hin zu Deutschlands privater Importkonformität für Sport- und Freizeitfahrzeuge von 2,5 bis 24 Metern, Registrierungsverfahren und Betriebsgenehmigungen. Einige Pflichten liegen beim Hersteller, während bedingte Importer- und Betriebsanforderungen Arbeit direkt auf den Eigentümer übertragen können. Diese Aufteilung der Verantwortung beeinflusst, wie leicht eine gekaufte Yacht in den vom Eigentümer beabsichtigten Betrieb eintreten kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Argentinien | China | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | U.S. Coast Guard Recreational Boating Product Assurance Branch | Länderbehörden für Marktzugang | Prefectura Naval Argentina | Ministerium für Verkehr, Seeschifffahrtssicherheitsverwaltung und lokale Seeschifffahrtsverwaltungen | Abteilung für Gemeinden und Verkehr, Abu Dhabi |
| Wesentliche Instrumente oder Richtung | 33 CFR §181.23(a) Rumpfidentifikation; bedingte Mängelbenachrichtigung gemäß 46 U.S.C. 4310(b) | 10. ProdSV und Richtlinie 2013/53/EU für 2,5 bis 24 Meter lange Freizeitfahrzeuge; Normenübergang 2026/550 | Ordenanza 1-26, in Kraft seit dem 28. August 2026, ersetzt Ordenanza 9-02 | Sicherheitsverwaltungsvorschriften für Yachten für eigentümerbetriebene mechanisch angetriebene Freizeitjachten; Revisionsberatung Mai–Juni 2026 | Abu Dhabi Verwaltungsentscheidung 69 von 2025; Abu Dhabi-Dubai-Protokoll für ausländische Yachtgenehmigungen ab Januar 2026 |
| Kommerzielle Auswirkung | Hersteller bringen primäre und sekundäre Rumpfidentifikationsnummern dauerhaft an; gesetzliche Mängel-/Nichtkonformitätsmitteilungen sind innerhalb von 30 Tagen nach Entdeckung oder Erhalt von Informationen fällig | In der EU ansässige private Importeure von Drittlandsfahrzeugen zur nichtkommerziellen Eigennutzung übernehmen Konformitätspflichten vor der Inbetriebnahme, wenn der Hersteller diese nicht erfüllt hat | Bestehende Schiffe im Sonderyachtregister mit einem Bruttoraumgehalt von genau 2 müssen bis zum 27. August 2028 in Zuständigkeitsregistern neu registriert werden | Yachteigentümer melden Hafenein- und -ausfahrten; rechtmäßig registrierte Clubs reichen bei provinziellen Seeschifffahrtsbehörden Unterlagen für Sicherheits- und Umweltverschmutzungsschutzkapazitätsprüfungen ein | Besuchende ausländische Freizeitfahrzeuge benötigen Genehmigungen der zuständigen Behörden in Abu Dhabi; das Abu Dhabi-Dubai-Protokoll reduziert doppelte Formalitäten bei Reisen zwischen den Emiraten |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Lockerung | Lockerung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanischen Rückverfolgbarkeits- und bedingten Mängelbenachrichtigungspflichten begünstigen Vorhersehbarkeit, während der Durchführungsbeschluss der Kommission (EU) 2026/550 die frühere Referenz zum Standard für das Fallen über Bord bis zu seiner Rücknahme am 13. August 2027 beibehält und Deutschlands separate bedingte Pflichten für private Importeure für Sport- und Freizeitfahrzeuge von 2,5 bis 24 Metern gelten. Argentiniens Ordenanza 1-26 ersetzte Ordenanza 9-02 am 28. August 2026 als Verfahrens- und Formularwerk für Einreichungen beim Nationalen Schiffsregister, sodass Eigentümer, die dort eine Yacht registrieren, den neuen Einreichungsverfahren folgen, während die Frist zur Neuregistrierung bis zum 27. August 2028 nur Schiffe mit genau 2 Bruttoraumgehalt in den angegebenen Registern betrifft. Chinas Politikplan vom Januar 2026 unterstützt den Yachtkonsum und öffentliche Liegeplätze, begleitet von einer Sicherheitsregelüberarbeitungsberatung im Mai und Juni 2026. Abu Dhabis Besuchergenehmigungen schränken den Zugang ein, während das ab Januar 2026 geltende Protokoll doppelte Formalitäten bei Abu Dhabi-Dubai-Reisen für besuchende ausländische Yachten reduziert.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Design, Spezialeingaben und Werftintegration bis zum Verkauf einer fertiggestellten Yacht. Sanlorenzo kombiniert Design, Produktion und Verkauf von maßgefertigten Yachten, Superyachten und Sport-Utility-Yachten. Diese integrierte Rolle macht die Kontrolle technischer Schnittstellen kommerziell bedeutsam, da der Bootsbauer separate Fähigkeiten zu einem funktionierenden Schiff kombinieren muss. Spezialisten können definierte Arbeitspakete monetarisieren, während der Produzent den Verkauf des fertiggestellten Schiffes erfasst und die Konsequenzen unvollständiger Integration trägt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Design und Ingenieurwesen | Yachtdesigner und Schiffbauingenieure wie J&J Design | Design- und Ingenieurshonorare | Ungelöste Schnittstellen zwischen Rumpf, Unterkunft und Systemen | Rumpf-, Innenraum- und Systemschnittstellen gemeinsam überprüfen, bevor Werkzeuge freigegeben werden |
| Spezialeingaben und Ausrüstung | Möbelhersteller wie Duerre S.r.l.; Lieferanten mariner Elektroausrüstung wie Sea Energy S.r.l. | Möbel- und Geräteverkäufe, Installationsgebühren | Koordination unterschiedlicher Spezialarbeitspakete | Schnittstellenverantwortlichkeiten vereinbaren und Lieferungen gegen Installationsbedarf sequenzieren |
| Bau, Integration und Auslieferung | Integrierte Yachtbauer wie Sanlorenzo | Verkäufe fertiggestellter Yachten | Unvollständige Teilsysteme, die die Schiffsabnahme verzögern | Integrierte Systembereitschaft vor der Übergabe überprüfen |
| Quelle: Mordor Intelligence | ||||
Die im Bericht 2025 von Sanlorenzo beschriebene Basis von Spezialunternehmern war weitgehend zwischen La Spezia und Viareggio, Italien, konzentriert. Eine solche Nähe kann die Koordination vereinfachen, aber die Abhängigkeit von einem konzentrierten Netzwerk macht den Zugang zu bestimmten Fähigkeiten auch kommerziell wichtig. Sanlorenzos Partnerschaften und Minderheitsbeteiligungen an Möbel- und marinen Elektrolieferanten zielen darauf ab, die Versorgung zu sichern, Kapazitäten hinzuzufügen und die Qualitätskontrolle aufrechtzuerhalten, was eine Abhängigkeit von Spezialisten ermöglicht, ohne jede eingebaute Komponente intern herzustellen.
Wettbewerbslandschaft
Marktkonzentration
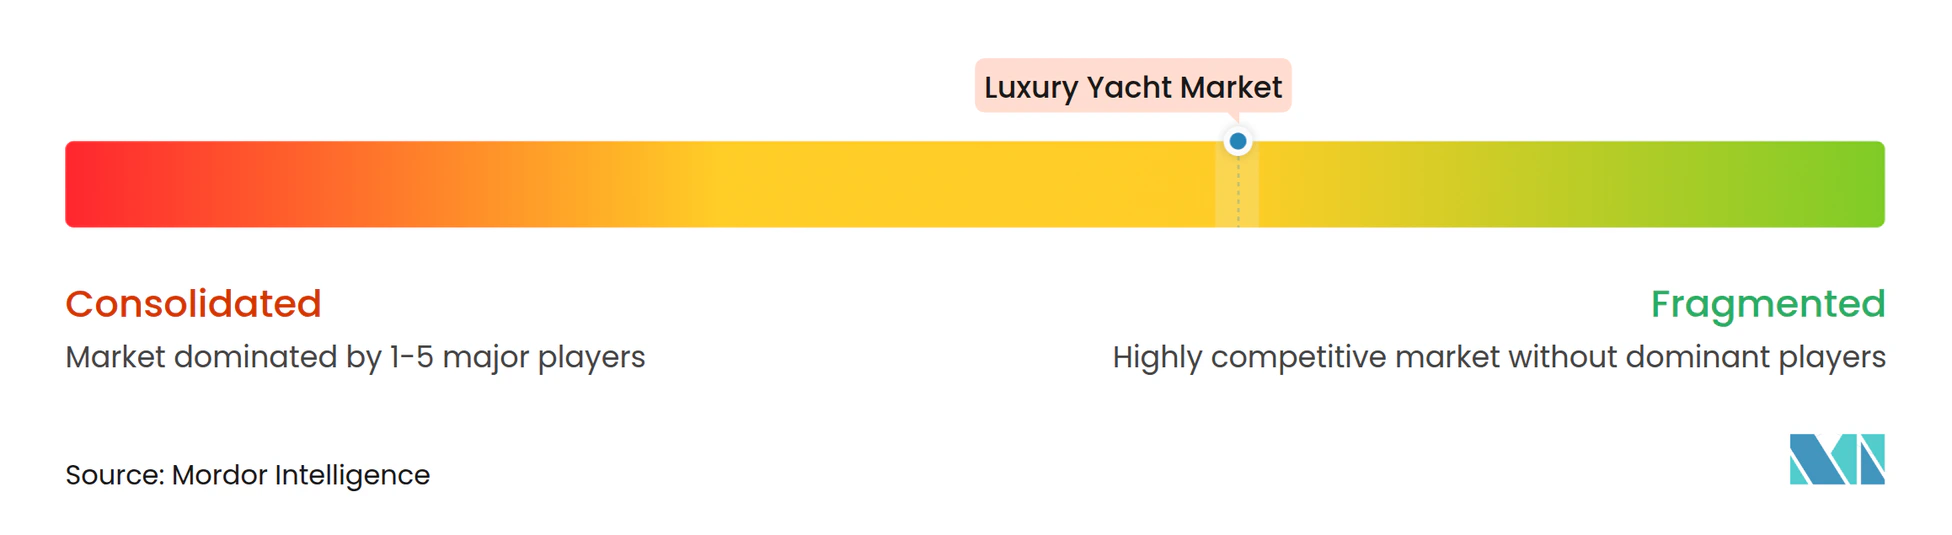
Der Wettbewerb verteilt sich auf etablierte Sonder- und Halbsonderanfertigungsbauer, darunter Fincantieri Yachts, Feadship, Lürssen Werft, Azimut-Benetti Group und Sanlorenzo. Fincantieri Yachts baut maßgefertigte und halbmaßgefertigte Superyachten über 70 Meter und bietet Einzelanfertigungen neben technisch entwickelten Plattformen verschiedener Größen an. Feadship baut Superyachten, Lürssen Werft baut Motoryachten und Sanlorenzo baut die Steel Line. Innerhalb der Azimut-Benetti Group startete Benetti im Juni 2025 in Viareggio die Fortitude1, Teil der Class 44M-Linie, dem größten Fiberglas-Modell der Werft. Fincantieri Yachts' technisch entwickelte Plattformen und Benettis Class 44M-Linie geben Eigentümern eine definierte Konstruktionsbasis, von der aus sie ihre Spezifikationen entwickeln können.
Eine Plattformstrategie kann Änderungen im Schiffsmaßstab mit Änderungen in der Antriebsarchitektur verknüpfen. Sanlorenzo debütierte 2025 mit seinen Modellen 58Steel und 74Steel mit diesel-elektrischem Antrieb innerhalb einer Steel Line mit 5 Modellen von 50 bis 74 Metern. Die 58Steel und 74Steel geben potenziellen Eigentümern eine diesel-elektrische Option in 2 Schiffsgrößen, und wie gut diese Systeme integriert sind, wird Teil der Glaubwürdigkeit des Lieferanten für diese Modelle. Ein Herausforderer, der Käufer im Bereich von 58 bis 74 Metern anspricht, trifft daher auf eine Steel Line, die bereits diesel-elektrischen Antrieb in 2 ihrer 5 Modelle anbietet.
Der deutsche Bootsbauer Lürssen Werft lieferte im Juni 2026 die 102,4 Meter lange Motoryacht NIXIE aus, seine sechste Auslieferung in diesem Jahr. Für einen potenziellen Eigentümer bietet dieser abgeschlossene Baurekord ein Ausführungssignal über das Design eines einzelnen Schiffes hinaus. MARPOL Anhang VI Vorschrift 13 gilt für installierte Schiffsdieselmotoren über 130 kW, ausgenommen Motoren, die ausschließlich für Notfälle verwendet werden. Tier III hängt vom Schiffsbaudatum und dem Betrieb in ausgewiesenen NOx-Emissionskontrollgebieten ab, wobei Tier II außerhalb dieser Gebiete gilt. Ein neues Antriebssystem allein löst daher weder das Lieferrisiko noch die bedingten Emissionsverpflichtungen, die an die Kreuzfahrtgebiete einer Yacht geknüpft sind, sodass glaubwürdige Lieferfähigkeit der erste Test für Käufer bleibt.
Marktführer der Luxusjachtbranche
-
Fincantieri Yachts
-
Feadship
-
Lürssen Werft
-
Azimut-Benetti Group
-
Sanlorenzo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luxusyachtmarkt Unternehmen in diesem Bericht
- Azimut-Benetti Group
- Lürssen Werft
- Feadship
- Ferretti Group
- Sanlorenzo
- Heesen Yachts
- Oceanco
- Fincantieri Yachts
- Nobiskrug
- Sunseeker International
- Royal Huisman
- Damen Yachting
- Palumbo Superyachts
- Gulf Craft
- Princess Yachts
- Sunreef Yachts
- Westport Yachts
- Trinity Yachts
- Baglietto
- Baltic Yachts
Wichtige Chancen für Marktteilnehmer
Neuyacht-Chancen unterscheiden sich zwischen exportorientierten Katamaranauslieferungen, resortgebundener Charternutzung und privatem Eigentum, das an spezifische Kreuzfahrtziele gebunden ist. Das V&A Waterfront und Damen Shipyards Cape Town hielten am 16. Juli 2026 eine Kiellegungszeremonie während der Pontonproduktion für Quay 7 ab, einem geplanten Kapstädter Superyacht-Becken. Das V&A Waterfront erklärte, das Becken würde die Außersaisonausrüstung und Exportstaging für lokale Katamaranbauer unterstützen. Am 5. Oktober 2026 kündigte Wynn Al Marjan Island eine geplante 98-Liegeplatz-Superyacht-Marina in Ras Al Khaimah an, mit einer Längenbegrenzung von 85 Metern und einer maximalen Tiefe von 5 Metern.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Exportorientierte neue Luxuskatamarane | Geplante Außersaisonausrüstung und Exportstaging bei Quay 7 | Ausländische private Katamarankäufer | Endgültige Schiffsvorbereitung und Eigentümerübergabe mit Exportstaging koordinieren | Stagingkapazität muss nutzbar werden | Two Oceans Marine Manufacturing und Balance Catamarans |
| Neue Yachten für resortgebundene Charternutzung | Geplanter Wynn Marina-Zugang verbindet besuchende Yachten mit einem Resort | Charterunternehmen | Neue Schiffsangebote rund um zielbasierte Gästereiserouten entwickeln | Abhängigkeit von wiederholter bezahlter Schiffsnutzung | Gulf Craft Group |
| Große Privatyachten innerhalb der Marina-Längenbeschränkungen | Ein angegebener Längen- und Tiefenrahmen bei der geplanten Wynn Marina | Privatpersonen, die große Yachten in Betracht ziehen | Den Neubau für den angegebenen Rahmen dimensionieren und die Tiefgangseignung vor dem Verkauf validieren | Längen- und Tiefenbeschränkungen schränken die Designflexibilität ein | Gulf Craft Group |
| Quelle: Mordor Intelligence | |||||
Die deutlichste Öffnung sind exportorientierte Luxuskatamarane, die mit einem definierten Ausrüstungs- und Übergabeweg verbunden sind. Ein Bootsbauer könnte die endgültige Vorbereitung und den Exportversand am selben Ort verbinden und so einen spezifischen Servicebedarf rund um fertiggestellte Rümpfe schaffen. Diese Öffnung könnte Auslieferungsdienstleistungen neben der Yachtproduktion unterstützen, vorausgesetzt, die geplante Anlage wird nutzbar.
Neueste Industrielle Entwicklungen in Luxusyachtmarkt
- Sep 2026: ISA Yachts, eine Marke von Palumbo Superyachts, startete die 79,82 Meter lange maßgefertigte M/Y Belita in Ancona, Italien. Mit einem Bruttoraumgehalt von 2.220 wurde die Yacht zum Flaggschiff der Werft.
- Aug 2026: Der französische Bootsbauer JFA Yachts lieferte CANOA aus, eine 50-Meter-Expeditionsmotoryacht, die für transozeanische Überfahrten und längere Aufenthalte in abgelegenen Regionen konzipiert ist.
- Jun 2026: Azimut-Benetti Group startete Benettis M/Y Lumina, eine Class 44M-Yacht, in Viareggio, Italien.
Luxusyachtmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Luxusyachtmarkt misst den jährlichen Wert auf Herstellerebene in USD für neue, weltweit verkaufte und ausgelieferte Luxusyachten. Die Verkäufe werden nach Fahrzeugmerkmalen, Erstkäufertyp und Liefergeografie klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Wiederverkaufstransaktionen gebrauchter Yachten, Umbau- und Reparaturdienstleistungen, Liegeplatzgebühren in Marinas, Crewmanagement-Dienstleistungen sowie Versicherungs- und Finanzierungserlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Motorjacht
- Segelyacht
- Hybrid-/Elektrojacht
- Katamaranjacht
- Expeditionsjacht/Sonstige
- Nach Größe
- Bis zu 20 m
- 20 bis 40 m
- 40 bis 60 m
- 60 bis 80 m
- Über 80 m
- Nach Rumpfmaterial
- Fiberglas/Verbundwerkstoff
- Aluminium
- Stahl
- Karbonfaser
- Sonstige
- Nach Antriebssystem
- Diesel
- Diesel-Elektrisch/Hybrid
- Vollelektrisch
- Wasserstoffbrennstoffzelle (aufkommend)
- Nach Endnutzer
- Privatpersonen
- Charterunternehmen
- Unternehmen und Veranstaltungen
- Bruchteilseigentumsclubs
- Regierung und Marine (VIP)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest von Südamerika
- Europa
- Italien
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Australien
- Indien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Sekundärforschung würde auf Quellen wie ICOMIA für die Struktur und den grenzüberschreitenden Kontext des Freizeitbootfahrens, Confindustria Nautica für Schiffbautrends und Auftragsbuchbedingungen, SuperYacht Times für Verkäufe neuer und gebrauchter Superyachten sowie Flottenindikatoren und die Freizeitfahrzeugrichtlinie der Europäischen Union für Produktsicherheits- und Umweltanforderungen zurückgreifen. Diese Quellen helfen dabei, abgeschlossene Yachtverkäufe von angrenzenden Meeresaktivitäten zu unterscheiden, und liefern unabhängige Signale zu Produktion, Regulierung und Nachfrage.
Jahresberichte von Unternehmen, Investorenpräsentationen, gesetzliche Einreichungen sowie seriöse Wirtschafts- und Marinepresse würden diese Quellen ergänzen, wobei ausgewiesene Neubooterlöse, Auslieferungen, Auftragseingang und Auftragsbestand als Gegenprüfungen und nicht als Marktgesamtwerte verwendet würden. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden leitende Führungskräfte und Funktionsverantwortliche von Yachtwerften in den Bereichen Vertrieb, Finanzen, Produktion und Produktplanung sowie ausgewählte Charter- und Maklerspezialisten umfassen, die Nachfrage- und Lieferpraktiken erläutern können. Die Befragten würden Sekundärbefunde zu Neubaupreisen, Auftragskonvertierung, Fahrzeugmix und regionalen Übergaben überprüfen, während ungelöste Differenzen auf Transaktionsdefinitionen oder Zeitpunkte zurückgeführt und anhand von Einreichungen, Auftragsbüchern und beobachteten Auslieferungen trianguliert würden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 20 % | APAC: 38 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Das Top-down-Modell schätzt den jährlichen globalen Absatz neuer Luxusyachten auf Herstellerebene nach Wert und Stückvolumen und überprüft die Gesamtwerte selektiv anhand von Stichproben-Yachtpreisen multipliziert mit Auslieferungen sowie öffentlichen Werft-Zusammenfassungen der Neubooterlöse. Auftragseingang und Auftragsbestand der Hersteller, abgeschlossene Auslieferungen und Auslieferungszeitpunkte zeigen die Pipeline auf, die sich in Verkäufe umwandeln kann, während Längen- und Yachttypenmix, Antriebs- und Rumpfspezifikationen, Erstkäuferklasse und regionale Übergaben zeigen, wie sich dieser Gesamtwert auf die akzeptierten Segmente verteilt. Wert und Volumen werden separat prognostiziert, da Änderungen in Fahrzeuggröße, Spezifikation und Preismix den Umsatz anders als die Stückauslieferungen beeinflussen können.
Die Szenarioanalyse eignet sich für die langen Bauzyklen und ungleichmäßigen Übergabezeitpunkte von Sonderanfertigungsyachten und nutzt Auftragsbuchkonvertierung, geplante Auslieferungen sowie beobachtete Neubootpreis- und Mixtrends zur Festlegung des Prognosepfads. Analysten-Checks mit Werften und Marktteilnehmern würden testen, ob diese variablenspezifischen Pfade zu angekündigten Programmen, Auslieferungskapazitäten und Käufernutzungsmustern passen, während selektive Bottom-up-Schätzungen mit dem globalen Gesamtwert abgeglichen würden, ohne eingebaute Systeme doppelt zu zählen. Wo öffentliche Offenlegungen Neu- und Gebrauchtverkäufe kombinieren, Serviceerlöse einschließen oder Einheiten- und Preisdetails weglassen, würde das Modell die unterstützte Neubootkomponente isolieren und die verbleibende Lücke als Bandbreite für die Sensitivitätsprüfung führen.
Datenvalidierung und Aktualisierungszyklus
Marktgesamtwerte und Segmentanteile würden über Einreichungen, Verbands- und Auftragsbuchdaten sowie Interviews trianguliert, mit unabhängigen Prüfungen zu Umsatz, Auslieferungen, Preismix und Geografie. Analysten würden unerklärliche Jahres-zu-Jahres-Bewegungen, widersprüchliche Einheiten und Diskrepanzen zwischen Aufträgen und abgeschlossenen Übergaben kennzeichnen, jede Abweichung auf ihre Quelle und Abgrenzung zurückführen und Anomalien vor der Freigabe durch eine Quellenprüfung oder gezielte Rückkontaktaufnahme beheben. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen erneut geprüft, wenn ein wesentliches regulatorisches, angebots- oder auslieferungsbezogenes Ereignis die Aussichten verändert, und vor der Auslieferung einer abschließenden Prüfung hinsichtlich Definitionen, Berechnungen, Zitaten und interner Konsistenz unterzogen.
Mordor Intelligence Luxusyachtmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Luxusyachtmarkt misst den jährlichen Wert auf Herstellerebene in USD für neue, weltweit verkaufte und ausgelieferte Luxusyachten.
Zu den wesentlichen Treibern von Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten-Checks mit Werften und Marktteilnehmern würden testen, ob diese variablenspezifischen Pfade zu angekündigten Programmen, Auslieferungskapazitäten und Käufernutzungsmustern passen, während selektive Bottom-up-Schätzungen mit dem globalen Gesamtwert abgeglichen würden, ohne eingebaute Systeme doppelt zu zählen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 11,44 Milliarden USD (2027) / Volumen: 7,15 Tausend Einheiten (2027) | |
| Globales Marktforschungsunternehmen A | 8,79 Milliarden USD (2026) | Die Vorwärtswachstumsprognose der Seite macht ihren früheren Messpunkt richtungsmäßig niedriger als das spätere Referenzjahr. |
| Globales Marktforschungsunternehmen B | 10,59 Milliarden USD (2025) | Die steigenden Schätzungen und Prognosen der Seite machen ihren früheren Messpunkt richtungsmäßig niedriger als das spätere Referenzjahr. |
Die Marktgesamtwerte und Segmentanteile von Mordor Intelligence würden über Einreichungen, Verbands- und Auftragsbuchdaten sowie Interviews trianguliert, mit unabhängigen Prüfungen zu Umsatz, Auslieferungen, Preismix und Geografie.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Luxusyachtmarkt und wie ist der Wachstumsausblick?
Der Wert soll von 11,44 Milliarden USD im Jahr 2027 auf 15,34 Milliarden USD im Jahr 2032 steigen, mit einer CAGR von 6,04 % über 2027–2032. Das Volumen soll bis 2032 8,21 Tausend Einheiten erreichen.
Welche Kräfte steigern die Nachfrage nach Luxusyachten?
Die gebuchten Chartertage von Burgess stiegen 2025 gegenüber 2024 um 35 %. Heesens ORION-Auslieferung 2025 bot Hybridfähigkeit mit lautlosem Kreuzfahren bis zu 10 Knoten.
Welcher Typ neuer Luxusyacht führt beim Verkaufswert?
Motoryachten machten 2026 66,35 % des Neuzulassungswerts im Luxusyachtmarkt aus.
Welche Unternehmen sind bedeutende Luxusyachtbauer?
Zu den bedeutenden Bootsbauern zählen Fincantieri Yachts, Feadship, Lürssen Werft, Azimut-Benetti Group und Sanlorenzo.
Was kann die Auslieferung einer neu gebauten Luxusyacht verzögern?
Im Jahr 2025 warnte Bilgin Yachts, dass Störungen die Lieferzeiten und -kosten für importierte Motoren, Elektronik und Spezialmaterialien beeinflussen könnten.
Welche Regionen führen den Ausblick für neue Luxusyachtverkäufe an?
Europa hielt 2026 42,15 % des Neuzulassungswerts im Luxusyachtmarkt, während der asiatisch-pazifische Raum mit einer CAGR von 10,9 % über 2027–2032 am schnellsten wachsen soll.