
Marktgröße und Marktanteil für Lasttrennschalter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
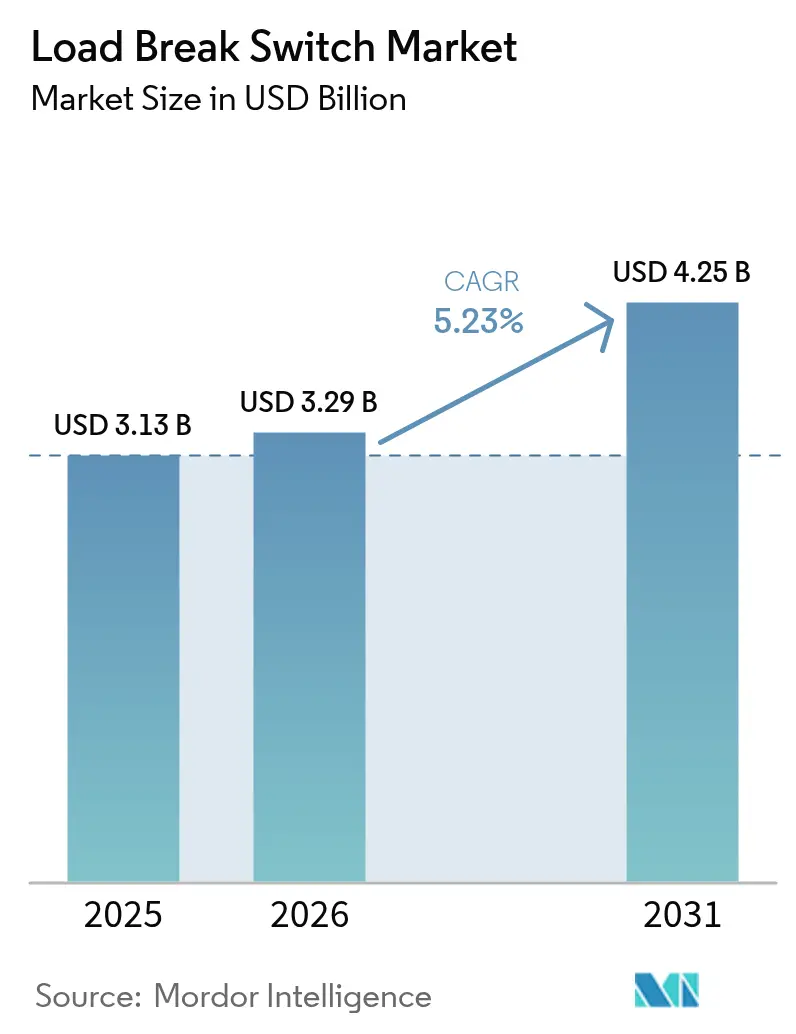
| Marktgröße (2026) | 3.29 Milliarden US-Dollar |
| Marktgröße (2031) | 4.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.23 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Lasttrennschalter durch Mordor Intelligence
Die Marktgröße für Lasttrennschalter wird im Jahr 2026 auf 3,29 Milliarden USD geschätzt, ausgehend von einem Wert von 3,13 Milliarden USD im Jahr 2025, mit Projektionen für 2031, die 4,25 Milliarden USD zeigen, und wächst mit einer CAGR von 5,23 % im Zeitraum 2026–2031. Weitreichende Netzmodernisierungsprogramme in Nordamerika und Europa, verbunden mit Elektrifizierungsprojekten in der Region Asien-Pazifik, positionieren den Markt für Lasttrennschalter als kritischen Enabler zuverlässiger, flexibler Mittelspannungsverteilnetze. Starke politische Unterstützung für die Integration erneuerbarer Energien, den Ausbau von Rechenzentren und die Bahnelektrifizierung verändert die Nachfrage in Richtung stärker automatisierter, SF₆-freier Produkte. Gleichzeitig führen Kostenschwankungen bei Kupfer und Edelstahl sowie regulatorische Unsicherheit hinsichtlich des SF₆-Ausstiegs zu Margendrucke und Planungskomplexität für Hersteller. Die Wettbewerbsdifferenzierung verlagert sich daher vom Preis hin zur Technologieführerschaft in der digitalen Steuerung, ökologisch effizienten Isolierung und anwendungsspezifischen Designs, die aufkommende Standards für Nachhaltigkeit und Resilienz erfüllen.
Wichtigste Erkenntnisse des Berichts
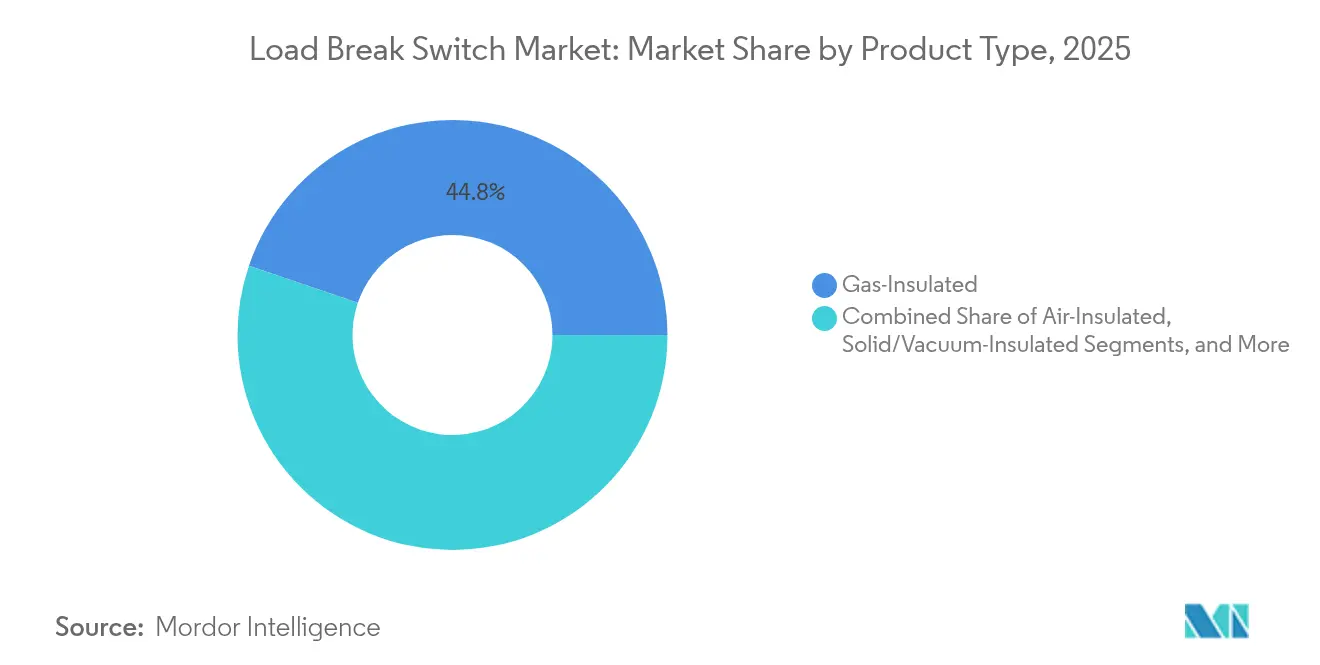
- Nach Produkttyp führten gasisolierte Einheiten mit einem Marktanteil von 44,78 % beim Markt für Lasttrennschalter im Jahr 2025, während fest-/vakuumisolierte Schalter bis 2031 mit einer CAGR von 6,71 % vorankommen.
- Nach Installation entfielen 52,58 % des Marktes für Lasttrennschalter im Jahr 2025 auf außen mastemontierte Geräte, während innen paneelmontierte Lösungen bis 2031 voraussichtlich um 7,18 % jährlich wachsen werden.
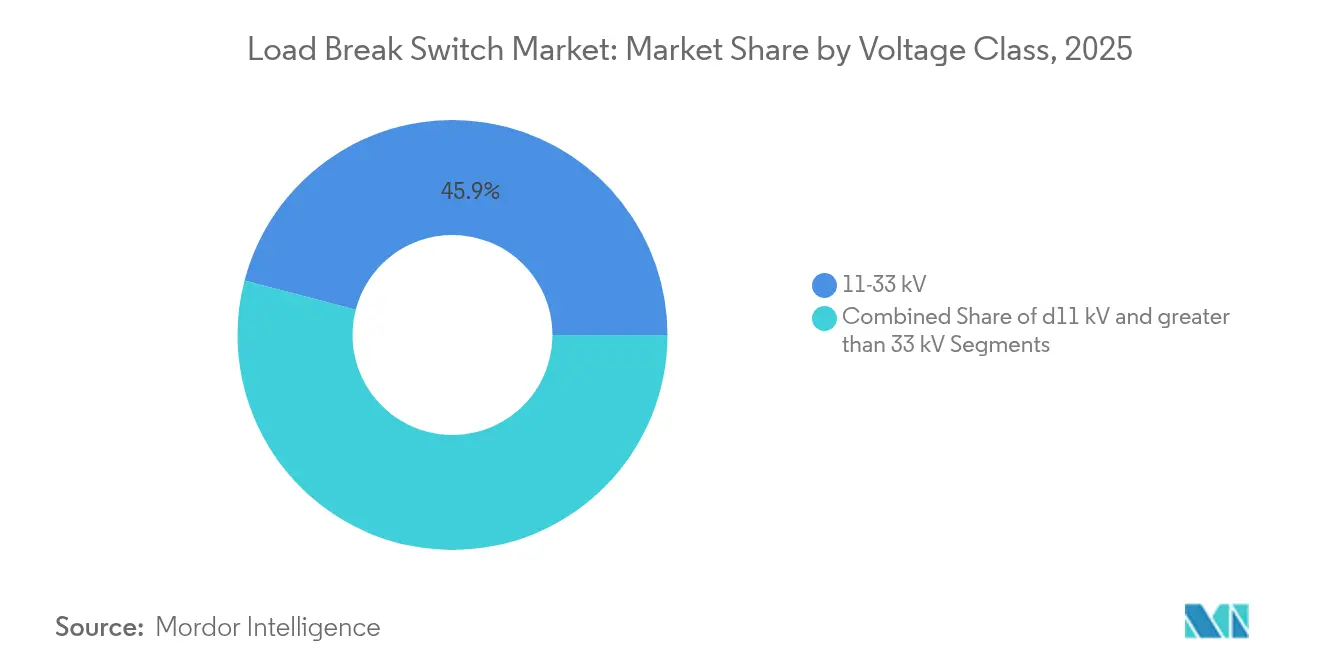
- Nach Spannungsklasse hielt das Segment 11–33 kV einen Marktanteil von 45,92 % am Markt für Lasttrennschalter im Jahr 2025; die Klasse >33 kV wird voraussichtlich mit einer CAGR von 7,26 % über denselben Zeitraum expandieren.
- Nach Betätigungsmechanismus dominierten manuelle Geräte mit einem Anteil von 62,53 % im Jahr 2025, doch motorisierte/automatische Modelle werden bis 2031 eine CAGR von 7,54 % verzeichnen.
- Nach Endverbraucher kontrollierten Versorgungsunternehmen 40,92 % des Marktes für Lasttrennschalter im Jahr 2025, während erneuerbare unabhängige Stromerzeuger und Mikronetze mit einer CAGR von 6,89 % das schnellste Wachstum verzeichneten.
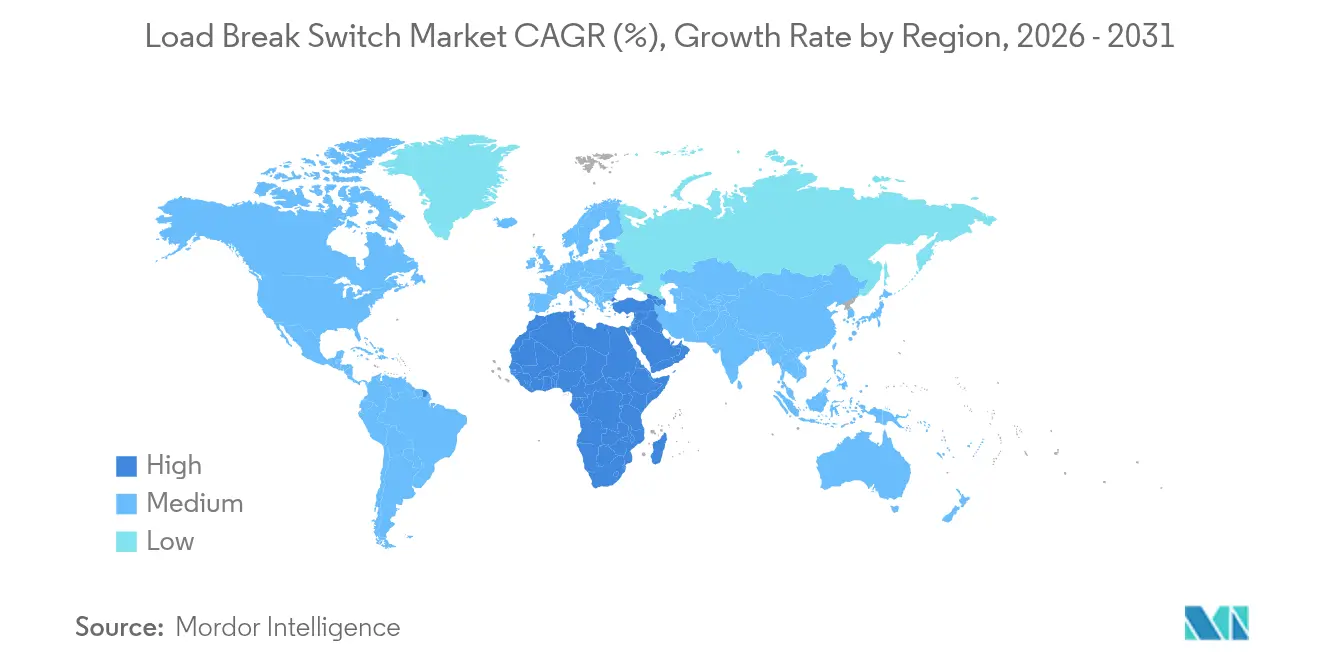
- Nach Geografie trug die Region Asien-Pazifik im Jahr 2025 38,45 % des globalen Umsatzes bei; der Nahe Osten und Afrika verzeichnen mit 7,05 % bis 2031 die schnellste regionale CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Lasttrennschalter
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierungsprogramme in entwickelten Volkswirtschaften | +1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Durch erneuerbare Energien getriebene Nachfrage nach Mittelspannungsschaltern | +1.2% | Global, mit Asien-Pazifik als Vorreiter | Langfristig (≥ 4 Jahre) |
| Stadtverteilungsautomatisierungsausrollungen | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Bahn- und Metronetzen | +0.9% | Europa und Asien-Pazifik vorwiegend | Langfristig (≥ 4 Jahre) |
| Mittelspannungsschalter als integraler Bestandteil der Resilienz von Rechenzentren | +0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| ESG-Druck für SF₆-freie Lasttrennschalter-Designs | +0.6% | Europa federführend, globale Übernahme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierungsprogramme in entwickelten Volkswirtschaften
Versorgungsunternehmen in Nordamerika und Europa ersetzen veraltete Schaltanlagen, um bidirektionale Leistungsflüsse zu bewältigen, die durch verteilte Ressourcen erforderlich sind, und lösen damit eine stetige Nachfrage nach fortschrittlichen Einheiten aus, die nahtlos mit automatisierten Speisern zusammenarbeiten. Anlagenersatzzyklen von 25–30 Jahren fallen mit neuen Smart-Grid-Mandaten zusammen, die unter 55-prozentigen CO₂-Reduktionszielen durchgesetzt werden, und erhöhen die Anforderungen an Fernsteuerung und Zustandsüberwachung. Anbieter, die Sensoren und Kommunikationsmodule in das Portfolio des Marktes für Lasttrennschalter integrieren, erzielen Premiummargen, da Betreiber Betriebszeit und Arbeitssicherheit priorisieren.
Durch erneuerbare Energien getriebene Nachfrage nach Mittelspannungsschaltern
Da allein die ASEAN-Nationen planen, 30 GW Solar- und Windkapazität hinzuzufügen, legen Projektentwickler Schalter fest, die für schwankende Erzeugung und Anti-Inselbetrieb-Funktionen ausgelegt sind. Lösungen müssen Vakuum- oder Festkörper-Dielektrikumunterbrechung mit schneller Wiedereinschaltung integrieren, um Netzcodeanforderungen zu erfüllen, und vergrößern so den adressierbaren Wert des Marktes für Lasttrennschalter bei Großanlagen für erneuerbare Energien.
Stadtverteilungsautomatisierungsausrollungen
Große asiatische Städte setzen FLISR- und Spannungs-/Blindleistungsoptimierungssysteme ein, die auf motorisierte Schalter angewiesen sind, um Fehler innerhalb von Sekunden zu lokalisieren und die Spannung proaktiv auszugleichen. [1]Siemens, "Verteilungsautomatisierungsbox," siemens.com Investitionsausgaben für Automatisierungssoftware treiben parallele Hardware-Upgrades voran und stärken den Markt für Lasttrennschalter als Zugang zu intelligenteren Verteilnetzen.
Elektrifizierung von Bahn- und Metronetzen
Wachsende Investitionen in Traktionsstromnetze – exemplarisch verdeutlicht durch die EUR 49,33 Millionen teure Strecke Larissa-Volos in Griechenland – erfordern schwingungsresistente Lastunterbrecher, die induktiven Lasten standhalten. Maßgeschneiderte Designs stärken die Marktdurchdringung des Marktes für Lasttrennschalter in Fahrzeugdepots und Unterstationen für AC- und DC-Systeme gleichermaßen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kupfer- und Edelstahlpreise | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit hinsichtlich der SF₆-Ausstiegszeitpläne | -0.3% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte OEM-Lokalisierung in Afrika und Südamerika | -0.2% | Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Langsame Standardisierung für festisolierte Lasttrennschalter | -0.2% | Global, mit Europa als Vorreiter der Übernahme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kupfer- und Edelstahlpreise
Kupfer stieg im Mai 2024 auf 5,20 USD pro Pfund, was OEM-Listenpreiserhöhungen von bis zu 45 % veranlasste und Budgetzyklen für preissensible Versorgungsunternehmen erschwerte. [2]LAPP Tannehill, "Der Kupferboom: Rekordhohe Preise verstehen," lapptannehill.com Kleinere Unternehmen ohne Absicherungsprogramme sind mit Betriebskapitalbelastungen konfrontiert, was möglicherweise neue Aufträge im Markt für Lasttrennschalter verlangsamt, bis sich die Rohstoffkosten normalisieren.
Regulatorische Unsicherheit hinsichtlich der SF₆-Ausstiegszeitpläne
Divergierende Zeitpläne zwischen EU-, Kalifornien- und US-Bundesvorschriften zwingen Lieferanten, doppelte Produktlinien zu unterhalten, was den Forschungs- und Entwicklungs- sowie Lagerbestandsaufwand erhöht. Unklarheit über Durchsetzungstermine kann Kaufentscheidungen von Kunden verzögern und dämpft die kurzfristigen Wachstumsaussichten im Markt für Lasttrennschalter trotz langfristiger Dekarbonisierungstreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: SF₆-freie Innovation beschleunigt sich
Gasisolierte Modelle erzielten im Jahr 2025 einen Marktanteil von 44,78 % im Markt für Lasttrennschalter, was auf bewährte Kompaktheit und Dielektrizitätsstärke zurückzuführen ist. Dennoch skalieren Fest-/Vakuumdesigns mit der höchsten Geschwindigkeit bei einer CAGR von 6,71 %, da Regulierungsbehörden die SF₆-Nutzung begrenzen und Kostenunterschiede mit steigenden Stückzahlen sinken. Die Marktgröße des Marktes für Lasttrennschalter für Vakuumeinheiten wird voraussichtlich von 1,11 Milliarden USD im Jahr 2026 auf 1,58 Milliarden USD bis 2031 zu Werkspreisen wachsen, was den Nachhaltigkeitsaufschlag unterstreicht.
Der Technologiewandel begünstigt OEMs, die Ökogas-Patente sichern oder Vakuumunterbrecher in höheren Spannungsklassen einsetzen. ABBs Druckstoß-Schalter mit alternativen Gasen und die Blue-Plattform von Siemens Energy reduzieren die CO₂-Äquivalente über den Lebenszyklus um mehr als 80 %. Versorgungsunternehmen, die Netto-Null-Ausschreibungen veröffentlichen, beschleunigen den Ersatz von SF₆-Basislinien und diversifizieren den Markt für Lasttrennschalter weiter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar


Nach Installation: Innenanwendungen treiben das Wachstum
Außen mastemontierte Einheiten machten 2025 52,58 % des Umsatzes aus, was auf die Verbreitung von Freileitungen in ländlichen Netzen zurückzuführen ist. Die Marktgröße des Marktes für Lasttrennschalter für innen paneelmontierte Konfigurationen wird jedoch voraussichtlich jährlich um 7,18 % wachsen und bis 2031 1,44 Milliarden USD erreichen, angetrieben durch Rechenzentrum- und Industrienachrüstungen, die klimatisierte Gehäuse bevorzugen.
Hochdichteeinrichtungen erfordern Lichtbogenblitzminderung und cybersichere SCADA-Schnittstellen, die Innengeräte problemlos aufnehmen. Pad-montierte Varianten überbrücken die Lücke für Vorstadtunterstationen und erhalten die Upgrade-Flexibilität bei kompaktem Platzbedarf. Investitionen in intelligente Schalttafeln verteilen daher Einnahmequellen im Markt für Lasttrennschalter neu, auch wenn Außenhardware Basisvolumina aufrechterhält.
Nach Spannungsklasse: Höhere Spannungen gewinnen an Dynamik
Das Band 11–33 kV erfasste im Jahr 2025 einen Marktanteil von 45,92 % im Markt für Lasttrennschalter und unterstützt weltweit gängige Verteilspeiser. Versorgungsunternehmen wechseln nun zu 35-kV-Kreisen, um thermische Verluste zu reduzieren und Großanlagen für erneuerbare Energien effizienter anzuschließen, was eine CAGR von 7,26 % für >33-kV-Schalter bis 2031 antreibt.
Die Erweiterung der Zwischenübertragungsnetze, insbesondere in windreichen Zonen, erhöht die technischen Anforderungen an höhere Blitzstoßfestigkeits-Nennwerte und verlängerte mechanische Ausdauer. Die Premiumpreisgestaltung in dieser Klasse kompensiert geringere Stückzahlen und steigert den Gesamtumsatz des Marktes für Lasttrennschalter. Das Segment ≤11 kV bleibt dabei stabil, verankert durch Aufdach-Solarkraftwerke und leichte Industrielasten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar
Nach Betätigungsmechanismus: Automatisierung transformiert den Betrieb
Manuelle Betätigungen dominierten 62,53 % der Lieferungen im Jahr 2025 aufgrund des unkomplizierten Designs und der niedrigen Anschaffungskosten. Dennoch verzeichnen fernbedienbare Motorantriebe eine CAGR von 7,54 %, da FLISR-Programme eine Isolierung in Sekundenbruchteilen erfordern, ohne dass Außendienstmitarbeiter entsandt werden müssen.
Die Branche für Lasttrennschalter konvergiert auf Plug-and-Play-Motorsätze, die ältere Einheiten nachrüsten und die Automatisierung ohne vollständigen Austausch beschleunigen. Versorgungsunternehmen rechtfertigen den Aufpreis durch vermiedene Ausfallstrafen und reduzierte Fahrzeugeinsätze, was robustes Wachstum in das Segment injiziert. Die Integration digitaler IEC-61850-Relaisschutztechnik und Cloud-Analysen definiert Wertversprechen neu. Der Markt für Lasttrennschalter reagiert mit firmware-aktualisierbaren Steuergeräten, die prädiktive Wartung über Temperatur- und Drucksensoren ermöglichen. Die Cybersicherheitszertifizierung erhöht zudem die Markteintrittsbarrieren und belohnt etablierte Unternehmen, die sichere Boot- und Verschlüsselungsprotokolle einbetten.
Nach Endverbraucher: Erneuerbare Energien gestalten die Nachfrage neu
Versorgungsunternehmen beschafften 2025 40,92 % der Einheiten, doch erneuerbare unabhängige Stromerzeuger und Mikronetze werden bis 2031 mit einer CAGR von 6,89 % übertreffen. Hybride Mikronetze, die abgelegene Bergwerke oder Inseln versorgen, spezifizieren Schalter, die nahtlosen Netz-zu-Insel-Transfer ermöglichen, und differenzieren den Markt für Lasttrennschalter von konventionellen Speiseranwendungen.
Gewerbliche Campus-Anlagen und Industrieparks integrieren Mittelspannungsschleifen, um Vor-Ort-Photovoltaik- und Batteriebestände aufzunehmen und die Kundenbasis zu erweitern. OEM-Kanalstrategien richten sich nun an Ingenieur-, Beschaffungs- und Bauunternehmen sowie Energie-als-Dienstleistung-Anbieter, die Schaltanlagen mit Speicher und Steuerungen bündeln.
Geografische Analyse
Asien-Pazifik führte mit 38,45 % des Umsatzes im Jahr 2025, gestützt durch chinesische Ausbauprojekte für erneuerbare Energien und indische ländliche Elektrifizierung, die robuste Speiserautomatisierung erfordern. Urbane Megaprojekte in den ASEAN-Hauptstädten steigern ebenfalls die Nachfrage nach kompakten, lichtbogenresistenten Baugruppen für unterirdische Unterstationen. Politische Entscheidungsträger priorisieren Anreize für die Inlandsproduktion, die Gemeinschaftsunternehmen und Technologietransfer im Markt für Lasttrennschalter fördern.
Naher Osten und Afrika verzeichnen die höchste regionale CAGR bei 7,05 %, da Ägyptens Megaprojekt 14,4 GW Kapazität hinzufügte und Golfstaaten ihre Netze diversifizieren, um Mega-Solarkomplexe zu beherbergen. Öffentlich-private Partnerschaften beschleunigen die Beschaffung, während multinationale Finanzinstitutionen Upgrades in Subsahara-Afrika finanzieren und die Übernahme wartungsarmer, wetterfester Modelle vorantreiben.
Nordamerika und Europa verfügen über beträchtliche Bestandsinstallationen, die den Ersatz von Anlagen aus den 1990er Jahren erfordern, die nun ihr Lebensende erreichen. Der US-amerikanische Markt für Mittelspannungsschaltanlagen, der ungefähr 2 Milliarden USD wert ist, wächst jährlich um 10,5 % aufgrund von Rechenzentrumsprojekten und Erdverkabelungsprogrammen, die versiegelte Unterbrecher bevorzugen. Europa ist Pionier bei SF₆-freien Standards, was beschleunigte Upgrades erzwingt und Innovationscluster fördert, die den globalen Markt für Lasttrennschalter stärken.

Regulatorisches Umfeld
Lastschalter unterliegen den Konstruktions- und Prüfanforderungen für Mittelspannungsschaltanlagen nach der Normenreihe IEC 62271, auf die sich Versorgungsunternehmen und EPCs in Ausschreibungen typischerweise zusätzlich zu versorgerspezifischen Typprüfungs- und Dauerhaftigkeitsanforderungen berufen. Gleichzeitig verschärft sich die regulatorische Ausrichtung für Isoliergase, am deutlichsten in Europa durch die F-Gas-Verordnung (EU) 2024/573 der Europäischen Kommission. Die Vorschrift hat Verbote für bestimmte neue Schaltanlagenanwendungen auf niedrigeren Spannungsebenen eingeführt, einschließlich <= 24 kV, was die Verschiebung hin zu Vakuum-, Feststoffdielektrikum- und anderen alternativen Isolierplattformen verstärkt.
In den Vereinigten Staaten prägen auch Maßnahmen zur Netzsicherheit und -resilienz die Beschaffung, mit einer Maßnahme der Federal Energy Regulatory Commission (FERC) vom März 2026, die geänderte cybersicherheitsbezogene Reliability Standards und Definitionen für das Bulk-Power System genehmigt. Auch die Industriepolitik ist zu einem ergänzenden Hebel geworden, hervorgehoben durch eine Presidential Determination vom April 2026 nach Section 303 des Defense Production Act. Diese Maßnahme zielt auf den Ausbau der inländischen Kapazität für kritische Netzinfrastruktur wie Umspannwerke und Hochspannungsschaltanlagen ab und beeinflusst Lokalisierungsprioritäten und Lieferantenqualifizierungspraktiken bei angrenzenden Mittelspannungsgeräten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Lastschaltern beginnt mit Metallen und Isoliersystemen (Kupfer und Edelstahl für Leiter und Beschläge sowie Polymere/Epoxide, Vakuumschaltröhren oder Gassysteme je nach Konstruktion). Anschließend erfolgt die Komponentenfertigung für Gehäuse, Kontakte, Antriebsmechanismen sowie optionale Motorantriebe und Steuerelektronik. Schaltanlagen-OEMs führen üblicherweise die Montage und Typprüfung durch, woraufhin die Produkte über direkte Versorgerkanäle, EPCs für Erneuerbare-Energien- und Industrieprojekte sowie regionale Distributoren oder Verpacker für Schalttafel- und Kompaktstationslösungen zu den Endanwendern gelangen.
Die Angebotsdynamik wurde durch Engpässe in der breiteren T&D-Ausrüstungsfertigung und vorgelagerte Materialbeschränkungen beeinflusst. Branchenkommentare haben auf Engpässe hingewiesen, die die Verfügbarkeit und Lieferzeiten von Mittelspannungsschaltanlagen beeinträchtigen. Als Reaktion darauf haben Hersteller regionale Kapazitätsinvestitionen betont, einschließlich beschleunigter Anstrengungen im Jahr 2025, inländische US-Fertigungskapazitäten hinzuzufügen, um Lieferverzögerungen zu mildern und die Abhängigkeit von Einzelquellen-Lieferwegen zu verringern. Diese Bedingungen erhöhen den Wert der Doppelbeschaffung für Schlüsselkomponenten, insbesondere kupferintensive Baugruppen und Schaltröhrenkomponenten, und stärken Partnerschaften zwischen traditionellen Hardware-OEMs und Anbietern digitaler Steuerungen, da motorisierte oder automatische und SCADA-integrierte Angebote an Bedeutung gewinnen.
Wettbewerbslandschaft
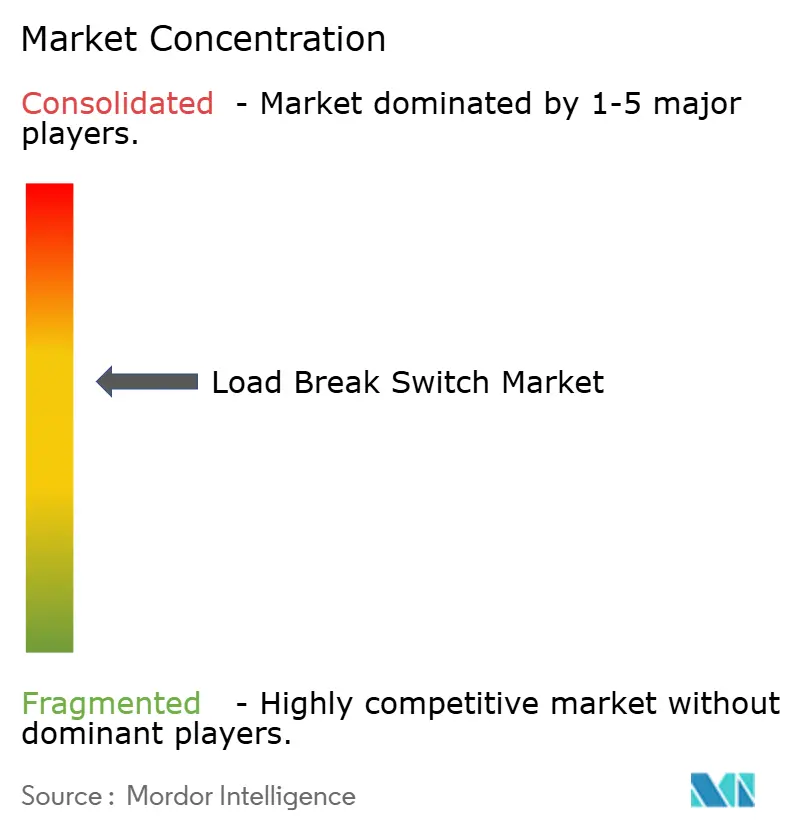
Der Markt ist mäßig fragmentiert. Globale Marktführer – Schneider Electric, ABB, Siemens, Eaton – teilen sich rund 55 % des globalen Umsatzes, während Dutzende regionaler Anbieter mit Nischenanpassungen konkurrieren. Große Unternehmen nutzen integrierte Portfolios, die Unterstation-Automatisierung, Leistungsschalter und digitale Dienste umspannen, um schlüsselfertige Angebote zu ermöglichen, die Versorgungsausschreibungen gewinnen.
Die technologische Differenzierung schärft sich rund um ökologisch effiziente Gase und Festkörperunterbrechung. ABBs SACE Infinitus Festkörperschalter debütierte im April 2025, übertraf die Grenze von 2.500 A und setzte neue Reaktionsmaßstäbe. Die Blue-Reihe von Siemens Energy eliminiert Treibhausgase vollständig und spricht europäische Verteilnetzunternehmen mit strengen ESG-Mandaten an. Aufstrebende Disruptoren wie Atom Power treiben siliziumbasierte Geräte voran, die Messung und Analyse integrieren und mechanische Designs in Premium-Anwendungen herausfordern.
Zu den strategischen Schritten gehören Eatons zweistelliges Auftragsbestandswachstum im Jahr 2024 in rechenzentrumsfokussierten Linien und Schneider Electrics Übernahme von Motivair im Jahr 2025, um die Flüssigkühlungskapazitäten für kritische Stromsektoren zu erweitern. Lieferanten, die SF₆-freie Patente oder digital-native Plattformen anstreben, gewinnen an Preissetzungsmacht und verschieben den Wettbewerb im Markt für Lasttrennschalter in Richtung Innovation statt Skalierung allein.
Branchenführer im Bereich Lasttrennschalter
-
Schneider Electric SE
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Lucy Group Ltd. (Lucy Electric)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum ist das Tempo des Ersatzes von SF6-isolierten Konstruktionen durch SF6-freie und ökoeffiziente Alternativen bei Versorgungsunternehmen und kritischer Infrastruktur, insbesondere dort, wo explizite Einschränkungen oder Beschaffungsrichtlinien die technischen Spezifikationen beeinflussen. Der Markt hat einen konkreten Adoptionsanker in Kalifornien, wo der regulatorische Rahmen neue SF6-isolierte Geräte bei 72 kV und darunter mit Wirkung zum 31. Dezember 2024 einschränkte, mit zusätzlichen gestaffelten Schritten bei höheren Spannungsklassen nach 2026. Versorgungsunternehmen handeln entsprechend dieser Ausrichtung, und im Juni 2026 wählte Southern California Edison Schneider Electric GM-AirSeT-Schaltanlagen für die Umspannwerke Great Lakes und Running Springs, um die SF6-Compliance-Anforderungen zu erfüllen, was die Nachfrage nach Vakuum- und luftbasierten Plattformen in Mittelspannungsnetzen verstärkt.
Ein zweiter Chancenbereich ist die Verteilungsautomatisierung und Nachrüstbarkeit. Wenn Versorgungsunternehmen FLISR- und Zuverlässigkeitsprogramme umsetzen, benötigen sie zunehmend motorisierte Lastschalter in Kombination mit Steuerungen, die gängige SCADA-Protokolle wie DNP3 und IEC 61850 unterstützen. Die Integration des RC 10-Steuerungssystems von NOJA Power in VISI SWITCH-Einheiten im Januar 2026 spiegelt Produktfahrpläne wider, die sich auf Fernbedienung und intelligentere Edge-Steuerung konzentrieren, und schafft Raum für Nachrüstsätze, Kommunikationsmodule und sensorgestützte Zustandsüberwachung an bestehenden Abzweiganlagen. Dies steht im Einklang mit Programmen zur Rechenzentrumsresilienz und städtischen Netzverkabelung, bei denen indoor-schalttafelmontierte und kompakte Lösungen dazu beitragen, strengere Anforderungen an Störlichtbogenschutz, cybersichere Steuerung und platzbeschränkte Nachrüstungen zu erfüllen.
Aktuelle Branchenentwicklungen
- Juni 2026: Schneider Electric gab eine Zusammenarbeit mit Southern California Edison bekannt, um SF6-freie gasisolierte Schaltanlagentechnologie mit reiner Luft und Vakuum an zwei Umspannwerksanlagen in Kalifornien einzusetzen. Der Einsatz unterstützt den compliancegetriebenen Ersatz von SF6-Geräten und trägt dazu bei, die Netzkapazität innerhalb bestehender Umspannwerksflächen zu erhöhen. Dies hebt auch die Referenzlatte für SF6-freie Architekturen in Versorgerspezifikationen für Mittelspannungsanwendungen an.
- August 2025: Schneider Electric unterzeichnete eine langfristige Rahmenvereinbarung mit E.ON zur Lieferung von SF6-freien Schaltanlagen GM-AirSeT (Primär) und RM-AirSeT (Sekundär, RMU) für Einsätze in ganz Europa. Die Vereinbarung stärkt die mehrjährige Planungssicherheit für SF6-freie Produktlinien und unterstützt die Skalierung von Fertigungs- und Servicekapazitäten. Sie beschleunigt zudem die Standardisierung ökoeffizienter Schaltanlagen über einen großen DSO-Fußabdruck.
- Oktober 2024: Eaton hob eine starke Dynamik in seinem Elektrogeschäft mit Rekordergebnissen im dritten Quartal 2024 und einem steigenden Auftragsbestand hervor, was auf eine starke Auftragslage im Zusammenhang mit Netzmodernisierung und Kapazitätserweiterungen zurückzuführen ist. Die Auftragsstärke unterstreicht den Beschaffungsdruck in den Lieferketten für Mittelspannungsverteilungsgeräte. Sie stärkt zudem den Wettbewerbsvorteil von Lieferanten mit kürzeren Lieferzeiten und robuster Vertriebskanalabdeckung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Lastschalter den Wert von Schaltern, die verwendet werden, um einen Stromkreis unter Last in Stromverteilungsnetzen sicher zu schließen oder zu unterbrechen, über Innen- und Außeninstallationen und gängige Mittel- bis Hochspannungsbereiche hinweg.
Ausschlüsse des Umfangs: Wir schließen vorgelagerte Rohstoffe, generische Schaltanlagenbaugruppen, die als komplette Schalttafeln verkauft werden, sowie Dienstleistungen wie Installationsarbeiten, Inbetriebnahme und routinemäßige Wartung aus.
Übersicht der Segmentierung
-
Nach Produkttyp
- Gasisoliert
- Luftisoliert
- Fest-/Vakuumisoliert
- Hybrid- und SF₆-freie Alternativen
-
Nach Installation
- Außen – Mastemontage
- Außen – Pad-/Schrankenmontage
- Innen – Paneelmontage
-
Nach Spannungsklasse
- ≤11 kV
- 11–33 kV
- >33 kV
-
Nach Betätigungsmechanismus
- Manuell
- Motorisiert/Automatisch
-
Nach Endverbraucher
- Versorgungsunternehmen
- Industriebetriebe
- Gewerbe- und institutionelle Gebäude
- Erneuerbare unabhängige Stromerzeuger und Mikronetze
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Übriges Asien-Pazifik
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung von Nachfragesignalen im Zusammenhang mit Verteilungsausbau und -sanierung, da sich Lastschalter üblicherweise parallel zu Abzweigautomatisierung, Umspannwerksmodernisierung und Anschluss erneuerbarer Energien bewegen. Wir nutzten öffentliche Quellen wie die International Energy Agency für den Kontext von Netzinvestitionen, die Weltbank für Elektrifizierungs- und Infrastrukturindikatoren sowie die United Nations Comtrade-Datenbank, um Handelsströme für elektrische Schaltgeräte zu verstehen.
Um die Annahmen praxisnah zu halten, haben wir auch Quellen wie die U.S. Energy Information Administration für strom- und netzbezogene Indikatoren, IEEE-Publikationen für Anwendungs- und Normenkontext sowie nationale Netz- und Energieregulierungsportale für Projektpipelines und politische Hinweise überprüft. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden verwendet, um Verschiebungen im Produktmix wie gasisolierte gegenüber luftisolierten Konstruktionen sowie den Trend zu motorisierten Mechanismen zu validieren. Wir haben auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patente sowie selektive Import-Export-Prüfungen auf Sendungsebene herangezogen, wenn eine öffentliche Reihe fehlte. Diese Schreibtischrecherchequellen sind beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um das, was wir in Sekundärquellen sahen, einem Belastungstest zu unterziehen, insbesondere hinsichtlich der Entwicklung der durchschnittlichen Verkaufspreise, der Auftragslieferzeiten und der Aufteilung der Nachfrage zwischen Versorgungsunternehmen, Industrieanwendern, Gewerbestandorten sowie Erneuerbare-Energien- und Microgrid-Projekten. Wir sprachen mit einer ausgewogenen Mischung aus Herstellern, Vertriebspartnern, EPC- und Versorger-Beschaffungsteams sowie Ingenieuren, die Ausrüstung spezifizieren. Die Angaben der Befragten wurden über die wichtigsten Regionen hinweg abgeglichen, damit sich das Modell nicht zu stark auf eine Geografie stützt.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 16 % | APAC: 52 % |
| Mittleres Segment: 53 % | Funktions-/Bereichsleiter: 41 % | EMEA: 30 % |
| Kleinere Akteure: 16 % | Manager: 43 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Kernbestimmung der Größe verwendet einen Top-down-Aufbau, der die Nachfrage aus Investitionen in die Stromverteilung und Anschlussaktivitäten rekonstruiert und sie dann nach Spannungsklasse und Installationsfußabdruck auf den Bedarfspool für Lastschalter verteilt. In der Praxis haben wir zunächst das Nachfragerückgrat an Indikatoren wie Verteilungsleitungserweiterungen und -modernisierungen, Umspannwerks- und Abzweigautomatisierungsprogramme, Kapazitätserweiterungen bei erneuerbaren Energien, die eine Schaltung an Abzweigen erfordern, und Ersatzzyklen im Zusammenhang mit alternden Netzen ausgerichtet.
Nachdem der Nachfragepool geformt war, wurde er anhand von Marktprüfungen zu Produktmix und Preisgestaltung in Werte umgesetzt, einschließlich der Adoption von gasisolierten gegenüber luftisolierten Lösungen, der Aufteilung zwischen manuellen und motorisierten Mechanismen und der Gewichtung des Bereichs 11 bis 33 kV in typischen Einsätzen. Trends beim Versorgeranteil und die Präferenz für Außen- versus Innenmontage wurden als wichtige Fingerabdrücke behandelt, da sie die Mengen regional unterschiedlich beeinflussen. Zur Bestätigung der Gesamtsummen haben wir auch selektive Bottom-up-Näherungen verwendet, wie beispielsweise Preis mal Versandvolumen aus Rückmeldungen der Vertriebskanäle, sowie Prüfungen der Umsatzexposition der Lieferanten, wenn die Angaben klar waren. Für Lücken verwendeten wir regionale Proxy-Verhältnisse, die in Interviews validiert wurden.
Für die Prognose wurde eine Szenarioanalyse angewendet, damit das Basisszenario mit den von Experten geteilten Netzausgabenplänen und Elektrifizierungsaussichten konsistent bleibt, während weiterhin die Unsicherheit hinsichtlich des Projektzeitplans und der Regulierung berücksichtigt wird. Anschließend haben wir die Szenariopfade mit einer Preisglättung in Jahreswerte umgesetzt, damit einmalige Ausschreibungsspitzen die Trendlinie nicht verzerren.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde in Schichten durchgeführt, damit offensichtliche Fehler frühzeitig erkannt und subtile Abweichungen vor der endgültigen Freigabe erfasst wurden. Wir haben die Modellergebnisse mit unabhängigen Signalen verglichen, wie der Richtung der regionalen Netz-Investitionsausgaben, Handelstrends für relevante Kategorien elektrischer Schaltgeräte und den erwarteten Endnutzeranteilen, die Praktiker vor Ort sehen.
Wenn eine Abweichung groß erschien, wurden die Annahmen erneut überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob sie aus der Preisgestaltung, einer Änderung des Produktmix oder dem Zeitpunkt größerer Projekte stammt. Eine zweite Analystenprüfung wurde an den Berechnungen und der Logik hinter den Eingaben durchgeführt, und erst danach wurden die endgültigen Zahlen festgeschrieben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage- oder Preisrichtung ändert. Anschließend wird ein letzter Durchgang vor der Auslieferung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Lastschalter mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lastschalter können weit voneinander abweichen, da die Abgrenzungen nicht immer konsistent sind, und dieselbe Jahresbezeichnung kann unterschiedliche Produktmixe und regionale Abdeckung verbergen. In unserer Arbeit sehen wir auch Unterschiede, die daraus entstehen, wie Unternehmen Spannungsbereiche behandeln, ob komplette Schaltanlagenpaneele mitgezählt werden, und wie die Preisgestaltung über Währungen hinweg normalisiert wird.
Durch die Verfolgung von Spannungsklassenaufteilungen, Installationsmix und Beschaffungsmustern von Versorgungsunternehmen hält Mordor Intelligence die Gesamtsumme für 2026 an die reine Gerätenachfrage gebunden, was die Aufblähung durch die Zählung vollständiger Paneelbaugruppen und Serviceleistungen reduziert, die manchmal in eine breitere Schaltanlagen-Gesamtsumme einbezogen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,29 Mrd. USD (2026) | |
| Fachzeitschrift A | 3,00 Mrd. USD (2026) | Diese Schätzung wird auf Headline-Ebene mit begrenzter Sichtbarkeit hinsichtlich der Segmentierung präsentiert und kann Teile des Mittelspannungs-Verteilungsersatzzyklus ausschließen, die die Volumina in versorgergeführten Märkten erhöhen. |
| Branchenforschungsanbieter B | 2,72 Mrd. USD (2025) | Die Zahl ist an einem anderen Basisjahr verankert und kann einen engeren Produktumfang oder konservative Preisannahmen widerspiegeln, mit weniger Klarheit darüber, wie die Adoption gasisolierter Lösungen und motorisierter Mechanismen im Laufe der Zeit bewertet wird. |
Insgesamt lässt sich die Streuung hauptsächlich damit erklären, was rund um Schaltanlagenbaugruppen eingeschlossen ist, welches Jahr als Ausgangspunkt verwendet wird und wie die Preisgestaltung fortgeschrieben wird. Unser Ansatz bleibt leichter überprüfbar, da er auf klaren Nachfrageindikatoren aufbaut, durch Interviews überprüft und nur dann angepasst wird, wenn mehrere Signale auf dieselbe Abweichung hinweisen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Lasttrennschalter?
Der Markt beläuft sich im Jahr 2026 auf 3,29 Milliarden USD und wird bis 2031 voraussichtlich 4,25 Milliarden USD bei einer CAGR von 5,23 % erreichen.
Welche Region führt den Markt für Lasttrennschalter an?
Asien-Pazifik vereint 38,45 % des globalen Umsatzes auf sich, angetrieben durch umfangreiche Infrastruktur- und Investitionen in erneuerbare Energien.
Warum gewinnen SF₆-freie Lasttrennschalter an Bedeutung?
Umweltvorschriften, die Gase mit hohem Treibhauspotenzial auslaufen lassen, drängen Versorgungsunternehmen dazu, Vakuum- oder Ökogas-Alternativen zu übernehmen, die die Lebenszyklusemissionen um über 80 % reduzieren.
Welches Segment wächst am schnellsten nach Installationstyp?
Innen paneelmontierte Schalter weisen mit einer CAGR von 7,18 % das höchste Wachstum auf, da Rechenzentren und Industrieanlagen klimatisierte, sichere Umgebungen bevorzugen.
Wie beeinflussen Rohstoffpreise die Hersteller?
Rekordhohe Kupferkosten erzwangen Preiserhöhungen von bis zu 45 % und schmälerten die Margen von Lieferanten ohne Absicherungsstrategien.
Wer sind die wichtigsten Akteure im Markt für Lasttrennschalter?
Zu den wichtigsten Unternehmen gehören Schneider Electric, ABB, Siemens, Eaton und aufstrebende Marktteilnehmer wie Atom Power, die sich auf Festkörpertechnologie konzentrieren.
Seite zuletzt aktualisiert am:



