
Marktgröße und Marktanteil für Enterprise-Netzwerk-Switches
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.68 Milliarden US-Dollar |
| Marktgröße (2031) | 22.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Enterprise-Netzwerk-Switch-Marktes von Mordor Intelligence
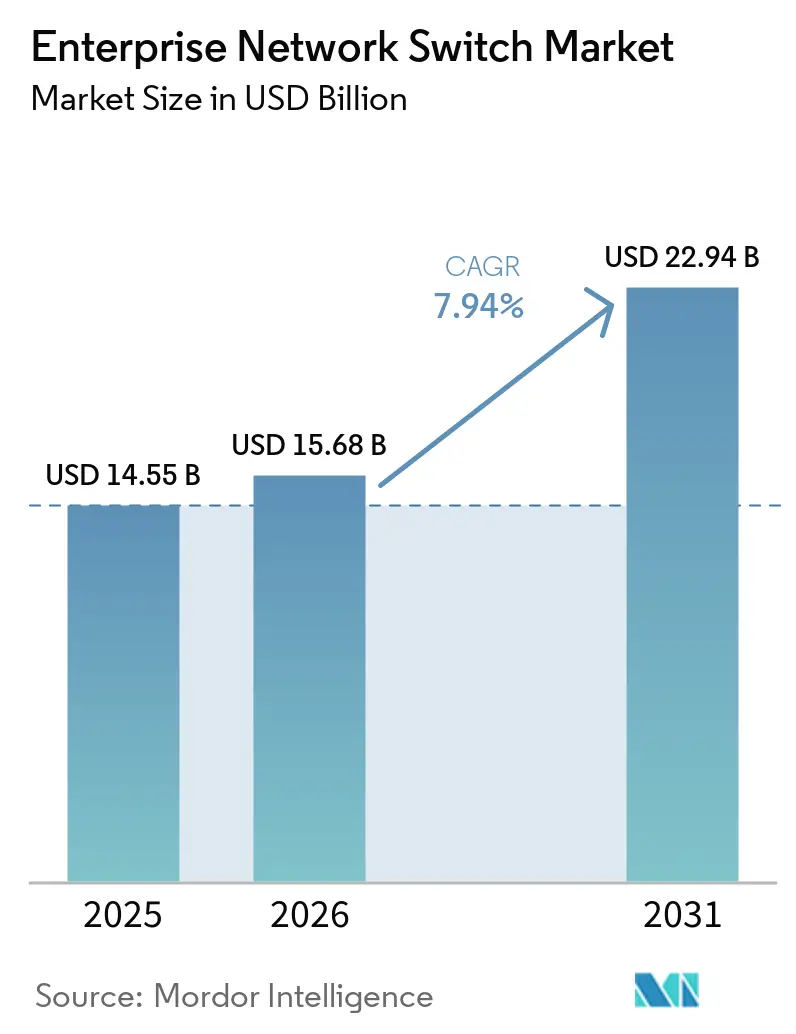
Die Marktgröße für Enterprise-Netzwerk-Switches wurde im Jahr 2025 auf 14,55 Milliarden USD geschätzt und soll von 15,68 Milliarden USD im Jahr 2026 auf 22,94 Milliarden USD im Jahr 2031 wachsen, bei einer CAGR von 7,94 % während des Prognosezeitraums (2026–2031).
Robuste Hyperscaler-Ausbauprojekte absorbieren weiterhin Switching-Kapazitäten, doch Engpässe im Stromnetz veranlassen Käufer dazu, auf hochdichte 400-GbE- und 800-GbE-Fabrics umzusteigen, die jede Rack-Einheit optimal ausnutzen. Die geopolitische Fragmentierung, einschließlich des im Dezember 2024 erfolgten Widerrufs von Lizenzen für ausgewählte chinesische Anbieter, beschleunigt die Diversifizierung hin zu Cisco Systems, Arista Networks und Juniper Networks. Die Nachfrage nach modularen Chassis steigt, da Rechenzentrumsbetreiber Pay-as-you-grow-Architekturen bevorzugen, während an Campus- und Filialstandorten weiterhin Fixed Switches dominieren. Die Volatilität der Halbleiter-Lieferzeiten bleibt ein strukturelles Risiko, das Originalgerätehersteller dazu zwingt, Wafer-Kontingente im Voraus zu reservieren, und die Agilität kleinerer Wettbewerber einschränkt.
Wichtigste Erkenntnisse des Berichts
- Nach Switch-Typ hielten Switches mit fester Konfiguration im Jahr 2025 einen Marktanteil von 82,64 % am Enterprise-Netzwerk-Switch-Markt, während modulare Switches bis 2031 mit einer CAGR von 9,26 % wachsen.
- Nach Port-Geschwindigkeit entfielen auf Legacy-Ports mit 1 GbE und darunter im Jahr 2025 41,72 % der Marktgröße für Enterprise-Netzwerk-Switches, und Multi-Gigabit-Ports mit 2,5 GbE und 5 GbE expandieren bis 2031 mit einer CAGR von 11,48 %.
- Nach Endnutzer-Unternehmensgröße erzielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 72,62 %, während das Segment der kleinen und mittleren Unternehmen bis 2031 voraussichtlich eine CAGR von 10,12 % verzeichnen wird.
- Nach Endnutzer-Branche entfielen auf IT und Telekommunikation im Jahr 2025 24,72 % des Umsatzanteils, während die Fertigung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,04 % wachsen wird.
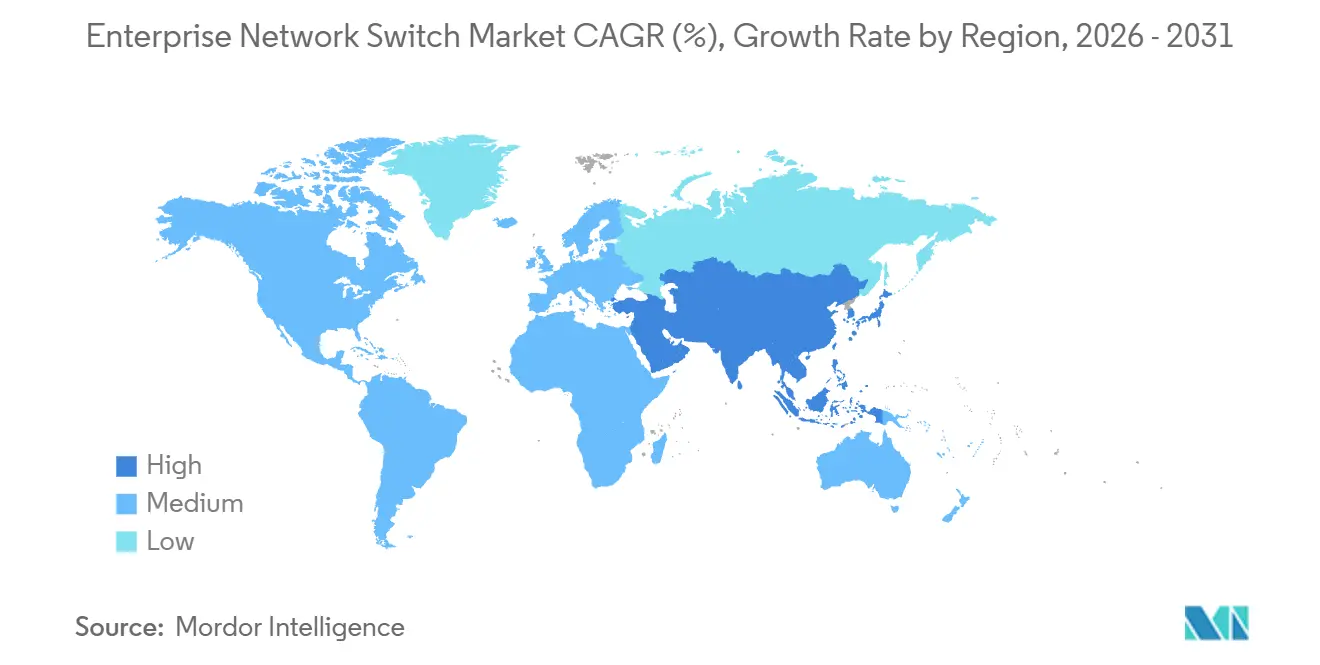
- Nach Geografie behielt Nordamerika im Jahr 2025 einen geografischen Umsatzanteil von 36,44 %, während Asien-Pazifik im Prognosezeitraum die schnellste CAGR von 9,52 % erzielen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Cloud-Rechenzentrumserweiterungen | +2.10% | Global, konzentriert auf Nordamerika und die Kernmärkte Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Unternehmensadoption von IoT-Geräten | +1.80% | Global, mit beschleunigter Einführung in den Fertigungszentren Asien-Pazifiks und in intelligenten Gebäuden in Nordamerika | Langfristig (≥ 4 Jahre) |
| Migration zu höheren Port-Geschwindigkeiten (25/40/100 GbE) | +2.30% | Global, angeführt von hyperscaligen Rechenzentren in Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Netzwerksicherheitssegmentierung | +1.60% | Nordamerika und Europa durch regulatorische Vorgaben getrieben, Ausweitung auf Finanzdienstleistungen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration von Netzwerk-Telemetrie und KI-gesteuerten Switch-ASICs | +1.40% | Frühe Anwender in Nordamerika und Europa, Asien-Pazifik folgt in den Bereichen Telekommunikation und Cloud | Langfristig (≥ 4 Jahre) |
| Open-Source-Netzwerkbetriebssysteme beschleunigen die Einführung von White-Box-Switches | +1.20% | Globale hyperscalige Rechenzentren, Nordamerika und Asien-Pazifik führend, begrenzte Durchdringung in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Rechenzentrumserweiterungen
Hyperscaler buchten im Zeitraum 2024–2026 kumulierte Investitionsausgaben von USD 690 Milliarden, wobei die Switching-Infrastruktur konsistent nahezu 10 % dieser Ausgaben ausmacht. Betreiber sehen sich mit Verzögerungen bei der Netzstromversorgung konfrontiert, die sie dazu veranlassen, die Bandbreite pro Rack-Einheit durch den Einsatz von 400-GbE- und 800-GbE-Fabrics zu verdoppeln – ein Trend, der durch Microsofts offengelegten Bauauftragsrückstand von USD 80 Milliarden unterstrichen wird. Google plant, in neuen Verfügbarkeitszonen im Jahr 2026 native 800-GbE-Switches zu installieren, um die Anzahl der Switches um 40 % zu reduzieren.[1] Arista Networks veröffentlichte Ende 2025 Chassis-Switches mit 51,2 Tbps, um diese Erneuerungszyklen zu gewinnen. Der Dichte-Imperativ treibt inkrementelle Bestellungen für modulare Switches an, die den Austausch von Line-Cards ohne Forklift-Upgrades ermöglichen, was den Anstieg der modularen CAGR verstärkt.
Zunehmende Unternehmensadoption von IoT-Geräten
Die Anzahl vernetzter Unternehmensgeräte überstieg Ende 2025 15 Milliarden Einheiten und umfasst Industriesensoren, medizinische Telemetrie und Steuerungen für intelligente Gebäude. Allein Gesundheitseinrichtungen betreiben mehr als 1 Milliarde vernetzte medizinische Geräte, die eine strikte VLAN-Isolierung erfordern. Hersteller, die Industrie-4.0-Initiativen einführen, setzten auf zeitkritische Netzwerk-Switches, die nach dem 2024 finalisierten IEEE-802.1-Profil zertifiziert sind.[2] Einzelhandelsketten und Campusse rüsten Edge-Switches auf, um WiFi-6E- und WiFi-7-Zugangspunkte zu unterstützen, die Multi-Gig-Uplinks von mehr als 60 W pro Port erfordern. Dieser weitreichende Geräte-Fußabdruck vergrößert die Angriffsflächen, was Investitionen in Switches mit hardwarebeschleunigten Zugangskontrolllisten und cloudverwalteter Einbindung anregt und den langfristigen Einfluss dieses Treibers stärkt.
Migration zu höheren Port-Geschwindigkeiten (25/40/100 GbE)
Unternehmen beschleunigten Geschwindigkeitsübergänge, da die Preise für Optiken sanken; 25-GbE-Einzelspur-Transceiver kosten jetzt weniger als USD 50 und verdrängen 10 GbE in vielen Server-Räumen. Daten der Ethernet Alliance zeigen, dass die Lieferungen von 100-GbE-Switches im Jahr 2025 die von 10-GbE-Einheiten übertrafen. Arista berichtete, dass 400-GbE-Plattformen bereits 30 % seines Rechenzentrumsumsatzes ausmachen, und erste 800-GbE-Bereitstellungen unterstützen Cluster für künstliche Intelligenz. Am Campus-Edge ermöglichen Multi-Gig-Switches die Wiederverwendung vorhandener Cat-5e- und Cat-6-Verkabelung, was das am schnellsten wachsende Segment beschleunigt. Broadcoms durchgängiges ASIC-Portfolio, von 1 GbE bis 800 GbE, ermöglicht es Anbietern, ein konsistentes Management über heterogene Geschwindigkeiten hinweg bereitzustellen.
Wachsende Nachfrage nach Netzwerksicherheitssegmentierung
Aktualisierte US-Bundesrichtlinien aus dem Jahr 2024 befürworteten Zero-Trust-Architekturen und lösten einen Unternehmensansturm auf Mikrosegmentierung aus. Bankinstitute müssen Karteninhaberdatennetzwerke gemäß dem Payment Card Industry Data Security Standard Version 4.0, gültig ab März 2024, isolieren. Gesundheitsaudits ergaben, dass 60 % der Sicherheitsverletzungen im Jahr 2025 flache Netzwerkpfade ausnutzten, was VLAN-Trennungsvorschriften vorantrieb. Die Verarbeitung von Zugangskontrolllisten in großem Maßstab begünstigt Plattformen mit ternärem inhaltsadressierbarem Speicher mit mehr als 128.000 Einträgen. Cisco TrustSec-Tagging und Aristas Makrosegmentierungsdienste vereinfachen die Richtliniendurchsetzung und verankern die Segmentierung fest in den Hauptkaufkriterien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsanforderungen | -1.90% | Global, besonders ausgeprägt in Europa und Südamerika aufgrund von Budgetbeschränkungen, moderat in Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe in der Halbleiter-Lieferkette | -1.70% | Global, am stärksten in Nordamerika und Europa, die von Taiwan Semiconductor Manufacturing Company und Broadcom abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Abflachende Erneuerungszyklen für Unternehmens-Campus-Netzwerke durch Effizienzgewinne im Homeoffice | -1.30% | Nordamerika und Europa, begrenzte Auswirkungen in Asien-Pazifik, wo Rückkehr-ins-Büro-Vorgaben stärker sind | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportbeschränkungen für fortschrittliche Switch-Chipsätze | -1.10% | Asien-Pazifik, Naher Osten und Afrika, abhängig von Huawei und ZTE, mit Ausstrahlungseffekten auf globale Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsanforderungen
Ein vollständig bestücktes modulares Chassis mit 400-GbE-Uplinks kann vor Optiken USD 150.000 übersteigen – ein Kostenpunkt, der für viele mittelständische Unternehmen 15–25 % des jährlichen IT-Budgets entspricht. Anbieter begegnen dem mit Hardware-as-a-Service-Modellen wie Cisco Plus und HPE GreenLake, doch monatliche Abonnements erzwingen weiterhin mehrjährige Verpflichtungen. Begrenzte Anbieterfinanzierung in Südamerika und eine restriktivere Geldpolitik in Europa halten dieses Hemmnis bis 2028 prominent.
Engpässe in der Halbleiter-Lieferkette
Fortschrittliche Switch-ASICs sind auf die konzentrierte 5-nm- und 7-nm-Produktion bei Taiwan Semiconductor Manufacturing Company angewiesen. Die Lieferzeiten für Broadcoms Tomahawk 5 überstiegen im Geschäftsjahr 2025 40 Wochen, da Wafer-Kapazitäten auf Beschleuniger für künstliche Intelligenz umgeleitet wurden.[3] Marvell sah sich mit vergleichbaren Verzögerungen bei seiner Teralynx-Linie konfrontiert. Exportkontrollregeln vom Dezember 2024 schränkten die Lieferungen von hochwertigem Netzwerk-Silizium nach China weiter ein und störten globale Zuteilungsmuster. Originalgerätehersteller müssen nun Wafer bis zu 18 Monate im Voraus bestellen, was das Lagerrisiko erhöht und die Flexibilität zur Nutzung von Nachfrageüberschüssen verringert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Switch-Typ:
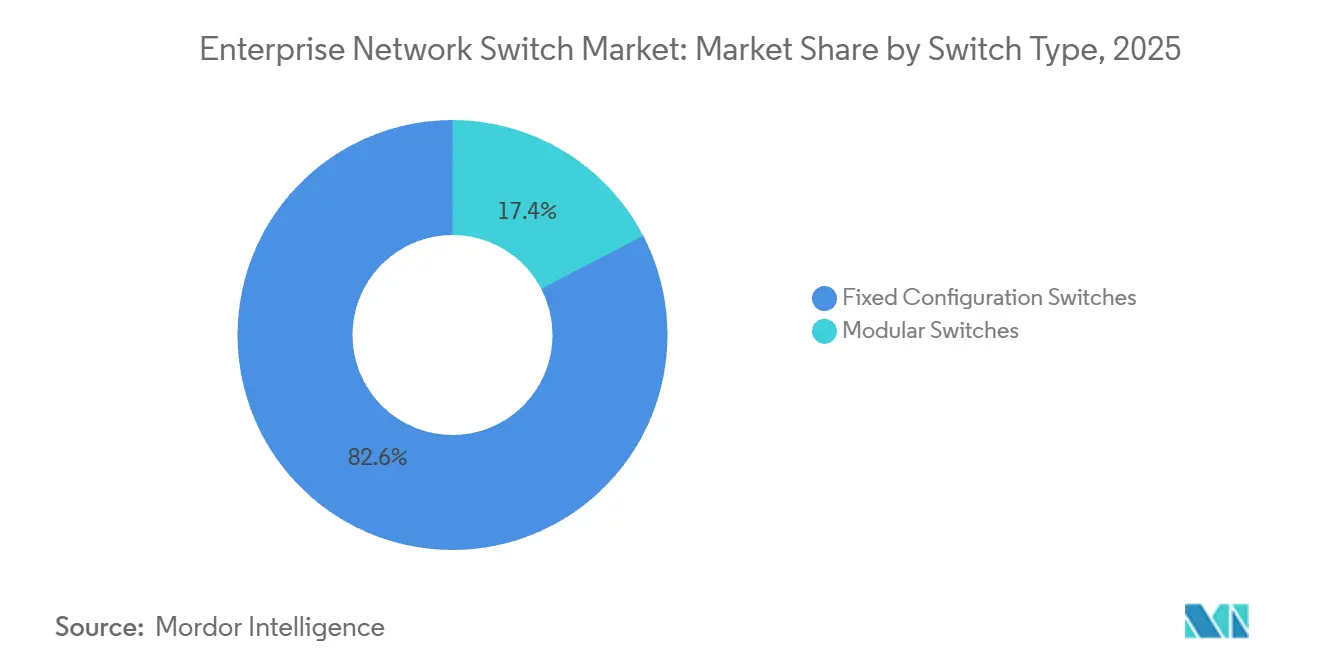
Modularität stärkt den InvestitionsschutzFixed-Modelle hielten im Jahr 2025 einen Marktanteil von 82,64 % im Markt für Enterprise-Netzwerk-Switches, während modulare Einheiten bis 2031 eine CAGR von 9,26 % verzeichnen sollen. Modulare Switches eroberten einen wachsenden Anteil am Markt für Enterprise-Netzwerk-Switches in Rechenzentren und Campus-Core-Schichten, da Betreiber In-Chassis-Linecarten-Upgrades gegenüber vollständigen Austauschprojekten bevorzugten. Chassis wie der Cisco Catalyst 9600 ermöglichen es einem Käufer aus dem Jahr 2024, durch einfaches Einsetzen neuer Karten von 10 GbE auf 100 GbE zu migrieren, die Lebensdauer der Anlagen zu verlängern und Elektronikschrott zu reduzieren. Hyperscaler setzen zudem auf modulare Spines mit 51,2 Tbps und 102,4 Tbps, um Hunderte von Leaf-Switches in Clos-Fabrics miteinander zu verbinden.
Fixed Switches bleiben in der Branch- und Access-Schicht dominant, da eine Portdichte von 24 oder 48 Ports, integriertes Power-over-Ethernet und Einstiegspreise unter 500 USD der Wirtschaftlichkeit kleiner Standorte entsprechen. Cloud-verwaltete Varianten von Cisco Meraki, Aruba Instant On und NETGEAR Insight beseitigen die Komplexität der Befehlszeile und ermöglichen es kleinen und mittelständischen Unternehmen, Netzwerke in wenigen Stunden einzurichten. Die Zweiteilung verdeutlicht die unterschiedlichen Käuferprioritäten: Rechenzentren benötigen Skalierbarkeit und Leitungsraten-Flexibilität, während kleinere Standorte Plug-and-play-Einfachheit bevorzugen.
Nach Port-Geschwindigkeit:
Multi-Gigabit-Anstieg im Zuge des WiFi-7-RolloutsDas Multi-Gig-Segment, bereits das am schnellsten wachsende Segment, ist bis 2031 auf eine CAGR von 11,48 % ausgerichtet, während 1 GbE und darunter im Jahr 2025 noch 41,72 % des Umsatzes ausmachten. WiFi 7, zertifiziert nach IEEE 802.11be, liefert einen theoretischen Durchsatz von 46 Gbps, der 1-GbE-Uplinks auslastet und die Nachfrage nach 2,5-GbE- und 5-GbE-Ports antreibt. Cisco Systems berichtete, dass 40 % der Catalyst-9300-Lieferungen nun Multi-Gig-Module umfassen, was den beschleunigten Unternehmensübergang zu schnelleren Access-Schichten unterstreicht.
Weiter oben im Stack übertrafen 100-GbE-Lieferungen im Jahr 2025 erstmals die 10-GbE-Lieferungen, angetrieben durch Server-Upgrades und Refreshes von Storage-Area-Networks. 400 GbE und frühe 800 GbE setzen sich in Clustern für künstliche Intelligenz durch, und White-Box-Anbieter bündeln Software for Open Networking in the Cloud auf diesen Ports, um die Kosten zu senken. Zwischen Access- und Core-Schichten weist der Markt daher eine Hantelstruktur auf, bestehend aus Multi-Gig-Upgrades auf vorhandener Verkabelung und ultraschnellen Rollouts in datenintensiven Workloads.
Nach Endnutzer-Unternehmensgröße:
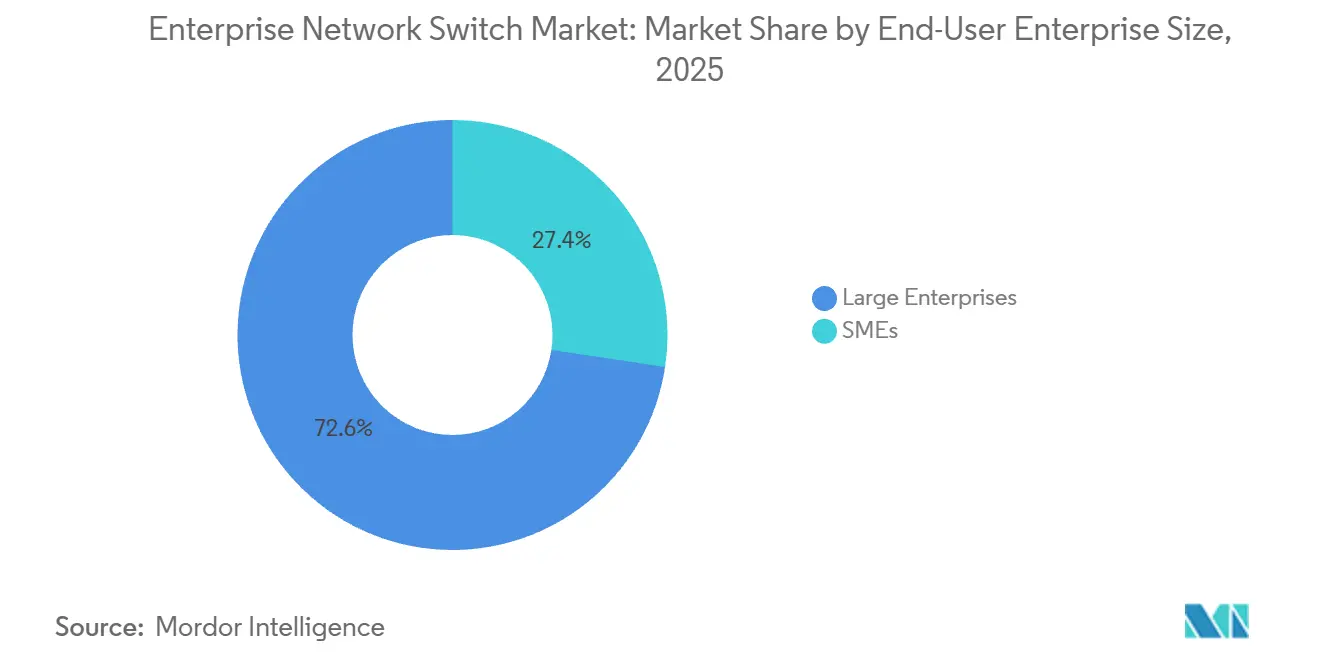
KMU beschleunigen die Einführung cloudverwalteter LösungenGroßunternehmen machten im Jahr 2025 72,62 % des Umsatzes aus, doch das Segment der kleinen und mittleren Unternehmen ist bis 2031 auf eine CAGR von 10,12 % ausgerichtet. Remote-Arbeit verlagerte die Ausgaben großer Unternehmen hin zu WiFi und Sicherheit statt zu umfassenden Switch-Upgrades, was die Erneuerungszyklen von fünf auf sieben Jahre verlängerte. Umgekehrt setzen KMU auf Managed-Service-Provider, die Hardware, Software und Support in monatliche Abonnements bündeln und so Vorabkosten beseitigen.
Einstiegsklasse cloudverwaltete Switches sind jetzt für weniger als USD 500 erhältlich – ein Preis, der Unternehmensfunktionen wie Zero-Touch-Provisionierung für Unternehmen mit weniger als 50 Mitarbeitern zugänglich macht. Eine Spiceworks-Umfrage aus dem Jahr 2025 ergab, dass 35 % der KMU im Vereinigten Königreich das Netzwerkmanagement auslagern, gegenüber 22 % zwei Jahre zuvor. Die daraus resultierende Nachfrage steigert das Volumen für Switches mit fester Konfiguration und Multi-Gig-Switches, die über einfache Web-Dashboards konfiguriert werden können.
Nach Endnutzer-Branche:
Fertigung führt die OT-IT-Konvergenz anInformationstechnologie und Telekommunikation machten im Jahr 2025 24,72 % des Marktes aus, da Dienstleister sowohl Verbraucher als auch Lieferanten von Switching-Ausrüstung sind. Die Fertigung ist jedoch der am schnellsten wachsende Bereich mit einer prognostizierten CAGR von 9,04 %, da Industrie-4.0-Nachrüstungen proprietäre Feldbusse durch deterministisches Ethernet ersetzen. Das von IEEE definierte zeitkritische Netzwerk ermöglicht eine Latenz von unter 1 ms, was deutsche Automobilwerke einer 30-prozentigen Reduzierung der Ausfallzeiten in Schweißzellen zuschreiben.
Finanzinstitute segmentieren Zahlungsnetzwerke zur Einhaltung des Payment Card Industry Data Security Standard 4.0, während Krankenhäuser isolierte medizinische Geräte-VLANs hinzufügen, um die Ausbreitung von Ransomware einzudämmen. Einzelhandels- und E-Commerce-Ketten erneuern Zugriffsschalter, um 8K-Überwachung und WiFi-6E-Gastnetzwerke zu betreiben. Regierungs- und Verteidigungsbehörden priorisieren inländische Quellen gemäß Trusted-Foundry-Regeln und stärken die Ausgaben mit Cisco und ausgewählten Juniper-Plattformen. Diese branchenspezifischen Anforderungen diversifizieren gemeinsam das Nachfrageprofil des Enterprise-Netzwerk-Switch-Marktes.
Geografische Analyse
Markt für Enterprise-Netzwerk-Switches in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 36,44 % und bleibt der größte Abnehmer, da Hyperscaler hochdichte Fabrics vorantreiben und bundesweite Zero-Trust-Mandate die Segmentierungs-Rollouts ausweiten. Microsofts Auftragsbestand von 80 Milliarden USD verdeutlicht Engpässe in der Netzversorgung, die das Wachstum der Portanzahl in eine Optimierung der Portdichte umwandeln. Kanada bietet moderates Wachstumspotenzial durch Segmentierungsprogramme im Bank- und Gesundheitswesen, obwohl viele Erneuerungszyklen im mittleren Marktsegment mittlerweile über sechs Jahre hinausgehen.
Markt für Enterprise-Netzwerk-Switches im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 9,52 % verzeichnen und damit alle anderen Regionen übertreffen. Indiens National Infrastructure Pipeline stellte 1,3 Billionen USD für digitale Infrastruktur bereit und initiierte Metro-Ethernet- und Smart-City-Verträge in Städten der zweiten Reihe.[4] Chinas Dual-Circulation-Politik lenkt die Nachfrage auf inländische Anbieter um, doch Exportbeschränkungen für fortschrittliche ASICs schränken den Zugang zu modernsten Chips ein. Japans Roadmap für 2025, bis 2027 eine vollständige Internet-Protokoll-Durchdringung in Fabriken zu erreichen, treibt Investitionen in zeitkritische Netzwerke voran, während Australien und Südkorea den 5G-Backhaul ausbauen, der auf Carrier-Grade-Ethernet-Switches basiert.
Markt für Enterprise-Netzwerk-Switches in EMEA und Südamerika
Europa sieht sich mit Energiekostensteigerungen und makroökonomischer Unsicherheit konfrontiert, die die Erneuerungszyklen von 5 auf 7 Jahre verlängern; dennoch fördern regulatorische Rahmenbedingungen wie die Richtlinie zur Netz- und Informationssicherheit 2 sicherheitsgetriebene Ersatzbeschaffungen im Bank- und Gesundheitswesen. Südamerika sowie der Nahe Osten und Afrika bleiben noch wenig erschlossene Segmente des Marktes für Enterprise-Netzwerk-Switches, doch lokale Wachstumstreiber sind vorhanden. Brasiliens Pix-Echtzeit-Zahlungsinfrastruktur erfordert latenzarme Core-Switches, und Saudi-Arabiens Smart-City-Budgets im Rahmen der Vision 2030 finanzieren Campus-Ausrüstungen in NEOM und Riad.
Wettbewerbslandschaft
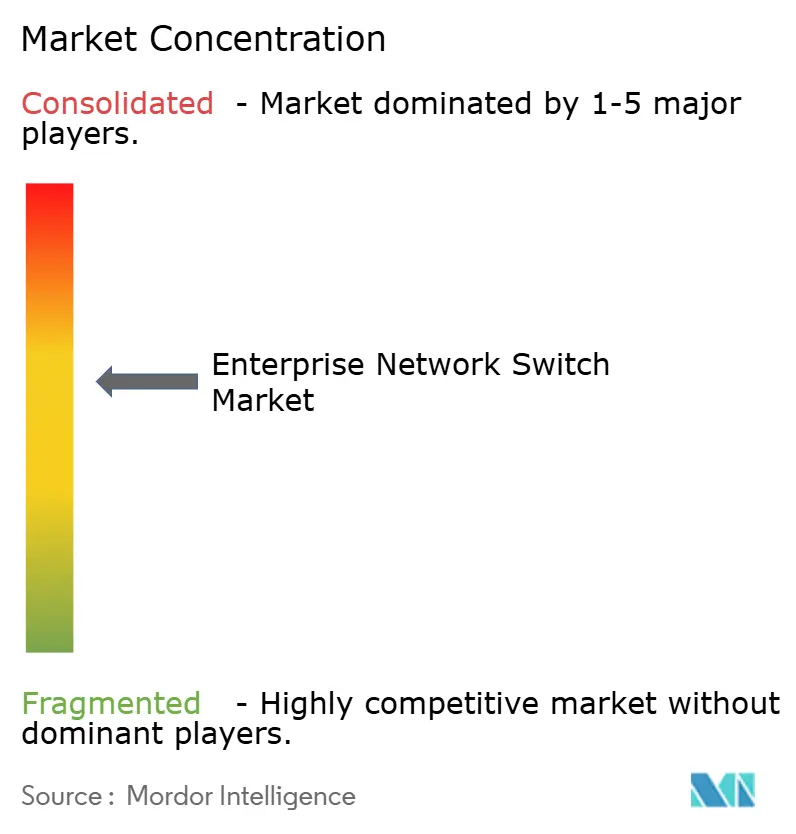
Cisco Systems, Arista Networks und Hewlett Packard Enterprise machten zusammen den Großteil des Umsatzes im Jahr 2025 aus, was zu einer moderaten Konzentration in der Enterprise-Netzwerk-Switch-Branche führt. Cisco sichert sein Campus-Franchise durch Catalyst-Software-Abonnements und bündelt mit dem Abschluss der Splunk-Akquisition im Jahr 2025 Observability, die Netzwerk-Telemetrie mit Anwendungsleistung verknüpft. Arista wuchs zweistellig, indem es auf seine 400-GbE-Führerschaft setzte und sein erweiterbares Betriebssystem in Amazon Web Services-, Microsoft Azure- und Google-Cloud-Fabrics integrierte.
Die White-Box-Durchdringung überstieg im Jahr 2025 in hyperscaligen Rechenzentren 15 %, da Software for Open Networking in the Cloud ausgereift ist. Microsoft gab öffentlich bekannt, dass mehr als 80 % der Azure-Fabrics das offene Netzwerkbetriebssystem betreiben, während Meta Platforms ähnlich standardisierte und traditionelle Anbieter unter Druck setzte, Software zu entbündeln. Cisco bietet nun IOS XR auf Abonnementbasis für seine 8000er-Serie an, und Arista lizenziert sein Betriebssystem auf Hardware von Drittanbietern.
Etablierte Anbieter und Herausforderer konvergieren auf AIOps. Juniper integrierte Mist AI in die EX-Serie, um kabelgebundene und drahtlose Telemetrie zu korrelieren, Hewlett Packard Enterprise bettete autonome Operationen in Aruba CX 10000 ein, und Dell positioniert PowerSwitch-Produkte rund um hyperkonvergierte Infrastrukturnischen. Industrieautomatisierung schafft eine Weißraum-Chance, die Siemens und Rockwell durch gemeinsame Zertifizierungen mit Cisco adressieren. Fortinet nutzt sein Sicherheits-Franchise, um FortiSwitch-Modelle zu verkaufen, während Extreme Networks mit Siemens für zeitkritische Netzwerke in Automobilwerken kooperiert. Die Anbieterstrategien reichen daher von Silicon-Co-Design bis hin zu softwaredefinierter Differenzierung und verschärfen den Wettbewerb um Margenstabilität.
Marktführer im Enterprise-Netzwerk-Switch-Markt
-
Cisco Systems, Inc.
-
Arista Networks, Inc.
-
Hewlett Packard Enterprise Company
-
Huawei Technologies Co., Ltd.
-
Extreme Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Enterprise-Netzwerk-Switches Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Hewlett Packard Enterprise Company
- Arista Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Nokia Corporation
- ZTE Corporation
- NETGEAR, Inc.
- TP-Link Technologies Co., Ltd.
- D-Link Corporation
- Allied Telesis Holdings K.K.
- Alcatel-Lucent Enterprise International SAS
- Edgecore Networks Corporation
- H3C Technologies Co., Ltd.
- Fortinet, Inc.
- MikroTikls SIA
- Broadcom Inc.
- Grandstream Networks, Inc.
- Ubiquiti Inc.
Neueste Industrielle Entwicklungen in Markt für Enterprise-Netzwerk-Switches
- Januar 2026: Arista Networks veröffentlichte den modularen Switch 7800R4 mit einer Kapazität von 102,4 Tbps und nativen 800-GbE-Ports, der auf hyperscalige Cluster und Cluster für künstliche Intelligenz abzielt.
- Dezember 2025: Cisco Systems schloss die Splunk-Akquisition im Wert von USD 28 Milliarden ab und integrierte Netzwerk-Telemetrie mit Anwendungs-Observability für ein einheitliches Monitoring.
- November 2025: Hewlett Packard Enterprise brachte das modulare Chassis Aruba CX 10000 mit einer Switching-Fabric von 51,2 Tbps und eingebettetem AIOps für automatisierte Fehlerbehebung auf den Markt.
- September 2025: Extreme Networks kooperierte mit Siemens zur gemeinsamen Entwicklung von zeitkritischen Netzwerk-zertifizierten Switches für die Industrieautomatisierung.
Globaler Berichtsumfang des Enterprise-Netzwerk-Switch-Marktes
Der Markt für Enterprise-Netzwerk-Switches ist das Segment der Netzwerkbranche, das Switches für den Einsatz in Unternehmensumgebungen wie Unternehmensbüros, Campussen und Zweigstellenstandorten entwirft, herstellt und bereitstellt. Diese Switches verbinden Geräte wie Computer, Server, WLAN-Zugangspunkte und IoT-Systeme und ermöglichen sichere, hochgeschwindige Datenkommunikation und Netzwerkverwaltung.
Der Enterprise-Netzwerk-Switch-Markt ist segmentiert nach Switch-Typ (Switches mit fester Konfiguration und modulare Switches), Port-Geschwindigkeit (1 GbE und darunter, 2,5/5 GbE Multi-Gig, 10 GbE, 25/40 GbE, 100 GbE sowie 400 GbE und darüber), Endnutzer-Unternehmensgröße (Großunternehmen und KMU), Endnutzer-Branche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Fertigung, Regierung und Verteidigung, Bildung, Einzelhandel und E-Commerce sowie sonstige Endnutzer-Branchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Switches mit fester Konfiguration |
| Modulare Switches |
| 1 GbE und darunter |
| 2,5/5 GbE Multi-Gig |
| 10 GbE |
| 25/40 GbE |
| 100 GbE |
| 400 GbE und darüber |
| Großunternehmen |
| KMU |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Regierung und Verteidigung |
| Bildung |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Switch-Typ | Switches mit fester Konfiguration | |
| Modulare Switches | ||
| Nach Port-Geschwindigkeit | 1 GbE und darunter | |
| 2,5/5 GbE Multi-Gig | ||
| 10 GbE | ||
| 25/40 GbE | ||
| 100 GbE | ||
| 400 GbE und darüber | ||
| Nach Endnutzer-Unternehmensgröße | Großunternehmen | |
| KMU | ||
| Nach Endnutzer-Branche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Bildung | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Enterprise-Netzwerk-Switch-Markt bis 2031 erreichen?
Die Marktgröße für Enterprise-Netzwerk-Switches wurde im Jahr 2025 auf 14,55 Milliarden USD geschätzt und soll von 15,68 Milliarden USD im Jahr 2026 auf 22,94 Milliarden USD im Jahr 2031 wachsen, bei einer CAGR von 7,94 % während des Prognosezeitraums (2026–2031).
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,52 % wachsen, angetrieben durch groß angelegte staatliche Programme für digitale Infrastruktur.
Welcher Switch-Typ zeigt die stärkste Wachstumsdynamik?
Modulare Switches werden bis 2031 voraussichtlich mit einer CAGR von 9,26 % wachsen, da Rechenzentrumsbetreiber Pay-as-you-grow-Upgrades bevorzugen.
Warum gewinnen Multi-Gigabit-Ports an Bedeutung?
WiFi-6E- und WiFi-7-Zugangspunkte können einen aggregierten Durchsatz von mehr als 10 Gbps erreichen, was 2,5-GbE- und 5-GbE-Backhaul erfordert und das schnellste Wachstum im Port-Geschwindigkeitssegment mit 11,48 % antreibt.
Welche Branche wird voraussichtlich das stärkste Wachstum verzeichnen?
Die Fertigung wird bis 2031 voraussichtlich eine CAGR von 9,04 % verzeichnen, da zeitkritische Netzwerke Smart-Factory-Rollouts unterstützen.