
Marktgröße und Marktanteil für landgestützte militärische elektrooptische und Infrarotsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 1.81 Milliarden US-Dollar |
| Marktgröße (2032) | 2.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landgestützte militärische elektrooptische und Infrarotsysteme von Mordor Intelligence
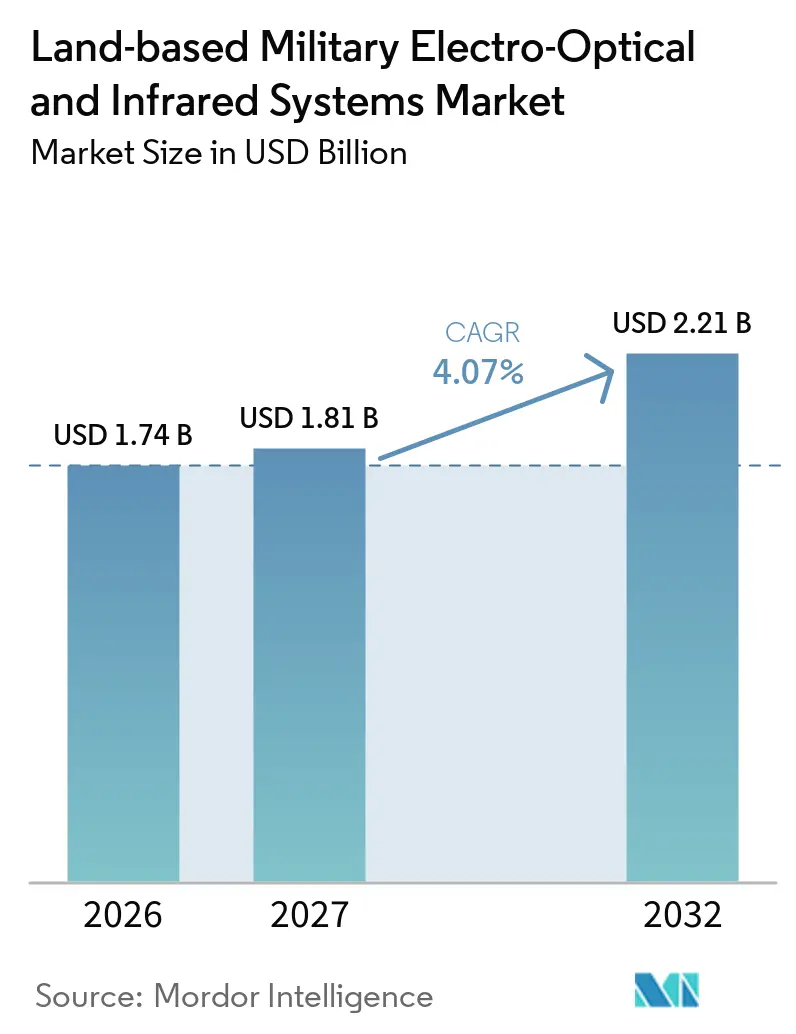
Die Marktgröße für landgestützte militärische elektrooptische und Infrarotsysteme wurde im Jahr 2026 auf 1,74 Milliarden USD geschätzt und soll von 1,81 Milliarden USD im Jahr 2027 auf 2,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,07 % im Zeitraum 2027–2032. Sicherheitsdruck verlängert die Nutzungsdauer gepanzerter Fahrzeuge und unterstützt Aufrüstungen bei Beobachtungs-, Zielerfassungs- und Überwachungsausrüstung. Streitkräfte bevorzugen modulare Designs, die auf bereits im Einsatz befindlichen Plattformen ohne vollständige Fahrzeugneugestaltung installiert werden können. Dieser Ansatz schafft Chancen für Nachrüstungslieferanten und steigert gleichzeitig den Wert von Systemen, die Sensoren, Verarbeitung und Netzwerkschnittstellen kombinieren. Der Markt wird durch den Trend zu multispektralen Nutzlasten, automatisierten Zielfunktionen und Fahrzeugabdeckung geprägt. Versorgungsengpässe bei fortschrittlichen Detektoren und Beschränkungen bei der Übertragung sensibler Ausrüstung bleiben Einschränkungen bei der Beschaffung außerhalb etablierter Lieferketten verbündeter Staaten.
Wichtigste Erkenntnisse des Berichts
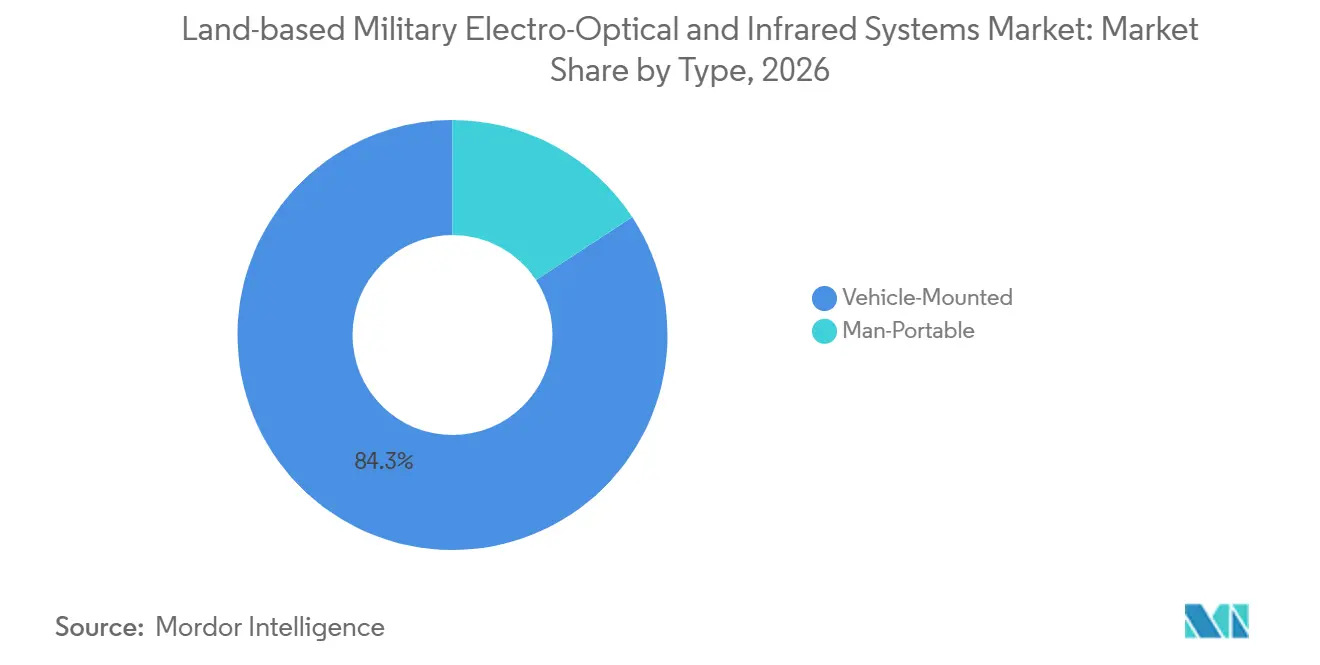
- Nach Typ hielten fahrzeugmontierte Plattformen im Jahr 2026 einen Marktanteil von 84,25 % am Markt für landgestützte militärische elektrooptische und Infrarotsysteme, während tragbare Systeme bis 2032 mit einer CAGR von 5,35 % wachsen sollen.
- Nach System hielten Bildgebungssysteme im Jahr 2026 einen Anteil von 48,21 %, während elektronische Unterstützungsmaßnahmensysteme bis 2032 mit einer CAGR von 5,80 % wachsen sollen.
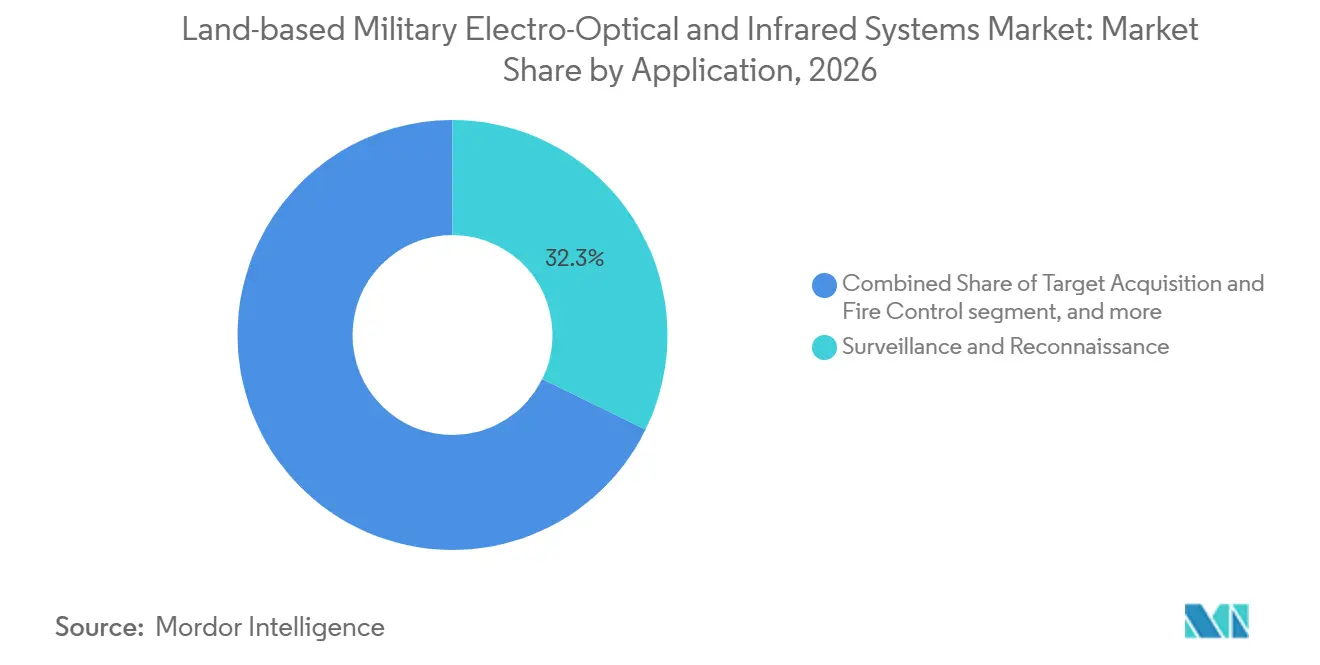
- Nach Anwendung hielten Überwachung und Aufklärung im Jahr 2026 einen Anteil von 32,25 %, während Zielerfassung und Feuerleitung bis 2032 mit einer CAGR von 5,55 % wachsen sollen.
- Nach Kühltechnologie hielten gekühlte Systeme im Jahr 2026 einen Anteil von 56,50 %, während ungekühlte Systeme bis 2032 mit einer CAGR von 5,41 % wachsen sollen.
- Nach Einbauart hielt die Nachrüstung im Jahr 2026 einen Anteil von 57,75 %, während die Erstausrüstung bis 2032 mit einer CAGR von 5,91 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,90 %, während der Asien-Pazifik-Raum bis 2032 mit einer CAGR von 5,52 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Panzerflotte beschleunigt die Nachfrage nach Optronik | +1.00% | Global, kurzfristig konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Grenzüberwachung und dauerhafter Aufklärung | +0.80% | Asien-Pazifik, Naher Osten und Afrika sowie Osteuropa | Mittelfristig (2–4 Jahre) |
| Integration von Fahrzeugschutz und 360-Grad-Situationsbewusstsein | +0.60% | Nordamerika, Europa und Israel | Kurzfristig (≤ 2 Jahre) |
| Multispektrale Sensorik und KI-gestützte Zielerkennung | +0.50% | Global, mit frühem Einsatz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Indigene Verteidigungsbeschaffung im Asien-Pazifik-Raum | +0.40% | Indien, Südkorea, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Upgrades mit offener Architektur für veraltete Kampffahrzeugflotten | +0.30% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Panzerflotte und Upgrades mit offener Architektur
Die Modernisierung gepanzerter Kampffahrzeuge unterstützt die Nachfrage nach fortschrittlichen EO/IR-Systemen, insbesondere Wärmebildvisieren, stabilisierten Beobachtungsgeräten und digitaler Sensorintegration. Im ersten Halbjahr 2026 meldete HENSOLDT einen Auftragseingang von 971 Millionen EUR (1,08 Milliarden USD) für sein Optronik-Segment, verglichen mit 164 Millionen EUR (186,86 Millionen USD) im ersten Halbjahr 2025. Das Unternehmen führte einen Großteil dieses Wachstums auf Verträge zur Lieferung digitaler Optronik für die deutschen Puma-Schützenpanzer und Schakal-Radschützenpanzer zurück. Auch die Produktlinie Bodengestützte Systeme trug zum starken Umsatzwachstum des Segments bei. Diese Entwicklungen unterstreichen die Bedeutung fortschrittlicher Beobachtungs- und Zieltechnologien bei der Modernisierung militärischer Fahrzeuge. Ein modularer offener Systemansatz (MOSA) kann künftige Sensortausche und Subsystem-Upgrades erleichtern, obwohl eine plattformspezifische Integration weiterhin erforderlich bleibt. Fortlaufende Fahrzeugbeschaffungs- und Modernisierungsprogramme unterstützen daher Chancen sowohl bei Erstausrüstungs- als auch bei Nachrüstungs-EO/IR-Anwendungen.
Nachfrage nach Grenzüberwachung und dauerhafter Aufklärung
Militärische Anforderungen an kontinuierliche Schlachtfeldüberwachung, Grenzbeobachtung und Truppenschutz unterstützen die Nachfrage nach Multisensor-EO/IR-Systemen, die bei schwachem Licht und nachts betrieben werden können. Im Februar 2026 veröffentlichte die US-Armee eine Bedarfsermittlungsbekanntmachung für kardanisch aufgehängte hochauflösende EO/IR-Sensorersatzsysteme für ihre Base Expeditionary Targeting Surveillance Systems–Combined (BETSS-C) und das Ground-Based Operational Surveillance System. Die Anforderungen umfassten Wärmebildgebung, Farb- und Schwachlicht-Kameras, kurzwellige Infrarot (SWIR)-Fähigkeiten und 360-Grad-Beobachtung. Diese Spezifikationen spiegeln das anhaltende Interesse an integrierten Sensorarchitekturen wider, die mehrere Bildgebungstechnologien zur Zielerkennung und Überwachung kombinieren. Anforderungen an erweiterte Beobachtungsreichweiten und verbesserte Bildverarbeitung schaffen Chancen für fortschrittliche EO/IR-Ausrüstung.
Fahrzeugschutz und 360-Grad-Situationsbewusstsein
Moderne Schlachtfeldbedrohungen erhöhen den Bedarf an integrierten Beobachtungs-, Bedrohungserkennungs- und Situationsbewusstseinsfähigkeiten in gepanzerten Fahrzeugen. Im November 2025 sicherte sich HENSOLDT einen Vertrag im Wert von unter 1 Milliarde EUR (1,16 Milliarden USD) von General Dynamics European Land Systems (GDELS) zur Lieferung fortschrittlicher Sensoren und seines CERETRON-Missionssystems für die deutschen LUCHS-2-Aufklärungsfahrzeuge. Die erste Produktionscharge umfasst Ausrüstung für 274 Fahrzeuge.[1] Das System integriert Tageslicht- und Wärmebildgebung, 360-Grad-Beobachtung durch SETAS, Laserwarnung und akustische Sensoren zur Verbesserung der Bedrohungserkennung und des Besatzungsbewusstseins. CERETRON verarbeitet zudem Multisensorinformationen zur Unterstützung von Zielerkennung, Verfolgung und taktischer Entscheidungsfindung. Diese Entwicklung unterstreicht die wachsenden Chancen für integrierte EO/IR-Technologien, da Streitkräfte umfassenden Fahrzeugüberwachungs- und Schutzfähigkeiten Priorität einräumen.
Multispektrale Sensorik, automatisierte Erkennung und indigene Beschaffung
Fortschritte in der multispektralen Bildgebung und digitalen Sensorverarbeitung unterstützen die Nachfrage nach militärischen EO/IR-Systemen, die Informationen aus verschiedenen Spektralbändern kombinieren können. Der Jahresbericht 2025 von ASELSAN, der 2026 veröffentlicht wurde, gab bekannt, dass das aufgerüstete DRAGONEYE-2-System einen SWIR-Sensor enthält und dass im Jahr 2025 etwa 300 Systeme der DRAGONEYE-Familie ausgeliefert wurden. Das Unternehmen meldete auch die Auslieferung von mehr als 500 ATS-Wärmebildkameras im Jahr 2025, mit weiteren geplanten Lieferungen für 2026. Diese Entwicklungen veranschaulichen die anhaltenden Investitionen in Bildgebungsfähigkeiten für bodengestützte militärische Anwendungen. Indigene Entwicklungs- und Fertigungsinitiativen unterstützen darüber hinaus inländische Lieferketten und die Verfügbarkeit von Technologie. Im Oktober 2026 gab ASELSAN Exportverträge im Wert von 157,90 Millionen USD bekannt, die EO-Ausrüstung und andere Verteidigungstechnologien umfassen. Diese Aktivitäten unterstützen Chancen für Hersteller, die fortschrittliche Sensorsysteme, Bildverarbeitungstechnologien und militärische Beobachtungsausrüstung liefern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgung mit fortschrittlichen IR-Detektoren bleibt ein kritischer Engpass | -0.60% | Global, am stärksten ausgeprägt im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika außerhalb etablierter Lieferketten | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und souveräne Beschaffung begrenzen die globale Skalierbarkeit | -0.50% | Asien-Pazifik, Naher Osten und Afrika sowie Osteuropa | Mittelfristig (2–4 Jahre) |
| SWaP-C-Einschränkungen bei Fahrzeugen erschweren die Sensorintegration | -0.30% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und Qualifizierungskomplexität schränken die Einführung fortschrittlicher EO/IR-Systeme ein | -0.20% | Naher Osten und Afrika, Südamerika und kleinere NATO-Verbündete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Detektorversorgung und Exportkontrollbeschränkungen
Die Herstellung fortschrittlicher militärischer EO/IR-Ausrüstung erfordert spezialisierte IR-Detektoren, optische Komponenten, Ausleseelektronik und qualifizierte Produktionskapazitäten. Die Abhängigkeit der Lieferkette von technisch leistungsfähigen Herstellern kann die Beschaffungsflexibilität beeinträchtigen und die Komplexität der Beschaffung erhöhen. Im Mai 2026 sicherte sich RRP Defence Berichten zufolge einen Auftrag im Wert von etwa 29,8 Crore INR (3,11 Millionen USD) von Bharat Electronics Limited zur Lieferung hochpräziser Germaniumlinsen für IR- und Wärmebildanwendungen, was die Bedeutung spezialisierter optischer Komponenten in Lieferketten für Verteidigungsausrüstung verdeutlicht. Exportvorschriften schaffen zusätzliche Hürden für internationale Lieferanten. Die US-amerikanischen Exportverwaltungsvorschriften, einschließlich der im Juli 2026 aktualisierten Bestimmungen, schreiben Genehmigungsanforderungen für bestimmte Wärmebildkameras und andere kontrollierte Technologien auf der Grundlage von Klassifizierung und Bestimmungsort vor. Diese Beschränkungen können Technologietransfers, die Beschaffung von Komponenten und den internationalen Verkauf von Ausrüstung erschweren. Die verfügbaren Belege belegen jedoch keinen universellen Mangel an militärischen IR-Detektoren im Jahr 2026.
Plattformintegration, Kosten und Qualifizierungskomplexität
Die Integration fortschrittlicher EO/IR-Ausrüstung in militärische Fahrzeuge erfordert die Berücksichtigung von Größe, Gewicht, Leistung und Kosten (SWaP-C), insbesondere wenn vorhandene Plattformen über begrenzte elektrische Kapazität oder Einbauräume verfügen. Wärmebildsysteme, stabilisierte Beobachtungseinheiten und Bildverarbeitungskomponenten können zusätzliche Leistungsverteilung, mechanische Schnittstellen und Kühlanordnungen erfordern. HENSOLDTs NDP30-Nachtfahrperiskop veranschaulicht Bemühungen zur Erfüllung von Integrationsanforderungen durch die Bereitstellung kompakter, modularer Bildgebungsausrüstung, die ungekühlte Wärmebild- und Schwachlicht-Kameras integriert. Die Kompatibilität mit gängigen Fahrzeugperiskopanordnungen unterstreicht die Bedeutung nachrüstungsorientierter Designs. Dennoch kann der Austausch von Altgeräten plattformspezifische Tests, Bewertungen der elektromagnetischen Verträglichkeit und betriebliche Qualifizierungen erfordern. Diese Anforderungen erhöhen den Integrationsaufwand und können Einsatzpläne verlängern. Höhere Anschaffungs- und Lebenszykluskosten können ebenfalls Beschaffungsentscheidungen beeinflussen, insbesondere wenn Betreiber große Fahrzeugflotten innerhalb begrenzter Budgets modernisieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fahrzeugmontierte Plattformen führend, während tragbare Systeme expandierenFahrzeugmontierte Plattformen machten im Jahr 2026 84,25 % des Marktanteils für landgestützte militärische elektrooptische und Infrarotsysteme aus, was ihren weit verbreiteten Einsatz auf Panzern, Schützenpanzern, unbemannten Bodenfahrzeugen (UGVs) und mobilen Luftverteidigungsplattformen widerspiegelt. Kampffahrzeuge bilden die größte Nachfragebasis, da sie Visiere, Zielerfassungsausrüstung, Fahrervisierungssysteme und eine breitere Überwachungsabdeckung benötigen. Bergungs- und Unterstützungsfahrzeuge benötigen ebenfalls Beobachtungsausrüstung, wenn sie in der Nähe der Front operieren. Rollen zur Bekämpfung unbemannter Luftfahrzeuge erhöhen die Nachfrage nach Sensoren, die langsame, tieffliegende Bedrohungen rund um mobile Verbände erkennen und verfolgen können. Im September 2025 stellte Rheinmetall seinen stabilisierten Feuerleitungssensor SEOSS 400 auf der DSEI vor, der eine dreiachsige Stabilisierung, KI-gestützte Zielidentifikation und eine Identifikationsreichweite von bis zu 6 km unter bestimmten Bedingungen bietet. Das System wurde für Kampffahrzeuge der nächsten Generation entwickelt und für die Integration in bemannte und unbemannte Plattformen ausgelegt. Solche Entwicklungen spiegeln anhaltende Investitionen in fahrzeugmontierte Sensortechnologien wider, da Streitkräfte bodengestützte Kampfplattformen modernisieren.[2]
Tragbare Systeme sollen bis 2032 mit einer CAGR von 5,35 % wachsen, schneller als andere Arten von Teilsegmenten. Die Modernisierung der Infanterie schafft Nachfrage nach Waffenvisieren, handgehaltenen Wärmebildgeräten und abgesessenen Soldatenvisierungssystemen. Tragbare EO/IR-Ausrüstung unterstützt die Infanterieüberwachung, nächtliche Beobachtung, Zielerkennung und Waffenausrichtung. Die Nachfrage wird durch den Bedarf getrieben, die Fähigkeiten einzelner Soldaten zu verbessern, ohne auf fahrzeugmontierte Beobachtungssysteme angewiesen zu sein. Im Oktober 2025 gab MKU Limited einen Vertrag im Wert von etwa 660 Crore INR (74,69 Millionen USD) zur Lieferung von 29.762 Netro-NW-3000-Nachtsichtvisieren an die indische Armee bekannt.[3] Die Beschaffung umfasst bildverstärkerbasierte Ausrüstung für Infanteriewaffen und veranschaulicht das Ausmaß der Investitionen in von Soldaten getragene EO-Technologien. Tragbare Wärmebildgeräte, Waffenvisiere und tragbare Laserentfernungsmessgeräte decken unterschiedliche operative Anforderungen ab. Infanteriemodernsierungsprogramme und fahrzeugbasierte Sensorinitiativen unterstützen gemeinsam Chancen in beiden Einsatzkategorien.
Nach System:
Bildgebungssysteme behalten ihre Größe, während elektronische Unterstützungsmaßnahmenfunktionen wachsenBildgebungssysteme machten im Jahr 2026 48,21 % der Marktgröße für landgestützte militärische elektrooptische und Infrarotsysteme aus. Bildgebungssysteme unterstützen grundlegende Beobachtungs- und Situationsbewusstseinsanforderungen im gesamten militärischen Bodenbetrieb. Diese Systeme umfassen Kameras im sichtbaren Spektrum, Wärmebildgeräte, Nachtsichtgeräte und integrierte Bildgebungseinheiten, die in Kampffahrzeugen und tragbarer Ausrüstung eingesetzt werden. Ihre operativen Anwendungen umfassen Fahrervisierung, Aufklärung, Schlachtfeldbeobachtung und Überwachung. Fortschritte in der Detektortechnologie, Bildverarbeitung und Sensorintegration haben die Entwicklung zunehmend leistungsfähiger Bildgebungslösungen unterstützt. Zielsysteme integrieren Bildgebungsausrüstung zusammen mit Funktionen wie Laserentfernungsmessung, Stabilisierung, Zielverfolgung und Feuerleitschnittstellen. Rheinmetalls SEOSS 400, der im September 2025 eingeführt wurde, veranschaulicht diese Integration durch seine stabilisierte Sensorarchitektur, KI-gestützte Zielidentifikation und automatisierte Feuerleitfähigkeiten. Diese Entwicklungen unterstützen die Nachfrage nach Bildgebungs- und Zielausrüstung, die für zunehmend komplexe militärische operative Anforderungen ausgelegt ist.
Elektronische Unterstützungsmaßnahmensysteme sollen bis 2032 mit einer CAGR von 5,80 % wachsen. EO-Warn- und Erkennungssysteme stellen eine angrenzende Chance innerhalb integrierter Landplattform-Sensorarchitekturen dar. Solche Ausrüstung kann je nach Systemkonfiguration Laserwarner und EO/IR-Bedrohungserkennungssensoren umfassen. Diese Technologien liefern ergänzende Informationen für Fahrzeugbesatzungen und können mit Beobachtungs-, Ziel- und Schutzsystemen integriert werden. Herkömmliche elektronische Unterstützungsmaßnahmen erkennen und analysieren jedoch in erster Linie Hochfrequenzemissionen und sollten nicht ohne eine klar definierte Allokationsmethodik in den EO/IR-Ausrüstungsumsatz einbezogen werden. Diese Unterscheidung ist bei der Bewertung der Marktnachfrage wichtig, da umfassendere Fahrzeugmissionssystemverträge Bildgebungs-, elektronische Kampfführungs- und andere Sensortechnologien enthalten können.
Nach Anwendung:
Überwachung und Aufklärung führend, während Feuerleitung an Tempo gewinntÜberwachung und Aufklärung hielten im Jahr 2026 einen Anteil von 32,25 % und sind damit die größte Anwendung im Markt für landgestützte militärische elektrooptische und Infrarotsysteme. Überwachungs- und Aufklärungsanwendungen erzeugen Nachfrage nach EO/IR-Ausrüstung für militärische Beobachtungs-, Aufklärungs-, Grenzüberwachungs- und Truppenschutzmissionen. Fahrzeugmontierte und tragbare Systeme ermöglichen es Militärpersonal, Gelände zu beobachten, potenzielle Bedrohungen zu erkennen und visuelle Informationen unter unterschiedlichen Lichtverhältnissen zu sammeln. Wärmebildgebung bietet nächtliche Beobachtungsfähigkeiten, während Sensoren im sichtbaren Spektrum und Schwachlicht-Sensoren ergänzende Bildgebungsfunktionen bieten. Diese Technologien unterstützen Aufklärungsfahrzeuge, abgesessene Soldaten und mobile Beobachtungsplattformen. Kontinuierliche Schlachtfeldüberwachung erfordert stabilisierte Bildgebung, angemessene Erkennungsreichweiten und Integration mit taktischen Kommunikationssystemen. Die operative Bedeutung der Erkennung und Identifizierung potenzieller Bedrohungen vor dem Gefecht unterstützt eine anhaltende Nachfrage nach Überwachungs- und Aufklärungsausrüstung innerhalb landgestützter militärischer EO/IR-Anwendungen.
Zielerfassung und Feuerleitung sollen bis 2032 mit einer CAGR von 5,55 % expandieren. Diese Missionen erfordern höhere Bildqualität, schnelle Verarbeitung und stabile Sensorhalterungen, die eine präzise Übergabe an Waffen unterstützen können. Zielerfassungs- und Feuerleitanwendungen erfordern präzise Sensorstabilisierung, Zielidentifikation, Entfernungsmessung und Integration mit Waffenleitsystemen. Rheinmetalls SEOSS 400 veranschaulicht Entwicklungen in dieser Kategorie und integriert dreiachsige Stabilisierung, multimodale Verfolgung und KI-gestützte Identifikationsfähigkeiten. Das Unternehmen erklärte, dass der Sensor für Kampffahrzeuge der nächsten Generation und fortschrittliche Luftverteidigungsanwendungen entwickelt wurde. Seine Architektur unterstützt auch modulare Sensorerweiterung und digitale Konnektivität. Diese Fähigkeiten spiegeln Bemühungen wider, die Integration von Beobachtungs- und Zielfunktionen innerhalb bodengestützter Kampfplattformen zu verbessern. Fahrervisierung, Navigation und Schlachtfeld-Situationsbewusstsein stellen zusätzliche Anwendungsbereiche für EO/IR-Technologien dar, da Streitkräfte den Einsatz sensorbasierter Beobachtungs- und Entscheidungsunterstützungssysteme ausweiten.

Nach Kühltechnologie:
Gekühlte Systeme behalten Leistungsführerschaft, während ungekühlte Systeme sich verbessernGekühlte Systeme hielten im Jahr 2026 einen Anteil von 56,50 % und nehmen damit die führende Position im Markt für landgestützte militärische elektrooptische und Infrarotsysteme ein. Gekühlte IR-Systeme werden in anspruchsvollen militärischen Anwendungen eingesetzt, die hohe Wärmeempfindlichkeit, erweiterte Erkennungsreichweiten und detaillierte Zielbeobachtung erfordern. Ihre Detektorbaugruppen arbeiten bei kontrollierten niedrigen Temperaturen, um thermisches Rauschen zu reduzieren und die Bildgebungsleistung zu unterstützen. Diese Eigenschaften machen gekühlte Technologien relevant für Langstreckenüberwachung, fortschrittliche Zielerfassung und Aufklärungssysteme, bei denen Leistungsanforderungen zusätzlichen Stromverbrauch, mechanische Komplexität und Anschaffungskosten rechtfertigen. Die Leistung in Gegenwart von Rauch, Staub, Feuchtigkeit oder anderen Sichtbehinderungen hängt jedoch von Wellenlänge, atmosphärischen Bedingungen, Zieleigenschaften und Sensordesign ab. Gekühlte Systeme sollten daher nicht als universell überlegen unter eingeschränkten Sichtbedingungen beschrieben werden. Ihre anhaltende Relevanz spiegelt die operative Bedeutung leistungsstarker Wärmebildgebung in ausgewählten militärischen Anwendungen wider.
Ungekühlte Systeme sollen bis 2032 mit einer CAGR von 5,41 % wachsen, da sich die Auflösung verbessert und die Stückkosten sinken. Ungekühlte IR-Systeme bieten Vorteile hinsichtlich Größe, Stromverbrauch und Integrationskomplexität, da sie keine kryogene Kühlung der Detektoren erfordern. Diese Eigenschaften unterstützen Anwendungen wie Fahrervisierung, tragbare Wärmebildgebung, Kurz- und Mittelstreckenüberwachung sowie Fahrzeugbeobachtungssysteme. Fortschritte bei Detektorauflösung, Bildverarbeitung und kompakten optischen Baugruppen erweitern die für Hersteller militärischer Ausrüstung verfügbaren Fähigkeiten. Ungekühlte Systeme können auch die Wartungsanforderungen im Vergleich zu vergleichbaren kryogen gekühlten Konfigurationen vereinfachen. Ihre Eignung hängt jedoch von der für eine bestimmte Mission erforderlichen Bildgebungsleistung ab. Gekühlte und ungekühlte Technologien decken daher überlappende, aber unterschiedliche operative Anforderungen ab und unterstützen eine anhaltende Beschaffung über verschiedene militärische Plattformen und Anwendungen hinweg.
Nach Einbauart:
Nachrüstung führt bei bestehenden Flotten, während Erstausrüstung in neuen Programmen zunimmtNachrüstung machte im Jahr 2026 einen Anteil von 57,75 % aus und ist damit die führende Einbauartkategorie im Markt für landgestützte militärische elektrooptische und Infrarotsysteme. Nachrüstungsinstallationen ermöglichen es Streitkräften, Beobachtungs-, Zielerfassungs- und Nachtbetriebsfähigkeiten bei bestehenden bodengestützten Kampffahrzeugen zu verbessern. Die Aufrüstung von Wärmebildvisieren, Fahrervisierungsausrüstung und elektronischen Schnittstellen kann die operative Relevanz von Altplattformen verlängern, ohne einen vollständigen Fahrzeugersatz zu erfordern. Nachrüstungsprogramme können Verteidigungsorganisationen auch ermöglichen, neue Sensorfähigkeiten durch phasenweise Modernisierungspläne einzuführen. Bestehende Fahrzeugkonfigurationen können jedoch Einschränkungen hinsichtlich Einbauraum, elektrischer Leistung, Kühlung und Systemkompatibilität auferlegen. Integrations- und Qualifizierungsanforderungen können daher Nachrüstungskosten und Implementierungszeitpläne beeinflussen. Diese Überlegungen schaffen Chancen für EO/IR-Lieferanten, die modulare Bildgebungsausrüstung und plattformkompatible Aufrüstungslösungen anbieten, die die Modernisierung militärischer Flotten unterstützen.
Die Erstausrüstung soll bis 2032 mit einer CAGR von 5,91 % wachsen, da neuere Plattformen von Anfang an Sensorarchitektur integrieren. Die Erstausrüstungsintegration ermöglicht es, EO/IR-Ausrüstung während der anfänglichen Entwicklung und Produktion in Bodenfahrzeugdesigns einzubeziehen. Dieser Ansatz ermöglicht es Herstellern, Sensorplatzierung, elektrische Schnittstellen, Verarbeitungsanforderungen und Wartungszugänglichkeit in der Designphase zu berücksichtigen. Im Oktober 2025 beschrieb L3Harris seine Zusammenarbeit mit American Rheinmetall an einem Kampffahrzeugkonzept der nächsten Generation, das das multispektrale Visierungssystem WESCAM MX-GCS B integriert. Das Unternehmen hob seinen MOSA und die Berücksichtigung von SWaP-C während der Fahrzeugentwicklung hervor. Diese Zusammenarbeit veranschaulicht, wie EO/IR-Technologien von einem frühen Stadium an in Plattformarchitekturen integriert werden können. Erstausrüstungsprogramme bieten daher Chancen für integrierte Sensorlösungen, obwohl Partnerschaften in der Konzeptphase nicht unbedingt bestätigte Produktionsaufträge darstellen.
Geografische Analyse
Markt für landgestützte militärische elektrooptische und Infrarotsysteme in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,90 % am Markt für landgestützte militärische elektrooptische und Infrarotsysteme. Die Region wird durch Modernisierungsprogramme der US-Armee unterstützt, die Kampfpanzer, Infanteriefahrzeuge, Stryker-Varianten und spezialisierte Aufklärungsfahrzeuge umfassen. Im April 2025 erhielt Teledyne FLIR Defense einen Vertrag der US-Armee im Wert von 74,20 Millionen USD mit einer Laufzeit von vier Jahren für das Sensor-Suite-Upgrade-Programm des M1135 Stryker NBCRV. Anforderungen an offene Architekturen fördern modulare Ausrüstung, die im Laufe der Zeit aufgerüstet werden kann. Kanada trägt zur alliierten Beschaffungsnachfrage bei, während Mexiko über eine begrenztere Verteidigungsausgabenkapazität verfügt. Die regionale Chance bleibt breit gefächert, da Fahrzeuge vieler Missionstypen Sensor- und Entscheidungsunterstützungsausrüstung benötigen.
Markt für landgestützte militärische elektrooptische und Infrarotsysteme in Europa
Europa expandiert, da NATO-Mitglieder die Fähigkeiten ihrer Landstreitkräfte stärken und ihre Ausrüstung als Reaktion auf den Krieg in der Ukraine aktualisieren. Deutschland ist ein bedeutendes Beschaffungszentrum für Waffenzielgeräte, Nachtsichtgeräte, Feuerleitungssensoren und Fahrzeugüberwachungssysteme. Rheinmetall unterzeichnete im Februar 2025 einen Rahmenvertrag mit dem BAAINBw für das IdZ-ES-Soldatensystem mit einem maximalen Volumen von 3,10 Milliarden EUR (3,23 Milliarden USD) bis 2030. Der Markt profitiert zudem von diesem größeren regionalen Vorstoß hin zu leistungsfähigen, vernetzten Landstreitkräften. Das Vereinigte Königreich, Frankreich, Italien, Polen, die skandinavischen Länder und osteuropäische Verbündete verleihen dem Programm zusätzliche Tiefe. Die russische Exportkapazität bleibt durch Störungen in der Komponentenversorgung infolge von Sanktionen und eingeschränktem Zugang zu Schlüsselkomponenten begrenzt.
Markt für landgestützte militärische elektrooptische und Infrarotsysteme in Asien-Pazifik, Südamerika und dem Nahen Osten und Afrika
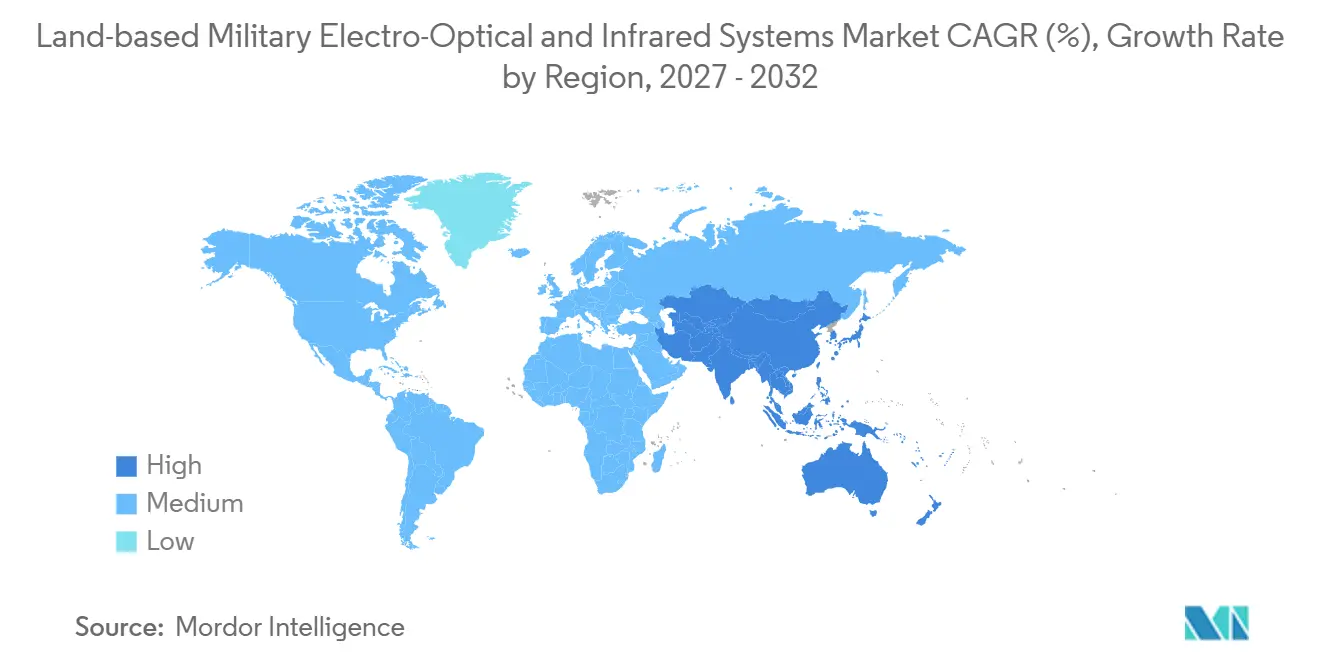
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 5,52 % wachsen – das schnellste regionale Wachstumstempo im Markt für landgestützte militärische elektrooptische und Infrarotsysteme. Wachstum der Verteidigungsbudgets, territoriale Streitigkeiten und nationale Fertigungsziele unterstützen die Modernisierung in der gesamten Region. Indien, Südkorea, Japan und Australien sind wichtige Beschaffungsmärkte, wobei China ebenfalls die Panzermodernisierung vorantreibt. Regionale Kunden suchen nach Sensoren für Fahrzeuge, Grenzmissionen und abgesessene Soldaten. Der Markt wird auch durch die Entwicklung lokaler Lieferanten unterstützt, da Regierungen die nationale Kontrolle über sensible Technologien stärken wollen. Südamerika trägt selektiv durch Aufrüstungen in Brasilien und Chile bei, während Golfstaaten und Israel weiterhin fortschrittliche Ausrüstung auf Landplattformen integrieren. Die Nachfrage im Nahen Osten und in Afrika wird sowohl durch Plattformmodernisierung als auch durch Anforderungen an die Grenzsicherheit angetrieben.
Wettbewerbslandschaft
Führende Unternehmen im Markt für bodengestützte militärische elektrooptische und Infrarotsysteme
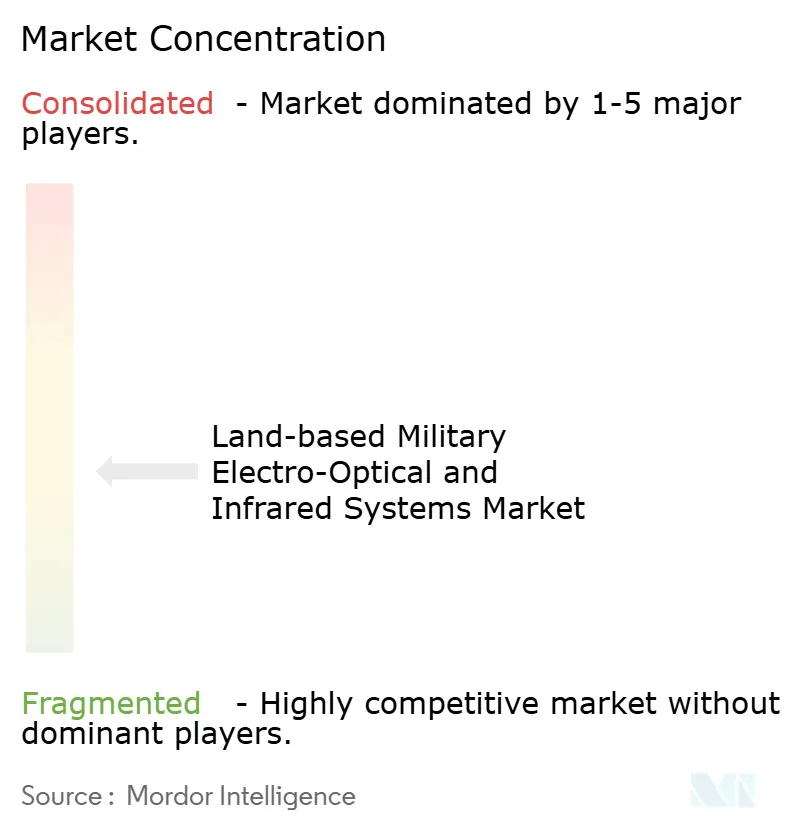
Der Markt für landgestützte militärische elektrooptische und Infrarotsysteme ist mäßig konzentriert, wobei große westliche Lieferanten über etablierte Plattformqualifikationen und langjährige Supportbeziehungen verfügen. BAE Systems, Elbit Systems, Teledyne Technologies Incorporated, Thales, HENSOLDT, L3Harris Technologies, Inc., RTX Corporation, Leonardo, Safran und Rheinmetall sind prominente Teilnehmer in Fahrzeug- und Soldatensystemprogrammen. Ihre Positionen werden durch integrierte Fähigkeiten in den Bereichen Optik, Sensoren, Verarbeitung, Plattformschnittstellen und Logistik unterstützt. Der Wettbewerb hängt zunehmend von Modularität, Softwarefähigkeit, Versorgungssicherheit und der Fähigkeit ab, Fahrzeuge über lange Servicezeiträume zu unterstützen. HENSOLDTs LUCHS-2-Paket veranschaulicht eine Strategie, Sensoren, Missionssysteme und zugehörigen Support innerhalb eines einzigen Fahrzeugprogramms bereitzustellen. Diese Struktur kann es kleineren Lieferanten erschweren, um Rollen in vollständigen Systemen innerhalb großer Programme zu konkurrieren.
Rheinmetalls Einführung des SEOSS 400 im Jahr 2025 für MGCS- und MARTE-kompatible Architekturen zeigt, wie Lieferanten Ausrüstung frühzeitig für künftige multinationale Fahrzeugprogramme positionieren. L3Harris verfolgt diesen Ansatz ebenfalls durch sein WESCAM-MX-GCS-B-System mit offener Architektur für das Fahrzeugkonzept von American Rheinmetall. Diese Schritte zeigen die strategische Bedeutung der Entwicklung von Systemen, die über mehrere Stationen und künftige Upgrades hinweg funktionieren können. Unternehmen, die Schlüsseldetektoren, optische Komponenten und Softwareelemente kontrollieren, können das Versorgungsrisiko reduzieren und ihre technische Differenzierung schützen. Der Markt schafft auch Raum für Spezialisten, die kostengünstigere Wärmesysteme oder Softwareschichten für die automatisierte Erkennung bereitstellen. Der Zugang zu regulierter Detektortechnologie bleibt jedoch eine wichtige Hürde für viele neue Marktteilnehmer.
ASELSAN, Bharat Electronics und Hanwha Systems bauen durch nationale Beschaffungsprogramme und regionale Exportaktivitäten stärkere Positionen auf. Ihr Fortschritt kann die Lieferantenbasis verbreitern, da Länder versuchen, ihre Abhängigkeit von etablierten westlichen Quellen zu reduzieren. Der Markt für landgestützte militärische elektrooptische und Infrarotsysteme bleibt kurzfristig für etablierte Anbieter günstig, da militärische Qualifizierungszyklen lang und die Plattformintegration komplex sind. Inländische Beschaffungsrichtlinien in Indien, Südkorea und der Türkei können jedoch die Größe und das Ansehen lokaler Unternehmen im Laufe der Zeit verbessern. Das Wettbewerbsumfeld wird nicht von einem einzigen Lieferanten dominiert, aber große integrierte Auftragnehmer behalten Vorteile in großen Programmen. Nationale Lieferanten und spezialisierte Unternehmen erhalten dennoch einen bedeutenden Wettbewerb über verschiedene Produktnischen und regionale Beschaffungskanäle weltweit aufrecht.
Branchenführer im Markt für landgestützte militärische elektrooptische und Infrarotsysteme
-
BAE Systems plc
-
Elbit Systems Ltd.
-
Teledyne Technologies Incorporated
-
L3Harris Technologies, Inc.
-
RTX Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landgestützte militärische elektrooptische und Infrarotsysteme Unternehmen in diesem Bericht
- BAE Systems plc
- Elbit Systems Ltd.
- Teledyne Technologies Incorporated
- L3Harris Technologies, Inc.
- RTX Corporation
- Leonardo S.p.A.
- Rheinmetall AG
- Thales Group
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- Saab AB
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Safran SA
- Rafael Advanced Defense Systems Ltd.
- ASELSAN A.Ş.
- Kongsberg Gruppen ASA
- Bharat Electronics Limited
- Hanwha Systems Co., Ltd.
- CONTROP Precision Technologies Ltd.
Neueste Industrielle Entwicklungen in Markt für landgestützte militärische elektrooptische und Infrarotsysteme
- Juni 2026: Teledyne FLIR Defense brachte drei aufgerüstete EO/IR-Visierungssysteme für Militärfahrzeuge auf den Markt: ThermoVision® Situational Awareness HD (SA90-HD), ThermoVision® Driver Vision HD (DV55-HD) und MilSight® LIRC III. Diese Systeme kombinieren Wärmebild- und EO-Bildgebung zur Unterstützung von Zielerfassung, Fahrervisierung, Bedrohungserkennung, Hindernisumgehung und bis zu 360-Grad-Situationsbewusstsein auf gepanzerten und taktischen Fahrzeugen. Teledyne berichtete, dass mehr als 3.500 seiner Fahrzeugvisierungssysteme in fast 20 Ländern eingesetzt wurden.
- April 2026: Teledyne FLIR Defense erhielt einen Vertrag im Wert von mehr als 35 Millionen USD von WB Electronics S.A., Teil der polnischen WB Group, zur Ausrüstung von Aufklärungsfahrzeugen mit multispektralen Überwachungssystemen TacFLIR® 280-HDEP. Die Systeme bieten Tageslicht- und Wärmebildgebung, Videoverarbeitung, unterstützte Zielerkennung, Situationsbewusstsein, Zielidentifikation und Verfolgungsfähigkeiten für bodengestützte Aufklärungsmissionen.
- Januar 2026: Teledyne FLIR Defense erhielt einen US-Armeevertrag im Wert von bis zu 32 Millionen USD zur Lieferung und Integration von EO/IR-Systemen für Stryker-Infanterieträgervarianten-Aufklärungskits im Rahmen eines Auslandsmilitärverkaufsprogramms (FMS) zur Unterstützung Bulgariens. Das Paket umfasst TacFLIR® 280-HDEP EO/IR-Systeme, die Langstrecken-Wärmebildgebung und ISR-T-Fähigkeiten für Bulgariens gepanzerte Stryker-Fahrzeuge bieten. Der Vertrag hat eine dreijährige Laufzeit.
Berichtsumfang des globalen Marktes für landgestützte militärische elektrooptische und Infrarotsysteme
Elektrooptische und Infrarot (EO/IR)-Systeme umfassen Sensortechnologien im sichtbaren Spektrum und im Infrarotbereich, die zur Unterstützung militärischer Überwachung, Aufklärung, Zielerkennung, Identifikation und Situationsbewusstsein bei Tag- und Nachtoperationen entwickelt wurden. Landgestützte militärische EO/IR-Systeme werden in Kampffahrzeuge, unbemannte Bodenfahrzeuge (UGVs), mobile Luftverteidigungsplattformen, Unterstützungsfahrzeuge und tragbare Ausrüstung integriert, die von abgesessenen Militärpersonal verwendet wird.
Der Markt für landgestützte militärische elektrooptische und Infrarotsysteme ist nach Typ, System, Anwendung, Kühltechnologie, Einbauart und Geografie segmentiert. Nach Typ ist der Markt in fahrzeugmontierte und tragbare Systeme segmentiert. Nach System ist der Markt in Bildgebungssysteme, Zielsysteme und elektronische Unterstützungsmaßnahmensysteme segmentiert. Nach Anwendung ist der Markt in Überwachung und Aufklärung, Freund-Feind-Erkennung (IFF), Zielerfassung und Feuerleitung, Fahrervisierung und Navigation, Schlachtfeld-Situationsbewusstsein sowie Grenz-, Stützpunkt- und Perimeter-Überwachung segmentiert. Nach Kühltechnologie ist der Markt in gekühlte und ungekühlte Systeme segmentiert. Nach Einbauart ist der Markt in Erstausrüstungs- und Nachrüstungssysteme segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für landgestützte militärische elektrooptische und Infrarotsysteme in den wichtigsten Ländern verschiedener Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Fahrzeugmontiert |
| Tragbar |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Lateinamerika | Brasilien |
| Übriges Lateinamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Typ | Fahrzeugmontiert | |
| Tragbar | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Lateinamerika | Brasilien | |
| Übriges Lateinamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für landgestützte militärische EO/IR-Systeme?
Der Sektor soll von 1,74 Milliarden USD im Jahr 2026 auf 2,21 Milliarden USD bis 2032 steigen, bei einer CAGR von 4,07 %.
Welcher Plattformtyp führt die Nachfrage nach landgestützten militärischen EO/IR-Systemen an?
Fahrzeugmontierte Plattformen führen mit einem Anteil von 84,25 % im Jahr 2026, da Panzer, Schützenpanzer und andere Landplattformen mehrere Sensorfunktionen benötigen.
Welche Systemkategorie wächst am schnellsten?
Elektronische Unterstützungsmaßnahmensysteme sollen bis 2032 mit einer CAGR von 5,80 % wachsen, da Warn- und Hinweisfunktionen mit Bildgebungsnutzlasten integriert werden.
Warum sind gekühlte Wärmesysteme für Landstreitkräfte noch wichtig?
Gekühlte Systeme hielten im Jahr 2026 einen Anteil von 56,50 %, da anspruchsvolle Aufklärungs- und Feuerleitungsmissionen eine Langstrecken-Wärmeempfindlichkeit erfordern.
Welche Region expandiert am schnellsten?
Der Asien-Pazifik-Raum soll bis 2032 mit einer CAGR von 5,52 % wachsen, unterstützt durch Modernisierung, territoriale Spannungen und inländische Fertigungsprogramme.
Was treibt die Nachrüstungsnachfrage nach militärischer elektrooptischer Ausrüstung an?
Nachrüstung hielt im Jahr 2026 einen Anteil von 57,75 %, da Streitkräfte langjährige gepanzerte Fahrzeuge verbessern können, ohne gesamte Flotten zu ersetzen.