
Globaler Laboratoriums-Zentrifugenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
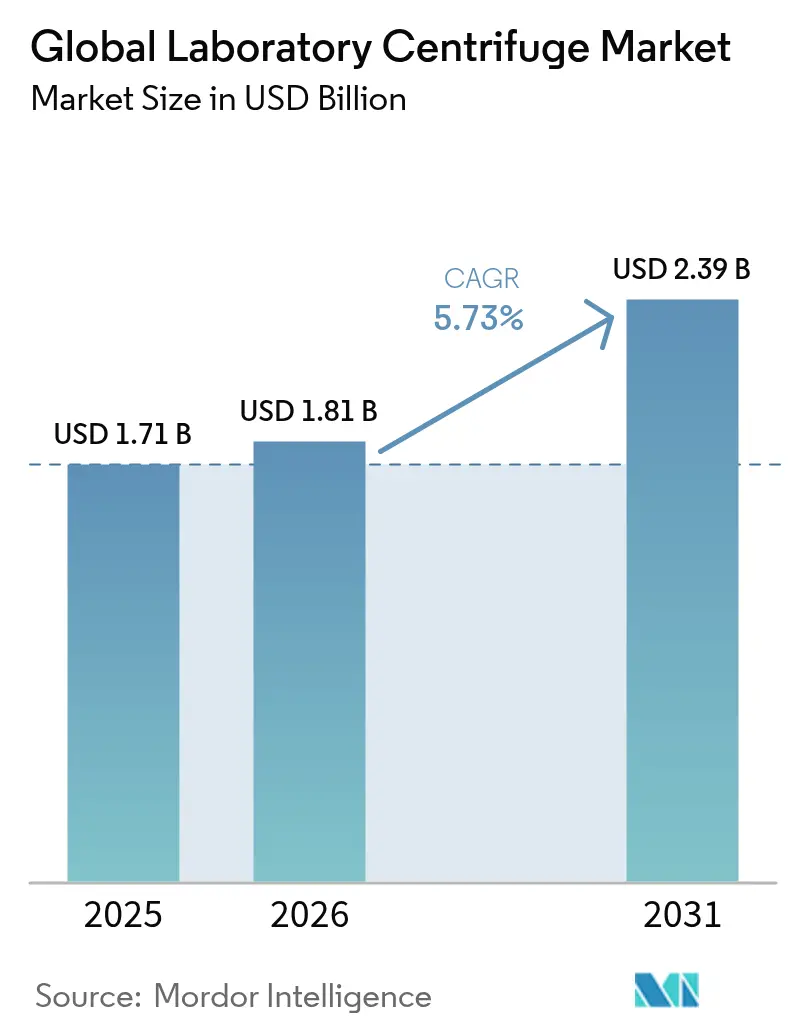
| Marktgröße (2026) | 1.81 Milliarden US-Dollar |
| Marktgröße (2031) | 2.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Globale Laboratoriums-Zentrifugenmarkt Analyse von Mordor Intelligence
Die Größe des Laboratoriums-Zentrifugenmarkts wurde im Jahr 2025 auf 1,71 Milliarden USD geschätzt und soll von 1,81 Milliarden USD im Jahr 2026 auf 2,39 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,73 % während des Prognosezeitraums (2026–2031). Die starke Nachfrage aus der Zell- und Gentherapieherstellung, die Erholung der Bioprozessaktivitäten sowie der Druck zur Automatisierung diagnostischer Arbeitsabläufe bilden die Grundlage für diese Expansion. Marktteilnehmer erweitern die Kapazitäten zur Virenvektoraufreinigung und integrieren Robotik, um manuelle Berührungspunkte zu reduzieren, während Nachhaltigkeitsvorgaben die Einführung energieeffizienter Kühlsysteme vorantreiben. Nordamerika verfügt über die größte Erlösbasis, doch der asiatisch-pazifische Raum verzeichnet die stärksten Zuwächse, da China und Indien staatliche Politik und Kapital in die inländische Medizinproduktherstellung lenken. Diese Faktoren stärken zusammen die strategische Bedeutung des Laboratoriums-Zentrifugenmarkts in der Präzisionsmedizin, der akademischen Forschung und dezentralen Testnetzwerken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 76,12 % des Umsatzanteils des Laboratoriums-Zentrifugenmarkts auf Geräte; für Zubehör wird bis 2031 eine CAGR von 7,04 % prognostiziert.
- Nach Modelltyp führten Tischgeräte im Jahr 2025 mit einem Anteil von 61,30 %, während Standgeräte bis 2031 mit einer CAGR von 6,49 % wachsen sollen.
- Nach Verwendungszweck entfielen im Jahr 2025 52,25 % des Marktanteils des Laboratoriums-Zentrifugenmarkts auf klinische Anwendungen, während der präklinische Forschungsbereich voraussichtlich mit einer CAGR von 6,28 % wächst.
- Nach Anwendung hielt die Diagnostik im Jahr 2025 36,90 % des Umsatzes; für die Zellomik wird bis 2031 die höchste CAGR von 7,29 % erwartet.
- Nach Endanwender entfielen im Jahr 2025 46,75 % des Umsatzes auf Krankenhäuser und Diagnostiklabore, doch Biotech- und Pharmaunternehmen sind auf eine CAGR von 6,8 % ausgerichtet.
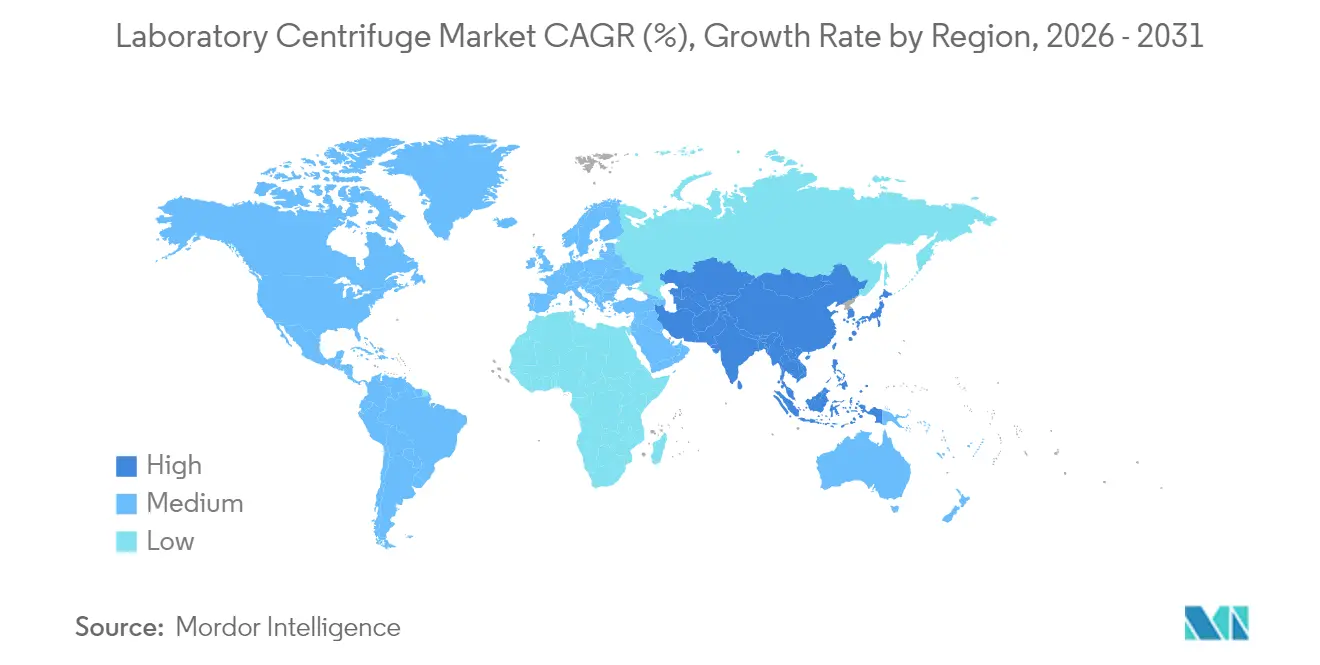
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 36,10 %, während der asiatisch-pazifische Raum mit einer CAGR von 7,68 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz chronischer & infektiöser Erkrankungen | +1.2% | Global; höchste Konzentration in alternden Bevölkerungen Nordamerikas & Europas | Mittelfristig (2–4 Jahre) |
| Steigende F&E-Ausgaben in Biopharma & Biowissenschaften | +1.5% | Schwerpunkt Nordamerika & Europa; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Hochdurchsatz- & Kühlsystemen | +0.9% | Global; frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Ausbau dezentraler/patientennaher Diagnostiklabore | +0.8% | Schwerpunkt asiatisch-pazifischer Raum; Ausweitung auf MEA und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Virenvektor-Nachfrage für die Zell- & Gentherapieherstellung | +1.1% | Nordamerika & EU; Ausweitung auf asiatisch-pazifische Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Rotorüberholung & Erlösströme aus der Kreislaufwirtschaft | +0.4% | Global; Schwerpunkt auf kostenbewussten Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz chronischer & infektiöser Erkrankungen
Diagnostiklabore verlassen sich auf die Zentrifugation, um Plasma zu trennen und Krankheitserreger für Biomarker zu isolieren, die das Management von Diabetes, Herz-Kreislauf-Erkrankungen und Krebs steuern. Sicherheitsbehälterdesigns erfüllen nun die WHO-Tuberkuloseprotokolle, die einen versiegelten Betrieb zur Reduzierung des Aerosolrisikos erfordern. Alternde Bevölkerungen in den Vereinigten Staaten und Westeuropa halten das Probenvolumen hoch, während neue Infektionsausbrüche Gesundheitssysteme dazu veranlassen, tragbare Zentrifugen in Frontliniekliniken einzusetzen. Diese Bedingungen halten zusammen die Basisnachfrage im gesamten Laboratoriums-Zentrifugenmarkt aufrecht.
Steigende F&E-Ausgaben in Biopharma & Biowissenschaften
Arzneimittelentwicklungsprogramme übernehmen fortschrittliche Trennverfahren für die Proteinaufreinigung, die Isolierung extrazellulärer Vesikel und die Vektoren-Produktion für Virentherapien. Das EVics-System zeigt, wie die kombinierte tangentiale Flussfiltration Engpässe bei herkömmlichen Ultrazentrifugen überwindet, indem bis zu 1 l verarbeitet wird, während die Integrität der Biomoleküle erhalten bleibt. Auftragsforschungsorganisationen rüsten neue automatisierte Plattformen aus, um mit Auftraggeberprojekten Schritt zu halten, und erweitern so den Laboratoriums-Zentrifugenmarkt weiter.
Technologische Fortschritte bei Hochdurchsatz- & Kühlsystemen
Hersteller priorisieren Energieeinsparungen, Rotorlebensdauer und Laufzeitreduzierungen. Der OptiMATE Gradient Maker von Beckman Coulter reduziert die Reinigungszyklen für Virenvektor-Arbeitsabläufe um 75 %. Kohlefaserrotoren verringern das Ladegewicht und senken den Stromverbrauch, um institutionelle Nachhaltigkeitskennzahlen zu erfüllen. Programmierbare Kühlung schützt thermolabile Proben und verbindet sich mit Laborinformationssystemen, wodurch moderne Zentrifugen in breitere Automatisierungsökosysteme eingebettet werden.
Virenvektor-Nachfrage für die Zell- & Gentherapieherstellung
Das CTS Rotea Gegenstromsystem von Thermo Fisher gewinnt mehr als 95 % der Zielzellen bei Volumina von bis zu 20 l zurück, was verdeutlicht, wie die Durchflusszentrifugation den Bedarf an Vektoren im kommerziellen Maßstab deckt. Einweg-Designs vermeiden Kreuzkontaminationen zwischen Chargen und senken die Kosten für die Reinigungsvalidierung in GMP-Umgebungen. Mit über 2.000 laufenden Zell- und Gentherapiestudien bleibt die Aufreinigung von Virenvektoren eine Wachstumssäule des Laboratoriums-Zentrifugenmarkts.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für fortschrittliche Systeme | -0.7% | Global; stärkere Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Lange Gerätelebensdauer verlangsamt Ersatzverkäufe | -0.5% | Entwickelte Märkte mit etablierter Laborinfrastruktur | Langfristig (≥ 4 Jahre) |
| Wachstum ausgelagerter Zentrifugationsdienstleistungen | -0.3% | Nordamerika & Europa; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Verschärfung der Biosicherheits- & Lärm-emissionsvorschriften | -0.4% | Global; strengere Durchsetzung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für fortschrittliche Systeme
Vollständig ausgestattete Ultrazentrifugen übersteigen häufig 100.000 USD, was die Einführung in kleinen Laboratorien einschränkt. Ein globaler Sekundärgerätemarkt im Wert von 2 Milliarden USD versorgt nun überholte Geräte mit Herstellergarantien und bietet erschwingliche Einstiegspunkte. Leasing- und Mietpläne verteilen die Ausgaben weiter, doch Budgetbeschränkungen bestehen insbesondere in Lateinamerika und Teilen Südostasiens fort.
Verschärfung der Biosicherheits- & Lärmemissionsvorschriften
Die Vereinigten Staaten erließen im Januar 2025 Exportkontrollen für bestimmte Zentrifugen, was auf Bedenken hinsichtlich der Doppelverwendung hinweist.[1]Büro für Industrie und Sicherheit, "Kontrollen für bestimmte Laborgeräte und verwandte Technologien zur Adressierung von Bedenken hinsichtlich der Doppelverwendung in der Biotechnologie," federalregister.gov OSHA- und CDC-Richtlinien legen Eindämmungsbehälter und Schalldruckgrenzen fest, die die Compliance-Kosten erhöhen. Anbieter fügen nun automatisierte Deckelverriegelungen, aerosolfreie Dichtungen und Schalldämmung hinzu, doch höhere Sicherheitsspezifikationen erhöhen die Listenpreise und verlängern die Beschaffungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gerätedominanz treibt Zubehörinnovation voranGeräte machten 2025 76,12 % des Umsatzes aus, was den primären Fokus der Nutzer auf die Plattformbeschaffung im Laboratoriums-Zentrifugenmarkt bestätigt. Ultrazentrifugen erreichen Geschwindigkeiten von über 100.000 U/min und unterstützen die Protein- und Virentrennung für die Biologika-Forschung. Mikrozentrifugen bleiben Standardgeräte für Routinetests, während Mehrzweckgeräte Einrichtungen bedienen, die Rotorflexibilität benötigen. Die Größe des Laboratoriums-Zentrifugenmarkts für Zubehör ist kleiner, zeigt aber eine stärkere Dynamik, da Laboratorien Röhrchen, Flaschen und Rotordichtungen nach wiederholten Sterilisationszyklen ersetzen. Kohlefaserrotoren, leichter und dennoch korrosionsbeständig, treten nun in Serviceverträge ein, die Lastausgleich und Ermüdungsprüfung garantieren.
Das Zubehörsegment wächst mit einer CAGR von 7,04 %, da Verbrauchsmaterialien häufiger ersetzt werden als Hardware. Festwinkel- und Schwingbecherformate machen den Großteil der Nachersatznachfrage aus, gestützt durch Herstellerprogramme, die Rotorupgrades mit Kalibrierungsdienstleistungen bündeln. Mit der Ausweitung von Hochdurchsatz-Screens sichern sich Laboratorien Großmengen an Einweg-Röhrchen, um Kreuzkontaminationen zu vermeiden. Hersteller setzen daher auf wiederkehrende Umsätze, die die anfänglichen Hardware-Margen ergänzen und die Widerstandsfähigkeit des Laboratoriums-Zentrifugenmarkts stärken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Modelltyp:
Tischgeräte verbinden Leistung und PlatzeffizienzTischgeräte hielten 2025 einen Umsatzanteil von 61,30 % und werden für tägliche diagnostische und akademische Protokolle bevorzugt, die Volumina unter 500 ml verarbeiten. Ihr kompakter Platzbedarf passt zu platzbeschränkten Arbeitsbänken, und aktuelle Firmware-Updates fügen Touchscreen-Steuerungen sowie QR-Code-Wartungsprotokolle hinzu. Im Gegensatz dazu erzielen Standgeräte eine CAGR von 6,49 %, da sie Beutel und Flaschen aufnehmen, die für vorgelagerte Bioprozessernten benötigt werden. Programmierbare Rampen und Schwingungsdämpfer erfüllen die GMP-Validierungsregeln, was ihre Attraktivität für Auftragshersteller steigert.
Der Laboratoriums-Zentrifugenmarkt profitiert davon, dass Einrichtungen gemischte Flotten einsetzen: Tischgeräte für STAT-Tests, Standgeräte für die Chargenreinigung. Die Integration mit Roboterarmen ermöglicht unbemanntes Beladen und verwandelt traditionelle Standgeräte in automatisierte Arbeitszellen. Anbieter bieten nun hybride Servicepläne an, die Rotorzyklen beider Modelllinien aus der Ferne verfolgen, um Ausfallzeiten zu minimieren und gleichzeitig die Bedienvertrautheit zu erhalten.
Nach Verwendungszweck:
Klinische Anwendungen treiben das Volumen voran, während die Forschung die Innovation beschleunigtKlinische Laboratorien erwirtschafteten 2025 52,25 % des Umsatzes und unterstreichen die unverzichtbare Rolle der Zentrifugation in Blutchemie-, Koagulations- und Urinanalyse-Arbeitsabläufen. Krankenhäuser schätzen robuste Designs, redundante Sicherheitsverriegelungen und globale Serviceabdeckung. Umgekehrt zeigt die CAGR von 6,28 % des präklinischen Forschungssegments, wie Biotech-Start-ups und akademische Einrichtungen höhere G-Kraftbereiche und programmierbare Gradienten suchen, um neue Biomarker zu erforschen.
Diese divergierenden Anforderungen veranlassen Anbieter, doppelte Produktlinien zu pflegen. Forschungsmodelle fügen Datenexport und Temperaturmapping hinzu, während klinische Versionen die Zykluswiederholbarkeit unter strenger Akkreditierung betonen. Beide Segmente stützen den breiteren Laboratoriums-Zentrifugenmarkt, indem sie sich zu wiederkehrenden Rotorinspektionsverträgen verpflichten, die den Akkreditierungsstatus schützen.
Nach Anwendung:
Führungsposition der Diagnostik steht vor der Herausforderung durch die ZellomikDie Diagnostik hielt 2025 36,90 % des Umsatzes und festigte ihren Status als Grundpfeiler des Laboratoriums-Zentrifugenmarkts. Typische Protokolle umfassen die Plasmatrennung für Stoffwechselpanels und das Pelletieren von Krankheitserregern für die PCR. Die Zellomik wächst nun mit einer CAGR von 7,29 %, da Einzelzellanalysen und CAR-T-Workflow-Schritte schonende, aber präzise Schleudervorgaben erfordern.
Proteomik- und Genomikgruppen modernisieren Ultrazentrifugen zur Anreicherung von Organellen und Nukleinsäuren vor der Massenspektrometrie oder Sequenzierung. Microbiologielabore sind derweil auf versiegelte Behälterdesigns angewiesen, um Aerosolexposition zu vermeiden. Jede Anwendungsebene erweitert die wartungsfähige Basis für Kalibrierung und Rotorausgleich und sorgt für eine konsistente Expansion des Laboratoriums-Zentrifugenmarkts.
Nach Endanwender:
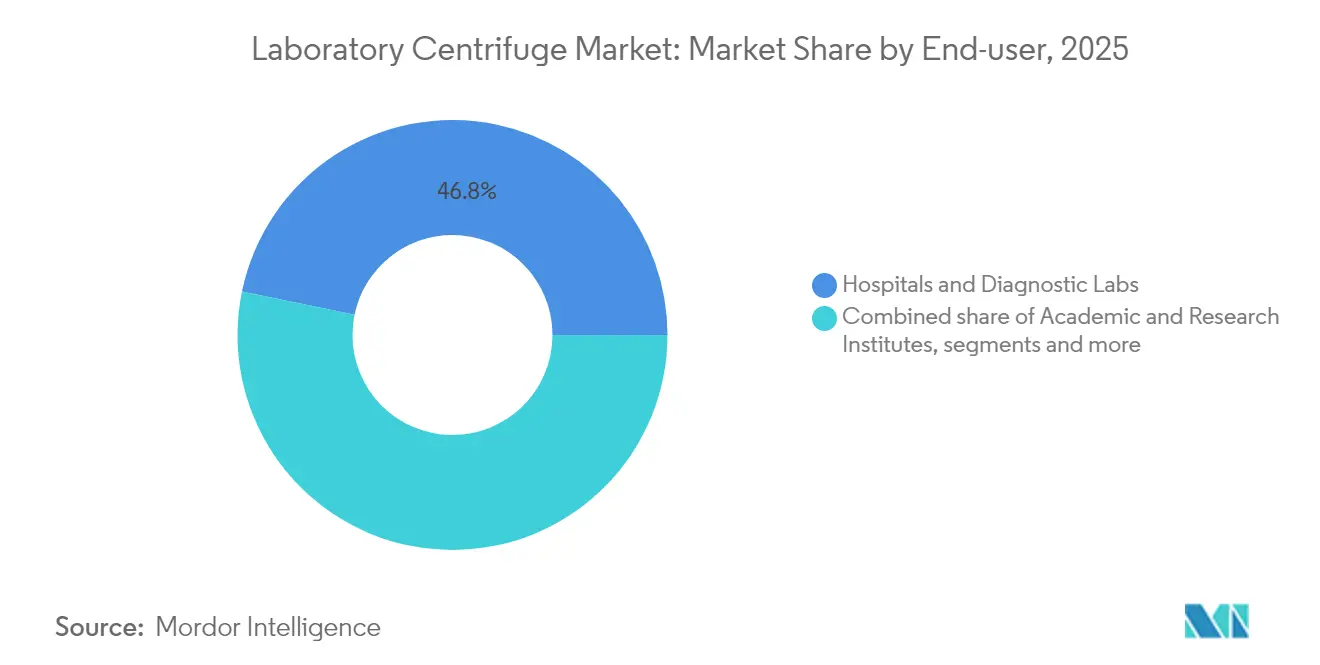
Krankenhäuser führen, während Biotechnologie aufholtKrankenhäuser und Diagnostiklabore hielten 2025 46,75 % des Umsatzes, was den häufigen Probenumsatz und compliance-gesteuerte Beschaffungszyklen widerspiegelt. Sie schätzen Garantien, die Wochenendeinsätze und garantierte Ersatzteilbestände abdecken. Biotech- und Pharmaunternehmen wachsen mit einer CAGR von 6,8 %, da die Gentherapiepipelines skalieren und Einweg-Geschlossensystem-Zentrifugen fordern.
Akademische Konsortien investieren in gemeinsame Kerneinrichtungen, die es kleineren Laboratorien ermöglichen, auf Ultrazentrifugation ohne vollständige Eigenverantwortung zuzugreifen, was die Reichweite des Laboratoriums-Zentrifugenmarkts verbreitert. Auftragsforschungsorganisationen kaufen roboterikfähige Modelle, um Kundenschirmungskampagnen zu beschleunigen, und schaffen einen lebendigen sekundären Mietkanal für Geräte mittleren Alters.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Automatisierungsgrad:
Manuelle Systeme bestehen trotz AutomatisierungsmomentumManuelle und konventionelle Designs machten 2025 39,70 % des Umsatzes aus, da viele Kliniken beim handbeladenen Schleudern für Blutbild-Routinen weiterhin vertrauen. Diese Geräte bieten intuitive Regler, minimale Sensoren und niedrige Wartungskosten, die für budgetbeschränkte Standorte geeignet sind. Vollautomatische Systeme steigen jedoch mit einer CAGR von 7,18 %, da Robotik dem Personalmangel und Reproduzierbarkeitszielen begegnet.
ABB und Mettler-Toledo integrieren Pick-and-Place-Arme, die Gestelle direkt in gekühlte Kammern zuführen. Anbieter verknüpfen auch Zentrifugen-Zyklendaten mit Laborinformations-Managementsystemen und unterstützen elektronische Prüfpfade, die für GMP unverzichtbar sind. Die Schichtung KI-basierter vorausschauender Wartung drängt den Laboratoriums-Zentrifugenmarkt in Richtung dienstleistungsorientierter Erlösmodelle.
Geografische Analyse
Nordamerikanischer Markt für Laborzentrifugen
Nordamerika hielt 2025 einen Umsatzanteil von 36,10 %, gestützt durch die dichte Konzentration pharmazeutischer Hauptsitze in den Vereinigten Staaten, Fördermittel der National Institutes of Health sowie eine robuste Auftragsfertigungsbasis. Kanada ergänzt dieses Bild durch öffentliche Gesundheitslabore und ein wachsendes Biologika-Ökosystem, während Mexiko vom Near-Shoring der Medizingerätemontage profitiert. Bundesstaatliche Anreize für die fortschrittliche Fertigung stimulieren zusätzlich die Nachfrage nach GMP-zertifizierten Zentrifugen, die in lokale Zelltherapieanlagen einfließen. Laboratorien reagieren zudem auf Sicherheitsrichtlinien der OSHA und der CDC, was Aufrüstungen auf aerosoldichte Deckel und akustische Dämpfung vorantreibt und den Markt für Laborzentrifugen nachhaltig stützt.
Asiatisch-pazifischer Markt für Laborzentrifugen
Der asiatisch-pazifische Raum verzeichnet mit 7,68 % CAGR das stärkste Wachstum. Chinas Sektor für medizinische Geräte erreichte 2024 einen Wert von 179 Milliarden USD, umfasst 138.000 Gerätepatente und wird durch staatliche Politik zugunsten inländischer Beschaffung gefördert. Indiens Nationale Medizingerätepolitik zielt auf einen Umsatz von 50 Milliarden USD bis 2030 ab und vereinfacht regulatorische Wege, was multinationale und lokale Unternehmen zur Investition in Zentrifugenmontagelinien ermutigt. Japan, Südkorea und Australien bauen klinische Studiennetzwerke aus, die eine Hochdurchsatz-Zentrifugation erfordern, und stärken damit den Markt für Laborzentrifugen in der gesamten Region.
Europäischer Markt für Laborzentrifugen
Europa verzeichnet ein stetiges Wachstum, das durch exportorientierte Gerätehersteller in Deutschland, Biotechnologie-Cluster im Vereinigten Königreich sowie Krankenhausmodernisierungsprogramme in Frankreich getragen wird. EU-Richtlinien zu Ökodesign und Medizinprodukteregulierung fördern die Einführung energieeffizienter Rotoren und umfassender Validierungsunterlagen. Nachhaltigkeitsorientierte Krankenhäuser bevorzugen Modelle mit 70 % geringerem Stromverbrauch, was die Beschaffung mit grünen öffentlichen Einkaufsrichtlinien in Einklang bringt. Insgesamt halten diese Initiativen die europäische Nachfrage auf einem konstanten Niveau und eröffnen gleichzeitig Nischen für Aufarbeitungsdienstleistungen im Sinne der Kreislaufwirtschaft, die die Lebensdauer von Zentrifugenflotten verlängern.

Regulatorisches Umfeld
Laborzentrifugen, die für die allgemeine klinische oder Labornutzung vermarktet werden, unterliegen etablierten Rahmenwerken für Sicherheits- und Qualitätskonformität, wobei die Klassifizierung den Aufwand vor der Markteinführung bestimmt. In den Vereinigten Staaten werden Zentrifugen für klinische oder diagnostische Zwecke üblicherweise als Klasse-I-Geräte gemäß FDA-Vorschrift 21 CFR 862.2050 behandelt und sind im Allgemeinen von der 510(k)-Vermarktungsanzeige befreit. Die Leitlinien von OSHA und CDC beeinflussen weiterhin die Beschaffungsspezifikationen für Auffangbehälter, aerosoldichten Betrieb und Lärmschutzmaßnahmen in routinemäßigen Laborumgebungen.
In Europa hängt der geltende Weg von der Kennzeichnung des Verwendungszwecks ab. Allgemeine Laborzentrifugen fallen in der Regel nicht in den Anwendungsbereich der IVDR, sofern sie nicht für einen bestimmten in-vitro-diagnostischen Zweck beworben werden, während die Anforderungen der MDR die technische Dokumentation und das Risikomanagement für elektrisch betriebene Laborgeräte betreffen. Im Juni 2026 aktualisierte die Europäische Kommission die harmonisierten Normen im Rahmen von MDR und IVDR durch die Durchführungsbeschlüsse (EU) 2026/1231 und (EU) 2026/1313 (einschließlich EN ISO 10993-1:2025), was die Dokumentationsdisziplin für Hersteller stärkt, die in regulierten klinischen Umgebungen verkaufen. Auch die Handelspolitik ist in die Compliance-Planung eingeflossen, da die im Januar 2025 eingeführten US-BIS-Exportkontrollen für ausgewählte Zentrifugen Dual-Use-Überlegungen widerspiegeln und globalen Lieferanten zusätzliche Prüf- und Vertriebspflichten auferlegen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Laborzentrifugen beginnt mit Präzisionskomponenten, darunter bürstenlose Gleichstrommotoren, Steuerelektronik, Kühlsubsysteme und Rotormaterialien wie Aluminiumlegierungen und Kohlefaserverbundstoffe. Sie führt dann über die Konstruktionsvalidierung, Fertigung und Montage bis hin zur Qualitätssystemdokumentation, die die Kommerzialisierung in mehreren Märkten unterstützt. OEMs kombinieren den Gerätebau typischerweise mit wiederkehrender Nachfrage im Aftermarket nach Rotoren, Bechern, Röhrchen, Dichtungen und Kalibrierdienstleistungen, wobei digitale Wartungsprotokolle und die Nachverfolgung der Rotorlebensdauer zunehmend eingesetzt werden, um Akkreditierungs- und GMP-Audit-Anforderungen zu erfüllen.
Der Vertrieb erfolgt über den Direktverkauf an große Krankenhäuser, Diagnostiknetzwerke und Biopharma-Hersteller sowie über autorisierte Händler und Servicepartner, die Installationsqualifizierung, vorbeugende Wartung und Ersatzteillogistik übernehmen. Lieferzeiten und Verfügbarkeit reagieren empfindlich auf die Versorgung mit spezialisierten Komponenten (insbesondere Motoren und speziellen Rotorlegierungen) sowie auf Compliance-Zyklen, die die Markteinführungszeit über verschiedene Rechtsordnungen hinweg verlängern können. Hersteller reagieren darauf, indem sie die geografische Verteilung ihrer Lieferanten diversifizieren und strategische Lagerbestände kritischer Komponenten vorhalten. Handels- und Logistikstörungen, einschließlich zollbedingter Kostenschocks in den Vereinigten Staaten, haben die Bedeutung regionaler Servicezentren und landesspezifischer Unterstützung für Nutzer mit hohem Anspruch an Betriebszeit in klinischen und Bioprozessumgebungen erhöht. Im April 2026 verabschiedete das CLC die technische Revision prEN IEC 61010-2-020:2024, die die Anforderungen an Containment, Sicherheitsprüfung und Dokumentation für elektrische Laborzentrifugen verschärft.
Wettbewerbslandschaft
Die Marktkonsolidierung bleibt moderat, da führende Unternehmen Skalierungen in der Bioprozessaufreinigung anstreben. Thermo Fisher Scientific wird die Reinigungs- & Filtrationseinheit von Solventum für 4,1 Milliarden USD übernehmen und erwartet bis zum fünften Jahr Betriebssynergien von 125 Millionen USD.[3]Thermo Fisher Scientific, "Thermo Fisher Scientific übernimmt das Reinigungs- und Filtrationsgeschäft von Solventum," ir.thermofisher.com Diese Transaktion erweitert Thermo Fishers Komplettangebot von der Zellernte bis zur nachgelagerten Filtration und stärkt seine Marktposition im Laboratoriums-Zentrifugenmarkt. Beckman Coulter, Eppendorf und Danahers Cytiva-Division verteidigen Marktanteile durch inkrementelle Rotorupgrades und Cloud-verbundene Service-Dashboards.
Automatisierungspartnerschaften verändern die Wettbewerbspositionierung. BD arbeitete mit Biosero zusammen, um Durchflusszytometer-Warteschlangen mit robotischen Belade-/Entladesequenzen zu verknüpfen, und demonstriert damit die Attraktivität integrierter Arbeitsabläufe gegenüber eigenständigen Instrumenten. ABBs Zusammenarbeit mit Mettler-Toledo bei flexiblen Laborzellen bringt industrielle Robotik in akademische Laboratorien und setzt traditionelle Zentrifugenhersteller unter Druck, robotikerfreundliche Deckel und Plattenträger zu liefern. Neue Marktteilnehmer konzentrieren sich auf tragbare, akkubetriebene Geräte für Felddiagnostik und bedienen humanitäre Einsätze und Veterinärkliniken.
Die Differenzierung hängt von der Nachverkaufsabdeckung, der Compliance-Dokumentation und den Nachhaltigkeitsfunktionen ab. Anbieter werben für Rotortauschprogramme, nachvollziehbare Wartungsprotokolle und Software-Updates, die neue Beschleunigungsprofile ohne Hardwaretausch freischalten. Diese Fähigkeiten prägen die Beschaffungskriterien für hochwertige Accounts und stellen sicher, dass die Servicetiefe, nicht nur die Katalogbreite, den Marktanteil im Laboratoriums-Zentrifugenmarkt bestimmt.
Globale Laboratoriums-Zentrifugenbranche Marktführer
Thermo Fisher Scientific Inc
Andreas Hettich GmbH & Co. KG
HERMLE Labortechnik GmbH
Danaher Corporation (Beckman Coulter, Inc.)
Qiagen NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Globaler Markt für Laborzentrifugen
- Thermo Fisher Scientific
- Danaher Corp. (Beckman Coulter)
- Eppendorf
- Andreas Hettich
- Sigma Laborzentrifugen
- HERMLE Labortechnik
- Kubota Corp.
- NuAire Inc.
- Sartorius
- QIAGEN
- Labnics Equipment
- Esco Life Sciences
- KeraJet / Khera Instruments (Pvt Ltd)
- BT Lab Systems
- LabMedica (Scheuermann)
- Centrisys/CNP LLC
- Alfa Laval AB
- Becton, Dickinson & Co. (BD)
Lesen Sie die Analyse der globaler Markt für Laborzentrifugen-Unternehmen

Marktchancen und Zukunftsaussichten
Die nachhaltigkeitsgetriebene Neugestaltung eröffnet Freiräume bei gekühlten und Hochgeschwindigkeitssystemen, wo sich regulatorischer Druck mit Produkt-Roadmaps überschneidet. Die Europäische Kommission hat die Durchführungsverordnung (EU) 2024/2729 erlassen, die ein Ausnahmefenster vom 1. Januar 2025 bis 31. Dezember 2028 für das Inverkehrbringen von Laborzentrifugen mit fluorierten Treibhausgasen mit einem GWP von 150 oder mehr schafft. Die US-EPA hat ebenfalls Änderungen finalisiert, die die Compliance-Frist für die Herstellung oder den Import bestimmter gekühlter Laborzentrifugen und Schüttler mit hohen GWP-Grenzwerten bis zum 1. Januar 2028 verlängern. Zusammen veranlassen diese Aktualisierungen die Anbieter, Plattformen mit natürlichen Kältemitteln schneller voranzutreiben und Nachrüstungs-, Service- und Ersatzprogramme zu stärken, die Laboren helfen, die Nachhaltigkeitsanforderungen bei der Beschaffung zu erfüllen und gleichzeitig die Temperaturregelungsleistung zu erhalten.
Automatisierungsbereite Zentrifugation ist ein weiterer Chancenbereich, da Diagnostik- und Biopharma-Labore Robotik, Prüfpfade und Konnektivität über die Arbeitsabläufe hinweg standardisieren. Der Ausbau der lokalen kommerziellen Infrastruktur in Asien unterstützt diesen Wandel, unter anderem durch die Errichtung von Direktvertrieb und spezialisierten Laborautomatisierungs-Servicebetrieben durch Tecan in Indien im Mai 2026, was die Anforderungen an Installation, Integration und Außendienst rund um komplexe automatisierte Arbeitszellen erhöht. Die Standardisierungsaktivitäten verschärfen zudem die Basisanforderungen an Design und Dokumentation für differenzierte Angebote, und die Verabschiedung der technischen Revision prEN IEC 61010-2-020:2024 durch das CLC im April 2026 verschärft die Anforderungen an Containment, Sicherheitsprüfung und Dokumentation für elektrische Laborzentrifugen. Dies begünstigt Anbieter, die Compliance-Pakete mit Integrationskits für LIMS und robotergestützte Be- und Entladung bündeln können.
Recent Industry Developments in Globaler Markt für Laborzentrifugen
- Mai 2026: Tecan eröffnete Direktvertriebs- und spezialisierte Laborautomatisierungs-Servicebetriebe in Indien und erweiterte die lokalen Kapazitäten für Installation, Integration und Außendienst rund um automatisierte Arbeitszellen. Der Schritt erhöht die regionale Unterstützung für Diagnostik- und Biopharma-Labore.
- April 2025: Beckman Coulter Life Sciences brachte den OptiMATE Gradient Maker auf den Markt, der die Vorbereitung von Dichtegradienten automatisiert und die Vorbereitungszeit für Ultrazentrifugen um 75 % verkürzt. Die Einführung stärkt außerdem die Nachfrage nach integriertem Zubehör und automatisierungsnahen Werkzeugen rund um Ultrazentrifugenflotten.
- Juni 2024: Beckman Coulter brachte das Biomek Echo One System auf den Markt, das akustische Flüssigkeitshandhabung integriert, um die Bibliotheksvorbereitung für Next-Generation-Sequenzierung zu beschleunigen. Eine schnellere vorgeschaltete Probenvorbereitung erhöht den Durchsatzdruck auf nachgeschaltete Trennschritte und unterstützt die Nachfrage nach Tischzentrifugen und kompatiblen Verbrauchsmaterialien in Molekulardiagnostik- und Genomiklaboren.


Globaler Markt für Laborzentrifugen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Laborzentrifugen, die zur Trennung biologischer oder chemischer Proben in Forschungs-, klinischen Diagnostik- und Bioprozess-Workflows verwendet werden, einschließlich Tisch- und freistehender Systeme sowie der dazugehörigen wesentlichen Rotoren, Röhrchen und Becher.
Ausgeschlossener Umfang: Industrielle und großvolumige Prozesszentrifugen, die für die Trennung im Werksmaßstab in Sektoren wie Bergbau, Abwasser und Lebensmittelverarbeitung verwendet werden, werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Produkttyp
- Geräte
- Mikrozentrifugen
- Ultrazentrifugen
- Mehrzweck-/Allzweck-Zentrifugen
- Zubehör
- Röhrchen & Flaschen
- Rotoren (Festwinkel, Schwingbecher)
- Behälter/Platten/Verbrauchsmaterialien
- Geräte
- Nach Modelltyp
- Tischgerät
- Standgerät
- Nach Verwendungszweck
- Klinisch
- Präklinisch/Forschung
- Allgemeinzweck
- Nach Anwendung
- Mikrobiologie
- Zellomik
- Proteomik
- Genomik
- Diagnostik
- Nach Endanwender
- Krankenhäuser & Diagnostiklabore
- Akademische & Forschungsinstitute
- Biotech- & Pharmaunternehmen
- Auftragstesting / Auftragsforschungsorganisationen
- Nach Automatisierungsgrad
- Manuell / Konventionell
- Halbautomatisch
- Vollautomatisch / Robotergestützt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um klare Abgrenzungen festzulegen, eine Liste von Nachfragesignalen zusammenzustellen und eine Vermischung von Laborinstrumenten mit industriellen Trennanlagen zu vermeiden. Wir haben öffentliche Quellen wie US-FDA-Datenbanken und Leitlinienseiten für Labortests und Diagnostik, Publikationen der US-CDC zu Testvolumina und Laborbereitschaft, Gesundheits- und F&E-Indikatoren der OECD und der Weltbank sowie auf dem HS-System basierende Handelsstatistiken im Stil der Weltzollorganisation herangezogen, die von Zollbehörden für relevante Instrumentenkategorien veröffentlicht werden.
Um diese Signale in Modell-Eingangsdaten umzuwandeln, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und Produktkataloge genutzt, um typische Konfigurationen (gekühlt vs. ungekühlt, Tisch- vs. freistehend) und Austauschmuster zu verstehen. Patentdatenbanken und begutachtete Fachartikel wurden als zusätzliche Gegenprüfung zur technologischen Ausrichtung herangezogen, einschließlich höherem Durchsatz, automatisierungsfreundlichen Designs und Rotor-Kompatibilitätstrends. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für sendungsbasierte Handelsdaten wurden selektiv zur Gegenprüfung eingesetzt, nicht als alleinige Grundlage. Diese Sekundärquellen sind nicht erschöpfend, und mehrere weitere öffentliche Referenzen wurden verwendet, um den endgültigen Datensatz zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung von Preisbändern, Kaufauslösern und der Frage, wie sich die Nachfrage im Verhältnis zu Diagnostikvolumina und Biopharma-Laboraktivität entwickelt. Wir sprachen mit Herstellern, Distributoren, Labormanagern, Beschaffungsteams und Servicepartnern in wichtigen Regionen, sodass Annahmen zu Auslastung, Austausch und Zubehör-Anbindungsraten anhand von Erfahrungen aus erster Hand bei Beschaffung und Service überprüft und angepasst werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 19 % | APAC: 49 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Nachfrage aus der aktiven Laborbasis und deren Test- und Forschungsintensität rekonstruiert und diese dann in erwartete Einheitenbedarfe und durchschnittliche Verkaufspreise nach Gerätekategorie umsetzt. Das Modell verwendet Eingangsgrößen wie den installierten Bestand klinischer und Forschungslabore, diagnostische Testvolumina, die Ausrichtung der F&E-Ausgaben von Biopharma und Wissenschaft, den Anteil der Arbeitsabläufe, die eine gekühlte Trennung erfordern, sowie typische Austausch- und Aufrüstungszyklen.
Nach dem ersten Durchgang werden selektive Bottom-up-Prüfungen eingesetzt, um die Gesamtwerte realistisch zu halten, einschließlich stichprobenbasierter Rückmeldungen der Vertriebskanäle zu jährlichen Einheitenbewegungen und einer Preis-x-Volumen-Plausibilitätsprüfung nach wichtigen Gerätetypen und Schlüsselregionen. Bestehen auf Länderebene Datenlücken, wenden wir Näherungsindikatoren (Laboranzahl und Ausgabenintensität) an und überprüfen anschließend die implizierten Einheiten pro Labor anhand von Interviewrückmeldungen, damit Ausreißer korrigiert werden können.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass das Wachstum an einer begrenzten Anzahl von Treibern verankert wird, die von Experten durchgängig genannt wurden, darunter Diagnostikdurchsatz, Automatisierungseinführung in Laboren und Bedarf an Bioprozess-Skalierung. Der endgültige Verlauf wird um erwartete ASP-Bewegungen durch Funktionsupgrades und energieeffiziente gekühlte Designs angepasst, wobei diese Verschiebungen durch primäre Preisgespräche validiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültigen Zahlen an beobachtbare Signale gebunden bleiben. Wir vergleichen die Modellergebnisse mit unabhängigen Kontrollpunkten wie Handelstrends für relevante Laborinstrumentenkategorien, gemeldeten Laborinvestitionsmustern und der implizierten Einheitennachfrage pro Labor, und wir prüfen jede größere Abweichung vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wird eingesetzt, um Definitionen, Berechnungen und die Logik hinter zentralen Annahmen wie Zubehöranbindung und Austauschzeitpunkt erneut zu überprüfen. Der Bericht wird jährlich aktualisiert, und falls ein wesentliches Ereignis die Nachfrage oder Preisgestaltung beeinflusst, führen wir eine Zwischenaktualisierung durch und kontaktieren ausgewählte Experten erneut. Vor der Auslieferung wird eine neue Überprüfung abgeschlossen, sodass Kunden die neueste aktualisierte Sicht basierend auf den jüngsten öffentlichen Veröffentlichungen erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Laborzentrifugen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Laborzentrifugen unterscheiden sich häufig, da sich die Umfangsabgrenzung verschieben kann und da Preisgestaltung und Zubehörbehandlung zwischen Studien nicht einheitlich sind. Auch der Zeitpunkt trägt dazu bei, einschließlich des Basisjahres, des für die Umrechnung verwendeten Währungszeitpunkts und der Geschwindigkeit, mit der jeder Herausgeber Annahmen nach Nachfrageänderungen aktualisiert.
Gegenprüfungssignale wie Handelsbewegungen bei relevanten Laborinstrumentenkategorien, die implizierten Einheiten pro Labor aus Interviewrückmeldungen und beobachtete ASP-Bandbreiten für Tisch- und freistehende Systeme verankern Mordor Intelligence an einem definierten Nachfragepool für den Laborgebrauch, der wesentliche Rotoren, Röhrchen und Becher einschließt, jedoch industrielle Prozesszentrifugen ausschließt. Wenn eine andere Schätzung benachbarte Gerätekategorien einbezieht oder ein anderes Basisjahr und Wachstumsfenster verwendet, kann sich die endgültige Zahl ändern, selbst wenn der zugrunde liegende Bedarf an Probentrennung ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,81 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,82 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und Prognosefenster, und die Umfangsformulierung deutet auf einen breiteren Einschluss von Geräten und Zubehör hin, was ASP- und Anbindungsannahmen im Vergleich zu einer strikten Abgrenzung auf wesentliches Zubehör verändern kann. |
| Branchenverlag B | 1,70 Mrd. USD (2024) | Stellt eine Momentaufnahme eines früheren Jahres mit unterschiedlichen Annahmen zu Akzeptanz und Preisgestaltung dar und wendet möglicherweise eine konservativere Durchdringung von Einheiten pro Labor für gekühlte und Hochgeschwindigkeitssysteme an, wodurch der Ausgangswert niedriger ausfällt. |
Insgesamt lässt sich die Spannbreite hauptsächlich durch den Zeitpunkt und das erklären, was rund um das zentrale Zentrifugensystem mitgezählt wird. Indem wir die Gesamtwerte auf beobachtbare Laboraktivitätssignale zurückführen und die implizierten Volumina und Preise mit Interviews auf die Probe stellen, behalten wir eine praktische Nachvollziehbarkeit von den Annahmen bis zur endgültigen Marktgröße.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Laboratoriums-Zentrifugenmarkts?
Der Markt wird 2026 auf 1,81 Milliarden USD geschätzt und soll bis 2031 2,39 Milliarden USD erreichen.
Welche Region wächst im Laboratoriums-Zentrifugenmarkt am schnellsten?
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 7,68 % bis 2031, dank umfangreicher Gesundheitsinvestitionen in China und Indien.
Warum wächst das Zubehör schneller als Geräte?
Röhrchen, Rotoren und Dichtungen sind Verbrauchsmaterialien, die regelmäßig ersetzt werden müssen, was das Zubehör auf eine CAGR von 7,04 % bringt, während Geräteflotten viele Jahre halten.
Wie beeinflusst die Automatisierung Zentrifugenkäufe?
Vollautomatische Systeme expandieren mit einer CAGR von 7,18 %, da Laboratorien dem Personalmangel begegnen und reproduzierbare Ergebnisse mit minimalem manuellem Handling verlangen.
Welches Anwendungssegment bietet die beste Wachstumschance?
Die Zellomik führt mit einer CAGR von 7,29 %, angetrieben durch Einzelzellanalysen und Zelltherapie-Arbeitsabläufe, die eine schonende, aber präzise Zentrifugation erfordern.
Seite zuletzt aktualisiert am:



