
Größe und Marktanteil des japanischen Bergbauausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
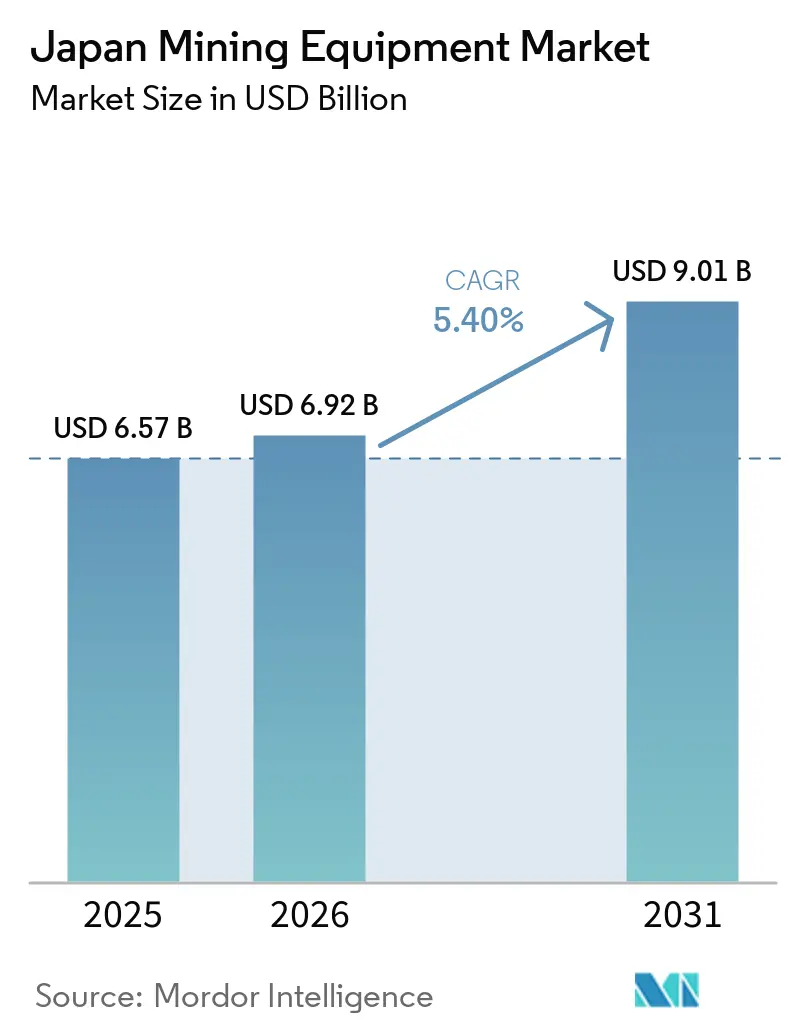
| Marktgröße (2026) | 6.92 Milliarden US-Dollar |
| Marktgröße (2031) | 9.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.40 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Bergbauausrüstungsmarktes von Mordor Intelligence
Die Marktgröße des japanischen Marktes für Bergbauausrüstungen wurde im Jahr 2025 auf 6,57 Milliarden USD geschätzt und wird voraussichtlich von 6,92 Milliarden USD im Jahr 2026 auf 9,01 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,40 % während des Prognosezeitraums (2026–2031). Im japanischen Markt für Bergbauausrüstungen treiben staatliche Anreize die Selbstversorgung mit kritischen Mineralien voran. Es findet ein rascher Wandel hin zu batterie-elektrischen Fahrzeugflotten statt, und schnelle Automatisierungsaufrüstungen verändern die Kapitalallokation. Betreiber leiten nun Mittel, die zuvor für Thermalkohleprojekte vorgesehen waren, in Bohrgeräte um, die für die Förderung von Seltenerdemineralien ausgelegt sind, insbesondere aus Schmalgang- und Offshore-Lagerstätten. Aufgrund der Kohlenstoffbepreisung im Rahmen des Green Transformation Emissions Trading Scheme sind die Kosten für den Dieseltransport stark gestiegen. Dieser wirtschaftliche Wandel begünstigt nun batterie-elektrische und hybride Plattformen. Gleichzeitig sind KI-gesteuerte autonome Systeme angesichts anhaltender Arbeitskräftemangel und einer alternden Belegschaft unverzichtbar geworden, um die Produktionsmengen aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
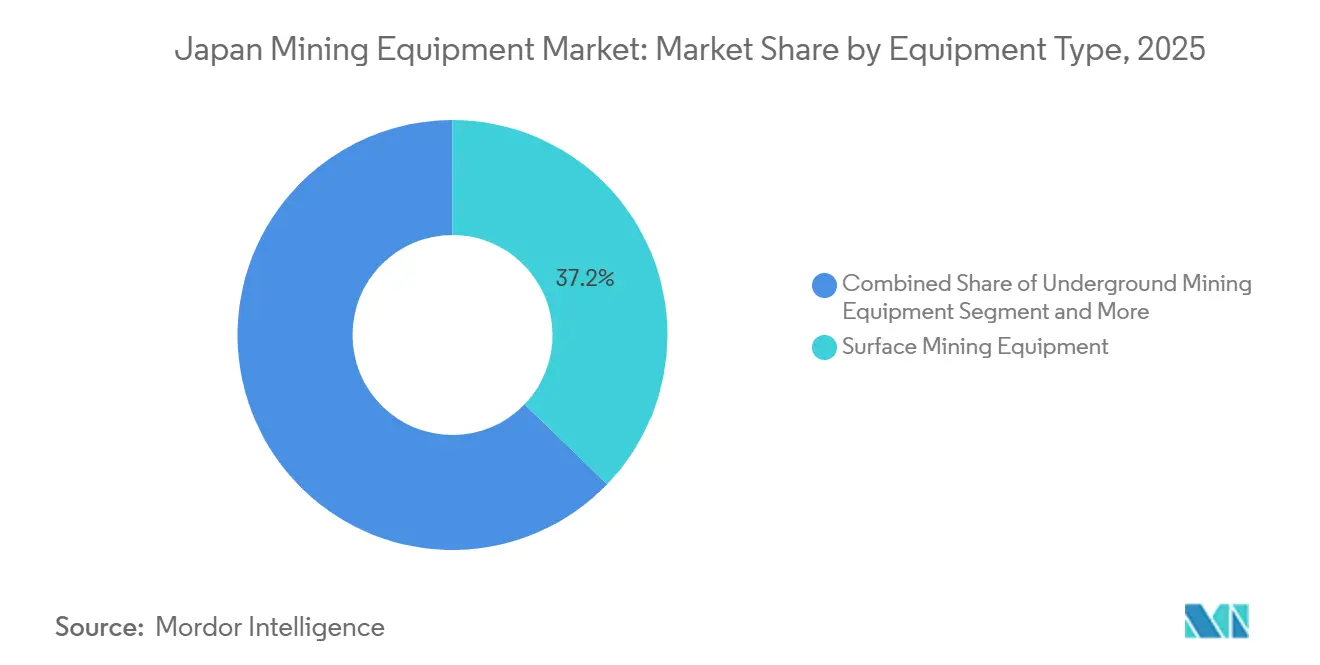
- Nach Gerätetyp entfiel im Jahr 2025 ein Anteil von 37,22 % des japanischen Marktes für Bergbauausrüstungen auf Tagebaugeräte, während Bohrer und Brecher bis 2031 mit einer CAGR von 8,24 % am schnellsten wachsen sollen.
- Nach Automatisierungsgrad entfielen im Jahr 2025 noch 54,07 % der installierten Einheiten auf manuelle Anlagen, während vollautonome Systeme bis 2031 die höchste CAGR von 9,22 % erzielen sollen.
- Nach Antriebsart entfielen im Jahr 2025 73,58 % des japanischen Marktes für Bergbauausrüstungen auf Verbrennungsmodelle, während batteriebetriebene Elektrofahrzeuge bis 2031 mit einer CAGR von 9,12 % zulegen.
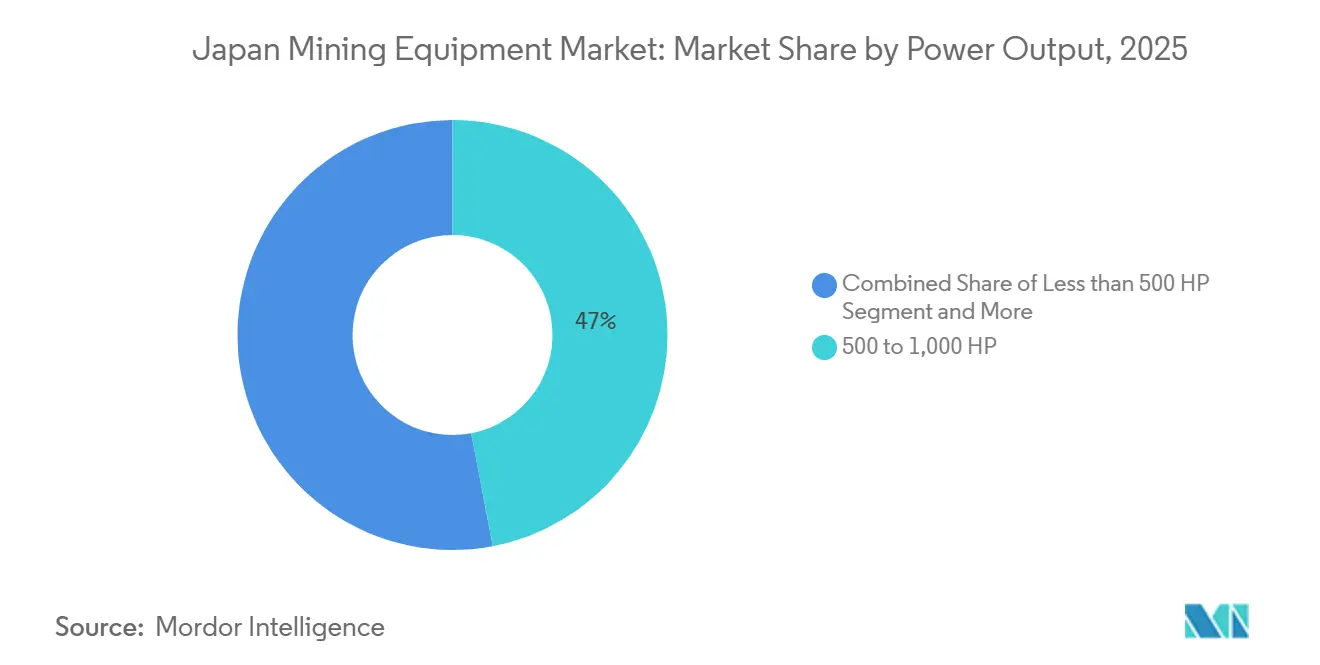
- Nach Leistungsabgabe dominierte das Segment von 500 bis 1.000 PS im Jahr 2025 mit einem Anteil von 47,01 % des japanischen Marktes für Bergbauausrüstungen, und Einheiten unter 500 PS sollen mit einer CAGR von 6,19 % wachsen.
- Nach Anwendungsbereich entfiel im Jahr 2025 ein Anteil von 55,31 % des japanischen Marktes für Bergbauausrüstungen auf den Metallbergbau, und der Abbau von Seltenerdenmetallen schreitet bis 2031 mit einer CAGR von 7,28 % voran.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Bergbauausrüstungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize zur Selbstversorgung mit kritischen Mineralien | +1.8% | National, mit Schwerpunkt in den Regionen Minami-Torishima und Nankai-Trog | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach EV-Batteriemetallen | +1.5% | National, mit Ausstrahlungseffekten auf ASEAN-Lieferketten | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei KI-gestützten Erkundungsbohrgeräten | +1.2% | National, mit früher Einführung in den Bergbauregionen Hokkaido und Kyushu | Mittelfristig (2–4 Jahre) |
| Nationaler Vorstoß für Methanhydrat- und Tiefseeressourcen | +0.9% | Küstenregionen, insbesondere Nankai-Trog und Pazifische AWZ | Langfristig (≥ 4 Jahre) |
| Alternde Belegschaft fördert die Einführung von Fernbetrieb | +0.6% | National, mit stärkerer Auswirkung in ländlichen Bergbaugebieten | Kurzfristig (≤ 2 Jahre) |
| Klimaneutralitätsziele begünstigen batterieelektrische Bohrgeräte | +0.5% | National, abgestimmt auf industrielle Dekarbonisierungszonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize zur Selbstversorgung mit kritischen Mineralien
Japans Gesetz zur Förderung der wirtschaftlichen Sicherheit hat wichtige Metalle und Bergbauausrüstungen als kritisch
eingestuft und damit den Weg für bevorzugte Finanzierung, Steuererleichterungen und beschleunigte Genehmigungsverfahren geebnet. Das Gesetz schreibt die Widerstandsfähigkeit der Lieferkette vor und sichert mehrjährige Beschaffungspipelines für wesentliche Ausrüstungen wie Lader, Brechkreisläufe und Offshore-Robotik. Diese Initiative zielt darauf ab, die Importabhängigkeit zu verringern und die inländischen Produktionskapazitäten zu stärken [1]"Politik für kritische Mineralien und Explorationszuschüsse,", Ministerium für Wirtschaft, Handel und Industrie, METI, meti.go.jp. Darüber hinaus bieten finanzielle Unterstützung und schnelle Regulierungsverfahren einen stabilen Ausblick für Brownfield-Aufrüstungen und neue Greenfield-Projekte, was das langfristige Wachstum im Bergbausektor fördert.
Steigende Nachfrage nach EV-Batteriemetallen
Japans Elektrofahrzeugproduktion verzeichnete ein erhebliches Wachstum, angetrieben durch Toyotas Expansion in den Bereich Festkörperbatterien und Panasonics ehrgeizige Gigafabrik-Entwicklung[2]"Festkörperbatterie-Expansion 2025," TOYOTA, toyota.com. Da die Nachfrage nach Kathodenmaterialien zunimmt, steigt die Beschaffung von Hochdurchsatz-Brechern und Flotationszellen, was den japanischen Markt für Bergbauausrüstungen in Richtung fortschrittlicherer Mineralverarbeitungslinien lenkt. Sumitomo Metal Mining nutzt ein unterirdisches 5G-Netzwerk, um Sandvik AutoMine-Flotten fernzusteuern und eine erhebliche Produktivitätssteigerung zu erzielen. Versuche mit Hitachis ABB-betriebenem batterie-elektrischen Muldenkipper in Hokkaido erzielten eine bemerkenswerte Reduzierung des Dieselverbrauchs. Auf geopolitischer Ebene führten Chinas Exportbeschränkungen für Gallium und Germanium zu einem Anstieg der Kosten für Bohrkomponenten, was die strategische Bedeutung inländischer Förderinvestitionen unterstreicht.
Technologische Fortschritte bei KI-gestützten Erkundungsbohrgeräten
In Bohrmaste eingebettete Algorithmen des maschinellen Lernens automatisieren nun die Trajektorienplanung, Drehmomentsteuerung, Vorhersage des Meißelverschleißes, Steigerung der Eindringrate und Reduzierung von Ausfallzeiten. Die Übernahme von Octodots Analytics durch Komatsu integriert cloudbasierte Bilderkennung in seine Flotte und ermöglicht eine Echtzeit-Klassifizierung von Gesteinsformationen. Ähnliche Systeme informieren die Sprengstoffdosierung, optimieren die Fragmentierung und reduzieren den Verarbeitungsenergieverbrauch. IoT-Sensoren übertragen hochfrequente Vibrations- und Gasdaten über 5G und ermöglichen so eine vorausschauende Wartung, die die Anlagenverfügbarkeit erhöht. Das kumulative Ergebnis ist, dass die Bohr- und Sprengkosten sinken, die Sicherheitsspannen sich vergrößern und die Nachfrage sich auf softwaredefinierte, aufrüstbare Bohrgeräte konzentriert.
Nationaler Vorstoß für Methanhydrat- und Tiefseeressourcen
Über polymetallische Knollen hinaus untersucht Japan Methanhydrate im Nankai-Trog, eine Grenzregion, die hybride Energie-Mineral-Lösungen erfordert. Ingenieurbüros beeilen sich, korrosionsbeständige Legierungen, leistungsstarke optische Kabelverbindungen und Tieftemperaturbohrflüssigkeiten zu liefern, die für die Hydratstabilität geeignet sind. Solche Projekte stützen sich auf Winden, die für dynamische Schiffsbewegungen kalibriert sind, und generieren inkrementelle Aufträge für Marineaktuierungssätze. Der Erkundungszeitraum erstreckt sich über ein Jahrzehnt, doch Prototypenverträge für Pumpen, Steigrohre und Schlammgasabscheider sind bereits aufgetaucht, was auf einen mehrjährigen Bedarf an Spezialausrüstung hindeutet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Umweltgenehmigungsverfahren | -0.8% | National, mit strengerer Durchsetzung in Küsten- und Schutzgebieten | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität | -0.6% | Globale Auswirkung mit inländischer Verstärkung durch Währungseffekte | Kurzfristig (≤ 2 Jahre) |
| Fragile Lieferkette für hochpräzise Komponenten | -0.5% | National, mit kritischen Abhängigkeiten von europäischen und nordamerikanischen Lieferanten | Mittelfristig (2–4 Jahre) |
| Flächenknappheit gegenüber städtischer Entwicklung | -0.4% | Ballungsräume und Industriekorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei Umweltgenehmigungen schränken Projektzeitpläne ein
Das Gesetz zur Umweltverträglichkeitsprüfung schreibt sequenzielle Studien zu Biodiversität, Wasserqualität und Kulturerbe vor und verlängert den Zeitplan für die Risikobewertung sowohl für Onshore- als auch für Offshore-Minen. Tiefseekonzepte unterliegen einer verstärkten Prüfung aufgrund begrenzter Ausgangsdaten für benthische Ökosysteme. Bergbaupromotoren müssen bei Finanzierungsabschluss Sanierungsfinanzierungen nachweisen, was die anfänglichen Investitionsausgaben erhöht. Diese Bedingungen verschieben Ausrüstungsbestellungen in spätere Projektphasen und schaffen Anreize für modulare, wiederverwendbare Anlagen, die dauerhafte Meeresbodenveränderungen minimieren. Der zusätzliche Compliance-Aufwand erhöht die Verhältnisse der Weichkosten und dämpft die Geschwindigkeit neuer Flotteninstallationen.
Rohstoffpreisvolatilität beeinflusst Investitionsentscheidungen
Die Herstellung von Baumaschinen kämpft mit globalen Lieferkettenunterbrechungen. Angetrieben durch Preisvolatilität bei Aluminium und Stahl führen diese Unterbrechungen zu unvorhersehbaren Kostenstrukturen bei der Herstellung und Wartung von Raupenmaschinen. Die US-amerikanische Zollpolitik bei Stahl- und Aluminiumimporten verschärft die globalen Lieferketten zusätzlich. Dies wirkt sich direkt auf die Montageoperationen für Ausrüstungen in Singapur und die Verfügbarkeit von Ersatzteilen aus. Die Kaskadeneffekte dieser Herausforderungen sind in der gesamten Liefer- und Wertschöpfungskette spürbar. Infolge dieser Liefervolatilität sind die Lagerhaltungskosten für Händler und Verleihunternehmen stark gestiegen. Einige Betreiber halten nun Teilevorräte für 18 Monate vor, ein erheblicher Sprung gegenüber dem traditionellen 6-Monats-Puffer. Diese Verschiebung erhöht den Betriebskapitalbedarf und steigert die betriebliche Komplexität. Die verlängerten Lagerzeiten erfordern auch verbesserte Lagerlösungen und robuste Prognosemodelle, um Risiken im Zusammenhang mit schwankender Nachfrage und Lieferengpässen zu mindern [3] "Szenarien für Seltenerdeversorgungsunterbrechungen," MOF, mof.go.jp.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebaudominanz mit Verarbeitungsmomentum
Tagebauausrüstungen machten im Jahr 2025 37,22 % der Umsätze im japanischen Markt für Bergbauausrüstungen aus, wobei die Betriebe in Hokkaido und Kyushu verankert sind. Da mehrere Kohlestandorte geschlossen wurden, haben Untertageeinheiten eine neue Bedeutung erlangt. Diese Schließungen haben Tunnel für die Gewinnung von Seltenerdelementen geöffnet, ein Prozess, der nun stark auf kompakte Lader und fortschrittliche Belüftungsausrüstungen angewiesen ist. Das Segment der Mineralverarbeitungssysteme verzeichnet das schnellste Wachstum. Dieser Anstieg wird durch den Bedarf an verbesserter Brech- und Flotationskapazität zur Verarbeitung minderwertiger Erze angetrieben. Bemerkenswert ist, dass Sumitomos Aufrüstung seiner Hishikari-Linie eine bemerkenswerte Reduzierung der Kosten pro Tonne erzielte.
Bohrgeräte und Brecher sind bis 2031 auf einen CAGR von 8,24 % ausgerichtet, da Betreiber Schmalgang-Lagerstätten erschließen, bei denen Massenabbau nicht praktikabel ist. Komatsus FrontRunner-Transport steigert die autonome Transportleistung und senkt die Arbeitskosten erheblich. Unterdessen führen Hi ROBOROCKs Jumbos bei der Tunnelerweiterung und nutzen vorausschauende Wartungs-IoT. Laufende Nachrüstungen zur Umgehung von Kohlenstoffsteuern treiben sowohl Neu- als auch Ersatzbestellungen im japanischen Markt für Bergbauausrüstungen an.


Nach Automatisierungsgrad: Manuelle Verbreitung trifft auf rasantes autonomes Wachstum
Manuelle Bohrgeräte machen noch immer 54,07 % der installierten Einheiten aus, doch Arbeitskräftemangel und Sicherheitsvorschriften katalysieren eine Verlagerung hin zu halb- und vollautonomen Plattformen. Caterpillars Command for Hauling ermöglicht es einem einzigen Bediener, mehrere Lkw zu überwachen, und bietet damit eine praktikable Brückenlösung in Umgebungen mit strikter CAPEX-Disziplin.
Vollautonome Systeme verzeichnen mit einem CAGR von 9,22 % das höchste Wachstum aller Kategorien, da der i-Construction-Steuerkredit bis zu 30 % der Anschaffungskosten erstattet. Im Rahmen des Bergbausicherheitsgesetzes schreibt die Zertifizierung den Einsatz von doppelt redundanten Sensoren und ausfallsicherer Logik vor. Diese Anforderung führt zu einem langen Validierungszyklus, der die Positionen von Komatsu, Sandvik und Epiroc als vertrauenswürdige Lieferanten im japanischen Markt für Bergbauausrüstungen festigt. Im handwerklichen Bergbau dominieren manuelle Bohrgeräte weiterhin, insbesondere wenn der jährliche Durchsatz gering ist und Autonomie wirtschaftlich nicht rentabel ist.
Nach Antriebsart: Elektrifizierung gewinnt an Fahrt bei dominierendem Verbrennungsmotor
Verbrennungsmotoren machten 73,58 % der Verkäufe im Jahr 2025 aus. Doch mit batterie-elektrischen Fahrzeugen, die mit einem CAGR von 9,12 % wachsen, erheblichen Nachrüsthilfen und GX-ETS-Kohlenstoffabgaben ist der Drang nach umweltfreundlicheren Lösungen offensichtlich. Hybride wie Hitachis ZX200X-7 sind nicht nur kraftstoffeffizient und erzielen erhebliche Einsparungen, sondern fungieren auch als Überbrückungsanlagen, während sich die Ladenetze weiterentwickeln.
Batterie-elektrische Systeme beweisen ihren Wert, indem sie die Kosten für die Untertagebewetterung erheblich senken. Dies ist in Szenarien entscheidend, in denen die Ableitung von Dieselabgasen kostspielig ist. Unterdessen erweist sich Komatsus Wasserstoffverbrennungsprototyp als Wendepunkt für abgelegene Minen ohne Stromleitungen, der die Pferdestärke von Diesel erreicht. In einem bemerkenswerten Wandel bewertet der japanische Markt für Bergbauausrüstungen Bohrgeräte nun nach ihrer Lebenszykluskohlenstoffwirkung und nicht mehr nur nach ihrem Anfangspreis, was die Ausschreibungskriterien für öffentliche und private Käufer neu gestaltet.
Nach Leistungsabgabe: Mittelklassemotoren dominieren, Kompakteinheiten steigen
Mittelklasse-Bohrgeräte mit 500 bis 1.000 PS machten im Jahr 2025 47,01 % des Umsatzes im japanischen Markt für Bergbauausrüstungen aus, aufgrund ihrer geländegeeigneten Vielseitigkeit. Da Kohleschließungen die Nachfrage nach riesigen Transportfahrzeugen verringern, sind Ultraschwer-Bohrgeräte mit über 1.000 PS rückläufig. Unterdessen erzielte Caterpillars 777G mit 938 PS bei Versuchen in Australien bemerkenswerte Kraftstoffeffizienzgewinne und weckte das Interesse japanischer Kalksteinbruchbetreiber.
Einheiten unter 500 PS wachsen jährlich um 6,19 %, da kompakte Bohrgeräte Schmalgang- und Unterwasserziele besser erschließen, einschließlich des Schlammfeldes Minamitorishima. Elektrische Antriebsstränge liefern sofortiges Drehmoment, sodass kleinere Motoren die Zugleistung von mittleren Dieselvarianten erreichen und eine Demokratisierung der Leistungsklassen im japanischen Markt für Bergbauausrüstungen unterstützen.
Nach Anwendung: Metallbergbau führt, Seltene-Erden-Gewinnung steigt stark
Der Metallbergbau erzielte im Jahr 2025 einen Anteil von 55,31 %, angetrieben durch die Förderung von Kupfer, Gold und Zink, und bleibt weiterhin der Anker der Beschaffungsbudgets. Betreiber rüsten stillgelegte Kohleabbaustrecken für die polymetallische Förderung um und treiben damit den Kauf von Ladern und Belüftungsanlagen an.
Der Bergbau für Seltenerdmetalle wächst mit einem CAGR von 7,28 %, dem schnellsten Segment des japanischen Marktes für Bergbauausrüstungen, unterstützt durch den US-japanischen Rahmen für kritische Mineralien und JOGMECs Offshore-Entdeckung von 1,6 Millionen Tonnen. Der Mineralbergbau für Zement und Glas stagniert, während die Nachfrage nach Kohleausrüstungen im Einklang mit Minenschließungen einbricht. Die langfristige Verschiebung des Produktmixes treibt die OEM-Roadmaps in Richtung Unterwasserbagger und offshore-geeignete Automatisierungssysteme.
Geografische Analyse
Hokkaido, Kyushu und die Offshore-Ausschließlichen Wirtschaftszonen dominieren die Ausrüstungsnachfrage in Japan. In Hokkaido haben Kalksteinbrüche schnell batterie-elektrische Muldenkipper eingeführt und innerhalb eines Jahrzehnts Kostenparität mit Diesel erreicht. Angesichts des Arbeitskräftemangels haben Steinbrüche auf ferngesteuerte Bagger von Komatsu und Hitachi zurückgegriffen, um die Produktionsmengen auch bei einem erheblichen Rückgang der Belegschaft aufrechtzuerhalten. Unterdessen führt Kyushus Präfektur Kagoshima einen Anstieg bei der Seltenerdbohrung an und bevorzugt kompakte Bohrgeräte, die für Schmalgang-Erz ausgelegt sind.
Offshore ist die Minamitorishima-Ausschließliche Wirtschaftszone an der Spitze der Tiefseeressourcenbeschaffung. JOGMECs Entdeckung von Seltenerdemineralschlamm in extremen Tiefen signalisiert eine Nachfrage nach ferngesteuerten Fahrzeugen im Bereich unter 500 PS und markiert einen entscheidenden Moment für Japans Bergbauausrüstungssektor. Darüber hinaus erfordern Pilotbohrungen für Methanhydrate im Nankai-Trog spezialisierte druckdichte Pumpen und Steigrohre aus korrosionsbeständigen Legierungen.
In den städtischen Gebieten Honshus zwingen strenge Flächennutzungsvorschriften Brownfield-Betreiber dazu, KI-gesteuerten Aufrüstungen Vorrang vor der Erweiterung ihres physischen Fußabdrucks zu geben. Ein Beispiel dafür ist Sumitomos unterirdisches 5G-Netzwerk in Kagoshima, eine digitale Verbesserung, die die Gewinnungsraten steigert, ohne neues Land zu beanspruchen. Darüber hinaus erstatten regionale Politikanreize im Rahmen der i-Construction-Initiative nun digitale Ausrüstungen für Infrastrukturprojekte in Tohoku und Chubu und treiben indirekt eine erhöhte Nachfrage nach autonomen Bohrgeräten in der japanischen Bergbauausrüstungslandschaft an.
Wettbewerbslandschaft
Die inländischen Marktführer Komatsu und Hitachi Construction Machinery sind nun auf Augenhöhe mit globalen Größen wie Caterpillar, Sandvik und Epiroc. Komatsus Umsatz mit Bergbauausrüstungen stammte hauptsächlich aus Aftermarket-Software und -Dienstleistungen. Diese Verschiebung unterstreicht einen breiteren Branchentrend, der abonnementbasierte Einnahmen gegenüber traditionellen Hardwaremargen bevorzugt. Unterdessen positioniert sich Caterpillar durch sein Gemeinschaftsunternehmen mit Mitsubishi Heavy Industries strategisch für Elektrifizierungsnachrüstungen. Dieser Schritt ist besonders zeitgemäß vor dem Hintergrund eines Umsatzrückgangs in der Asien-Pazifik-Region, der größtenteils auf Preisvolatilität zurückzuführen ist.
Sandvik lieferte AutoMine-fähige Tagebaubohrgeräte an Vale Base Metals und erzielte eine bemerkenswerte Reduzierung der Bedieneranzahl. Diese Leistung unterstreicht die wachsende Bedeutung der Automatisierung in der japanischen Bergbauausrüstungslandschaft. Epirocs Serie von BEV-Laderbestellungen unterstreicht die Bedeutung der Belüftungsökonomie bei der Gestaltung von Untertageflottenentscheidungen. Unterdessen schließen Nischenanbieter wie Terra Drone schnell Lücken bei Vermessungsausrüstungen und nutzen ihre agilen Produktzyklen. Furukawa Rock Drill, mit einem dominanten Anteil bei Raupenbohrgeräten, verdankt seinen Erfolg einer starken lokalen Lieferkette und tief verwurzelten Auftragnehmerbeziehungen. Darüber hinaus schaffen strenge Standards wie die ISO-14001-Zertifizierung und die Autonomiezertifizierung gemäß dem Bergbausicherheitsgesetz erhebliche Markteintrittsbarrieren und festigen die Positionen etablierter Akteure im japanischen Markt für Bergbauausrüstungen.
Marktführer der japanischen Bergbauausrüstungsbranche
Komatsu Ltd.
Epiroc AB
Caterpillar Inc.
Sandvik AB
Hitachi Construction Machinery
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2025: ABB unterzeichnete ein Memorandum of Understanding mit der Bau- und Bergbausystemeinheit von Japans Sumitomo Corporation mit dem Schwerpunkt auf Netto-Null-Emissionslösungen für Bergbauausrüstungen. Ihre Teams zielen darauf ab, ihre Systeme für eine umweltfreundlichere Bergbaukunft zu konzipieren und zu integrieren.
- Februar 2025: Komatsu stellte ein Muldenkipper-Konzept vor, das mit Wasserstoffverbrennung betrieben wird und auf null Auspuffemissionen abzielt. Dieses innovative Konzept steht im Einklang mit dem Engagement des Unternehmens für Nachhaltigkeit und die Reduzierung von Umweltauswirkungen. Durch den Einsatz von Wasserstoff als Kraftstoff zielt der Muldenkipper darauf ab, Kohlenstoffemissionen während des Betriebs zu eliminieren und zur Dekarbonisierung der Bau- und Bergbauindustrie beizutragen.


Berichtsumfang des japanischen Bergbauausrüstungsmarktes
Der Bericht über den japanischen Markt für Bergbauausrüstungen ist segmentiert nach Ausrüstungstyp (Tagebauausrüstungen, Untertageausrüstungen, Mineralverarbeitungsausrüstungen, Bohrgeräte und Brecher sowie weitere), Automatisierungsgrad (manuelle Ausrüstungen und weitere), Antriebsart (Verbrennungsmotor, batterie-elektrische Fahrzeuge und weitere), Leistungsabgabe (weniger als 500 PS und weitere) und Anwendung (Metallbergbau und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tagebauausrüstung |
| Untertagebergbauausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrer und Brecher |
| Brechen, Mahlen und Sieben |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500 bis 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertagebergbauausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrer und Brecher | |
| Brechen, Mahlen und Sieben | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterieelektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500 bis 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Bergbauausrüstungsmarkt im Jahr 2025?
Er wird auf 6,57 Milliarden USD geschätzt, mit Prognosen, die bis 2030 bei einer CAGR von 5,40 % einen Wert von 8,55 Milliarden USD erreichen.
Welche Ausrüstungskategorie wächst am schnellsten?
Bohrer und Brecher verzeichnen die höchste CAGR von 11,84 %, angetrieben durch Tiefsee-Pilotprogramme und KI-gestützte Exploration.
Welchen Anteil haben batterieelektrische Fahrzeuge?
Obwohl Verbrennungsmotor-Bohrgeräte noch dominieren, expandieren batterieelektrische Fahrzeugeinheiten rasch und sollen bis 2030 einen Umsatz von über 1 Milliarde USD erzielen.
Warum ist der Seltene-Erden-Bergbau für Japan wichtig?
Seltene-Erden-Vorkommen auf dem Meeresboden sichern langfristige Versorgung für die EV- und Elektronikindustrie und verringern die Abhängigkeit von externen Quellen.
Welche Region führt Japans Bergbauaktivitäten an?
Hokkaido bleibt das Herzstück des traditionellen Bergbaus, während das Offshore-Gebiet Minami-Torishima neue Tiefseeunternehmen verankert.
Wer sind die wichtigsten Marktteilnehmer?
Die inländischen Marktführer Komatsu und Hitachi Construction Machinery dominieren, während Epiroc und Sandvik fortschrittliche Bohr- und Elektrifizierungstechnologien liefern.
Seite zuletzt aktualisiert am:



